
Marktgröße und Marktanteil für Halbleitermaterialien im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
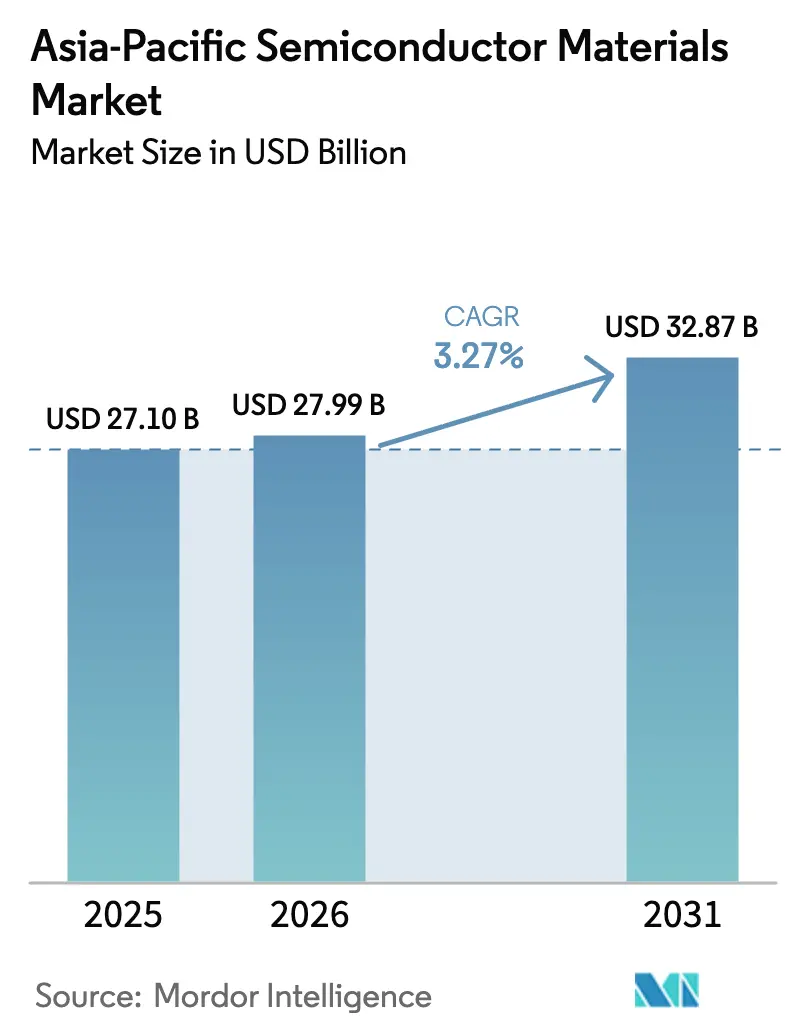
| Marktgröße im Basisjahr (2025) | 27.10 Milliarden US-Dollar |
| Marktgröße (2026) | 27.99 Milliarden US-Dollar |
| Marktgröße (2031) | 32.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.27 % |
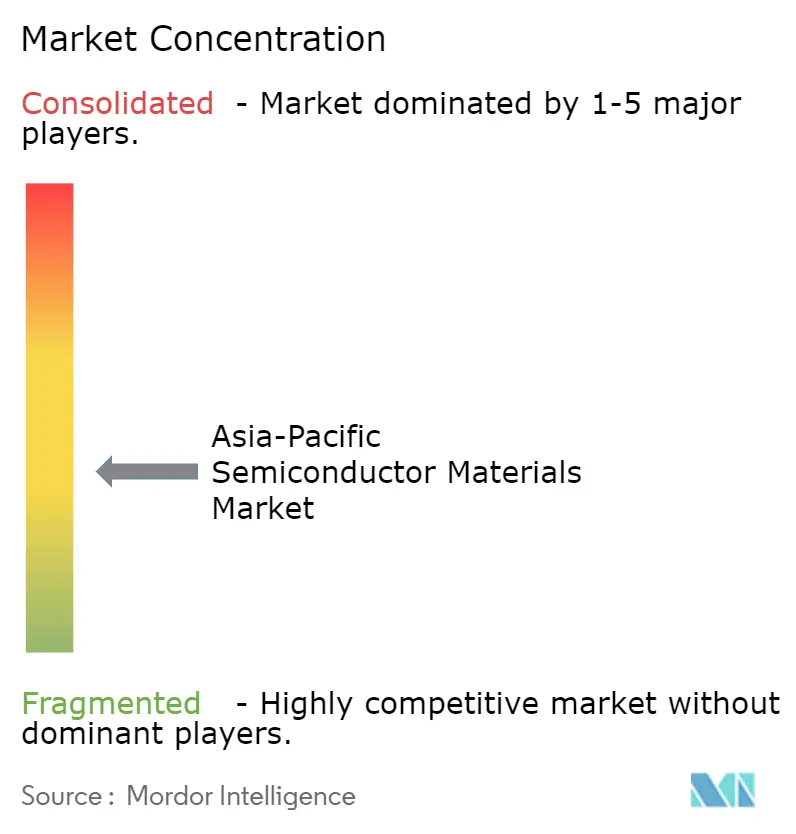
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Halbleitermaterialienmarkts im asiatisch pazifischen Raum durch Mordor Intelligence
Die Marktgröße für Halbleitermaterialien im asiatisch pazifischen Raum wird voraussichtlich von 27,10 Milliarden USD im Jahr 2025 auf 27,99 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,27 % über den Zeitraum 2026–2031 einen Wert von 32,87 Milliarden USD erreichen. Der Schwung kommt von staatlichen Technologieprogrammen in China, Japan und Korea, die die lokale Beschaffung von Spezialchemikalien priorisieren, während strengere Designregeln bei Sub-10-nm-Knoten den materiellen Inhalt pro Scheibe anheben. Die Elektrifizierung von Elektrofahrzeugen, Investitionen in Mini-/Mikro-LED und heterogene Integration weiten die Nachfrage nach Breitbandlücken-Substraten, fortschrittlichen Gasen und neuartigen Unterfüllverbindungen aus. Gleichzeitig gestalten die Einhaltung von Exportkontrollvorschriften und die Minderung von Wasserknappheit Standortauswahlstrategien neu, was sowohl Risiken als auch Chancen für regionale Lieferanten schafft. Die Wettbewerbsintensität wächst, da neue chinesische Marktteilnehmer auf Massensegmente abzielen, was etablierte Anbieter dazu zwingt, Prozessinnovationen zu beschleunigen und lokale Produktionspräsenzen auszubauen.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielten Siliziumscheiben im Jahr 2025 den größten Anteil von 37,74 % am Halbleitermaterialienmarkt im asiatisch pazifischen Raum, während Siliziumkarbid voraussichtlich mit einer CAGR von 9,08 % bis 2031 am schnellsten wächst.
- Nach Anwendung dominierte das Herstellungssegment mit 65,12 % des Marktanteils für Halbleitermaterialien im asiatisch pazifischen Raum im Jahr 2025; Advanced Packaging soll bis 2031 mit einer CAGR von 6,84 % expandieren.
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 41,02 % des Halbleitermaterialienmarkts im asiatisch pazifischen Raum auf Unterhaltungselektronik, jedoch schreitet Automotive und Mobilität mit der höchsten CAGR von 8,29 % bis 2031 am schnellsten voran.
- Nach Geografie führte Taiwan mit einem Umsatzanteil von 34,75 % am Halbleitermaterialienmarkt im asiatisch pazifischen Raum im Jahr 2025, während China bis 2031 die schnellste CAGR von 3,92 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Halbleitermaterialienmarkt im asiatisch pazifischen Raum
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Fonds für Chip-Souveränität | +0.80% | China, Japan, Korea | Mittelfristig (2–4 Jahre) |
| Anstieg der Nutzung von SiC und GaN für EV-Antriebsstränge | +0.60% | China, Japan | Kurzfristig (≤ 2 Jahre) |
| Mini-/Mikro-LED-Hochlauf erhöht die Nachfrage nach metallorganischen Verbindungen | +0.40% | Korea, Taiwan | Mittelfristig (2–4 Jahre) |
| ASEAN-Rückverlagerungsinitiativen für Backend-Materialien | +0.30% | ASEAN | Langfristig (≥ 4 Jahre) |
| Vorschriften für fluorierte Gase mit niedrigem GWP | +0.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Heterogene Integrationsmaterialien für 2,5D/3D-IC | +0.50% | Taiwan, Korea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Fonds für Chip-Souveränität beschleunigen den Aufbau neuer Materialfabriken in China, Japan und Korea
Mehrere nordostasiatische Regierungen nutzen dedizierte Chip-Fonds, um lokale Materialanlagen zu subventionieren, Qualifizierungszyklen zu verkürzen und den regionalen Anteil in führenden Fertigungsstätten zu erhöhen. In Korea zielt ein Cluster im Wert von 471 Milliarden USD in der Provinz Gyeonggi auf eine Selbstversorgungsrate von 50 % bei kritischen Chemikalien bis 2030 ab. [1]Ministerium für Handel, Industrie und Energie, "Koreas Halbleitercluster-Fahrplan," koreatimes.co.kr Japan verknüpft die Kumamoto-Expansion von TSMC mit gemeinsamen F&E-Programmen mit inländischen Fotolack- und Scheibenlieferanten, während China Kapital in die Entwicklung einheimischer CMP-Aufschlämmungen, elektronischer Gase und Fluorchemikalien lenkt. Diese koordinierten Investitionen stützen eine stetige Nachfrage selbst in zyklischen Abschwächungsphasen und geben dem Halbleitermaterialienmarkt im asiatisch pazifischen Raum eine strukturelle Wachstumsbasis.
Anstieg der SiC- und GaN-Nutzung für EV-Antriebsstränge in China und Japan
Elektrofahrzeughersteller wechseln von Silizium-MOSFETs zu SiC- und GaN-Leistungsbauelementen, um Leitungsverluste zu reduzieren und die Reichweite zu erhöhen. Chinesische vertikal integrierte Substratpioniere haben begonnen, 200-mm-SiC-Scheiben zu liefern, die automotive-grade Defektdichteschwellen erfüllen, und helfen lokalen OEMs, langfristige Verträge abzusichern. Japanische Materialhäuser verfolgen parallel Verbesserungen der Kristallqualität für GaN-auf-Si-Epitaxie für bordeigene Ladegeräte. Dieser Übergang verlagert die Materialnachfrage hin zu Breitbandlücken-Substraten, Epitaxiegasen und Hochtemperaturverkapselungsmitteln und erweitert den Halbleitermaterialienmarkt im asiatisch pazifischen Raum über seinen Siliziumkern hinaus.
Mini-/Mikro-LED-Hochlauf treibt die Nachfrage nach hochreinen metallorganischen Verbindungen in Korea und Taiwan
Die kommerzielle Reife von Mikro-LED-Displays mit Pixeldichten über 500 PPI zieht beispiellose Mengen an ultra-hochreinem Trimethylgallium, Trimethylindium und Vorläuferstoffen für Quantenpunkt-Farbkonversionsschichten an. Koreanische Paneelhersteller und taiwanesische OSATs arbeiten zusammen, um Epitaxiewachstum und Bump-Bonding-Prozesse gemeinsam zu optimieren und die Anforderungen an Verunreinigungskontrollen bis in den Teile-pro-Billion-Bereich anzuheben. Lieferanten, die solche Kontaminationsschwellen im großen Maßstab einhalten können, erzielen Premiummargen und stärken die Wertschöpfungsverschiebung innerhalb des Halbleitermaterialienmarkts im asiatisch pazifischen Raum.
ASEAN-Rückverlagerungsinitiativen schaffen neue Chemiewerke für Backend-Materialien
Malaysia, Vietnam und Thailand verstärken ihre Anreize für die lokale Produktion von Formmassen, Substraten und Leitrahmenlegierungen. Allein der Backend-Cluster in Penang verdreifachte seine Fabrikfläche im Jahr 2025 auf 3,4 Millionen ft². Neubauten in diesen Märkten verkürzen die Logistikwege für regionale OSATs, diversifizieren die geopolitische Risikoexposition und erschließen CO₂-ärmere Versorgungskapazitäten. Da Kapazitäten nach Süden verlagert werden, bauen Chemieanbieter lokalisierte Misch-, Reinigungs- und Trommelverwertungsanlagen auf und erweitern so die geografische Reichweite des Halbleitermaterialienmarkts im asiatisch pazifischen Raum.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Silizium- und Seltmetallpreise | -0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| US-/EU-Exportkontrollen verzögern die Qualifizierung in China | -0.60% | China | Mittelfristig (2–4 Jahre) |
| Knappheit an Reinstwasser | -0.30% | Taiwan, Singapur | Langfristig (≥ 4 Jahre) |
| Langwierige EHS-Genehmigungsverfahren für Chemiewerke | -0.20% | Korea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Silizium- und Seltmetallpreise belasten die Gewinnmargen der Fertigungsstätten
Spot-Siliziumscheiben und Quarz in Tiegelqualität haben bei angespannten, auf wenige Minen konzentrierten Lieferketten zweistellige Preisschwankungen aufgewiesen. Parallele Preisspitzen bei Gallium und Germanium infolge von Exportlizenzrestriktionen zwingen Fertigungsstätten dazu, Langzeitverträge neu zu verhandeln und das Rohstoffrisiko abzusichern. Da Materialausgaben 25–30 % der Barkosten der Scheibenherstellung ausmachen können, komprimieren diese Schwankungen die Rentabilität und dämpfen Expansionspläne, wodurch der Halbleitermaterialienmarkt im asiatisch pazifischen Raum auf einem vorsichtigen Investitionsausgabenkurs bleibt.
US-/EU-Exportkontrollen verzögern die Materialqualifizierung im chinesischen Festland
Die im Dezember 2024 erlassenen erweiterten Regeln zu ausländischen Direktprodukten erfordern nun spezielle Lizenzen für eine breitere Palette von Fotolacken, Lithografiegasen und Abscheidungsvorläufern, die für fortschrittliche chinesische Fertigungsstätten bestimmt sind. [2]Bundesregister, "Exportkontrollen für fortschrittliche Datenverarbeitung und Halbleiterfertigung," federalregister.gov Da Compliance-Prüfungen länger dauern, sind lokale Gießereien gezwungen, auf mehrere Quellen zurückzugreifen oder die Eigenentwicklung einzuleiten, was die Qualifizierungszeiträume um 6–12 Monate verlängert. Die Verzögerung verlangsamt Knotenmigrationen und dämpft die kurzfristigen Materialmengen, wodurch 0,6 Prozentpunkte von der CAGR des Halbleitermaterialienmarkts im asiatisch pazifischen Raum im Prognosezeitraum abgezogen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Breitbandlücken-Halbleiter treiben Innovation voran
Siliziumscheiben behielten im Jahr 2025 den größten Anteil von 37,74 % am Halbleitermaterialienmarkt im asiatisch pazifischen Raum, gestützt durch Kapazitätserweiterungen bei 5-nm- und 3-nm-Knoten. Dennoch ist Siliziumkarbid der klare Wachstumsmotor und expandiert mit einer CAGR von 9,08 %, da die Fahrzeugelektrifizierung und erneuerbare Stromnetze Hochspannungseffizienz erfordern. Diese Verschiebung vergrößert die Marktgröße für Halbleitermaterialien im asiatisch pazifischen Raum für Breitbandlücken-Substrate, Gase und Poliermittelaufschlämmungen, die strenge Oberflächendefektkriterien erfüllen. GaN- und GaAs-Materialien gewinnen auch für 5G-Basisstationen und HF-Frontend-Module an Bedeutung, obwohl die Substratkosten ein Limit für die Massenanwendung darstellen.
Prozessinnovationen führen 200-mm-SiC-Scheiben in die Pilotphase, wobei Defektdichten unter 0,1 cm⁻² neue Automobilmaßstäbe setzen. Gleichzeitig ermöglicht der Durchbruch des Korea-Forschungsinstituts für Chemietechnologie bei der Hydrofluoretherynthese eine bessere lokale Versorgungssicherheit für fortschrittliche Ätzmischungen. Da diese technischen Meilensteine die Stückkosten senken und die Zuverlässigkeit erhöhen, stärken sie ein Leistungs-über-Preis-Paradigma, das Beschaffungsentscheidungen innerhalb des Halbleitermaterialienmarkts im asiatisch pazifischen Raum neu gestaltet.
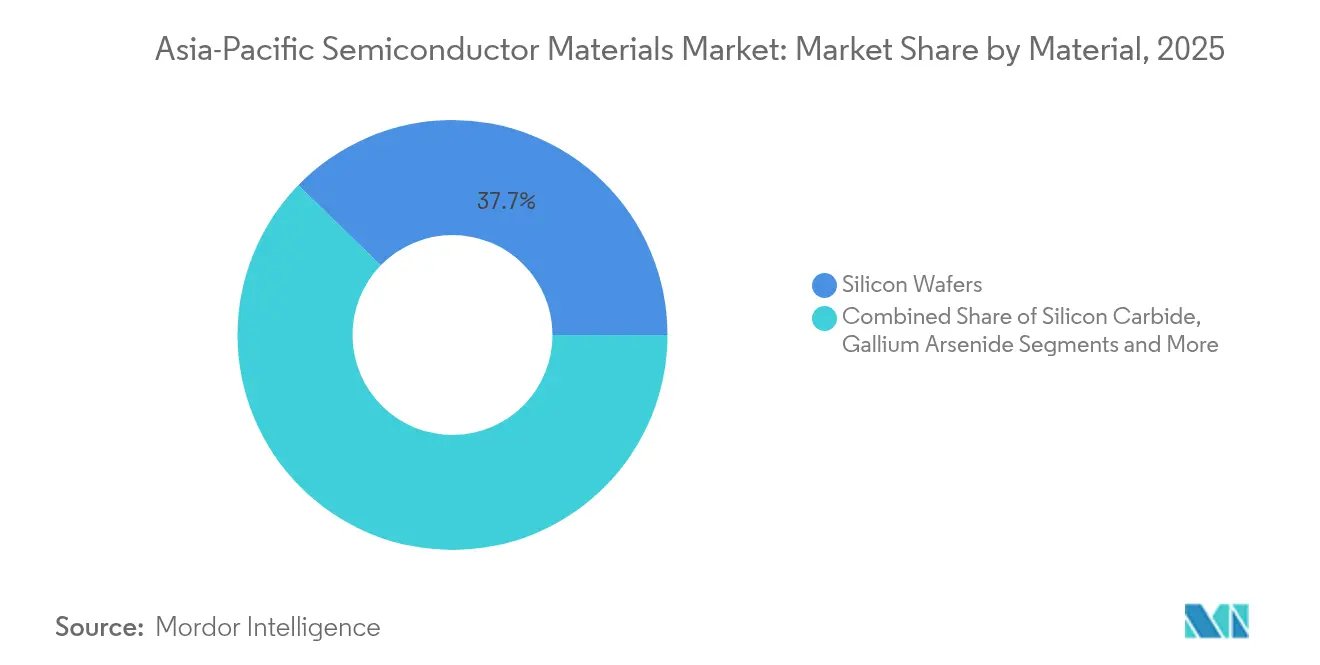
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Anwendung: Advanced Packaging gestaltet Materialanforderungen neu
Die Herstellung verbrauchte im Jahr 2025 65,12 % des gesamten Materialumsatzes, verankert durch lithografieintensive Logik- und Speichererweiterungen. Elektronische Spezialgase sind das am schnellsten wachsende Herstellungs-Untersegment und steigen mit einer CAGR von 8,11 %, da die Musterungskomplexität zunimmt. Advanced Packaging ist jedoch die herausragende Wachstumsgeschichte und steigt jährlich um 6,84 %, da Chiplet- und 3D-Stack-Architekturen in die Hochvolumenfertigung übergehen. Die Marktgröße für Halbleitermaterialien im asiatisch pazifischen Raum, die mit organischen und keramischen Substraten verknüpft ist, soll bis 2031 10,06 Milliarden USD erreichen, wobei Unterfüll- und Dielektrikafilme gleichzeitig wachsen.
TOPPANs kernloser organischer Interposer ermöglicht Feinabstandsverbindungen unter 10 µm, beseitigt Aufbauschichten und reduziert die Paket-Z-Höhe. Kupfer-zu-Kupfer-Hybridbonden verdrängt gleichzeitig herkömmliche Lötbumps und schafft Nachfrage nach Oxidenentfernungsreinigern und Niedertemperaturdiffusionsbarrieren. Zusammen erweitern diese Fortschritte die Materialanzahl pro Paket und diversifizieren die Stückliste, was die Widerstandsfähigkeit des Halbleitermaterialienmarkts im asiatisch pazifischen Raum stärkt.
Nach Endverbraucher: Automobilindustrie-Transformation beschleunigt sich
Unterhaltungselektronik repräsentierte im Jahr 2025 nach wie vor 41,02 % des Halbleitermaterialienmarkts im asiatisch pazifischen Raum, aber das Stückwachstum stagniert. Im Gegensatz dazu eskaliert Automotive und Mobilität mit einer CAGR von 8,29 %, angetrieben durch batterieelektrische Antriebsstrangvolumina und die Verbreitung fortschrittlicher Fahrassistenzsysteme. Ein Premium-Elektrofahrzeug kann nun Halbleiter im Wert von 1.600–1.900 USD tragen, doppelt so viel wie ein Einstiegs-Smartphone, was eine lukrative Nachfrage nach AEC-Q101-qualifizierten Scheiben, Verkapselungsmitteln und Leistungsmodulen schafft. Diese Dynamiken verteilen den Marktanteil für Halbleitermaterialien im asiatisch pazifischen Raum neu zugunsten von Lieferanten mit automotive-grade Zertifizierungskapazitäten.
Parallele Rückenwindbedingungen bestehen bei Rechenzentrum-Prozessoren und Hochleistungsrechenbeschleunigern, wo Verpackungsmaterialien mit überlegener Wärmeleitfähigkeit und verlustarmen Dielektrika unternehmenskritisch sind. Telekommunikationsinfrastruktur, industrielle Automatisierung und Medizinelektronik runden das Nachfrageprofil ab, wobei jedes Segment spezialisierte Anforderungen hinzufügt, die das technische Gesamtniveau – und die Markteintrittsbarrieren – innerhalb des Halbleitermaterialienmarkts im asiatisch pazifischen Raum anheben.
Geografische Analyse
Taiwan erfasste im Jahr 2025 34,75 % des Halbleitermaterialienmarkts im asiatisch pazifischen Raum dank seines dichten Ökosystems, das Logik-Gießereien, Speicherfertigungsstätten und fortschrittliche Verpackungshäuser miteinander verbindet. Die enge räumliche Nähe zwischen Fertigungsstätten und Materiallieferanten verkürzt die Zykluszeit für Aufschlämmungs-, Resist- und Spezialgas-Qualifizierungen und festigt Taiwans Führungsrolle. Dennoch zeigen Wasserstressprojektionen, dass Halbleiterbetriebe den lokalen Wasserbedarf zwischen 2021 und 2030 um 236 % erhöhen könnten, was die beschleunigte Einführung von Kreislauf-Rückgewinnungssystemen vorantreibt. Die Volatilität der Energiepreise erhöht den Kostendruck zusätzlich und ermutigt Fertigungsstätten, inkrementelle Kapazitäten für ausgereifte Knoten in alternative Standorte zu verlagern.
China ist der am schnellsten wachsende Markt und wird bis 2031 eine CAGR von 3,92 % prognostiziert, da Industriepolitikanreize, Steuervergünstigungen und Grundstückszuschüsse inländische Beschaffungsprogramme unterstützen. Obwohl Exportkontrollgegenwind anhält, qualifizieren Tier-1-chinesische Gießereien einheimische Aufschlämmungen, Fotolacke und CMP-Pads für 28-nm-Knoten und darunter. Regionale Materialparks in Anhui, Hubei und Guangdong bündeln Gasanlagen, Chemiemisch- und Abfallbehandlungseinrichtungen und reduzieren die eingehenden Logistikkosten um bis zu 15 %. Mit zunehmender Lokalisierung gewinnt der Halbleitermaterialienmarkt im asiatisch pazifischen Raum ein zweites Gravitationszentrum jenseits von Taiwan.
Südkoreas 471-Milliarden-USD-Megacluster wird neue Nachfrage nach Lithografiechemikalien, ALD-Vorläufern und Hochbandbreitenarbeitsspeicher-Substraten schaffen, wobei SK Hynix allein bis 2028 75 Milliarden USD budgetiert. Japan, bereits ein führender Exporteur von fluorierten Gasen und Fotoinitiatoren, stärkt seine Widerstandsfähigkeit durch den Bau seiner ersten inländischen 300-mm-Scheibenanlage seit mehr als fünf Jahrzehnten. Indessen skalieren ASEAN-Länder – angeführt von Malaysia und Vietnam – die Backend-Montage und steigen selektiv in Front-End-Pilotlinien ein. Diese geografische Diversifizierung verteilt das Länderrisiko und vergrößert gleichzeitig die gesamte adressierbare Basis des Halbleitermaterialienmarkts im asiatisch pazifischen Raum.
Wertschöpfungskettenanalyse
Vorgelagerte Inputs für Halbleitermaterialien im asiatisch-pazifischen Raum beginnen mit hochreinen Ausgangsstoffen und Spezialzwischenprodukten, darunter elektronikreines Silizium und Vorläuferstoffe für Verbundhalbleiter sowie hochreine anorganische Füllstoffe, die in der Verpackung eingesetzt werden. Diese Inputs fließen in Reinigungs-, Synthese- und Kristallzuchtprozesse ein, die von führenden Anbietern häufig eng integriert werden. Shin-Etsu Chemical beispielsweise vereint Kompetenzen von Siliziumwafern bis zu lithografiebezogenen Materialien, während Merck Electronics über seine Investition in Kaohsiung, Taiwan (rund 500 Millionen Euro) die regionale Produktion von Spezialgasen und Dünnschichtmaterialien ausbaut und damit eine höhere Selbstversorgung für nahegelegene Fabs und OSATs anstrebt.
Die Mid-Stream-Fertigung umfasst Wafersubstrate (Silizium und aufkommende Wide-Bandgap-Optionen), Prozesschemikalien (Nassätzmittel, Lösungsmittel und CMP-Slurries), Elektronikgase, Fotolacksysteme sowie Verpackungsmaterialien wie Substratkerne, Underfills und Verkapselungsmaterialien. Die nachgelagerte Nachfrage konzentriert sich auf Großfoundries, IDMs, Speicherhersteller und OSATs in Taiwan, Korea, Japan, China und den ASEAN-Staaten, wo Qualifizierungszyklen und Kontaminationskontrolle langfristige, spezifikationsgeleitete Lieferbeziehungen prägen. Die Kette wird zunehmend durch Co-Entwicklung zwischen Materialien- und Verpackungsökosystemen beeinflusst, darunter Dongwoo Fine-Chem (Sumitomo Chemical), das die Infrastruktur für koreabasierte Initiativen unterstützt, sowie der regionsweite Vorstoß hin zu fortschrittlichen Verpackungsmaterialien, der neue Schritte und Lieferanten in die Stückliste einbringt.
Wettbewerbslandschaft
Der Halbleitermaterialienmarkt im asiatisch pazifischen Raum weist eine moderate Fragmentierung auf. In wertschöpfungsstarken Nischen wie EUV-Fotolacken erfüllen weniger als fünf Lieferanten die stochastischen Defektziele, während Massenchemikalien einem intensiven Preiswettbewerb durch neue chinesische Produzenten ausgesetzt sind. Etablierte japanische und europäische Unternehmen reagieren durch Vertiefung der lokalen Fertigung: Shin-Etsu baut die Scheibenkapazität in Japan nach einer 56-jährigen Pause aus, und BASF errichtet eine Anlage für Schwefelsäure in Halbleiterqualität, um die Kontrolle über die vorgelagerte Versorgung zu straffen. [3]BASF, "Investition in Schwefelsäure in Halbleiterqualität," basf.com
Technologische Co-Entwicklung entwickelt sich zu einem zentralen Differenzierungsmerkmal. Das US-JOINT-Konsortium, dem 3M angehört, bündelt Ressourcen, um die Forschung an Non-PFAS-Oberflächenmodifikatoren zu beschleunigen und Direktersatzstoffe vor regulatorischen Verboten zu suchen. Im Bereich Verpackung zielt Applied Materials' 9%ige Beteiligung an BE Semiconductor auf die Integration von Hybridbonding-Linien ab, um die Prozesskompatibilität zwischen Ausrüstung und Material sicherzustellen. Solche Allianzen unterstreichen einen strategischen Schwenk von skalenbasiertem Wettbewerb hin zur Ökosystem-Orchestrierung innerhalb des Halbleitermaterialienmarkts im asiatisch pazifischen Raum.
Chinesische Herausforderer gewinnen in Massensegmenten wie Sputtertargets und Nasschemikalien an Boden, indem sie kostenoptimierte Energietarife und staatlich geförderte Finanzierungen nutzen. Qualifizierungsbarrieren bleiben bei sicherheitskritischen Chemikalien hoch, doch sobald sie genehmigt sind, können inländische Lieferanten schnell skalieren und etablierte Anbieter unter Margendruck setzen. Insgesamt deuten diese Dynamiken auf eine Landschaft hin, in der die Tiefe des geistigen Eigentums, die regionale Fertigungsbreite und die ESG-Compliance letztlich den Marktanteil im Halbleitermaterialienmarkt im asiatisch pazifischen Raum bestimmen.
Branchenführer im Halbleitermaterialienmarkt im asiatisch pazifischen Raum
Shin-Etsu Chemical Co., Ltd.
Sumitomo Chemical Co., Ltd.
Merck KGaA (incl. Versum Materials)
Air Liquide S.A.
BASF SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Fortschrittliche Verpackungstechnologien schaffen für Materiallieferanten im asiatisch-pazifischen Raum einen klaren Freiraum, da Roadmaps für Glaskern- und Feinlinien-Substrate über konventionelle organische Kerne hinausgehen. Ein konkretes Signal ist die im Juli 2026 geschlossene Joint-Venture-Vereinbarung zwischen Dongwoo Fine-Chem (Sumitomo Chemical) und Samsung Electro-Mechanics (GlaSSEM) zur Produktion von Glaskernsubstraten in Pyeongtaek, Korea (Betriebsaufnahme geplant für das zweite Halbjahr 2027), die die Nachfrage nach substratfähigem Glas, Oberflächenbehandlungschemikalien, metallisierungsbezogenen Materialien und Prüfmaterialien im Zusammenhang mit hochdichten Verbindungsschemata unterstützt.
Lokalisierungsprogramme und Ankündigungen neuer Kapazitäten erweitern zudem die adressierbare Basis für Fotolacke, Spezialgase und vorgelagerte Reinigungsdienstleistungen, während sie den Aufpreis für lokale Qualifizierungsunterstützung in der Nähe von Fabs erhöhen. Der Ausbau der vierten Produktionsstätte für Halbleiter-Lithografiematerialien von Shin-Etsu Chemical in Isesaki City, Präfektur Gunma, mit geplanter Fertigstellung der Erstinvestition bis 2026, unterstreicht die anhaltende regionale Investition in Lithografiematerialien, die durch Qualitätsanforderungen und Versorgungssicherheit begrenzt sind. Indiens Genehmigung von Semicon 2.0 am 15. Juli 2026 (1.27.500 Crore Rs) bringt politisch gestützte Aktivität in Design und Fertigung und schafft Einstiegspunkte für Lieferanten, die lokale Mischung, Reinigung, Analysedienstleistungen und Abfallmanagementfähigkeiten anbieten können, die auf die EHS-Anforderungen der Fabs und schnellere Qualifizierungszyklen abgestimmt sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Sumitomo Chemical Co., Ltd. und Samsung Electro-Mechanics unterzeichneten ein Joint Venture zur Gründung eines Unternehmens für Glaskernsubstrate im Jahr 2026. Der Schritt erweitert die Back-End-Materialkapazität für fortschrittliche Verpackungen und stärkt die Kompetenz bei Glaskernsubstraten. Die Zusammenarbeit signalisiert einen strategischen Vorstoß zur Sicherung regionaler Lieferketten für APAC-Kunden.
- Mai 2026: Sumitomo Chemical Co., Ltd. kündigte die Einführung der ELA-Serie an, einer neuen hochreinen Produktlinie feinkugeliger Tonerde für fortschrittliche Halbleiteranwendungen. Das neue Material erweitert das Portfolio an kritischen Bauteilmaterialien in APAC. Die Initiative unterstützt leistungsfähigere Verpackungen und höhere Bauteilzuverlässigkeit für regionale Kunden.
- Mai 2026: Merck KGaA (Merck Electronics) meldete Fortschritte bei einem 500-Millionen-Euro-Werk in Kaohsiung, Taiwan, mit Serienproduktion ab 2027. Die Entwicklung erweitert die regionale Halbleitermaterialkapazität in Taiwan. Sie stärkt lokale Lieferketten und Kapazitäten für APAC-Kunden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Materialien, die zur Herstellung von Halbleitern im asiatisch-pazifischen Raum verwendet werden, von der Waferherstellung über Front-End- bis Back-End-Verarbeitungsschritte. Der Wert wird an dem Punkt erfasst, an dem Materialien in die Chipherstellungs- und Verpackungslieferketten der Region verkauft werden.
Ausgeschlossener Umfang: Ausgenommen sind Halbleiterfertigungsanlagen und -dienstleistungen, und fertige Halbleiterbauelemente werden nicht als Materialumsatz gezählt.
Übersicht der Segmentierung
- Nach Material
- Siliziumscheiben
- Siliziumkarbid (SiC)
- Galliumarsenid (GaAs)
- Galliumnitrid (GaN)
- Siliziumgermanium (SiGe)
- Indiumphosphid (InP)
- Kupferindiumgalliumselenid (CIGS)
- Molybdändisulfid (MoS₂)
- Wismuttellurid (Bi₂Te₃)
- Weitere Materialien
- Nach Anwendung
- Herstellung
- Prozesschemikalien
- Photomasken
- Elektronische Gase
- Fotolack-Hilfsstoffe
- Sputtertargets
- Siliziumscheiben
- CMP-Aufschlämmungen und -Pads
- Weitere Herstellungsmaterialien
- Verpackung
- Substrate
- Leitrahmen
- Keramikgehäuse
- Bonddraht
- Vergussharze
- Die-Attach-Materialien
- Weitere Verpackungsmaterialien
- Herstellung
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Telekommunikation und 5G-Infrastruktur
- Industrielle und Fertigungsautomatisierung
- Automotive und Mobilität (EV, ADAS)
- Energie und Versorgung (Solar, Leistungsumwandlung)
- Rechenzentren und HPC
- Medizinische Geräte
- Sonstige
- Nach Geografie
- Taiwan
- Südkorea
- China
- Japan
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenze festzulegen und ein erstes Nachfragebild für Materialien im Zusammenhang mit der Halbleiterproduktion im asiatisch-pazifischen Raum zu erstellen. Wir bezogen uns auf öffentliche Quellen wie SEMI-Veröffentlichungen und Materialkommentare, Aktualisierungen der World Semiconductor Trade Statistics (WSTS), nationale Statistikbehörden in wichtigen Chipherstellungsländern, Zollhandelsstatistiken für Chemikalien und elektronische Materialien sowie Patentdatenbanken, um zu verstehen, wo die Prozessintensität zunimmt.
Darüber hinaus prüften wir Unternehmensmeldungen, Investorenpräsentationen, Transkripte von Ergebnistelefonkonferenzen und vertrauenswürdige Fachpresse, um Kapazitätserweiterungen, Knotenübergänge und Verpackungshochläufe zu erfassen, die den Materialverbrauch pro Wafer beeinflussen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half, Zeitpläne zu verifizieren und die Umsatzentwicklung auf Lieferantenebene zu überprüfen. Diese Liste ist beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung während der Arbeit verwendet.
Primärinterviews und Umfragen
Primärinputs stammten aus Interviews und Umfragen mit Materiallieferanten, Vertriebshändlern und Prozessspezialisten sowie Einkäufern von Fabs und OSATs. Dieser Input-Kanal half uns, die Annahmen der Schreibtischrecherche zur Volumenentwicklung, Preisbewegung und dazu zu testen, wie sich Änderungen im Materialmix zwischen ausgereiften und fortschrittlichen Knoten im täglichen Einkauf niederschlagen.
Die Abdeckung erstreckte sich über wichtige Fertigungszentren im asiatisch-pazifischen Raum, und der Fragebogen zielte gezielt auf kurzfristige Verschiebungen im Mix, den Zeitrahmen von Kapazitätsankündigungen bis zum Materialdurchlauf sowie Bereiche, in denen Lieferanten eine Festigung oder Abschwächung der Nachfrage feststellten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 19% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 19% | Manager: 54% |
Marktdimensionierung & Prognose
Die Marktdimensionierung begann mit einem Top-down-Ansatz, bei dem Indikatoren der Halbleiterproduktion und handelsgebundene Nachfragepools genutzt wurden, um den wahrscheinlichen Materialverbrauch im asiatisch-pazifischen Raum zu rekonstruieren, und anschließend wurde der Wert durch Anwendung realistischer Preise für die wichtigsten Materialgruppen abgeleitet. Um die Gesamtsummen praxisnah zu halten, wurde das Modell mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise stichprobenweise erfassten Lieferantenumsatzaufteilungen nach Region, Kanalrückmeldungen zur Versandrichtung und ASP-mal-Volumen-Plausibilitätsprüfungen für hochwertige Materialien.
Zu den wichtigsten im Modell verwendeten Inputs gehören regionale Wafer-Starts und Auslastungssignale, angekündigte Erweiterungen der Fab- und Verpackungskapazität, Verschiebungen im Knotenmix, die die Materialintensität verändern, sowie Preisbewegungen bei hochreinen Chemikalien und Spezialwafern. Wenn Interviewrückmeldungen auf eine Lücke hindeuteten, wurden Annahmen anhand klarer Regeln angepasst, etwa zeitliche Verzögerungen zwischen Kapazitätsankündigung und Materialdurchlauf sowie eine konservative Bandbreite für die ASP-Weitergabe während Phasen knapper Versorgung. Für die Prognose wurde eine Szenarioanalyse rund um die Geschwindigkeit des Kapazitätshochlaufs und die Preisnormalisierung verwendet, und die endgültige Entwicklung wurde basierend auf der am häufigsten vertretenen Expertenmeinung im Befragtenkreis ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich des Vergleichs der implizierten Materialausgaben pro Wafer mit historischen Bandbreiten und der Überprüfung, ob das Wachstum mit den Signalen zur Fab-Auslastung und zum Verpackungsdurchsatz übereinstimmt. Ausreißer wurden gekennzeichnet und von einem weiteren Analysten überprüft, bevor die Freigabe erfolgte, und Nachfassaktionen wurden ausgelöst, wenn Interviewrückmeldungen dem Modell um mehr als eine angemessene Abweichung widersprachen.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn bedeutende Ereignisse eintreten, wie größere Kapazitätsverzögerungen, handelsrelevante Politikänderungen oder starke Preisschwankungen bei wichtigen Inputs. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die neuesten öffentlichen Veröffentlichungen und Unternehmensaktualisierungen in den Zahlen und Annahmen berücksichtigt sind.
Größe des Marktes für Halbleitermaterialien im asiatisch-pazifischen Raum von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Halbleitermaterialien im asiatisch-pazifischen Raum können sich unterscheiden, selbst wenn die Themenbezeichnung gleich klingt, da Unternehmen unterschiedliche Grenzen dafür festlegen, was als Materialverkauf zählt und wie sie regionale Aufteilungen behandeln. Unterschiede ergeben sich auch aus dem Zeitpunkt der Währungsumrechnung, der Art, wie die Preisentwicklung Jahr für Jahr fortgeschrieben wird, und der Geschwindigkeit, mit der Schätzungen aktualisiert werden, wenn sich Auslastung und Mix verändern.
Eine durch Aktualisierung bedingte Lücke zeigt sich, wenn vierteljährliche Signale zu Wafer-Starts, Verpackungshochläufen und kurzzyklischer Preisentwicklung erst viel später in das Modell einfließen, wodurch eine Momentaufnahme aus dem Vorjahr fortgeschrieben werden kann. Durch die Aktualisierung des FX-Zeitpunkts und der ASP-Schritte bei wichtigen Materialgruppen und deren erneute Überprüfung anhand von Auslastung und Lieferantenkommentaren hält Mordor Intelligence den Wert für 2026 an ein aktuelles Nachfragebild gebunden und nicht an einen verzögerten Durchschnitt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,99 Mrd. USD (2026) | |
| Branchenverband A | 51,06 Mrd. USD (2024) | Verwendet eine regionale Berichtsstruktur, die Taiwan, China, Südkorea und Japan getrennt aufführt, und viele Nutzer errechnen eine APAC-Gesamtsumme durch teilweise Addition, was je nach verwendeter Zuordnung andere asiatisch-pazifische Länder auslassen oder doppelt zählen kann. |
| Fachzeitschrift B | 44,09 Mrd. USD (2024) | Fasst häufig nur die größten Fertigungsökonomien Asiens zusammen und wendet eine einjährige USD-Umrechnung an, ohne Anpassungen für Mixveränderungen zwischen fortschrittlichen und ausgereiften Knoten, was die Auswirkung einer höheren Materialintensität pro Wafer unterschätzen kann. |
Die Tabelle zeigt, dass der Großteil der Abweichung darauf zurückzuführen ist, wie die Region zusammengesetzt wird und ob die Schätzung eine echte Gesamtsumme für den asiatisch-pazifischen Raum darstellt oder eine partielle Zusammenfassung einiger gemeldeter Kategorien. Wenn Umfangsregeln, FX-Zeitpunkt und ASP-Entwicklung dokumentiert und erneut anhand von Auslastungs- und Kapazitätshochlaufsignalen getestet werden, wird das Ergebnis leichter nachvollziehbar und von einer Aktualisierung zur nächsten reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Halbleitermaterialienmarkts im asiatisch pazifischen Raum?
Der Markt liegt im Jahr 2026 bei 27,99 Milliarden USD und soll bis 2031 bei einer CAGR von 3,27 % einen Wert von 32,87 Milliarden USD erreichen.
Welches Land hält den größten Anteil am Halbleitermaterialienmarkt im asiatisch pazifischen Raum?
Taiwan führt mit einem Umsatzanteil von 34,75 % im Jahr 2025, bedingt durch seine Konzentration fortschrittlicher Logik- und Verpackungsanlagen.
Welche Materialkategorie wächst am schnellsten?
Siliziumkarbid expandiert zwischen 2026 und 2031 mit einer CAGR von 9,08 % aufgrund der Einführung in der Leistungselektronik von Elektrofahrzeugen.
Warum ist Advanced Packaging für Materiallieferanten wichtig?
Chiplet- und 3D-Stack-Designs steigern die Nachfrage nach innovativen Unterfüll-, Substrat- und Bondmaterialien und heben die Umsätze aus Advanced Packaging mit einer CAGR von 6,84 % an.
Wie wirken sich Exportkontrollen auf den Halbleitermaterialienmarkt im asiatisch pazifischen Raum aus?
Neue US-/EU-Regeln verlängern die Materialqualifizierung für chinesische Fertigungsstätten um bis zu 12 Monate und ziehen 0,6 Prozentpunkte von der regionalen CAGR ab.
Welche Umweltfragen beeinflussen Investitionsentscheidungen?
Wasserknappheit in Taiwan und Singapur sowie bevorstehende PFAS-Vorschriften veranlassen Fertigungsstätten und Lieferanten, Rückgewinnungssysteme einzuführen und nicht-fluorierte Chemikalien zu entwickeln.
Seite zuletzt aktualisiert am:



