
Marktgröße und Marktanteil für programmatische Werbung im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
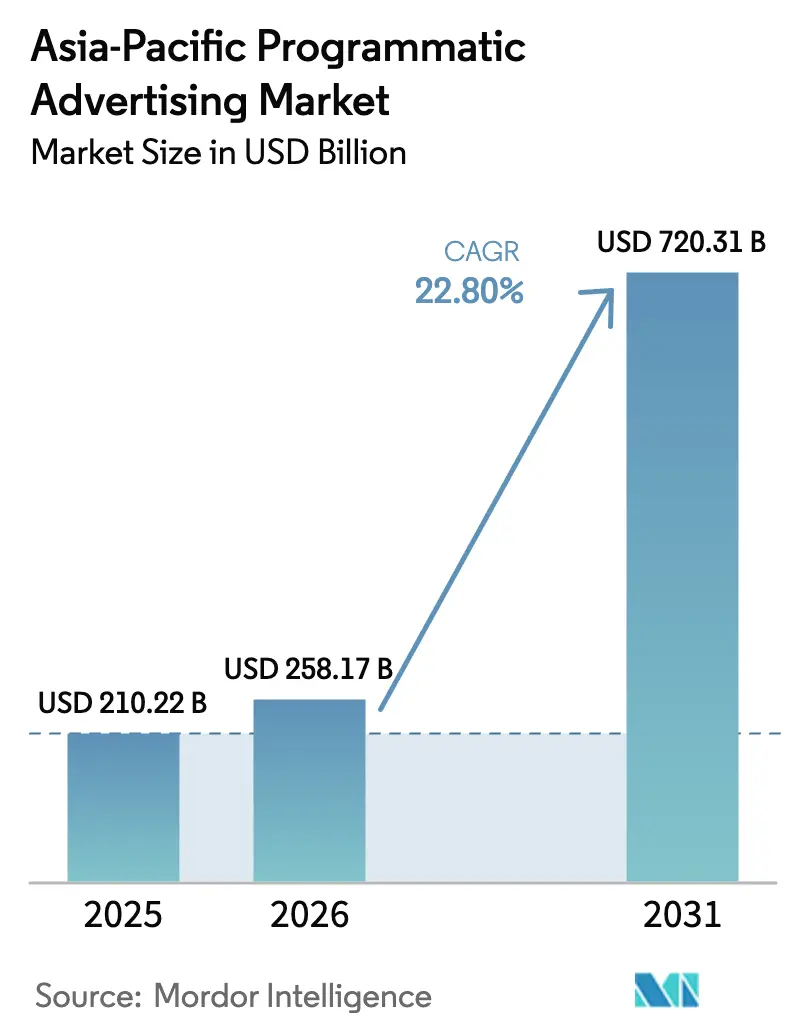
| Marktgröße im Basisjahr (2025) | 210.22 Milliarden US-Dollar |
| Marktgröße (2026) | 258.17 Milliarden US-Dollar |
| Marktgröße (2031) | 720.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 22.80 % |
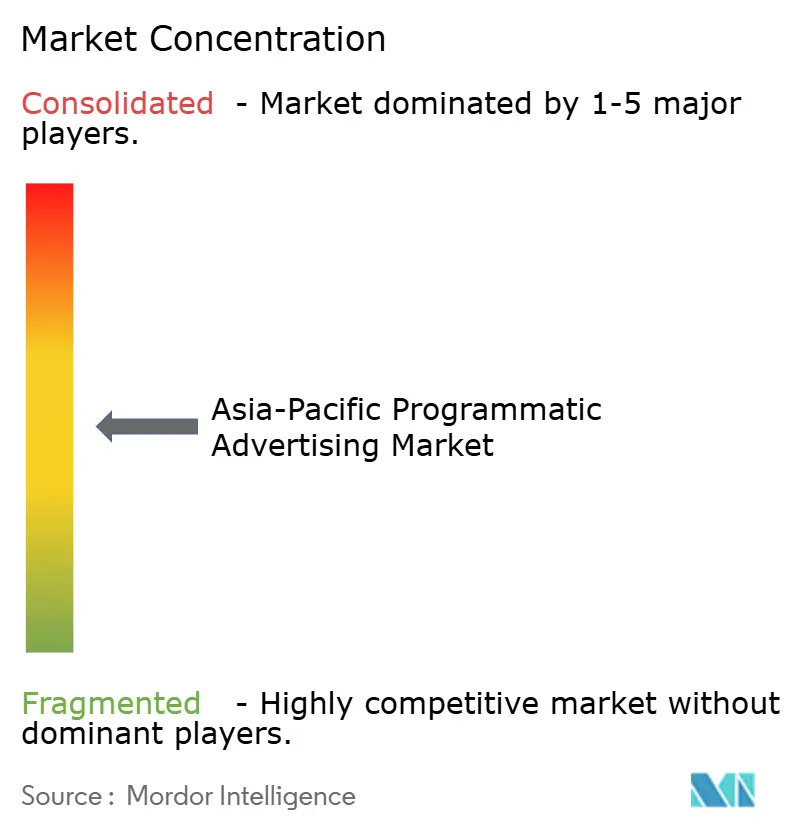
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für programmatische Werbung im asiatisch pazifischen Raum durch Mordor Intelligence
Die Marktgröße für programmatische Werbung im asiatisch pazifischen Raum wird voraussichtlich von 210,22 Milliarden USD im Jahr 2025 auf 258,17 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 720,31 Milliarden USD bei einer CAGR von 22,8 % über den Zeitraum 2026–2031 erreichen. Das aktuelle Wachstum wird durch die rasche Verbreitung mobiler Endgeräte, den Ausbau von 5G-Netzen und die messbaren Ergebnisse angetrieben, die programmatische Werbung gegenüber traditionellen Medien liefert.[1]Digital Turbine Investor Relations, "Pressemitteilungen zum mobilen Wachstum," digitalturbine.com Werbetreibende verlagern Budgets in Richtung automatisierter Einkaufsmodelle, die Auktionseffizienz mit Inventarsicherheit verbinden, während Publisher neue Formate wie Connected TV (CTV) und programmatische digitale Außenwerbung (pDOOH) monetarisieren. Digitale Wirtschaftsagenden der Regierungen, insbesondere in China, Indien und Südkorea, erweitern das Premium-Werbeangebot, und KI-gesteuerte Optimierung hilft Marken, Sprach- und kulturelle Vielfalt in großem Maßstab zu managen. Die Wettbewerbsintensität steigt, da regionale Spezialisten volksnahe Daten und kontextuelle Algorithmen einsetzen, um Leistungslücken gegenüber globalen Plattformen zu schließen. Nachhaltigkeitskennzahlen, insbesondere in Werbeplattformen eingebettete Kohlenstoffemissions-Dashboards, entwickeln sich zu einem Differenzierungsmerkmal für verantwortungsbewusstes Markenbudget.[2]LoopMe, "LoopMe kooperiert mit Cedara," loopme.com
Wichtigste Erkenntnisse des Berichts
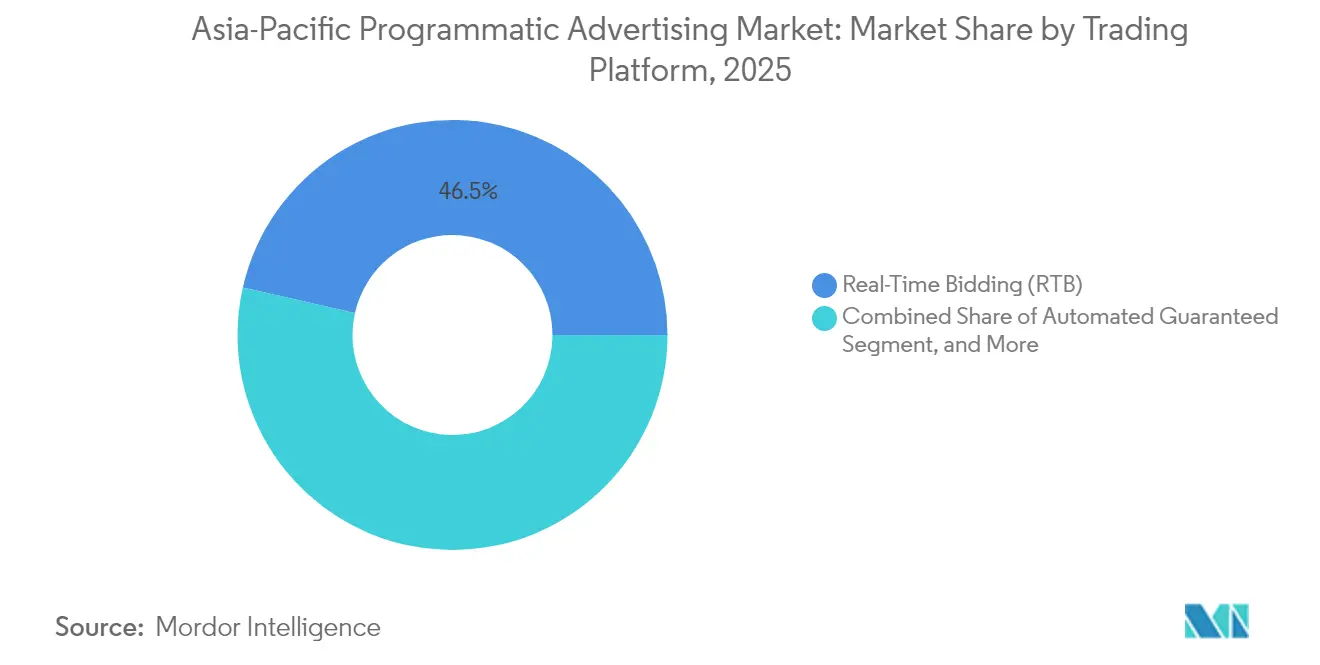
- Nach Handelsplattform führte das Echtzeit-Gebotsverfahren mit einem Umsatzanteil von 46,45 % im Markt für programmatische Werbung im asiatisch pazifischen Raum im Jahr 2025; Automated Guaranteed wird bis 2031 voraussichtlich mit einer CAGR von 24,06 % wachsen.
- Nach Werbemedium entfiel im Jahr 2025 ein Marktanteil von 49,10 % im Markt für programmatische Werbung im asiatisch pazifischen Raum auf Mobile Display, während Connected TV/OTT bis 2031 voraussichtlich mit einer CAGR von 24,5 % stark zunehmen wird.
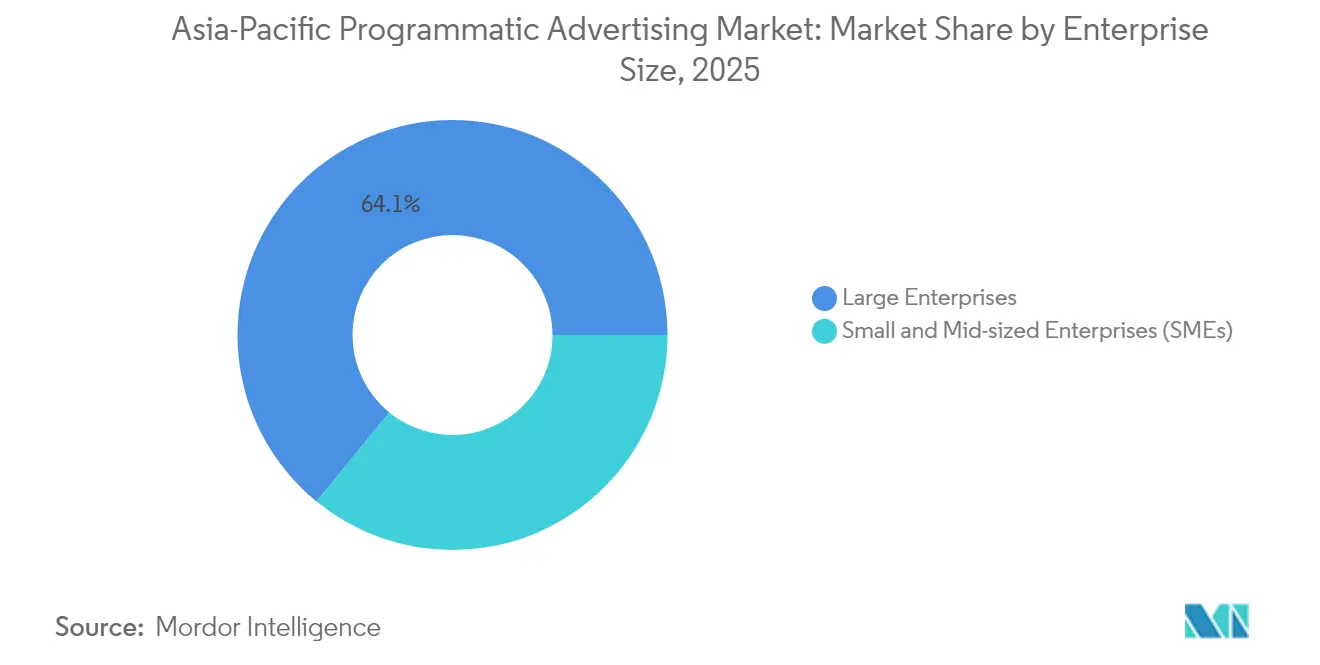
- Nach Unternehmensgröße entfielen im Jahr 2025 64,10 % der Marktgröße für programmatische Werbung im asiatisch pazifischen Raum auf Großunternehmen; kleine und mittlere Unternehmen wachsen bis 2031 mit einer CAGR von 23,57 %.
- Nach Branchenvertikale entfielen im Jahr 2025 29,70 % der Ausgaben im Markt für programmatische Werbung im asiatisch pazifischen Raum auf E-Commerce und Einzelhandel; Reise und Gastgewerbe verzeichnet bis 2031 eine CAGR von 24,7 %.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 42,05 % an der Marktgröße für programmatische Werbung im asiatisch pazifischen Raum, während Indien zwischen 2026–2031 voraussichtlich mit einer CAGR von 24,6 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Verlagerung der asiatisch pazifischen Werbebudgets von traditionellen zu digitalen Kanälen | +6.2% | Global asiatisch-pazifischer Raum, stärkste Ausprägung in China und Indien | Mittelfristig (2–4 Jahre) |
| Mobile-First-Nutzerbasis treibt das Wachstum des In-App-Inventars an | +5.8% | Kernregion Südostasien, Ausstrahlungseffekte auf den gesamten asiatisch pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Von der Regierung vorangetriebene 5G-Einführungen schaffen hochwertige Werbeplätze | +4.1% | China, Südkorea, Japan, Ausweitung auf Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von KI/ML zur Echtzeit-Kampagnenoptimierung | +3.9% | Technologiezentren: Singapur, Hongkong, Tokio, regionale Ausweitung | Mittelfristig (2–4 Jahre) |
| Markensicherheitsalgorithmen, die auf asiatische Sprachen und Kulturen zugeschnitten sind | +2.1% | Mehrsprachige Märkte: Indien, Südostasien, China | Mittelfristig (2–4 Jahre) |
| Entstehung programmatischer digitaler Außenwerbungsnetzwerke in Städten der zweiten Kategorie in Asien | +1.4% | Städte der zweiten Kategorie in China, Indien, Indonesien, Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Verlagerung von Werbebudgets auf digitale Kanäle
Digitale Medien eroberten im Jahr 2025 im asiatisch pazifischen Raum einen größeren Anteil der Werbeausgaben, da Marken messbare, zielgruppenspezifische Ergebnisse anstrebten, die traditionelle Medien nur schwer liefern konnten.[3]Dentsu Global, "Wachstumstrends bei digitaler Werbung im asiatisch pazifischen Raum," dentsu.com Programmatische Plattformen profitierten davon, da Vermarkter Attributionstools einsetzten, die kanalübergreifende Customer Journeys in Echtzeit optimieren. Märkte mit historisch begrenzter linearer TV-Reichweite, wie Indonesien und Vietnam, übersprangen direkt zu mobilgeführten programmatischen Modellen. Regulierungsbehörden verstärkten die Verlagerung, indem sie Transparenz- und Datenzugangsstandards vorschrieben, die den automatisierten Handel begünstigen. Infolgedessen zieht programmatische Werbung nun sogar Markenaufbau-Budgets an, die früher standardmäßig dem Fernsehen zuflossen, und vergrößert den adressierbaren Ausgabenpool.
Mobile-First-Ökosystem befeuert In-App-Inventar
Mobile Endgeräte generieren in jedem wichtigen Markt im asiatisch pazifischen Raum mehr Impressionen als Desktops, was In-App-Werbefläche zur erstklassigen Ressource für den Markt für programmatische Werbung im asiatisch pazifischen Raum macht. Höhere Engagement-Raten und reichhaltigere Verhaltensdaten steigern die Gebotsdichte und effektive CPMs. Partnerschaften wie die von AnyMind Group mit InMobi erzielten für Publisher durch die Automatisierung der Mediation über Nachfragequellen hinweg einen 4,3-fachen Umsatzzuwachs im Jahresvergleich. Werbetreibende schichten Geo-Lokalisierungs- und App-Nutzungssignale übereinander, um Echtzeit-Angebote in Ladenortnähe auszuspielen, während Publisher Rewarded-Video- und spielbare Formate einführen, die Completion Rates von über 90 % erzielen. Die Tiefe der mobilen Daten unterstützt auch datenschutzkonformes Lookalike-Modelling, das den Wegfall von Cookies in Browsern kompensiert.
KI und maschinelles Lernen transformieren die Optimierung
Hochentwickelte KI-Modelle analysieren nun in Millisekunden Nutzerabsichten, Lifetime Values und kontextuelle Hinweise und verbessern so die Gebotsgenauigkeit und kreative Relevanz. Appier hat nach der Übernahme von AdCreative.ai generative KI-Funktionen integriert, die eine dynamische Asset-Iteration ermöglichen, die auf lokale Sprachen und kulturelle Referenzen zugeschnitten ist. Diese Modelle sagen die Konversionswahrscheinlichkeit voraus und drosseln die Ausgaben auf die wertvollsten Zielgruppen, wodurch Streuverluste reduziert und der Return on Ad Spend gesteigert wird. KI automatisiert auch die Betrugserkennung und die Durchsetzung von Markensicherheit, was für Kampagnen, die Tausende kleiner Publisher über mehrere Schriftsysteme hinweg umfassen, entscheidend ist. Frühe Anwender berichten von zweistelligen Steigerungen der Konversionsraten und Senkungen der Cost-per-Action, was KI als Standardfähigkeit für Plattformen stärkt, die den Markt für programmatische Werbung im asiatisch pazifischen Raum bedienen.
Staatliche 5G-Einführungen schaffen Premium-Inventar
Die Regierungen in China, Südkorea und Japan haben den 5G-Ausbau beschleunigt und damit bandbreitenintensive Werbeformate wie interaktive Videos und AR-Overlays freigeschaltet, die Premium-Preise erzielen. Schnellere Netze verringern die Latenz beim Echtzeit-Gebotsverfahren und verbessern die Verifizierungspings, wodurch Diskrepanzen reduziert werden. Sie verbessern auch die GPS-Genauigkeit und ermöglichen so hyperlokale Einzelhandelsaktivierungen. In Schwellenmärkten versprechen geplante 5G-Erweiterungen, Festnetzlimitierungen zu überspringen und die Reichweite des ländlichen Publikums für programmatische Kampagnen zu erweitern. Publisher erwarten, dass 5G-Video die Completion Rates steigert, während Werbetreibende immersives Storytelling ohne Pufferrisiken einsetzen können, was die Markenbindung stärkt und höhere CPMs rechtfertigt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Datenschutzbestimmungen in den Märkten des asiatisch pazifischen Raums | -3.2% | Regionale Fragmentierung, stärkste Auswirkung in China, Indien, Singapur | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten programmatischen Fachkräften außerhalb der wichtigsten Metropolregionen | -2.1% | Städte der zweiten und dritten Kategorie im asiatisch pazifischen Raum, ländliche Märkte | Langfristig (≥ 4 Jahre) |
| Browser- und OEM-seitige Einschränkungen bei Geräte-IDs in China und Indien | -1.8% | Primär China und Indien, potenzielle Ausweitung auf andere Märkte | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Premium-Lokalinventar für volkssprachliche Inhalte in Südostasien | -1.3% | Südostasien, insbesondere Indonesien, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Datenschutzbestimmungen erhöhen die Compliance-Kosten
Divergierende Datenschutzgesetze zwingen Plattformen dazu, marktspezifische Einwilligungsabläufe, Datenspeicherorte und Berichtsvorlagen zu pflegen, was den Verwaltungsaufwand erhöht und Kampagnenstarts verzögert. Größere Anbieter bewältigen die Last durch spezialisierte Rechtsteams, während kleinere Akteure das Risiko von Bußgeldern eingehen oder weniger rentable Märkte verlassen. Grenzüberschreitende Kampagnen müssen häufig Nutzerdaten partitionieren, was Skalenvorteile verringert. Werbetreibende, die Strafen fürchten, bevorzugen Partner mit auditierten Compliance-Zertifizierungen, was die Ausgaben konzentriert und möglicherweise Innovationen von Start-ups einschränkt.
Fachkräftemangel außerhalb der Großstädte hemmt die Skalierung
Fachwissen in den Bereichen Demand-Side-Plattformen, Datenanalyse und fortgeschrittene kreative Optimierung ist außerhalb wichtiger Zentren wie Singapur, Tokio und Mumbai nach wie vor knapp. Diese Lücke verlangsamt die Einführung bei lokalen Marken in schnell wachsenden Sekundärstädten trotz steigender digitaler Budgets. Agenturen haben Schwierigkeiten, zertifizierte Trader zu rekrutieren, und die Fluktuation bleibt hoch, da Spezialisten in besser bezahlte regionale Rollen wechseln. E-Learning-Programme und Anbieterakademien expandieren, aber die Qualifizierungspipelines werden mehrere Jahre brauchen, um den Bedarf zu decken, was das Wachstum in unterversorgten Märkten dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handelsplattform:
Werbetreibende balancieren Sicherheit mit AuktionseffizienzDas Echtzeit-Gebotsverfahren repräsentiert den größten Anteil am Markt für programmatische Werbung im asiatisch pazifischen Raum mit einem Umsatzanteil von 46,45 % im Jahr 2025, was seine Flexibilität und dynamischen Preisvorteile widerspiegelt. Die Größe des Segments ergibt sich aus der Liquidität des offenen Austauschs und ausgefeilten Bid-Shading-Tools, die Überzahlungen minimieren. Bedenken hinsichtlich der Inventarqualität und Anforderungen an die Markensicherheit haben jedoch Premium-Werbetreibende dazu veranlasst, Budgets über Automated Guaranteed zu binden, das mit einer CAGR von 24,06 % wächst. Der Marktanteil für programmatische Werbung im asiatisch pazifischen Raum für Automated Guaranteed steigt, da Publisher hochsichtbare Platzierungen mit Festpreisen bündeln und so eine vorhersehbare Auslieferung bei Spitzenereignissen gewährleisten. Private Marketplace Guaranteed verbindet beide Modelle und ermöglicht es Käufern, auf kuratierte Impressionen zu bevorzugten Konditionen zuzugreifen, während Unreserved Fixed-Rate eine Nischenoption für Kampagnen bleibt, die Preisstabilität über Reichweite stellen.
Hybride Einkaufsstrategien entstehen: Marken beginnen mit einem garantierten Block zur Sicherung erstklassiger Slots und jagen dann über das Echtzeit-Gebotsverfahren nach inkrementeller Reichweite, sobald Frequenzbegrenzungen erreicht sind. Plattformintegrationen, wie X, das Magnite einsetzt, um Remnant-Social-Inventar zu monetarisieren, zeigen, wie Publisher direkte und Auktionskanäle kombinieren, um die Rendite zu maximieren. Das Ergebnis ist eine Handelslandschaft, in der Käufer zwischen Sicherheit und Effizienz wechseln und damit die Einnahmequellen über alle Plattformtypen hinweg verbreitern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Werbemedium:
CTV und pDOOH ergänzen die mobile DominanzMobile Display hält 49,10 % der Marktgröße für programmatische Werbung im asiatisch pazifischen Raum aufgrund der allgegenwärtigen Verbreitung von Smartphones und überlegener Engagement-Metriken. Tiefgreifende In-App-Daten und First-Party-Identifikatoren stärken den Targeting-Vorteil von Mobile Display, während Rewarded- und spielbare Anzeigen die Performance für Gaming- und Commerce-Apps steigern. Connected TV/OTT ist heute zwar kleiner, skaliert aber mit einer CAGR von 24,5 %, da Zuschauer von linearem TV zu Streaming wechseln. Programmatische Pipelines werden nun in lokale Sender und Over-the-Top-Dienste eingebunden, sodass Marken Zielgruppenkäufe in Großbildschirmumgebungen durchführen können, die einst Direktabschlüssen vorbehalten waren. Digitale Display-Werbung auf dem Desktop behält Einfluss in bürozentrischen Segmenten, während pDOOH Außenwerbung mit dynamischer Planung neu erfindet, die an Zielgruppenbewegungsmuster geknüpft ist.
Samsungs pDOOH-Kampagne im Gesundheitsbereich mit Hivestack synchronisierte das mobile Retargeting und zeigte damit kanalübergreifendes Storytelling, das die Erinnerungswirkung steigert und den Ladenbesuch erhöht. Mit zunehmender Breitbandpenetration steigen CTV-Werbelasten, und gemeinsames Anschauen in Haushalten bietet inkrementelle Reichweite. Werbetreibende verteilen daher Budgets über Bildschirme hinweg und stärken kanalübergreifende Messtools, die Expositionen in einheitliche Frequenzbegrenzungen zusammenführen.
Nach Unternehmensgröße:
Self-Service erschließt KMU-WachstumGroßunternehmen entfielen im Jahr 2025 64,10 % der Ausgaben, indem sie marktübergreifende Datenspeicher und Private Marketplaces für Skalierung nutzten. Dennoch sind KMU die am schnellsten wachsende Kundenkohorten mit einem jährlichen Wachstum von 23,57 %, da intuitive Dashboards technische Hürden abbauen. Retail-Media-Netzwerke betten programmatische Module in Händlerportale ein, sodass kleine Verkäufer On-Site-Promotionen mit wenigen Klicks auf Off-Site-Inventar ausweiten können. So ermöglicht beispielsweise die Verbindung von PubMatic mit Tokopedia indonesischen Händlern, hochintentionierte Zielgruppen außerhalb des Marktplatzes anzusprechen. Die von KMU generierte Marktgröße für programmatische Werbung im asiatisch pazifischen Raum wird voraussichtlich steigen, da Mindest-IOs sinken und KI-gesteuerte Einrichtungsvorlagen Gebotsobergrenzen, Creatives und Zielgruppen vorschlagen.
Anbieter-Roadmaps priorisieren eine vereinfachte Benutzeroberfläche, Ein-Klick-Pixel-Integration und automatische Konversionsoptimierung, um ressourcenbeschränkte Unternehmen zu bedienen. Mit zunehmendem Vertrauen wechseln viele KMU vom Lower-Funnel-Retargeting zum Upper-Funnel-Markenaufbau und diversifizieren ihre Ausgaben über Video, CTV und pDOOH.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Branchenvertikale:
Reise erholt sich, Einzelhandel behauptet die FührungE-Commerce und Einzelhandel entfielen im Jahr 2025 29,70 % der Ausgaben, angetrieben durch kontinuierliche Kundengewinnung, Warenkorbabbruch-Retargeting und Loyalitätsupsells. Plattforminterne Anzeigen bieten geschlossene Attributionsschleifen und machen Budgets hochgradig verteidigungsfähig. Reise und Gastgewerbe ist die herausragende Branchenvertikale mit einer CAGR von 24,7 %, da Grenzen wieder öffneten und Verbraucher das Reisen wieder aufnahmen. Fluggesellschaften und Tourismusbehörden setzen dynamische Angebote basierend auf Sitzplatzkontingenten und Suchtrends ein und nutzen die Geschwindigkeit programmatischer Werbung. BFSI hält an soliden Investitionen in datengesteuerte Akquisition für Kreditkarten- und Darlehensprodukte fest, während die Automobilbranche auf die Lead-Generierung für Elektrofahrzeugeinführungen umschwenkt. Gesundheitswesen, Bildung und Technologie runden die Kategorie „Sonstige” ab, die jeweils schrittweise den programmatischen Anteil erhöhen, da Compliance-Rahmenbedingungen reifen.
Einzelhändler selbst werden zunehmend zu Medieneignern: Die Retail-Media-Umsätze in Südostasien werden bis 2030 auf 4,7 Milliarden USD prognostiziert, wobei Indonesien mit 219 % wächst, da Marktplätze First-Party-Shopper-Daten monetarisieren. Diese Konvergenz von Werbetreibenden- und Publisher-Rollen verändert Einkaufsmodelle und erweitert programmatische Inventarpools.
Geografische Analyse
China-Markt für programmatische Werbung
China trug 2025 mit 42,05 % zum asiatisch-pazifischen Markt für programmatische Werbung bei, begünstigt durch Super-Apps, die soziale Netzwerke, Zahlungsverkehr und Handel vereinen. China bleibt der größte Beitragszahler zum Marktvolumen für programmatische Werbung im asiatisch-pazifischen Raum, doch das Wachstumstempo verlangsamt sich, da die Einhaltung des Gesetzes zum Schutz personenbezogener Informationen die Betriebsschwellen anhebt. Super-App-Ökosysteme bieten nach wie vor eine unübertroffene Reichweite und Datendichte, insbesondere bei handelsverknüpften Werbeformaten, und Städte der zweiten Reihe erweitern das inkrementelle Inventar, da 5G- und pDOOH-Netzwerke ausgebaut werden. Ausländische Plattformen stoßen weiterhin auf Marktzugangsbarrieren, während inländische Wettbewerber intensiv mit KI-Funktionen und Kohlenstoffberichterstattungs-Add-ons konkurrieren und so kontinuierliche Innovation sicherstellen.
Indien-Markt für programmatische Werbung
Günstige Datentarife stützen Indiens CAGR von 24,6 % bis 2031, die Allgegenwart von UPI-Zahlungen sowie staatliche Digitaldienstportale, die täglich neue Internetnutzer einbinden. Indien ist die am schnellsten wachsende Region, angetrieben durch die rasant steigende Smartphone-Nutzung, landesweite digitale Infrastrukturprojekte und ein reifendes Datenschutzgesetz, das Compliance-Anforderungen klarer definiert. Volkssprachliche Inhaltsformate florieren, und programmatische Systeme segmentieren Zielgruppen in mehr als 20 Amtssprachen. Zunehmende Durchdringung ländlicher Gebiete in Verbindung mit kostengünstigen Android-Geräten bringt neue Nutzer online und vergrößert die Impression-Pools. Lokale DSPs mit sprachbewusster Kategorisierung fordern globale Marktführer heraus, und das Open Network for Digital Commerce der Regierung deutet auf künftige First-Party-Datenmöglichkeiten für Werbetreibende hin.
APAC-Markt für programmatische Werbung
Japan, Südkorea und Australien bieten fortgeschrittene, aber gesättigte Märkte, in denen die Wertschöpfung von ausgefeilten Messverfahren, der Expansion von CTV und geräteübergreifenden Frequenzkontrollen abhängt. Diese Märkte sind Vorreiter bei datenschutzkonformen Identitäts-Frameworks, die ohne Cookies auskommen, und setzen damit Vorlagen für eine breitere regionale Einführung. Südostasiatische Länder wie Thailand, Singapur und Malaysia verzeichnen zweistelliges Wachstum, da der Breitbandzugang zunimmt und der grenzüberschreitende E-Commerce steigt. Regionale Akteure nutzen kulturelle Kompetenz, um Markenbudgets zu gewinnen, während Investitionen in lokale Content-Studios fließen, um Premium-Inventar zu steigern. Fragmentierte Regulierungen bleiben ein Hindernis für die länderübergreifende Kampagnensteuerung und erfordern modulare Compliance-Strukturen innerhalb von DSPs.
Regulatorisches Umfeld
Die Regulierung im programmatischen Werbemarkt Asien-Pazifiks verschärft sich in Bezug auf Plattform-Verantwortlichkeit, Anzeigenverifizierung und Betrugsprävention, was den grenzüberschreitenden Einkauf mit zusätzlichen Compliance-Schritten belastet. In China setzten die China Advertising Association und die China Communications Standards Association im Oktober 2024 T/CCSA 553-2024 / T/CAAAD 006-2024 um, um die Überwachung und Verifizierung von Internetwerbung zu standardisieren, wodurch lokale Anforderungen an Sichtbarkeit und die Erkennung ungültigen Traffics verstärkt wurden, die das Marktverhalten von DSPs, SSPs und Verifizierungsanbietern prägen.
Mehrere Märkte führten neue Pflichten ein, die digitale Werbeplattformen und programmatische Arbeitsabläufe betreffen. Taiwans Ministry of Digital Affairs setzte im November 2024 Nebenvorschriften unter dem Fraud Crime Hazard Prevention Act um, die großen Internetwerbeplattformen Informationsoffenlegungs- und Betrugspräventionspflichten auferlegen. Vietnam erließ im Dezember 2025 das Dekret 342/2025/ND-CP (wirksam ab 15. Februar 2026), um die Regeln für Online-Werbung und digitale Beschilderung zu aktualisieren. Thailands Technology Crime Prevention Measures (No. 2) verlangt zudem eine Identitätsverifizierung für Werbetreibende auf digitalen Werbeplattformen, wirksam ab 1. November 2026, was die KYC-ähnlichen Anforderungen für Onboarding und Kampagnenaktivierung erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Werbetreibenden (Marken, App-Publishern, Marktplätzen und KMUs) und Agenturen, die Ziele, Budget und Creatives festlegen, und leitet die Nachfrage dann über DSPs und Kaufplattformen zu Exchanges und SSPs weiter. Auf der Angebotsseite stellen Publisher (mobile Apps, Web-Publisher, CTV/OTT-Dienste und DOOH-Netzwerkbetreiber) Inventar über Ad-Server und SSPs bereit, während Verifizierungs- und Messanbieter über die gesamte Kette hinweg für Betrugserkennung, Sichtbarkeit und Markensicherheit sorgen. Stand 2025 wird das Web-Angebot in mehreren APAC-Märkten stark von skalierten Plattformen wie Google AdExchange vermittelt, während die SSP-Führungsposition je nach Kanal und Land variieren kann, was Käufer zu einer aktiven Optimierung der Angebotswege statt einer Einheitslösung drängt.
Daten- und Identitätsdienste (First-Party-Daten, kontextuelle Signale und datenschutzsichere IDs) sowie Infrastruktur (Cloud, Content-Delivery und Geräte-/OEM-Oberflächen) sind wichtige Inputs, die Match-Raten und Performance beeinflussen, insbesondere da Browser- und OEM-seitige Einschränkungen Geräte-IDs in Teilen der Region einschränken. Partnerschaften werden zunehmend genutzt, um Premium-Video- und handelsverknüpfte Signale zu sichern: FreeWheel und Innity (Juni 2025) richteten sich rund um Premium-CTV und Online-Video in Südostasien und Hongkong aus, Geniee und Mediagene (Oktober 2025) verbanden Rich-Media-Creative-Automatisierung mit SSP-Angebot, und TNL Mediagene ging im November 2025 eine Partnerschaft mit Coupang ein, um Content-Commerce und Retail-Media zu verbinden. Engpässe bestehen weiterhin durch fragmentierte nationale Compliance und ein hohes Risiko ungültigen Traffics bei CTV, was die Rolle von Verifizierung, kuratiertem Angebot und SPO-Tools wie den Supply-Chain-Transparenzpraktiken der IAB Tech Lab verstärkt.
Wettbewerbslandschaft
Der Markt für programmatische Werbung im asiatisch pazifischen Raum weist eine mittlere Konzentration auf; führende globale Exchanges, Demand-Side-Plattformen und Anzeigenverifizierungssuiten koexistieren mit regionalen Spezialisten, die auf lokale Schriftsysteme und Verbraucherverhalten abgestimmt sind. Die Marktanteilsführerschaft unterscheidet sich je nach Land und schafft ein Mosaik, bei dem ein Anbieter selten mehr als 25 % des Anteils in der gesamten Region überschreitet. Technologieinnovation, statt Inventarexklusivität, ist das wichtigste Schlachtfeld: KI-native Plattformen werben mit kosteneffizienten Nutzerakquisitionsmodellen, während etablierte Anbieter auf skalierte Identitätsgraphen und Markensicherheitsnachweise setzen.
Fragmentierung ist am deutlichsten in Schwellenmärkten, wo Sprachfragmentierung und volkssprachliches Video zunehmen. Unternehmen wie SQREEM gewinnen an Bedeutung durch cookielose Verhaltenstargeting-Angebote, die mit lokalen Datenschutzregeln übereinstimmen. Gleichzeitig wächst die Umweltverantwortlichkeit; LoopMes Integration des Kohlenstoff-Dashboards von Cedara positioniert es günstig bei nachhaltigkeitsfokussierten Werbetreibenden. Wettbewerbsschritte unterstreichen auch die vertikale Integration. Digital Turbine bettet App-Discovery-Anzeigen auf Geräteebene ein, während PubMatic mit Marktplätzen kooperiert, um den Zugang zu Commerce-Signalen zu erweitern. Patentanmeldungen rund um KI-Gebote und datenschutzwahrende Analysen deuten auf eine intensive IP-Verteidigung hin. Großanbieter nutzen Compliance-Investitionen, um mehrländische Gesetze zu navigieren und damit die Einstiegshürde für kleinere Neueinsteiger zu erhöhen, was den Markt in Richtung einer schrittweisen Konsolidierung rund um identitätssichere, mehrsprachige Plattformen lenkt.
Lokale Akquisitionen setzen sich fort: Catcha Digitals Beteiligung an Digital Symphony stärkt die regionale Omnichannel-Reichweite, während FreakOuts UUUM-Kauf Influencer-Marketing in programmatische Angebote integriert. Diese Zusammenschlüsse spiegeln die Nachfrage der Werbetreibenden nach ganzheitlichen Lösungen wider, die soziale Netzwerke, Video und Außenwerbung umspannen. Anbieter, die Aktivierung, Messung und Kohlenstoffverfolgung unter einem einzigen Login vereinen, sind am besten positioniert, um inkrementelle Budgets zu gewinnen.
Marktführer der Branche für programmatische Werbung im asiatisch pazifischen Raum
Amazon.com LLC (Amazon Advertising)
Appier Inc.
Aarki, Inc.
Adform A/S
AnyMind Group Pte. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für programmatische Werbung
- Amazon.com LLC (Amazon Advertising)
- Appier Inc.
- Aarki, Inc.
- Adform A/S
- AnyMind Group Pte. Ltd.
- Criteo S.A.
- Digital Turbine, Inc.
- FreakOut Holdings, Inc.
- Google LLC
- Hivestack Inc.
- Index Exchange Inc.
- InMobi Pte. Ltd.
- Integral Ad Science Holding Corp.
- Komli Media India Private Ltd.
- LoopMe Ltd.
- Magnite, Inc.
- MediaMath, Inc.
- Moloco, Inc.
- PubMatic, Inc.
- Smaato, Inc.
- The Trade Desk, Inc.
- Xandr LLC
Lesen Sie die Analyse der Asien-Pazifik-Markt für programmatische Werbung-Unternehmen

Marktchancen und Zukunftsaussichten
CTV/OTT und Premium-Online-Video sind eine klare Wachstumschance für die programmatische Expansion über Mobile Display hinaus, insbesondere dort, wo Käufer fernsehähnliche Reichweite mit digitalem Targeting und Messung wünschen. Marktaktionen wie die Partnerschaft zwischen FreeWheel und Innity (Juni 2025), um Premium-CTV und digitales Video in Südostasien und Hongkong zu vereinfachen, sowie die Einführung der Complete-TV-Funktionen von Amazon Ads in Australien deuten auf anhaltende Investitionen in programmatische Kanäle für Streaming-Inventar sowie einheitliche Planung und Messung hin.
Handelsverknüpfte programmatische Werbung ist ein weiterer Chancenbereich, da Retail-Media und Content-Commerce den Zugang zu First-Party-Daten und die Closed-Loop-Attribution vertiefen. Die Partnerschaft zwischen TNL Mediagene und Coupang (November 2025) zeigt, wie Premium-Publisher-Inventar mit Transaktionssignalen verknüpft wird, was Performance- und Messanwendungsfälle unterstützt, die weniger auf Third-Party-Cookies angewiesen sind. Gleichzeitig steigen die Compliance- und Betrugsanforderungen in Märkten wie Taiwan (MODA-Nebenvorschriften im November 2024) und Thailand (Identitätsverifizierungsanforderungen ab 1. November 2026), was die Nachfrage nach Plattformen erhöht, die Werbetreibenden-Verifizierung, transparente Angebotswege und robuste Anzeigenverifizierung unter länderspezifischen Regeln operationalisieren können.
Recent Industry Developments in Asien-Pazifik-Markt für programmatische Werbung
- April 2026: Appier gab eine Zusammenarbeit mit Omio bekannt, um die Nutzergewinnung in 21 Märkten mithilfe seiner agentenbasierten KI-gesteuerten Optimierungsfähigkeiten zu skalieren. Der Einsatz zeigt, wie programmatische Ausführung zunehmend als Full-Funnel-KI-gesteuerte Akquisition und Messung statt als eigenständiger Medieneinkauf verpackt wird, was die Anforderungen an Optimierung, kreative Iteration und Inkrementalitätsanalysen in regionalen Kampagnen erhöht.
- März 2026: Amazon Ads führte in Indien neue KI-Tools ein, darunter Creative Agent und Ads Agent, zusammen mit einheitlichen Kampagnenmanagement-Updates, die im Rahmen der Flaggschiff-Aktivität Connected Worlds vorgestellt wurden. Die Einführung stärkt Self-Service- und Managed-Service-Workflows für Großunternehmen und KMUs und verstärkt zugleich den Trend zur Automatisierung in der Creative-Produktion und im Kampagnenbetrieb innerhalb Indiens schnell wachsendem programmatischem Ökosystem.
- Oktober 2024: Die China Advertising Association und die China Communications Standards Association setzten T/CCSA 553-2024 / T/CAAAD 006-2024 um, einen technischen Standard für die Überwachung und Verifizierung von Internetwerbung. Standardisierte Anforderungen an Messung, Sichtbarkeit und die Erkennung ungültigen Traffics erhöhen die Bedeutung marktinterner Verifizierungsintegrationen und können beeinflussen, wie globale Plattformen ihre Reporting- und Compliance-Stacks für China anpassen.


Asien-Pazifik-Markt für programmatische Werbung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir den programmatischen Werbemarkt Asien-Pazifiks als digitale Werbeausgaben, die über automatisierte Plattformen gekauft und verkauft werden, wobei Medieninventar mithilfe programmatischer Transaktionsmethoden in der gesamten Region bepreist und zugeteilt wird.
Umfangsausschlüsse: Wir schließen nicht-programmatischen digitalen Einkauf sowie rein traditionelle Offline-Werbeausgaben aus, die nicht über programmatische Arbeitsabläufe abgewickelt werden.
Übersicht der Segmentierung
- Nach Handelsplattform
- Echtzeit-Gebotsverfahren (RTB)
- Private Marketplace Guaranteed
- Automated Guaranteed
- Unreserved Fixed-Rate
- Nach Werbemedium
- Digitale Display-Werbung (Web)
- Mobile Display-Werbung (In-App und Web)
- Connected TV/OTT
- Digitale Außenwerbung
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Branchenvertikale
- E-Commerce und Einzelhandel
- Medien und Unterhaltung
- BFSI
- Reise und Gastgewerbe
- Automobil
- Sonstige Branchenvertikalen
- Nach Land
- China
- Japan
- Indien
- Südkorea
- Australien
- Thailand
- Singapur
- Malaysia
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Festlegung der Grenze dessen, was in Asien-Pazifik als programmatische Ausgabe gilt, und ordnet dies anschließend messbaren Signalen der Werbewirtschaft zu. Wir prüfen öffentliche Quellen wie Konnektivitätsstatistiken der International Telecommunication Union (ITU), makroökonomische Indikatoren der Weltbank, Veröffentlichungen der OECD zur digitalen Wirtschaft sowie Mitteilungen von Regulierungsbehörden in großen APAC-Märkten, um die digitale Akzeptanz und den Kontext des Medienzugangs zu verankern.
Um Akzeptanz in Ausgabenlogik zu übersetzen, nutzen wir zudem branchenorientierte Quellen wie IAB und andere nationale Werbeverbände, soweit verfügbar, sowie peer-reviewte Fachzeitschriften, die programmatische Preis- und Auktionsdynamiken behandeln. Diese Inputs werden mit Geschäftsberichten, Ergebnispräsentationen und Investorenpräsentationen von Unternehmen kombiniert, um zu verstehen, wie sich der Umsatzmix über programmatische Kanäle im Zeitverlauf verschiebt. Bei Bedarf greifen wir auf kostenpflichtige Datenbanken für Unternehmensfinanzen, Nachrichten und Einreichungen sowie Patentdatenbanken zurück, um Trends bei Plattformfähigkeiten zu überprüfen. Diese Schreibtischquellen sind exemplarisch, und es wurden weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu erheben, Annahmen zu überprüfen und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wird genutzt, um zu bestätigen, wie programmatische Budgets über APAC hinweg zugewiesen werden, und um die Annahmen zu überprüfen, die Schreibtischquellen nicht vollständig erklären können. Wir interviewen und befragen Medieneinkäufer, Publisher, AdTech-Vermittler und große Werbetreibende in den wichtigsten APAC-Märkten, damit Preisbewegungen, Inventarverfügbarkeit und Messeinschränkungen im Modell abgebildet werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 13 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 14 % | Manager: 57 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung wird mithilfe eines Top-Down- und Bottom-Up-Ansatzes erstellt, wobei das Top-Down-Grundgerüst programmatische Ausgaben aus der digitalen Werbeaktivität in APAC und dem Anteil, der über automatisierte Kaufkanäle fließt, rekonstruiert. Die Gesamtsummen werden dann durch selektive Bottom-Up-Prüfungen bestätigt, wie stichprobenartige Ausgabenmuster nach Medientyp und Transaktionsmethode sowie Kanalprüfungen zu typischen Preisbewegungen, bevor die endgültigen Summen angepasst werden.
In der Praxis wird das Modell durch Inputs wie das Wachstum der digitalen Werbeausgaben in den wichtigsten APAC-Märkten, den Mix aus Mobile- und Desktop-Nutzung, die programmatische Durchdringung nach Format (zum Beispiel Display und Mobile Display), den Mix der Transaktionsarten (RTB versus private Marktplätze und garantierte Kaufformen) sowie die typische Entwicklung von CPM und Fill-Rate, die von Käufern und Publishern beobachtet wird, gesteuert. Wenn Bottom-Up-Fragmente für kleinere Märkte unvollständig sind, werden Lücken durch die Anwendung konservativer Durchdringungsbereiche geschlossen, die sich an ähnlichen Marktstrukturen orientieren, und anschließend durch Primärinputs neu validiert.
Für die Prognose verwenden wir Szenarioanalysen, die durch eine kurze Reihe messbarer Treiber gestützt werden, da politische Veränderungen und Plattformänderungen Preisgestaltung und Adressierbarkeit schnell verändern können. In jedem Szenario werden zunächst die wichtigsten Treiber prognostiziert und anschließend in das Wachstum der programmatischen Ausgaben eingerechnet. Die resultierende Trendlinie wird mit Experten überprüft, sodass Ausreißer-Wachstumspfade korrigiert werden können, bevor die endgültige Prognose festgelegt wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass eine einzelne Datenreihe das Ergebnis nicht übermäßig beeinflussen kann. Wir vergleichen die modellierten Gesamtsummen mit unabhängigen Signalen wie der Richtung regionaler Werbeausgaben, digitalen Konsumindikatoren und beobachteten Verschiebungen des programmatischen Anteils, die von Marktteilnehmern diskutiert werden, und untersuchen anschließend größere Abweichungen vor der Freigabe.
Anomalieprüfungen werden auf Länder- und Formatebene durchgeführt, sodass plötzliche Sprünge durch einen realen Treiber (wie Regulierung, Messänderung oder eine größere Preisverschiebung) erklärt werden können und nicht durch einen Modellierungsfehler. Vor der Veröffentlichung wird eine zweite Analystenprüfung durchgeführt, und Befragte werden erneut kontaktiert, wenn Annahmen außerhalb der erwarteten Bereiche liegen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Marktereignissen, und vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für programmatische Werbung im asiatisch-pazifischen Raum von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für programmatische Werbung im APAC-Raum können sich unterscheiden, da Unternehmen unterschiedliche Ausgabengrenzen wählen, angrenzende Formate unterschiedlich behandeln und teilweise aggressive Wachstumskurven ohne dasselbe Maß an Gegenprüfung anwenden.
Die Tabelle zeigt eine breite Streuung, und im Modell von Mordor Intelligence wird der Markt als programmatische Ausgabe gezählt, die an definierte Handelsplattform-Methoden und digitale Medienformate (einschließlich Display und Mobile Display) gebunden ist. Dies vermeidet die Einbeziehung breiterer digitaler Werbeausgaben, die nicht über automatisierte Transaktionen gekauft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 210,22 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 185,40 Mrd. USD (2025) | Verwendet eine engere Definition, die den Fokus auf offene Auktionsaktivitäten zu legen scheint und private Marktplätze sowie garantierte programmatische Deals möglicherweise untererfasst, was in ausgereiften APAC-Märkten erheblich sein kann. |
| Branchenverband B | 241,90 Mrd. USD (2025) | Wird oft als erweiterter Bereich der digitalen Automatisierung ausgewiesen, wobei Teile der digitalen Werbeausgaben auch dann einbezogen werden, wenn der Einkauf nicht vollständig programmatisch erfolgt, und der Zeitpunkt der Jahresumrechnung kann den USD-Gesamtwert ebenfalls anheben. |
Über die drei Zahlen hinweg lässt sich der Großteil der Abweichung darauf zurückführen, was als programmatisch versus allgemeine digitale Ausgabe behandelt wird, und wie Dealtypen jenseits von RTB gehandhabt werden. Unser Ansatz bleibt wiederholbar, indem Ausgaben mit klaren Transaktionsmethoden, formatbasierter Akzeptanz und Primärvalidierung von Preis- und Anteilsbewegungen verknüpft werden, was die endgültige Summe leichter erklärbar und Jahr für Jahr aktualisierbar macht.


Wichtigste im Bericht beantwortete Fragen
Wie groß sind die Ausgaben für automatisierten Einkauf im Markt für programmatische Werbung im asiatisch pazifischen Raum?
Die Marktgröße für programmatische Werbung im asiatisch pazifischen Raum erreichte 258,17 Milliarden USD im Jahr 2026 und wird bis 2031 auf 720,31 Milliarden USD prognostiziert.
Welches Land verzeichnet das stärkste Wachstum bei programmatischen Werbeausgaben im asiatisch pazifischen Raum?
Indien wird bis 2031 voraussichtlich mit einer CAGR von 24,6 % wachsen, angetrieben durch die Verbreitung mobiler Endgeräte und die Nutzung digitaler Zahlungsmittel.
Welcher Medienkanal führt heute die programmatischen Budgets an?
Mobile Display dominiert mit 49,10 % der Ausgaben, da Smartphones den Internetzugang in der gesamten Region beherrschen.
Warum verlagern Werbetreibende ihre Budgets auf Automated Guaranteed-Deals?
Automated Guaranteed bietet Inventarsicherheit und markensichere Umgebungen, was eine CAGR von 24,06 % befeuert, auch wenn das Echtzeit-Gebotsverfahren dominant bleibt.
Wie wird Nachhaltigkeit in programmatischen Kampagnen berücksichtigt?
Anbieter wie LoopMe integrieren Kohlenstoffmessungs-Dashboards, damit Marken die mit der Anzeigenauslieferung verbundenen Emissionen verfolgen und reduzieren können.
Was ist das größte Hemmnis für grenzüberschreitende programmatische Kampagnen im asiatisch pazifischen Raum?
Fragmentierte Datenschutzgesetze erhöhen die Compliance-Komplexität und -kosten und erschweren die Durchführung einheitlicher regionaler Kampagnen.
Seite zuletzt aktualisiert am:



