
Marktgröße und Marktanteil der Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
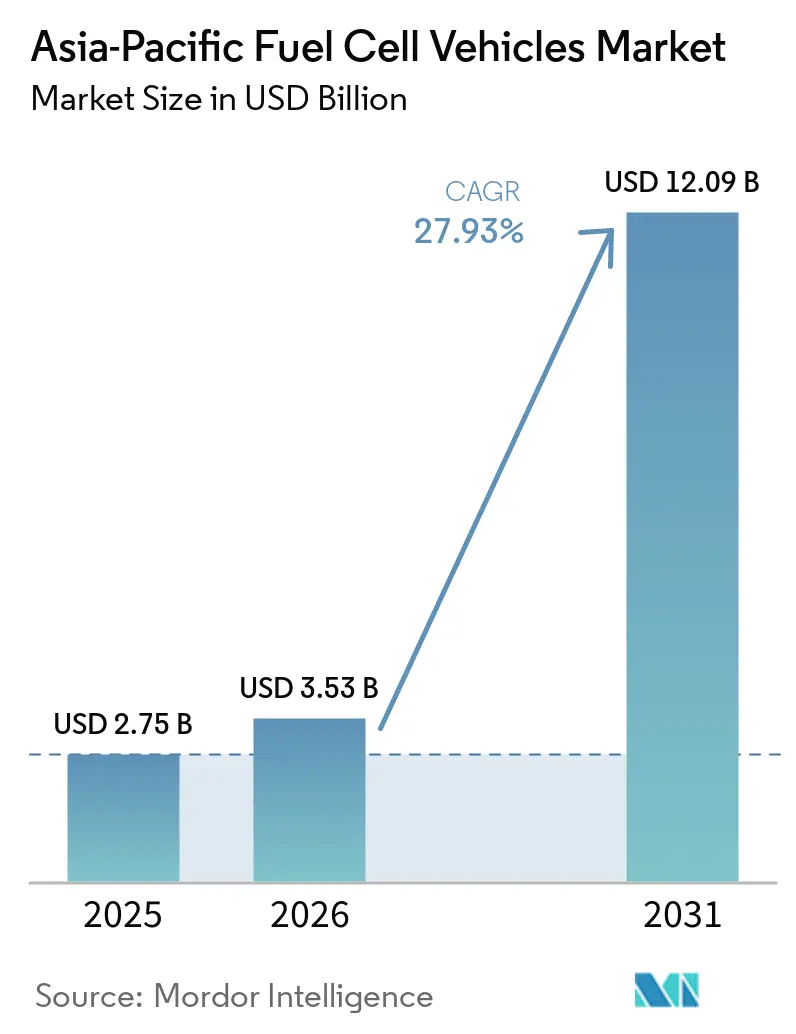
| Marktgröße im Basisjahr (2025) | 2.75 Milliarden US-Dollar |
| Marktgröße (2026) | 3.53 Milliarden US-Dollar |
| Marktgröße (2031) | 12.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.93 % |
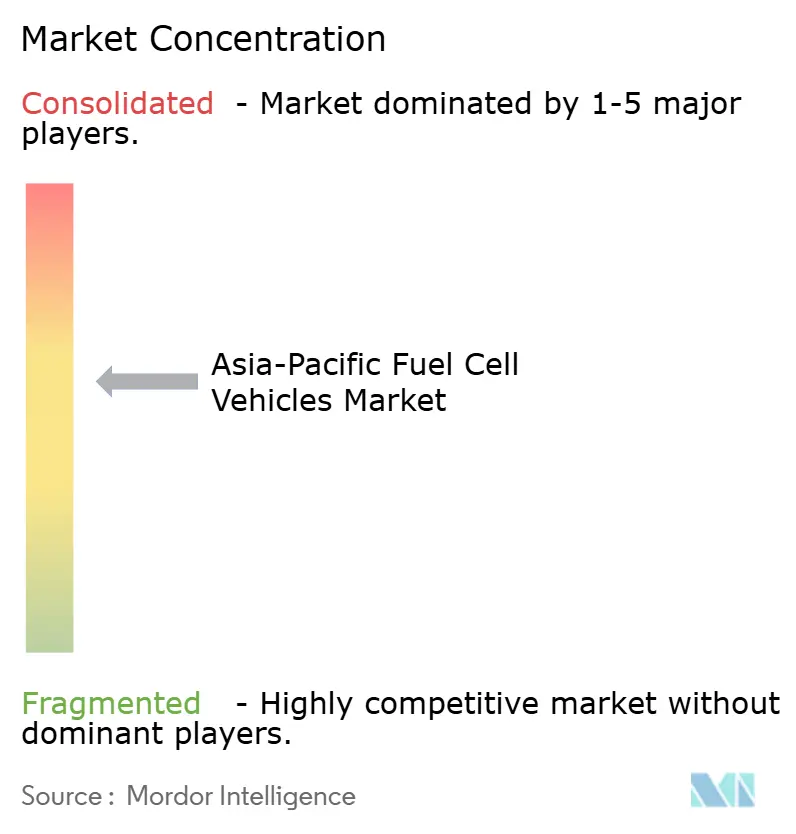
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 2,75 Milliarden USD geschätzt, erreichte im Jahr 2026 einen Wert von 3,53 Milliarden USD und wird voraussichtlich bis 2031 auf 12,09 Milliarden USD anwachsen, mit einer CAGR von 27,93 % über den Zeitraum 2026–2031. Staatliche Vorgaben, sinkende Stackkosten und eigens errichtete Betankungskorridore lenken schwere Nutzfahrzeugflotten in Richtung Wasserstoff, insbesondere auf Strecken, bei denen das Batteriegewicht oder Ladeausfallzeiten die Nutzlastauslastung beeinträchtigen würden. Südkorea führte 2025 die regionalen Umsätze an, doch Chinas vertikal integrierte Lieferketten und kommunale Flottenzielvorgaben positionieren es als den am schnellsten wachsenden Markt bis 2031. Protonenaustauschmembran-Brennstoffzellen senken die Platinbeladung schnell genug, um die Gesamtfahrzeugkosten für Betreiber mit hoher Laufleistung nahe an die Dieselparität heranzuführen. Die Infrastrukturdichte verbessert sich, da Öl-, Gas- und Versorgungsunternehmen Elektrolyseure gemeinsam mit Tankstellen betreiben – ein Schritt, der die Wasserstofftransportkosten senkt und die Stationsauslastung über die Gewinnschwelle hebt. Die Wettbewerbsdynamik begünstigt Akteure, die Stackproduktion mit Fahrzeugmontage und Kraftstoffversorgung verbinden, was die Margen für Unternehmen komprimiert, die noch auf diskrete, importierte Komponenten angewiesen sind.
Wichtigste Erkenntnisse des Berichts
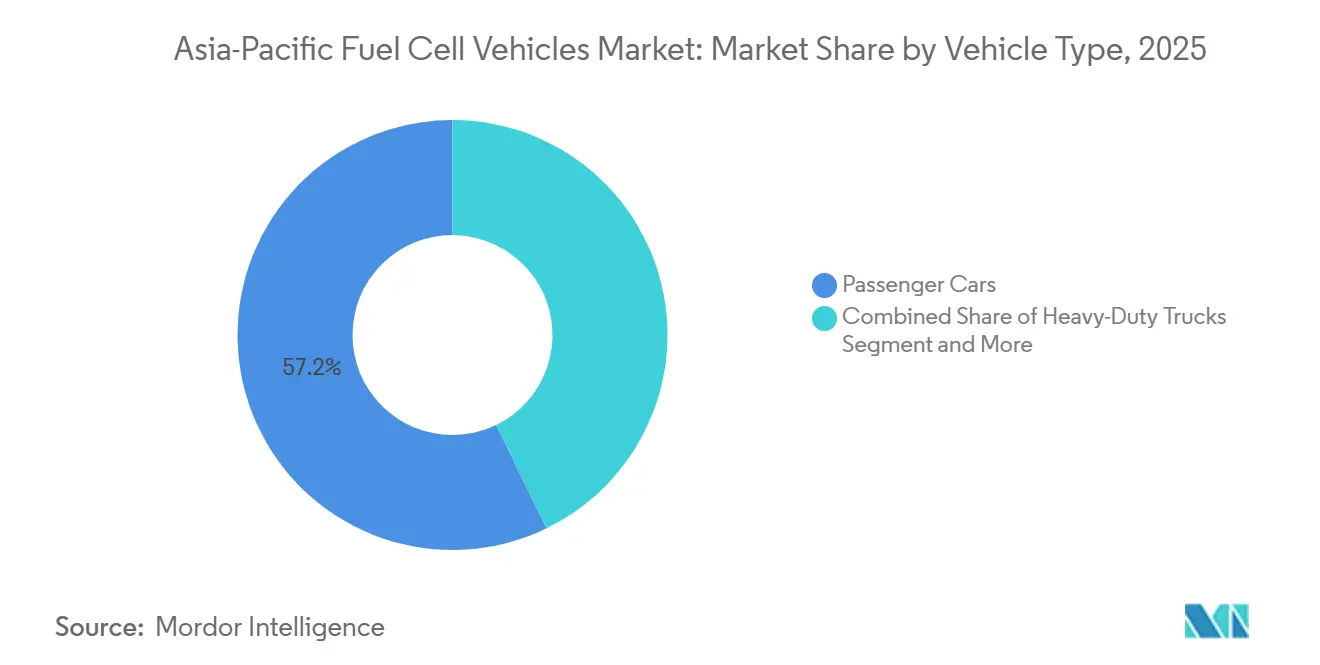
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Anteil von 57,16 % am Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum im Jahr 2025, während schwere Nutzfahrzeuge bis 2031 die höchste CAGR von 28,94 % verzeichnen sollen.
- Nach Brennstoffzellentyp erfassten Protonenaustauschmembran-Stacks 83,37 % der Lieferungen im Jahr 2025 und entwickeln sich mit einer CAGR von 28,98 %, weit vor Festoxid- und alkalischen Technologien.
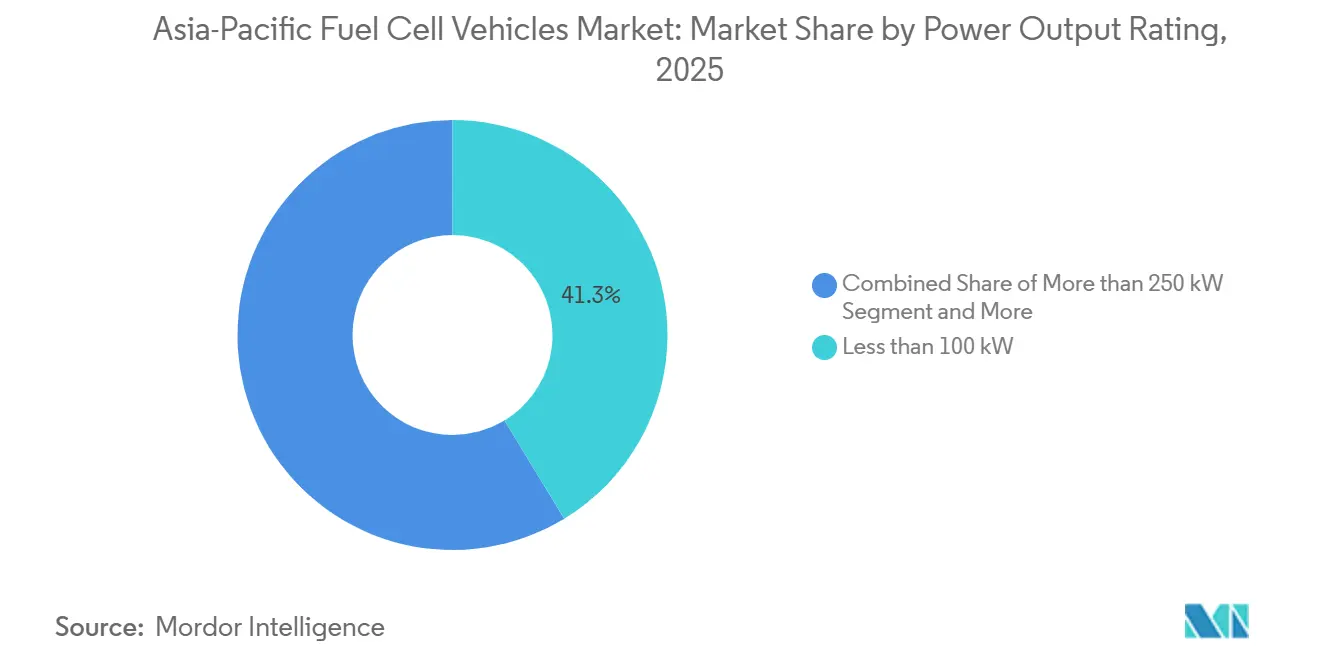
- Nach Leistungsabgabe entfielen Systeme unter 100 kW auf 41,27 % der Marktgröße für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum im Jahr 2025, während Antriebssysteme über 250 kW mit der segmenthöchsten CAGR von 29,04 % expandieren.
- Nach Reichweite repräsentierten Reichweiten von 400–700 km den größten Anteil von 56,27 % im Jahr 2025; Fahrzeuge mit einer Reichweite von über 700 km wachsen bis 2031 mit einer CAGR von 29,01 %.
- Nach Ländern hielt Südkorea im Jahr 2025 einen Anteil von 37,71 % am regionalen Umsatz, doch China wird mit einer CAGR von 28,96 % bis 2031 als die am schnellsten wachsende Region prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung im gewerblichen und schweren Nutzfahrzeugbereich | +7.1% | Global, mit Schwerpunkt in China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Starke staatliche Politik und Subventionen | +6.2% | China, Japan, Südkorea, Indien | Mittelfristig (2–4 Jahre) |
| Strategische Infrastrukturinvestitionen | +5.3% | China, Südkorea, Japan, Australien | Langfristig (≥ 4 Jahre) |
| Vorteile der schnellen Betankung | +4.8% | Asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Australien und Indien | Mittelfristig (2–4 Jahre) |
| Einheimische Fertigung und Forschung & Entwicklung | +3.9% | China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Initiativen zur Energiesicherheit | +2.4% | Japan, Südkorea, Indien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung im gewerblichen und schweren Nutzfahrzeugbereich
Frachtunternehmen setzen zunehmend auf Wasserstoff, da Batteriepakete die Nutzlastkapazität reduzieren und Ladeausfallzeiten den Mehrschichtbetrieb stören. In den vergangenen Jahren lieferte Hyundai eine erhebliche Anzahl von Xcient-Brennstoffzellen-Lkw an inländische Flotten und erzielte aufgrund der schnellen Betankung eine bemerkenswerte Auslastungsrate. Dies übertraf die Auslastung der batterieelektrischen Pendants. Etwa im gleichen Zeitraum starteten Toyota und Hino einen Pilotversuch mit mehreren Brennstoffzellen-Sattelzügen für den Hafennahverkehr auf der Strecke Tokio–Osaka, einer Route, auf der Diesel in naher Zukunft verboten werden soll. Als Reaktion auf kommunale Erlasse in China müssen Städte mit großer Bevölkerung innerhalb der nächsten Jahre einen Teil ihrer Linienbusse auf emissionsfreie Antriebe umstellen. Dieses Mandat begünstigt Brennstoffzellen für Strecken mit längeren Distanzen. Interne Flottenmodelle legen nahe, dass Betreiber mit hoher jährlicher Laufleistung in den kommenden Jahren eine Kostenparität von Brennstoffzellen-Lkw mit Diesel erreichen werden. Da eine zunehmende Anzahl schwerer Fahrgestelle diese Laufleistung überschreitet, wird die Nachfrage nach diesen Einheiten im Prognosezeitraum voraussichtlich rasch ansteigen.
Starke staatliche Politik und Subventionen
Nationale und regionale Haushalte verlagern sich von einmaligen Kaufprämien hin zu Kofinanzierungsinitiativen. Diese Initiativen bündeln Fahrzeuge, Wasserstoffversorgung und Depotinfrastruktur. China setzt seinen Fahrzeuganreiz pro Einheit für mehrere Jahre fort. Die Auszahlung ist jedoch nun an die Beschaffung von Wasserstoff aus erneuerbaren Quellen oder industriellen Nebenprodukten geknüpft. Dieser Schritt ermutigt Flotten, Verträge für kohlenstoffarme Versorgung abzuschließen. Südkoreas Wasserstoffwirtschafts-Roadmap 2.0 stellt erhebliche Mittel für den Aufbau von Schwerlastkorridoren bereit. Diese Korridore erstrecken sich zwischen Großstädten und zielen darauf ab, die Amortisationszeiten für Fernverkehrs-Lkw auf einen wettbewerbsfähigen Zeitrahmen zu verkürzen. Japans aktualisierte Grüne Wachstumsstrategie schreibt vor, dass Fernfrachtbetreiber in Ballungsräumen innerhalb weniger Jahre sicherstellen müssen, dass ein nennenswerter Anteil der neuen gewerblichen Zulassungen emissionsfrei ist. Dies schafft effektiv einen reservierten Nachfragepool für Brennstoffzellen-Lkw. Indien investiert stark in Wirtschaftlichkeitslückenfinanzierung.
Strategische Infrastrukturinvestitionen
Betreiber lenken Fahrzeuge zunehmend zu Standorten mit hohem Durchsatz, was zu einem deutlichen Anstieg der Stationsauslastung über die Jahre und einer Verkürzung der Amortisationshorizonte führt. China Petroleum & Chemical Corporation hat ein erhebliches Budget für den Bau zahlreicher Autobahnstationen bereitgestellt, die jeweils für ein hohes tägliches Fahrzeugaufkommen ausgelegt sind, um sich auf den erwarteten Anstieg der Lkw-Volumina vorzubereiten. In den nächsten Jahren plant das Gemeinschaftsunternehmen von Hyundai Oilbank und SK E&S in Südkorea die Einführung mehrerer gemeinsam betriebener Elektrolyseurstationen – eine Strategie, die nicht nur die Transportkosten senkt, sondern auch eine wettbewerbsfähige Wasserstoffpreisgestaltung ermöglicht. Indian Oil Corporation hat an mehreren Standorten in Zusammenarbeit mit den Busflotten von Tata und Ashok Leyland Projekte initiiert, die in naher Zukunft in Betrieb genommen werden sollen. Da die Kosten für Elektrolyseure und Kompression sinken, entwickeln sich die Auslastungsbenchmarks nach unten, was darauf hindeutet, dass selbst mittelgroße Depots früher als erwartet die Rentabilität erreichen könnten [1].
Vorteile der schnellen Betankung
Flottenmanager können nun Dieselschichtpläne einhalten, ohne große Ladeinfrastrukturen aufbauen zu müssen, da die Befüllzeiten kurz gehalten werden können. Kürzlich eröffnete Sinopec mehrere Stationen, die Stadtbussen eine schnelle und effiziente Betankung und Lkw eine etwas längere, aber dennoch zügige Befüllung ermöglichen. Ampol aus Australien wird in naher Zukunft eine Reihe von Standorten umrüsten, damit Bergbaufahrzeuge in New South Wales und Victoria ihre langen Betriebszyklen aufrechterhalten können. Japans Einführung mobiler Zapfsäulen in ländlichen Präfekturen hat die Investitionsausgaben erheblich gesenkt und gezeigt, dass die Stationsabdeckung ohne Neubauten ausgeweitet werden kann. Logistikanalysen zeigen, dass Lkw, die während einer einzigen Fahrerpause betankt werden, eine deutlich höhere Auslastung als batterieelektrische Pendants erzielen – ein Unterschied, der die höheren Investitionsausgaben für Fahrzeuge effektiv ausgleicht. Mit zunehmender Stationsdichte könnte dieser Betankungsvorteil zu einem entscheidenden Faktor für zeitkritische Frachttransporte werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten | -4.7% | Global, besonders ausgeprägt in Indien, Indonesien, Thailand | Kurzfristig (≤ 2 Jahre) |
| Noch nicht ausgereifte Betankungsinfrastruktur | -3.9% | Indien, Indonesien, Malaysia, Thailand, Australien | Mittelfristig (2–4 Jahre) |
| Herausforderungen in der Wasserstofflieferkette | -2.8% | Asiatisch-pazifischer Raum ohne China, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Technische Probleme und Haltbarkeitsfragen | -1.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten
Im Jahr 2025 waren Brennstoffzellen-Lkw deutlich teurer als ihre Dieselpendants, mit einem erheblichen Preisaufschlag. Diese Preisdynamik beschränkte ihre Einführung hauptsächlich auf Flotten, die von Subventionen profitierten oder auf Langstreckeneinsätzen betrieben wurden. So erforderte beispielsweise ein Hyundai-Brennstoffzellen-Lkw eine hohe jährliche Auslastung über mehrere Jahre, um die Amortisation zu erreichen – ein Schwellenwert, der typischerweise von Betrieben wie Hub-and-Spoke-Logistik oder Hafennahverkehr erreicht wird. Toyotas Mirai war in Japan deutlich teurer als Hybridlimousinen, was seinen Absatz überwiegend auf Unternehmenskunden beschränkte. In Indien waren Prototyp-Busse erheblich teurer als ihre CNG-Pendants, was Kommunen dazu veranlasste, für Käufe auf zentrale Fördermittel angewiesen zu sein. Um den Aufpreis bei gewerblichen Fahrzeugklassen zu eliminieren, strebten die Hersteller an, die Stackkosten innerhalb weniger Jahre erheblich zu senken.
Noch nicht ausgereifte Betankungsinfrastruktur
Die Stationsdichte außerhalb von Südkorea, Japan und der chinesischen Küstenregion reicht noch nicht aus, um eine Überlandabdeckung zu gewährleisten. Bis zur Mitte des Jahrzehnts hatte Indien nur eine begrenzte Anzahl öffentlicher Zapfsäulen eingerichtet, die alle in wenigen Ballungsräumen konzentriert waren, was den Flottenbetrieb einschränkte. Indonesien, das in den kommenden Jahren eine geringe Anzahl von Stationen plant, liegt deutlich hinter dem wirtschaftlich erforderlichen Benchmark für einen effizienten Betrieb zurück. Etwa im gleichen Zeitraum verfügte Australien über eine Handvoll städtischer Stationen, doch Bergbaurouten blieben weiterhin auf Diesel angewiesen, bis Mittel für Korridorausbauten bereitgestellt wurden. Bei hohen durchschnittlichen Investitionsausgaben pro Standort bleiben private Investoren zurückhaltend, sofern keine Durchsatzgarantie von Ankerflotten vorliegt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Gewerbliche Flotten treiben die Wasserstoffeinführung voranSchwere Nutzfahrzeuge sind auf dem Weg zu einer CAGR von 28,94 % bis 2031 und schließen stetig die Lücke zum Personenkraftwagensegment, das 2025 einen Anteil von 57,16 % am Umsatz des Marktes für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum hielt. Im vergangenen Jahr verzeichneten Chinas kommunale Flotten erhebliche tägliche Betriebszyklen für Tausende von Bussen. Da Japan und Südkorea sich auf städtische Dieselverbote in naher Zukunft vorbereiten, entfielen auf leichte Nutzfahrzeuge und Kleintransporter ein nennenswerter Anteil der Verkäufe, die auf Betreiber im Nahbereich ausgerichtet waren.
Strengere Hafen- und Autobahnvorschriften, die Feinstaubemissionen bestrafen, treiben den Schwung im Schwerlastbereich voran. Darüber hinaus profitieren Eigentümer von Gesamtbetriebskostenvorteilen, sobald Fahrzeuge eine hohe jährliche Laufleistung erreichen. In den vergangenen Jahren haben Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum einen wachsenden Marktanteil bei Offroad-Maschinen, einschließlich Hafenstaplern und Flughafenschleppern, gewonnen. Dieser Anteil steigt, da Geräteeigentümer erkennen, dass Batteriepakete den Mehrschichtbetrieb behindern. Während die Nachfrage nach Personenkraftwagen durch die Infrastruktur begrenzt wird, weisen die OEM-Auftragsbücher keinen Überschussbestand auf, was auf eine ausgewogene, wenn auch bescheidene Einzelhandelsnische hindeutet.

Nach Brennstoffzellentyp:
PEMFC-Dominanz durch Kostensenkungen gefestigtDie PEMFC-Technologie hielt im Jahr 2025 einen Anteil von 83,37 %, und Lieferantenprognosen deuten auf eine CAGR von 28,98 % hin, da Membranen in Automobilqualität Antriebsanwendungen dominieren. Festoxideinheiten erfassten einen nennenswerten Marktanteil, hauptsächlich als Hilfsstromquellen in Lkw und Marinefahrzeugen, wo sie bei hohen Betriebstemperaturen Effizienzvorteile erzielen.
Im asiatisch-pazifischen Raum bleibt der Markt für alkalische und Phosphorsäure-Brennstoffzellenfahrzeuge begrenzt. Dies liegt an Herausforderungen hinsichtlich Gewicht, Anlaufzeit und Elektrolythandhabung, die den Flottenerwartungen nicht gerecht werden. Unterdessen haben Reduzierungen der Platinbeladung bei Hyundai Mobis die Kosten von PEM-Stacks erheblich gesenkt. Auf der anderen Seite befassen sich SOFC-Lieferanten noch mit Anlauflatenzproblemen, was den kommerziellen Start für ihre Reichweitenverlängerungs-Rollen auf einen späteren Zeitplan verschiebt.
Nach Leistungsabgabe:
Hochleistungssysteme gewinnen mit zunehmender Lkw-SkalierungSysteme unter 100 kW versorgten 2025 41,27 % des Marktes für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum und bedienen Kompaktwagen, Transporter und Stadtbusse. Im mittleren Leistungsbereich von 100–250 kW entfiel ein ansehnlicher Anteil auf mittelschwere Lkw und Überlandbusse, die tiefere Drehmomentreserven benötigen.
Die Nachfrage verlagert sich nach oben: Einheiten über 250 kW steigen mit einer CAGR von 29,04 %, gestützt durch Hafennahverkehr, Fernverkehr und Bergbau-Lkw, bei denen Nutzlasteinbußen durch Batterien am stärksten ins Gewicht fallen. Höhere Volumina verteilen die fixen Stackfertigungsgemeinkosten auf mehr Kilowatt, was es ermöglicht, die Preise pro kW um 22 % gegenüber Plattformen unter 100 kW zu senken und die Einführung in schweren Anwendungen zu beschleunigen.
Nach Reichweite:
Langstreckenplattformen erfassen FlottenachfrageDas Segment 400–700 km repräsentierte 56,27 % der Verkäufe im Jahr 2025 und balanciert Tankgewicht mit Stadt-zu-Stadt-Abdeckung. Dennoch wachsen Fahrzeuge mit mehr als 700 km Reichweite mit einer CAGR von 29,01 %, da Verlader Einschichtfahrten ohne Zwischenstopps bevorzugen.
Mit verbesserter Stationsdichte schrumpfte die betriebliche Einbuße durch das Mitführen von zusätzlichem Wasserstoff, was zu einem Rückgang des Marktanteils im asiatisch-pazifischen Raum für Brennstoffzellenfahrzeuge und -transporter mit kürzerer Reichweite führte. Während Flüssigwasserstoff-Prototypen bei Tests deutlich erweiterte Reichweiten demonstriert haben, ist ihre Kommerzialisierung von kryogenen Betankungsspuren abhängig, die derzeit außerhalb bestehender Finanzierungszyklen liegen.
Geografische Analyse
Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum in Japan
Japan dominiert weiterhin den Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum und hält im Jahr 2024 einen Anteil von rund 98 % am Gesamtmarkt. Die führende Position des Landes wird durch seine umfassende Wasserstoffgesellschaftsstrategie untermauert, die Wasserstoff als zentralen Energieträger zur Erreichung der Klimaneutralität bis 2050 hervorhebt. Japans Erfolg im Bereich der Wasserstoffbrennstoffzellenfahrzeuge wird durch erhebliche staatliche Investitionen in die Wasserstofftechnologie und den Infrastrukturausbau vorangetrieben. Das Land hat spezifische Maßnahmen zur Förderung der Entwicklung und Markteinführung von Brennstoffzellenfahrzeugen umgesetzt, darunter bedeutende Kaufsubventionen für Fahrzeuge sowie Fördermittel für den Bau von Wasserstofftankstellen. Japanische Automobilhersteller haben sich als globale Marktführer in der Wasserstoff-Automobiltechnologie etabliert und entwickeln Fahrzeugleistung kontinuierlich weiter, während sie gleichzeitig die Kosten senken. Das robuste Forschungs- und Entwicklungsökosystem des Landes, verbunden mit einer engen Zusammenarbeit zwischen Branchenakteuren und Regierungsbehörden, hat ein günstiges Umfeld für den Fortschritt der Brennstoffzellenfahrzeuge geschaffen. Darüber hinaus hat Japans strategischer Fokus auf die Entwicklung einer umfassenden Wasserstofflieferkette dazu beigetragen, eine der zentralen Herausforderungen bei der Einführung von Brennstoffzellenfahrzeugen zu bewältigen – die Verfügbarkeit einer Wasserstoffkraftstoffinfrastruktur.
Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum in Indien
Indiens Markt für Wasserstoffbrennstoffzellenfahrzeuge verzeichnet ein bemerkenswertes Wachstum mit einer prognostizierten CAGR von rund 107 % im Zeitraum von 2024 bis 2029. Der aggressive Vorstoß des Landes in Richtung sauberer Mobilitätslösungen hat ein förderliches Umfeld für die Einführung von Brennstoffzellenfahrzeugen geschaffen. Indiens Ansatz zur Entwicklung der Wasserstoffmobilität zeichnet sich durch eine einzigartige Kombination aus staatlichen Initiativen und privatwirtschaftlicher Beteiligung aus. Das Land entwickelt sein Wasserstoffökosystem aktiv weiter, wobei mehrere Pilotprojekte und Demonstrationsvorhaben das Potenzial der Brennstoffzellenfahrzeugtechnologie in verschiedenen Transportanwendungen aufzeigen. Große Automobilhersteller investieren zunehmend in Forschungs- und Entwicklungseinrichtungen für Brennstoffzellenfahrzeuge in Indien und erkennen das Potenzial des Landes als wichtigen Markt für Wasserstoffmobilitätslösungen. Der Fokus der Regierung auf die Reduzierung von Ölimporten und die Erreichung von Energieunabhängigkeit hat zu unterstützenden Maßnahmen für alternative Kraftstofftechnologien, einschließlich Wasserstoffbrennstoffzellen, geführt. Darüber hinaus bieten Indiens starke Automobilfertigungsbasis und technisches Know-how eine solide Grundlage für die Lokalisierung der Brennstoffzellenfahrzeugproduktion und die Kostensenkung. Der Fokus des Landes auf den Ausbau der Grünen-Wasserstoff-Produktionskapazitäten stärkt seine Position im Markt für Brennstoffzellenfahrzeuge zusätzlich.
Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum in China
Chinas Markt für Wasserstoffbrennstoffzellenfahrzeuge zeigt eine bemerkenswerte Dynamik, die durch die umfassende Strategie des Landes zur Entwicklung der Wasserstoffmobilität gestützt wird. Der Ansatz der Nation verbindet starke politische Unterstützung mit erheblichen Industrieinvestitionen und schafft so ein robustes Ökosystem für das Wachstum von Brennstoffzellenfahrzeugen. Die chinesischen Behörden haben verschiedene Initiativen zur Förderung der Wasserstoffbrennstoffzellentechnologie umgesetzt, darunter Subventionen für Forschung und Entwicklung, Demonstrationsprojekte und Infrastrukturentwicklung. Die enormen Fertigungskapazitäten und Lieferkettenvorteile des Landes haben eine schnelle Skalierung der Brennstoffzellenfahrzeugproduktion bei gleichzeitiger Kostensenkung ermöglicht. Lokale Regierungen in ganz China unterstützen aktiv den Einsatz von Brennstoffzellenfahrzeugen, insbesondere im öffentlichen Nahverkehr und in der Logistik. Das Bekenntnis der Nation zur Entwicklung einer weltweit führenden Wasserstoffenergiebranche hat erhebliche Investitionen sowohl von inländischen als auch von internationalen Akteuren angezogen. Darüber hinaus hat Chinas strategischer Fokus auf die Errichtung von Wasserstoffindustrieclustern Kompetenzzentren für die Entwicklung und Kommerzialisierung von Brennstoffzellenfahrzeugtechnologie geschaffen. Der Schwerpunkt des Landes auf der Entwicklung einheimischen geistigen Eigentums in der Brennstoffzellentechnologie hat zu zahlreichen technologischen Durchbrüchen und Innovationen geführt.
Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum in anderen Ländern
Der Markt für Wasserstoffbrennstoffzellenfahrzeuge in anderen Ländern des asiatisch-pazifischen Raums, darunter Südkorea, Australien, Indonesien, Malaysia und Thailand, weist unterschiedliche Entwicklungsgrade und Potenziale auf. Diese Länder formulieren und implementieren aktiv Wasserstoffstrategien und erkennen die entscheidende Rolle der Wasserstoffantriebstechnologie in ihren Energiewende-Plänen. Jedes Land bringt einzigartige Stärken in das regionale Ökosystem für Brennstoffzellenfahrzeuge ein – Südkoreas fortgeschrittene Automobilfertigungskapazitäten, Australiens reichhaltige erneuerbare Energieressourcen für die Produktion von Grünen-Wasserstoff-Fahrzeugen sowie der wachsende Fokus der südostasiatischen Länder auf nachhaltige Transportlösungen. Diese Märkte sind durch eine zunehmende Zusammenarbeit zwischen Regierungsbehörden, Forschungseinrichtungen und privatwirtschaftlichen Akteuren gekennzeichnet, um die Brennstoffzellenfahrzeugtechnologie und den Infrastrukturausbau voranzutreiben. Die Vielfalt der Ansätze zur Einführung von Brennstoffzellenfahrzeugen in diesen Ländern trägt zur Gesamtrobustheit des Marktes für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum bei. Ihre gemeinsamen Bemühungen beim Aufbau einer Wasserstoffinfrastruktur, der Umsetzung unterstützender Maßnahmen und der Förderung von Innovationen schaffen ein dynamisches Umfeld für das Wachstum der regionalen Brennstoffzellenfahrzeugindustrie.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum
Der Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum weist eine moderate Konzentration auf, wobei Toyota, Hyundai und SAIC Motor einen erheblichen Anteil der Einheitenlieferungen ausmachen. Chinesische staatseigene Unternehmen straffen die Lieferkettenmargen durch die Integration von Membranproduktion, Fahrzeugmontage und Betankungsstationen. Diese Integration schafft Preisherausforderungen für japanische und koreanische Wettbewerber, während sie chinesischen Akteuren ermöglicht, ihre Renditen zu schützen.
Technologische Lücken schließen sich. Die meisten OEMs stellen auf fortschrittliche Speichersysteme, geringere Platinbeladungen und modulare Stack-Architekturen um. Ballard Power Systems hat mehrere Patente mit Schwerpunkt auf Membranbeständigkeit und Katalysatorrückgewinnung gesichert, die die Stack-Lebensdauer erheblich verlängern könnten. Nach der Beendigung seines Gemeinschaftsunternehmens mit Volvo hat Daimler sein geistiges Eigentum geschützt und testet aktiv Prototypen in Australien und Japan.
Chancen bestehen weiterhin bei mittelschweren Starr-Lkw und Offroad-Geräten, bei denen batterieelektrische Fahrzeuge weiterhin mit Masse- und Betriebszyklus-Einschränkungen konfrontiert sind. Hyzon Motors hat kürzlich eine erhebliche Anzahl von Lkw an Kunden in China geliefert, während Weichai Power einen Meilenstein erreicht hat, indem es Kostenbarrieren durch lokalisierte Komponenten überwunden hat. Mit zunehmender Infrastrukturdichte werden die Eintrittsbarrieren sinken; Kostenführerschaft und eine vertikal integrierte Wasserstoffversorgung werden jedoch weiterhin entscheidende Wettbewerbsfaktoren bleiben.
Marktführer der Brennstoffzellenfahrzeugindustrie im asiatisch-pazifischen Raum
-
Honda Motor Co. Ltd.
-
Hyundai Motor Company
-
Nissan Motor Co. Ltd.
-
Toyota Motor Corporation
-
Daimler Truck
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Ballard Power Systems
- Daimler Truck
- Dongfeng Motor Corporation
- Honda Motor Co. Ltd.
- Hyundai Motor Company
- Sinopec
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Foton Motor Group
- SAIC Motor Corporation
- FAW Group
- Hyzon Motors
- Weichai Power
- Tata Motors
- Ashok Leyland
- XCMG Automotive
- SANY Group
- UD Trucks
Neueste Industrielle Entwicklungen in Markt für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum
- Juli 2026: NIPPON HEV hat in Zusammenarbeit mit Nippon Energy seine Mobilitätsplattform der nächsten Generation für den städtischen Bereich vorgestellt. Die kommende Modellreihe kombiniert elektrische und H₂-Wasserstoffantriebssysteme für leichte städtische Pendlerfahrzeuge und schwere Nutzfahrzeuge mit dem Ziel, die regionale Netzbelastung zu reduzieren.
- Januar 2026: Toyota begann mit dem Einzelhandelsvertrieb des Mirai 2026, einem wasserstoffbetriebenen Brennstoffzellen-Elektrofahrzeug mit einer von der EPA geschätzten Reichweite von 402 Meilen. Das Fahrzeug umfasst auch das Toyota Safety Sense 3.0-Paket, das fortschrittliche Fahrerassistenztechnologien bietet, die die Sicherheit und den Fahrkomfort verbessern sollen.
- November 2025: Hyundai Motor stellte den NEXO der nächsten Generation vor, der auf eine Reichweite von 826 km nach WLTP und eine kombinierte Leistungsabgabe von 190 kW abzielt, vor seinem weltweiten Debüt Anfang 2026.
Berichtsumfang des Marktes für Brennstoffzellenfahrzeuge im asiatisch-pazifischen Raum
Der Umfang des Berichts umfasst Fahrzeugtyp (Personenkraftwagen und weitere), Brennstoffzellentyp (PEMFC und weitere), Leistungsabgabe (weniger als 100 kW und weitere), Reichweite (weniger als 400 km und weitere) sowie Geografie. Die Marktprognosen umfassen Wert (USD) und Volumen (Einheiten).
Segmentierungsübersicht
| Nutzfahrzeuge | Busse |
| Schwere Nutzfahrzeuge | |
| Leichte Nutzfahrzeug-Pickups | |
| Leichte Nutzfahrzeug-Transporter | |
| Mittelschwere Nutzfahrzeuge |
| Australien |
| China |
| Indien |
| Indonesien |
| Japan |
| Malaysia |
| Südkorea |
| Thailand |
| Rest-APAC |
| Fahrzeugtyp | Nutzfahrzeuge | Busse |
| Schwere Nutzfahrzeuge | ||
| Leichte Nutzfahrzeug-Pickups | ||
| Leichte Nutzfahrzeug-Transporter | ||
| Mittelschwere Nutzfahrzeuge | ||
| Land | Australien | |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Südkorea | ||
| Thailand | ||
| Rest-APAC |
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst Personenkraftwagen und Nutzfahrzeuge.
- Fahrzeugkarosserietyp - Unter Personenkraftwagen umfasst die Kategorie Schräghecklimousinen, Limousinen, Sport Utility Vehicles und Mehrzweckfahrzeuge; für Nutzfahrzeuge umfasst sie leichte Nutzfahrzeug-Pickups, leichte Nutzfahrzeug-Transporter, mittelschwere Nutzfahrzeuge, schwere Nutzfahrzeuge sowie mittel- und schwere Busse.
- Kraftstoffkategorie - Die Kategorie umfasst ausschließlich Brennstoffzellen-Elektrofahrzeuge (FCEV).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lkw. Dieser Begriff umfasst reine Elektrofahrzeuge oder batterieelektrische Fahrzeuge sowie Plug-in-Hybrid-Elektrofahrzeuge. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschluss an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Allerdings haben sie eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und umfasst im Allgemeinen reine Elektrofahrzeuge sowie Plug-in-Hybride. |
| Plug-in-Hybrid-Elektrofahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybrid-Elektrofahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der als Brennkammer bezeichnet wird, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybrid-Elektrofahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich mit Strom vom Verbrennungsmotor und durch Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern ausgelegt sind. Die Kategorie umfasst leichte Nutzfahrzeuge und mittel- und schwere Nutzfahrzeuge. |
| Personenkraftwagen | Personenkraftwagen sind elektromotor- oder motorgetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 6.000 lb (Klasse 1) und im Bereich von 6.001–10.000 lb (Klasse 2) fallen unter diese Kategorie. |
| Mittel- und schwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 10.001–14.000 lb (Klasse 3), 14.001–16.000 lb (Klasse 4), 16.001–19.500 lb (Klasse 5), 19.501–26.000 lb (Klasse 6), 26.001–33.000 lb (Klasse 7) und über 33.001 lb (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken ausgelegt ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die erreicht wird, wenn Gas stark komprimiert wird. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch Zweikraftstoff-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren betrieben werden. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. HEVs verwenden in der Regel einen Diesel-Elektro-Antriebsstrang und sind auch als Diesel-Elektro-Hybridfahrzeuge bekannt. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines HEV kann nicht mit Plug-in-Geräten aufgeladen werden. |
| PHEV | PHEVs werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschluss an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schräghecklimousine | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Limousine | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, verfügen diese Fahrzeuge über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen ausgelegt sind. Sie transportieren zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird durch Multiplikation des Absatzvolumens mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) berechnet. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und sich verändernde Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.


