
Größe und Marktanteil des Marktes für Kampfflugzeuge im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
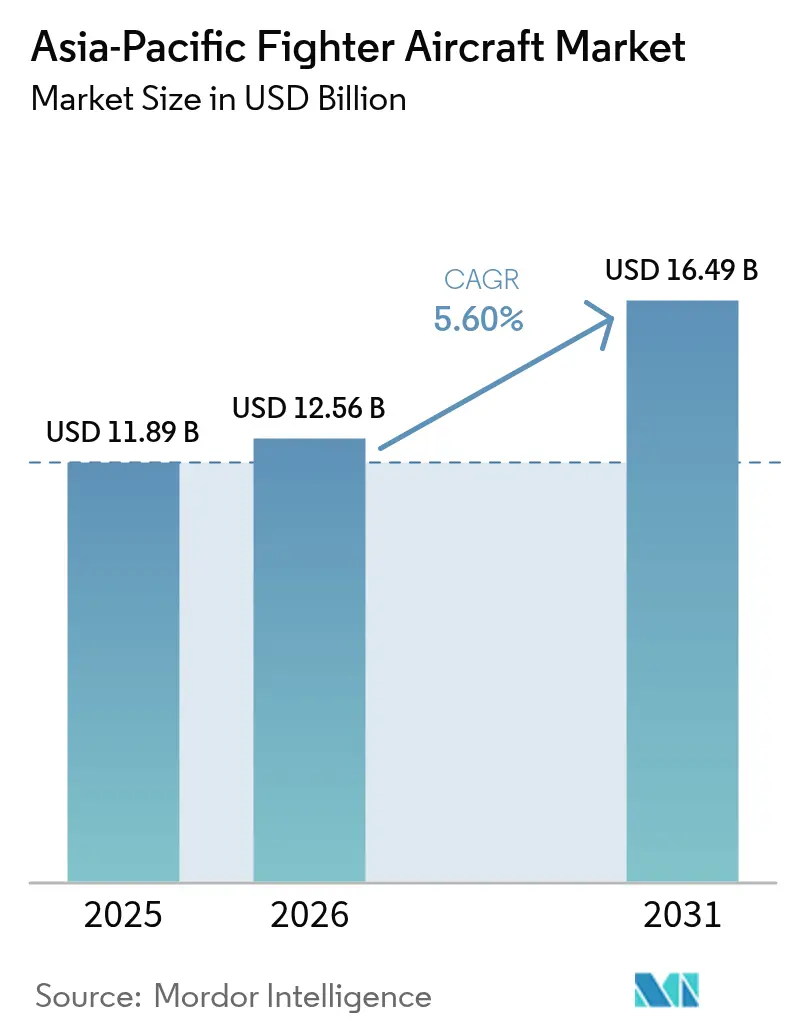
| Marktgröße im Basisjahr (2025) | 11.89 Milliarden US-Dollar |
| Marktgröße (2026) | 12.56 Milliarden US-Dollar |
| Marktgröße (2031) | 16.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.60 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kampfflugzeuge im asiatisch pazifischen Raum durch Mordor Intelligence
Die Marktgröße für Kampfflugzeuge im asiatisch pazifischen Raum wurde im Jahr 2025 auf 11,89 Milliarden USD geschätzt und soll von 12,56 Milliarden USD im Jahr 2026 auf 16,49 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,60 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch zunehmende regionale Spannungen, kontinuierliche Flottenmodernisierung und beschleunigte Entwicklungsprogramme der 6. Generation vorangetrieben, die die Marktlandschaft für Kampfflugzeuge im asiatisch pazifischen Raum neu gestalten. Chinas Verteidigungshaushalt von 314 Milliarden USD und Japans Haushaltssteigerung um 21 % auf 55,3 Milliarden USD verdeutlichen das Ausmaß der kurzfristigen Nachfrage. Gleichzeitig stärken kollaborative F&E-Rahmenprogramme wie GCAP den langfristigen Schwung im Markt für Kampfflugzeuge im asiatisch pazifischen Raum. Schwachstellen in der Lieferkette bei Triebwerken und Halbleitern dämpfen den Ausblick, doch robuste Offset-Pakete und exportgebundene Finanzierungen erweitern weiterhin den Käuferzugang im gesamten Markt für Kampfflugzeuge im asiatisch pazifischen Raum. Insgesamt nimmt die Wettbewerbsintensität zu, da westliche Hauptunternehmen auf fähige regionale Hersteller treffen, von denen viele inländische Produktionsanreize und gelockerte Exportvorschriften nutzen, um Marktanteile zu gewinnen.
Wesentliche Erkenntnisse des Berichts
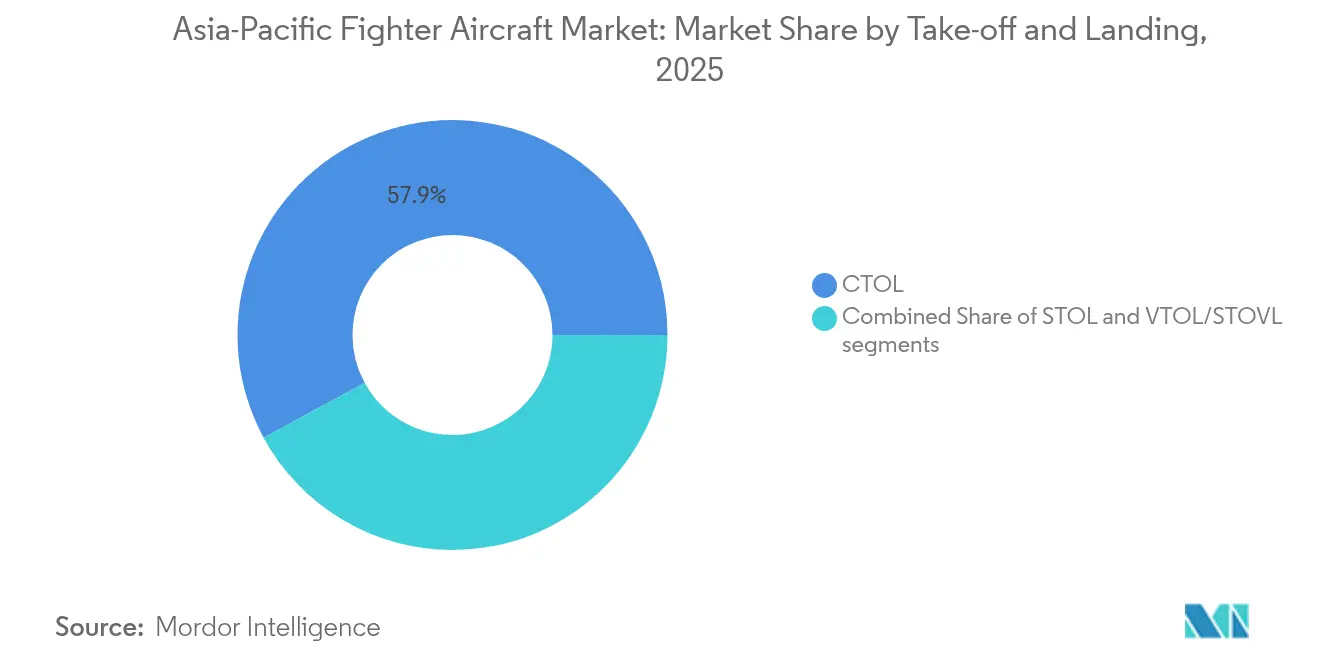
- Nach Start und Landung dominierten konventionelle CTOL-Plattformen im Jahr 2025 mit einem Marktanteil von 57,92 % im Markt für Kampfflugzeuge im asiatisch pazifischen Raum, während VTOL/STOVL-Flugzeuge bis 2031 die höchste CAGR von 6,62 % verzeichnen sollen.
- Nach Kampfflugzeuggeneration führten Kampfjets der 4,5. Generation mit einem Umsatzanteil von 41,25 % im Jahr 2025; Programme der 6. Generation werden zwischen 2026 und 2031 eine CAGR von 8,15 % verbuchen.
- Nach Triebwerkskonfiguration entfielen im Jahr 2025 51,88 % der Marktgröße für Kampfflugzeuge im asiatisch pazifischen Raum auf Eintriebwerksdesigns. Demgegenüber sind Zweitriebwerksplattformen auf dem Weg zu einer CAGR von 6,95 % über denselben Zeitraum.
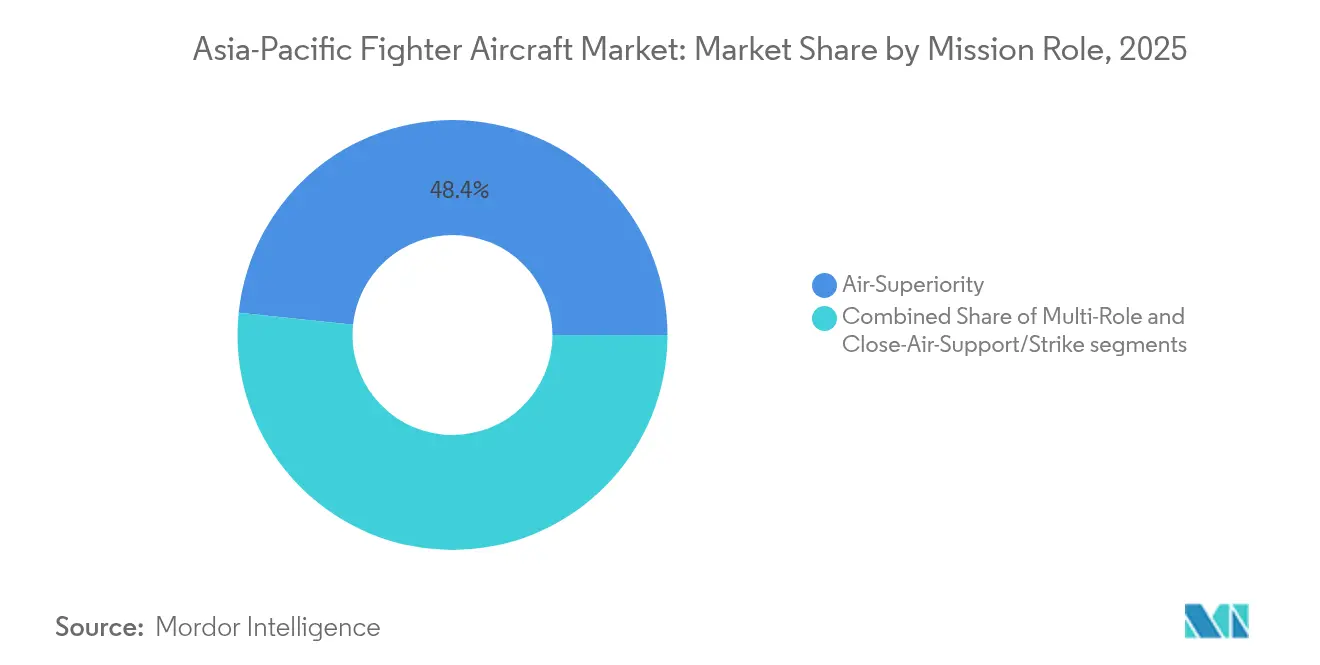
- Nach Missionsprofil hielten Luftüberlegenheitsvarianten im Jahr 2025 einen Anteil von 48,35 % an der Marktgröße für Kampfflugzeuge im asiatisch pazifischen Raum; Mehrzweckkampfjets entwickeln sich mit einer CAGR von 6,69 % bis 2031.
- Nach Endnutzer hielten Luftstreitkräfte im Jahr 2025 einen Umsatzanteil von 52,26 %, doch die Marineluftfahrt soll mit einer CAGR von 7,84 % alle anderen Segmente übertreffen.
- Nach Geografie dominierte China den Markt für Kampfflugzeuge im asiatisch pazifischen Raum im Jahr 2025 mit einem Anteil von 36,62 % und nutzte dabei die umfangreiche inländische Produktion, die Exportkontrollrisiken umgeht. Für Indien wird bis 2031 eine CAGR von 6,78 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Markttreiber*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende Verteidigungsbudgets inmitten zunehmender regionaler Spannungen | +1.80% | China, Japan, Südkorea, Taiwan, Indien | Kurzfristig (≤ 2 Jahre) |
| Flottenmodernisierung durch Ersatz von Kampfflugzeugen der 3. Generation | +1.20% | Indien, Indonesien, Thailand, Malaysia, Philippinen | Mittelfristig (2–4 Jahre) |
| F&E-Kooperationen der 6. Generation beschleunigen Beschaffungszyklen | +0.90% | Japan, Australien, Südkorea | Langfristig (≥ 4 Jahre) |
| Exportgebundene Finanzierungen und Technologietransfer-Pakete erweitern die Käuferbasis | +0.70% | Südostasien, Indien | Mittelfristig (2–4 Jahre) |
| Einheimische Kampfflugzeugprogramme erschließen inländische Ausgaben | +0.60% | Indien, Südkorea, China | Mittelfristig (2–4 Jahre) |
| Ausbau der Träger-Luftkampfgruppe (China, Indien, Japan) treibt Nachfrage nach Marinekampfflugzeugen | +0.40% | China, Indien, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Verteidigungsbudgets inmitten zunehmender regionaler Spannungen
Die regionalen Verteidigungsausgaben stiegen im Jahr 2024 auf 433 Milliarden USD – ein Anstieg von 7,80 % –, der unmittelbar höhere Beschaffungslinien für Kampfflugzeuge finanziert. China stellte 314 Milliarden USD bereit und Japan steigerte seinen Haushalt um 21 % auf 55,3 Milliarden USD, was mehrjährige Vertragsabschlüsse ermöglicht, die die Produktion für den Markt für Kampfflugzeuge im asiatisch pazifischen Raum langfristig sichern. Taiwans Ausgaben in Höhe von 16,50 Milliarden USD legen den Schwerpunkt auf Luftverteidigungsplattformen, während Südkoreas F-15K-Aufrüstung im Wert von 2,9 Milliarden USD zeigt, wie die Modernisierung bestehender Flotten erhöhte Mittel absorbiert.[1]Royal Aeronautical Society, „AEROSPACE, Mai 2025”, aerosociety.com Politische Entscheidungsträger betrachten Luftmacht als asymmetrischen Hebel in potenziellen multidomänen Konflikten und sorgen so für hohe Kapitalausgaben bei Kampfflugzeugen. Einheimische Inhaltsanforderungen, wie Indiens 30-%-Offset-Schwelle, lenken neue Mittel zusätzlich in inländische Industrieökosysteme und stärken die kurzfristige Nachfrage.
Flottenmodernisierung durch Ersatz von Kampfflugzeugen der 3. Generation
Die Ausmusterung von Jaguars, MiG-29s und anderen veralteten Mustern zwingt zu einem stetigen Zustrom neuerer Kampfjets und verankert den Markt für Kampfflugzeuge im asiatisch pazifischen Raum weit über die reine Flottenvergrößerung hinaus. Allein Indien benötigt jährlich 35–40 neue Flugzeugzellen, um die Staffelstärken aufrechtzuerhalten, während ältere Typen ausgemustert werden. Thailands Gripen-E/F-Auftrag im Wert von 3,65 Milliarden USD gegenüber konkurrierenden Angeboten sowie Indonesiens Rafale-Bestellung im Wert von 8,1 Milliarden USD unterstreichen Modernisierungsentscheidungen, die Technologietransfer ebenso priorisieren wie Leistungsfähigkeit. Aufrüstungspfade erhalten Produktionslinien aufrecht und finanzieren F&E für Plattformen der nächsten Stufe, während HALs Ziel von 30 Tejas-Mk1A-Kampfjets jährlich bis 2027 verdeutlicht, wie inländische Zulieferer von derselben Ersatzwelle profitieren.
F&E-Kooperationen der 6. Generation beschleunigen Beschaffungszyklen
Gemeinsame Entwicklungen – exemplarisch die GCAP-Initiative und Boeings NGAD-Auftrag im Wert von 20 Milliarden USD – verkürzen Entscheidungszeiträume, da Nationen während der Designphasen Mittel bereitstellen. Kostenteilung macht Fähigkeiten der 6. Generation für mittlere Budgets zugänglich, während eine breitere industrielle Beteiligung politische Unterstützung für den Markt für Kampfflugzeuge im asiatisch pazifischen Raum aufbaut. Japans Exportpolitikreform von 2024 erlaubt den Kampftechnologietransfer an 15 Partner, was eine breitere Beteiligung ermöglicht und die Stückkosten senkt. Unter den potenziellen Neueinsteigern muss Indien zwischen eigenständiger Entwicklung und Konsortialmitgliedschaft abwägen, was strategische Haushaltszuweisungen beschleunigt, die Beschaffungen vorverlagern.
Exportgebundene Finanzierungen und Technologietransfer-Pakete erweitern die Käuferbasis
Umfassende Offset-Vereinbarungen und langfristige Finanzierungen werden zu immer wichtigeren Faktoren bei der Auftragsvergabe im Markt für Kampfflugzeuge im asiatisch pazifischen Raum. Die Türkei unterbreitete Indonesien ein Angebot für den KAAN-Kampfjet im Wert von 10 Milliarden USD, das mehrere Finanzierungsoptionen mit inländischen Fertigungskapazitäten verbindet. Dieser Ansatz ist dem F-16-Paket der Philippinen im Wert von 5,58 Milliarden USD ähnlich, das verlängerte Zahlungskonditionen und integrierte leistungsbasierte Logistik umfasst. Flexible Strukturen senken die Zugangshürden für kleinere Verteidigungsbudgets, erweitern das Käuferfeld und sichern gleichzeitig Nachmarkt-Umsatzströme für OEMs.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten | -1.10% | Südostasien, kleinere Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| ITAR- und Exportkontrollbeschränkungen bei kritischen Teilsystemen | -0.80% | Global, insbesondere bei US-Transfers | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette bei Triebwerken und Halbleitern | -0.60% | Global, akut in Indien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Produktionsrückstände und Lieferverzögerungen | -0.40% | Global, alle Lieferanten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten
Stückpreise zwischen 40 und 116 Millionen USD sowie Lebenszykluskosten, die die Programmausgaben oft verdoppeln, belasten kleinere Verteidigungsbudgets und verlangsamen Bestellungen im Markt für Kampfflugzeuge im asiatisch pazifischen Raum. Da die Verteidigungsausgaben von 0,78 % des BIP in Indonesien bis zu 4,09 % in Myanmar reichen, drängen Erschwinglichkeitslücken Nationen zu leichteren Kampfflugzeugen, gebrauchten Plattformen oder Leasing. Die FA-50-Folgebestellung der Philippinen bei KAI im Wert von 700 Millionen USD unterstreicht, wie kostengünstigere Kampfflugzeuge mit Logistikpaketen knappe Käufer ansprechen. OEMs reagieren mit leistungsbasierter Logistik und Exportkreditfinanzierung, doch die Kapitalintensität bleibt eine strukturelle Bremse.
ITAR- und Exportkontrollbeschränkungen bei kritischen Teilsystemen
Separate Lizenzen für US-amerikanische Triebwerke, Sensoren oder Waffensysteme können Zeitpläne verzögern und Fähigkeitskonfigurationen einschränken, was die Beschaffung im Markt für Kampfflugzeuge im asiatisch pazifischen Raum erschwert.[2]John P. Barker et al., „AUKUS endlich umgesetzt – Handels- und Außenministerium kündigen Regeln zur Senkung der US-Exportbarrieren für Australien und das Vereinigte Königreich an”, Arnold & Porter, arnoldporter.com Indiens Tejas-Programm hatte mit GE-F404-Verzögerungen zu kämpfen, die erste Auslieferungen auf Mitte 2025 verschoben, was Abhängigkeitsrisiken aufzeigt. Sich weiterentwickelnde Rahmenprogramme wie AUKUS schaffen Ausnahmeregelungen, doch übergeordnete Exportkontrollregime prägen die Plattformauswahl weiterhin zugunsten von Lieferanten mit schlankeren Transferprotokollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Start und Landung:
Marineoperationen treiben VTOL-WachstumKonventionelle CTOL-Flugzeuge dominierten den Markt für Kampfflugzeuge im asiatisch pazifischen Raum im Jahr 2025 mit einem Anteil von 57,92 % und spiegeln damit fest verankerte landgestützte Streitkräftestrukturen wider. VTOL-Plattformen sind zwar eine Nische, werden jedoch mit einer CAGR von 6,62 % wachsen, da Trägerprogramme und Konzepte der dezentralen Stationierung die Nachfrage steigern. Japans Entscheidung, F-35Bs auf Izumo-Klasse-Schiffen einzusetzen, zeigt, wie VTOL-Fähigkeiten die Reichweite ohne neue Superflugzeugträger erweitern. Unterdessen wird der chinesische Träger Typ 003 Fujian und der vorgesehene nuklearbetriebene Träger Typ 004 die VTOL-Beschaffung ankurbeln, sobald einheimische Designs ausgereift sind.
Technologische Fortschritte bei der Schubvektorsteuerung verringern die mit VTOL historisch verbundenen Nutzlast-Reichweiten-Einbußen und erhöhen die Attraktivität für Expeditionseinsätze. In Verbindung mit der Weiterentwicklung der ICAO-Leitlinien, die militärische VTOL-Operationen in kontrolliertem zivilem Luftraum ermöglichen, stärkt die Rolle des Segments bei regionalen humanitären Einsätzen seine Wachstumsdynamik im Markt für Kampfflugzeuge im asiatisch pazifischen Raum.


Nach Kampfflugzeuggeneration:
Programme der 6. Generation gestalten Beschaffung neuKampfjets der 4,5. Generation hielten im Jahr 2025 einen Marktanteil von 41,25 % im Markt für Kampfflugzeuge im asiatisch pazifischen Raum, begünstigt durch eine ausgewogene Kombination aus erprobter Zuverlässigkeit und verbesserter Avionik. Entwicklungen der 6. Generation wie GCAP und NGAD werden voraussichtlich eine CAGR von 8,15 % erzielen, obwohl sich die Prototypen noch in der Entwicklung befinden. Der anhaltende Nutzen von Flotten der 4. Generation erhält das Aufrüstungsgeschäft aufrecht, während Käufe der 5. Generation vorübergehende Fähigkeitslücken schließen.
Hersteller nutzen Überbrückungsaufrüstungen – aktiv elektronisch gescannte Gruppenantennen-Radargeräte, Infrarotsuch- und Verfolgungssysteme sowie Netzwerk-Gateways –, um Bestandsplattformen vor der Einführung der 6. Generation relevant zu halten. Chinas Enthüllung fortschrittlicher Prototypen übt Wettbewerbsdruck aus und veranlasst frühere Verpflichtungen, die die Marktgröße für Kampfflugzeuge im asiatisch pazifischen Raum für Plattformen der nächsten Generation stärken.
Nach Triebwerkskonfiguration:
Nachfrage nach Zweitriebwerken spiegelt Reichweitenanforderungen widerEintriebwerks-Kampfflugzeuge eroberten im Jahr 2025 einen Anteil von 51,88 % am Markt für Kampfflugzeuge im asiatisch pazifischen Raum, begünstigt durch Kosteneffizienz und einfachere Wartung. Dennoch befinden sich Zweitriebwerksvarianten auf einem CAGR-Wachstumspfad von 6,95 %, da Marinenationen Reichweite und Redundanz für Überwassereinsätze priorisieren. Trotz höherer Anschaffungskosten lenkt der Bedarf an Langstrecken-Angriffen und Patrouillen die Beschaffung in Richtung Zweitriebwerksdesigns.
Lieferverzögerungen bei den GE-F404- und F414-Linien haben die Anfälligkeit von Eintriebwerksprogrammen wie Tejas aufgezeigt und das Interesse an diversifizierten Antriebsaggregaten und Zweitriebwerkssystemen verstärkt. Da die Zuverlässigkeitsgewinne bei Triebwerken das Kostengefälle verringern, gewinnen Zweitriebwerksangebote im gesamten Markt für Kampfflugzeuge im asiatisch pazifischen Raum an Bedeutung.
Nach Missionsprofil:
Mehrzweckvielseitigkeit erzielt PrämienpreiseLuftüberlegenheitsvarianten hielten im Jahr 2025 einen Anteil von 48,35 %, doch budgetäre Realitäten lenken Beschaffungen zunehmend zu Mehrzweckkampfjets, die voraussichtlich jährlich um 6,69 % wachsen werden. Betreiber suchen nach Einzelplattform-Lösungen für Luft-Luft-Einsätze, Angriffs- und Aufklärungsaufgaben, um Ausbildungspipelines und Vorräte zu begrenzen. Thailands Auswahl des Gripen E unterstreicht, wie domänenübergreifende Flexibilität in Evaluationsmatrizen eng fokussierte Leistungsfähigkeit übertrifft.
Fortschritte bei der Sensorfusion und modularen Waffenstationen ermöglichen eine schnelle Aufgabenrekonfiguration, steigern die Auslastungsquoten und stützen Premiumpreise. Der Markt für Kampfflugzeuge im asiatisch pazifischen Raum verlagert sich daher hin zu Plattformen, die missionelle Agilität bieten, ohne die Überlebensfähigkeit zu opfern.
Nach Endnutzer:
Wachstum der Marineluftfahrt übertrifft traditionelle LuftstreitkräfteLuftstreitkräfte hielten im Jahr 2025 52,26 % der Umsätze, doch die Marineluftfahrt wird voraussichtlich mit einer CAGR von 7,84 % alle anderen Kunden übertreffen. Der rasche Ausbau der chinesischen Trägerflotte und der Einsatz von F-35Bs in Japan schaffen nachhaltige Aufträge für trägergestützte Kampfflugzeuge. Spezieller Korrosionsschutz und Fangvorrichtungen erhöhen die Stückpreise und steigern das Wertwachstum, auch wenn die absoluten Volumina unter denen landgestützter Flotten bleiben.
Indiens potenzieller dritter Flugzeugträger stärkt die langfristige Marinenachfrage zusätzlich, während Indonesiens Interesse am Erwerb eines älteren italienischen Trägers eine latente Nachfrage unter aufstrebenden Marinen signalisiert. Diese Faktoren machen die Marineluftfahrt zum Kundensegment mit dem höchsten Wachstum im Markt für Kampfflugzeuge im asiatisch pazifischen Raum.
Geografische Analyse
China-Kampfflugzeugmarkt
China dominierte den Asien-Pazifik-Kampfflugzeugmarkt im Jahr 2025 mit einem Marktanteil von 36,62 % und nutzte dabei eine umfangreiche inländische Produktion, die Exportkontrollrisiken umgeht. Die heimische Produktion von Kampfflugzeugen der 5. Generation vom Typ J-20, die bis 2025 voraussichtlich 500 Einheiten überschreiten wird, bildet das Fundament der Wertschpfung, während Marinevarianten der J-35 eine wachsende Trägerkampfgruppe versorgen. Pekings integrierte Lieferkette und Exportambitionen festigen seine Führungsposition, wenngleich geopolitische Gegenströmungen den Absatz auf ausgewählte Partner beschränken könnten.
Indien-Kampfflugzeugmarkt
Indien ist die am schnellsten wachsende Region mit einer CAGR von 6,78 % bis 2031. Der dringende Bedarf des Landes an 35 bis 40 Kampfflugzeugen jährlich treibt parallele Beschaffungswege voran: ausländische Käufe wie den Rafale sowie indigene Programme, darunter Tejas Mk1A, Mk2 und AMCA. Die Zusammenarbeit von Hindustan Aeronautics Limited (HAL) mit der Privatindustrie, um 30 Tejas-Auslieferungen pro Jahr zu erreichen, verdeutlicht den laufenden Hochlauf, doch Triebwerksengpässe bleiben ein Risiko für die Einhaltung der Zeitpläne.
Asien-Pazifik-Kampfflugzeugmarkt
Japan, Südkorea, Indonesien und der weitere südostasiatische Block bilden gemeinsam einen diversifizierten Nachfragepool. Tokios gelockerte Exportregeln ermöglichen Kampfflugzeugtechnologietransfers an 15 Nationen, erschließen zusätzliche Einnahmequellen und vertiefen seinen Anteil am Asien-Pazifik-Kampfflugzeugmarkt. Seouls KF-21, gestützt durch ein Letter of Intent der Vereinigten Arabischen Emirate aus dem Jahr 2025, signalisiert das Aufkommen eines neuen regionalen Lieferanten mit 120 inländischen Bestellungen bis 2032. Indonesiens Multi-Anbieter-Strategie – Rafale, eine mögliche Wiederbelebung der Su-35 und eine Beteiligung am KAAN-Programm – spiegelt ein pragmatisches Streben nach Fähigkeiten, Finanzierung und industriellem Nutzen wider. Budgetbeschränkte südostasiatische Staaten tendieren zu leichten Kampfflugzeugen, ein Bereich, der durch die Erfolge von Korea Aerospace Industries, Ltd. mit der FA-50 und deren leistungsbasiertem Logistikmodell weiter gestärkt wird.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Markt für Kampfflugzeuge wird durch Beschaffungsregeln im Verteidigungsbereich, Exportkontrollvorschriften und eine engere zivil-militärische Koordination im Bereich Luftraum- und Flugsicherheitsmanagement geprägt. In Australien trat im März 2026 die Australian Airspace Policy Statement (AAPS) 2026 in Kraft, die die zivil-militärische Luftraumverwaltung formalisiert und eine engere Integration zwischen der Defence und dem Office of Airspace Regulation ermöglicht. Diese Ausrichtung wird zudem durch die Nutzung temporärer militärischer Betriebsgebiete für Großübungen wie MILEX DIAMOND SPEAR 2026 vor der Küste von New South Wales und South Queensland bestärkt, was Auswirkungen darauf hat, wie militärische Flugaktivitäten mit der Zivilluftfahrt koordiniert werden.
Regional wird die Ausrichtung von Sicherheit und Schutz durch ICAO-Leitlinien beeinflusst, darunter den Asia-Pacific Regional Aviation Safety Plan 2026-2028 und länderspezifische Pläne wie den National Aviation Safety Plan 2026 Japans. Diese Rahmenwerke unterstützen harmonisierte Ansätze für Sicherheitsmanagement, Cybersicherheit und Luftraumverfahren, die mit militärischen Operationen interagieren. In Japan entwickelt sich die verteidigungsindustrielle Steuerung zudem im Zusammenhang mit multinationalen Entwicklungsstrukturen weiter, wobei der GCAP-Rahmen und seine GIGO-Organisation (operativ ab Geschäftsjahr 2025) das Management des Kampfflugzeugprogramms der nächsten Generation zentralisieren. Gleichzeitig setzt Japan die inländische F-35A-Endmontage und -Abnahme (FACO) bis Geschäftsjahr 2027 fort, was die anhaltende Betonung souveräner Fähigkeiten und kontrollierten Technologietransfers widerspiegelt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Anforderungsdefinition und Budgetierung, das Design von Plattformen und Subsystemen, die Fertigung von Komponenten (Strukturen, Avionik und Antrieb), Endmontage und Integration sowie Zertifizierung und Abnahme, gefolgt von langfristiger Unterstützung durch Ersatzteile, Wartung, Upgrades und leistungsbasierte Logistik. Im asiatisch-pazifischen Raum umfasst die Kette zunehmend Vorgaben zur lokalen industriellen Beteiligung und Co-Produktionsmodelle, die den Arbeitsanteil zugunsten inländischer privater und staatsnaher Hersteller verschieben. Indien veranschaulicht dies mit der im Mai 2026 vom Ministry of Defence an drei private Konsortien (Tata Advanced Systems, eine von L&T geführte Gruppe und eine von Bharat Forge geführte Gruppe) ausgegebenen Ausschreibung zur Auswahl eines Produktionspartners für das AMCA-Programm, während Verhandlungen mit Frankreich (Juni 2026) eine Bewegung vom direkten Import hin zu Co-Entwicklungs- und Co-Fertigungsvereinbarungen für Rafale andeuten.
Hochtechnologische Subsysteme bleiben die Hauptengpässe, insbesondere Triebwerke und bestimmte Elektronikkomponenten, bei denen ausländische IP-Kontrollen und Kapazitätsbeschränkungen zu Lieferverzögerungen führen können. Eine vorgelagerte Entwicklung ist das im April 2026 zwischen HAL und GE Aerospace geschlossene technische Abkommen zur inländischen Produktion des F414-INS6-Triebwerks für Tejas Mk-2, TEDBF und AMCA, das darauf abzielt, das Risiko bei der Antriebsversorgung zu verringern und die Fertigungstiefe im Land auszubauen. In der gesamten Region diversifizieren OEMs und Zulieferer der oberen Ebenen ebenfalls ihre Beschaffungs- und Industrieökosysteme, wobei globale Luft- und Raumfahrtunternehmen die Komponentenbeschaffung aus Indien ausweiten (unter anderem strebt Airbus öffentlich höhere Beschaffungsanteile an). Auch die Beteiligung Südostasiens nimmt durch offset-gebundene Integration der Lieferkette Gestalt an, etwa indem Indonesien die Rolle von PT Dirgantara Indonesia in der Lieferkette des Boeing F-15EX prüft (Juni 2025).
Wettbewerbslandschaft
Der Wettbewerb verschärft sich, da regionale OEMs die historische Dominanz westlicher Hauptunternehmen im Markt für Kampfflugzeuge im asiatisch pazifischen Raum erodieren. Lockheed Martin, Boeing und Airbus verfügen weiterhin über fortschrittliche Technologieportfolios, müssen jedoch mit Lieferverzögerungen, steigenden Stückkosten und ITAR-bedingten Einschränkungen umgehen. Die türkische KAAN, Südkoreas KF-21 und Chinas J-Serie bieten glaubwürdige Alternativen, häufig gebündelt mit großzügigen Offsets und flexibler Finanzierung, die bei Schwellenländern Anklang finden.
Strategische Schritte zeigen adaptive Haltungen: Boeing erhöht die F-15EX-Produktionsrate auf zwei Kampfjets monatlich, um Rückstände abzubauen und Kapazitäten für NGAD-Prototypen freizusetzen. KAI unterzeichnete den ersten exportorientierten leistungsbasierten Logistikvertrag mit den Philippinen, sicherte sich langfristige Umsätze und hob die Servicedifferenzierung hervor. Dassaults enge Produktionspläne für Rafale – 24 Kampfjets jährlich bis 2033 – unterstreichen Versorgungsengpässe, die agilen Wettbewerbern Gelegenheitsfenster öffnen könnten.[4]Michael Peck, „Frankreichs Rafale-Kampfjet ist so beliebt, dass der Hersteller nicht mithalten kann”, Business Insider, businessinsider.com
Technologische Ziele konzentrieren sich auf Sensorfusion, sichere Vernetzung und die Zusammenarbeit zwischen bemannten und unbemannten Systemen statt auf reine Geschwindigkeit oder Flughöhe. Anbieter, die sich auf die Integration offener Avionik-Architekturen spezialisieren und souveräne Softwarerechte anbieten, gewinnen Verhandlungsmacht, insbesondere dort, wo Exportkontrollbedenken fortbestehen. Infolgedessen entwickelt sich der Markt für Kampfflugzeuge im asiatisch pazifischen Raum zu einem ausgewogenen Wettbewerb, bei dem Wert, Autonomie und regulatorische Handhabbarkeit ebenso schwer wiegen wie klassische Leistungsmetriken.
Marktführer im Bereich Kampfflugzeuge im asiatisch pazifischen Raum
Mitsubishi Heavy Industries, Ltd.
Lockheed Martin Corporation
Hindustan Aeronautics Limited (HAL)
The Boeing Company
Aviation Industry Corporation of China
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Asien-Pazifik-Kampfflugzeugmarkt
- Hindustan Aeronautics Limited (HAL)
- Mitsubishi Heavy Industries, Ltd.
- Korea Aerospace Industries, Ltd.
- PT Dirgantara Indonesia
- Kawasaki Heavy Industries, Ltd.
- The Boeing Company
- Airbus SE
- Aviation Industry Corporation of China
- United Aircraft Corporation
- Lockheed Martin Corporation
- Saab AB
Lesen Sie die Analyse der Asien-Pazifik-Kampfflugzeugmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in staatlich getriebenen Lokalisierungs- und Souveränitätsanforderungen an die Fertigung, die in die Beschaffungswege für Kampfflugzeuge eingebettet sind und kurzfristig Nachfrage nach inländischen Strukturen, Verkabelung, Missionssystem-Integration, Werkzeugbau, Testinfrastruktur und zertifizierten MRO-Fähigkeiten schaffen. Indien liefert dafür einen klaren Beleg: Die indische Luftwaffe reichte im Mai 2026 ein formelles Letter of Request an Frankreich für 114 Rafale-F4-Kampfflugzeuge ein, wobei die Anforderungen an inländische Wertschöpfung mit 40% beginnen und auf 60% ansteigen sollen. Dieser Wandel erfordert industrielle Partnerschaften und den Aufbau lokaler Lieferketten und nicht einfach den Import von Plattformen. Parallel dazu öffnete Indien mit einer Ausschreibung im Mai 2026 an private Konsortien den Wettbewerb um einen Produktionspartner für AMCA (Angebotsschluss am 28. Juli 2026), was die adressierbare Nachfrage nach Fertigungsökosystemen, Programmmanagement-Fähigkeiten sowie der Qualifizierung von Tier-1- und Tier-2-Lieferanten erweitert.
Eine zweite Chance ist mit Entwicklungs- und Upgrade-Programmen der nächsten Generation verbunden, die die Nachfrage nach digitalem Engineering, fortschrittlichen Materialien, Sensoren, sicherer Netzwerktechnik und Enablern für die bemannt-unbemannte Teaming-Fähigkeit in der gesamten Region steigern. Im Juli 2026 vergaben die GCAP-Partner (Japan, das Vereinigte Königreich und Italien) einen milliardenschweren Entwicklungsvertrag zur Weiterführung von Design und Entwicklung, was ein größeres industrielles Arbeitsvolumen für die beteiligten Vorreiterunternehmen und ihre Zulieferernetzwerke formalisiert. Australien signalisierte über sein Integrated Investment Program vom April 2026 zudem kurzfristige Prioritäten für Modernisierungsausgaben, mit Schwerpunkt auf Upgrades der bestehenden Flotten von F-35A, F/A-18F und E-18G sowie einem neuen Lead-in-Fighter-Trainingssystem als Ersatz für die Hawk 127. Dies unterstützt die Nachfrage nach Upgrade-Kits, Systemintegration, Missionsdaten- und Trainingsinfrastruktur sowie Instandhaltungsdienstleistungen neben der Beschaffung neuer Flugzeuge.
Recent Industry Developments in Asien-Pazifik-Kampfflugzeugmarkt
- Juli 2026: Das Vereinigte Königreich, Japan und Italien vergaben einen Auftrag über 4,6 Milliarden GBP an das Industrie-Joint-Venture Edgewing zur Weiterführung der Design- und Entwicklungsphase des Kampfflugzeugprogramms der nächsten Generation Global Combat Air Programme (GCAP). Die Auftragsvergabe formalisiert mehrjährige Arbeitsvolumen und Finanzierungskontinuität für die beteiligten Hauptauftragnehmer und ihre Zulieferernetzwerke und stärkt die Entwicklungspipeline der Region für Flugzeuge der sechsten Generation.
- April 2026: Hindustan Aeronautics Limited und GE Aerospace schlossen ein technisches Abkommen zur gemeinsamen Produktion des F414-INS6-Turbofan-Triebwerks in Indien, vorgesehen für Tejas Mk-2, TEDBF und AMCA. Dieser Schritt treibt die inländische Antriebsindustrialisierung voran und adressiert einen zentralen Engpass in der Lieferkette, der die Lieferpläne für einheimische Kampfflugzeuge beeinträchtigt hat.
- April 2025: Lockheed Martin erklärte, dass eine Genehmigung der USA den Philippinen den Weg zur Weiterentwicklung mit der F-16-Plattform im Rahmen ihrer Luftwaffenmodernisierung geebnet habe. Die Freigabe unterstützt einen höherwertigen Beschaffungsweg neben der leichten Kampfflugzeugflotte des Landes und unterstreicht die Rolle von zwischenstaatlichen Genehmigungen und Exportkontrollen bei der Gestaltung von Zeitplänen und Konfigurationen.


Asien-Pazifik-Kampfflugzeugmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Kampfflugzeugprogrammen im gesamten asiatisch-pazifischen Raum, gemessen als Beschaffungs- und Modernisierungsausgaben, die zur Auslieferung oder Aufrüstung einsatzfähiger Kampfflugzeugplattformen für Betreiber in der Region führen.
Ausgeschlossen aus dem Umfang: Wir schließen unbemannte Kampfflugzeuge, einfache Trainingsflugzeuge ohne Kampfrolle sowie breitere militärische Luftfahrtausgaben aus, die nicht Kampfflugzeugplattformen zugeordnet werden können.
Übersicht der Segmentierung
- Nach Start und Landung
- Konventioneller Start und Landung (CTOL)
- Kurzstart und Landung (STOL)
- Senkrechter Start und Landung (VTOL/STOVL)
- Nach Kampfflugzeuggeneration
- 4. Generation
- 4,5. Generation
- 5. Generation
- 6. Generation/NGAD
- Nach Triebwerkskonfiguration
- Eintriebwerk
- Zweitriebwerk
- Nach Missionsprofil
- Luftüberlegenheit
- Mehrzweck
- Erdkampfunterstützung/Angriff
- Nach Endnutzer
- Luftstreitkräfte
- Marineluftfahrt
- Marine-/Heeresluftfahrt
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Rest des asiatisch pazifischen Raums
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau eines klaren Bildes der geplanten und im Einsatz befindlichen Flotten, der Beschaffungsabsichten und der Lieferpläne, da Kampfflugzeugprogramme im asiatisch-pazifischen Raum nicht einem gleichmäßigen Beschaffungsrhythmus folgen wie die Konsumgüterbeschaffung. Wir beziehen uns auf öffentliche Verteidigungshaushaltsdokumente, parlamentarische Berichte oder Prüfberichte sowie nationale Beschaffungsportale, soweit verfügbar, um geplante Ausgaben und Zeitpläne zu verankern.
Um Annahmen fundiert zu halten, nutzen wir zudem Quellen wie die Militärausgabenreihen des SIPRI, Flottenübersichten im Stil von IISS The Military Balance, UN-Comtrade-Handelscodes für Flugzeuge und Teile sowie Veröffentlichungen von Zertifizierungs- und Sicherheitsbehörden für Flugzeuge, soweit relevant für Einführungszeitpläne von Plattformen. Unternehmensberichte, Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichte helfen dabei, Vertragsankündigungen, Upgrade-Pakete und Lieferverzögerungen zu validieren. In einigen Fällen werden kostenpflichtige Abonnements für Informationen zu Verteidigungsplattformen und Patentdatenbanken genutzt, um Konfigurationen, Upgrade-Inhalte und Programmreife gegenzuprüfen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärdaten stammen aus strukturierten Interviews und kurzen Umfragen mit Beteiligten der Verteidigungsbeschaffung, Programmintegratoren, Wartungs- und Upgrade-Spezialisten sowie Branchenexperten, die die operative Einsatzbereitschaft und die Ausführung von Lieferungen verfolgen. Für eine regionale Sichtweise gleichen wir das Feedback über den asiatisch-pazifischen Raum (APAC) aus und überprüfen es zusätzlich anhand von Importabhängigkeitsmustern und lokalen Fertigungsrealitäten, sodass Lücken in öffentlichen Angaben vor der Finalisierung der Gesamtwerte verringert werden können.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 12% |
| Mittlere Ebene: 48% | Funktions-/Bereichsleiter: 34% |
| Kleinere Marktteilnehmer: 14% | Manager: 54% |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem länderspezifische Beschaffungspläne, Haushaltsposten und bekannter Flottenersatzbedarf zu einem jährlichen Nachfragepool für Kampfflugzeuge rekonstruiert und anschließend unter Berücksichtigung von Programmzeitplänen und typischer Zahlungsphasierung in Werte umgerechnet werden. Um Doppelzählungen zu vermeiden, werden die Gesamtwerte durch selektive Bottom-up-Näherungen abgesichert, etwa durch die Stichprobenprüfung angekündigter Vertragswerte, den Abgleich erwarteter Einheitenlieferungen nach Jahr und die Anwendung plausibler durchschnittlicher Programmwertbereiche, wenn nur teilweise Preisangaben öffentlich sind.
Zu den in diesem Markt relevanten Inputs zählen das Wachstum der Verteidigungshaushalte und deren Zuweisung an die Luftmacht, das Flottenalter und Außerdienststellungspläne, angekündigte Auftragsbestände und Lieferkalender, die Upgrade-Intensität (Avionik, Radar, Waffenintegration) sowie länderspezifische Einsatzbereitschaftstreiber im Zusammenhang mit regionalen Sicherheitslagen. Wir verfolgen auch, wie viel der Aktivität auf Neubau versus Midlife-Upgrade entfällt, da sich die Wertkurve und der Zeitverlauf zwischen beiden unterscheiden. Prognosen werden mittels Szenarioanalyse erstellt, mit einem Basisszenario, das an finanzierten Programmen verankert ist, und anschließend durch Expertenkonsens zu Verzögerungen, Vertragsänderungen und Beschaffungstempo angepasst. Fehlen für ein Land oder Jahr Bottom-up-Daten, schließen wir die Lücken anhand vergleichbarer Programm-Benchmarks und überprüfen das Ergebnis anschließend erneut anhand der Haushaltstragfähigkeit und der Realität der Flottengröße.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie veröffentlichter Verteidigungshaushalte, bekannter Flottenzahlen und des Rhythmus wichtiger Programmmeilensteine überprüft, und größere Abweichungen werden vor der Freigabe geprüft. Wenn eine Annahme eine überproportional große Veränderung verursacht, überprüfen wir die Eingabekette erneut und kontaktieren bei Bedarf einen relevanten Befragten erneut, um zu bestätigen, ob die Veränderung real oder zeitbedingt ist.
Eine zweite Analystenüberprüfung wird durchgeführt, um Ausreißer, Probleme bei der Währungsumrechnung und inkonsistente Jahreszuordnungen zwischen Ländern zu erkennen. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn bedeutende Vertragsvergaben, Stornierungen oder Lieferpausen auftreten. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Kampfflugzeuge im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kampfflugzeuge im asiatisch-pazifischen Raum können weit voneinander abweichen, da die Abgrenzungen nicht immer übereinstimmen und der zeitliche Verlauf der Beschaffungszyklen unterschiedlich behandelt wird. Unterschiede ergeben sich meist daraus, was als Kampfflugzeugprogramm gilt im Vergleich zur breiteren militärischen Luftfahrt, und ob Upgrades zusammen mit Neulieferungen erfasst werden.
Durch die Verfolgung finanzierter Beschaffungsposten und Lieferkalender hält Mordor Intelligence den Gesamtwert auf Kampfflugzeugprogramme im asiatisch-pazifischen Raum fokussiert und vermeidet die Vermischung mit breiteren Kategorien militärischer Flugzeuge, was die Zahl aufblähen kann, wenn Transportflugzeuge, Trainingsflugzeuge oder Drohnen mit eingerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,89 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 28,89 Mrd. USD (2024) | Verwendet eine breitere Definition, die offenbar weitere Flugzeugtypen und Anwendungen einschließt, und trennt nicht klar zwischen reiner Kampfflugzeugbeschaffung und dem Wert plattformübergreifender militärischer Luftfahrt. |
| Branchenverlag B | 9,00 Mrd. USD (2024) | Scheint sich auf ein enger gefasstes Programmset oder eine teilweise Länderabdeckung zu stützen, wobei der Bezugsjahr und die Einschlussregeln nicht klar angegeben sind, was den Gesamtwert im Vergleich zu einem auf finanzierten Plänen basierenden Aufbau senken kann. |
Die Spanne in der Tabelle erklärt sich weitgehend durch Umfangsgrenzen und Jahreszuordnung, nicht durch eine grundlegend andere Wachstumssicht. Wenn das Modell an finanzierte Pläne, Liefertermine und Upgrade-Inhalte gekoppelt ist, lässt sich die daraus resultierende Schätzung leichter darauf zurückführen, was die Länder in jedem Jahr tatsächlich beschaffen und modernisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kampfflugzeuge im asiatisch pazifischen Raum im Jahr 2026?
Die Marktgröße für Kampfflugzeuge im asiatisch pazifischen Raum erreichte im Jahr 2026 12,56 Milliarden USD und befindet sich auf einem CAGR-Wachstumspfad von 5,60 % bis 2031.
Welches Segment wächst am schnellsten?
Die Nachfrage nach Marineluftfahrt soll mit einer CAGR von 7,84 % steigen, da China, Indien und Japan ihre Trägerstreitmächte ausbauen.
Wie groß ist der Marktanteil der Kampfflugzeuge der 4,5. Generation heute?
Kampfflugzeuge der 5. Generation hielten im Jahr 2025 einen Marktanteil von 41,25 % im Markt für Kampfflugzeuge im asiatisch pazifischen Raum und sind damit der aktuelle Umsatzführer.
Warum gewinnen Zweitriebwerks-Kampfflugzeuge an Bedeutung?
Zweitriebwerksdesigns werden voraussichtlich jährlich um 6,95 % wachsen, da regionale Betreiber größere Reichweiten und Sicherheitsmargen für Überwassereinsätze benötigen.
Wie wirkt sich Japans Änderung der Exportpolitik auf Lieferanten aus?
Gelockerte Vorschriften erlauben Japan nun den Transfer von Kampfflugzeugtechnologie an 15 Nationen, was die Konsortialbeteiligung erweitert und den Wettbewerb in der Region verstärkt.
Seite zuletzt aktualisiert am:



