
Analyse des asiatisch-pazifischen Rechenzentrummarkts von Mordor Intelligence
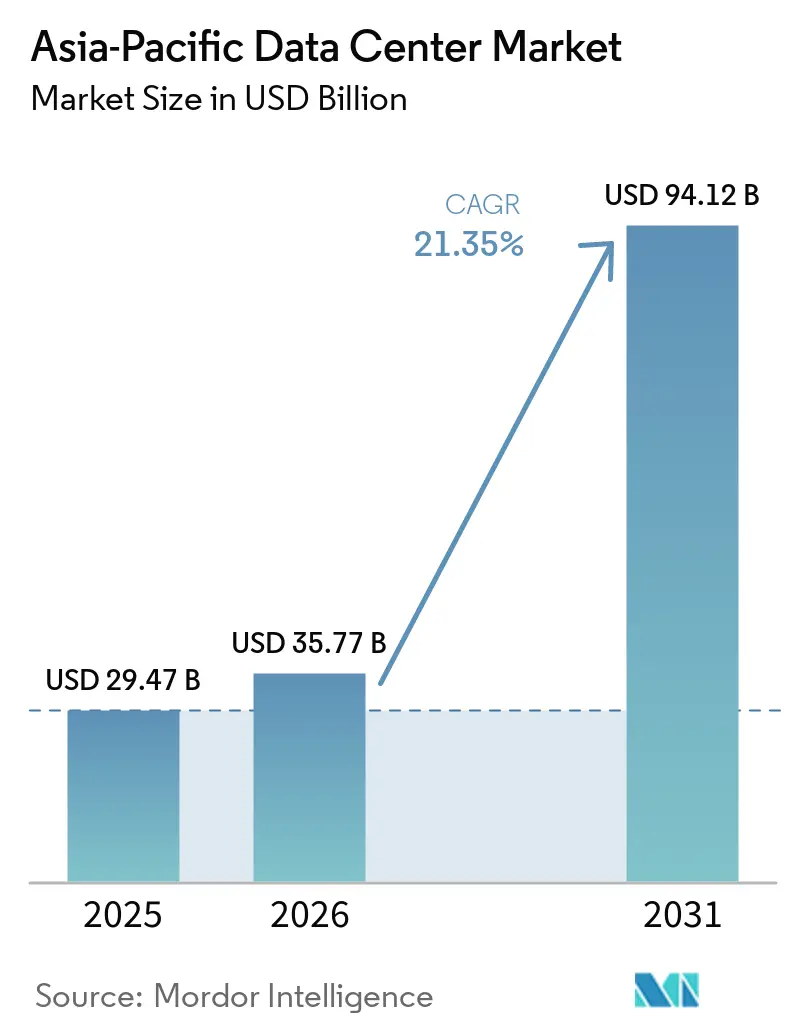
Die Größe des Asien-Pazifik-Rechenzentrumsmarkts soll von 35,77 Milliarden USD im Jahr 2026 auf 43,41 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 21,8 % über 2027–2032 einen Wert von 116,4 Milliarden USD erreichen.
KI-Workloads und eigenständige 5G-Kernnetze erweitern die Rechenanforderungen, die Rechenzentrumsbetreiber erfüllen müssen. In Japan begünstigen Verzögerungen beim Netzanschluss Anbieter, die bereits mit Energie versorgte Kapazitäten liefern können, anstatt unerschlossene Grundstücke anzubieten. Colocation-Betreiber können mit ausgestatteten Kapazitäten reagieren, während Entwickler dedizierter Campusse die Lieferung neuer Einrichtungen mit den Rechenanforderungen koordinieren müssen. Malaysias bedingte Anreize verknüpfen zudem effizientes Design mit potenziellen Steuervorteilen. Der Zeitpunkt des Netzanschlusses entscheidet, wann japanische Kapazitäten in Betrieb gehen können, während malaysische Grüntechnologie-Bedingungen mitentscheiden, ob Steuererleichterungen überhaupt verfügbar sind.
Wichtigste Erkenntnisse des Berichts
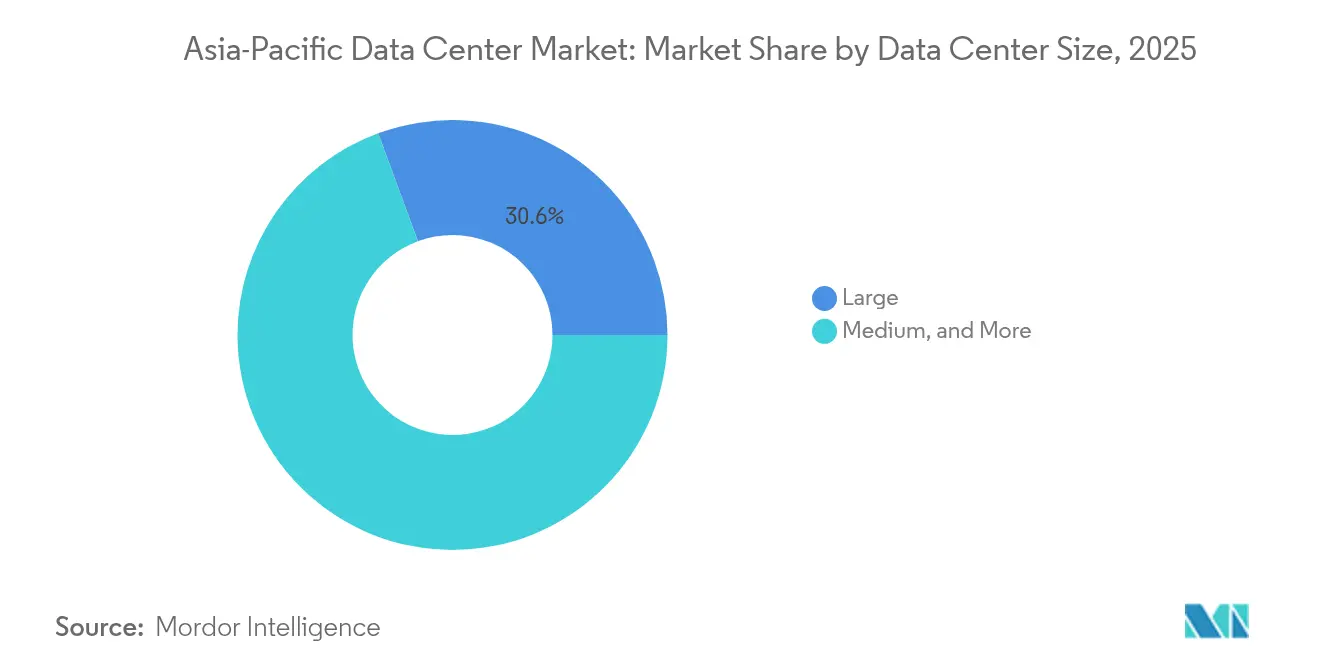
- Nach Rechenzentrumsgröße hielten große Einrichtungen im Jahr 2026 einen Marktanteil von 30,4 % am Asien-Pazifik-Rechenzentrumsmarkt, während mittlere Einrichtungen mit einer CAGR von 23,3 % über 2027–2032 am schnellsten wachsen sollen.
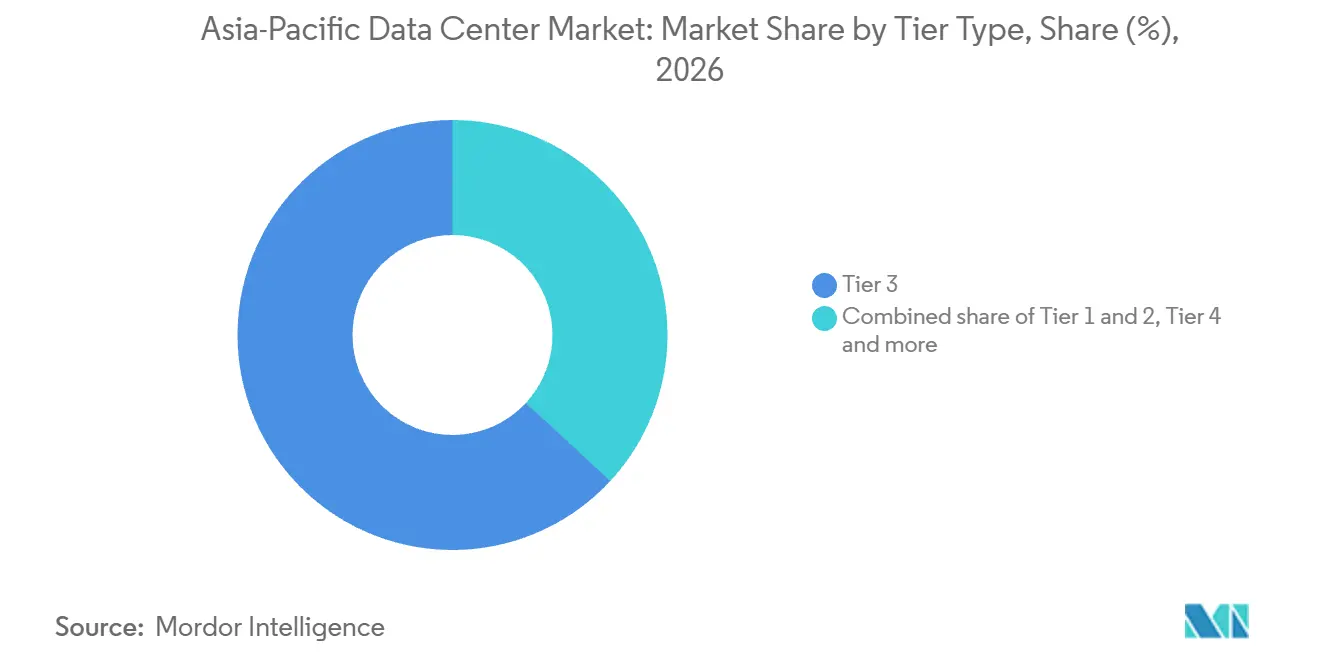
- Nach Tier-Typ hielt Tier 3 im Jahr 2026 einen Anteil von 63,12 % am Asien-Pazifik-Rechenzentrumsmarkt und soll mit einer CAGR von 23,4 % über 2027–2032 am schnellsten wachsen.
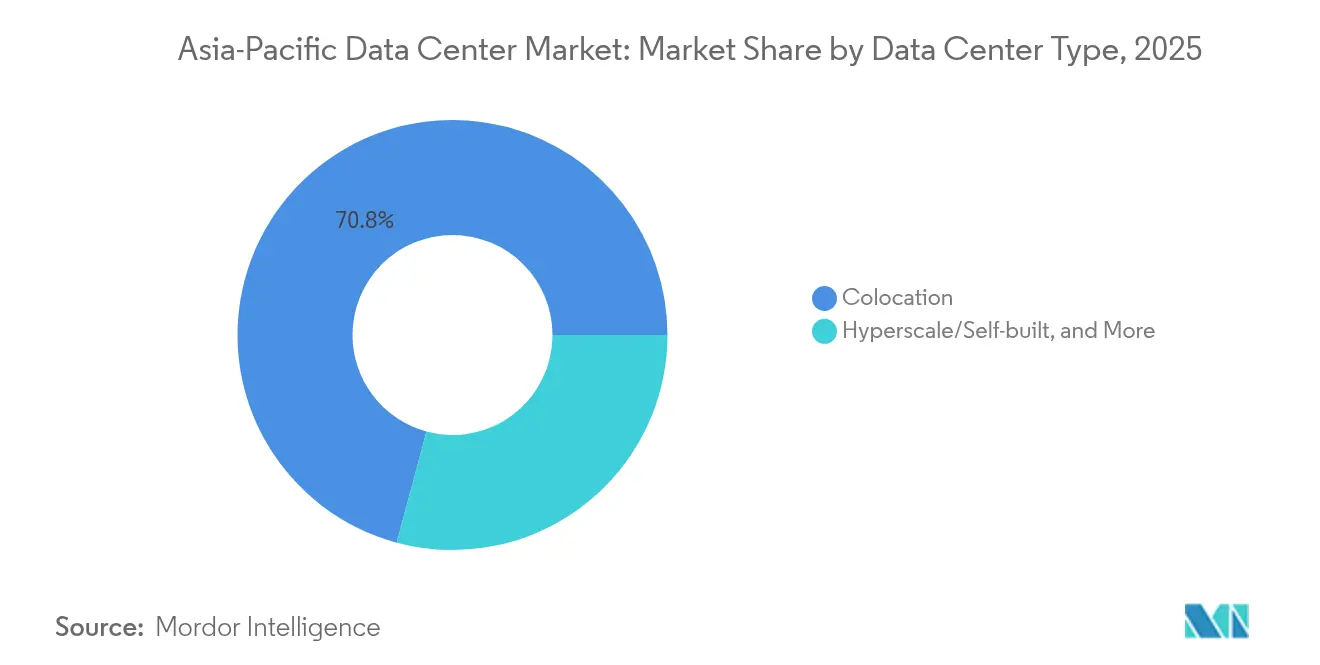
- Unter den Rechenzentrumstypen führte Colocation im Jahr 2026 mit einem Anteil von 70,36 %, während Hyperscale/Eigenbau-Einrichtungen mit einer CAGR von 24,3 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Endnutzern entfiel der größte Anteil auf IT und ITES mit 27,05 % im Jahr 2026, wobei BFSI mit einer CAGR von 22,8 % über 2027–2032 am schnellsten wachsen soll.
- Geografisch führte China im Jahr 2026 mit einem Anteil von 34,32 %, während Indien mit einer CAGR von 25,35 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
600+
Rechenzentrumsberichte von Mordor Intelligence
umfasst KI-Anlagen, Stromversorgung, Bau und mehr – global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigter Ausbau von 5G-Kernnetzwerken | +5% | Indien und Malaysia | Mittelfristig (2-4 Jahre) |
| Steigende Hyperscale-Eigenbauinvestitionen chinesischer Technologiekonzerne | +7.5% | Datong in China | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize der Regierung für grüne Rechenzentren | +3.5% | Förderfähige Standorte in Malaysia | Mittelfristig (2-4 Jahre) |
| Wachsende KI/ML-Arbeitslastnachfrage nach On-Premises-GPU-Clustern | +8% | Ansan in Südkorea | Kurzfristig (≤ 2 Jahre) |
| Schnelle Integration von Unterseekabel-Anlandepunkten mit Edge-Einrichtungen | +2% | Singapores Bifrost-Anlandungsstandort | Kurzfristig (≤ 2 Jahre) |
| Build-to-Suit-Modelle, bevorzugt von Staatsfonds | +1.5% | Entwicklungsstandorte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ausbau von 5G-Kernnetzen
Eigenständige 5G-Rollouts schaffen eine Einrichtungsmöglichkeit durch die Recheninfrastruktur, die Mobilfunknetzfunktionen unterstützt. GSMA Intelligence zählte 17 eigenständige Netze unter 39 kommerziellen 5G-Netzen in 9 Ländern des Asien-Pazifik-Raums mit Stand Juni 2025.[1] Reliance Jio Infocomm bestätigte den kommerziellen eigenständigen 5G-Betrieb in Indien zum 30. Juni 2026. Malaysias YTL Communications (Yes) startete im vierten Quartal 2025 einen eigenständigen Dienst. NTT DOCOMO startete im Februar 2026 kommerzielle 5G-Core-Dienste in Japan unter Nutzung von AWS neben seiner eigenen Netzwerkfunktionsvirtualisierungsinfrastruktur vor Ort. Der hybride Core-Einsatz macht Cloud-Hosting zu einem Teil der Infrastrukturmöglichkeit, wobei die Aufteilung der Funktionen bestimmt, wie viel Nachfrage auf gehostete Einrichtungen entfällt.
Steigende Hyperscale-Eigenbauminvestitionen chinesischer Technologiekonzerne
Rechenzentren unter den Marken ByteDance und JD.com zeigen, wie Plattformerweiterungen in Datong zu Bautätigkeiten führen. Datong meldete während seines Planausführungszeitraums 2025 einen beschleunigten Bau der Phase II des unter der Marke ByteDance betriebenen Volcano Cloud-Rechenzentrums. Die Phasen II und III des intelligenten Rechenzentrums von JD.com befanden sich in diesem Zeitraum ebenfalls im beschleunigten Bau. Derselbe Bericht besagte, dass ein vorgelagertes Server-Fertigungsprojekt 2025 mit dem Bau begann und in Produktion ging. Gleichzeitige Rechenzentrumsbauphasen neben der Serverproduktion verbinden die Rechenzentrumserweiterung der Stadt mit der Versorgung mit Einrichtungen und Ausrüstung und erweitern das lokale Entwicklungsprogramm über einen einzelnen plattformgebrandeten Standort hinaus.
Staatliche Steuerbefreiungsanreize für grüne Rechenzentren
Bedingte Steuererleichterungen können den Investitionsfall für effiziente Rechenzentren verbessern, indem steuerliche Vorteile an qualifizierende Infrastruktur geknüpft werden. Malaysias Digital Ecosystem Acceleration (DESAC)-Steueranreizprogramm bietet förderfähigen Rechenzentrumsbetreibern Einkommensteuerbefreiungen oder Sondersteuersätze, vorbehaltlich der Prüfung durch die Malaysian Investment Development Authority (MIDA).[2] Die Einführung von Grüntechnologie im Einklang mit Richtlinien für nachhaltige Rechenzentren gehört zu den Tier-Bedingungen, einschließlich der Erzeugung erneuerbarer Energie oder der Investition in energieeffiziente Ausrüstung. Bei Tier 1 können Zulagen für neue Unternehmen 100 % der qualifizierenden Kapitalinvestitionen ohne Grundstück für 5 oder 10 Jahre betragen, gegenüber 60 % für bestehende Unternehmen für 5 Jahre. Diese Unterschiede machen das technische Design der Einrichtung und den Status des Antragstellers für seine potenzielle steuerliche Behandlung relevant.
Stark steigende Nachfrage nach KI/ML-Workloads für lokale GPU-Cluster
Lokale GPU-Cluster schaffen Nachfrage nach Einrichtungen, die sowohl Rechenhardware als auch die dazugehörige unterstützende Infrastruktur aufnehmen können. Bis zum 29. Dezember 2025 hatte Kakao 255 Knoten mit 2.040 B200-GPUs im Kakao Data Center Ansan in Südkorea installiert. Dies entsprach etwa 84 % seiner 2.424-GPU-Zuteilung im Rahmen eines staatlich geführten Projekts. Die Einrichtung kombinierte stabile Stromversorgungssysteme mit Heißgang-Einhausung, die heiße Luft direkt zu Kühleinheiten für Hochdichte-Server leitete. Fr Betreiber verbindet der Einsatz institutionelle Rechenzuteilungen mit einer Anforderung an geeignete elektrische und thermische Infrastruktur. Kakao plante, die vollständige Zuteilung 5 Jahre lang zu betreiben, was der elektrischen und Kühlinfrastruktur in Ansan eine mehrjährige Servicerolle über die anfängliche Hardwareinstallation hinaus gibt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Langwierige Genehmigungszyklen für Netzanschlüsse | -2.4% | Inneres Tokio in Japan | Langfristig (≥ 4 Jahre) |
| Ausgeprägtes Wasserknappheitsrisiko in Nordchina | -1.5% | Ulanqab im Norden Chinas | Mittelfristig (2–4 Jahre) |
| Hohe Immobilienkostenerhöhungen in erstklassigen asiatisch-pazifischen Städten | -1% | Japan und Australien | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Rechenzentrumsingenieuren | -0.8% | Rechenzentrumsstandorte in Singapur | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Genehmigungszyklen für Netzanschlüsse
Ein Entwicklungsstandort kann erst dann zu nutzbarem Rechenzentrumsangebot werden, wenn sein Stromanschluss den Betrieb ermöglicht. Japans Agentur für natürliche Ressourcen und Energie berichtete im Oktober 2026, dass sich die Anschlusszeiten für große Lasten, einschließlich Rechenzentren, in einigen Gebieten verlängert hatten, da der Netzspielraum enger wurde.[3] Im Jahr 2025 schätzte der Führungsverantwortliche für Japan und APAC von NTT Global Data Centers, dass Entwickler in verdichteten Gebieten wie dem inneren Tokio 5 bis 10 Jahre auf Strom warten könnten. Das innere Tokio veranschaulicht das lokalisierte Lieferrisiko, da die gemeldeten Wartezeiten eingeschränkte Gebiete und nicht jeden japanischen Standort betreffen.
Ausgeprägtes Wasserknappheitsrisiko in Nordchina
Ulanqabs Verbot von Grundwasser als Kühlwasser für Rechenzentren schränkt die dort realisierbaren Kühlkonzepte ein. Ulanqab untersagt Rechenzentrumsvorhaben die Nutzung von Grundwasser als Kühlwasser gemäß den Grundwasserschutz- und Verwaltungsvorschriften der Autonomen Region Innere Mongolei. Für einen Entwickler, der wassergestützte Kühlung in Betracht zieht, macht diese Einschränkung den Zugang zu einer alternativen, genehmigten Quelle zu einem Teil der Betriebsanforderungen des Projekts. Im Jahr 2025 nutzte das Ulanqab Cloud Computing Center von 21Vianet aufbereitetes Wasser nur an den heißesten Sommertagen für Kühlsprays. Die Spitzensommerkühlung muss daher in Ulanqab ohne Grundwasser auskommen, was die Integration alternativer Quellen auch dann Teil des Designs hält, wenn die Sprays nur kurzzeitig laufen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Die Anlagengröße prägt LieferverpflichtungenGroße Einrichtungen entfielen im Jahr 2026 auf einen Anteil von 30,4 % am Asien-Pazifik-Rechenzentrumsmarkt. SoftBank Corp. und seine Tochtergesellschaft IDC Frontier Inc. begannen im April 2025 mit dem Bau eines großen KI-Rechenzentrums in Tomakomai, Japan. Der erwartete Eröffnungsumfang betrug 50 MW für das Geschäftsjahr 2026, und SoftBanks Übergangsplan vom September 2026 behielt diesen Eröffnungszeitplan bei. Die KI-Recheninfrastruktur von SoftBank und externe Nutzer waren die geplanten Kunden der Einrichtung.
Mittlere Einrichtungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23,3 % über 2027–2032. Im Juli 2025 berichtete die staatliche Vermögensbehörde Yunnans, dass das von der Yunnan Communications Investment Group errichtete Yunnan Communications Intelligent Computing Center den nationalen Standard für mittlere Rechenzentren erfüllte. Das Beispiel verknüpft eine mittelgroße Einrichtung mit einer Anwendung für intelligentes Rechnen und zeigt, wie ein spezialisierter Workload in ein Projekt außerhalb der größten Größenkategorien passen kann. Mit einer Kapazität von 100 P für intelligentes Rechnen, was 10 % der provinziellen Kapazität für intelligentes Rechnen Yunnans entspricht, demonstriert dieses Rechenzentrum mittlerer Klasse eine bedeutende regionale Größenordnung innerhalb einer einzigen Einrichtung.



Nach Tier-Typ:
Einsatzumfang erfüllt ResilienzanforderungenTier 3 war das größte Segment mit einem Anteil von 63,12 % am regionalen Markt im Jahr 2026 und ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 23,4 % über 2027–2032. Yottas nationales Rechenzentrum in Guwahati, Indien, war im Februar 2026 mit 200 Racks und einer IT-Last von 2 MW in Betrieb. Yotta baute und betrieb die Tier-III-Einrichtung im Auftrag des National Informatics Centre Indiens. Die eingebaute Skalierbarkeit zur Verdoppelung der Kapazität gibt dem National Informatics Centre einen Erweiterungsweg innerhalb des beauftragten Standorts und verknüpft weitere staatliche Rechenanforderungen mit einer bestehenden Einrichtung.
Das Tier-1-und-2-Segment umfasst grundlegende Kapazität in Tier 1 und redundante Strom- und Kühlkomponenten in Tier 2. Tier 1 erfordert Wartungsabschaltungen zur vorbeugenden Instandhaltung, während Tier 2 die Entnahme von Komponenten ohne Abschaltung erlaubt, aber von unerwarteten Abschaltungen betroffen sein kann. Tier 4 verwendet unabhängige, physisch isolierte redundante Systeme, um IT-Betrieb gegen Ausrüstungs- oder Verteilungspfadausfälle zu schützen. Unerwartete Abschaltungen betreffen Tier-1- und Tier-2-Einrichtungen, während der Schutz von Tier 4 anfälliger wird, wenn ein Ausfall mit der Wartungsabschaltung seiner redundanten Systeme zusammenfällt.

Nach Rechenzentrumstyp:
Ausgestattete Kapazität und dedizierte EntwicklungColocation entsprach im Jahr 2026 einem Marktanteil von 70,36 % am Asien-Pazifik-Rechenzentrumsmarkt. Das APAC-Colocation-Angebot wurde für 2025 (Schätzung) auf 11,9 GW geschätzt, gemessen als live IT-Kapazität, die mit mechanischen und elektrischen Systemen für den Betrieb ausgestattet ist. Da die Schätzung für 2025 bereits für den Betrieb ausgestattete live IT-Kapazität zählt, misst sie eine ausgestattete Angebotsbasis und keine noch in der Entwicklung befindlichen Projekte.
Hyperscale/Eigenbau-Einrichtungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 24,3 % über 2027–2032. Google begann im April 2026 mit dem Bau seines Gigawatt-KI-Hubs in Visakhapatnam mit den Entwicklungspartnern AdaniConneX und Nxtra by Airtel. Der geplante Hub umfasst 3 Rechenzentrumscampusse, und diese Partner leiten den Bau für Googles geplante KI-Kapazität. Mint berichtete im Oktober 2026, dass das im Besitz von Adani Infra befindliche Projektfahrzeug die Arbeiten auf eigenes Risiko fortsetzen könnte, solange Rechtsstreitigkeiten anhängig sind, sodass der Lieferzeitplan rechtliche Risiken trägt.
Nach Endnutzer:
Plattformerweiterung trifft auf institutionelle VerpflichtungenIT und ITES war das größte Segment mit einem Anteil von 27,05 % am regionalen Markt im Jahr 2026. Im Jahr 2026 trieben chinesische Technologieunternehmen die Nachfrage nach Rechenzentren in Hongkong an, wobei Alibaba Group Holding und Tencent Holdings ihre Kapazitäten in der Stadt erhöhten. Die Nachfrage dieser Unternehmen trug dazu bei, die Mietpreise in Hongkong im Jahr 2026 um fast das Doppelte zu steigern, was Betreibern mit verfügbarer Kapazität Preissetzungsmacht verschaffte.
BFSI ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 22,8 % über 2027–2032. Indian Overseas Bank wählte im Juli 2025 Sify Infinit Spaces Limited für Colocation-Dienste an einem Bankstandort in der Nähe seines Disaster-Recovery-Rechenzentrums aus. Die Auswahl sah ein 10-jähriges Co-Hosting-Modell vor.
Geografische Analyse
China Asien-Pazifik-Rechenzentrumsmarkt
China hielt im Jahr 2026 einen Marktanteil von 34,32 % am Asien-Pazifik-Rechenzentrumsmarkt. Seine landesweite Recheninfrastruktur umfasste im Juni 2026 15,56 Millionen in Betrieb befindliche Standard-Racks. Der Bau eines windkraftbetriebenen Unterwasser-Demonstrations-Rechenzentrums in Shanghai mit einer Gesamtstromkapazität von 24 MW wurde im Oktober 2025 abgeschlossen. Beijing Highlander meldete im ersten Halbjahr 2026 einen stabilen kommerziellen Betrieb des Projekts und die Lieferung erster Rechenressourcen an Kunden, darunter China Telecom und Shanghai INESA. Die Kundenlieferungen in Lingang schaffen einen kommerziellen Absatzkanal für dieses Demonstrationsdesign innerhalb Chinas großer Rechenbasis und verbinden eine unkonventionelle Stromkonfiguration mit tatsächlicher Dienstleistungserbringung.
Indien Asien-Pazifik-Rechenzentrumsmarkt
Indien ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 25,35 % über 2027–2032. Die indische Regierung berichtete, dass die national installierte Rechenzentrumsleistungskapazität von rund 375 MW im Jahr 2020 auf 1,57 GW bis August 2026 gestiegen ist. Im September 2026 nannte Microsoft HDFC Bank als Unterzeichner für seine live geschaltete Region India South Central in Hyderabad und verknüpfte damit neu verfügbare Infrastruktur mit einem namentlich genannten Käufer aus dem Finanzdienstleistungsbereich.
Der lokale Cloud-Zugang wurde durch den Start des containergestützten GPU-Cloud-Dienstes von SAKURA internet im Juni 2025 in Ishikari, Japan, und den Start der AWS-Region Neuseeland im September 2025 erweitert. Microsofts Indonesien-Region wurde im Mai 2025 mit landesinternem Datenresidenz-Angebot eröffnet, während FPT Corporations Fornix HCM02 im August 2025 in Ho-Chi-Minh-Stadt, Vietnam, für KI- und Cloud-Dienste in Betrieb ging. Singapur vergibt Kapazitäten hauptsächlich über wettbewerbliche Ausschreibungen, bei denen Strom- und Wassereffizienz bewertet werden, während Malaysia's Bridge Data Centres aufbereitetes Kühlwasser aus einer im August 2025 eröffneten Anlage in Johor verwendet. Australiens Energieberater empfahl im Juli 2026 vorläufige Rechenzentrumsauflagen an die Minister, die weiterer Arbeit und Konsultation bedürfen, während Thailand im Mai 2026 die geplante Speicher- und Verarbeitungserweiterung von TikTok System (Thailand) in Bangkok, Samut Prakan und Chachoengsao genehmigte. FPT Corporation betreibt sein eigenes KI- und Cloud-Rechenzentrum in Vietnam, einen anderen Kanal als die Microsoft- und AWS-Cloud-Regionen in Indonesien und Neuseeland.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet China und Indien als ausgewählte Rechtssysteme aus der Perspektive eines Rechenzentrumsentwicklers, der auch Kundendatendienste anbietet. Chinas Ministerium für Industrie und Informationstechnologie (MIIT) legt Vertrags- und Datenschutzpflichten für Betreiber von Internet-Rechenzentren (IDC) fest. Die Compliance-Exposition hängt daher davon ab, wie ein Betreiber mit Kundeninformationen umgeht, und nicht nur davon, wie er die physische Einrichtung betreibt.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Indien |
|---|---|---|
| Zuständige Behörde | Ministerium für Industrie und Informationstechnologie (MIIT) | Indian Computer Emergency Response Team (CERT-In) |
| Wesentliche Instrumente oder Richtungen | MIIT 2025 IDC-Kundendatensicherheitshinweis | CERT-In-Richtlinien, 2022; schrittweise Digital Personal Data Protection (DPDP)-Regeln, 2025 |
| Kommerzielle Auswirkung | Vertragliche Sicherheitspflichten; Kundenbenachrichtigung und -genehmigung vor risikoreichen Vorgängen, die die Kundendatensicherheit oder externe Kundendatenbereitstellung betreffen | Vorgeschriebene Vorfallmeldung innerhalb von 6 Stunden; IKT-Protokolle für 180 Tage innerhalb Indiens; vorgeschriebene Kundendatensätze für mindestens 5 Jahre nach Registrierungsaufhebung oder -rücknahme |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Chinas definierte vertragliche Sicherheitspflichten unterstützen einen praktikablen Compliance-Rahmen, während geplante Standards und Fähigkeitsbewertungen dieselben Kundenschutzfunktionen erweitern und die Kontinuität bei den Kernanforderungen an Dienstleistungen unterstützen. Indiens Melde-, Protokollierungs- und Kundendatensatzpflichten schaffen laufende Betriebsarbeit, was seine Attraktivität für Hosting-Anbieter mindert. Die Regeln 3, 5–16 und 22–23 der DPDP-Regeln treten im Mai 2027 in Kraft. Dies erhöht die kommerzielle Relevanz gültiger Auftragsverarbeitungsverträge für Hosting-Anbieter, die personenbezogene Daten im Auftrag eines Datenverantwortlichen verarbeiten, während das Gesetz die Verantwortung für die abgedeckte Verarbeitung beim Verantwortlichen belässt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Stromversorgung, Kühlsysteme, Konnektivität und Einrichtungsbetrieb anhand der verschiedenen Leistungen, die jeder Lieferant erbringt. LG Electronics wurde im August 2025 als Lieferant von Kühlausrüstung und einem Gebäudemanagementsystem für ein damals im Bau befindliches KI-Rechenzentrum in Jakarta bekannt gegeben. Die Netzwerkinfrastruktur folgt einem separaten Lieferpfad, veranschaulicht durch KDDI und das Southeast Asia-Japan Cable 2 (SJC2)-Konsortium, das im Juli 2025 nach Abschluss des Baus durch NEC den Betrieb aufnahm. Lieferantenerlöse können in verschiedenen Versorgungsstufen entstehen, was eine Unterscheidung zwischen Ausrüstungs- oder Netzwerklieferung und den auf dieser Infrastruktur aufbauenden wiederkehrenden Diensten schafft.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Strombeschaffung und -versorgung | Stromlieferanten wie Sembcorp Power | Stromverkäufe im Rahmen von Versorgungsvereinbarungen | Abstimmung der Stromverfügbarkeit mit der Inbetriebnahme der Einrichtung | Kapazitätsphasen mit vertraglich vereinbarter Stromverfügbarkeit abstimmen |
| Kühl- und Steuerungsversorgung | Kühlausrüstungs- und Steuerungssystemlieferanten wie LG Electronics | Ausrüstungsverkäufe und Systemlieferung | Koordinierung von Kühlausrüstung mit Einrichtungssteuerungen | Ausrüstungs- und Steuerungsschnittstellen gemeinsam spezifizieren |
| Konnektivitätsinbetriebnahme | Kabelsystemteilnehmer wie KDDI und Kabelbauer wie NEC | Konnektivitätsdienste und Kabelsystemlieferung | Abhängigkeit von fertiggestellten Routen und Anlandungsinfrastruktur | Alternative Netzwerkpfade vor dem Dienststart qualifizieren |
| Einrichtungsbetrieb und Hosting | Rechenzentrumsentwickler und -betreiber wie STACK Infrastructure und DayOne | Hosting- und Kapazitätsdienstgebühren | Inbetriebnahmeabhängigkeiten bei Strom, Kühlung und Konnektivität | Stufenweise Systemabnahme vor Beginn des Kundendienstes abschließen |
| Quelle: Mordor Intelligence | ||||
Im Juli 2025 unterzeichnete DayOne einen Stromabnahmevertrag mit Sembcorp Power für eine geplante Einrichtung in Singapur, deren Betrieb vollständig durch erneuerbare Energie gedeckt werden sollte. Der Vertrag wurde beim Spatenstich für eine 20-MW-Einrichtung unterzeichnet, deren erste Phase für 2026 für den Betrieb geplant war. Die Unterzeichnung des Vertrags beim Spatenstich macht die Strombeschaffung zu einer kommerziellen Verpflichtung während der Bauphase und erweitert die vertragliche Rolle des Energielieferanten in die Entwicklungsphase, bevor der Betreiber Hosting-Dienste anbieten kann.
Wettbewerbslandschaft
Marktkonzentration
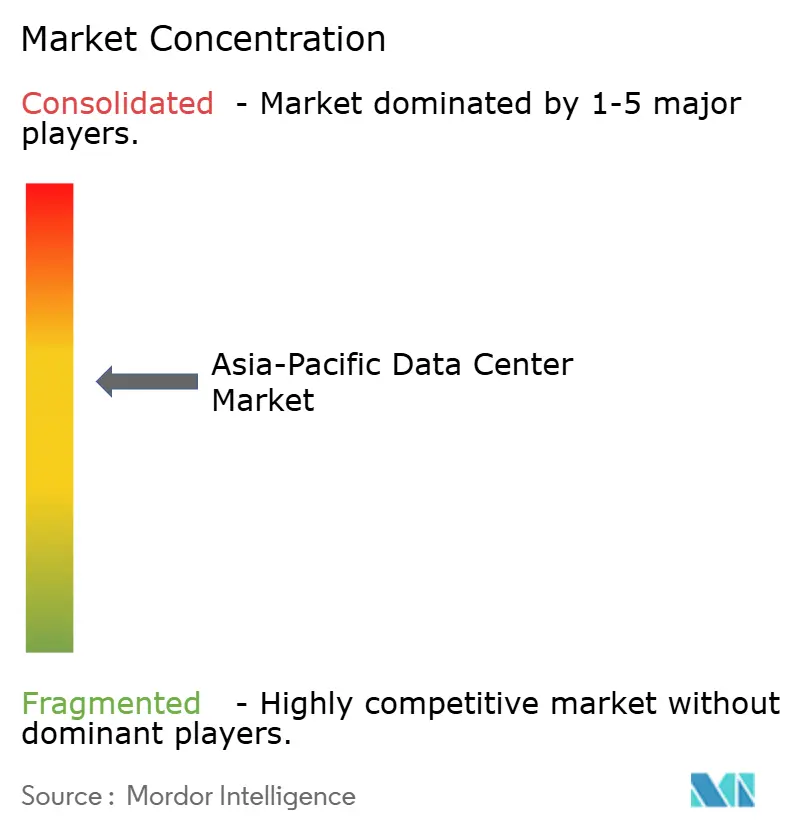
Der Wettbewerb verteilt sich auf Cloud-Plattformen und unabhängige Einrichtungsbetreiber, sodass Kunden über Cloud-Dienstleistungsangebote oder unabhängiges Hosting Zugang zu Recheninfrastruktur erhalten. Amazon Web Services, Inc. liefert Cloud-Infrastruktur, während Equinix, Inc. Rechenzentren und Interconnection-Dienste betreibt. Huawei Cloud Computing Technologies Co., Ltd nutzt lokale Cloud-Infrastruktur, um APAC-Netzbetreiber, Finanzorganisationen und Internetunternehmen zu bedienen. Im August 2026 betrieb Digital Realty Trust Inc. 3 Rechenzentren in Singapur mit einer kombinierten Kapazität von rund 84 MW. Ein neuer Marktteilnehmer kann Huawei Clouds Dienstleistungskanal zu Netzbetreibern und Finanzorganisationen nicht allein durch Hosting-Kapazität replizieren, da diese Käufer Cloud-Dienste und nicht nur Einrichtungsfläche erhalten.
Beijing VNET Broadband Data Center Co., Ltd war zum 31. Dezember 2025 eine wesentliche konsolidierte verbundene Einheit der VNET Group. Die in Betrieb befindliche Wholesale-Rechenzentrumskapazität der VNET Group in China stieg zum 30. Juni 2026 um 49,4 % im Jahresvergleich auf 1.007 MW. Die VNET Group sicherte sich im zweiten Quartal 2026 einen Wholesale-Auftrag von 345 MW von einem Cloud-Dienstleister. Diese Kundenverpflichtung zeigt, wie eine Cloud-Plattform sowohl Käufer unabhängiger Einrichtungskapazität als auch Wettbewerber um Recheninfrastrukturkunden sein kann. Die Konzentration von Lieferverpflichtungen in einer einzigen Kundenbeziehung macht die Anforderungen dieses Cloud-Anbieters auch innerhalb der wachsenden Wholesale-Basis von VNET kommerziell bedeutsam.
Wettbewerbliche Expansion hängt auch vom Zugang zu Entwicklungsmöglichkeiten ab, bei denen die Kapazitätszuteilung verwaltet wird. Im August 2026 wurde Digital Realty für eine vorläufige Zuteilung von 50 MW zur Entwicklung eines neuen Rechenzentrums auf Jurong Island, Singapur, ausgewählt. Die geplante Einrichtung befindet sich im Niedrigemissions-Rechenzentrumpark der Jurong Town Corporation, wobei die Auswahl über Singapurs zweite Ausschreibung für Rechenzentren erfolgte. Herausforderer, die Kapazität in diesem Park anstreben, müssen sowohl um eine Zuteilung als auch um Kunden konkurrieren. Die Auswahl verschafft Digital Realty daher eine Position in der Entwicklungspipeline des Parks, bevor es die zugeteilte Kapazität als Betriebsdienstleistung anbieten kann.
Marktführer der Asien-Pazifik-Rechenzentrumsindustrie
-
Amazon Web Services, Inc
-
Equinix, Inc.
-
Huawei Cloud Computing Technologies Co., Ltd
-
Digital Realty Trust Inc.
-
Beijing VNET Broadband Data Center Co., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services, Inc
- Equinix, Inc.
- Alibaba Cloud
- Chindata Group Holdings Ltd
- AirTrunk Operating Pty Ltd
- Space DC Pte Ltd
- NTT DATA, Inc.
- Huawei Cloud Computing Technologies Co., Ltd
- Global Data Solutions Co., Ltd. (GDS)
- Google LLC
- LG Uplus Corp
- Range Technology Development Co., Ltd
- NEXTDC Limited
- Digital Realty Trust Inc.
- Beijing VNET Broadband Data Center Co., Ltd
Neueste Industrielle Entwicklungen in Asien-Pazifik-Rechenzentrumsmarkt
- Sep 2026: Microsoft gab bekannt, dass seine Rechenzentrumsregion India South Central in Hyderabad live ist, wobei HDFC Bank zu den Organisationen gehört, die sich angemeldet haben.
- Aug 2026: Digital Realty gab seine Auswahl im Rahmen von Singapurs zweiter Rechenzentrumsausschreibung bekannt, mit einer vorläufigen Zuteilung von 50 MW für eine neue Einrichtung im Niedrigemissions-Rechenzentrumpark der Jurong Town Corporation auf Jurong Island.
- Apr 2026: AirTrunk gab die Übernahme von Lumina CloudInfra bekannt, einem in Indien ansässigen Rechenzentrumsentwickler mit Betrieb in Mumbai, Chennai und Hyderabad.
Umfang und Methodik
Segmentierungsübersicht
Nach Rechenzentrumgröße
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
Nach Tier-Typ
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
Nach Rechenzentrumtyp
| Hyperscale/Eigenbau | ||
| Unternehmens-/Edge-Rechenzentrum | ||
| Colocation | Nicht genutzt | |
| Genutzt | Einzel-Colocation | |
| Groß-Colocation | ||
Nach Endnutzer
| BFSI |
| IT und ITES |
| E-Commerce |
| Behörden |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
Nach Land
| China |
| Japan |
| Indien |
| Indonesien |
| Australien |
| Singapur |
| Neuseeland |
| Malaysia |
| Thailand |
| Rest des asiatisch-pazifischen Raums |
| Nach Rechenzentrumgröße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumtyp | Hyperscale/Eigenbau | ||
| Unternehmens-/Edge-Rechenzentrum | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Einzel-Colocation | ||
| Groß-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Behörden | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Land | China | ||
| Japan | |||
| Indien | |||
| Indonesien | |||
| Australien | |||
| Singapur | |||
| Neuseeland | |||
| Malaysia | |||
| Thailand | |||
| Rest des asiatisch-pazifischen Raums | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkausrüstungen verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, in welchem Umfang die Rechenzentrumkapazität vermietet wurde. Beispielsweise beträgt die Absorptionsrate 75 %, wenn ein Rechenzentrum mit 100 MW eine Kapazität von 75 MW vermietet hat. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um eine über dem Boden errichtete erhöhte Fläche. Der Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird für die Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrumausrüstungen genutzt. Diese Anordnung hilft dabei, eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur zu gewährleisten. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMGRÖSSE - Die Rechenzentrumgröße wird auf der Grundlage der den Rechenzentrumeinrichtungen zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche muss mehr als 225.001 Quadratfuß betragen; Massives Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder die erhöhte Bodenfläche muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren anhand der Leistungsfähigkeit der redundanten Ausrüstung der Rechenzentruminfrastruktur in vier Tiers eingeteilt. In diesem Segment werden Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 klassifiziert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Einzel-, Groß- und Hyperscale-Colocation-Dienst. Die Kategorisierung erfolgt auf der Grundlage der an potenzielle Kunden vermieteten IT-Lastmenge. Der Einzel-Colocation-Dienst verfügt über eine vermietete Kapazität von weniger als 250 kW; der Groß-Colocation-Dienst verfügt über eine vermietete Kapazität zwischen 251 kW und 4 MW, und der Hyperscale-Colocation-Dienst verfügt über eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrummarkt arbeitet nach dem B2B-Prinzip. BFSI, Behörden, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleister, die auf die zunehmende Digitalisierung der Endnutzerindustrien ausgerichtet sind.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rechenzentrum in den Racks untergebrachte Servereinheit. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Energiemenge, die von den in einem Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle beim Rechenzentrumdesign sowie bei der Kühlungs- und Stromplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkausrüstungen verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrumkapazität vermietet wurde. Beispielsweise beträgt die Absorptionsrate 75 %, wenn ein Rechenzentrum mit 100 MW eine Kapazität von 75 MW vermietet hat. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um eine über dem Boden errichtete erhöhte Fläche. Der Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird für die Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrumausrüstungen genutzt. Diese Anordnung hilft dabei, eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur zu gewährleisten. Sie wird in Quadratfuß/Meter gemessen. |
| Computerraumklimaanlage (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es handelt sich um den offenen Raum zwischen den Rack-Reihen. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es in erster Linie zwei Gänge, einen Warmgang und einen Kaltgang. |
| Kaltgang | Es handelt sich um den Gang, in dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es handelt sich um den Gang, in dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil der Computerraumklimaanlage geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computerausrüstungen, deren Betriebszeit für den Rechenzentrumsbetrieb entscheidend ist. |
| Stromverbrauchseffizienz (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums)/(Gesamter Energieverbrauch der IT-Ausrüstung). Darüber hinaus gilt ein Rechenzentrum mit einem PUE-Wert von 1,2-1,5 als sehr effizient, während ein Rechenzentrum mit einem PUE-Wert von >2 als sehr ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, Computerraumklimaanlage) hinzugefügt werden, damit die IT-Ausrüstung im Falle eines Stromausfalls oder Geräteausfalls nicht beeinträchtigt wird. |
| Unterbrechungsfreie Stromversorgung (USV) | Es handelt sich um ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung der IT-Ausrüstung durch die USV auch bei Unterbrechung der Netzstromversorgung kontinuierlich erfolgt. Die USV unterstützt in erster Linie nur die IT-Ausrüstung. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumeinrichtungen verfügen über Dieselgeneratoren, und üblicherweise wird Diesel für 48 Stunden in der Einrichtung gelagert, um Unterbrechungen zu vermeiden. |
| N+1 | Als \"Bedarf plus eins\"bezeichnet, steht es für die zusätzliche Ausrüstungsausstattung, die zur Vermeidung von Ausfallzeiten bei einem Ausfall verfügbar ist. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre ein zusätzliches USV-System erforderlich, um N+1 zu erreichen. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| In-Row-Kühlung | Es handelt sich um das zwischen Racks in einer Reihe installierte Kühlungsdesignsystem, das warme Luft aus dem Warmgang ansaugt und kühle Luft in den Kaltgang liefert und so die Temperatur aufrechthält. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrumeinrichtung, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es über nicht redundante (N) Stromkomponenten (USV, Generatoren), Kühlungskomponenten und ein Stromverteilungssystem (aus öffentlichen Stromnetzen) verfügt. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von <28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es über redundante Strom- und Kühlungskomponenten (N+1) und ein einziges nicht redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Systeme, Kühlanlagen, Wärmeabführungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlungskomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist resistent gegen geplante (Wartung der Einrichtung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von <1,6 Stunden. |
| Tier 4 | Es ist die toleranteste Art von Rechenzentrum. Ein Tier-4-Rechenzentrum verfügt über mehrere, unabhängige redundante Strom- und Kühlungskomponenten und mehrere Stromverteilungspfade. Alle IT-Ausrüstungen sind doppelt gespeist, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen unterbrechungsfreien Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von <26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder mit einer Anzahl installierbarer Racks von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder mit einer Anzahl installierbarer Racks zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder mit einer Anzahl installierbarer Racks zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder mit einer Anzahl installierbarer Racks zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder mit einer Anzahl installierbarer Racks von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Einzel-Colocation | Es bezieht sich auf diejenigen Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) in Anspruch genommen. |
| Groß-Colocation | Es bezieht sich auf diejenigen Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittelgroßen bis großen Unternehmen in Anspruch genommen. |
| Hyperscale-Colocation | Es bezieht sich auf diejenigen Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt in erster Linie von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erfährt. Diese Geschwindigkeit hängt hauptsächlich von der im Smartphone verwendeten Mobilfunktechnologie ab. Die auf dem Markt verfügbaren Mobilfunktechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaser-Konnektivitätsnetzwerk | Es handelt sich um ein Netzwerk von Glasfaserkabeln, das im ganzen Land verlegt ist und ländliche und städtische Regionen mit Hochgeschwindigkeitsinternetanschluss verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Es wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die fest verkabelte Verbindung geliefert wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl für den Wohn- als auch den Gewerbeeinsatz verwendet. Hier liefert das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Anlandepunkten verlegt wird. Über dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das bei regulärem Rechenzentrumsbetrieb erzeugte Kohlendioxid. Da Kohle sowie Öl und Gas die wichtigsten Energiequellen sind, trägt deren Verbrauch zu Kohlenstoffemissionen bei. Rechenzentrumsbetreiber setzen erneuerbare Energiequellen ein, um den in ihren Einrichtungen entstehenden Kohlenstoff-Fußabdruck zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Die Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (AVP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und in allen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, maßgeschneiderte Beratungsaufträge, Datenbanken und Abonnementplattformen




