
Marktgröße und Marktanteile des Automobil-Turboladers
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.61 Milliarden US-Dollar |
| Marktgröße (2031) | 22.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.62 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
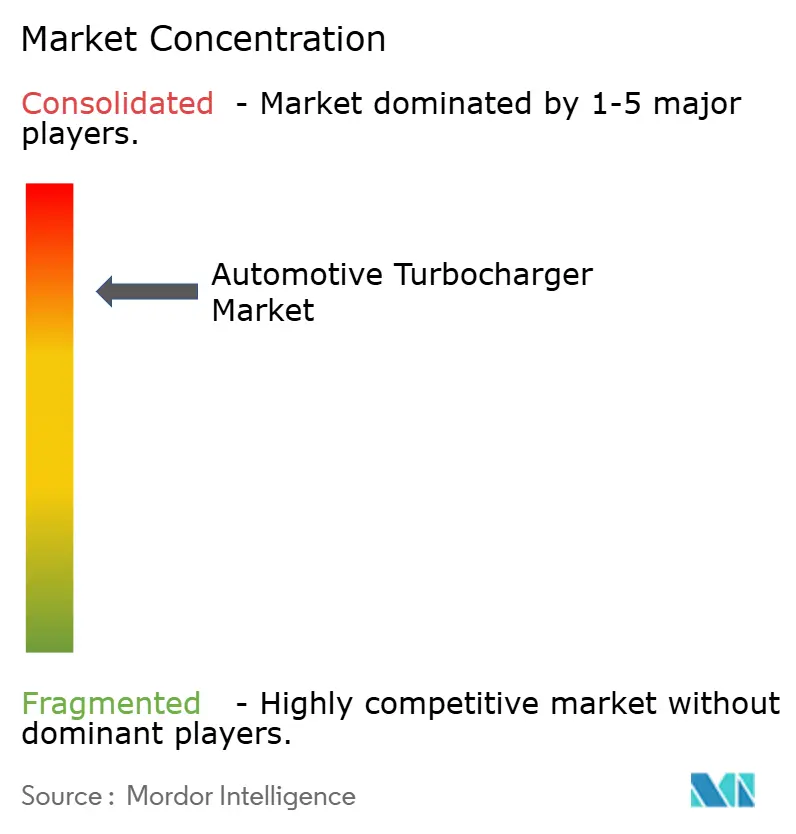
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Automobil-Turbolader-Markts durch Mordor Intelligence
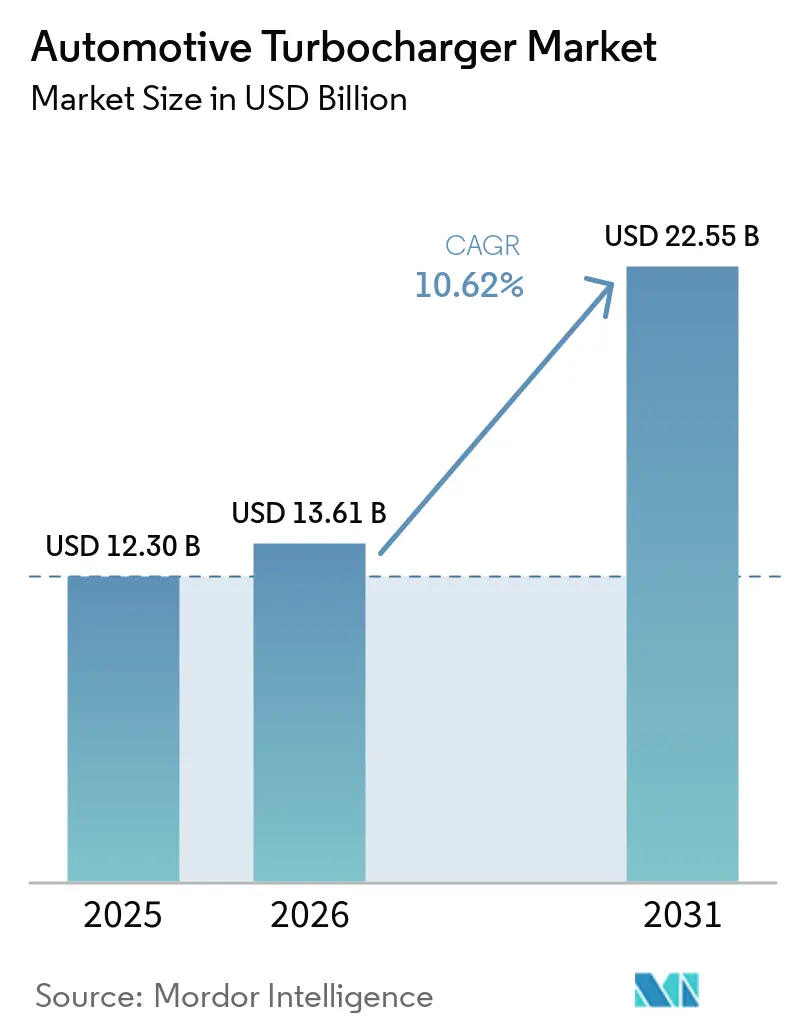
Die Marktgröße des Automobil-Turbolader-Markts wurde im Jahr 2025 auf 12,30 Milliarden USD bewertet und wird voraussichtlich von 13,61 Milliarden USD im Jahr 2026 auf 22,55 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,62 % während des Prognosezeitraums (2026–2031). Anhaltende Emissionsvorschriften, Strategien zur Motorverkleinerung und der Wechsel zu Hybrid-Antriebssträngen treiben den Turbolader-Markt in Richtung hocheffizienter, elektrisch unterstützter und wasserstofftauglicher Lösungen. Die Technologieausgaben verlagern sich rasch von einfachen Wastegate-Architekturen hin zu Systemen mit variabler Geometrie und 48-V-E-Boost-Systemen, die Euro 7 und ähnliche Vorschriften erfüllen können.[1] Automobilhersteller betrachten elektrische Turbolader als den direktesten Weg zur nahezu sofortigen Drehmomentabgabe, ohne den flottendurchschnittlichen Kraftstoffverbrauch zu beeinträchtigen. Gleichzeitig priorisieren Komponentenhersteller Designs, die für das Luftmanagement von Brennstoffzellen geeignet sind. Die Wettbewerbsdynamik bleibt intensiv, da die fünf größten Zulieferer bereits den Großteil des weltweiten Volumens beliefern. Dennoch wetteifert jeder von ihnen darum, Design-Aufträge in den Bereichen Wasserstoff-Verbrennungsmotor, Brennstoffzelle und 400-V-Hybridplattformen zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Personenkraftwagen den Turbolader-Markt mit einem Anteil von 53,48 % im Jahr 2025 an, während Geländefahrzeuge bis 2031 voraussichtlich mit einem CAGR von 12,35 % expandieren werden.
- Nach Kraftstofftyp hielten Dieselmotoren im Jahr 2025 einen Anteil von 60,02 % an der Marktgröße des Turbolader-Markts; Wasserstoff-Verbrennungsmotor-Anwendungen verzeichnen bis 2031 das schnellste Wachstum mit 25,10 %.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 77,12 % der Marktgröße des Turbolader-Markts auf die OEM-Erstausrüstung, während der Ersatz-Aftermarket mit einem CAGR von 9,12 % wächst.
- Nach Turbo-Technologie entfielen Wastegate-Einheiten im Jahr 2025 auf 43,74 % des Marktanteils, und elektrische Turbolader weisen den höchsten prognostizierten CAGR von 18,62 % auf.
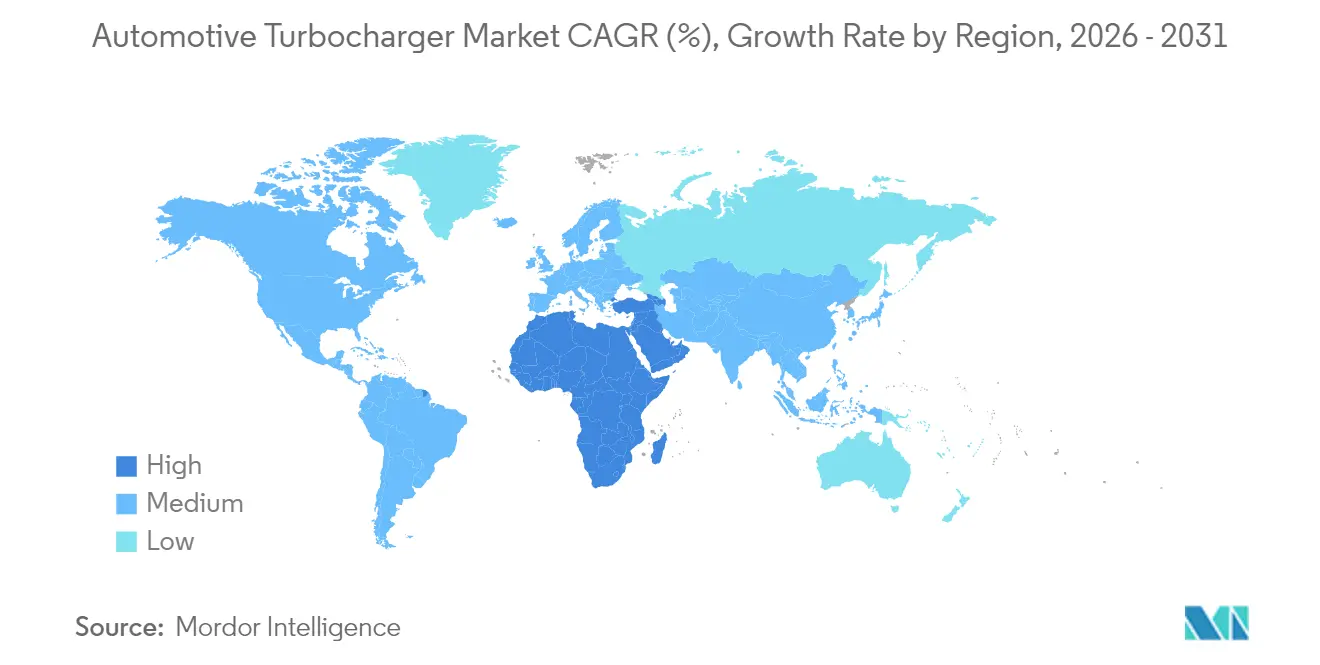
- Nach Geografie dominiert der asiatisch-pazifische Raum den globalen Turbolader-Markt mit einem Anteil von 48,41 % im Jahr 2025, während die Region Naher Osten und Afrika mit einem CAGR von 12,98 % das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere CO₂- und NOx-Gesetzgebung beschleunigt die Einführung von Turbo-Benzinmotoren | +2.8% | Global, mit EU und China als führende Märkte bei der Umsetzung | Mittelfristig (2–4 Jahre) |
| Motorverkleinerung zur Einhaltung des flottendurchschnittlichen Kraftstoffverbrauchs | +2.1% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nutzfahrzeugproduktion im asiatisch-pazifischen Raum erhöht die Turbolader-Nachfrage | +1.9% | Kernregion asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| OEM-Wechsel zu 48-V-elektrisch unterstützten Turboladern für das Ansprechverhalten bei transienten Vorgängen | +1.7% | Global, mit früher Einführung im Premiumsegment | Mittelfristig (2–4 Jahre) |
| Integration von E-Turboladern in Hybrid- und Plug-in-Hybrid-Architekturen | +1.4% | Nordamerika und EU, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Frühe Einführung in Wasserstoff-Verbrennungsmotoren und Brennstoffzellen-Luftkompressionsstapeln | +1.0% | EU und Japan führend, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere CO₂- und NOx-Gesetzgebung beschleunigt die Einführung von Turbo-Benzinmotoren
Emissionsvorschriften verändern grundlegend die Einsatzstrategien für Turbolader auf den globalen Automobilmärkten. Die Euro-7-Verordnung führt Partikelanzahlgrenzen für Fahrzeuge mit Fremdzündung ein und schreibt Benzinpartikelfilter für alle Motoren vor, wodurch technische Anforderungen entstehen, die turbogeladene Konfigurationen begünstigen. Leichte Benzinmotoren müssen verbesserte Kraftstoffeinspritzungs- und Verbrennungstechnologien integrieren, um extrem niedrige Emissionsgrenzwerte zu erfüllen, wodurch Turbolader als unverzichtbar für die Erzielung der erforderlichen Leistungsdichte bei gleichzeitiger Einhaltung der Emissionsvorschriften positioniert werden. Die stufenweise Umsetzung der Verordnung schafft eine anhaltende Nachfrage nach Turboladern mit variabler Geometrie zur Optimierung der Abgasrückführung und der Effizienz des Abgasnachbehandlungssystems. Dieser Regulierungsrahmen geht über Europa hinaus, da China und Indien ähnliche Standards einführen, die über 40 % der weltweiten Fahrzeugproduktion repräsentieren. Die technische Komplexität der Erfüllung dieser Standards bei gleichzeitiger Aufrechterhaltung der Leistungsmerkmale treibt Hersteller zu anspruchsvollen Turboladelösungen, die den Ladedruck in Echtzeit basierend auf Emissionsanforderungen modulieren können.
Motorverkleinerung zur Einhaltung des flottendurchschnittlichen Kraftstoffverbrauchs
Vorschriften zum flottendurchschnittlichen Kraftstoffverbrauch zwingen Hersteller dazu, durch fortschrittliche Turboaufladung maximale Effizienz aus Motoren mit kleinerem Hubraum zu erzielen. Die Corporate Average Fuel Economy-Standards in Nordamerika und ähnliche Vorschriften in Europa schaffen wirtschaftliche Anreize für Hersteller, größere Saugmotoren durch kleinere turbogeladene Alternativen zu ersetzen. Dieser Trend ermöglicht es Herstellern, Leistungsmerkmale beizubehalten und gleichzeitig erhebliche Kraftstoffeffizienzverbesserungen zu erzielen, wobei turbogeladene Motoren im Vergleich zu Saugmotoren eine um 20–40 % bessere Kraftstoffeffizienz liefern. Die Verkleinerungsstrategie profitiert besonders von Doppelschnecken- und Turbolader-Technologien mit variabler Geometrie, die das Turboloch minimieren und gleichzeitig die Drehmomenterzeugung im unteren Drehzahlbereich maximieren. Hersteller setzen zunehmend auf integrierte Abgaskrümmerdesigns und elektrische Wastegate-Aktuatoren, um die transienten Ansprecheigenschaften zu optimieren. Der wirtschaftliche Druck zur Erfüllung der Flottendurchschnittsziele schafft eine anhaltende Nachfrage nach Turboladelösungen in allen Fahrzeugsegmenten, von kompakten Personenkraftwagen bis hin zu mittelgroßen SUVs, bei denen Verkleinerungsstrategien den größten Konformitätsvorteil bringen.
Steigende Nutzfahrzeugproduktion im asiatisch-pazifischen Raum erhöht die Turbolader-Nachfrage
Die Ausweitung der Nutzfahrzeugproduktion auf den Märkten des asiatisch-pazifischen Raums erzeugt eine erhebliche Turbolader-Nachfrage, die durch die Entwicklung der Infrastruktur und das Wachstum des Logistiksektors angetrieben wird. Chinas Schwerlast-LKW-Markt erholte sich im Jahr 2023 auf rund 900.000 Einheiten nach einem Rückgang von 45 % im Jahr 2022, wobei CNG- und LNG-LKW aufgrund niedrigerer Kraftstoffkosten und Emissionsvorteile Marktanteile gewinnen. Der Wechsel zu alternativen Kraftstoffantrieben schafft Möglichkeiten für spezialisierte Turboladerdesigns, die für die Verbrennungseigenschaften von Erdgas optimiert sind. Indonesiens Schwerlast-LKW-Markt blieb im Jahr 2023 mit 26.325 Einheiten stabil, wobei japanische Hersteller das Segment dominieren und die Nachfrage nach zuverlässigen Turboladelösungen antreiben. Der Fokus der Region auf die Verbesserung des Fernstraßennetzes und die Entwicklung der Logistikinfrastruktur hält die Nachfrage nach turbogeladenen Nutzfahrzeugen aufrecht. Mitsubishi Heavy Industries erweiterte seine chinesische Turbolader-Produktionskapazität jährlich um 20 %, um die steigende lokale Nachfrage zu decken, und richtete vier zusätzliche Montagelinien ein, um eine Jahresproduktion von 4,35 Millionen Einheiten zu erreichen.[2] Diese Kapazitätserweiterung spiegelt das Vertrauen der Hersteller in das anhaltende Wachstum der Nutzfahrzeuge im asiatisch-pazifischen Raum und die strategische Bedeutung der Region für globale Turbolader-Lieferketten wider.
OEM-Wechsel zu 48-V-elektrisch unterstützten Turboladern für das Ansprechverhalten bei transienten Vorgängen
Automobilhersteller integrieren 48-V-elektrisch unterstützte Turbolader, um Einschränkungen beim transienten Ansprechverhalten zu beheben und gleichzeitig die Vorteile der Kraftstoffeffizienz beizubehalten. Garrett Motion's 48-Volt-Elektrokompressortechnologie ermöglicht eine schnelle Ladedruckbereitstellung innerhalb von 300 Millisekunden und eliminiert die traditionellen Turboloch-Eigenschaften, die die Akzeptanz bei Verbrauchern einschränken. Die Technologie lässt sich nahtlos in bestehende Mild-Hybrid-Architekturen integrieren und liefert bei niedrigen Motordrehzahlen sofortiges Drehmoment, während sie gleichzeitig Rekuperationsbremssysteme unterstützt. BorgWarner's eBooster-Technologie eliminiert das Turboloch vollständig durch elektrisch angetriebene Verdichtung und ermöglicht es kleineren Hochleistungs-Turbomotoren, das Ansprechverhalten eines Saugmotors zu liefern. Diese Systeme arbeiten unabhängig vom Abgasstrom und ermöglichen eine präzise Ladedruckregelung über alle Motorbetriebszustände hinweg. Die 48-V-Architektur liefert ausreichend Leistung für Hochgeschwindigkeits-Elektromotoren und bleibt dabei kostenwettbewerbsfähig im Vergleich zu Hochvolt-Hybridsystemen. Valeo's elektrische Automotive-Kompressor-Technologie liefert Ladedruck innerhalb von 300 Millisekunden mithilfe von Reluktanzmotoren und verbessert den Kraftstoffverbrauch um bis zu 20 %, wenn sie mit Rekuperationsbremskapazitäten kombiniert wird. Diese technologische Konvergenz positioniert elektrisch unterstützte Turbolader als wesentliche Komponenten für Antriebsstrangarchitekturen der nächsten Generation, die Leistung, Effizienz und Emissionskonformität in Einklang bringen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Durchdringung von Batterieelektrofahrzeugen eliminiert den Bedarf an Zwangsansaugung | -2.3% | Global, mit EU und China als führende Märkte bei der Einführung | Mittelfristig (2–4 Jahre) |
| Wettbewerbsfähige Kosten moderner Saugmotoren unter 1,2 L | -1.1% | Asiatisch-pazifische Märkte, insbesondere Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wahrnehmung des Turbolochs schränkt die Verbraucherakzeptanz in wichtigen Märkten ein | -0.8% | Nordamerika und aufstrebende Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisiko bei kritischen Metallen (Nd-Fe-B) für Hochgeschwindigkeits-Elektromotorrotoren | -0.6% | Global, mit China als Kontrolleur der Seltenerdenversorgung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Durchdringung von Batterieelektrofahrzeugen eliminiert den Bedarf an Zwangsansaugung
Die Einführung von Batterieelektrofahrzeugen schafft strukturelle Gegenwindbedingungen für die Turbolader-Nachfrage, da Hersteller ihre Produktionskapazitäten auf elektrische Antriebsstränge umstellen. Die grundlegende Architektur von Batterieelektrofahrzeugen eliminiert Verbrennungsmotoren und damit den Bedarf an Zwangsansaugsystemen, wodurch eine Nullsummenbeziehung zwischen der Durchdringung von Elektrofahrzeugen und dem Wachstum des Turbolader-Markts entsteht. Chinas Markt für Fahrzeuge mit neuer Energie verdeutlicht diese Dynamik, da das Wachstum der Batterieelektrofahrzeug-Verkäufe direkt mit einer reduzierten Nachfrage nach traditionellen Turboladelösungen korreliert. Der Übergang schafft jedoch Möglichkeiten für Turboladerhersteller in Brennstoffzellenanwendungen, bei denen Druckluftzufuhrsysteme spezialisierte Zentrifugalkompressoren erfordern. IHI Corporation entwickelte elektrische Turbolader speziell für Wasserstoff-Brennstoffzellensysteme mit ölfreiem Betrieb und mechatronischer Integration zur Optimierung der Brennstoffzelleneffizienz[3]. Die Technologie erfüllt die Anforderungen an die Luftversorgung von Brennstoffzellen und erhält dabei die Kernkompetenzen der Turboladerhersteller in den Bereichen rotierende Maschinen und aerodynamisches Design.
Wettbewerbsfähige Kosten moderner Saugmotoren unter 1,2 L
Saugmotoren mit kleinem Hubraum stellen kostenkonkurrenzfähige Alternativen zu turbogeladenen Konfigurationen in preissensiblen Marktsegmenten dar. Moderne Saugmotoren unter 1,2 Litern erreichen akzeptable Leistungsmerkmale und vermeiden dabei die Komplexität und die Kosten, die mit Turboladesystemen verbunden sind. Diese Dynamik betrifft insbesondere Schwellenmärkte, in denen die Fahrzeugerschwinglichkeit von größter Bedeutung ist und Verbraucher den Anschaffungspreis gegenüber langfristigen Kraftstoffeffizienzvorteilen priorisieren. Das Kostengefälle wird noch ausgeprägter, wenn man die zusätzlichen Komponenten berücksichtigt, die für turbogeladene Motoren erforderlich sind, einschließlich Ladeluftkühler, Ladedruckregelungssysteme und erhöhte Kühlanforderungen. Hersteller in Indien und Südostasien bieten weiterhin Saugmotorvarianten in kompakten Fahrzeugsegmenten an, bei denen die Leistungsvorteile der Turboaufladung die zusätzliche Kostenbelastung möglicherweise nicht rechtfertigen. Dieses Hemmnis nimmt jedoch ab, wenn die Emissionsvorschriften verschärft und die Kraftstoffeffizienzstandards strenger werden, was Hersteller zwingt, die Turboaufladung auch in Einstiegssegmenten einzuführen. Die Entwicklung kostengünstiger Turboladertechnologien, einschließlich vereinfachter Wastegate-Designs und integrierter Abgaskrümmer, hilft Herstellern, die Preiswettbewerbsfähigkeit zu erhalten und gleichzeitig regulatorische Anforderungen zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
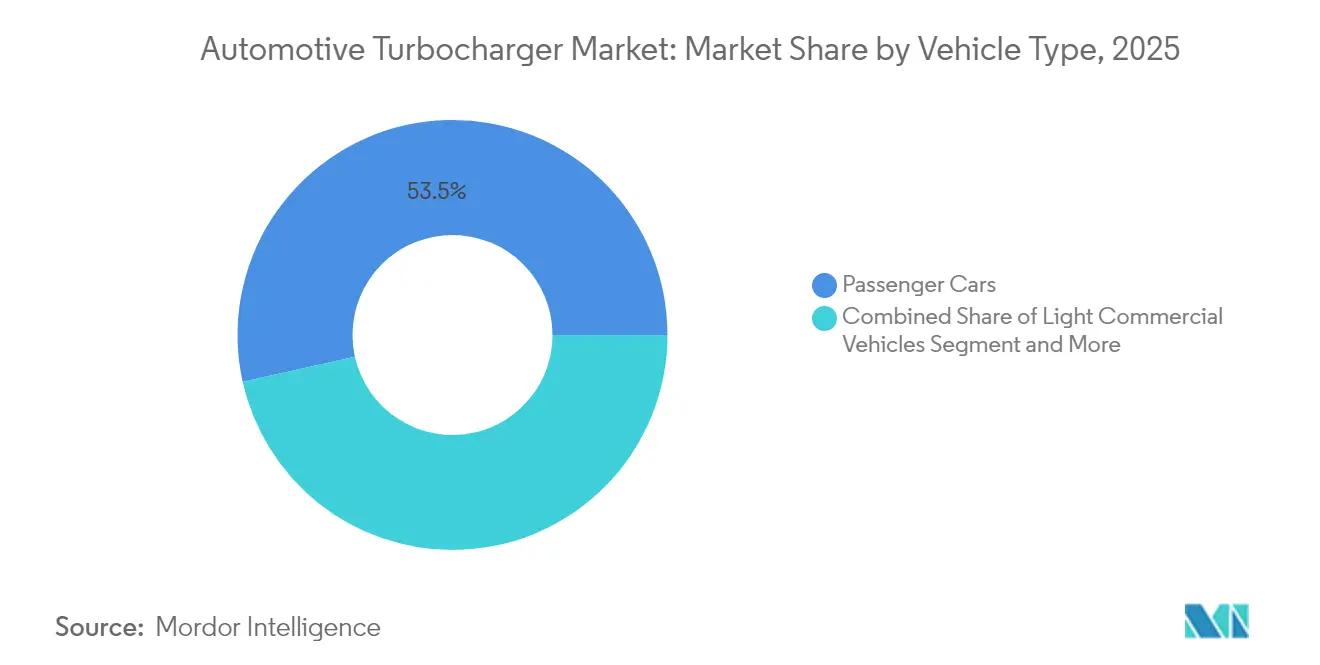
Geländefahrzeuge treiben den Mechanisierungsschub voranPersonenkraftwagen hingegen halten den größten Marktanteil im Turbolader-Markt mit 53,48 % im Jahr 2025, aufgrund der weit verbreiteten Verwendung kleiner Turbo-Benzinmotoren, die Flottenzielvorgaben erfüllen. Nutzfahrzeuge und Busse tragen 22,37 % bei, und leichte Nutzfahrzeuge machen 18,29 % aus. Gerätehersteller spezifizieren nun Einheiten mit variabler Geometrie und elektrischer Unterstützung, die den Ladedruck bei Konstantgeschwindigkeitsbetrieb und staubigen Bedingungen aufrechterhalten. Geländemaschinen sind auf dem Weg zu einem CAGR von 12,35 % zwischen 2026 und 2031, dem schnellsten im globalen Turbolader-Markt.
Der Boom bei Landwirtschafts- und Baumaschinen in Entwicklungsländern unterstützt diesen Schwung. Turboladerlieferanten entwickeln wassergekühlte Lagergehäuse und breitere Verdichterkennfelder für diese anspruchsvollen Betriebszyklen. Da Emissionsgesetze auch für Nicht-Straßenmotoren gelten, setzen OEMs auf Abgasnachbehandlung, die am besten mit einem reaktionsschnellen Turbolader funktioniert. Die dem Geländebereich zugewiesene Marktgröße des Turbolader-Markts skaliert daher im Gleichschritt mit den staatlichen Ausgaben für die ländliche Mechanisierung und den Infrastrukturausbau. OEM-Serviceprogramme fördern auch aufgearbeitete Einheiten, um die Lebenszykluskosten zu kontrollieren und die Betriebszeit hoch zu halten.

Nach Kraftstofftyp:
Wasserstoff-Verbrennungsmotor entwickelt sich zum WachstumskatalysatorDiesel hielt im Jahr 2025 einen Anteil von 60,02 % an der Marktgröße des Turbolader-Markts aufgrund seiner Dominanz in den Fracht- und Geländesegmenten, doch Wasserstoff-Verbrennungsmotor-Anwendungen werden mit einem CAGR von 25,10 % beschleunigen. Der neue Wasserstoffmotor-Turbolader von Cummins verfügt über maßgeschneiderte Aerodynamik, um mit dem höheren Abgasstrom und Wasserdampf umzugehen. Benzinmotoren machen 32,24 % aus, gestützt durch die Euro-7-Konformität, während CNG und LPG zusammen bei 6,08 % liegen.
Tests mit Wasserstoff-Verbrennungsmotoren zeigen im Vergleich zu Saugmotoren eine bis zu 165 % höhere Leistung mit Turboaufladung, und eine kohlenstofffreie Verbrennung ist möglich, wenn erneuerbarer Wasserstoff verwendet wird. Turboladerlieferanten investieren daher in Dichtungen und Edelstahlmaterialien, die der Wasserstoffversprödung standhalten. Der Marktanteil des Turbolader-Markts für Wasserstoffsysteme ist heute gering, aber eine starke politische Unterstützung positioniert ihn als strategisches Segment für das Wachstum bis zum Ende des Jahrzehnts.
Nach Vertriebskanal:
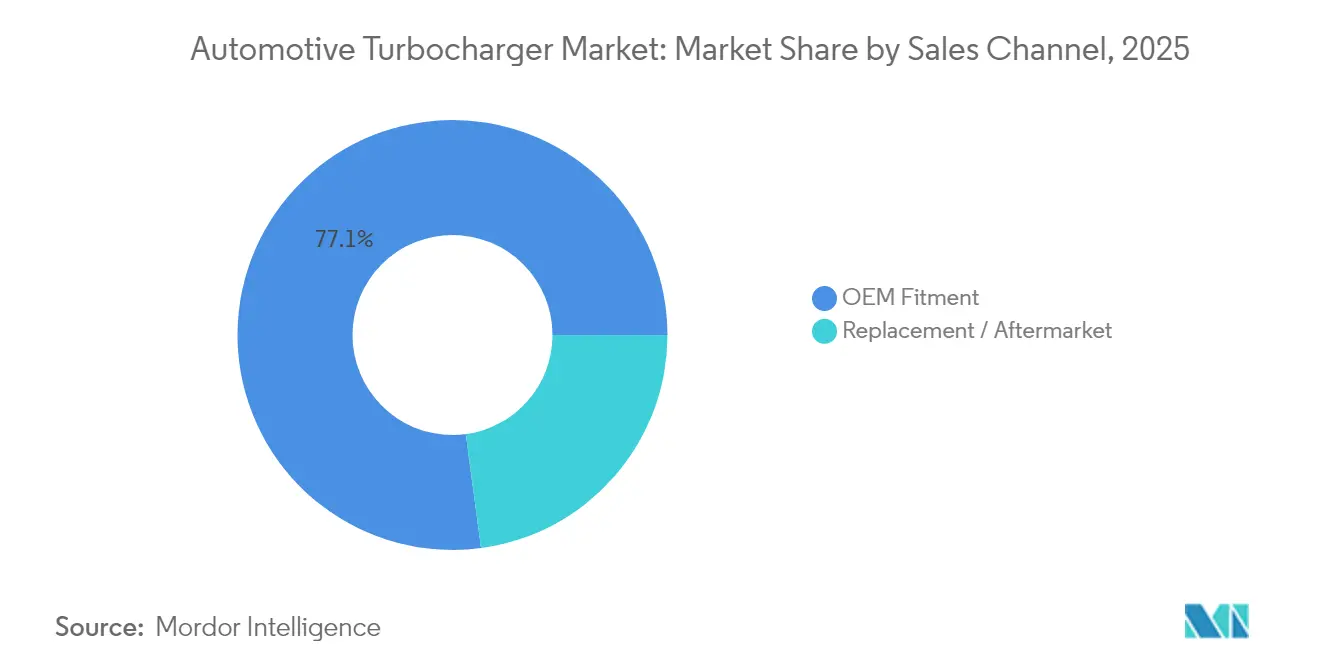
Aftermarket gewinnt an Dynamik inmitten der FlottenalterungDie OEM-Erstausrüstung repräsentierte im Jahr 2025 77,12 % des Turbolader-Markts, da jedes neue Leichtfahrzeug in Europa und über 60 % in China nun mit einem Turbolader ausgeliefert wird. Das Ersatzsegment wird jedoch mit einem CAGR von 9,12 % wachsen, da die globale Turboladerflotte altert. Moderne Leitschaufeln mit variabler Geometrie unterliegen Erosion und erfordern eine präzise Kalibrierung, weshalb viele Flotten werksgenehmigte aufgearbeitete Einheiten wählen, um Garantien aufrechtzuerhalten.
Die Aftermarket-Sparte von Garrett liefert bereits 14 % des Gesamtumsatzes. BorgWarner brachte 2024 neun neue Ersatzmodelle für BMW und Porsche auf den Markt, was die Nachfrage aus Premium-Kfz-Werkstätten verdeutlicht. Händler berichten auch von einer höheren Nachfrage nach aufgerüsteten Aktuatoren und Elektromotor-Reparatursätzen, was belegt, dass die Turboladerbranche nun Hardware mit elektronischen Serviceangeboten verbindet.
Nach Turbo-Technologie:
Elektrische Systeme gestalten Leistungsparadigmen neuWastegate-Designs behielten im Jahr 2025 einen Marktanteil von 43,74 % im Turbolader-Markt, da sie Kosten und Haltbarkeit in Hochvolumenfahrzeugen ausbalancieren. Einheiten mit variabler Geometrie machten 36,32 % aus, hauptsächlich in leichten Diesel- und aufkommenden Benzinvarianten, die eine präzise Abgasenergiesteuerung benötigen. Doppelschnecken-Turbolader machten 14,12 % aus und werden von Leistungsmodellen bevorzugt.
Elektrische Turbolader werden mit einem CAGR von 18,62 % wachsen, da 48-V-Mild-Hybride in den Mainstream vordringen. Der E-Turbo von Garrett integriert einen Elektromotor auf der Welle und liefert Ladedruck unabhängig vom Abgasmassenstrom. Ferraris Patent aus dem Jahr 2024 für ein getriebegetriebenes Modul signalisiert parallele mechanische Innovation. Automobilhersteller experimentieren auch mit gemischten E-Turboladern, die Turbinenenergie zurückgewinnen und sie an die Kurbelwelle oder ein 48-V-Batteriepaket zurückführen. Infolgedessen wird die dem Bereich elektrisch unterstützter Designs zugewiesene Marktgröße des Turbolader-Markts bis 2030 voraussichtlich auf das Vierfache anwachsen.
Geografische Analyse
APAC- und MEA-Markt für Automotive-Turbolader
Asien-Pazifik dominiert den globalen Turboladermarkt mit einem Anteil von 48,41 % im Jahr 2025, was die Position der Region als weltgrößtem Automobilfertigungszentrum und am schnellsten wachsendem Fahrzeugmarkt widerspiegelt, während die Region Naher Osten und Afrika mit einer CAGR von 12,98 % das stärkste Wachstum verzeichnen soll. Chinas Schwerlast-LKW-Industrie verdeutlicht die Marktdynamik der Region, mit rund 900.000 verkauften Einheiten im Jahr 2023 nach der Erholung von den Rückgängen des Vorjahres. CNG- und LNG-Trucks gewinnen aufgrund niedrigerer Kraftstoffkosten und Emissionsvorteile Marktanteile. Die Region profitiert von einem erheblichen Ausbau der Fertigungskapazitäten, wobei Mitsubishi Heavy Industries die chinesische Turboladerproduktion jährlich um 20 % steigert, um der wachsenden lokalen Nachfrage gerecht zu werden, und vier zusätzliche Montagelinien einrichtet, um eine Jahresproduktion von 4,35 Millionen Einheiten zu erreichen.
Europäischer Markt für Automotive-Turbolader
Europa hält einen bedeutenden Marktanteil, angetrieben durch strenge Emissionsvorschriften und technologische Führerschaft bei fortschrittlichen Turboladersystemen. Die im Mai 2024 veröffentlichte Euro-7-Emissionsverordnung der Europäischen Union schreibt strengere NOx- und Feinstaubgrenzwerte vor und führt gleichzeitig bordeigene Überwachungssysteme zur Emissionskonformität ein, was eine anhaltende Nachfrage nach Turboladern mit variabler Geometrie und elektrischen Turboladern schafft. Der Umsetzungszeitraum der Verordnung, der sich von 2026 bis 2034 über verschiedene Fahrzeugkategorien erstreckt, positioniert Europa als Testfeld für Turboladertechnologien der nächsten Generation, die sich letztendlich auf die globalen Märkte ausbreiten werden.
Nordamerikanischer Markt für Automotive-Turbolader
Nordamerika repräsentiert 18,37 % des globalen Marktes, wobei das Wachstum durch die Corporate Average Fuel Economy-Standards angetrieben wird, die die Einführung von Turboladern in allen Fahrzeugsegmenten begünstigen. Die Region profitiert davon, dass Hersteller durch Motor-Downsizing-Strategien, die stark auf fortschrittliche Turboladetechnologien setzen, Kraftstoffeffizienzverbesserungen von 20–40 % erzielen. Die Markteinführung des neuen 6,7-Liter-Turbo-Diesel-Motors der nächsten Generation von Cummins für Ram Heavy Duty-Trucks im Januar 2025, ausgestattet mit einem neuen Turbolader mit variabler Geometrie und verbesserten Luftmanagementsystemen, verdeutlicht den regionalen Fokus auf leistungsstarke Nutzfahrzeuganwendungen. Der Schwerpunkt des nordamerikanischen Marktes auf Pickups und Nutzfahrzeuge schafft eine Nachfrage nach robusten Turboladerdesigns, die hohe Drehmomentanwendungen bewältigen können, während die regionale Einführung von 48-V-Mildhybrid-Systemen Innovationen bei elektrisch unterstützten Turboladetechnologien vorantreibt.
Regulatorisches Umfeld
Die Einhaltung von Emissionsvorschriften ist der wichtigste regulatorische Hebel, der die Turbolader-Spezifikationen in den wichtigsten Automobilmärkten prägt. In der Europäischen Union wurde Euro 7 als Verordnung (EU) 2024/1257 veröffentlicht, mit einer teilweisen Anwendung ab dem 29. November 2026 für neue Typen von M1- und N1-Fahrzeugen und einem Umsetzungsfenster, das sich über Fahrzeugkategorien bis 2034 erstreckt. Dies drängt OEMs und Tier-1-Zulieferer zu Aufladesystemen, die eine strengere NOx- und Partikelkontrolle sowie Anforderungen an die Bordüberwachung unterstützen.
In den Vereinigten Staaten hat die U.S. Environmental Protection Agency die Multi-Pollutant Emissions Standards für Modelljahre 2027 und spätere leichte und mittelschwere Nutzfahrzeuge finalisiert (veröffentlicht am 18. April 2024), mit einer stufenweisen Umsetzung der Anforderungen bis 2032, die Zertifizierungsstrategien beeinflusst, die Verbrennungseffizienz mit Abgaskontrollen verknüpfen. Auf der EU-Umsetzungsseite legt die Durchführungsverordnung (EU) 2025/1706 der Kommission (veröffentlicht am 25. Juli 2025) Testverfahren und eine Typgenehmigungsmethodik für Euro 7 fest, wodurch der Schwerpunkt stärker auf Haltbarkeit und wiederholbare Compliance gelegt wird. Dies wirkt sich wiederum auf Turbolader-Materialien, Aktuatorkalibrierung und Validierungszyklen aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilturbolader reicht von vorgelagerten Hochtemperaturlegierungen und Stahl-Inputs (für Turbinengehäuse, Wellen und Räder) über die Präzisionsfertigung und -fügung von Komponenten bis hin zur Tier-1-Montage, OEM-Integration und dem Aftermarket-Service. Zu den zentralen Fertigungsschritten zählen Gießen oder Schmieden, Reibschweißen von Welle und Turbinenrad, Wärmebehandlung, CNC-Bearbeitung und Schleifen sowie Hochgeschwindigkeitswuchten, gefolgt von der Kalibrierung von Aktuatoren und Steuerungen für Wastegate-, VGT- und E-Turbo-Varianten. Mitsubishi Heavy Industries hat schlankere Fertigungskonzepte hervorgehoben, darunter One-Piece-Flow-Produktion mit kleinen Losgrößen sowie lokale Beschaffungsmodelle, die Zulieferer in kurzer Entfernung zu den Werken halten, was zeigt, wie Durchsatz und Lokalisierung zur Steuerung von Qualität und Lagerbeständen eingesetzt werden.
Nachgelagert bleibt die OEM-Erstausrüstung der dominierende Vertriebsweg, wobei das Angebot durch mehrjährige Plattformvergaben und lokalisierte Produktionsstandorte geprägt wird. Im Jahr 2025 gab BorgWarner mehrere Turbolader-Aufträge bekannt, die Hybrid- und Leichtfahrzeugprogramme mit künftigen Serienanläufen (SOP) an mehreren Standorten unterstützen, darunter Pyeongtaek (Korea), Rzeszów (Polen) und Ramos (Mexiko). Dies spiegelt wider, wie Tier-1-Zulieferer ihre Kapazitäten an Kundenregionen und Emissionsregime ausrichten. Parallele Aktivitäten bei elektrifizierten Achsen und verwandten Antriebsstrangmodulen, wie die Partnerschaft von Garrett Motion mit Shaanxi Hande Axle, verweisen zudem auf eine breitere Zuliefererstrategie, Know-how im Luftmanagement mit elektrifizierungsnahen Inhalten zu bündeln, um in OEM-Programmen eingebunden zu bleiben.
Wettbewerbslandschaft
Der Turbolader-Markt weist eine hohe Konzentration auf, wobei die fünf größten Hersteller einen erheblichen Prozentsatz des globalen Marktanteils kontrollieren, was eine intensive Wettbewerbsdynamik unter den etablierten Akteuren schafft. Diese konzentrierte Struktur spiegelt die erheblichen Kapital- und Technologiebarrieren wider, die für die Entwicklung und Massenproduktion fortschrittlicher Turbolader erforderlich sind. Die regionalen Marktdynamiken beeinflussen die Wettbewerbslandschaft stark, wobei der asiatisch-pazifische Raum 48,89 % des globalen Marktanteils, Europa 25 % und Nordamerika 18,5 % auf sich vereinen. Diese geografische Verteilung unterstreicht die strategische Bedeutung der asiatischen Fertigungskapazitäten und die Rolle der Region als Produktionszentrum und Endmarkt für turbogeladene Fahrzeuge.
Die strategische Positionierung variiert erheblich zwischen den Regionen. Asiatische Hersteller wie IHI Corporation und Mitsubishi Heavy Industries nutzen die Nähe zu großen Automobilproduktionszentren, um durch kostenkonkurrenzfähige Lösungen und schnelle Kapazitätserweiterungen Marktanteile zu gewinnen. Europäische und nordamerikanische Akteure, darunter BorgWarner und Garrett Motion, konzentrieren sich auf technologische Differenzierung durch elektrische Turboaufladung und wasserstoffkompatible Systeme, um trotz geringerer regionaler Marktanteile eine Premiumpositionierung zu erhalten.
Die aufstrebenden Märkte Südamerikas sowie des Nahen Ostens und Afrikas bieten Weißraum-Möglichkeiten für die Marktexpansion, insbesondere da die Infrastrukturentwicklung und die Einführung von Nutzfahrzeugen in diesen Regionen beschleunigen. Ferraris Patentaktivitäten rund um getriebegetriebene Turboladersysteme verdeutlichen, wie geistiges Eigentum genutzt wird, um Wettbewerbsvorteile in einem sich schnell entwickelnden Markt zu sichern. Die Hinwendung der Branche zur Elektrifizierung und zu alternativen Kraftstoffen schafft Disruptionsrisiken für traditionelle Akteure und Möglichkeiten für kleinere Wettbewerber, Marktführer durch spezialisierte Elektro-Turbolader-Lösungen und die Integration digitaler Dienste herauszufordern.
Marktführer im Automobil-Turbolader-Bereich
-
BorgWarner Inc.
-
Continental AG
-
Mitsubishi Heavy Industries Ltd
-
IHI Corporation
-
Garrett Motion Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Turbolader Unternehmen in diesem Bericht
- Garrett Motion Inc.
- BorgWarner Inc.
- IHI Corporation
- Mitsubishi Heavy Industries Ltd.
- Cummins Inc. (Turbo Technologies)
- Continental AG
- BMTS Technology GmbH and Co. KG
- Keyyang Precision Co., Ltd.
- Rotomaster International
- Turbo Energy Private Limited
- MAHLE GmbH
- Valeo SA
- Eaton Corporation
- Hyundai Mobis
Marktchancen und Zukunftsaussichten
Die durch Hybridisierung zunehmende Komplexität des Luftmanagements schafft Freiräume für Turboaufladungssysteme, die für schnelles Übergangsverhalten, thermische Zyklenbeständigkeit und engere Integration mit AGR- und Emissionskontrollen ausgelegt sind. Der im Februar 2026 an BorgWarner vergebene Auftrag zur Lieferung von Turboladern mit variabler Turbinengeometrie (VTG) für die nordamerikanische Hybridfahrzeugplattform eines großen europäischen OEMs (mit Produktionsstart 2028) sowie die im Mai 2026 gewonnenen Aufträge für PKW- und Transporteranwendungen (mit stufenweisem Produktionsstart vom zweiten Quartal 2026 bis zum zweiten Quartal 2029) zeigen, dass neue Plattformentscheidungen zunehmend um Turboarchitekturen getroffen werden, die auf Hybridbetriebszyklen abgestimmt sind, statt auf den klassischen stationären Betrieb.
Regionalisierte Kapazitäten und der Aftermarket sind ebenfalls Chancenfelder, in denen Zulieferer die Nachfragesichtbarkeit mit Kapital- und Produktstrategie unterlegen. BMTS Technology gab im Februar 2025 eine Erweiterung im Umfang von 25 Millionen USD an seinem Werk in Ramos Arizpe, Mexiko, bekannt, um die Kapazität um 40 % zu erhöhen (mit einem Ziel von über 2 Millionen Turboladern pro Jahr), was die Nähe der nordamerikanischen Versorgung für OEM-Programme unterstützt. Auf der regulatorisch-technischen Seite verstärken die Umsetzungsarbeiten zu Euro 7, einschließlich der Durchführungsvorschriften der EU 2025/1706, die Nachfrage nach validierten, langlebigen Aufladelösungen. Auf Kalifornien ausgerichtete Designüberlegungen im Zusammenhang mit CARB LEV IV (2026) unterstreichen zudem den Bedarf an Turbosystemen, die häufiges Motor-Ein-Aus-Zyklen in Hybridarchitekturen ohne Emissionsabweichung tolerieren.
Neueste Industrielle Entwicklungen in Markt für Automotive-Turbolader
- Mai 2026: BorgWarner sicherte sich mehrere Turbolader-Aufträge von einem großen europäischen OEM für PKW- und Transporteranwendungen, wobei die Produktion in Phasen vom zweiten Quartal 2026 bis zum zweiten Quartal 2029 beginnen soll. Die Aufträge unterstützen einen standortübergreifenden Fertigungsansatz, einschließlich Hochlaufaktivitäten in Europa, und untermauern die Rolle der Turboaufladung als Ermöglicher für Emissionsreduzierung und Ansprechverhalten bei Großserien-Leichtfahrzeugen.
- März 2026: Garrett Motion erhielt die CARB-Zertifizierung (Executive Order D-871-5) für seinen PowerMax-Direktersatz-Turbolader für Ford 6.7L Power Stroke-Motoren der Baujahre 2015-2019. Die Genehmigung formalisiert einen emissionskonformen Ersatzteilmarkt für eine stark genutzte Diesel-Anwendung und stärkt den zertifizierten Aftermarket-Kanal, da Flotten und Fahrzeughalter die Nutzungsdauer verlängern.
- Oktober 2025: BorgWarner vereinbarte die Lieferung von 50-mm-Turboladern mit variabler Turbinengeometrie für den Stellantis Hurricane 4 Turbo-Motor, der im 2026 Jeep Grand Cherokee debütiert. Dieses Programm verbindet die VTG-Einführung mit dem Start eines neuen mainstreamtauglichen Benzin-Antriebsstrangs und stärkt die Tier-1-Positionierung auf einer OEM-Plattform mit breitem regionalem Volumenpotenzial.
Markt für Automotive-Turbolader Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert, der durch Turbolader generiert wird, die in Fahrzeugmotoren eingebaut sind, erfasst über die Erstausrüstung neuer Fahrzeuge und die Ersatznachfrage, und in USD bemessen, wobei Stückzahlen als Gegenprüfung verwendet werden.
Ausschlüsse aus dem Umfang: Nicht-automotive Turbomaschinen, die in industriellen, maritimen und stationären Stromerzeugungsanwendungen eingesetzt werden, sind ausgeschlossen, auch wenn sich Lieferanten überschneiden.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Geländefahrzeuge (Landwirtschaft, Bau)
- Nach Kraftstofftyp
- Benzin
- Diesel
- CNG/LPG
- Wasserstoff-Verbrennungsmotor
- Nach Vertriebskanal
- OEM-Erstausrüstung
- Ersatz / Aftermarket
- Nach Turbo-Technologie
- Wastegate-Turbolader
- Turbolader mit variabler Geometrie (VGT)
- Doppelschnecken-Turbolader
- Elektrischer Turbolader
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragepool zu kartieren und das Modell an realer Fahrzeugaktivität zu verankern, bevor interviewbasierte Anpassungen vorgenommen wurden. Wir stützten uns auf öffentliche Quellen wie nationale Fahrzeugzulassungs- und Produktionsstatistiken, Zollhandelsdatenbanken für turbolader-bezogene Teile sowie Emissionspolitikdokumente von staatlichen Verkehrs- und Umweltbehörden.
Um die Annahmen fundiert zu halten, wurden technische und Adoptionssignale auch durch Patentdatenbanken, begutachtete Fachzeitschriften für Fahrzeugtechnik und Veröffentlichungen von Branchenverbänden im Zusammenhang mit Antriebsstrang- und Komponentenstandards überprüft. Diese wurden durch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung ergänzt, um Kapazitätserweiterungen, Produktmixverschiebungen und regionale Exposition zu verstehen, sowie durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenscreening, wo öffentliche Details begrenzt waren. Die oben aufgeführten Quellen sind illustrativ und nicht erschöpfend; viele weitere Referenzen wurden konsultiert, um den endgültigen Datensatz zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welche Turboladertechnologien tatsächlich in den einzelnen wichtigen Fahrzeugklassen eingesetzt werden und wie sich OEM-Erstausrüstungs- und Ersatzvolumina mit dem Alter des Fahrzeugbestands und dem Serviceverhalten verändern. Wir sprachen mit einer Mischung aus Komponentenlieferanten, Distributoren sowie Ingenieur- und Vertriebsleitern in APAC, EMEA und Amerika, damit Annahmen zu Preisgestaltung, Durchdringung und regulatorischen Auswirkungen vor der endgültigen Freigabe präzisiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 17 % | APAC: 45 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 26 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Unser Kernmodell verwendet einen Top-down-Ansatz, bei dem Fahrzeugproduktions- und Fahrzeugbestandssignale nach Region rekonstruiert und dann nach Turboladerdurchdringungsraten für Personenkraftwagen, leichte Nutzfahrzeuge und schwerere Plattformen gefiltert werden. Dieser Nachfragepool wird mithilfe von Servicequoten und typischen Ersatzzyklen in OEM-Erstausrüstung und Ersatznachfrage aufgeteilt, gefolgt von einer Durchschnittsverkaufspreiskurve, die den Technologiemix widerspiegelt.
Selektive Bottom-up-Näherungen wurden als Gegenprüfung verwendet, hauptsächlich durch die Aggregation einer Stichprobe von Lieferantenumsatzangaben, Kanalaufschlägen und regionalen Volumensignalen aus Interviews, gefolgt von einer Anpassung der Gesamtwerte, wenn die beiden Perspektiven zu stark voneinander abweichen. Zu den wichtigsten Eingaben des Modells gehören die Produktion von Personenkraftwagen gegenüber Nutzfahrzeugen, der Diesel-Benzin-Mix, der Anteil von VGT gegenüber Wastegate- und Twin-Scroll-Ausführungen, der OEM-Erstausrüstungsanteil gegenüber dem Aftermarket-Anteil sowie regionale Emissionszeitpläne, die die Turboladeradoption in kleineren Motoren verschieben. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass unterschiedliche Pfade für Elektrifizierung, Downsizing und regulatorische Verschärfung angewendet werden können, die dann auf den Expertenkonsens zur wahrscheinlichen Adoption und Preisentwicklung abgestimmt werden. Wo Bottom-up-Details in kleineren Regionen fehlten, wurden Lücken durch Proxy-Verhältnisse auf der Grundlage ähnlicher Fahrzeugbestandsstrukturen geschlossen und durch Folgegespräche validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen trianguliert, darunter Plausibilitätstests von Stückzahl zu Wert, OEM-Erstausrüstungsanteile gegenüber Produktionsvolumina sowie regionale Aufteilungen gegenüber bekannten Fahrzeugfertigungszentren. Wenn ungewöhnliche Ausreißer auftraten, wurden die Annahmen anhand von Interviewnotizen und öffentlichen Einreichungen erneut überprüft, und anschließend wurde eine zweite Analystenprüfung abgeschlossen, bevor die Werte finalisiert wurden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Veränderungen auftreten, wie z. B. Regulierungsänderungen, größere Kapazitätserweiterungen oder starke Währungsbewegungen, die die USD-Größenbestimmung verzerren. Vor der Lieferung bestätigt ein abschließender Durchgang, dass die neuesten Nachrichten- und Politiksignale in den Annahmen und dem Prognosepfad berücksichtigt sind.
Marktgröße für Automotive-Turbolader von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive-Turbolader können weit auseinanderliegen, da jede Studie die Grenzen dessen, was als Automotive-Turbolader gilt, unterschiedlich zieht, welche Jahre als Basisjahre behandelt werden und wie die Preisgestaltung bei technologischen Veränderungen projiziert wird. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Herstellerumsatzberichten basiert, während eine andere stärker auf Fahrzeugnachfrageindikatoren setzt.
Die größten Lücken entstehen in der Regel durch Umfang und Zähllogik, z. B. ob Offroad-Geräte einbezogen werden, ob Wasserstoff-Verbrennungsmotor-Anwendungen gezählt werden und wie die Aufteilung zwischen OEM-Erstausrüstung und Ersatznachfrage gehandhabt wird. Der Zeitpunkt der Währungsumrechnung und das angenommene Tempo der Durchschnittsverkaufspreisänderungen – beispielsweise ein höherer Anteil teurer Elektroturbolader oder ein höherer VGT-Anteil im Mix – können den USD-Gesamtwert um einen merklichen Betrag verschieben, wenn dies nicht durch Kanalprüfungen und technisches Feedback validiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,61 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 16,26 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Anwendungsrahmen, der explizit Landwirtschaftstraktoren und Baumaschinen einschließt, was die Gesamtwerte gegenüber einem straßenverkehrsorientierten Nachfragepool erhöhen kann. |
| Regionales Beratungsunternehmen B | 16,24 Milliarden USD (2024) | Vermischt häufig OEM- und Ersatzkanäle mit begrenzter Transparenz bei Stückzahl-zu-Wert-Prüfungen, und die Technologiemixannahmen für Elektroturbolader- und VGT-Adoption können den Durchschnittsverkaufspreis schneller nach oben treiben. |
Die Tabelle zeigt einen klaren Jahr- und Umfangseffekt hinter der Streuung, und im Mordor Intelligence-Modell werden OEM-Erstausrüstung und Aftermarket als separate Ströme geführt, gefolgt von einer Preisanpassung für den Anteil von VGT-, Wastegate- und Twin-Scroll-Systemen. Mit diesem Ansatz bleibt die endgültige Größe auf messbare Fahrzeugproduktions- und Fahrzeugbestandstreiber zurückführbar und kann bei einer jährlichen Aktualisierung schnell überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Turbolader-Markt derzeit?
Der Turbolader-Markt beläuft sich im Jahr 2026 auf 13,61 Milliarden USD und wird voraussichtlich bis 2031 22,55 Milliarden USD erreichen.
Welches Turbo-Technologiesegment wächst am schnellsten?
Elektrische Turbolader expandieren mit einem CAGR von 18,62 %, da sich 48-V-Mild-Hybridsysteme verbreiten.
Wie beeinflusst Euro 7 die Turbolader-Nachfrage?
Euro 7 verschärft die Partikel- und NOx-Grenzwerte, wodurch fortschrittliche Turbolader mit variabler Geometrie und elektrischer Unterstützung für die Konformität unverzichtbar werden.
Welche Region wird bis 2031 das schnellste Wachstum im Turbolader-Markt verzeichnen?
Die Region Naher Osten und Afrika führt mit einem prognostizierten CAGR von 12,98 % aufgrund von Infrastrukturausgaben und der Ausweitung des Nutzfahrzeugsektors.