
Marktgröße und Marktanteil des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme
Marktübersicht
| Studienzeitraum | 2023 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 29.66 Milliarden US-Dollar |
| Marktgröße (2026) | 33.63 Milliarden US-Dollar |
| Marktgröße (2031) | 63.1 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.38 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme von Mordor Intelligence
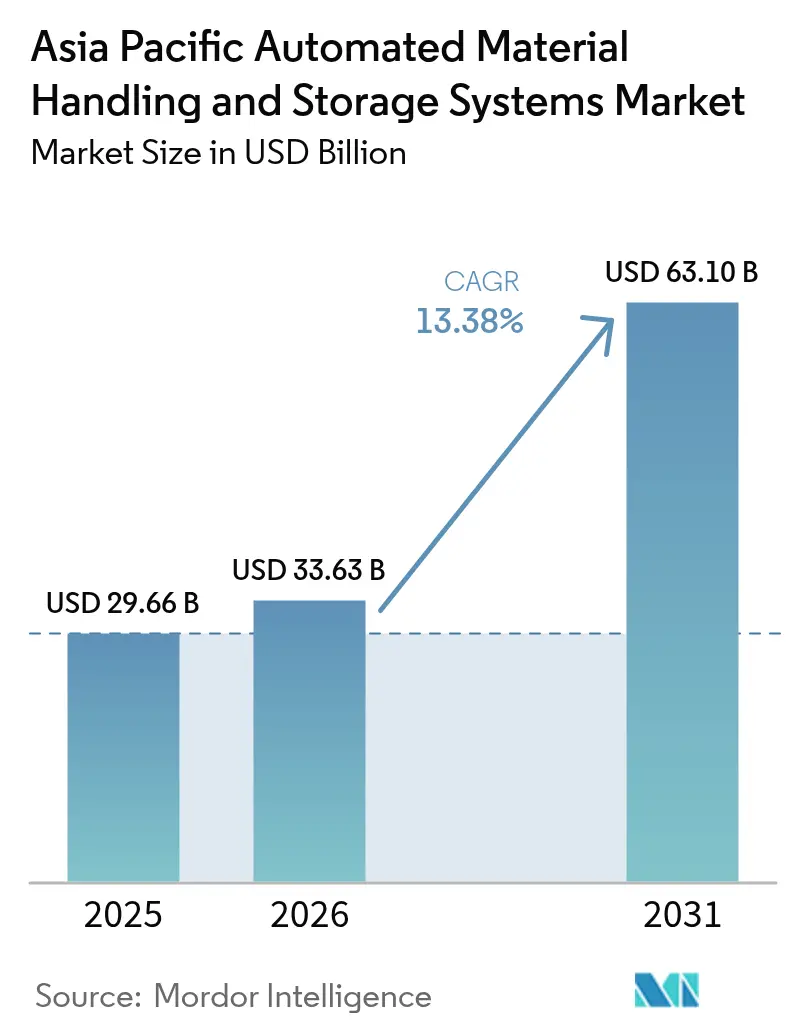
Die Marktgröße des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme wird im Jahr 2026 auf USD 33,63 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 29,66 Milliarden, mit Prognosen für 2031 von USD 63,1 Milliarden, was einem Wachstum von 13,38 % CAGR über 2026–2031 entspricht. Starke politische Unterstützung für die Einführung intelligenter Fabriken, weitverbreitete industrielle 5G-IoT-Implementierungen und der rasche Ausbau von E-Commerce-Fulfillment-Hubs in Städten der zweiten Reihe treiben gemeinsam den asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme voran. China verankert die Nachfrage mit einem Umsatzanteil von 42,1 % im Jahr 2024, während Indien das Wachstum mit einem CAGR von 15,05 % anführt, da die produktionsgebundenen Anreizprogramme die Automatisierungsinvestitionen beschleunigen. Hardware behält mit einem Anteil von 64 % die Führungsposition, doch die Softwareschicht skaliert schnell mit einem CAGR von 14,52 %, da Fabriken datengesteuerte Optimierung priorisieren. Mobile Roboter machen bereits 28,3 % der Geräteinstallationen aus, und autonome mobile Roboter (AMR) entwickeln sich mit einem CAGR von 15,11 % weiter, da Betreiber die Flexibilität des Layouts gegenüber fester Infrastruktur bevorzugen.[1]AutoStore, "Unternehmensübersicht," autostore.com
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp dominierte Hardware im Jahr 2025 mit einem Marktanteil von 63,42 % am asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme; Softwarelösungen werden voraussichtlich bis 2031 mit einem CAGR von 14,12 % wachsen.
- Nach Gerätetyp repräsentierten AMR-Installationen im Jahr 2025 27,92 % der Marktgröße des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme und werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 14,78 % wachsen.
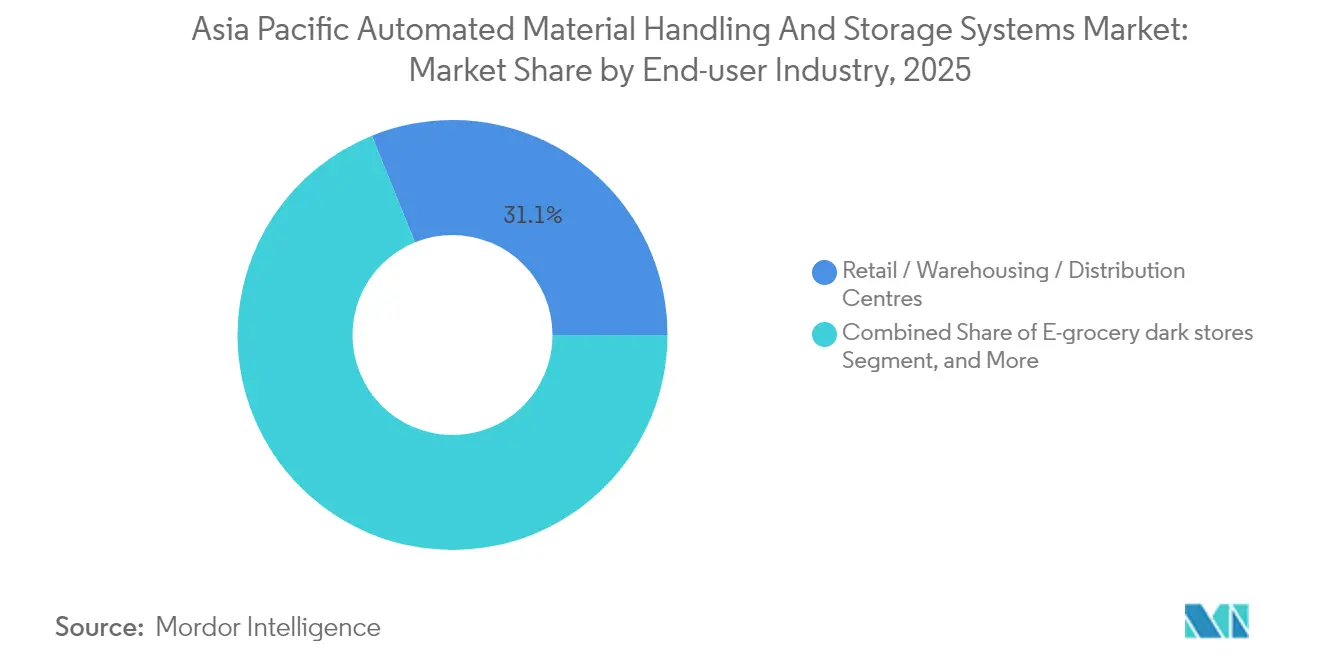
- Nach Endverbraucherbranche führten Einzelhandel, Lagerhaltung und Vertriebszentren im Jahr 2025 mit einem Umsatzanteil von 31,12 %, während E-Grocery-Dark-Stores voraussichtlich den schnellsten CAGR von 14,47 % bis 2031 verzeichnen werden.
- Nach Funktion hielt die Lagerung im Jahr 2025 einen Anteil von 34,96 % an der Marktgröße des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme; Sortieraktivitäten sollen bis 2031 einen CAGR von 14,95 % erzielen.
- Nach Land kontrollierte China im Jahr 2025 41,68 % des Umsatzes; Indien wird voraussichtlich bis 2031 mit einem CAGR von 14,72 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boomende E-Commerce-Fulfillment-Center in asiatischen Städten der zweiten Reihe | +2.80% | China, Indien, Kernmärkte in Südostasien | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung von 5G-fähigen industriellen IoT-Netzwerken | +2.20% | Japan, Südkorea, Singapur, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für die Automatisierung intelligenter Fabriken | +2.10% | China, Indien, mit politischem Einfluss im gesamten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Kostendruck durch steigende innerasiatische Löhne, der die Lagerautomatisierung vorantreibt | +1.90% | Vietnam, Thailand, Malaysia, Indonesien | Mittelfristig (2–4 Jahre) |
| Zunahme von Dark-Store-Micro-Fulfillment-Modellen | +1.70% | Städtische Zentren im asiatisch-pazifischen Raum, frühe Einführung in Singapur, Hongkong | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Nachfrage nach energieeffizienten Materialhandhabungssystemen | +1.40% | Global, mit regulatorischem Einfluss aus Japan und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boomende E-Commerce-Fulfillment-Center in asiatischen Städten der zweiten Reihe
Der Bauboom automatisierungsgerechter Lagerhäuser in Städten wie Chengdu, Pune und Surabaya steigert die Nachfrage nach standardisierten, aber skalierbaren Systemen erheblich. Betreiber müssen globale Best Practices mit lokalen Infrastrukturbeschränkungen in Einklang bringen, was Integratoren dazu veranlasst, modulare Plattformen zu entwickeln, die schrittweise Einführungen und lokalisierte Ersatzteil-Ökosysteme unterstützen. Einzelhändler, die auf Lieferfenster von einem Tag abzielen, betrachten automatisiertes Kommissionieren, Sortieren und Lagern als unverzichtbare Fähigkeiten, was mehrjährige Beschaffungspipelines antreibt, die den asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme untermauern.[2]Cainiao, "Erweiterung des Logistiknetzwerks in Südostasien," alizila.com
Beschleunigte Einführung von 5G-fähigen industriellen IoT-Netzwerken
Private 5G-Netzwerke reduzieren die Latenz auf unter 10 Millisekunden und ermöglichen Echtzeit-Flottenorchestrierung, synchronisierte AMR-Schwärme und cloudbasierte digitale Zwillinge. Frühe Anwender in Seoul und Yokohama berichten von zweistelligen Produktivitätssteigerungen und 30 % weniger ungeplanten Ausfallzeiten, da Algorithmen für vorausschauende Wartung ausgereifter werden.[3]GSMA, "Private 5G-Netzwerke für industrielles IoT," gsma.com Die Konnektivitätsschicht unterstützt auch neue Servicemodelle wie Fernleistungsüberwachung und ergebnisbasierte Serviceverträge und stärkt das Profil wiederkehrender Einnahmen des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme.
Staatliche Anreize für die Automatisierung intelligenter Fabriken
Chinas Ministerium für Industrie und Informationstechnologie subventioniert bis zu 20 % der förderfähigen Automatisierungskapitalausgaben, während Indiens produktionsgebundene Anreizprogramme schrittweise Barauszahlungen in Abhängigkeit vom Produktionswachstum vorsehen. Solche Maßnahmen mindern das Amortisationsrisiko und erweitern die adressierbare Nachfrage bei kleinen und mittelständischen Herstellern, was die Kundenbasis des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme verbreitert.[4]Invest India, "Produktionsgebundene Anreizprogramme," investindia.gov.in
Kostendruck durch steigende innerasiatische Löhne, der die Lagerautomatisierung vorantreibt
Die Logistiklöhne in Ho-Chi-Minh-Stadt und Bangkok stiegen 2024 im mittleren einstelligen Bereich, was die Betriebsmargen exportorientierter Unternehmen unter Druck setzt. Managementteams planen Automatisierungsmachbarkeitsstudien nun zwei bis drei Jahre früher als ursprünglich geplant, mit einem starken Fokus auf AMR-basiertes Auftragskommissionieren und robotergestütztes Palettieren, das selbst unter konservativen Durchsatzszenarien eine Amortisationszeit von zwei Jahren ermöglichen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapitalausgaben und lange ROI-Zyklen für KMU | -1.80% | Sich entwickelnde Volkswirtschaften im asiatisch-pazifischen Raum, insbesondere Indonesien und die Philippinen | Mittelfristig (2–4 Jahre) |
| Fragmentierte innerasiatische Sicherheitsvorschriften erschweren die Standardisierung | -1.20% | ASEAN-Märkte mit unterschiedlichen Compliance-Rahmenwerken | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten Automatisierungsflotten | -0.90% | Global, mit erhöhter Besorgnis in Japan und Singapur | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Netzstromqualität in Entwicklungsländern beeinträchtigt die Betriebszeit | -0.70% | Ländliche Gebiete in Indonesien, den Philippinen und Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalausgaben und lange ROI-Zyklen für KMU
Kleine und mittelständische Exporteure in Jakarta und Manila sehen sich häufig mit Projektvorlaufkosten konfrontiert, die 1–2 Jahren des freien Cashflows entsprechen. Selbst mit Herstellerfinanzierung strapaziert eine Amortisationszeit von drei bis fünf Jahren die Risikobereitschaft, verzögert Kaufentscheidungen und dämpft geringfügig die Wachstumsdynamik des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme.
Cybersicherheitsschwachstellen in vernetzten Automatisierungsflotten
Ransomware, die auf Mensch-Maschine-Schnittstellen und Lagerverwaltungsdatenbanken abzielte, störte 2024 die Materialflüsse an mehreren Standorten in Singapur und deckte latente Cybersicherheitslücken auf. Unternehmen bestehen nun auf Zero-Trust-Architekturen und regelmäßigen Penetrationstests, was neue Installationen komplexer und kostspieliger macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Softwarelösungen treiben die Optimierung der nächsten Generation voran
Das Software-Teilsegment ist auf dem Weg, bis 2031 einen CAGR von 14,12 % zu verzeichnen, was den Wandel von einfacher Steuerungslogik hin zu analysegestützter Orchestrierung widerspiegelt. Fortschrittliche Lagerverwaltungs- und Digital-Twin-Suiten ermöglichen prädiktives Slotting und dynamische Auftragsgruppierung, was den Durchsatz in mehreren Shanghaier Konsumgüterelektronikbetrieben um bis zu 20 % steigert. Während Hardware den Großteil der Ausgaben im Jahr 2024 ausmacht, beeinflussen softwarezentrierte Wertversprechen zunehmend die Kapitalallokationsausschüsse und erweitern die Marktgröße des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme bei datengereiften Betreibern.
Die gestiegene Nachfrage nach cloudnativen Anwendungen befeuert den Wettbewerb unter Anbietern, der sich auf offene APIs und Edge-to-Cloud-Cybersicherheitsschichten konzentriert. Anbieter, die Software-Abonnements mit Lebenszyklusdienstleistungen bündeln, erzielen höhere Margen und stabilere Kundenbeziehungen und festigen damit langfristige Einnahmequellen innerhalb des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Gerätetyp: AMR-Technologie gestaltet die Lagerflexibilität neu
AMRs übertreffen herkömmliche AGVs, indem sie dynamische Regale und enge Gänge ohne in die Infrastruktur eingebettete Führung navigieren, die Bereitstellungszeit halbieren und häufige SKU-Neuprofilierungen ermöglichen. Infolgedessen steigen AMR-Lieferungen mit einem CAGR von 14,78 %, wobei Kapitalflüsse von festen Fördererweiterungen hin zu Roboterflotten verlagert werden, die von KI-basierter Verkehrssoftware verwaltet werden.
Automatisierte Lager- und Entnahmesysteme bleiben in hochdurchsatzfähigen Omnichannel-Knoten unverzichtbar, obwohl Käufer sie zunehmend mit AMR-geführten Kommissionierzonen kombinieren. Palettierroboter gewinnen bei Getränkeabfüllern an Bedeutung, die eine ergonomische Risikominderung anstreben, was die Vielfalt der Nachfrage im asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme unterstreicht.
Nach Endverbraucherbranche: E-Grocery-Dark-Stores beschleunigen die Automatisierungseinführung
Dark-Store-Betreiber legen Wert auf Lieferfenster von unter 20 Minuten, was Waren-zu-Person-Stationen, Hochgeschwindigkeitssortieranlagen und Micro-Shuttles erfordert. Diese Anforderungen liegen der CAGR-Prognose von 14,47 % zugrunde, die das Wachstum im traditionellen Einzelhandelsvertrieb bei weitem übertrifft. Gleichzeitig intensivieren Automobilhersteller ihre AMR- und ASRS-Investitionen, um den Teilefluss auf elektrifizierte Fahrzeugplattformen abzustimmen, was weiteres Umsatzpotenzial für den asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme unterstützt.
Pharmahersteller erweitern die Kühlkettenautomatisierung zum Schutz der Produktintegrität, während Halbleiterfabriken Reinraum-konforme Roboter der Klasse 1 einsetzen, die eine Positioniergenauigkeit im Mikrometerbereich erreichen, und damit adressierbare Anwendungsfälle in regulierten Branchen erweitern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Funktion: Sortieranwendungen führen die Wachstumsdynamik an
Das grenzüberschreitende Paketvolumen wächst im zweistelligen Bereich, was Betreiber in Kuala Lumpur und Shenzhen zwingt, von manueller Rutschensortierung auf sehgeführte Kreissortierer umzurüsten. Der Segmentumsatz beschleunigt sich dadurch mit einem CAGR von 14,95 %, was die Zuwächse bei der Lagerung übertrifft, obwohl letztere mit 34,96 % nach wie vor den größten Einzelumsatzanteil an der Marktgröße des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme hält.
Transportlinien, die auf modularen Fördererblöcken basieren, lassen sich nahtlos in AMR-Flotten integrieren und ermöglichen „dynamische Übergaben”, die die Anlagenauslastung steigern. Verpackung und Palettierung verzeichnen schrittweise Zuwächse, da die Robotikpreise weiter sinken und fortschrittliche End-of-Line-Automatisierung für mittelständische Exporteure zugänglich wird.
Geografische Analyse
Chinas Umsatzanteil von 41,68 % im Jahr 2025 spiegelt seinen umfangreichen Fertigungsstandort und über 30.000 zertifizierte intelligente Fabriken wider, die von der Zentralregierung subventioniert werden. Inländische Anbieter liefern preislich wettbewerbsfähige AMR- und Shuttle-Systeme, beschleunigen die Einführung in Provinzen niedrigerer Stufen und festigen die Führungsposition des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme.
Indiens CAGR von 14,72 % bis 2031 resultiert aus konvergierenden Anreizen, darunter Zollgutschriften auf Investitionsgüter und Steuerbefreiungen in Logistikparks. E-Commerce-Großunternehmen finanzieren zweckgebaute Dark Stores in Lucknow, Coimbatore und Guwahati und integrieren von Beginn an skalierbare Automatisierung, um landesweite Zwei-Tage-Serviceniveaus ohne prohibitiven Personalaufwand zu erreichen.
Japan und Südkorea weisen stetige Ersatzzyklen auf und legen den Schwerpunkt auf KI-gestützte Software-Overlays, die die Lebensdauer von Anlagen verlängern. Australien und Singapur, die beide mit akutem Arbeitskräftemangel in Lagerhäusern zu kämpfen haben, beschleunigen die Umstellung auf vollautomatisierte Hochregallager. Aufstrebende südostasiatische Volkswirtschaften wie Thailand und Indonesien priorisieren schrittweise Automatisierung, beginnend häufig mit AMR-Pilotprojekten, bevor sie auf ASRS-Installationen ausweiten, und vergrößern damit kumulativ den asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme.
Regulatorisches Umfeld
Im gesamten asiatisch-pazifischen Raum sehen sich automatisierte Materialtransport- und Lagersysteme (einschließlich AMR/AGV-Flotten, ASRS, Förderanlagen und automatisierten Lagerhäusern) mit einem uneinheitlichen Geflecht von Maschinensicherheits-, Elektro- und zunehmend Cyber-/Datensicherheitsanforderungen konfrontiert, die von Land zu Land variieren. Dies hat den Compliance- und Dokumentationsaufwand für länderübergreifende Einführungen erhöht. In China haben Normen weiterhin die Gestaltungs- und Betriebsanforderungen für die automatisierte Lagerhaltung formalisiert, darunter GB/T 45750-2025 (in Kraft seit 1. Dezember 2025) für die Risikoidentifikation und Schutzstufen der AGV-Sicherheit, zusammen mit den 2026 veröffentlichten JB/T 10822-2026 (allgemeine Regeln für die Auslegung von ASRS) und WB/T 1147-2026 (allgemeine technische Anforderungen für automatisierte Lagerhäuser, die mechanische/elektrische Vorgaben sowie referenzierte Sicherheitsaspekte wie Batterie- und Wartungsanforderungen umfassen). In Australien und Neuseeland gleicht AS/NZS 4024.3704:2024 die Sicherheitsanforderungen für schienengebundene Lager- und Bereitstellungsgeräte an die geänderte EN 528:2021+A1:2022 an, was sich auf die Beschaffungsspezifikationen und Abnahmeprüfungen von S/R-Maschinen auswirkt.
Die südostasiatische Politik prägt Einführungen zudem durch Anreize und lokalisierte Konformitätsregime. Malaysia hat über MIDA programmatische Verknüpfungen zwischen Lagerautomatisierung und Investitionsanreizen eingeführt, wobei das ab März 2026 geltende neue Anreizrahmenwerk ASRS-, AMR- und automatisierte Sortierinvestitionen mit NIA-Scorecard-Punkten für Steueranreize verbindet. Getrennt davon kündigte Malaysia das Zertifizierungsprogramm MY-ROBO 2026 (über MESTECC) für importierte Lagerrobotik an, mit verpflichtender Einhaltung für Neueinfuhren ab 1. Oktober 2026. Dies fügt eine eigenständige Zertifizierungsebene hinzu, die die Lieferantenauswahl, die Integrationsplanung und die Zeit bis zur Inbetriebnahme bei grenzüberschreitenden Ausrüstungslieferungen beeinflussen kann.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig konzentriert, wobei die fünf größten Anbieter etwa 60 % des regionalen Umsatzes im Jahr 2024 kontrollieren. Daifuku nutzt ein dichtes Servicenetz, um langfristige Wartungsverträge zu gewinnen, während KION Group die Montage in Xiamen lokalisiert hat, um Lieferzeiten zu verkürzen und Ursprungslandregeln einzuhalten. SSI Schaefer meldete für 2024 einen Umsatz von EUR 2,0 Milliarden (USD 2,2 Milliarden), unterstützt durch Großprojekte in Indonesien und Malaysia.
Regionale Spezialisten verschärfen den Wettbewerb durch schlüsselfertige AMR-Portfolios, die mit Cloud-Analysen gebündelt sind. Geekplus hat Joint Ventures mit Integratoren in Malaysia und Vietnam ausgebaut und gewinnt schnelllebige Einzelhandelsprojekte, die hochgradig adaptive Flotten erfordern. VisionNav Robotics bedient die Nischennachfrage nach autonomen Gabelstaplern, und Grey Orange positioniert KI-gestützte Orchestrierungssoftware als Differenzierungsmerkmal in Multi-Vendor-Umgebungen. Strategische Allianzen zwischen Komponentenanbietern, Telekommunikationsbetreibern und Cloud-Plattformen nehmen zu und unterstreichen die softwaredefinierte Entwicklung des asiatisch-pazifischen Marktes für automatisierte Materialhandhabungs- und Lagersysteme.
Marktführer im asiatisch-pazifischen Markt für automatisierte Materialhandhabungs- und Lagersysteme
Kardex Group
KION GROUP AG
JBT Corporation
Jungheinrich AG
SSI Schaefer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace-Potenzial liegt an der Schnittstelle von compliance-gerechter Sicherheitstechnik und Lokalisierung für länderübergreifende Einführungen. Unterschiedliche Sicherheitsstandards (zum Beispiel GB/T 45750-2025 für AGV-Risiko und -Schutz in China und AS/NZS 4024.3704:2024 für schienengebundene S/R-Geräte in Australien/Neuseeland) sowie Malaysias angekündigte MY-ROBO-2026-Zertifizierung für importierte Lagerrobotik (verpflichtend für Neueinfuhren ab 1. Oktober 2026) begünstigen Anbieter und Integratoren, die Konformitätsbewertung, Dokumentation und Werksabnahmetests in schlüsselfertige Programme bündeln. Es besteht auch Spielraum für Softwareschichten, die den Betrieb absichern (Identität, Zugriffskontrolle, Patch-Disziplin und Auditierbarkeit), da vernetzte Flotten und WMS/WCS-Integrationen zunehmend vertieft werden, insbesondere bei Betreibern, die Architekturen über China, Indien und Südostasien hinweg standardisieren.
Kapazitätserweiterungen, neue Partnerschaften und regionale Umsetzungsfußabdrücke unterstützen eine schnellere Projektabwicklung und eine breitere Einführung über die Top-Standorte hinaus. Die Inbetriebnahme eines Fertigungswerks in Hyderabad durch Daifuku im April 2025 ist ein Beispiel für die erweiterte Produktion von automatisierten Lagerhäusern, Transportfahrzeugen und Förderanlagen, während die von KION Group im Januar 2025 angekündigte umfangreiche Erweiterung ihres automatisierten Materialtransportwerks in Jinan ein KI-fokussiertes F&E-Element enthält. Auf der Lösungsseite deuten Partnerschaften wie die von Gorilla Technology Group und Toyota Material Handling Solutions (Thailand) (angekündigt im April 2025) auf eine fortgesetzte Abstimmung zwischen industriellen Daten-/KI-Fähigkeiten und Lagerautomatisierungsportfolios hin, was Projekte unterstützt, bei denen Betreiber flexible Automatisierung (AMR plus durchsatzstarke Lagerung und Sortierung) mit klarerer Integrationsverantwortung wünschen. In Südostasien verknüpft Malaysias Anreizrahmenwerk (ab März 2026 in Kraft) Automatisierungs-Investitionsausgaben mit der Berechtigung für Steueranreize und schafft so zusätzliche Möglichkeiten für ASRS/AMR- und Sortiereinsätze in neuen Logistikparks und Smart-Logistics-Arealen, in denen Neubauprojekte die Automatisierung früher als Nachrüstungen einbetten können.
Aktuelle Branchenentwicklungen
- Mai 2026: Kardex Malaysia kündigte eine AutoStore-StarterGrid-Partnerschaft mit Fordcon Jaya Sdn Bhd an, die als erste StarterGrid-Partnerschaft im asiatisch-pazifischen Raum für die Lagerhaltung von Automobilkomponenten positioniert wird. Die Partnerschaft bündelt ein standardisierteres, schneller einsetzbares Goods-to-Person-Konzept für Kunden, die kleinere anfängliche Flächen und klarere Erweiterungspfade wünschen. Sie stärkt zudem Kardex' kanalgeführte Umsetzung in Südostasien, wo Automatisierungsprojekte zunehmend lokale Servicepräsenz und Integrationsunterstützung erfordern.
- April 2026: Die KION Group unterzeichnete eine strategische Automatisierungspartnerschaft mit der CEL Group (datiert auf den 3. April 2026) in einer Linde-Anlage in Xiamen, China. Die Vereinbarung unterstützt einen wiederholbareren Ansatz für Automatisierungsbeschaffung und -einführung anstelle von Einzelprojekten, was die Vorlaufzeiten an mehreren Standorten verkürzen kann. Sie stärkt zudem die Rolle des KION-Hubs in Xiamen bei der regionalen Lösungslokalisierung und der Lebenszyklusunterstützung für automatisierte Lagerhäuser und mobilroboter-gestützte Intralogistik.
- August 2024: Die KION Group hat ihr APAC-Automatisierungs-Kompetenzzentrum in Xiamen, China, ausgebaut und die regionalen Fähigkeiten in den Bereichen Engineering, Validierung und Lösungsanpassung erweitert. Die Erweiterung stärkt die lokale Lieferkapazität für komplexe Systeme wie ASRS, Förderanlagen und Software-Orchestrierungsschichten. Sie verbessert zudem die Reaktionsfähigkeit auf die von China ausgehende Nachfrage und grenzüberschreitende Projekte, die regionalisierte Design-, Test- und Inbetriebnahmeressourcen benötigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und -abdeckung
Dieser Markt umfasst Umsätze aus automatisierten Systemen, die zum Bewegen, Lagern, Kommissionieren und Sortieren von Materialien in Fabriken, Lagerhäusern und Distributionszentren im gesamten asiatisch-pazifischen Raum eingesetzt werden, einschließlich der ermöglichenden Software und zugehöriger Dienstleistungen, sofern diese Bestandteil der automatisierten Lösung sind.
Ausgeschlossene Bereiche: Nicht automatisierte Transportausrüstung und allgemeine Bauarbeiten sind ausgeschlossen, es sei denn, sie werden als Teil der Bereitstellung eines automatisierten Transport- oder Lagersystems verkauft.
Übersicht der Segmentierung
- Nach Produkttyp
- Hardware
- Software
- Dienstleistungen
- Nach Gerätetyp
- Mobile Roboter
- Automatisch geführtes Fahrzeug (AGV)
- Automatisierter Gabelstapler
- Automatisierter Schlepper / Traktor / Zugmaschine
- Einheitslast
- Montagelinie
- Sonderzweck
- Autonome mobile Roboter (AMR)
- Automatisch geführtes Fahrzeug (AGV)
- Automatisiertes Lager- und Entnahmesystem (ASRS)
- Fester Gang
- Karussell
- Vertikales Liftmodul
- Automatisierter Förderer
- Band
- Rolle
- Palette
- Hängebahn
- Palettierer
- Konventionell
- Robotergestützt
- Sortiersystem
- Mobile Roboter
- Nach Endverbraucherbranche
- Flughafen
- Automobil
- Lebensmittel und Getränke
- Einzelhandel / Lagerhaltung / Vertriebszentren / Logistikzentren
- Allgemeine Fertigung
- Pharmazeutika
- Post und Pakete
- Elektronik- und Halbleiterfertigung
- Sonstige Endverbraucherbranchen
- Nach Funktion
- Lagerung
- Transport
- Sortierung
- Verpackung / Palettierung
- Montage / Kommissionierung
- Nach Land
- China
- Japan
- Indien
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Malaysia
- Taiwan
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktbasislinie für automatisierte Materialtransport- und Lagersysteme im asiatisch-pazifischen Raum zu erstellen und das Modell an praktische Nachfragesignale zu verankern. Wir stützten uns auf öffentliche Quellen wie nationale Statistikämter, Import- und Exportzoll-Datenportale, Verbände für industrielle Automatisierung oder Logistik sowie Veröffentlichungen von Zentralbanken und Ministerien für makroökonomische Indikatoren wie Industrieproduktion, Richtung des Fertigungs-PMI und Handelsströme.
Um die Annahmen fundiert zu halten, überprüften wir zudem Geschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse, um zu ermitteln, wohin sich die Automatisierungsausgaben nach Branche und Land verlagern. In Ländern mit dünner öffentlicher Datenlage wurden eine Datenbank auf Sendungsebene für Import und Export sowie ein Abonnement für Unternehmensfinanzdaten und Marktinformationen genutzt, um Lieferantenfußabdrücke und Investitionszyklen gegenzuprüfen (ohne Anbieterangaben unkritisch zu übernehmen). Diese Beispiele sind nicht erschöpfend, und weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung im Verlauf der Arbeit herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um die Desk-Research-Eingaben einem Belastungstest zu unterziehen und Lücken bei Systempreisen, typischen Projektgrößen und dem zeitlichen Verlauf der Einführung in den wichtigsten asiatisch-pazifischen Ländern zu schließen. Wir sprachen mit einer Mischung aus Systemintegratoren, Anbietern von Automatisierungsausrüstung, Softwareanbietern und großen Endnutzern in Lagerhaltung und Fertigung. Nach den ersten Interviews überarbeiteten wir Annahmen dort, wo die Antworten erhebliche Abweichungen nach Land oder Endverwendung zeigten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 14 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 18 % | Manager: 51 % |
Marktdimensionierung & Prognose
Das Modell beginnt mit einem Top-down-Ansatz, bei dem das Wachstum der Industrieproduktion, die Expansion von Lagerhäusern und Distributionszentren sowie die Automatisierungsdurchdringung nach Endverwendung genutzt werden, um den adressierbaren Nachfragepool im gesamten asiatisch-pazifischen Raum zu rekonstruieren. Sobald dieser Nachfragepool feststeht, wird er unter Verwendung marktrealistischer Systemmischungen und Preisspannen für wichtige automatisierte Lösungen in Werte umgesetzt.
Um die Gesamtsummen im Rahmen zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa dem durchschnittlichen Verkaufspreis von Beispielsystemen multipliziert mit erwarteten Stückzahlen für Förderanlagen, Sortierung, ASRS und mobile Roboter, gefolgt von Kanalprüfungen mit Integratoren. Zu den verfolgten Schlüsselgrößen (illustrativ, nicht erschöpfend) gehören die Fertigungsleistung und Exporte auf Länderebene, Wachstumsindikatoren für die E-Commerce-Abwicklung, Arbeitskräfteverfügbarkeit und Lohndruck in der Lagerhaltung, typische Amortisationserwartungen für Automatisierung sowie die Verschiebung des Mixes zwischen Software- und Hardwareanteil in Projekten. Für die Prognose wurde eine Szenarioanalyse rund um Investitionszyklen, Lieferketten-Reshoring oder China-plus-eins-Verlagerungen sowie den Zeitpunkt von Neubauten von Lagerhäusern angewendet, wobei die Szenariogewichtungen anschließend an den Expertenkonsens aus den Interviews angeglichen wurden. Wo die Bottom-up-Sichtbarkeit unvollständig war, wurden Bandbreiten verwendet und durch Folgeanrufe eingeengt, bis das implizierte Installationstempo mit einer realistischen Einführungskapazität übereinstimmte.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Gesamtsummen an unabhängige Signale gebunden bleiben. Wir vergleichen die Ergebnisse mit alternativen Indikatoren wie Kommentaren zu Automatisierungsaufträgen, Investitionsankündigungen und Handelsbewegungen für wichtige Ausrüstungskategorien, und Ausreißer werden vor der endgültigen Freigabe untersucht.
Zeigt ein Land oder eine Endverwendung einen ungewöhnlichen Anstieg, werden die Eingaben erneut geprüft, Annahmen angepasst und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, ob es sich um eine reale Verschiebung oder einen Zeiteffekt handelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Ausgaben, Vorlaufzeiten oder Preise verändern können. Vor der Lieferung führt ein Analyst einen erneuten Durchgang durch das Modell und die Schlüsselannahmen durch, damit die Kunden eine aktualisierte Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den asiatisch-pazifischen Markt für automatisierte Materialtransport- und Lagersysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich können stärker voneinander abweichen, als Nutzer erwarten, da die Abgrenzung des Anwendungsbereichs nicht immer einheitlich ist und sich der Mix aus Ausrüstung und Dienstleistungen im gesamten asiatisch-pazifischen Raum schnell verschiebt. Unterschiede ergeben sich auch daraus, wie Unternehmen die Systempreisgestaltung behandeln, welches Jahr sie als Basisjahr festlegen und wie oft das Modell aktualisiert wird.
Die Hauptursache für die Abweichung liegt darin, ob breiter gefasste Materialtransportausrüstung, nicht automatisierte Fahrzeuge und allgemeine Lagerinfrastruktur zusammen mit automatisierten Systemen gezählt werden, was die Gesamtsummen aufbläht. Einige Quellen wenden zudem eine einzige Wachstumsrate auf einen hohen Ausgangswert an, ohne diese anhand von Adoptionsgrenzen wie der Lieferkapazität von Integratoren und realistischen Inbetriebnahmezeiten zu validieren. Die nachstehende Tabelle zeigt diese Entscheidungen zu Umfang und Annahmen auf einfache Weise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,66 Mrd. USD (2025) | |
| Forschungsverlag A | 18,60 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und neigt dazu, Erwähnungen von Lagerverwaltungssoftware mit dem Systemwert zu bündeln, ohne reine Automatisierungsprojekteinnahmen konsequent von angrenzenden IT-Ausgaben zu trennen. |
| Pressemitteilung B | 92,57 Mrd. USD (2024) | Scheint ein wesentlich breiteres Universum an automatisierter Materialtransportausrüstung für den asiatisch-pazifischen Raum abzudecken, das große Kategorien über automatisierte Lager- und Transportsysteme hinaus einschließen kann und die Gesamtsummen erheblich anheben kann. |
Die Spanne erklärt sich hauptsächlich durch die Breite des Anwendungsbereichs und dadurch, wie Preisgestaltung und Adoption länderübergreifend in Werte umgesetzt werden. Die Wahl des Haupttreibers dieser Abweichung wird von Mordor Intelligence gehandhabt, indem asiatisch-pazifische Umsätze nur dann gezählt werden, wenn sie an die Bereitstellung automatisierter Transport- und Lagersysteme gebunden sind (einschließlich zugehöriger Software und Dienstleistungen, die mit diesen Projekten verkauft werden), und indem breiter gefasste nicht automatisierte Ausrüstung außerhalb der Gesamtsumme gehalten wird. Mit denselben Nachfragesignalen und wiederholbaren Prüfungen, die jedes Jahr angewendet werden, erhalten Nutzer einen Marktwert, der sich leichter auf klare Eingaben zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des US-amerikanischen Marktes für Leasing und Finanzierung von Materialhandhabungsgeräten im Jahr 2031?
Der Markt wird voraussichtlich bis 2031 USD 3,44 Milliarden erreichen, was einem CAGR von 15,43 % über 2026–2031 entspricht.
Welche Gerätekategorie wächst im US-amerikanischen Lagerfinanzierungsbereich am schnellsten?
Automatisch geführte Fahrzeuge führen mit einer prognostizierten CAGR von 16,02 % bis 2031, da Unternehmen die Automatisierung beschleunigen.
Wie beeinflussen Section-179-Abzüge Entscheidungen beim Geräteleasing?
Leasingnehmer können bis zu USD 1,22 Millionen sofort als Aufwand verbuchen, was Operating-Leasing zur bevorzugten Struktur für schnell rotierende Flotten macht.
Warum werden Sale-and-Leaseback-Geschäfte bei Lagerbetreibern immer beliebter?
Sie erschließen gebundenes Eigenkapital aus bestehenden Flotten, finanzieren Automatisierungsaufrüstungen ohne Erhöhung der Bilanzverschuldung und werden voraussichtlich mit einem CAGR von 16,81 % wachsen.
Welche Regionen sind Hotspots für neue Leasingaktivitäten?
Das Inland Empire in Kalifornien, die Vertriebskorridore in Texas und der südöstliche Logistikgürtel verzeichnen das stärkste Wachstum aufgrund der Hafenmodernisierung und der Expansion im E-Commerce-Fulfillment.
Seite zuletzt aktualisiert am:



