
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.86 Millionen Quadratfuß |
| Marktvolumen (2026) | 35.28 Millionen Quadratfuß |
| Marktvolumen (2031) | 47.63 Millionen Quadratfuß |
| Wachstumsrate (2026 - 2031) | 6.19 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asia-Pacific-Selfstorage-Marktanalyse von Mordor Intelligence
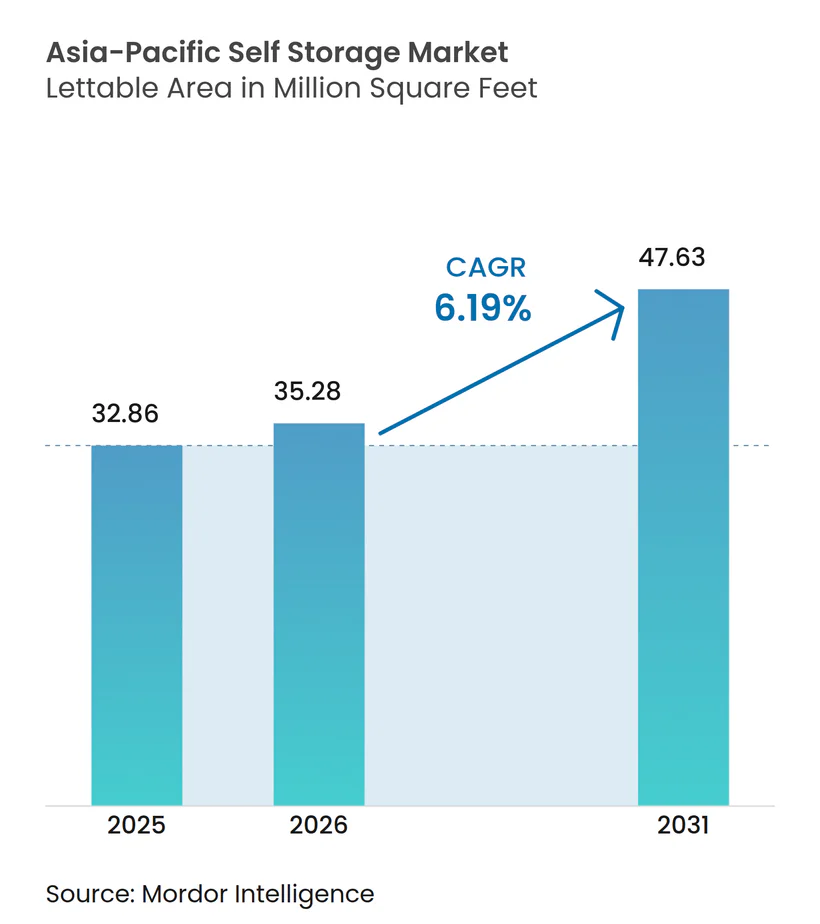
Die Größe des Asia-Pacific-Selfstorage-Markts wird voraussichtlich von 32,86 Millionen Quadratfuß im Jahr 2025 auf 35,28 Millionen Quadratfuß im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,19 % über den Zeitraum 2026–2031 47,63 Millionen Quadratfuß erreichen. Städtische Haushalte zahlen Rekordaufschläge für immer kleinere Wohnungen und lagern daher Saisonartikel, Hobbyausrüstung und Erbstückmöbel in externe Schließfächer aus. Kleine und mittlere Unternehmen, insbesondere grenzüberschreitende Online-Händler, betrachten Lagerknoten in der Nähe von Last-Mile-Hubs mittlerweile als Betriebsausgabe, vergleichbar mit Cloud-Computing. Kapitalstarke Investoren gestalten das Wettbewerbsfeld um, indem sie leerstehende Industrieflächen in verwaltete Lagersuiten umwandeln, Bauzeiten verkürzen und Brandschutzmerkmale standardisieren. Die Einführung von Technologien – von intelligenten Schlössern bis hin zu dynamischer Preisgestaltung – ermöglicht es Betreibern, den Umsatz pro Quadratfuß zu steigern und gleichzeitig die Arbeitskosten zu senken, eine Kombination, die sowohl private als auch gewerbliche Mieter anzieht. Die strukturelle Nachfrage in Verbindung mit einem disziplinierten Neuangebot stützt eine widerstandsfähige Auslastung in Schlüsselstädten trotz hoher Grundstückspreise.
Wichtigste Erkenntnisse des Berichts
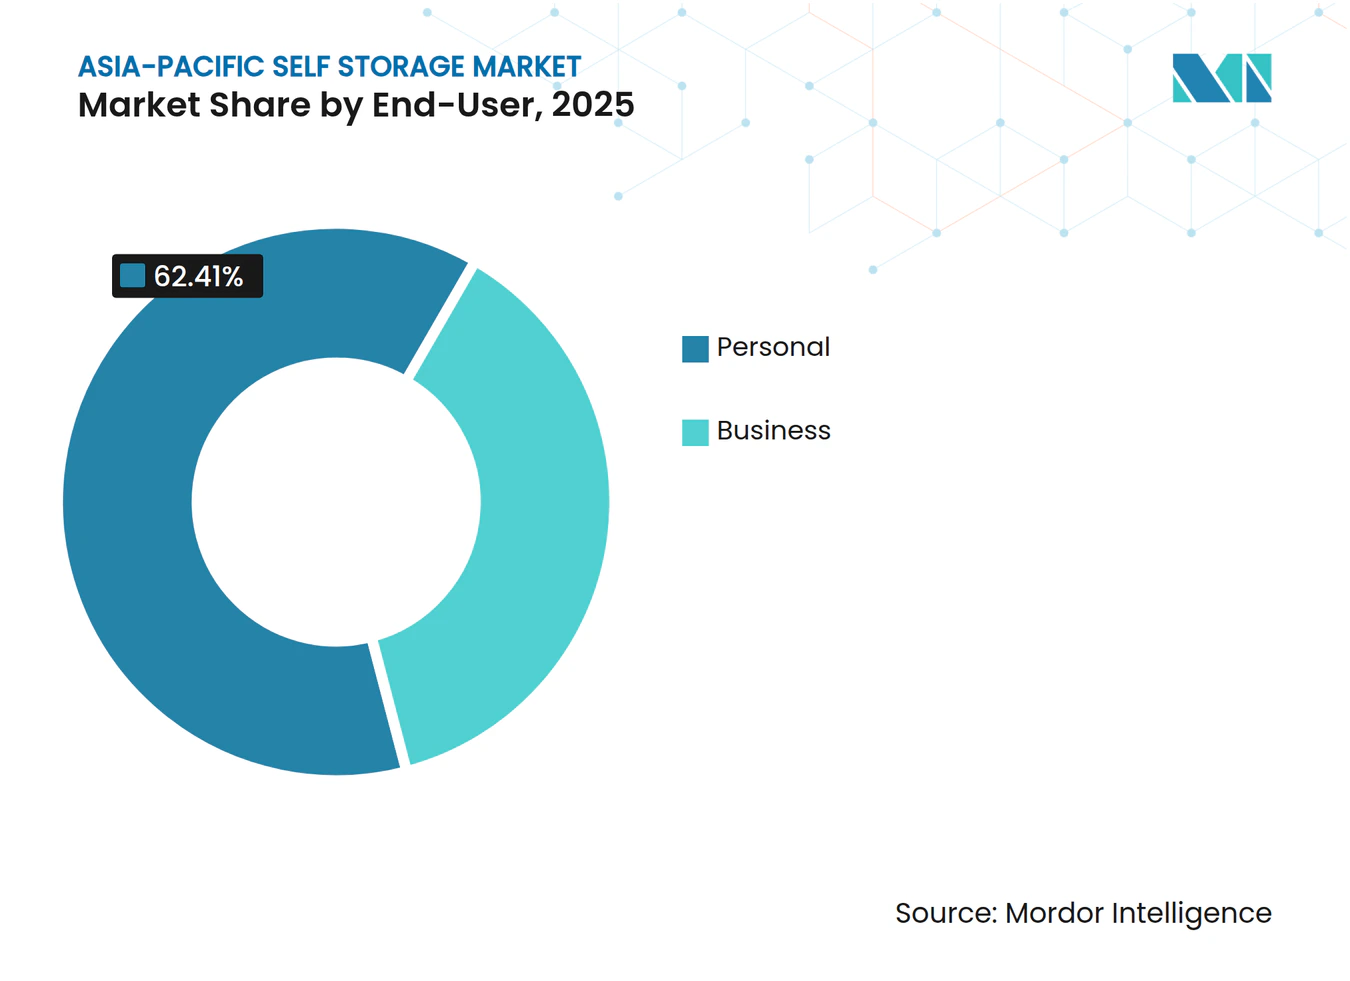
- Nach Endnutzer führten Privatkunden im Jahr 2025 mit einem Anteil von 62,41 %, während das Geschäftssegment bis 2031 voraussichtlich mit einer CAGR von 6,72 % wachsen wird.
- Nach Lagergröße entfielen im Jahr 2025 48,37 % des Asia-Pacific-Selfstorage-Marktanteils auf große Einheiten über 40 Quadratfuß, während kleine und mittlere Einheiten bis 2031 mit 6,43 % wachsen.
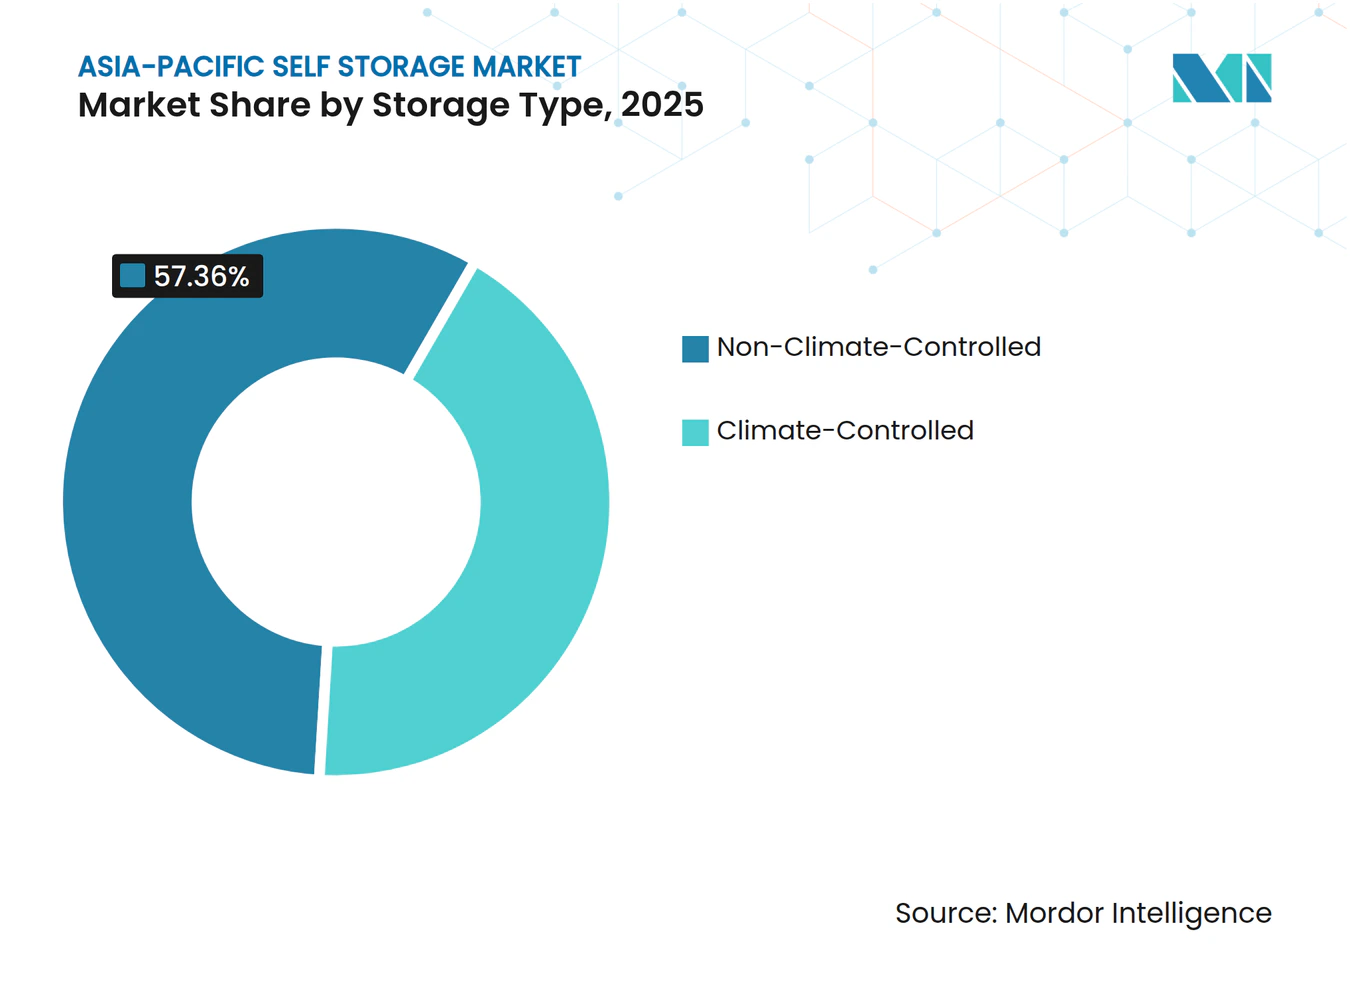
- Nach Lagertyp hielt nicht-klimakontrollierter Raum im Jahr 2025 57,36 % der Asia-Pacific-Selfstorage-Marktgröße, doch klimakontrollierte Einheiten werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,02 % wachsen.
- Nach Eigentumsmodell entfielen im Jahr 2025 55,13 % der Asia-Pacific-Selfstorage-Marktgröße auf eigene Einrichtungen, während gemietete Objekte mit 7,11 % bis 2031 die höhere Wachstumsdynamik aufweisen.
- Nach Geografie hielt Japan im Jahr 2025 einen Anteil von 27,39 %, während China mit einer prognostizierten CAGR von 6,54 % bis 2031 das schnellste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verdichtung des städtischen Wohnraums und schrumpfende Wohnungsgrößen | +1.8% | Hongkong, Singapur, Tokio, Seoul, Shanghai | Langfristig (≥ 4 Jahre) |
| Explosives Wachstum der grenzüberschreitenden E-Commerce-Auftragsabwicklung für KMU | +1.5% | Singapur, Malaysia, Thailand, Vietnam, Indonesien, Philippinen | Mittelfristig (2–4 Jahre) |
| Zufluss von institutionellem Kapital in die Umwandlung von Industrie- in Lagerflächen | +1.2% | Japan, Singapur, Australien, China Tier-1 | Mittelfristig (2–4 Jahre) |
| Zunahme flexibler Arbeit und hybrider Heim-Büro-Setups | +0.9% | Singapur, Hongkong, Sydney, Tokio | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für die adaptive Wiedernutzung von alternden Industriebeständen | +0.7% | Singapur, Japan, China Pilotsstädte | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach klimakontrolliertem Speziallager | +0.6% | Singapur, Hongkong, Japan, China, Malaysia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung des städtischen Wohnraums und schrumpfende Wohnungsgrößen
Die mittleren Wohnflächen in den wichtigsten Städten des asiatisch-pazifischen Raums sind im vergangenen Jahrzehnt um 10–15 % gesunken, während die Preis-Einkommens-Multiplikatoren im Jahr 2024 in Hongkong 25 und in Shenzhen 32 erreichten, sodass den Bewohnern kaum eine andere Wahl bleibt, als externe Schließfächer zu mieten, um wieder bewohnbaren Raum zu gewinnen.[1] Planungsbehörden bevorzugen weiterhin Hochdichtetürme, die die Anzahl der Einheiten statt deren Größe maximieren, und verfestigen damit ein langfristiges Missverhältnis zwischen Haushaltsgegenständen und Wohnungskapazität. Bauträger in Tokio und Singapur integrieren nun Lagerkeller in neue Eigentumswohnungen und setzen auf höhere Verkaufspreise für Einheiten mit gebündelten Lagerrechten. Da private Wohnräume weiter schrumpfen, skaliert die Nachfrage nach externen Schließfächern nahezu eins zu eins, was die Auslastung auch bei der Eröffnung neuer Einrichtungen hoch hält. Dieser strukturelle Trend liefert den größten einzelnen Wachstumsimpuls für das langfristige Wachstum im Asia-Pacific-Selfstorage-Markt.
Explosives Wachstum der grenzüberschreitenden E-Commerce-Auftragsabwicklung für KMU
Der Online-Umsatz in Südostasien erreichte im Jahr 2025 300 Milliarden USD, und Händler, die lokalisierte Auftragsabwicklung nutzten, verkauften während Flash-Sales bis zu 14-mal mehr, da die Lieferung am nächsten Tag die Konversionsraten steigert. Kleine Unternehmen können mehrjährige Lagermietverträge nicht rechtfertigen und entscheiden sich daher für modulare Lagereinheiten mit 24-Stunden-Zugang, die sich an Werbezyklen anpassen. In Vietnam sind 40 % der Geschäftsmieter in Premium-Einrichtungen grenzüberschreitende Verkäufer, die Pufferbestände halten, um die vorgelagerte Volatilität zu bewältigen. Betreiber reagieren mit Laderampen, Paketkommissionierungszonen und Concierge-Diensten während der Geschäftszeiten, was den Geldbeutelanteil dieser Kunden vertieft. Die Outperformance des Segments verleiht dem Asia-Pacific-Selfstorage-Markt mittelfristig einen bedeutenden Auftrieb.
Zufluss von institutionellem Kapital in die Umwandlung von Industrie- in Lagerflächen
Brookfield Asset Management und GIC zahlten im Jahr 2025 6,7 Milliarden AUD (4,4 Milliarden USD) für National Storage REIT – der bislang größte Selfstorage-Deal der Region –, was beweist, dass Pensionsfonds die Anlageklasse nun als infrastrukturähnlich mit inflationsindexierten Cashflows betrachten.[2] CapitaLand Investment gründete im selben Jahr ein Dreiparteien-Joint-Venture zur Umwandlung alternder Industrieflächen in Singapur und Japan, angezogen von Renditen, die die Neubauerträge um 200–300 Basispunkte übersteigen.[3] Singapurs Regulierungsbehörden hoben ein Moratorium für neue Selfstorage-Genehmigungen in Business-1-Zonen auf und erschlossen damit 400.000 Quadratmeter für Umwandlungen. Institutionelle Disziplin führt einheitliche Sicherheitsstandards und unternehmenstaugliche Technologie ein, erhöht die Eintrittsbarrieren für kleinere Wettbewerber und beschleunigt die Marktkonsolidierung. Da mehr Brownfield-Objekte umgewandelt werden, kann neue Kapazität schneller in erstklassige Teilmärkte eintreten als Neubauprojekte, was das Angebot im Asia-Pacific-Selfstorage-Markt verstetigt.
Zunahme flexibler Arbeit und hybrider Heim-Büro-Setups
Drei von vier Beschäftigten im asiatisch-pazifischen Raum bevorzugen weiterhin hybride Arbeitsmodelle, was Haushalte dazu zwingt, dauerhaften Schreibtischplatz zu Hause einzuplanen. Da die Räume bereits beengt sind, verlagern Bewohner selten genutzte Gegenstände in externe Schließfächer, damit Wohnbereiche auch als Büros genutzt werden können. Betreiber statten klimakontrollierte Einheiten nun mit Steckdosen und WLAN aus, um Freiberufler zu bedienen, die ruhige Arbeitskabinen benötigen. Work+Stores Einrichtungen in Singapur vermarkten Premium-Weinkeller neben dokumentensicheren Einheiten für Rechtsanwälte und monetarisieren so die Doppelnutzungsnachfrage. Zusatzleistungen wie Postbearbeitung und Paketannahme erhöhen die Bindungsraten und steigern den Umsatz pro Quadratfuß. Obwohl der Wachstumsimpuls vorgezogen ist, hebt das hybride Modell die Durchdringung durch Geschäftsmieter im Asia-Pacific-Selfstorage-Markt dauerhaft an.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit und steigende Preise geeigneter städtischer Grundstücke | -1.1% | Hongkong, Singapur, Tokio, Sydney, Shanghai | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Bebauungs-, Brandschutz- und Gefahrgutvorschriften | -0.8% | Singapur, Hongkong, Japan, China | Mittelfristig (2–4 Jahre) |
| Geringes Verbraucherbewusstsein und kulturelle Zurückhaltung in Schwellenmärkten | -0.5% | Indonesien, Philippinen, Malaysia, Vietnam, Thailand (außerhalb Bangkoks) | Langfristig (≥ 4 Jahre) |
| Zunehmender Wettbewerb durch mobile On-Demand-Lagerung und Heimorganisationstechnologie | -0.3% | Singapur, Hongkong, Japan, China Tier-1-Städte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit und steigende Preise geeigneter städtischer Grundstücke
Singapurs Industrieflächen waren im Jahr 2024 zu 89 % ausgelastet, sodass Bieter Rekordaufschläge für die wenigen Gebäude zahlen mussten, die noch in Lagerflächen umgewandelt werden können – eine Realität, die die Mietrenditen unter die institutionellen Renditeziele drückt. Hongkong spiegelt den Engpass wider: Im Jahr 2024 kamen drei lagergeeignete Grundstücke zur Versteigerung, und der Zuschlagspreis überstieg 15.000 HKD (1.920 USD) pro Quadratfuß – ein Niveau, das sich erst bei einer Auslastung von mehr als 95 % zu Mieten, die 30 % über dem heutigen Durchschnitt liegen, amortisiert. Tokios innere Stadtbezirke verbieten die meisten neuen Selfstorage-Einrichtungen auf Wohngrundstücken, sodass Betreiber auf Sekundärstädte ausweichen, aber längere Fahrtzeiten untergraben die Bequemlichkeitsprämie, die den Asia-Pacific-Selfstorage-Markt verankert. China bietet größere Grundstücksreserven, doch lokale Planer räumen Industrieparks Vorrang ein, sodass Selfstorage-Antragsteller monatelang auf Ermessensgenehmigungen warten. Das engere Grundstücksangebot verlangsamt den Einheitenausbau in den teuersten Metropolen und subtrahiert 1,1 Prozentpunkte vom Basiswachstum, auch wenn die Nachfrage stabil bleibt.
Uneinheitliche Bebauungs-, Brandschutz- und Gefahrgutvorschriften
Der Brandschutzcode 2023 der Singapore Civil Defence Force schreibt die Nachrüstung von Sprinkleranlagen, zweistündige Brandschutzwände und Notbeleuchtung vor, was die Baukosten gegenüber dem Niveau vor 2023 um rund 20–25 % erhöht.[4] Hongkong erließ nach dem Brand in Ngau Tau Kok im Jahr 2016 ähnliche Abschnittsbeschränkungen und schloss 15 % der nicht konformen Standorte, was die Kapazität konsolidierte, neue Marktteilnehmer jedoch mit höheren Kapitalbudgets belastete. Japan schichtet nationale Bauvorschriften über präfekturale Regelungen für Gefahrgüter, sodass Ketten, die mehrere Regionen umspannen, unterschiedliche Genehmigungswege und Bearbeitungszeiten bewältigen müssen. China fragmentiert die Aufsicht noch weiter, da jede provinzielle Feuerwehrbehörde eigene Sprinklerdichten und Fluchtwegstandards festlegt, was Planungsteams zwingt, Baupläne stadt für stadt anzupassen. Diese überlappenden Vorschriften erhöhen die Eintrittsbarrieren und verlangsamen Projektpipelines, was 0,8 Prozentpunkte von der prognostizierten CAGR des Asia-Pacific-Selfstorage-Markts abzieht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Gewerbliche Nachfrage überholt PrivathaushalteDas Segment erfasste im Jahr 2025 62,41 % der gesamten Quadratmeterzahl von Privatnutzern, doch Geschäftsmieter expandieren bis 2031 mit einer zusammengesetzten Rate von 6,72 % und übertreffen damit Privathaushalte. Dieser Wandel steigert die Größe des Asia-Pacific-Selfstorage-Markts, da grenzüberschreitende Verkäufer, Außendienstunternehmer und Mikromarken Lagerknoten nun als variable Logistik statt als Investitionsausgabe betrachten. Kleine Unternehmen in Vietnam senkten die Last-Mile-Kosten um bis zu 20 %, nachdem sie Pufferbestände in mehrere Schließfächer innerhalb städtischer Lieferzonen verlagert hatten. Betreiber segmentieren Einrichtungen entsprechend, indem sie Laderampenebenen für Unternehmen und obere Ebenen für Privatnutzer reservieren – eine Mischung, die eine stabile Auslastung auch in Einzelhandelsabschwüngen unterstützt.
Auch Privatkunden entwickeln sich weiter. Rentner, die von Vorstadthäusern in kleinere Eigentumswohnungen umziehen, unterzeichnen nun Mehrjahresverträge, verlängern die durchschnittliche Mietdauer und reduzieren die Fluktuation. Jüngere Berufstätige hingegen nutzen Lagerung als episodische Kapazität bei Jobwechseln oder Auslandsstudium, sodass Betreiber Rabattbündel anbieten, die Umzugsdienstleistungen mit dreimonatigen Schließfachmieten kombinieren. Dynamische Preisgestaltungstools ermöglichen es Ketten, die Tarife für Geschäftsnutzer während festivalgetriebener Verkaufsspitzen anzuheben und gleichzeitig die Preise für Privathaushalte in ruhigen Phasen zu senken. Diese Doppelstrategie vertieft den Umsatz pro Quadratfuß und stützt den Asia-Pacific-Selfstorage-Marktanteil von Betreibern, die beide Nachfragepools ausbalancieren.


Nach Lagergröße:
Modulare Einheiten erweitern die adressierbare BasisGroße Räume über 40 Quadratfuß machten im Jahr 2025 48,37 % der Nachfrage aus, doch kleine und mittlere Module wachsen mit 6,43 % pro Jahr schneller, da E-Commerce-Händler und Gig-Worker agile Flächenprofile bevorzugen. Kleine Schließfächer erzielen 40–50 % höhere Mieten pro Quadratfuß als große Räume, sodass Betreiber ältere Einrichtungen unterteilen, um die Umsatzdichte zu steigern. Box-in-Box-Umbauten in Hongkonger Lagerhäusern können die Gesamteinheitenzahl um 25 % erhöhen, ohne die Außenhülle zu verändern – eine attraktive Taktik, wo Grundstückspreise 1.900 USD pro Quadratfuß übersteigen.
E-Retailer in Manila und Ho-Chi-Minh-Stadt berichten, dass 60 % der Bestände innerhalb von 30 Tagen umgeschlagen werden, sodass sie mehrere 20-Quadratfuß-Schließfächer in der Nähe von Kurierdepots bevorzugen statt eines großen zentralen Lagers. Work+Stores 5-Quadratfuß-Option in Singapur, die für 80 SGD (60 USD) pro Monat angeboten wird, ist unter Finanzfachleuten im Stadtzentrum, die Compliance-Akten extern lagern, zu 90 % ausgelastet. Die granulare Mischung dämpft das Leerstandsrisiko, da Mieter Flächen vergrößern oder verkleinern können, ohne vollständig auszuziehen, und so stabilere Cashflows sichern, die den Asia-Pacific-Selfstorage-Markt stärken.
Nach Lagertyp:
Klimakontrolle wird zum Mainstream-PremiumNicht-klimakontrollierte Räume hielten im Jahr 2025 57,36 % des Asia-Pacific-Selfstorage-Marktanteils, doch klimakontrollierte Formate werden bis 2031 mit 7,02 % wachsen, da Weinsammler, Pharmahändler und Archivierungsunternehmen stabile Luftfeuchtigkeit und Temperatur suchen. Work+Stores Weinkeller, die zwischen 12–14 °C gehalten werden, waren trotz eines Mietaufschlags von 60 % innerhalb von drei Monaten zu 80 % vermietet, was beweist, dass wohlhabende Nischen höhere Tarife akzeptieren. Singapurs überarbeiteter Brandschutzcode schreibt mechanische Belüftung für klimatisierte Zonen vor, was die Investitionskosten erhöht, aber auch unterkapitalisierte Wettbewerber ausschließt und die Premium-Nachfrage auf konforme Ketten konzentriert.
Energieeffiziente HLK-Systeme und Solaranlagen verringern die Betriebskostenlücke zwischen gekühlten und Umgebungsräumen und ermutigen Betreiber in Kuala Lumpur und Bangkok, ältere Gebäude in Mehrtemperatureinrichtungen umzubauen. Pharmazeutische Großhändler in Indien nutzen 100-Quadratfuß-klimatisierte Zellen als Überlaufkapazität, wenn zentrale Kühlhäuser zu 70–75 % ausgelastet sind – ein Überlauf, der die Auslastung für Selfstorage-Anbieter steigert. Mit zunehmender Durchdringung klimakontrollierter Einheiten steigt der gemischte Umsatz pro Quadratfuß und stützt das Wachstum in der Asia-Pacific-Selfstorage-Branche, auch wenn die Umgebungstarife stabil bleiben.

Nach Eigentumsmodell:
Mietmodelle expandierenEigene Gebäude repräsentierten im Jahr 2025 noch 55,13 % des Bestands – ein Erbe früherer Zyklen, als Grundstücke günstiger waren. Doch gemietete Objekte skalieren jährlich mit 7,11 %, da kapitalleichte Modelle Betreibern helfen, schnell mehrere Metropolen zu erschließen und die Größe des Asia-Pacific-Selfstorage-Markts zu steigern, ohne Eigenkapital in Grundstücke zu binden. CapitaLand Investment und Extra Space Asia setzen 10–15-jährige Mastermietverträge in Singapur und Japan ein, wandeln Brownfield-Flächen innerhalb von sechs Monaten in Umsatz um und erzielen Umwandlungsrenditen, die 200–300 Basispunkte über Neubauerträgen liegen.
Mietmodelle sichern auch gegen regulatorische Veränderungen ab; wenn Bebauungsvorschriften verschärft werden, können Ketten bei Vertragsablauf aussteigen, anstatt auf gestrandeten Vermögenswerten sitzen zu bleiben. In Hongkong verbuchen frühe Akteure, die vor 2020 Grundstücke erworben haben, nicht realisierte Gewinne von nahezu 40 %, was ihnen günstige Refinanzierungsmittel für die Expansion nach Shenzhen oder Guangzhou verschafft. Japans Quraz besitzt noch zwei Drittel seines 67-Standorte-Portfolios – ein Puffer, der die Cashflows während des Abschwungs 2024 stabilisierte –, experimentiert nun aber mit Pachtumwandlungen in Regionalstädten, um die Nachfrage zu testen, bevor Kapital gebunden wird. Das Nebeneinander beider Modelle schafft Portfolio-Optionalität und stärkt die Widerstandsfähigkeit im Asia-Pacific-Selfstorage-Markt.
Geografische Analyse
Japanischer Self-Storage-Markt
Japan hielt im Jahr 2025 einen Anteil von 27,39 % am asiatisch-pazifischen Self-Storage-Markt, gestützt durch zwei Jahrzehnte Vertrautheit der Verbraucher mit dem Trunk-Room-Konzept sowie Zonenvorschriften, die Mischnutzungs-Umbauten in dichten städtischen Kernen ermöglichen. Die 3.000-Einheiten-Anlage von Quraz in Yokohama Tsurumi wurde im Januar 2025 eröffnet und hob die Auslastung der Kette auf über 90 % landesweit, während gleichzeitig neue Kapazitäten außerhalb der gesättigten Tokioter Stadtbezirke geschaffen wurden. Das Ministerium für Wirtschaft, Handel und Industrie unterstützt Projekte zur adaptiven Wiederverwendung, bei denen stillgelegte Fabriken in Lagerflächen umgewandelt werden, und bietet damit politische Rückendeckung, die Betreibern hilft, in Regionalstädte vorzudringen, in denen Rentner zwar verkleinern, aber dennoch Platz für langjährig angesammelte Besitztümer benötigen. Diese Faktoren verleihen Japan sowohl Skalierbarkeit als auch Preissetzungsmacht und sichern die regionalen Einnahmen, auch wenn neues Angebot auf den Markt drängt.
Chinesischer Self-Storage-Markt
China ist das am schnellsten wachsende Territorium und verzeichnet bis 2031 ein jährliches Wachstum von 6,54 %, da Haushalte in Tier-1-Städten Wohnfläche gegen Premiumlagen eintauschen und ihren Besitz entsprechend auslagern. Peking, Shanghai und Shenzhen weisen Preis-Einkommens-Multiplikatoren von über 30 auf – ein struktureller Engpass, der die Nachfrage in externe Lagerfächer lenkt. E-Commerce-Händler verkürzen hier Lieferfenster auf unter 24 Stunden, indem sie Bestände in stadtrandnahen Anlagen vorhalten – eine Praxis, die Logistikkosten um 15–20 % senkt und die Nachfrage gewerblicher Mieter ankurbelt. Regulatorische Fragmentierung verlangsamt das Rollout-Tempo, da Brandschutzvorschriften je nach Provinz variieren; erfahrene Ketten betrachten dies jedoch als Markteintrittsbarriere, die kapitalärmere Wettbewerber fernhält und attraktive Renditen sichert, während der asiatisch-pazifische Self-Storage-Markt an Größe gewinnt.
Self-Storage-Markt Singapur, Hongkong und ASEAN
Singapur verzeichnete im Dezember 2024 eine Auslastung von 82 % trotz knappem Flächenangebot, und die Aufhebung eines Genehmigungsmoratoriums im April 2025 öffnete Business-1-Zonen für neue Anlagen und erschloss damit 400.000 m² an potenziellen Umbauprojekten. Die Anforderungen des Civil Defence Force Fire Code 2023 erhöhten die Baukosten um 20–25 %, eliminierten jedoch gleichzeitig nicht konforme Betreiber und konsolidierten den Marktanteil zugunsten gut finanzierter Ketten. Hongkong hält eine Auslastung von über 80 %, da Sicherheitsverschärfungen aus dem Jahr 2016 marginale Standorte schlossen und den verbleibenden Betreibern ermöglichten, die Mieten trotz Grundstücksauktionen von 15.000 HKD (1.920 USD) pro Quadratfuß anzuheben, was die Expansionswirtschaftlichkeit herausfordert. Aufstrebende Cluster in Vietnam, Thailand und Indonesien weisen zwar eine geringere Marktdurchdringung auf, aber steilere Adoptionskurven; die Privatkapitalrunde von My Storage Vietnam finanziert fünf Standorte mit insgesamt 50.000 ft², die Hub-and-Spoke-Modelle in Ho-Chi-Minh-Stadt und Hanoi erproben werden. Mit der Reifung sekundärer Ballungsräume schichtet sich deren inkrementelle Nachfrage über die Stabilität der Gateway-Städte und verbreitert den Fußabdruck der asiatisch-pazifischen Self-Storage-Branche.
Regulatorisches Umfeld
Die Regulierung von Selfstorage im asiatisch-pazifischen Raum wird weiterhin durch lokale Flächennutzungsvorschriften und Brandschutzbestimmungen geprägt, mit einer zunehmenden Schicht von Anforderungen an Betriebsabläufe und digitale Prozesse. In Singapur bleibt die Einhaltung des Singapore Civil Defence Force Fire Code 2023 (Sprinkleranlagen, Brandabschnitte, Notfallsysteme) ein zentraler Kosten- und Gestaltungsfaktor sowohl für Neubau- als auch für Umbauprojekte, während die im April 2025 von JTC Corporation vorgenommene Aufhebung des Moratoriums für Selfstorage-Genehmigungen in Business-1-Zonen 400.000 m² zusätzlichen Umwandlungsspielraum schuf, innerhalb streng verwalteter Industrieflächenpolitik.
China fügte 2026 mit GB/T 47529-2026, einem nationalen Standard für den Betrieb und das Management von Selfstorage-Einrichtungen, einen formaleren Betriebsankerpunkt hinzu. Marktübergreifende Betreiber verwalten zudem länderspezifische Unterschiede bei Brandschutzgenehmigungen und Vorschriften für Gefahrgüter, und da Selfstorage zunehmend technologiegetrieben wird (Online-Buchung, Fernzugriff, digitale Identität und Zahlungsabläufe), spielen Anforderungen an den Umgang mit Kundendaten eine zunehmend wichtige Rolle bei der Compliance, auch in Indien, wo der Digital Personal Data Protection Act (DPDPA) 2023 mit im November 2025 bekanntgegebenen Vorschriften weiter vorangetrieben wurde.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Standortsuche und Objektentwicklung, wobei Betreiber zunehmend auf die adaptive Umnutzung von Industrieflächen, Generalmietverträge und Managementverträge setzen, um die Zeit bis zur Umsatzgenerierung in dicht besiedelten Städten zu verkürzen. Entwicklung und Ausbau umfassen typischerweise Bauarbeiten (Unterteilung, Brandabschnitte, Sprinkleranlagen und Belüftung), Sicherheit und Überwachung sowie spezialisierte mechanische Systeme für klimatisierte Einheiten, was die Rolle von Compliance-Beratern und MEP-Auftragnehmern erhöht, insbesondere in Singapur und Hongkong, wo Brandschutz-Nachrüstungen zu einer Konsolidierung geführt haben.
Markteintritt und Betrieb sind heute eng mit Technologieanbietern und integrierten Softwarelösungen verknüpft, einschließlich Online-Kundengewinnung, automatisierter Abrechnung, Fernzugangskontrolle und IoT-Überwachung. Diese Ebene wird in der Region zunehmend lokalisiert, da Anbieter ihren Support und ihre Bestandsreichweite ausbauen, während Betreiber Partnerschaften eingehen, die den Nachfragetrichter erweitern, darunter Storage-Angebote gebündelt mit flexiblen Arbeitsplatzlösungen und die Nutzung untergenutzter Unternehmensimmobilien (zum Beispiel Postfilialen in Japan). Auf der Kapitalseite beeinflussen institutionelle Investoren und neuere Finanzierungsstrukturen, wie Portfolios skaliert und optimiert werden, was standardisierte Betriebsabläufe und Multi-Standort-Analysen als Kernkompetenzen stärkt.
Wettbewerbslandschaft
Marktkonzentration
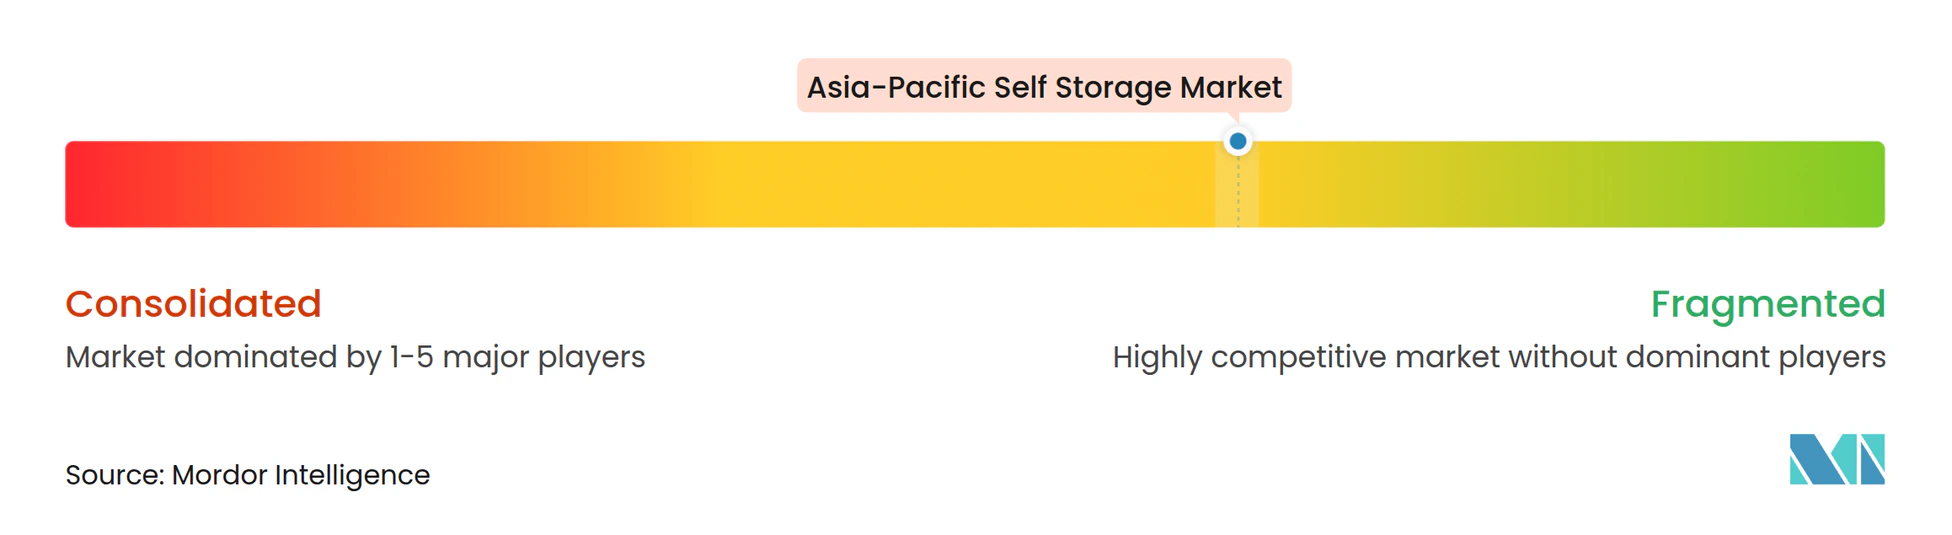
Der Sektor weist eine moderate Konzentration auf; die fünf größten Betreiber kontrollieren rund 35–40 % der regionalen Quadratmeterzahl, was erheblichen Spielraum für nationale Spezialisten und lokale Unabhängige lässt. Brookfield Asset Managements und GICs Übernahme von National Storage REIT für 6,7 Milliarden AUD (4,4 Milliarden USD) im Jahr 2025 unterstrich den institutionellen Appetit auf inflationsgebundene Cashflows und bewertete das Portfolio mit einer Kapitalisierungsrate von 4,5 %. CapitaLand Investments Joint Venture mit Extra Space Asia und Ambitious verfolgt ähnliche Umwandlungen in Singapur und Japan und zielt auf Renditen ab, die Neubauerträge um 200–300 Basispunkte übertreffen.
Technologie ist das neue Schlachtfeld. Storefriendly führte im Juli 2025 eine IoT-gesteuerte Zugangs- und Preisgestaltungsplattform ein, die die Arbeitskosten um 15 % senkt und die Auslastung durch Echtzeit-Tarifanpassungen steigert. Quraz automatisiert weiterhin Callcenter und setzt Online-Reservierungstrichter ein, um eine Auslastung von über 90 % ohne proportionales Personalwachstum aufrechtzuerhalten. Nischenanbieter verteidigen ihren Marktanteil durch Spezialisierung: Work+Stores 12–14 °C-Weinkeller ziehen wohlhabende Sammler an, während Boxful On-Demand-Abholung für Wohnungsbewohner ohne Transportmittel anbietet – beides Modelle, die Premium-Preise rechtfertigen und die Fluktuation eindämmen.
Mittelgroße Betreiber in Sekundärstädten bleiben bevorzugte Konsolidierungsziele. Private-Equity-Zuflüsse, wie die Runde vom Oktober 2025 in My Storage Vietnam, finanzieren einen schnellen Standortausbau vor einem eventuellen Verkauf an panregionale Ketten. Compliance-Kosten im Zusammenhang mit verschärften Brandschutzvorschriften in Singapur und Hongkong veranlassen kleinere Eigentümer ebenfalls eher zum Ausstieg als zur Rekapitalisierung. Mit zunehmender Beschleunigung der Akquisitionspipelines könnte der kombinierte Anteil der Top-Fünf bis 2028 nahezu 45 % erreichen und den Asia-Pacific-Selfstorage-Markt in Richtung höherer Konzentration drängen, jedoch noch unterhalb oligopolistischer Niveaus.
Marktführer der Asia-Pacific-Selfstorage-Branche
-
Mandarin Self-storage Pte Ltd
-
Store Friendly Self-storage Group Ltd (GSC)
-
Boxful Holdings Limited
-
Quraz Co., Ltd.
-
Okinawa Self Storage Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Self-Storage-Markt Unternehmen in diesem Bericht
- StorHub Group Pte. Ltd.
- Extra Space Asia Management Pte. Ltd.
- Boxful Holdings Limited
- Mandarin Self Storage Pte. Ltd.
- Storage King Pty Ltd
- Quraz Co., Ltd.
- Okinawa Self Storage Co., Ltd.
- UD Self Storage Co., Ltd.
- Far East Organization - Store-Y Self Storage
- Store Friendly Self Storage Group Limited
- National Storage Holdings Ltd. (REIT)
- Kennards Self Storage Pty Limited
- Keep-It-Safe Self Storage Sdn. Bhd.
- Cube Self Storage Limited
- SC Storage (Holdings) Limited
- Lock+Store Pte. Ltd.
- UrbanSpace Self Storage Ltd.
- Spacebox Self Storage Co., Ltd.
- My Storage Vietnam Co., Ltd.
Marktchancen und Zukunftsaussichten
Die größte Chance liegt darin, aus begrenzten städtischen Flächen durch Mikroeinheiten, Spezialstorage (Wein, Dokumente, Pharma-Überlauf) und technologiegestützte Betriebsabläufe, die den Personalbedarf senken, höhere Erträge zu erzielen. Das Marktverhalten spiegelt diesen Wandel bereits wider: Storefriendly führte 2025 ein IoT-gestütztes Selbstbedienungs-Storage-System ein, und die Technologieakzeptanz hat einen Punkt erreicht, an dem intelligente Zugangs- und Automatisierungstools bei zahlreichen Betreibern eingesetzt werden und Fernanmeldung, dynamische Preisgestaltung und konsistentere Kundenerlebnisse über mehrere Städte hinweg unterstützen.
Eine zweite Chance ist die Beschleunigung des Angebots durch asset-leichte Expansion und Partnerschaften zur adaptiven Umnutzung, die helfen, knappe Grundstücke zu umgehen, insbesondere in Singapur, Japan und Hongkong. Portfoliomaßnahmen der Jahre 2024–2026 zeigen mehrere Wege, darunter das von CapitaLand Investment verwaltete Extra Space Asia, das über 100 Einrichtungen hinaus skaliert (Stand Oktober 2025) durch Allianzen und Umwandlungen, sowie in Japan ansässige Kooperationen, die Postfilialen zu Storage-Standorten umfunktionieren. Neue Kapitalkanäle erweitern zudem das investierbare Universum für Storage-Immobilien, wie die Tokenisierungstransaktion von Storage Asia für reale Vermögenswerte im April 2026 für sein Projekt Thonglor 9 zeigt, die neben traditionellem Eigen- und Fremdkapital eine zusätzliche Finanzierungsdiversifizierung für Anlagenmodernisierungen und Netzwerkerweiterungen ermöglicht.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Self-Storage-Markt
- April 2026: Storage Asia ging eine Partnerschaft mit Int X und Asia Plus ein, um die IST9-Tokenisierungstransaktion realer Vermögenswerte (Real-World Asset, RWA) im Zusammenhang mit seinem Thonglor-9-Projekt abzuschließen. Die Transaktion verdeutlichte einen alternativen Finanzierungsweg für an Selfstorage gebundene Immobilienprojekte und unterstützte die Kapitalbildung jenseits konventioneller Bankkredite und Sponsoreneigenkapitals.
- Oktober 2025: My Storage Vietnam sicherte sich Private-Equity-Finanzierung für den Bau von fünf neuen Einrichtungen mit insgesamt 50.000 ft², mit Fertigstellung bis Mitte 2026 angestrebt. Die Finanzierungsrunde unterstützte einen mehrstandortigen Ausbau in Vietnam und erhöhte den Wettbewerbsdruck auf unabhängige Betreiber, die auf eine langsamere, standortweise Entwicklung setzen.
- Dezember 2024: Das von CapitaLand Investment verwaltete Extra Space Asia ging eine strategische Allianz mit Ambitious Co. Ltd. (Syuno-Pit) ein, um das Selfstorage-Angebot durch Umwandlungen und asset-leichte Strukturen zu erweitern. Die Partnerschaft verbesserte den Zugang zu geeigneten Immobilien in dicht besiedelten japanischen und singapurischen Teilmärkten, in denen Neubauoptionen mit strengeren Flächen- und Genehmigungsbeschränkungen konfrontiert sind.
Asiatisch-pazifischer Self-Storage-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
In dieser Methodik wird der asiatisch-pazifische Self-Storage-Markt als das gesamte Angebot an zweckgebautem Self-Storage-Raum definiert, der zur Vermietung verfügbar ist, gemessen als netto vermietbare Fläche (Quadratfuß) in der gesamten Region.
Ausschlüsse aus dem Anwendungsbereich: Nicht-Self-Storage-Lagerhaltung, allgemeine Logistiklagerung sowie informelle Peer-to-Peer-Lagerung, die nicht als dedizierte Self-Storage-Einrichtung betrieben wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Lagergröße
- Kleine und mittlere Einheiten (unter 40 Quadratfuß)
- Große Einheiten (über 40 Quadratfuß)
- Sonstige Lagergrößen (Schließfächer / Doppelstapelung)
- Nach Lagertyp
- Klimakontrolliert
- Nicht-klimakontrolliert
- Nach Eigentumsmodell
- Eigentum
- Miete
- Nach Geografie
- Japan
- Hongkong
- Taiwan
- Singapur
- China
- Malaysia
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung des bestehenden Self-Storage-Bestands und geplanter Erweiterungen in wichtigen APAC-Städten und überprüft dieses Bild anschließend anhand grundlegender Nachfragesignale. Öffentliche Quellen wie nationale Statistikämter für Bevölkerungs- und Haushaltsgründungsdaten, Veröffentlichungen von Zentralbanken und Regierungen zur Wohnbezahlbarkeit, Planungs- und Baugenehmigungsportale sowie Zoll- oder Handelsstatistiken für mobile Lagereinheiten und zugehörige Ausstattungen werden herangezogen, um die Annahmen zu fundieren.
Darüber hinaus werden Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung ausgewertet, um Eröffnungen, Erweiterungen und Preisbewegungen von Einrichtungen zu verfolgen. Für ergänzende Prüfungen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank genutzt, um Trends bei Zugangskontrolle und Raumoptimierungsfunktionen zu verfolgen, die das Einrichtungsdesign und die effektive Kapazität beeinflussen können. Diese Beispiele sind lediglich illustrativ; viele weitere öffentliche Quellen wurden für die Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, wie sich die Quadratmeterzahlen in operative Ergebnisse übersetzen, insbesondere in Bezug auf Auslastung, erzielten Mietpreis pro Quadratfuß und die Geschwindigkeit, mit der neue Flächen in verschiedenen Städten absorbiert werden. Gespräche werden mit Einrichtungsbetreibern, Immobilienverwaltern, Immobilienberatern und Kunden geführt; anschließend werden Unterschiede zwischen den wichtigsten APAC-Teilregionen abgeglichen, sodass das endgültige Modell die tatsächlichen Betriebsbedingungen widerspiegelt und nicht ein Muster eines einzelnen Landes.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Vorstandsebene (CXOs): 13 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell basiert auf einer Top-down-Nachfragepoolrekonstruktion, bei der städtische Bevölkerung, Mieteranteil, Einschränkungen beim Wohnungsbestand und die Dichte kleiner Unternehmen in eine erwartete Self-Storage-Akzeptanz umgerechnet und anschließend in die erforderliche vermietbare Fläche pro Nutzerkohorte umgewandelt werden. Sobald dieser nachfragegesteuerte Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Prüfungen anhand von Einrichtungszahlen, beworbenen Einheitenmixen, Stichproben von Preislisten und beobachteten Auslastungsbandbreiten aus Interviews getestet, was eine Anpassung für stadtspezifisches Unter- oder Überangebot ermöglicht.
Zu den wichtigsten Eingabegrößen zählen Nettomietflächenzugänge aus geplanten Einrichtungspipelines, vorherrschende Auslastungsraten in reifen gegenüber aufstrebenden Städten, Mietpreistrends pro Quadratfuß (einschließlich des Aufpreises für klimatisierte Flächen, sofern relevant), typischer Einheitengrößenmix sowie Einzugs- und Auszugssaisonalität in Verbindung mit Umzügen und Mietzyklen. Wenn eine Variable für einen kleineren Markt nicht konsistent verfügbar ist, wird ein transparenter Proxy auf Basis vergleichbarer Städte angewendet und anschließend mit lokalen Betreibern gegengeprüft, bevor die Finalisierung erfolgt.
Für die Prognose wird eine Szenarioanalyse eingesetzt, die durch eine ARIMA-basierte Trendanpassung an das historische Angebotswachstum gestützt wird; darüber werden expertengestützte Anpassungen für Neubauten, Umbauprojekte und erwartete Stabilisierungszeiträume für neue Einrichtungen überlagert. Dies hält die Projektion wiederholbar und praxisnah, auch wenn stadtspezifische Zeitreihen uneinheitlich sind.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchläufen, bei denen die modellierten Quadratmeterzahlen mit unabhängigen Signalen verglichen werden, wie bekannten Einrichtungsinventaren, angekündigten Eröffnungen und der impliziten Auslastung, die erforderlich wäre, um die beobachteten Preise zu rechtfertigen. Ausreißer werden einzeln überprüft; kann eine Abweichung nicht durch einen eindeutigen lokalen Faktor erklärt werden, werden die Teilnehmer erneut kontaktiert, um zu bestätigen, was sich verändert hat.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten geprüft, der Formeln, Einheitenkonsistenz und die Plausibilität der wichtigsten Annahmen über alle Länder hinweg kontrolliert. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Einrichtungseröffnungen, politischen Änderungen, die den städtischen Immobilienmarkt betreffen, oder starken Währungs- und Inflationsbewegungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des asiatisch-pazifischen Self-Storage-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können in diesem Bereich erheblich voneinander abweichen, da einige Quellen Umsätze und andere Kapazitäten messen und weil Geografie und Einrichtungsdefinitionen je nach Land variieren. Unterschiede entstehen auch durch die Behandlung von Preisen, den Zeitpunkt der Einbeziehung neuer Angebote in das Modell sowie dadurch, ob Zahlen nach größeren Eröffnungen aktualisiert werden.
Einige externe Schätzungen stellen den asiatisch-pazifischen Self-Storage-Markt als USD-Umsatzzahl dar, die Einrichtungsmieten mit verwandten Dienstleistungen vermischt und breite Wachstumsraten auf einen regionalen Gesamtwert anwendet. Bei Mordor Intelligence wird der Markt in vermietbarer Fläche (Quadratfuß) erfasst und auf zweckgebaute Self-Storage-Flächen beschränkt, wodurch verhindert wird, dass Preisinflation, Währungstiming und Dienstleistungsbündelung die Größe verzerren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,86 Mio. Quadratfuß (2025) | |
| Globales Beratungsunternehmen A | 12,01 Milliarden USD (2024) | Verwendet Umsatz in USD und das Basisjahr 2024; daher können Preisgestaltung, Dienstleistungszusätze und der Zeitpunkt der Währungsumrechnung den Gesamtwert verschieben, selbst wenn sich die physische Kapazität nur geringfügig verändert. |
| Branchenpublikation B | 13,10 Milliarden USD (2025) | Weist einen regionalen Umsatzgesamtwert mit begrenzter Transparenz hinsichtlich vermietbarer Fläche und Einheitenmixunterschieden aus, was die vergleichbare Marktgröße überschätzen kann, wenn Auslastung und erzielte Mieten stark zwischen den Städten variieren. |
Die Tabelle zeigt, dass die größten Lücken durch die Vermischung von Einheitentypen (Umsatz gegenüber Quadratfuß) und durch den Umgang mit Preis- und Währungseffekten über Länder hinweg entstehen. Indem das Modell an messbare Kapazitätszugänge und validierte Auslastungsmuster gebunden bleibt, ist die endgültige Schätzung leichter auf reale Angebots- und Nachfrageschritte zurückzuführen und kann überprüft werden, sobald neue Einrichtungen in Betrieb gehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Selfstorage-Nachfrage im asiatisch-pazifischen Raum bis 2031 sein?
Es wird prognostiziert, dass sie bis 2031 47,63 Millionen ft² erreichen wird, mit einer Expansion bei einer CAGR von 6,19 % ab 2026.
Welches Land führt derzeit den regionalen Marktanteil an?
Japan hielt im Jahr 2025 27,39 % der belegten Fläche, gestützt durch eine ausgereifte Verbraucherakzeptanz.
Wo ist das Wachstum am schnellsten?
China verzeichnet die schnellste Expansion mit einer CAGR von 6,54 % bis 2031, da Tier-1-Haushalte und E-Commerce-Verkäufer die Nachfrage antreiben.
Warum wachsen Geschäftsmieter schneller als Privathaushalte?
Grenzüberschreitende KMU nutzen Schließfächer als flexible Mikrolager, die die Lieferkosten um 15–20 % senken, sodass ihre Nachfrage jährlich um 6,72 % steigt.
Was macht klimakontrollierte Einheiten attraktiv?
Pharmazeutische, Wein- und Archivierungsnutzer zahlen 60 % Mietaufschläge für stabile Bedingungen, was dieses Segment auf eine CAGR von 7,02 % treibt.
Wie treten Investoren in den Sektor ein?
Transaktionen wie Brookfields und GICs Übernahme von National Storage REIT für 4,4 Milliarden USD zeigen, dass institutionelles Kapital Selfstorage wie Infrastruktur behandelt.