
Größe und Marktanteil des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 30.05 Milliarden US-Dollar |
| Marktgröße (2026) | 33.54 Milliarden US-Dollar |
| Marktgröße (2031) | 58.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.62 % |
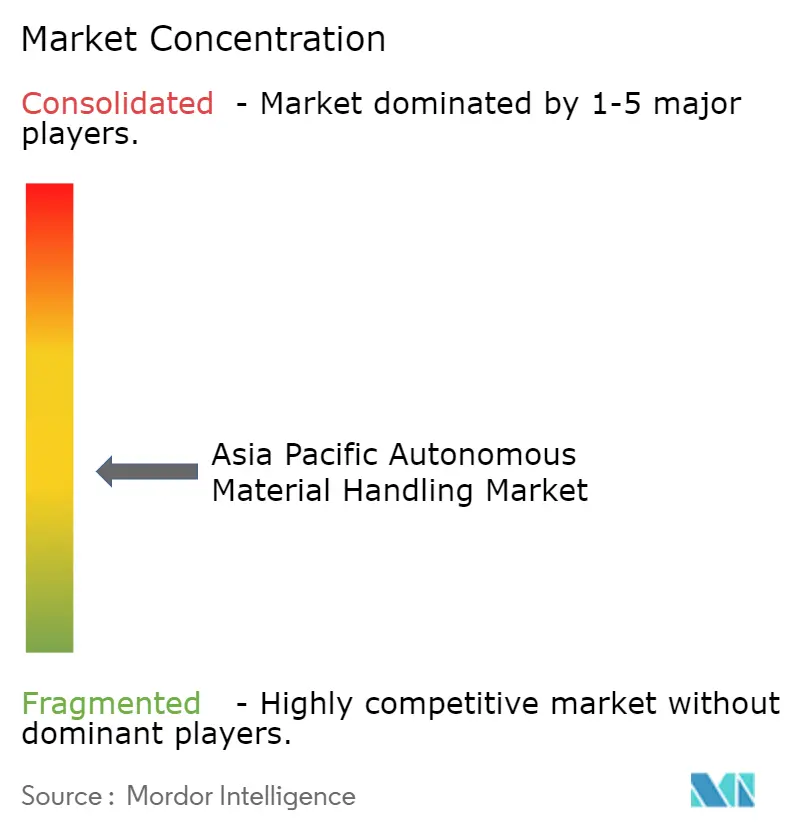
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes von Mordor Intelligence
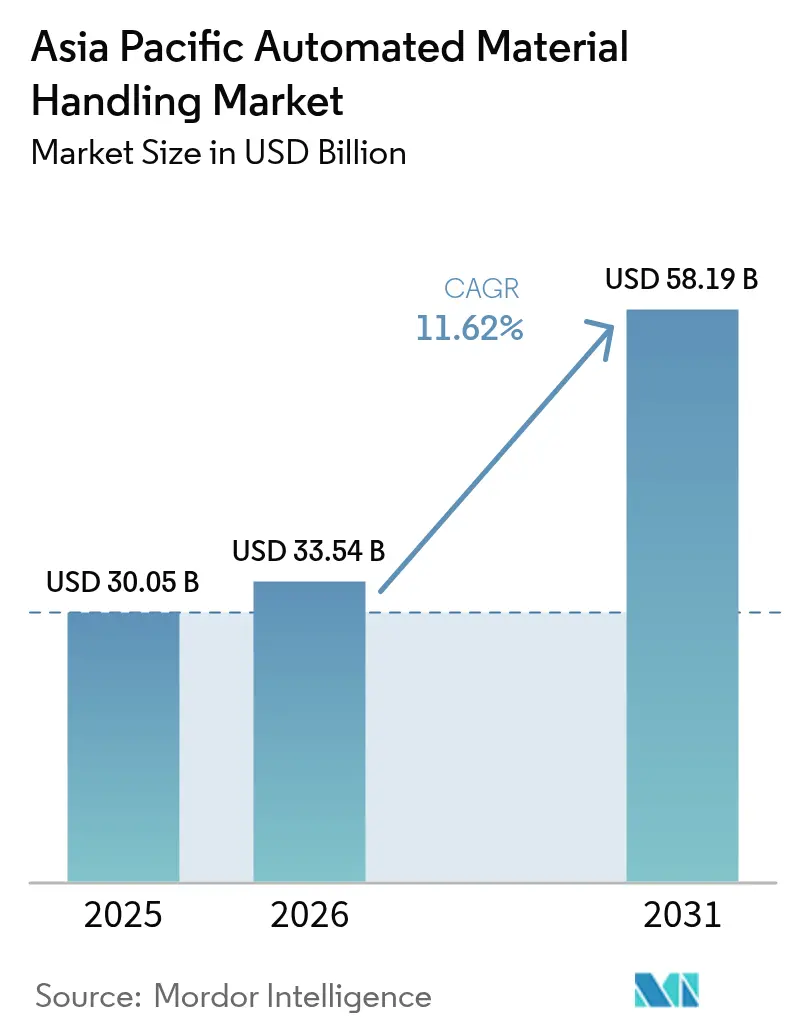
Die Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes wird für 2026 auf USD 33,54 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 30,05 Milliarden, mit Projektionen für 2031 von USD 58,19 Milliarden, was einem Wachstum von 11,62 % CAGR im Zeitraum 2026–2031 entspricht. Die rasche Digitalisierung regionaler Logistiknetzwerke, kontinuierliche Einführungen von Industrie 4.0 sowie anhaltendes E-Commerce-Wachstum unterstützen diese Expansion. Kapitalprogramme wie Chinas USD 1,4 Billionen umfassende Initiative „Fertigung 2025” und das digitale Wirtschaftsrahmenabkommen der ASEAN treiben Fabriken und Lagerhäuser dazu an, autonome Anlagen einzubetten, die Informations- und physische Abläufe verbinden. Hardware dominiert weiterhin die Ausgaben, doch Software beschleunigt sich am schnellsten, da Betreiber auf datengesteuerte Orchestrierung umsteigen. Mobile Roboter führen die Geräteannahme an, da sie sich schnell neu konfigurieren lassen, wenn sich Bestellprofile ändern, während Arbeitskräftemangel in entwickelten Volkswirtschaften und Compliance-Anforderungen in der Pharmaindustrie das wirtschaftliche Argument für Autonomie stärken. China hält den größten regionalen Anteil, doch Indien verzeichnet nun die höchste Wachstumsrate, da produktionsbezogene Anreize Automatisierungsinvestitionen stimulieren.
Wichtigste Erkenntnisse des Berichts
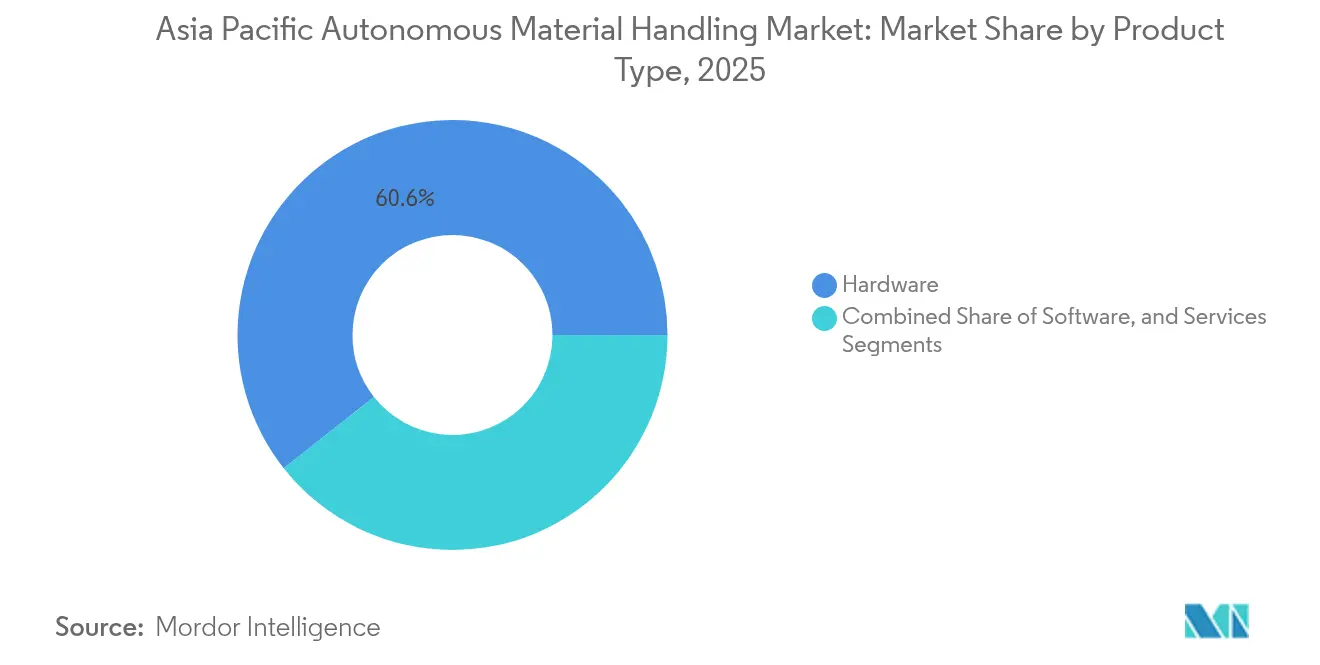
- Nach Produkttyp entfiel auf Hardware im Jahr 2025 ein Anteil von 60,63 % an der Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes; für Software wird eine Ausweitung mit einer CAGR von 13,32 % bis 2031 prognostiziert.
- Nach Gerätetyp hielten Mobile Roboter im Jahr 2025 einen Anteil von 33,22 % an der Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes, während automatisierte Lager- und Entnahmesysteme bis 2031 voraussichtlich mit einer CAGR von 10,86 % wachsen werden.
- Nach Endnutzervertikale entfielen auf Einzelhandel, Lagerhaltung und Distribution im Jahr 2025 27,41 % der Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes; die Pharmaindustrie wird zwischen 2026 und 2031 mit der schnellsten CAGR von 11,89 % zulegen.
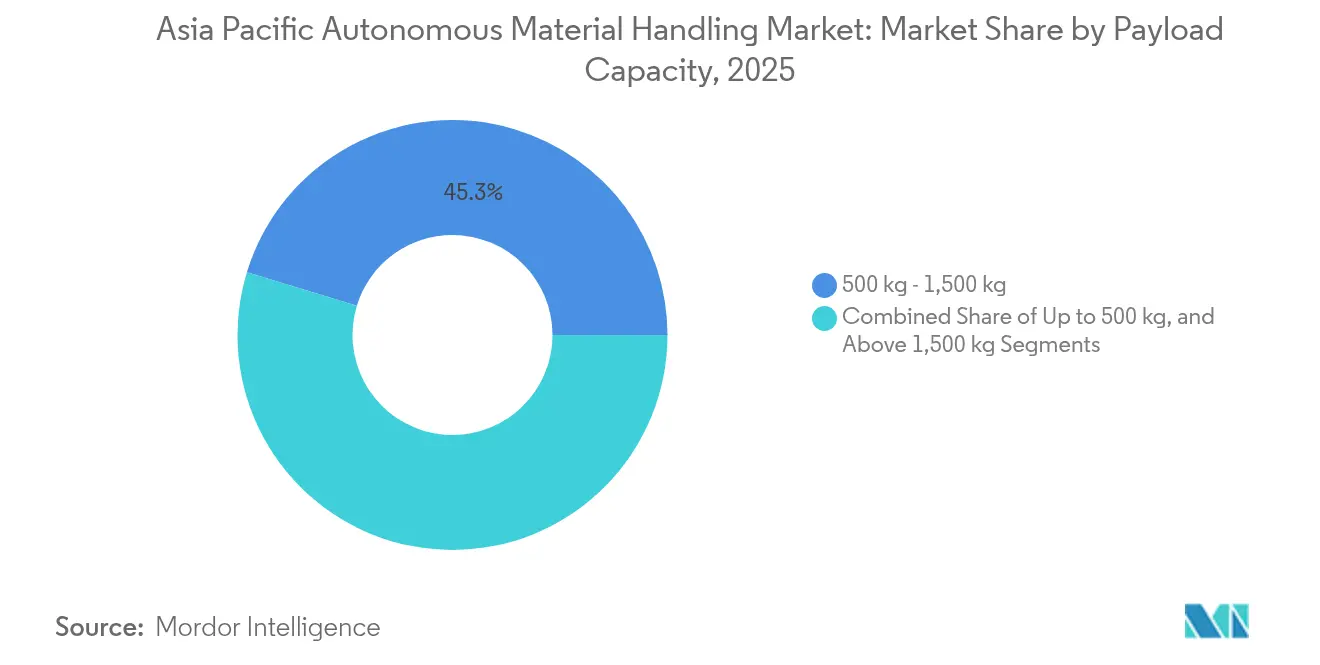
- Nach Nutzlastkapazität führten Systeme von 500 kg–1.500 kg mit einem Anteil von 45,28 % an der Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes im Jahr 2025, während Plattformen unter 500 kg voraussichtlich mit einer CAGR von 13,18 % wachsen werden.
- Nach Navigationstechnologie hielt die Laserführung im Jahr 2025 einen Anteil von 37,45 % an der Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes; die SLAM-basierte Navigationstechnologie auf Basis natürlicher Merkmale wird voraussichtlich bis 2031 mit einer CAGR von 12,08 % wachsen.
- Nach Region entfiel auf China im Jahr 2025 ein Anteil von 41,92 % an der Größe des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes; für Indien wird bis 2031 eine CAGR von 12,19 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wachsende Industrie 4.0-Investitionen in Logistikeinrichtungen | +2.8% | China, Japan, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| Proliferation von E-Commerce-Fulfillment-Centern | +3.1% | China, Indien, Südostasien | Kurzfristig (≤2 Jahre) |
| Rasche Einführung autonomer mobiler Roboter in der Lagerhaltung | +2.4% | Kernmärkte des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Steigende Arbeitskosten und Arbeitskräftemangel im asiatisch-pazifischen Raum | +2.2% | Japan, Südkorea, Singapur, städtisches China | Langfristig (≥4 Jahre) |
| Staatliche Anreize für intelligente Industrieparks in der ASEAN | +1.1% | Thailand, Malaysia, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Integration privater 5G-Netzwerke zur Ermöglichung von Flottenkoordination in Echtzeit | +0.4% | China, Südkorea, Japan, Singapur | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Industrie 4.0-Investitionen in Logistikeinrichtungen
Regionale Hersteller kanalisieren Rekordbudgets in cyber-physische Upgrades, die Produktionslinien, Lagerverwaltungssysteme und Unternehmenssoftware vereinen. Chinas jährliche Ausgaben für intelligente Fabriken übersteigen bereits USD 200 Milliarden, während Japans Gesellschaft-5.0-Programm USD 130 Milliarden für das industrielle IoT vorsieht.[1]Staatsrat der Volksrepublik China, „Strategie ‚Made in China 2025'”, gov.cn Diese Verpflichtungen führen unmittelbar zu Aufträgen für autonome Schlepper, Shuttles und Gabelstapler, die Materialflüsse mit Echtzeit-Planungssystemen synchronisieren. Singapurs Agenda für eine intelligente Nation zeigt, wie öffentliche Co-Investitionen die Annahme katalysieren: 40 % der Lagerhäuser des Stadtstaates hatten bis 2024 autonome mobile Roboter eingesetzt. Betreiber betrachten die integrierte Materialhandhabung inzwischen als Voraussetzung für die Realisierung versprochener Effizienzgewinne der Industrie 4.0.
Proliferation von E-Commerce-Fulfillment-Centern
Der Online-Einzelhandelsanteil im asiatisch-pazifischen Raum stieg 2024 auf 18,3 % des Gesamtumsatzes und übertraf damit alle anderen Regionen. Massive Bestellschwankungen komprimieren Lieferfenster und zwingen Fulfillment-Zentren zur Automatisierung von Kommissionierung, Sortierung und Versand. Chinas Singles Day 2024 bewegte 1,48 Milliarden Pakete innerhalb von 24 Stunden – eine Leistung, die nur durch hochdurchsatzfähige autonome Flotten zu erbringen ist. Plattformen wie JD.com betreiben nun mehr als 1.000 automatisierte Lagerhäuser und veranlassen regionale Wettbewerber wie Shopee und Lazada, ähnliche Robotik-Strategien zu replizieren.[2]JD Logistics, „JD Logistics gibt Ergebnisse für das dritte Quartal 2024 bekannt”, ir.jd.com Jeder neue Fulfillment-Knoten löst parallele Investitionen in vor- und nachgelagerte Logistikstandorte aus und erhält einen tugendhaften Nachfragezyklus für autonome Lösungen aufrecht.
Rasche Einführung autonomer mobiler Roboter in der Lagerhaltung
Pilotprojekte haben sich zu Einsätzen entwickelt, die in die Tausende gehen. Führende Anbieter berichten von Produktivitätssteigerungen von 200 %–400 % gegenüber der manuellen Kommissionierung, hauptsächlich durch Reduzierung von Fahrzeiten und Echtzeit-Aufgabenverteilung. Geek+ allein hat im asiatisch-pazifischen Raum mehr als 30.000 Roboter ausgeliefert.[3]Geek+ Technology, „Geek+ schließt Serie-E-Finanzierungsrunde von über USD 100 Millionen ab”, geekplus.com Chinesische Innovatoren VisionNav und Quicktron liefern lokalisierte Varianten, die enge Gänge, Zwischenebenen oder Außenbereiche abdecken und potenzielle Anwendungsfälle erweitern. Anlagenmanager bevorzugen autonome mobile Roboter, da sie bei Änderungen des Artikelsortiments oder in Stoßzeiten leicht umgeleitet werden können und Automatisierungsinvestitionen gegen Nachfrageschwankungen schützen.
Steigende Arbeitskosten und Arbeitskräftemangel im asiatisch-pazifischen Raum
Demografische Entwicklungen verengen die Arbeitskräftepools in der Lagerhaltung in reifen Volkswirtschaften. Japan steht vor einem geschätzten Fehlbedarf von 2,8 Millionen Logistikfachkräften, und die Lagerlöhne in Südkorea steigen jährlich um etwa 15 %. Singapurs Quoten für ausländische Arbeitskräfte verschärfen den Engpass und veranlassen Unternehmen, den Durchsatz mit 30 % weniger Mitarbeitern aufrechtzuerhalten. Autonome Flotten bieten heute eine Amortisationszeit von 18 Monaten – eine dramatische Verbesserung gegenüber 36 Monaten im Jahr 2020. Für viele Betreiber haben sich Roboter von optionalen Effizienzverbesserungen zu unverzichtbaren Kontinuitätswerkzeugen gewandelt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe anfängliche Investitionskosten für integrierte Automatisierungsprojekte | -1.8% | Aufstrebende asiatisch-pazifische Volkswirtschaften, KMU-Segmente | Kurzfristig (≤2 Jahre) |
| Begrenzte Interoperabilitätsstandards in Anbietersystemen | -1.2% | Globale Multi-Anbieter-Standorte | Mittelfristig (2–4 Jahre) |
| Verzögerte Digitalisierung der Hafeninfrastruktur in Schwellenländern | -0.8% | Indonesien, Thailand, Malaysia, Philippinen | Langfristig (≥4 Jahre) |
| Datensicherheitsbedenken bei cloudverwalteten Flotten | -0.6% | Regulierte Branchen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten für integrierte Automatisierungsprojekte
Die Einführung von End-to-End-Systemen erfordert oft USD 2–5 Millionen für einen mittelgroßen Standort, ohne Umbaukosten und Change-Management-Kosten. Indonesische Lagerhäuser mit einem Jahresumsatz unter USD 10 Millionen betrachten solche Verpflichtungen als 25 %–50 % ihres Jahresumsatzes. Finanzierungskanäle sind begrenzt, und Robotik-als-Dienstleistung-Pläne können zwar Einstiegsgebühren senken, aber die Gesamtbetriebskosten erhöhen. Bis die Gerätepreise sinken oder der Kreditzugang sich verbessert, könnten kleinere Betreiber die Einführung verzögern und das Gesamtmarktwachstum dämpfen.
Begrenzte Interoperabilitätsstandards in Anbietersystemen
Lagerverwalter, die Förderbänder, autonome mobile Roboter und Shuttle-Systeme verschiedener Anbieter integrieren, stoßen auf proprietäre Schnittstellen, die die Befehlsübergabe erschweren. Das Industrielle Internet-Konsortium fördert offene Frameworks, doch Bedenken hinsichtlich geistigen Eigentums halten große Anbieter in geschlossenen Architekturen. Da Software-Intelligenz wertvoller wird als Hardware, schützen Anbieter Algorithmen zur Flottenorchestrierung, was die markenübergreifende Zusammenarbeit behindert. Interoperabilitätsprobleme erhöhen Integrationsfristen und -kosten und schrecken Käufer ab, die eine schrittweise Erweiterung bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Software treibt die Intelligenzrevolution voranHardware hielt im Jahr 2025 60,63 % des Marktanteils am asiatisch-pazifischen automatisierten Materialhandhabungsmarkt und bestätigt damit, dass physische Anlagen weiterhin den Betrieb verankern. Der Software-Umsatz wird jedoch bis 2031 mit einer CAGR von 13,32 % steigen, da Unternehmen datenzentrierte Leistungssteigerungen anstreben. Die Marktgröße des autonomen Materialhandhabungsmarktes für Software wird sich voraussichtlich jedes Jahr ausweiten, da vorausschauende Wartung, Energieoptimierung und KI-basierte Routenplanung auf bestehenden Flotten aufbauen. Dienstleistungserlöse wachsen stetig, da die steigende Systemkomplexität die Nachfrage nach Beratung, Integration und Lebenszyklusunterstützung erhöht. Anbieter wie KION haben sich durch die Akquisition von Dematic in die Software erweitert und zeigen, wie Hardware-orientierte Unternehmen auf ganzheitliche Lösungen umschwenken.
Das Hardware-Wachstum verlangsamt sich gegenüber dem Zeitraum 2019–2024, da viele Erstinstallationen abgeschlossen sind. Betreiber verfeinern nun die Renditen durch softwaregestützte Optimierungen statt durch große Kapitalinvestitionen. Der regulatorische Fokus verlagert sich auch auf Firmware-Sicherheitsprüfungen gemäß ISO 3691-4, was den Wert von Codequalität gegenüber Stahlstärke erhöht. Mit zunehmendem Reifegrad regionaler Netzwerke sollten softwarezentrierte Angebote inkrementelle Budgets erfassen, während sich Hardware-Erneuerungszyklen verlängern und die Bindung der installierten Basis vertieft.


Nach Gerätetyp:
Mobile Roboter führen die Flexibilitätsrevolution anMobile Roboter kontrollierten 2025 33,22 % der Geräteanfrage und werden bis 2031 mit einer CAGR von 12,21 % wachsen. Diese Plattformen senken Einstiegshürden, da sie minimale feste Infrastruktur erfordern und es Bestandsstandorten ermöglichen, Gänge ohne kostspielige Umrüstungen zu automatisieren. Innerhalb der Marktgröße des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes für Geräte decken automatisierte Lager- und Entnahmesysteme (ASRS) weiterhin Hochdichte-Anwendungen ab, während Förderbänder für den Massenfluss unverzichtbar bleiben. Dennoch gewinnen autonome mobile Roboter Marktanteile, indem sie bei variablen Artikeln und schnell wachsenden Sortimentsumgebungen überzeugen.
Der Wandel von automatisierten Führungsfahrzeugen zu autonomen mobilen Robotern mit natürlicher Navigation unterstreicht eine breitere Präferenz für Flexibilität. Autonome mobile Roboter, die mit Visionssensoren und KI-Algorithmen ausgestattet sind, planen adaptive Routen und umgehen starre Führungswege. Stationäre Systeme bedienen weiterhin profitable Nischen, insbesondere dort, wo hoher Durchsatz Vorrang vor Änderungshäufigkeit hat. Umfragedaten bestätigen jedoch, dass Budgetzuweisungen in Richtung softwarereicher mobiler Plattformen verlagert werden, die sich nahtlos in Lagerausführungssysteme integrieren. Die Einhaltung der funktionalen Sicherheitsnorm IEC 61508 erhöht das Vertrauen in mobile Optionen in regulierten Branchen.
Nach Endnutzervertikale:
Pharmazeutika entwickeln sich zur WachstumsführerinEinzelhandel, Lagerhaltung und Logistikzentren machten 2025 27,41 % der Nachfrage aus und profitierten von frühen E-Commerce-Automatisierungswellen. Die Pharmaindustrie wird jedoch am schnellsten mit einer CAGR von 11,89 % wachsen, da Serialisierungsgesetze eine lückenlose Rückverfolgbarkeit vorschreiben. Die Marktgröße des asiatisch-pazifischen automatisierten Materialhandhabungsmarktes für pharmazeutische Betriebe wächst, weil temperaturgesteuerte Kommissionierung und Ausgabe hohe Präzision erfordern. Kühlkettenpflichten und Kontaminationsrisiken verhindern manuelle Handhabung und machen autonome Shuttles und autonome mobile Roboter zu Compliance-Ermöglichern.
Automobilwerke halten eine robuste Ausgangsbasis aufgrund von Just-in-Time-Produktionsdisziplinen, während Lebensmittel- und Getränkefabriken Hygiene mit Durchsatz in Einklang bringen. Flughäfen setzen Gepäckhandhabungs-autonome mobile Roboter ein, um steigende Passagiervolumina zu bewältigen. Im Post- und Paketbereich modernisieren staatliche Posts, um dem Geschwindigkeitsvorteil privater Kurierdienste entgegenzuwirken. Da sich Arzneimittelvorschriften in China und Indien verschärfen, werden pharmazeutische Lagerhäuser redundante Sensorschichten und Validierungssoftware einsetzen und bis zum Ende des Jahrzehnts den Abstand zum Einzelhandel in absoluten Ausgaben vergrößern.
Nach Nutzlastkapazität:
Leichte Systeme treiben die E-Commerce-Anpassung voranPlattformen mit einer Auslegung für 500 kg–1.500 kg beherrschten 2025 45,28 % der Nachfrage und bieten Vielseitigkeit für Konsumgüter und Automobilteile. Einheiten unter 500 kg werden jedoch bis 2031 mit einer CAGR von 13,18 % zulegen und spiegeln Paketprofile wider, die zu leichteren, schnell umschlagenden Bestellungen tendieren. Mit dem Wachstum des grenzüberschreitenden E-Commerce führen Kommissionierflächen kleinere Kartons zu Shuttle-Zonen, was kompakte Roboter ideal macht. Betreiber optimieren daher Raster auf Geschwindigkeit statt Tonnage.
Schwerlastroboter über 1.500 kg bedienen Nischen der Metallverarbeitung oder Palettensortierung, wachsen jedoch langsam mit einer CAGR von 10,52 %. Fertigungsstandorte orientieren sich schrittweise auf Fertigwaren statt Rohmasse, was das durchschnittliche Artikelgewicht senkt. ASEAN-Anreize im Rahmen des Regionalen Umfassenden Wirtschaftspartnerschaftsabkommens fördern Konsumgüterbetriebe, die überwiegend leichtere Artikel versenden, und verstärken die Tendenz zu Flotten mit geringerer Kapazität. Anlagenplaner konzipieren nun mehrstöckige Zwischenebenen, auf denen kleine Roboter vertikale Hebesysteme nutzen und die Kubikauslastung komprimieren, ohne Zykluszeiten zu beeinträchtigen.
Nach Navigationstechnologie:
SLAM gewinnt gegenüber traditionellen Methoden an BedeutungDie Laserführung hielt 2025 einen Anteil von 37,45 % und wird für ihre Millimetergenauigkeit in zweckgebauten Gängen geschätzt. SLAM-basierte Navigation auf Basis natürlicher Merkmale ist jedoch mit einer CAGR von 12,08 % auf dem Weg, alle anderen Formate zu überholen, da sie auf Reflektoren oder Magnetbänder verzichtet. Der vom SLAM beherrschte Marktanteil am asiatisch-pazifischen automatisierten Materialhandhabungsmarkt gewinnt dort an Fahrt, wo sich Grundrisse häufig ändern, beispielsweise in Mehrzwecklagerhäusern von Drittlogistikdienstleistern.
Magnet- und Kabelführung überlebt in preissensiblen Einrichtungen, während visionsbasierte Führung unregelmäßige Umgebungen wie Hofbetriebe bewältigt. SLAM verbessert die Mensch-Maschine-Zusammenarbeit, weil Roboter dynamische Hindernisse ohne externe Beacons interpretieren und die Anforderungen der ISO 13482 für gemeinsam genutzte Bereiche mit Menschen erfüllen. Da die Kosten für KI-Visionskomponenten sinken, überprüfen Betreiber die Gesamtlebensdauerökonomie und neigen zu Navigationstechnologien, die die Infrastrukturinstandhaltung reduzieren, was zukünftige Einführungen entscheidend in Richtung SLAM lenkt.
Geografische Analyse
APAC-Markt für automatisierte Materialhandhabung
China erwirtschaftete 2025 41,92 % des regionalen Wertes, gestützt durch vertikal integrierte Robotik-Lieferketten und umfangreiche Subventionspools im Rahmen von Manufacturing 2025. Inländische Marken beschleunigen Iterationszyklen, indem sie Forschung und Entwicklung, Komponentenfertigung und Nutzerpiloten innerhalb einzelner Wirtschaftszonen zusammenlegen und so die Zeitspanne von der Konzeption bis zur Marktreife verkürzen. Japan und Südkorea belegen die nächsten Plätze und konzentrieren sich auf die Abmilderung chronischer Arbeitskräftemangel durch fortschrittliche Flotten, die autonome mobile Roboter mit privaten 5G-Netzwerken für ultrazuverlässige Steuerung mit geringer Latenz zusammenführen.
Indischer Markt für automatisierte Materialhandhabung
Indien ist das am schnellsten wachsende Territorium und verzeichnet bis 2031 eine CAGR von 12,19 %. Das Production Linked Incentive-Programm fließt 26 Milliarden USD in Automatisierungsausgaben, während das schnell wachsende Konsumverhalten der Mittelschicht die inländischen E-Commerce-Knotenpunkte anschwellen lässt. Multinationale Unternehmen eröffnen Greenfield-Fabriken, um die Konzentration in der Lieferkette abzusichern, was parallele Lagerinvestitionen antreibt, bei denen von Beginn an autonome Sortierer und Gabelstapler integriert werden.
ASEAN- und Ozeanien-Markt für automatisierte Materialhandhabung
Aufstrebende ASEAN-Märkte, darunter Indonesien, Thailand, Vietnam und Malaysia, skalieren die Akzeptanz durch Steuerbefreiungen und Einfuhrzollbefreiungen für Robotik im Rahmen von Smart-Industrial-Park-Programmen. Das Board of Investment Thailands gewährt Einsätzen automatisierter Materialhandhabung bis zu 13-jährige Körperschaftsteuerbefreiungen und stimuliert so die Nachfrage in Automobilclustern. Singapur verankert sich als Demonstrationszentrum für regionale Innovationen und hatte bis 2024 einen Automatisierungsgrad von 40 % in Lagerhäusern erreicht. Australien und Taiwan besetzen spezialisierte Nischen: Bergbauunternehmen automatisieren den Schwerlasttransport, während Halbleiterfabriken eine Wafer-Handhabungspräzision erfordern, die die allgemeinen Fertigungstoleranzen bei weitem übertrifft.
Regulatorisches Umfeld
Sicherheits-, Cybersicherheits- und Anforderungen zur Standardisierung der Logistik prägen zunehmend AMH-Implementierungen im asiatisch-pazifischen Raum, insbesondere für AMRs/AGVs, die in Mischverkehrslagern eingesetzt werden. China veröffentlichte im Mai 2025 die Norm GB/T 45750-2025 (Sicherheitsspezifikation für fahrerlose Transportfahrzeuge), deren Umsetzung im Dezember 2025 beginnt und die neben umfassenderen Sicherheitsnormen für Industriefahrzeuge wie GB/T 10827.4-2023 einen konkreten Compliance-Bezugspunkt für Lagerlogistikanlagen schafft.
Im Jahr 2026 verschärfte sich die politische Ausrichtung in Bezug auf die digitale Transformation der Logistik und die Governance autonomer Systeme. Das japanische METI veröffentlichte im März 2026 den umfassenden Politikrahmen für den physischen Vertrieb (Geschäftsjahr 2026 bis Geschäftsjahr 2030), der die Standardisierung von Logistik-DX und -GX als nationales Agendathema stärkt. Singapur brachte über den agentenbasierten KI-Governance-Rahmen der IMDA (Februar 2026) relevante Governance-Leitplanken für cloudverwaltete, KI-gestützte Flotten voran und verweist Implementierer weiterhin auf TR 104-2022 des Singapore Standards Council für die sichere Nutzung von AMRs in Lagerhäusern. Auch Australien verankert die Sicherheitskonformität für fahrerlose Industriefahrzeuge über AS/NZS ISO 3691.4:2023, worauf sich Arbeitsschutzinspektionen in der Praxis beziehen.
Wertschöpfungskettenanalyse
Die AMH-Wertschöpfungskette im asiatisch-pazifischen Raum reicht von vorgelagerten Komponenten (Motoren, Antrieben, Steuerungen, Sensoren, Batterien und Recheneinheiten) über OEM-Design und -Fertigung (AMRs/AGVs, ASRS, Förderanlagen, Sortiersysteme) bis hin zu Softwareebenen (WMS/WCS/WES, Flottenorchestrierung, Simulation und Analytik). Anschließend umfasst sie Systemintegration, Inbetriebnahme und Lebenszyklusdienstleistungen (Ersatzteile, Verfügbarkeitsverträge, Upgrades und Cybersicherheits-Patches). Die Beschaffung von Komponenten und Steuerungssystemen verknüpft die Kette mit der Verfügbarkeit von Halbleitern, während die höchste Wertschöpfung zunehmend in Orchestrierungssoftware und Integrations-Know-how konzentriert ist, das Multi-Vendor-Flotten mit der IT und ERP-Systemen der Einrichtungen verbindet.
Nachgelagert bestimmen große E-Commerce- und 3PL-Nutzer die Festlegung des Projektumfangs und die Abnahmeprüfungen, und umfangreiche Verträge prägen die Lieferantenauswahl sowie lokale Kapazitätszusagen. DAIFUKUs großer Automatisierungsauftrag für ein Alibaba-Fulfillment-Zentrum in Hangzhou (angekündigt im November 2024) sowie die angekündigte Erweiterung der Anlage zur automatisierten Materialhandhabung von KION Group in Jinan, China (Januar 2025) veranschaulichen beide, wie regionale Nachfrage mit lokalisierter Fertigung, Engineering und Servicenetzwerken verknüpft ist. In Japan zeigen Partnerschaften, die Lagersoftware mit Ausführungsplattformen verbinden – etwa die Zusammenarbeit von Fujitsu und YE DIGITAL zur Bewältigung des Arbeitskräftemangels in der Logistik (Januar 2024) –, wie Software- und Integrationspartner zwischen Ausrüstungsherstellern und Endnutzern stehen, um Automatisierungsergebnisse operativ umzusetzen.
Wettbewerbslandschaft
Der asiatisch-pazifische automatisierte Materialhandhabungsmarkt weist eine moderate Konzentration auf, bei der globale Konzerne mit schnell wachsenden regionalen Spezialisten koexistieren. DAIFUKU, KION Group und Jungheinrich nutzen breite Produktportfolios und weitreichende Servicekapazitäten, um konzernweite Rollouts für erstklassige Kunden zu sichern. Chinesische Wettbewerber wie Geek+, Quicktron, VisionNav und Hai Robotics expandieren aggressiv, indem sie Lösungen an lokale Betriebsbedingungen anpassen und bei den Gesamtbetriebskosten konkurrieren.
Strategische Maßnahmen gruppieren sich in drei Vorlagen. Erstens, globale Integration: KION akquirierte Dematic, um Geräte mit Lagerausführungssoftware zu verbinden und schlüsselfertige Lieferungen anzubieten, die das Integrationsrisiko für Unternehmenskunden reduzieren. Zweitens, regionale Spezialisierung: VisionNav konzentriert sich auf autonome Gabelstapler für feuchte südostasiatische Klimazonen, während Hai Robotics Behälterhandhabungslösungen für chinesische E-Lebensmittelhändler optimiert. Drittens, Technologiepartnerschaften: Toyota Industries arbeitet mit SoftBank zusammen, um 5G-Module in Gabelstapler zu integrieren und Private-Network-Ökosysteme gemeinsam zu monetarisieren.
Produktdifferenzierung dreht sich zunehmend um Software. Anbieter wetteifern darum, Verkehrssimulationen, Algorithmen für vorausschauende Wartung und Plattformen zur Multi-Agenten-Orchestrierung zu verfeinern, die die Flottenauslastung steigern. Hardware-Zuverlässigkeit bleibt wesentlich, doch Käufer prüfen nun API-Offenheit und Cybersicherheitszertifizierungen wie ISO 27001. Der Serviceumfang prägt Angebote auch, da Lebenszyklusverträge sich auf 10–15 Jahre erstrecken. Vor diesem Hintergrund sichern Anbieter, die mechanische Robustheit, fortschrittliche Analytik und reaktionsschnellen Außendienst ausbalancieren können, Marktanteile in einem Markt, der sich schrittweise um Full-Stack-Fähigkeiten konsolidiert.
Führende Unternehmen im asiatisch-pazifischen automatisierten Materialhandhabungsmarkt
DAIFUKU Co., Ltd.
Kardex Holding AG
KION GROUP AG
John Bean Technologies Corporation
JUNGHEINRICH AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für automatisierte Materialhandhabung
- DAIFUKU Co., Ltd.
- Kardex Holding AG
- KION GROUP AG
- John Bean Technologies Corporation
- JUNGHEINRICH AG
- SSI SCHAEFER AG
- VisionNav Robotics Co., Ltd.
- System Logistics S.p.A.
- BEUMER Group GmbH and Co. KG
- Interroll Holding AG
- WITRON Logistik and Informatik GmbH
- KUKA Aktiengesellschaft
- Honeywell International Inc.
- Murata Machinery, Ltd.
- Toyota Industries Corporation
- GreyOrange Pte. Ltd.
- Geekplus Technology Co., Ltd.
- Hyster-Yale Materials Handling, Inc.
- Mitsubishi Logisnext Co., Ltd.
- Shenzhen Casun Intelligent Robot Co., Ltd.

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum bleibt die Skalierung von AMH über frühzeitige Großanwender-Hubs hinaus hin zu standardisierten, wiederholbaren Implementierungen für mittelgroße Lagerhäuser und Mehrmieteranlagen, wo die Kapitalkostenempfindlichkeit und die Integrationskomplexität die Einführung weiterhin verlangsamen. Programme, die technische und finanzielle Reibungsverluste reduzieren, schaffen kurzfristige Einstiegspunkte für modulare Automatisierung: Singapurs A*STAR National Robotics Programme erhielt 2024 eine neue Finanzierungstranche in Höhe von 60 Millionen SGD, um Robotik in Anwendungsfälle für Fertigung und Logistik zu übertragen, und Thailands BOI fördert weiterhin Automatisierungs- und Robotikinvestitionen durch Steueranreize, auch für Integration und Steuerungssystemdesign.
Auch softwareorientierte Implementierungen expandieren, insbesondere solche, die sich auf Interoperabilität und Governance von KI-gestützten Flotten konzentrieren, wobei die Prüfung durch Käufer sich auf Sicherheitsvalidierung und Cyberrisiken bei cloudverwalteten Betriebsabläufen konzentriert. Auf der Angebotsseite deuten angekündigte Industrieinvestitionen auf den Aufbau eines Ökosystems rund um Robotik und intelligente Fertigung in Südostasien hin: Im Juli 2026 begann Priver Technology (M) Sdn Bhd mit dem Bau einer Produktionsstätte in Senai Airport City, Johor, mit Fokus auf KI-Infrastruktur, Robotik und intelligente Fertigungssysteme. Auf der Nachfrageseite der Endnutzer treibt E-Commerce-Fulfillment mit hohem Durchsatz weiterhin die Ausgaben, wobei groß angelegte automatisierte Lagerbestände bereits von Plattformen wie JD.com etabliert wurden, das mehr als 1.000 automatisierte Lagerhäuser betreibt und die anhaltende Nachfrage nach AMRs, Sortierung und Lagerausführungssoftware in neuen Standorten und Nachrüstprogrammen unterstützt.
Recent Industry Developments in Asiatisch-pazifischer Markt für automatisierte Materialhandhabung
- Juli 2026: Colruyt Group und KION Group starteten ein gemeinsames F&E-Zentrum mit Fokus auf Lieferkettenrobotik der nächsten Generation. Die Initiative stärkt KIONs Entwicklungspipeline für Software und Robotik und unterstützt eine schnellere gemeinsame Innovation mit einem großen Einzelhandels- und Distributionsbetreiber.
- Mai 2026: Daifuku kündigte ein Wachstumsinvestitionsprogramm über 52 Milliarden JPY für 2026-2029 an, das die Sanierung von Anlagen sowie die Übernahme von Eisenmann (Deutschland) für sein Automobilgeschäft umfasst. Das Programm erweitert Daifukus Fähigkeitenspektrum und erhöht Kapazität und Lösungstiefe, die durch globale Engineering- und Beschaffungshebel in Programme im asiatisch-pazifischen Raum übertragen werden können.
- April 2025: Daifuku nahm den Vollbetrieb in einer neuen Produktionsstätte in Hyderabad, Indien, auf, die darauf ausgelegt ist, die regionale Produktionskapazität für AS/RS, Sortiersysteme und Förderanlagen zu vervierfachen. Die lokalisierte Produktion unterstützt kürzere Lieferzeiten und eine höhere Servicereaktionsfähigkeit für Kundenprojekte in Indien und im weiteren Südasien.


Asiatisch-pazifischer Markt für automatisierte Materialhandhabung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für automatisierte Materialhandhabung (AMH) im asiatisch-pazifischen Raum Ausrüstung, zugehörige Software und unterstützende Dienstleistungen, die zum Bewegen, Lagern, Sortieren und Verfolgen von Materialien in Fabriken, Lagerhäusern und Distributionsbetrieben im gesamten asiatisch-pazifischen Raum eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen nicht automatisierte, vollständig manuelle Handhabungsausrüstung sowie allgemeine Gebäudeinfrastruktur aus, die nicht direkt Teil der automatisierten Materialbewegung oder -lagerung ist.
Übersicht der Segmentierung
- Nach Produkttyp
- Hardware
- Software
- Dienstleistungen
- Nach Gerätetyp
- Mobile Roboter
- Automatisierte Führungsfahrzeuge (AGV)
- Automatisierter Gabelstapler
- Automatisierter Schlepper / Traktor / Schleppfahrzeug
- Einheitslast
- Montagelinie
- Sonderzweck
- Autonome Mobile Roboter (AMR)
- Lasergeführtes Fahrzeug
- Automatisierte Führungsfahrzeuge (AGV)
- Automatisiertes Lager- und Entnahmesystem (ASRS)
- Festgang (Stapelkran + Shuttle-System)
- Karussell (Horizontalkarussell + Vertikalkarussell)
- Vertikales Liftmodul
- Automatisiertes Förderband
- Gurt
- Rolle
- Palette
- Overhead
- Palettierer
- Konventionell (Hochebene + Niedrigebene)
- Roboter
- Sortiersystem
- Mobile Roboter
- Nach Endnutzervertikale
- Flughafen
- Automobilindustrie
- Lebensmittel und Getränke
- Einzelhandel / Lagerhaltung / Distribution / Logistikzentren
- Allgemeine Fertigung
- Pharmaindustrie
- Post und Paket
- Sonstige Endnutzervertikalen
- Nach Nutzlastkapazität
- Bis zu 500 kg
- 500 kg – 1.500 kg
- Über 1.500 kg
- Nach Navigationstechnologie
- Laserführung
- Visionsführung
- Magnetband- / Kabelführung
- Führung auf Basis natürlicher Merkmale (SLAM)
- Nach Region
- China
- Japan
- Indien
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Malaysia
- Taiwan
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kartierung, wo die AMH-Nachfrage im asiatisch-pazifischen Raum entsteht und wie Käufer diese Systeme typischerweise beschaffen. Wir stützten uns auf öffentliche Quellen wie nationale Statistikbehörden für die Industrieproduktion, Handelsministerien und Zollportale für Maschinenhandelsströme sowie Veröffentlichungen der Zentralbanken für Inflations- und Wechselkursverläufe.
Um Annahmen zur Endnutzungsaktivität zu untermauern, überprüften wir zudem Verbands- und öffentlich zugängliche Quellen, darunter regionale Logistik- und Lagerverbände sowie Durchsatzstatistiken von Häfen und Flughäfen. Wir bezogen begutachtete Fachartikel zur Lagerautomatisierung und Robotik-Einführung ein, um Adoptionsmuster gegenzuprüfen.
Geschäftsberichte, Investorenpräsentationen und Produktkataloge von Unternehmen wurden herangezogen, um den Angebotsmix aus Hardware, Software und Dienstleistungen zu verstehen sowie die typische Preisvariation je nach Systemkomplexität. Bei Bedarf wurden kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und Nachrichten, zusammen mit einer Patentdatenbank und sendungsbezogenen Import-Export-Daten, genutzt, um Zeitpläne, Installationsdynamik und länderspezifische Intensität zu bestätigen. Diese Beispiele sind lediglich indikativ, und wir haben weitere Quellen zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was tatsächlich installiert wird und warum, insbesondere in Lagerhäusern, Post- und Paketnetzwerken, Automobilwerken, Elektroniklinien und der Pharmaindustrie. Wir sprachen mit einer Mischung aus Systemanbietern, Integratoren, Komponentenpartnern und Betriebsteams von Endnutzern im gesamten APAC-Raum. Die Gespräche wurden anschließend genutzt, um Adoptionsraten, typische Projektgrößen und den Anteil von Software und Dienstleistungen an Ausrüstungsgeschäften zu testen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 13% |
| Mittleres Segment: 59% | Funktions-/Abteilungsleiter: 39% |
| Kleinere Akteure: 15% | Manager: 48% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz erstellt, bei dem die Automatisierungsausgaben aus dem Nachfragepool in wichtigen Endnutzungsbereichen rekonstruiert und anschließend basierend auf beobachteten Kaufmustern auf AMH-Ausrüstung, -Software und -Dienstleistungen aufgeteilt werden. Beispielsweise wurden die Erweiterung von Lagerhäusern, E-Commerce-Paketvolumina, Fertigungsleistung und neue Anlagenzugänge herangezogen, um abzuleiten, wo Automatisierungsbudgets voraussichtlich steigen werden.
Das Modell verwendet praktische Eingaben, die überprüft und aktualisiert werden können, wie etwa den Ausbau von Lager- und Verteilzentren, das Durchsatzwachstum bei Post und Paketen, den Druck auf Arbeitskosten und deren Verfügbarkeit, Investitionszyklen in der Fertigung in der Automobil- und Elektronikbranche sowie typische Rhythmen für Systemersatz oder -upgrades. Annahmen zum durchschnittlichen Projektwert wurden anhand der in Interviews erhobenen Spannen fundiert gehalten, gefolgt von Anpassungen für den Ländermix und den Systemtypmix (wie mobile Roboter, ASRS, Förderanlagen, Palettierer und Sortiersysteme).
Für die Prognose wurde eine Szenarioanalyse angewendet, sodass kurzfristige Expansionen, verzögerte Investitionszyklen und schnellere Adoptionsfälle verglichen und anschließend anhand von Expertenmeinungen auf den realistischsten Pfad eingegrenzt werden konnten. Bottom-up-Näherungen wurden als Kontrolle verwendet, einschließlich der Stichprobenerhebung von Installationen nach Endnutzung und der Anwendung realistischer Preisspannen auf Volumina. Etwaige Lücken wurden durch konservative Interpolation behandelt, wenn die Abdeckung in kleineren Ländern oder Nischenanwendungen dünn war.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, wie etwa der Handelsrichtung bei Industriemaschinen, Aktivitätsindikatoren für Lagerautomatisierung und den impliziten Ausgaben pro Einrichtung bei großen Endnutzergruppen. Wenn ein Länder- oder Endnutzungsergebnis unstimmig erschien, wurden die Treiber erneut getestet, und Folgegespräche wurden genutzt, um zu bestätigen, ob die Abweichung auf Adoptionsraten, Preisgestaltung oder Interpretation des Geltungsbereichs zurückzuführen war.
Vor der Freigabe durchläuft das Modell schrittweise Analystenüberprüfungen, damit Eingaben, Umrechnungen und Jahresveränderungen konsistent und nachvollziehbar bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Nachfrage, Angebot oder Preisgestaltung verändern. Unmittelbar vor der Lieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, basierend auf den jüngsten öffentlichen Veröffentlichungen und aktuellen Primärprüfungen.
Vergleich der Marktgröße für automatisierte Materialhandhabung (AMH) im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für AMH im asiatisch-pazifischen Raum können stärker voneinander abweichen als erwartet, da jeder Herausgeber die Marktabgrenzung leicht unterschiedlich zieht und dann unterschiedliche Preis- und Adoptionsannahmen anwendet. Manche verankern ihre Reihen zudem an einem anderen Basisjahr, was den ausgewiesenen aktuellen Wert verändern kann, selbst wenn der langfristige Trend ähnlich erscheint.
In dieser Studie sind die wesentlichen Treiber der Abweichung, ob Software und Dienstleistungen zusammen mit der Ausrüstung erfasst werden, wie mobile Roboter und ASRS behandelt werden, wenn Projekte über Integratoren geliefert werden, und welcher Wechselkurszeitpunkt für länderübergreifende Zusammenfassungen verwendet wird. Die Spanne vergrößert sich zudem, wenn Prognosen entweder sehr schnelle Ausbauten von E-Commerce-Lagerhäusern oder einen langsameren Investitionszyklus in der Fertigung annehmen. Sie verbreitert sich auch, wenn ältere Durchschnittspreise (ASPs) fortgeschrieben werden, ohne aktuelle Mixverschiebungen erneut zu prüfen – eine methodische Entscheidung, die von Mordor Intelligence angewandt wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,05 Milliarden USD (2025) | |
| Branchenforschungsverlag A | 27,51 Milliarden USD (2025) | Ausgewiesen als Umsatz mit AMH-Ausrüstung, was Gesamtwerte unterschätzen kann, wenn Software, Integration und Dienstleistungen als nicht erfasst gelten oder uneinheitlich an Ausrüstungsprojekte angehängt werden. |
| Marktverlag B | 24,30 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Kategorienliste, und Unterschiede ergeben sich in der Regel aus der Klassifizierung von Funktionen und Systemtypen sowie der jahresübergreifenden Behandlung von Währung und Inflation in den APAC-Ländern. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch die Zuordnung des Geltungsbereichs (nur Ausrüstung im Vergleich zu Ausrüstung plus Software und Dienstleistungen) sowie durch die Wahl des Basisjahres und den Zeitpunkt der Umrechnung erklärt wird. Indem Annahmen an beobachtbare Nachfragesignale wie Anlagenzugänge und Paketdurchsatz gebunden bleiben und Projektwertspannen anschließend durch Interviews gegengeprüft werden, bleibt die Schätzung nachvollziehbar und für Planung und Budgetierung wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des autonomen Materialhandhabungsmarktes im asiatisch-pazifischen Raum?
Der Markt wird 2026 auf USD 33,54 Milliarden geschätzt und soll bis 2031 USD 58,19 Milliarden erreichen.
Welcher Gerätetyp gewinnt in regionalen Lagerhäusern den größten Marktanteil?
Mobile Roboter führen die Einführung an und hielten 2025 33,22 % der Einsätze mit einer CAGR von 12,21 % bis 2031.
Warum investiert die Pharmaindustrie stark in autonome Systeme?
Gesetze zur Rückverfolgbarkeit von Arzneimitteln und Anforderungen an die Einhaltung von Kühlkettenvorschriften treiben eine CAGR von 11,89 % für pharmazeutische Automatisierungsausgaben an.
Welche Navigationstechnologie wird voraussichtlich am schnellsten wachsen?
SLAM-basierte Navigation auf Basis natürlicher Merkmale wird mit einer CAGR von 12,08 % wachsen, da feste Infrastruktur nicht mehr benötigt wird.
Wie schnell können Unternehmen Investitionen in autonome Flotten amortisieren?
Amortisationszeiten sind in entwickelten Märkten des asiatisch-pazifischen Raums aufgrund steigender Arbeitskosten und Produktivitätsgewinne auf etwa 18 Monate gesunken.
Welches Land im asiatisch-pazifischen Raum zeigt das höchste Wachstumspotenzial?
Indien führt mit einer prognostizierten CAGR von 12,19 %, angetrieben durch produktionsbezogene Anreize und die rasche Expansion von E-Commerce-Fulfillment-Kapazitäten.
Seite zuletzt aktualisiert am:



