
Marktgröße und Marktanteil für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.96 Milliarden US-Dollar |
| Marktgröße (2026) | 5.21 Milliarden US-Dollar |
| Marktgröße (2031) | 6.67 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
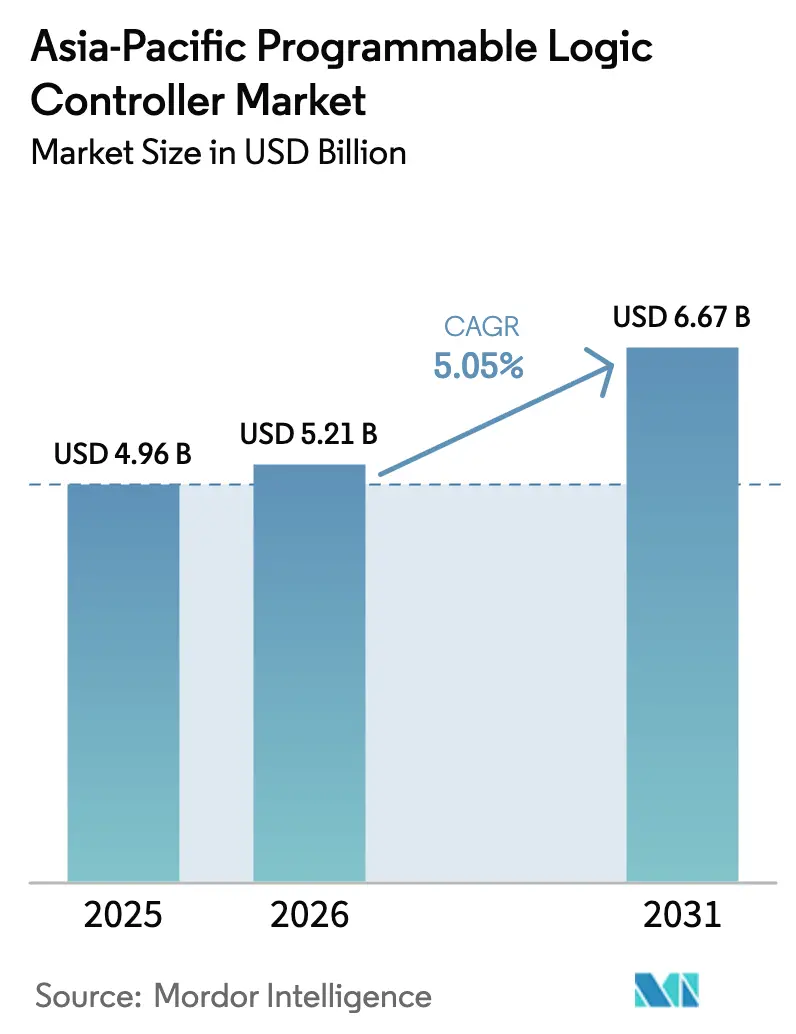
Analyse des Marktes für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum durch Mordor Intelligence
Die Marktgröße für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum wird voraussichtlich von 4,96 Milliarden USD im Jahr 2025 auf 5,21 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,05 % über den Zeitraum 2026–2031 einen Wert von 6,67 Milliarden USD erreichen. Programme zur industriellen Digitalisierung, staatliche Fertigungsstrategien und der Übergang zu cyber-physischen Produktionslinien treiben diese Dynamik voran. Chinas Anteil von 43,31 % verankert die regionale Nachfrage, während Indiens CAGR von 7,5 % eine aufkommende Diversifizierung der Produktionskapazitäten unterstreicht. Hardware- und Softwarekomponenten entfallen 2024 auf 75,7 % des Umsatzes, während der CAGR des Dienstleistungssegments von 6,2 % einen Übergang zu mehrwertschöpfender Integration und Lebenszyklusunterstützung signalisiert. Modulare Steuerungen bleiben der bevorzugte Formfaktor, doch Soft-SPS-Plattformen gewinnen an Bedeutung, da Virtualisierung und Edge-Computing reifen. Der Automobilsektor führt mit einem Anteil von 28,6 %, während die Wasser- und Abwasserbehandlung die schnellste Verbreitung verzeichnet, unterstützt durch Ausgaben für Smart-City-Infrastruktur. Einschränkungen in der Halbleiterversorgung, 5G-fähige zeitkritische Vernetzung und steigende Anforderungen an die Cybersicherheit prägen weiterhin Preisstrukturen, Leistungsbenchmarks und Gesamtbetriebskostenberechnungen.[1]Reuters Staff, "China EV Produktionsautomatisierungsstandards," Reuters, reuters.com
Wesentliche Erkenntnisse des Berichts
- Nach Typ entfielen Hardware und Software im Jahr 2025 auf 75,05 % des Marktanteils für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum, während Dienstleistungen bis 2031 mit einem CAGR von 6,05 % wachsen sollen.
- Nach Architektur führten modulare SPS mit einem Umsatzanteil von 55,10 % im Jahr 2025 den Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum an; Soft-SPS-Plattformen sollen bis 2031 einen CAGR von 6,68 % erzielen.
- Nach Endverbraucher hielt der Automobilsektor 2025 einen Anteil von 28,05 % an der Marktgröße für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum, während der Wasser- und Abwasserbehandlungssektor bis 2031 einen CAGR von 7,75 % verzeichnen soll.
- Nach Eingangs-/Ausgangstyp entfielen 65,12 % des Marktanteils für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum im Jahr 2025 auf Digital-E/A, während gemischte E/A-Konfigurationen mit einem CAGR von 6,63 % bis 2031 zulegen.
- Nach Geografie dominierte China den Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum mit einem Anteil von 42,95 % im Jahr 2025, und Indien soll zwischen 2026 und 2031 das stärkste Wachstum mit einem CAGR von 7,18 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Mobilitäts-Produktionslinien in der Automobilindustrie | +1.2% | China, Japan, Südkorea, mit Ausweitung auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Subventionen für intelligente Fertigung | +0.9% | China, Japan, Südkorea, Indien, mit selektiven Programmen in Südostasien | Langfristig (≥4 Jahre) |
| Rasche Ausbreitung kostengünstiger modularer SPS | +0.7% | Global, mit stärksten Auswirkungen in Indien, Südostasien und Chinas Städten der zweiten Klasse | Kurzfristig (≤2 Jahre) |
| Migration zu Industrie-4.0-cybersicheren SPS-Plattformen | +0.8% | Japan, Südkorea, Singapur, mit schrittweiser Einführung im gesamten asiatisch pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienter Versorgungsautomatisierung | +0.6% | China, Indien, Südostasien, angetrieben durch die Integration erneuerbarer Energien | Langfristig (≥4 Jahre) |
| Aufkommende 5G-fähige zeitkritische Vernetzung (TSN) | +0.5% | Südkorea, Japan, China, mit Pilotanwendungen in Singapur und Australien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der E-Mobilitäts-Produktionslinien in der Automobilindustrie
Die Montage von Elektrofahrzeugen erfordert ein präzises Temperaturmanagement des Akkupacks, die Koordination von Mehrfachachsen-Motorwicklungen und zertifizierte funktionale Sicherheitssteuerungen. Chinas OEMs haben Referenz-Automatisierungsvorlagen etabliert, die benachbarte Märkte nun replizieren, was SPS-Anbieter dazu zwingt, schnellere Verarbeitungsgeschwindigkeiten und erweiterte Kommunikationsstapel zu integrieren. ISO 26262-Mandate erhöhen die technischen Eintrittsbarrieren weiter, da die E-Mobilität über China hinaus expandiert. Lokale Linienersteller in Indien und Südostasien beziehen modulare SPS, um Implementierungszeiten zu verkürzen. Die Differenzierung der Anbieter verlagert sich daher von der Hardware-Dichte zu integrierten Bewegungsbibliotheken und EV-spezifischen Diagnosefunktionen. Kontinuierliche Produktaktualisierungen, die mit der Entwicklung von Batteriechemien einhergehen, sichern die langfristige Nachfrage nach Steuerungen.
Staatlich geförderte Subventionen für intelligente Fertigung
Strategische Programme wie Chinas „Made in China 2025”, Japans Society 5.0 und Südkoreas K-Digital New Deal stellen Mittel bereit, die die Beschaffung von Automatisierungstechnik beschleunigen.[2]Ministerium für Wirtschaft, Handel und Industrie, "Initiative für vernetzte Industrien," METI, meti.go.jp Subventionsgebundene Fristen verdichten Projektzeiträume und begünstigen Lieferanten mit schlüsselfertigen Serviceleistungen. Steuervergünstigungen und zinsgünstige Darlehen senken die Amortisationsschwellen und ziehen kleine und mittlere Hersteller in den Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum. Allerdings birgt die vorgezogene Nachfrage das Risiko von Nachfrageeinbrüchen nach Auslaufen der Anreize. Indiens Produktionsorientiertes Anreizprogramm fördert die inländische Montage und könnte die Importmuster verändern. Die Konzentration subventionierter Anlagen fördert zudem den ökosystemischen Wissenstransfer und stärkt die regionale Wachstumsdynamik.
Rasche Ausbreitung kostengünstiger modularer SPS
Kostenwettbewerbsfähige chinesische Marken erfüllen nun die grundlegenden Leistungsanforderungen und die IEC-61131-3-Konformität, was die etablierten Anbieter zwingt, den Schwerpunkt auf Software-Mehrwert und Lebenszyklusdienstleistungen zu legen.[3]Delta Electronics, "Delta erweitert SPS-Portfolio mit kosteneffizienten Lösungen," Delta, deltaww.com Modulare Designs ermöglichen eine schrittweise Investition, die den Liquiditätsrestriktionen in Schwellenmärkten entspricht. Die lokale Komponentenbeschaffung in Indien und Vietnam hilft, Versorgungsrisiken zu mindern und Gesamtkosten zu senken. Internationale Anbieter kontern, indem sie Analysefunktionen, Cloud-Gateways und erweiterte Garantien bündeln. Die Commodity-Preisbildung bei Einstiegsmodulen komprimiert die Margen und beschleunigt eine Verlagerung hin zu abonnementbasierten Dienstleistungserlösen. Der Trend kommt besonders dem Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum zugute, wo die Automatisierung bei kleinen und mittleren Unternehmen noch wenig verbreitet ist.
Migration zu Industrie-4.0-cybersicheren SPS-Plattformen
Da OT- und IT-Netzwerke konvergieren, wandern Bedrohungen aus Unternehmensbereichen in Anlagensteuerungen. IEC-62443-Zertifizierung und sicherheitsorientierte Architekturen werden zu obligatorischen Beschaffungskriterien in staatlichen und Versorgungsprojekten. Anbieter integrieren verschlüsselte Protokolle, sichere Boot-Prozesse und Hardware-Vertrauensanker, was einen Leistungsaufwand erzeugt, der Prozessor-Upgrades antreibt. Edge-Computing-Installationen lokalisieren die Datenverarbeitung, begrenzen die Exposition und Latenz und ermöglichen gleichzeitig prädiktive Analysefähigkeiten. Versicherungsgesellschaften gewähren zunehmend nur noch Rabatte auf Policen für Anlagen, die zertifizierte Plattformen einsetzen, was die Akzeptanz stärkt. Der Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum verlagert sich daher hin zu Plattformen, die Echtzeit-Steuerung mit eingebetteten Sicherheitsfunktionen kombinieren.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Integrations- und Schulungskosten | -0.8% | Global, mit gravierenden Auswirkungen in Indien, Südostasien und Chinas KMU-Sektor | Kurzfristig (≤2 Jahre) |
| Anhaltende Engpässe in der Halbleiterversorgung | -1.1% | Global, mit schwerwiegenden Auswirkungen in Japan, Südkorea und Chinas Elektronikhubs | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Low-Code-Soft-SPS-Substituten | -0.4% | Japan, Südkorea, Singapur, mit schrittweiser Ausweitung auf andere Märkte | Langfristig (≥4 Jahre) |
| Steigende Ausgaben für die Einhaltung von Cybersicherheitsvorschriften | -0.6% | China, Japan, Südkorea, mit zunehmender Relevanz in Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Integrations- und Schulungskosten
Die Gesamtprojektkosten können den Hardwarepreis aufgrund von Systemdesign, Verkabelung, Inbetriebnahme und Betreiberschulung verdreifachen. Kleine und mittlere Unternehmen in Indien und Südostasien haben Schwierigkeiten, Finanzierungen zu sichern, was die Automatisierung trotz attraktiver Amortisationszeiten verzögert. Mangel an qualifizierten Integratoren treibt die Arbeitskosten in die Höhe und verlängert die Zeitpläne. Die Schnittstellengestaltung mit Altgeräten erfordert häufig individuelle Gateways, was das Implementierungsrisiko erhöht. Hersteller, die vor längeren Stillstandzeiten zurückschrecken, entscheiden sich für eine teilweise oder gar keine Automatisierung, was die kurzfristige Nachfrage nach speicherprogrammierbaren Steuerungen im asiatisch pazifischen Markt dämpft. Anbieter reagieren mit vorkonfigurierten Vorlagen und Remote-Trainingsmodulen, um Lernkurven zu verkürzen.
Anhaltende Engpässe in der Halbleiterversorgung
Prozessoren für industrielle Anwendungen sind nach wie vor knapp, was die Lieferzeiten für SPS bei einigen Produktlinien auf über sechs Monate verlängert. Automobilsicherheits-Steuerungen sind besonders betroffen, da sie höhere Temperaturbewertungen und längere Lebenszyklusgarantien erfordern. Neugestaltungen auf Basis verfügbarer Chips führen häufig zu Verzögerungen bei der Zertifizierung und Kostenüberschreitungen. Die Pufferung von Lagerbeständen bindet Betriebskapital, insbesondere bei Händlern, die fragmentierte Kundenstämme bedienen. Obwohl Kapazitätserweiterungen geplant sind, werden die Engpässe voraussichtlich mittelfristig anhalten und eine negative Wirkung auf den Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum ausüben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dienstleistungssegment treibt mehrwertschöpfendes Wachstum anDienstleistungen generierten den höchsten inkrementellen Umsatz und wuchsen mit einem CAGR von 6,05 %, da Hersteller Integrationskompetenz, prädiktive Wartung und Lebenszyklusoptimierung gegenüber eigenständiger Hardware priorisieren. Hardware- und Softwarekomponenten dominierten weiterhin den Marktanteil für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum mit 75,05 % im Jahr 2025, was die anhaltenden Kapazitätserweiterungen in China und Indien widerspiegelt. Dienstleistungserlöse profitieren von mehrjährigen Verträgen und liefern stabilere Cashflows als zyklische Hardwareverkäufe. Fernüberwachung und cloudbasierte Analysen untermauern diesen Wandel, reduzieren ungeplante Ausfallzeiten und rechtfertigen Premium-Servicegebühren.
Systemintegratoren nutzen Domänenwissen, um Altgeräte mit modernen Steuerungen zu verbinden und Implementierungszeiten zu verkürzen. Over-the-Air-Firmware-Updates und flexible Lizenzierungsmodelle verbessern die Skalierbarkeit und mindern Kapitalausgabenhürden. Große Anlagen in petrochemischen Werken setzen nach wie vor auf High-End-Hardware, aber Nano- und Mikrosteuerungen mit SaaS-Paketen gewinnen in verteilten IoT-Knoten an Bedeutung. Infolgedessen richten Anbieter ihre Portfolios auf ergebnisbasierte Modelle aus und erweitern den Anteil wiederkehrender Erlöse im Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum.
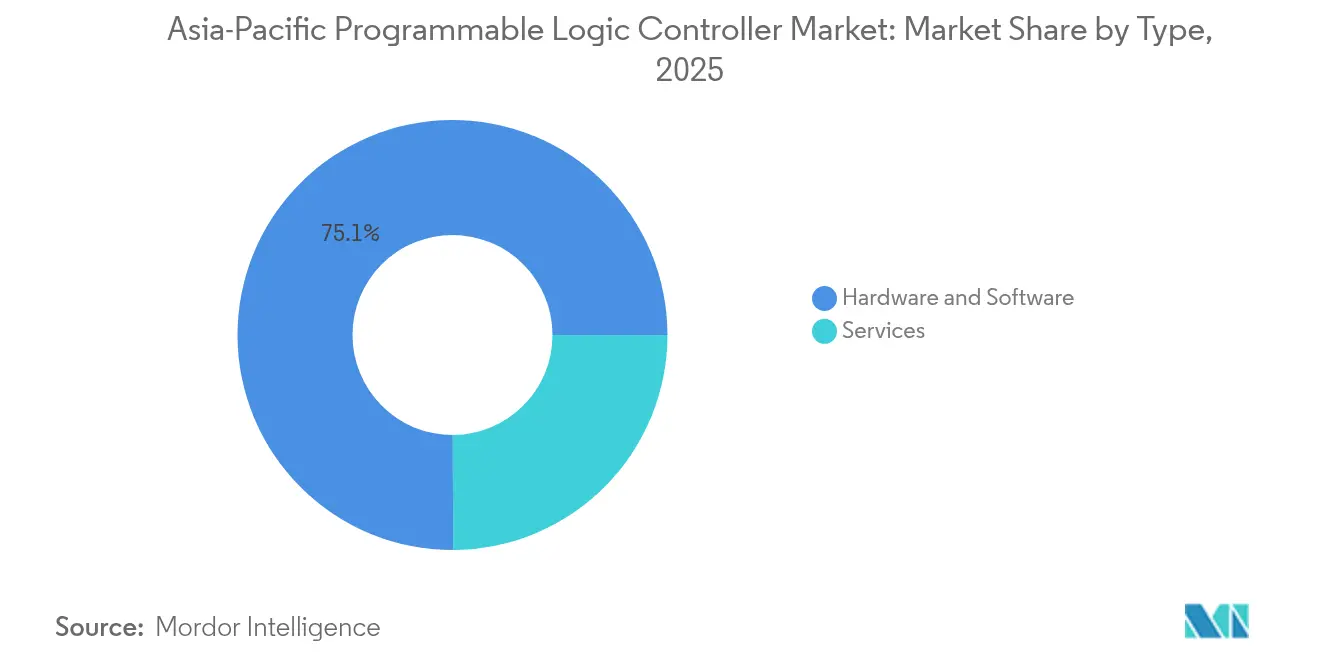
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Architektur:
Soft-SPS-Plattformen fordern traditionelle Grenzen herausModulare SPS behielten 2025 mit 55,10 % die Umsatzführerschaft und werden aufgrund ihrer Erweiterbarkeit in komplexen Linien bevorzugt. Dennoch verzeichneten Soft-SPS-Plattformen einen CAGR von 6,68 % und erodieren den Marktanteil der etablierten Anbieter, da Virtualisierung deterministische Leistung auf Industrie-PCs ermöglicht. Frühanwender in Automobil-Batterielinien setzen containerisierte Steuerungsanwendungen ein, um schnelle Rezepturwechsel und zentrales Versionsmanagement zu ermöglichen. Rack-Mount-Konfigurationen decken den hohen E/A-Bedarf in der Prozessindustrie ab, während kompakte Einheiten für baugruppenträger-montierte Ausrüstungen und OEM-Maschinen geeignet sind.
Edge-Gateways integrieren speicherprogrammierbare Logik, Datenaggregation und KI-Inferenz auf einer einzigen Platine und verwischen dabei die Grenzen zwischen verschiedenen Funktionen. Anbieter differenzieren sich durch Echtzeit-Hypervisoren, sichere Boot-Sequenzen und Kompatibilität mit IT-Orchestrierungstools. Infolgedessen bewerten Käufer die Gesamtsystemarchitektur statt einzelner Steuerungsmodelle, was die Beschaffungskriterien im Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum neu gestaltet. Die weitere Reifung der Soft-Plattform wird voraussichtlich die Hardware-Erneuerungszyklen verkürzen und abonnementbasierte Upgrades fördern.
Nach Endverbraucher:
Wasseraufbereitungsautomatisierung beschleunigt InfrastrukturmodernisierungDie Marktgröße für speicherprogrammierbare Steuerungen (SPS) im asiatisch pazifischen Raum für Wasser- und Abwasseranwendungen soll bis 2031 mit einem CAGR von 7,75 % wachsen, angetrieben durch Urbanisierung, Umweltauflagen und Smart-City-Finanzierungen. Kommunale Versorgungsunternehmen setzen SPS-gekoppelte SCADA-Systeme ein, um die chemische Dosierung und Pumpenplanung zu optimieren und dabei den Energieverbrauch und Leckverluste zu reduzieren. In China werden durch Konjunkturpakete Mittel für die Modernisierung von Altanlagen bereitgestellt, während Indien Smart-City-Zuschüsse in die Automatisierung der Abwasserbehandlung lenkt. Der Automobilsektor, der 2025 einen Anteil von 28,05 % hielt, fügt weiterhin Linien für elektrische Antriebsstränge hinzu und sichert die Basisnachfrage nach sicherheitszertifizierten Steuerungen.
Chemische, petrochemische und Energieversorgungsunternehmen halten stetige Austauschzyklen aufrecht, um Sicherheits- und Zuverlässigkeitsstandards zu gewährleisten. Gleichzeitig automatisieren Lebensmittel- und Getränkeunternehmen, um Rückverfolgbarkeit zu gewährleisten, und Pharmaunternehmen investieren in validierte SPS, die den Anforderungen an elektronische Aufzeichnungen entsprechen. Berg-, Zellstoff- und Papier- sowie Elektronikanlagen tragen zu einem vielfältigen Bedarf bei und sorgen für eine ausgewogene Endmarktstruktur für Lieferanten. Diese breite Akzeptanz untermauert die Widerstandsfähigkeit des Marktes für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum über Wirtschaftszyklen hinweg.
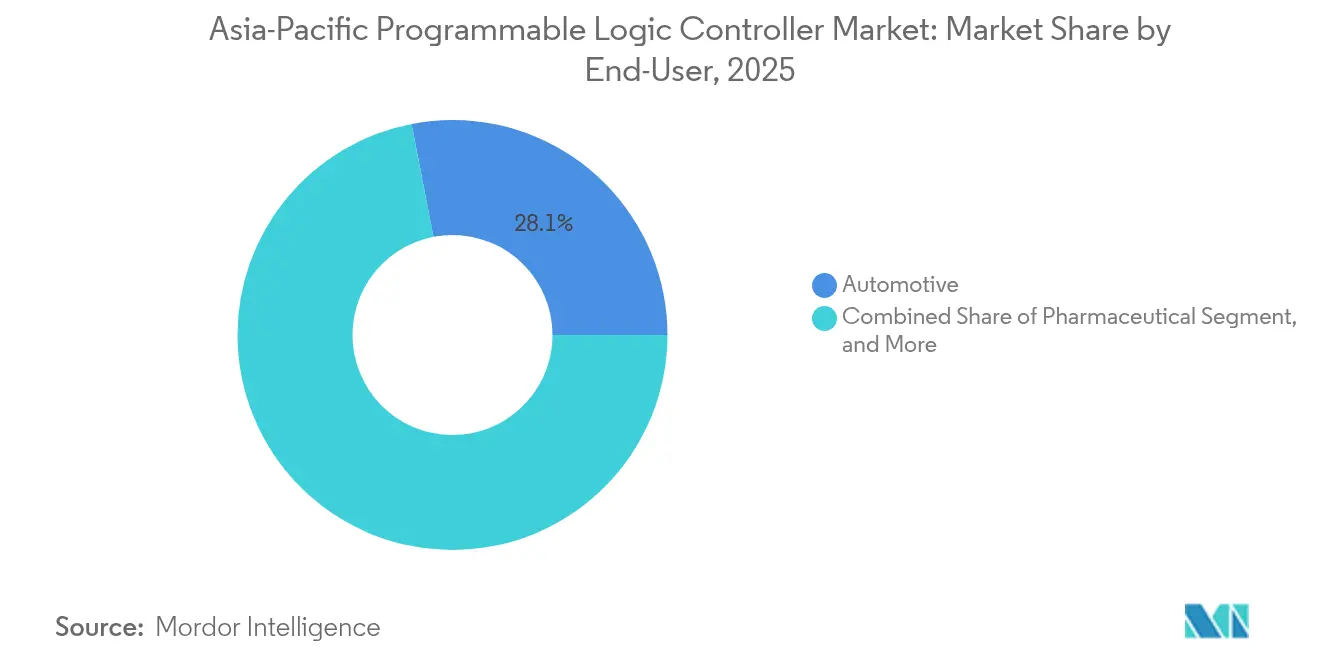
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Eingangs-/Ausgangstyp:
Gemischte E/A-Konfigurationen ermöglichen flexible FertigungDigital-E/A entfiel 2025 auf 65,12 % des Umsatzes und dient der Binärsteuerung in der diskreten Fertigung. Dennoch sollen gemischte Konfigurationen einen wachsenden Anteil gewinnen und mit einem CAGR von 6,63 % zulegen, da Fabriken nach Plug-and-Play-Flexibilität suchen. Gemischte Module kombinieren digitale, analoge und Spezialkanäle auf einer einzigen Einheit und reduzieren den Platzbedarf im Schaltschrank sowie den Verdrahtungsaufwand. IO-Link-fähige intelligente Sensoren übertragen Diagnosedaten direkt an Steuerungen und unterstützen Initiativen zur prädiktiven Wartung.
Ethernet-basierte E/A-Backbones ersetzen den veralteten Feldbus und bieten höhere Bandbreite sowie standardisierte Verkabelung, die IT-Abteilungen warten können. Drahtlose E/A, kürzlich von führenden Anbietern eingeführt, erweitert die Einsatzmöglichkeiten für mobile Geräte und Nachrüstszenarien. Verbesserte Diagnosefunktionen verkürzen die mittlere Reparaturzeit und kompensieren höhere Modulkosten. Infolgedessen bewertet der Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum zunehmend intelligente E/A-Ökosysteme ebenso hoch wie zentrale Verarbeitungsleistung.
Geografische Analyse
China-Markt für speicherprogrammierbare Steuerungen
Chinas Anteil von 42,95 % spiegelt seine breite Fertigungsbasis wider, die alles von Smartphones bis zum Schiffbau umfasst. Anhaltende Subventionen für intelligente Fabriken und 5G-Campusnetzwerke treiben beschleunigte Steuerungsaufrüstungen voran, wobei lokale Anbieter die Funktionslücken gegenüber globalen Marktführern schließen. Umweltvorschriften fördern die rasche Automatisierung der Wasseraufbereitung, während Elektrofahrzeughersteller fortschrittliche speicherprogrammierbare Steuerungen in Gigafabriken integrieren.
Indien-Markt für speicherprogrammierbare Steuerungen
Indien verzeichnet mit 7,18 % den höchsten CAGR, angetrieben durch kapazitätserweiterungen im Rahmen des Production-Linked Incentive-Programms in den Bereichen Automobil, Elektronik und Lieferketten für erneuerbare Energien. Die inländische Montage einfacher speicherprogrammierbarer Steuerungen entsteht gerade, während hochwertige Modelle weiterhin importiert werden, was zu hybriden Versorgungsmustern führt. Infrastrukturprogramme, darunter Smart Cities und dedizierte Güterkorridore, stimulieren die Nachfrage nach Automatisierungssystemen für Versorgungsunternehmen und den Transportsektor.
APAC-Markt für speicherprogrammierbare Steuerungen
Japan und Südkorea verzeichnen eine stetige Ersatznachfrage, die auf Produktivitätssteigerungen und Personalergänzung angesichts einer alternden Bevölkerung ausgerichtet ist. Beide Länder sind Vorreiter bei 5G-TSN-Pilotprojekten und KI-integrierten Steuerungen. Südostasien profitiert von der Verlagerung der Fertigung, wobei Vietnam und Thailand Elektronik- und Automobilcluster beherbergen, die skalierbare Architekturen für speicherprogrammierbare Steuerungen erfordern. Australien und Neuseeland konzentrieren sich auf die Automatisierung im Bergbau und in der Lebensmittelverarbeitung, was die regionale Vielfalt abrundet und das Marktpotenzial des Asien-Pazifik-Markts für speicherprogrammierbare Steuerungen erweitert.
Regulatorisches Umfeld
In der gesamten Region Asien-Pazifik wird die Konformität von PLCs im Hinblick auf elektrische Sicherheit, EMV, Cybersicherheit und Handelsdokumentation strenger, was die Zertifizierungslast sowohl für modulare Hardware als auch für netzwerkverbundene Soft-PLC-Bereitstellungen erhöht. In Indien tritt die Vorschrift des Bureau of Indian Standards (BIS) für PLCs und HMIs gemäß IS 13252:2025 (abgestimmt auf IEC 61131-2:2023) am 1. Oktober 2026 in Kraft, was die Prüfung aktualisierter Testberichte und Produktdokumentationen für neue Lieferungen und Ausschreibungen verschärft.
China und Japan verschärfen ebenfalls Anforderungen, die Beschaffungsspezifikationen und Erneuerungszyklen betreffen. China hat GB/T 45406-2025 mit Sicherheitsfunktions- und Gewährleistungsanforderungen für PLCs, die als kritische Netzwerkgeräte behandelt werden, herausgegeben, und GB/T 47234-2026 (intelligente Mess- und Steuergeräte, einschließlich PLCs) soll am 1. September 2026 in Kraft treten. In Japan treten durch mit dem METI verknüpfte technische Importrevisionen verpflichtende Anforderungen an die elektromagnetische Störfestigkeit für netzwerkverbundene PLCs gemäß JIS X 61000-4-30:2026 am 10. Mai 2026 in Kraft, was die Konformitätsprüfung für vernetzte Steuerungen erhöht, die in modernisierten Produktionslinien eingesetzt werden.
Wertschöpfungskettenanalyse
Die PLC-Wertschöpfungskette in Asien-Pazifik beginnt mit der Versorgung mit Halbleitern und Industriekomponenten (Prozessoren, Speicher, Leistungselektronik, I/O-Module, Steckverbinder), führt dann über das OEM-Design von Steuerungen, die Entwicklung von Firmware und Software (IEC 61131-3-Tools, Kommunikationsstacks) und die Zertifizierung, bevor die Endmontage und Systemkonfiguration erfolgen. Der Vertrieb läuft über regionale Vertriebspartner und autorisierte Automatisierungshändler, während ein wachsender Wertanteil nachgelagert von Systemintegratoren und Engineering-Partnern erfasst wird, die Inbetriebnahme, OT-Cybersicherheitshärtung, Interoperabilitätstests und Lifecycle-Services für die Automobilindustrie, Versorgungsunternehmen und Prozessindustrien anbieten.
Aktuelle Partnerschaften zeigen, wo sich Marge und Differenzierung ansammeln. Omron und Cognizant haben IT/OT-Integrationsfähigkeiten für Fertigungskunden abgestimmt (April 2025), Yokogawa Engineering Asia ist eine Partnerschaft mit XMPro eingegangen, um komponierbare digitale Zwillingslösungen in Südostasien, Ozeanien und Taiwan anzubieten (Januar 2025), und ABB B&R hat seine lokale Servicereichweite erweitert, indem DAANET als erster Authorized Value Provider in Australien ernannt wurde (August 2025). Die EPC-Ausrichtung ist ein weiterer Skalierungsweg, veranschaulicht durch die Unterzeichnung eines Kooperationsmemorandums von Yokogawa China mit Sinopec Engineering (Group) für internationale Projektzusammenarbeit (Oktober 2025), was die Nachfrage nach Steuerungsplattformen, PLC-nahen Systemen und Dienstleistungen bei großen Industrieprojekten stärkt.
Wettbewerbslandschaft
Die europäischen Großkonzerne ABB, Siemens und Schneider Electric behaupten ihre technologische Führungsposition, insbesondere in sicherheitskritischen und cybersicherheitszertifizierten Segmenten, sehen sich jedoch zunehmendem Preisdruck durch japanische Mitbewerber und chinesische Konkurrenten ausgesetzt. Chinesische Hersteller nutzen Kosteneffizienz und lokale Supportnetzwerke, um Einstiegsprojekte zu gewinnen, während etablierte Anbieter ihren Marktanteil durch integrierte Software-Suiten und Cloud-Analysedienste verteidigen.[4]ABB Group, "ABB lanciert neue SPS-Plattform für industrielle Automatisierung," ABB, abb.com Das Wettbewerbsfeld verlagert sich von der Prozessorgeschwindigkeit hin zu Plattform-Ökosystemen, die Edge-Analysen, Machine-Learning-Bibliotheken und sichere Konnektivität umfassen.
Jüngste Investitionen illustrieren die strategische Neuausrichtung: Siemens' Expansion im Wert von 200 Millionen USD in Singapur schafft einen regionalen Industrie-4.0-Hub, Mitsubishi Electrics neues Werk in Vietnam diversifiziert die Lieferketten, und Rockwells Übernahme von Beijing Wellintech vertieft die lokalen Softwarekapazitäten. Anbieter kooperieren zunehmend mit Systemintegratoren und IT-Unternehmen, um die Lösungsabdeckung zu erweitern, wie die Zusammenarbeit von Schneider Electric mit Tata Consultancy Services zeigt.
Innovation konzentriert sich nun auf KI-integrierte Steuerungen, deterministisches drahtloses Netzwerk und Zero-Trust-Sicherheitsarchitekturen. Patentanmeldungen signalisieren eine Verlagerung hin zu Software- und Protokoll-Intellectual-Property statt Hardware-Designs. Die Wettbewerbsintensität überschreitet daher traditionelle Automatisierungsgrenzen und positioniert den Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum als Bewährungsfeld für konvergierte OT-IT-Lösungen.
Branchenführer im Markt für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum
ABB Ltd.
Mitsubishi Electric Corporation
Schneider Electric SE
Rockwell Automation Inc.
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Asien-Pazifik-Markt für speicherprogrammierbare Steuerungen
- ABB Ltd.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Rockwell Automation Inc.
- Siemens AG
- Honeywell International Inc.
- Omron Corporation
- Panasonic Holdings Corporation
- Robert Bosch GmbH
- Emerson Electric Co.
- Hitachi Ltd.
- Toshiba International Corporation
- Delta Electronics Inc.
- Beckhoff Automation GmbH and Co. KG
- LS Electric Co., Ltd.
- Fuji Electric Co., Ltd.
- B and R Industrial Automation GmbH
- IDEC Corporation
- Yokogawa Electric Corporation
- WAGO Kontakttechnik GmbH and Co. KG
Lesen Sie die Analyse der Asien-Pazifik-Markt für speicherprogrammierbare Steuerungen-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Modernisierung und Programme für vernetzte Fabriken schaffen Freiräume für PLC-Anbieter, die zertifizierte Hardware mit Dienstleistungen und Dokumentationsunterstützung bündeln können. Indien ist ein klares Beispiel, wo die BIS-Zertifizierung für PLCs und HMIs am 1. Oktober 2026 (IS 13252:2025) in Kraft tritt. Dieser Zeitpunkt zwingt OEMs, Distributoren und Integratoren, Testberichte, Kennzeichnungen und technische Unterlagen zu aktualisieren, was die Nachfrage nach konformen Ersatzeinheiten und vorvalidierten Konfigurationen sowohl bei Neubau- als auch bei Nachrüstprojekten unterstützt.
Offene, interoperable und cybersichere Architekturen erweitern zudem den adressierbaren Umfang über traditionelle eigenständige Steuerungen hinaus, da Fabriken OT und IT zusammenführen und Edge Computing einführen. China formalisiert Cybersicherheitsanforderungen für PLCs (GB/T 45406-2025) und setzt GB/T 47234-2026 am 1. September 2026 um, während Japans verpflichtende EMV-Störfestigkeitsanforderungen für netzwerkverbundene PLCs am 10. Mai 2026 in Kraft traten. Diese Vorschriften erhöhen den Wert von Secure-by-Design-Plattformen und Lifecycle-Patching-Diensten. Investitions- und Plattformbewegungen zeigen, wohin Anbieter Ressourcen lenken: Siemens hat 200 Millionen USD zugesagt, um seinen digitalen Fabrikcampus in Singapur zu erweitern und die SIMATIC-PLC-Produktion zu erhöhen (September 2025), ABB hat die AC500-eCo-PLC-Plattform mit integrierten Cybersicherheitsmodulen und 5G-Konnektivität eingeführt (Oktober 2025), und Rockwell Automation hat seine auf China ausgerichtete Softwarefähigkeit durch die Übernahme von Beijing Wellintech gestärkt (Juni 2025), was die Nachfrage nach integrationsintensiven Bereitstellungen neben Hardwarelieferungen unterstützt.
Recent Industry Developments in Asien-Pazifik-Markt für speicherprogrammierbare Steuerungen
- Juli 2026: ABB wurde von ENGIE Australia ausgewählt, um die Automatisierung im Kraftwerk Pelican Point zu modernisieren und die Steuerungsinfrastruktur auf ABB Ability System 800xA mit dem Controller AC 800M zu aktualisieren. Das Projekt bietet eine Referenz im Versorgungsmaßstab für moderne Controller-Upgrades in Australien und stärkt die Nachfrage nach hochverfügbarer Automatisierung und zugehörigen Engineering-Dienstleistungen.
- Juli 2026: Rockwell Automation gab eine Partnerschaft mit Cisco bekannt, um gemeinsam validierte industrielle Netzwerk- und Fertigungslösungen für Indien anzubieten. Die Zusammenarbeit stärkt die OT-IT-Integrationsebene rund um PLC-zentrierte Architekturen und unterstützt eine schnellere Bereitstellung und standardisierte Konnektivität für Programme zur Fabrikmodernisierung.
- Oktober 2025: ABB hat die AC500-eCo-PLC-Plattform mit integrierten Cybersicherheitsmodulen und 5G-Konnektivität für Smart-Factory-Anwendungen im mittleren Segment eingeführt. Die Einführung erweitert die Optionen für Käufer, die vernetzte Steuerungen mit integrierten Sicherheitsfunktionen suchen, und setzt Wettbewerber unter Druck, integrierte Cyber- und Drahtlosfunktionen in Mainstream-PLC-Linien anzupassen.


Asien-Pazifik-Markt für speicherprogrammierbare Steuerungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus dem Verkauf von speicherprogrammierbaren Steuerungen (PLCs) in der gesamten Region Asien-Pazifik, einschließlich Steuerungshardware sowie eingebetteter/zugehöriger Software und Dienstleistungen, die direkt mit der Bereitstellung und Nutzung von PLCs in der industriellen Automatisierung verbunden sind.
Umfangsausschlüsse: Wir schließen allgemeine industrielle Netzwerkgeräte, SCADA/DCS-Plattformen, die nicht als Teil von PLC-Angeboten verkauft werden, und nicht verwandte Automatisierungsdienstleistungen aus, die nicht mit PLC-Installationen verbunden sind.
Übersicht der Segmentierung
- Nach Typ
- Hardware und Software
- Groß-SPS
- Nano-SPS
- Klein-SPS
- Mittel-SPS
- Software
- Sonstige Typen
- Dienstleistungen
- Hardware und Software
- Nach Architektur
- Kompakt-SPS
- Modular-SPS
- Rack-Mount-SPS
- Soft-SPS (PC-basiert)
- Nach Endverbraucher
- Automobil
- Lebensmittel, Tabak und Getränke
- Chemie und Petrochemie
- Energie und Versorgung
- Öl und Gas
- Wasser- und Abwasserbehandlung
- Pharma
- Zellstoff und Papier
- Sonstige Endverbraucher
- Nach Eingangs-/Ausgangstyp
- Digital-E/A
- Analog-E/A
- Gemischte E/A
- Nach Land
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer klaren Nachfragekarte für PLCs in Asien-Pazifik, die wir dann mit messbaren Signalen aus öffentlichen Quellen abgleichen. Wir stützen uns typischerweise auf Quellen wie UN-Comtrade-Handelsstatistiken für relevante Automatisierungs- und Elektroausrüstungsströme, makroökonomische Indikatoren von Weltbank und IWF für Trends in der Industrieproduktion, den Kontext der IEA zu Energie- und Stromsektorinvestitionen sowie ILO- oder nationale Statistikbehörden für Fertigungsaktivität und Beschäftigungsproxys.
Um die Annahmen praxisnah zu halten, überprüfen wir zudem Geschäftsberichte und Investorenpräsentationen von Herstellern, seriöse Presseberichterstattung zu Ausgaben für Fabrikautomatisierung sowie Verbandspublikationen im Zusammenhang mit industrieller Automatisierung und Elektronikfertigung. Wenn eine Zahl eine Plausibilitätsprüfung benötigt, greifen wir möglicherweise auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen zurück, sowie separat auf eine Patentdatenbank, um die Richtung der PLC-Architekturen zu verstehen (zum Beispiel Erwähnungen von Soft-PLCs). Die oben aufgeführten Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche und abonnementbasierte Quellen werden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Modellannahmen zu testen, die die Schreibtischrecherche nicht eindeutig klären kann, wie typische Ersatzzyklen, Preisentwicklung bei kompakten versus modularen PLCs und wie stark Käufer Soft-PLCs tatsächlich als PLC-Ausgaben zählen. Wir sprachen mit einer Mischung aus angebots- und nachfrageseitigen Experten in der gesamten APAC-Region, die Teilnehmer des Automatisierungsökosystems und Endnutzeranlagen in wichtigen Industrieländern abdeckten, und passten dann Eingaben an, wo wiederholtes Interview-Feedback eine konsistente Lücke aufzeigte.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 15% |
| Mittlere Ebene: 49% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 20% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem Top-down-Nachfragepool, in dem Signale zu Ausgaben für industrielle Automatisierung, die Richtung der Fertigungsproduktion und die Steuerungsintensität auf Anlagenebene verwendet werden, um PLC-Käufe auf regionaler Ebene zu rekonstruieren, die dann auf die relevantesten Einsatzumgebungen aufgeteilt werden. Um die Zahl realitätsnah zu verankern, gleichen wir sie mit selektiven Bottom-up-Prüfungen ab, wie der Stichprobenerhebung von durchschnittlichen Verkaufspreisspannen (ASP) nach PLC-Architektur (Compact, Modular, Rack-Mount und Soft-PLC) und der Kombination mit in Interviews besprochenen Erwartungen zu Stückzahllieferungen.
Einige Eingaben, die in diesem Markt wichtig sind, umfassen das Wachstum der Fertigungsproduktion in großen APAC-Volkswirtschaften, Capex-Trends in Automobil- und Elektronikwerken, die Einführung modularer versus kompakter PLCs in neuen Linien sowie Verschiebungen im I/O-Mix (digital, analog und gemischt), die den ASP beeinflussen. Wir verfolgen zudem das Tempo der Modernisierungsprojekte in Energie, Versorgungswirtschaft und Wasseraufbereitung. Wo Bottom-up-Prüfungen für kleinere Länder dünn sind, werden Lücken mithilfe von Proxy-Indikatoren (Industrieproduktion und Ersatzverhalten der installierten Basis) behandelt und dann durch Expertenfeedback angepasst.
Für Prognosen verwenden wir Szenarioanalysen, die an der Richtung der Industrieproduktion und der Automatisierungs-Capex verankert sind, und schichten dann interviewbasierte Erwartungen für Änderungen im Architekturmix ein, insbesondere den Anteilsgewinn von Soft-PLCs in geeigneten Anwendungen. Die Annahmen werden bezüglich Währungszeitpunkt und Preisentwicklung konsistent gehalten, sodass die Entwicklung von Jahr zu Jahr erklärt werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit das Modell nachvollziehbar und stabil bleibt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung der Stückzahllieferungen, Kommentaren zu Automatisierungsinvestitionen aus öffentlichen Einreichungen und der Fertigungsdynamik auf Länderebene und untersuchen dann größere Abweichungen, bevor die interne Freigabe erfolgt.
Wenn eine Annahme sensibel erscheint, zum Beispiel die ASP-Entwicklung bei modularen PLCs oder der gezählte Anteil von Soft-PLCs, kontaktieren wir Experten erneut und überprüfen die Schreibtischbelege, bevor wir die Zahl finalisieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Änderungen Preisgestaltung, Angebot oder größere Endnutzerausgaben betreffen. Kurz vor der Auslieferung wird eine erneute Durchsicht abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße speicherprogrammierbarer Steuerungen in Asien-Pazifik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für PLCs in Asien-Pazifik können sich unterscheiden, da Gruppen nicht immer dieselben Posten zählen und zudem unterschiedliche Basisjahre und Preislogiken verwenden können. In der Praxis sind die Hauptfaktoren für Abweichungen das, was als PLC-Ausgabe behandelt wird (nur Hardware versus Hardware plus verbundene Software und Dienstleistungen), sowie wie Architekturverschiebungen wie Soft-PLCs im Zeitverlauf erfasst werden.
Andere Schätzungen können höher ausfallen, wenn benachbarte Automatisierungskategorien eingemischt werden oder wenn das Modell eine schnellere Preisausweitung annimmt, ohne Änderungen im Architekturmix und I/O-Typ-Mix zu überprüfen. Unterschiede zeigen sich auch, wenn ein Herausgeber eine globale Summe meldet und dann einen festen regionalen Anteil anwendet, statt den APAC-Nachfragepool aus Industrieaktivität und Ersatzverhalten der installierten Basis neu aufzubauen, eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,96 Milliarden USD (2025) | |
| Fachzeitschrift A | 1,13 Milliarden USD (2024) | Die Zahl wird als inkrementelles Wachstum über einen Zeitraum dargestellt und nicht als vollständiger Marktwert, und ihr Zeitfenster und die Basisjahr-Rahmung machen sie nicht mit einer Marktgröße für ein einzelnes Jahr vergleichbar. |
| Branchendatenverlag B | 4,90 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und wird als regionale Aufteilung aus einer globalen Sicht veröffentlicht, mit begrenzter Transparenz darüber, ob PLC-bezogene Software und Dienstleistungen sowie Architekturmix wie Soft-PLC konsistent einbezogen werden. |
Die Tabelle zeigt, dass die Spanne größtenteils dadurch erklärt wird, was berichtet wird (Gesamtmarkt versus Wachstumszuschlag) und wie der Umfang aus einer regionalen Perspektive konstruiert wird. Wenn der Umfang eng auf PLC-Verkäufe beschränkt und gegen praktische Indikatoren wie Architekturmix, I/O-Mix und Tempo der Endnutzerakzeptanz überprüft wird, bleibt die endgültige Zahl leichter zu erklären und Jahr für Jahr reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für speicherprogrammierbare Steuerungen im asiatisch pazifischen Raum?
Der Markt wird im Jahr 2026 auf 5,21 Milliarden USD geschätzt und soll bis 2031 einen Wert von 6,67 Milliarden USD erreichen.
Welches Land führt die Nachfrage nach speicherprogrammierbaren Steuerungen im asiatisch pazifischen Raum an?
China dominiert mit einem Anteil von 42,95 %, angetrieben durch die umfangreiche Fertigung in mehreren Sektoren.
Welches Endverbrauchersegment wächst am schnellsten?
Wasser- und Abwasserbehandlung verzeichnet das stärkste Wachstum und legt bis 2031 mit einem CAGR von 7,75 % zu.
Wie wirken sich Halbleiterengpässe auf die Steuerungsversorgung aus?
Die begrenzte Verfügbarkeit von Prozessoren für industrielle Anwendungen verlängert die SPS-Lieferzeiten und erhöht die Kosten, was eine negative Wirkung von -1,1 % auf den prognostizierten CAGR ausübt.
Warum wachsen Dienstleistungen in diesem Markt schneller als Hardware?
Hersteller schätzen zunehmend Integration, Fernüberwachung und prädiktive Wartung und treiben Dienstleistungen auf einen CAGR von 6,05 %.
Welcher Technologietrend ist am disruptivsten für traditionelle SPS-Architekturen?
Soft-SPS-Plattformen, die auf virtualisierten Edge-Hardware-Systemen laufen, fordern dedizierte Steuerungen heraus, indem sie flexible Implementierung und zentralisierte Updates bieten.
Seite zuletzt aktualisiert am:



