
Marktgröße und Marktanteil für analytische Instrumente in der Biowissenschaft
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
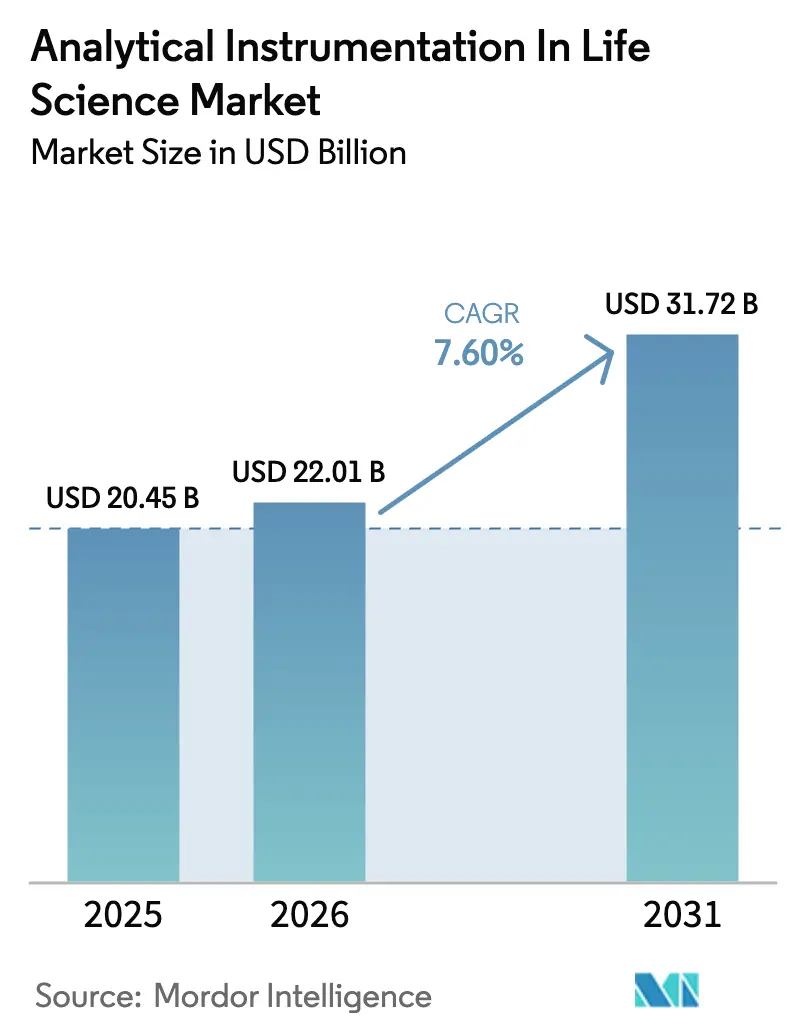
| Marktgröße (2026) | 22.01 Milliarden US-Dollar |
| Marktgröße (2031) | 31.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.60 % |
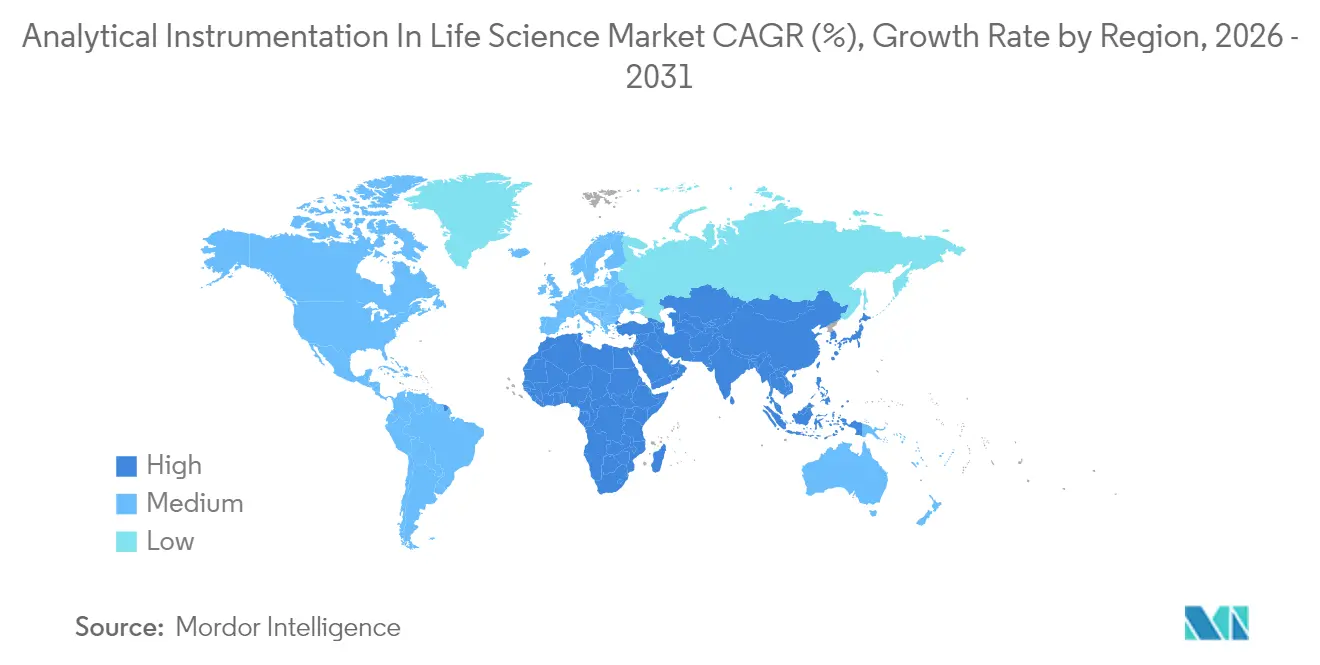
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
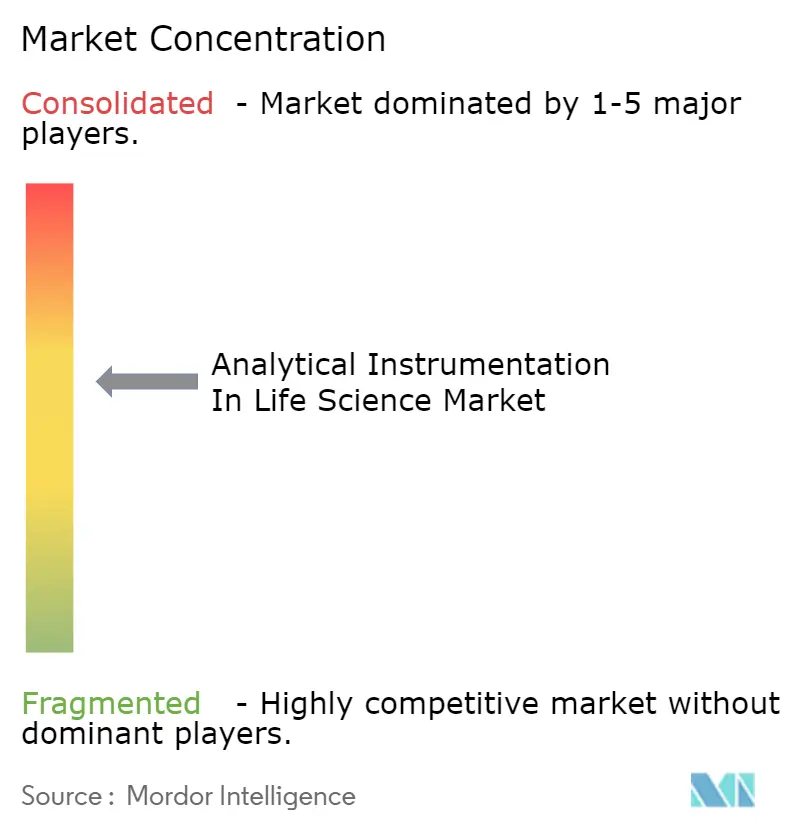
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für analytische Instrumente in der Biowissenschaft von Mordor Intelligence
Die Marktgröße für analytische Instrumente in der Biowissenschaft wird voraussichtlich von 20,45 Milliarden USD im Jahr 2025 auf 22,01 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,60 % über den Zeitraum 2026–2031 einen Wert von 31,72 Milliarden USD erreichen. Verstärkte Biologika-Entwicklung, strengere regulatorische Anforderungen an die Echtzeit-Prozesskontrolle und beschleunigte Präzisionsmedizin-Programme sind die primären Wachstumstreiber dieser Expansion.[1]FDA, "Inhalt und Überprüfung von CMC-Informationen für humane somatische Zelltherapie-INDs," fda.gov Die wachsende Nachfrage nach hochauflösender Massenspektrometrie, Chromatographie-Innovationen zur Unterstützung der kontinuierlichen Fertigung sowie auf künstlicher Intelligenz basierte Datenanalysen erweitern kontinuierlich den Anwendungsbereich von Instrumenten der nächsten Generation. Der asiatisch-pazifische Raum verzeichnet die schnellste Akzeptanz, da regionale CDMOs das Hochdurchsatz-Screening standardisieren, während Nordamerika seine etablierte Forschungs- und Entwicklungsinfrastruktur nutzt, um die Wertführerschaft zu behaupten.[2]ISPE, "Navigation durch die asiatisch-pazifische Pharmalandschaft für globale Wirkung," ispe.org Die Wettbewerbsaktivität ist geprägt von skalenbildenden Akquisitionen, die Instrumente, Software und Verbrauchsmaterialien zu integrierten Workflow-Lösungen bündeln.
Wichtigste Erkenntnisse des Berichts
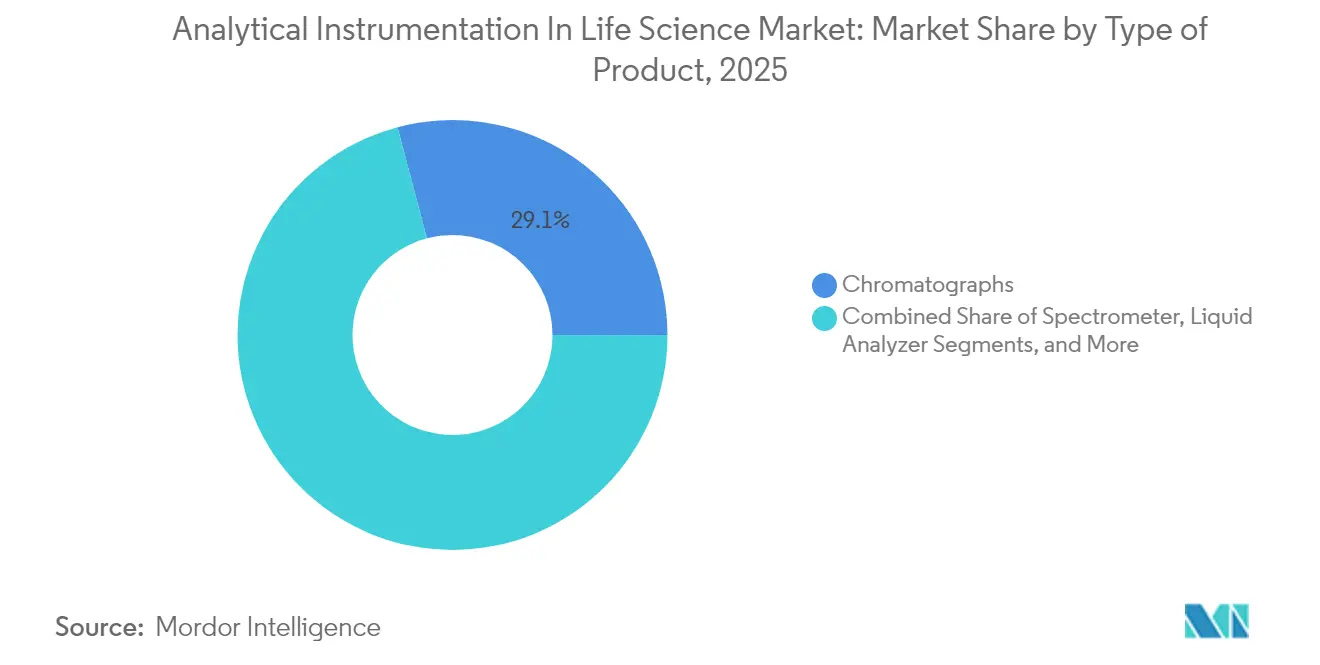
- Nach Produkttyp führten Chromatographen im Jahr 2025 mit einem Umsatzanteil von 29,12 %, während Spektrometer bis 2031 die höchste CAGR von 8,06 % verzeichnen.
- Nach Endnutzer hielt das Pharmazeutika-Segment im Jahr 2025 einen Marktanteil von 59,35 % am Markt für analytische Instrumente in der Biowissenschaft; biopharmazeutische und Nahrungsergänzungsmittel-Anwendungen entwickeln sich mit einer CAGR von 8,74 %.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38,95 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,03 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach analytischen Instrumenten in der Pharmaindustrie | +1.8% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Erweiterung der Zell- und Gentherapie-Pipeline, die eine hochauflösende Charakterisierung erfordert | +1.5% | Nordamerika und EU als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für In-Line-Prozessanalytik-Technologie (PAT) in der kontinuierlichen Fertigung | +1.2% | Global, angeführt von FDA- und EMA-Jurisdiktionen | Mittelfristig (2–4 Jahre) |
| Wachsende öffentlich-private Finanzierung in der Omics- und Biomarker-Forschung | +1.0% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Wirksamkeit neuartiger Arzneimittelmodalitäten, die eine ultrasensitive Detektion erfordern | +0.9% | Global, konzentriert in den wichtigsten Pharmaknotenpunkten | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung von Hochdurchsatz-Screening durch asiatische CDMOs | +0.7% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach analytischen Instrumenten in der pharmazeutischen Fertigung
Die FDA-Aktualisierung von 21 CFR 211.110 aus dem Jahr 2025 formalisiert die Erwartungen an die kontinuierliche Verarbeitung und erhebt Prozessanalytik-Technologie (PAT)-Systeme von optionalen Verbesserungen zu wesentlichen Kontrollwerkzeugen. Harmonisierte ICH Q2(R2)- und Q14-Leitlinien ermöglichen die Validierung von Plattformmethoden über mehrere Produkte hinweg, verkürzen Zeitpläne und schaffen eine nachhaltige Nachfrage nach Mehrattribut-Chromatographie- und Massenspektrometrie-Lösungen. Hersteller verlassen sich nun auf Echtzeit-Attributmessungen, um Chargen in Stunden statt in Tagen freizugeben – eine Verschiebung, die die installierte Basis von Hochleistungsinstrumenten in Entwicklungs- und Produktionsstätten erheblich vergrößert.
Erweiterung der Zell- und Gentherapie-Pipeline
Regulierungsbehörden heben nun die Kontrolle leerer Kapseln und die Überwachung posttranslationaler Modifikationen als kritische Qualitätsattribute für virale Vektoren hervor und drängen Biopharma-Unternehmen in Richtung Orbitrap-Klasse-Massenspektrometrie und hochauflösender Chromatographie.[3]BioProcess International, "Zweimal messen, einmal behandeln: Assay-Entwicklung in der CGT," bioprocessintl.com Samsung Biologics reduzierte die Analyse von Proteinvarianten von 6–8 Wochen auf 1–2 Wochen durch die Integration von LC-MS/MS mit gemultiplexten Workflows und demonstrierte damit die Produktivitätsgewinne, die mit Plattformen der nächsten Generation verbunden sind. Da sich globale Gentherapie-Studien vervielfachen, festigt die Nachfrage nach sensitiven Hochdurchsatz-Charakterisierungswerkzeugen Spektrometer als zentrale Wachstumsmotoren im Markt für analytische Instrumente in der Biowissenschaft.
Regulatorischer Druck für In-Line-PAT in der kontinuierlichen Fertigung
Quality-by-Design-Paradigmen erfordern eine Echtzeit-Parameterüberwachung; Magnetsektormassenspektrometer und Raman-Spektroskopie werden in Bioreaktoren und Lösungsmittelrückgewinnungskreisläufe integriert, um eine sofortige Rückkopplungssteuerung zu ermöglichen. Die PIC/S-Angleichung Europas wird nun von Singapur und Südkorea gespiegelt, was es Anbietern ermöglicht, standardisierte PAT-Pakete über mehrere Jurisdiktionen hinweg zu liefern und die globale Marktdurchdringung zu beschleunigen.
Wachsende öffentlich-private Finanzierung in der Omics- und Biomarker-Forschung
Thermo Fishers Übernahme von Olink für 3,1 Milliarden USD unterstreicht das kommerzielle Gewicht der Hochdurchsatz-Proteomik in der Präzisionsmedizin. KI-gestützte Raman-Spektroskopie kartiert Tumor-Immun-Mikroumgebungen mit Einzelzellauflösung und bestätigt, wie maschinelles Lernen den Instrumentenwert steigert und den klinischen Nutzen erweitert. Robuste Finanzierungspipelines veranlassen Labore, in gemultiplexte Massenspektrometrie- und Bildgebungsplattformen zu investieren, die integrierte Genomik-Proteomik-Workflows ermöglichen, und stärken langfristige Geräteinvestitionen.[4]CACLP, "Thermo Fisher Scientific meldet Ergebnisse für Q1 2025," caclp.com
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten | -1.4% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Analytischen Chemikern und Datenwissenschaftlern | -1.1% | Global, akut in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Belastung durch Datenintegrität und Validierungskonformität (ALCOA+-Anforderungen) | -0.8% | Global, konzentriert in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Komplexe vorbeugende Wartung, die zu höheren Ausfallzeitkosten führt | -0.6% | Global, mit Auswirkungen auf Hochdurchsatzanlagen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten
Investitionsbudgets bleiben eng kontrolliert; 64 % der Labore berichten von Schwierigkeiten bei der Genehmigung neuer Gerätekäufe, und Verbrauchsmaterialien können bis zu 80 % der Lebenszykluskosten ausmachen. Instrument-as-a-Service-Modelle und Konsortien für gemeinsam genutzte Einrichtungen entstehen, um Cashflow-Barrieren auszugleichen, während miniaturisierte Handspektrometer, die bis 2030 voraussichtlich 4 Milliarden USD erreichen werden, maßgeschneiderte, kostengünstigere Alternativen für Nischen-Assays bieten.[5]Spectroscopy Online, "Anwendungen der Mikro-Röntgenfluoreszenzspektroskopie," spectroscopyonline.com
Mangel an qualifizierten analytischen Chemikern und Datenwissenschaftlern
Die Fusion von KI mit analytischen Workflows erfordert hybride Fähigkeiten, die nach wie vor selten sind; Universitäten nutzen fortschrittliche Massenspektrometriegeräte zu wenig, sodass Absolventen für Industrierollen unzureichend vorbereitet sind. Die mittleren Gehälter analytischer Chemiker stagnierten 2024 bei 105.000 USD, was zu einer Talentabwanderung in besser bezahlte Technologiebranchen führt und ein strukturelles Arbeitsdefizit aufrechterhält. Anbieter begegnen dem mit intuitiver Software und Fernunterstützungsplattformen, doch die komplexe Dateninterpretation erfordert nach wie vor fachkundige Aufsicht, was den Qualifikationsengpass verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Spektrometer treiben Innovationen über traditionelle Grenzen hinausDie Spektrometerkategorie trug im Jahr 2025 7,1 Milliarden USD zur Marktgröße für analytische Instrumente in der Biowissenschaft bei und soll bis 2031 mit einer CAGR von 8,06 % wachsen. Flüssigchromatographen bewahrten einen Anteil von 66,85 % am Chromatographieumsatz, aber Ionenchromatographen verzeichnen nun ein Wachstum von 8,1 % aufgrund von Vorschriften zur Prüfung auf Spurenverunreinigungen. Orbitrap Astral Zoom debütierte 2025 mit 35 % schnelleren Scanraten, ermöglichte die Echtzeit-Peptidkartierung komplexer Biologika und festigte hochauflösende Massenspektrometrie als bevorzugte Plattform für die Zelltherapie-Analytik. Gaschromatographie-Anbieter reagieren auf Heliumknappheit durch die Integration von Wasserstoffsicherheitsverriegelungen und Stickstoffumschaltkits, was die Trägergaskosten für Qualitätskontrolllabore begrenzt. Mikro-Röntgenfluoreszenzinstrumente gewinnen an Bedeutung für die zerstörungsfreie Elementkartierung in Beschichtungen von Tabletten mit kontrollierter Freisetzung und erweitern ihre Reichweite über die traditionelle Materialwissenschaft hinaus. Neuartige Gasanalysatoren für die Bioprozessüberwachung verzeichnen nun ein jährliches Wachstum von 8,92 %, was den Wandel hin zu kontinuierlichen Bioproduktions-Workflows widerspiegelt, die auf In-Line-CO₂- und O₂-Analytik angewiesen sind.
Spektrometer der zweiten Generation senken die Akquisitionskosten pro Datenpunkt weiter und weiten die Akzeptanz in mittelständischen Unternehmen aus, ohne die analytische Leistung zu beeinträchtigen. Mit steigendem Instrumentendurchsatz bündeln Verbrauchsmaterialanbieter ultraniedervolumige Säulen und Hochkapazitäts-Trapping-Kartuschen und schaffen so ein ganzheitliches Ökosystem, das die Anbieterbindung stärkt. Der Markt für analytische Instrumente in der Biowissenschaft profitiert daher von der gemeinsamen Entwicklung von Hardware, Software und Reagenzien, die vollständige Workflows statt isolierter Instrumentenleistung optimiert.


Nach Endnutzerbereich:
Biopharmazeutika gestalten analytische Anforderungen neuDas Pharmazeutika-Segment erzielte im Jahr 2025 einen Umsatzanteil von 59,35 %, aber die biopharmazeutische Fertigung wird voraussichtlich diesen übertreffen und mit einer CAGR von 8,74 % wachsen, wodurch die kollektive Marktgröße für analytische Instrumente in der Biowissenschaft für Biologika bis 2031 auf 13,42 Milliarden USD ansteigen wird. API-Hersteller machen nach wie vor 63,15 % der pharmazeutischen Käufe aus, doch das Outsourcing an Auftragsforschungs- und Fertigungsorganisationen (CDMOs) beschleunigt sich mit 9,68 % und schafft eine verteilte Nachfrage über nordamerikanische und asiatische Dienstleistungszentren hinweg.
WuXi Biologics erweiterte die Kapazität in Worcester auf 36.000 Liter und unterstreicht damit das Ausmaß der analytischen Nachfrage in Mehrprodukt-Biologika-Standorten. Der 784.000-Liter-Campus von Samsung Biologics veranschaulicht, wie Megaanlagen Hunderte von Chromatographie-, Spektroskopie- und In-Line-PAT-Stationen integrieren, um eine konsistente Produktion viraler Vektoren aufrechtzuerhalten. Nahrungsergänzungsmittelhersteller übernehmen zunehmend pharmazeutische Validierungsstandards und nutzen mittelklassige LC-MS- und FT-IR-Instrumente zur Authentifizierung von Inhaltsstoffen und zur Überwachung von Mikroverunreinigungen. Die Konvergenz der Endnutzeranforderungen fördert Plattforminstrumentdesigns, die Compliance-Flexibilität über ein Spektrum therapeutischer und Wellnessprodukte hinweg bieten.
Geografische Analyse
Markt für analytische Instrumente in den Biowissenschaften in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 38,95 % aufgrund seiner fortschrittlichen Bioproduktionsinfrastruktur und der frühzeitigen Einführung von Leitlinien zur kontinuierlichen Verarbeitung. Die regulatorische Strenge der Region treibt kontinuierliche Upgrades auf hochauflösende Instrumente voran, und inländische Konjunkturpakete lenken Investitionen im USD-Maßstab in die Stärkung der inländischen Fertigungsresilienz.
Markt für analytische Instrumente in den Biowissenschaften im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet und verzeichnet bis 2031 eine CAGR von 9,03 %, da CDMOs ihre Kapazitäten ausbauen und Regierungen Steueranreize für Einweg-Bioreaktoren und PAT-Ausrüstung anbieten. Indiens Generikasektor und Singapurs Biologika-Korridor ziehen multinationale Unternehmen an, die standardisierte QC-Plattformen verlangen, die mit globalen Zulassungen kompatibel sind, und stärken so den Markt für analytische Instrumente in den Biowissenschaften in der gesamten Region. Chinas CRO-Industrie überstieg 2023 64,77 Milliarden CNY und importiert weiterhin hochwertige LC-MS- und UHPLC-Systeme, um komplexe Molekülpipelines zu bedienen.
Markt für analytische Instrumente in den Biowissenschaften in EMEA und Südamerika
Europa verzeichnet ein stabiles Wachstum, da die PIC/S-Angleichung die multinationale Instrumentenvalidierung vereinfacht. Waters' 45 Millionen USD teures Longbridge-Werk verdreifacht die lokale Kapazität für Orbitrap-Komponenten und unterstreicht die anhaltende europäische Nachfrage nach Präzisionsfertigungskomponenten. Südamerika ist eine aufstrebende Käuferbasis; Shimadzus mexikanische Tochtergesellschaft strebt bis 2028 ein Umsatzwachstum von 150 % an, was den regionalen Appetit auf erstklassige Instrumente signalisiert. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, ziehen jedoch pilotmaßstäbliche Investitionen an, die mit Programmen zur Selbstversorgung mit Impfstoffen verbunden sind, und lassen inkrementelle Instrumentenlieferungen im Einklang mit dem Aufbau von GMP-Anlagen erwarten.

Regulatorisches Umfeld
Die Regulierung analytischer Instrumente in den Life Sciences wird durch Methodenvalidierung, Qualitätsmanagementanforderungen und Akkreditierungsrahmen geprägt, die bestimmen, wie Daten erzeugt und in regulierten Einreichungen sowie amtlichen Kontrollen verteidigt werden. Im Jahr 2026 verstärkte das FDA Laboratory Manual of Quality Policies die Qualitätsanforderungen an Laboratorien im Zusammenhang mit 21 CFR und ISO/IEC 17025:2017 und hielt damit Anforderungen an Datenintegrität und Rückverfolgbarkeit für Instrumente, Software und Dokumentation in GMP- und amtlichen Prüfumgebungen im Mittelpunkt.
In Europa erhöhten die Durchführungsrechtsakte von 2026 die Spezifität der analytischen Anforderungen, die für Konformitätsentscheidungen verwendet werden. Die Durchführungsverordnung (EU) 2026/765 der Kommission (April 2026) kodifizierte Vorschriften für Probenahme, Analyse und Interpretation von Pestizidrückständen in Lebens- und Futtermitteln, wodurch die Bedeutung validierter Multirückstands-Arbeitsabläufe, häufig LC-MS und GC-MS, in amtlichen Kontrolllaboratorien zunimmt. Die Durchführungsverordnung (EU) 2026/977 der Kommission (Mai 2026) verschärfte zudem die einheitlichen Qualitätsmanagementanforderungen für die Konformitätsbewertung von Medizinprodukten und In-vitro-Diagnostika gemäß (EU) 2017/745 und 2017/746 und stärkte damit validierte Analysemethoden und auditierbare Softwarekontrollen im regulierten Laborbetrieb. In Indien erließ die FSSAI im Mai 2026 eine Mitteilung zur Genehmigung technischer Spezifikationen für hochentwickelte Geräte wie LC/EA-IRMS, die harmonisierte Leistungsbenchmarks für fortschrittliche Analysesysteme im Bereich der amtlichen Lebensmittelsicherheitsprüfung unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Lieferanten von Komponenten und Subsystemen (Vakuumsysteme, Detektoren, Laser, Hochspannungselektronik, Ionenquellen), die OEM-Instrumentenfertigung (Chromatographie, Massenspektrometrie, Spektroskopie sowie Gas-/Flüssigkeitsanalysatoren) und die nachgelagerte Ermöglichung von Arbeitsabläufen durch Software, Verbrauchsmaterialien und Dienstleistungen. Große OEMs wie Thermo Fisher Scientific, Agilent Technologies, Waters Corporation, Bruker Corporation und Shimadzu verfolgen häufig einen „Rasierer-und-Klingen“-Ansatz, bei dem wiederkehrende Erträge aus Säulen, Reagenzien, Probenvorbereitungskits, Servicevertägen und validierten Softwareumgebungen die Verkäufe von Investitionsgütern für regulierte Laboratorien ergänzen.
Vertrieb und Einsatz erfolgen typischerweise über Direktvertrieb für strategische Biopharma- und große CRO/CDMO-Kunden sowie über regionale Vertriebspartner für akademische, klinische und mittelständische industrielle Laboratorien. Nach der Installation verlassen sich Käufer im Allgemeinen auf Unterstützung bei Installationsqualifizierung/Betriebsqualifizierung, Anwendungsmethodenentwicklung und laufende vorbeugende Instandhaltung. Angebotsseitige Risiken konzentrieren sich auf knappe Rohstoffe und spezialisierte Vorprodukte, zum Beispiel die Heliumverfügbarkeit, die GC-Arbeitsabläufe beeinträchtigt, sowie Abhängigkeiten von Seltenen Erden, die für bestimmte Hochfeld-Analysesysteme relevant sind. Auf der Nachfrageseite liegen Wechselkosten zunehmend in digitalen Ebenen wie proprietären CDS/LIMS-Integrationen und Datenverwaltungspraktiken. Regulatorische und akkreditierungsbezogene Ankerpunkte, einschließlich ISO/IEC 17025:2017 und Arzneibuchmethoden (USP/NF/AOAC für offizielle Methoden in relevanten Kontexten), stärken rückverfolgbare Verbrauchsmaterialien, Softwarevalidierung und Servicedokumentation als zentrale Wertschöpfungspunkte über die reine Instrumentenhardware hinaus.
Wettbewerbslandschaft
Der Markt für analytische Instrumente in der Biowissenschaft ist mäßig konsolidiert; die fünf größten Anbieter kontrollieren 49 % des globalen Umsatzes von 2024, wobei Thermo Fisher einen Anteil von 23 % hält. Mehrjährige Akquisitionspipelines zielen darauf ab, integrierte Software, Verbrauchsmaterialien und Dienstleistungen zu sichern, die die Wechselkosten erhöhen. Thermo Fishers Kauf der Reinigungseinheit von Solventum für 4,1 Milliarden USD erweitert seinen Fußabdruck in der nachgelagerten Verarbeitung und stärkt den Cross-Selling-Bereich von Chromatographie- und Filtrationsverbrauchsmaterialien. Agilents Übernahme von BioVectra für 925 Millionen USD stärkt das RNA-basierte Therapeutika-Dienstleistungsangebot des Unternehmens und verbindet Probenvorbereitungsinstrumente mit kundenspezifischer Fertigungskapazität.
Waters, Danaher und Bruker konzentrieren sich auf differenzierte hochauflösende Massenspektrometrie-, GC-MS- und FT-IR-Systeme und integrieren KI-gestützte Analytik zur Steigerung der Bedienerproduktivität. Waters' BioResolve Protein A-Säule erzielt 7-fache Empfindlichkeitssteigerungen und unterstreicht, wie Verbrauchsmaterialinnovationen die Hardware-Wettbewerbsfähigkeit unterstützen. Bruker integriert DART-Ionisierung für eine schnellere Überwachung therapeutischer Arzneimittel und erweitert die klinische Anwendbarkeit seiner timsTOF-Plattform. Mittelgroße Spezialisten nutzen modulare Designs, um Nischen-Workflows wie In-Line-Gasanalyse und Mini-Röntgenfluoreszenz-Lebensmitteltests zu bedienen, und kultivieren verteidigungsfähige Positionen trotz Skalennachteilen.
Digitale Ökosysteme auf Plattformebene entstehen als nächstes Schlachtfeld. Anbieter, die sichere Cloud-Datenseen mit Algorithmen zur vorausschauenden Wartung koppeln, schaffen sichtbaren ROI für Labore, die mit Fachkräftemangel konfrontiert sind. Die kontinuierliche Ausweitung abonnementbasierter Softwareumsätze schützt die Marge in einem Umfeld, in dem Instrumentenhardware schrittweise zur Massenware wird.
Marktführer für analytische Instrumente in der Biowissenschaft
Agilent Technologies
Thermo Fisher Scientific
Waters Corporation
Bruker Corporation
Shimadzu Scientific
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für analytische Instrumente in den Biowissenschaften
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Waters Corporation
- Shimadzu Corporation
- Bruker Corporation
- Danaher Corporation (SCIEX and Pall)
- PerkinElmer Inc.
- Mettler Toledo International Inc.
- Sartorius AG
- Merck KGaA (MilliporeSigma)
- Bio-Rad Laboratories Inc.
- Malvern Panalytical Ltd.
- Metrohm AG
- JASCO Corporation
- JEOL Ltd.
- LECO Corporation
- Anton Paar GmbH
- HORIBA Ltd.
- Tecan Group Ltd.
- Hitachi High-Tech Corporation
Lesen Sie die Analyse der analytische Instrumente in den Biowissenschaften-Unternehmen

Marktchancen und Zukunftsaussichten
Der weiße Raum vergrößert sich, da Regulierungsbehörden und Akkreditierungsstellen Leistungs- und Qualitätsanforderungen formalisieren, die standardisierte, auditierbare, hochsensitive Arbeitsabläufe begünstigen. Beispiele hierfür sind die FSSAI (Mai 2026), die genehmigte technische Spezifikationen für hochentwickelte Geräte wie LC/EA-IRMS veröffentlichte, und die EU, die die Vorschriften für amtliche Kontrollmethoden durch die Durchführungsverordnung (EU) 2026/765 der Kommission (April 2026) für Probenahme und Analyse von Pestizidrückständen aktualisierte. Beide Entwicklungen unterstützen Investitionen in hochauflösende, validierte Analyseumgebungen in öffentlichen Laboratorien, Auftragslaboratorien und der Qualitätskontrolle von Herstellern.
Dieses Umfeld eröffnet Anbietern und Dienstleistern die Möglichkeit, Instrumentenqualifizierung, Methodentransfer und ISO/IEC 17025-konforme Dokumentation zu einsatzfertigen Vorlagen für Netzwerke mit mehreren Standorten zusammenzufassen. Ein weiterer Chancenbereich ist die Automatisierung von Arbeitsabläufen und die softwaregestützte Produktivitätssteigerung, die Beschränkungen bei Fachkräften begegnet und zugleich die ALCOA+-Anforderungen erfüllt, wodurch Käufer zunehmend zu integrierten Ökosystemen aus Instrumenten, Software und Verbrauchsmaterialien gedrängt werden. Jüngste Unternehmensmaßnahmen bestätigen diese Richtung: Thermo Fisher Scientific stellte auf der ASMS 2026 Orbitrap-Plattformen der nächsten Generation vor, Waters brachte neue MS-Systeme mit Mobilitätsfunktion auf den Markt, und Bruker verbesserte die Leistung der 4D-Proteomik – alles Entwicklungen, die mit der Nachfrage nach höherem Durchsatz und reichhaltigeren strukturellen Informationen pro Probe in Biopharma und Omics verbunden sind. Groß angelegte Investitionen in die Fertigung von Life-Sciences-Produkten erweitern zudem die installierte Basis regulierter Laboratorien, die typischerweise standardisierte Chromatographie-, MS-, Spektroskopie- und PAT-angrenzende Analytik für Entwicklung, Technologietransfer und Routinefreigabeprüfungen benötigen, darunter Merck, das im Oktober 2025 ein Center of Excellence in Elkton, Virginia im Wert von 3 Milliarden USD ankündigte, und AbbVie, das im April 2026 eine Verpflichtung für Forschung, Entwicklung und Fertigungsanlagen in Höhe von rund 1,4 Milliarden USD bekanntgab.
Recent Industry Developments in Markt für analytische Instrumente in den Biowissenschaften
- Juni 2026: Thermo Fisher Scientific stellte auf der ASMS 2026 die Massenspektrometer Orbitrap Tribrid Apex und Orbitrap Excedion vor. Die Einführung erweitert Arbeitsabläufe in Pharma und Biotechnologie mit MS-Plattformen der nächsten Generation und stärkt die Fähigkeiten in der nachgelagerten Verarbeitung und Multi-Omics; erweitert die Führungsposition im High-End-MS-Bereich.
- Juni 2026: Bruker Corporation brachte das System timsMRMS auf den Markt und gab eine Partnerschaft mit Integrated Protein Technologies für die Hochdurchsatz-Probenvorbereitung bekannt. Das timsMRMS ermöglicht schnelle, hochauflösende Proteomik und verbessert Durchsatz und Ökosystemintegration für Proteomik-Arbeitsabläufe.
- Juni 2026: Waters Corporation brachte die Massenspektrometer Xevo MRT P10 und Cyclic IMS P20 auf den Markt. Die MS der nächsten Generation mit Ionenmobilität ermöglicht die Analyse komplexer Proben und erweitert Waters' High-End-MS-Portfolio um mobilitätsfähige Plattformen.


Markt für analytische Instrumente in den Biowissenschaften Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erträge, die mit analytischen Instrumenten erzielt werden, die in der Life-Sciences-Arbeit eingesetzt werden, einschließlich Forschung, Entwicklung, Qualitätskontrolle und Routineprüfaktivitäten in Pharma- und Biopharma-Umgebungen.
Ausgeschlossener Umfang: Wir erfassen keine allgemeinen Laborverbrauchsmaterialien, eigenständige Reagenzien oder breit gefächerte Laborservices, die nicht unmittelbar mit dem Umsatzwert von Analyseinstrumenten verbunden sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Chromatographen
- Gaschromatographen (GC)
- Flüssigchromatographen (HPLC, UHPLC)
- Ionenchromatographen
- Spektrometer (Massenspektrometrie, Elementaranalyse und Molekularanalyse)
- Massenspektrometrie
- LC-MS
- GC-MS
- MALDI-TOF
- Elementaranalyse
- ICP-MS
- ICP-OES
- Molekularanalyse
- FT-IR
- Raman
- UV-Vis
- Massenspektrometrie
- Gasanalysatoren
- Laserbasierte Gasanalysatoren
- Elektrochemische Gasanalysatoren
- Photoakustische Gasanalysatoren
- Flüssigkeitsanalysatoren
- pH/ORP-Analysatoren
- Analysatoren für gelösten Sauerstoff (DO)
- Leitfähigkeits- und Gesamtorganikkohlenstoff (TOC)-Analysatoren
- Analytische Röntgeninstrumente und analytische Mikroskope
- Röntgenbeugung (XRD)
- Röntgenfluoreszenz (XRF)
- Elektronenmikroskope (REM, TEM)
- Rasterkraftmikroskope (AFM)
- Chromatographen
- Nach Endnutzerbereich
- Biopharmazeutika und Nahrungsergänzungsmittel
- Biologika-Hersteller
- Nahrungsergänzungsmittelhersteller
- Pharmazeutika
- Hersteller von Arzneimittelwirkstoffen (API)
- Auftragsforschungs- und Fertigungsorganisationen (CROs/CDMOs)
- Biopharmazeutika und Nahrungsergänzungsmittel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Rest von Südamerika
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk-Research begann mit dem Aufbau eines klaren Überblicks über die Life-Sciences-Nachfragebasis und den installierten Laborbestand, damit die Instrumentennachfrage mit tatsächlichen Aktivitätsniveaus verknüpft werden konnte. Öffentliche Quellen wie die Datenbanken der US-FDA und der EMA, die F&E-Statistiken der US-NIH und der OECD sowie die makroökonomischen Reihen der Weltbank wurden herangezogen, um Finanzierungs-, Zulassungs- und Laboraktivitätstrends zu verstehen, die die Beschaffungszyklen von Instrumenten prägen.
Um Aktivitäten in ein dimensionierungsfähiges Modell zu überführen, wurden zudem Quellen wie UN Comtrade für Handelsströme relevanter Instrumentenklassen, USP- und ICH-Richtlinien für Qualitätsanforderungen sowie Fachzeitschriften mit Peer-Review für Muster der Methodenübernahme in Chromatographie, Spektroskopie und Mikroskopie herangezogen. Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Presseberichte wurden genutzt, um den Produktumsatzmix und die Marktexposition abzubilden, und Patentdatenbanken wurden als Kontrolle dafür verwendet, wohin sich die Innovationsintensität verschiebt. Wo nötig, wurden kostenpflichtige Abonnements zu Unternehmensfinanzen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Lücken bei finanziellen Aufteilungen zu verringern und Zeitachsen gegenzuprüfen. Die oben aufgeführten Desk-Research-Quellen sind lediglich beispielhaft; für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu bestätigen, welche Instrumente tatsächlich in Life-Sciences-Laboratorien beschafft werden und was Ersatz- versus Erweiterungskäufe antreibt. Wir sprachen mit einer Mischung aus Instrumenten-OEMs, Vertriebshändlern, Laborbeschaffungsteams und Laborleitern in wichtigen Regionen, um Preisspannen, Auslastungsniveaus und regulatorisch bedingte Upgrades zu überprüfen und diese Angaben zur Feinabstimmung der Annahmen zu nutzen. Das Feedback wurde auch genutzt, um zu validieren, welche Endnutzer schneller wachsen (zum Beispiel Prozessanalytik in Biopharma gegenüber akademischer Forschung), und um die Prognosetreiber einer Belastbarkeitsprüfung zu unterziehen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 14 % | APAC: 47 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 27 % | EMEA: 35 % |
| Kleinere Akteure: 18 % | Manager: 59 % | Amerika: 18 % |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell verwendet einen Top-Down-Ansatz, der von der Life-Sciences-Laboraktivität und Ausgabensignalen ausgeht und die Instrumentennachfrage dann durch Durchdringungs- und Ersatzlogik nach wichtigen Technologiefamilien, die in regulierten und Forschungsabläufen verwendet werden, rekonstruiert. Nachdem der Nachfragepool aufgebaut war, wurden die Gesamtwerte durch selektive Bottom-Up-Prüfungen bestätigt, etwa durch stichprobenartige ASP-x-Stückzahlen für gängige Systeme, Kanal-Feedback zur Bestellmomentum und öffentliche Hinweise zum Umsatzmix von Lieferanten, die anschließend zur Anpassung etwaiger Überbewertungen genutzt wurden.
Zu den erfassten Eingaben zählen die Richtung der F&E-Ausgaben in Pharma und Biotechnologie, das Tempo der Arzneimittel- und Biologika-Zulassungen, die Prüfvolumina antreiben, die Methodenübernahme für Chromatographie und Massenspektrometrie in Qualitätskontrolle und Charakterisierung sowie Beschaffungsvorlaufzeiten, die den Zeitpunkt von Bestellungen beeinflussen. Wir nutzten außerdem die Richtung der Handelsströme für relevante Instrumentenkategorien als Plausibilitätsprüfung und stellten anschließend Annahmen zur Preisentwicklung und zu Ersatzzyklen auf den Prüfstand.
Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch multivariate Regression dort, wo historische Zusammenhänge stabil waren, gefolgt von einer Expertenvalidierung der wichtigsten Treiber. Wenn Detaildaten auf Länderebene dünn waren, wurden Lücken durch Proxys wie Laborintensitätsindikatoren und Importtrends behandelt und anschließend durch Interview-Feedback erneut überprüft, bevor die Gesamtwerte finalisiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation von Desk-Research-Signalen, Interview-Feedback und Gegenprüfungen anhand unabhängiger Kennzahlen wie Handelsbewegungen und berichteter Richtung der Life-Sciences-Ausgaben. Ausreißer wurden auf Länder- und Instrumentenfamilienebene untersucht, und Annahmen wurden überarbeitet, wenn die Abweichung nicht durch zeitliche Effekte, Währungseinflüsse oder einmalige Beschaffungszyklen erklärt werden konnte. Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Überprüfung, bei der Berechnungen, Eingaben und Logik von einem weiteren Analysten geprüft und anschließend auf interne Konsistenz verfeinert werden.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Nachfrage, Preisgestaltung oder Angebotsverfügbarkeit verändern. Vor der Auslieferung wird ein erneuter Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Interview-Erkenntnisse in den endgültigen Zahlen berücksichtigt sind.
Vergleich der Marktgröße für analytische Instrumentierung in den Life Sciences von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für analytische Instrumentierung in den Life Sciences können variieren, da Gruppen nicht immer dieselben Instrumentenfamilien, Endnutzer oder Umsatzkomponenten erfassen, und einige zudem auf unterschiedliche Basisjahre abstellen. Unterschiede entstehen auch, wenn Preise mit einem einfachen Inflationszuschlag modelliert werden, anstatt anhand tatsächlicher Beschaffungsdaten und Veränderungen im Produktmix angepasst zu werden.
Die Import-Export-Bewegungen wichtiger Instrumentenklassen, die berichtete Richtung der F&E-Ausgaben in Pharma und Biotechnologie sowie das Tempo der regulierten Prüfanforderungen sind die Kontrollen, die die Schätzung von Mordor Intelligence an den Nachfragepool für Life-Sciences-Instrumente binden, anstatt an einen breiteren Laborgerätekorb, der die Gesamtwerte aufblasen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,01 Milliarden USD (2026) | |
| Branchenverleger A | 28,60 Milliarden USD (2025) | Verwendet eine breitere Definition der Life Sciences, die mehr Endanwendungen und ein längeres Prognosefenster einbezieht, und die Wahl des Basisjahres verschiebt das berichtete Niveau gegenüber einem Ausgangspunkt von 2026. |
| Fachmedium B | 56,56 Milliarden USD (2024) | Scheint Life-Sciences-Instrumente mit einer breiteren Gruppe analytischer Instrumente und angrenzenden Laborsystemen zusammenzufassen, wodurch der Umfang über den in dieser Studie erfassten Umsatz analytischer Instrumente hinaus erweitert wird. |
Die Streuung ergibt sich hauptsächlich aus den Umfangsgrenzen und der Wahl des Basisjahres sowie anschließend daraus, wie Preisgestaltung und Mix in der Prognose fortgeführt werden. Durch die klare Abgrenzung von Instrumentenumfang und Endanwendungsgrenzen sowie durch erneute Überprüfung mit Aktivitätssignalen und Interview-Eingaben bleibt der Gesamtwert reproduzierbar und leichter auf praktische Nachfragetreiber zurückzuführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für analytische Instrumente in der Biowissenschaft?
Der Markt für analytische Instrumente in der Biowissenschaft erreichte im Jahr 2026 einen Wert von 22,01 Milliarden USD und soll bis 2031 auf 31,72 Milliarden USD anwachsen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,03 % bis 2031, bedingt durch den Ausbau der CDMO-Kapazitäten und staatliche Anreize.
Welches Produktsegment weist das höchste Wachstum auf?
Spektrometer, insbesondere hochauflösende Massenspektrometrie-Plattformen, sollen bis 2031 mit einer CAGR von 8,06 % wachsen, da der Bedarf an der Charakterisierung von Biologika zunimmt.
Wer sind die führenden Unternehmen in diesem Markt?
Thermo Fisher Scientific führt mit einem Umsatzanteil von 23 %, gefolgt von Agilent Technologies, Waters Corporation, Danaher und Bruker.
Wie beeinflusst die Regulierung die Instrumentennachfrage?
Strengere FDA- und EMA-Leitlinien zur kontinuierlichen Fertigung und PAT treiben die Einführung von Echtzeit-Analytik voran und steigern die Nachfrage nach In-Line-Chromatographie- und Massenspektrometrie-Systemen.
Welche wesentliche Herausforderung könnte das Marktwachstum verlangsamen?
Hohe Investitionsausgaben und ein Mangel an qualifizierten analytischen Chemikern bleiben erhebliche Hindernisse und könnten den Geräteeinsatz in ressourcenbeschränkten Umgebungen einschränken.
Seite zuletzt aktualisiert am:



