
Analyse des indischen Luftfahrtmarkts durch Mordor Intelligence
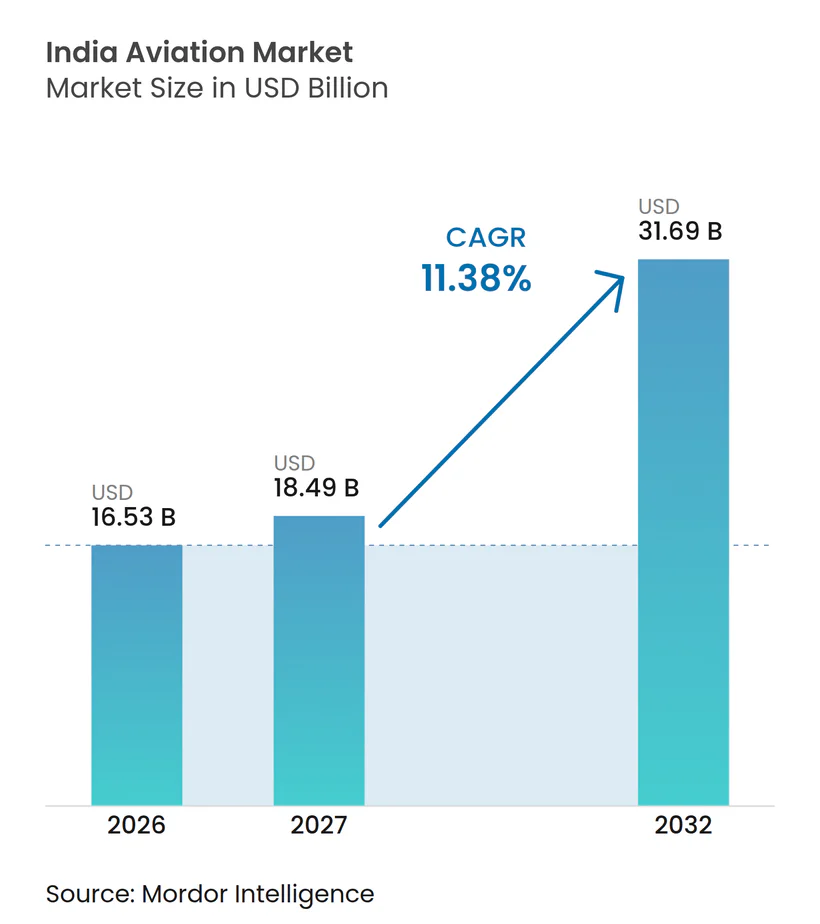
Die Größe des indischen Luftfahrtmarkts wird voraussichtlich von 16,53 Milliarden USD im Jahr 2026 auf 18,49 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 31,69 Milliarden USD erreichen, mit einem CAGR von 11,38 % über 2027–2032.
Indiens modifiziertes regionales Konnektivitätsprogramm UDAN erweitert den potenziellen Flugzeugeinsatz, während die Flughafenentwicklung bestimmt, wann Lieferungen zusätzliche Ziele bedienen können. Der Westasien-Konflikt ab Februar 2026 und der dadurch ausgelöste internationale Treibstoffpreisschock ab März 2026 belasteten die Finanzen indischer Fluggesellschaften. Lokale Hubschraubermontagepartnerschaften und Instandhaltungskooperationen können die Flugzeugangebote der Hersteller stärken, während Verteidigungsausgaben einen anderen Beschaffungszyklus unterstützen. Die Umwandlung dieser Kräfte in profitable Flottenkapazität wird davon abhängen, Flugzeuglieferungen mit Betriebsunterstützung und der Fähigkeit der Käufer, Kostenschwankungen zu absorbieren, zu koordinieren.
Wichtigste Erkenntnisse des Berichts
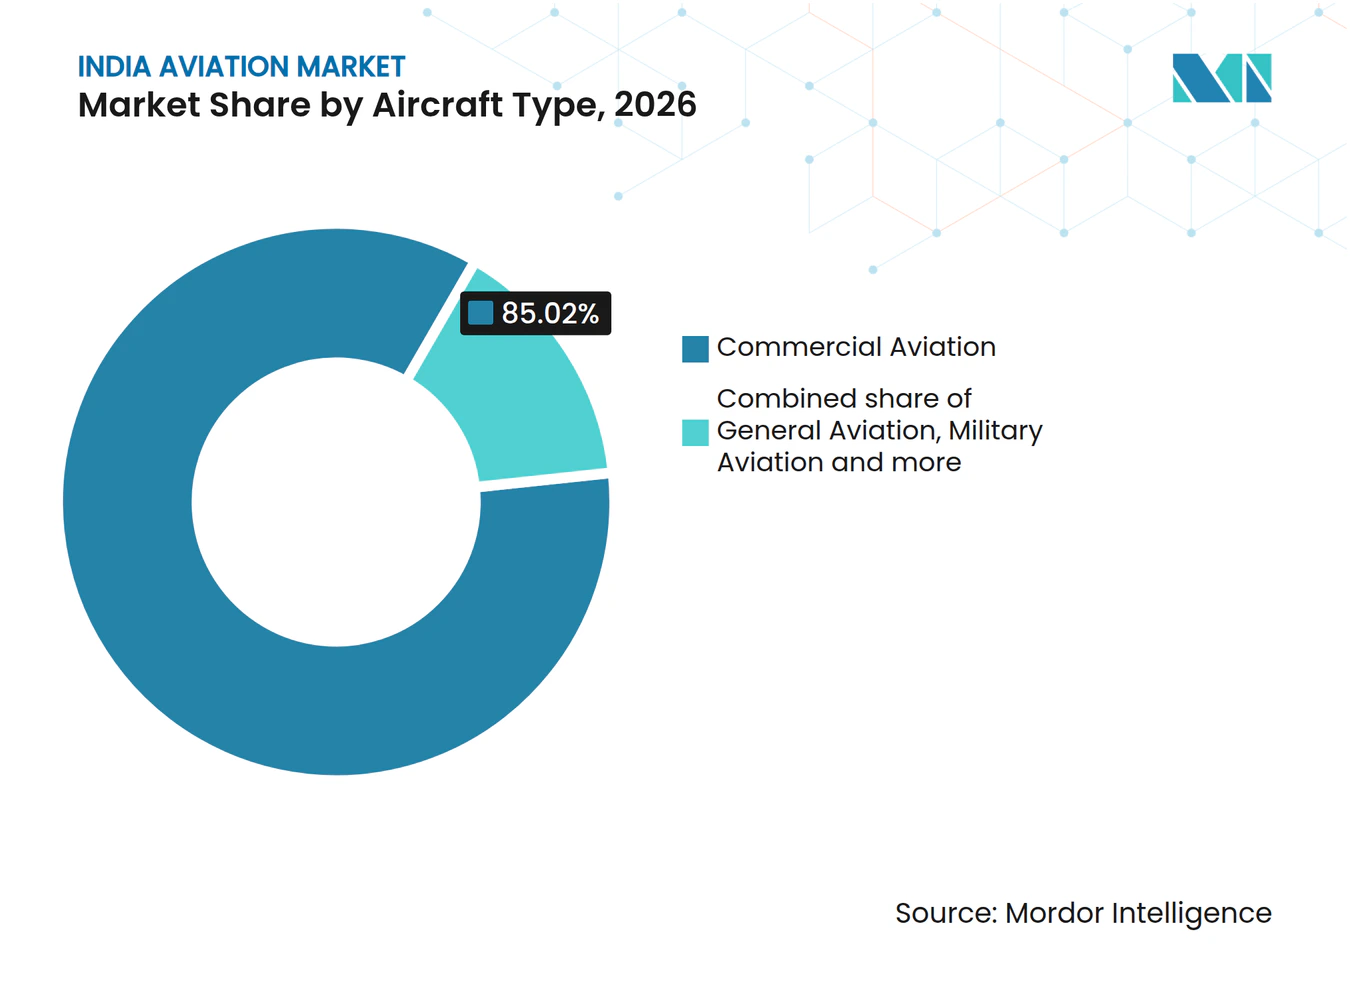
- Nach Flugzeugtyp hielt die Zivilluftfahrt im Jahr 2026 einen Marktanteil von 85,02 % am indischen Luftfahrtmarkt, während die Militärluftfahrt mit einem CAGR von 13,6 % über 2027–2032 das am schnellsten wachsende Segment darstellt.
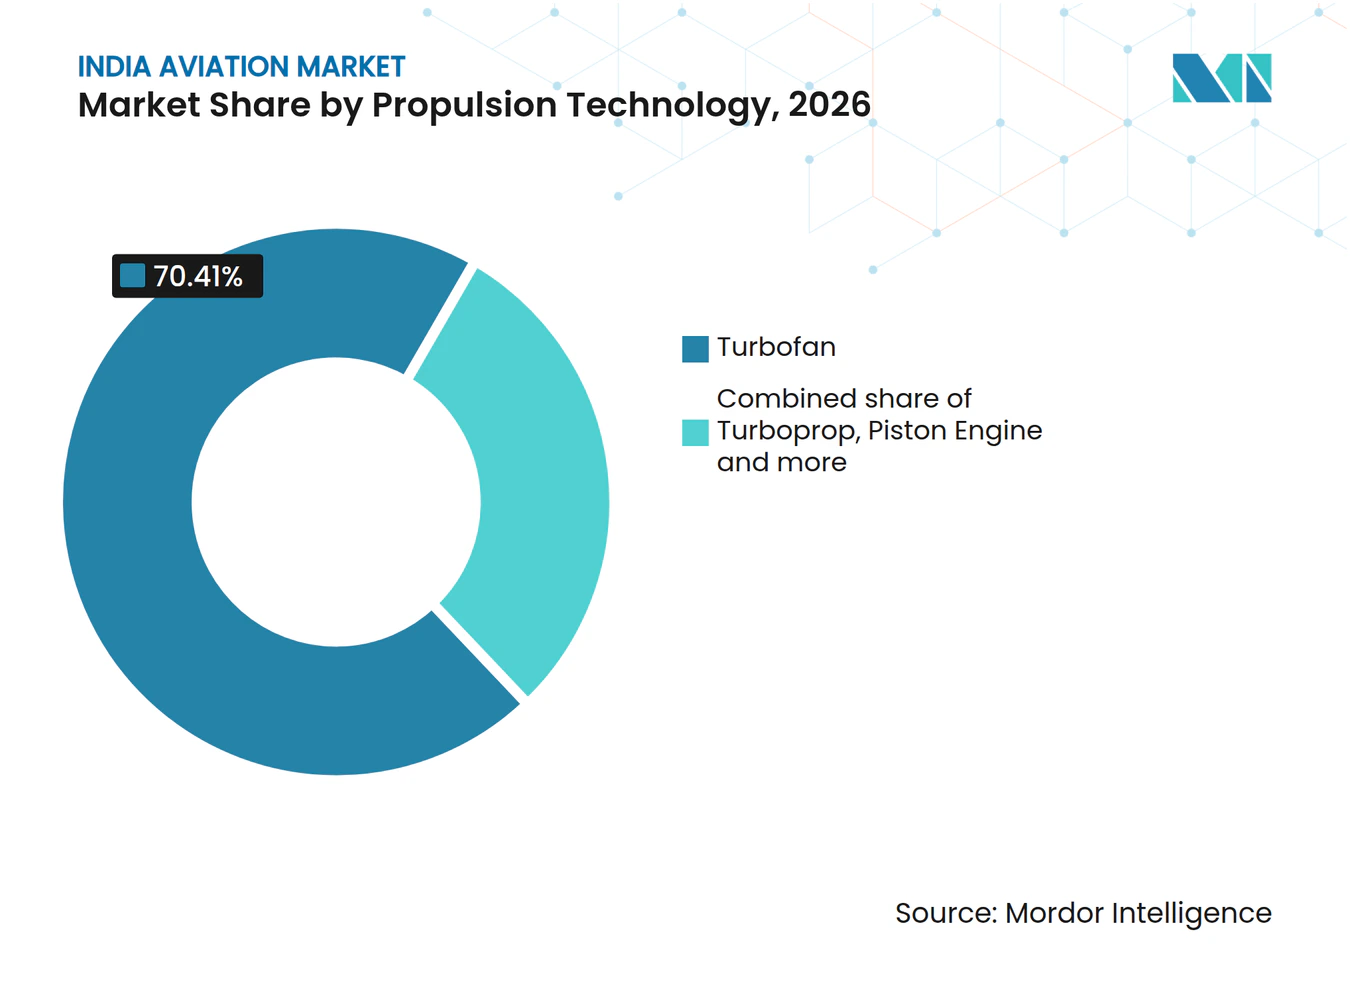
- Bei der Antriebstechnologie führten Turbofan-betriebene Flugzeuge mit einem Anteil von 70,41 % an der Größe des indischen Luftfahrtmarkts im Jahr 2026, und die Kategorie Sonstige ist mit einem CAGR von 14,3 % über 2027–2032 das am schnellsten wachsende Segment.
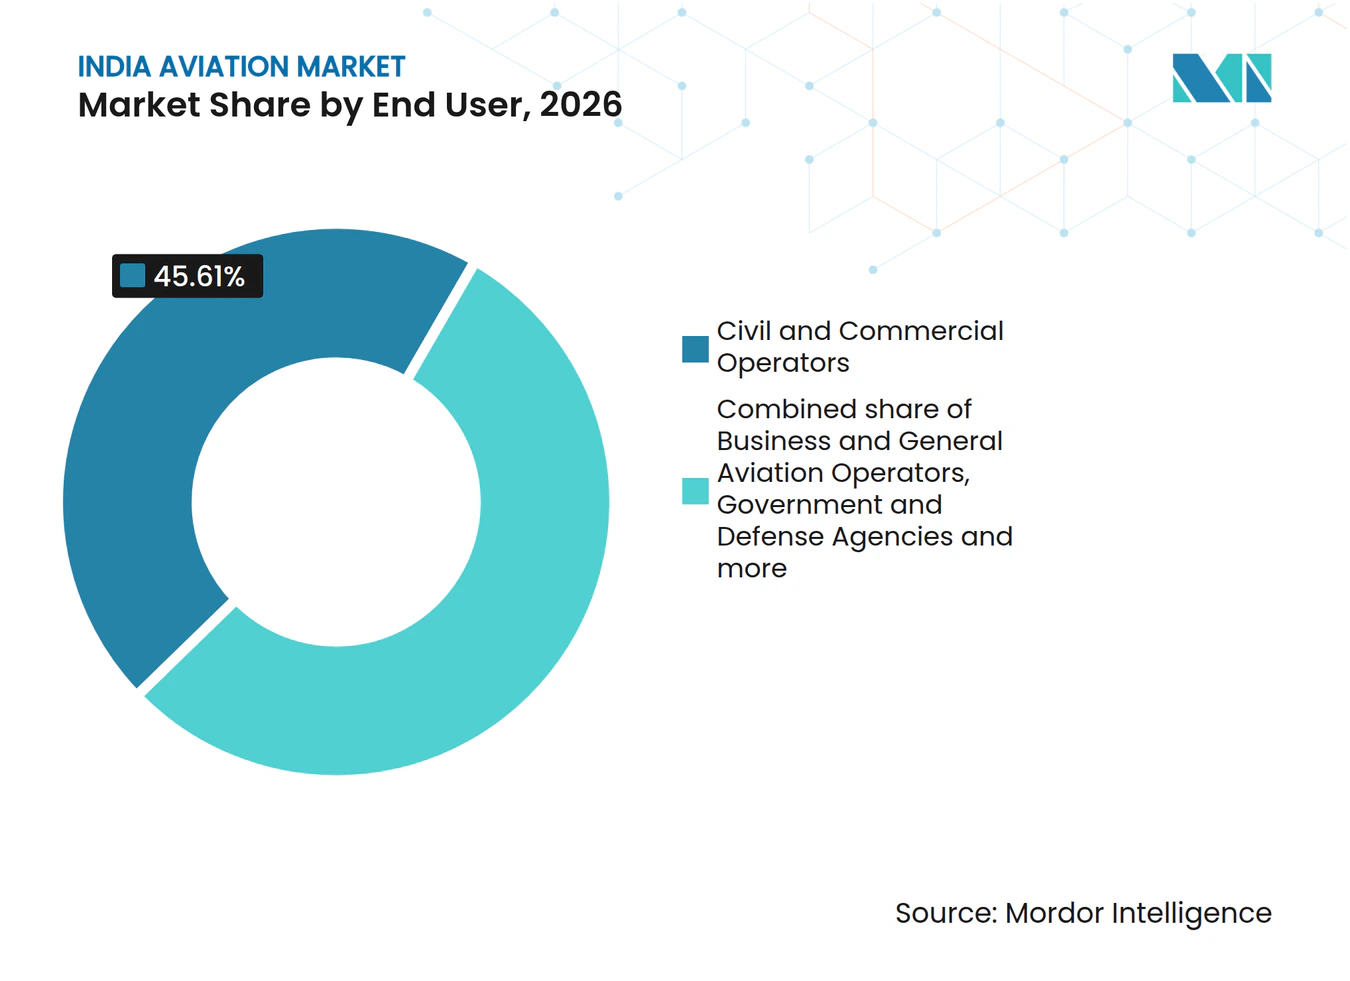
- Unter den Endnutzern entfielen auf zivile und kommerzielle Betreiber 45,61 % des Flugzeugverkaufswerts im Jahr 2026, während Regierungs- und Verteidigungsbehörden mit einem CAGR von 12,75 % über 2027–2032 das am schnellsten wachsende Segment sind.
- Geografisch führte die nördliche Region im Jahr 2025 beim Passagieraufkommen, während Südindien mit einem CAGR von 13,3 % über 2027–2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des Passagieraufkommens nach COVID und Ausbau der Flughafenkapazität | +5.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Indiens modifiziertes UDAN-Programm zur Entwicklung von 100 Flughäfen | +2.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Erhöhung der Verteidigungsinvestitionen treibt Bestellungen für Militärflugzeuge an | +4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende Expressfrachtanfrage aus dem E-Commerce in Städten der Klasse 2 und 3 | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize zur Förderung der einheimischen Avionikforschung und -entwicklung | +0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Indikativer SAF-Beimischungszielwert für internationale Flüge ab 2027 als Katalysator für neue Lieferketten für Luftfahrtkraftstoffe | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Passagieraufkommens nach COVID und Ausbau der Flughafenkapazität
Passagierwachstum kann Flugzeugkäufe effektiver unterstützen, wenn Flughäfen die zusätzlichen Dienste aufnehmen können, die dafür erforderlich sind. Indiens internationales Passagieraufkommen erreichte im Jahr 2025 vorläufig bis Dezember rund 78,6 Millionen, was etwa 8,4 % über dem entsprechenden Zeitraum 2024 liegt.[1] Das neue Terminal des Patna-Flughafens, das im Mai 2025 eingeweiht wurde, wurde für eine jährliche Kapazität von bis zu 10 Millionen Passagieren ausgelegt. Der Anstieg des Passagieraufkommens zeigt den Nachfragedruck, während der Terminalausbau veranschaulicht, wie die Passagierabfertigungskapazität über die wichtigsten Metropolregionen hinaus erweitert werden kann. Für Fluggesellschaften stellt sich die kommerzielle Frage, ob zusätzliche Flugzeuge in Dienste eingesetzt werden können, die sowohl über Nachfrage als auch über nutzbare Bodenkapazität verfügen. Der Flughafenausbau kann die Standorte erweitern, an denen Flottenergänzungen kommerziell einsetzbar werden, anstatt lediglich die Terminalfläche zu vergrößern.
Indiens modifiziertes UDAN-Programm zur Entwicklung von 100 Flughäfen
Die Entwicklung regionaler Routen kann die Flugzeugnachfrage ausweiten, wenn bisher nicht bediente Landebahnen zu nutzbaren Zielen für planmäßige Dienste werden. Das vom indischen Kabinett genehmigte modifizierte UDAN-Programm umfasst die Haushaltsjahre 2026–27 bis 2035–36, und seine nächste Phase wurde im Juli 2026 gestartet. Die Flughafenkomponente sieht vor, 100 Flughäfen aus bestehenden, bisher nicht bedienten Landebahnen über 8 Jahre zu entwickeln, um die regionale Konnektivität zu erweitern.[2] Da der Vorschlag von bisher nicht bedienten Landebahnen ausgeht, betrifft die kommerzielle Öffnung zusätzliche regionale Dienste und nicht nur Ersatzleistungen. Flugzeuglieferanten könnten Betreiber ansprechen, die Netzwerke rund um neu angebundene Ziele aufbauen, sofern diese Standorte rentable Dienste unterstützen. Die Chance sollte sich in Phasen in Flugzeuglieferungen umwandeln, wenn Flughafenentwicklung und anschließende Betreiberverpflichtungen aufeinander abgestimmt sind.
Erhöhung der Verteidigungsinvestitionen treibt Bestellungen für Militärflugzeuge an
Ein größeres Beschaffungsbudget erweitert die Finanzierungsmöglichkeiten für Militärflugzeugprogramme, während die tatsächlichen Ausgaben zeigen, ob Beschaffungspläne umgesetzt werden. Indiens Kapitalerwerbsbudget für seine Streitkräfte für das Haushaltsjahr 2026–27 war etwa 24 % höher als für das Haushaltsjahr 2025–26. Das Verteidigungsministerium nutzte seinen überarbeiteten Kapitalhaushalt für das Haushaltsjahr 2025–26 vollständig aus, wobei Flugzeuge und Triebwerke eine bedeutende Ausgabenkategorie bildeten. Dies verbindet ein größeres Beschaffungsbudget mit einer Erfolgsbilanz bei der Ausführung flugzeugbezogener Ausgaben und unterstützt den indischen Luftfahrtmarkt. Lieferanten von Komplettflugzeugen müssen innerhalb eines breiteren Beschaffungspools konkurrieren, der auch Triebwerke und andere Verteidigungskategorien umfasst. Finanzierte Zellenprogramme sind ein präziseres Ziel als das gesamte Kapitalerwerbsbudget.
Wachsende Expressfrachtanfrage aus dem E-Commerce in Städten der Klasse 2 und 3
Die Expansion des E-Commerce schafft eine Öffnung für Flugzeugkapazität, wo Liefergeschwindigkeit eine Luftstrecke kommerziell lohnend macht. Indiens Einzelhandels-E-Commerce-Sendungen stiegen vom Haushaltsjahr 2019 mit 1,1 Milliarden auf 5 Milliarden im Haushaltsjahr 2025. Der Express Industry Council of India und KPMG identifizierten E-Commerce als den primären Treiber des inländischen Luftexpress, gefolgt von Pharmazeutika und Autoteilen. Separat stieg der Anteil der Flughäfen der Klasse 2 am inländischen Frachtaufkommen von 18 % im Haushaltsjahr 2014 auf 24 % im Haushaltsjahr 2025. Ein breiteres Frachtnetwerk könnte die indische Luftfahrt unterstützen, indem es Warenströme aus kleineren Städten mit dem Hauptexpressnetz verbindet, anstatt zusätzliche Kapazitäten ausschließlich an etablierten Drehkreuzen zu konzentrieren. Die Kaufgelegenheit hängt davon ab, diese Ströme in Dienste mit ausreichender Auslastung zu konsolidieren, um dedizierte Kapazitäten aufrechtzuerhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Volatilität der Preise für Luftfahrtturbinenkraftstoff (ATF) und begrenzte Absicherungsmöglichkeiten | -1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturengpässe an Flughäfen der Klasse 3, die die Logistikeffizienz beeinträchtigen | -0.9% | Jalgaon in Maharashtra | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Piloten und Flugzeugwartungsingenieuren trotz Ausbildungsinitiativen | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rupienentwertung als Risiko für auf Dollar lautende Flugzeugleasingverträge | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Volatilität der Preise für Luftfahrtturbinenkraftstoff (ATF) und begrenzte Absicherungsmöglichkeiten
Der Westasien-Konflikt verursachte ab März 2026 einen internationalen ATF-Preisschock, der den Kostendruck auf indische Fluggesellschaften erhöhte. Die internationalen ATF-Preise stiegen zwischen März und Mai 2026 um fast das 2,5-Fache, während Kraftstoff fast 40 % der Betriebskosten der Fluggesellschaften ausmachte. Eine solche Exponierung kann die verfügbaren Mittel zur Aufrechterhaltung der Flottenexpansion im indischen Luftfahrtmarkt schwächen, selbst wenn die Passagiernachfrage zusätzliche Kapazitäten unterstützt. Die kommerzielle Einschränkung ist die Unsicherheit über die Betriebsrenditen in dem Zeitraum, in dem ein Flugzeug seine Anschaffungskosten amortisieren muss. IndiGo erhöhte die Treibstoffzuschläge für Inlands- und Auslandsflüge für neue Buchungen ab dem 6. Oktober 2026 und verwies auf einen monatlichen ATF-Preisanstieg von mehr als 14 %. Eine teilweise Weitergabe lässt Flottenengagements gegenüber Treibstoffkosten exponiert, die der Zuschlag nicht vollständig eliminiert.
Infrastrukturengpässe an Flughäfen der Klasse 3, die die Logistikeffizienz beeinträchtigen
Fluggesellschaften, die Frachtkapazitäten in Jalgaon in Betracht ziehen, benötigen sowohl eine funktionsfähige Frachtabfertigung als auch ausreichende Sendungsnachfrage. Im August 2025 berichtete Loksatta, dass der Flughafen Jalgaon über kein dediziertes Frachtterminal verfüge und dass dies die landwirtschaftlichen Exporte einschränke. Zu diesem Zeitpunkt meldete der Bezirksbeauftragte keine aktuelle Luftfrachtanfrage dort und nur begrenzte Frachtdienste auf Passagierfluggesellschaften. Die Informationen der Airports Authority of India vom September 2026 beschrieben die Frachtabfertigung als begrenzt-manuell und die Betriebszeiten als Montag bis Freitag, 09:30 bis 18:00 Uhr IST, ausgenommen Wochenenden und geschlossene Feiertage. Der Investitionsfall für Flugzeuge hängt daher sowohl von der lokalen Sendungsnachfrage als auch von nutzbaren Abfertigungsarrangements ab und nicht allein von der Flugkapazität. Zusätzliche Flugzeugkapazität allein würde die begrenzte Abfertigung und das fehlende Frachtaufkommen in Jalgaon nicht beheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
Planmäßige Größenordnung und Verteidigungsbeschaffung prägen die NachfrageDie Zivilluftfahrt repräsentierte im Jahr 2026 einen Marktanteil von 85,02 % am indischen Luftfahrtmarkt. Die Betriebsgröße des größten Segments spiegelte sich in 166,946 Millionen Passagieren wider, die von planmäßigen inländischen Fluggesellschaften von Januar bis Dezember 2025 befördert wurden, was einem Anstieg von 3,48 % gegenüber dem gleichen Zeitraum 2024 entspricht. Diese Passagierbasis gibt Lieferanten von Komplettflugzeugen Zugang zu wiederkehrenden Kapazitätsanforderungen der Fluggesellschaften, anstatt zu Beschaffungen für eine einzelne spezialisierte Mission. Der dominante Verkaufsanteil des Segments setzt die Lieferantenexponierung daher hauptsächlich bei Flottenentscheidungen der Fluggesellschaften an, während der Passagieranstieg allein den Umfang neuer Flugzeuganforderungen nicht festlegen kann.
Militärluftfahrt ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13,6 % über 2027–2032. Das Verteidigungsministerium unterzeichnete am 25. September 2025 einen Vertrag mit Hindustan Aeronautics Limited über 97 LCA Mk1A-Flugzeuge für die indische Luftwaffe, bestehend aus 68 Kampfflugzeugen und 29 Doppelsitzern. Der Vertrag sieht vor, dass die Lieferungen 2027–28 beginnen und über 6 Jahre laufen, was den Prognosezeitraum 2027–2032 überschneidet. Die Allgemeine Luftfahrt umfasst einen nicht planmäßigen Transportkanal, für den Indien zum 31. Dezember 2025 137 zugelassene Betreiber und 458 zugelassene Flugzeuge meldete. Der LCA-Vertrag konzentriert die Flugzeugbeschaffung bei einem staatlichen Käufer, während der nicht planmäßige Kanal viele Betreiber bedient.



Nach Antriebstechnologie:
Turbofan-Flottenumfang und neue FlugzeugkonfigurationenTurbofan-betriebene Flugzeuge machten im Jahr 2026 einen Anteil von 70,41 % an der Größe des indischen Luftfahrtmarkts aus. Zum 31. März 2026 umfasste die Flotte von IndiGo 177 Airbus A320neo-Flugzeuge innerhalb ihrer 441-Flugzeuge-Flotte. Die LEAP-1A- und PW1100G-Triebwerksoptionen des A320neo sind Turbofans, was diese Flotte direkt mit diesem Antriebssegment verbindet. Dieselbe Flotte umfasste 31 A320ceo-Flugzeuge, von denen 5 feucht verleast waren, und 172 A321neo-Flugzeuge, von denen 4 feucht verleast waren. Für konkurrierende Flugzeuglieferanten bedeutet die Bestreitung zukünftiger IndiGo-Anforderungen, mit einer Airbus-Plattform zu konkurrieren, die bereits in mehreren Schmalrumpfkonfigurationen vertreten ist.
Die Kategorie Sonstige ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,3 % über 2027–2032. Am 23. September 2026 genehmigte Indiens Technology Development Board die Unterstützung durch optional wandelbare Schuldverschreibungen für das elektrische e200X-Projekt von Ubifly Technologies, das auf Technologiereifegrad 9 von Stufe 6 durch weitere Entwicklung, Tests und Skalierung abzielt. Entwicklungsfortschritte würden eine Flugzeugverkaufschance erst dann schaffen, wenn die vollständige Konfiguration in die wiederholbare Produktion übergehen und die beabsichtigte Betriebsanforderung erfüllen kann. Die Finanzierung unterstützt diesen Übergang, wodurch der Zeitpunkt der Produktionsmeilensteine entscheidend dafür ist, wann dieses Elektroflugzeugprojekt zum Flugzeugverkauf beitragen kann.

Nach Endnutzer:
Lieferpipelines für Fluggesellschaften und integrierte VerteidigungspaketeZivile und kommerzielle Betreiber waren das größte Endnutzersegment und machten 45,61 % des Flugzeugverkaufswerts im Jahr 2026 aus. Am 3. September 2026 gaben FLY91 und ATR den Kauf von 40 ATR 72-600-Flugzeugen für rund 1 Milliarde USD bekannt, mit Lieferungen von 2027 bis 2032. Diese Bestellung spiegelt Entwicklungen im indischen Luftfahrtmarkt wider, während die geplanten Übergaben die Erfüllung über 6 Jahre verteilen. Für ATR schafft dies eine Verkaufspipeline, deren Umwandlung von der Ausführung von Lieferungen gegen eine bestehende Kundenverpflichtung abhängt.
Regierungs- und Verteidigungsbehörden sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,75 % über 2027–2032. Indien und Frankreich unterzeichneten im April 2025 ein Abkommen über 26 Rafale-Flugzeuge für die indische Marine, darunter 22 Einsitzer und 4 Doppelsitzer. Das Paket umfasste Ausbildung, einen Simulator, Waffen, zugehörige Ausrüstung und leistungsbasierte Logistik sowie zusätzliche Ausrüstung für die bestehende Rafale-Flotte der Luftwaffe. Die Bündelung des Flugzeugs mit diesen Elementen richtet die Beschaffung auf eine breitere Betriebsfähigkeit aus, anstatt nur eine Zelllieferung darzustellen. Lieferanten im indischen Luftfahrtmarkt können sich durch die Integration des Flugzeugs mit den Ausbildungs-, Ausrüstungs- und Instandhaltungsanforderungen des Käufers differenzieren.
Geografische Analyse
Luftfahrtmarkt der nördlichen Region
Die nördliche Region führte im Jahr 2025 beim Passagieraufkommen, verankert durch den Indira Gandhi International Airport in Delhi. Delhi International Airport Limited, der Flughafenbetreiber, meldete ein Gesamtpassagieraufkommen von 73,67 Millionen am Flughafen Delhi im Haushaltsjahr 2025–26. Akasa Air gab einen Winterflugplan 2025 ab dem 27. Oktober 2025 bekannt, in dem Delhi als dritte Betriebsbasis ausgewiesen und die Abflüge von Delhi um etwa 56 % gegenüber Winter 2024 auf mehr als 165 wöchentliche Abflüge erhöht wurden. Die Ankündigung von Akasa Air identifizierte das Drehkreuz, das den Passagiervorsprung der Region verankert, als Schwerpunkt für seine Abflugexpansion im Winter 2025.
Luftfahrtmarkt Südindien
Südindien ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 13,3 % über 2027–2032. Der Kempegowda International Airport in Bengaluru verzeichnete im Kalenderjahr 2025 43,82 Millionen Passagiere, ein Anstieg von 8 % gegenüber 40,73 Millionen im Jahr 2024. Der Flughafenbetreiber führte dieses Wachstum auf steigende Nachfrage, wachsende internationale Konnektivität und anhaltende Infrastrukturinvestitionen zurück. Für Betreiber kann die Erweiterung der internationalen Konnektivität die Mission verändern, für die Kapazität benötigt wird, während das Passagierwachstum die Menge an Flugkapazität erhöht, die ein Netzwerk möglicherweise benötigt. Kapazitätsausbau und Serviceleistung müssten gemeinsam angegangen werden, wenn eine Flugzeugkonfiguration dem Netzwerk des Betreibers angepasst wird.
Westindien bietet ein anderes kommerzielles Muster durch die Entwicklung eines zusätzlichen internationalen Flughafendrehkreuzes in Navi Mumbai. Der Navi Mumbai International Airport eröffnete sein internationales Netzwerk am 15. Juli 2026 mit dem direkten Abu-Dhabi-Dienst von Air India Express, der beim Start dreimal wöchentlich betrieben wurde. Ein neu angebundenes Drehkreuz kann die Verteilung der internationalen Kapazitäten der Fluggesellschaften neu gestalten und eine Chance schaffen, die sowohl durch den Flughafenzugang als auch durch die zugrunde liegende Passagiernachfrage geprägt wird. Der kommerzielle Effekt würde davon abhängen, dass Betreiber Dienste einrichten, die eine regelmäßige Flugzeugauslastung unterstützen können, und nicht allein von der Flughafeneröffnung. Ein zusätzliches Drehkreuz kann eine neue Einsatzmöglichkeit schaffen, ohne dass jeder neue Dienst eine Nettoergänzung der Flotte des Betreibers darstellen muss.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen bewertet nationale Anforderungen für die Flugzeugzulassung und Karnatakas Fertigungspolitik für einen Zivilflugzeughersteller, der eine indische Produktion aufbaut. Indiens Bharatiya Vayuyan Adhiniyam, 2024, erhielt am 11. Dezember 2024 die Zustimmung und trat am 1. Januar 2025 in Kraft, und deckt Flugzeugdesign, -herstellung, -verkauf und -import ab. Die Verfahren der DGCA vom April 2025 erfordern Dokumentation für Lufttüchtigkeitsanträge, mit zusätzlicher technischer Literatur für Flugzeugtypen, die erstmals nach Indien importiert werden. Karnataka bietet bedingte Produktionsinvestitionsunterstützung für qualifizierende integrierte zivile und Verteidigungsluftfahrt-Endmontageeinheiten, vorbehaltlich einer Mindestinvestitionsgröße.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Karnataka |
|---|---|---|
| Primäre Behörde | Directorate General of Civil Aviation (DGCA) | Staatliches Komitee unter dem Vorsitz des Commissioners für Industrieentwicklung |
| Wichtige Instrumente oder Richtungen | Bharatiya Vayuyan Adhiniyam, 2024; Lufttüchtigkeitsverfahren vom April 2025 | Luft- und Raumfahrt- und Verteidigungspolitik 2022–27; gültig für 5 Jahre ab dem 26. August 2022 oder bis eine neue Politik angekündigt wird |
| Kommerzieller Effekt | Typzertifizierung, Zulassung und Lufttüchtigkeitsdokumentation für den jeweiligen Flugzeugzugang | Bedingte Anlage- und Maschinenunterstützung für qualifizierende integrierte Endmontage-Investitionen |
| Aktuelle Attraktivität der Politik | Mittel | Hoch |
| Zukünftige Richtung der Attraktivität der Politik | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung und die Richtung „Keine Änderung” spiegeln das seit dem 1. Januar 2025 in Kraft befindliche Gesetz und die DGCA-Verfahren vom April 2025 wider, die die operativen Genehmigungspflichten der Hersteller definieren. Das Ministerium für Zivilluftfahrt verlängerte die Kommentierungsfrist zum Entwurf der Bharatiya Vayuyan Niyam, 2025, bis zum 19. August 2025. Karnatakas hohe Bewertung spiegelt die bedingte Produktionsinvestitionsunterstützung wider, während die Richtung „Verschärfung” das Übergangsrisiko am Ende der 5-jährigen Gültigkeit der bestehenden Politik im Jahr 2027 widerspiegelt. Hersteller können nationale Genehmigungsbereitschaft mit staatlicher Anspruchsberechtigung für Anreize kombinieren, aber der Investitionszeitpunkt muss die angegebene Laufzeit der Politik berücksichtigen.
Wertschöpfungskettenstufen
Der Vergleich folgt der Herstellung von Luftfahrtstrukturen, der Flugzeugfertigstellung und der Lebenszyklusunterstützung und unterscheidet, wie Teilnehmer in jeder Stufe Einnahmen erzielen. Tata Boeing Aerospace Limited fertigt Apache-Rümpfe und 737-Seitenleitwerksstrukturen in Hyderabad für globale Kunden. Tata Advanced Systems Limited, eine hundertprozentige Tochtergesellschaft von Tata Sons, und Airbus SE sind Partner im zivilen H125-Programm in Vemagal, Karnataka, das Montage, Integration, Tests und Wartung umfasst.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Herstellung von Luftfahrtstrukturen | Hersteller von Luftfahrtstrukturen wie Tata Boeing Aerospace Limited | Verkäufe aus der Strukturmontage | Programmspezifische Strukturanforderungen | Produktion für jedes Flugzeugprogramm qualifizieren |
| Endmontage, Integration und Tests | Flugzeugmontagepartner wie Tata Advanced Systems Limited und Airbus | Einnahmen aus Flugzeugfertigstellung und Integration | Koordination von Montage- und Abnahmearbeiten | Integration und Tests vor der Lieferung sequenzieren |
| Lebenszykluswartung | Lokale Flugzeugunterstützungsprogrammpartner wie Tata Advanced Systems Limited und Airbus | Voraussichtliche Wartungs- und Lebenszyklusunterstützungsgebühren | Aufbau plattformspezifischer lokaler Unterstützungskapazität | Unterstützungskapazität parallel zur Flugzeugmontage entwickeln |
| Quelle: Mordor Intelligence | ||||
Montagepartner könnten von der Flugzeugfertigstellung profitieren, während die geplante lokale Wartungskapazität des H125-Programms ihre Arbeit in die Lebenszyklusunterstützung ausweiten könnte. Diese voraussichtlichen zusätzlichen Einnahmen würden davon abhängen, dass eine Flotte in Betrieb geht und diese Unterstützungsaktivitäten benötigt. Hersteller von Luftfahrtstrukturen haben eine andere Exponierung, indem sie die indische Produktion mit globalen Flugzeugprogrammen verknüpfen, anstatt ausschließlich von der inländischen Endmontage abhängig zu sein.
Wettbewerbslandschaft
Marktkonzentration
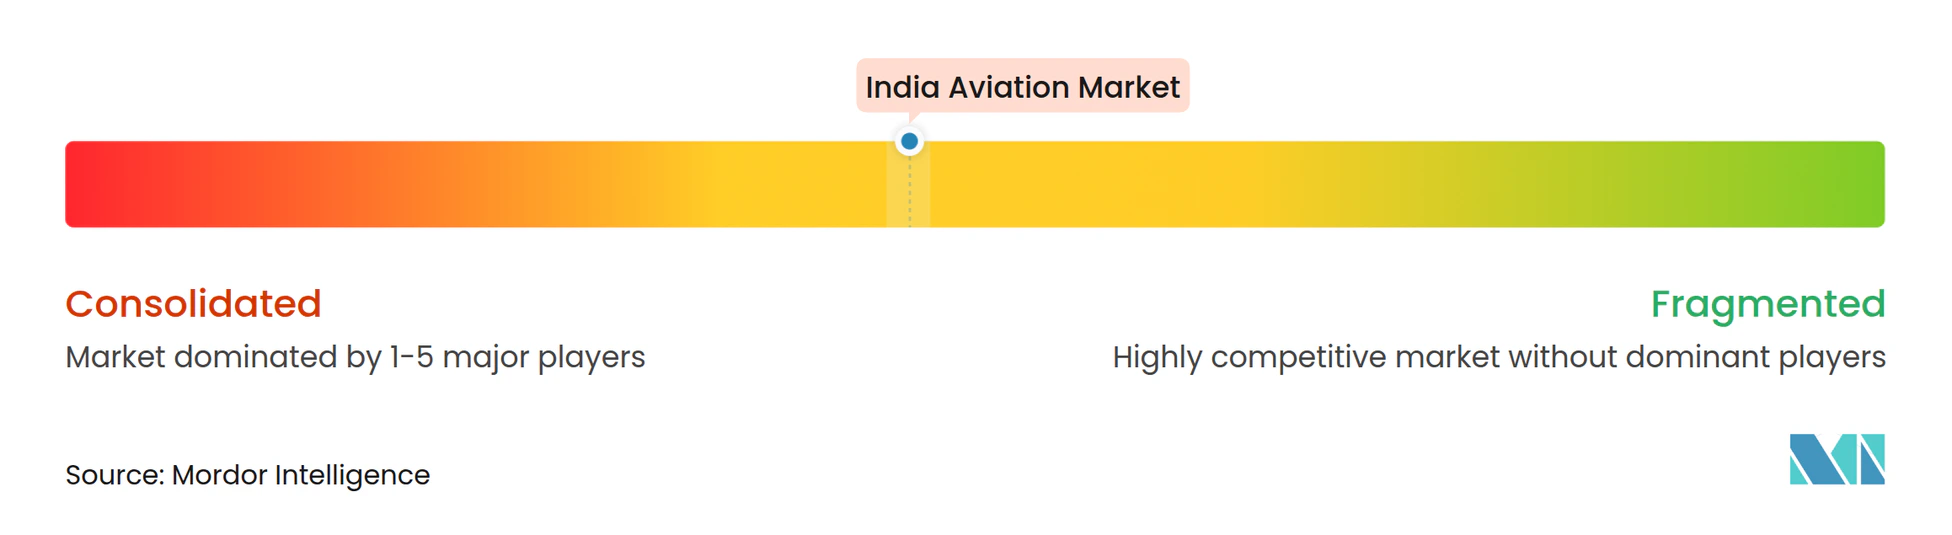
Der Wettbewerb konzentriert sich auf etablierte Flugzeughersteller, darunter Airbus SE für Verkehrsflugzeuge und Hubschrauber, Hindustan Aeronautics Limited (HAL) für Kampfflugzeuge und The Boeing Company für Verkehrsflugzeuge. Dassault Aviation fertigt Rafale-Kampfflugzeuge, während Lockheed Martin Corporation die C-130J fertigt. Im Januar 2026 gaben Air India und Boeing 30 zusätzliche 737 MAX-Flugzeuge bekannt, bestehend aus 20 737-8s und 10 737-10s durch bestehende Optionsausübungen.[3] Air India schloss in diesem Monat den inkrementellen Kauf von 20 737-8s ab, während die 10 737-10s zuvor auf der Bestellungen- und Lieferungen-Website von Boeing nicht identifiziert worden waren. Die Käufe erweiterten das Boeing-Auftragsbuch von Air India auf fast 200 Flugzeuge, ohne dass für Konkurrenten eine neue Lieferantenauswahl für das 30-Flugzeug-Inkrement zu bestreiten war.
Tata Advanced Systems Limited eröffnete am 17. Februar 2026 die zivile H125-Hubschrauber-Endmontagelinie von Airbus in Vemagal, Karnataka. Die Partnerschaft schafft einen indischen Industrieweg zur zivilen Hubschrauberversorgung für inländische Betreiber und verbindet das Flugzeugangebot mit der Ausführung der Montagearbeiten durch den lokalen Partner. Eine potenzielle militärische H125M-Produktion würde die Chance in einen anderen Käuferkanal ausweiten, obwohl die Ankündigung dies als Möglichkeit beschrieb. Der Wettbewerbswert der lokalen Linie beruht darauf, lokale Montagekapazität in zuverlässige Flugzeugübergaben umzuwandeln, wobei die zivile Plattform den definierten Produktionsumfang liefert.
Eine Investition in die Inlandsunterstützung kann ein Militärflugzeugangebot differenzieren, indem es die Instandhaltungsbedürfnisse des Betreibers über die Erstlieferung hinaus adressiert. Tata Advanced Systems Limited und Lockheed Martin begannen am 8. Dezember 2025 mit dem Bau einer C-130J-Wartungs-, Reparatur- und Überholungsanlage in Indien. Der Hangarbau ist im Gange, wobei Tata Advanced Systems Limited als geplanter Betreiber vorgesehen ist. Für Herausforderer erstreckt sich die Wettbewerbshürde auf ein glaubwürdiges lokales Unterstützungsangebot neben dem Flugzeug selbst, da Betreiber die Plattform nach der Lieferung instand halten müssen. Da Tata Advanced Systems Limited sowohl bei der Airbus H125-Montage als auch bei der Lockheed Martin C-130J-Instandhaltung als Partner fungiert, würden Herausforderer, die vergleichbare Angebote anstreben, lokale Industriekapazität neben ihren Flugzeugen benötigen.
Marktführer der indischen Luftfahrtbranche
-
Airbus SE
-
Hindustan Aeronautics Limited (HAL)
-
The Boeing Company
-
Dassault Aviation
-
Lockheed Martin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Luftfahrtmarkt Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Hindustan Aeronautics Limited (HAL)
- ATR
- Dassault Aviation
- Lockheed Martin Corporation
- Leonardo S.p.A.
- Bombardier Inc.
- Textron Inc.
- Embraer S.A.
- Tata Advanced Systems Limited
- Aeronautical Development Agency
Neueste Industrielle Entwicklungen in Indischer Luftfahrtmarkt
- Sep 2026: Indiens Technology Development Board genehmigte die Unterstützung durch optional wandelbare Schuldverschreibungen für das elektrische e200X-Flugzeugprojekt von Ubifly Technologies, um es von Technologiereifegrad 6 auf Stufe 9 durch weitere Entwicklung, Tests und Skalierung voranzubringen.
- Sep 2026: FLY91 und ATR gaben den Kauf von 40 ATR 72-600-Turboprop-Flugzeugen bekannt, mit Lieferungen von 2027 bis 2032.
- Aug 2026: Die indische Luftwaffe begann mit einer Informationsanfrage für 150 Strahltrainer der Stufe III, mit Einreichungen bis zum 16. November 2026.
Umfang und Methodik
Segmentierungsübersicht
Nach Flugzeugtyp
| Zivilluftfahrt | Passagierflugzeuge | Schmalrumpfflugzeuge |
| Großraumflugzeuge | ||
| Frachtflugzeuge | ||
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge | Großes Strahlflugzeug |
| Mittelgroßes Strahlflugzeug | ||
| Leichtes Strahlflugzeug | ||
| Hubschrauber | ||
| Sonstige | ||
| Militärluftfahrt | Starrflügelflugzeuge | Mehrzweckflugzeuge |
| Trainingsflugzeuge | ||
| Transportflugzeuge | ||
| Sonstige | ||
| Drehflügler | Mehrzweckhubschrauber | |
| Transporthubschrauber | ||
| Training | ||
Nach Antriebstechnologie
| Turboprop |
| Turbofan |
| Kolbenmotor |
| Turbowelle |
| Sonstige |
Nach Endnutzer
| Geschäfts- und Allgemeinluftfahrtbetreiber |
| Zivile und kommerzielle Betreiber |
| Regierungs- und Verteidigungsbehörden |
| Nach Flugzeugtyp | Zivilluftfahrt | Passagierflugzeuge | Schmalrumpfflugzeuge |
| Großraumflugzeuge | |||
| Frachtflugzeuge | |||
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge | Großes Strahlflugzeug | |
| Mittelgroßes Strahlflugzeug | |||
| Leichtes Strahlflugzeug | |||
| Hubschrauber | |||
| Sonstige | |||
| Militärluftfahrt | Starrflügelflugzeuge | Mehrzweckflugzeuge | |
| Trainingsflugzeuge | |||
| Transportflugzeuge | |||
| Sonstige | |||
| Drehflügler | Mehrzweckhubschrauber | ||
| Transporthubschrauber | |||
| Training | |||
| Nach Antriebstechnologie | Turboprop | ||
| Turbofan | |||
| Kolbenmotor | |||
| Turbowelle | |||
| Sonstige | |||
| Nach Endnutzer | Geschäfts- und Allgemeinluftfahrtbetreiber | ||
| Zivile und kommerzielle Betreiber | |||
| Regierungs- und Verteidigungsbehörden | |||
Marktdefinition
- Flugzeugtyp - Alle Flugzeuge im Zusammenhang mit der Zivil-, Militär- und Allgemeinen Luftfahrt wurden in diese Studie einbezogen
- Flugzeuguntetyp - Starrflügel-Passagierflugzeuge, Frachtflugzeuge, Geschäftsreiseflugzeuge, Kolbenstarrflügelflugzeuge, militärische Starrflügelflugzeuge und Drehflügler sind in dieser Studie enthalten.
- Rumpftyp - Der Rumpftyp umfasst alle Flugzeugtypen, die nach Anwendung/Größe/Kapazität/Rolle segmentiert sind.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IATA | IATA steht für die International Air Transport Association, eine Handelsorganisation, die sich aus Fluggesellschaften aus aller Welt zusammensetzt und Einfluss auf die kommerziellen Aspekte des Flugverkehrs hat. |
| ICAO | ICAO steht für die Internationale Zivilluftfahrtorganisation, eine Sonderorganisation der Vereinten Nationen, die die Luftfahrt und Navigation weltweit unterstützt. |
| Luftverkehrsbetreiberzeugnis (AOC) | Ein Zeugnis, das von einer nationalen Luftfahrtbehörde erteilt wird und die Durchführung kommerzieller Flugaktivitäten erlaubt. |
| Lufttüchtigkeitszeugnis (CoA) | Ein Lufttüchtigkeitszeugnis (CoA) wird für ein Flugzeug von der Zivilluftfahrtbehörde des Staates ausgestellt, in dem das Flugzeug registriert ist. |
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller in einem bestimmten Zeitraum von Ländern produzierten Endgüter und -dienstleistungen. |
| RPK (Umsatzpassagierkilometer) | Der RPK einer Fluggesellschaft ist die Summe der Produkte, die durch Multiplikation der Anzahl der auf jeder Flugstrecke beförderten Umsatzpassagiere mit der Streckendistanz ermittelt werden – es ist die Gesamtzahl der von allen Umsatzpassagieren zurückgelegten Kilometer. |
| Auslastungsfaktor | Der Auslastungsfaktor ist eine in der Fluggesellschaftsbranche verwendete Kennzahl, die den Prozentsatz der verfügbaren Sitzkapazität misst, der mit Passagieren belegt wurde. |
| Originalausrüstungshersteller (OEM) | Ein Originalausrüstungshersteller (OEM) wird traditionell als ein Unternehmen definiert, dessen Güter als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an die Nutzer verkauft. |
| Internationale Transportsicherheitsvereinigung (ITSA) | Die Internationale Transportsicherheitsvereinigung (ITSA) ist ein internationales Netzwerk von Leitern unabhängiger Sicherheitsuntersuchungsbehörden. |
| Verfügbare Sitzkilometer (ASK) | Diese Kennzahl wird berechnet, indem die verfügbaren Sitze (AS) in einem Flug, wie oben definiert, mit der zurückgelegten Distanz multipliziert werden. |
| Abfluggewicht | Das vollständig beladene Gewicht eines Flugzeugs, auch als „Startgewicht” bekannt, das das kombinierte Gewicht von Passagieren, Fracht und Kraftstoff umfasst. |
| Lufttüchtigkeit | Die Fähigkeit eines Flugzeugs oder anderer Luftfahrtausrüstung oder -systeme, im Flug und am Boden ohne erhebliche Gefährdung für Flugbesatzung, Bodenpersonal, Passagiere oder Dritte zu betreiben. |
| Lufttüchtigkeitsstandards | Detaillierte und umfassende Design- und Sicherheitskriterien, die für die Kategorie des Luftfahrtprodukts (Flugzeug, Triebwerk oder Propeller) gelten. |
| Festbasisoperator (FBO) | Ein Unternehmen oder eine Organisation, die an einem Flughafen tätig ist. Ein Festbasisoperator bietet Flugzeugbetriebsdienste wie Wartung, Betankung, Flugausbildung, Charterdienstleistungen, Hangarbetrieb und Parken an. |
| Vermögende Privatpersonen (HNWI) | Vermögende Privatpersonen (HNWI) sind Personen mit mehr als 1 Million USD an liquiden Finanzanlagen. |
| Sehr vermögende Privatpersonen (UHNWI) | Sehr vermögende Privatpersonen (UHNWI) sind Personen mit mehr als 30 Millionen USD an liquiden Finanzanlagen. |
| Federal Aviation Administration (FAA) | Die Abteilung des Verkehrsministeriums ist für die Luftfahrt zuständig. Sie betreibt die Flugsicherung und reguliert alles von der Flugzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| EASA (Europäische Agentur für Flugsicherheit) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| Luftgestütztes Warn- und Kontrollsystem (AW&C)-Flugzeug | Ein Flugzeug mit einem luftgestützten Warn- und Kontrollsystem (AEW&C) ist mit einem leistungsstarken Radar und einem bordeigenen Befehls- und Kontrollzentrum ausgestattet, um die Streitkräfte zu leiten. |
| Die Nordatlantikvertragsorganisation (NATO) | Die Nordatlantikvertragsorganisation (NATO), auch Nordatlantisches Bündnis genannt, ist ein zwischenstaatliches Militärbündnis zwischen 30 Mitgliedstaaten – 28 europäischen und zwei nordamerikanischen. |
| Gemeinsames Kampfflugzeugprogramm (JSF) | Das Gemeinsame Kampfflugzeugprogramm (JSF) ist ein Entwicklungs- und Beschaffungsprogramm, das darauf abzielt, eine breite Palette bestehender Kampf-, Angriffs- und Erdkampfflugzeuge für die Vereinigten Staaten, das Vereinigte Königreich, Italien, Kanada, Australien, die Niederlande, Dänemark, Norwegen und ehemals die Türkei zu ersetzen. |
| Leichtes Kampfflugzeug (LCA) | Ein leichtes Kampfflugzeug (LCA) ist ein leichtes, mehrzweckfähiges Strahl-/Turboprop-Militärflugzeug, das häufig aus fortgeschrittenen Trainerentwürfen abgeleitet wird und für den Einsatz in leichten Kampfmissionen konzipiert ist. |
| Stockholmer Internationales Friedensforschungsinstitut (SIPRI) | Das Stockholmer Internationale Friedensforschungsinstitut (SIPRI) ist ein internationales Institut, das Daten, Analysen und Empfehlungen zu bewaffneten Konflikten, Militärausgaben und Rüstungshandel sowie zu Abrüstung und Rüstungskontrolle bereitstellt. |
| Seeaufklärungsflugzeug (MPA) | Ein Seeaufklärungsflugzeug (MPA), auch als Seefernaufklärer bekannt, ist ein Starrflügelflugzeug, das für den Langstreckeneinsatz über Wasser in Seeaufklärungsrollen konzipiert ist, insbesondere für die U-Boot-Abwehr (ASW), die Schiffsbekämpfung (AShW) und Such- und Rettungsoperationen (SAR). |
| Mach-Zahl | Die Mach-Zahl ist definiert als das Verhältnis der wahren Fluggeschwindigkeit zur Schallgeschwindigkeit in der Höhe eines bestimmten Flugzeugs. |
| Tarnkappenflugzeug | Tarnung ist ein gebräuchlicher Begriff für Technologie und Doktrin mit geringer Beobachtbarkeit (LO), die ein Flugzeug nahezu unsichtbar für Radar-, Infrarot- oder visuelle Erkennung macht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten bereitgestellt. Für die Umrechnung von Umsatz in Volumen wird der durchschnittliche Verkaufspreis (ASP) über den gesamten Prognosezeitraum für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




