
Marktgröße und Marktanteil für ambulante Chirurgiezentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 88.17 Milliarden US-Dollar |
| Marktgröße (2031) | 113.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ambulante Chirurgiezentren von Mordor Intelligence
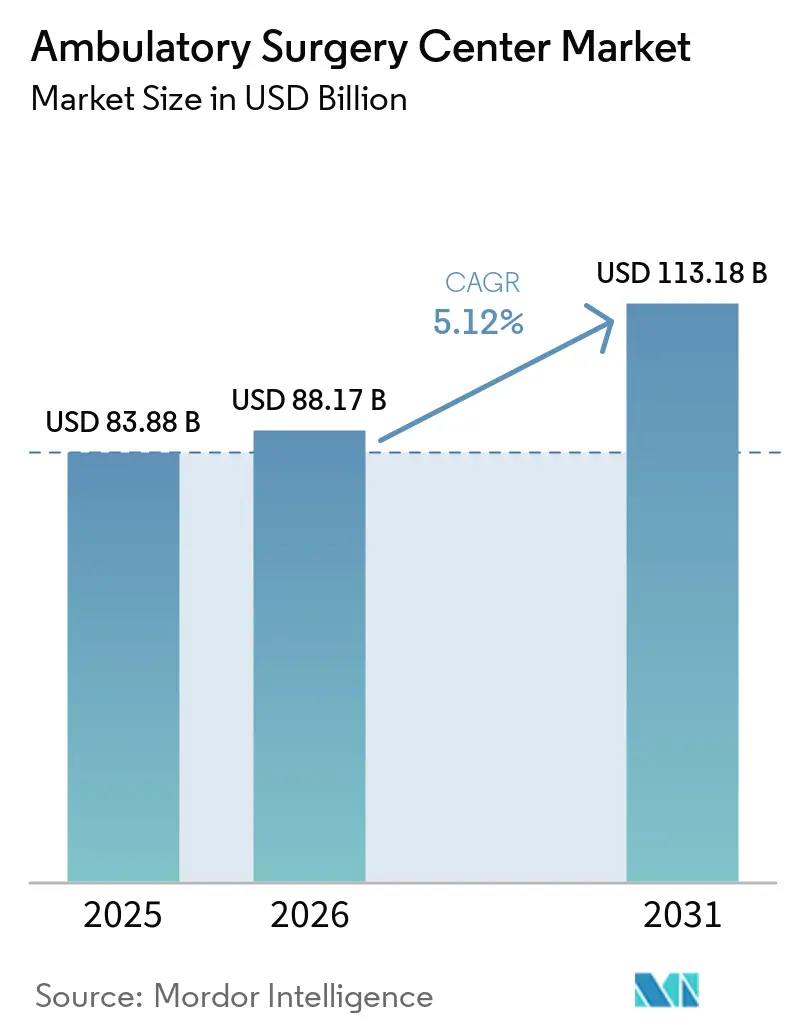
Die Marktgröße für ambulante Chirurgiezentren wird im Jahr 2026 auf 88,17 Milliarden USD geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von 83,88 Milliarden USD, mit Prognosen für 2031, die 113,18 Milliarden USD zeigen, und wächst mit einer CAGR von 5,12 % über 2026–2031.
Zunehmende Pay-for-Value-Modelle, der Druck der Kostenträger zur Senkung der Verfahrenspreise und technologische Fortschritte, die Eingriffe mit höherem Schweregrad außerhalb von Krankenhäusern ermöglichen, beschleunigen den Ausbau von Einrichtungen. Orthopädie, Ophthalmologie und Schmerztherapie verankern weiterhin die Eingriffszahlen, während kardiovaskuläre und Wirbelsäuleneingriffe am schnellsten wachsen, da neue CPT-Codes nun für die ambulante Erstattung qualifizieren. Betreiber, die Fachgebietsdiversifizierung mit Automatisierungstools kombinieren, weiten ihre Margen aus, auch wenn der Gegenwind bei der Vergütung anhält. Ein wettbewerbsintensiver Immobilienwettbewerb, angetrieben durch Private-Equity-Konsolidierungen, signalisiert eine langfristige Konsolidierung, während kurzfristig in Sekundärstädten und neu deregulierten Bundesstaaten noch unerschlossenes Potenzial besteht.
Wichtigste Erkenntnisse des Berichts
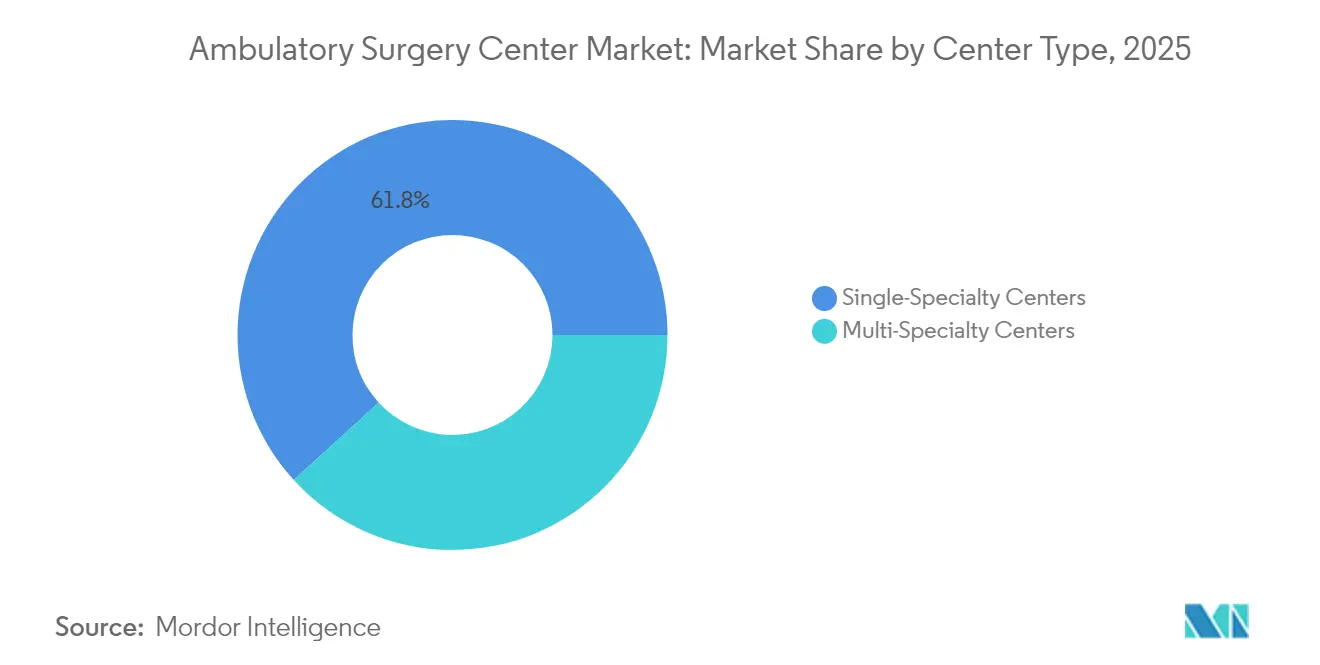
- Nach Zentrumstyp kontrollierten Einzelfacheinrichtungen im Jahr 2025 61,78 % des Marktes für ambulante Chirurgiezentren; Mehrfachfachzentren werden voraussichtlich bis 2031 mit einer CAGR von 8,09 % wachsen.
- Nach Modalität entfielen im Jahr 2025 66,10 % der Marktgröße für ambulante Chirurgiezentren auf freistehende Zentren, während krankenhausbasierte Einrichtungen im Zeitraum 2026–2031 voraussichtlich eine CAGR von 8,76 % erzielen werden.
- Nach Eigentümerschaft hielten arztgeführte Zentren im Jahr 2025 einen Anteil von 59,35 % an der Marktgröße für ambulante Chirurgiezentren, während konzerngestützte Einrichtungen mit einer CAGR von 9,74 % voranschreiten.
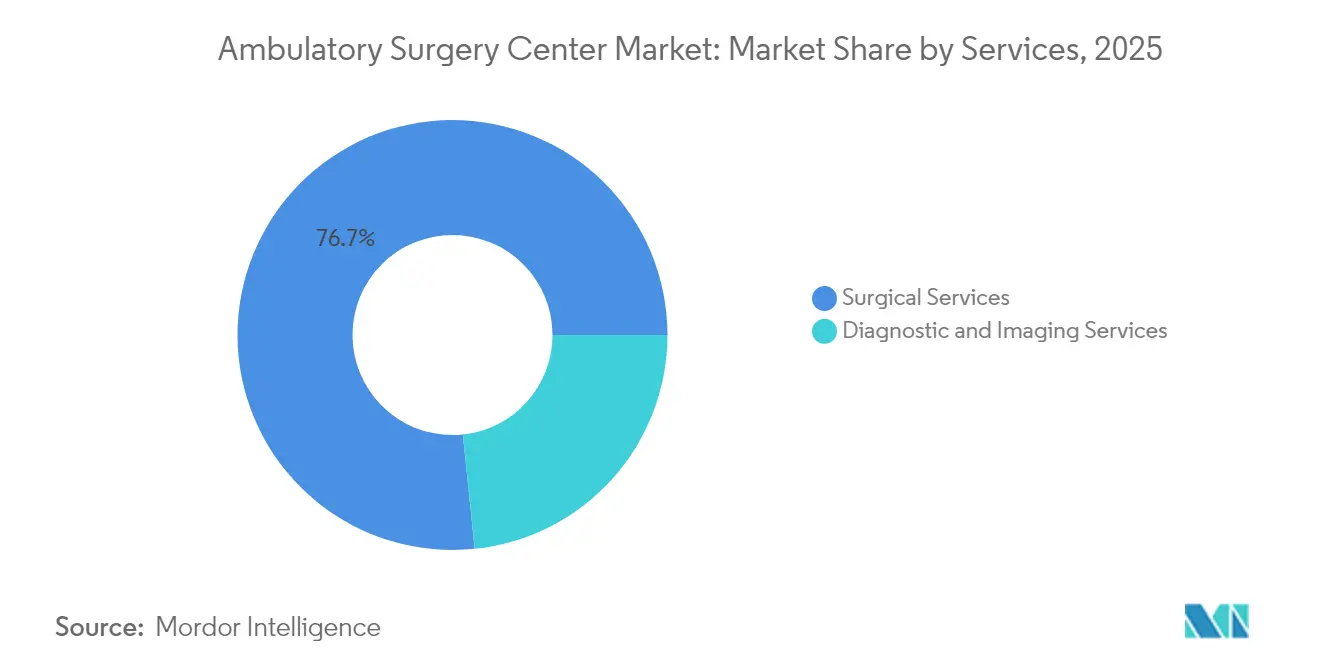
- Nach Dienstleistungen hielten chirurgische Dienste im Jahr 2025 76,65 % des Marktanteils für ambulante Chirurgiezentren, während kardiovaskuläre Eingriffe bis 2031 voraussichtlich mit einer CAGR von 9,18 % ansteigen werden.
- Nach Fachgebiet hielt die Orthopädie im Jahr 2025 29,78 % des Marktanteils für ambulante Chirurgiezentren, während kardiovaskuläre Eingriffe bis 2031 voraussichtlich mit einer CAGR von 9,18 % ansteigen werden.
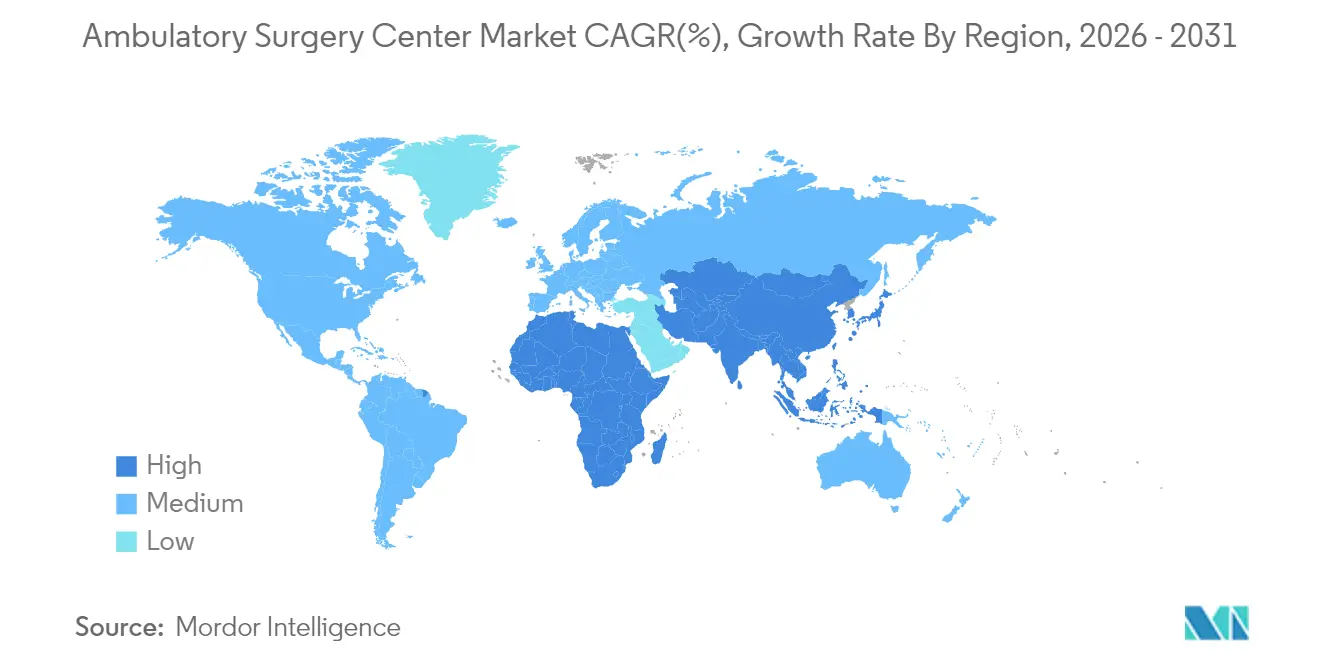
- Nach Geographie führte Nordamerika im Jahr 2025 mit einem Anteil von 36,10 % am Markt für ambulante Chirurgiezentren, während Asien voraussichtlich die schnellste CAGR von 9,95 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für ambulante Operationszentren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Erweiterung der von CMS abgedeckten Eingriffe für ambulante Chirurgiezentren | +1.6% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Deregulierung der Zertifikat-der-Notwendigkeit-Anforderungen | +1.3% | Ausgewählte US-Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Versicherungsplänen mit hohen Selbstbehalten | +1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Workflow-Optimierung | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ambulanten chirurgischen Eingriffen | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Patientenkomfort und Expansion in Schwellenmärkten | +0.7% | Asien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der CMS-genehmigten Eingriffsliste für ambulante Chirurgiezentren beschleunigt den Hochakuität-Wandel
Die endgültige Regelung des CY 2025 Krankenhaus-Ambulanzpauschalsystems fügte der ambulanten Liste 20 komplexe Eingriffe hinzu, darunter ausgewählte perkutane Koronarprozeduren.[1]Centers for Medicare & Medicaid Services, "CY 2025 Hospital Outpatient Prospective Payment System Final Rule," cms.gov Zentren, die ihre Bildgebungseinheiten modernisieren und multidisziplinäre Teams zertifizieren, erschließen bereits neue Überweisungsströme und sichern sich attraktive kommerzielle Verträge. Der kardiovaskuläre Durchsatz wird voraussichtlich eine CAGR von 9,65 % bis 2030 aufrechterhalten und verschafft Vorreitern einen verteidigungsfähigen Vorteil beim Kostenträgermix. Größere Gesundheitssysteme wandeln wenig genutzte ambulante Krankenhausabteilungen in dedizierte Hybrid-Chirurgiezentren um, um die 24-Stunden-Entlassungsregel einzuhalten und gleichzeitig höhere Fallvolumina zu nutzen.
Deregulierung der Zertifikat-der-Notwendigkeit-Anforderungen ermöglicht schnellen Ausbau
Gesetzliche Rücknahmen in Georgia, Florida und West Virginia senken die Markteintrittsbarrieren für Neubauprojekte (Greenfield-Entwicklungen). Georgias HB 1339, das seit Juli 2024 in Kraft ist, befreit viele neue Zentren vom bisherigen CON-Prozess, was eine Pipeline von mehr als 30 Einreichungen im Großraum Atlanta ausgelöst hat. Betreiber mit ausgefeilten Standortanalysen sichern sich Mietverträge in der Nähe von Bevölkerungswachstumskorridoren vor der Konkurrenz und nutzen lokale Ärztenetzwerke, um die Kostenträger-Akkreditierung zu beschleunigen. Das Tempo der Einreichungen deutet auf einen wahrscheinlichen Angebotsanstieg hin, der mittelfristig die Auslastung unter Druck setzen könnte, jedoch die Patientenversorgung in historisch unterversorgten Vororten verbessern sollte.
Versicherungspläne mit hohen Selbstbehalten und Preistransparenz lenken Patienten zu kostengünstigen ambulanten Chirurgiezentren
In den Vereinigten Staaten liegen die durchschnittlichen kommerziellen Preise für ambulante Chirurgiezentren bei 162 % des Medicare-Satzes gegenüber 234 % für ambulante Krankenhausabteilungen, was kostenbewussten Patienten erhebliche Einsparungen ermöglicht.[2]RAND Corporation, "Nationwide Commercial Price Transparency Study," rand.org Gesetzlich vorgeschriebene Krankenhauspreisveröffentlichungen und arbeitgeberfinanzierte Transparenztools machen relative Preisunterschiede für Verbraucher sichtbar. Zentren, die Eingriffe in Pauschalangebote bündeln und vorhersehbare Rechnungen vermarkten, gewinnen Direktverträge mit Arbeitgebern und leiten elektive Eingriffe aus traditionellen Krankenhauskanälen ab.
KI-gestützte Workflow-Lösungen steigern den Durchsatz in der Ophthalmologie und Orthopädie
KI-gestützte Terminplanung reduzierte Eingriffsstornierungen um 27 % und verbesserte pünktliche Starts um 34 % in einer multistaatlichen Netzwerkstudie aus dem Jahr 2024.[3]Agency for Healthcare Research and Quality, "Artificial Intelligence in Ambulatory Surgery Centers," ahrq.gov In ophthalmologischen Einheiten reduziert computergestützte diagnostische Bewertung die präoperativen Beurteilungszeiten um 41 %, wodurch Katarakt-Zentren täglich zwei bis drei zusätzliche Fälle pro Raum hinzufügen können. Ein höherer Durchsatz steigert nicht nur die Margen, sondern erhöht auch die Zufriedenheit der Chirurgen, was wiederum die Überweisungstreue der Ärzte fördert.
Analyse der Auswirkungen von Hemmnissen auf den Markt für ambulante Operationszentren*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Mangel an perioperativen Pflegekräften und zertifizierten Anästhesiepflegespezialisten | -1.4% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Vergütungslücke gegenüber ambulanten Krankenhausabteilungen bei komplexen Eingriffen | -1.2% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Einrichtungskosten | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Gesundheitsfachkräften | -0.9% | Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an perioperativen Pflegekräften und Anästhesisten schränkt die Operationssaal-Auslastungsraten ein
Das Angebot an zertifizierten Pflegeanästhesisten bleibt hinter dem Bedarf zurück, insbesondere in ländlichen Märkten, wo sie häufig die einzigen Anästhesiedienstleister sind. Steigende Lohninflation und Burnout haben die Rekrutierungsherausforderungen verschärft und zwingen einige Zentren, Blockzeiten zu beschränken, selbst wenn Nachfrage vorhanden ist. Betreiber reagieren mit beschleunigten Ausbildungsprogrammen und Stipendienvereinbarungen, die an mehrjährige Arbeitsverträge geknüpft sind. Zentren, die flexible Arbeitszeitmodelle und Karriereleitern anbieten, halten die Fluktuation im niedrigen einstelligen Bereich und erhalten so die Auslastungsniveaus aufrecht.
Vergütungslücken gegenüber ambulanten Krankenhausabteilungen erodieren Margen bei Herz- und Wirbelsäuleneingriffen
Obwohl CMS den ambulanten Chirurgiezentren für 2025 eine Zahlungserhöhung von 2,9 % gewährte, besteht das Standort-bezogene Differenzial bei hochakuten Codes fort. Kapitalintensive Herz- und Wirbelsäuleneingriffe können in ambulanten Chirurgiezentren immer noch dünnere Margen aufweisen als in ambulanten Krankenhausabteilungen, was unabhängige Zentren dazu veranlasst, ihre Fallzusammensetzungen zu überprüfen. Viele gehen Joint Ventures mit Gesundheitssystemen ein, die Anlagenkapital einbringen und höhere kommerzielle Tarife ermöglichen, was die finanzielle Tragfähigkeit ohne Einbußen bei der betrieblichen Agilität aufrechterhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für ambulante Operationszentren
Nach Zentrumstyp:
Spezialisierter Fokus bleibt dominant, während Diversifizierung an Fahrt gewinntEinspezialitätenzentren erwirtschafteten 61,78 % des Umsatzes im Jahr 2025, gestützt durch klinisch effiziente Leistungsbereiche in der Muskel-Skelett-Medizin, Ophthalmologie und Schmerztherapie. Die Betreiber von Einspezialitätenstandorten berichteten von durchschnittlichen Raumwechselzeiten von unter 14 Minuten, was ein wesentlicher Faktor für die Arzttreue ist. Fokussierte Personalmodelle, Wiederverwendung von Geräten und abgestimmte Implantatformulare haben historisch gesehen EBITDA-Margen im mittleren 30-%-Bereich erzielt.
Mehrspezialitätenzentren sind heute zwar kleiner, werden aber bis 2031 mit jährlich 8,09 % schneller wachsen als Einspezialitätenzentren. Diversifizierte Fallmixe dämpfen die Volatilität bei der Vergütung und erhöhen die Planungsdichte über die gesamte Woche. Größere Systeme integrieren Endoskopie, HNO und Frauengesundheit in bestehende orthopädische Zentren, was die Rendite auf Fixkosten steigert und die Expansion der Leistungen im Bereich ambulante Operationszentren für Gastroenterologie unterstützt. Dieser Wandel dürfte den Anteil der Mehrspezialitätenzentren am Markt für ambulante Operationszentren in den nächsten fünf Jahren um mehrere Prozentpunkte erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Modalität:
Freistehender Fußabdruck führt, aber krankenhausbasiertes Wachstum beschleunigt sichFreistehende Einrichtungen hielten im Jahr 2025 66,10 % des Umsatzes. Ihre Unabhängigkeit von Krankenhausgeländen ermöglicht eine flexible Standortwahl in der Nähe einkommensstarker Vorstädte und Arbeitgebercluster – ein deutlicher Zugangsvorteil. Viele bieten auch verlängerte Öffnungszeiten an und nehmen Eingriffe nach der Arbeit an, die Krankenhäuser kaum terminieren können.
Krankenhausbasierte ambulante Chirurgiezentren machten 33,90 % des Umsatzes aus, werden jedoch mit einer CAGR von 8,76 % wachsen. Gesundheitssysteme wandeln wenig genutzte Eingriffsbereiche in konforme ambulante Einrichtungen um, um Überweisungsbasen zu verteidigen und nachgelagerte Bildgebungs- und stationäre Volumina zu sichern. Erste Belege deuten darauf hin, dass die Angleichung an elektronische Krankenakten von Krankenhäusern die Überweisungszyklen verkürzt und inkrementelles Wachstum fördert. Dieser Wandel sollte den krankenhausgebundenen Anteil an der Marktgröße für ambulante Chirurgiezentren stetig anheben, insbesondere für Wirbelsäulen- und strukturelle Herzprogramme, die kostspielige Bildgebungsinfrastruktur erfordern.
Nach Eigentümerschaft:
Ärztliche Kontrolle setzt sich fort, aber die Unternehmenskonsolidierung nimmt zuArztinhaber kontrollierten im Jahr 2025 59,35 % des Umsatzes, ein Beleg für die Präferenz der Chirurgen für klinische Autonomie. Durchschnittliche Ausschüttungen pro Partner blieben auch nach der Medicare-Tarifanpassung von 2,9 % attraktiv und hielten viele Einzelstandortunternehmen unabhängig. Doch Unternehmens- und Private-Equity-Plattformen, die von einem 7-fachen EBITDA-Übernahmehebel profitieren, expandieren mit einer CAGR von 9,74 %. Größe eröffnet Verhandlungsmacht gegenüber Kostenträgern, Lieferketten-Rabatte und gemeinsame Umsatzzyklus-Dienste. Folglich wird der Unternehmensanteil am Marktanteil für ambulante Chirurgiezentren trotz der verwurzelten ärztlichen Eigentümerschaft voraussichtlich steigen.
Joint-Venture-Strukturen bieten einen mittleren Weg, der chirurgische Governance mit Krankenhauskapital verbindet. Das USPI-Portfolio von Tenet Healthcare wuchs bis 2021 auf 438 Zentren und strebt bis 2025 575–600 an, wobei das Management prognostiziert, dass die ambulanten Chirurgiezentren etwa die Hälfte des bereinigten EBITDA beisteuern. Ähnliche Deals nehmen in kardiovaskulären und gastroenterologischen Nischen zu, wo Gerätekosten hoch sind.
Nach Dienstleistungen:
Chirurgischer Kern dominiert, während Diagnostik an Bedeutung gewinntChirurgische Eingriffe erzielten im Jahr 2025 76,65 % des Umsatzes, was widerspiegelt, dass orthopädischer Gelenkersatz, Katarakt-Extraktion und Schmerzinjektionen die wichtigsten Volumentreiber bleiben. Die Marktgröße für ambulante Chirurgiezentren im Bereich Chirurgie wird voraussichtlich stetig steigen, gestützt durch erweiterte CPT-Genehmigungen.
Diagnostische Bildgebung und ergänzende Tests, die 23,35 % des Umsatzes ausmachen, stehen vor einem jährlichen Wachstum von 9,18 %. Zentren, die Vor-Ort-MRT oder CT hinzufügen, gewinnen Planungskontrolle und behalten nachgelagerte Einnahmen. CMS-Telemedizin-Parität und Pflegerschulungscodes, die ab 2025 in Kraft treten, unterstützen zudem nicht-verfahrensbezogene Einnahmequellen und stärken die Diversifizierungsstrategien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Fachgebiet:
Orthopädie führt, während Herz-Kreislauf-Medizin stark zulegtDie Orthopädie machte im Jahr 2025 29,78 % des Umsatzes aus und bleibt das Ankerfachgebiet. Vorhersehbare Implantatpreisgestaltung, Vertrautheit mit Pauschalzahlungen und roboterassistierte Knie-Technologie halten die Volumina hoch. Der Markt für ambulante Chirurgiezentren behält die Orthopädie als seine bedeutendste Säule bei, auch wenn die muskuloskeletale Vergütung enger wird.
Kardiovaskuläre Eingriffe, die durch CMS-Standortaktualisierungen neu freigesetzt wurden, werden mit einer CAGR von 9,18 % wachsen. Frühadoptierende investieren in hybride Herzkatheterlabors und für intrakranielle Drucküberwachung qualifizierte Pflegefachkompetenzen. Höhere Fallkomplexität erhöht den durchschnittlichen Umsatz pro Eingriff und positioniert die Kardiologie als wesentlichen Ertragsmotor bis 2031.
Geografische Analyse
Markt für ambulante Operationszentren in Nordamerika
Nordamerika erzielte 36,10 % des Umsatzes im Jahr 2025 und festigte damit seine Führungsposition. Fortlaufende Rücknahmen von Bedarfsnachweispflichten (Certificate-of-Need) sowie konsistente Aktualisierungen der CMS-Vergütung fördern die regionale Expansion. Robotergestützte Wirbelsäulenprogramme, unterstützt durch eine Spende von 1 Million USD an das QEII Health Sciences Centre in Halifax im Januar 2024, verdeutlichen die Ausrichtung der Region auf technologieintensive Hochakutfälle. Diese Investitionen dürften die regionale Fallschwere erhöhen und trotz der Prüfung durch Kostenträger eine moderate Preissetzungsmacht unterstützen.
Markt für ambulante Operationszentren in Europa
Europa weist ein heterogeneres Adoptionsmuster auf. Das Vereinigte Königreich, Deutschland und Frankreich führen die Entwicklung an und nutzen jeweils öffentlich-private Partnerschaftsrahmen, die Versorgungsauflagen mit privatwirtschaftlicher Effizienz in Einklang bringen. Strenge postoperative Qualitätskennzahlen und integrierte Versorgungspfade unterstützen die stetige Umwandlung von Tagesbehandlungspotenzialen in ambulante Leistungsvolumina.
Markt für ambulante Operationszentren im asiatisch-pazifischen Raum
Asien verzeichnet die stärkste Expansion mit einer prognostizierten CAGR von 9,95 % bis 2031. Die wachsende Nachfrage der Mittelschicht, das Wachstum privater Krankenversicherungen sowie öffentliche Anreize für den Infrastrukturausbau treiben die Bautätigkeit in China und Indien voran. Multinationale Betreiber erproben Joint-Venture-Ambulanzzentren innerhalb von Tertiärkrankenhäusern, um regulatorische Risiken zu mindern und gleichzeitig die Selbstzahlernachfrage zu erschließen. Mit fortschreitender Verlagerung von Eingriffen dürfte der asiatische Anteil am globalen Marktanteil ambulanter Operationszentren deutlich steigen.

Wettbewerbslandschaft
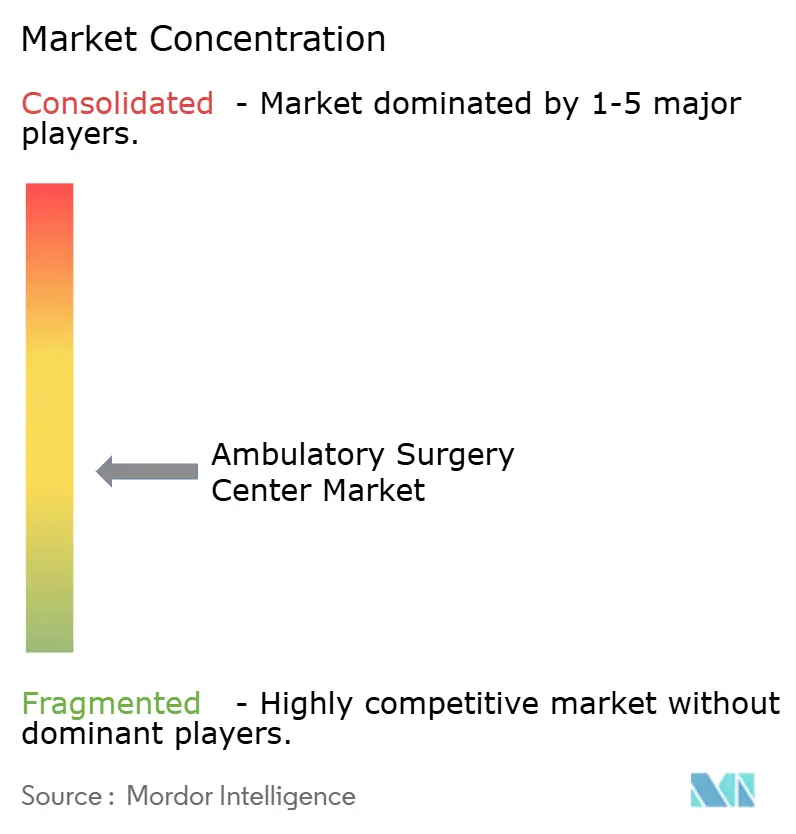
Der Sektor ist mäßig konzentriert. Die fünf größten Mehrstandortgruppen halten zusammen einen höheren Umsatzanteil, was Raum für unabhängige Betreiber lässt. Die USPI-Division von Tenet strebt bis zu 600 Zentren bis 2025 an und nutzt Systemallianzen zur Sicherung der Ärzteanbindung.
Traditionell krankenhausorientierte Gerätehersteller orientieren sich neu, um das Wachstum der ambulanten Chirurgiezentren zu unterstützen. Im Juni 2024 lancierte Zimmer Biomet gemeinsam mit Becker's ASC maßgeschneiderte Ausbildungsmodule für Gelenkersatz und positionierte Implantate neben Workflow-Beratung. Medtech-Anbieter, die Bestandsfinanzierung und Implantat-als-Dienstleistung-Modelle anbieten, gewinnen bei kostenbewussten Administratoren bevorzugten Lieferantenstatus.
Technologiegestützte Disruptoren entstehen. Cloudbasierte Umsatzzyklus-Plattformen und KI-gesteuerte Terminplanungs-SaaS-Anbieter senken die Verwaltungslasten für Einzelstandort-Ärzte. Frühadoptierende berichten von Ablehnungsraten unter 2 % und Produktivitätssteigerungen des Personals von über 20 %. Diese Effizienzen helfen kleineren Betreibern, im sich konsolidierenden Markt für ambulante Chirurgiezentren unabhängig zu bleiben.
Branchenführer im Markt für ambulante Chirurgiezentren
AMSURG
Tenet Healthcare
HCA Healthcare
Surgical Care Affiliates
Cerner Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für ambulante Operationszentren
- AMSURG
- United Surgical Partners International
- HCA Healthcare
- Surgery Partners
- Surgical Care Affiliates (Optum)
- Envision Healthcare
- SurgCenter Development
- Regent Surgical Health
- PE GI Solutions
- NueHealth / ValueHealth
- NorthStar Healthcare
- TriasMD
- Vision Integrated Partners
- Nobilis Health
- Covenant Physician Partners
- Mednax Services
- TeamHealth
- SCA Health International
- St. George Surgical Center
- Muve Health (ValueHealth)
Lesen Sie die Analyse der ambulantes Operationszentrum-Unternehmen

Marktchancen und Zukunftsaussichten
Es entsteht Spielraum, da Maßnahmen von Kostenträgern und Regulierungsbehörden den Anwendungsbereich für ambulante Behandlungsorte erweitern, insbesondere bei kardiovaskulären und wirbelsäulenbezogenen Eingriffen höherer Akuität, die von Bildgebung, Anästhesietiefe und strengerer Entlassungsfähigkeit abhängen. Die endgültige Regelung des Hospital Outpatient Prospective Payment System für das Kalenderjahr 2025 fügte 20 komplexe Interventionen, einschließlich ausgewählter perkutaner Koronareingriffe, der ambulanten Liste hinzu. CMS überarbeitete im Dezember 2024 zudem sein Nominierungsverfahren zur Aufnahme neuer Eingriffe in die ASC-Liste, was den Weg für Beteiligte verbessert, zusätzliche Codes für die ASC-Erstattung zu verfolgen.
Daneben haben Lockerungen der bundesstaatlichen Certificate-of-Need-Regelungen, einschließlich Georgia HB 1339 mit Wirkung zum 1. Juli 2024, Neubauanträge beschleunigt und die Standortwahl rund um wachsende Vorstädte und sekundäre Städte intensiviert. Betreiberstrategien schaffen investierbare Chancen im Bereich der Multi-Fachrichtungs-Umwandlung, der Automatisierung des Revenue-Cycle-Managements und arbeitgebergeführter Vertragsgestaltung, unterstützt durch berichtete Preisunterschiede (162 % von Medicare für ASCs gegenüber 234 % für ambulante Krankenhausabteilungen) und einen verstärkten Fokus auf die Gesamtbehandlungskosten. Parallel dazu verändert die Konsolidierung, wo sich der Wettbewerb konzentriert: unternehmensgestützte Standorte sind das am schnellsten wachsende Eigentumssegment im Berichtskontext, und große Systemplattform-Aktivitäten (zum Beispiel der Abschluss der Übernahme von AMSURG durch Ascension im Juni 2026) deuten auf eine fortgesetzte Integration arztnaher ambulanter Vermögenswerte hin, begleitet von Joint Ventures, die Krankenhauskapital in hochakute Serviceleistungen einbringen.
Aktuelle Branchenentwicklungen im Markt für ambulante Operationszentren
- Juli 2026: AMSURG gab die Übernahme von fünf Endoskopiezentren in North Carolina bekannt. Der Zukauf erhöht die Dichte in einem einzelnen Bundesstaat und unterstützt standardisierte Lieferketten- und Revenue-Cycle-Prozesse über eine größere Präsenz hinweg. Dies unterstreicht die Rolle von Anschlussakquisitionen beim regionalen Skalenaufbau.
- Juni 2026: Ascension schloss die Übernahme von AMSURG ab und fügte damit ein großes Netzwerk von ambulanten Operationszentren zu seiner Systempräsenz hinzu. Die Transaktion stärkt die Kontrolle des Gesundheitssystems über das ambulante Operationsvolumen und schafft eine größere Plattform für die Erweiterung von Fachbereichen und den Hebel bei Kostenträgerverträgen.
- April 2026: Tenet Healthcare berichtete, dass sein Geschäftsbereich USPI im ersten Quartal 2026 sieben ambulante Operationszentren für 125 Millionen USD erworben hat. Die Ausgaben spiegeln das anhaltende Interesse an selektiven ASC-M&A-Transaktionen wider und erhöhen den Wettbewerbsdruck auf unabhängige Zentren in Märkten, in denen skalierte Betreiber aggressiver um Vermögenswerte und Ärzteanbindung bieten können.


Markt für ambulante Operationszentren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für ambulante Operationszentren definiert als der jährliche Umsatz, der von eigenständigen, nicht zum Krankenhaus gehörenden Einrichtungen erwirtschaftet wird, die ambulante chirurgische, diagnostische oder präventive Eingriffe anbieten, bei denen der Patient ohne Übernachtung entlassen wird.
Ausschlüsse aus dem Umfang: Ambulante Abteilungen von Krankenhäusern, praxisbasierte Eingriffsbereiche und reine IT-Dienstleistungserlöse ambulanter Operationszentren sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Zentrumstyp
- Einzelfachzentren
- Gastroenterologiezentren
- Ophthalmologiezentren
- Orthopädiezentren
- Schmerztherapiezentren
- Kardiologiezentren
- Schönheitschirurgiezentren
- Sonstige Einzelfachzentren
- Mehrfachfachzentren
- Einzelfachzentren
- Nach Modalität
- Krankenhausbasierte ambulante Chirurgiezentren
- Freistehende ambulante Chirurgiezentren
- Nach Eigentümerschaft
- Arztgeführt
- Krankenhausgeführt
- Konzern-/Private-Equity-geführt
- Joint-Venture
- Nach Dienstleistungen
- Chirurgische Dienstleistungen
- Diagnostik- und Bildgebungsdienstleistungen
- Nach Fachgebiet
- Gastroenterologie
- Ophthalmologie
- Orthopädie
- Schmerz/Neurologie
- Herz-Kreislauf
- HNO
- Urologie
- Gynäkologie
- Plastische und Rekonstruktive Chirurgie
- Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau eines einfachen Überblicks über das ambulante Operationsumfeld und der anschließenden Eingrenzung auf eigenständige Zentren. Wir haben öffentliche Quellen herangezogen, wie z. B. Datenveröffentlichungen der US-amerikanischen Centers for Medicare and Medicaid Services, Statistiken zur Gesundheitsversorgung der CDC, OECD-Tabellen zu Gesundheitsausgaben und WHO-Indikatoren für Gesundheitssysteme, um Eingriffszahlen und Verlagerungen im Versorgungsumfeld zu verankern.
Anschließend haben wir unterstützende Materialien wie Jahresberichte und Investorenpräsentationen von Unternehmen, Aktualisierungen von Kostenträgern und Regulierungsbehörden sowie seriöse Gesundheitsfachpresse genutzt, um Vergütungsänderungen und Verlagerungen des Versorgungsorts zu verfolgen. Parallel dazu wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt, um Umsatzbereiche und Eigentümerstrukturen zu plausibilisieren, und eine Patentdatenbank wurde ausschließlich als Richtungsindikator für Trends bei Eingriffs- und Geräteentwicklungen verwendet. Diese Liste der Desk-Research-Quellen ist illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Faktoren, die den Umsatz ambulanter Operationszentren in der Praxis bestimmen, insbesondere darauf, wie sich Fallmix, Kostenträgermix und Kapazitätsengpässe je nach Land und Eigentümermodell unterscheiden. Wir haben mit einer Mischung aus Betreibern, an der ambulanten Fallverlagerung beteiligten Klinikern und unterstützenden Dienstleistern gesprochen und die Erkenntnisse anschließend über die Regionen Amerika, EMEA und APAC hinweg abgeglichen, damit keine einzelne Region die Annahmen übermäßig beeinflusst.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 60 % | Amerika: 25 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe eines Top-down- und Bottom-up-Ansatzes ermittelt. Zunächst haben wir die Verlagerung von Eingriffen und die ambulante Versorgungskapazität nach Region kartiert und den Markt anschließend über Umsatzpools rekonstruiert, die an Auslastung und Preisgestaltung geknüpft sind. In der Praxis beginnen wir mit Indikatoren wie dem Eingriffvolumen ambulanter Operationszentren, der Anzahl der Einrichtungen und dem Durchsatz der Operationssäle, dem durchschnittlichen Umsatz pro Fall (nach Fachgebietsmix) sowie Vergütungslistenänderungen, die förderfähige Operationen in den ambulanten Bereich verlagern.
Diese Eingaben werden dann mithilfe einer wiederholbaren Annahmenkette in eine Marktgesamtgröße umgewandelt, einschließlich Fallmix-Aufteilungen (Einspezialität gegenüber Mehrspezialität), Auswirkungen des Kostenträgermix auf den Nettoumsatz und Auslastungsraten, die Personal- und Planungsengpässe widerspiegeln. Um die Gesamtwerte realistisch zu halten, haben wir selektive Bottom-up-Prüfungen anhand von Stichproben der Umsatzbereiche auf Zentrumsebene durchgeführt, Kanalprüfungen zu typischen Abrechnungs- und Vergütungsbändern abgeschlossen und aus öffentlich sichtbaren Betreiber-Footprints hochgerechnet. Wo die Abdeckung unvollständig war oder einer Region eine konsistente Berichterstattung fehlte, haben wir die Lücken angepasst.
Für die Prognose haben wir uns auf eine Szenarioanalyse gestützt, die durch Trendlinien aus dem historischen Wachstum und Expertenmeinungen zur Vergütungsausweitung, Erholung elektiver Eingriffe und Kapazitätserweiterungen unterstützt wurde. Der Basisszenario wurde bei der Preisentwicklung konservativ gehalten, indem der Fokus auf der erwarteten Nettovergütungsbewegung statt auf der Listenpreisgestaltung lag, und die Annahmen wurden für Regionen erneut getestet, in denen die Expansion stärker durch neue Zentrumsöffnungen als durch Auslastungsgewinne getrieben wird.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Zahlen haben wir die Modellergebnisse mit unabhängigen Signalen wie Eingriffszahlen, Einrichtungsanzahlen und gemeldeten Ausgabentrends abgeglichen, die sich in dieselbe Richtung wie der Umsatz ambulanter Operationszentren bewegen sollten. Ausreißer wurden in einem separaten Varianzprüfungsschritt überprüft, und wenn eine Abweichung nicht durch einen klaren Treiber erklärt werden konnte (z. B. eine Vergütungsaktualisierung oder ein einmaliger Auslastungsrückgang), wurde die Annahme markiert und überarbeitet.
Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, damit Berechnungslogik, Einheitenkonsistenz und Währungsumrechnungen von Anfang bis Ende geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Änderungen, Vergütungslistenänderungen oder erhebliche Kapazitätserweiterungen beobachtet werden. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit die veröffentlichte Ansicht die neuesten verfügbaren öffentlichen Daten und interviewbasierten Validierungen widerspiegelt.
Marktgröße ambulanter Operationszentren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ambulante Operationszentren unterscheiden sich häufig, weil die zugrunde liegenden Definitionen nicht identisch sind, selbst wenn die Titel ähnlich aussehen. Die Abweichung ergibt sich in der Regel daraus, welche Einrichtungstypen gezählt werden, ob die Umsätze auf Zentrumsebene oder über einen breiteren ambulanten Versorgungspool gemessen werden und wie die Preisgestaltung länderübergreifend normalisiert wird.
Einige veröffentlichte Zahlen bündeln ambulante Krankenhausabteilungen, oder sie stützen sich stark auf eine Umsatzbasis aus einem einzigen Land und skalieren diese dann global mit breiten Gesundheitsausgabenquoten. Im Modell von Mordor Intelligence werden nur eigenständige, nicht zum Krankenhaus gehörende ambulante Operationszentren gezählt, und die Gesamtwerte werden auf der Grundlage von Indikatoren zur Eingriffsverlagerung und fallmixbereinigtem Umsatz pro Fall aufgebaut, gefolgt von Interviewprüfungen, die Auslastungs- und Vergütungsannahmen testen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 88,17 Mrd. USD (2026) | |
| Branchendatenbank A | 54,30 Mrd. USD (2026) | Verwendet eine ausschließlich auf den USA basierende Branchenumsatzbasis, sodass nicht-amerikanische ambulante Operationszentren ausgeschlossen werden und regionale Unterschiede bei der Eingriffsverlagerung und Vergütungsentwicklung nicht erfasst werden. |
| Branchenintelligenz B | 45,60 Mrd. USD (2023) | Stützt die Schätzung auf Medicare-zertifizierte ambulante Operationszentren und entsprechende Zählungen, was den Gesamtumsatz ambulanter Operationszentren unterschätzen kann, wenn nicht zertifizierte Einrichtungen und breitere Kostenträgermixe nicht vollständig berücksichtigt werden. |
Insgesamt zeigt die Tabelle, dass Umfangsentscheidungen den größten Teil der Abweichung verursachen, gefolgt davon, wie der Umsatz über Kostenträgermixe und Geografien hinweg normalisiert wird. Indem die Einrichtungsdefinition eng gehalten und anschließend wichtige Hebel wie Fallmix, Auslastung und Vergütungsbewegung quergeprüft werden, bleibt die resultierende Zahl auf klare Treiber zurückführbar und kann mit denselben Eingaben im Zeitverlauf repliziert werden.


Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum kardiovaskulärer Eingriffe im Markt für ambulante Chirurgiezentren an?
Hochakute Herzinterventionen wurden für 2025 in die CMS-Liste der abgedeckten Eingriffe für ambulante Chirurgiezentren aufgenommen, wodurch Zentren mit hybriden Herzkatheterlabors neue Volumina erschließen können, die voraussichtlich mit einer CAGR von 9,18 % bis 2031 steigen werden.
Wie unterscheiden sich freistehende Zentren finanziell von krankenhausbasierten ambulanten Chirurgiezentren?
Freistehende Einrichtungen kontrollierten im Jahr 2025 66,10 % des Umsatzes und profitieren häufig von niedrigeren Gemeinkosten, während krankenhausbasierte Einrichtungen voraussichtlich eine CAGR von 8,76 % erzielen werden, da Gesundheitssysteme ungenutzten ambulanten Raum umwidmen.
Warum wachsen Mehrfachfachzentren schneller als Einzelfacheinrichtungen?
Diversifizierte Fallmischungen puffern das Vergütungsrisiko ab und steigern die Planungsdichte, was eine CAGR von 8,09 % für Mehrfachfachzentren gegenüber dem langsameren Wachstum von Einzelfachzentren unterstützt.
Welche Personalherausforderungen beeinflussen das Wachstum der ambulanten Chirurgiezentren am stärksten?
Mangel an perioperativen Pflegekräften und zertifizierten Pflegeanästhesisten unterdrücken die Raumauslastung und erhöhen den Lohndruck, wobei Rekrutierungslücken die gesamte CAGR kurzfristig schätzungsweise um 1,4 Prozentpunkte reduzieren.
Werden diagnostische Dienstleistungen zu einer bedeutenden Einnahmequelle für ambulante Chirurgiezentren?
Ja, Diagnostik- und Bildgebungslinien, die derzeit 23,35 % des Umsatzes ausmachen, werden voraussichtlich jährlich um 9,18 % wachsen, was den Zentren ermöglicht, eine End-to-End-Versorgung anzubieten und die Planungseffizienz zu verbessern.
Seite zuletzt aktualisiert am:



