
Tamaño y Cuota del Mercado de Medicamentos Alexifármacos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.47 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos Alexifármacos por Mordor Intelligence
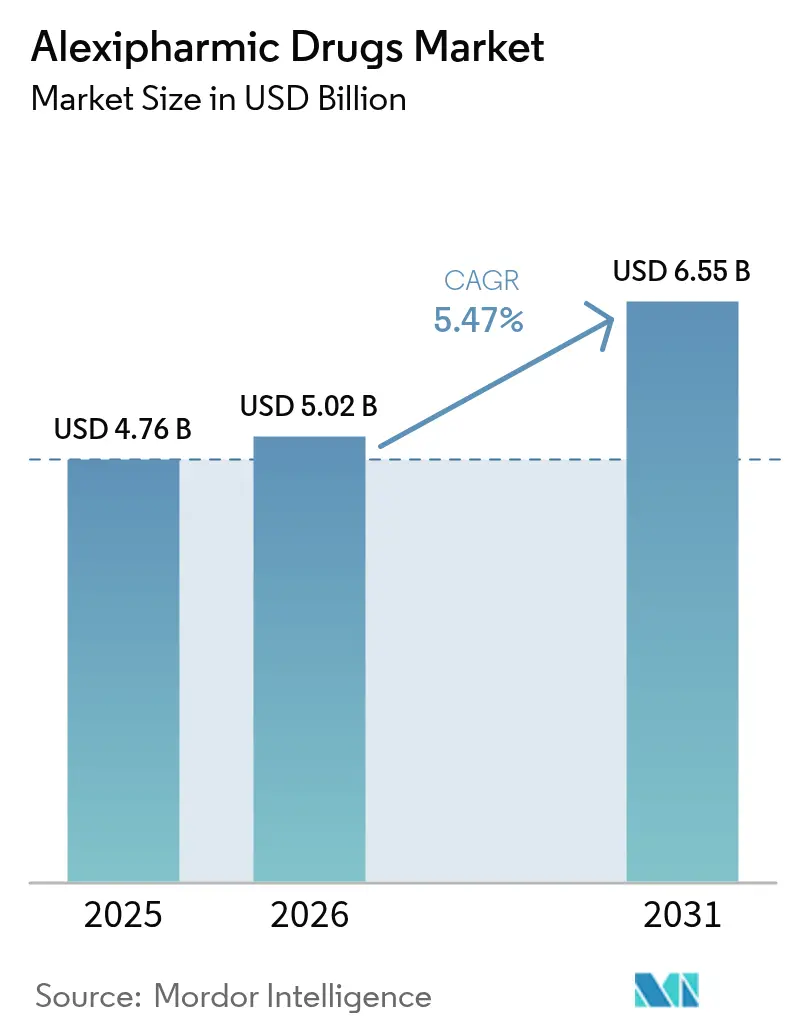
El tamaño del mercado de medicamentos alexifármacos en 2026 se estima en USD 5,02 mil millones, creciendo desde el valor de 2025 de USD 4,76 mil millones con proyecciones para 2031 que muestran USD 6,55 mil millones, creciendo a una CAGR del 5,47% durante 2026-2031.
El aumento de los casos de sobredosis a nivel mundial, la mayor exposición industrial a compuestos tóxicos y las leyes de apoyo que obligan al acceso sin receta a antídotos esenciales son los principales motores de crecimiento. La adquisición gubernamental de naloxona, el creciente flujo de capital de riesgo hacia dispositivos de administración inteligentes y el énfasis del sector farmacéutico en formulaciones de acción rápida amplían el grupo de pacientes potenciales. La demanda se ve reforzada además por los programas comunitarios de reducción de daños y los estándares más estrictos de responsabilidad del empleador que fomentan el almacenamiento en instalaciones no hospitalarias. Aun así, las presiones de reembolso y las perturbaciones en las materias primas añaden volatilidad a los márgenes, lo que obliga a los fabricantes a diversificar el abastecimiento e invertir en líneas de producción eficientes. El aumento de incidentes con medicamentos falsificados en economías en desarrollo también reorienta las prioridades geográficas para el lanzamiento de nuevos productos.
Conclusiones Clave del Informe
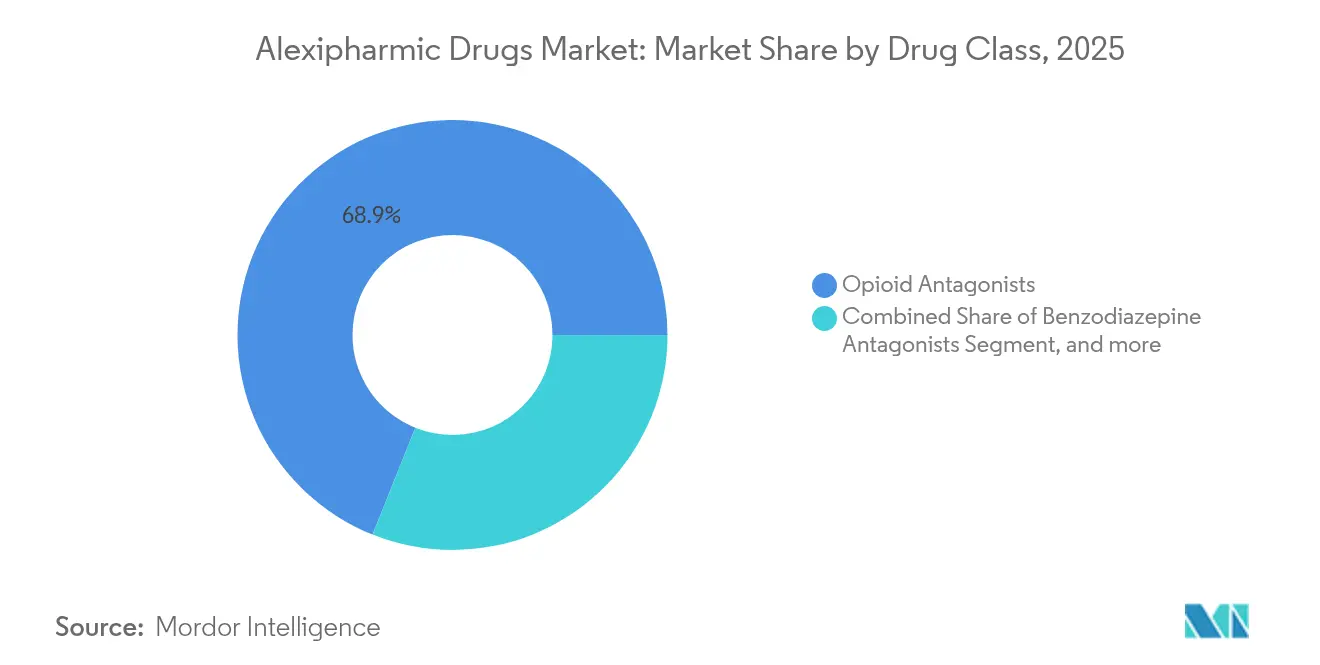
- Por clase de fármaco, los antagonistas opioides lideraron con una cuota de ingresos del 68,94% en 2025; se pronostica que los antídotos contra el cianuro avanzarán a una CAGR del 8,33% hasta 2031.
- Por vía de administración, la administración parenteral representó el 61,25% de la cuota del mercado de medicamentos alexifármacos en 2025, mientras que los productos intranasales registran la CAGR proyectada más alta del 7,55% hasta 2031.
- Por formulación, las soluciones representaron el 43,28% del tamaño del mercado de medicamentos alexifármacos en 2025; los aerosoles nasales están en camino de expandirse a una CAGR del 9,92% durante el período de revisión.
- Por canal de distribución, las farmacias hospitalarias ostentaron una cuota del 52,20% del tamaño del mercado de medicamentos alexifármacos en 2025, y los establecimientos minoristas o comunitarios exhiben una perspectiva de CAGR del 6,05%.
- Por geografía, América del Norte capturó el 38,92% de los ingresos de 2025, mientras que Asia-Pacífico está escalando a una CAGR del 8,76% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Creciente dependencia de drogas psicoactivas y narcóticos | +1.2% | Global con enfoque en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Respaldo regulatorio para el tratamiento asistido con medicación | +0.8% | América del Norte y UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada de fatalidades por opioides sintéticos en regiones de menores ingresos | +0.9% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Aumento de intoxicaciones por medicamentos falsificados que impulsan la demanda de naloxona | +0.7% | Global con focos en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Programas comunitarios de naloxona financiados por el gobierno | +0.6% | América del Norte y UE, programas piloto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento de riesgo en tecnología intranasal y de autoinyector | +0.5% | Global con agrupación de I+D en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Dependencia de Drogas Psicoactivas y Narcóticos
Los opioides sintéticos que superan la potencia del fentanilo circulan actualmente en los mercados callejeros de Estados Unidos y Europa, ampliando el espectro de gravedad de las sobredosis e impulsando la demanda de kits de naloxona de mayor dosis.[1]Damien Gayle, "Nitazenos: Potentes Nuevos Opioides Sintéticos que Emergen en Europa," theguardian.com Las deficiencias en la tecnología de detección rápida amplían los riesgos de exposición accidental, lo que lleva a hospitales y primeros respondedores a mantener inventarios más grandes. Las redes de distribución en América Latina y el Sudeste Asiático están comenzando a reflejar los patrones de consumo de América del Norte, lo que sugiere que la tendencia al alza en los volúmenes de antídotos persistirá. Las empresas farmacéuticas responden a esta necesidad co-desarrollando formulaciones concentradas que superan la saturación de receptores. Se espera que una mayor disponibilidad de tiras de detección para nuevos análogos apoye una intervención más temprana, aunque no reducirá la demanda de naloxona a corto plazo.
Respaldo Regulatorio para el Tratamiento Asistido con Medicación (TAM)
La decisión de la FDA en 2024 de reclasificar el aerosol nasal Narcan a estatus de venta libre eliminó las barreras de prescripción, permitiendo que farmacias, escuelas y espacios públicos almacenen el antídoto sin supervisión médica. Medicare y Medicaid ahora reembolsan la naloxona con copago mínimo en 42 estados, incorporando órdenes de compra recurrentes en los presupuestos públicos. Europa sigue señales similares con aprobaciones centralizadas de la Agencia Europea de Medicamentos que acortan los tiempos de espera para nuevos lanzamientos intranasales. Estos movimientos transforman las iniciativas comunitarias de reducción de daños de proyectos piloto financiados con subvenciones en componentes permanentes de salud pública. A medida que más países incorporan la cobertura de naloxona en los formularios nacionales, el mercado de medicamentos alexifármacos gana una línea de base predecible de crecimiento en volumen independiente de los ciclos económicos más amplios.
Escalada de Fatalidades por Opioides Sintéticos en Regiones de Menores Ingresos
Los focos industrializados de Asia-Pacífico se enfrentan a un creciente tráfico de fentanilo y tramadol que supera la capacidad de aplicación de la ley, lo que provoca incrementos de dos dígitos en la mortalidad por sobredosis en Vietnam, Filipinas y el centro de la India. La menor penetración de los seguros obliga a las familias a depender de los hospitales públicos, que ahora presionan a los gobiernos para que amplíen los presupuestos de antídotos. La aprobación de Japón del aerosol nasal de diazepam refleja el impulso regional hacia una administración innovadora más allá de las líneas intravenosas, indicando futuras expansiones entre etiquetas. El fuerte crecimiento manufacturero en Indonesia y Bangladés también eleva los incidentes de exposición al cianuro, creando una demanda paralela de kits de hidroxocobalamina y nitrito de sodio. En conjunto, estas presiones aceleran el giro del mercado de medicamentos alexifármacos hacia Asia-Pacífico.
Aumento de Intoxicaciones por Medicamentos Falsificados que Impulsan la Demanda de Naloxona
Las incautaciones de comprimidos falsificados adulterados con fentanilo alcanzaron 115 millones de unidades en 2023, y las consultas hospitalarias de personas entre 15 y 34 años aumentaron en consecuencia. Los pacientes suelen creer que están ingiriendo oxicodona legítima, lo que obliga a los servicios de urgencias a tratar la toxicidad por opioides en demografías tradicionalmente fuera de la vigilancia de consumo de sustancias. Las mezclas de pentobarbital complican el cuadro clínico porque la naloxona sola es insuficiente, lo que genera un nuevo interés en los regímenes de antídotos de múltiples componentes. Los distribuidores farmacéuticos se adaptan ofreciendo paquetes de respuesta a sobredosis combinados con guías de dosificación por etapas. Los focos localizados, como Arizona y Columbia Británica, experimentan ciclos de agotamiento de inventario que ponen a prueba la agilidad de la cadena de suministro.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos costos de terapia y hospitalización | -0.4% | Global con efecto pronunciado en América del Norte | Mediano plazo (2-4 años) |
| Creciente popularidad de las formulaciones de opioides con disuasión del abuso | -0.3% | América del Norte y UE, adopción lenta en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estigma que limita el acceso del paciente y las tasas de dispensación de recetas | -0.5% | Global, concentrado en zonas rurales y desatendidas | Corto plazo (≤ 2 años) |
| Perturbaciones en la cadena de suministro de los principios activos de los antídotos clave | -0.6% | Global con centro de fabricación de principios activos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Terapia y Hospitalización
Los gastos de bolsillo por un envase de dos dosis de naloxona de venta libre promedian USD 44 en Estados Unidos, lo que disuade la compra entre los hogares sin seguro médico.[2]Centros de Servicios de Medicare y Medicaid, "Análisis de Costos de Bolsillo para la Naloxona de Venta Libre," cms.gov Los compradores hospitalarios sopesan el reabastecimiento de antídotos frente a los genéricos de alto volumen y pueden hacer pedidos insuficientes de productos con rotación incierta. Los antídotos especializados contra el cianuro pueden superar los USD 1.200 por dosis para adultos, lo que desincentiva a las instalaciones rurales a mantener cursos completos de tratamiento. Las disparidades en el reembolso de seguros entre estados profundizan las brechas, dejando grupos de condados sin acceso a antídotos las 24 horas. Los niveles variables de copago bajo Medicaid fragmentan aún más el poder adquisitivo, reduciendo la uniformidad de la demanda y frenando la CAGR del mercado de medicamentos alexifármacos.
Creciente Popularidad de las Formulaciones de Opioides con Disuasión del Abuso
Innovaciones farmacéuticas como el PF614 de Ensysce incorporan barreras químicas que resisten el triturado o la extracción por calor, con el objetivo de frenar el uso indebido. La FDA agilizó varias de estas solicitudes en 2025, reforzando una estrategia de prevención que podría reducir los volúmenes de naloxona con el tiempo. Aunque los usuarios decididos pueden superar muchas barreras, la evidencia inicial muestra tasas de desvío más lentas para las nuevas marcas. Los pagadores incentivan a los médicos a prescribir estas formulaciones ofreciendo deducibles más bajos, redirigiendo los patrones de prescripción lejos de los opioides tradicionales. La adopción generalizada sigue siendo una meta que se alcanzará dentro de una década, pero el impulso inicial introduce un elemento de incertidumbre en la demanda dentro del pronóstico del mercado de medicamentos alexifármacos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
Los Antagonistas Opioides Mantienen el Liderazgo EstructuralLos antagonistas opioides representaron el 68,94% de los ingresos de 2025, subrayando la emergencia de opioides sintéticos que domina los titulares clínicos en las economías desarrolladas. El cambio de la naloxona a estatus de venta libre multiplicó los puntos de contacto con el consumidor, desde gasolineras hasta campus universitarios, consolidando el liderazgo del segmento. Los antídotos contra el cianuro, aunque especializados, exhiben la CAGR más rápida del 8,33% porque los reguladores industriales ahora exigen kits en el lugar de trabajo en plantas de galvanoplastia y almacenes químicos. Los agentes de reversión de benzodiacepinas muestran un crecimiento de dígito medio vinculado a los volúmenes de cirugía electiva. Los quelantes de metales pesados ganan de forma episódica durante incidentes ambientales, aunque contribuyen con una rotación de base constante. Los perfiles competitivos varían: los antagonistas opioides enfrentan competidores genéricos que suprimen el precio, mientras que los antídotos contra el cianuro se benefician de formulaciones protegidas por patentes, lo que permite márgenes premium.
La expansión de productos hacia blisters multidosis y aplicadores nasales con resistencia a la apertura por niños ilustra cómo la innovación en empaques apoya una adopción más amplia por parte de los usuarios en entornos domésticos, laborales y de primeros respondedores. Los fabricantes se diferencian mediante extensiones de vida útil y sellos a prueba de manipulaciones que satisfacen estrictos criterios de adquisición.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Vía de Administración:
El Dominio Parenteral Enfrenta Cambios Impulsados por la ComunidadLos formatos parenterales representan el 61,25% de las ventas de 2025 porque los servicios de urgencias priorizan el inicio intravenoso que alcanza los niveles plasmáticos máximos en cuestión de minutos. Los productos intranasales, sin embargo, registran una CAGR del 7,55% a medida que los reguladores aprueban aerosoles de autoadministración para uso por parte de personas sin formación clínica, especialmente en espacios públicos sin personal sanitario. Las administraciones oral y sublingual abordan la terapia de mantenimiento en lugar de la reversión aguda y, por tanto, ocupan un nicho menor pero estable.
Los hospitales siguen demandando estabilidad del vial bajo condiciones variables de refrigeración, lo que impulsa la I+D en formulaciones termorresistentes. Mientras tanto, los programas de salud comunitaria evalúan dispositivos de aerosol que proporcionan una confirmación audible mediante clic, reduciendo la complejidad de la capacitación y el riesgo de error. Los fabricantes que alinean las concentraciones de dosis con las amenazas emergentes de opioides de alta potencia ganan preferencia en los formularios.
Por Formulación:
Las Soluciones Siguen Siendo el Recurso Principal, Pero los Aerosoles se AceleranLas soluciones capturaron el 43,28% de los ingresos globales de 2025 gracias a su uso flexible a través de las vías intravenosa, intramuscular y oral. Requieren una revalidación mínima cuando se introducen nuevas concentraciones, manteniendo bajos los costos regulatorios. Los aerosoles nasales registran una CAGR superior del 9,92% respaldada por la preferencia del consumidor y la logística minorista que favorece los productos compactos a temperatura ambiente. Los autoinyectores, otrora dominantes, ahora se enfrentan a altos precios unitarios y preocupaciones sobre la eliminación de baterías, aunque mantienen volúmenes saludables en distritos escolares y plantas de fabricación donde el tiempo de capacitación del personal es limitado.
El tamaño del mercado de medicamentos alexifármacos para formulaciones en solución está destinado a superar a los viales en múltiples países europeos para 2028, a medida que los organismos de adquisición centralizada estandarizan los kits de sobredosis financiados públicamente. Los continuos avances en bombas de microdispensación mejoran la precisión de la dosis al tiempo que reducen los costos unitarios, fortaleciendo la competitividad del segmento.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
Los Hospitales Anclan las Ventas, Los Establecimientos Minoristas se DisparanLas farmacias hospitalarias retuvieron el 52,20% de los ingresos de 2025 porque el almacenamiento de antídotos está obligado por muchas normas de acreditación. Los descuentos por compras al por mayor y los sistemas de gestión de inventario otorgan a los hospitales ventaja para negociar términos favorables. Las farmacias minoristas y comunitarias, beneficiándose de las reglas de venta libre, crecen a una CAGR del 6,05% hasta 2031 a medida que las cadenas de farmacias dedican secciones enteras de estantería a los medicamentos de emergencia.
Los puestos de salud patrocinados por empleadores y las flotas del servicio de emergencias médicas conforman el grupo más pequeño pero en rápida diversificación, reflejando mandatos más amplios de seguridad en el lugar de trabajo. Los distribuidores experimentan con proyectos piloto de máquinas expendedoras en terminales de transporte, ilustrando formas creativas de ampliar el alcance sin altos gastos operativos.
Análisis Geográfico
Mercado de Medicamentos Alexifármacos de América del Norte
América del Norte mantiene el liderazgo con el 38,92% de las ventas mundiales en 2025. Las inversiones federales, como el acuerdo marco quinquenal de naloxona de BARDA, generan una absorción predecible que estabiliza la planificación de la capacidad de producción. Las estrategias de reducción de daños integran antídotos en los vehículos policiales y las bibliotecas públicas, ampliando los puntos de utilización no clínica. La mortalidad por sobredosis disminuyó un 27% entre 2023 y 2024, lo que señala la eficacia de la distribución generalizada; sin embargo, la persistencia de las nitazenas sostiene los pedidos a granel. El plan nacional de Canadá financia naloxona gratuita para recetas de alto riesgo, y el nuevo código de seguridad industrial de México exige kits de antídoto contra el cianuro en los distritos mineros de oro, lo que contribuye a incrementos graduales.
Mercado de Medicamentos Alexifármacos de Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 8,76% y está en camino de superar a Europa para 2031. El desarrollo industrial incrementa la exposición al cianuro en el acabado de metales, lo que lleva a los ministerios de trabajo locales a exigir inventarios de antídotos en las instalaciones. Japón aprobó el diazepam en aerosol nasal en 2024, lo que señala una mayor aceptación de los productos no inyectables, mientras que el proceso de medicamentos genéricos de China reduce las barreras de precio para los depósitos de emergencia municipales. El papel de India como potencia en ingredientes farmacéuticos activos posiciona a las empresas nacionales para cubrir las escaseces mundiales y capturar valor a través de incentivos vinculados a la exportación. Las economías emergentes del Sudeste Asiático enfrentan una afluencia de medicamentos falsificados que incrementa la demanda comunitaria de naloxona, orientando los presupuestos de ayuda humanitaria hacia la adquisición de antídotos.
Mercado de Medicamentos Alexifármacos de Europa
Europa mantiene un crecimiento estable de un solo dígito medio, respaldado por el procedimiento centralizado de la EMA que facilita la circulación transfronteriza de nuevas formulaciones. La recalibración posterior al Brexit desvió parte del volumen desde los centros centrados en el Reino Unido hacia almacenes continentales, pero también atrajo a nuevos participantes que aprovechan las líneas locales de llenado y acabado. Las políticas regionales de transición ecológica apuntan a la reducción de las emisiones cianogénicas, lo que impulsa indirectamente la demanda de agentes de desintoxicación durante los proyectos de remediación. La adopción de opioides con disuasión del abuso es más alta en los mercados escandinavos, lo que podría moderar los volúmenes de naloxona a largo plazo, aunque tardará varios años en influir materialmente en los totales.


Panorama regulatorio
La regulación de los medicamentos alexifármacos (antídotos) abarca el acceso de uso de emergencia, la vigilancia de seguridad posterior a la comercialización y los controles antifalsificación, lo que da lugar a diferentes vías de cumplimiento según la región. En Estados Unidos, la conversión por parte de la FDA del aerosol nasal Narcan (naloxona) a estatus de venta libre en 2024 redujo las restricciones de dispensación y amplió su disponibilidad en entornos no clínicos, fortaleciendo los modelos de distribución comunitaria para los antagonistas opioides.
En Europa, las autorizaciones de comercialización y las obligaciones del ciclo de vida se tramitan a través de sistemas de la EMA como EudraVigilance, y las expectativas de farmacovigilancia continúan evolucionando mediante medidas de ejecución de la Comisión Europea que aumentan los requisitos de notificación y monitorización para los titulares de autorizaciones de comercialización a partir de 2026. El cumplimiento antifalsificación sigue siendo un pilar operativo, respaldado por la publicación por parte de la Comisión Europea de unas preguntas y respuestas actualizadas (versión 22) sobre las características de seguridad de los medicamentos en julio de 2026 para apoyar la implementación de los controles de medicamentos falsificados, lo cual es relevante para los canales de alto riesgo donde la exposición a productos falsificados impulsa la demanda de antídotos. Suiza añade una dimensión orientada al suministro, con Swissmedic operando procedimientos de autorización simplificados para antídotos importantes y de uso poco frecuente con el fin de mejorar su disponibilidad en situaciones de crisis. En Australia, los controles de suministro y el etiquetado de venenos y medicamentos relacionados siguen rigiéndose por el Poisons Standard (SUSMP), administrado por la TGA.
Panorama Competitivo
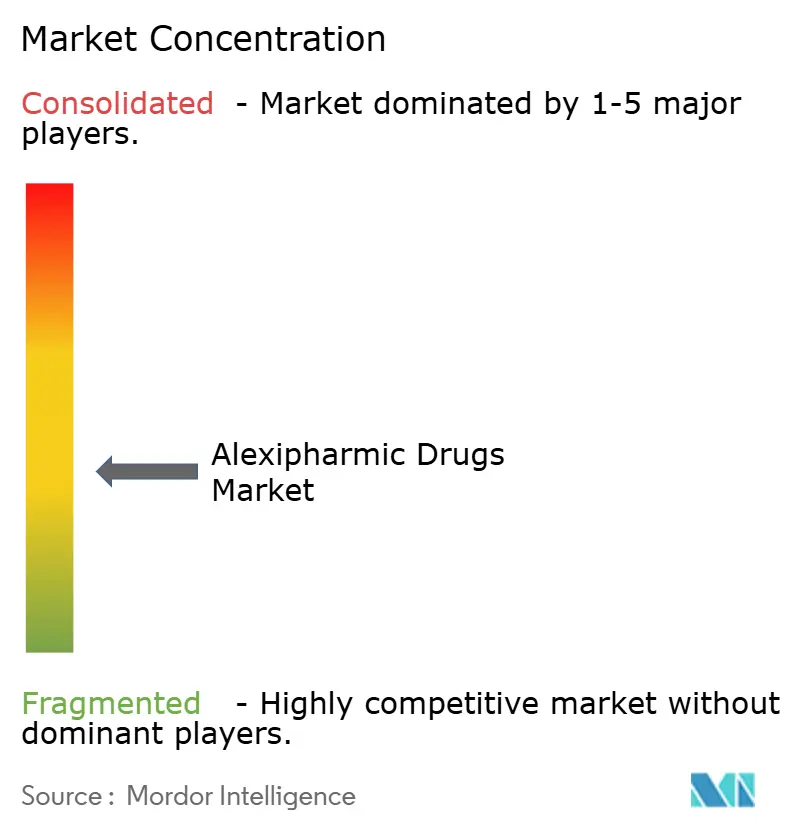
El mercado de medicamentos alexifármacos está moderadamente fragmentado. Emergent BioSolutions enfrenta competidores de venta libre que erosionan los márgenes de NARCAN de marca, lo que lleva a la empresa a ofrecer servicios de valor agregado educativos para preservar los contratos. Amphastar se diversifica hacia la insulina biosimilar para cubrir su exposición a los medicamentos de emergencia sensibles al precio, ilustrando estrategias de cobertura de cartera. ARS Pharmaceuticals aprovecha su plataforma tecnológica intranasal en múltiples terapias agudas, utilizando activos de fabricación compartidos para reducir la economía unitaria.
Las empresas emergentes centradas en la tecnología explotan las brechas en la administración fácil de usar; el parche de microagujas de Micron Biomedical está orientado al uso por parte de personas sin formación clínica en instalaciones industriales donde las líneas intravenosas son impracticables. Los actores establecidos contrarrestan presentando patentes incrementales de dispositivos y forjando alianzas de distribución con cadenas farmacéuticas nacionales para asegurar espacio en los estantes. La seguridad de los principios activos sigue siendo un diferenciador: las empresas que tienen doble fuente de precursores o mantienen capacidad de síntesis propia ganan resiliencia que resulta atractiva para las organizaciones de compras grupales de hospitales. Durante el período de pronóstico, el panorama competitivo probablemente experimentará una consolidación selectiva a medida que los grandes actores adquieran innovadores de nicho para cerrar las brechas en tecnología de administración.
Líderes de la Industria de Medicamentos Alexifármacos
Ethypharm S.A.
Bausch Health Companies Inc.
Fresenius Kabi
Mylan N.V. (Viatris)
Emergent BioSolutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicamentos Alexifármacos
- Emergent Bio Solutions
- Hikma Pharmaceuticals
- Pfizer
- Mylan N.V. (Viatris)
- Bausch Health
- Alkermes
- Amphastar Pharma
- Indivior
- Hikma (Ethypharm)
- Fresenius
- Mallinckrodt Pharmaceuticals
- SG Pharma
- Teva Pharma
- B. Braun
- Takeda (ANTIZOL)
- Merck
- Johnson & Johnson
- Novartis
- Glenmark Pharmaceuticals
- Cipla
- Dr. Reddy’s
Lea el análisis de las empresas de medicamentos alexifármacos

Oportunidades de mercado y perspectivas futuras
El espacio en blanco del mercado está cada vez más vinculado a la evolución de los puntos de atención y a la garantía de suministro de antídotos esenciales. El cambio a estatus de venta libre de Narcan por parte de la FDA de EE. UU. en 2024 amplió el acceso minorista y comunitario, y el contexto del informe señala a las farmacias minoristas y comunitarias como una vía de distribución de crecimiento más rápido que los canales exclusivamente hospitalarios. Este cambio crea margen para que fabricantes y distribuidores diseñen formatos de envase listos para el consumidor, incluidos materiales de capacitación, envases con sello de seguridad y aerosoles nasales estables en anaquel, manteniéndose alineados con los requisitos de adquisición de los primeros intervinientes.
Un segundo grupo de oportunidades se centra en la resiliencia y la trazabilidad en las cadenas de suministro globales, a medida que los programas de adquisición y la gestión del riesgo de falsificación se integran más operativamente. El contexto del informe destaca las interrupciones en la cadena de suministro de API como una limitación y las intoxicaciones por fármacos falsificados como un catalizador de la demanda, lo que respalda estrategias de doble abastecimiento, huellas regionales de llenado y acabado, y envases alineados con la serialización que se ajustan a las expectativas de características de seguridad de la UE. En el aspecto clínico y de administración, los kits de naloxona de dosis más altas y la aceleración señalada en el informe de la administración intranasal, incluidos los aerosoles nasales y otros formatos no inyectables, refuerzan la innovación en formulación y dispositivos orientada a reducir los errores de administración en entornos no hospitalarios, como escuelas, lugares de trabajo y espacios públicos.
Recent Industry Developments in Mercado de Medicamentos Alexifármacos
- Junio de 2026: Fresenius Kabi anunció el lanzamiento en Europa de Pedismof, una gama de bolsas de tres cámaras para nutrición parenteral pediátrica. Aunque no se trata de un producto antídoto, el lanzamiento amplía la cartera estéril de cuidados agudos de Fresenius Kabi y refuerza su presencia en el canal hospitalario y su disciplina de fabricación para formatos parenterales listos para usar, adyacentes a las cadenas de suministro de emergencia y cuidados críticos.
- Febrero de 2026: Fresenius Kabi y Phlow Corp. anunciaron una colaboración para construir una vía de fabricación integral en EE. UU. para la inyección de epinefrina, USP. La colaboración tiene como objetivo garantizar la continuidad del suministro de un medicamento de emergencia esencial y se alinea con el énfasis más amplio del sector en la localización de la producción y la garantía de disponibilidad de fármacos críticos, temas que afectan las estrategias de adquisición y fabricación en toda la categoría de inyectables de uso agudo.
- Mayo de 2025: Ethypharm Iberia firmó un acuerdo de licencia con Medochemie para comercializar la solución inyectable de clorhidrato de nefopam en España. El acuerdo añade un producto inyectable de cuidados agudos a la cartera ibérica de Ethypharm y apunta a un interés continuo en las ofertas inyectables de uso hospitalario, un canal que también respalda una gran parte de las compras de fármacos alexifármacos.


Mercado de Medicamentos Alexifármacos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los medicamentos antídotos de venta con receta y de uso de emergencia que se utilizan para contrarrestar, neutralizar o revertir los efectos de intoxicaciones y sobredosis de fármacos en entornos clínicos y prehospitalarios, donde la administración tiene como fin reducir el daño y mejorar los resultados.
Exclusiones del alcance: excluimos la atención de apoyo general que no actúa como antídoto (como los fluidos intravenosos y la monitorización de rutina), y también excluimos los servicios de pruebas diagnósticas.
Descripción general de la segmentación
- Por Clase de Fármaco
- Antagonistas Opioides
- Antagonistas de Benzodiacepinas
- Antídotos contra el Cianuro
- Quelantes de Metales Pesados
- Otros
- Por Vía de Administración
- Parenteral
- Intranasal
- Oral y Sublingual
- Por Formulación
- Solución
- Autoinyector
- Aerosol Nasal
- Comprimidos y Cápsulas
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas y Comunitarias
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para configurar el contexto de la demanda y mantener supuestos realistas antes de hablar con los expertos. Revisamos fuentes públicas como la vigilancia de sobredosis del CDC, las estadísticas sanitarias de la OMS, las etiquetas y aprobaciones de medicamentos de la FDA, la literatura clínica del NIH y PubMed sobre el uso y la dosificación de antídotos, y las tablas comerciales de UN Comtrade para las categorías farmacéuticas relevantes.
También leímos informes anuales, presentaciones para inversores y presentaciones regulatorias para comprender la disponibilidad de productos, los lanzamientos y la dirección de los precios, seguido de una cobertura de prensa confiable sobre cambios de política y eventos de suministro. En paralelo, se utilizaron de forma selectiva suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de envío para verificar señales de distribución y exposición. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias públicas para aclaraciones, validación y verificación de brechas de investigación.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué impulsa la demanda real de antídotos y cómo llega el suministro a los centros de atención, dado que los datos públicos no siempre muestran con claridad los volúmenes tratados. Cubrimos fabricantes, distribuidores, farmacéuticos hospitalarios, médicos de emergencia y especialistas en toxicología y control de intoxicaciones en APAC, EMEA y las Américas, y luego realizamos seguimientos cuando los supuestos no coincidían con la retroalimentación del terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 45% | Américas: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo, donde se combinan las señales de incidencia de sobredosis e intoxicaciones, las tasas de tratamiento y el acceso a la atención de emergencia a nivel regional para reconstruir un grupo de demanda práctico para las terapias de antídotos. Una vez configurado ese grupo de demanda, aplicamos la lógica de mezcla de productos y precios según las principales categorías de antídotos y entornos de atención, que luego se verifica frente a los indicadores de suministro observados.
Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado por vía de administración, la dosificación típica por evento y verificaciones de canal en países clave, y luego se ajustan cuando se encuentran brechas. Entre los insumos clave que rastreamos se incluyen los volúmenes de casos de intoxicación por opioides y otros, la expansión de las políticas de acceso a la naloxona, la cobertura de los servicios médicos de emergencia, las prácticas de abastecimiento hospitalario y la evolución del precio de venta promedio por formulación, aspectos que discutimos con los encuestados para que el modelo se mantenga realista.
Las previsiones se elaboran mediante análisis de escenarios, ya que los cambios de acceso impulsados por políticas y los programas de salud pública pueden mover la demanda más rápido que las líneas de tendencia simples. Cuando una lectura de abajo hacia arriba está incompleta en países más pequeños, escalamos utilizando indicadores comparables de penetración y acceso a la atención, y luego volvemos a probar los resultados con la retroalimentación de expertos antes de finalizarlos.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas paso a paso, de modo que la cifra final no provenga de un solo dato. Comparamos los resultados con señales independientes, como la dirección de la carga de sobredosis, la retroalimentación de adquisición y abastecimiento de los hospitales y los cambios de política a nivel regional que influyen en el acceso, y luego investigamos las grandes discrepancias antes de la aprobación final.
Si un supuesto provoca una ruptura visible en las tendencias o produce una división regional poco plausible, el modelo se revisa y se vuelve a contactar a los encuestados para confirmar qué cambió. Los informes se actualizan anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos importantes, como grandes programas de acceso, medidas regulatorias o interrupciones del suministro. Antes de la entrega, un analista realiza una revisión nueva para que los clientes reciban la visión más reciente y actualizada.
Tamaño del mercado de fármacos alexifármacos de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los fármacos alexifármacos no siempre coinciden porque el alcance y la lógica de conteo pueden cambiar de un estudio a otro. Las diferencias suelen provenir de si el trabajo cuenta la demanda exclusivamente hospitalaria frente a canales farmacéuticos más amplios, qué años se usan como referencia y cómo se tratan los precios y los programas de acceso durante la previsión.
Al rastrear los eventos de sobredosis e intoxicación tratados, actualizar cada año los supuestos de la mezcla de vías y formulaciones, y validar las divisiones de canal mediante retroalimentación de expertos, Mordor Intelligence mantiene la estimación vinculada al lugar donde realmente se utilizan los antídotos, en lugar de depender de asignaciones amplias de ingresos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,02 mil millones de USD (2026) | |
| Editor de Mercado Global A | 3,20 mil millones de USD (2025) | Utiliza una definición de ingresos del fabricante con un año de referencia más cercano y transparencia limitada en las verificaciones cruzadas de eventos tratados y abastecimiento, lo que puede modificar los totales cuando se amplían los programas de acceso. |
| Compendio de Datos del Sector B | 3,50 mil millones de USD (2024) | Se apoya más en divisiones a nivel de aplicación de un año base anterior y puede diferir si los canales farmacéuticos y la mezcla de formulaciones se valoran con progresiones de precios simplificadas entre regiones. |
La dispersión se debe principalmente a las diferencias en el año elegido para el valor de partida, además de cómo se proyectan la mezcla de canales y la evolución de precios en el modelo. Cuando los supuestos se establecen con claridad y se verifican frente a las señales de prestación de atención, el total resultante se vuelve más fácil de reproducir y de someter a prueba.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado alexifármaco en 2026?
El tamaño del mercado de medicamentos alexifármacos es de USD 5,02 mil millones en 2026 con un valor proyectado de USD 6,55 mil millones para 2031.
¿Qué región está creciendo más rápido en la demanda de antídotos?
Asia-Pacífico registra una CAGR del 8,76%, superando a todas las demás regiones debido a la expansión industrial y la exposición a drogas sintéticas.
¿Qué clase de fármaco tiene la mayor cuota de ingresos?
Los antagonistas opioides lideran con el 68,94% de las ventas de 2025, impulsados por la adopción generalizada de naloxona.
¿Por qué los antídotos intranasales están ganando popularidad?
Los formatos intranasales eliminan la manipulación de agujas, permiten la venta libre y se adaptan a los modelos de distribución comunitaria, lo que respalda una CAGR del 7,55% hasta 2031.
¿Cuál es la principal restricción que enfrentan los fabricantes?
Las perturbaciones en la cadena de suministro de los principios activos críticos siguen siendo el freno más significativo, restando un estimado de 0,6 puntos porcentuales a la CAGR proyectada.
Última actualización de la página el:



