
Marktgröße und Marktanteil für Flughafen-Schlafkapseln
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
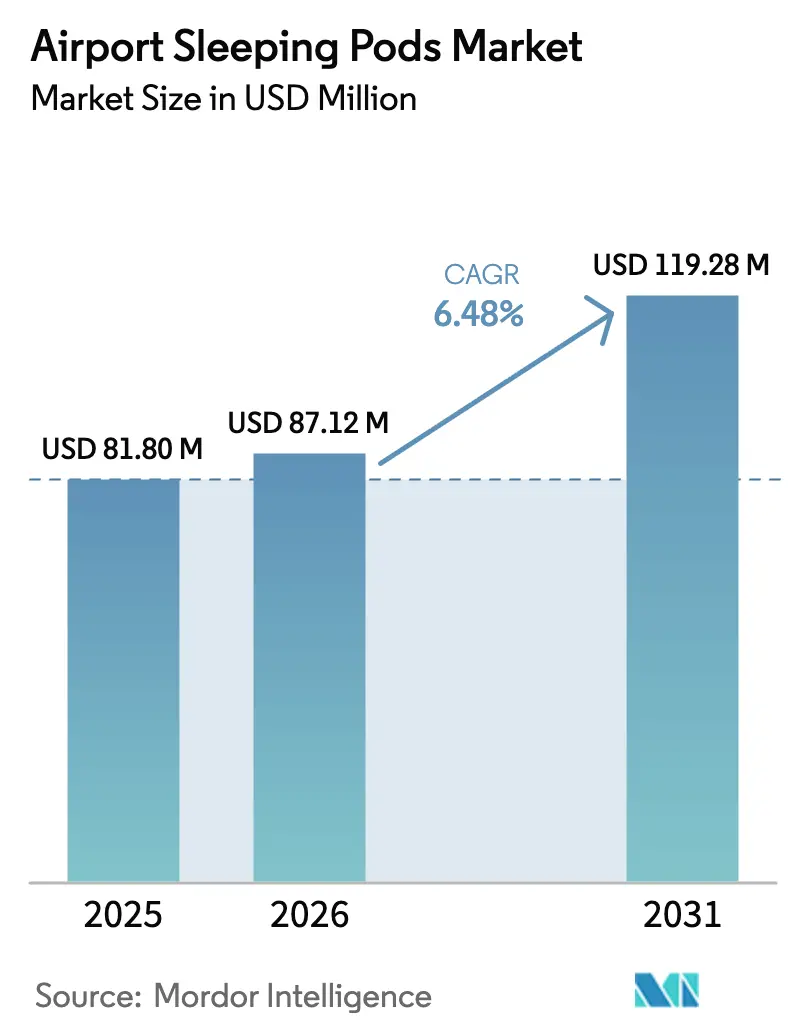
| Marktgröße (2026) | 87.12 Millionen US-Dollar |
| Marktgröße (2031) | 119.28 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.48 % |
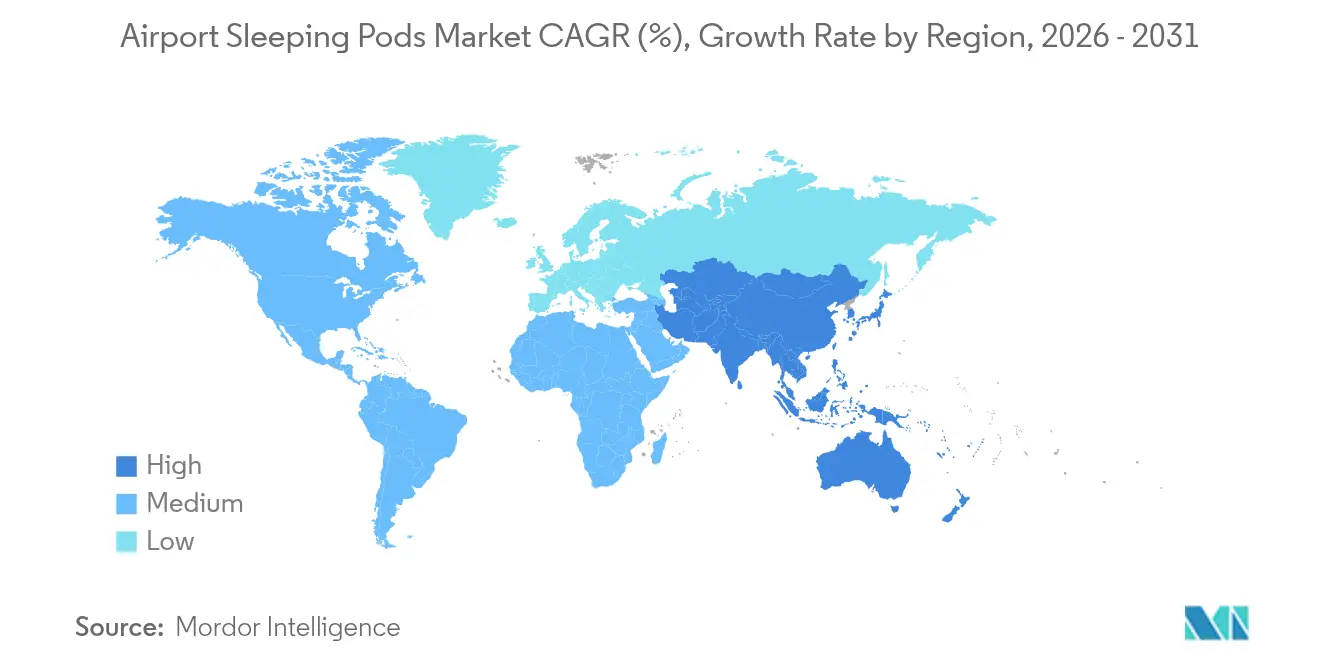
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
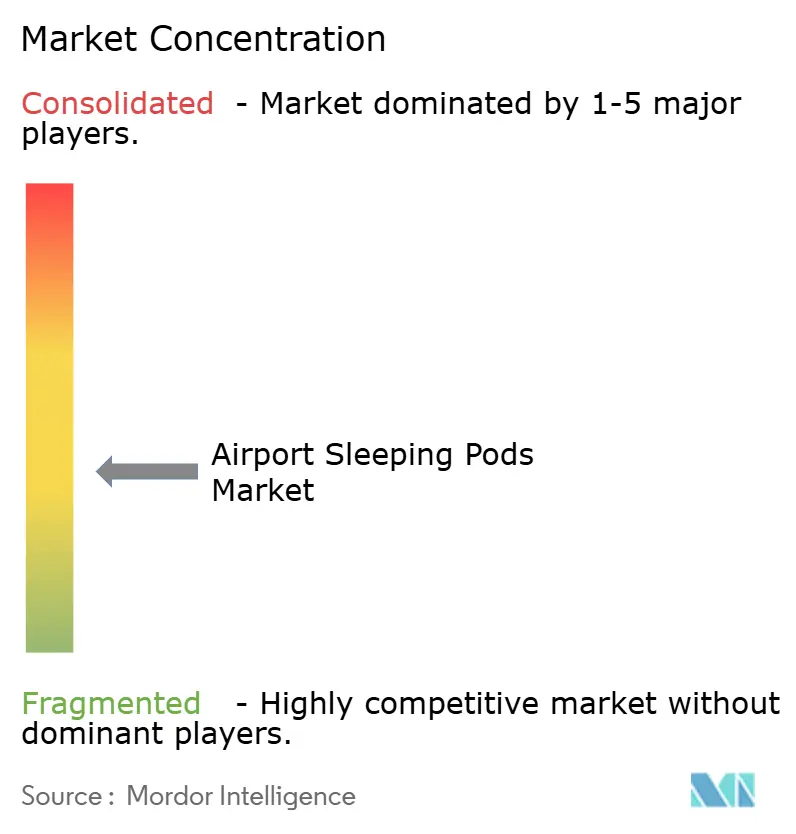
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flughafen-Schlafkapseln von Mordor Intelligence
Die Marktgröße für Flughafen-Schlafkapseln wurde im Jahr 2025 auf 81,80 Millionen USD bewertet und soll von 87,12 Millionen USD im Jahr 2026 auf 119,28 Millionen USD bis 2031 anwachsen, bei einer CAGR von 6,48 % während des Prognosezeitraums (2026–2031). Dieser stetige Anstieg unterstreicht den Wandel von Schlafkapseln von einem Nischenangebot hin zu einem zentralen Bestandteil der Strategien für das Fluggasterlebnis an Flughäfen, unterstützt durch die Ausrichtung der Flughäfen auf nicht-aeronautische Einnahmequellen, die rund 40 % des gesamten Flughafeneinkommens ausmachen. Generationelle Verschiebungen verstärken die Nachfrage, da jüngere Reisende 25 % ihrer freien Terminalausgaben in Erlebnisprodukte wie Schlafsuiten investieren – weit über ihren Ausgaben für den traditionellen Einzelhandel. Internationale Drehkreuze dominieren bei der Einheitenbereitstellung, aber inländische Einrichtungen nehmen Schlafkapseln schneller an, da Hub-and-Spoke-Netzwerke die Anschlusszeiten intensivieren. Digitale Infrastruktur – biometrischer Zugang, IoT-Belegungsüberwachung und mobile Buchung – erhöht die Auslastung und unterstützt dynamische Preismodelle. Darüber hinaus hält das wachsende Gesundheitsbewusstsein die Bereitschaft der Fluggäste aufrecht, Aufpreise für private, hygienische Ruhebereiche zu zahlen, die nach UL 962-Standards zertifiziert sind.
Wichtigste Erkenntnisse des Berichts
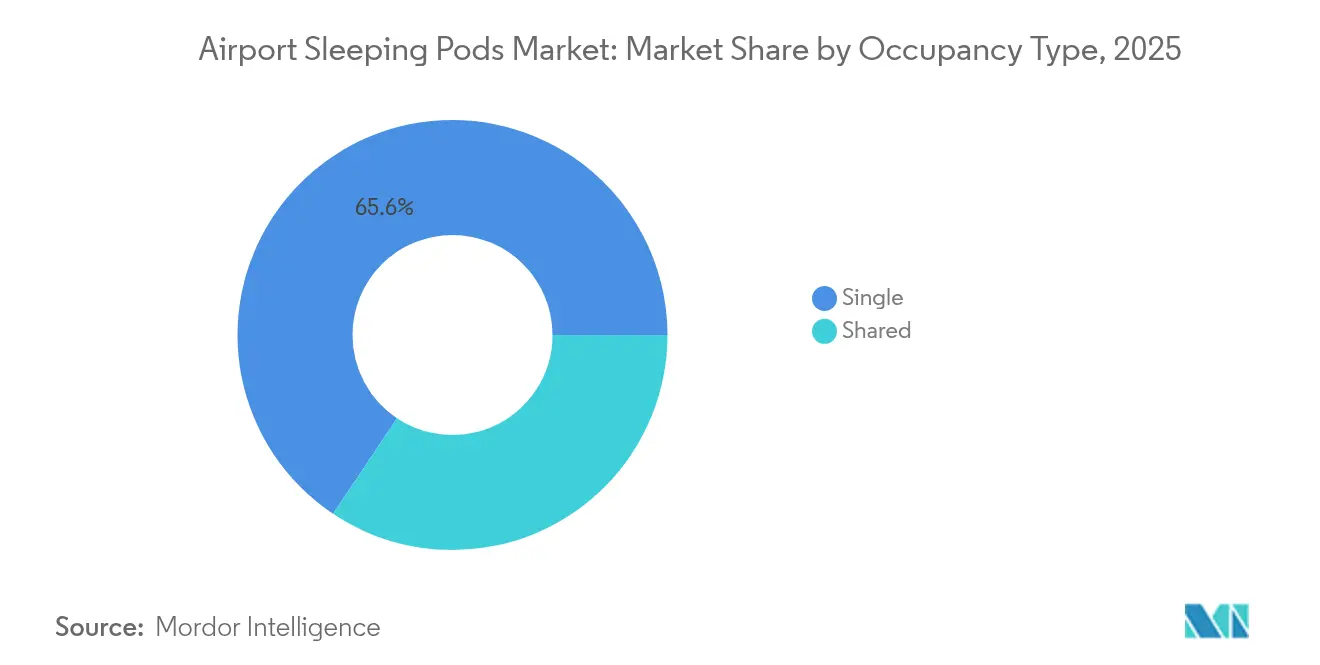
- Nach Belegungsart führten Einzelkapseln mit einem Marktanteil von 65,62 % am Markt für Flughafen-Schlafkapseln im Jahr 2025, während Gemeinschaftskapseln bis 2031 mit einer CAGR von 8,62 % wachsen sollen.
- Nach Aufenthaltsdauer machten Standardaufenthalte (2 bis 6 Stunden) im Jahr 2025 einen Marktanteil von 49,78 % am Markt für Flughafen-Schlafkapseln aus; Übernachtungsaufenthalte (über 6 Stunden) sollen bis 2031 mit einer CAGR von 7,79 % expandieren.
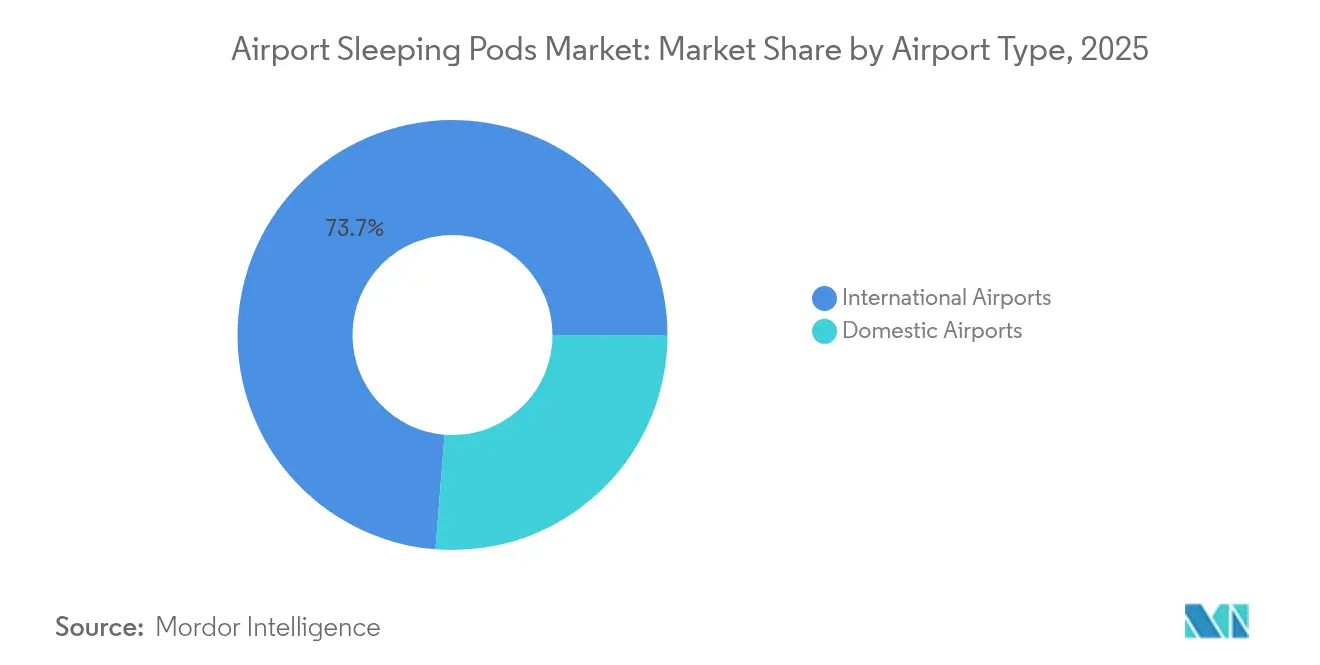
- Nach Flughafentyp hielten internationale Drehkreuze im Jahr 2025 einen Umsatzanteil von 73,74 %, aber Inlandsflughäfen verzeichneten mit 8,01 % die höchste prognostizierte CAGR bis 2031.
- Nach Eigentümermodell entfielen im Jahr 2025 51,85 % der Installationen auf Franchise-/Konzessionsbetriebe, während drittpartei-verwaltete Konzepte mit einer CAGR von 8,47 % wachsen.
- Nach Geografie führte Nordamerika den Markt für Flughafen-Schlafkapseln mit einem Anteil von 37,92 % im Jahr 2025 an, während Asien-Pazifik bis 2031 mit einer CAGR von 8,69 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Flughafen-Schlafkapseln
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Steigende globale Passagiervolumina und längere durchschnittliche Transitzeiten | +1.2% | Globale Drehkreuzflughäfen | Mittelfristig (2–4 Jahre) |
| Wachstum der Langstreckenreisen von Generation Z und Millennials, die erlebnisorientierte Mikrounterkünfte bevorzugen | +1.8% | Kernregion Asien-Pazifik, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung intelligenter Flughafeninfrastruktur (IoT, mobiler Zugang, Biometrie) | +0.9% | Nordamerika und EU führend, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Partnerschaften von Fluggesellschaften und Reise-Technologieunternehmen mit Bündelung von „Schlafzeit” | +0.7% | Global, frühe Einführung durch Premium-Carrier | Kurzfristig (≤ 2 Jahre) |
| Ausrichtung der Flughäfen auf nicht-aeronautische Einnahmequellen | +1.1% | Global, insbesondere raumknappe europäische Drehkreuze | Mittelfristig (2–4 Jahre) |
| Postpandemische Präferenz für private, hygienische Ruhebereiche | +0.8% | Global, anhaltende Wirkung in dicht besiedelten Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Passagiervolumina und längere durchschnittliche Transitzeiten
Drehkreuzflughäfen verzeichnen durchschnittliche Verlängerungen der Transitzeiten von 45 bis 90 Minuten, da Sicherheitsabfertigungen und Slot-Beschränkungen die Flugpläne verschärfen. Diese zusätzlichen Verweilzeitfenster ermöglichen es Betreibern von Schlafkapseln, höhere Einnahmen pro Quadratmeter zu erzielen als viele Einzelhandelskonzepte. Da Fluggesellschaften Langstreckenverkehrsströme auf weniger Banken konzentrieren, stimmen Nachfragespitzen mit der Kapselenverfügbarkeit überein, was Terminalumgestaltungen antreibt, die Kapseln in der Nähe von wenig genutzten Gate-Clustern positionieren. Flughäfen im Nahen Osten, in Asien und in Nordamerika betrachten Kapseln zunehmend als Ankermieter in Zonen zur „Monetarisierung der Verweilzeit”, die auch die Passagierzufriedenheit verbessern.
Wachstum der Langstreckenreisen von Generation Z und Millennials, die erlebnisorientierte Mikrounterkünfte bevorzugen
Mehr als 70 % der Reisenden unter 35 Jahren zeigen ein starkes Interesse an Schlafkapseln gegenüber 40 % für konventionelle Einkaufsangebote, was eine strukturelle Umlenkung der Ausgaben vor Ort markiert.[1]Airport Dimensions, „Perfecting the Airport Offering for Younger Travellers,” airportdimensions.com Erlebnisausgaben machen bereits durchschnittlich 11 % der gesamten freien Ausgaben dieser Kohorten aus, und Geschäftsreiseumfragen aus dem Asien-Pazifik-Raum verzeichnen eine Bereitschaft, Aufpreise zu zahlen, die die Produktivität während des Transits sichern. Fluggesellschaften verstärken diesen Trend – das Economy-Class-Schlafkojenzkonzept von Air New Zealand spiegelt die Erwartung wider, dass Ruheoptionen auf der gesamten Reise vorhanden sind. Da diese Reisenden einen hohen Lebenszeitwert und Social-Media-Einfluss besitzen, profitieren Flughäfen, die Schlafkapseln integrieren, von verstärkter digitaler Mundpropaganda.
Einführung intelligenter Flughafeninfrastruktur (IoT, mobiler Zugang, Biometrie)
Biometrische Schlösser und QR-Code-Türen reduzieren den Personalbedarf und erhöhen gleichzeitig die Sicherheit – Versuche am Hartsfield-Jackson Atlanta zeigen, wie die Passagiervalidierung mit automatisierter Abrechnung gekoppelt werden kann. IoT-Sensoren liefern Echtzeit-Belegungsdashboards, die dynamische Preisgestaltungsmaschinen speisen und es Konzessionsbetreibern ermöglichen, die Tarife flexibel anzupassen, wenn sich umliegende Gates leeren oder füllen. Die Federal Aviation Administration (FAA) hat in ihrer Forschungsagenda für das Haushaltsjahr 2025 43,4 Millionen USD für Flughafentechnologie-Pilotprojekte vorgesehen, einschließlich Upgrades für Ruhekapseln.[2]Federal Aviation Administration, „FY 2025 Budget Request,” transportation.gov Analysen zur vorausschauenden Wartung und Energiemanagementsysteme senken die Betriebskosten und verbessern den ROI sowohl für flughafenbetriebene als auch für drittpartei-verwaltete Modelle.
Partnerschaften von Fluggesellschaften und Reise-Technologieunternehmen mit Bündelung von „Schlafzeit”
Priority Pass hat begonnen, Kapselzugang in Bündeln an Flughäfen wie New York LaGuardia anzubieten und den Service in Treueprogramm-Ökosysteme zu integrieren, die die Kundengewinnung und Zahlung vereinfachen. Asiatische Vollservicefluggesellschaften integrieren Ruhestunden in Premium-Economy-Tickets, um Billigkonkurrenten auf transpacifischen Strecken entgegenzuwirken. Digitale Plattformen ermöglichen Sitz-plus-Schlaf-Pakete und fördern den Cross-Selling und die Aufteilen von Nebeneinnahmen zwischen Fluggesellschaften und Kapselanbietern, insbesondere an Flughäfen mit mehreren Betriebsterminals.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten pro m² gegenüber Einzelhandelsalternativen, die den Fußabdruck in raumknappen Terminals begrenzen | −1.4% | Europa und ausgereifte nordamerikanische Drehkreuze | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Flughafen-Mikrohotels und Airline-Lounges | −0.8% | Global, insbesondere Premium-Flughafensegmente | Langfristig (≥ 4 Jahre) |
| Räumliche Beschränkungen durch veraltete Terminalstrukturen | −1.0% | Ausgereifte europäische und nordamerikanische Drehkreuze; ausgewählte asiatisch-pazifische Mega-Drehkreuze | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Luftfahrtsicherheit, Brandschutz und Bauvorschriften | −0.6% | Global, mit den strengsten Anforderungen in US-amerikanischen und EU-Flughäfen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten pro m² gegenüber Einzelhandelsalternativen, die den Fußabdruck in raumknappen Terminals begrenzen
Schlafkapseln erfordern dedizierte Belüftungs-, Elektro- und Sicherheitsintegrationen, die die Installationskosten pro Quadratmeter in Nachrüstungsumgebungen auf über 50.000 USD heben können. Europäische Flughäfen haben bereits einen Mangel an vermietbaren Flächen; daher müssen Kapseln gegen zollfreie Geschäfte mit garantierten Mindestmieten abgewogen werden. Modulare Kapseldesigns und Plug-and-Play-Versorgungsanschlüsse verringern die Kostenlücke, jedoch verlangen Immobilienausschüsse immer noch überzeugende Dichtemetriken, bevor sie Einsätze in Premium-Konzursen genehmigen.
Wettbewerb durch Flughafen-Mikrohotels und Airline-Lounges
Marken wie YOTELAir und expandierende Airline-Lounges bieten Duschen, Gastronomie und Concierge-Services, die hochwertige Kunden von Schlafkapseln abziehen. So planen beispielsweise die neuen Chase Sapphire Lounges in Los Angeles ruhige Räume für Nickerchen, die direkt mit dem Angebot von Schlafkapseln überlappen. Der Überschneidungsdruck zwingt Kapselbetreiber dazu, sich durch reibungslosen digitalen Zugang, kürzere Mindestaufenthaltszeiten und niedrigere variable Kosten zu differenzieren, anstatt einen direkten Ausstattungswettbewerb zu führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Belegungsart: Privatsphäre treibt Premium-Positionierung voran
Einzeleinheiten sicherten sich im Jahr 2025 65,62 % des Marktes für Flughafen-Schlafkapseln, da Geschäftsreisende exklusiven Raum und Hygienesicherung bei den AED 45-pro-Stunde-Suiten des Abu Dhabi International priorisierten. Die Marktgröße für Flughafen-Schlafkapseln bei Einzeleinheiten entsprach in diesem Jahr rund 53,7 Millionen USD. Frühe Nachpandemie-Stimmung und laptopfreundliche Arbeitsflächen verstärken die Zahlungsbereitschaft und festigen individuelle Kapseln als Premium-Maßstab.
Gemeinschaftskonfigurationen entwickeln sich bis 2031 mit einer CAGR von 8,62 %, was preissensiblen Freizeitverkehr und Familien widerspiegelt, die erschwingliche Erholung suchen. So weisen beispielsweise Betreiber in Japans Narita-Terminal Korridore für Frauen zu, um die Privatsphäre zu wahren und gleichzeitig die Dichte zu verbessern. Diese gemischten Nutzungsformate erweitern die gesamte adressierbare Zielgruppe, erfordern jedoch strenge Belegungsmix-Algorithmen, um Überbuchungen oder eine Drift zu geringem Umsatz zu vermeiden. Die Marktgröße des Segments für Flughafen-Schlafkapseln wird sich bis 2031 voraussichtlich fast verdoppeln, was die Einnahmequellen für Anlagenmanager diversifiziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Aufenthaltsdauer: Verlängerte Sitzungen treiben die Umsatzdichte an
Standardaufenthalte von zwei bis sechs Stunden dominierten im Jahr 2025 mit einem Marktanteil von 49,78 % und erfassten vorhersehbare Transferfenster, die es Flughäfen ermöglichen, Kapseln vier- bis fünfmal täglich zu rotieren. Da die Reinigung zwischen den Wellen gebündelt werden kann, bleiben die Betriebsmargen auch bei moderaten Stundensätzen attraktiv. Übernachtungsbuchungen ab sechs Stunden, obwohl kleiner im Volumen, expandieren mit einer CAGR von 7,79 %, da Flugunterbrechungen und Red-Eye-Planung zunehmen, insbesondere auf interkontinentalen Strecken von Europa nach Asien-Pazifik.
Die Kohorte mit längeren Aufenthalten steigert den Umsatz pro Transaktion erheblich: Am Flughafen Helsinki übersteigen die durchschnittlichen Einnahmen aus Übernachtungssitzungen die Tagesnickerchen um 60 %. Flughäfen experimentieren entsprechend mit gebündelten Dusch- und Schließfach-Add-ons, um Nebenausgaben zu steigern. Kurzaufenthalte unter 2 Stunden füllen Talsohlenzeiten, überschreiten jedoch selten 15 % der Buchungen, was ihren Gesamteinfluss auf den Markt für Flughafen-Schlafkapseln begrenzt.
Nach Flughafentyp: Hub-Konzentration schafft Skalenvorteile
Internationale Gateways hielten im Jahr 2025 einen Anteil von 73,74 %, was rund 60,3 Millionen USD der Marktgröße für Flughafen-Schlafkapseln an Hub-Terminals entsprach. Ihre größeren Passagiervolumina, längere durchschnittliche Verweilzeiten und höhere freie Ausgaben unterstützen schnellere Amortisationszeiten für Konzessionäre. Dubai, Doha und München demonstrieren Kiosk-artige Kapselcluster, die in Transitkorridore integriert sind, um Transferverkehr abzufangen.
Inlandsknoten, insbesondere in Nordamerika und China, verzeichnen bis 2031 eine CAGR von 8,01 %, da regionale Verbindungsbanken Layovers einführen, die früher bei inländischen Reisen unüblich waren. Kleinere Flughäfen nutzen Kapseln als sichtbare Symbole für Upgrades beim Passagiererlebnis, was das Airline-Marketing unterstützt, wenn Streckenplaner die Hub-Qualität bewerten. Betreiber bevorzugen flexible Leasingmodelle, um unsicheren Verkehrsvolumina in frühen Einsatzphasen gerecht zu werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Eigentümermodell: Drittpartei-Expertise gewinnt an Dynamik
Franchise- und Konzessionsformate machten im Jahr 2025 51,85 % der Installationen aus. Flughäfen sichern sich stetige Konzessionsgebühren und delegieren gleichzeitig Personal, Reinigung und Preisgestaltung an Spezialisten. Das Mehr-Flughafen-Portfolio von Minute Suites exemplifiziert, wie Markenkonsistenz die Wiederverwendung unter Treueprogrammmitgliedern fördert.
Drittpartei-verwaltete Strukturen verzeichnen jedoch die schnellste Expansion mit einer CAGR von 8,47 %. Bei diesem Ansatz lagern Flughäfen den Tagesbetrieb aus, können aber Kapitalausgaben finanzieren und behalten den Aufwärtstrend, sobald der Verkehr die Benchmarks übersteigt. Die Aufgabenteilung klärt vertragliche Risiken und beschleunigt die Einführung in Einrichtungen, denen die Bandbreite für Konzessionsausschreibungen fehlt. Da Algorithmen die Belegung und variable Preisgestaltung verfeinern, gewinnen datenanreiche Betreiber Verhandlungsmacht für Umsatzbeteiligungserhöhungen.
Geografieanalyse
Der Umsatzvorsprung Nordamerikas von 37,92 % ist durch eine robuste Erholung des Geschäftsreiseverkehrs und ausgeklügelte Konzessionspartnerschaften verankert, die Schlafkapseln mit Kreditkarten-Lounge-Zugang bündeln. Der bevorstehende Rollout von Minute Suites am JFK Terminal 4 exemplifiziert diese Synergie und ermöglicht Reisenden, über mobile Apps und Treueprogramme gleichzeitig zu buchen. Regulierungsinitiativen wie die Technologieforschungsgelder der FAA senken das Einführungsrisiko, indem sie Innovationskosten ausgleichen und Integrationen wie biometrischen Zugang fördern.
Die CAGR von 8,69 % des Asien-Pazifik-Raums bis 2031 unterstreicht die rasche Terminalmodernisierung und wachsende Langstreckenanbindung, die die Transitzeiten verlängern. Die Regierungen Singapurs, Südkoreas und Indiens bieten Kapitalanreize für Passagiererlebnisfunktionen, während regionale Carrier Ruheangebote als wichtige Differenzierungsmerkmale in den Tarifklassen positionieren. Die fortgeschrittene IoT-Einführung der Region beschleunigt den Einsatz sensorreichter Kapseln, die vorausschauende Wartung und Energieoptimierung ermöglichen, die Betriebszeiten verbessern und Lebenszykluskosten senken.
Europa balanciert Flächenknappheit mit intensivem Wettbewerb unter Drehkreuzen um internationalen Transferverkehr. Die kürzlich vorgestellten Ultra Pods von Heathrow integrieren fortschrittliche HLK-Anlagen, circadiane Beleuchtung und Echtzeit-Belegungsaktualisierungen, die mit kontinentweiten Nachhaltigkeitsrichtlinien übereinstimmen. Flughäfen nutzen granulare Auslastungsdaten, um eine Umsatzdichte nachzuweisen, die Luxuseinzelhandelsmieter übertrifft, und unterstützen so die weitere Expansion des Kapselbestands trotz Flächenbeschränkungen.

Regulatorisches Umfeld
Flughafen-Schlafkapseln befinden sich an der Schnittstelle von Sicherheitsvorschriften für Terminals und lokalen Bau- und Brandschutzvorschriften. In den Vereinigten Staaten fallen Personal- und Wartungsabläufe für Kapselbereiche im Sicherheitsbereich in der Regel unter TSA-Sicherheitsprogramme und Zugangskontrollanforderungen im Zusammenhang mit 49 CFR Part 1542 (SIDA-Ausweis- und Hintergrundprüfungsanforderungen), während die Installation elektrische und brandschutztechnische Vorschriften erfüllen muss. Die Zertifizierung auf Produktebene wird zunehmend als Beschaffungshürde genutzt, wobei UL 962 als Referenz für elektrische und brandschutztechnische Anforderungen an Schlafkapseln in öffentlichen Umgebungen dient.
Auf der Ebene des Flughafensystems beeinflussen Flugplatzzertifizierungen und betriebliche Sicherheitsprogramme, die sich an den ICAO-Standards und empfohlenen Praktiken (SARPs) orientieren, sowie sicherheitsorientierte Initiativen wie Airports Council International (ACI) APEX in Safety, wie Flughäfen die Ausstattung mit Passagierannehmlichkeiten innerhalb der Terminals bewerten. Für Betreiber bedeutet dies eine frühere Einbindung von Flughafenbehörden und Facility-Management-Teams, die Bereitstellung von Unterlagen für Inspektionen sowie Designentscheidungen, die Fluchtwege, Belüftung und einen gesicherten Zugang sowohl im Landseiten- als auch im Sicherheitsbereich unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Design und der Fertigung der Kapseln und Module (strukturelle Umhüllung, elektrische Systeme, Zugangskontrolle) und geht dann in die Zertifizierung und Compliance-Dokumentation über (häufig verankert in UL 962 für die Einheit sowie lokale Baugenehmigungen für die Anlage). Auf die Einführung folgt die kommerzielle Planung am Flughafen, bei der Betreiber durch Ausschreibungen, Konzessionen oder Franchiseverträge mit Flughafenbehörden Flächen gewinnen, teilweise gemeinsam mit Einzelhandels- oder Umbaupartnern, die vermietbare Flächen und die Koordination der Ausstattung kontrollieren. Die Installation umfasst in der Regel Dienstleistungen von Auftragnehmern für Versorgungsleitungen, die HVAC-Integration, Konnektivität und Sicherheitsschnittstellen, wonach der Betreiber Buchung, Zugang, Reinigung und Instandhaltung übernimmt.
Kommerzialisierung und Nachfrageerschließung hängen von Vertrieb und Partnerschaften ab, einschließlich Flughafen-Websites und -Apps, Reise-Tech-Kanälen sowie Lounge- oder Mitgliedschaftsökosystemen. Umsatzbeteiligungsstrukturen sind bei Konzessionen üblich, wobei Unterlagen des Miami-Dade Aviation Department Vereinbarungen widerspiegeln, bei denen der Flughafen den höheren Betrag aus Mindestmiete oder einem Anteil der Bruttoeinnahmen erhält (25 % genannt in der Wait N Rest-Vereinbarung), wodurch die Wirtschaftlichkeit leistungsabhängig wird. Der Tagesbetrieb variiert auch je nach Standort, da Kapseln im Landseitenbereich weniger Zugangsbeschränkungen unterliegen, während Bereitstellungen im Sicherheitsbereich eine Personalakkreditierung und strengere Sicherheitskontrollen erfordern, die die Personalplanung und das Serviceniveau prägen.
Wettbewerbslandschaft
Der Markt für Flughafen-Schlafkapseln bleibt mäßig fragmentiert. Früheinsteiger wie GoSleep, YOTELAir und Napcabs nutzen Markenbekanntheit und Betriebsreife, um erstklassige Konzursflächen zu sichern. Neue Herausforderer differenzieren sich durch technologieorientierte Plattformen, die Buchungen, biometrischen Zugang und variable Preisgestaltung automatisieren. Die Einhaltung der UL 962-Sicherheitsstandards stellt nun einen Zulassungsfaktor dar, und Betreiber mit etablierten Prüfaufzeichnungen besitzen einen Wettbewerbsvorteil.
Technologieintegration ist das Hauptschlachtfeld. IoT-Telemetrie speist Dashboards, die Reinigungszyklen optimieren und Komponentenausfälle vorhersagen, was Ausfallzeiten reduziert und die Anlagenerträge steigert. Führende Anbieter integrieren sich auch in Airline-Reservierungssysteme und leiten vorqualifizierte Passagiere direkt zu Kapselinventaren. Während Preiswettbewerb existiert, bewerten Flughäfen Anbieter zunehmend nach Datentransparenz und der Fähigkeit, die gesamten Passagiererlebnisbewertungen zu verbessern, nicht nach Stundensätzen.
Weißraumchancen bestehen in zweitrangigen Inlandsflughäfen und ausgewählten Schwellenmärkten in Afrika und Südamerika. Begrenzte Präsenz etablierter Anbieter, staatliche Flughafenaufwertungen und wachsender Mittelklasseverkehr schaffen fruchtbaren Boden. Der Erfolg hängt von modularen Bauweisen ab, die unsicherer Nachfrage gerecht werden, sowie von unkomplizierten Leasingstrukturen, die für Behörden attraktiv sind, die mit Konzessionskomplexität nicht vertraut sind.
Branchenführer im Markt für Flughafen-Schlafkapseln
GoSleep
Sleepbox
YOTELAir (Yotel Limited)
Napcabs GmbH
Minute Suites, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Freiräume zeigen sich am deutlichsten bei Flughäfen mit hoher Verweildauer, aber begrenztem dediziertem Ruheangebot jenseits von Lounges und Mikrohotels, insbesondere dort, wo untergenutzte Terminalbereiche in buchbare Mikro-Unterkünfte umgewandelt werden können. Der Übergang des Miami International Airport von der Vertragsgenehmigung zur betrieblichen Einführung der Wait N Rest-Schlafräume (unterstützt durch Unterlagen der Flughafenbehörde und anschließende, flughafengeführte Kommunikation) zeigt, wie Flughafenbetreiber Schlafangebote als umsatzgenerierende Konzessionen mit festgelegten Miet- oder Umsatzbeteiligungskonditionen formalisieren. Dieser Beschaffungsweg kann von Betreibern, die andere große Drehkreuze und Multi-Terminal-Flughäfen anvisieren, wiederverwendet werden.
Technologiegestützter Vertrieb und Zahlungsintegration sind ein weiterer Expansionshebel, der Kapseln von Walk-in-Nutzung zu vorab gebuchtem Angebot verschiebt, das an Treueprogramme gebunden ist. Die Expansion von Minute Suites über US-Flughäfen hinweg (16 Standorte genannt) und die Partnerschaft mit Chase und Priority Pass für den Zugang von Kartennutzern zeigen, wie die Auslastung durch Mitgliedschaftsvorteile unterstützt werden kann, statt sich nur auf spontane Nachfrage zu verlassen. Auf der Angebotsseite erweitern modulare, vorschriftskonforme Designs, die Nachrüstungen und Inspektionsbereitschaft vereinfachen, kombiniert mit Sicherheitsprogrammen, die an ICAO-SARPs und ACI-Leitlinien angeglichen sind, die Anzahl der Terminals, in denen Kapseln mit weniger baulichen Änderungen installiert werden können, was standardisiertere Einführungen über gemischte Landseiten- und Sicherheitsbereichsflächen hinweg unterstützt.
Aktuelle Branchenentwicklungen
- März 2026: Hotelzo LLC (Wait n Rest) eröffnet 15 luxuriöse Schlafräume in Concourse D. Die Erweiterung verbreitert das Angebot an Flughafen-Schlafkapseln und signalisiert eine Verschiebung hin zu Premium-Ruheangeboten im Terminal. Die Ergänzung könnte die Verhandlungen mit dem Flughafen über Mindestmieten oder Umsatzbeteiligungen beeinflussen.
- Februar 2026: GoSleep bringt am Flughafen Helsinki die neueste Generation digitalisierter Schlafkapseln auf den Markt. Die Einführung an einem großen Drehkreuz ermöglicht ein verbessertes Belegungsmanagement und Vorabbuchungsfunktionen. Dies unterstützt eine datengestützte Monetarisierung und dynamische Preisgestaltung für die Kapselkapazität.
- Dezember 2025: GoSleep eröffnet am Flughafen Perth 20 neue Schlafkapseln. Die regionale Expansion erhöht die Kapazität in Westaustralien. Dies könnte den Grundstein für weitere Einführungen und eine Skalierung in Westaustralien legen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Flughafen-Schlafkapseln kostenpflichtige Kurzaufenthalts-Ruheeinheiten, die innerhalb von Flughafenterminals installiert sind und die Passagiere für privaten Schlaf oder ruhige Erholung buchen können, einschließlich Kabinen und kapselartigen Schlafsuiten, die auf Stunden- oder Zeitblockbasis angeboten werden.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt Kapselhotels außerhalb des Flughafens, Standard-Flughafenlounges, die keine Kapselaufenthalte verkaufen, und allgemeine Terminalsitzbereiche ohne buchbare Schlafkapazität aus.
Übersicht der Segmentierung
- Nach Belegungsart
- Einzel
- Gemeinschaft
- Nach Aufenthaltsdauer
- Kurzaufenthalt (weniger als 2 Stunden)
- Standardaufenthalt (2 bis 6 Stunden)
- Übernachtungsaufenthalt (mehr als 6 Stunden)
- Nach Flughafentyp
- International
- Inland
- Nach Eigentümermodell
- Flughafenbetrieben
- Franchise-/Konzessionsbetrieben
- Drittpartei-verwaltet
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, klare Marktgrenzen festzulegen und den grundlegenden Nachfragekontext rund um Flughafenverkehr und Terminalbetrieb aufzubauen. Wir bezogen uns auf öffentliche Luftfahrtquellen wie die Passagierverkehrsberichte des Airports Council International (ACI), ICAO-Lufttransportindikatoren und Datensätze des U.S. DOT Bureau of Transportation Statistics, die helfen, Reisezyklen zu überprüfen, die die Nachfrage nach Verweildauer beeinflussen.
Um Installations- und Betriebsannahmen zu fundieren, nutzten wir auch Quellen wie IATA-Updates zu Passagierströmen, Jahresberichte von Flughäfen und Angaben zu Konzessionen sowie öffentlich verfügbare Sicherheits- und Facility-Referenzen (zum Beispiel Zusammenfassungen von UL-bezogenen Normen und Terminalplanungsdokumente von Flughäfen, soweit verfügbar). Unternehmenswebsites, Pressemitteilungen und Investorenmaterialien wurden überprüft, um Produktpositionierung und typische Preisstrukturen zu bestätigen, und kostenpflichtige Datenbankabonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, Patentrecherchen und sendungsbezogene Import-Export-Prüfungen relevanter Komponenten genutzt. Die hier genannten Sekundärforschungsquellen sind beispielhaft, und wir haben zudem weitere öffentliche Dokumente und Datensätze zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was tatsächlich innerhalb der Terminals eingesetzt und monetarisiert wird, da Auslastung und Preisgestaltung je nach Flughafentyp und Tageszeit variieren können. Wir sprachen mit Kapselbetreibern, kommerziellen Teams von Flughäfen und Facility-Management-Beteiligten und testeten Annahmen zudem mit Intermediären, die Buchungs- und Reisendeverhalten beobachten.
Die Abdeckung war über die wichtigsten Flughafenregionen ausgewogen, sodass Einführungstempo, Preisstaffeln und Auslastungsannahmen überprüft werden konnten, bevor das Marktmodell und die Prognoseeingaben finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 15 % | APAC: 49 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 32 % | EMEA: 29 % |
| Kleinere Akteure: 20 % | Manager: 53 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Rekonstruktion, die den Passagierdurchsatz und die Umsteigeintensität von Flughäfen mit einem adressierbaren Pool für kostenpflichtige Ruhezeiten im Terminal verknüpft, und wandelt diesen Pool dann anhand von Einsatz- und Auslastungsannahmen in Umsatz um. Der Aufbau wird durch den Flughafentyp geprägt, da internationale Drehkreuze und große nationale Verbindungsflughäfen tendenziell unterschiedliche Verweildauermuster und eine unterschiedliche Verfügbarkeit kommerzieller Flächen aufweisen.
Wir verwenden selektive Bottom-Up-Näherungen, um Gesamtsummen zu untermauern, wobei wir sichtbare Installationen an wichtigen Drehkreuzen, stichprobenartig erfasste Kapselzahlen nach Terminalzone und typische stündliche Preisspannen nutzen, um den implizierten Umsatz pro Flughafen zu validieren. Eingaben, die das Modell wesentlich beeinflussen, umfassen Passagiervolumina nach Region, den Anteil an Umsteige- und Übernachtungsreisenden, buchbare Stunden pro Einheit, die Auslastung nach Tageszeit sowie den durchschnittlichen realisierten Preis nach Umsatzbeteiligungsvereinbarungen mit dem Flughafen. Für die Prognose wird eine Szenarioanalyse rund um Verkehrswachstum und Terminalerweiterungen verwendet, und wir prüfen die variablen Verläufe mit Interviewrückmeldungen, sodass Auslastungssteigerungen und Preisänderungen realistisch bleiben. Wo die Anzahl der Installationen an kleineren Flughäfen unklar ist, wenden wir zunächst konservative Adoptionsbereiche an und verengen diese während der Validierung, sobald neue Erkenntnisse vorliegen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen validiert, bei denen der implizierte Umsatz pro Flughafen mit unabhängigen Signalen wie Passagierverkehrstrends, Terminalbetriebszeiten und beobachteter Verbraucherpreisgestaltung für vergleichbare Ruhezeiten verglichen wird. Zeigt eine Region einen ungewöhnlichen Sprung, zerlegen wir die Bewegung in Volumen, Preis und Auslastung, sodass der Treiber sichtbar ist und hinterfragt werden kann.
Vor der endgültigen Freigabe durchläuft der Datensatz mit den Annahmen mehrstufige Analystenprüfungen, einschließlich Abweichungsprüfungen gegenüber früheren Ausgaben und erneuten Kontaktaufnahmen, wenn sich eine Schlüsseleingabe verändert. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Flughafenerweiterungen, Verkehrsschocks oder Preisänderungen, die die Auslastung beeinflussen können. Unmittelbar vor der Auslieferung wird ein weiterer Durchgang abgeschlossen, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Flughafen-Schlafkapseln von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Flughafen-Schlafkapseln unterscheiden sich häufig, selbst wenn dieselbe Überschrift verwendet wird, und die Abweichung ergibt sich meist aus Unterschieden in Definition und Zeitpunkt. In der Praxis kann die Zählung auf kostenpflichtige, buchbare Kapseln und Kabinen im Terminal beschränkt sein, und die Umsatzbehandlung kann sich nur auf Betreiberverkäufe beziehen oder angrenzende Unterbringungskonzepte einschließen.
Trends beim Passagierdurchsatz, Angaben zu kommerziellen Einnahmen von Flughäfen sowie verifizierte Installations- und Preisprüfungen sind die Belegpunkte, die die Schätzung von Mordor Intelligence an die monetarisierte, buchbare Kapazität innerhalb der Terminals binden, statt Nutzungen von Schlafkapseln außerhalb von Flughäfen oder nahegelegene Kapselhotels einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 87,12 Mio. USD (2026) | |
| Fachzeitschrift A | 72,30 Mio. USD (2022) | Verwendet ein früheres Basisjahr und beschreibt Schlafkapseln an mehreren Standorten, was reine Flughafenumsätze mit Nachfragepools außerhalb von Flughäfen vermischen und die gezählte Gesamtsumme verändern kann. |
| Globale Unternehmensberatung A | 84,90 Mio. USD (2024) | Kombiniert Kabinen und Kapseln und bezieht sich auf Umsatz sowie Auslieferungen, was Gesamtsummen verändern kann, wenn Einsätze mit geringer Auslastung oder vorkommerzielle Einheiten nicht konsistent herausgefiltert werden. |
Die Tabelle zeigt, dass die Übereinstimmung des Anwendungsbereichs und der zeitliche Bezug des Basisjahres den Großteil der Abweichung zwischen den berichteten Werten erklären. Wird der Markt auf kostenpflichtige, buchbare Ruhekapazität im Terminal beschränkt und anschließend anhand von Verkehrs-, Installations- und Preissignalen validiert, lässt sich die resultierende Größe leichter nachvollziehen und Jahr für Jahr wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß war die Marktgröße für Flughafen-Schlafkapseln im Jahr 2026?
Die Marktgröße für Flughafen-Schlafkapseln betrug im Jahr 2026 87,12 Millionen USD und soll bis 2031 119,28 Millionen USD erreichen, was eine CAGR von 6,48 % widerspiegelt.
Welche Region führt den Markt für Flughafen-Schlafkapseln an?
Nordamerika führte im Jahr 2025 mit einem Umsatzanteil von 37,92 % dank ausgereifter Konzessionsrahmen und hoher Passagierausgaben.
Welches Segment wächst im Markt für Flughafen-Schlafkapseln am schnellsten?
Kapseln mit Gemeinschaftsbelegung sind die am schnellsten wachsende Konfiguration und entwickeln sich bis 2031 mit einer CAGR von 8,62 %.
Warum nehmen Inlandsflughäfen Schlafkapseln nun schneller an?
Hub-and-Spoke-Routing und wachsender Geschäftsreiseverkehr verlängern inländische Anschlusszeiten und machen Kapseln für schnelle Ruhe und Produktivität während der Layovers attraktiv.
Wie gestaltet Technologie die Branche der Flughafen-Schlafkapseln?
IoT-Sensoren, biometrischer Zugang und dynamische Preisgestaltungsplattformen senken die Betriebskosten, erhöhen die Auslastung und ermöglichen nahtlose Buchungen über Airline- und Treueprogramm-Ökosysteme.
Was sind die wichtigsten Hemmnisse für eine breitere Einführung von Flughafen-Schlafkapseln?
Hohe Installationskosten gegenüber Einzelhandelsalternativen und Wettbewerb durch Lounges und Mikrohotels begrenzen den Kapselbestand in raumknappen Premium-Terminals.
Seite zuletzt aktualisiert am:



