
Marktgröße und Marktanteil für Bodenunterstützungsfahrzeuge an Flughäfen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
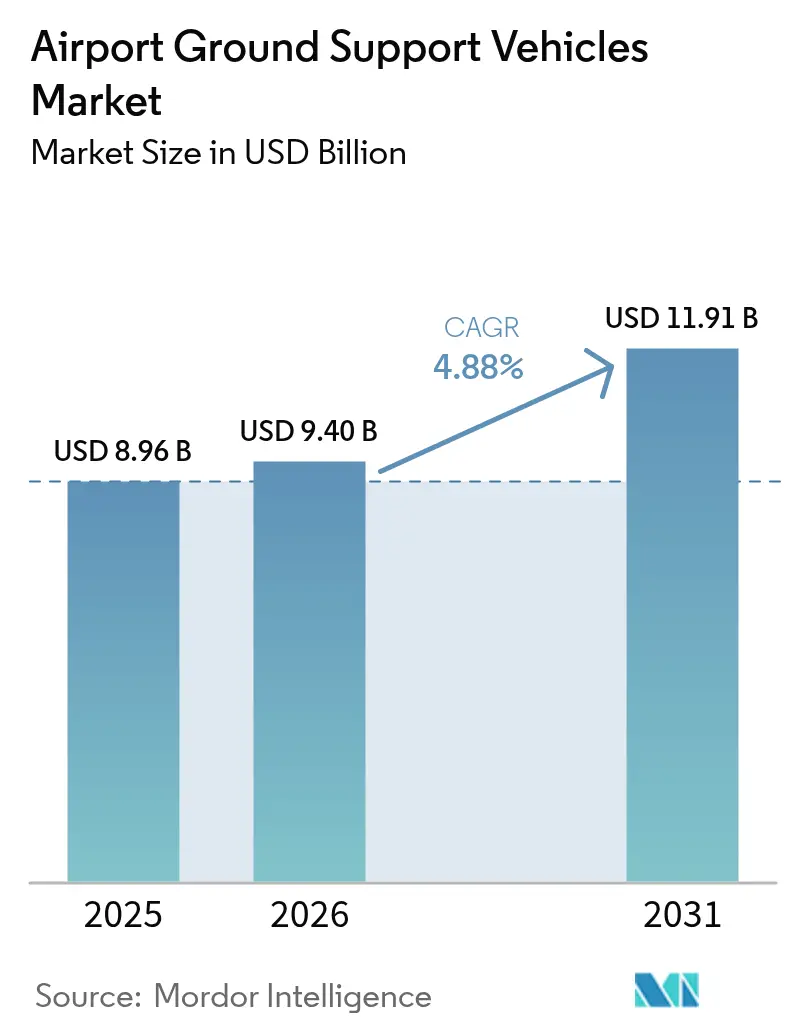
| Marktgröße (2026) | 9.4 Milliarden US-Dollar |
| Marktgröße (2031) | 11.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
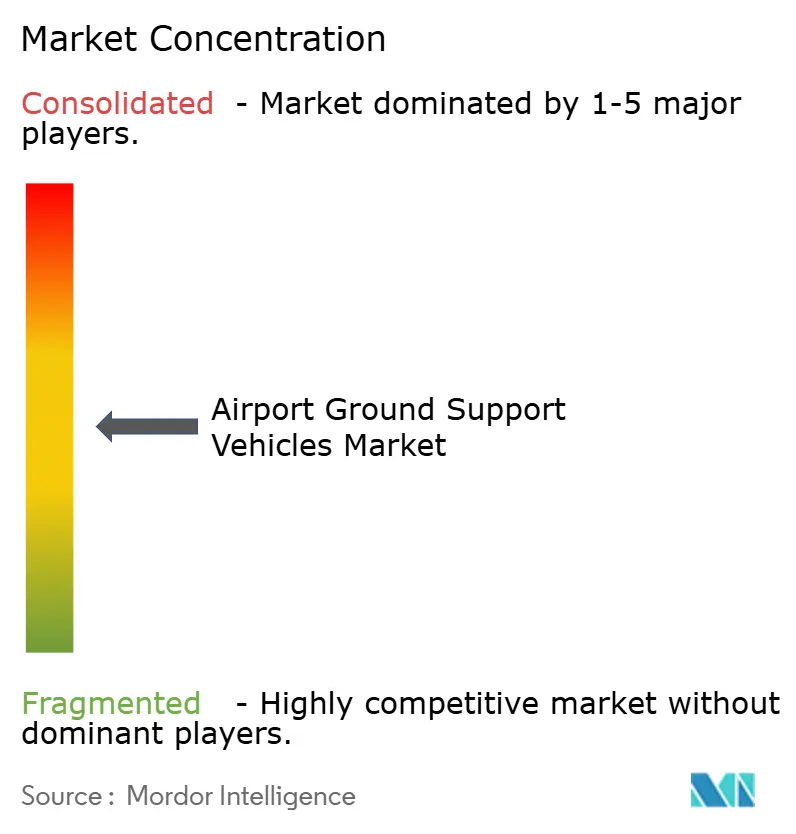
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bodenunterstützungsfahrzeuge an Flughäfen von Mordor Intelligence
Der Markt für Bodenunterstützungsfahrzeuge an Flughäfen hatte 2025 einen Wert von 8,96 Milliarden USD und wird voraussichtlich von 9,40 Milliarden USD im Jahr 2026 auf 11,91 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,88 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch einen Übergang von eigentumsintensiven Modellen hin zu flexiblen Leasing- und Pooling-Strukturen geprägt, die die Kapitalintensität während Verkehrszyklen reduzieren. Elektrifizierungsmandate verändern Beschaffungszeitpläne und Fahrzeugspezifikationen und erhöhen gleichzeitig den kurzfristigen Kapitalbedarf für Ladeinfrastruktur und Batteriesysteme. Betreiber bevorzugen vernetzte und datenreiche Flotten, die Umrüstzeiten verkürzen und die Auslastung über gemischte Anlagen hinweg steigern. Wettbewerbsstrategien integrieren zunehmend Fahrzeuge mit Telematik, Energiemanagement und Lebenszyklusdienstleistungsverträgen.
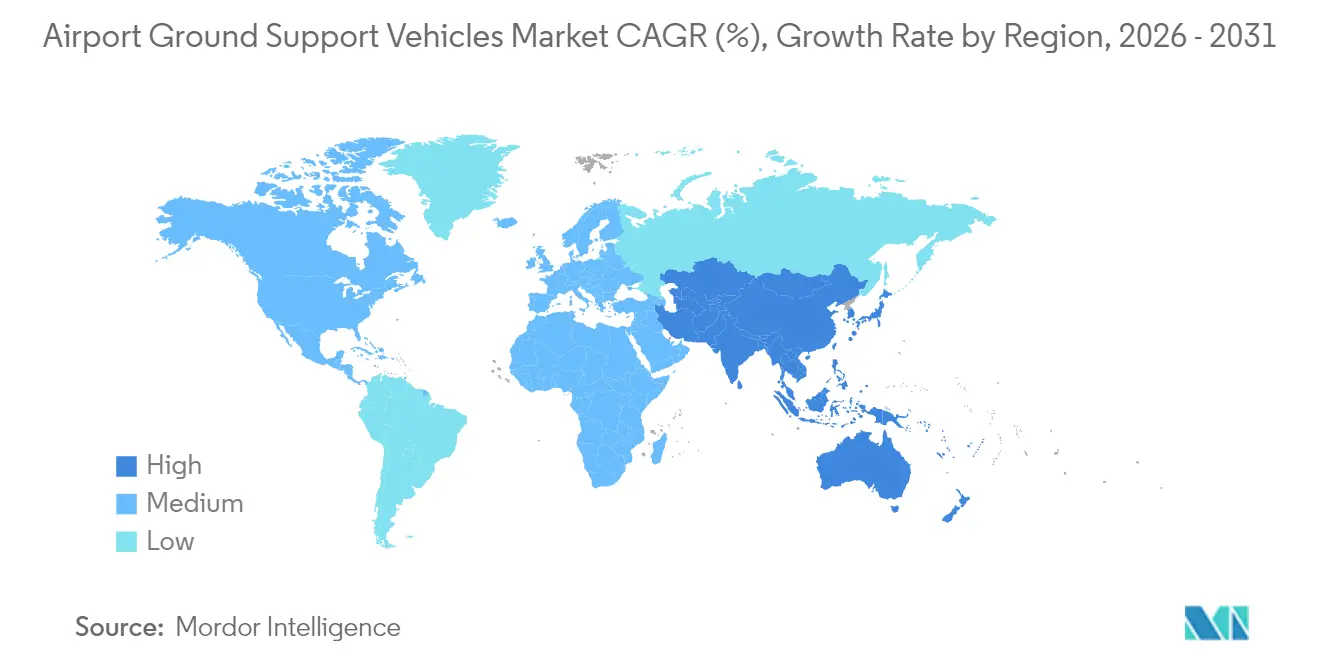
Nordamerika hielt 2024 die prominenteste regionale Position, während die Region Asien-Pazifik das schnellste regionale Wachstum liefern wird, angetrieben durch Greenfield-Flughafenprogramme, die von der ersten Inbetriebnahme an Netto-Null-Betrieb priorisieren. Innerhalb der Fahrzeugtypen haben Schlepper und Traktoren heute den größten Anteil, während Enteisungsfahrzeuge das schnellste Wachstum verzeichnen, da sich Winterbetriebe in mehr geografische Regionen ausweiten. Die Anwendungsnachfrage bleibt in der Flugzeugabfertigung verankert, wobei die Frachtabfertigung aufgrund der Entwicklung dedizierter Frachtflugzeuge und der wachsenden Nachfrage nach zeitkritischen Logistikdienstleistungsniveaus schneller steigt. Nicht-elektrische Antriebsstränge dominieren nach wie vor die installierte Basis, obwohl elektrische Varianten an Boden gewinnen, da sich die Gesamtbetriebskosten verbessern und Kohlenstoffkosten in den Betrieb einbezogen werden. Der Eigentumsanteil fragmentiert sich, da Fluggesellschaften ihre Flotten veräußern und sich auf Bodenunterstützungsanbieter und Vermieter verlassen, um Ausgaben an die Verkehrsvariabilität anzupassen.
Wesentliche Erkenntnisse des Berichts
- Nach Typ führten Schlepper und Traktoren 2025 mit einem Umsatzanteil von 30,78 %, während Enteisungsfahrzeuge voraussichtlich bis 2031 mit einer CAGR von 7,43 % wachsen werden.
- Nach Anwendung entfiel auf die Flugzeugabfertigung 2025 ein Anteil von 53,85 %, und die Frachtabfertigung wird voraussichtlich mit einer CAGR von 6,61 % bis 2031 wachsen.
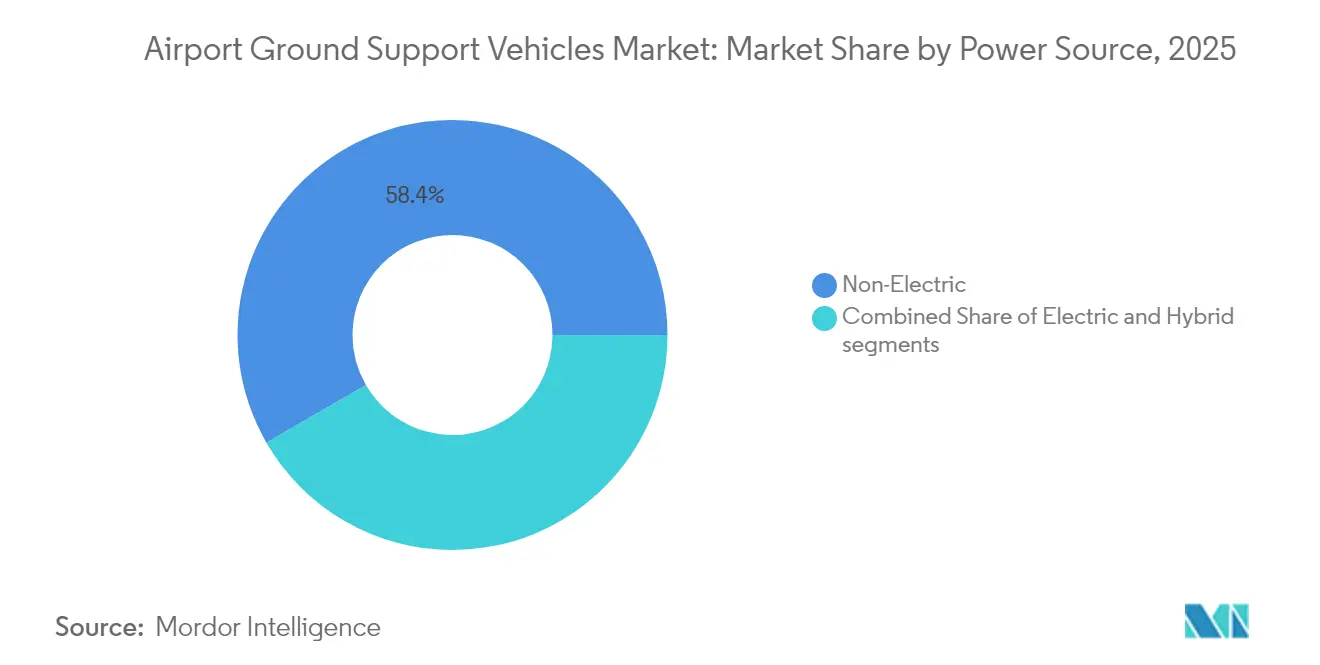
- Nach Antriebsquelle hielten nicht-elektrische Antriebe 2025 58,35 % der installierten Basis, während elektrische Varianten voraussichtlich mit einer CAGR von 9,55 % bis 2031 wachsen werden.
- Nach Endnutzer erfasste die kommerzielle Luftfahrt 2025 93,30 % der Nachfrage und wird voraussichtlich mit einer CAGR von 5,55 % bis 2031 wachsen.
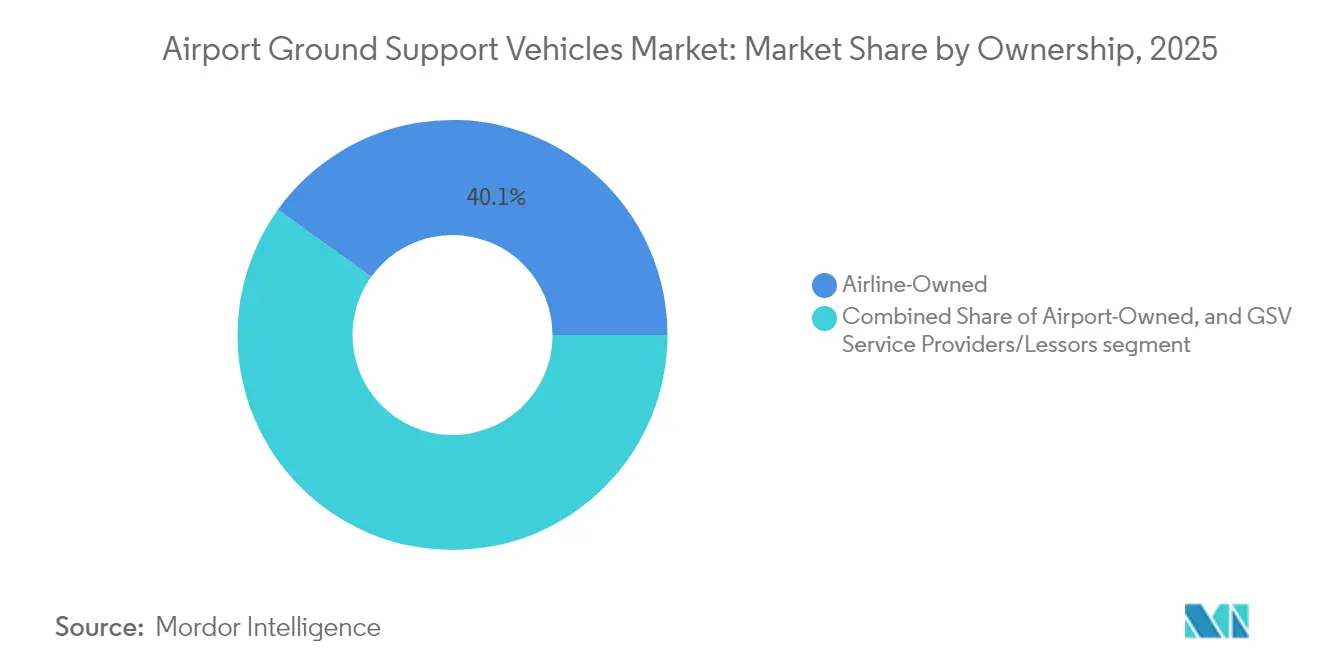
- Nach Eigentümerschaft hielten fluggesellschaftseigene Flotten 2025 40,10 %, während Bodenunterstützungsdienstleister und Vermieter voraussichtlich mit einer CAGR von 6,64 % bis 2031 wachsen werden.
- Nach Geografie hielt Nordamerika 2025 34,12 %, und die Region Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 6,94 % bis 2031 sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der globalen Flughafeninfrastruktur mit Bedarf an verbesserten Fahrzeugflotten | +1.2% | Asien-Pazifik, Naher Osten, Südamerika | Mittelfristig (2–4 Jahre) |
| Zunahme des Luftverkehrsaufkommens, das skalierbare Bodenfahrzeugoperationen erfordert | +1.0% | Weltweit, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Politisch gesteuerter Wandel hin zu emissionsarmen und elektrischen Bodenunterstützungsfahrzeugen | +1.5% | Europa, Nordamerika, ausgewählte Asien-Pazifik-Hubs | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit staatlicher Anreize für die Elektrifizierung und Modernisierung von Flotten | +0.8% | Vereinigte Staaten, EU-Mitgliedstaaten, China | Mittelfristig (2–4 Jahre) |
| Wachstum bei Fahrzeugleasing, Pooling und Flotte-als-Dienstleistung-Modellen | +0.9% | Weltweit, frühe Einführung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Einführung autonomer Fahrtechnologien und vernetzter Flottenmanagementsysteme | +0.7% | Nordamerika, Vereinigte Arabische Emirate, Singapur, ausgewählte chinesische Flughäfen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der globalen Flughafeninfrastruktur mit Bedarf an verbesserten Fahrzeugflotten
Große Flughafenprogramme in Asien-Pazifik und dem Nahen Osten bündeln Bodenunterstützungsfahrzeuge in Terminal- und Vorfeld-Verträge, was die Lieferfristen verkürzt und die Beschaffungsverantwortung auf Flughafenbetreiber verlagert.[1]Airports Council International, "Flughafenentwicklung," ACI World, aci.aero Indien hat sich öffentlich verpflichtet, bis 2030 mehrere Greenfield-Flughäfen zu errichten, was eine Basisflotte von Dutzenden von Einheiten pro Standort impliziert und damit eine vorhersehbare Volumen-Pipeline für Zulieferer schafft, selbst wenn standortbezogene Zeitpläne schwanken. Saudi-Arabiens Vorzeigeprojekte, darunter der Red Sea International Airport und der King Salman International Airport, werden für elektrisch dominierte Flotten bei der Eröffnung konzipiert, was Betriebsmaßstäbe für Emissionen, Verfügbarkeit und Lebenszyklusservicevereinbarungen setzt. Diese Projekte schaffen Nachfragegruppen, die sich von Ersatzzyklen unterscheiden, da sie synchronisierte Mehrfahrzeugbestellungen häufiger antreiben als Einzelkategorie-Auffrischungszyklen.
Auch kleinere Regionalflughäfen rüsten ihre Flotten mit Spezialfahrzeugen im Rahmen nationaler Konnektivitäts- und Resilienzmandate auf, die die Betriebskontinuität bei Störungen und schwerem Wetter priorisieren. Der Nettoeffekt ist ein stufenweise gestaffeltes Nachfrageprofil, das von den Herstellern verlangt, modulare Produktions- und Stagingkapazitäten über Kategorien und Standorte hinweg flexibel zu gestalten.
Zunahme des Luftverkehrsaufkommens, das skalierbare Bodenfahrzeugoperationen erfordert
Das Passagieraufkommen erholte sich 2024 in mehreren Regionen schneller als viele Planungsgrundlagen, was Fluggesellschaften und Bodenabfertiger zwang, Fahrzeuge hinzuzufügen und Dispositionssysteme außerhalb ihrer nominalen Ersatzzyklen nachzurüsten.[2] Internationaler Lufttransportverband, "Wirtschafts- und Frachtprogramme," IATA, iata.org Die Umrüstzeitvorgaben bei Schmalkörperflotten werden weiter komprimiert, was eine synchronisierte Fahrzeugchoreografie und Echtzeit-Aufgabenstellung erfordert, die die manuelle Legacy-Disposition im großen Maßstab nicht liefern kann. Da sich Breitköpferfrequenzen normalisieren, werden Flughäfen größere Betankungskapazitäten und höherkapazitätsfähige Enteisungseinheiten benötigen, die Gewicht hinzufügen, Kosten erhöhen und spezialisiertes Personal erfordern, was die Optimierung des Flottenmix erschwert.
Frachttransportmuster weichen von der Passagiererholung ab, da dedizierte Frachtflugzeugoperationen widerstandsfähig bleiben, was die Nachfrage nach Hauptdeck-Ladern, schwereren Schleppern und Frachttransportern mit höheren Betriebszyklen erhöht. Diese Dynamiken veranlassen Betreiber, Telematik-Überlagerungen und vernetzte Planung einzuführen, um die Betriebszeit der Anlagen über Gates, Vorfelder und Frachtstände hinweg auszugleichen, insbesondere während Perioden gleichzeitiger Aktivitätsspitzen. Flughäfen und Abfertiger, die kollaborative Entscheidungsfindungsplattformen integrieren, können Leerlaufzeiten reduzieren und die Disposition von Bodenunterstützungsfahrzeugen mit aktualisierten Flugplänen und Ressourcenbeschränkungen abstimmen.
Politisch gesteuerter Wandel hin zu emissionsarmen und elektrischen Bodenunterstützungsfahrzeugen
Regulatorische und politische Rahmenbedingungen in Europa und Nordamerika legen verbindliche und programmatische Anforderungen fest, die die Elektrifizierung von Flughafenbodenoperationen und Fahrzeugflotten vorantreiben. Kaliforniens Regelung für fortschrittliche saubere Flotten (Advanced Clean Fleets) umfasst Off-Road-Kategorien an Flughäfen, was Betreiber an großen Hubs dazu zwingt, einsatzfähige Dieseleinheiten nach einem beschleunigten Zeitplan auszusondern und kurzfristige Abschreibungskosten zu absorbieren. Europäische Dekarbonisierungsinitiativen und Flughafenakkreditierungsprogramme erfordern konkrete Emissionsreduzierungspläne für flughafenkontrollierte Operationen bis 2030 und darüber hinaus, was sich in einer nahezu vollständigen Elektrifizierung der Bodenunterstützungsfahrzeuge an großen Hubs niederschlägt.
Mehrere asiatische Regulierungsbehörden knüpfen neue Flughafengenehmigungen und -erweiterungen an Elektrifizierungsverpflichtungen, die Flughäfen in Verträgen und Tarifen weitergeben, was die Budgetrechnung für fluggesellschaftseigene Flotten neu gestaltet. Die Beschaffung wird hinsichtlich Batteriechemie und Entsorgungsplänen am Lebensende immer restriktiver und bevorzugt Lieferanten mit geschlossenen Recyclingpartnerschaften und nachprüfbarer Materialrückverfolgbarkeit. Die Einhaltung von Vorschriften erhöht den Bedarf an integriertem Energiemanagement, um Netzstrafen zu vermeiden und das Laden mit Vorfeldoperationen während Spitzenzeitplänen auszubalancieren.
Verfügbarkeit staatlicher Anreize für die Elektrifizierung und Modernisierung von Flotten
Anreize reduzieren die effektiven Kapitalkosten elektrischer Einheiten und der zugehörigen Infrastruktur, was die Amortisationszeiten für Flughäfen und Abfertiger mit hoher Auslastung verkürzt. In den USA ermöglicht der Commercial Clean Vehicle Credit (Steuergutschrift für saubere gewerbliche Fahrzeuge), der im Rahmen des Inflation Reduction Act (Inflationsreduzierungsgesetz) eingeführt wurde, die Anwendung von Gutschriften auf elektrische Bodenunterstützungsfahrzeuge, die bestimmte Anspruchsvoraussetzungen erfüllen, einschließlich Schwellenwerte für die Batteriebeschaffung und -montage. Mehrere EU-Mitgliedstaaten betreiben Förderprogramme, die einen Teil der Mehrkosten zwischen Diesel- und Elektroeinheiten abdecken.
Chinesische Provinzprogramme unterstützen inländisch hergestellte Elektrogeräte in gezielten Regionen, was die lokale Beschaffung fördert und Wettbewerbsergebnisse für multinationale Lieferanten beeinflusst. Anreizgrenzen können die Nachfrage vorziehen, wenn das Auslaufen naht, was Auftragsrückstände und Kapazitätsengpässe verursacht, die Qualitätsrisiken erhöhen können, wenn die Produktion ohne vollständige Validierungszyklen hochgefahren wird. Beschaffungsfunktionen ergänzen ihre Gesamtbetriebskostenmodelle um die Prüfung von Anreizen, um sicherzustellen, dass Gutschriften und Zuschüsse im Zeitraum der Förderberechtigung erfasst werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für elektrische und hybride Bodenunterstützungsfahrzeuge | -0.8% | Weltweit, besonders akut in kostensensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Unzureichende Ladeinfrastruktur und begrenzte Netzbereitschaft an Flughäfen | -0.6% | Asien-Pazifik, Afrika, Südamerika, sekundäre europäische Hubs | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen, die die Verfügbarkeit von Elektrofahrzeugkomponenten und Halbleitern beeinträchtigen | -0.5% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei Cybersicherheit und Systemintegration in autonomen Bodenfahrzeugflotten | -0.3% | Nordamerika, Europa, ausgewählte fortschrittliche Flughäfen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für elektrische und hybride Bodenunterstützungsfahrzeuge
Elektrische Einheiten haben in der Regel höhere Listenpreise im Vergleich zu Dieseläquivalenten gleicher Kapazität, was für Betreiber mit kürzeren Flottenauffrischungszyklen an großen Hubs am schwierigsten ist. Batteriepackungen machen einen erheblichen Teil der Stückliste aus, und die Anforderungen für schnelles Laden und Extremtemperaturleistung im Luftfahrtbetrieb begrenzen die direkte Übertragung von Kostenkurven für Elektrofahrzeuge aus dem Verbraucherbereich. Leasingfinanzierungen können den Liquiditätsbedarf lindern, aber der Restwert elektrischer Bodenunterstützungsanlagen ist aufgrund des rasanten Tempos von Batterieverbesserungen und sich entwickelnden Ladestandards ungewiss.
Kleinere Fluggesellschaften und unabhängige Bodenabfertiger priorisieren häufig Flugzeuginvestitionen und verschieben die Elektrifizierung der Bodenflotte, bis Fristen zum Handeln zwingen, was Beschaffungsfenster komprimiert und Lieferantenkapazitäten belastet. Die Gesamtbetriebskosten reagieren empfindlich auf Dieselkraftstoffkosten und Betriebszyklen, was Amortisationszeiten verlängern kann, wenn Volumina sinken oder wenn Energietarife steigen. Diese Kostenbarriere verlangsamt die Einführung in Schwellenmärkten, denen gezielte Zuschüsse oder Zollbefreiungen für elektrische Bodenunterstützungsgeräte fehlen.
Unzureichende Ladeinfrastruktur und begrenzte Netzbereitschaft an Flughäfen
Viele Flughäfen verfügen nicht über die freie elektrische Kapazität oder Laderstationen, die für große Flotten erforderlich sind, insbesondere wenn das nächtliche Laden mit anderen Lasten zusammenfällt. Unterwerksaufrüstungen und dedizierte Zuleitungen verursachen Kosten in Millionenhöhe, die typische Bodenausrüstungsbudgets übersteigen und die Genehmigungen mehrerer Parteien, einschließlich Versorgungsunternehmen und Flughafenbehörden, erfordern. Hochleistungsschnellladung für Busse, Betankungsfahrzeuge und Traktoren im Dauerbetrieb erzeugt Nachfragespitzen, die lokale Transformatorenleistungen überschreiten können, was Netzverstärkungen oder stationäre Energiespeicher vor Ort erfordert.
Flughäfen in Regionen mit instabilen Stromnetzen sind auf Diesel-Notstromaggregate angewiesen, die kein großflächiges Laden von Bodenunterstützungsfahrzeugen unterstützen können, was eine Abhängigkeit von Hybridfahrzeugen oder begrenzten Elektrofahrzeugbereitstellungen schafft. Die Interoperabilität von Ladern und Fahrzeugen entwickelt sich noch, was kurzfristig Abhängigkeitsrisiken schafft und Mehranbieterflotenstrategien erschwert. Programme, die Gate-Elektrifizierung und emissionsarme Flughafenprojekte fördern, können die Infrastrukturlücke an großen Hubs verringern, obwohl die Einführung an Sekundärflughäfen langsamer verläuft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Spezialfahrzeuge erfassen Wachstum, da sich Flotten diversifizierenSchlepper und Traktoren machten 2025 30,78 % des Umsatzes aus, da diese Anlagen Pushback, Gepäckschleppen und Frachtbewegungen bei jeder Umrüstung unterstützen und damit die wiederkehrende Nachfrage im Markt für Bodenunterstützungsfahrzeuge an Flughäfen verankern. Enteisungsfahrzeuge sind der am schnellsten wachsende Typ mit einer CAGR von 7,43 % bis 2031, was die Klimavariabilität widerspiegelt, die Frostereignisse in Regionen mit begrenzter Altkapazität ausweitet, sowie strengere Glykolrückhaltevorschriften, die den Ersatz älterer Einheiten erzwingen. Ersatzdruck ist auch bei Betankungsfahrzeugen sichtbar, da ältere Flotten in mehreren Jurisdiktionen strengeren Brandschutzvorschriften gegenüberstehen. Elektrische Passagierbusse passen gut zu Reichweiten- und Ladefenstern, was Flughäfen hilft, niedrigere Emissionen für Scope-1-Kategorien zu melden und die Luftqualität auf dem Vorfeld zu verbessern. Bodenstromanlagen und Vorklimatisierungsgeräte wachsen im Gleichschritt mit Gate-Elektrifizierungsprogrammen, die den Einsatz von Hilfstriebwerken während Flugzeugumrüstungen reduzieren. Die Leistungsanforderungen steigen auch, da Flughäfen integrierte Sicherheitsschnittstellen und Fernüberwachung über Fahrzeugkategorien hinweg standardisieren.
Die Enteisungsnachfrage wird in einigen Märkten weniger saisonal, da unregelmäßige Winterausfälle und Kälteeinbrüche neue Betriebsanforderungen an Flughäfen schaffen, die bisher nur minimale Ausrüstung vorhielten. Die Einhaltung von Umweltauflagen treibt die Einführung von Rückgewinnungssystemen mit geschlossenem Kreislauf und fortschrittlicher Sprühsteuerung voran, was den Ausgaben kurzfristig konzentrieren wird, da Betreiber nicht konforme Anlagen aussondern. Elektrische Betankungsfahrzeuge hinken bei der Einführung hinterher, da Batteriegewicht die Nutzlast und Betriebszyklen reduzieren kann, was Dieseleinheiten in vielen Flotten bis zur Verbesserung der Energiedichte im Einsatz hält. Elektrische Busse und Gepäckförderfahrzeuge sind besser geeignet, wenn tägliche Betriebszyklen in ein einzelnes Ladefenster passen und wenn stationäres Laden in der Nähe von Gates und Vorfeldern gestaffelt werden kann. Der Markt für Bodenunterstützungsfahrzeuge an Flughäfen beobachtet auch die breitere Einführung von Sensorpaketen über Einheiten hinweg, was Sicherheit, Fehlererkennung und Fahrerassistenz bei Betrieb bei schlechter Sicht verbessert. Beschaffungsspezifikationen werden erweitert, um Robustheit und Cybersicherheitsgrundlagen für Leistungselektronik einzuschließen, zusätzlich zur traditionellen mechanischen Leistung.


Nach Anwendung:
Frachtoperationen übertreffen das Wachstum der PassagierabfertigungFlugzeugabfertigungsoperationen erfassten 2025 53,85 % der Nachfrage, was die Abhängigkeit von Pushback-Schleppern, Toilettenservicefahrzeugen, Trinkwasserfahrzeugen und anderen umrüstkritischen Anlagen widerspiegelt, die direkt mit der Flugfrequenz im Markt für Bodenunterstützungsfahrzeuge an Flughäfen skalieren. Die Frachtabfertigung ist die am schnellsten wachsende Anwendung mit einer CAGR von 6,61 %, da Express-Logistik und geplante Frachtflugzeugoperationen Kapazität aufbauen, um Lieferzeiten zu erfüllen und das E-Commerce-Wachstum zu unterstützen. Bauchfracht bei Passagierflügen hat sich verbessert, aber dedizierte Frachtflugzeugflotten erfordern Lader und Traktoren, die für höhere Gewichte und längere Betriebszyklen ausgelegt sind, was Antriebsstränge und Reifen belasten kann. Die Passagierabfertigung bleibt stabil, da die Erweiterung von Fluggastbrücken das Vorfeldeinstieg reduziert, obwohl entfernte Stände weiterhin den Bedarf an Passagierbussen an wachsenden Flughäfen antreiben. Pharmazeutische und verderbliche Fracht treiben spezialisierte Anhänger und temperaturkontrollierter Transport voran, was die Ausrüstungskosten und Schulungsanforderungen für Abfertiger erhöht. Frachtterminalerweiterungen bringen synchronisierte Investitionen in Bodenunterstützungsflotten, um zertifizierte Abfertigungszeiten zu erfüllen und spezialisierte Fracht-Einheitsladevorrichtungen zu unterstützen.
Frachtoperationen an E-Commerce- und Express-Hubs erfordern eine engere Einhaltung der Bodenzeiten, was die Einführung von Telematik, RFID-Tracking und Dispositionsoptimierung über Lader und Schlepper hinweg vorantreibt. Hauptdeck-Frachtlader und Traktoren mit höherem Drehmoment sind für Breitköpferfrachtflugzeuge erforderlich, was ihre Spezifikationen von passagierfokussierten Flotten unterscheidet. Kühlkettenladung erfordert zusätzliche Validierungs- und Überwachungsschritte bei der Übergabe, was den Einsatz von Sensoren, Notstrom und integrierten Alarmen auf Transporteinheiten erforderlich macht. Flughafen-Frachtzentren erweitern Fahrzeugbereitstellungsbereiche und Ladepositionen, was das Vorfelddesign und den Bodenverkehrsfluss innerhalb gesicherter Zonen verändert. Da dedizierte Frachtflugzeugrotationen zunehmen, muss der Markt für Bodenunterstützungsfahrzeuge an Flughäfen nächtliche Spitzen bewältigen, wenn Ladefenster durch aufeinanderfolgende Umrüstungen eingeschränkt sind. Die Softwarekoordination zwischen Frachtterminals, Hofverwaltung und Vorfeldkontrolle wird ebenso entscheidend wie die mechanische Leistung für den Durchsatz.
Nach Antriebsquelle:
Elektrifizierung beschleunigt sich trotz anhaltender NetzbeschränkungenNicht-elektrische Antriebsstränge hielten 2025 58,35 % der installierten Basis aufgrund bestehender Betankungsinfrastruktur und Reichweitenflexibilität über Betriebszyklen hinweg im Markt für Bodenunterstützungsfahrzeuge an Flughäfen. Elektrische Varianten sind das am schnellsten wachsende Segment mit einer CAGR von 9,55 %, angetrieben durch verbesserte Batterien, Nullemissionsmandate und zunehmende Vorteile der Gesamtbetriebskosten in Umgebungen mit hoher Auslastung. Hybridsysteme bleiben eine Übergangslösung, wenn die Netzkapazität eingeschränkt ist oder wenn die Leistung bei Kälte ein Problem darstellt, obwohl ihr Anteil voraussichtlich sinken wird, wenn das Schnellladen sich verbessert. Lithium-Eisen-Phosphat (LFP) und ähnliche Chemien bieten eine angemessene Reichweite für die meisten Schlepper, Gepäckförderfahrzeuge und Busse; jedoch erfordert die Leistungsminderung bei Kälte immer noch Thermomanagementsstrategien an nördlichen Flughäfen. Ladeinfrastrukturinvestitionen konzentrieren sich auf größere Hubs, was ein zweigeschwindigkeitsbasiertes Einführungsmuster schafft, das vom Zugang zu Kapital und lokaler Versorgungskoordination abhängt. Zweitanwendungen ausgesonderter Pakete als stationäre Speicher werden pilotiert, um das Laden zu unterstützen und gleichzeitig Netzaufrüstungen aufzuschieben.
Energieverwaltungsplattformen werden zunehmend mit Ladern gebündelt, um Ladefenster rund um geplante Operationen und Nachfragetarife zu optimieren. Flughäfen integrieren die Laderpositionierung in die Vorfeldneugestaltung, um Leerfahrten zu reduzieren und die Notfallzugangsfreigaben aufrechtzuerhalten. Varianten wie Gelegenheitsladen und Batterietausch werden für Fahrzeuge mit hohem Betriebseinsatz erkundet, um Ausfallzeiten in Spitzenzeiten zu minimieren. Die Standardisierung der Kommunikationsprotokolle zwischen Ladern und Fahrzeugen macht Fortschritte, was Mehranbieterflotenstrategien unterstützt und Abhängigkeitsrisiken reduziert. Kohlenstoffbepreisung und Emissionsberichterstattung werden in Beschaffungsmodelle einbezogen, was die Argumentation für den Einsatz elektrischer Einheiten an Hubs stärkt, die Gebühren oder Emissionsobergrenzen unterliegen. Diese Veränderungen verstärken den Trend zur elektrischen Dominanz bei Neubeschaffungen, während Diesel in Legacy-Rollen verbleibt, bis die Infrastruktur und die Ausrichtung der Betriebszyklen abgeschlossen ist.
Nach Endnutzer:
Kommerzielle Luftfahrt dominiert, aber das Militärsegment birgt NischennachfrageDie kommerzielle Luftfahrt machte 2025 93,30 % der Endnutzernachfrage aus und wird voraussichtlich mit einer CAGR von 5,55 % wachsen, angetrieben durch expandierende Passagier- und Frachtvolumina im Markt für Bodenunterstützungsfahrzeuge an Flughäfen. Die Militärnachfrage folgt Beschaffungszyklen, die mit der Modernisierung des Lufttransports und der Expeditionslogistik verbunden sind, was Haltbarkeit, Kraftstoffflexibilität und Betrieb in rauen Umgebungen bevorzugt. Kommerzielle Betreiber standardisieren Flotten über Stationen hinweg, um die Wartungskomplexität und Schulungszeit zu reduzieren, was die Austauschbarkeit zwischen Abfertigungspartnern verbessert. Militärische Nutzer benötigen häufig Fahrzeuge, die für temporäre Flugplätze und unebenes Gelände geeignet sind, was im Vergleich zu zivilen Flotten abweichende Produktanforderungen schafft. Dual-Use-Flughäfen führen Interoperabilitätsanforderungen für Laden, Sicherheitssysteme und Zugangskontrolle ein, die Gerätesspezifikationen für beide Nutzergruppen beeinflussen können. Frühe militärische Bereitstellungen elektrischer Einheiten konzentrieren sich auf Stützpunkte mit stabiler Stromversorgung, wo Lärm- und Emissionsreduzierungen Missionsanforderungen unterstützen.
Kommerzielle Fluggesellschaften verschärfen Servicevereinbarungen mit Abfertigern, die Betriebszeitkennzahlen und Reaktionsfenster umfassen, was einige Risiken und Leistungsverpflichtungen auf Dienstleister verlagert. Fluggesellschaften überdenken Entscheidungen zur Eigendurchführung gegenüber Auslagerung an Hub- und Fokusflughäfen, was die lokale Flottenkomposition und Teilelagerstrategien verändern kann. Militärische Beschaffung erfordert häufig die Einhaltung von lokalem Inhalt und spezifischen Standards, was den Übergang von kommerziellen Produktlinien einschränken kann. Schulungs- und Zertifizierungsanforderungen unterscheiden sich in kommerziellen und militärischen Umgebungen, was beeinflusst, wie Autonomiefunktionen und Telematik implementiert und genehmigt werden. Da beide Nutzergruppen modernisieren, werden Cybersicherheit und Systemisierung zu Standardanforderungen für vernetzte Ausrüstung, was die Notwendigkeit unterstreicht, dass Gerätehersteller verschiedene Missionsprofile unterstützen, ohne Produktplattformen zu fragmentieren.
Nach Eigentümerschaft:
Flotte-als-Dienstleistung-Modelle erodieren die traditionelle FluggesellschaftskontrolleFluggesellschaftseigene Flotten hielten 2025 40,10 %, was Legacy-Praktiken widerspiegelt, bei denen Fluggesellschaften die Geräteverfügbarkeit und die Umrüstzeitverantwortlichkeit im Markt für Bodenunterstützungsfahrzeuge an Flughäfen kontrollierten. Bodenunterstützungsdienstleister und Vermieter sind die am schnellsten wachsende Eigentümergruppe mit einer CAGR von 6,64 %, da Fluggesellschaften Kapital auf Flugzeuge und digitale Produkte umlenken. Flughafeneigene gemeinsam genutzte Flotten sind bei kleineren Fluggesellschaften und regionalen Operationen üblich, denen die Größenordnung für dedizierte Käufe fehlt. Gleichzeitig verinnerlichen einige Hubs ihre Flotten, um die Vorfeldauslastung und Wartung zu rationalisieren. Leasingmodelle übertragen das Technologieveralterungsrisiko und verbessern den Zugang zu den neuesten Elektroeinheiten und Ladeinfrastruktur. Serviceverträge bündeln zunehmend vorausschauende Wartung und Teileverfügbarkeit, um variable Reparaturkosten in feste monatliche Gebühren umzuwandeln. Sekundärmärkte für gebrauchte Bodenunterstützungsfahrzeuge befinden sich noch in der Entwicklung, was Leasingrückstände und Preise beeinflusst, da Vermieter das Risiko der Wiedervermarktung absichern.
Digitale Marktplätze und Telematikplattformen verbessern die Preistransparenz und erleichtern die Mehrfachflughafen-Umverteilung von Anlagen zur Deckung der saisonalen Nachfrage. Fluggesellschaften und Abfertiger fügen Leistungsklauseln zu Verträgen hinzu, die Zahlungen an die Einhaltung von Dispositions- und Umrüstkennzahlen knüpfen. Vermieter investieren in die Batterieerneuerung und Zweitanwendung, um Restwerte für elektrische Flotten zu verbessern. Flughafenbetreiber arbeiten mit Versorgungsunternehmen zusammen, um vorteilhafte Tarife und Nachfragetarifsminderungen zu sichern, die mit vertraglich gebundenen Abfertigern und Vermietern geteilt werden können. Diese operativen und finanziellen Verschiebungen verstärken den Trend zu variablen Kostenmodellen, die besser mit der Verkehrsvolatilität übereinstimmen. Der Markt für Bodenunterstützungsfahrzeuge an Flughäfen erlebt daher eine strukturelle Neuausrichtung der Anlageneigentümerschaft hin zu spezialisierten Anbietern mit Software- und Finanzierungsfähigkeiten.
Geografische Analyse
Markt für Bodenunterstützungsfahrzeuge an Flughäfen in Europa, Nordamerika, APAC und dem Nahen Osten
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,12 % und spiegelt damit eine ausgereifte Basis mit aktiver Flottenersetzung und aggressiven Null-Emissions-Vorschriften in Bundesstaaten wie Kalifornien und New York wider, die den Dieselausstieg im Markt für Bodenunterstützungsfahrzeuge an Flughäfen beschleunigen. Für die Asien-Pazifik-Region wird bis 2031 ein CAGR von 6,94 % prognostiziert, unterstützt durch die Inbetriebnahme neuer Flughäfen und Terminalerweiterungen in China, Indien und Südostasien, die von Anfang an mehrheitlich elektrische Flotten vorsehen werden. Der Nahe Osten liefert weiterhin große, integrierte Flughafenprogramme, die von Beginn an Flottenelektrifizierung und digitale Orchestrierung umfassen und damit neue Betriebsstandards für Greenfield-Standorte setzen. Europa sieht sich aufgrund von Dekarbonisierungsverpflichtungen, die das Lebensende von Dieselgeräten vorziehen, mit verkürzten Ersatzzyklen konfrontiert, was die Kapitalplanung der Flughäfen belastet. Diese regionalen Dynamiken schaffen unterschiedliche Ausgangsbedingungen für Fahrzeugwahl, Eigentumsmodelle und Infrastrukturbereitschaft in den Flughafensystemen.
Markt für Bodenunterstützungsfahrzeuge an Flughäfen in Amerika, EMEA und APAC
Südamerika und Afrika weisen aufgrund von Einschränkungen bei der Netzkapazität und der Finanzierung eine langsamere Elektrifizierungsadoption auf, was den Einsatz von Schnellladegeräten behindert. Führende Flughäfen wie São Paulo Guarulhos und Johannesburg OR Tambo treiben jedoch Pilotprojekte voran, die im Markt für Bodenunterstützungsfahrzeuge an Flughäfen im Laufe der Zeit skaliert werden können. Ein Vergleich der Ausgangslage von 2024 mit der Entwicklung von 2025 bis 2030 zeigt eine Beschleunigung in der Asien-Pazifik-Region und im Nahen Osten, wo der Neubau von Flughäfen mehr kategorieübergreifende Käufe antreibt als zyklische Ersatzbeschaffungen. Nordamerika und Europa tendieren zur Premiumisierung, da die Elektrifizierung die Stückwerte erhöht und der Softwareanteil pro Fahrzeug steigt, selbst wenn die Gesamtflottenzahlen stabil bleiben. Kalte Klimazonen in Kanada und Skandinavien rücken Energiemanagement und Wärmeregelung in den Fokus, um die Batterieleistung im Winterbetrieb zu gewährleisten. Regionale Richtlinien zur CO₂-Bepreisung und Emissionsobergrenzen beeinflussen ebenfalls die Beschaffung, wobei europäische Flughäfen Emissionskosten schneller in ihre Geschäftsfälle integrieren als die meisten anderen Regionen. Globale Lieferanten errichten regionale Montagewerke für elektrische Einheiten, um Lieferzeiten zu verkürzen und lokale Inhaltsvorschriften einzuhalten.
Markt für Bodenunterstützungsfahrzeuge an Flughäfen in den Vereinigten Staaten, Europa und China
Regulatorische Unterschiede verursachen zusätzlichen Konformitäts- und Zertifizierungsaufwand für multinationale Hersteller, da die FAA, die EASA und nationale Standards in China bei Sicherheit, elektromagnetischer Verträglichkeit und Softwarequalitätssicherung nicht vollständig übereinstimmen. Inlandsinhaltvorschriften in mehreren Ländern beeinflussen die Beschaffung und können den Einsatz importierter Fahrzeuge in öffentlich finanzierten Flughafenprogrammen einschränken. Flughäfen und Lieferanten begegnen diesen Einschränkungen durch modulare Designs und Zertifizierungsstrategien, die Kernkomponenten wiederverwenden und gleichzeitig Gehäuse und Software an die jeweiligen regulatorischen Anforderungen anpassen. Der Markt für Bodenunterstützungsfahrzeuge an Flughäfen ist daher ebenso sehr durch Regulierung und Finanzierung segmentiert wie durch die Flottenzusammensetzung. Flughäfen, die frühzeitig Netzaufrüstungen einleiten und die Ladeinfrastruktur standardisieren, profitieren von Lieferantenwettbewerb und schnelleren Implementierungen, was einen klaren Vorteil für Regionen mit aufeinander abgestimmten Roadmaps von Flughäfen, Regulierungsbehörden und Versorgungsunternehmen schafft.

Regulatorisches Umfeld
Regulierung verknüpft zunehmend Sicherheitsanforderungen im Vorfeldbereich mit Dekarbonisierungs- und Elektrifizierungspolitik, was die Spezifikationen und den Beschaffungszeitplan von Bodenabfertigungsfahrzeugen (Ground Support Vehicles, GSV) neu gestaltet. In Europa verlangt die EU-Verordnung 2023/1804, dass stationäre Luftfahrzeuge an Flughäfen des TEN-V-Netzes Zugang zu externen Stromversorgungen haben, was die Investitionen in stationäre und mobile Bodenstromversorgung, vorkonditionierte Luft und verwandte elektrische Bodenabfertigungsgeräte verstärkt. Die Delegierte Verordnung (EU) 2025/20 der Kommission (in Kraft seit März 2025) legt zudem gemeinsame Anforderungen für Bodenabfertigungsdienste und -organisationen fest und erhöht die Erwartungen an strukturierte Wartungsprogramme, Dokumentation und Betriebskontrollen für Geräte, die bei regulierten Bodenabfertigungstätigkeiten eingesetzt werden.
In Nordamerika richten Flughafenbetreiber und Abfertigungsunternehmen die Betriebspraktiken ihrer Geräte üblicherweise an der FAA Advisory Circular AC 150/5210-5D aus, die weithin genutzte Leitlinien für Lackierung, Kennzeichnung und Beleuchtung von im Air Operations Area (AOA) betriebenen Bodenabfertigungsgeräten bereitstellt und durch Flughafenvorschriften und Dienstleistungsverträge de facto zur Pflicht werden kann. Auf globaler Ebene stellt die ICAO-Leitlinie zur Luftqualität an Flughäfen (zum Beispiel ICAO Doc 9889) GSE/GSV in den Kontext der Emissionen von nicht straßengebundenen mobilen Maschinen an Flughäfen, was durch die lokale Luftqualität getriebene Flottenerneuerungsentscheidungen unterstützt und die Ausmusterung emissionsstärkerer Altgeräte beschleunigt, wenn Flughäfen Emissionsmanagementpläne einführen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Lieferanten von Komponenten und Subsystemen (Leistungselektronik, Batteriesysteme, Antriebsstränge, Hydraulik sowie Sicherheits- und Beleuchtungssätze), GSV-OEMs und Ausrüster (Schlepper/Traktoren, Beladefahrzeuge, Busse, Enteiser, Tankfahrzeuge, GPUs), Vertriebspartner und Integratoren sowie Endnutzer, darunter Flughäfen, Fluggesellschaften, Bodenabfertiger und GSV-Vermieter/Dienstleister. Die Elektrifizierung verschiebt zunehmend Wertschöpfung hin zu Batterien, Ladehardware und Softwareebenen wie Telematik, Energiemanagement und Disposition-Integration, wobei Flughäfen und Versorgungsunternehmen durch Netzkapazität, Standortwahl für Ladegeräte sowie Tarif- und Lastspitzenüberlegungen an Einfluss gewinnen. Branchenverbände wie die International Airport Equipment Manufacturers Association (IAEMA), die mehr als 40 Hersteller vertritt, unterstützen zudem Standardisierung und Koordination, die sich auf Produktanforderungen und Interoperabilität über herstellerübergreifende Flotten auswirken.
Nachgelagert werden Beschaffung und Einsatz zunehmend vertraglich gesteuert, wobei große Abfertiger und Flughäfen Fahrzeuge, Ladeinfrastruktur und Lebenszyklusservice in mehrjährige Rahmenverträge oder gemeinschaftlich genutzte Flottenmodelle bündeln, die die Auslastung verbessern und die Abhängigkeit von fluggesellschaftseigenen Geräten verringern. Betriebssicherheits- und Leistungsstandards prägen Gerätekonfiguration und Erneuerungszyklen. IATA verzeichnete 2025 über 29.000 Vorfälle mit Bodenschäden an Luftfahrzeugen und fördert die Einführung von Technologien über ihr Enhanced GSE Recognition Program (mit Stand Mai 2026 wurden 187 validierte Stationen gemeldet), das die Nachfrage nach Anti-Kollisions-, Positionierungs- und vernetzten Flottenfunktionen unterstützt. Angebotsseitige Einschränkungen bleiben an die Verfügbarkeit von EV-Komponenten, qualifiziertes Wartungspersonal für Elektrofahrzeuge und Lokalisierungsentscheidungen gebunden, die Logistikrisiken und Zollrisiken verringern, während regionale Montage und Teillagerung die Lieferzeiten verkürzen können.
Wettbewerbslandschaft
Der Markt für Bodenunterstützungsfahrzeuge an Flughäfen weist eine moderate Konzentration auf, wobei führende Hersteller wie Oshkosh AeroTech (Oshkosh Corporation), Textron Inc. und ALVEST Group einen Installationsbasis- und Serviceabdeckungsvorteil aufrechterhalten, während regionale Spezialisten und Originalhersteller aus angrenzenden Sektoren den Wettbewerb intensivieren. Etablierte Anbieter investieren in integrierte Elektrifizierungsangebote, die Fahrzeuge mit Ladern, Energiemanagement und vorausschauender Wartung kombinieren, um mehrjährige Serviceeinnahmen zu sichern. Hersteller aus der Automobil- und Materialhandhabungsbranche passen elektrische Gewerbeplattformen für Gepäckschlepper und Gepäckförderfahrzeuge an, was Kosten reduzieren kann, aber nicht die Tiefe der Luftfahrtzertifizierung aufweist, die für komplexe Fahrzeuge wie Betankungsfahrzeuge und Enteisungsfahrzeuge erforderlich ist. Softwaredefinierte Flottenmodelle verlagern die Differenzierungsquelle auf Telematik und Dispositionsoptimierung, was traditionelle Teile- und Servicevorteile herausfordert. Käufer bevorzugen schlüsselfertige Pakete mit Leistungsgarantien, Betriebszeitklauseln und Ladeinstallationen, die stärkere Lieferantenbeziehungen schaffen. Anbieter bilden auch Partnerschaften mit Batterierecyclern und Energiespeicheranbietern, um den Materialkreislauf zu schließen und Lastelasten zu stabilisieren.
Hersteller reagieren auf Infrastrukturengpässe mit Lösungen, die Hochleistungsladegeräte, stationäre Speicher und Lastausgleichssoftware umfassen, die Spitzennachfragetarife reduzieren. Die Integration mit kollaborativen Flughafen-Entscheidungsfindungs- und Ressourcenmanagementsystemen wird zu einem wichtigen Verkaufsargument, da es die Fahrzeugdisposition mit Gate-Änderungen, Besatzungszeiten und eingehenden Flugupdates verknüpft. Weißflächen-Chancen bestehen bei autonomer Orchestrierung, Batterietausch für Fahrzeuge mit kontinuierlichem Betrieb und fortgeschrittenem Wärmmanagement für Kältewitterungsleistung. Die Konsolidierung von Bodendienstleistern erhöht den Einkaufshebel und erhöht die Erwartungen an Betriebszeit und Serviceniveau-Einhaltung, was Anbieter dazu drängt, Garantien auszuweiten und leistungsbasierte Zahlungsmodelle einzuführen. Wir sehen auch ein zunehmendes Interesse an vertikaler Integration für Batteriepackungen und Leistungselektronik, mit dem Ziel, die Abhängigkeit von externen Lieferketten zu reduzieren. Lieferanten engagieren sich in Pilotprojekten mit Flughäfen und Fluggesellschaften, um den Betrieb zu validieren und gleichzeitig Cybersicherheitsanforderungen und Luftseitige Sicherheitsvorschriften zu navigieren.
Investitionen in große Ladehubs an großen Flughäfen unterstützen die rasche Expansion elektrischer Flotten und beseitigen einen wichtigen Engpass bei der Einführung. Regionale Gemeinschaftsunternehmen und lokale Produktionsstätten in Asien ermöglichen es Lieferanten, inländische Inhaltsanforderungen zu erfüllen und Lieferzeiten zu verkürzen. Autonome Enteisungsversuche und Batterietausch-Pilotprojekte deuten auf eine wachsende Rolle von Software- und Energieinnovationen in Kategorien mit hoher Auslastung hin. Diese Maßnahmen spiegeln ein wettbewerbsfähiges Feld wider, das sowohl in Produkte als auch in Infrastruktur investiert, um langfristige Servicebeziehungen zu sichern.
Branchenführer im Bereich Bodenunterstützungsfahrzeuge an Flughäfen
Mallaghan Group LTD.
ALVEST GROUP
Textron Inc.
Oshkosh AeroTech (Oshkosh Corporation)
Vestergaard Company A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bodenunterstützungsfahrzeuge an Flughäfen
- Textron Inc.
- ALVEST GROUP
- Mallaghan Group LTD.
- Vestergaard Company A/S
- Mulag Fahrzeugwerk Heinz Wössner GmbH u. Co. KG
- Tronair Inc.
- TIPS d.o.o.
- Ground Support Specialist, L.L.C.
- COBUS Industries GmbH
- Goldhofer AG
- Weihai Guangtai Airport Equipment Co., Ltd.
- AERO Specialties, Inc. (Alvest Holding SAS)
- ITW GSE ApS
- Oshkosh AeroTech (Oshkosh Corporation)
- Charlatte America (FAYAT Group)
- TREPEL Airport Equipment GmbH
Lesen Sie die Analyse der Bodenunterstützungsfahrzeuge an Flughäfen-Unternehmen

Marktchancen und Zukunftsaussichten
Elektrifizierung an großen Drehkreuzen und Flottenpooling schaffen kurzfristigen Freiraum für Lieferanten, die Komplettlösungen bieten können, einschließlich Fahrzeugen sowie Ladeinfrastruktur, Energiemanagement und leistungsabgesichertem Service. Aktuelle Einsätze und Infrastrukturprogramme bestätigen diese Richtung. Hawaiian Airlines meldete bis Juni 2026 116 batterieelektrische Bodenabfertigungsfahrzeuge am Flughafen Honolulu und erreichte damit eine Elektrifizierungsquote von 73 % ihrer lokalen GSE-Flotte, während LaGuardia Gateway Partners im Mai 2026 ein Projekt zur Installation von 164 neuen eGSE-Ladeanschlüssen am Terminal B einleitete (Fertigstellung geplant für 2027). Gemeinsam betonen diese Maßnahmen das Potenzial standardisierter Ladearchitekturen, Flottentelematik und Wartungswerkzeuge, die Ausfallzeiten über gemischte elektrische und konventionelle Flotten hinweg reduzieren.
Automatisierung und fortschrittliche Fahrerassistenzsysteme stellen ebenfalls einen praktischen Chancenbereich dar, in dem sich Ziele hinsichtlich Sicherheit, Arbeitsproduktivität und Schadensreduzierung überschneiden. Im Mai 2026 nahm der Flughafen Schiphol den Betrieb eines elektrischen TaxiBot gemeinsam mit easyJet, Airbus und Menzies für Pushback-Vorgänge bei A320 auf und zeigte damit, wie Hybrid-Schleppkonzepte den Triebwerkseinsatz während der Rollphasen reduzieren und die Nachfrage nach kompatiblen Schleppfahrzeugen und Steuerungssystemen erhöhen können. Große Beschaffungsprogramme deuten zudem auf ein kurzfristig adressierbares Volumen für elektrische Plattformen in mehreren Kategorien hin; im April 2026 vergab SATS Aufträge für über 200 elektrische GSE-Einheiten für den Flughafen Changi, und Menzies Aviation gab an, nach einer Investition von 200 Millionen USD (Mai 2026) das globale Ziel von 25 % elektrischer GSE-Flotte erreicht zu haben, was Chancen für OEMs und Integratoren unterstützt, die Lieferungen, Schulungen und Ersatzteilversorgung über Netzwerke mit mehreren Stationen hinweg skalieren können.
Recent Industry Developments in Markt für Bodenunterstützungsfahrzeuge an Flughäfen
- Juli 2026: Textron GSE stellte den TUG MX4 elektrischen Gepäckschlepper vor und fügte damit eine elektrische Option in einer stark genutzten Kategorie hinzu, die sowohl im Passagier- als auch im Frachtumschlag zum Einsatz kommt. Die Einführung stärkt die OEM-Produkttiefe bei batterieelektrischen Schleppern und unterstützt die Flottenstandardisierung für Abfertiger, die Emissionsziele neben der Turnaround-Leistung verfolgen.
- Juli 2025: PAI Partners und ADIA schlossen die Übernahme einer Mehrheitsbeteiligung an ALVEST ab, einer bedeutenden Gruppe im Bereich Bodenabfertigungsgeräte mit Marken, die Flughafen- und Bodenabfertigungsflotten bedienen. Der Eigentümerwechsel stärkt die fortgesetzte Investitionsfähigkeit für Elektrifizierung, Produktentwicklung und weltweite Serviceabdeckung über die operativen Gesellschaften von ALVEST hinweg.
- Juni 2025: Mallaghan sicherte sich einen Liefervertrag über 53 Beladefahrzeuge für die Luftfahrt für Emirates Flight Catering und erweiterte damit seine installierte Basis in einem Umfeld mit hohem Durchsatz an einem Drehkreuz. Der Auftrag untermauert die Nachfrage nach umfangreichen Flottenerneuerungen in der Golfregion und erhöht die Chancen im Aftermarket- und Servicebereich im Zusammenhang mit intensiven täglichen Einsatzzyklen.


Markt für Bodenunterstützungsfahrzeuge an Flughäfen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch Bodenabfertigungsfahrzeuge auf dem Vorfeld und im Landseitenbereich erzielt werden, die Flugzeugabfertigungen, Passagierbewegungen und Frachtabfertigung unterstützen, einschließlich der Fahrzeugplattformen und ihrer bordseitigen Systeme.
Ausgeschlossen sind: Wir schließen den Bau von Flughafeninfrastruktur sowie rein manuelle, nicht fahrzeuggebundene Bodenabfertigungsgegenstände aus, die nicht als Fahrzeuge gelten.
Übersicht der Segmentierung
- Nach Typ
- Betankungsfahrzeuge
- Schlepper und Traktoren
- Passagierbusse
- Enteisungsfahrzeuge
- Bodenstromanlagen
- Sonstige
- Nach Anwendung
- Flugzeugabfertigung
- Passagierabfertigung
- Frachtabfertigung
- Nach Antriebsquelle
- Elektrisch
- Nicht-Elektrisch
- Hybrid
- Nach Endnutzer
- Kommerziell
- Militärisch
- Nach Eigentümerschaft
- Flughafeneigentum
- Fluggesellschaftseigentum
- Bodenunterstützungsdienstleister/Vermieter
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung der Nachfrageseite anhand von Flughafenaktivitäten und Flottenersatzbedarf und verknüpft dies anschließend mit den wichtigsten Fahrzeugkategorien, die im Vorfeldbetrieb eingesetzt werden. Wir stützen uns auf öffentliche Luftfahrt- und Verkehrsdatensätze wie ICAO-Verkehrsindikatoren, IATA-Verkehrs- und Betriebsaktualisierungen, FAA-Flughafenaktivitätsstatistiken und Eurostat-Verkehrsserien, die uns dabei helfen zu verankern, wo sich Geräteauslastung und Beschaffungszyklen wahrscheinlich verengen werden.
Auf der Angebotsseite prüfen wir Offenlegungen von Herstellern und Dienstleistern, Produktbroschüren, Zertifizierungs- und Sicherheitshinweise sowie Beschaffungsankündigungen von Flughafenbetreibern, um typische Konfigurationen und Preistreiber zu verstehen. Unterstützende Signale werden zudem aus Quellen wie UN-Comtrade-Handelsströmen, staatlichen Zollveröffentlichungen und Patentdatenbanken gewonnen, die zeigen, wie sich Elektrifizierungs-, Lade- und Autonomiefunktionen entwickeln. Kostenpflichtige Datenbanken werden gezielt für Unternehmensfinanzdaten und -informationen, Import- und Exportprüfungen auf Sendungsebene sowie Patentrecherchen eingesetzt, wenn öffentliche Offenlegungen dünn ausfallen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung dient dazu zu validieren, welcher Anteil der Bodenflotten jährlich erneuert wird, welche Mischung nach Fahrzeugtyp bestellt wird und wie sich die Preisgestaltung ändert, wenn elektrische und hybride Optionen spezifiziert werden. Wir sprachen mit Betriebsteams von Flughäfen, Bodenabfertigungsunternehmen, Flottenmanagern, kaufmännischen Mitarbeitern auf OEM-Seite und Komponentenlieferanten in APAC, EMEA und Amerika, damit das Modell unterschiedliche Flughafengrößen und Betriebsbedingungen widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 17 % | APAC: 48 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 40 % | EMEA: 31 % |
| Kleinere Akteure: 19 % | Manager: 43 % | Amerika: 21 % |
Marktdimensionierung und Prognose
Die Dimensionierung erfolgt nach Top-Down- und Bottom-Up-Logik, wobei Flughafenaktivität und Flottenintensität verwendet werden, um einen adressierbaren Fahrzeugnachfragepool nach Region zu rekonstruieren, der dann in Werte übersetzt wird. In der Praxis verknüpfen wir Fluggastzahlen und Flugbewegungen mit typischen Norm-Werten für Geräte pro Standplatz, Ersatzzyklen und dem Anteil der ausgelagerten Bodenabfertigung, die anschließend um neue Flughafenkapazitätserweiterungen und Modernisierungsprogramme angepasst werden.
Um das Modell realistisch zu halten, wird eine Reihe von Marktfingerabdrücken verfolgt, etwa die Mischung aus bestellten Schleppern und Traktoren, Bussen, Enteisern, Tankfahrzeugen und Bodenstromaggregaten, das Tempo der Elektrifizierung nach Fahrzeugtyp, die durchschnittliche Nutzungsdauer nach Einsatzzyklus sowie beobachtete Preisspannen für elektrische gegenüber nicht-elektrischen Einheiten. Wo direkte Volumensignale fehlen, werden Lücken durch Proxy-Verhältnisse aus ähnlichen Flughafenklassen behandelt und anschließend in Interviews erneut überprüft.
Für die Prognose wird eine Szenarioanalyse rund um Erholungspfade bei Passagier- und Frachtaufkommen, Investitionszyklen und regulatorischen Druck bei den Emissionen verwendet, und anschließend wird die Richtung mit einer leichten multivariaten Regression zu Luftverkehrsindikatoren und dem Zeitpunkt der Flottenerneuerung abgeglichen. Selektive Bottom-Up-Näherungen werden als Kontrolle eingesetzt, etwa Lieferanten-Aggregationen für wichtige Fahrzeugkategorien in Hauptregionen und stichprobenartig ermittelte durchschnittliche Verkaufspreise multipliziert mit der erwarteten Einheitsnachfrage, um sicherzustellen, dass die Summen konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Flughafenerweiterungspipelines, Trends bei der Auslastung von Fluggesellschaftsflotten und dem Zeitpunkt öffentlicher Beschaffungen einem Stresstest unterzogen, und jede größere Abweichung wird vor der endgültigen Freigabe Zeile für Zeile überprüft. Wenn Interview-Rückmeldungen auf eine Änderung im Beschaffungsverhalten hindeuten (zum Beispiel Ladeinfrastruktur, die elektrische Bestellungen verzögert), werden Annahmen überprüft, und Befragte können erneut kontaktiert werden, um die Richtung zu bestätigen.
Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei bedeutenden Ereignissen, etwa größeren regulatorischen Schritten, starken Währungsschwankungen oder großen Investitionsankündigungen von Flughäfen. Vor der Auslieferung führen wir einen abschließenden Durchgang über die neuesten öffentlichen Veröffentlichungen durch, damit Kunden eine aktualisierte Sicht erhalten, die den aktuellsten Marktbedingungen entspricht.
Marktgröße für Flughafen-Bodenabfertigungsfahrzeuge von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Flughafen-Bodenabfertigungsfahrzeuge können unterschiedlich aussehen, da der Umfang nicht immer auf dieselbe Weise definiert wird und auch der Zeitpunkt der Währungs- und Preisannahmen variiert. Unterschiede entstehen auch dadurch, ob die Schätzung an eine Flottenersatzlogik gebunden ist oder sich eher auf breitere Gerätebündel und allgemeine Wachstumsraten stützt.
Die Hauptlücke ergibt sich daraus, ob militärische Flotten sowie angrenzende Bodenabfertigungsgeräte, die nicht immer fahrzeugbasiert sind, in die Gesamtsumme einbezogen werden. Mordor Intelligence berücksichtigt zivile und militärische Endnutzer, hält die Dimensionierung jedoch an Fahrzeugkategorien und ersatzgetriebenen Nachfragesignalen fest, anstatt breitere Ausgaben für Bodenabfertigung einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,40 Mrd. USD (2026) | |
| Fachverlag A | 8,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, eine zivil geprägte Fahrzeugsicht widerzuspiegeln, ohne die Behandlung militärischer Flotten klar anzugeben, was die Gesamtsumme im Vergleich zu Modellen, die beide Endnutzergruppen und aktualisierte Preise einbeziehen, verringern kann. |
| Globale Unternehmensberatung B | 9,15 Mrd. USD (2025) | Definiert den Bereich als Bodenfahrzeuge und -geräte, und das schnellere Wachstumsprofil lässt auf aggressivere Annahmen zur Einführung und Preissteigerung bei elektrischen Plattformen schließen, als es typischerweise durch Kaufzeitpunkte und Flottenlebenszyklen bestätigt wird. |
Die Spannbreite in der Tabelle erklärt sich hauptsächlich durch das, was in den Umfang einbezogen wird, und wie schnell angenommen wird, dass sich Elektrifizierung und Preissteigerungen in ausgelieferten Flotten niederschlagen. Indem die Annahmen an verkehrsgebundene Auslastung, Ersatzzyklen und validiertes Bestellverhalten gebunden bleiben, bleibt die Endzahl auf wenige wiederholbare Schritte zurückführbar, statt sich auf breite Ausgabenpools zu stützen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bodenunterstützungsfahrzeuge an Flughäfen aktuell und welches Wachstum wird bis 2031 erwartet?
Der Markt für Bodenunterstützungsfahrzeuge an Flughäfen beläuft sich 2026 auf 9,40 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 4,88 % auf 11,91 Milliarden USD wachsen.
Welche Regionen führen den Markt an und welche wachsen am schnellsten im Bereich der Bodenunterstützungsfahrzeuge an Flughäfen?
Nordamerika hielt 2025 34,12 %, während Asien-Pazifik mit einer CAGR von 6,94 % bis 2031 am schnellsten wächst.
Welche Fahrzeugtypen und Anwendungen sind im Prognosezeitraum am wichtigsten?
Schlepper und Traktoren führten 2025 mit 30,78 %, und Enteisungsfahrzeuge wachsen am schnellsten mit einer CAGR von 7,43 %; die Flugzeugabfertigung führte die Anwendungen 2025 mit 53,85 % an, und die Frachtabfertigung wächst mit einer CAGR von 6,61 %.
Wie verändert die Elektrifizierung die Beschaffung im Bereich der Flughafenbodenoperationen?
Elektrische Varianten wachsen mit einer CAGR von 9,55 %, während nicht-elektrische Antriebe die installierte Basis noch dominieren, da Mandate, Anreize und niedrigere Gesamtbetriebskosten neue Bestellungen hin zu Batterieplattformen lenken, wo die Ladekapazität es erlaubt.
Welche Eigentumsmodelle gewinnen beim Bodenunterstützungsflottenmanagement an Bedeutung?
Fluggesellschaftseigene Flotten hielten 2025 40,10 % als Legacy-Modell, während Dienstleister und Vermieter mit einer CAGR von 6,64 % expandieren und dabei gebündelte Wartungs- und Energiedienstleistungen anbieten.
Welche Risikofaktoren könnten die Einführung elektrischer Bodenunterstützungsfahrzeuge verlangsamen?
Hohe Anschaffungskosten, Netz- und Ladebeschränkungen sowie Lieferkettenflaschenhälse bei Batterien und Halbleitern sind die Hauptbremsen bei der Einführung in den nächsten zwei bis vier Jahren.
Seite zuletzt aktualisiert am:



