
Marktgröße und Marktanteile im Flugzeugküchenmarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.15 Milliarden US-Dollar |
| Marktgröße (2031) | 5.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flugzeugküchenmarktanalyse von Mordor Intelligence
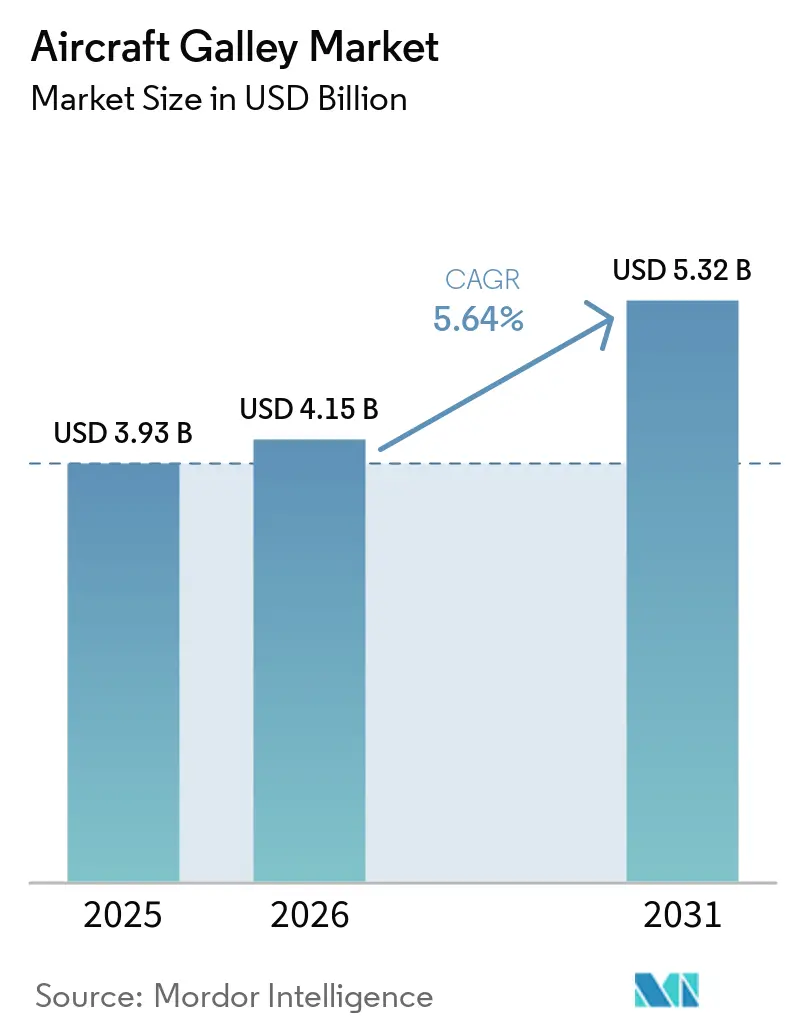
Die Marktgröße des Flugzeugküchenmarkts wird für 2026 auf 4,15 Milliarden USD geschätzt und wächst gegenüber dem Wert von 3,93 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 5,32 Milliarden USD zeigen, was einer Wachstumsrate von 5,64 % CAGR für den Zeitraum 2026–2031 entspricht. Airlines lenken Cashflows aus der Nachpandemie-Phase in die Kabinenmodernisierung, wobei gewichtssparende Verbundstoffmonumente, vernetzte Einsätze und Nachrüstungen am Ende der Nutzungsdauer die Säulen der kurzfristigen Nachfrage bilden. Ein anhaltender Auftragsrückstand bei Schmalrumpfflugzeugen, Elektrifizierungsfahrpläne, die energieeffiziente Geräte begünstigen, und die Differenzierung der Premium-Klasse bei neuen Großraumflugzeugprogrammen festigen allesamt einen stabilen Ersatzzyklus. Hersteller, die integrierte digitale Plattformen anbieten, gewinnen langfristige Serviceverträge, während der Druck auf die Lieferkette bei Verbundwerkstoffen in Luftfahrtqualität die OEMs zu vertikalen Integrationsstrategien drängt. Nachhaltigkeitsdruck – von der Reduzierung des Treibstoffverbrauchs bis hin zur vorgeschriebenen Mülltrennung – bleibt die vorherrschende Designperspektive, die den Markt für Flugzeugküchenausstattung prägt.
Wichtigste Erkenntnisse des Berichts
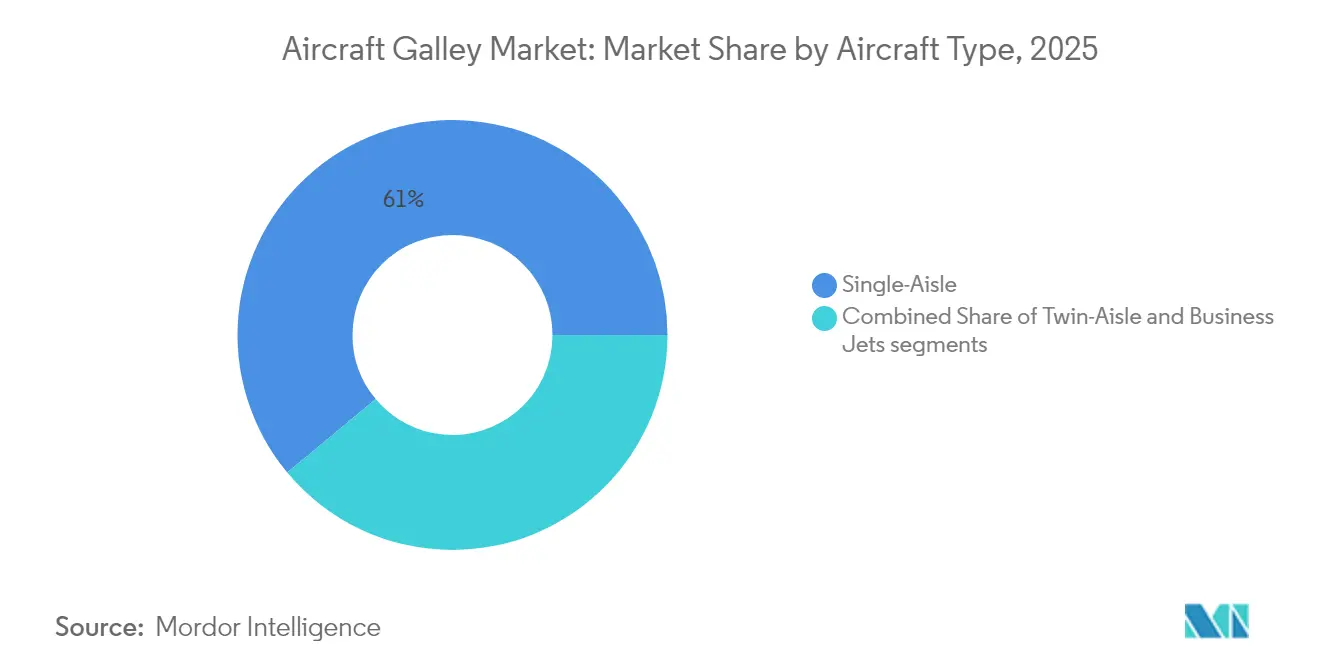
- Nach Flugzeugtyp führten Schmalrumpfplattformen im Jahr 2025 mit einem Umsatzanteil von 61,05 %, während Großraumflugzeugprogramme bis 2031 voraussichtlich eine CAGR von 6,13 % verzeichnen werden.
- Nach Einsatztyp dominierten elektrische Einsätze im Jahr 2025 mit einem Anteil von 67,40 %; das Segment entwickelt sich mit einer CAGR von 6,58 % bis 2031 und übertrifft damit nicht-elektrische Alternativen.
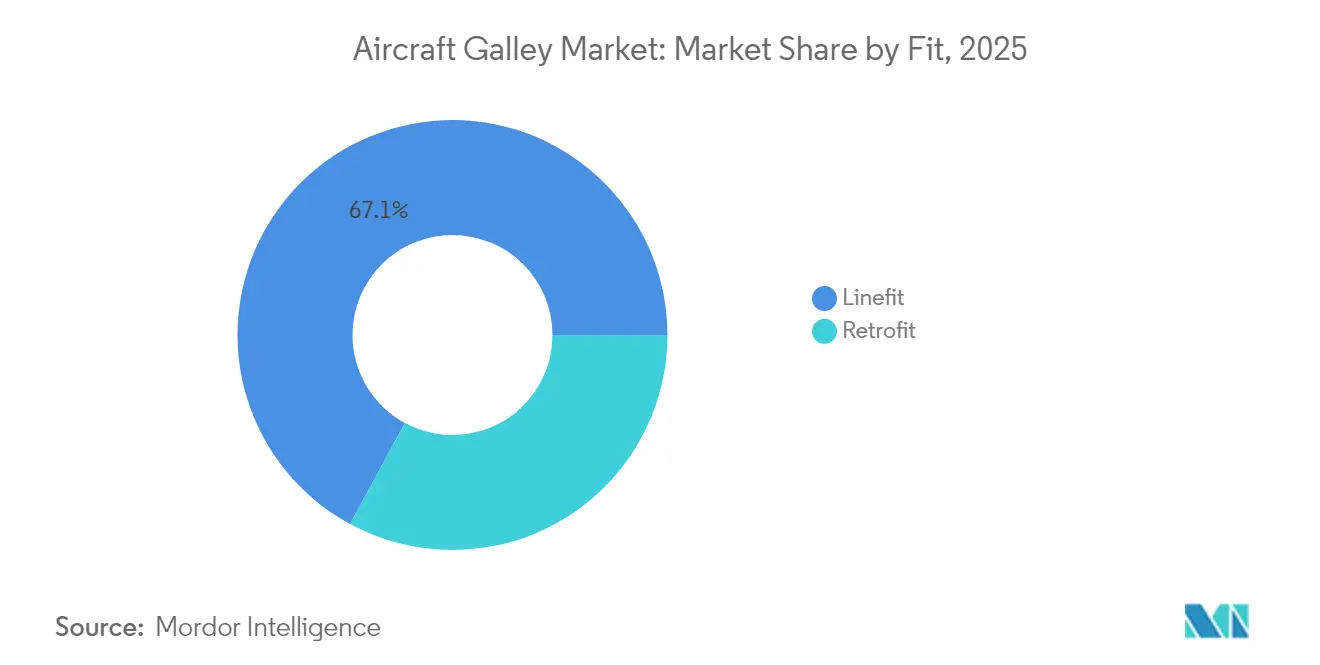
- Nach Einbauart entfielen auf Werkseinbauten 67,10 % der Lieferungen im Jahr 2025, während für Nachrüstungsaktivitäten eine CAGR von 6,05 % über den Prognosezeitraum projiziert wird.
- Nach Material behielt Aluminium im Jahr 2025 einen Anteil von 43,30 % am Umsatz, doch für Verbundwerkstoffe und Thermoplaste wird bis 2031 eine CAGR von 6,67 % prognostiziert.
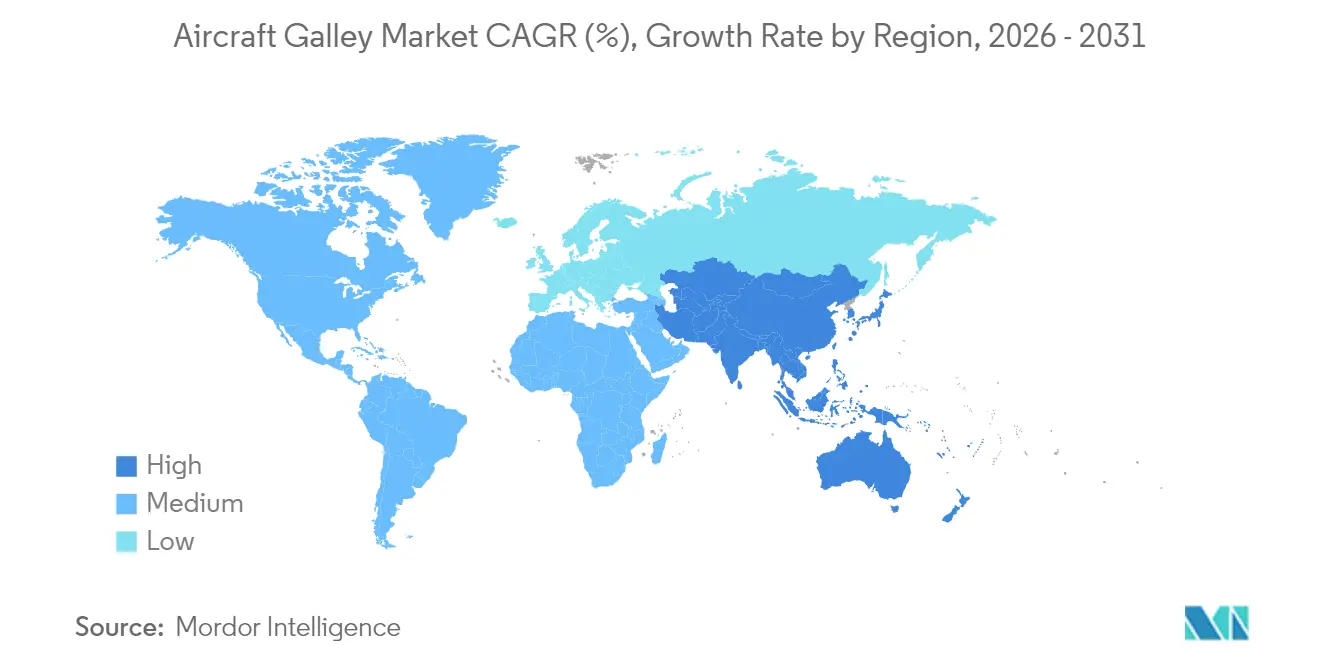
- Nach Region führte Nordamerika die Umsatztabelle 2025 mit einem Anteil von 31,30 % an, während der Asien-Pazifik-Raum mit einer CAGR von 6,18 % voraussichtlich die am schnellsten wachsende Region sein wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Trend zu leichten Verbundstoff- und Thermoplast-Flugzeugküchenstrukturen | +1.2% | Global; Vorreiter in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach intelligenten Flugzeugkücheneinsätzen in neuen Schmalrumpfflugzeugprogrammen | +1.5% | Global; angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Erneuerungen der Großraumflotte treiben die Einführung von Service-Flugzeugküchen der Premium-Klasse voran | +0.9% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Wachstum der Nebenerlösmodelle der Airlines unterstützt Selbstbedienungs-Flugzeugküchenmodule | +1.1% | Global; Schwerpunkt auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Umsetzung von Lösungen zur Abfalltrennung in Kabinen | +0.6% | Global, mit der EU als Vorreiter bei der Umsetzung | Langfristig (≥ 4 Jahre) |
| Elektrifizierungsfahrpläne treiben den Bedarf an lastsenkungskompatiblen Flugzeugküchengeräten voran | +0.7% | Global, abgestimmt auf die Elektrifizierungszeitpläne der OEMs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Trend zu leichten Verbundstoff- und Thermoplast-Flugzeugküchenstrukturen
Kabinenmonumente, die aus kohlenstofffaserverstärkten Kunststoffen und fortschrittlichen Thermoplasten gefertigt werden, reduzieren das Gewicht gegenüber herkömmlichen Aluminium-Schiffssätzen um 20–30 % und senken den Treibstoffverbrauch der Airlines bei jedem Flugzyklus.[1] Die Entlastung der Betriebskosten korrespondiert mit den Umweltzielen, da Fluggesellschaften flottenweite CO2-Reduktionen anstreben. Betreiber von Premium-Kabinen schätzen Verbundwerkstoffe zudem für ihre Designflexibilität, die integriertes Branding, bionische Trennwände und geformte Selbstbedienungsschalter ermöglicht, welche die Berührungspunkte mit den Passagieren stärken. Brandschutztests, höhere Rohstoffausgaben und begrenzte Autoklav-Kapazitäten bremsen die Einführung. Die OEM-Fahrpläne bündeln jedoch nun leichtere Flugzeugküchen als Standard, was auf eine unumkehrbare Verschiebung im Markt für Flugzeugküchenausstattung hinweist.
Steigende Nachfrage nach intelligenten Flugzeugkücheneinsätzen in neuen Schmalrumpfflugzeugprogrammen
Die neueste Generation von Öfen, Kühlern und Getränkezubereitern integriert IoT-Sensoren, die Leistungsdaten an Kabinen- und Bodenportale übertragen. Collins Aerospaces vernetztes Flugzeugküchenpaket ist mit einem KI-Assistenten verbunden, der Crews auf Lagerengpässe aufmerksam macht und die Serviceabfolge optimiert, wodurch ungeplante Wartungsereignisse um bis zu 15 % reduziert werden. Das Skywise-Umfeld von Airbus vernetzt diese Geräte zudem in ein kabinenweites Datennetz, das Betreibern prädiktive Einblicke liefert und die Umlaufzeiten verkürzt.[2] Airlines, die solche intelligenten Flugzeugküchen einsetzen, erzielen höhere Nebenerlöse und senken gleichzeitig die lebenslangen Supportkosten – ein Vorteil, der flottenweite digitale Nachrüstungen beschleunigen wird.
Erneuerungen der Großraumflotte treiben die Einführung von Service-Flugzeugküchen der Premium-Klasse voran
Da die Passagierrendite zunehmend in den Vordergrund der Kabine rückt, spezifizieren Langstreckenfluggesellschaften Pantry-Bereiche im Mezzanine-Stil, Espresso-Stationen und Backöfen in Kochstudio-Qualität, die den kulinarischen Standard anheben. Maßgefertigte Einbauten integrieren gekühlte Wagen, Induktionskochfelder und Ablageflächen für angerichtete Mahlzeiten, was einen restaurantähnlichen Service auf 12-Stunden-Strecken ermöglicht. Hochwertige Materialien erhöhen die Stückkosten um 30–40 %, was sich in einem deutlich höheren Markenwert und höheren Auslastungsfaktoren in der Business Class niederschlägt. Mit dem Höhepunkt der Auslieferungen von B777-9 und A350-1000 verzeichnet der Flugzeugküche-Markt einen Anstieg bei maßgefertigten Premium-Galerien, die so konfiguriert sind, dass das Verhältnis von Galerie zu Sitzplatz maximiert wird, ohne den Arbeitsablauf der Besatzung zu beeinträchtigen.
Wachstum der Nebenerlösmodelle der Airlines unterstützt Selbstbedienungs-Flugzeugküchenmodule
Digitale Bestellanwendungen und bargeldlose Zahlungsknoten treiben eine Neugestaltung des Flugzeugküchenraums in Einzelhandelsalkoven voran, die mit vorverpackten Mahlzeiten, vermarkteten Snacks und Wellnessprodukten bestückt sind. Airlines berichten von zweistelligen Zuwächsen beim durchschnittlichen Warenkorbwert, wenn Passagiere während freier Kabinenbewegungsphasen Artikel durchstöbern und entnehmen. Der Monetarisierungserfolg hängt von sicherer Lagerung, schnell kühlenden Mini-Kühlschränken und NFC-fähigen Dispensern ab, was Lieferanten dazu veranlasst, Hardware mit Bestandsverfolgungssoftware zu bündeln. Da der Nebenerlösanteil 15 % des Gesamtumsatzes der Airlines übersteigt, gewinnt die Nachfrage nach Mehrzweck-Flugzeugküchen, die Catering-, Einzelhandels- und Abfalltrennungsfunktionen vereinen, im gesamten Markt für Flugzeugküchenausstattung an Dynamik.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Zertifizierungszeiträume für innovative Designs von Flugzeugküchenmonamenten | -0.8% | Global; Unterschiede zwischen FAA und EASA | Langfristig (≥ 4 Jahre) |
| Hohe Rohstoffkosten für Verbundwerkstoffe in Luftfahrtqualität | -0.5% | Global; Angebotskonzentration in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Lieferkette auf eine kleine Anzahl von Tier-1-Flugzeugküchenherstellern | -0.6% | Global, mit kritischen Abhängigkeiten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verschiebung von Nachrüstungsprogrammen aufgrund von Cashflow-Volatilität bei Airlines | -0.4% | Global, mit höheren Auswirkungen in Schwellenmärkten und bei Billigfluggesellschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Zertifizierungszeiträume für innovative Designs von Flugzeugküchenmonamenten
Flugzeugküchenstrukturen müssen strenge Tests auf Entflammbarkeit, Dekompression und Evakuierungswege bestehen, die durch die Kabinensicherheitsprotokolle der Internationalen Zivilluftfahrtorganisation (ICAO) geregelt sind.[3] Neuartige Verbundstofftrennwände oder integrierte Beleuchtungslayouts verlängern die Zertifizierungsschleifen häufig auf 30 Monate, binden Kapital und verzögern die Inbetriebnahme. Das Verfahren begünstigt etablierte Unternehmen mit umfangreicher regulatorischer Expertise und schafft eine Eintrittsbarriere für Start-ups, die disruptive Konzepte anbieten. Airlines wägen diese Risiken bei der Planung von Nachrüstungsausfallzeiten ab, was das Einführungstempo der nächsten Generation von Flugzeugküchen verlangsamt.
Hohe Rohstoffkosten für Verbundwerkstoffe in Luftfahrtqualität
Fortschrittliche Kohlenstofffasern und Phenolharzsysteme sind 15–20 % teurer als Aluminiumbleche. Das Angebot konzentriert sich auf eine Handvoll qualifizierter Werke in den USA und Europa, was Programme Preisschwankungen und Lieferzeitinstabilitäten aussetzt. Obwohl langfristige Einsparungen beim Treibstoffverbrauch den anfänglichen Aufwand häufig rechtfertigen, können Airlines in engen Investitionszyklen Nachrüstungen verschieben, was die kurzfristigen Aufträge im Markt für Flugzeugküchenausstattung dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
Auftragsrückstand bei Schmalrumpfflugzeugen unterstützt das VolumenDie dem Flugzeugküchenmarkt zugeschriebene Marktgröße für Schmalrumpfplattformen entsprach im Jahr 2025 61,05 % des Umsatzes. Die Produktion von B737 MAX und A320neo hält die Montagelinien in Schwung und verankert eine CAGR von 4,49 % bis 2031. Kompakte Monumentfußabdrücke, modulare Einsätze und leichte Wagen dominieren die Spezifikationen, da Airlines die Umlaufzeiten auf hochfrequentierten Strecken optimieren. Der Marktanteil des Marktes für Flugzeugküchenausstattung für Großraumflugzeuge ist heute noch kleiner. Dennoch expandiert er mit einer CAGR von 6,13 % aufgrund der Auslieferungen von B787-9, A350-900 und B777-9, die über Service-Flugzeugküchen der Premium-Klasse mit größeren Kühlvolumina und digitaler Diagnose verfügen. Die Nachfrage nach Business Jets ist ein Nischen- und dennoch lukrativer Markt, mit maßgefertigten Furnieren, Induktionskochplatten und Barista-Modulen, die höhere Margen pro Schiffssatz generieren.
Kabineneinbauten der zweiten Generation bei Schmalrumpfflugzeugen bieten zunehmend Selbstbedienungspantries neben den Vorderküchen an, was neues Nachmarktpotenzial schafft. Bei Langstrecken-Vierbesatzungsmissionen priorisieren Betreiber ergonomische Layouts, die Servicezyklen verkürzen und Ermüdung reduzieren. VIP-Flugzeugbauer übertragen Erkenntnisse aus kommerziellen Programmen in hochwertige Materialien – marmorähnliche Oberflächen, elektrochrome Dispenser –, die später in Werkseinbaukataloge zurückfließen und kontinuierliche Innovation im Markt für Flugzeugküchenausstattung vorantreiben.



Nach Einsatztyp:
Elektrifizierung beschleunigt sichElektrische Einsätze machten 2025 67,40 % der weltweiten Lieferungen aus, was den Trend der Airlines zu energieeffizienten Öfen, Espressomaschinen und Kühlern widerspiegelt, die sich in Kabinen-Stromverteilungssysteme integrieren lassen. Diese Gruppe verfolgt eine CAGR von 6,58 % und übertrifft damit mechanisch angetriebene oder propanbetriebene Geräte, die noch von einigen älteren Flotten genutzt werden. Elektrische Architekturen ermöglichen die Echtzeit-Energieüberwachung und intelligente Lastreduzierung, um die Systemresilienz bei Spitzenauslastung zu gewährleisten. Da OEMs Konzepte für stärker elektrifizierte Flugzeuge verfolgen, positionieren zertifizierte Einsatzlieferanten vernetzte Geräte als Standard und stärken damit den Marktanteil des Marktes für Flugzeugküchenausstattung bei elektrischen Lösungen.
Mechanische Einsätze bestehen weiter, wo Nachrüstungsbudgets begrenzt sind oder Upgrades der Kabinenstromversorgung die Ausfallzeiten verlängern würden. Dennoch verschieben steigende Ersatzteilkosten und regulatorische CO2-Ziele die Gesamtbetriebskostenrechnung zugunsten elektrifizierter Ersatzlösungen. Leasingunternehmen bündeln nun digitale Einsätze in Rückgabebedingungsklauseln, was den Übergang weiter normalisiert und ein nachhaltiges Wachstum im gesamten Markt für Flugzeugküchenausstattung unterstützt.
Nach Einbauart:
Nachrüstungsdynamik nimmt zuWerkseinbauten machten 2025 67,10 % der Installationen aus und nutzten die werksseitige Integration und vereinfachte Zertifizierungswege. Dennoch verzeichnen Nachrüstungsprogramme den stärksten Anstieg – CAGR von 6,05 % – da Fluggesellschaften die wirtschaftliche Lebensdauer ihrer Flugzeuge verlängern und gleichzeitig die Kabinenattraktivität auffrischen. Schnell umrüstbare modifizierte Monumente, plug-and-play-fähige vernetzte Einsätze und vorab zertifizierte Verbundstofftüren ermöglichen eine Übernachtinstallation und verringern das Exposure durch am Boden stehende Flugzeuge. Die Marktgröße des Marktes für Flugzeugküchenausstattung für Nachrüstungen steigt mit globalen Schmalrumpf-Leasingverlängerungen und Großraumflugzeug-Premium-Auffrischungszyklen.
Regulatorische Auslöser treiben ebenfalls die Nachrüstungsausgaben in die Höhe. Neue Vorschriften zur Abfalltrennung verpflichten Betreiber zur Hinzufügung versiegelter Biogefährdungseinheiten und Recyclingbehälter, während Cybersicherheitsrichtlinien für vernetzte Geräte aufgerüstete Firewalls und Datenbus-Schutzvorrichtungen erfordern. Vom Lieferanten finanzierte Nachrüstungssätze helfen kleineren Fluggesellschaften, Kapitallücken zu überbrücken, und gewährleisten eine breite Verbreitung der nächsten Generation von Flugzeugkückentechnologien bis 2031.

Nach Material:
Verbundwerkstoffe gewinnen strategisch an BodenAluminium behielt dank seines günstigen Kosten-Festigkeits-Verhältnisses und etablierter Lieferketten 43,30 % der Lieferungen im Jahr 2025. Dennoch verzeichnen Verbundstoff- und Thermoplastbaugruppen eine prognostizierte CAGR von 6,67 %, die durch Treibstoffverbrauchsziele der Airlines und ESG-Scorecards untermauert wird. Neuartige Harzsysteme ermöglichen Niedrigtemperatur-Aushärtezyklen, was den Energieeinsatz bei der Fertigung reduziert und gleichzeitig die Recyclierbarkeit der Teile verbessert. Diese Vorteile stärken die Attraktivität des Marktes für Flugzeugküchenausstattung für Fluggesellschaften, die Nachhaltigkeitsberichte veröffentlichen.
Durch die Kombination von Aluminiumrahmen mit Verbundstofftürhäuten bieten hybride Stapelstrukturen einen Übergangspfad, der Kosten und Gewicht ausbalanciert. Parallel dazu bestehen flammhemmende Thermoplaste aktualisierte Wärmefreisetzungsstandards, was neues Designterrain für gekrümmte Oberflächen und integrierte Beleuchtungsaussparungen erschließt. Materialinnovationen gestalten die Wettbewerbsdynamik im Markt für Flugzeugküchenausstattung weiterhin neu.
Geografische Analyse
Nordamerika Flugzeugküchen-Markt
Nordamerika führte die Umsatztabelle 2025 mit 31,30 % an, gestützt durch hohe Budgets für Kabinenaufrüstungen und die räumliche Nähe zu Boeings Endmontagewerken. Die frühe Einführung innovativer Küchen-Ökosysteme in der Region sowie die strenge FAA-Aufsicht begünstigen Zulieferer mit umfangreichen Retrofit-Referenzen.
Asien-Pazifik Flugzeugküchen-Markt
Der asiatisch-pazifische Raum verzeichnet jedoch mit einem CAGR von 6,18 % das stärkste Wachstum, da die zunehmende Reisetätigkeit der wachsenden Mittelschicht Flottenergänzungen stimuliert und lokale MRO-Zentren proliferieren. Chinesische Flugzeughersteller kooperieren mit globalen Einbaulieferanten zur Lokalisierung der Lieferkette und vergrößern damit die regionale Marktgröße für Flugzeugküchenausstattung.
EMEA Flugzeugküchen-Markt
Europa behauptet eine technologische Führungsposition und verankert Forschung und Entwicklung in kohlenstoffarmen Materialien sowie kreislaufwirtschaftlichen Kabinenlösungen, die auf die EASA-Roadmaps abgestimmt sind. Nahostfluggesellschaften treiben die Nachfrage nach Premium-Küchen an, da sie auf interkontinentalen Hauptstrecken den Status von Super-Drehkreuzen anstreben, während Afrikas aufstrebende Flotten leichte Einbauten übernehmen, um hohe Treibstoffkosten auszugleichen. Diese Dynamiken gewährleisten ein geografisch diversifiziertes Wachstumsmuster für den Markt für Flugzeugküchenausstattung.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen Galley-Innenräume und installierte Ausrüstung Lufttüchtigkeitsvorschriften, die die Brennbarkeits- und Wärmefreisetzungsleistung regeln, einschließlich 14 CFR 25.853 und verwandter Bestimmungen unter 14 CFR 121.312 und 14 CFR 125.113 für bestimmte Betriebsarten. Zertifizierungs- und Erhaltung-der-Lufttüchtigkeit-Überlegungen prägen die Materialauswahl und die Bauteilqualifikation für Galley-Konstruktionen.
In Europa kombinieren EASA-Zertifizierungswege CS-25 und CS-26 mit ETSO für Galley-Einsätze und -Behälter (ETSO-C184 und ETSO-C175, ausgerichtet an SAE AS8057 und AS8056). Die Umweltqualifikation nutzt RTCA DO-160G-Testmethoden für Bordausrüstung, und AD 2026-0017 für ATA-25-Ausrüstung und -Einrichtungen hebt die Erwartungen an Betreiberinspektionen und Korrekturmaßnahmen zur Aufrechterhaltung der fortdauernden Lufttüchtigkeit hervor.
Wertschöpfungskettenanalyse
Die Galley-Wertschöpfungskette beginnt mit regulierten Rohstoffen und Unterkomponenten (Aluminium, Composite-/Thermoplastplatten, Verschlüsse, Verkabelung sowie thermische und elektrische Teile), geht dann in die Fertigung von Monumenten und Modulen über, die Integration von Einsätzen (Öfen, Kühler, Kaffee- und Getränkemaschinen) und schließlich die Produktion von Trolleys und Behältern. Führende Kabinenintegratoren und Galley-Spezialisten wie Safran Cabin, Collins Aerospace (RTX), Diehl Aviation, Bucher Leichtbau und JAMCO koordinieren Design, Zertifizierungsnachweise und Ship-Set-Produktion für Airbus- und Boeing-Programme.
Im nachgelagerten Bereich installieren OEM-Endmontagelinien und Completion-Center Galleys, während Airline- und Drittanbieter-MRO-Netzwerke die Nachrüstungsnachfrage durch Kabinenauffrischungsprüfungen und Leasingend-Zyklen antreiben. Die Kette reagiert empfindlich auf Produktionsschwankungen und Engpässe bei Kabinensystemen, und modulare Architekturen sowie eine engere Zusammenarbeit zwischen OEM, Tier-1 und MRO können Nachbearbeitung reduzieren und die Durchlaufzeit sowohl für Neubauten als auch für Nachrüstungen verkürzen.
Wettbewerbslandschaft
Marktkonzentration
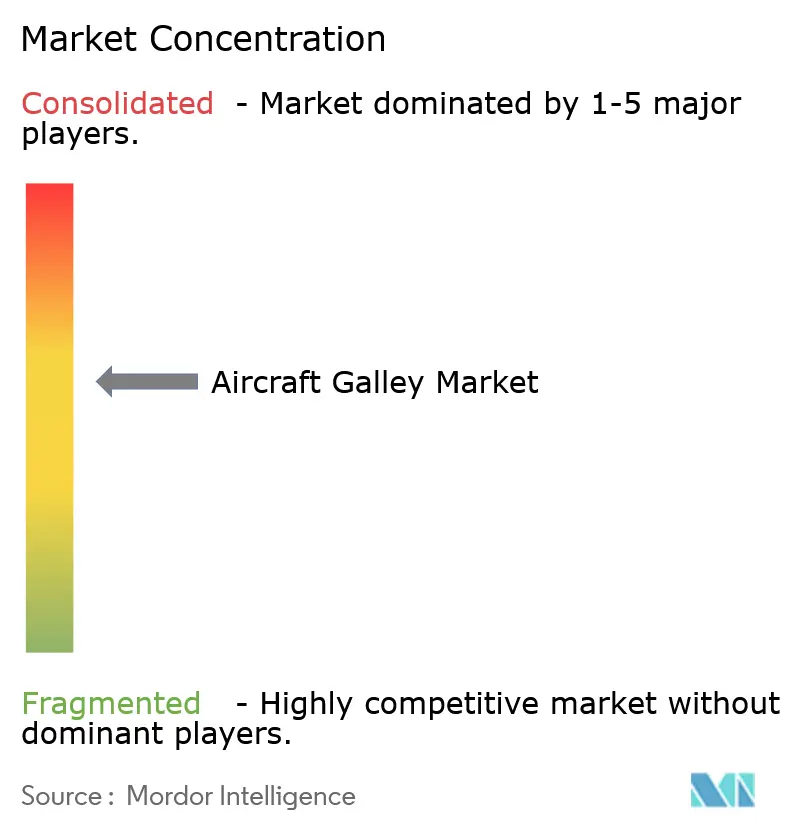
Der Flugzeugküchenmarkt ist mäßig konzentriert: Safran SA, Collins Aerospace (RTX Corporation), Bucher Leichtbau AG, Diehl Stiftung & Co. KG und JAMCO Corporation kontrollieren gemeinsam den Großteil des weltweiten Umsatzes. Die Skalierung verschafft diesen Unternehmen robuste Zertifizierungsreferenzen und integrierte Servicenetzwerke. JAMCOs Stärke bei Großraummonamenten bietet Wettbewerbsschutz in Langstreckenprogrammen, während Safran vertikale Integration nutzt, um das Risiko in der Verbundstoff-Materialversorgung zu mindern. Collins Aerospace differenziert sich durch seine galley.ai-Softwareschicht, sichert sich Nachmarkt-Lizenzgebühren und vertieft die Kundenbindung.
Zweitanbieter wie Diehl Aviation und Iacobucci HF Aerospace erkämpfen sich Anteile durch Nischenproduktexzellenz – Kaffeezubereiter, Kühler und Konnektivitätsknoten, die sich in größere OEM-Ökosysteme integrieren. Strategische Allianzen bilden sich rund um Cybersicherheits- und Datenanalysemodule, was auf eine servicezentrierte Umsatzneuausrichtung im Markt für Flugzeugküchenausstattung hindeutet. Private-Equity-Eintritte signalisieren Vertrauen in expandierende Nachrüstungsvolumina und digitale Servicerenten, obwohl hohe Zertifizierungshürden weiterhin grüne Disruptoren abschrecken.
Marktführer der Flugzeugküchenbranche
-
Collins Aerospace (RTX Corporation)
-
Bucher Leichtbau AG
-
JAMCO Corporation
-
Diehl Stiftung & Co. KG
-
Safran SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flugzeugküche Markt Unternehmen in diesem Bericht
- Safran SA
- Collins Aerospace (RTX Corporation)
- Bucher Leichtbau AG
- JAMCO Corporation
- Diehl Stiftung & Co. KG
- Aerolux Ltd.
- AVIC Cabin Systems Limited
- Korita Aviation (Direct Aviation)
- EnCore Corporate, Inc. (The Boeing Company)
- Egret Aviation Co., Ltd.
- Miller Fabrication & Welding, Inc.
- Dynamo Aviation, Inc.
Marktchancen und Zukunftsaussichten
Vernetzte Galley-Architekturen zeigen sich als Weißraum-Chance. Das galley.ai-Konzept von Collins Aerospace wurde 2025 mit einem Crystal Cabin Award ausgezeichnet, und die sensorgestützte Überwachung von Galley-Parametern schafft Raum, um Hardware, Software und Dienstleistungen in zertifizierte Angebote zu verpacken, die Wartungsplanung und Crew-Arbeitsabläufe unterstützen.
Gewichtsreduzierung und Materialsubstitution unterstützen ebenfalls Gewichtsreduktionen und eine stärkere Standardisierung über Programme hinweg. Diehl Aviation hat den erweiterten Einsatz von endlosfaserverstärkten Thermoplasten und additiver Fertigung für Kabinenhalterungen hervorgehoben, was auf skalierbarere, leichte Kabinenhardware hinweist. Airbus meldet eine Reduzierung fehlender Teile um 40 Prozent gegenüber dem Beginn von 2025, was Chancen im Zusammenhang mit Dual Sourcing, standardisierten Ship-Set-Optionen und erweiterter zertifizierter Reparaturkapazität sowohl für neue Flugzeuge als auch für alternde Flotten unterstützt.
Neueste Industrielle Entwicklungen in Flugzeugküche Markt
- April 2026: Bucher Leichtbau AG wurde als Source For Equipment (SFE)-Lieferant für Galley und Stauraum für die Airbus-A320-Familie ausgewählt. Der Auftrag stärkt die Position von Bucher Leichtbau auf der hochvolumigen Single-Aisle-Plattform und unterstützt breitere Linefit- und Nachrüstaktivitäten, da Airlines Kabinenarchitekturen standardisieren. Dieser Vertrag signalisiert anhaltende Nachfrage nach modularen Galley-Architekturen über wichtige OEM-Programme hinweg.
- September 2025: AMETEK Ameron erweiterte seine Reparaturanlage für Flugzeug-Galley-Ausrüstung um Kapazitäten für die Reparatur von Flugzeugarmaturen-Baugruppen. Die Erweiterung vertieft die MRO-Kapazität für Galley-bezogene Baugruppen und hilft Betreibern und Leasinggebern, die Durchlaufzeit und Supportkosten während Kabinenauffrischungen und Großwartungsfenstern zu reduzieren.
- Oktober 2024: AJW Group und Collins Aerospace haben ihre dreijährige Specific Business Arrangement für umfassende Reparaturen von Galley-Einsätzen weiterentwickelt. Die Vereinbarung erweitert den Reparaturdurchsatz für stark beanspruchte, angetriebene Einsätze und unterstützt Flotten, die die Nutzungsdauer verlängern, während sie Teileverfügbarkeit und Zuverlässigkeitsziele managen.
Flugzeugküche Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Flugzeugküche-Markt umfasst im Rahmen dieser Methodik die Umsätze aus vollständigen Galley-Einbauten und wesentlichen Galley-Einsatzmodulen, die in Flugzeugkabinen installiert werden, einschließlich Erstausrüstungs- und zugelassener Nachrüstinstallationen, sowohl in der kommerziellen als auch in der Geschäftsluftfahrt.
Ausschlüsse aus dem Umfang: Lose Catering-Verbrauchsmaterialien und Airline-Verpflegungsdienstleistungen werden ausgeschlossen, da sie nicht zum Hardwarewert der Galley gehören.
Segmentierungsübersicht
- Nach Flugzeugtyp
- Schmalrumpf
- Großraumflugzeug
- Business Jets
- Nach Einsatztyp
- Elektrische Einsätze
- Nicht-elektrische Einsätze
- Nach Einbauart
- Werkseinbau
- Nachrüstung
- Nach Material
- Aluminium
- Verbundwerkstoffe und Thermoplaste
- Sonstige
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Signalen zu Luftfahrtauslieferungen und Flottenentwicklungen, da die Nachfrage nach Flugzeugküchen mit den Flugzeugproduktionszyklen und dem Zeitpunkt von Kabinenumrüstungen zusammenhängt. Wir haben Quellen wie Lufttüchtigkeits- und Zertifizierungsveröffentlichungen der FAA und EASA, Luftverkehrsstatistiken der ICAO und IATA, Auslieferungs- und Auftragsbestandsmeldungen der Flugzeughersteller sowie Veröffentlichungen von Luft- und Raumfahrtverbänden herangezogen.
Um diese Signale in ein Marktmodell zu übersetzen, haben wir außerdem Unternehmensberichte und Investorenpräsentationen von Kabinenausrüstungslieferanten sowie glaubwürdige Berichterstattung der Luftfahrtfachpresse zu Nachrüstprogrammen, Kabinenverdichtung und dem Einsatz von Leichtbaumaterialien ausgewertet. Patentdatenbanken wurden selektiv genutzt, um die Innovationsintensität bei Galley-Einsätzen (z. B. Backöfen, Kühler sowie Wasser- und Abfalleinheiten) zu verstehen und zu überprüfen, welche Teilsysteme aktiv neu gestaltet werden. Diese Sekundärquellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was als Galley-Verkauf gezählt wird, wie Erstausrüstung gegenüber Nachrüstung verbucht wird und wie sich die Preisgestaltung je nach Flugzeugtyp und Materialwahl verändert. Die Interviews richteten sich an eine Mischung aus OEM-nahen Lieferanten, Nachrüst- und MRO-bezogenen Stakeholdern sowie technischen Teams auf Seiten der Fluggesellschaften oder Leasinggeber in der Region Asien-Pazifik, EMEA und Amerika; Abweichungen wurden anschließend durch Nachfolgegespräche abgeglichen, damit die Annahmen realistisch blieben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 13 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 60 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mithilfe eines Top-down-Modells, bei dem Flugzeugproduktions- und Auslieferungspläne nach Flugzeugfamilie rekonstruiert und anschließend anhand typischer Galley-Positionen und Konfigurationsnormen für Schmalrumpf-, Großraumflugzeuge und Geschäftsreiseflugzeuge in erwartete Galley-Ausrüstungssätze umgerechnet wurden. Nach der Festlegung des Nachfragepools wurden Durchschnittsverkaufspreise angewendet, die auf Bandbreiten basieren, die durch den Materialmix (Aluminium gegenüber Verbundwerkstoffen und Thermoplasten), den Einsatztyp (elektrisch gegenüber nicht-elektrisch) und den Einbauzyklus (Erstausrüstung gegenüber Nachrüstung) bestimmt wurden.
Um die Gesamtwerte zu plausibilisieren, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, wie z. B. von Lieferanten offengelegten Umsatzaufteilungen für Kabinenausrüstungslinien, aus Interviews entnommenen Stichproben zur Preisgestaltung von Ausrüstungssätzen sowie Kanalprüfungen zur Intensität von Nachrüstkits während schwerer Wartungszyklen. Wo Unternehmensangaben nicht detailliert genug waren, wurden Lücken mit konservativen Bandbreiten überbrückt und anschließend durch zusätzliches Expertenfeedback eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, die durch eine einfache multivariate Regression auf Passagierverkehrserholung, Flugzeugauslieferungen und Nachrüstintensitätsindikatoren gestützt wurde; anschließend wurden Anpassungen auf Basis der Erwartungen der Branchenteilnehmer hinsichtlich Lieferengpässen und Kabinenauffrischungszyklen vorgenommen. Dadurch wurde das Risiko reduziert, einen einzigen linearen Wachstumspfad anzunehmen, wenn sich die Eingangsvariablen mit unterschiedlicher Geschwindigkeit bewegten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, beginnend mit internen Querprüfungen zwischen dem Nachfragepool, der Preislogik und den impliziten Stückvolumina je Flugzeugtyp. Ausreißer wurden markiert, wenn das Modell unrealistische Ausrüstungssatzzahlen, plötzliche Sprünge beim Durchschnittsverkaufspreis oder Regionalanteile anzeigte, die nicht mit bekannten Auslieferungsmustern übereinstimmten; diese Punkte wurden nach zusätzlichen Sekundärprüfungen und gezielten Rückkontakten überarbeitet.
Vor der Freigabe wird eine zweite Analystenprüfung durchgeführt, um zu testen, ob die Annahmen über Segmente und Jahre hinweg konsistent bleiben und ob sich Eingabequellen gegenseitig widersprechen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (z. B. größere Auslieferungsverzögerungen, starke Veränderungen der Flottenauslastung oder regulatorisch bedingte Kabinenmodifikationen). Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Flugzeugküche-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Flugzeugküchen weichen häufig voneinander ab, da der erfasste Umfang nicht immer identisch ist und der Zeitpunkt der Annahmen zu Flugzeugauslieferungen um ein bis zwei Jahre differieren kann. Unterschiede entstehen auch dadurch, wie Nachrüstumsätze behandelt werden, wie Galley-Einsätze gebündelt oder separat bepreist werden und welcher Zeitpunkt der Währungsumrechnung angewendet wird.
Die wesentliche Abweichung ergibt sich daraus, ob Nachrüst-Einsatzersetzungen einbezogen werden: Mordor Intelligence zählt Erstausrüstungs-Galley-Installationen in Auslieferungen von Flugzeugen der neuen Generation und hält eigenständige Nachrüstungen einzelner Einsätze außerhalb des Gesamtwerts. Dies kann die Zahl von Schätzungen abweichen lassen, die beide Ströme vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,15 Milliarden USD (2026) | |
| Fachverlag A | 2,61 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint einen breiteren Aftermarket- und Nachrüstpool einzubeziehen, sodass die Gesamtwerte zeitlich niedriger, aber umfangsmäßig breiter ausfallen können als bei einer auf Erstausrüstung ausgerichteten Zählung. |
| Branchenstudie B | 3,70 Milliarden USD (2024) | Gibt eine Bewertung für 2024 an, trennt jedoch vollständige Galley-Einbauten nicht klar von reinen Einsatzersetzungen, was den Wert verschieben kann, je nachdem, ob Ausrüstungssätze oder nur komponentenbezogene Ausgaben erfasst werden. |
Zusammengenommen lässt sich die Streuung der veröffentlichten Werte größtenteils durch den Zeitpunkt und die Definition eines Galley-Verkaufs erklären, nicht durch eine Meinungsverschiedenheit über die Nachfragerichtung. Indem die Annahmen auf Auslieferungen, typischen Ausrüstungssatzinhalt und realistische Preisspannen zurückgeführt werden, bleibt die Schätzung leichter reproduzierbar und aktualisierbar, wenn sich Flugzeugprogramme oder Kabinenauffrischungszyklen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Flugzeugküchenmarkt im Jahr 2026?
Die Marktgröße des Flugzeugküchenmarkts beträgt im Jahr 2026 4,15 Milliarden USD.
Wie hoch ist die prognostizierte CAGR für den Flugzeugküchenmarkt bis 2031?
Es wird erwartet, dass der Markt auf 5,32 Milliarden USD anwächst und zwischen 2026 und 2031 eine CAGR von 5,64 % verzeichnet.
Welcher Flugzeugtyp dominiert die Nachfrage nach Flugzeugküchenausstattung?
Schmalrumpfplattformen machen 61,05 % des Umsatzes im Jahr 2025 aus und sind damit der größte Nachfragetreiber.
Warum gewinnen elektrische Flugzeugkücheneinsätze an Beliebtheit?
Elektrische Einsätze bieten Energieüberwachung, Lastsenkungskompatibilität und digitale Diagnose und unterstützen damit die Nachhaltigkeits- und Wartungsziele der Airlines.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,18 % bis 2031.