
Marktgröße und Marktanteil für Luft- und Raumfahrtverbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 38.79 Milliarden US-Dollar |
| Marktgröße (2031) | 63.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.25 % |
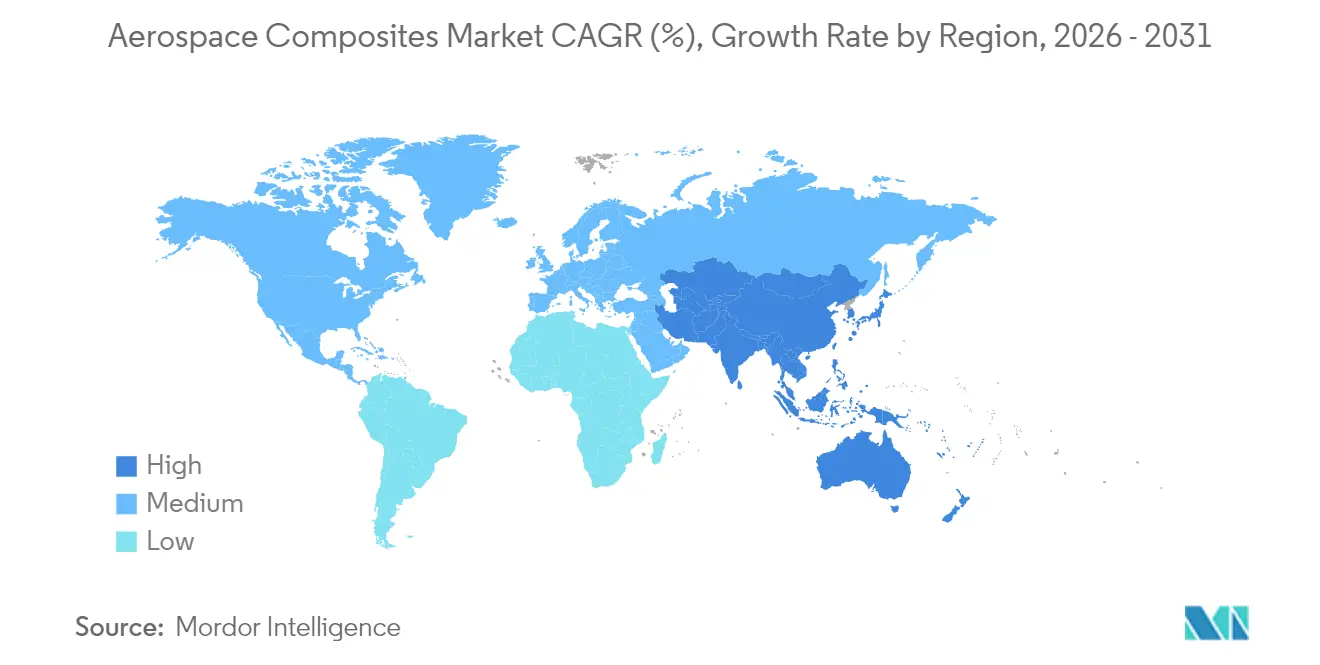
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
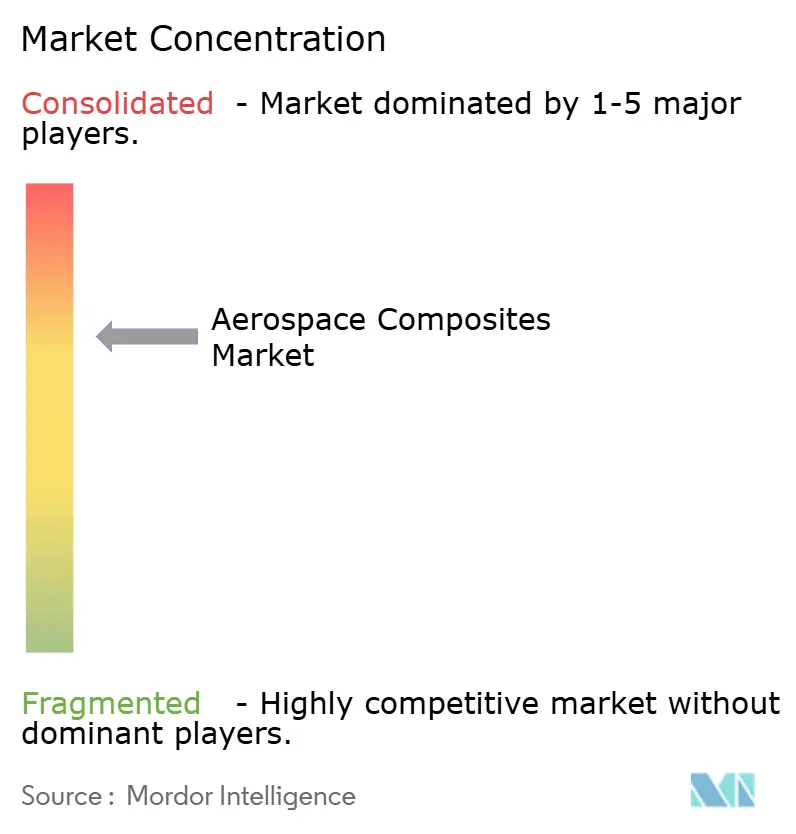
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Luft- und Raumfahrtverbundwerkstoffe von Mordor Intelligence
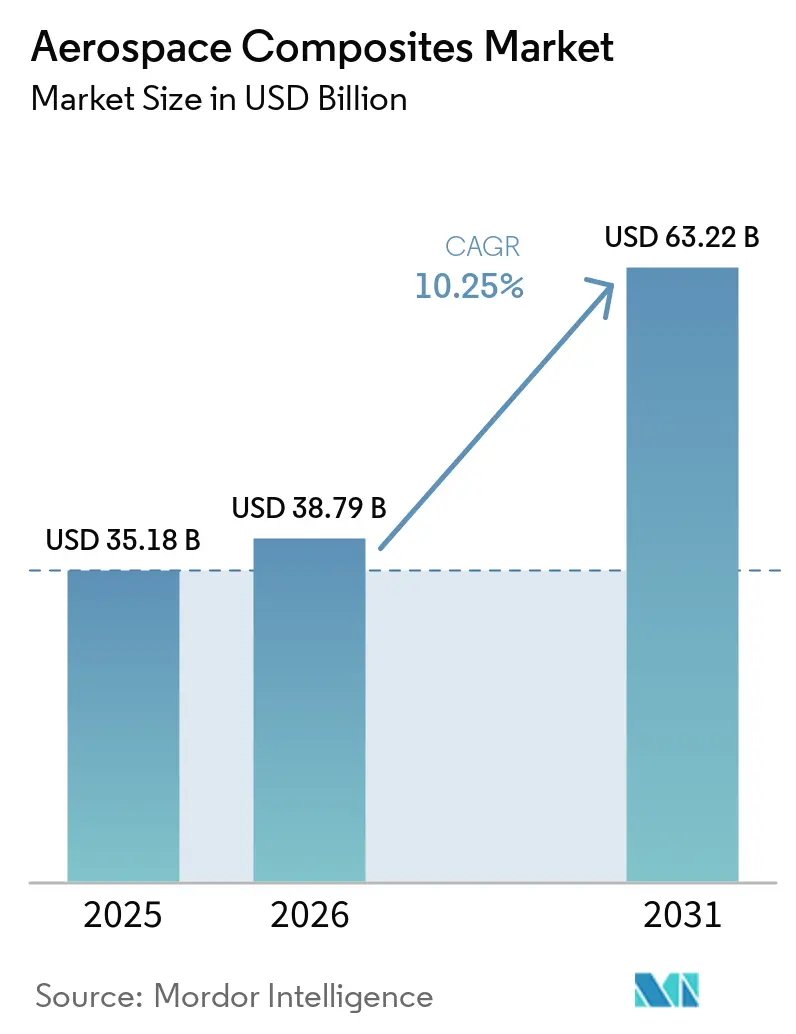
Die Marktgröße für Luft- und Raumfahrtverbundwerkstoffe wird voraussichtlich von 35,18 Milliarden USD im Jahr 2025 auf 38,79 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 63,22 Milliarden USD bei einem CAGR von 10,25 % über den Zeitraum 2026–2031 erreichen. Die starke Nachfrage nach Leichtbaustrukturen zur Verbesserung der Kraftstoffeffizienz, die Ausweitung von Hyperschallprogrammen und der wachsende Bedarf an recycelbaren Materialien sind die zentralen Kräfte, die den Markt prägen. Systeme zur automatisierten Faserablage (AFP), die einen 4- bis 8-fach höheren Durchsatz als herkömmliche Handlaminierlinien erzielen, die rasche Verbreitung von Thermoplasten in Auftragsrückständen für Schmalrumpfflugzeuge sowie Anforderungen an die Flottenelektrifizierung für Hochtemperaturbauteile gehören zu den einflussreichsten Wachstumstreibern. Große Flugzeug-OEMs integrieren die Verbundwerkstoffproduktion vertikal, um Qualität und Kosten zu kontrollieren, was den Wettbewerb unter den Zulieferern verschärft und die Qualifizierungszyklen für neuartige Harze beschleunigt. Asiens wachsende Fertigungsbasis und steigende Investitionen in elektrischen Antrieb machen die Region zum am schnellsten wachsenden Zentrum des Marktes.
Wichtigste Erkenntnisse des Berichts
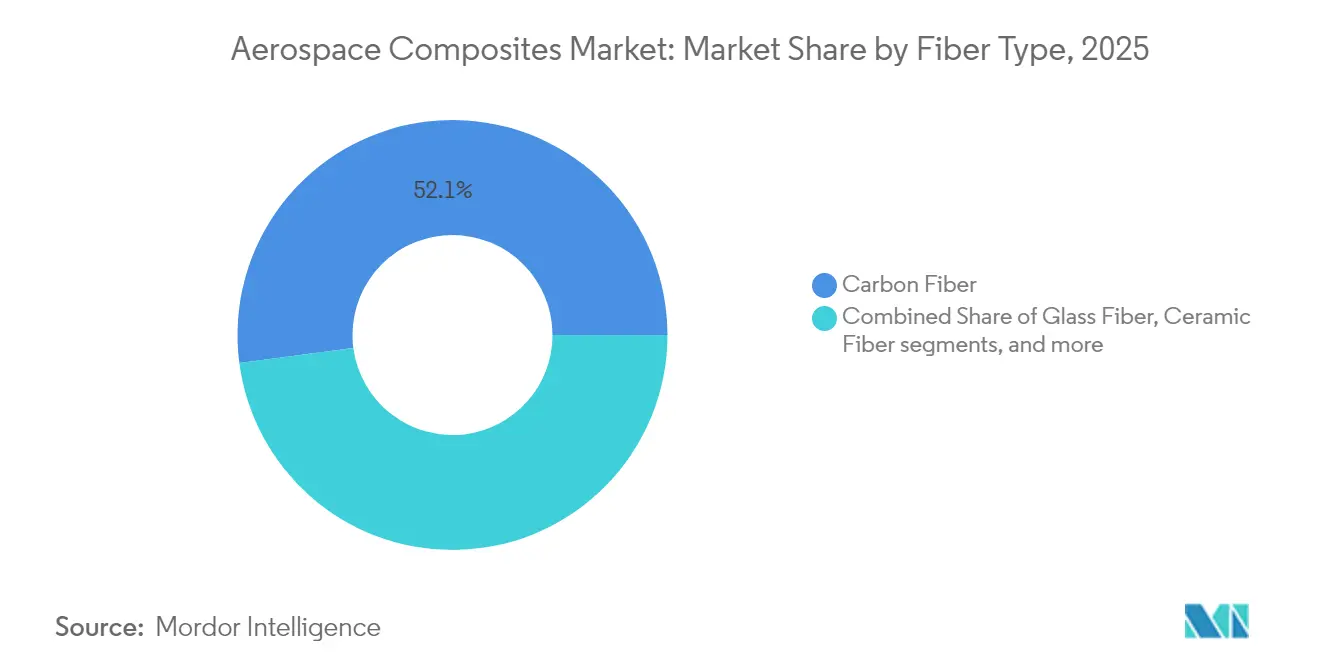
- Nach Fasertyp hielt Kohlenstofffaser im Jahr 2025 einen Marktanteil von 52,08 % am Markt für Luft- und Raumfahrtverbundwerkstoffe, während Keramikfaser bis 2031 voraussichtlich mit einer CAGR von 10,74 % wachsen wird.
- Nach Harztyp führten Duroplaste mit einem Umsatzanteil von 45,73 % im Jahr 2025, jedoch gewinnen Thermoplaste mit einer CAGR von 13,22 % bis 2031 an Bedeutung.
- Nach Herstellungsverfahren entfiel auf Prepreg-Laminierung im Jahr 2025 ein Anteil von 44,25 %; AFP verzeichnete mit einer CAGR von 12,76 % das stärkste Wachstum und unterstützt damit das Wachstum im Markt für Luft- und Raumfahrtverbundwerkstoffe.
- Nach Flugzeugtyp entfielen auf kommerzielle Schmalrumpfflugzeuge im Jahr 2025 38,02 % der Marktgröße, während Raumfahrzeuge/Trägerraketen voraussichtlich mit einer CAGR von 14,41 % wachsen werden.
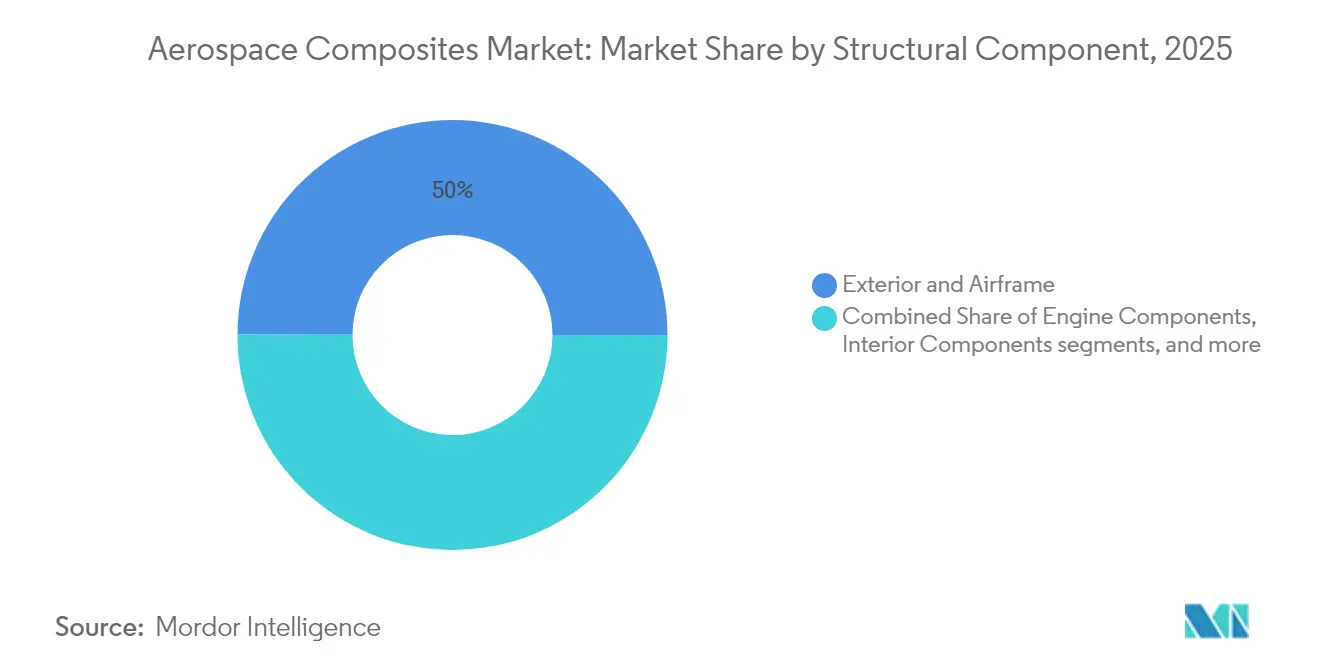
- Nach Strukturbauteil repräsentierten Außen- und Zellenbauteile im Jahr 2025 einen Marktanteil von 49,96 %; Triebwerksteile wachsen am schnellsten mit einer CAGR von 17,12 % und unterstützen das Wachstum im Markt für Luft- und Raumfahrtverbundwerkstoffe.
- Nach Endnutzer dominierten OEMs im Jahr 2025 mit einem Anteil von 79,88 %, während das Aftermarket-/MRO-Segment voraussichtlich mit einer CAGR von 8,74 % wachsen wird.
- Nach Region hielt Nordamerika im Jahr 2025 29,71 % des globalen Umsatzes; die Region Asien-Pazifik ist bis 2031 auf eine CAGR von 10,30 % ausgerichtet und unterstützt das Wachstum im Markt für Luft- und Raumfahrtverbundwerkstoffe.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung von thermoplastischen Verbundwerkstoffen zur Beschleunigung der Produktionsraten von Schmalrumpfprogrammen (Europa-geführt) | +2.5% | Europa-geführt, global | Mittelfristig (2–4 Jahre) |
| Zunehmende Durchdringung von Kohlenstofffaser in Flügeln der nächsten Generation für Schmalrumpfflugzeuge in Nordamerika | +1.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Flottenelektrifizierung und stärker elektrisch betriebene Flugzeuge (MEA), die die Nachfrage nach Hochtemperaturverbundwerkstoffen in Asien antreiben | +1.2% | Asien, global | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Raumstarts, die die Nachfrage nach leichten Verbundwerkstoffstrukturen ankurbelt | +2.0% | USA, China, global | Kurzfristig (≤ 2 Jahre) |
| Militärische Tarnkappenprogramme, die die Einführung von Keramikmatrix-Verbundwerkstoffen in Hyperschallanwendungen vorantreiben | +1.5% | USA, China, Russland | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsziele der OEMs, die recyclierbare Verbundwerkstofflösungen vorantreiben | +1.0% | Europa-geführt, global | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung von thermoplastischen Verbundwerkstoffen
Collins Aerospace zeigt, dass thermoplastische Luftfahrtstrukturen die Produktionszyklen um 80 % verkürzen, die Autoklav-Aushärtung überflüssig machen und nahezu zu 100 % recycelbar sind.[1]Collins Aerospace, "Thermoplastische Verbundwerkstoffe für die Flugzeugproduktion mit hoher Stückzahl," collinsaerospace.comEuropäische Schmalrumpfprogramme haben das Material übernommen, um Lieferrückstände zu reduzieren. Gleichzeitig hat eine Partnerschaft zwischen Arkema und Hexcel die erste vollständig thermoplastische kommerzielle Flugzeugstruktur hergestellt und damit die großtechnische Fertigung außerhalb des Autoklaven validiert. Die hohe Recycelbarkeit entspricht den aufkommenden Nachhaltigkeitsvorgaben und positioniert Thermoplaste als Eckpfeiler der künftigen Marktexpansion.
Zunehmende Durchdringung von Kohlenstofffaser in Flügeln der nächsten Generation für Schmalrumpfflugzeuge
Airbus' eXtra Performance Wing-Prüfstand integriert umfangreiche CFRP-Beplankungen zur Reduzierung des Luftwiderstands und des CO₂-Ausstoßes und demonstriert die Fertigbarkeit von 32 m langen Kohlenstofffaser-Flügelschalen.[2]Airbus, "Extra Performance Wing und Bio-Faserplatten fördern nachhaltige Luftfahrt," airbus.com Nordamerikanische Programme führen parallele Studien durch mit dem Ziel, den europäischen CFRP-Einsatz zu erreichen oder zu übertreffen. Gewichtseinsparungen von bis zu 50 % gegenüber Aluminium und AFP-Durchsatzgewinne adressieren direkt die Rückstandsproblematik.
Flottenelektrifizierung und stärker elektrisch betriebene Flugzeuge
Elektrische Antriebssubsysteme erfordern Verbundstoffgehäuse, die Betriebstemperaturen von 232 °C standhalten; Hexcels Hochtemperatur-Flex-Core HRH-302-Wabenkern erfüllt diese Anforderung. Asiatische Hersteller nutzen ihre Erfahrung in der Elektronikindustrie, um Wärmemanagementschichten in Verbundstoffhäute zu integrieren, was die regionale Nachfrage antreibt. Die Weiterentwicklung von Batterie- und Brennstoffzellenarchitekturen dürfte Aufträge für hybride Polymer-Keramik-Laminate im gesamten Markt für Luft- und Raumfahrtverbundwerkstoffe ankurbeln.
Kommerzialisierung von Raumstarts
Wiederverwendbare Trägerraketen sind auf leichte Verkleidungen angewiesen; der chinesische Zulieferer Monks Aviation lieferte Verbundstoffverkleidungen, die 30 % leichter als Metallkonstruktionen sind, für das Ceres-1-Programm. Parallel dazu entwickeln europäische Initiativen vollständig aus Verbundwerkstoffen bestehende LH₂-Tanks bis TRL 5, was die starke Marktnachfrage privater Raumfahrtunternehmen unterstreicht. Die CAGR von 14,90 % im Raumfahrzeugsegment positioniert es als das dynamischste Segment im Markt für Luft- und Raumfahrtverbundwerkstoffe.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für Vorformlinge und Autoklaven, die die Einführung bei Tier-2-Zulieferern einschränken | -1.8% | Global, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität bei Luft- und Raumfahrt-Vorprodukten für PAN-basierte Kohlenstofffaser | -2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungs- und Zertifizierungsverzögerungen für neuartige Harzsysteme bei FAA/EASA | -1.5% | Regulierte Märkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Reparaturkompetenz für fortschrittliche Thermoplaste im MRO-Sektor | -0.8% | Global | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für Vorformlinge und Autoklaven
Luft- und Raumfahrt-Autoklaven kosten 5–10 Millionen USD und erfordern umfangreiche Infrastruktur, was Tier-2-Einsteiger abschreckt. Thermoplastisches Schweißen außerhalb des Autoklaven und Harzinfusion entwickeln sich zu investitionsärmeren Alternativen, die die Lieferantenbeteiligung im gesamten Markt für Luft- und Raumfahrtverbundwerkstoffe verbreitern können.
Lieferkettenvolatilität bei Luft- und Raumfahrt-Vorprodukten
Große OEMs gründeten die Aviation Supply Chain Integrity Coalition, um die Lieferantenakkreditierung und Teilerückverfolgbarkeit nach wiederkehrenden Engpässen bei Vorprodukten, die Lieferungen störten, zu stärken. Zu den Maßnahmen gehören strengere Nichtkonformitätsprüfungen und digitale Nachverfolgung, aber die Vorlaufzeiten für Rohstoffe bleiben ein anhaltendes Risiko im Markt für Luft- und Raumfahrtverbundwerkstoffe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Keramikfasern erweitern den hitzebeständigen EinsatzbereichKohlenstofffaser hielt im Jahr 2025 einen Marktanteil von 52,08 % am Markt für Luft- und Raumfahrtverbundwerkstoffe, dank ausgereifter Lieferketten und überlegener Steifigkeits-Gewichts-Verhältnisse. Keramikfasern führen das Segment jedoch mit einem CAGR von 10,74 % an, angetrieben durch die Nachfrage nach Hyperschall- und Raumfahrzeugen mit einer Temperaturbeständigkeit von 1.500 °C. Hybridlaminate, die Kohlenstoff- und Keramiklagen kombinieren, gewinnen bei Triebwerks-OEMs an Beliebtheit, die den Kühlluftbedarf um 25 % senken wollen. Graphenverstärkte Rovings, die sich in der Evaluierung befinden, zeigen Modulusverbesserungen von 20–30 % und integrieren gleichzeitig Dehnungssensorpfade – ein Schritt in Richtung selbstüberwachender Flügelschalen.
Die kosteneffiziente Positionierung von Glasfaser erhält ihre Relevanz in Radom- und Verkleidungsbeplankungen, während Aramidfasern einen Anteil in ballistisch resistenten Hubschrauberböden halten. Kontinuierliche Materialinnovation unterstützt die Diversifizierung, doch Kohlenstoff und Keramik bleiben das Rückgrat der Marktgröße über den gesamten Prognosezeitraum.


Nach Harztyp:
Thermoplaste fordern die Dominanz der Duroplaste herausDuroplastische Epoxid- und BMI-Systeme erzielten 45,73 % des Umsatzes im Jahr 2025 aufgrund einer umfangreichen Qualifizierungshistorie. Thermoplastische PEKK- und PEI-Familien wachsen mit einem CAGR von 13,22 %, angetrieben durch die von Collins Aerospace genannten 80%igen Zykluszeiteinsparungen. Die Marktgröße für Luft- und Raumfahrtverbundwerkstoffe im Bereich Thermoplaste wird bis 2031 voraussichtlich 19,38 Milliarden USD übersteigen, da AFP-Linien auf die In-situ-Konsolidierung umstellen. Biobasierte Harze, die von SHD Composites entwickelt wurden, bieten nahezu 100 % erneuerbaren Inhalt und halten einem Betrieb bei 200 °C stand, was Umweltziele mit mechanischer Integrität in Einklang bringt.
Der Qualifizierungsschwung beschleunigt sich: Die FAA hat bereits geschweißte thermoplastische Steuerflächen für Geschäftsreiseflugzeuge freigegeben, was eine unmittelbar bevorstehende Ausweitung der Anwendungsfälle in der gesamten Branche signalisiert.
Nach Herstellungsverfahren:
AFP transformiert die HochratenproduktionDie Prepreg-Laminierung lieferte 44,25 % des Wertes im Jahr 2025, doch AFP und automatisiertes Bandlegen expandieren mit einem CAGR von 12,76 %, da Electroimpacts AFP 4.0 eine Qualitätskonformität von 99 % erreicht und gleichzeitig den Durchsatz bei identischem Kapital vervierfacht. Die mit AFP-Anlageninstallationen verbundene Marktgröße wird bis 2031 voraussichtlich alle anderen Verfahren übertreffen. Die RTM-Einführung steigt für komplexe Triebwerksgondeln; der additive Verbundwerkstoffdruck bleibt noch in den Anfängen, bietet aber topologieoptimierte Halterungen, die das Kauf-zu-Flug-Verhältnis um 80 % senken. Unter FAA-Bewertung verspricht die Harzinfusion für Transportflugzeugrümpfe, die Betriebskosten bei dünnwandigen Schalen zu senken und die Marktzugänglichkeit zu erweitern.
Nach Flugzeugtyp:
Raumfahrzeuge führen das Wachstum inmitten der kommerziellen Erholung anDa Airbus und Boeing die pandemiebedingten Auftragsrückstände abgebaut haben, trugen kommerzielle Schmalrumpfflugzeuge den größten Anteil, nämlich 38,02 % im Jahr 2025. Die Kategorie Raumfahrzeuge und Trägerraketen wird mit einer CAGR von 14,41 % wachsen, was die Zunahme privater Raketenstarts und die Nachfrage nach Satellitenkonstellation widerspiegelt. Luft- und Raumfahrt- sowie Verteidigungsverbundwerkstoffe bleiben für Militärflotten relevant, wobei Tarnkappenjäger radarabsorbierende CFK-Außenhäute integrieren. Geschäftsreiseflugzeuge und Drehflügler erhöhen den Verbundwerkstoffanteil schrittweise, um Reichweite und Nutzlast zu steigern. Neuartige eVTOL-Fluggeräte erfordern thermoplastische Rümpfe für hohe Fertigungsraten und erschließen damit einen neuen Volumenstrom für den Markt für Luft- und Raumfahrtverbundwerkstoffe.
Nach Strukturbauteil:
Triebwerke treiben die Einführung fortschrittlicher Materialien voranAußenbeplankungen und primäre Zellenelemente belegten 49,96 % des Umsatzes im Jahr 2025, doch Triebwerksbauteile werden am schnellsten mit einem CAGR von 17,12 % wachsen, da CMC-Ummantelungen um 111 °C höhere Turbineneintrittstemperaturen ermöglichen. Die mit Triebwerken verbundene Marktgröße für Luft- und Raumfahrtverbundwerkstoffe könnte sich bis 2031 nahezu verdreifachen, da Getriebeturbofan- und Open-Rotor-Konzepte Masse- und Thermalvorteile anstreben. Multifunktionale Laminate, die Energiespeicherschichten mit Lastpfaden kombinieren, befinden sich in Laborversuchen und deuten auf künftige Integrationssprünge hin.
Nach Endverbraucher:
MRO-Chancen steigen in der VerbundwerkstoffflotteOEMs kontrollierten 79,88 % der Ausgaben im Jahr 2025, aber MRO beschleunigt sich mit einem CAGR von 8,74 %. Collins Aerospace betreibt acht globale Autoklavstandorte, um die wachsende Anzahl von Werkstattbesuchen für Verbundwerkstoff-Flugzeugzellen zu bedienen. GE Aerospaces Investition von 1 Milliarde USD in sein Reparaturnetzwerk zielt auf den Durchsatz von Verbundwerkstoff-Triebwerksgehäusen ab, um Ausfallzeiten der Fluggesellschaften zu begrenzen. Mit zunehmendem Alter der installierten Basis wird die Nachfrage nach Klebeflicken- und Schäftreparaturkompetenz den Markt für Luft- und Raumfahrtverbundwerkstoffe vergrößern.
Geografische Analyse
Luft- und Raumfahrtverbundwerkstoffe-Markt Nordamerika
Nordamerika bleibt der größte regionale Beitragszahler mit einem Marktanteil von 29,71 %, verankert durch The Boeing Company, GE Aerospace und Lockheed Martin Corporation. Die Region macht etwa 75 % der nordamerikanischen Umsätze aus, wobei der Montréal-Cluster in Kanada hochwertige Triebwerksgondeln liefert. Das HiCAM-Programm der NASA unterstützt die Zertifizierung des thermoplastischen Schweißens und stärkt die inländischen Lieferketten.
Luft- und Raumfahrtverbundwerkstoffe-Markt Europa
Europa folgt, angetrieben durch Airbus und ein robustes Zulieferernetzwerk in Deutschland, Frankreich und dem Vereinigten Königreich. Ambitionierte Nachhaltigkeitsvorgaben, wie das EU-Paket „Fit for 55”, katalysieren die Einführung biobasierter Verbundwerkstoffe. Thermoplastische Strukturbauteile, die in Wales produziert werden, verdeutlichen Europas Engagement für eine hochfrequente, kohlenstoffarme Fertigung.
Luft- und Raumfahrtverbundwerkstoffe-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 10,30 %, angetrieben durch den Hochlauf der COMAC-Flotte in China sowie Forschungs- und Entwicklungszentren für elektrischen Antrieb in Japan und Südkorea. Das neue chinesische Werk von HRC liefert AFP-Stringer für die Luft- und Raumfahrt sowie den Hochgeschwindigkeitsverkehr und unterstreicht die Vorteile des Fertigungsmaßstabs. Indien fördert einen Verbundwerkstoff-Korridor rund um Bengaluru, der Trägerraketen der ISRO und Kampfflugzeuge von HAL beliefert und die regionale Marktaktivität für Luft- und Raumfahrtverbundwerkstoffe weiter ausbaut.
Luft- und Raumfahrtverbundwerkstoffe-Markt Lateinamerika und Naher Osten und Afrika
Lateinamerika, angeführt von Brasiliens Embraer, integriert Verbundwerkstoffe in die E2-Flugzeugfamilien, während der Querétaro-Cluster in Mexiko Triebwerksgondeltüren für nordamerikanische Hauptauftragnehmer fertigt. Im Nahen Osten und Afrika sind die Strata-Verbundwerkstoffanlage der Vereinigten Arabischen Emirate und Denel Aerostructures aus Südafrika aufstrebende Beitragsleister, unterstützt durch Offset-Vereinbarungen und Wissenstransfer.

Regulatorisches Umfeld
Zertifizierung und fortdauernde Lufttüchtigkeit von Verbundwerkstoffstrukturen werden durch harmonisierte Leitlinien großer Regulierungsbehörden geprägt, darunter EASA AMC 20-29 und FAA AC 20-107B. Diese Referenzen beeinflussen, wie Schadenstoleranz, Dauerhaftigkeitsnachweis sowie Reparatur- und Inspektionsmethoden für geklebte und laminierte Strukturen definiert werden. Parallel dazu verstärken Aktualisierungen des EASA-Leitmaterials, darunter die ED Decision 2025/019/R mit Verweis auf ASTM F3115-15 im Kontext der CS-23 AMC, standardisierte Methoden, die Materiallieferanten und Zellenintegratoren durch Prüfzulässigkeiten, Prozesskontrolle und Qualitätssicherung unterstützen müssen.
Handels- und Beschaffungspolitiken fließen ebenfalls in Beschaffungs- und Lokalisierungsentscheidungen für Verbundwerkstoffe und Teile in der zivilen und militärischen Luftfahrt ein. Die Anweisung des Weißen Hauses vom 9. Juli 2026, die auf eine Section-232-Untersuchung zu Importen von Verkehrsflugzeugen, Triebwerken und Teilen folgte, verstärkt die Betonung von Lieferketten-Rückverfolgbarkeit und Notfallplanung, während die Verhandlungen fortgesetzt werden. Bei Verteidigungsprogrammen erhöhen strengere US-Beschaffungsanforderungen im Rahmen DFARS-konformer Inlandsanteil-Vorgaben die Compliance-Last für Hauptauftragnehmer und Zulieferer, die fortschrittliche Verbundwerkstoffe liefern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Luft- und Raumfahrt-Verbundwerkstoffe beginnt mit vorgelagerten Vorprodukten und Zwischenprodukten, darunter PAN-basierte Kohlefaser-Vorläufer, Keramikfasern und Harze wie Epoxid/BMI und Thermoplaste. Diese fließen zu Faser- und Harzherstellern, die Halbfertigformate produzieren, darunter Prepregs, Tapes, Gewebe, Wabenkerne und Klebefilme, die von materialorientierten Unternehmen geliefert werden. Teilehersteller und Zulieferer wandeln diese Vorprodukte anschließend mittels Verfahren wie Prepreg-Handablage, AFP/ATL, RTM, Filamentwickeln und Formpressen in Komponenten um, gefolgt von NDI, Bearbeitung und Kommissionierung vor dem Versand an OEM-Endmontagelinien und, separat, an das Aftermarket-/MRO-Ökosystem für Reparaturen und Ersatzkomponenten.
Jüngste Beschaffungs- und Partnerschaftsaktivitäten deuten auf eine engere Kontrolle qualifizierter Materialien, langfristige Vereinbarungen und höhere Ratenfertigungs-Enabler im Midstream hin. Kongsberg unterzeichnete im Juni 2025 eine fünfjährige Partnerschaft mit Hexcel, die HexWeb-Wabenstrukturen und HexPly-Prepregs umfasst. Im März 2025 wurde Daher von Boeing ausgewählt, thermoplastische Verbundstrukturteile für die 787 zu liefern, was die anhaltende Verschiebung hin zu Thermoplasten und Out-of-Autoclave-fähiger Zulieferung unterstreicht. Auf der Nachfrageseite wandelt sich plattformgetriebener Bedarf in mehrjährige Komponentenaufträge und Qualifizierungspfade für Advanced Air Mobility um, darunter der siebenjährige Bell-525-Verbundkomponentenvertrag, den Albany Engineered Composites im April 2025 erhielt, sowie die Benennung von Aciturri (August 2025) und Syensqo (Dezember 2025) durch Vertical Aerospace für Materialien und Strukturen zur Industrialisierung der VX4-Zellenstruktur. In all diesen Beispielen bestimmen Qualifizierungsstatus, Durchsatz und Liefersicherheit zunehmend die Auswahl.
Wettbewerbslandschaft
Der Markt für Luft- und Raumfahrtverbundwerkstoffe weist eine moderate Konzentration auf. Toray dominiert die Versorgung mit Kohlenstofffaser mittlerer Steifigkeit, während Hexcel und Solvay integrierte Prepreg- und Wabenangebote nutzen. Hexcels Umsatz von 1,903 Milliarden USD im Jahr 2024 verzeichnete einen Anstieg des Umsatzes in der kommerziellen Luftfahrt um 11,8 %.
Die vertikale Integration der OEMs nimmt zu. Airbus entwickelt gemeinsam mit Stelia thermoplastische Rippen, und Boeings Out-of-Autoclave-Zentrum in Charleston fertigt B787-Beplankungsfelder im eigenen Haus. Um Marktanteile zu halten, schließen Materialunternehmen Allianzen – Arkema-Hexcel für PEKK-Bänder und Solvay-Safran für harzinjektionsgepresste Fanlaufschaufeln.
Strategische Fusionen und Übernahmen beschleunigen sich. Die vollständige Übernahme von Kineco Kaman Composites India durch Kineco stärkt seinen Verteidigungsbereich, während Daikins Beteiligung an Advanced Composite Corporation die Harzchemie für thermoplastische Rümpfe verbessert. Investitionen in AFP, CMC-Kapazität und Recyclinganlagen bleiben eine Priorität, da Unternehmen differenzierte Positionen in der Luft- und Raumfahrtverbundwerkstoffbranche anstreben.
Marktführer in der Luft- und Raumfahrtverbundwerkstoffbranche
Hexcel Corporation
Solvay
SGL Carbon
Mitsubishi Chemical Carbon Fiber and Composites, Inc. (Mitsubishi Chemical Group Corporation)
Toray Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luft- und Raumfahrtverbundwerkstoffe-Markt
- Toray Industries, Inc.
- Hexcel Corporation
- Solvay
- SGL Carbon
- Mitsubishi Chemical Carbon Fiber and Composites, Inc. (Mitsubishi Chemical Group Corporation)
- Teijin Aramid
- DuPont de Nemours, Inc.
- Spirit AeroSystems Inc.
- General Electric Company
- Rolls-Royce plc
- Safran SA
- Bally Ribbon Mills
- Materion Corporation
- Park Aerospace Corp.
- Lee Aerospace, Inc.
Lesen Sie die Analyse der Luft- und Raumfahrtverbundwerkstoffe-Unternehmen

Marktchancen und Zukunftsaussichten
Verbesserungen der Fertigungsrate und Verkürzungen der Zykluszeiten schaffen kurzfristige Freiräume über Materialien, Ausrüstung und Qualifizierungsdienstleistungen hinweg, insbesondere für Hochratenprogramme, die wiederholbare Qualität im großen Maßstab erfordern. Diese Richtung zeigt sich sowohl in öffentlichen als auch in Lieferantenaktivitäten, darunter eine von der NASA veranstaltete Überprüfung des HiCAM-Projekts im Jahr 2026 zur Weiterentwicklung der Hochraten-Fertigung von Verbundflugzeugen. Auf Lieferantenseite brachte Toray Composite Materials America im Juli 2026 eine schnellhärtende 3960-Prepreg-Variante auf den Markt, und Hexcel führte im Juli 2026 ein schnellhärtendes Prepreg-System (HexPly M51) ein, um Formpressverfahren für Strukturteile zu unterstützen. Diese Entwicklungen unterstützen Chancen für automatisierte Produktionszellen, die AFP oder robotergestützte Nachbearbeitung mit prozessbegleitender Inspektion kombinieren, sowie für Materialsysteme, die für schnellere Aushärtung und Konsolidierung qualifiziert werden können, während sie die Schadenstoleranzanforderungen gemäß FAA- und EASA-konformen Leitlinien erfüllen.
Kapazitätsausbau und langfristigere Lieferverträge deuten ebenfalls auf zusätzliche Chancen in den Bereichen Luftfahrtstrukturen und Antriebsverbundwerkstoffe hin, wobei die Aktivitäten mehrere Stufen und Regionen umfassen. Im Bereich Triebwerke und andere Hochtemperaturkomponenten sicherte sich Albany Engineered Composites im April 2026 einen Pratt & Whitney-Vertrag zur Lieferung von Verbundstrukturkomponenten für Triebwerke bis 2036, was die Nachfrage nach spezialisierten Verbundarchitekturen und zertifizierten Prozessen im Zusammenhang mit der Produktion und den Reparatur-Ökosystemen von Getriebefan-Triebwerken verstärkt. Auf der Materiallieferseite begann Syensqo im Juli 2026 mit dem Ausbau seines Standorts in Havre de Grace, Maryland, und verwies auf eine Kapazitätssteigerung von über 30 %, was mit den Anforderungen an Lieferketten-Lokalisierung und -Resilienz übereinstimmt. Hexcel gab außerdem im Juni 2026 eine langfristige Industriepartnerschaft mit Deutsche Aircraft zur Lieferung von Verbundwerkstofflösungen für das D328eco-Programm bekannt, was die Marktbewegung hin zu mehrjährigen, plattformgebundenen Material- und Teilequalifizierungspipelines unterstützt.
Recent Industry Developments in Luft- und Raumfahrtverbundwerkstoffe-Markt
- Juni 2026: Hexcel gab eine langfristige Industriepartnerschaft und Lieferungsvereinbarung mit Deutsche Aircraft bekannt, um Verbundwerkstofflösungen für das Regionalflugzeugprogramm D328eco bereitzustellen. Die Vereinbarung verknüpft Material- und technische Unterstützung mit einer Zellenentwicklungs-Roadmap und stärkt langzyklische Qualifizierungspipelines sowie Lieferantenbindung für Strukturen der nächsten Generation.
- Mai 2025: Hexcel und Specialty Materials führten ein hochmoduliges, druckfestes unidirektionales Prepreg ein, das im Rahmen einer Phase-II-SBIR-Initiative der US Defense Logistics Agency entwickelt wurde. Die Zusammenarbeit unterstützt verteidigungsgetriebene Materialinnovation, bei der höhere Druckfestigkeitsleistung in leichtere, steifere Strukturen und verbesserte strukturelle Effizienz in anspruchsvollen Anwendungen übersetzt werden kann.
- Juni 2024: Airbus testete im Flug ein Bio-Fasern-Bugpanel am H145 PioneerLab, um die Leistungsparität gegenüber konventionellen Kohlefaserlösungen zu validieren. Die Flugerprobungsvalidierung stärkt die Argumentation für alternative Fasern und Harzsysteme, die mit den Nachhaltigkeitszielen der OEMs im Einklang stehen und dabei zertifizierungsrelevantes Strukturverhalten bewahren.


Luft- und Raumfahrtverbundwerkstoffe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verbundwerkstoffe und fertige Verbundstoffteile, die in Luft- und Raumfahrtplattformen eingesetzt werden, einschließlich struktureller und interner Verwendungen, bei denen die Produktion in wertmäßiger Hinsicht in die Lieferkette der Luft- und Raumfahrtfertigung eingeht.
Ausschlüsse aus dem Geltungsbereich: Reparatursets, Ausschuss und Verbundwerkstoffe, die hauptsächlich für nicht-luft- und raumfahrtbezogene Endanwendungen (wie Automobil, Marine oder Wind) hergestellt werden, sind nicht enthalten.
Segmentierungsübersicht
- Nach Fasertyp
- Glasfaser
- Kohlenstofffaser
- Keramikfaser
- Aramidfaser
- Andere Fasertypen
- Nach Harztyp
- Duroplastische Verbundwerkstoffe
- Thermoplastische Verbundwerkstoffe
- Nach Herstellungsverfahren
- Laminierung (Hand und automatisiert)
- Harzinjektionspressen (RTM)
- Fadenwickeln
- Spritz-/Pressformen
- Automatisierte Faserablage und Bandlegen
- Additives Fertigen von Verbundwerkstoffen
- Nach Flugzeugtyp
- Verkehrsflugzeug
- Schmalrumpfflugzeug
- Großraumflugzeug
- Regionaljet
- Frachtflugzeug
- Geschäftsreiseflugzeug
- Militärflugzeug
- Kampfjet
- Transport- und Tankflugzeug
- Drehflügler
- Hubschrauber
- Raumfahrzeuge und Trägerraketen
- Verkehrsflugzeug
- Nach Strukturbauteil
- Innenkomponenten
- Außenhaut und Zelle
- Triebwerksbauteile
- Hilfsstrukturen
- Nach Endverbraucher
- OEM
- Aftermarket/MRO
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung der Bau- und Drehflügler-Produktionsaktivitäten sowie der Verbundstoffintensität wichtiger Programme und verknüpfte diese Programmvolumina anschließend mit bekannten Materialflüssen und Fertigungsleistungen. Wir nutzten öffentliche Quellen wie FAA- und EASA-Lufttüchtigkeits- und Flotteninformationen, ICAO-Luftverkehrsindikatoren, die Baupläne beeinflussen, sowie USITC-Handelsstatistiken für relevante Material- und Zwischenproduktbewegungen.
Um eine einseitige Betrachtung zu vermeiden, haben wir auch Veröffentlichungen von Luft- und Raumfahrtverbänden, Verteidigungshaushaltsdokumente, in denen die Plattformproduktion erörtert wird, begutachtete Materialien- und Fertigungsfachzeitschriften sowie Unternehmensberichte und Investorenpräsentationen ausgewertet, die Kapazitätserweiterungen und Nachfragekommentare offenlegen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Luft- und Raumfahrt- und Luftfahrtdatenbank mit flugzeugspezifischen Details wurden herangezogen, um Produktionshochlaufphasen und Programmzeitpläne gegenzuprüfen. Diese Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die aus öffentlichen Signalen gewonnenen Erkenntnisse zu überprüfen, insbesondere den Verbundstoffanteil je Flugzeug, den Anteil von Duroplasten gegenüber Thermoplasten sowie kurzfristige Engpässe bei der Verarbeitung und Qualifizierung. Wir sprachen mit Materiallieferanten, Teilefertigern und Stakeholdern der Luft- und Raumfahrtfertigung in den wichtigsten Regionen, damit Annahmen zu Auslastung, Preisgestaltung und Lieferzeitplänen vor der Fertigstellung des Modells korrigiert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 42 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte hauptsächlich durch eine Top-down-Rekonstruktion, bei der Produktionsausblicke für Flugzeuge und Drehflügler, der Programmmix und typische Verbundstoffnutzungsraten in einen adressierbaren Nachfragepool umgerechnet und anschließend anhand realistischer Preisspannen nach Material und Teiletyp in Werte übersetzt wurden. In der Praxis verwendeten wir Eingaben wie Produktionstaktpläne, Trends beim Verbundstoffanteil in Zellen und Innenräumen, Verarbeitungsdurchsatzannahmen (AFP und Laminierung), Harzsystemverschiebungen und Qualifizierungsvorlaufzeiten, die zusammen erklären, was tatsächlich in die Luft- und Raumfahrtfertigung geliefert werden kann.
Nachdem die Gesamtwerte gebildet wurden, führten wir selektive Bottom-up-Prüfungen durch, um die Ergebnisse realistisch zu halten, darunter stichprobenartige Preis-mal-Volumen-Berechnungen für wichtige Verbundstoffformen und Kapazitätsplausibilitätsprüfungen bei Lieferanten, die während der Interviews erfasst wurden. Bei Lücken, wo öffentliche Daten dünn waren, wurden fehlende Teile mithilfe konservativer Spannen behandelt und dann durch Folgegespräche und Gegenprüfungen anhand benachbarter Programmindikatoren präzisiert. Die Prognose stützte sich auf Szenarioanalysen rund um Flugzeugauslieferungen und Programmhochlaufphasen und wurde dann durch die Expertenaussagen zu Zeitplänen für Kapazitätserweiterungen, Neuqualifizierungszyklen und erwartete Preisentwicklung verankert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, wie Flugzeugauslieferungsmustern, berichteten Kommentaren zur Kapazitätsauslastung und der Richtung der Handelsbewegungen für relevante Verbundstoffinputs, gefolgt von der Untersuchung größerer Abweichungen. Wenn eine Annahme einen unverhältnismäßig großen Ausschlag verursachte, wurde sie durch zusätzliche Sekundärforschung erneut geprüft und bei Bedarf wurden Branchenteilnehmer erneut kontaktiert, um den praktikabelsten Wert zu bestätigen.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungsschritte, damit Mathematik, Logik und Geltungsbereichsausrichtung über Regionen und Zeiträume hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Programmratenänderungen oder bedeutende Verschiebungen bei Produktionsengpässen. Unmittelbar vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße der Luft- und Raumfahrtverbundwerkstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Luft- und Raumfahrtverbundwerkstoffe können abweichen, da Unternehmen häufig unterschiedliche Produktgrenzen zählen, unterschiedliche Basisjahre wählen und unterschiedliche Annahmen zu Flugzeugproduktionsraten und Preisentwicklung anwenden.
Reparatursets und Ausschuss liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den Wert im Vergleich zu Studien reduziert, die Aftermarket-Materialien und Produktionsabfälle in denselben Gesamtwert einbeziehen. Die Spanne kann sich weiter vergrößern, wenn aggressive Auslieferungshochlaufphasen oder eine schnellere Eskalation des durchschnittlichen Verkaufspreises ohne konsistente Prüfungen gegenüber dem Programmzeitplan angenommen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,79 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 43,85 Milliarden USD (2026) | Erweitert häufig die Abdeckung durch Einbeziehung zusätzlicher angrenzender Verwendungen (einschließlich einiger aftermarktbezogener Verbundstoffverbräuche) und geht von einer schnelleren Realisierung der Hochlaufphasen bei wichtigen Flugzeugprogrammen aus, was den kurzfristigen Wert erhöht. |
| Branchenforschungsgruppe B | 33,17 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und legt den Schnitt zwischen fertigen Teilen, die in Luft- und Raumfahrtlieferketten eingehen, und breiteren Materialaktivitäten nicht klar dar, was die Gesamtzahl bei einem Jahres-zu-Jahres-Vergleich komprimieren kann. |
Insgesamt ergeben sich die Unterschiede hauptsächlich daraus, was als ausschließlich luft- und raumfahrtbezogene Nachfrage gezählt wird, welches Jahr das Modell verankert und wie schnell Produktion und Preise steigen dürfen. Indem die Gesamtwerte an die Programmaktivität und wiederholbare Eingaben gebunden werden, ist die resultierende Schätzung leichter nachzuvollziehen und zu erklären, wenn Entscheidungsträger Quellen vergleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Luft- und Raumfahrtverbundwerkstoffe bis 2031?
Der Markt für Luft- und Raumfahrtverbundwerkstoffe wird bis 2031 voraussichtlich 63,22 Milliarden USD erreichen und mit einem CAGR von 10,25 % wachsen.
Welches Verbundwerkstoffmaterial wächst in Luft- und Raumfahrtanwendungen am schnellsten?
Thermoplastische Verbundwerkstoffe expandieren mit einem CAGR von 13,22 % aufgrund von 80%igen Zykluszeiteinsparungen und nahezu 100%iger Recycelbarkeit.
Warum sind Keramikmatrix-Verbundwerkstoffe für zukünftige Triebwerke wichtig?
Keramikmatrix-Verbundwerkstoffe halten Temperaturen über 1.200 °C stand und ermöglichen heißere, effizientere Turbinen, die den Kraftstoffverbrauch und die Emissionen senken.
Welches Flugzeugsegment bietet das höchste Wachstum für Verbundwerkstoffe?
Raumfahrzeuge und Trägerraketen führen mit einem CAGR von 14,41 %, da wiederverwendbare Raketen und Satellitenkonstellationen die Nachfrage nach Leichtbaustrukturen antreiben.
Wie beeinflussen die Nachhaltigkeitsziele der OEMs die Materialauswahl?
Ziele zur Reduzierung der Lebenszyklusemissionen beschleunigen die Einführung von biobasierten Fasern, recycelbaren Thermoplasten und geschlossenem Kohlenstofffaser-Recycling.
Welche Rolle spielt die AFP-Technologie bei der Bewältigung von Produktionsrückständen?
Die automatisierte Faserablage steigert den Durchsatz um bis zu das 8-Fache und reduziert den Arbeitsaufwand, sodass OEMs Auftragsrückstände für Schmalrumpfflugzeuge effizient abbauen können.
Seite zuletzt aktualisiert am:



