
Größe und Marktanteil des luftgestützten ISR-Marktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
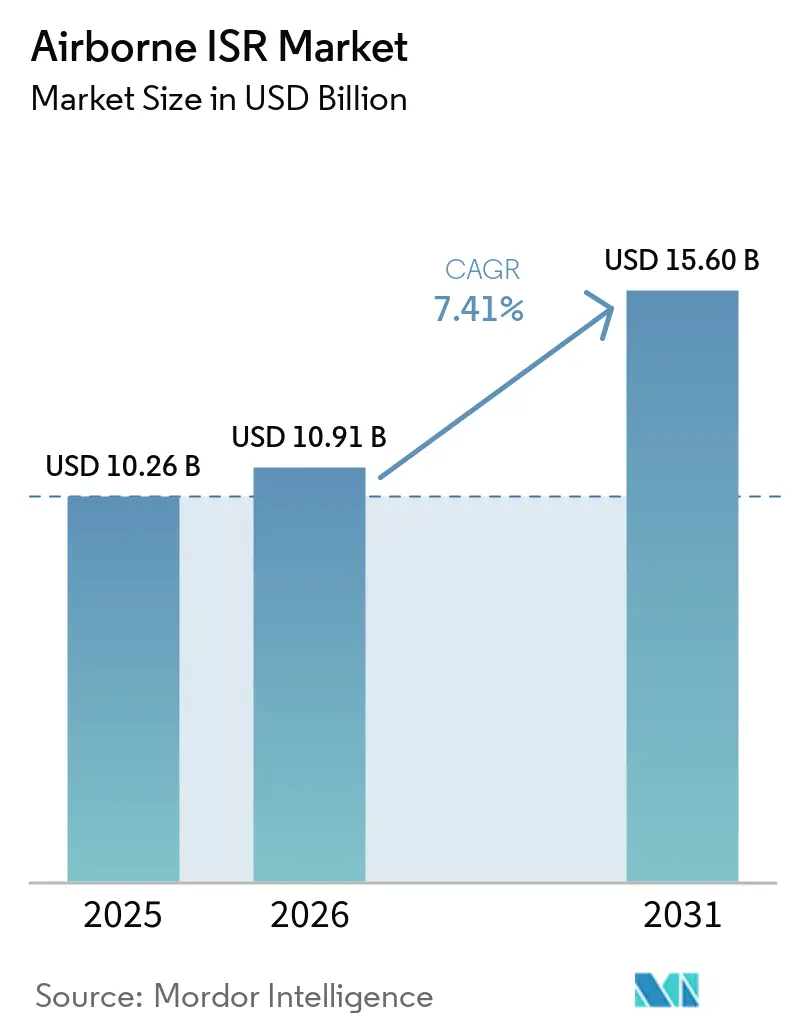
| Marktgröße (2026) | 10.91 Milliarden US-Dollar |
| Marktgröße (2031) | 15.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.41 % |
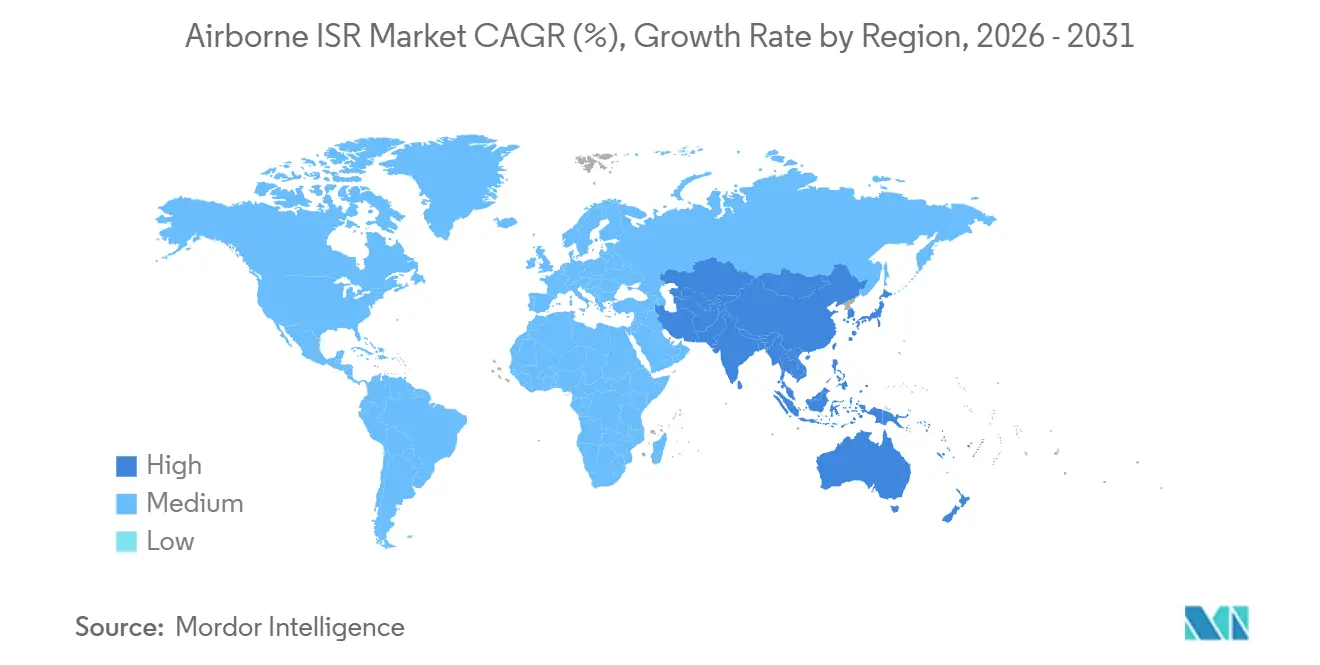
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
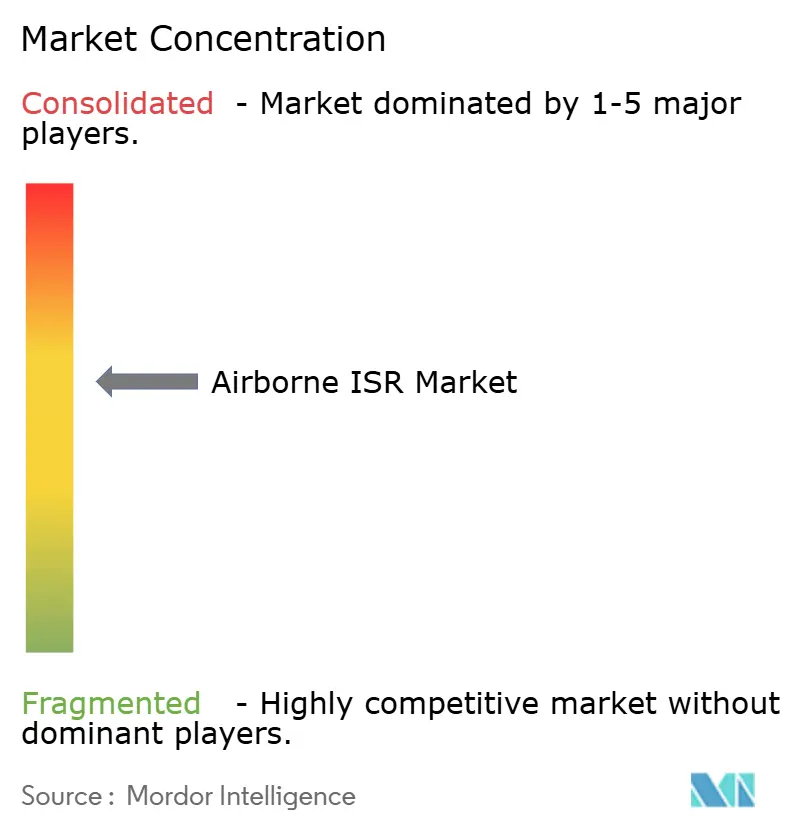
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des luftgestützten ISR-Marktes durch Mordor Intelligence
Der Markt für luftgestützte ISR wurde im Jahr 2025 auf 10,26 Milliarden USD geschätzt und soll von 10,91 Milliarden USD im Jahr 2026 auf 15,60 Milliarden USD im Jahr 2031 wachsen, bei einem CAGR von 7,41 % über den Zeitraum 2026–2031. Zunehmende geopolitische Spannungsherde, das Replicator-Programm des US-Verteidigungsministeriums (DoD) für 1.000 verbrauchbare Drohnen sowie die verbindliche Einführung offener Architekturstandards wie SOSA und CMOSS gestalten die Plattformbeschaffung neu, verkürzen Modernisierungszyklen und eröffnen Wettbewerb unter mehreren Anbietern.[1] Gleichzeitig liefert die KI-gestützte Verarbeitung, Auswertung und Weitergabe von Daten nun in weniger als fünf Minuten verwertbare Erkenntnisse und erschließt wiederkehrende Software-Umsatzpotenziale, die Sensor- und Luftfahrzeugverkäufe ergänzen. Erschwingliche unbemannte Luftfahrzeuge mit einem Preis unter 5 Millionen USD schaffen neue adressierbare Nachfrage in den Bereichen innere Sicherheit, Katastrophenschutz und kommerzielle Anwendungen, ohne große bemannte Flotten zu kannibalisieren. Allerdings erhöhen Engpässe bei Halbleitern in Sensorqualität, Spektrumüberlastung und neue Zero-Trust-Cybersicherheitsvorschriften die Kosten- und Terminrisiken für Hauptauftragnehmer. Gleichzeitig nutzen kleinere Integratoren handelsübliche (COTS) Nutzlasten, um Exportengpässe zu umgehen und etablierte Anbieter zu unterbieten.
Wichtigste Erkenntnisse des Berichts
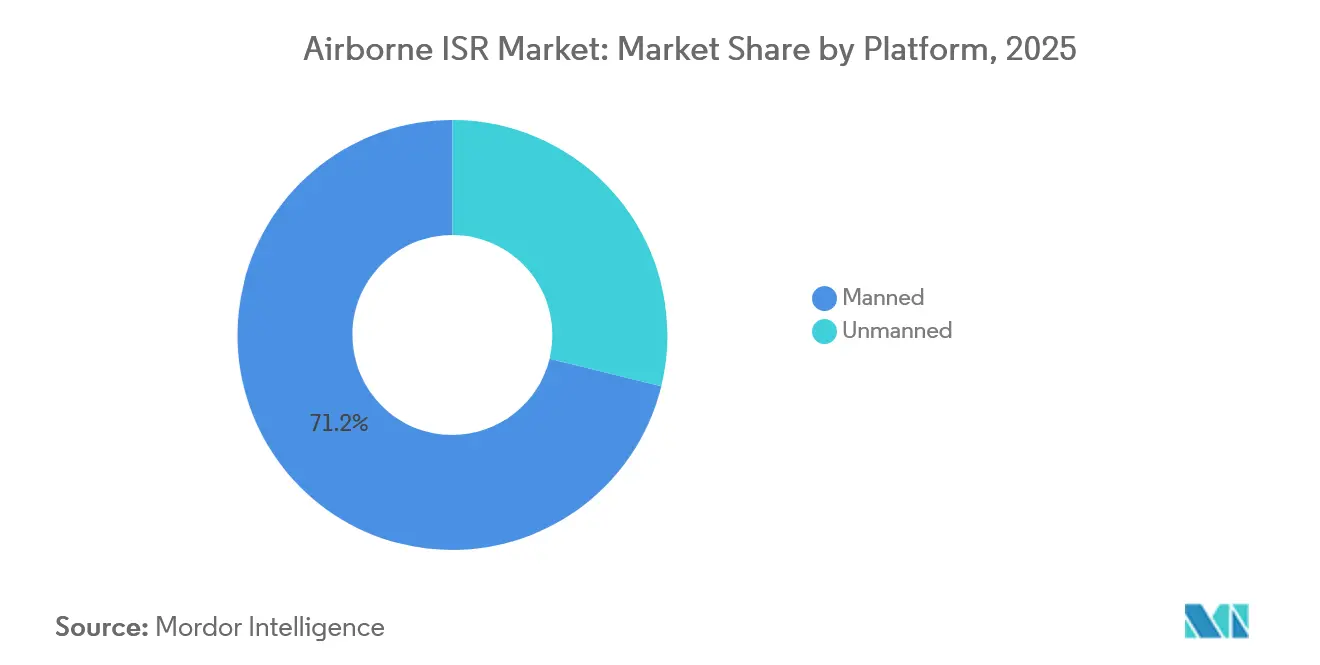
- Nach Plattformtyp führten bemannte Luftfahrzeuge den Markt für luftgestützte ISR an und machten 2025 einen Marktanteil von 71,17 % aus; unbemannte Systeme werden bis 2031 voraussichtlich einen CAGR von 10,45 % erzielen.
- Nach Anwendung entfielen 2025 41,80 % des Umsatzes auf Kriegseinsätze, die bis 2031 voraussichtlich mit einem CAGR von 8,75 % wachsen werden.
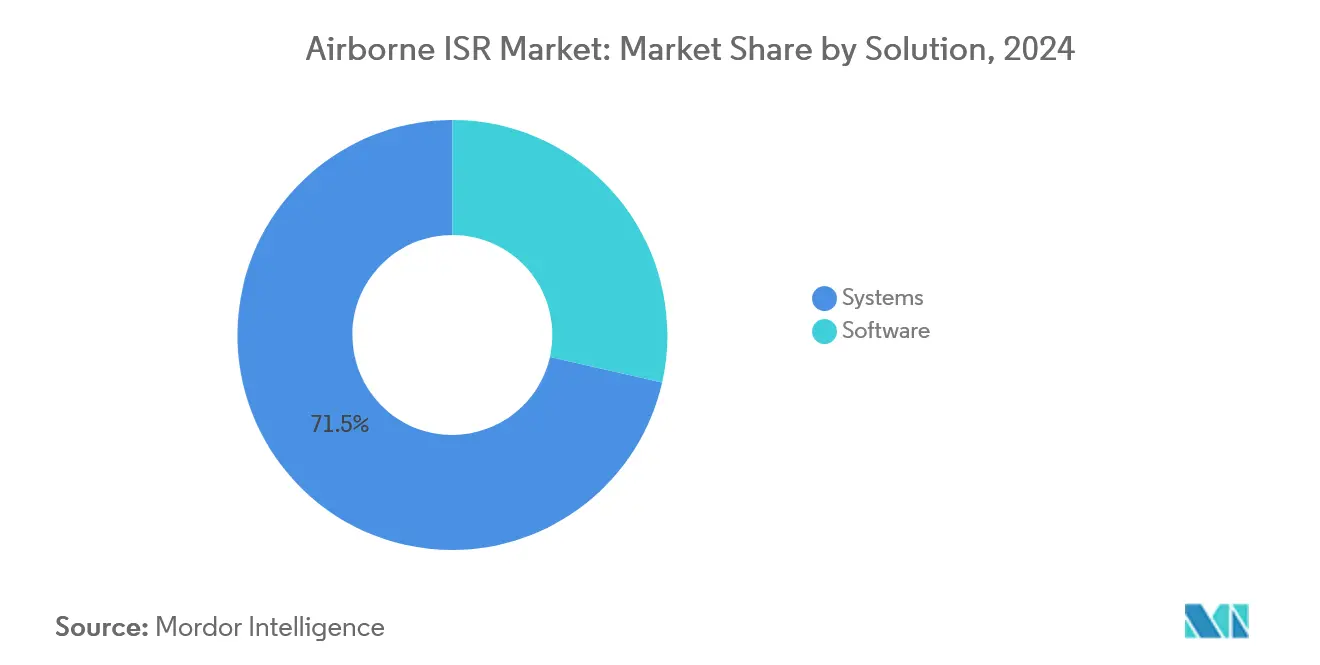
- Nach Lösung dominierten hardwarezentrierte Systeme mit 71,45 % den Markt für luftgestützte ISR im Jahr 2025, während Software zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 8,50 % wachsen wird.
- Nach Endnutzer entfielen 2025 66,28 % des Umsatzes auf Verteidigungsorganisationen, die bis 2031 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
- Nach Geografie hielt Nordamerika 2025 einen Anteil von 34,20 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 8,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Spannungsherde befeuern einen 8-jährigen ISR-Modernisierungsboom | +1.8% | Indopazifik, Naher Osten, Osteuropa | Langfristig (≥ 4 Jahre) |
| KI-gestützte PED-Prozesse reduzieren den Verarbeitungszyklus auf unter 5 Minuten | +1.5% | Nordamerika, Europa, fortgeschrittene asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Wandel hin zur Multi-INT-Sensorfusion auf Pods mit offener Architektur | +1.2% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| DoD-Replicator-Programm kurbelt Nachfrage nach verbrauchbaren ISR-Drohnen an | +1.0% | Nordamerika mit Ausstrahlungseffekten auf Verbündete | Kurzfristig (≤ 2 Jahre) |
| Zero-Trust-Mandate für Verteidigungs-Cloud treiben luftgestützte Edge-Computing-Nachrüstungen voran | +0.9% | Nordamerika, Europa, fortgeschrittene asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Kommerzielle Satellitendatenlizenzierung senkt Markteintrittsbarrieren für KMU | +0.7% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Übergang zur Multi-INT-Sensorfusion auf Pods mit offener Architektur
Pods mit offener Architektur, die EO/IR-, SAR-, SIGINT- und ELINT-Datenströme auf einem einzigen Pylon kombinieren, verdrängen monolithische Missionssysteme. Der SOSA-zertifizierte AgilePod von L3Harris, ein 450-Pfund-Gerät, das inzwischen mehr als 10.000 Flugstunden auf F-16- und MQ-9-Plattformen absolviert hat, ermöglicht es Betreibern, Sensorladungen in weniger als vier Stunden auszutauschen und wochenlange Depotzyklen zu eliminieren.[2] Das Open Mission Systems-Mandat der US Air Force verpflichtet alle Neueinsteiger im Markt für luftgestützte ISR zur Einhaltung bis zum Haushaltsjahr 2027, was Exportkäufer dazu veranlasst, diesem Beispiel zu folgen. Kleinere Nationen können so Multi-INT-Fähigkeiten einsetzen, ohne eigens entwickelte SIGINT-Flugzeuge beschaffen zu müssen, was die Kundenbasis des Marktes für luftgestützte ISR verbreitert. Modulare Pods treiben zudem den Umsatz nach dem Erstverkauf an, da jede neue Sensorpatrone mit einer eigenen Softwarelizenz geliefert wird.
KI-gestützte PED-Prozesse reduzieren den Verarbeitungszyklus auf unter fünf Minuten
Modelle des maschinellen Lernens (ML) erkennen nun automatisch Ziele, klassifizieren Fahrzeuge und priorisieren Einzelbilder, wodurch die PED-Kette von Stunden auf Minuten verkürzt wird. Project Maven verarbeitet Vollbewegungsvideo mit 30 Bildern pro Sekunde und markiert Anomalien mit einer Genauigkeit von 92 %, sodass Einsatzzellen handeln können, bevor Gegner ihren Standort wechseln. Die KI-PED-Suite von Northrop Grumman reduzierte die Analysten-Arbeitsbelastung bei den indopazifischen Übungen 2025 auf der RQ-4 Global Hawk um 60 % und erhöhte das Missionstempo ohne zusätzliches Personal. Diese Fortschritte rechtfertigen Premium-Software-Abonnements, stärken die Plattformrelevanz gegenüber weltraumgestützten Alternativen und tragen zu einem Anstieg des CAGR um 1,5 Prozentpunkte im Markt für luftgestützte ISR bei.
DoD-Replicator-Programm fördert Nachfrage nach verbrauchbaren ISR-Drohnen
Die Replicator-Initiative des Pentagons zielt darauf ab, bis August 2025 1.000 verbrauchbare autonome Systeme zu entwickeln, wobei etwa 40 % dieser Systeme ISR-Nutzlasten tragen. Stückbeschaffungskosten von 2–5 Millionen USD demokratisieren die persistente Überwachung für Militärkräfte zweiter Ordnung und Heimatschutzbehörden. General Atomics hat im Rahmen des Programms bereits 120 MQ-9B SkyGuardian-Flugzeuge geliefert, die jeweils mit verbrauchbaren Sensorpods ausgestattet sind, die sich lösen, bevor die Flugzeugzelle verloren geht, was eine Beschaffungsmentalität nach dem Prinzip „Masse statt Exquisitheit” verstärkt. Dieses Paradigma fügt dem luftgestützten ISR-Markt 1,0 % CAGR-Spielraum hinzu, da Käufer hochwertige bemannte Flotten durch Einwegdrohnen ergänzen.
Geopolitische Brennpunkte befeuern einen achtjährigen ISR-Rekapitalisierungsboom
Eskalierende Spannungen im Südchinesischen Meer, in der Ukraine und im Nahen Osten katalysieren einen achtjährigen Flottenerneuerungszyklus. Die US Navy plant, den P-8A-Poseidon-Bestand von 128 Flugzeugen im Jahr 2024 auf 156 bis 2030 zu erhöhen, während Indien und Japan gemeinsam über 5,6 Milliarden USD für P-8I- und E-2D-Beschaffungen in den Jahren 2024–2025 eingeplant haben.[3] Diese Programme stabilisieren die Auftragsbücher der Hauptauftragnehmer und heben die Wachstumskurve des Marktes für luftgestützte ISR bis 2031 um 1,8 Prozentpunkte an.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Halbleitern in Sensorqualität verlängern Lieferzeiten um mehr als 24 Monate | -1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cyber-Härtungsvorschriften erhöhen Instandhaltungsbudgets um 12–15 % | -0.9% | Nordamerika, Europa, fortgeschrittene asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| HF-Spektrumüberlastung und ITAR-Beschränkungen verzögern Exportgenehmigungen | -0.8% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Höhenballons und LEO-Satelliten als kostengünstigere Substitute im Entstehen | -0.6% | Global, frühe Einführung im asiatisch-pazifischen Raum und im kommerziellen Sektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
HF-Spektrumüberlastung und ITAR-Beschränkungen verzögern Exportgenehmigungen
Die C-Band-Auktion der FCC im Jahr 2024 kürzte 100 MHz aus den DoD-Zuteilungen, was ISR-Datenleitungen dazu zwingt, Frequenzen zu wechseln oder eine verminderte Durchsatzleistung zu akzeptieren. Gleichzeitig klassifiziert ITAR fortschrittliche EO/IR-Sensoren und KI-PED-Software als Verteidigungsgüter, was Exportprüfungen für ansonsten enge Verbündete auf bis zu 24 Monate verlängert. L3Harris gab bekannt, dass solche Verzögerungen im Jahr 2024 internationale ISR-Verträge im Wert von 180 Millionen USD verschoben haben, was das Unternehmen dazu veranlasste, abgestufte Exportvarianten zu entwickeln. Das Ergebnis ist ein Hemmnis von 0,8 Prozentpunkten für das mittelfristige Wachstum des luftgestützten ISR-Marktes.
Halbleitermangel in Sensorqualität verlängert Lieferzeiten auf über 24 Monate
Begrenzte GaN-Fertigungskapazitäten und Exportkontrollen für Lithografieanlagen verlängern die Lieferzeiten für AESA-Radarleistungsverstärker und InGaAs-Fokalebenen-Arrays um mehr als 2 Jahre. Raytheon nannte diesen Mangel als Grund für das Verfehlen der Lieferpläne für 40 AN/APG-82-Radare im dritten Quartal 2024, was wiederum zu Verzögerungen bei der Lieferung von ISR-Pods führte. Neue durch den CHIPS Act geförderte Fertigungsanlagen werden erst 2027 Volumenproduktion erreichen, sodass Integratoren Sensorzuteilungen rationieren oder Leistungskompromisse akzeptieren müssen, wie etwa Northrop Grummans Entscheidung, einen kommerziellen Detektor mit 10 % geringerer Empfindlichkeit für den RQ-4-Turm zu qualifizieren. Dieser Mangel zieht 1,2 Prozentpunkte von der prognostizierten CAGR ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp:
Dominanz bemannter Systeme, Beschleunigung unbemannter SystemeBemannte Luftfahrzeuge hielten 2025 71,17 % des Umsatzes im Bereich luftgestützte ISR und belegen damit, dass traditionelle bemannte Flotten die Budgets weiterhin dominieren, auch wenn neue Technologien entstehen. Die Eckpfeiler-Plattformen sind das maritime Patrouillenflugzeug P-8A Poseidon und das Frühwarnflugzeug E-7 Wedgetail, für die beide bestätigte Beschaffungslinien bis in die 2030er Jahre bestehen. Jede Zelle trägt Nutzlasten von mehr als 20.000 Pfund und kann weit über zehn Stunden im Einsatzgebiet verbleiben, was umfassende U-Boot-Abwehreinsätze und Echtzeitanalysen durch Bordmissionsbesatzungen ermöglicht. Da beide Konstruktionen auf kommerziellen B737-Strukturen basieren, profitieren internationale Betreiber von globalen Ersatzteillagern und etablierten Wartungsnetzen, was mehrjährige Logistikverträge mit vorhersehbaren jährlichen Gewinnströmen sichert.
Unbemannte Systeme werden bis 2031 voraussichtlich einen robusten CAGR von 10,45 % erzielen und dabei schrittweise die proportionale Dominanz bemannter Plattformen verringern, während die Gesamtzahl der gelieferten Einheiten neue Höchststände erreicht. Der MQ-9B SkyGuardian verkörpert diesen Trend; zu einem Preis von etwa einem Viertel einer P-8A bietet er 30 Stunden Ausdauer, satellitentolerante Datenverbindungen und Plug-and-Play-Multi-INT-Pods, die mit den Anforderungen der Replicator-Initiative für schnelle, kostengünstige Massenproduktion kompatibel sind. Parallel dazu werden Prototypen von Collaborative Combat Aircraft als autonome Begleitflugzeuge fungieren und Sensordaten direkt in das Joint All-Domain Command and Control (JADC2)-Netzwerk einspeisen, um umkämpfte Luftverteidigungen zu umgehen.


Nach Anwendung:
Kriegseinsätze behaupten FührungspositionKriegseinsätze blieben 2025 das wirtschaftliche Rückgrat der luftgestützten ISR und machten 41,80 % des Gesamtumsatzes aus; bis 2031 wird ein CAGR von 8,75 % prognostiziert. In diesem Bereich setzen P-8A-Patrouillen im Indopazifik routinemäßig etwa 400 Sonarbojen pro Einsatz ab, während der ALQ-257-Pod von Northrop Grumman feindliche Emitterkoordinaten in zwei Sekunden bestimmt. Hochintensive, sensorintensive Einsätze garantieren einen stetigen Erneuerungszyklus für Radare, Prozessoren und Edge-Computing-Hardware. Obwohl die traditionelle Überwachung über Land und auf See die zweitgrößte Anwendung bleibt, weitet sich der Markt für luftgestützte Überwachung auf zivile Anwendungen wie Waldbrandkartierung und Such- und Rettungsoperationen aus, die derzeit die am schnellsten wachsenden Nischen sind, da Regierungen Mittel für Klimaresilienz in persistente Luftüberwachungsoperationen investieren.
Der Kriegsanteil festigt seine Vorrangstellung, selbst angesichts der Verbreitung von Konstellationen im niedrigen Erdorbit (LEO), die traditionelle Überwachungsrollen herausfordern. Im Gegensatz dazu wachsen Anwendungen, die von routinemäßiger Grenzbeobachtung oder Patrouillen in Wirtschaftszonen dominiert werden, langsamer, was den Budgetwettbewerb durch Orbitalsensoren und sich verändernde Beschaffungsprioritäten in vielen Verteidigungsministerien widerspiegelt. Die Divergenz verdeutlicht ein strategisches Ausgabenmuster: Akteure weisen Premium-Budgets Missionsbereichen zu, die die Wirksamkeit von Schlägen, die U-Boot-Abschreckung und die elektromagnetische Manöverkriegsführung direkt unterstützen, während sie die weiträumige Lageerfassung für routinemäßige Sicherheitsanforderungen an kostengünstigere weltraumgestützte oder kommerzielle Datendienste delegieren.
Nach Lösung:
Hardware dominiert, Software auf dem VormarschHardwareverkäufe bleiben das Fundament der Wirtschaft im Bereich luftgestützte ISR; integrierte Systeme – einschließlich Luftfahrzeugzellen, Sensoren, Datenverbindungen und Bodenstationen – machten 2025 71,45 % des Umsatzes aus. Die Widerstandsfähigkeit des Segments beruht auf den hohen Einstiegskosten für aktiv elektronisch gescannte Array-Radare (AESA), hochauflösende elektrooptische Türme und langlebige Luftfahrzeugzellen, die mehrjährige Budgetplanung und umfangreiche Industrieinfrastruktur erfordern. Raytheon und ähnliche Anbieter sichern sich vorhersehbare Modernisierungsumsätze durch schrittweise Verbesserungen bei Reichweite, Auflösung und elektronischen Schutzfunktionen, die Folgebeschaffungen auslösen. Regierungen bevorzugen Vertragsstrukturen, die die Erstbeschaffung mit leistungsbasierter Logistik verbinden und so Hardware-Cashflows über ein Jahrzehnt oder länger verlängern. Folglich schützt die kapitalintensive Natur von ISR-Plattformen das Systemteilsegment vor Ausgabenschocks oder Sparmaßnahmen in Haushaltsphasen mit geringem Wachstum.
Software beschleunigt sich am stärksten und verzeichnet einen CAGR von 8,50 %, der jede Hardwarekategorie übertrifft. Der Auftrag für das Maven Smart System von Palantir im Wert von 480 Millionen USD veranschaulicht diese Entwicklung und ermöglicht automatische Zielerkennung, Abfragen von Sensordatenbanken in natürlicher Sprache sowie kontinuierliche Algorithmusaktualisierungen über sichere Cloud-Repositories. Abonnementlizenzen wandeln historisch zyklische Modernisierungsbudgets in jährliche Betriebsausgaben um – ein struktureller Wandel, den Finanzministerien begrüßen, die gleichmäßigere Cashflow-Profile anstreben. Ergänzend zu neuem Code führen die Edge-Computing-Kits von Lockheed Martin für ältere U-2-Flugzeuge Echtzeit-Videoanalysen an Bord durch, reduzieren Satellitenbandbreitenkosten und implementieren gleichzeitig obligatorische Zero-Trust-Cybersicherheit.
Nach Endnutzer:
Verteidigung als Kern, Heimatschutz auf dem VormarschVerteidigungsministerien blieben 2025 der dominante Kundenblock und sicherten sich 66,28 % des Umsatzes im Bereich luftgestützte ISR; trotz Haushaltsdruck wird bis 2031 ein CAGR von 8,64 % prognostiziert. Allein das US-DoD budgetierte 12,3 Milliarden USD für luftgestützte Sensorik, einschließlich zusätzlicher P-8A-Einheiten, RQ-4-Instandhaltung und früher Entwicklung des Collaborative Combat Aircraft. Die NATO-Mitglieder erhöhten die ISR-Mittel kollektiv um 18 %, wobei neuere östliche Verbündete unbemannte Systeme zur Überwachung umkämpfter Grenzen mit anhaltender russischer Aktivität priorisierten. Strategische Planer schätzen luftgestützte Plattformen, weil sie die Wirkungskette zusammenhalten, wenn Weltraumassets gestört oder zerstört werden, und weil bemannte Besatzungen die Taktik in dynamischen Gefechten anpassen können – was die zentrale Ausgabenpriorität der Verteidigung für den nächsten Haushaltsplanungszyklus weltweit stärkt.
Der Marktanteil von Behörden für innere Sicherheit und zivilen Behörden steigt stetig. Der US-amerikanische Zoll- und Grenzschutz erweitert seine MQ-9-Flotte auf 18 Luftfahrzeuge, und die Küstenwache unterzeichnete einen Vertrag über 280 Millionen USD für SeaGuardian-Drohnen, die mit maritimen Suchradaren ausgestattet sind, die auf die Erkennung illegaler Fischerei und des Drogenhandels zugeschnitten sind. Staatliche Katastrophenschutzbehörden beschaffen ebenfalls zweimotorige Turboprop-ISR-Flugzeuge mit Infrarot-Zeilensensoren, die Echtzeit-Waldbrandperimeterkarten liefern und schnellere Evakuierungsanordnungen sowie eine effizientere Ressourcenzuteilung ermöglichen. Diese Anwendungsfälle zeigen, wie Regierungen außerhalb des Verteidigungsbereichs militärische Lageerfassungswerkzeuge einsetzen, um Bevölkerungen, Infrastruktur und wirtschaftliche Ressourcen unter immer engeren Katastrophenschutzfristen weltweit zu schützen.
Geografische Analyse
Airborne-ISR-Markt Nordamerika
Nordamerika machte 2025 34,20 % des Umsatzes im Bereich luftgestützte ISR aus, hauptsächlich getrieben durch die USA, die bis 2030 156 P-8A Poseidons betreiben wollen und 1,5 Milliarden USD für die Entwicklung des Collaborative Combat Aircraft vergeben haben. Kanada fügte 16 Poseidons hinzu, um seine CP-140-Aurora-Patrouillenflugzeuge zu ersetzen, während Mexiko weitere King Air 350ERs in ISR-Rollen (Intelligence, Surveillance, and Reconnaissance) umrüstete, um Drogenbekämpfungspatrouillen entlang der gemeinsamen Grenze zu unterstützen. Der regionale Schwerpunkt liegt weiterhin auf der U-Boot-Überwachung in der Arktis und den pazifischen Zugängen sowie auf der kontinuierlichen Überwachung von Drogenhandelskorridoren. Umfangreiche Industriebasen in Washington, Kalifornien und Quebec liefern Avionik, Missionssoftware und Depotinstandhaltung und stellen sicher, dass Nordamerika während des gesamten Prognosezeitraums die technologische Führung und hohe Instandhaltungsbudgets behält.
Airborne-ISR-Markt Europa
In Europa rüstet das Vereinigte Königreich auf E-7-Wedgetail-Flugzeuge um, um alternde E-3D-Sentry-Plattformen zu ersetzen, während Deutschland fünf P-8A Poseidons bestellt hat, um seine bewährte P-3C-Orion-Flotte auszumustern. Frankreich treibt das trilaterale Future Combat Air System (FCAS) voran und integriert Tarnkappenjäger mit Loyal-Wingman-Drohnen, die Sensordaten über sichere Cloud-Netzwerke teilen werden. Polen, Rumänien und die baltischen Staaten beschaffen weiterhin MQ-9B-SkyGuardian-Systeme zur Überwachung russischer Truppenkonzentrationen und demonstrieren damit die Übereinstimmung zwischen östlichen und westlichen Mitgliedern bei der luftgestützten Bedrohungserkennung. Diese Mischung aus hochwertigen bemannten Systemen und anpassungsfähigen Drohnen festigt Europas mittelfristige Wachstumskurve bei der ISR-Modernisierung.
Airborne-ISR-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet einen CAGR von 8,87 %, was zunehmende maritime Streitigkeiten und eine rasche Streitkräftemodernisierung widerspiegelt. Indiens Bestellung von sechs weiteren P-8I-Flugzeugen im Wert von 3,5 Milliarden USD wird die Flotte auf 18 Einheiten für Patrouillen im Indischen Ozean vergrößern. Gleichzeitig hat Japan 2,1 Milliarden USD für den Einsatz von E-2D-Hawkeye- und RQ-4-Global-Hawk-Plattformen bereitgestellt, die chinesische Trägerverbände begleiten. Australien führt MQ-4C-Triton-Drohnen ein, um eine persistente Abdeckung der nördlichen Seewege zu gewährleisten, und Südkorea beschafft hochfliegende unbemannte Systeme zur Überwachung von Raketenstandorten. Aufstrebende Betreiber wie die Philippinen erkunden Drohnen mittlerer Flughöhe für die Überwachung in der ausschließlichen Wirtschaftszone und treiben so das regionale Marktwachstum voran.

Regulatorisches Umfeld
Die Beschaffung und der Einsatz von luftgestützter ISR werden durch strengere Versorgungssicherheits- und Exportkontrollrahmen sowie reifende Lufttüchtigkeitsregeln für unbemannte Luftfahrzeuge geprägt. In den USA veranlasst das Verbot des FAR-Rates für Auftragnehmer, Bundesmittel für FASC-verbotene unbemannte Luftfahrzeugsysteme zu verwenden (wirksam ab Dezember 2025), Programmbüros und Hauptauftragnehmer dazu, konforme Luftfahrzeuge, Datenverbindungen und Unterkomponenten neu zu qualifizieren, mit direkten Auswirkungen auf die Beschaffung und Instandhaltung von ISR-UAVs.
In Europa schritt die Umsetzung des zertifizierten UAS-Rahmens für die Aufrechterhaltung der Lufttüchtigkeit mit der Delegierten Verordnung (EU) 2024/1107 der Kommission (Anhang II, Durchsetzung von Teil-CAO.UAS ab Februar 2026) und der Durchführungsverordnung (EU) 2024/1109 (anwendbar ab Mai 2025) voran, was den Compliance-Aufwand für zertifizierte unbemannte ISR-Flotten und ihre Instandhaltungsorganisationen erhöht. Exportkontrollen bleiben sowohl eine Einschränkung als auch ein Ermöglicher: Der Rat der Europäischen Union verabschiedete im Februar 2026 die aktualisierte Gemeinsame Militärgüterliste, während das US-BIS im Januar 2026 eine vorläufige Abschlussregel erließ, die Exportkontrollen für bestimmte zivile UAV-Kategorien für Partnerstaaten lockert. Dies führt effektiv zu einer Zweiteilung der Wege für zivil und militärisch konfigurierte ISR-Plattformen und Nutzlasten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für luftgestützte ISR umfasst missionarisierte Luftfahrzeugzellen (bemannt und unbemannt), Sensoren und Nutzlasten (EO/IR, AESA-Radar, SIGINT/ELINT), Bord- und Edge-Computing, Datenverbindungen und SATCOM, Bodenstationen sowie Software für Verarbeitung, Auswertung und Weitergabe (PED). Hauptauftragnehmer wie Boeing, Northrop Grumman und Lockheed Martin koordinieren in der Regel die Plattformintegration und -zertifizierung. Spezialisierte Unterauftragnehmer liefern Radare, Türme, EW/ESM-Subsysteme, eingebettete Computersysteme und Cybersicherheitshärtung. Initiativen für offene Architektur, einschließlich des FACE-Konsortiums und der im Berichtskontext zitierten Open-Mission-Systems-Ansätze des US-DoD, erhöhen die Softwareportabilität und ermöglichen Upgrades durch mehrere Anbieter, was die Rolle von Softwareanbietern und Subsystemintegratoren bei Nachrüstungs- und Neubauprogrammen erweitert.
Vorgelagerte Engpässe bleiben an die Verteidigungselektronik gebunden, wo GaN- und Halbleiter in Sensorqualität die Lieferzeiten auf über 24 Monate verlängern können, was sich auf die Lieferpläne für Pods und Plattformen auswirkt. Nachgelagert erfordern serviceorientierte Modelle und Missionsbetrieb zusätzliche Infrastruktur und Personalbereitschaft. Der US-Army-HADES-Vorstoß (Absicht, bis zu 11 ISR-Jets auf Basis des Bombardier Global 6500 zu beschaffen, angekündigt im Januar 2026, sowie eine Entscheidung vom Juli 2026, die 116th Military Intelligence Brigade nach Texas zu verlegen, um HADES ab dem Haushaltsjahr 2027 zu unterstützen) veranschaulicht, wie Business-Jet-ISR Hangar-, Depot- und Betriebsunterstützungsknoten neben der traditionellen Instandhaltung der Verteidigungsluftfahrt hinzufügt.
Wettbewerbslandschaft
Der luftgestützte ISR-Markt ist halbkonsolidiert und zeichnet sich durch einige wenige Akteure aus, die jeweils Plattformen und Subsysteme für verschiedene Streitkräfte entwickeln. Zu den wichtigsten Marktteilnehmern gehören Airbus SE, Northrop Grumman Corporation, Leidos Holdings, Inc., Leonardo S.p.A. und Thales Group. Vertikale Integration verschafft diesen Unternehmen Einfluss über Flugzeugzellen, Sensoren, Missionssoftware und Lebenszyklusunterstützung hinweg und ermöglicht es ihnen, schlüsselfertige Pakete anzubieten, die Kunden jahrzehntelang binden. Die KI-gestützte PED-Suite von Northrop Grumman, die nachweislich die Analysearbeitslast um 60 % reduziert, bietet ein zusätzliches Differenzierungsmerkmal. Gleichzeitig unterstützt Boeings globales B737-Supportnetzwerk wettbewerbsfähige Betriebskosten für den P-8A. Zusammen halten ihr Umfang, ihr politischer Einfluss und ihr Zugang zu klassifizierten Programmen die Beschaffungspipelines trotz sinkender Verteidigungsbudgets in vielen Verbündeten-Märkten robust.
Disruptive Herausforderer, darunter General Atomics, AEVEX Aerospace und Metrea, zielen auf preissensible oder termingetriebene Käufer ab, indem sie kommerzielle Flugzeugzellen anpassen und COTS-Sensoren nutzen. General Atomics kombiniert niedrige Beschaffungskosten mit Partnerschaften, die kommerzielle Satellitenbilder in das MQ-9-Missionssystem einspeisen und den Bedarf an staatlicher Bodeninfrastruktur eliminieren. AEVEX liefert modifizierte King-Air-350-Plattformen innerhalb von 18 Monaten und erfüllt damit USSOCOM-Anforderungen, die etablierte Hauptauftragnehmer nicht rechtzeitig erfüllen konnten, und Metrea bietet Bruchteilseigentum an ISR-Flugstunden für Kunden an, die Kapitalinvestitionen vermeiden möchten. Gemeinsam erweitern diese Unternehmen den Marktzugang, fördern Abrechnungsmodelle nach Flugstunden und ermutigen etablierte Anbieter, Nutzlasten mit offener Architektur, schnelle Softwareaktualisierungen und diversifizierte Halbleiterlieferketten für verbesserte Lieferung und Resilienz zu übernehmen.
Jüngste strategische Maßnahmen unterstreichen die Wettbewerbsdynamik. Im Januar 2025 installierte Lockheed Martin ein 18-Kilogramm-Edge-Computing-Modul auf der U-2, das KI-Inferenz an Bord und Zero-Trust-Cybersicherheitskonformität ohne Reduzierung der Missionsausdauer ermöglicht. Boeing verhandelte seinen P-8A-Instandhaltungsvertrag Ende 2024 neu und erhöhte den Vertragswert zur Finanzierung verschlüsselter Datenleitungsaufrüstungen und obligatorischer CMMC-Audits. Northrop Grumman milderte den Chipmangel durch die Qualifizierung kommerzieller InGaAs-Detektoren für den EO/IR-Turm des RQ-4 und akzeptierte dabei eine geringfügige Empfindlichkeitseinbuße, um Lieferpläne einzuhalten. Diese Maßnahmen zeigen, wie Hauptauftragnehmer in Software, Cybersicherheit und Lieferkettenflexibilität investieren, um Auftragsbestände zu schützen, neue Vorschriften einzuhalten und die Leistungsglaubwürdigkeit angesichts von Komponentenknappheit in einem zunehmend eingeschränkten globalen Markt zu wahren.
Marktführer im luftgestützten ISR-Markt
-
Northrop Grumman Corporation
-
Airbus SE
-
Leonardo S.p.A.
-
Leidos Holdings, Inc.
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Airborne-ISR-Markt Unternehmen in diesem Bericht
- Airbus SE
- BAE Systems plc
- The Boeing Company
- Curtiss-Wright Corporation
- Elbit Systems Ltd.
- General Atomics Aeronautical Systems, Inc.
- Bombardier Inc.
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- L3Harris Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Metrea LLC
- Northrop Grumman Corporation
- AEVEX Aerospace
- Saab AB
- Diamond Aircraft Industries GmbH
- Teledyne Technologies Incorporated
- Textron Inc.
- Thales Group

Marktchancen und Zukunftsaussichten
Weißer Raum entsteht rund um schneller einsetzbare Tiefenaufklärungsflugzeuge und ihre unterstützenden Missionssysteme, insbesondere da Programme veraltete Turboprop-ISR-Flotten durch Hochflug-Business-Jet-Plattformen mit höherer Geschwindigkeit ersetzen. Der US-Army-HADES und die breitere Multi-Domain Sensing System (MDSS)-Familie liefern ein Nachfragesignal: Der erste vollständig entwickelte HADES-Prototyp auf Basis eines modifizierten Bombardier Global 6500 ist für die Lieferung im Haushaltsjahr 2026 geplant, und die technischen Anforderungen sehen Operationen zwischen 41.000 und 51.000 Fuß mit einer Mindestnutzlast von 14.000 Pfund und 12 Stunden Ausdauer ohne Betankung vor. Dies schafft kurzfristige Möglichkeiten für Radar/EO-IR-Nutzlastintegratoren, Anbieter von luftgestütztem Edge-Computing und Datenverbindungsanbieter, die Größen-, Gewichts- und Leistungsanforderungen erfüllen und gleichzeitig Standoff-Erfassung und schnelle Weitergabe unterstützen können.
Interoperabilität und Echtzeit-Sensor-zu-Schütze-Datenflüsse erweitern auch den adressierbaren Modernisierungsmarkt für bestehende Flotten. Die US Army berichtete, dass ein Ende-zu-Ende-Datenfluss nach der JITC-Neuzertifizierung im August 2024 einer verbesserten Interoperabilitätsdatennachrichtenkomponente im Rahmen des TROJAN-Programms in Betrieb ging, was auf anhaltende Investitionen hinweist, um luftgestützte ISR-Ausgaben in gemeinsamen Netzwerken nutzbar zu machen. Instandhaltung und spiralförmige Modernisierung bleiben ein weiterer Monetarisierungspfad: Der Auftrag von Raytheon im Wert von 512,2 Millionen USD von der US Army im Dezember 2025 zur Unterstützung der luftgestützten ISR bis 2036 deutet auf eine mehrjährige Nachfrage nach Sensorentwicklung und -wartung hin und begünstigt Anbieter, die Hardware-Erneuerung, Software-Updates und Cybersicherheits-Compliance unter langfristigen Supportstrukturen kombinieren.
Neueste Industrielle Entwicklungen in Airborne-ISR-Markt
- Juli 2026: Dänemark, Finnland, Deutschland und Norwegen unterzeichneten im Rahmen der NATO eine Absichtserklärung zur Beschaffung von bis zu fünf unbemannten ISR-Flugzeugen vom Typ Northrop Grumman MQ-4C Triton. Die Beschaffung erhöht die HALE-unbemannte Überwachungskapazität unter europäischen Verbündeten und stärkt die interoperabilitätsgetriebene Nachfrage nach Langstrecken-ISR-Plattformen und den zugehörigen Boden- und Datenverarbeitungsökosystemen.
- Februar 2025: Airbus unterzeichnete einen Studienvertrag mit der französischen DGA zur Definition des zukünftigen maritimen Patrouillenflugzeugs Frankreichs auf Basis eines A321-MPA-Konzepts, das die Atlantique-2-Flugzeuge im Zeitraum 2030–2040 ersetzen soll. Die Studie unterstützt eine neue Festflügel-MPA/ISR-Pipeline und signalisiert anhaltendes Interesse an der Nutzung kommerzieller Derivat-Luftfahrzeugzellen für ISR-Rollen mit Missionssystemintegrationsopportunitäten.
- Dezember 2024: Die US Navy vergab an Northrop Grumman einen Vertrag über 3,5 Milliarden USD zur Entwicklung der E-130J, dem Nachfolger der E-6B Mercury für luftgestützte Führung und Kontrolle (C2). Das Programm unterstützt die Nachfrage nach robusten luftgestützten Missionssystemen und Kommunikationsnutzlasten sowie ISR-Architekturen, die sichere Konnektivität und schnelle Weitergabe in umkämpften Umgebungen erfordern.


Airborne-ISR-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für luftgestützte ISR den Umsatz aus luftgestützten Plattformen und bordeigenen Missionssystemen, die Aufklärungs-, Überwachungs- und Erkundungsdaten für Verteidigungs-, Sicherheits- und ausgewählte zivile Missionen erfassen, verarbeiten und weitergeben.
Ausschlüsse aus dem Geltungsbereich: Rein weltraumgestützte ISR-Assets und ausschließlich bodengebundene ISR-Netzwerke werden ausgeschlossen, sofern sie nicht als Teil einer luftgestützten ISR-Lösung verkauft werden.
Segmentierungsübersicht
- Nach Plattformtyp
- Bemannte Systeme
- Unbemannte Systeme
- Nach Anwendung
- Überland-/Seeüberwachung
- Grenzpatrouille
- ISTAR-Operationen
- Ausschließliche Wirtschaftszone (AWZ)
- Kriegseinsatz
- U-Boot-Abwehr und Überwasserkampf
- Luft-Boden-Unterstützung
- Elektronische Kriegsführung
- Überwachung kritischer Infrastruktur
- Umweltüberwachung
- Schadstoffüberwachung
- Katastrophenhilfe
- Such- und Rettungseinsätze
- Maritime Such- und Rettungseinsätze
- Landgestützte Such- und Rettungseinsätze
- Überland-/Seeüberwachung
- Nach Lösung
- Systeme
- Software
- Nach Endnutzer
- Verteidigung
- Heimatschutz
- Kommerzielle und zivile Nutzung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Erfassung dessen, was typischerweise unter luftgestützter ISR budgetiert und beschafft wird, und richtete diese Kategorien dann an messbaren Nachfragesignalen aus. Wir stützten uns auf öffentliche Verteidigungshaushaltsdokumente, Beschaffungsmitteilungen und Flottenerneuerungshinweise, um zu verstehen, was finanziert wird und wann Upgrades typischerweise stattfinden.
Um die Annahmen konsistent zu halten, verwendeten wir öffentliche und offizielle Quellen wie Veröffentlichungen der Verteidigungsministerien, Haushaltsbegründungsbücher des US-DoD, NATO- und Verbündeten-Fähigkeitsfahrpläne, Luftfahrtbehörden und -register für Flugzeugzählungen sowie Handels- und Zollstatistiken, wo verfügbar, für wichtige Plattform- und Sensorkategorien. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriöse Verteidigungspresse für Programm-Timing und Liefermeilensteine ausgewertet und ausgewählte Zahlen mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten, Vertragsverfolgung und Patentdatenbanken überprüft, um Technologierichtung und Preisspannen zu bestätigen. Diese Quellen sind nur illustrativ, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich auf die Bestätigung, welcher Anteil der Plattformausgaben der ISR-Missionarisierung zuzurechnen ist und wie Modernisierungszyklen die Ausgaben zwischen Neubeschaffung und Nachrüstung verschieben. Wir sprachen mit Stakeholdern aus Betreibern, Integratoren und Subsystemspezialisten und nutzten regionale Abdeckung, um Unterschiede in der Missionsmischung, den Lieferplänen und der Instandhaltungsintensität zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Vorstandsvorsitzende und Geschäftsführer: 12 % | APAC: 49 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 36 % | EMEA: 33 % |
| Kleinere Akteure: 15 % | Manager: 52 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Verteidigungs- und Sicherheitsausgaben, Flotten- und Einsatzintensität sowie Modernisierungszyklen für Missionssysteme verwendet wurden, um den adressierbaren Nachfragepool für luftgestützte ISR nach Region zu rekonstruieren. Sobald dieser Anker gesetzt war, wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben-Programmzusammenfassungen, Plattformlieferungen und Nachrüstzählungen sowie typische Missionssystem-Durchschnittspreisbänder multipliziert mit erwarteten Volumina.
Zu den wichtigsten Eingaben, die das Modell prägten, gehörten Ergänzungen bemannter und unbemannter Flotten, Verschiebungen im Sensormix (EO/IR, Radar, SIGINT), der Nachrüstungsanteil gegenüber der Missionarisierung von Neubauten, die Instandhaltungs- und Ausbildungsintensität in Abhängigkeit vom Betriebstempo sowie der Lieferzeitplan wichtiger Programme. Wo die direkte Volumensichtbarkeit begrenzt war, wurden Lücken durch Proxy-Indikatoren wie Flugzeugbestandstrends, Beschaffungslosgrößen und wiederkehrende Modernisierungsintervalle geschlossen, die durch Expertenfeedback validiert wurden.
Die Prognose verwendete Szenarioanalysen, unterstützt durch trendbasierte Glättung, da Budgets, Beschaffungszeitpläne und Lieferverzögerungen die Jahresergebnisse unregelmäßig beeinflussen können. Annahmen zu Inflation, Währungsumrechnung und Durchschnittspreisentwicklung wurden mit Interviewpartnern überprüft, um die Prognose unter Basis-, konservativen und beschleunigten Modernisierungsszenarien realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter Bewegungen im Verteidigungshaushalt, bekannte Vertragsabschlüsse, Flottenentwicklung und angegebene Lieferpläne, bevor die Zahlen finalisiert wurden. Wenn ein Ausreißer auftrat, wurden die Treiber erneut getestet und anschließend eine zweite Überprüfungsrunde durchgeführt, um Doppelzhlungen zwischen Plattform, Nutzlast und Dienstleistungen zu beseitigen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere Beschaffungsverschiebungen, große Vertragsabschlüsse oder bedeutende Währungsbewegungen. Vor der Lieferung führen wir einen abschließenden Überprüfungsdurchgang durch, damit das Modell die neuesten öffentlichen Daten und das neueste Feedback aus Nachfassaktionen widerspiegelt.
Vergleich der Marktgrößenbestimmung für luftgestützte ISR von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für luftgestützte ISR können weit auseinanderliegen, weil die Marktgrenze nicht immer gleich behandelt wird und weil Zeitpunktentscheidungen die Zahl verändern können, selbst wenn die Nachfrage ähnlich ist. Unterschiede entstehen oft dadurch, was als Missionssysteme gegenüber dem Plattformwert gezählt wird und ob Dienstleistungen und Software als wiederkehrender Umsatz einbezogen werden.
Bei einem auf Aktualisierungen basierenden Aufbau wird die Spanne in der Regel dadurch bestimmt, wann Wechselkurse angewendet werden, wie Durchschnittspreise für neuere Sensornutzlasten angehoben werden und ob verzögerte Lieferungen zwischen Jahren verschoben werden. Durch die Überprüfung des Vertragszeitpunkts und die konsistente Anwendung der Währungsumrechnung auf das angegebene Jahr bleibt die Schätzung in schnell wechselnden Beschaffungszyklen aktuell – eine praktische Entscheidung, die im Modell von Mordor Intelligence verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,91 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 10,65 Mrd. USD (2026) | Verwendet ein anderes Basisjahr und neigt dazu, Preis- und Mixveränderungen über das Prognosefenster zu glätten, was Durchschnittspreisanstiege im Zusammenhang mit neueren Nutzlastkonfigurationen dämpfen kann. |
| Regionales Beratungsunternehmen B | 7,16 Mrd. USD (2024) | Das berichtete Jahr liegt früher und der Umfang ist typischerweise enger auf Kernsysteme ausgerichtet, mit weniger konsistenter Behandlung von Software, Upgrades und Support, und das FX-Timing kann den Jahresdurchschnitt des Basisjahres anstelle einer aktualisierten Umrechnung widerspiegeln. |
Insgesamt zeigt die Tabelle, dass ein Teil der Lücke schlicht auf die Jahresausrichtung zurückzuführen ist und der Rest auf Umfang und Preislogik. Wenn Beschaffungszeitpunkt, Modernisierungsrhythmus und konsistente Währungsumrechnung Schritt für Schritt angewendet werden, lässt sich die resultierende Marktgröße leichter auf beobachtbare Flotten-, Programm- und Haushaltssignale zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle luftgestützte ISR-Markt und wie sind die Wachstumsaussichten?
Der Markt für luftgestützte ISR wurde im Jahr 2025 auf 10,26 Milliarden USD geschätzt und soll von 10,91 Milliarden USD im Jahr 2026 auf 15,60 Milliarden USD im Jahr 2031 wachsen, bei einem CAGR von 7,41 % über den Zeitraum 2026–2031.
Welche Plattformkategorie führt die Ausgaben im luftgestützten ISR-Markt an?
Bemannte Luftfahrzeuge halten einen Umsatzanteil von 71,17 %, angeführt von P-8A-Poseidon- und E-7-Wedgetail-Flotten.
Welche Region wird im luftgestützten ISR-Markt bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich den schnellsten CAGR von 8,87 % verzeichnen, angetrieben durch Beschaffungen in Indien, Japan und Australien.
Wie verändern KI-gestützte PED-Werkzeuge ISR-Operationen?
KI-Modelle komprimieren Verarbeitungszyklen auf unter fünf Minuten und reduzieren die Analysearbeitslast um 60 %, was wiederkehrende Softwareumsätze erschließt.
Welche Auswirkungen haben Halbleitermangel auf die Lieferung luftgestützter ISR-Systeme?
GaN- und InGaAs-Komponentenmangel verlängert Radar- und Sensorlieferzeiten auf über 24 Monate, verzögert Plattformübergaben und reduziert die prognostizierte CAGR um 1,2 Prozentpunkte.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
