
KI im Post-Market-Surveillance-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.87 Milliarden US-Dollar |
| Marktgröße (2032) | 1.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KI im Post-Market-Surveillance-Markt Analyse von Mordor Intelligence
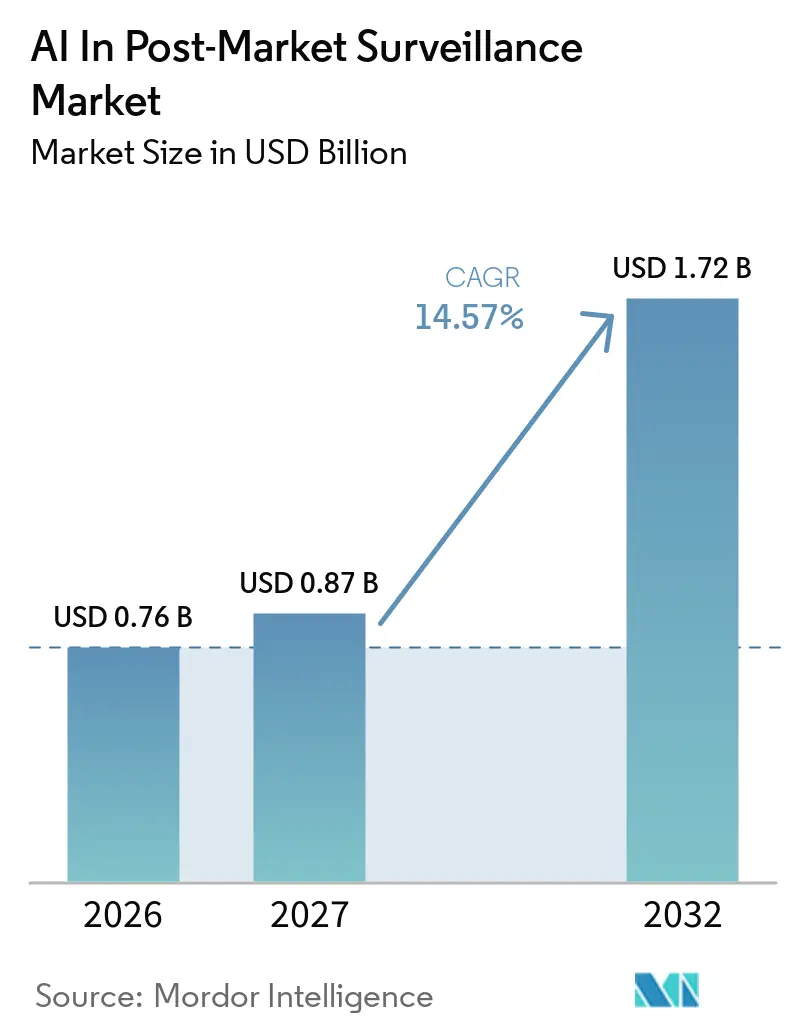
Die Größe des KI im Post-Market-Surveillance-Marktes wurde 2026 auf 0,76 Milliarden USD geschätzt und wird voraussichtlich von 0,87 Milliarden USD im Jahr 2027 auf 1,72 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,57 % während des Prognosezeitraums (2027–2032).
Zunehmend verbindliche Digital-First-Vorgaben der Regulierungsbehörden, eine breitere Akzeptanz von Real-World-Evidence sowie der globale Übergang zu ICH E2B(R3) steigern gemeinsam die Plattformnachfrage, da Pharmakovigilanz-Teams mit wachsenden Datenmengen und engeren Meldefristen konfrontiert sind. Pharmazeutische Lizenzinhaber optimieren die Aufnahme von Fallmeldungen zu unerwünschten Ereignissen mithilfe generativer AI, während Gerätehersteller das Vigilanz-Modul von EUDAMED nutzen, um gerätebezogene Sicherheitsanalysen aufzubauen. Anbieter differenzieren sich durch Erklärbarkeitsmerkmale, die die GxP-Validierung erfüllen, sowie durch hybride Bereitstellungsmodelle, die Datenschutzanforderungen in China und der Europäischen Union in Einklang bringen. Partnerschaften zwischen Softwareanbietern und Auftragsforschungsorganisationen haben sich als dominanter Kommerzialisierungsweg etabliert und ermöglichen mittelgroßen Biotechnologieunternehmen den Zugang zu unternehmensweiten Sicherheitsfunktionen ohne hohe Fixkostenbelastungen.
Wichtigste Erkenntnisse des Berichts
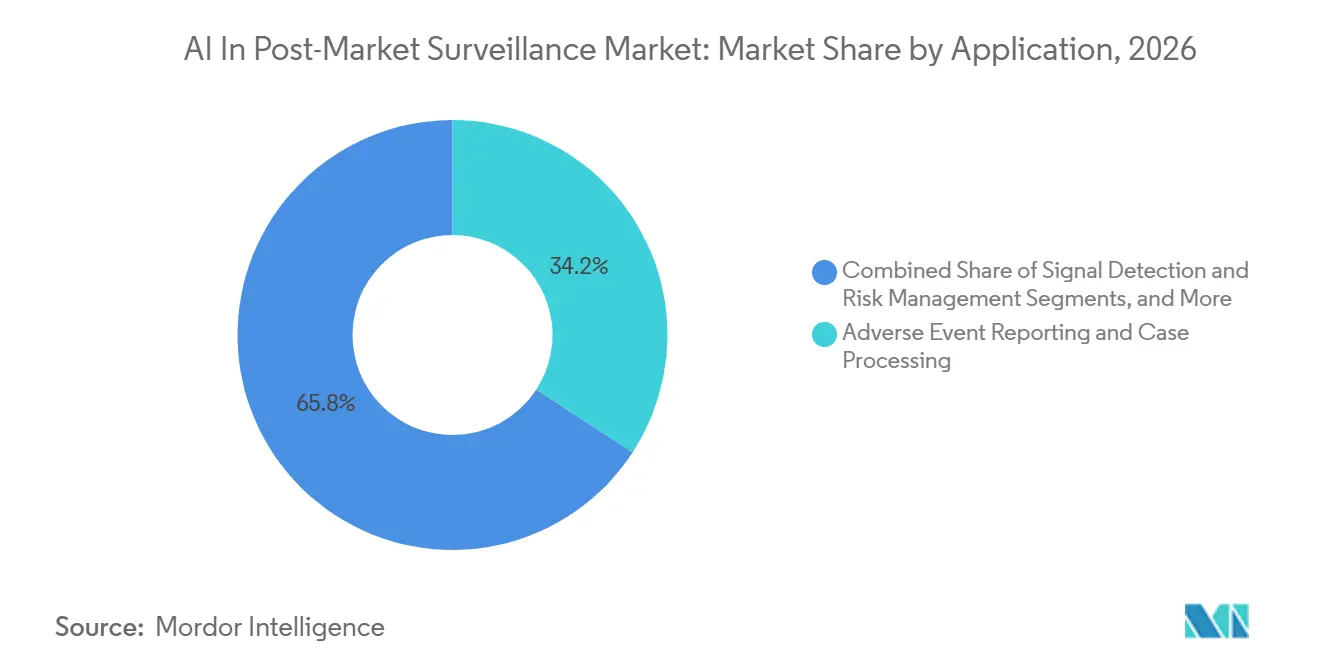
- Nach Anwendung entfielen 34,18 % des Umsatzes 2026 auf die Meldung unerwünschter Ereignisse und die Fallbearbeitung, während Signal-Erkennung und Risikomanagement bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen werden.
- Nach Endnutzer hielten Pharmaunternehmen 41,67 % des Marktanteils 2026; Biotechnologieunternehmen werden voraussichtlich bis 2032 mit einer CAGR von 18,15 % wachsen, da schlanke Teams SaaS-Plattformen einsetzen.
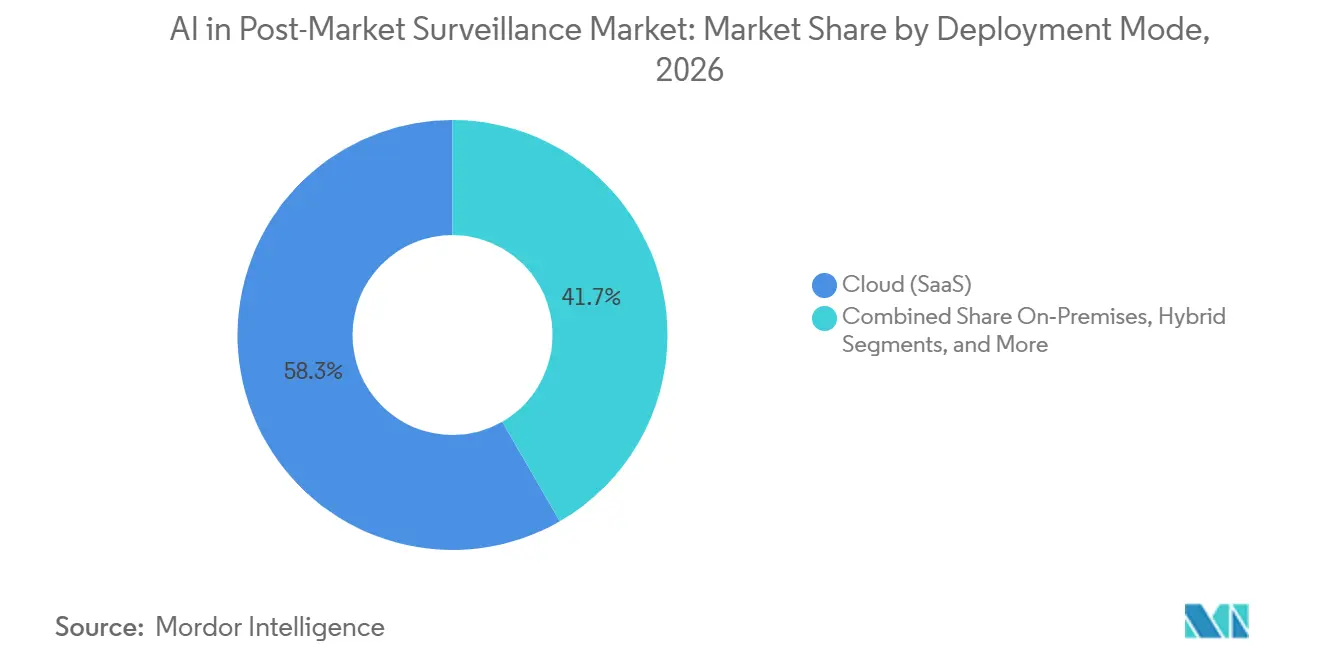
- Nach Bereitstellungsmodus erfasste die Cloud 58,31 % der Installationen 2026, während On-Premises-Systeme aufgrund regionaler Datensouveränitätsgesetze bis 2032 voraussichtlich mit einer CAGR von 17,36 % wachsen werden.
- Nach Geografie führte Nordamerika mit 43,18 % des Umsatzes 2026, während Asien-Pazifik auf dem Weg zu einer CAGR von 18,54 % bis 2032 ist, gestützt durch Chinas überarbeitete Pharmakovigilanz-Inspektionsrichtlinien.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Regulatorische Vorgaben intensivieren die Digitalisierung von PMS/PV | 3.2% | Global, mit Nordamerika und EU als führende Durchsetzungsregionen | Mittelfristig (2–4 Jahre) |
| Regulatorische Akzeptanz von Real-World-Evidence steigert die Nachfrage nach Analyselösungen | 2.8% | Nordamerika, EU, APAC-Kernmärkte | Langfristig (≥ 4 Jahre) |
| Migration zu ICH E2B(R3) standardisiert strukturierte Sicherheitsdaten | 2.5% | Global, mit gestaffelter Einführung in verschiedenen Rechtsordnungen | Kurzfristig (≤ 2 Jahre) |
| Cloud-First-PV/PMS-Architekturen senken die Gesamtbetriebskosten und beschleunigen Rollouts | 2.1% | Nordamerika, EU, aufstrebende APAC-Märkte | Mittelfristig (2–4 Jahre) |
| EUDAMED + UDI ermöglichen gerätebezogene Feldsicherheitsanalysen | 1.9% | EU primär, Ausstrahlungseffekte auf APAC und MEA | Langfristig (≥ 4 Jahre) |
| Validierungsrahmen für AI (ISPE GAMP AI) reduzieren Einführungsrisiken | 1.6% | Global, mit früher Einführung in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Vorgaben intensivieren die Digitalisierung von PMS/PV
Gesundheitsbehörden verschärfen die Überwachungsvorschriften, da beschleunigte Zulassungen die Evidenzgenerierung in nachgelagerte Phasen verlagern. Die FDA-Frist für ICH E2B(R3) im Oktober 2026 schafft Freitextnarrative ab – eine Änderung, die bei mehreren Unternehmen zuvor 60 % der Fallbearbeitungszeit ausmachte.[1] Die Anforderung der EMA für elektronische periodische Sicherheitsaktualisierungsberichte und die Leitlinien der britischen Regulierungsbehörde für Medizinprodukte aus dem Jahr 2024 unterstreichen die Nicht-Konformität manueller Arbeitsabläufe.[2] Die überarbeiteten Pharmakovigilanz-Inspektionsrichtlinien Chinas haben den Inhabern von Marktzulassungen Verantwortlichkeiten zugewiesen und im Jahr 2025 zu einem Anstieg der Käufe von Cloud-Sicherheitsplattformen um 40 % geführt.[3] Zusammengenommen legen diese Vorgaben einen digitalen Mindeststandard fest, den nur AI-gestützte Systeme innerhalb gesetzlicher Fristen erfüllen können.
Regulatorische Akzeptanz von Real-World-Evidence steigert die Nachfrage nach Analyselösungen
Real-World-Evidence beeinflusst nun direkt Aktualisierungen der Produktkennzeichnung und Nutzen-Risiko-Bewertungen, was Unternehmen dazu veranlasst, AI in ihre Analyse-Frameworks zu integrieren. Das FDA-Sentinel-System nutzte im Jahr 2025 Natural-Language-Processing, um unerwünschte Ereignisse aus 700 Millionen Patientendatensätzen zu extrahieren, und reduzierte dabei die Rate falsch-negativer Signale um 30 %. Die EMA-Leitlinien von 2024 erlauben Sponsoren die Anwendung von Machine-Learning-Modellen zur Anpassung von Störvariablen, sofern die Validierungsmethoden offengelegt werden.[4] Sanofis Projekt ARTEMIS, das jährlich 700.000 Fälle bearbeitet, erzielte 2025 Kosteneinsparungen von 15 % und strebt bis 2027 eine Einsparung von 50 % an, indem AI-gestützte Fallaufnahme mit Real-World-Evidence-Analysen kombiniert wird.
Migration zu ICH E2B(R3) standardisiert strukturierte Sicherheitsdaten
Das E2B(R3)-Schema führt 1.200 Datenfelder und verschachtelte Strukturen ein, die es ermöglichen, individuelle Fallsicherheitsberichte vollständig maschinenlesbar zu gestalten. Die FDA-Implementierung im Oktober 2026 folgt dem EMA-Mandat von 2022 und verpflichtet Sponsoren, während einer vierjährigen Übergangsphase Dual-Format-Pipelines zu verwalten. Die Version Argus Safety 2026.1.01 von Oracle enthält die Funktion Smart Duplicate Search, die formatübergreifende Duplikate mit einer Präzision von 94 % identifiziert und damit einen manuellen Engpass beseitigt, der zuvor bis zu 20 % der eingehenden Berichte betraf. Die aktualisierte ICH-E2D(R1)-Leitlinie hat die Definition meldepflichtiger Quellen auf digitale Gesundheitsanwendungen ausgeweitet, was den Datenzufluss erhöht, den AI-Systeme verarbeiten müssen.[5]
Cloud-First-PV/PMS-Architekturen senken die Gesamtbetriebskosten und beschleunigen Rollouts
SaaS-Bereitstellung ersetzt On-Premises-Systeme, da Sicherheitsteams schnellere Aktualisierungszyklen und reduzierte Gesamtbetriebskosten priorisieren. Veeva Vault Safety 26R1 führte den Case Intake Agent ein und reduzierte die durchschnittliche Bearbeitungszeit von 45 Minuten auf 8 Minuten. EVERSANA's ORCHESTRATE PV senkt die Lebenszykluskosten um 40 %, indem Server-Bereitstellung und Patch-Management-Aufgaben entfallen, die traditionell ein Drittel der IT-Budgets für Pharmakovigilanz beanspruchen. Multinationale Unternehmen wie MSD haben nach dem Wechsel zur einheitlichen globalen Instanz von Veeva 10 Legacy-Datenbanken stillgelegt und damit den Abstimmungsaufwand für 15 % der Fälle reduziert.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| GxP-Validierung und Erklärbarkeitsanforderungen für AI-Modelle | -2.3% | Global, mit strengster Durchsetzung in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken und gestaffelte E2B(R3)-Bereitschaft | -1.8% | Global, mit akuten Reibungspunkten an der Schnittstelle Nordamerika–EU | Kurzfristig (≤ 2 Jahre) |
| Falsch-positive Ergebnisse und Generalisierungsrisiken von LLMs erfordern menschliche Überprüfung | -1.5% | Global, mit erhöhter Prüfung bei regulierten Einreichungen | Langfristig (≥ 4 Jahre) |
| Fragmentierte PMS-Register für Geräte verlangsamen harmonisierte Analysen | -1.2% | EU primär, Ausstrahlungseffekte auf APAC und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
AI-Modelle stehen vor GxP-Validierungs- und Erklärbarkeitsherausforderungen
Der ISPE-GAMP-AI-Leitfaden, ein umfassendes 290-seitiges Dokument, erweitert die traditionelle Computersystemvalidierung um Modelltraining, Drift-Monitoring und Interpretierbarkeit. Diese Entwicklung erhöht die Eintrittsbarrieren für kleinere Biotechnologieunternehmen. Das „Good AI Practice”-Framework der FDA, das im Januar 2026 implementiert werden soll, erfordert Sensitivitätsanalysen und externe Validierung für hochriskante Vorhersagen, was Bereitstellungszeitpläne potenziell um mehrere Monate verzögern kann. Darüber hinaus schreibt die CIOMS-Leitlinie eine menschliche Überprüfung jedes AI-generierten Sicherheitssignals vor der Einreichung vor, was die Automatisierung auf etwa 70 % des Workflows für die vollständige Durchlaufverarbeitung begrenzt.
Interoperabilitätsherausforderungen und Verzögerungen bei der E2B(R3)-Bereitschaft
Eine vierjährige Lücke zwischen den Mandaten der EMA und der FDA verpflichtet Sponsoren zur Verwaltung dualer Pipelines, was die IT-Komplexität erheblich erhöht. Trotz der Verfügbarkeit von Übersetzungstools zeigte eine Umfrage aus dem Jahr 2025, dass 40 % der Unternehmen Qualitätsprobleme bei der Konvertierung von Legacy-Fällen hatten, insbesondere bei verschachtelten Geräteproblemhierarchien. Darüber hinaus unterstützt Japans J-DREAMS-Datenbank keine direkten E2B(R3)-Uploads, was manuelle Abstimmungen erforderlich macht und bis zu fünf Werktage pro Fall hinzufügt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Fallbearbeitung führt weiterhin, während Signal-Erkennung an Fahrt gewinntIm Jahr 2026 entfielen 34,18 % des KI-gesteuerten Post-Market-Surveillance-Umsatzes auf die Meldung unerwünschter Ereignisse und die Fallbearbeitung, was den größten Marktanteil darstellte. Dieses Segment wuchs, da Unternehmen unstrukturierte Daten wie E-Mails, Callcenter-Transkripte und Arztbriefe effizient in strukturierte E2B(R3)-Nachrichten umwandelten und dabei regulatorische Anforderungen erfüllten. Unterdessen wird Signal-Erkennung und Risikomanagement bis 2032 voraussichtlich mit einer starken CAGR von 17,88 % wachsen, was einen Wandel hin zu proaktivem Risikomanagement widerspiegelt, da routinemäßige Fallaufnahmeprozesse automatisiert werden. Der Markt für Signal-Analytik wächst, da Organisationen Modelle für natürliche Sprache integrieren, um Spontanberichte, EHR-Auszüge und Fachliteratur auf frühe Sicherheitssignale zu analysieren. Beispielsweise haben Fortschritte bei der Identifizierung doppelter Fälle die Kosten pro Fall erheblich gesenkt und die betriebliche Effizienz verbessert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Pharmazeutische Großunternehmen dominieren, während Biotech stark wächstIm Jahr 2026 repräsentierten Pharmaunternehmen 41,67 % des Marktes, angetrieben durch groß angelegte Konsolidierungen, die den Betrieb optimierten und den manuellen Abstimmungsaufwand reduzierten. Gleichzeitig wird erwartet, dass Biotechnologieunternehmen bis 2032 mit einer CAGR von 18,15 % wachsen, dem höchsten Wert unter den Endnutzern. Dieses Wachstum ist darauf zurückzuführen, dass kleinere Biotech-Teams unternehmensweite Sicherheitslösungen einsetzen, ohne umfangreiche IT-Infrastruktur zu benötigen. Dieser Trend erweitert die Reichweite des Marktes, insbesondere bei aufstrebenden Biopharma-Unternehmen.
Medizinproduktehersteller sehen sich mit spezifischen regulatorischen Anforderungen gemäß der EU-Medizinprodukteverordnung und der In-vitro-Diagnostika-Verordnung konfrontiert, einschließlich klinischer Nachbeobachtungsstudien nach dem Inverkehrbringen, die Daten direkt in EUDAMED einspeisen. Fragmentierte nationale Register erschweren jedoch die grenzüberschreitende Analytik, was zu einem langsameren Ausgabenwachstum im Vergleich zu Pharmaunternehmen führt.
Nach Bereitstellungsmodus:
Cloud bleibt vorherrschend, On-Premises erholt sichIm Jahr 2026 entfielen 58,31 % der Bereitstellungen auf Cloud-Installationen, angetrieben durch SaaS-Lösungen, die die Vorabkosten senkten und Mehrregionen-Einführungen beschleunigten. Während cloudbasierte Systeme voraussichtlich einen bedeutenden Marktanteil behalten werden, wird für On-Premises-Lösungen bis 2032 eine CAGR von 17,36 % prognostiziert. Regulatorische Anforderungen an die lokale Speicherung sensibler Patientendaten beeinflussen Architekturentscheidungen und führen zur Einführung hybrider Modelle, die sichere Datenspeicherung mit effizienter Analytik verbinden. Beispielsweise haben KI-gesteuerte Innovationen in cloudnativen Systemen die Verarbeitungszeiten erheblich reduziert, während Cloud-Lösungen ressourcenintensive Aufgaben im Zusammenhang mit On-Premises-Systemen eliminiert und die Betriebsbudgets optimiert haben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika KI im Markt für Post-Market-Surveillance
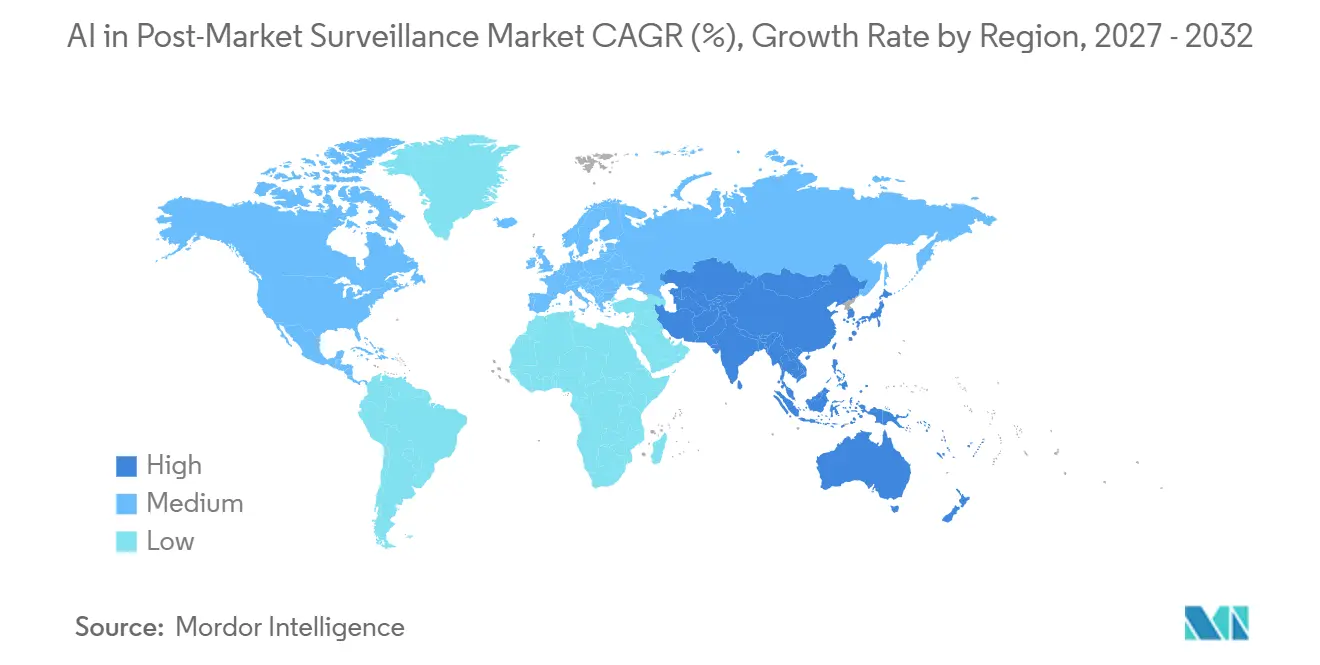
Im Jahr 2026 entfielen 43,18 % des Umsatzes auf Nordamerika, angetrieben durch die ICH-E2B(R3)-Frist der FDA im Oktober 2026 und die Erweiterung des Sentinel-Systems auf 700 Millionen Patientenakten. Die Region profitiert vom Emerging Drug Safety Technology Program, das Sponsoren ermöglicht, innovative KI-Modelle vorab zu genehmigen. Dieser Ansatz reduziert die Herausforderungen der retrospektiven Validierung und beschleunigt die Plattformeinführung. US-amerikanische Sponsoren implementieren zunehmend Real-World-Evidence-Pipelines, die EHR-Daten, Abrechnungsdaten und patientengenerierte Gesundheitsdaten integrieren. Diese Integration erhöht sowohl das Volumen als auch die Komplexität von Sicherheitssignalen und erfordert KI-gesteuerte Triage.
APAC KI im Markt für Post-Market-Surveillance
Asien-Pazifik wird voraussichtlich die weltweit schnellste CAGR von 18,54 % bis 2032 erreichen. Chinas aktualisierte Pharmakovigilanz-Inspektionsrichtlinien und verbindliche Datensouveränitätsvorschriften führten 2025 zu einem Anstieg der On-Premises-Plattformvereinbarungen um 40 %. Die Erweiterung der MID-NET-Datenbank in Japan auf 23 Millionen Patienten ermöglicht es Medizinprodukteherstellern, Post-Market-Follow-ups ohne neue Patientenrekrutierung durchzuführen. Diese Entwicklung verkürzt die Zeiträume zur Evidenzgenerierung von 18 Monaten auf nur 6 Monate. Ebenso bauen Australien und Südkorea vernetzte Abrechnungs-EHR-Netzwerke auf, die erhebliche Chancen für Anbieter schaffen, länderspezifische Lokalisierungsfunktionen einzubinden.
EMEA und Südamerika KI im Markt für Post-Market-Surveillance
Europa sicherte sich etwa ein Drittel des Umsatzes 2026, angetrieben durch das E2B(R3)-Mandat von 2022, das rasche Modernisierungen auslöste. Im Rahmen der Medizinprodukteverordnung sehen sich Medizinproduktehersteller strengen Anforderungen an klinische Nachbeobachtungen nach dem Inverkehrbringen gegenüber, was wiederum die Marktgröße für KI in der Post-Market-Surveillance in Europa erweitert. Fragmentierte nationale Geräteregister und unterschiedliche Standards für die Verwaltung von Gesundheitsdaten behindern jedoch weiterhin die Datenkonsolidierung und fördern die Einführung föderierter Analyselösungen. Während der Nahe Osten und Afrika sowie Südamerika zusammen weniger als 10 % des Umsatzes ausmachen, wird erwartet, dass sie wachsen, da cloudnative Plattformen lokale IT-Infrastrukturbeschränkungen überwinden.
Wettbewerbslandschaft
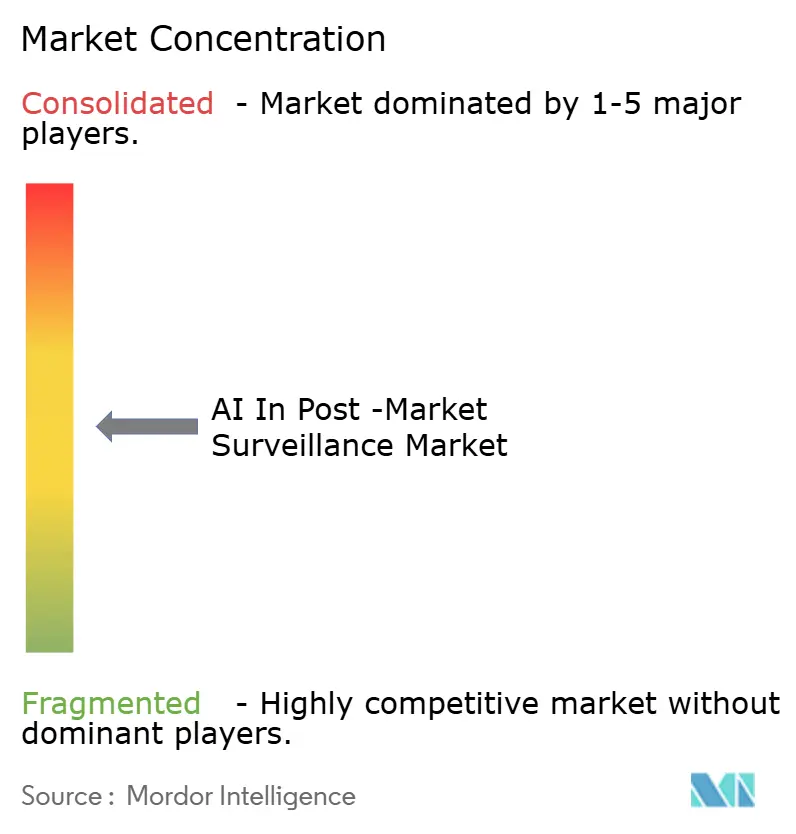
Der Markt bleibt mäßig fragmentiert, wobei die vier führenden Anbieter Veeva Systems, Oracle, IQVIA und ArisGlobal knapp unter 50 % des globalen Umsatzes halten. Veevas Version 26R1 mit dem integrierten Case Intake Agent und Case Narrative Agent hat die Fallbearbeitungszeit auf acht Minuten reduziert und gewinnt Marktanteile von Wettbewerbern, denen eine integrierte Orchestrierung großer Sprachmodelle fehlt. Oracle stärkte seine Position mit der Einführung von Smart Duplicate Search in Argus Safety 2026.1.01 und verbesserte die Präzision der Duplikaterkennung auf 94 %. Unterdessen differenziert sich IQVIA mit dem bereichsübergreifenden Signal-Erkennungsnetzwerk von Vigilance Detect und nutzt dabei seine umfangreichen longitudinalen Real-World-Datenbestände.
ArisGlobal berichtet von einer 80-prozentigen Effizienzverbesserung bei der MedDRA-Kodierung durch KI-gestützte Begriffszuordnung, während EVERSANA mittelgroße Biotech-Unternehmen mit einer umfassenden Cloud-Lösung anspricht, die die gesamten Lebenszykluskosten um bis zu 40 % senkt. Aufkommende Chancen umfassen die Bereitstellung von Erklärbarkeit-als-Service-Modulen für kleinere Sponsoren, die Implementierung föderierter Analytik, die den Anforderungen an den Datenstandort entspricht, sowie die Entwicklung hybrider Bereitstellungen, die auf Chinas Souveränitätsvorschriften zugeschnitten sind. Anbieter, die Sicherheits-, Qualitäts- und Regulierungsfunktionen integrieren, gewinnen einen Vorteil, da Käufer zunehmend einheitliche Datensätze und optimierte Integrationen bevorzugen.
KI in der Post-Market-Surveillance Branchenführer
-
Oracle
-
Veeva Systems Inc.
-
IQVIA
-
Accenture
-
Cognizant
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im Markt für Post-Market-Surveillance Unternehmen in diesem Bericht
- AB Cube
- Accenture
- Aris Global
- AssurX
- Cognizant
- Ennov
- ETQ, LLC.
- EVERSANA
- EXTEDO
- Generis Knowledge Management, Inc.
- Greenlight Guru
- Honeywell International
- IQVIA
- MasterControl Inc.
- Oracle
- SAS Institute
- Tata Consultancy Services Limited.
- Veeva Systems
- Wipro
Neueste Industrielle Entwicklungen in KI im Markt für Post-Market-Surveillance
- April 2026: Veeva Systems veröffentlichte Vault Safety 26R1 mit agentischer AI für Fallaufnahme und Narrativgenerierung, wodurch die Bearbeitungszeit pro Fall von 45 Minuten auf 8 Minuten reduziert wurde.
- Januar 2026: Die FDA veröffentlichte Leitprinzipien für Good AI Practice und etablierte damit einen risikobasierten Glaubwürdigkeitsrahmen, der externe Validierung und kontrafaktische Erklärungen für hochriskante Vorhersagen umfasst.
- Oktober 2025: Oracle brachte Argus Safety 2026.1.01 auf den Markt und führte Smart Duplicate Search mit 94 % Präzision sowie automatisierte E-Mail-Aufnahme ein.
- September 2025: ICH finalisierte E2D(R1) und erweiterte die Definitionen von Sicherheitsdaten nach der Zulassung auf digitale Plattformen und mobile Gesundheits-Apps.
Globaler KI im Post-Market-Surveillance-Markt Berichtsumfang
Gemäß dem Umfang des Berichts bezeichnet AI in der Post-Market-Surveillance (PMS) den Einsatz von künstlicher Intelligenz, maschinellem Lernen und Natural-Language-Processing zur proaktiven Überwachung der Sicherheit und Leistung von Medizinprodukten und Arzneimitteln nach deren Markteintritt. Sie automatisiert die Analyse großer Datensätze (unerwünschte Ereignisse, Patientendaten), um Risiken früher zu erkennen, die Einhaltung regulatorischer Anforderungen zu verbessern und von reaktivem zu prädiktivem Sicherheitsmanagement überzugehen.
Der AI-in-Post-Market-Surveillance-Markt ist nach Anwendung, Endnutzer und Bereitstellungsmodus segmentiert. Nach Anwendung umfasst der Markt Meldung unerwünschter Ereignisse und Fallbearbeitung, Signal-Erkennung und Risikomanagement, Literatur- und Social-Media-Monitoring, regulatorisches Reporting und Falleinreichung (ICSR E2B(R3)), Real-World-Evidence und Sicherheitsanalysen sowie sonstige. Nach Endnutzer ist der Markt in Pharmaunternehmen, Biotechnologieunternehmen, Medizinproduktehersteller, Auftragsforschungsorganisationen/Auftragsdienstleister und PV-Dienstleister sowie Regulierungsbehörden und benannte Stellen segmentiert. Nach Bereitstellungsmodus ist der Markt in Cloud (SaaS), On-Premises und Hybrid kategorisiert. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Meldung unerwünschter Ereignisse und Fallbearbeitung |
| Signal-Erkennung und Risikomanagement |
| Literatur- und Social-Media-Monitoring |
| Regulatorisches Reporting und Falleinreichung (ICSR E2B(R3)) |
| Real-World-Evidence und Sicherheitsanalysen |
| Sonstige |
| Pharmaunternehmen |
| Biotechnologieunternehmen |
| Medizinproduktehersteller |
| Auftragsforschungsorganisationen/Auftragsdienstleister und PV-Dienstleister |
| Regulierungsbehörden und benannte Stellen |
| Cloud (SaaS) |
| On-Premises |
| Hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Meldung unerwünschter Ereignisse und Fallbearbeitung | |
| Signal-Erkennung und Risikomanagement | ||
| Literatur- und Social-Media-Monitoring | ||
| Regulatorisches Reporting und Falleinreichung (ICSR E2B(R3)) | ||
| Real-World-Evidence und Sicherheitsanalysen | ||
| Sonstige | ||
| Nach Endnutzer | Pharmaunternehmen | |
| Biotechnologieunternehmen | ||
| Medizinproduktehersteller | ||
| Auftragsforschungsorganisationen/Auftragsdienstleister und PV-Dienstleister | ||
| Regulierungsbehörden und benannte Stellen | ||
| Nach Bereitstellungsmodus | Cloud (SaaS) | |
| On-Premises | ||
| Hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der KI im Post-Market-Surveillance-Markt bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 1,72 Milliarden USD erreichen und sich von 2027 bis 2032 mit einer CAGR von 14,57 % ausweiten.
Welches Anwendungssegment wächst am schnellsten?
Signal-Erkennung und Risikomanagement ist bis 2032 auf eine CAGR von 17,88 % ausgerichtet, da Unternehmen von reaktiver Compliance zu proaktiver Risikominderung übergehen.
Warum erhöhen Biotechnologieunternehmen ihre Einführung von AI-Sicherheitsplattformen?
Schlanke Biotech-Teams nutzen SaaS-Lösungen, um die Pflichten des Inhabers der Marktzulassung zu erfüllen, ohne die Fixkosten für den Aufbau interner Sicherheitsdatenbanken zu tragen, was eine CAGR von 18,15 % bis 2032 antreibt.
Wie beeinflussen Datensouveränitätsgesetze Bereitstellungsentscheidungen?
Chinas Datensicherheitsgesetz und der Digital Operational Resilience Act der EU verpflichten zu On-Premises- oder Hybrid-Architekturen, die Berichte auf Patientenebene lokal speichern und die Berechnung an konforme Clouds weiterleiten.
Welche Region wird voraussichtlich am schnellsten wachsen und warum?
Asien-Pazifik ist auf eine CAGR von 18,54 % bis 2032 ausgerichtet, angetrieben durch Chinas Pharmakovigilanz-Inspektionsrichtlinien von 2024 und Japans Erweiterung der MID-NET- und J-DREAMS-Datenbanken.