
Marktgröße und Marktanteil für KI-basierte Zielidentifikation
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
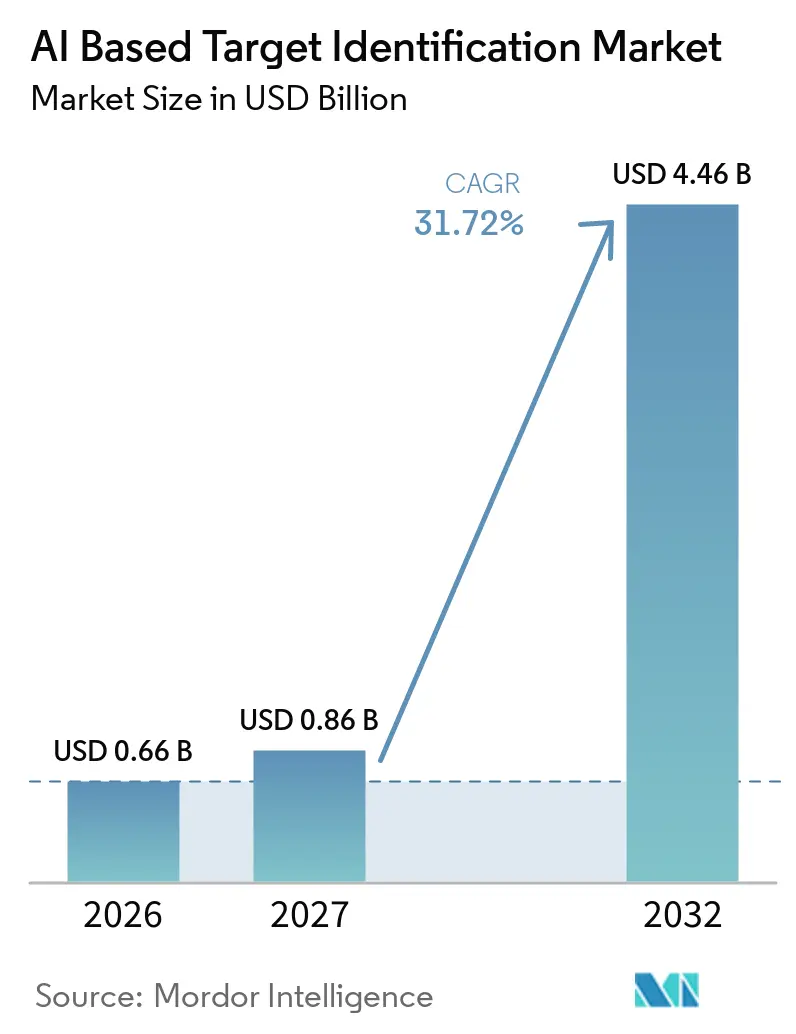
| Marktgröße (2027) | 0.86 Milliarden US-Dollar |
| Marktgröße (2032) | 4.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 31.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
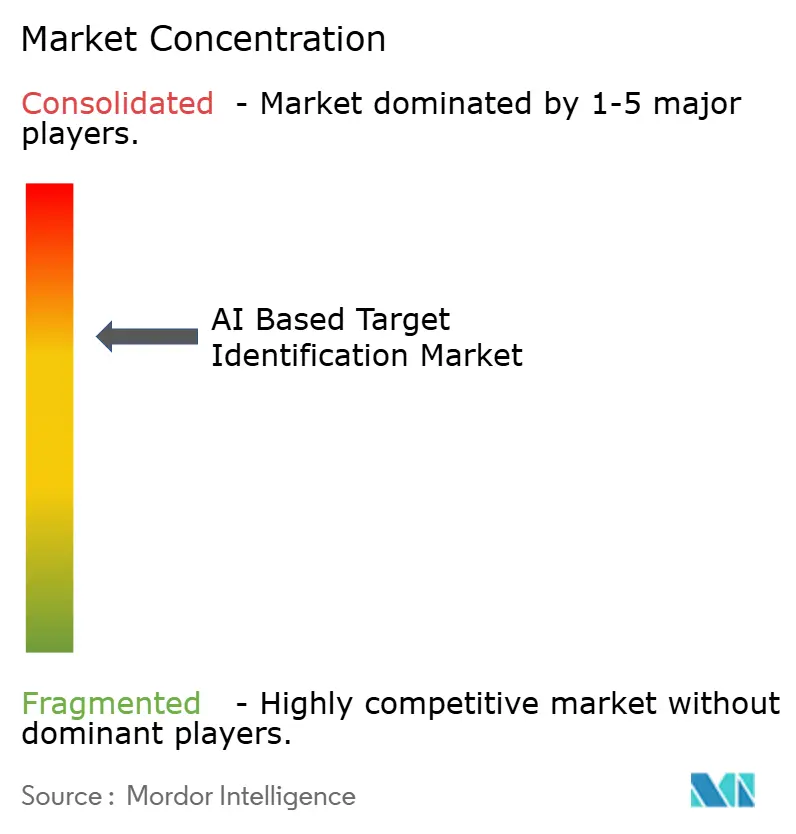
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-basierte Zielidentifikation von Mordor Intelligence
Die Marktgröße für KI-gestützte Zielidentifikation wird auf 0,66 Milliarden USD im Jahr 2026 und 0,86 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 4,46 Milliarden USD erreichen, mit einer CAGR von 31,72 % von 2027 bis 2032.
Angebote von Cloud-Hyperscalern, Durchbrüche bei Basismodellen und branchenübergreifende Kooperationen verkürzen die Entwicklungszeiträume, was die Akzeptanz in der Onkologie, Neurologie und Immunologie fördert. Die Biopharmabranche integriert generative KI in die Frühforschung, um den wachsenden Kostendruck bei Forschung und Entwicklung zu mindern, während Auftragsforschungsorganisationen (CROs) auf KI-gestützte Entdeckungsdienstleistungen umschwenken. Das Wettbewerbsfeld bleibt fragmentiert, doch gut kapitalisierte Plattformen, die proprietäre Datensätze mit vertikaler Nasslab-Integration kombinieren, setzen sich ab. Regulierungsbehörden veröffentlichten im Jahr 2026 gemeinsame KI-Grundsätze, die Governance und Lebenszyklusmanagement betonen und Sponsoren zu prüffähigen Modell-Pipelines drängen.
Wichtigste Erkenntnisse des Berichts
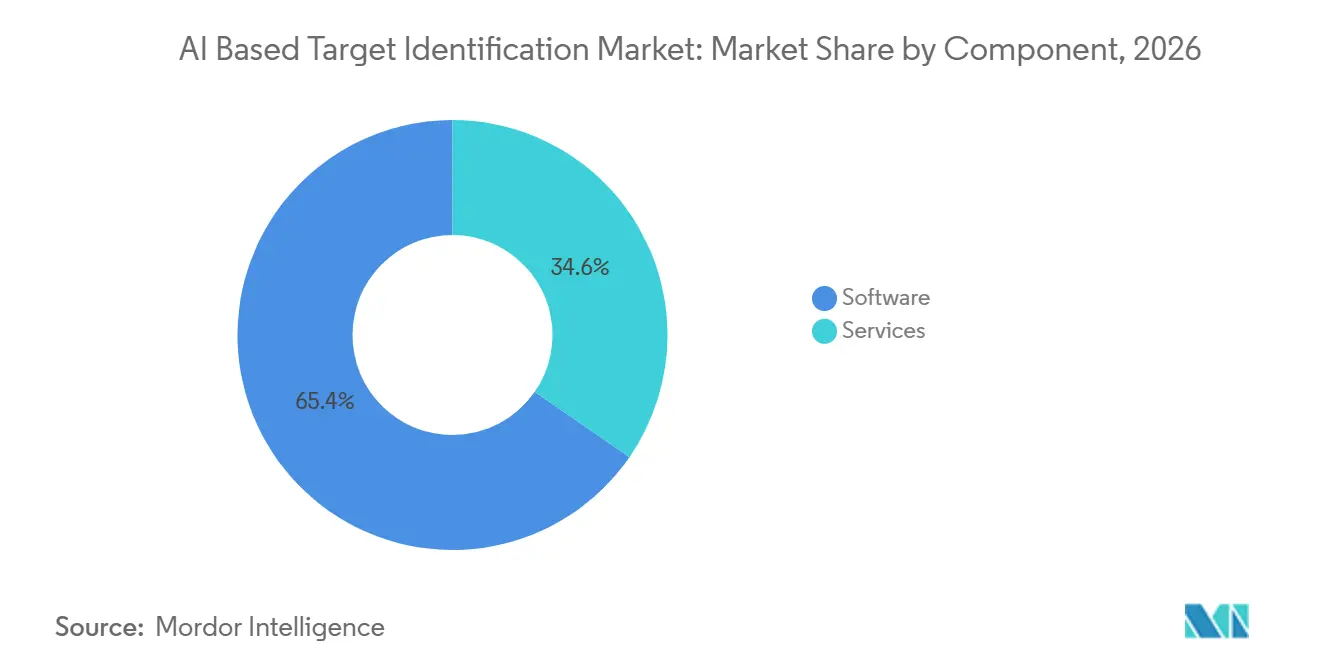
- Nach Komponente entfiel auf Software im Jahr 2026 ein Marktanteil von 65,38 % am Markt für KI-gestützte Zielidentifikation, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 33,21 % wachsen werden.
- Nach Technologie führte maschinelles Lernen mit 45,17 % des Umsatzes im Jahr 2026; natürliche Sprachverarbeitung wird bis 2032 voraussichtlich mit einer CAGR von 32,01 % wachsen.
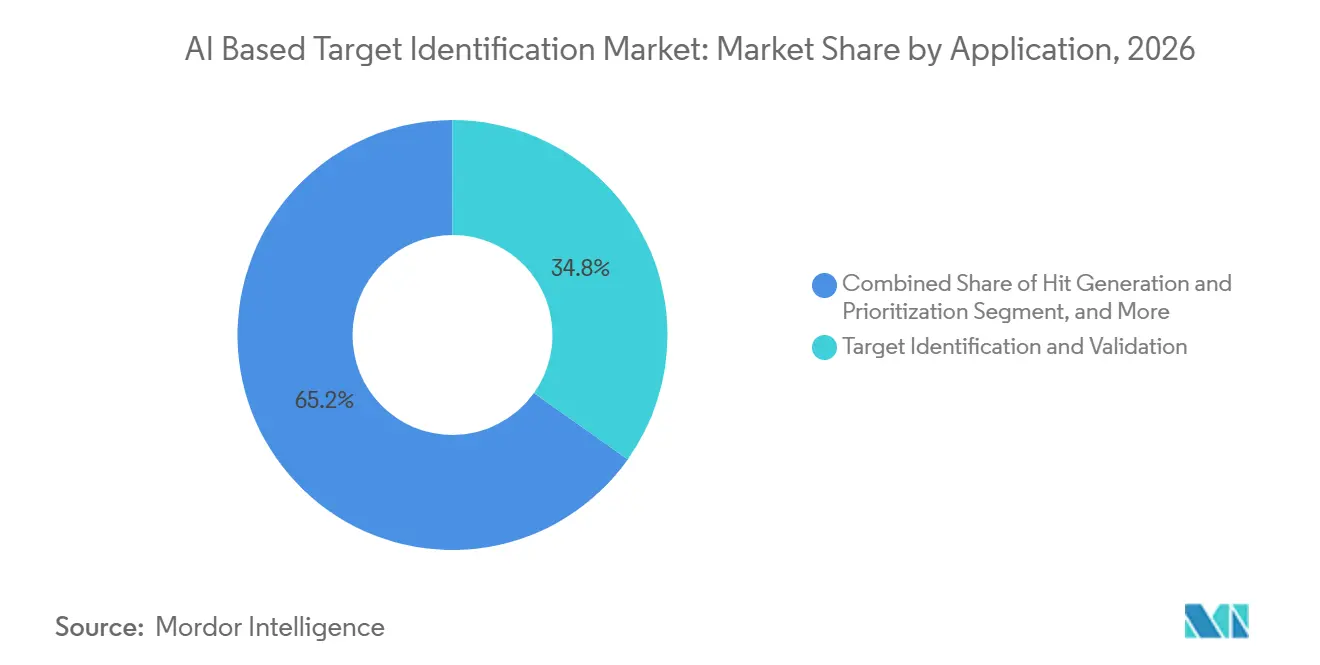
- Nach Anwendung hielt Zielidentifikation und -validierung im Jahr 2026 einen Marktanteil von 34,83 % an der Marktgröße für KI-gestützte Zielidentifikation, während die Treffergeneration voraussichtlich mit einer CAGR von 33,56 % bis 2032 expandieren wird.
- Nach Arzneimitteltyp entfielen auf kleine Moleküle im Jahr 2026 ein Anteil von 43,59 % an der Marktgröße für KI-gestützte Zielidentifikation, während Biologika bis 2032 voraussichtlich mit einer CAGR von 32,85 % wachsen werden.
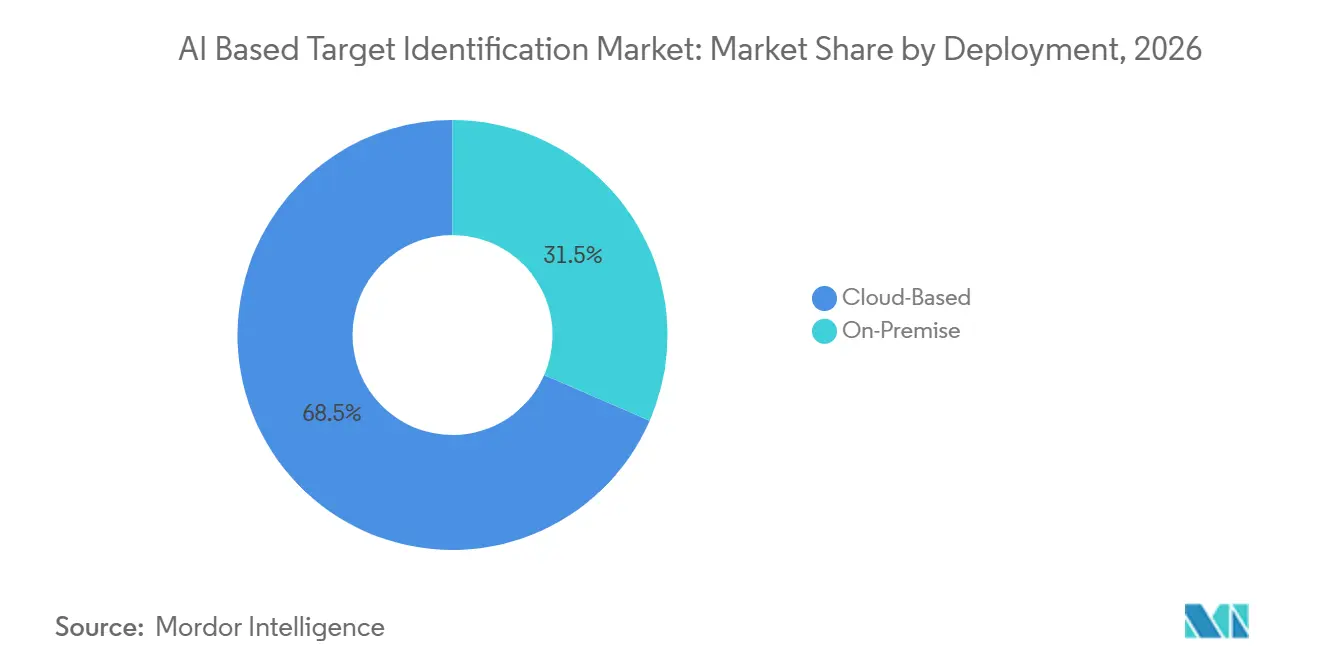
- Nach Bereitstellung erfassten cloudbasierte Lösungen im Jahr 2026 einen Anteil von 68,47 %; On-Premise-Investitionen werden voraussichtlich mit einer CAGR von 31,92 % steigen, da die Pharmaindustrie souveräne KI-Cluster aufbaut.
- Nach Datenquelle repräsentierten Omics-Datensätze im Jahr 2026 42,59 % der Nutzung, doch EHR-gestützte Erkenntnisse werden voraussichtlich mit einer CAGR von 33,78 % bis 2032 am schnellsten wachsen.
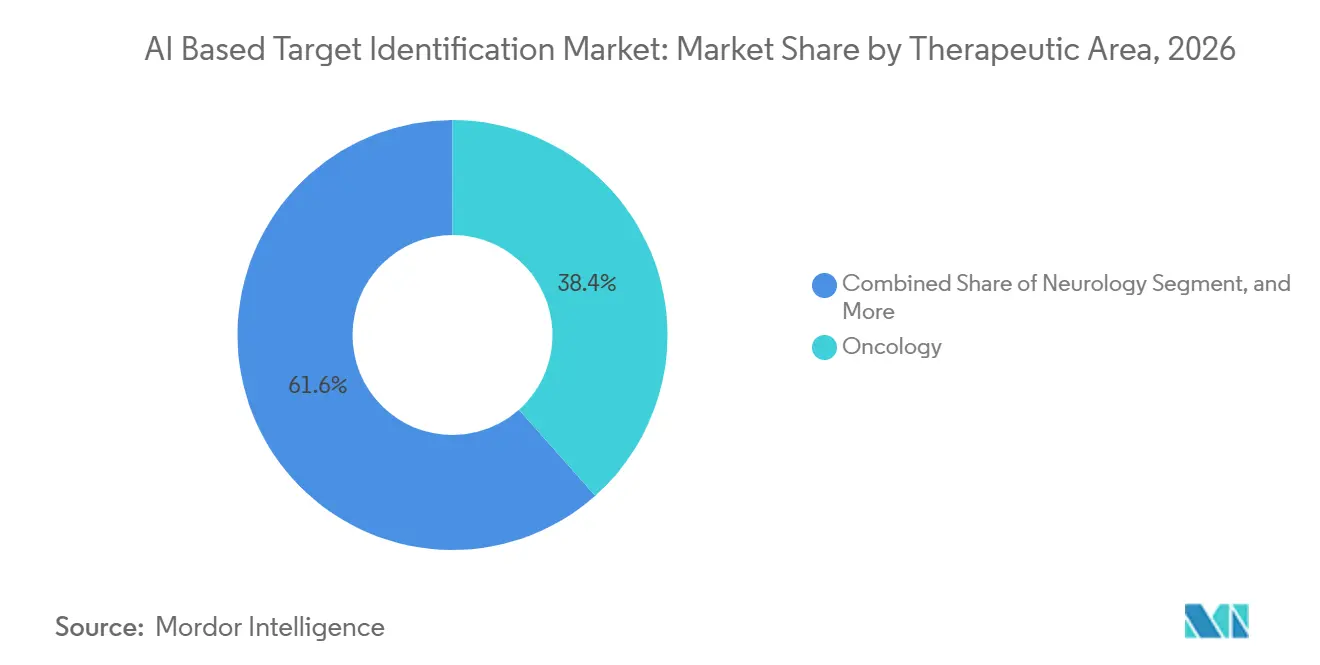
- Nach therapeutischem Bereich führte die Onkologie im Jahr 2026 mit einem Umsatzanteil von 38,44 %; für die Neurologie wird bis 2032 eine CAGR von 32,63 % prognostiziert.
- Nach Endnutzer machten Pharma- und Biotechnologieunternehmen im Jahr 2026 48,51 % der Ausgaben aus, während für Auftragsforschungsorganisationen eine CAGR von 32,73 % erwartet wird, da sie KI-gestützte Wirkstoffforschung in ihre Dienstleistungsportfolios integrieren.
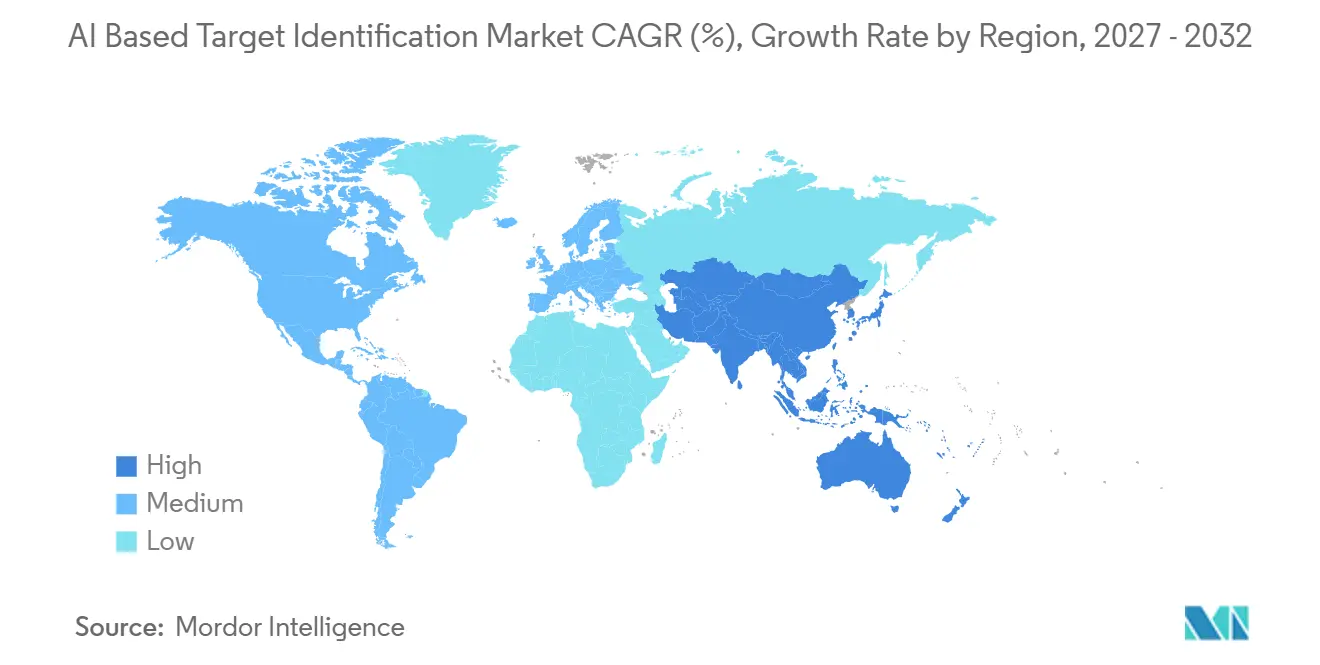
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Anteil von 39,65 %; für den asiatisch-pazifischen Raum wird bis 2032 die schnellste regionale CAGR von 32,24 % erwartet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Kostendruck bei Forschung und Entwicklung in der Biopharmabranche | +6.2% | Nord- amerika, Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung hochwertiger biomedizinischer Datenbestände | +5.8% | Nord- amerika, APAC | Langfristig (≥ 4 Jahre) |
| Zunehmende strategische Kooperationen zwischen Pharma und KI-Anbietern | +5.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Fortschritte im Cloud-Computing und in der generativen KI | +4.9% | Nord- amerika, Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigte Akzeptanz von auf Basismodellen basierenden Biologie-Plattformen | +4.3% | Nord- amerika, APAC | Mittelfristig (2–4 Jahre) |
| Verlagerung von Risikokapitalinvestitionen hin zur frühen Zielrisikoteilung | +3.6% | Nord- amerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Kostendruck bei Forschung und Entwicklung in der Biopharmabranche
Steigende Entdeckungsausgaben zwingen Unternehmen dazu, die computergestützte Validierung vor der Nasslab-Synthese vorzuziehen. Marktteilnehmer im Bereich der KI-basierten Zielidentifikation nutzen nun In-silico-Screening, um innerhalb von Wochen Millionen von Ziel-Ligand-Paaren zu bewerten, wodurch präklinische Arbeitsabläufe von bis zu sechs Jahren auf unter zwei Jahre verkürzt werden. Die Partnerschaft in Höhe von 1 Milliarde USD zwischen Eli Lilly und NVIDIA veranschaulicht, wie integrierte GPU-Cluster die Modelliteration beschleunigen und die marginalen Rechenkosten senken.[1] Cloudbasierte Vorhersagedienste ermöglichen es auch kleineren Biotechnologieunternehmen, eine Preisgestaltung nach dem Pay-per-Inference-Modell zu nutzen, die die Ausgaben an Meilensteine knüpft. Onkologie- und Seltene-Krankheiten-Entwickler, bei denen die Ausfallraten in späten Phasen hoch bleiben, sind die frühesten Anwender dieser Kostendämpfungsstrategie.
Erweiterung hochwertiger biomedizinischer Datenbestände
Einzelzell-Atlanten, proteomische Kohorten und CRISPRi-Knockdown-Bibliotheken wachsen in Umfang und Auflösung, was es Basismodellen ermöglicht, kausale Biologiesignale zu erlernen. Xaira Therapeutics trainierte sein X-Cell-Modell an 25,6 Millionen gestörten Transkriptomen und schuf eine Engine mit 4,9 Milliarden Parametern, die zelluläre Reaktionen auf genetische Störungen vorhersagt.[2] Das Konsortium für Genetische und Neuropsychiatrische Proteomik veröffentlichte Daten von 18.645 Teilnehmern, die den Proteingehalt mit klinischen Phänotypen verknüpfen und Neurologieprogrammen eine humanbasierte Evidenzbasis bieten. Die kontinuierliche Datengenerierung durch Hochdurchsatz-Phänomik und räumliche Transkriptomik bildet eine Rückkopplungsschleife, bei der jeder Zyklus die Modellgenauigkeit verbessert.
Zunehmende strategische Kooperationen zwischen Pharma und KI-Anbietern
Lizenzvereinbarungen verlagern sich hin zu mehrjährigen Co-Entwicklungsverträgen mit Meilensteinen und Umsatzbeteiligung. Im Jahr 2025 zahlte Incyte 30 Millionen USD im Voraus an Genesis Therapeutics für die Entdeckung niedermolekularer Verbindungen gegen nicht offengelegte Ziele – eine Struktur, die Anreize entlang des gesamten Forschungs- und Entwicklungskontinuums ausrichtet.[3] Die Allianz von AstraZeneca im Wert von 5,3 Milliarden USD mit CSPC Pharmaceutical zeigt, dass chinesische KI-Biotechnologieunternehmen globale Mandate gewinnen.[4] Vertikale Integration entsteht; Sanofis KI-Zentrum in Toronto integriert maschinelles Lernen in Entdeckung, Herstellung und Vermarktung für eine durchgängige Wertschöpfung.
Fortschritte im Cloud-Computing und in der generativen KI
Hyperscaler bündeln Omics-Datenseen, GPUs und vortrainierte Biologiemodelle in einzelne APIs. Amazon Web Services startete Bio Discovery im April 2026 und senkte damit die Einstiegshürde für mittelgroße Unternehmen, die Zielidentifikation ohne dedizierte ML-Ingenieure durchführen möchten. Generative Diffusionsmodelle im BioNeMo-Toolkit von NVIDIA können nun de-novo-Ziele und Liganden vorschlagen, die außerhalb des traditionell ansprechbaren Genoms liegen. Während 68,47 % des Marktes für KI-gestützte Zielidentifikation im Jahr 2026 Cloud-Plattformen einsetzten, ergänzt die große Pharmaindustrie Cloud-Inferenz mit On-Premise-GPU-Clustern, um Datensouveränität zu gewährleisten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Herausforderungen und Herausforderungen bei der KI-Erklärbarkeit | -2.8% | Nord- amerika, Europa | Mittelfristig (2–4 Jahre) |
| Datenfragmentierung und fehlende Standards | -2.3% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit klinisch validierter negativer Daten | -1.9% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Kosten für erstklassige KI-Talente und GPU-Knappheit | -1.7% | Nord- amerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Herausforderungen und Herausforderungen bei der KI-Erklärbarkeit
Die FDA und die EMA veröffentlichten im Januar 2026 gemeinsame KI-Grundsätze, die Daten-Governance und risikobasierte Aufsicht betonen, jedoch keine Testmetriken für Basismodelle kodifizieren. Sponsoren sehen sich daher mit fallweisen Verhandlungen über akzeptable Nachweise konfrontiert, was die Compliance-Kosten erhöht. Tiefe neuronale Netze mit Milliarden von Parametern bleiben Blackboxen; Unternehmen wie Exscientia generieren menschenlesbare Begründungen, doch dies erhöht die Latenz und kann die Vorhersagegenauigkeit verringern. Divergierende regionale Leitlinien erschweren globale Einreichungen zusätzlich.
Datenfragmentierung und fehlende Standards
Inkonsistente Metadaten und Ontologie-Fehlausrichtungen behindern die großskalige Integration von Omics- und klinischen Datensätzen. Eine Prüfung in Nature Methods ergab, dass 60 % der öffentlichen Proteomikstudien keine reproduzierbare Vorverarbeitungsdokumentation aufwiesen, was zu Batch-Effekten führt, die das Modelltraining verfälschen. Die Einführung des FHIR-Standards für elektronische Gesundheitsakten (EHR) liegt in US-amerikanischen Gesundheitssystemen bei unter 40 %, was Anbieter dazu zwingt, maßgeschneiderte Datenpipelines zu entwickeln. Präkompetitive Konsortien wie die Monarch Initiative bieten Ontologie-Mapping-Tools an, doch die Akzeptanz in der Industrie ist gering.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen an Bedeutung, da CROs KI integrierenSoftware behielt im Jahr 2026 einen Umsatzanteil von 65,38 %, doch Dienstleistungen werden bis 2032 mit einer CAGR von 33,21 % wachsen, da Auftragsforschungsorganisationen KI in Wirkstoffforschungs-Workflows integrieren. Die Marktgröße für KI-gestützte Zielidentifikation im Bereich Dienstleistungen wird sich voraussichtlich rasch ausweiten, da Vertragspartner wie Infosys' Indivi und Inotiv Pay-per-Target-Angebote skalieren. Traditionelle Lizenzgebühren von 0,5 Millionen bis 2 Millionen USD pro Jahr werden durch End-to-End-Forschungsverträge von über 10 Millionen USD ergänzt, was den Lifetime-Value der Anbieter steigert.
Die Übernahme durch Auftragsforschungsorganisationen adressiert auch den Engpass beim Fachkräftemangel: Mittelgroße Biotechnologieunternehmen lagern Computational Biology an Dienstleister aus, anstatt interne Teams aufzubauen. Hybridmodelle entstehen; Exscientia bietet sowohl SaaS-Zugang als auch vollständige Zielidentifikationsdienstleistungen an, während Recursions OS 4.0 morphologiebasiertes Profiling zu Partnerprojekten hinzufügt. Mit zunehmender Reife der Dienstleistungen könnte der Margendruck auf reine Softwareanbieter zunehmen, sofern sie sich nicht durch proprietäre Datensätze differenzieren.
Nach Technologie:
Natürliche Sprachverarbeitung erschließt verborgene ZielhypothesenMaschinelles Lernen repräsentierte im Jahr 2026 45,17 % der Ausgaben, doch natürliche Sprachverarbeitung (NLP) steigt mit einer CAGR von 32,01 %, da sie über 30 Millionen PubMed-Abstracts und 15 Millionen Patente nach latenten Zusammenhängen durchsucht. BioGPT, PubMedBERT und andere biomedizinische große Sprachmodelle durchsuchen unstrukturierten Text, um Ziel-Krankheits-Verknüpfungen aufzudecken, die strukturierte Omics-Daten übersehen. Computer Vision trägt einen kleineren Anteil bei, doch Plattformen wie Recursion analysieren 50 Milliarden Zellbilder, um phänotypgesteuerte Ziele zu identifizieren.
Der Marktanteil für NLP-Lösungen im Bereich KI-gestützte Zielidentifikation wächst, weil literaturzentrierte Wirkstoffforschung kostengünstig skaliert, sobald Modelle vortrainiert sind. Die Konvergenz zwischen NLP und generativen Diffusionsmodellen ermöglicht nun das Schlussfolgern über multimodale Eingaben und beschleunigt die Hypothesengenerierung von Monaten auf Tage. Quantenmaschinelles Lernen bleibt experimentell, mit frühen Pilotprojekten bei Boehringer Ingelheim, die Proteinfaltungsalgorithmen auf Quantenhardware untersuchen.
Nach Anwendung:
Trefferidentifikation beschleunigt sich mit der Reifung der generativen ChemieZielidentifikation und -validierung hielt im Jahr 2026 einen Umsatzanteil von 34,83 %, doch die Treffergeneration wird bis 2032 voraussichtlich mit einer CAGR von 33,56 % wachsen. Die Marktgröße für KI-gestützte Zielidentifikation im Bereich Treffergenerierungs-Tools wächst, weil generative Chemie-Engines de-novo-Moleküle entwerfen können, die gleichzeitig Bindungs- und Entwickelbarkeitsanforderungen erfüllen. Insilico brachte bis 2025 drei KI-generierte Verbindungen in klinische Studien, was den Ansatz validiert.
Arzneimittel-Repurposing gewinnt an Bedeutung, da Plattformen reale Erkenntnisse mit bestehenden Molekülen verknüpfen; BenevolentAIs Wissensgraph identifizierte Baricitinib für COVID-19 und führte zur Notfallzulassung. Integrierte Sicherheitsvorhersage während der Zielauswahl wird zunehmend obligatorisch, nachdem die FDA die Sponsoren aufgefordert hat, In-silico-Toxizitätsbewertungen in die Entwurfsrichtlinien von 2025 aufzunehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Arzneimitteltyp:
Biologika steigen, da Diffusionsmodelle das Proteindesign ermöglichenKleine Moleküle machten im Jahr 2026 43,59 % des Umsatzes aus, doch Biologika beschleunigen sich mit einer CAGR von 32,85 %, da Diffusions- und Protein-Sprachmodelle nun Antikörper und Enzyme von Grund auf entwerfen können. Der Marktanteil für Biologika im Bereich KI-gestützte Zielidentifikation wächst, da Plattformen wie Generate Biomedicines' Chroma Proteinfaltungen iterativ verfeinern, um hochaffine Bindung zu erzielen.
Gen- und Zelltherapieprogramme profitieren ebenfalls von KI-vorhergesagten Antigenzielen und Persistenzmarkern. PROTAC-Degrader bleiben eine Nische, doch Exscientia und Captor Therapeutics entwickeln Algorithmen zur Vorhersage ternärer Komplexe, um die Modalitätslandschaft zu erweitern.
Nach Bereitstellung:
Lokale Lösungen gewinnen, da die Pharmaindustrie souveräne KI aufbautCloud-Plattformen erfassten im Jahr 2026 68,47 % der Implementierungen, doch On-Premise-Cluster werden voraussichtlich mit einer CAGR von 31,92 % wachsen, da große Pharmaunternehmen die Recheneinheitskosten senken und Datenverwaltungsvorschriften einhalten möchten. Die Marktgröße für KI-gestützte Zielidentifikation im Bereich On-Premise-Lösungen wächst, da Recursions BioHive-2 und Eli Lillys NVIDIA-gestützte Cluster Kosteneinsparungen von 60 % gegenüber Cloud-Alternativen demonstrieren.
Hybridarchitekturen dominieren neue Aufbauten: Unternehmen trainieren proprietäre Modelle On-Premise und setzen Inferenz in der Cloud ein. AWS Bio Discovery ermöglicht eine solche geteilte Bereitstellung und spiegelt die Anpassung der Hyperscaler an Souveränitätsanforderungen wider.
Nach Datenquelle:
EHR-Integration beschleunigt sich, da reale Erkenntnisse Ziele validierenOmics-Datensätze hielten im Jahr 2026 eine Nutzung von 42,59 %, doch elektronische Gesundheitsaktendaten (EHR) wachsen mit einer CAGR von 33,78 %, da Kostenträger und Regulierungsbehörden eine humanorientierte Validierung fordern. Die Integration longitudinaler klinischer Phänotypen mit molekularen Profilen verbessert die Konfidenz der Ziel-Krankheits-Verknüpfung und treibt neurologische Fortschritte voran. Die Zusammenarbeit von Veeda Lifesciences mit Mango Sciences veranschaulicht, wie KI Patientenuntergruppen mit molekularen Mechanismen abgleicht.
Der Marktanteil für multimodale Datenmodelle im Bereich KI-gestützte Zielidentifikation wird voraussichtlich steigen, da datenschutzerhaltende Lerntechniken reifen. Die Einführung des FHIR-Standards bleibt eine Hürde, doch der Fortschritt beschleunigt sich unter dem regulatorischen Druck für interoperable Daten.
Nach Therapiebereich:
Neurologie gewinnt, da Basismodelle synaptische Proteomik entschlüsselnDie Onkologie dominierte im Jahr 2026 mit einem Umsatzanteil von 38,44 %, doch die Neurologie wird bis 2032 mit einer CAGR von 32,63 % wachsen, da Einzelzell- und Proteomik-Atlanten die gehirnspezifische Biologie entschlüsseln. Die Marktgröße für KI-gestützte Zielidentifikation im Bereich Neurologieprogramme wächst, da Verge Genomics ALS- und Parkinson-Kandidaten in klinische Studien bringt.
Die Immunologie zieht weiterhin KI-Investitionen an, um T-Zell-Erschöpfung zu lösen, während Infektionskrankheitsplattformen wie Evaxion Antigen-Ziele für Impfstoffe der nächsten Generation identifizieren. Aufkommende Initiativen für seltene Krankheiten stützen sich auf Patientenvertretungskonsortien, um maßgeschneiderte Datensätze zu finanzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
CROs integrieren KI-Entdeckung in DienstleistungsportfoliosPharma- und Biotechnologieunternehmen repräsentierten im Jahr 2026 48,51 % der Ausgaben, doch Auftragsforschungsorganisationen sind auf das schnellste CAGR-Wachstum von 32,73 % ausgerichtet. Die Branche der KI-gestützten Zielidentifikation erlebt, wie Auftragsforschungsorganisationen von der Assay-Durchführung zur KI-gestützten Hypothesengenerierung aufsteigen. Die SYNETIC-Plattform von PSI CRO deckt 500.000 Institutionen ab und verkürzt die Studienzykluszeit um 18 %.
Akademische Institute nutzen Open-Source-große Sprachmodelle wie GPT-Rosalind, um Förderanträge zu verfassen und Literatur in großem Maßstab zu durchsuchen, obwohl begrenzte Rechenbudgets die vollständige Übernahme einschränken. Staatliche Forschungseinrichtungen unterstützen KI-gestützte Wirkstoffforschung bei vernachlässigten Tropenkrankheiten und erweitern die gesellschaftliche Wirkung der Technologie.
Geografische Analyse
Nordamerika KI-gestützte Zielidentifikationsmarkt
Nordamerika hielt im Jahr 2026 39,65 % des Umsatzes, unterstützt durch die regulatorische Führungsrolle der FDA, die Dichte an Risikokapital und die Hyperscaler-Infrastruktur. Eli Lillys Zusammenarbeit mit NVIDIA im Wert von 1 Milliarde USD unterstreicht den GPU-Vorteil des Silicon Valley. Kanada positioniert sich durch günstige Steueranreize für Forschung und Entwicklung als kosteneffektiver KI-Standort, der Sanofis Zentrum in Toronto unterstützt. Mexiko ist weiterhin auf die Durchführung von Studien ausgerichtet, zieht jedoch zunehmend Nearshoring-Ausgaben für die Wirkstoffforschung an.
APAC KI-gestützte Zielidentifikationsmarkt
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 32,24 % wachsen, angetrieben durch Chinas souveräne KI-Strategie, Japans Pharma-KI-Allianzen und die Modernisierung der indischen Auftragsforschungsorganisationen. XtalPis Umsatzsprung von 201 % im Jahr 2025 belegt die kommerzielle Tragfähigkeit der Full-Stack-KI-Wirkstoffforschung. AstraZenecas CSPC-Deal im Wert von 5,3 Milliarden USD signalisiert die globale Anerkennung chinesischer KI-Plattformen. Indiens Veeda-Mango-Kooperation verbindet EHR-Phänotypen mit molekularen Datensätzen, um multinationale Aufträge zu gewinnen.
Europa, Südamerika und Naher Osten KI-gestützte Zielidentifikationsmarkt
Europa hält einen bedeutenden Marktanteil, geleitet durch das Reflexionspapier der EMA, das Innovation und Erklärbarkeit in Einklang bringt. Boehringer Ingelheim aus Deutschland erprobt Quantenalgorithmen für die Proteinforschung, während BenevolentAI aus dem Vereinigten Königreich mehrere Kandidaten in die präklinische Validierung überführt. Die GCC-Staaten investieren im Rahmen des NEOM-Projekts in souveräne Life-Science-Cluster, um ihre ölabhängigen Volkswirtschaften zu diversifizieren. Südamerika bleibt die kleinste Region, doch Brasiliens Initiativen im Bereich seltener Krankheiten beginnen, KI-gestützte Zielidentifikation einzubeziehen.
Wettbewerbslandschaft
Recursion betreibt den weltweit größten Phänomik-Datensatz mit 50 Milliarden Bildern und 2,5 Millionen Experimenten, was einen Skalierungsvorteil verschafft. Insilico Medicine brachte drei KI-entwickelte Moleküle in klinische Tests und demonstrierte damit eine End-to-End-Fähigkeit. NVIDIA und AWS demokratisieren das grundlegende Ziel-Screening durch BioNeMo und Bio Discovery und setzen Nischenanbieter unter Druck, sich durch therapeutische Tiefe oder proprietäre Daten zu differenzieren.
Konsolidierung ist im Gange: Anthropic erwarb Coefficient Bio im April 2026 für 400 Millionen USD und integrierte damit Expertise in großen Sprachmodellen in Biologie-Pipelines. Patente konzentrieren sich auf generative Chemie und Protein-Sprachmodelle; Exscientia hält Rechte an KI-entwickelten PROTAC-Architekturen. Compliance-Kosten im Zusammenhang mit den FDA-Leitlinien zur Erklärbarkeit könnten weitere Fusionen auslösen, da unterkapitalisierte Start-ups Skalierungspartner suchen.
Marktführer im Bereich KI-basierte Zielidentifikation
-
Arpeggio Bio
-
Atomwise Inc.
-
Exscientia PLC
-
Insilico Medicine Inc.
-
Recursion Pharmaceuticals Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-basierter Zielidentifikationsmarkt Unternehmen in diesem Bericht
- Arpeggio Bio
- Atomwise Inc.
- Benevolent AI
- BioAge Labs
- CelerisTx
- Cyclica (Recursion)
- DeepCure
- Evaxion Biotech
- Exscientia PLC
- Genesis Therapeutics
- HotSpot Therapeutics
- Insilico Medicine
- Isomorphic Labs
- NVIDIA BioNeMo
- Peptilogics
- Recursion Pharmaceuticals Inc.
- Turbine AI
- Valo Health
- Verge Genomics
- Xaira Therapeutics
Neueste Industrielle Entwicklungen in KI-basierter Zielidentifikationsmarkt
- April 2026: Anthropic erwarb Coefficient Bio für 400 Millionen USD und markierte damit den ersten Kauf eines Arzneimittelentdeckungsunternehmens durch einen Entwickler großer Sprachmodelle.
- April 2026: AWS startete Bio Discovery und bündelte Basismodelle, Omics-Datenseen und GPU-Cluster in einer einzigen API.
- April 2026: Crown Bioscience ging eine Partnerschaft mit Turbine AI ein, um Zielvorhersage mit Organoid-Validierung zu vereinen und die präklinischen Zeitpläne um 40 % zu verkürzen.
Umfang des globalen Berichts zum Markt für KI-basierte Zielidentifikation
Gemäß dem Umfang des Berichts bezieht sich KI-basierte Zielidentifikation auf den Einsatz von Technologien der künstlichen Intelligenz wie maschinelles Lernen, Deep Learning und computergestützte Biologie zur Entdeckung und Priorisierung biologischer Ziele (Gene, Proteine oder Signalwege), die an Krankheiten beteiligt sind. Sie analysiert großskalige Datensätze wie Genomik, Proteomik und klinische Daten, um Krankheitsmechanismen und potenzielle Arzneimittelziele schneller und genauer als traditionelle Methoden zu identifizieren. Dieser Ansatz hilft, die Zeit, die Kosten und die Ausfallraten bei der Arzneimittelentdeckung zu reduzieren, indem die Entscheidungsfindung in frühen Phasen der pharmazeutischen Forschung und Entwicklung verbessert wird.
Der Markt für KI-basierte Zielidentifikation ist nach Komponente, Technologie, Anwendung, Arzneimitteltyp, Bereitstellung, Datenquelle, Therapiebereich, Endnutzer und Geografie segmentiert. Nach Komponente ist der Markt in Software und Dienstleistungen segmentiert. Nach Technologie ist der Markt in maschinelles Lernen, natürliche Sprachverarbeitung (NLP), Computer Vision, quantenmaschinelles Lernen und weitere segmentiert. Nach Anwendung ist der Markt in Zielidentifikation und -validierung, Trefferidentifikation und -priorisierung, Arzneimittel-Repurposing, präklinische Sicherheits- und Toxizitätsbewertung und weitere segmentiert. Nach Arzneimitteltyp ist der Markt in niedermolekulare Verbindungen, Biologika, Gen- und Zelltherapien, PROTACs und Degrader und weitere segmentiert. Nach Bereitstellung ist der Markt in cloudbasiert und vor Ort segmentiert. Nach Datenquelle ist der Markt in Omics-Datensätze, EHR- und klinische Daten, reale Daten und Abrechnungsdaten und weitere segmentiert. Nach Therapiebereich ist der Markt in Onkologie, Neurologie, Immunologie, Infektionskrankheiten und weitere segmentiert. Nach Endnutzer ist der Markt in Pharma- und Biotechnologieunternehmen, akademische und Forschungsinstitute, Auftragsforschungsorganisationen (CROs) und weitere segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Maschinelles Lernen |
| Natürliche Sprachverarbeitung (NLP) |
| Computer Vision |
| Quantenmaschinelles Lernen |
| Weitere |
| Zielidentifikation und -validierung |
| Trefferidentifikation und -priorisierung |
| Arzneimittel-Repurposing |
| Präklinische Sicherheits- und Toxizitätsbewertung |
| Weitere |
| Niedermolekulare Verbindungen |
| Biologika |
| Gen- und Zelltherapien |
| PROTACs und Degrader |
| Weitere |
| Cloudbasiert |
| Vor Ort |
| Omics-Datensätze |
| EHR- und klinische Daten |
| Reale Daten und Abrechnungsdaten |
| Weitere |
| Onkologie |
| Neurologie |
| Immunologie |
| Infektionskrankheiten |
| Weitere |
| Pharma- und Biotechnologieunternehmen |
| Akademische und Forschungsinstitute |
| Auftragsforschungsorganisationen (CROs) |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Technologie | Maschinelles Lernen | |
| Natürliche Sprachverarbeitung (NLP) | ||
| Computer Vision | ||
| Quantenmaschinelles Lernen | ||
| Weitere | ||
| Nach Anwendung | Zielidentifikation und -validierung | |
| Trefferidentifikation und -priorisierung | ||
| Arzneimittel-Repurposing | ||
| Präklinische Sicherheits- und Toxizitätsbewertung | ||
| Weitere | ||
| Nach Arzneimitteltyp | Niedermolekulare Verbindungen | |
| Biologika | ||
| Gen- und Zelltherapien | ||
| PROTACs und Degrader | ||
| Weitere | ||
| Nach Bereitstellung | Cloudbasiert | |
| Vor Ort | ||
| Nach Datenquelle | Omics-Datensätze | |
| EHR- und klinische Daten | ||
| Reale Daten und Abrechnungsdaten | ||
| Weitere | ||
| Nach Therapiebereich | Onkologie | |
| Neurologie | ||
| Immunologie | ||
| Infektionskrankheiten | ||
| Weitere | ||
| Nach Endnutzer | Pharma- und Biotechnologieunternehmen | |
| Akademische und Forschungsinstitute | ||
| Auftragsforschungsorganisationen (CROs) | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für KI-basierte Zielidentifikation voraussichtlich wachsen?
Es wird prognostiziert, dass der Markt von 1,12 Milliarden USD im Jahr 2027 auf 4,46 Milliarden USD bis 2032 steigen wird, was einer CAGR von 31,72 % über den Zeitraum 2027–2032 entspricht.
Welches Technologiesegment wächst am schnellsten?
Natürliche Sprachverarbeitung wird bis 2032 voraussichtlich eine CAGR von 32,01 % erzielen, da sie Patente und Literatur nach verborgenen Zielzusammenhängen durchsucht.
Warum gewinnen Biologika bei der KI-gestützten Entdeckung an Marktanteil?
Diffusions- und Protein-Sprachmodelle können nun Antikörper und Enzyme de-novo entwerfen und treiben Biologika auf eine CAGR von 32,85 % bis 2032.
Was treibt die CRO-Akzeptanz von KI-Entdeckungsplattformen an?
Auftragsforschungsorganisationen integrieren KI, um in der Wertschöpfungskette aufzusteigen, End-to-End-Zielidentifikationsdienstleistungen zu erbringen und eine CAGR-Wachstumsrate von 32,73 % zu erzielen.
Welche Region wird das schnellste Marktwachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 32,24 % wachsen, bedingt durch Chinas souveränen KI-Vorstoß sowie wachsende japanische und indische Partnerschaften.
Wie gehen Regulierungsbehörden mit der KI-Erklärbarkeit um?
Die FDA und die EMA veröffentlichten im Jahr 2026 zehn gemeinsame Grundsätze, die Daten-Governance und Lebenszyklusaufsicht betonen, die Validierungsmetriken jedoch fallweisen Verhandlungen überlassen.