
Marktgröße und Marktanteil für KI in der Optimierung von Gesundheitsworkflows
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 40.62 Milliarden US-Dollar |
| Marktgröße (2032) | 132.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.76 % |
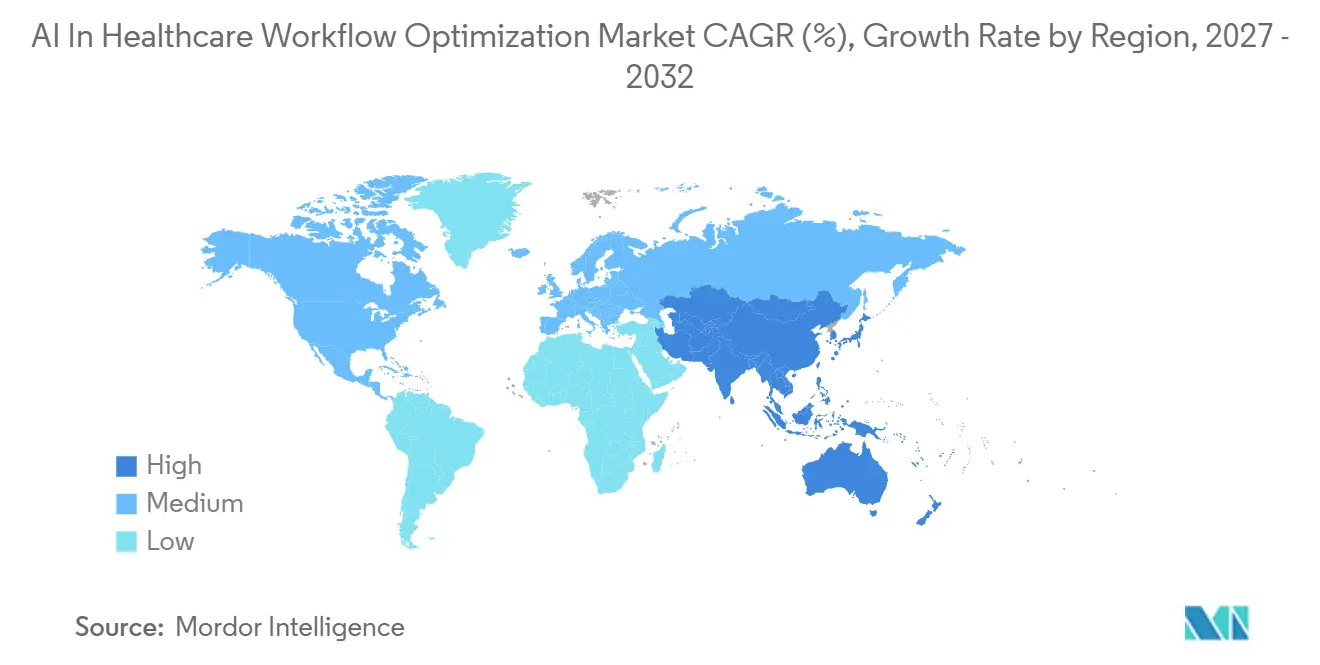
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
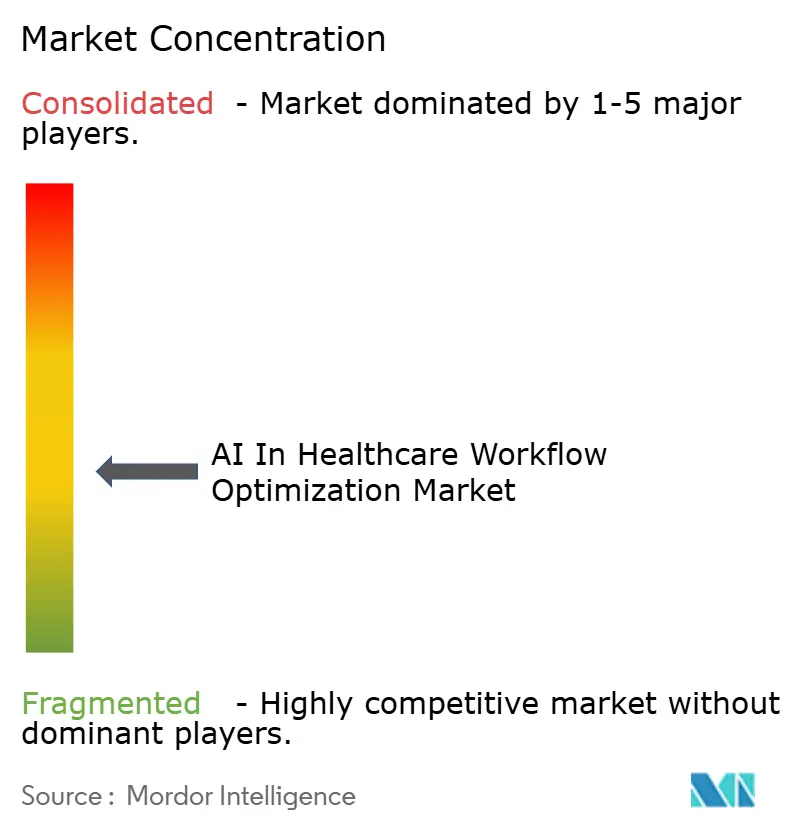
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI in der Optimierung von Gesundheitsworkflows von Mordor Intelligence
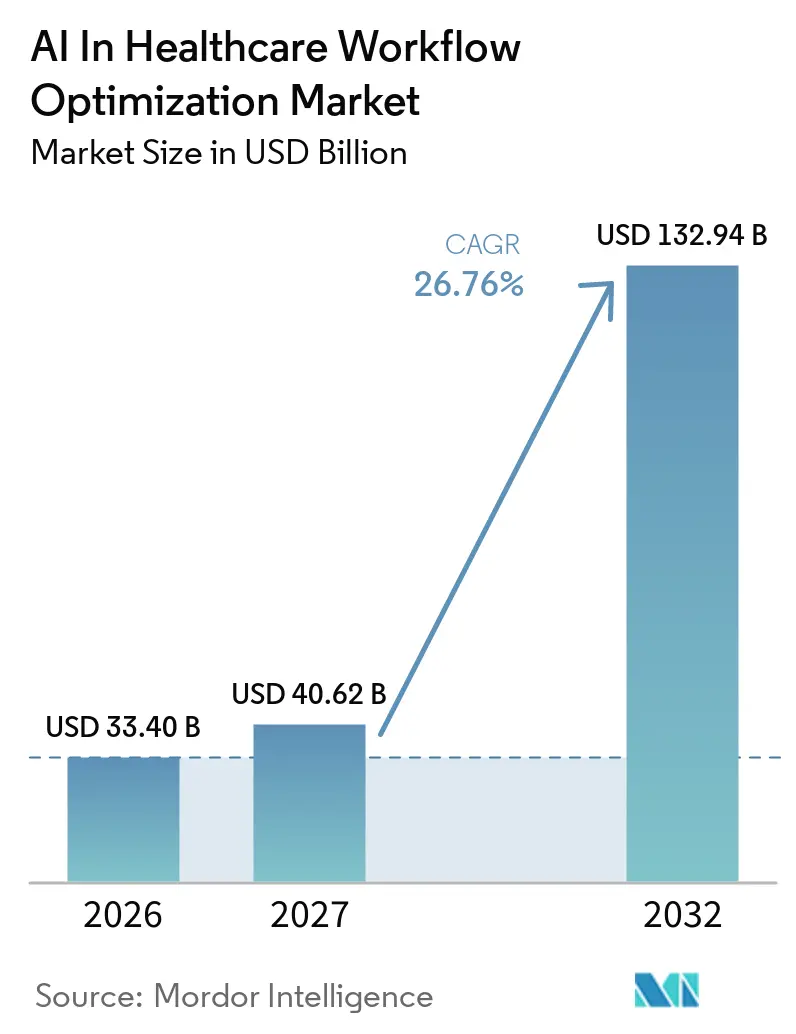
Die Größe des Marktes für KI-gestützte Optimierung von Gesundheitsworkflows wird voraussichtlich von 33,40 Milliarden USD im Jahr 2026 auf 40,62 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 132,94 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 26,76 % über den Zeitraum 2027–2032 entspricht.
Der KI-gestützte Markt für die Optimierung von Gesundheitsworkflows verzeichnet ein erhebliches Wachstum, das durch einen Wandel hin zu integrierter Automatisierung angetrieben wird. Diese Transformation reduziert die Dokumentationszeit, beschleunigt Genehmigungen und verbessert die Kapazitätsauslastung in stationären und ambulanten Einrichtungen. Regulatorische Fristen für kostenträgerseitige Vorabgenehmigungs-APIs, kombiniert mit API-fokussierten Plattformen von EHR-Anbietern, minimieren Integrationsherausforderungen und ermöglichen eine schnellere Bereitstellung von Tools für die Umgebungsdokumentation, Triage und Orchestrierung. Gesundheitssysteme priorisieren Lösungen, die die Effizienz der Kliniker verbessern und den Durchsatz erhöhen, ohne Kapitalerweiterungen zu erfordern, was einen starken Schwung in der Dokumentationsautomatisierung und perioperativen Optimierung antreibt. Darüber hinaus übernehmen Krankenhäuser sowohl Cloud-native als auch hybride Modelle, um die Flexibilität von SaaS mit den Einschränkungen älterer Bildgebungs- und Umsatzzyklusysteme in Einklang zu bringen, die nicht sofort migriert werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führte die Automatisierung der klinischen Dokumentation mit einem Umsatzanteil von 31,24 % im Jahr 2026, während Werkzeuge für stationäre Kapazitäten und Patientenfluss bis 2032 voraussichtlich mit einer CAGR von 28,17 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und Gesundheitssysteme 47,68 % der Ausgaben im Jahr 2026, während ambulante und tagesklinische Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 27,05 % wachsen werden.
- Nach Bereitstellungsmodell dominierten cloudbasierte Modelle mit 58,13 % des Umsatzes im Jahr 2026, und hybride Architekturen werden bis 2032 voraussichtlich mit einer CAGR von 28,31 % wachsen.
- Nach Technologie entfielen auf natürliche Sprachverarbeitung und große Sprachmodelle 36,18 % des Umsatzes im Jahr 2026, während Optimierungs- und Simulationsmaschinen bis 2032 voraussichtlich mit einer CAGR von 27,16 % expandieren werden.
- Nach Geografie repräsentierte Nordamerika 42,16 % des Umsatzes im Jahr 2026, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 28,14 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Reduzierung der klinischen Dokumentationsbelastung durch Umgebungs-KI und NLP | 4.8% | Nordamerika und Europa, Ausweitung auf städtische Regionen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Prioritäten bei Durchsatz, Kapazität und perioperativer Optimierung | 5.2% | Global, konzentriert in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Orchestrierung von Bildgebungs-Workflows und Koordination der Akutversorgung | 3.9% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Cloud-EHR-Integration ermöglicht eingebettete KI in Workflows | 4.6% | Global, angeführt von Nordamerika und Cloud-reifen Märkten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| CMS-Vorabgenehmigungs-APIs und Interoperabilitätsfristen (2026–2027) | 5.5% | Global, konzentriert in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| ONC HTI-1 DSI-Transparenz fördert KI-Governance in zertifizierten EHRs | 3.7% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umgebungs-KI und NLP lindern die Dokumentationsbelastung der Kliniker
Umgebungs-KI-Schreiber, die darauf ausgelegt sind, Kliniker-Patienten-Interaktionen zu erfassen und strukturierte Notizen zu generieren, haben die Dokumentationszeit in groß angelegten, standortübergreifenden Studien um 33 % bis 40 % reduziert. Dieser Fortschritt hat es Klinikern ermöglicht, 2 bis 3 Stunden pro Schicht zurückzugewinnen und gleichzeitig die Dokumentation nach Dienstschluss erheblich zu reduzieren. Bis Mitte 2025 hatten 62,6 % der mit Epic verbundenen US-amerikanischen Krankenhäuser diese Umgebungsdokumentationstools implementiert, was ihre rasche Einführung im Mainstream-Gesundheitswesen widerspiegelt.[1] Die Beteiligung von Anbietern an diesen Bereitstellungen, darunter Microsoft DAX Copilot, Abridge und Ambience Healthcare, unterstreicht einen wettbewerbsintensiven Markt, der schnellere Innovationszyklen vorantreibt. Die CMS-Frist im Januar 2027 für die Vorabgenehmigungs-API unterstreicht zusätzlich die Bedeutung von Umgebungsnotizen, da strukturierte Zusammenfassungen Anfragen rationalisieren, manuelle Dateneingaben reduzieren und Genehmigungsprozesse beschleunigen können. Darüber hinaus schrieb die HTI-1-Regel des ONC Transparenz durch Herkunfts- und Konfidenzindikatoren für KI-generierte Inhalte in der Entscheidungsunterstützung vor, was das Vertrauen stärkt und gleichzeitig die Entwicklungsanforderungen für Anbieter und IT-Teams erhöht.
Krankenhäuser optimieren Durchsatz und Kapazität angesichts steigender Nachfrage
Krankenhäuser nutzen KI, um der steigenden stationären Nachfrage zu begegnen, ohne die physische Kapazität zu erweitern, und erzielen dabei erhebliche Verbesserungen bei der Auslastung von Operationssälen und Betten. Diese Gewinne reichen von hohen einstelligen bis zu niedrigen zweistelligen Prozentpunkten. Fallstudien belegen den Erfolg, wie etwa eine Steigerung der Operationssaalauslastung um 8 Prozentpunkte beim Gundersen Health System und eine Auslastungsrate von 46 % für kurzfristige Öffnungen beim Inova Health System, wodurch ungenutzte Blöcke in umsatzgenerierende Fälle umgewandelt wurden. Bei Allina Health lieferten automatisierte Sequenzierungs- und Blockfreigabe-Tools innerhalb von 18 Monaten einen elfachen Return on Investment, was den CFO-Erwartungen für eine Amortisationszeit von 18 bis 24 Monaten entspricht. Diese Plattformen entwickeln sich zu halbautonomen Systemen, die in der Lage sind, Personal umzuverteilen und präoperative Aufgaben unter Governance-Protokollen zu beschleunigen, und wandeln sich von Analysetools zu wesentlicher Betriebsinfrastruktur. Große kommunale und akademische medizinische Zentren skalieren diese Lösungen, um das tägliche Fallvolumen zu steigern, finanzielle Margen zu schützen und Überstundenkosten zu reduzieren.
KI verbessert Bildgebungs-Workflow und Koordination der Akutversorgung
KI-gestützte Bildgebungstriage transformiert die Versorgungserbringung, indem sie die Behandlungszeiträume für kritische Erkrankungen wie Schlaganfälle und Lungenembolien beschleunigt. Durch die Priorisierung dringender Befunde und die prompte Benachrichtigung von Versorgungsteams reduzieren diese Tools die Zeit bis zur Behandlung erheblich. Eine multimodale Plattform, die bis 2025 in 2.000 US-amerikanischen Krankenhäusern eingesetzt wurde, erzielte eine Reduzierung der CTA-bis-Team-Benachrichtigungszeit um 73 % bei vermuteten Verschlüssen großer Gefäße und beschleunigte Thrombektomie-Entscheidungen.[2] In PACS-Systeme integrierte Grundlagenmodelle können mehrere Pathologien in einer einzigen Inferenz erkennen, mit Sensitivitäts- und Spezifitätsraten von 97 % bzw. 98 % in Implementierungen großer Gesundheitssysteme.
Cloud-EHR-Integration ebnet den Weg für KI-gestützte Workflows
Cloud-native EHR-Systeme, ausgestattet mit FHIR und modernen REST-APIs, ersetzen veraltete benutzerdefinierte Schnittstellen und Middleware, die zuvor die Bereitstellungszeiträume um 6 bis 12 Monate verlängerten und erhebliche Integrationskosten verursachten. Oracle Healths Clinical AI Agent, der Ende 2025 vom ONC zertifiziert wurde, hat seine Fähigkeit demonstriert, die Arbeitsbelastung der Kliniker und die Dokumentationsstunden bei der Integration in tägliche Workflows zu reduzieren. Epics Marketplace-Strategie mit vorgefertigten Konnektoren erleichtert die schnelle Bereitstellung von Umgebungsdokumentation, klinischen Risikowarnungen und Umsatzzyklusautomatisierung bei minimiertem IT-Aufwand. Die CMS-Anforderung für den Echtzeit-Datenaustausch zwischen Kostenträgern und Leistungserbringern stärkt den Business Case für eingebettete KI, die Anfragen zusammenstellen und Genehmigungen überwachen kann, ohne manuelle Portalinteraktionen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität der EHR-Integration und Risiken der Plattform-Abschottung | -1.8% | Nordamerika und Europa mit hoher Epic/Oracle-Durchdringung | Mittelfristig (2–4 Jahre) |
| Kapitalbeschränkungen und vorsichtige Beschaffungszyklen bei Leistungserbringern | -1.3% | Global, akut in mittelgroßen US-amerikanischen Gesundheitssystemen und aufstrebenden Märkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| FDA PCCP und Lebenszyklusgovernance erhöhen den Compliance-Aufwand | -1.7% | Nordamerika und Europa mit hoher Epic/Oracle-Durchdringung | Mittelfristig (2–4 Jahre) |
| Herausforderungen beim Change Management und bei der Akzeptanz durch Kliniker | -1.4% | Global, akut in mittelgroßen US-amerikanischen Gesundheitssystemen und aufstrebenden Märkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EHR-Plattforminhaber nutzen Funktionen und verschärfen die Marktdynamik
EHR-Plattforminhaber integrieren strategisch Funktionen wie Umgebungsdokumentation und klinische Entscheidungsunterstützung in ihre Kernsysteme. Dieser Ansatz verbessert ihr Angebot und übt gleichzeitig Druck auf die Preisgestaltung und Vertriebswege von Drittanbietern aus. Bis 2025 hatte Epic native Umgebungsschreiber in seine Plattform integriert, was den Markt für unabhängige Dokumentationsanbieter effektiv einengte und die Wettbewerbslandschaft in Richtung Multi-EHR-Interoperabilität verschob.[3]Die Integration des ehemaligen Cerner-Stacks durch Oracle Health in seine KI-Roadmap hat den Bedarf an klaren Datenzugangsvereinbarungen erhöht, insbesondere für Bildgebungs- und Kapazitätstools, die auf EHR-Integration angewiesen sind.
Leistungserbringer straffen Budgets angesichts schrumpfender Margen im Jahr 2024
Im Jahr 2024 sahen sich viele Leistungserbringer mit engeren Betriebsmargen konfrontiert, was zu strengeren Beschaffungsstandards mit Schwerpunkt auf einer Amortisationszeit von 18 bis 24 Monaten führte. Budgets konzentrierten sich zunehmend auf Tools, die messbare Durchsatz- oder Arbeitseinsparungen liefern. Mittelgroße Systeme verschoben größere IT-Investitionen und priorisierten wesentliche Upgrades und Cybersicherheitsmaßnahmen gegenüber diskretionären Pilotprojekten ohne klaren Return on Investment. Käufer forderten standortübergreifende Pilotprojekte und unabhängige Ergebnisvalidierungen, was die Beschaffungszyklen verlängerte, aber das Vertrauen in Skalierungsentscheidungen verbesserte. Die überzeugendsten Fälle, insbesondere solche, die mit zusätzlichen täglichen Operationssaalfällen oder reduzierten Patientenaufenthaltsdauern verbunden waren, sicherten sich die Unterstützung von klinischen und Finanzleitern aufgrund ihrer direkten Auswirkungen auf die Deckungsbeitragsmargen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
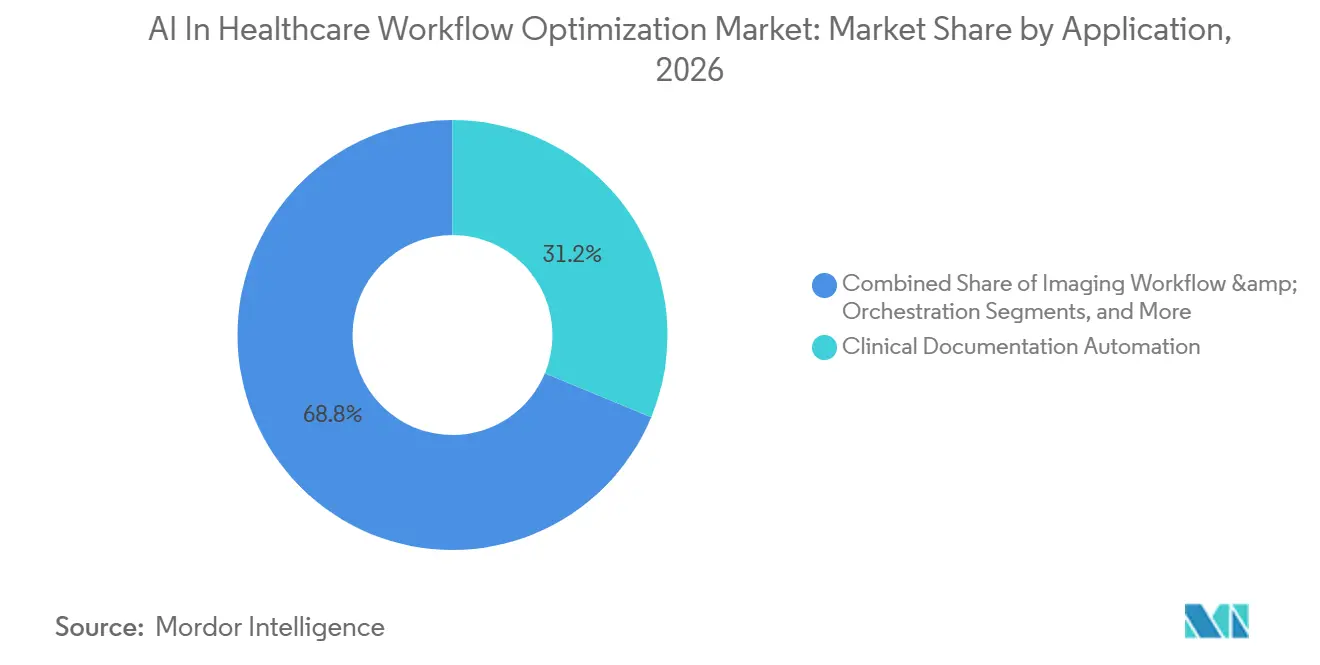
Dokumentationsautomatisierung führt beim Umsatz, Kapazitätstools verzeichnen starkes WachstumDie Automatisierung der klinischen Dokumentation machte 31,24 % des Umsatzes im Jahr 2026 im KI-gestützten Markt für die Optimierung von Gesundheitsworkflows aus. Dieses Wachstum wird in erster Linie durch die weit verbreitete Einführung von Ambient-Scribing-Lösungen vorangetrieben, die nachweislich in der Lage sind, die Dokumentationszeit bei groß angelegten Implementierungen um 33 % bis 40 % zu reduzieren. Diese fortschrittlichen Werkzeuge generieren automatisch strukturierte Notizen in elektronischen Patientenakten (EPA) und reduzieren damit erheblich die Dokumentationsarbeit außerhalb der regulären Arbeitszeiten. Dies verbessert nicht nur die Work-Life-Balance, sondern schafft auch mehr Zeit für die direkte Patientenversorgung. Gesundheitssysteme, die die Dokumentationsautomatisierung frühzeitig eingeführt haben, berichten von einer schnelleren Skalierung, insbesondere wenn EPA-Anbieter native Funktionalitäten bündeln. Solche Bündelungen eliminieren zusätzliche Lizenzkosten und vereinfachen Beschaffungsprozesse. Werkzeuge für stationäre Kapazitäten und Patientenfluss erzielen zwar geringere absolute Umsätze, verzeichnen jedoch ein starkes jährliches Wachstum von 28,17 % bis 2032. Krankenhäuser konzentrieren sich zunehmend auf die Verbesserung der Auslastungsraten, die Verkürzung von Patientenaufenthalten und die Minimierung abgesagter Eingriffe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen bei den Ausgaben, ambulante Kliniken im AufwindKrankenhäuser und Gesundheitssysteme machten 47,68 % der Ausgaben im Jahr 2026 aus. Dieses Ausgabenniveau steht im Einklang mit akutem Arbeitskräftemangel, hohen Deckungsbeiträgen aus chirurgischen Bereichen und Governance-Vorgaben, die in elektronischen Patientenakten im Rahmen der HTI-1-Regel des ONC verankert sind. Diese Einrichtungen standardisieren auf Ambient-Scribing, perioperative Optimierung und Bildgebungstriage. Solche Maßnahmen steigern nicht nur den Durchsatz, sondern gewinnen auch Klinikzeit zurück, sichern Einnahmen und reduzieren Burnout. Anbieterpartnerschaften und Marktplätze innerhalb führender elektronischer Patientenakten beschleunigen diese Implementierungen zusätzlich, indem sie Verbindungen vereinfachen und die Zeit bis zur Wertschöpfung erheblich verkürzen. Bildgebungszentren und Versorgungsbereiche, die einheitliche Triageplattformen einsetzen, differenzieren sich durch schnellere Versorgung, was dazu beiträgt, Überstunden zu reduzieren und die Effizienz in Befundungsräumen zu verbessern. Ambulante und tagesklinische Einrichtungen werden bis 2032 voraussichtlich mit einer jährlichen Rate von 27,05 % wachsen. Dieses Wachstum wird durch die Verlagerung von Risiken auf kleinere Praxen im Rahmen wertbasierter Verträge angetrieben, die zunehmend die Automatisierung bei der Terminplanung und Vorabgenehmigungen belohnen.
Nach Bereitstellung:
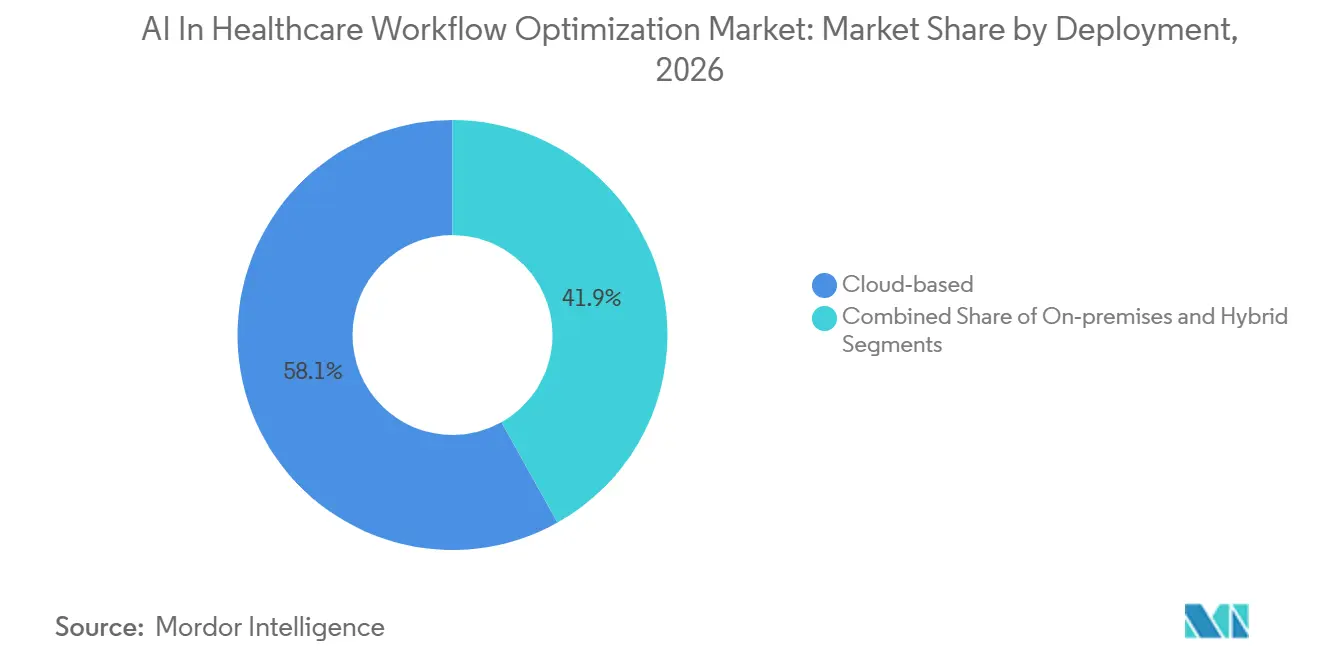
Cloud dominiert mit API-Agilität, Hybrid wächst für Legacy-IntegrationCloudbasierte Modelle erzielten 58,13 % des Umsatzes im Jahr 2026 im KI-gestützten Markt für die Optimierung von Gesundheitsworkflows. Diese Dominanz wird auf API-first-Elektronische-Patientenakten und Payer-API-Mandate zurückgeführt, die den Echtzeit-Datenaustausch fördern. So haben beispielsweise vorgefertigte Konnektoren und eingebettete Agenten führender Plattformen die Implementierungszeiträume erheblich verkürzt, indem der Bedarf an individueller Integrationsarbeit entfällt. Diese Effizienzgewinne ermöglichen ein schnelleres Onboarding von Werkzeugen wie Dokumentationsautomatisierung, Kapazitätsprognosen und Umsatzzyklusmanagement und reduzieren die Zeiträume von Monaten auf Wochen. Hybride Architekturen expandieren bis 2032 mit einer CAGR von 28,31 %. Dieses Wachstum ist in erster Linie auf die Herausforderungen zurückzuführen, die mit der gleichzeitigen Migration von Bildgebungsarchiven, Umsatzzyklusplattformen und klinischen Datenspeichern verbunden sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
NLP führt, Optimierungsmaschinen wachsen angesichts steigender DurchsatzanforderungenNatürliche Sprachverarbeitung (NLP) und große Sprachmodelle machten 36,18 % des Umsatzes im Jahr 2026 im KI-gestützten Markt für die Optimierung von Gesundheitsworkflows aus. Diese starke Leistung wird durch erfolgreiche Ambient-Scribing-Pilotprojekte mit Tausenden von Ärzten unterstützt. Diese NLP-Werkzeuge optimieren die Dokumentationszeit und entlasten die Arbeit außerhalb der regulären Arbeitszeiten. Darüber hinaus spielen Chatbot-Schnittstellen eine entscheidende Rolle bei der Triage und der Zusammenfassung von Behandlungsplänen, was den Informationsfluss beschleunigt. Optimierungs- und Simulationsmaschinen werden bis 2032 voraussichtlich mit einer CAGR von 27,16 % wachsen. Dieses Wachstum wird durch Fortschritte beim Bestärkungslernen vorangetrieben, die die Planung von Operationssälen, Bettenzuweisungen und Personalallokationen verbessern.
Geografische Analyse
Nordamerika KI im Markt für die Optimierung von Gesundheitsworkflows
Im Jahr 2026 entfielen auf Nordamerika 42,16 % des Umsatzanteils im KI-gestützten Markt für die Optimierung von Gesundheitsworkflows. Dieses Wachstum wurde durch die weitreichende Einführung elektronischer Patientenakten, die Skalierung von Ambient-Scribing und die bevorstehende Frist für Vorabgenehmigungen-APIs im Jahr 2027 vorangetrieben. Die Umsetzung von Mandaten zur Unterstützung klinischer Entscheidungen im August 2026 beschleunigt Investitionen in Provenienz, Konfidenzlabeling und die Exportierbarkeit von KI-Inhalten. Diese Entwicklungen beschleunigen den Einsatz von Ambient-Dokumentation, perioperativer Optimierung und Triageorchestrierung im KI-gestützten Markt für die Optimierung von Gesundheitsworkflows, während sich die Governance-Strukturen weiterentwickeln.
APAC KI im Markt für die Optimierung von Gesundheitsworkflows
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer starken CAGR von 28,14 % wachsen, unterstützt durch regionale KI-Triagemandate in Teilen Chinas und den Ausbau interoperabler Gesundheitsakten in Indien. Die Gesundheitsbehörden in China fördern die Einführung von KI-Triage in Krankenhäusern außerhalb der Tier-1-Städte, was den verstärkten Einsatz von Bildgebungsorchestrierung und Akutversorgungskoordination vorantreibt. In Indien skaliert die Ayushman Bharat Digital Mission patientenverknüpfte Gesundheitsakten über ein breites Netzwerk von Einrichtungen und steigert damit den Nutzen von KI in der Dokumentation und Terminplanung. Darüber hinaus setzen Unternehmenskrankenhausgruppen in Indien Radiologie-KI ein, um dem Mangel an Fachärzten zu begegnen, und stärken damit das Triage-Wertversprechen in Hochvolumenzentren. In Japan haben die Regulierungsbehörden zwar KI-gestützte Werkzeuge für Endoskopie und Ophthalmologie über beschleunigte Zulassungswege genehmigt, die Einführung bleibt jedoch aufgrund von Erstattungsherausforderungen und Einschränkungen der IT-Infrastruktur auf akademische Einrichtungen konzentriert.
Wettbewerbslandschaft
Der Markt für KI in der Optimierung von Gesundheitsworkflows bleibt aufgrund seiner vielfältigen Anwendungsfälle, die Dokumentation, Bildgebung, Kapazität, perioperative Versorgung, Umsatzzyklus und mehr umfassen, mäßig fragmentiert. Jede Domäne erfordert unterschiedliche Daten, Workflows und Integrationen. Anbieter von Umgebungsdokumentation haben ihre Bereitstellungen ausgeweitet, da EHR-Anbieter native Schreiber integrieren, wobei der Schwerpunkt stärker auf Genauigkeit, Fachbereichsabdeckung und Ausrichtung an Governance-Standards liegt. Führende Anbieter von Bildgebungs-Workflows haben Grundlagenmodelle in PACS integriert, mit dem Ziel, die Erkennung über verschiedene Pathologien hinweg zu vereinheitlichen und dabei hohe Leistung und breite Abdeckung zu liefern. Anbieter, die sich auf perioperative Optimierung konzentrieren, haben sich von traditionellen Dashboards zu workflow-ausführenden Mitarbeitern entwickelt, die in der Lage sind, Echtzeitaufgaben auszuführen, wie das Freigeben von Blöcken und das Umsequenzieren von Fällen.
EHR-Plattformstrategien prägen die Wettbewerbslandschaft. Marktplätze und eingebettete Agenten vereinfachen Integrationsaufwände und beschleunigen die klinische Einführung. Oracle Healths Clinical AI Agent, der 2025 vom ONC zertifiziert wurde, hat erhebliche Reduzierungen bei Dokumentationsstunden und der Gesamtarbeitsbelastung demonstriert. Bis 2025 verfügte Epics App Orchard über Hunderte von KI-fähigen Anwendungen, die über vorgefertigte Konnektoren schnell bereitgestellt werden können. Diese strategischen Fortschritte treiben die Käuferpräferenz für Lösungen voran, die sich nahtlos in bestehende EHR-Workflows integrieren und gleichzeitig die HTI-1-Transparenzstandards erfüllen.
Marktführer für KI in der Optimierung von Gesundheitsworkflows
-
Epic Systems
-
GE HealthCare
-
Oracle Health
-
Siemens Healthineers AG
-
Microsoft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-Markt für die Optimierung von Gesundheitsworkflows Unternehmen in diesem Bericht
- Abridge
- Aidoc
- Augmedix
- Automation Anywhere
- Cohere Health
- Edifecs
- Epic Systems
- GE Healthcare
- Innovaccer
- InterSystems
- LeanTaaS
- Microsoft
- Notable
- Oracle Health
- Koninklijke Philips
- Qventus
- Siemens Healthineers
- Suki
- UiPath
- Validic
- Viz.ai
Neueste Industrielle Entwicklungen in KI-Markt für die Optimierung von Gesundheitsworkflows
- April 2026: Medisolv, Inc., ein nationaler Marktführer im Bereich des Qualitätsdatenmanagements im Gesundheitswesen, gab heute die Übernahme von Health Elements AI bekannt, dessen Technologie dabei hilft, klinische Daten aus Krankenakten für die Qualitätsberichterstattung und klinische Register zu erfassen und zu strukturieren.
- April 2026: Ambience Healthcare stellte eine mehrjährige Plattform-Roadmap vor, die darauf ausgelegt ist, die Art und Weise, wie Gesundheitssysteme mithilfe von KI Versorgung erbringen, koordinieren und verbessern, grundlegend neu zu gestalten.
- Oktober 2025: Viz.ai erweiterte seine multimodale Viz Assist-Plattform auf 2.000 US-amerikanische Krankenhäuser und integrierte Schlaganfall-, Lungenembolie- und Aortendissektion-Triage in eine einheitliche Inferenzmaschine, die die CTA-bis-Team-Benachrichtigungszeit um 73 % reduzierte.
- September 2025: LeanTaaS berichtete, dass Inova Health System 46 % der kurzfristig freigegebenen Operationssaalzeitfenster mithilfe prädiktiver Algorithmen füllte, die Falldauern prognostizieren und Chirurgen per SMS benachrichtigen, wenn vorgelagerte Verzögerungen Öffnungen schaffen.
Umfang des globalen Berichts über den Markt für KI in der Optimierung von Gesundheitsworkflows
Gemäß dem Umfang des Berichts bezieht sich KI in der Optimierung von Gesundheitsworkflows auf die Anwendung von künstlicher Intelligenz (KI), maschinellem Lernen und natürlicher Sprachverarbeitung (NLP) zur Automatisierung, Rationalisierung und Verbesserung klinischer und administrativer Prozesse. Dabei werden Daten analysiert, um den manuellen Aufwand zu reduzieren, Engpässe zu beseitigen und die Effizienz zu verbessern, beispielsweise durch die Automatisierung der Terminplanung, die Dokumentation von Patientenbesuchen oder die Priorisierung von Radiologie-Arbeitslisten.
Der Markt für KI in der Optimierung von Gesundheitsworkflows ist nach Anwendung, Endnutzer, Bereitstellung, Technologie/KI-Modalität und Geografie segmentiert. Nach Anwendung umfasst der Markt die Automatisierung der klinischen Dokumentation, Bildgebungs-Workflow und Orchestrierung, stationäre Kapazität und Patientenfluss, Operationssaalplanung und perioperative Optimierung, Umsatzzyklus und Automatisierung der Vorabgenehmigung sowie Sonstiges. Nach Endnutzer ist der Markt in Krankenhäuser und Gesundheitssysteme, ambulante und poliklinische Kliniken, Bildgebungszentren, ambulante Operationszentren, Kostenträger und Sonstiges segmentiert. Nach Bereitstellung ist der Markt in Cloud-basiert, On-Premises und Hybrid kategorisiert. Nach Technologie/KI-Modalität ist der Markt in NLP/LLMs, Computer Vision, Optimierung und Simulation, prädiktive Analytik sowie RPA/intelligente Prozessautomatisierung segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Automatisierung der klinischen Dokumentation |
| Bildgebungs-Workflow und Orchestrierung |
| Stationäre Kapazität und Patientenfluss |
| Operationssaalplanung und perioperative Optimierung |
| Umsatzzyklus und Automatisierung der Vorabgenehmigung |
| Sonstiges |
| Krankenhäuser und Gesundheitssysteme |
| Ambulante und poliklinische Kliniken |
| Bildgebungszentren |
| Ambulante Operationszentren |
| Kostenträger |
| Sonstiges |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| NLP / LLMs |
| Computer Vision |
| Optimierung und Simulation |
| Prädiktive Analytik |
| RPA / Intelligente Prozessautomatisierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Automatisierung der klinischen Dokumentation | |
| Bildgebungs-Workflow und Orchestrierung | ||
| Stationäre Kapazität und Patientenfluss | ||
| Operationssaalplanung und perioperative Optimierung | ||
| Umsatzzyklus und Automatisierung der Vorabgenehmigung | ||
| Sonstiges | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Ambulante und poliklinische Kliniken | ||
| Bildgebungszentren | ||
| Ambulante Operationszentren | ||
| Kostenträger | ||
| Sonstiges | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Technologie / KI-Modalität | NLP / LLMs | |
| Computer Vision | ||
| Optimierung und Simulation | ||
| Prädiktive Analytik | ||
| RPA / Intelligente Prozessautomatisierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für KI-gestützte Optimierung von Gesundheitsworkflows bis 2032?
Der Markt für KI-gestützte Optimierung von Gesundheitsworkflows wird bis 2032 voraussichtlich einen Wert von 132,94 Milliarden USD erreichen und dabei ausgehend von 40,62 Milliarden USD im Jahr 2027 mit einer CAGR von 26,76 % wachsen.
Welche Anwendungen wachsen am schnellsten im Bereich KI in der Optimierung von Gesundheitsworkflows?
Werkzeuge für stationäre Kapazitäten und Patientenfluss verzeichnen das stärkste Wachstum mit einer CAGR von 28,17 % bis 2032, da Krankenhäuser auf eine höhere Auslastung und kürzere Wartezeiten setzen.
Wer gibt am meisten für KI in der Optimierung von Gesundheitsworkflows aus und welche Käufergruppe wächst schneller?
Krankenhäuser und Gesundheitssysteme machten 47,68 % der Ausgaben im Jahr 2026 aus, während ambulante und tagesklinische Einrichtungen mit einer CAGR von 27,05 % bis 2032 schneller wachsen.
Welches Bereitstellungsmodell ist am häufigsten für KI in der Optimierung von Gesundheitsworkflows?
Cloudbasierte Bereitstellungsmodelle hielten 58,13 % des Umsatzes im Jahr 2026, während hybride Modelle aufgrund von Legacy-Bildgebungs- und Umsatzzyklusankern mit einer CAGR von 28,31 % rasch wachsen.
Welche Technologien führen bei der Einführung von KI in der Optimierung von Gesundheitsworkflows?
Natürliche Sprachverarbeitung und große Sprachmodelle führten mit 36,18 % des Umsatzes im Jahr 2026, während Optimierungs- und Simulationsmaschinen mit einer CAGR von 27,16 % expandieren, da Anbieter Durchsatzgewinne anstreben.
Welche Region führt und welche Region wächst am schnellsten bei KI in der Optimierung von Gesundheitsworkflows?
Nordamerika führte mit 42,16 % des Umsatzes im Jahr 2026, während der asiatisch-pazifische Raum mit einer CAGR von 28,14 % bis 2032 am schnellsten wächst, bedingt durch politische Unterstützung und den Ausbau der digitalen Gesundheitsinfrastruktur.