
Marktgröße und Marktanteil für landwirtschaftliche Drohnen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.8 Milliarden US-Dollar |
| Marktgröße (2031) | 3.9 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Drohnen von Mordor Intelligence
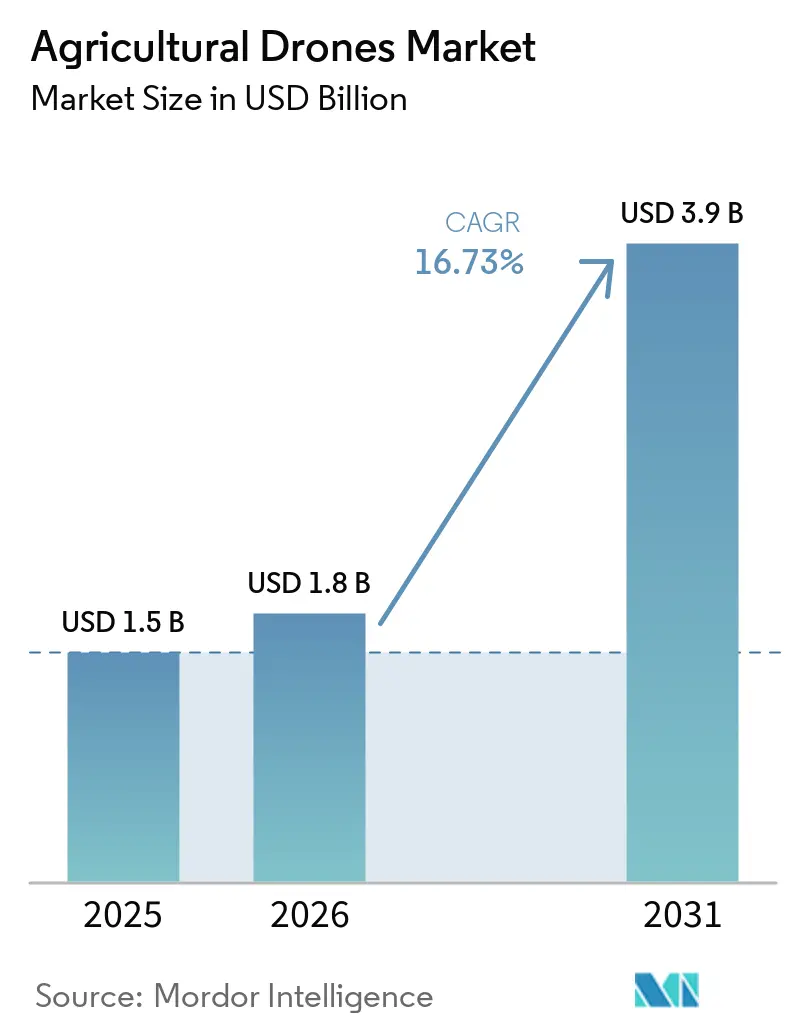
Die Marktgröße für landwirtschaftliche Drohnen wurde im Jahr 2025 auf 1,5 Milliarden USD geschätzt und soll von 1,8 Milliarden USD im Jahr 2026 auf 3,9 Milliarden USD bis 2031 wachsen, bei einer CAGR von 16,73 % während des Prognosezeitraums (2026–2031). Die Hardwarepreise sinken weiter, während die Kosten für Düngemittel und Pestizide steigen, was Landwirte dazu veranlasst, sensorgesteuerte Ausbringungsverfahren einzusetzen, die den Chemikalieneinsatz um bis zu 35,0 % reduzieren. Nationale Förderprogramme in den Vereinigten Staaten, Indien, Australien und dem Vereinigten Königreich lenken öffentliche Mittel in Richtung Luftfahrtplattformen und bestätigen, dass Drohnen gleichzeitig Arbeitskräftemangel beheben und Klimarisiken mindern können[1]. Drehflügler-Modelle dominieren derzeit die Flottenanzahl, doch Hybrid-Senkrechtstarter-Designs gewinnen an Bedeutung, da sie den erweiterten Ausdauerbedarfnissen großflächiger Betriebe gerecht werden. Das parallele Wachstum bei Edge-Künstlicher Intelligenz (KI) und Fünfte-Generation-(5G)-Konnektivität in der Landwirtschaft verkürzt die Zeit zwischen Bilderfassung und bedarfsgerechter Ausbringung und macht Entscheidungszyklen im Feld nahezu unmittelbar.
Wichtigste Erkenntnisse des Berichts
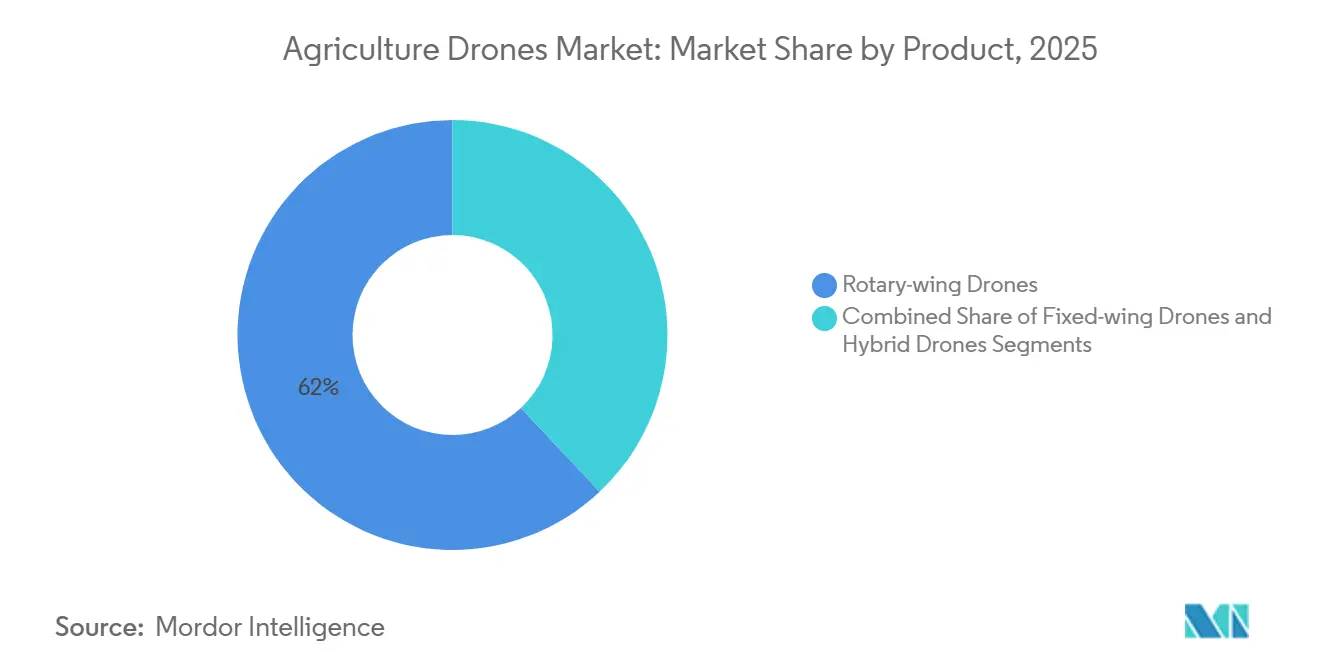
- Nach Produktkategorie führten Drehflügler-Drohnen mit einem Marktanteil von 62,0 % im Markt für landwirtschaftliche Drohnen im Jahr 2025, während Hybrid-Designs bis 2031 voraussichtlich mit einer CAGR von 18,9 % wachsen werden.
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Marktanteil von 55,0 % im Markt für landwirtschaftliche Drohnen, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,8 % wachsen werden.
- Nach Anwendung entfiel auf die Pflanzenüberwachung im Jahr 2025 ein Marktanteil von 48,0 % im Markt für landwirtschaftliche Drohnen, während die Pflanzenschutzmittelausbringung bis 2031 voraussichtlich mit einer CAGR von 18,4 % wachsen wird.
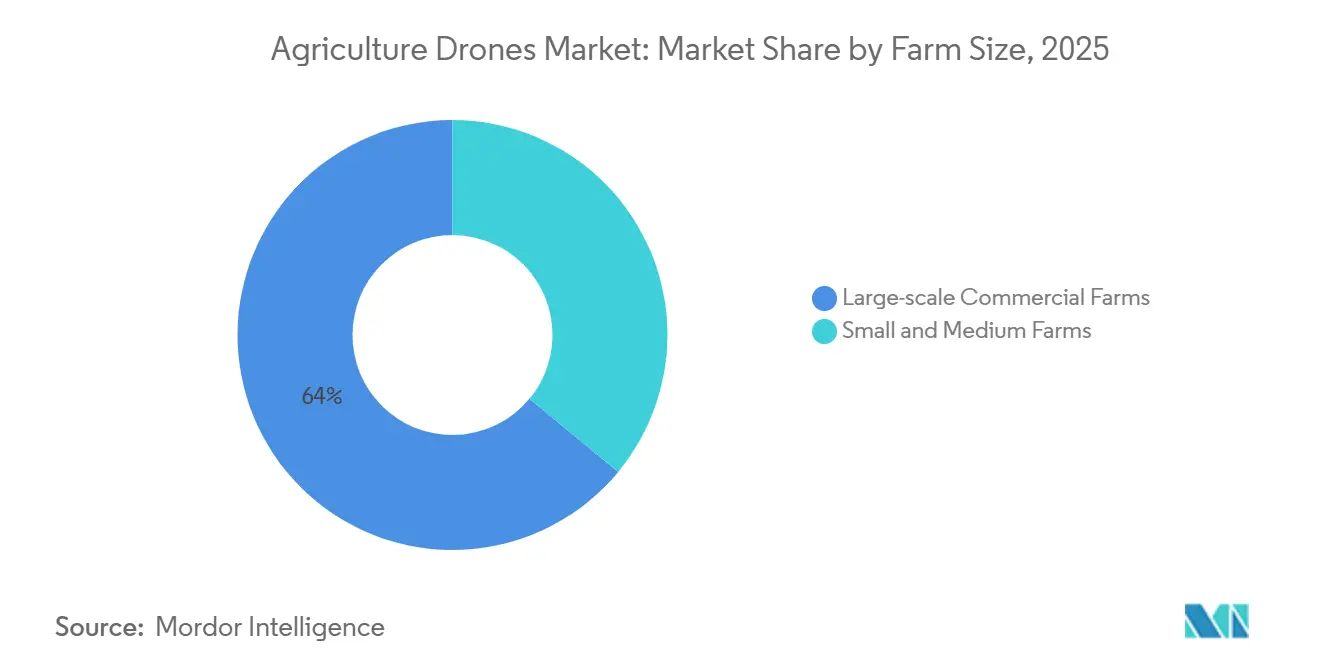
- Nach Betriebsgröße entfiel auf großflächige Agrarbetriebe im Jahr 2025 ein Marktanteil von 64,0 % im Markt für landwirtschaftliche Drohnen, während kleine und mittlere Betriebe bis 2031 voraussichtlich mit einer CAGR von 17,6 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 36,0 % im Markt für landwirtschaftliche Drohnen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 18,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Rückgang der Drohnen-Hardwarepreise | +3.0% | Global, mit stärkster Akzeptanz im asiatisch-pazifischen Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau von 5G und Edge-KI zur Ermöglichung von Echtzeit-Analysen | +2.8% | Nordamerika und Europa führen bei der Einführung, asiatisch-pazifischer Raum skaliert rasch | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für Präzisionslandwirtschaft | +3.2% | Nordamerika, Europa, asiatisch-pazifischer Raum (Indien, China), aufkommend in Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Agrochemikalienkosten treiben die Nachfrage nach bedarfsgerechter Ausbringung an | +2.9% | Global, besonders ausgeprägt in Nordamerika, Europa und Brasilien | Mittelfristig (2–4 Jahre) |
| Klimawandelbedingte Notwendigkeit der Pflanzenstresskontrolle | +2.6% | Global, mit erhöhter Dringlichkeit in dürregefährdeten Regionen (Naher Osten, Afrika, Australien) | Langfristig (≥ 4 Jahre) |
| Kohlenstoffkreditmärkte belohnen ressourcenschonende Landwirtschaft | +1.8% | Nordamerika und Europa als frühe Anwender, Pilotprogramme in Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Rückgang der Drohnen-Hardwarepreise
Einstiegsdrohnen für die Landwirtschaft werden jetzt für 2.000–4.000 USD angeboten, gegenüber 14.500 USD im Jahr 2016, was es Kleinbauernkooperativen ermöglicht, den Kauf zu rechtfertigen[2]. Mittelklasse-Plattformen im Preisbereich von 8.000–15.000 USD umfassen Hinderniserkennung und automatisierte Missionsplanungsfunktionen, die früher Enterprise-Modellen mit einem Preis von über 20.000 USD vorbehalten waren. Modulare Flugzeugzellen unterstützen den Nutzlasttausch, verlängern die Nutzungsdauer und verbessern den Return on Investment. Subventionen in Indien und Australien eliminieren bis zu 80,0 % der Anschaffungskosten und beschleunigen den Flottenumschlag[3]. Die Hardware-Margen stabilisieren sich, auch wenn die Stückpreise sinken, was auf eine reifende Lieferkette hindeutet.
Ausbau von 5G und Edge-KI zur Ermöglichung von Echtzeit-Analysen
Netzwerke der fünften Generation reduzieren die Latenz auf unter zwanzig Millisekunden, sodass Drohnen während eines einzigen Fluges Bilder übertragen und Ausbringungskarten empfangen können. Versuche auf Maisfarmen in den Vereinigten Staaten zeigen, dass bordeigene Faltungsnetzwerke Stress mit einer Genauigkeit von 94,0 % klassifizieren können, wodurch Cloud-Upload-Engpässe beseitigt werden. Private 5G-Installationen auf großen Betrieben koordinieren Schwärme von zehn oder mehr Drohnen und ermöglichen eine tägliche Abdeckung von über 400 Hektar. Die Edge-Verarbeitung adressiert auch Datenschutzbedenken, da Rohbilder den Betrieb nie verlassen. Modulpreise unter USD 500 werden bis 2027 erwartet, was die Technologie für mittelgroße Landwirte erschließt.
Staatliche Subventionen für Präzisionslandwirtschaft
Staatliche Unterstützung hat die Einführung von Präzisionslandwirtschaftstechnologien in wichtigen Märkten erleichtert. In den Vereinigten Staaten beantragte der Haushalt des Landwirtschaftsministeriums der Vereinigten Staaten für das Haushaltsjahr 2025 eine direkte Kreditermächtigung für Naturschutz in Höhe von 300 Millionen USD, wobei die Farm Service Agency plant, Präzisionslandwirtschaftstechnologien und -ausrüstungen im Rahmen dieser Darlehen zu priorisieren. In Australien gewährte Runde 2 des On Farm Connectivity Program, das 2024–2025 umgesetzt wurde, Rückerstattungen von bis zu 50 % der förderfähigen Ausrüstungskosten, begrenzt auf 30.000 AUD (19.050 USD) pro förderfähigem Primärerzeuger. In Indien sieht das Namo Drone Didi-Programm, das von Haushaltsjahr 2023/24 bis Haushaltsjahr 2025/26 umgesetzt wird, eine zentrale Finanzhilfe vor, die 80 % der Kosten eines Drohnenpakets abdeckt, bis zu 800.000 INR (9.410 USD) pro ausgewählter Selbsthilfegruppe von Frauen, im Rahmen eines Programms, das auf 15.000 Drohnen für Selbsthilfegruppen von Frauen abzielt.
Steigende Agrochemikalienkosten treiben die Nachfrage nach bedarfsgerechter Ausbringung an
Die Preisinflation bei Düngemitteln und Pestiziden, angetrieben durch Erdgasrohstoffkosten und Lieferkettenunterbrechungen, hat die Betriebsmittelkosten seit 2024 um 15,0–25,0 % erhöht. Dies hat Landwirte dazu veranlasst, die Ausbringungsmengen mithilfe von Präzisionssprühverfahren zu optimieren. Die bedarfsgerechte Ausbringungstechnologie (VRT), die durch Drohnen ermöglicht wird, reduziert den Chemikalieneinsatz um 20,0–35,0 % und spart 15–30 USD pro Acre bei hochwertigen Kulturen wie Weintrauben, Mandeln und Gemüse. Autonome Flugplanungssoftware integriert Ausbringungskarten und passt die Düsenflussraten in Echtzeit an. Dies ist im brasilianischen Zuckerrohrsektor wertvoll, wo der Schädlingsdruck auf großen Betrieben variiert. Regulatorischer Druck unterstützt ebenfalls die Einführung der bedarfsgerechten Ausbringungstechnologie (VRT), wobei die Richtlinie der Europäischen Union zur nachhaltigen Verwendung von Pestiziden und die Stewardship-Programme der Umweltschutzbehörde der Vereinigten Staaten (EPA) Präzisionsmethoden fördern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hürden bei der Integration in den Luftverkehr | -2.1% | Global, mit akuten Engpässen in Nordamerika und Europa aufgrund des dichten Luftraums | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken unter Landwirten | -1.3% | Europa (DSGVO-Durchsetzung), Nordamerika (Fragmentierung auf Staatsebene), aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kurze Akkulaufzeit für große Anbauflächen | -1.7% | Global, besonders einschränkend in Nordamerika, Südamerika und Australien mit Großflächenbetrieben | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Standards in verschiedenen Ländern | -1.5% | Global, mit höchsten Compliance-Kosten für multinationale Erstausrüster, die in Nordamerika, Europa und dem asiatisch-pazifischen Raum tätig sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hürden bei der Integration in den Luftverkehr
Systeme für das unbemannte Verkehrsmanagement zur Integration landwirtschaftlicher Drohnen in den kontrollierten Luftraum befinden sich in der Entwicklung, was den Betrieb jenseits der Sichtlinie (Beyond Visual Line of Sight) verzögert, der für große Betriebe unerlässlich ist. Der Entwurf einer Regelung der Bundesluftfahrtbehörde aus dem Jahr 2024 für den Betrieb jenseits der Sichtlinie ist noch nicht abgeschlossen, sodass Betreiber auf Ausnahmegenehmigungen angewiesen sind. Die U-Space-Verordnung der Europäischen Union schreibt die Einführung von U-Space-Luftraum bis 2027 vor, aber der Zeitplan der Umsetzung variiert. Anforderungen an die Fernidentifizierung verursachen zusätzliche Hardwarekosten von 100–300 USD pro Einheit. Bis die Infrastruktur ausgereift ist, bleiben Drohnen auf den Sichtlinienbetrieb beschränkt, der 50–100 Acres pro Flug abdeckt.
Kurze Akkulaufzeit für große Anbauflächen
Lithium-Polymer-Akkus in Drehflügeldrohnen bieten 15–30 Minuten Flugzeit und begrenzen die tägliche Abdeckung auf 20–60 Hektar. Große Betriebe mit 400–2.000 Hektar in Regionen wie Nordamerika und Australien empfinden Multirotor-Plattformen als ineffizient. Starrflügeldrohnen bieten Flugzeiten von 45–90 Minuten, verfügen jedoch nicht über Schwebefähigkeiten für Präzisionsaufgaben. Hybride Senkrechtstart- und Landeplattformen, wie AeroVironment's Quantix Recon, können 160 Hektar in 45 Minuten abdecken, kosten jedoch über USD 15.000, was ihre Einführung einschränkt. Festkörperbatterien versprechen 50–100 % höhere Energiedichte, sind jedoch noch 3–5 Jahre entfernt und kosten 200–300 % mehr als Lithium-Polymer-Akkus. Ausdauerbeschränkungen zwingen Betreiber dazu, hochwertige Kulturen zu priorisieren und die routinemäßige Überwachung Satelliten oder Bodenkundschaftern zu überlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Hybridplattformen überbrücken die AusdauerlückeDrehflügler-Drohnen hielten im Jahr 2025 einen Marktanteil von 62,0 % im Markt für landwirtschaftliche Drohnen und dominierten die Pflanzenschutzmittelausbringung und Viehüberwachung aufgrund ihrer Schwebefähigkeit und Manövrierfähigkeit, trotz Ausdauerbeschränkungen. Hybrid-Drohnen werden bis 2031 voraussichtlich mit einer CAGR von 18,9 % wachsen, angetrieben durch die Nachfrage nach Plattformen, die senkrechten Start mit der Reiseflugeffizienz von Starrflüglern kombinieren. Der Quantix Recon von AeroVironment bietet Flugzeiten von 45 Minuten und eine Abdeckung von 400 Acres pro Einsatz und schließt damit Produktivitätslücken bei großflächigen Betrieben. Starrflügler-Drohnen mit einer Ausdauer von 45–90 Minuten werden häufig für Kartierung und Vermessung eingesetzt, verfügen jedoch nicht über die für die bedarfsgerechte Ausbringung erforderliche Präzision. Regulatorische Genehmigungen für den Betrieb jenseits der Sichtlinie (BVLOS) werden Hybrid- und Starrflügler-Drohnen zugutekommen, angesichts ihrer erweiterten Reichweite.
Drehflügler-Plattformen dominieren das Segment unter 10.000 USD, wobei Hersteller wie SZ DJI Technology Co., Ltd. und XAG Co., Ltd. funktionsreiche Modelle anbieten. Hybrid-Plattformen gewinnen aufgrund ihrer Vielseitigkeit bei Ausbringung, Erkundung und Bewässerungsmanagement an Bedeutung, insbesondere in Regionen wie Indien und Südostasien, wo Kleinbauern mehrere Kulturen anbauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Dienstleistungssegment stört das KapitalmodellIm Jahr 2025 entfiel auf Hardware ein Marktanteil von 55,0 % im Markt für landwirtschaftliche Drohnen, einschließlich Flugzeugzellen, Sensoren, Batterien und Bodenkontrollstationen. Das Dienstleistungssegment wird jedoch bis 2031 voraussichtlich mit einer CAGR von 17,8 % wachsen. Drohne-als-Dienstleistung (DaaS)-Modelle reduzieren den anfänglichen Kapitalbedarf und übertragen operative Risiken auf spezialisierte Anbieter. Unternehmen wie DroneDeploy, Inc. und PrecisionHawk, Inc. bieten abonnementbasierte Analyseplattformen an, die Flugbetrieb, Datenverarbeitung und agronomische Erkenntnisse für 5–15 USD pro Acre pro Saison bündeln, wodurch Präzisionslandwirtschaft für Betriebe zugänglich wird, die Investitionen von 10.000–30.000 USD in Hardware nicht rechtfertigen können.
Softwarekomponenten wie Flugplanung, Bildverknüpfung und maschinelles Lernen werden zunehmend über Cloud-Plattformen bereitgestellt, was wiederkehrende Einnahmequellen schafft und die Anbietermargen verbessert. Dienstleistungen wie Pilotenausbildung, Wartungsverträge und Unterstützung bei der Einhaltung regulatorischer Anforderungen sind besonders wertvoll in Regionen wie Indien und Afrika, wo technisches Fachwissen begrenzt ist.
Nach Anwendung:
Autonome Ausbringung verändert die BetriebsmittelökonomieDie Pflanzenüberwachung entfiel im Jahr 2025 auf einen Anwendungsanteil von 48,0 % und nutzt Multispektral- und Wärmebildgebung, um Stress, Krankheiten und Nährstoffmängel zu erkennen, bevor sichtbare Symptome auftreten. Die Pflanzenschutzmittelausbringung wird bis 2031 voraussichtlich mit einer CAGR von 18,4 % wachsen, angetrieben durch autonome Plattformen, die den Chemikalieneinsatz um 20,0–35,0 % reduzieren. Unternehmen wie XAG Co., Ltd. und SZ DJI Technology Co., Ltd. führen dieses Segment mit Plattformen wie dem XAG P100 und dem DJI Agras T50 an, die präzise Düsensteuerung und automatisierte Flugplanung bieten. Feldkartierung unterstützt die Planung vor der Saison und die Analyse nach der Ernte und erstellt Ausbringungskarten für Pflanzenschutzmittel und Düngung.
Die Viehüberwachung ist ein Nischenbereich, der hauptsächlich in Australien und Südamerika verbreitet ist, wo Drohnen zur Ortung von Tieren und zur Beurteilung von Weiden eingesetzt werden. Das Bewässerungsmanagement nutzt zunehmend Wärmesensoren, um Lecks und ungleichmäßige Verteilung zu erkennen. Die Bodenanalyse wird durch den Einsatz erschwinglicher Hyperspektralsensoren ausgeweitet, die organische Substanz und pH-Wert erkennen und bei Bodenbearbeitungsstrategien helfen. Regulatorische Genehmigungen für den Einsatz von Pestiziden durch Drohnen sind nach wie vor fragmentiert, wobei Behörden wie die Umweltschutzbehörde der Vereinigten Staaten (EPA) und die Europäische Behörde für Lebensmittelsicherheit (EFSA) Einschränkungen auferlegen. Autonome Ausbringung und Echtzeit-Analysen ermöglichen es Drohnen, Stress zu erkennen, Ausbringungspläne zu erstellen und Behandlungen in einem einzigen Flug durchzuführen, wodurch Entscheidungszyklen verkürzt werden.
Nach Betriebsgröße:
Kooperativen erschließen den Zugang für KleinbauernGroßflächige Agrarbetriebe hielten im Jahr 2025 einen Marktanteil von 64,0 % nach Betriebsgröße und nutzten Skaleneffekte, um Investitionen von 20.000 bis 50.000 USD in Mehrdrohnenflotten und dediziertes Pilotenpersonal zu rechtfertigen. Kleine und mittlere Betriebe übernehmen Drohnentechnologie mit einer CAGR von 17,6 % bis 2031, unterstützt durch genossenschaftliche Eigentumsmodelle und staatliche Subventionen, die den Kapitalbedarf pro Betrieb reduzieren.
Kleine und mittlere Betriebe stehen vor Hindernissen wie begrenztem technischen Fachwissen, fragmentierten Landbesitzverhältnissen und Skepsis gegenüber dem Return on Investment. Schulungsprogramme von Geräteherstellern und landwirtschaftlichen Beratungsdiensten beheben Qualifikationslücken, während smartphone-basierte Bodenkontrollstationen den Betrieb vereinfachen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
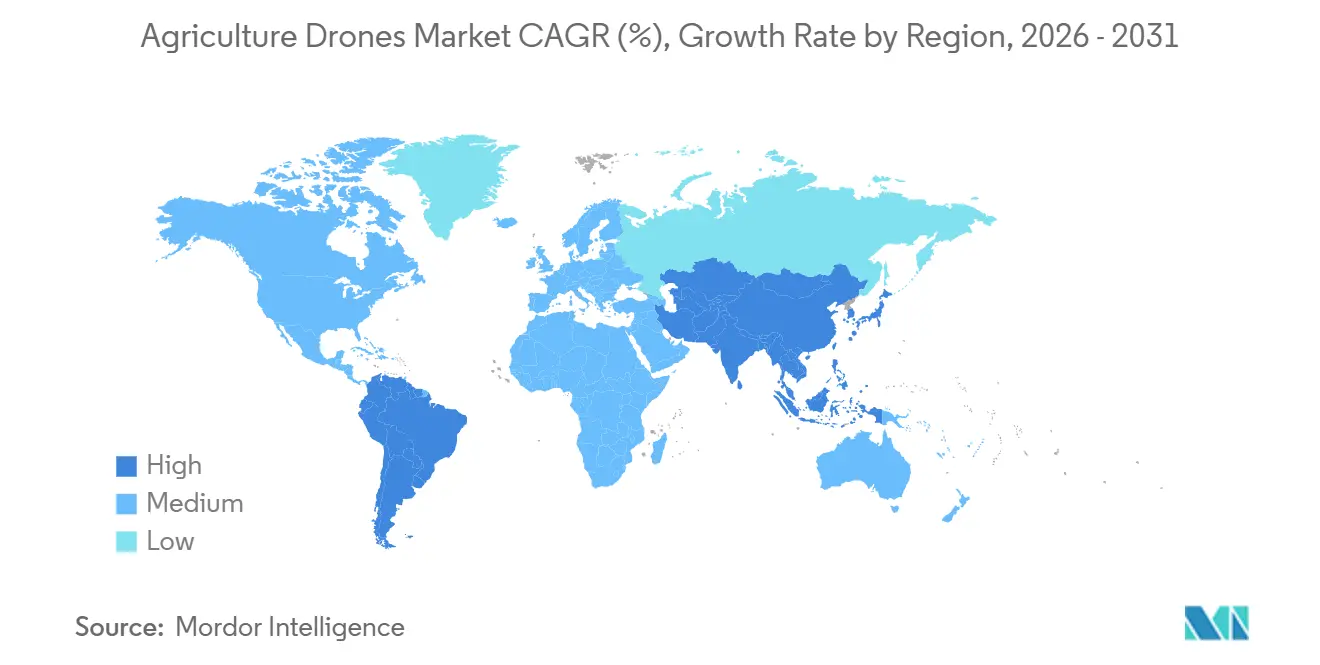
Die asiatisch-pazifische Region wird voraussichtlich mit einer CAGR von 18,5 % im Zeitraum 2026–2031 wachsen, angetrieben durch Chinas umfangreiche Fertigungskapazitäten und staatlich geförderte Initiativen zur Modernisierung der Landwirtschaft. Diese Programme positionieren Drohnen als unverzichtbare Werkzeuge zur Stärkung der Ernährungssicherheit. Die Region ist mit Arbeitskräftemangel und steigenden Löhnen konfrontiert, was Automatisierung zu einer rentablen Investition macht. SZ DJI Technology Co., Ltd. nutzt seine Expertise im Bereich Verbraucherdrohnen, um die Agras-T50-, T40-, T25- und T10-Serien anzubieten, die zwischen 5.000 und 27.000 USD kosten und sowohl auf Kleinbauern als auch auf kommerzielle Landwirtschaftssegmente abzielen.
Nordamerika verzeichnete den größten Marktanteil mit 36,0 % im Jahr 2025, unterstützt durch eine gut etablierte Infrastruktur für Präzisionslandwirtschaft. Das Direktkreditprogramm für Naturschutz des US-amerikanischen Landwirtschaftsministeriums (USDA) in Höhe von 300 Millionen USD priorisiert Luftplattformen und Sensornetzwerke. Die Part-107-Regelung der Federal Aviation Administration (FAA) ermöglicht zusammen mit schrittweise erteilten Ausnahmegenehmigungen für den Betrieb jenseits der Sichtweite (BVLOS) den Einsatz von Mehrdrohnenflotten auf großflächigen kommerziellen Landwirtschaftsbetrieben.
Das Wachstum in Europa wird durch die Zeitpläne der Europäischen Agentur für Flugsicherheit (EASA) zur Integration des U-Space-Luftraums sowie durch die Datenschutzanforderungen der Datenschutz-Grundverordnung (DSGVO) eingeschränkt, die die Einführung von Drohnendienstleistungen verlangsamen. Deutschland, Frankreich und das Vereinigte Königreich führen die Einsatzbemühungen in der Region an. In Südamerika profitieren Brasiliens großflächige Zuckerrohr-, Sojabohnen- und Maisanbaubetriebe von der variablen Ausbringung, während Argentiniens Getreide- und Viehwirtschaftssektoren Drohnen zur Erntekontrolle und Weidebewirtschaftung einsetzen. Afrika und der Nahe Osten sind mit Infrastrukturlücken konfrontiert, darunter begrenzte 4G/5G-Abdeckung und unzureichende Pilotenausbildungsprogramme, die die Einführung im Vergleich zu entwickelten Regionen verlangsamen.
Regulatorisches Umfeld
Die Regulierung landwirtschaftlicher Drohnen hängt weiterhin davon ab, wie Luftfahrtregeln, Genehmigungen für die chemische Ausbringung und Datenanforderungen zusammenwirken, mit wesentlichen Unterschieden je nach Rechtsordnung. In den Vereinigten Staaten richten sich landwirtschaftliche Ausbringungsoperationen im Allgemeinen nach den Rahmenbedingungen der Bundesluftfahrtbehörde, einschließlich 14 CFR Teil 107 für den Betrieb kleiner unbemannter Luftfahrtsysteme und 14 CFR Teil 137 für den Betrieb landwirtschaftlicher Luftfahrzeuge. Betreiber verlassen sich häufig auf Ausnahmeregelungen und Genehmigungen, während die umfassendere Regelgebung für den Betrieb jenseits der Sichtlinie ein wichtiges Hindernis bleibt. In Europa standardisieren die Regeln der Europäischen Agentur für Flugsicherheit im Rahmen der Kategorie „Spezifisch” zunehmend risikobasierte Genehmigungen über SORA, und die Anforderungen an die Fernidentifizierung und Klassenkennzeichnung sind seit dem 1. Januar 2024 in allen Rechtsordnungen der Europäischen Agentur für Flugsicherheit in Kraft, was die grundlegenden Compliance-Erwartungen für Originalhersteller und Betreiber erhöht.
Von 2025 bis Mitte 2026 führten Regulierungsbehörden und Normungsgremien strukturiertere Wege für Betriebe mit höherem Volumen ein. Die EASA integrierte das SORA-2.5-Paket in ihre überarbeiteten Easy Access Rules (Juni 2026) und unterstützt damit besser wiederholbare Sicherheitsnachweise für professionelle Einsätze, einschließlich landwirtschaftlicher Arbeiten, für die zusätzlich eine chemikalienrechtliche Genehmigung auf Mitgliedstaatsebene erforderlich ist. Mehrere Märkte behalten eine zentrale Aufsicht über Landwirtschaft und Luftfahrt bei (zum Beispiel Japan über MLIT und MAFF für Sprühgenehmigungen und Pilotenqualifikation), während China Förder- und Schulungsprogramme mit seiner umfassenderen, vom Ministerium für Landwirtschaft und ländliche Angelegenheiten geführten Modernisierungsagenda verknüpft. Trotz dieser Schritte bleiben die fragmentierten nationalen Anforderungen an Genehmigungen für die Luftausbringung und die Luftraumintegration für multinationale OEMs und Drone-as-a-Service-Anbieter stark länderspezifisch, was Compliance und Betriebsmodelle betrifft.
Wettbewerbslandschaft
Marktkonzentration
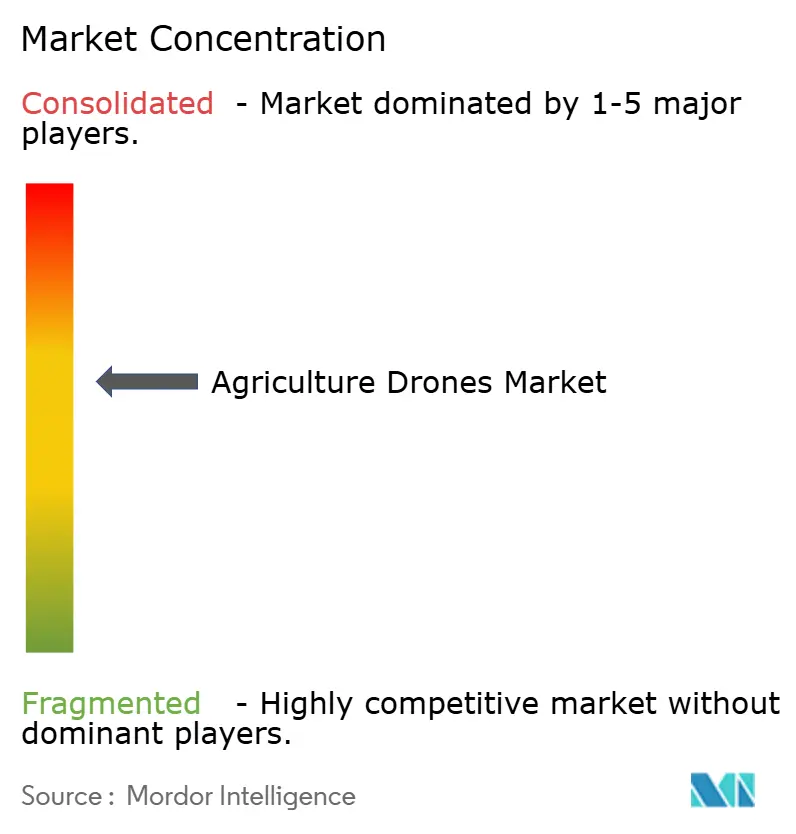
Der Markt für landwirtschaftliche Drohnen weist eine moderate Konzentration auf. Im Jahr 2025 entfiel auf die fünf größten Unternehmen der Großteil des Umsatzes, während Analysesoftware und regionale Dienstleistungserbringung fragmentiert blieben. SZ DJI Technology Co., Ltd. und XAG Co., Ltd. integrieren die Komponentenbeschaffung und den Direktvertrieb vertikal und bieten Preisführerschaft über alle Produktstufen hinweg. Yamaha Motor Co., Ltd. nutzt vier Jahrzehnte Know-how im Bereich unbemannter Hubschrauber, um einen Premium-Marktanteil bei Japans Reisfeldern zu halten.
Start-ups wie Hylio Inc. und Kray Technologies LLC schließen Marktlücken mit modularen Nutzlasten und Hochgeschwindigkeits-Ausbringungslösungen. Die Aktivitäten im Bereich geistiges Eigentum rund um autonome Navigation haben sich bis 2024–2025 weiter beschleunigt, was auf anhaltende Innovation und einen wachsenden strategischen Fokus auf Flugautonomie und Entscheidungsintelligenz hindeutet. Gleichzeitig schwenken Abonnement-Analyseunternehmen wie DroneDeploy Inc. und PrecisionHawk Inc. auf Drohne-in-einer-Box-Systeme um, die die Auslastung erhöhen, aber erhebliches Kapital erfordern.
Wettbewerbsprioritäten konzentrieren sich auf Akkulaufzeit, 5G-Konnektivität und Kohlenstoffkredit-Datendienste, die Nachhaltigkeitskennzahlen monetarisieren. Führende Anbieter weiten ihre Investitionen in autonomen Betrieb, KI-gestützte Analysen, Präzisionsausbringung und integrierte Betriebsführungsfähigkeiten aus, um sich für den nächsten Technologie-Upgrade-Zyklus bei landwirtschaftlichen Drohnen zu positionieren.
Marktführer in der Branche für landwirtschaftliche Drohnen
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
PrecisionHawk, Inc.
-
Parrot S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Drohnen Unternehmen in diesem Bericht
- SZ DJI Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Parrot S.A.
- AeroVironment, Inc.
- PrecisionHawk, Inc.
- AgEagle Aerial Systems Inc.
- Trimble Inc.
- DELair SAS
- DroneDeploy, Inc.
- XAG Co., Ltd.
- Kray Technologies LLC
- Hylio, Inc.
- ShenZhen AEE Technology company
- Drone Volt S.A.
Marktchancen und Zukunftsaussichten
Die kurzfristige Chance liegt darin, den Drohnenbetrieb von Einzelmissionsflügen zu integrierten Pflanzenschutz-Workflows zu skalieren, die den Arbeitsaufwand reduzieren und die Zeit zwischen Erkennung und Behandlung verkürzen. OEM-Angebote kombinieren zunehmend leistungsfähigere Plattformen mit unterstützender Infrastruktur, wie sich an XAGs Einführung eines autonomen Pflanzenschutzkonzepts im Juli 2026 zeigt, das eine neue Drohnenplattform mit einem bodengestützten Drohnen-Flughafen und automatisierter Flüssigkeitsmischung bündelt, sowie an DJI Agricultures globaler Markteinführung des Agras T55 und des Agras T100 Dual-Battery-Sprühsystems im Juli 2026. Diese Neuerungen spiegeln die Marktverschiebung hin zu einer höheren Auslastung pro Flotte wider, angetrieben durch schnellere Nachfüllvorgänge, Batterielogistik und eine schlankere Missionsdurchführung, was serviceorientierte Modelle unterstützt, die pro Acre abrechnen und agronomische Analysen bündeln.
Die betriebliche Expansion hängt zudem von klareren und besser wiederholbaren Genehmigungswegen für professionelle Einsätze ab. Die Überarbeitung der Easy Access Rules für UAS durch die EASA im Juni 2026 integrierte das SORA-2.5-Risikobewertungspaket und half professionellen Betreibern, die Dokumentation für risikoreichere Einsätze zu standardisieren. In den Vereinigten Staaten prägt die FAA-Leitlinie zur Chemikalienausbringung gemäß Part 137 weiterhin, wie Sprühdrohnenbetreiber Zertifizierungen und Ausnahmen strukturieren. Branchenberichte der American Spray Drone Coalition zeigen, dass die US-Sprühdrohnenaktivität 2025 16,4 Millionen behandelte Acres erreichte (ein Anstieg um 58,7%), was die installierte Basis für Aftermarket-Dienstleistungen wie Wartung, Schulung, Compliance-Unterstützung und Workflows für Applikationen mit variabler Rate erweitert. Zusammen stärken diese Belege Chancen bei schlüsselfertigen Autonomie-Stacks (Drohne plus Bodeninfrastruktur), bei der Expansion von Drone-as-a-Service für kleine und mittlere Betriebe sowie bei Compliance-orientierter Software, die Remote-ID, Dokumentationspflichten und Anforderungen an den Chemikalieneinsatz über Rechtsräume hinweg operationalisiert.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Drohnen
- Juli 2026: DJI Agriculture gab die weltweite Markteinführung des Agras T55 und des Agras T100 Dual Battery Spraying System bekannt, das auf einen höheren Durchsatz bei der Luftausbringung für große Felder und Obstgärten abzielt. Die Markteinführung unterstreicht den Fokus der Originalhersteller auf Produktivität pro Bediener und pro Flug durch leistungsstärkere Plattformen und aktualisierte Energiesysteme, die sowohl Flottenkäufer als auch Dienstleister beim Skalieren von Operationen pro Acre unterstützen.
- Februar 2025: Yamaha Motor gründete Yamaha Agriculture, Inc., um sich auf Automatisierung und KI-gestütztes digitales Ertragsmanagement für Spezialkulturen zu konzentrieren. Das Unternehmen gründete eine dedizierte Betriebseinheit, um die landwirtschaftlichen Technologieaktivitäten von Yamaha zu konsolidieren und seine Fähigkeit zu verbessern, Geräte, Software und Dienstleistungen in ein integriertes Angebot für gewerbliche Landwirte zu bündeln.
- Mai 2024: DJI Agriculture erweiterte sein Pflanzenschutzprogramm um den Agras T50 und den Agras T25 und betonte Verbesserungen bei der Luftausbringungs- und Streukapazität. Die Markteinführung erhöhte den Wettbewerbsdruck bei Drehflügler-Plattformen und hob die Grunderwartungen an Nutzlasthandhabung, Automatisierungsfunktionen und Gesamtkosten pro behandeltem Acre an.
Markt für landwirtschaftliche Drohnen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für landwirtschaftliche Drohnen umfasst Einnahmen aus dem Verkauf oder der Vermietung unbemannter Luftdrohnen, die für den landwirtschaftlichen Einsatz konzipiert sind, wobei die Nutzlast für die Erfassung oder Ausbringung vorgesehen ist und die Drohne Feldentscheidungen oder die Betriebsmittelausbringung unterstützt.
Ausschlüsse aus dem Geltungsbereich: Bodenroboter, Satellitenbilddienste und allgemeine Verbraucher-Hobbydrohnen werden nicht berücksichtigt, auch wenn sie gelegentlich in der Landwirtschaft eingesetzt werden.
Segmentierungsübersicht
- Nach Produkt
- Starrflügeldrohnen
- Drehflügeldrohnen
- Hybriddrohnen
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Anwendung
- Feldkartierung und Vermessung
- Pflanzenschutzmittelausbringung
- Pflanzenüberwachung und Feldbeobachtung
- Viehüberwachung
- Bewässerungsmanagement
- Boden- und Feldanalyse
- Nach Betriebsgröße
- Großflächige Landwirtschaftsbetriebe
- Klein- und Mittelbetriebe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um einen realistischen Nachfrage- und Angebotskontext zu schaffen, bevor mit der Modellierung begonnen wurde. Wir haben öffentliche Quellen wie Betriebs- und Erntedaten des Landwirtschaftsministeriums der Vereinigten Staaten und des Nationalen Statistikdienstes für Landwirtschaft, Statistiken der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, Indikatoren der Weltbank sowie Leitlinien für Luftfahrt und unbemannte Luftfahrzeuge von Behörden wie der Bundesluftfahrtbehörde und der Europäischen Agentur für Flugsicherheit herangezogen. Wo es hilfreich war, haben wir auch Zoll- und Handels-Dashboards, Patentdatenbanken und begutachtete Fachbeiträge zu Ergebnissen der drohnengestützten Präzisionslandwirtschaft ausgewertet.
Um diese Signale in Marktwerte umzuwandeln, haben wir auch allgemeine Sekundärquellen geprüft, darunter Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichte und Verbandswebsites im Zusammenhang mit Präzisionslandwirtschaft und unbemannten Systemen. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und -informationen sowie für Nachrichten und Finanzdaten genutzt, hauptsächlich um keine kleinen, aber wesentlichen Veränderungen bei Preisen, Produktmix oder Markteinführungsstrategien zu übersehen. Diese Quellen sind illustrativ und nicht erschöpfend, und viele andere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um Annahmen zur Einführung und Preisgestaltung zu überprüfen, insbesondere dort, wo öffentliche Datensätze Drohnen für den landwirtschaftlichen Einsatz nicht klar ausweisen. Wir haben mit einer Mischung aus Drohnen-Originalherstellern und Kanalpartnern, Ausbringungs- und Bildgebungsdienstleistern, landwirtschaftlichen Betriebsmittelberatern und großen Betriebsleitern in der asiatisch-pazifischen Region, Europa, dem Nahen Osten und Afrika sowie den Amerikas gesprochen. Dies half sicherzustellen, dass regionsspezifische Betriebsregeln und Erntepläne im endgültigen Modell berücksichtigt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte der obersten Ebene: 17 % | Asiatisch-pazifischer Raum: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 28 % | Europa, Naher Osten und Afrika: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerikas: 18 % |
Marktgrößenbestimmung und Prognose
Für die Marktgrößenbestimmung verwenden wir Top-down- und Bottom-up-Logik gemeinsam, wobei der Top-down-Ansatz den Großteil der Arbeit übernimmt. Landwirtschaftliche Fläche, Kulturintensität und der bearbeitbare Nachfragepool für Drohnenkartierung und -ausbringung werden nach Region rekonstruiert und dann mithilfe von Einführungsraten und typischen Ausgaben pro Drohne oder Leasingvertrag in Werte umgerechnet.
Das Modell basiert auf einer kleinen Anzahl leicht erklärbarer und überprüfbarer Eingaben, darunter durchschnittliche Verkaufspreisbänder für Ausbringungs- gegenüber Bildgebungsdrohnen, Nutzlast- und Batterieaustauschzyklen, die die Erneuerungsnachfrage beeinflussen, das Tempo regulatorischer Genehmigungen für Ausbringungsmissionen sowie Saisonalität in Verbindung mit Pflanz- und Behandlungsfenstern. In Märkten, in denen Dienstleister die Nutzung dominieren, übersetzen wir einen Teil der Aktivität zurück in geleaste Einheiten, um Doppelzählungen zu vermeiden.
Die Prognose wird mithilfe von Szenarioanalysen durchgeführt, bei denen grundlegende Einführungskurven durch Expertenmeinungen geleitet und dann anhand externer Signale wie Arbeitskräftemangel in der Landwirtschaft, Trends bei der chemischen Ausbringung und typischen Technologieersatzzyklen angepasst werden. Danach führen wir selektive Bottom-up-Überprüfungen anhand von Stichproben aus Lieferantenlieferungen, Kanalprüfungen und Quervergleichen von Durchschnittsverkaufspreis und Volumen durch, und etwaige Abdeckungslücken werden mit konservativen Durchdringungsannahmen überbrückt, die explizit dokumentiert sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchgänge validiert, bei denen das Modell mit unabhängigen Signalen verglichen wird, wie regionaler Betriebswirtschaft, Drohnenregistrierungs- oder Aktivitätsindikatoren für unbemannte Luftfahrzeuge, wo verfügbar, sowie sichtbaren Verschiebungen bei Preisen und Nutzlastmix. Wenn eine Zahl unplausibel erscheint, öffnen wir die dahinterliegenden Annahmen erneut und lösen Folgegespräche mit denselben Befragtentypen aus, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um sicherzustellen, dass Berechnungsschritte, Einheitenumrechnungen und Währungszeitpunkte über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis Regulierung, Preisgestaltung oder Einführungsmuster verändert. Kurz vor der Lieferung führen wir eine abschließende Prüfung durch, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für landwirtschaftliche Drohnen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für landwirtschaftliche Drohnen variieren häufig, da der Geltungsbereich variieren kann, das für das Basisjahr gewählte Jahr unterschiedlich sein kann und Preisannahmen nicht immer auf reale landwirtschaftliche Einsatzszenarien abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung Dienstleistungen und angrenzende digitale Produkte berücksichtigt, während eine andere sich stärker auf Drohnenplattformen und nutzlastbezogene Einnahmen konzentriert.
Die Hauptlücke ergibt sich daraus, ob Drohne-als-Dienstleistung, Satellitenbildgebung und nicht-landwirtschaftliche UAV-Nutzung in dieselbe Zahl einfließen, wobei Mordor Intelligence nur den Verkauf und die Vermietung zweckgebundener landwirtschaftlicher Drohnen mit Kamera- oder Ausbringungsnutzlasten sowie integrierter Software berücksichtigt und Bodenroboter sowie Satellitenbilddienste ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,8 Milliarden USD (2026) | |
| Branchenverlag A | 6,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein breiteres Bündel, das Software- und Dienstleistungseinnahmen neben Hardware umfassen kann, was die Gesamtsummen im Vergleich zu einem auf Verkauf und Vermietung ausgerichteten Geltungsbereich aufblähen kann. |
| Globaler Verlag B | 3,39 Milliarden USD (2025) | Verwendet eine Umsatzbehandlung auf Werksebene und umfasst vom Hersteller verkaufte verwandte Dienstleistungen, und das schnellere Wachstumsprofil kann die kurzfristige Zahl im Vergleich zu einem Modell anheben, das Dienstleistungen trennt und Einführungsprüfungen nach landwirtschaftlichen Anwendungsfällen anwendet. |
Die Streuung in der Tabelle wird hauptsächlich durch die Geltungsbereichsgestaltung, die Umsatzerfassung (Werksebene gegenüber breiterem Ausgabenansatz) und das gewählte Basisjahr erklärt. Wenn der Nachfragepool auf landwirtschaftliche Fläche, saisonale Ausbringungs- und Erkundungsanwendungsfälle sowie realistische Preisbänder nach Nutzlasttyp zurückgeführt wird, bleibt der resultierende Marktwert auf klare Eingaben und wiederholbare Prüfungen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der Markt für landwirtschaftliche Drohnen zwischen 2026 und 2031?
Der Sektor wird voraussichtlich eine CAGR von 16,73 % verzeichnen, wobei der Wert von 1,8 Milliarden USD im Jahr 2026 auf 3,9 Milliarden USD bis 2031 steigen soll.
Welcher Plattformtyp gewinnt am stärksten an Boden?
Hybride Senkrechtstart-Drohnen zeigen die stärkste Dynamik und wachsen bis 2031 mit einer CAGR von 18,9 %, da sie Schwebegenauigkeit mit der Ausdauer von Starrflügelflugzeugen verbinden.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum führt mit einer CAGR von 18,5 % bis 2031, unterstützt durch Chinas Fertigungskapazitäten und aggressive Förderprogramme in Indien, Japan und Australien.
Welche regulatorische Änderung könnte eine größere Flächenabdeckung ermöglichen?
Die breite Einführung von U-Space-Korridoren in Europa und vereinfachte Genehmigungen für den Betrieb jenseits der Sichtlinie durch die Bundesluftfahrtbehörde würden Langstreckenflüge ermöglichen und die Produktivität für großflächige Betriebe steigern.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum führt mit einer CAGR von 18,5 % bis 2031, unterstützt durch Chinas Fertigungskapazitäten und aggressive Förderprogramme in Indien, Japan und Australien.
Welche regulatorische Änderung könnte eine größere Flächenabdeckung ermöglichen?
Der breite Einsatz von U-Space-Korridoren in Europa und vereinfachte Genehmigungen für den Betrieb jenseits der Sichtlinie durch die Bundesluftfahrtbehörde würden Langstreckenflüge ermöglichen und die Produktivität für Großflächenbetriebe steigern.