
Größe und Marktanteil des Reifenmarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 57.75 Milliarden US-Dollar |
| Marktgröße (2031) | 65.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.63 % |
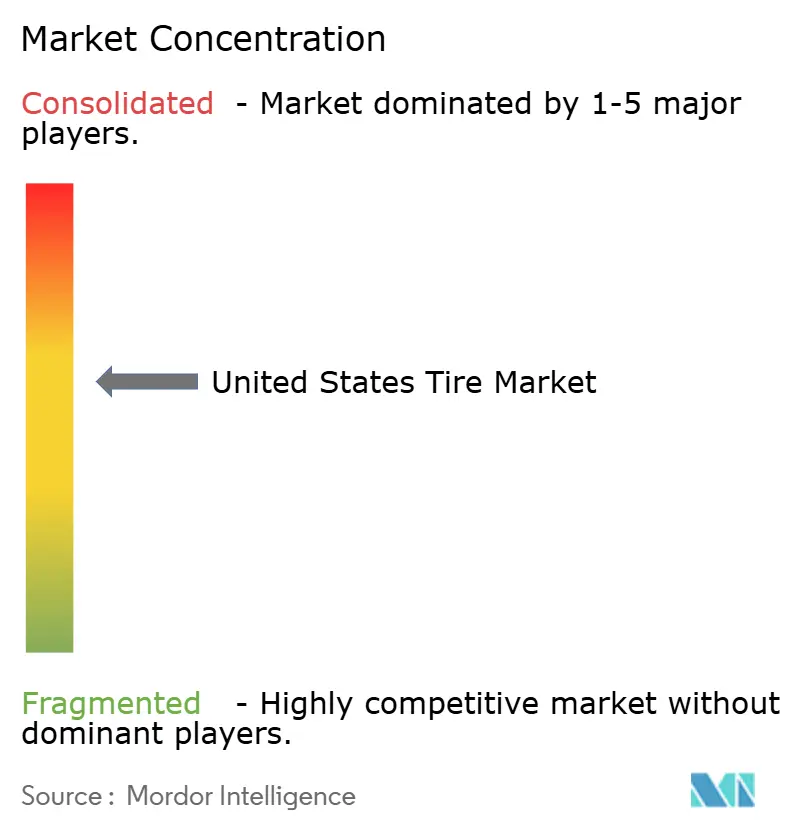
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Reifenmarkts der Vereinigten Staaten durch Mordor Intelligence
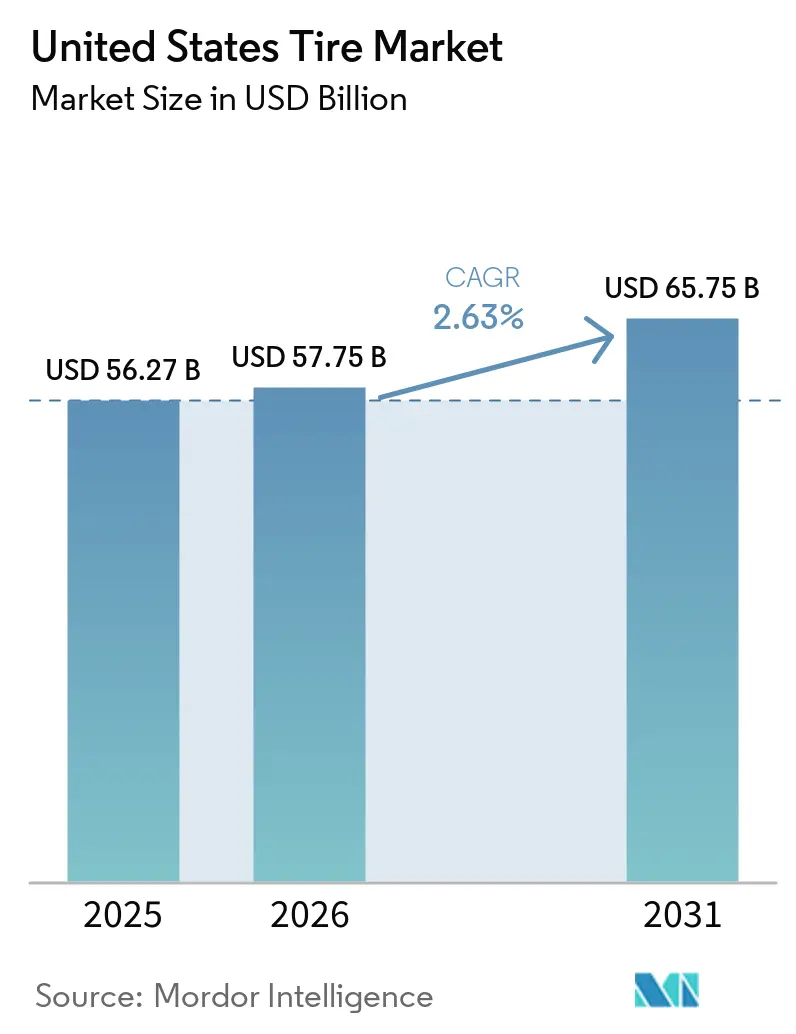
Die Größe des Reifenmarkts der Vereinigten Staaten wurde im Jahr 2025 auf 56,27 Milliarden USD geschätzt, für 2026 wird sie auf 57,75 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 65,75 Milliarden USD erreichen, bei einer CAGR von 2,63 % während des Prognosezeitraums (2026–2031). Die bundesweiten Kraftstoffeffizienzvorschriften der NHTSA im Rahmen der Corporate Average Fuel Economy-Regelungen für 2024–2026 und ab 2027 modellieren rollwiderstandsarme Reifen nun ausdrücklich als Compliance-Pfad, wodurch die Reifentechnologie direkt in die regulatorischen Strategien der Automobilhersteller eingebettet wird und der Übergang von Diagonalreifen zu fortschrittlichen Radialdesigns beschleunigt wird. Gleichzeitig verpflichten staatliche Beschaffungsvorschriften für recycelten Gummi – Kaliforniens Gebühr von 1,75 USD pro Reifen zur Finanzierung eines Fünfjahresplans bis 2030, Washingtons Gebührenerhöhung von 1 USD auf 5 USD im Jahr 2026 sowie Connecticuts neues herstellerfinanziertes Stewardship-Programm – die Hersteller zur Neuformulierung von Verbindungen und zu Investitionen in zirkuläre Lieferketten.
Wichtigste Erkenntnisse des Berichts
- Nach Saison führten Allwetterprodukte mit einem Marktanteil von 61,28 % im Reifenmarkt der Vereinigten Staaten im Jahr 2025; Winterreifen werden bis 2031 voraussichtlich mit einer CAGR von 2,65 % wachsen.
- Nach Reifendesign dominierte die Radialbauweise mit einem Marktanteil von 89,92 % im Reifenmarkt der Vereinigten Staaten im Jahr 2025, während luftlose Formate mit der höchsten CAGR von 2,67 % bis 2031 verzeichneten.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 ein Anteil von 65,37 % am Reifenmarkt der Vereinigten Staaten, mit einer CAGR von 2,76 % bis 2031.
- Nach Anwendung entfielen auf Straßenreifen im Jahr 2025 ein Marktanteil von 74,36 % im Reifenmarkt der Vereinigten Staaten; die Geländenachfrage beschleunigt sich mit einer CAGR von 2,68 % bis 2031.
- Nach Endnutzer hielten OEM-Kanäle im Jahr 2025 einen Marktanteil von 81,21 % im Reifenmarkt der Vereinigten Staaten, während der Aftermarket-Umsatz eine CAGR von 2,78 % bis 2031 verzeichnet.
- Nach Felgengröße führte die Kategorie 15 bis 20 Zoll mit einem Marktanteil von 47,68 % im Reifenmarkt der Vereinigten Staaten im Jahr 2025; Felgen über 20 Zoll verzeichneten mit einer CAGR von 2,71 % das stärkste Wachstum.
- Nach Antrieb behielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Marktanteil von 88,71 % im Reifenmarkt der Vereinigten Staaten; batterieelektrische Fahrzeuge verzeichneten eine CAGR von 2,72 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Reifenmarkt der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Fahrzeugbestand und höhere Fahrleistung | +0.4% | National, konzentriert in den Sun-Belt-Staaten | Mittelfristig (2–4 Jahre) |
| SUV- und Leicht-Lkw-Mix steigert | +0.3% | National, am stärksten in Vorortmärkten | Langfristig (≥ 4 Jahre) |
| Unternehmens- und bundesweite Kraftstoffeffizienzvorschriften | +0.2% | National, frühe Einführung in Kalifornien | Mittelfristig (2–4 Jahre) |
| Wachstum des Reifen-E-Commerce und mobiler Montagedienste | +0.2% | Städtische Zentren, Ausweitung auf ländliche Märkte | Kurzfristig (≤ 2 Jahre) |
| Inländische EV-Reifenkapazität erschließt hochmargige Nische | +0.1% | Regional, konzentriert in Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Staatliche Recyclingvorschriften für Gummigranulat | +0.1% | Kalifornien, Ausweitung auf nordöstliche Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Fahrzeugbestand und höhere Fahrleistung steigern die Ersatznachfrage
Das steigende Durchschnittsalter der Fahrzeuge auf 12,5 Jahre verlängert den inländischen Fahrzeugbestand, erhöht jedoch den Reifenumsatz, da Fahrwerkverschleiß den Profilabbau beschleunigt. Die zurückgelegten Fahrzeugkilometer erholten sich 2024 exponentiell und erreichten das Niveau vor der Pandemie, was die Nutzungsintensität weiter erhöht[1]„Traffic Volume Trends December 2024,” Federal Highway Administration, fhwa.dot.gov. Die Federal Highway Administration prognostiziert, dass die gesamten zurückgelegten Fahrzeugkilometer in den Vereinigten Staaten von 2019 bis 2050 jährlich um 0,5–0,6 % wachsen werden, wobei leichte Nutzfahrzeuge um 0,4–0,5 %, Einzeleinheiten-Lkw um 1,9–2,1 % und Sattelzüge um 1,1–1,3 % zunehmen. Diese Divergenz ist bedeutsam, da gewerbliche Segmente überproportionale Ersatzzyklen erzeugen – ein Einzeleinheiten-Lieferwagen oder ein Klasse-8-Sattelzug akkumuliert drei- bis fünfmal mehr Kilometer als eine Personenlimousine, was die Reifenlebensdauer verkürzt und die jährlichen Käufe pro Fahrzeug vervielfacht. Gleichzeitig ist das Durchschnittsalter der leichten Nutzfahrzeuge auf US-amerikanischen Straßen auf über 12 Jahre gestiegen – ein Rekord, der durch pandemiebedingten Lieferkettenunterbrechungen, hohe Neufahrzeugpreise und verbesserte Haltbarkeit, die die Verschrottung verzögert, angetrieben wird.
SUV- und Leicht-Lkw-Mix steigert durchschnittliche Felgengröße und Durchschnittsverkaufspreis
Derzeit sind drei Fünftel der in den Vereinigten Staaten produzierten Neufahrzeuge SUVs und leichte Lkw, die typischerweise 17- bis 20-Zoll-Felgen verwenden, verglichen mit den 15- bis 16-Zoll-Felgen, die für Limousinen Standard sind. Diese größeren Felgenformate erzielen nicht nur höhere Durchschnittspreise, sondern tragen auch konsistent zu einem höheren Umsatz pro Einheit bei. Da Automobilhersteller weiterhin mehrere Limousinenlinien auslaufen lassen, hat sich die größere Radgröße von einem Premium-Merkmal zum neuen Standard entwickelt. Dieser Wandel hat die Gewinnmargen der Hersteller erheblich verbessert und gleichzeitig die Ersatzkosten für Verbraucher erhöht, was zu einer erheblichen Wertsteigerung im Reifenmarkt der Vereinigten Staaten führt.
Unternehmens- und bundesweite Kraftstoffeffizienzvorschriften begünstigen rollwiderstandsarme Radialreifen
Das CAFE-Mandat von 50,4 mpg, das ab 2031 gilt, positioniert rollwiderstandsarme Reifen als obligatorische Compliance-Komponenten[2]„Final CAFE Standards Model Year 2031,” National Highway Traffic Safety Administration, nhtsa.gov. Diese regulatorische Einbettung wandelt Reifen von einem Rohstoffinput in einen strategischen Compliance-Hebel um und schafft Anreize für OEMs, fortschrittliche Radialdesigns mit silicaverstärkten Laufflächenmischungen, optimierten Gürtelkonstruktionen und aerodynamischen Seitenwandprofilen zu spezifizieren. Das SmartWay-Programm der EPA, das seine Liste verifizierter rollwiderstandsarmer Reifen im Januar 2025 aktualisierte und die Runderneuerungsprotokolle im Februar 2022 überarbeitete, um Runderneuerungsziele mit Neureifenbenchmarks gleichzusetzen, bietet einen parallelen Zertifizierungsrahmen, den Flottenoperatoren nutzen, um sich für Kraftsteuergutschriften und Nachhaltigkeitsberichterstattung zu qualifizieren.
Wachstum des Reifen-E-Commerce und mobiler Montagedienste erweitert die Reichweite
Online-Kanäle gewinnen zunehmend Marktanteile, indem sie wettbewerbsfähige Preise zusammen mit bequemen Lieferdiensten anbieten. Mobile Montagedienste bieten nun Vor-Ort-Montage- und Auswuchtdienste an, die Ausfallzeiten für Verbraucher minimieren und die Zugänglichkeit sowohl für Flottenoperatoren als auch für zeitlich eingeschränkte Fahrer verbessern. Darüber hinaus optimieren datengesteuerte Plattformen das Bestandsmanagement und die Routenplanung und üben damit Druck auf traditionelle Einzelhandelsmargen aus. Im Reifenmarkt der Vereinigten Staaten erzielen Direktverbrauchermarken nicht nur einen Kostenvorteil, sondern sammeln auch wertvolle Erstanbieter-Kundendaten und verändern damit grundlegend die Wettbewerbsdynamik des Marktes.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Natur- und Synthesekautschuk | -0.2% | Globale Lieferketten, regionale Verarbeitung | Kurzfristig (≤ 2 Jahre) |
| Importzölle und Handelsreibungen erhöhen die Einstandskosten | -0.1% | National, konzentriert an großen Häfen | Mittelfristig (2–4 Jahre) |
| Schnellerer Reifenverschleiß bei Elektrofahrzeugen | -0.1% | Zentren der Elektrofahrzeugadoption, Premiummärkte | Mittelfristig (2–4 Jahre) |
| Städtische Verlagerung zu Ride-Sharing und Mikromobilität | -0.1% | Ballungsräume, dichte städtische Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Natur- und Synthesekautschuk
Die Spotpreise für Naturkautschuk erreichten von Februar bis April 2026 205–206 US-Cent pro Kilogramm und näherten sich damit Jahreshöchstständen, da der Verband der Naturkautschuk produzierenden Länder für 2026 eine globale Nachfrage von 15,6 Millionen Tonnen bei einer Produktion von 15,2 Millionen Tonnen prognostizierte – das sechste aufeinanderfolgende Jahresdefizit. Saisonale Angebotsengpässe während der Winterruheperiode in Südostasien von Februar bis Mai, Wetterstörungen, Ausbrüche der Blattfleckenkrankheit und alternde Plantagen mit sinkenden Erträgen verstärken das strukturelle Ungleichgewicht, während spekulative Positionierungen an Terminmärkten die Preisschwankungen verstärken.
Schnellerer EV-Reifenverschleiß erhöht Garantie- und Markenimage-Risiko
Das sofortige Drehmoment und das zusätzliche Gewicht schwererer Batterien reduzieren die Lebensdauer von EV-Reifen um etwa ein Drittel. Diese Situation erhöht den Druck auf Garantierückstellungen und gefährdet den Ruf von Premium-Marken. Reifenhersteller stehen derzeit vor einer kritischen Herausforderung: Sie müssen entweder innovative Verbindungen speziell für Elektrofahrzeuge entwickeln, was zu Kompromissen bei bestimmten Leistungsmerkmalen führen kann, oder die finanziellen Auswirkungen höherer Garantieansprüche absorbieren. Darüber hinaus kann negatives Feedback einflussreicher früher Anwender schnell über soziale Medienplattformen verbreitet werden, was erhebliche Risiken für zukünftige Umsatzströme im Reifenmarkt der Vereinigten Staaten schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Saison: Allwetter-Bequemlichkeit unter Druck durch Winternachfrage
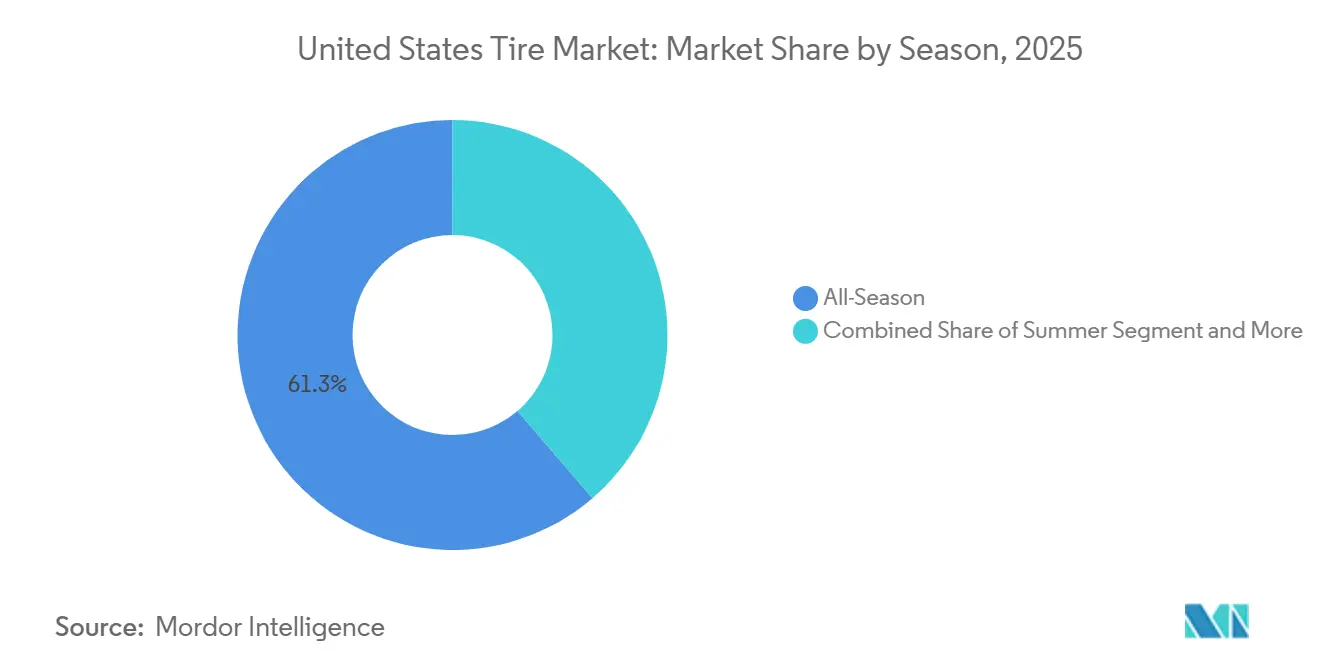
Im Jahr 2025 dominierten Allwetterreifen den US-amerikanischen Markt mit einem robusten Anteil von 61,28 %. Gleichzeitig verzeichnen Winterreifeneinheiten, obwohl sie ein kleineres Segment ausmachen, eine bemerkenswerte CAGR von 2,65 %, angetrieben durch ein gesteigertes Sicherheitsbewusstsein und zunehmend schwere Stürme, die die Verbraucherpräferenzen neu gestalten.
Winterreifen weiten ihre Präsenz nun über die traditionellen Schneegürtelregionen hinaus aus und erreichen gemäßigte Gebiete, die mit unvorhersehbaren Wettermustern konfrontiert sind. Die Einführung der Drei-Gipfel-Bergschneeflocken-Zertifizierung im Jahr 2024 hat das Produktangebot deutlich differenziert. Da die Klimavariabilität den Markt weiterhin beeinflusst, integrieren Hersteller von Allwetterreifen schneefähige Eigenschaften in ihre Produkte. Dieser Trend deutet auf eine allmähliche Verwischung der saisonalen Grenzen im Reifenmarkt hin.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Reifendesign: Radialüberlegenheit trifft auf luftlosen Schwung
Im Jahr 2025 hielten Radialreifen einen dominanten Anteil von 89,92 % am Reifenmarkt der Vereinigten Staaten, was Jahrzehnte strategischer Optimierung und globaler Skalierung widerspiegelt. Gleichzeitig verzeichneten luftlose Reifenmodelle trotz eines bescheidenen Anteils von weniger als 1 % ein Wachstum mit einer CAGR von 2,67 % und zielten auf gewerbliche Anwendungen ab, die Pannensicherheit in den Vordergrund stellen.
Michelins UPTIS und Bridgestones Air Free-Konzepte geben Einblicke in den Weg zur Marktakzeptanz. Obwohl aktuelle Herstellungskosten und Einschränkungen beim Fahrkomfort eine breite Akzeptanz einschränken, deuten technologische Fortschritte auf das Potenzial hin, langfristige Parität zu erreichen. Diese Entwicklung könnte zu einer bedeutenden Transformation der Marktlandschaft im Reifenmarkt der Vereinigten Staaten führen.
Nach Fahrzeugtyp: Führungsposition der Personenkraftwagen bleibt bestehen
Im Jahr 2025 beherrschten Personenkraftwagen mit einem dominanten Anteil von 65,37 % den Reifenmarkt der Vereinigten Staaten und verzeichneten einen überraschenden Anstieg mit einer CAGR von 2,76 %, angetrieben durch die doppelten Kräfte der Elektrifizierung und einer erhöhten Nachfrage nach Premium-Nachrüstungen. Während leichte Nutzfahrzeuge, unterstützt durch E-Commerce-Logistik, Wachstum verzeichneten, blieben sie im Tempo zurück.
Mit der Elektrifizierung von Flotten gibt es eine ausgeprägte Verlagerung hin zu Hochleistungsverbindungen, die für die Handhabung des zusätzlichen Gewichts und Drehmoments unerlässlich sind. Gleichzeitig definieren Ride-Share- und Abonnementdienste die Kaufprioritäten neu und legen einen Schwerpunkt auf Langlebigkeit gegenüber traditionellen individuellen Eigentümerpräferenzen. Diese sich entwickelnden Dynamiken stärken nicht nur die Dominanz des Personenkraftwagensegments, sondern festigen auch die Gesamtmarktlandschaft des Reifenmarkts der Vereinigten Staaten.
Nach Anwendung: Straßenkern trifft auf Geländeaufschwung
Im Jahr 2025 beherrschten Straßeneinsatzzyklen mit einem dominanten Anteil von 74,36 % den Reifenmarkt der Vereinigten Staaten und unterstrichen die Bedeutung von Autobahn- und Stadtverkehr. Gleichzeitig verzeichneten Geländesegmente, einschließlich Bau, Freizeit und industrielle Nutzung, eine Wachstumsrate von 2,68 % CAGR.
Da Verbraucher zunehmend Vielseitigkeit priorisieren, überbrückt die Nachfrage nach hybriden Geländemustern die Lücke zwischen Straßen- und Geländekategorien. Im Reifenmarkt der Vereinigten Staaten fördern regulatorische Einschränkungen bei Bodeneingriffen Innovationen im Bereich des Laufflächenökodesigns und integrieren nahtlos ökologische Verantwortung als Marktmerkmal.
Nach Endnutzer: OEM-Skalierung trifft auf Aftermarket-Agilität
Im Jahr 2025 beherrschten OEM-Erstausrüstungen mit einem dominanten Anteil von 81,21 % den Reifenmarkt der Vereinigten Staaten und unterstrichen die Bedeutung von Beziehungen zu Automobilherstellern. Gleichzeitig verzeichnen Aftermarket-Umsätze, unterstützt durch E-Commerce, mobile Montagen und ein erweitertes Markenangebot, ein Wachstum mit einer CAGR von 2,78 %.
Hersteller verwalten die garantierten Volumina aus Werksverträgen neben dem Reiz höherer Margen und direkter Dateneinblicke aus Ersatzkanälen. Das Wachstum des digitalen Einzelhandels hat die Eintrittsbarrieren für aufstrebende Marken gesenkt und den Wettbewerb im Reifenmarkt der Vereinigten Staaten intensiviert.
Nach Felgengröße: Mainstream-Segment 15 bis 20 Zoll verlagert sich ins Premiumsegment
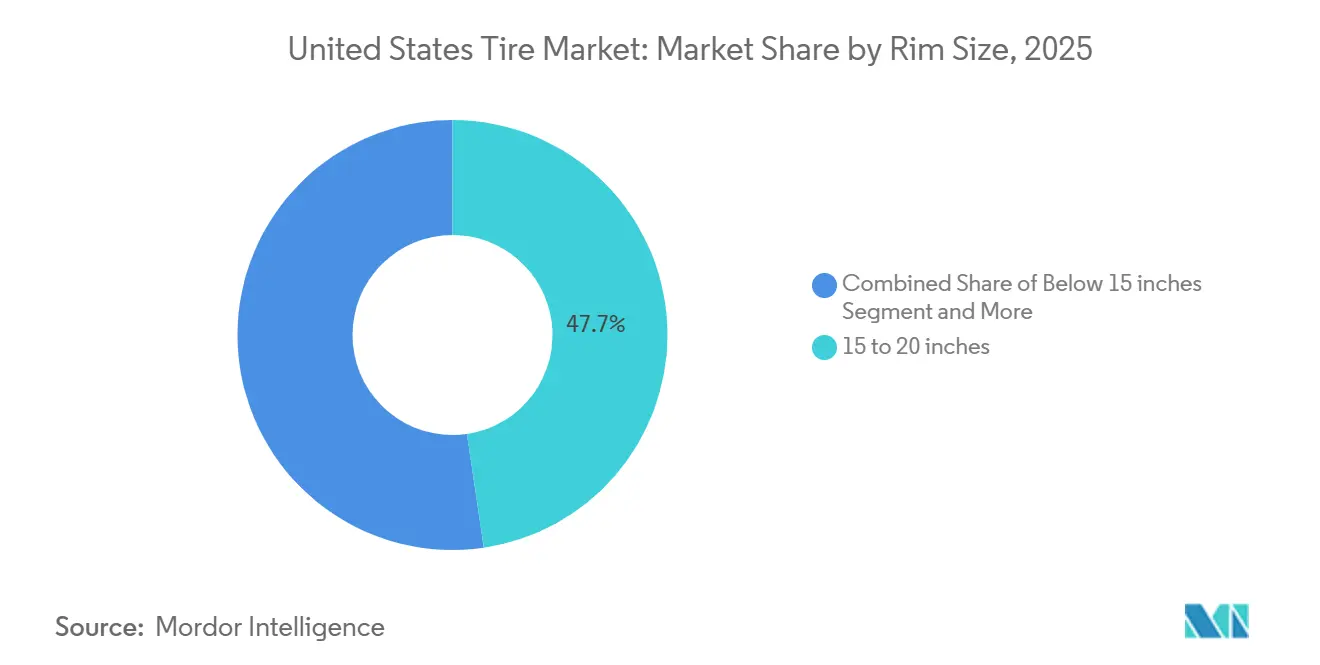
Im Jahr 2025 entfielen auf Felgen zwischen 15 und 20 Zoll 47,68 % des Marktanteils im Reifenmarkt der Vereinigten Staaten. Gleichzeitig verzeichnen Felgen über 20 Zoll, eine beliebte Wahl für Luxus-SUVs, eine Wachstumsrate von 2,71 % CAGR und übertreffen damit den Marktdurchschnitt.
Diese größeren Felgen verbessern nicht nur die Ästhetik eines Fahrzeugs, sondern verbessern auch das Fahrverhalten, was es Herstellern ermöglicht, höhere Aufpreise zu erzielen und die Rentabilität zu steigern. Der aufwendige Produktionsprozess in Verbindung mit erhöhten Rohstoffkosten begünstigt etablierte Akteure mit umfangreichen Werkzeugkapazitäten und verstärkt deren Vorteile im weitläufigen Reifenmarkt der Vereinigten Staaten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antrieb: Dominanz der Verbrennungsmotoren trifft auf Elektrofahrzeugwachstum
Im Jahr 2025 erfassten Plattformen mit Verbrennungsmotor 88,71 % des Marktanteils im Reifenmarkt der Vereinigten Staaten, während batterieelektrische Einheiten voraussichtlich mit einer CAGR von 2,72 % wachsen werden, angetrieben durch Bundesanreize und den Ausbau der Ladeinfrastruktur.
Die Reifentechnik für Elektrofahrzeuge konzentriert sich auf Geräuschreduzierung, verbesserte Tragfähigkeiten und Energieeffizienz, was zur Einführung dedizierter Produktlinien führt. Um ihre Position in diesem kritischen Wachstumssegment des Reifenmarkts der Vereinigten Staaten zu halten, müssen Hersteller parallele Forschungs- und Entwicklungs-Roadmaps implementieren, um Marktanteilverluste zu vermeiden.
Geografische Analyse
Der Reifenmarkt der Vereinigten Staaten weist regionale Nachfrageschwankungen auf, die durch Klima, Fahrzeugpräferenzen und Richtlinien beeinflusst werden und die Vertriebsstrategien erschweren. Küstenstaaten wie Kalifornien, Washington und New York führen bei der Einführung von Elektrofahrzeugen, wobei Kalifornien 35 % der BEV-Zulassungen in den Vereinigten Staaten ausmacht. Dies treibt die Nachfrage nach EV-spezifischen Reifen an, die rollwiderstandsarme Eigenschaften und Verschleißminderung ausbalancieren. Kaliforniens Recyclinggebühr von 1,75 USD pro Reifen und sein Fünfjahresplan 2025–2030, der die Beschaffung von recyceltem Material vorschreibt, fördern zirkuläre Lieferketten. Washingtons Gebührenerhöhung auf 5 USD im Jahr 2026 spiegelt ähnliche Prioritäten wider. Die Sun-Belt-Staaten, einschließlich Texas und Florida, bevorzugen leichte Lkw und SUVs aufgrund der ganzjährigen Fahrbedingungen, was die Nachfrage nach Allwetterreifen ankurbelt. Texas zieht Fertigungsinvestitionen aufgrund seiner Ölwirtschaft und Steuervorteile an, wobei Staaten wie Colorado und Georgia ebenfalls Anreize und Zugang zu qualifizierten Arbeitskräften bieten.
Der Mittlere Westen und die Great-Plains-Regionen mit harten Wintern und landwirtschaftlichen Aktivitäten halten die Nachfrage nach Winterreifen und Geländeprodukten aufrecht, obwohl die Bevölkerungsstagnation das Wachstum begrenzt. Der Mountain West, einschließlich Colorado und Montana, unterstützt eine Nischennachfrage nach Spikedreifen und Geländereifen aufgrund des Wintertourismus und der Ressourcengewinnung. Die Federal Highway Administration prognostiziert ein jährliches Wachstum der zurückgelegten Fahrzeugkilometer von 1,9–2,1 % für Einzeleinheiten-Lkw und 1,1–1,3 % für Sattelzüge, was auf konzentrierte gewerbliche Aktivitäten in Metropolkorridoren und Fernstraßenrouten hinweist. Diese Konzentration ermöglicht es Flottenoperatoren, Verträge auszuhandeln und pünktliche Lieferungen zu fordern. Die Fragmentierung der staatlichen Richtlinien erhöht die Komplexität. Connecticuts HB 5157 überträgt Recyclingkosten auf die Hersteller und schafft damit einen Präzedenzfall für andere nordöstliche Staaten. Kettenpflichtgesetze in Gebirgsstaaten halten die saisonale Nachfrage aufrecht, während unterschiedliche Vorschriften für Spikedreifen regionsspezifische SKUs und Verbraucheraufklärung erfordern.
Importzölle und Handelsreibungen betreffen überproportional Küstenhäfen wie Los Angeles, die den Großteil der Reifenimporte abwickeln. Der vorübergehende 15%ige Aufschlag gemäß Section 122, der bis Mitte 2026 gilt, betrifft Händler ohne ausreichende Lagertiefe. Inländische Fertigungserweiterungen von Goodyear Tire & Rubber Co., Hankook und Bridgestone Corp. konzentrieren sich auf den Südosten und die südlich-zentralen Regionen und nutzen niedrigere Kosten und die Nähe zu Automobilherstellerwerken in Staaten wie Alabama und Tennessee. Diese Verlagerung reduziert Seefrachtkosten und Zollrisiken und ermöglicht gleichzeitig Just-in-Sequence-Lieferungen an Erstausrüstungskunden, optimiert Lagerkosten und verbessert die Lieferkettenkoordination.
Wettbewerbslandschaft
Der Reifenmarkt der Vereinigten Staaten funktioniert als fragmentiertes Oligopol, wobei die fünf größten Akteure bedeutende Anteile halten, aber Margendruck durch kostengünstige Importe und Nischenstörer erfahren. Die Marktkonzentration ist moderat, da kein einzelner Hersteller mehr als 20 % des Volumens kontrolliert. Regionale Marken, Handelsmarkenlieferanten und Spezialisten verhindern Preisdisziplin. Zu den wichtigsten Strategien gehören Kapazitätserweiterungen in Premium- und EV-spezifischen Segmenten (z. B. Goodyear Tire & Rubber Co.s Investition von 320 Millionen USD in Lawton), vertikale Integration in digitale Dienste (z. B. Continental AGs ContiConnect-Samsara-Partnerschaft) sowie Fusionen und Übernahmen für angrenzende Fähigkeiten (z. B. Michelin SCAs Übernahme von Flexitallic für 220 Millionen USD). Chancen bestehen bei der Kommerzialisierung luftloser Reifen, der inländischen EV-Reifenproduktion zur Umgehung von Zöllen und Kreislaufwirtschaftsmodellen, die Reifenkarkassen durch Runderneuerung und Materialrückgewinnung monetarisieren. Disruptoren wie Enso (Phase-1-Werk für 700–750 Millionen USD) und Technologielieferanten wie Cabot (Propel E8 Ruß) treiben rollwiderstandsarme Lösungen voran.
Technologieinnovationen konzentrieren sich auf Verbindungen und Automatisierung. Pirellis Patent für asymmetrische Profile (U.S. 12.246.557 B2, erteilt März 2025) reduziert den Rollwiderstand durch laterale Konizitätskraft. Apollos rollwiderstandsarme Formulierung (U.S. 20240174836A1, Mai 2024) mischt Silica, Kaolin und recycelten Ruß, um die Hysterese zu senken. Michelin SCA setzt KI ein, um die Alpin-7-Laufflächenmischung zu entwickeln und teilweise beim CrossClimate 3, was Forschungs- und Entwicklungszeitpläne verkürzt und neue Verbindungspermutationen erkundet. Bridgestone Corps Air Free der dritten Generation, das 2026 in reale Tests geht, nutzt KI-gesteuerte Strukturoptimierung zur Entwicklung von Speichen aus thermoplastischem Harz als Ersatz für Druckluft. Diese Innovation erfordert neue Produktionslinien und Qualitätskontrollprotokolle.
Die Wettbewerbsintensität steigt, da Zölle, einschließlich 25 % gemäß Section 301 und Antidumping-Sätze von 61–76 %, die effektiven Abgaben für einige chinesische Lieferanten auf über 100 % treiben. Händler diversifizieren ihre Beschaffung und schaffen Chancen für inländische Hersteller, die in Automatisierung investieren, um höhere US-amerikanische Arbeitskosten auszugleichen. Die Branche steht vor der Herausforderung, kapitalintensive Erweiterungen – wie Hankooks Verpflichtung von 1,6 Milliarden USD und Ensos Verpflichtung von 700–750 Millionen USD – mit einer unsicheren Nachfrage in Einklang zu bringen, die durch EV-Adoptionsraten, handelspolitische Volatilität und die Zahlungsbereitschaft der Verbraucher für Nachhaltigkeitsattribute mit immateriellen Vorteilen geprägt ist.
Marktführer der Reifenbranche der Vereinigten Staaten
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Co.
Continental AG
Hankook Tire & Technology
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Der italienische Reifenhersteller Pirelli & C. S.p.A. (PIRC.MI) kündigte einen mehrjährigen Investitionsplan für die Vereinigten Staaten im Wert von ungefähr 1 Milliarde USD bis 1,2 Milliarden USD an, der darauf abzielt, die Produktionskapazität zu erhöhen, einschließlich für seine Cyber Tyres. Der Plan sollte bei einer bevorstehenden Sitzung zur Genehmigung durch den Vorstand eingereicht werden.
- Mai 2026: Continental AG kündigte den Bau eines hochautomatisierten Fertigwarenlagerhausens in Mount Vernon, Illinois, mit einer Investition von ungefähr 76 Millionen USD an. Die Anlage, die 500.000 Personenkraftwagenreifen lagern kann, wird die wachsende nordamerikanische Nachfrage bedienen. Der Bau beginnt im Sommer 2026, der Betrieb ist für 2027 geplant.
- Januar 2025: Michelin SCA stellte den Primacy 5 vor, der eine um 18 % längere Lebensdauer als sein Vorgänger und verbesserte Nassbremseigenschaften bietet; 87 Größen werden 2025 eingeführt.


Berichtsumfang des Reifenmarkts der Vereinigten Staaten
Der Reifenmarkt der Vereinigten Staaten ist segmentiert nach Saison, Reifendesign, Fahrzeugtyp, Anwendung, Endnutzer, Felgengröße und Antrieb. Nach Saison ist der Markt in Sommer-, Winter- und Allwetterreifen segmentiert. Nach Reifendesign ist der Markt in Radial-, Diagonal- und nicht-pneumatische/luftlose Reifen segmentiert. Nach Fahrzeugtyp ist der Markt in Zweiräder, Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Busse sowie Geländefahrzeuge und Spezialfahrzeuge segmentiert, einschließlich OTR-, Landwirtschafts-, Bergbau- und Rennsportanwendungen. Nach Anwendung ist der Markt in Straße und Gelände segmentiert. Nach Endnutzer ist der Markt in OEM und Aftermarket segmentiert. Nach Felgengröße ist der Markt in unter 15 Zoll, 15 bis 20 Zoll und über 20 Zoll segmentiert. Nach Antrieb ist der Markt in Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge sowie Hybrid- und Brennstoffzellenfahrzeuge segmentiert. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) und Volumen (Einheiten) für alle oben genannten Segmente.
| Sommer |
| Winter |
| Allwetter |
| Radial |
| Diagonal |
| Nicht-pneumatisch / Luftlos |
| Zweiräder |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge und Busse |
| Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport) |
| Straße |
| Gelände |
| OEM |
| Aftermarket |
| Unter 15 Zoll |
| 15 – 20 Zoll |
| Über 20 Zoll |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybrid- und Brennstoffzellenfahrzeuge |
| Nach Saison | Sommer |
| Winter | |
| Allwetter | |
| Nach Reifendesign | Radial |
| Diagonal | |
| Nicht-pneumatisch / Luftlos | |
| Nach Fahrzeugtyp | Zweiräder |
| Personenkraftwagen | |
| Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge und Busse | |
| Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport) | |
| Nach Anwendung | Straße |
| Gelände | |
| Nach Endnutzer | OEM |
| Aftermarket | |
| Nach Felgengröße | Unter 15 Zoll |
| 15 – 20 Zoll | |
| Über 20 Zoll | |
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybrid- und Brennstoffzellenfahrzeuge |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Reifenmarkts der Vereinigten Staaten?
Die Größe des Reifenmarkts der Vereinigten Staaten erreichte im Jahr 2025 einen Wert von 56,27 Milliarden USD.
Wie schnell wächst die Nachfrage nach Elektrofahrzeugreifen?
Batterieelektrische Fahrzeugausstattungen wachsen bis 2031 mit einer CAGR von 2,72 %.
Welche Felgengrößenkategorie wächst am schnellsten?
Felgen über 20 Zoll verzeichnen die schnellste CAGR von 2,71 % aufgrund der steigenden Akzeptanz von Luxus-SUVs.
Warum gewinnen Winterreifen Marktanteile?
Stärkere Wetterereignisse und eine breitere Verfügbarkeit der Drei-Gipfel-Bergschneeflocken-Zertifizierung steigern den Winterreifenabsatz mit einer CAGR von 2,65 %.
Wie wirken sich staatliche Recyclinggebühren auf die Preisgestaltung aus?
Kaliforniens Reifengebühr von 1,75 USD pro Reifen finanziert Rückgewinnungsraten und fügt einen moderaten Kostenfaktor hinzu, den Hersteller in Kalifornien und manchmal bundesweit weitergeben.
Welcher Vertriebskanal wächst am schnellsten?
Der Aftermarket, unterstützt durch E-Commerce und mobile Montage, verzeichnet bis 2031 eine CAGR von 2,78 %.
Seite zuletzt aktualisiert am:



