
Marktgröße und Marktanteil der Automobilreifen
Analyse des Automobilreifenmarkts von Mordor Intelligence
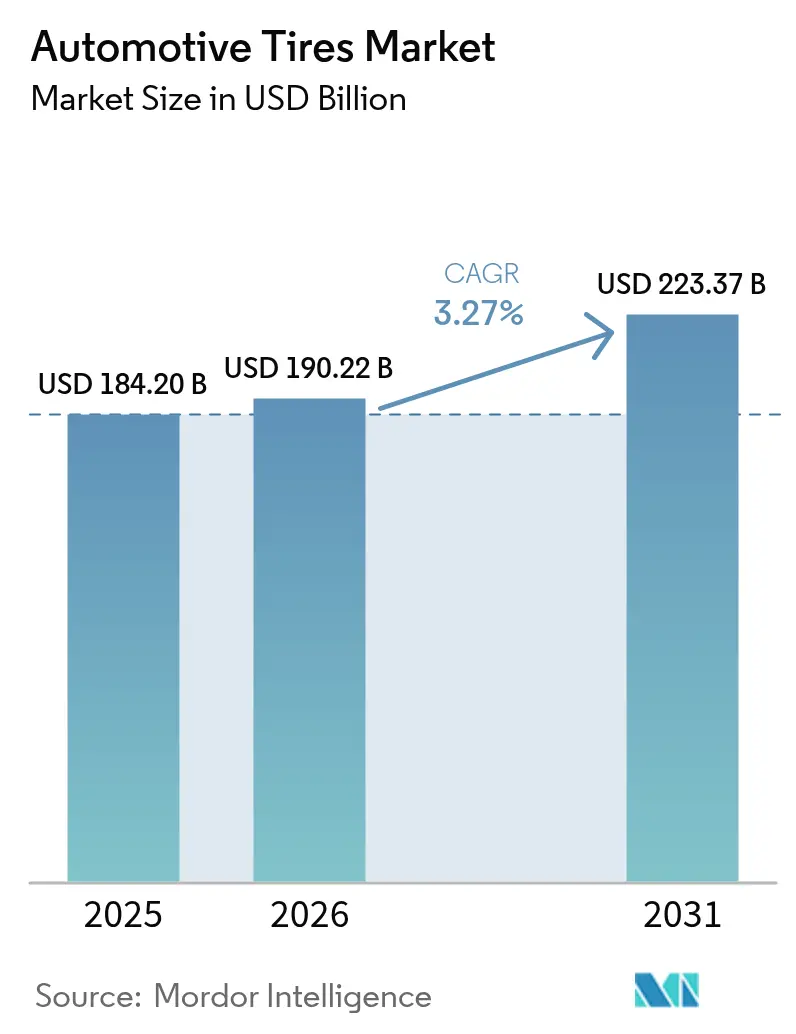
Die Größe des Markts für Automotive Tires soll von 190,2 Milliarden USD im Jahr 2026 auf 196,4 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 3,08 % über 2027–2032 einen Wert von 228,6 Milliarden USD erreichen.
Effizienzanforderungen in China und geräuscharme Reifenausstattungen für elektrische Personenkraftwagen lenken den Wettbewerb auf nachweisbare Reifenleistung. Lieferanten können technische Eigenschaften mit Fahrzeuggenehmigungen und Ersatzmöglichkeiten verknüpfen, wodurch die Produktqualifizierung über die anfänglichen Werkslieferungen hinaus einen kommerziellen Wert erhält. Investitionen in den regionalen Vertrieb können die Reichweite der Lieferanten erweitern, während die Rohgummi-Versorgungsexposition und ungleichmäßige Ersatzaussichten die Wirtschaftlichkeit einer Kapazitätserweiterung erschweren. Effizienzgetriebene Reifenausstattungen liefern den stärkeren Wachstumsimpuls, während die Versorgungsexposition und die ungleichmäßige Ersatznachfrage die Argumente für eine Ausweitung der undifferenzierten Reifenproduktion begrenzen.
Wichtigste Erkenntnisse des Berichts
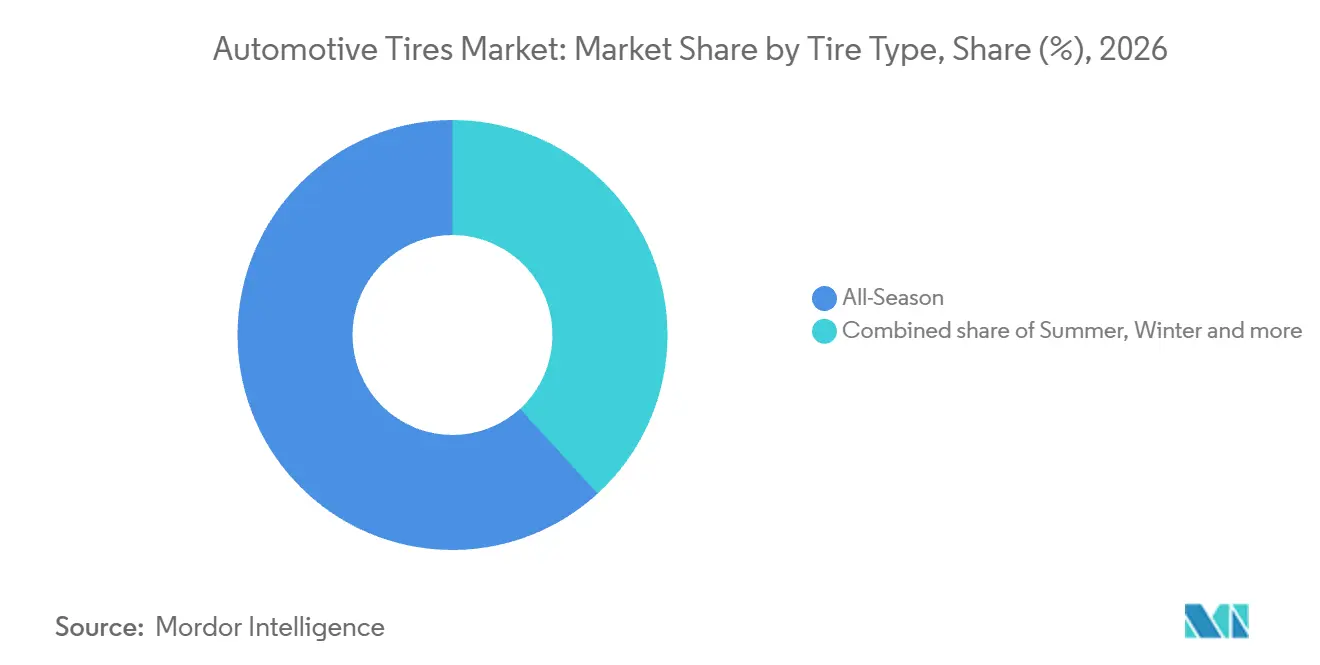
- Nach Reifentyp hielten Allwetterreifen im Jahr 2026 einen Marktanteil von 61,79 % am Markt für Automotive Tires, während Winterreifen mit einer CAGR von 3,95 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
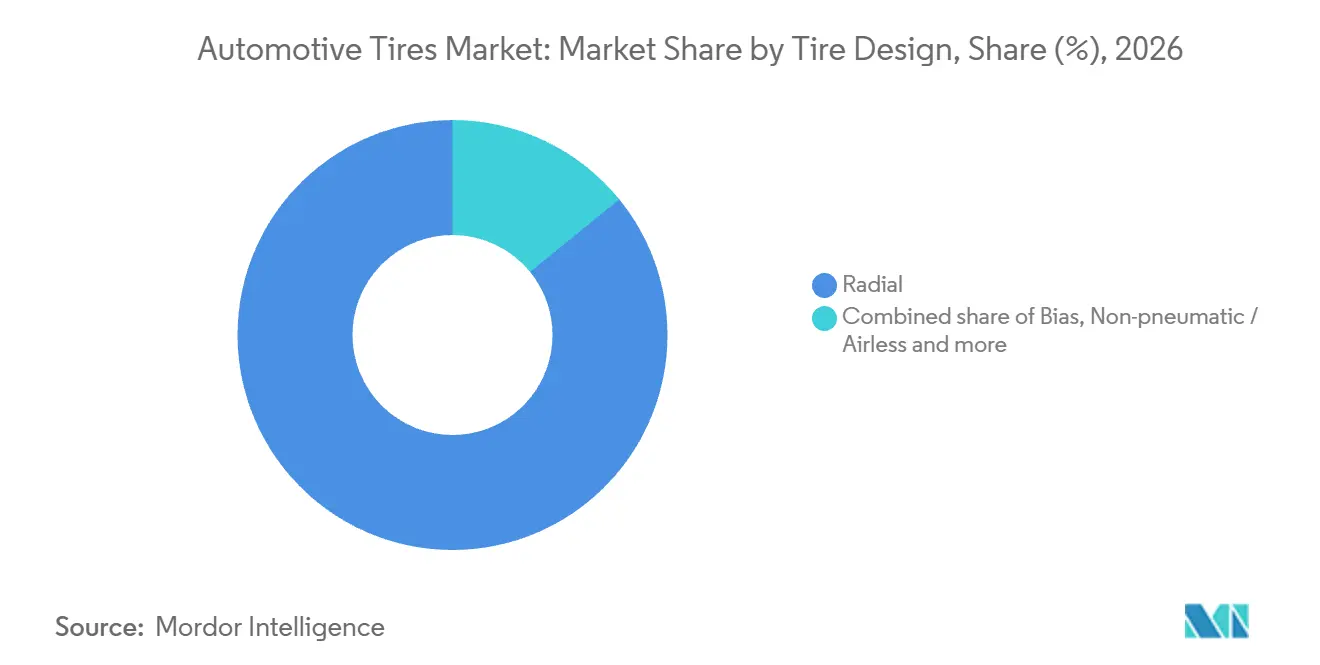
- Im Bereich Reifendesign führten Radialreifen mit einem Anteil von 85,87 % im Jahr 2026, während nicht-pneumatischen und luftlosen Reifen mit einer CAGR von 5,2 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Personenkraftwagen führten die Aufschlüsselung nach Fahrzeugtyp mit einem Anteil von 56,36 % an der Marktgröße für Automotive Tires im Jahr 2026 an, während SUVs und Crossover mit einer CAGR von 4,4 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Bei den Anwendungen entfielen auf Straßenreifen im Jahr 2026 ein Anteil von 80,7 %, während Geländereifen für Bau, Bergbau und Landwirtschaft mit einer CAGR von 3,5 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Bei den Endnutzern führte der Ersatzmarkt einschließlich Ersatz- und Runderneuerten Reifen mit einem Anteil von 68,64 % im Jahr 2026, während der OEM-Bedarf mit einer CAGR von 6,9 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Bei der Felgengröße hielten Reifen für 15–20-Zoll-Felgen im Jahr 2026 einen Anteil von 47,09 %, während Reifen über 20 Zoll mit einer CAGR von 7,7 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Nach Antrieb entfielen auf Fahrzeuge mit Verbrennungsmotor im Jahr 2026 ein Anteil von 91,17 %, während batterieelektrischen Fahrzeugen mit einer CAGR von 10,3 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
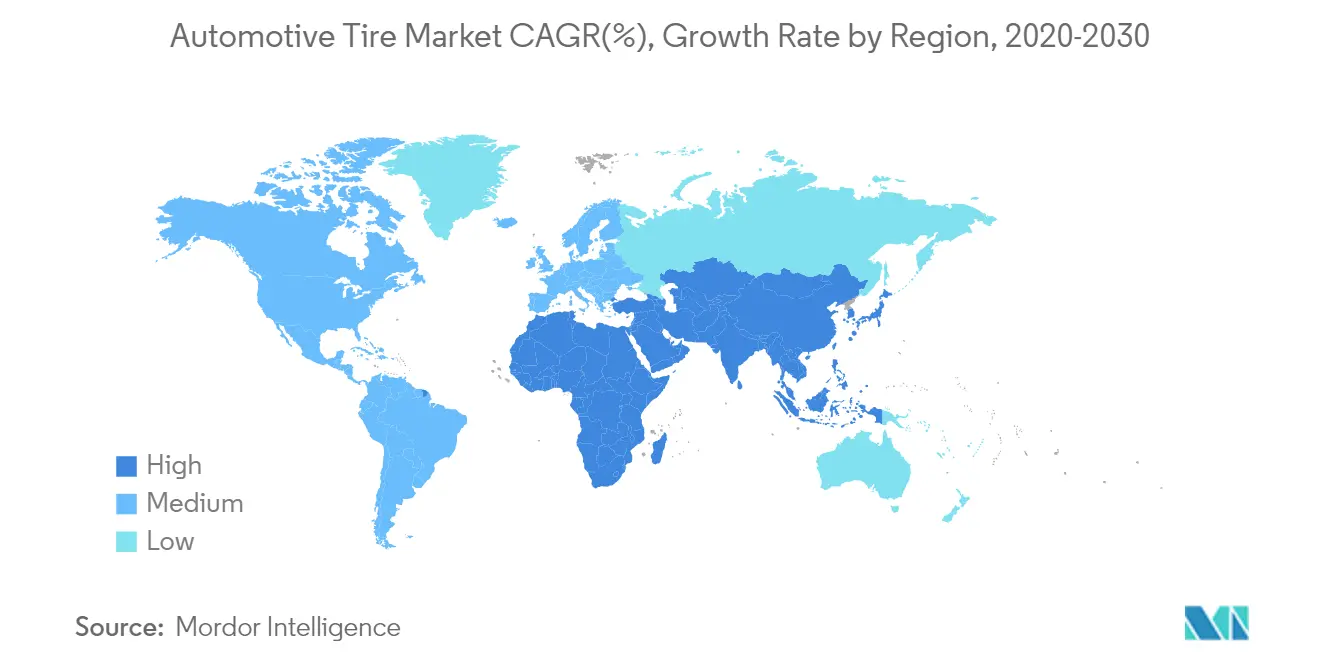
- Geografisch führte Asien-Pazifik mit einem Anteil von 55,16 % im Jahr 2026 und wird mit einer CAGR von 5,95 % über 2027–2032 das stärkste Wachstum prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsbedingte Nachfrage nach Reifen mit extrem niedrigem Geräuschpegel für EU-Personenkraftwagen | +1.2% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Reifen mit niedrigem Rollwiderstand zur Erfüllung der chinesischen Kraftstoffverbrauchsgrenzen für Personenkraftwagen 2026 | +1.4% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| IoT-gestützte Smart-Tire-Verträge in nordamerikanischen Flotten für die letzte Meile | +0.7% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Im Inland aufgebaute Synthesekautschuk-Kapazität im Rahmen des US-amerikanischen IRA zur Stärkung der lokalen Versorgungssicherheit | +0.6% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Boom bei Felgen ab 18 Zoll in indischen SUVs steigert den durchschnittlichen Verkaufspreis pro Einheit | +0.5% | Republik Indien | Mittelfristig (2–4 Jahre) |
| Überarbeitung der EU-Reifenkennzeichnung 2021 lenkt kraftstoffsparende Ersatzentscheidungen | +0.4% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsbedingte Nachfrage nach Reifen mit extrem niedrigem Geräuschpegel für EU-Personenkraftwagen
Im Juni 2026 gab Continental bekannt, dass sein EcoContact 7 weltweit serienmäßig auf Renaults vollelektrischem Twingo verbaut wird, mit Bestnoten im EU-Label für Energieeffizienz und Rollgeräusch.[1] Die neueste Generation des Kompaktwagens lief ausschließlich auf diesem 18-Zoll-Reifen vom Band. Die kombinierten Bewertungen machen die akustische Leistung zu einem Bestandteil eines energieeffizienten Erstausrüstungsangebots. Für Zulieferer im Automobilreifen-Markt macht die exklusive Erstausrüstung die kommerzielle Rendite abhängig vom Produktionsumfang des Fahrzeugprogramms sowie von der Geräuschbewertung des Reifens.
Nachfrage nach Reifen mit niedrigem Rollwiderstand zur Erfüllung der chinesischen Kraftstoffverbrauchsgrenzen für Personenkraftwagen 2026
Chinas Effizienzanforderungen für Personenkraftwagen stärken die Argumentation für konforme Reifen mit niedrigem Rollwiderstand. Die verbindlichen GB 19578-2024-Grenzwerte für Personenkraftwagen mit konventionellem Antrieb und Hybridantrieb traten am 1. Januar 2026 in Kraft und verschärften die Gesamtanforderungen um etwa 18 %. Separat davon legte GB 27999-2025 herstellerdurchschnittliche Anforderungen für 2026–2030 fest, einschließlich des Stromverbrauchs für rein elektrische und Plug-in-Hybrid-Personenkraftwagen. Die Kraftstoffverbrauchszielwerte waren etwa 48 % strenger als in der Vorgängerversion. Seit dem 1. Mai 2026 schreibt GB 9743-2024 Klausel 4.6 Rollwiderstandsobergrenzen für neu produzierte Radial-Personenkraftwagenreifen vor, ausgenommen Reifen mit Nennfelgendurchmessercodes ≤10 oder ≥25, Notlaufreifen, Sonderzweckreifen, Rennreifen und Spike-Reifen. Diese separaten Fahrzeug- und Reifenvorschriften machen einen konformen Rollwiderstand zur Voraussetzung für Hersteller, die im Automobilreifen-Markt die betroffenen Erstausrüstungen bedienen wollen.
IoT-gestützte Smart-Tire-Verträge in nordamerikanischen Flotten für die letzte Meile
Für nordamerikanische Betreiber im Bereich der letzten Meile kombiniert ein Smart-Tire-Vertrag die Produktlieferung mit einer definierten Reaktion auf Reifenzustandsmeldungen. Im März 2025 beschrieb Goodyear sein Reifen-als-Dienstleistung-Programm für gewerbliche Flotten und Flotten der letzten Meile als Überwachung von Druck, Temperatur, Laufleistung und Profiltiefe. Goodyear gab an, bei Alarmmeldungen einen Serviceeinsatz zu entsenden, unter Verwendung der Aperia Halo Connect i3-Technologie. Flotten abonnierten das Programm auf Basis eines Preises pro gefahrener Meile, wodurch die Zahlung an die Fahrzeugnutzung gekoppelt wurde. Diese Servicestruktur bietet Zulieferern im Automobilreifen-Markt einen wiederkehrenden Einnahmeweg durch das Management des Reifenzustands zwischen den Austauschen, wobei der Serviceeinsatz das zentrale Element des Angebotswerts darstellt.
Im Inland aufgebaute Synthesekautschuk-Kapazität im Rahmen des US-amerikanischen IRA zur Stärkung der lokalen Versorgungssicherheit
Die US-amerikanische Synthesekautschuk-Kapazität bildet eine inländische Produktionsbasis, die für die Verfügbarkeit von Reifenvorprodukten relevant ist. Das Federal Reserve Board meldete im September 2026 einen US-Synthesekautschuk-Kapazitätsindex von 140,5 auf Basis 2017=100.[2] Synthesekautschuk machte im Jahr 2025 etwa 50 % des Kautschukverbrauchs von Goodyear aus. Die ehemaligen Werke in Beaumont und Houston, Texas, deckten einen Großteil des weltweiten Synthesekautschukbedarfs des Unternehmens und sollten laut Jahresbericht weiterhin zur Versorgung beitragen. Goodyear übertrug das Eigentum an diesen Werken am 31. Oktober 2025 im Rahmen des Verkaufs seines Chemiegeschäfts. Diese erwartete Kontinuität macht Versorgungsvereinbarungen mit inländischen Produzenten zu einem Weg, die Produktion im gesamten Automobilreifen-Markt zu unterstützen, ohne eigene Chemiewerke zu besitzen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kautschukblatterkrankung in Südostasien treibt Rohstoffkosten in die Höhe | -0.7% | Thailand, Indonesien und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Übermäßiges Leergewicht von Elektrofahrzeugen beschleunigt Garantieansprüche | -0.6% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe beim Rußtransport in Europa | -0.3% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Bevorstehendes US-PFAS-Verbot für fluorierte Formtrennmittel | -0.2% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kautschukblatterkrankung in Südostasien treibt Rohstoffkosten in die Höhe
Das Versorgungsrisiko bei Naturkautschuk ist für Reifenhersteller von Bedeutung, da eine geringere Produktion die verfügbare Produktionsbasis einschränkt. Dow Jones berichtete im Juni 2026, dass die Naturkautschukproduktion in Thailand, Indonesien und Malaysia zurückgegangen sei, wobei Baumkrankheiten zu den genannten Ursachen zählten. Der Bericht nannte auch niedrige Naturkautschukpreise und eine reduzierte Verarbeitungskapazität als Faktoren für diesen Rückgang. Für Reifenhersteller im Automobilreifen-Markt stellt eine biologische Störung ein eigenständiges Versorgungsrisiko dar, selbst wenn schwache Preise zur Produktionsreduzierung beitragen. Baumkrankheiten sind einer von mehreren Druckfaktoren auf dieses Angebot, und Reifenhersteller tragen dieses Risiko, da Naturkautschuk ein wesentlicher Reifenrohstoff ist.
Übermäßiges Leergewicht von Elektrofahrzeugen beschleunigt Garantieansprüche
Eine schwerere Erstausrüstung für Elektrofahrzeuge schafft ein Garantierisiko, wenn lastbedingter Verschleiß das Profil vor Erreichen der garantierten Laufleistung aufbraucht. Wenn die Deckung einen vorzeitigen Austausch erfordert, muss der Reifenlieferant diese Verpflichtung aus den mit der Erstausrüstung erzielten Einnahmen finanzieren. Die Belastung hängt von der Differenz zwischen der garantierten Laufleistung und der tatsächlich erzielten Profillebensdauer ab, wodurch die Kosten der Deckung an den Verschleiß unter der Betriebslast des Fahrzeugs geknüpft werden. Die Abstimmung der Reifenspezifikation auf diese Last begrenzt das Risiko nur dann, wenn die versprochene Nutzungsdauer tatsächlich erreicht wird. Dies macht präzise Last- und Haltbarkeitsbewertungen für die Garantieplanung im Automobilreifen-Markt wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reifentyp:
Allwetterwert und Wintersaison-ErsatznachfrageAllwetterreifen machten im Jahr 2026 einen Anteil von 61,79 % an der Marktgröße für Automotive Tires aus. Im ersten Halbjahr 2026 repräsentierten Allwetterreifen 29 % des Umsatzwerts von Nokian Tyres im Bereich Personenkraftwagenreifen, verglichen mit 26 % im ersten Halbjahr 2025. Der Vergleich verbindet die Allwetternachfrage mit einem größeren Teil des Personenkraftwagenverkaufswerts dieses Herstellers.
Winterreifen werden mit einer CAGR von 3,95 % über 2027–2032 als das am schnellsten wachsende Reifentyp-Segment prognostiziert. In Japan stiegen die Ersatzwinterreifenverkäufe für vierrädrige Fahrzeuge einschließlich importierter Reifen im Jahr 2025 um 5,2 % auf 22,28 Millionen Einheiten. Es war der erste jährliche Anstieg seit 3 Jahren und gab den Lieferanten eine konkrete Erholung in einem etablierten Ersatzkanal.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Nach Reifendesign:
Radialmaßstab und lokaler Einsatz luftloser ReifenRadialreifen waren das größte Designsegment und machten im Jahr 2026 85,87 % des Markts aus. Personenkraftwagenradialreifen waren im Jahr 2025 der größte Umsatzbeitrag von PT Gajah Tunggal Tbk und repräsentierten 32 % des Gesamtumsatzes des Unternehmens. Dieser Beitrag verleiht dem Design eine erhebliche kommerzielle Stellung im Portfolio eines aktiven Herstellers und knüpft seine Bedeutung an ein etabliertes Straßenfahrzeugprodukt.
Nicht-pneumatische und luftlose Reifen werden mit einer CAGR von 5,2 % über 2027–2032 als das am schnellsten wachsende Designsegment prognostiziert. Bridgestones AirFree-Reifen wurde im Juli 2026 beim Mobilitätsdienst der Stadt Higashiomi in Japan eingesetzt. Die luftlose Konstruktion entfernt das Luftbefüllen aus den Betriebsanforderungen des Reifens und bietet eine spezifische Serviceleistung für den kommunalen Käufer.

Nach Fahrzeugtyp:
Personenkraftwagenmaßstab und SUV-AusstattungsbreitePersonenkraftwagen hatten im Jahr 2026 einen Marktanteil von 56,36 % im Markt für Automotive Tires und stellten das größte Fahrzeugtypensegment dar. Im Februar 2026 verfügte das Continental-Werk in Lousado, Portugal, über eine Jahreskapazität von mehr als 19,5 Millionen Reifen für Personenkraftwagen und leichte Nutzfahrzeuge. Diese Jahreskapazität veranschaulicht die industrielle Größenordnung, die zur Bedienung von Personenkraftwagenerstausrüstungen zur Verfügung steht.
SUVs und Crossover werden voraussichtlich das am schnellsten wachsende Fahrzeugtypensegment mit einem CAGR von 4,4 % im Zeitraum 2027–2032 sein. Im August 2025 meldete Continental die Erstausrüstungsgenehmigung für 3 Reifentypen in den Größen 16, 17 und 18 Zoll für den Dacia Duster SUV der dritten Generation. Die Duster-Genehmigung schafft mehrere Produktpositionen innerhalb eines einzigen SUV-Programms und verknüpft die Lieferantenchance sowohl mit der Breite der Erstausrüstung als auch mit der Fahrzeugnachfrage. Zweiräder bieten einen separaten modellspezifischen Weg, wobei Mitas-Reifen für die KTM-Motorräder 390 ADVENTURE R und 125 ENDURO R des Modelljahres 2025 ausgewhlt wurden.
Nach Anwendung:
Straßenreifenmaßstab und divergierende GeländezyklenStraßenreifen waren das größte Anwendungssegment mit einem Marktanteil von 80,7 % im Jahr 2026. PT Gajah Tunggal Tbk produzierte im Jahr 2025 9,7 Millionen Personenkraftwagenradialreifen, gegenüber 10,7 Millionen im Jahr 2024. Die Produktion veranschaulicht eine erhebliche Straßenreifen-Fertigungsbasis neben einem schwächeren Produktionsjahr für dieses bestimmte Unternehmen.
Geländereifen für Bau, Bergbau und Landwirtschaft werden mit einer CAGR von 3,5 % über 2027–2032 als das am schnellsten wachsende Anwendungssegment prognostiziert. Michelin meldete im ersten Halbjahr 2026 gestiegene Bergbaureifen-Verkäufe, beschrieb gleichzeitig schwache landwirtschaftliche Erstausrüstungsbedingungen. Der Kontrast verortet die Wachstumschance in bestimmten Geräteanwendungen und nicht in einer gleichmäßigen Expansion jeder Geländenutzung.
Nach Endnutzer:
Ersatzvolumen und OEM-ProgrammwachstumDer Ersatzmarkt einschließlich Ersatz- und Runderneuerten Reifen war das größte Endnutzer-Segment mit einem Anteil von 68,64 % im Jahr 2026. Goodyear verkaufte im Jahr 2025 weltweit 113,1 Millionen Ersatzreifeneinheiten, verglichen mit 45,6 Millionen Erstausrüstungsreifeneinheiten. Das Ersatzvolumen gibt dem Unternehmen eine erhebliche Kundenbasis über den Werksausstattungsverkauf hinaus und demonstriert den Umfang dieses Kanals innerhalb eines globalen Herstellers.
Der OEM-Bedarf wird mit einer CAGR von 6,9 % über 2027–2032 als das am schnellsten wachsende Endnutzer-Segment prognostiziert. Goodyear meldete im zweiten Quartal 2026 höhere OE-Reifenvolumina und Marktanteile in seinen Verbraucher- und Gewerbesegmenten in jeder Region. Continental erhielt im Dezember 2025 auch weltweit die Genehmigung für EcoContact 7-Reifen in den Größen 16 und 18 Zoll für den neuen Renault Clio. Goodyear verknüpfte seine OE-Leistung mit der langfristigen Ersatznachfrage und gab der Qualifizierungsinvestition eine Begründung über die anfängliche Ausstattung und spätere Reifenkäufe hinaus.
Nach Felgengröße:
Mittelklasse-Ausstattungen und GroßfelgengenehmigungenReifen für 15–20-Zoll-Felgen waren das größte Felgengrößen-Segment mit einem Marktanteil von 47,09 % im Jahr 2026. Im November 2025 meldete Hankook die Lieferung von Ventus evo SUV-Reifen als Erstausrüstung für Volkswagens Tiguan- und Tayron-Modelle. Das Tiguan-Angebot umfasste 6 Größen von 17 bis 20 Zoll über Modellvarianten, während 5 Größen für den Tayron verfügbar waren. Die Abdeckung beider Modellreihen gibt Hankook mehrere Erstausrüstungspositionen bei einem Automobilhersteller, sodass die Spezifikationsbreite die Reichweite dieser Lieferbeziehung bestimmt.
Reifen über 20 Zoll werden mit einer CAGR von 7,7 % über 2027–2032 als das am schnellsten wachsende Felgengrößen-Segment prognostiziert. Bis März 2025 hatte Continental in zahlreichen Ländern die Genehmigung für seinen 22-Zoll-PremiumContact 6-Reifen auf Cadillacs LYRIQ-V Elektro-SUV erhalten. Die genehmigte Spezifikation 275/40 R22 107 V knüpft die 22-Zoll-Größe an ein benanntes Fahrzeugprogramm, sodass eine breitere Großfelgenversorgung von der Qualifizierung über zusätzliche Programme abhängt.
Nach Antrieb:
Verbrennungsmaßstab und Spezifität der ElektrofahrzeugausstattungFahrzeuge mit Verbrennungsmotor stellten das größte Antriebssegment dar und machten im Jahr 2026 91,17 % des Marktes aus. Die vorläufigen Zahlen des ACEA verzeichneten im Jahr 2025 in der Europäischen Union 2,88 Millionen Neuzulassungen von Personenkraftwagen mit Benzinantrieb. Dies ist eine erhebliche Neuzulassungspopulation mit Verbrennungsantrieb, die den Reifenlieferanten eine kontinuierliche Erstausrüstungskäuferbasis verschafft. Das kommerzielle Engagement erstreckt sich über die gesamte Nutzungsdauer dieser Fahrzeuge, sodass die anhaltende Unterstützung von Verbrennungsmotor-Erstausrüstungen eine Rolle über Neuzulassungen hinaus spielt.
Batterieelektrische Fahrzeuge werden voraussichtlich das am schnellsten wachsende Antriebssegment mit einem CAGR von 10,3 % im Zeitraum 2027–2032 sein. Im Oktober 2026 genehmigte Volvo den Continental EcoContact 7 S für den vollelektrischen EX60 in den Größen 235/55 R20 vorne und 255/50 R20 hinten. Die unterschiedlichen Vorder- und Hinterradgrößen des EX60 machen eine vollständige Achsenabdeckung erforderlich, um beide genehmigten Positionen zu bedienen. Hybridfahrzeuge bieten ebenfalls namentlich genannte Erstausrüstungen, wobei Toyo im Mai 2026 den Proxes CR1 B für den 1,5-Liter-Toyota-Vios-Hybrid in Malaysia identifizierte.
Geografische Analyse
Markt für Automotive Tires in der Region Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 55,16 % am Markt für Automotive Tires und wird mit einer CAGR von 5,95 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert. OICA meldete, dass die regionale Fahrzeugproduktion im Jahr 2025 um 7,6 % auf rund 59,2 Millionen Fahrzeuge stieg und damit eine erhebliche Werksausstattungs-Nachfragebasis schaffte. Das Asien-Pazifik-Segment von Goodyear verkaufte im zweiten Quartal 2026 7,9 Millionen Reifen, ein Anstieg von 5,3 % gegenüber dem zweiten Quartal 2025. Das Ersatzvolumen stieg um 6,4 % aufgrund höherer Verbrauchernachfrage, während das OE-Volumen um 4,2 % stieg, mit Wachstum hauptsächlich in China und Japan. Goodyears Ersatzgewinne erweitern die regionale Chance über die von OICA hervorgehobene Montagebasis hinaus, sodass ein reiner OE-Ansatz eine separate Quelle der Reifennachfrage verfehlen würde.
In Nordamerika prognostizierte USTMA, dass die US-amerikanischen Ersatzreifenlieferungen im Jahr 2026 gegenüber 2025 bei Personenkraftwagen um 1,6 %, bei leichten Lastkraftwagen um 1,6 % und bei Lastkraftwagen um 7,1 % sinken würden. In Europa meldete Tyres Europe im Jahr 2025 eine schwache Ersatznachfrage in den wichtigsten Segmenten seiner Mitgliedsunternehmen. In Südamerika meldete Brasiliens ANIP, dass die Ersatzverkäufe inländisch produzierter Reifen im Jahr 2025 um 7,5 % zurückgingen, begleitet von Druck durch asiatische Importe. Diese Bedingungen schaffen unterschiedliche kommerzielle Herausforderungen für Lieferanten, wobei die Ersatzvolumenexposition zentral für den US-Ausblick ist und die Wettbewerbsfähigkeit der inländischen Produktion ein zusätzliches Problem für brasilianische Hersteller darstellt, die ihr Ersatzgeschäft verteidigen wollen.
Im Nahen Osten baute Mena Tyre Company, ein Gemeinschaftsunternehmen des Public Investment Fund Saudi-Arabiens und Pirelli, im Mai 2026 ein saudi-arabisches Reifenwerk. Die geplante lokale Marke richtet sich an inländische und regionale Kunden. In Afrika begann Sailun im September 2025 mit dem Bau eines ägyptischen Reifenwerks, das die Versorgung und den Service für Kunden in Afrika, dem Nahen Osten und Europa verbessern soll. Diese Projekte führen einen potenziellen Fertigungsweg zu regionalen Käufern ein, obwohl der Bau in eine betriebliche Versorgung umgesetzt werden muss, bevor er die Wettbewerbsverfügbarkeit verändert. Lokale Fertigung und Markenentwicklung können Lieferanten eine regionale Präsenz verschaffen, die das Wettbewerbsangebot über den Export fertiger Reifen hinaus erweitert.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die abgedeckte Reifen lokal produzieren und verkaufen. Prüf-, Produktinformations- und Zertifizierungsverfahren schaffen unterschiedliche Bedingungen für den Marktzugang. Für EU-Personenkraftwagenreifen schätzte die Bewertung der Kommission von 2026 eine Reduzierung des Rollwiderstands um 5,1 % und eine Verbesserung der Nasshaftung um 2,4 % gegenüber dem Business-as-usual-Trend seit 2021. Klassenspezifische Tests in Kanada und Kennzeichnungsregistrierungspflichten in Deutschland unterstützen mittlere Bewertungen, ebenso wie obligatorische Konformitätsverfahren in China und Brasilien sowie bedingte Genehmigungsanerkennung in der Türkei.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | China | Brasilien | Türkei |
|---|---|---|---|---|---|
| Zuständige Behörde | Transport Canada | Durch Landesrecht bestimmte Marktüberwachungsbehörden, vorbehaltlich § 5 Abs. 1 Satz 3 | Zertifizierungs- und Akkreditierungsverwaltung | Inmetro | Ministerium für Industrie und Technologie |
| Wichtige Instrumente oder Ausrichtung | Motor Vehicle Tire Safety Regulations; Alpinsymbol-Vorschlag für Frühjahr 2027 geplant, mit endgültiger Veröffentlichung im Herbst 2027 erwartet | Verordnung (EU) 2020/740 für C1-, C2- und C3-Reifen; Vereinfachungsvorschlag zur Konformität vom Juni 2026 | CNCA-C12-01:2024; GB 9743-2024 für Personenkraftwagenreifen | Portaria 379/2021; Übergang vom 23. Oktober 2026 für Familien, die bei Veröffentlichung der Portaria 329/2020 zertifiziert und registriert wurden; Frist für akkreditiertes Erstparteilabor 30. November 2027 | Reifensicherheit und umweltbezogene Typgenehmigung; UN R117-Änderungen verbindlich ab 11. Januar 2026 |
| Kommerzielle Auswirkung | Anwendbarer TSD 109, 119 oder 139 hängt von Reifenklasse und Fahrzeugverwendung ab | Lieferanten registrieren abgedeckte Produktinformationen; Händler zeigen Etiketten beim Verkauf an | Benannte Stellen reichen Umsetzungsregeln vor der Zertifizierung ein; gültige Zertifikate werden durch Erneuerung oder Produkt-/Normänderungen übergeleitet | Konformitätsanforderungen für abgedeckte neue Motorrad-, Personenkraftwagen-, Nutzfahrzeug- und Anhängerreifen | Frühere Genehmigungen bleiben erhalten, sofern keine relevanten Anforderungen geändert oder neue hinzugefügt werden |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Lockerung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Kanadas Verschärfung spiegelt die geplante Mindestanforderung von Transport Canada für Schneetraktionseigenschaften bei Alpinsymbol-Reifen wider, mit geplanter Vorabveröffentlichung im Frühjahr 2027 und erwarteter endgültiger Veröffentlichung im Herbst 2027. Deutschlands Lockerung spiegelt den EU-Reifenkennzeichnungsvorschlag der Europäischen Kommission vom Juni 2026 wider, der die Konformität für Lieferanten und Händler wo möglich vereinfachen soll. Brasiliens Verschärfung spiegelt Inmetros Konformitätsfrist vom 23. Oktober 2026 für Reifenfamilien wider, die bei Veröffentlichung der Portaria 329/2020 zertifiziert und registriert wurden, sowie die Frist vom 30. November 2027 für die Nutzung akkreditierter Erstparteilabore. Chinas unveränderte Zertifikate durch die Testüberarbeitungen von 2025 unterstützen keine Änderung, ebenso wie die Beibehaltung früherer Genehmigungen in der Türkei, sofern keine relevanten Anforderungen geändert oder neue hinzugefügt werden.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Fertigung, regionalen Vertrieb, Einzelhandelsservice und Lkw-Reifenrunderneuerung als unterschiedliche Aktivitäten, durch die Lieferanten Einnahmen erzielen. Im Jahr 2025 betrieb Goodyear 49 Fertigungsanlagen in 19 Ländern und rund 350 Lager-Vertriebsanlagen. Sein nachgelagertes Netzwerk umfasste rund 750 Einzelhandelsgeschäfte und rund 30 Reifenrunderneuerungsanlagen. Diese Integration gibt einem Hersteller mehrere Kundenkontaktpunkte und macht die kommerzielle Rolle des Vertriebs- und Servicenetzwerks breiter als nur den Transport von Werksproduktion.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Reifenfertigung | Reifenhersteller wie Continental AG und Goodyear | Reifenverkäufe | Exposition gegenüber Rohstoffkosten | Alternative Materialquellen qualifizieren |
| Regionaler Vertrieb | Hersteller-Distributoren wie Continental AG und Goodyear | Reifenverkäufe über regionale Kanäle | Tarifempfindliche Vertriebskosten | Gesamtkosten über Versorgungsrouten hinweg bewerten |
| Einzelhandels- und Reparaturservice | Reifenhändler und Servicebetreiber wie Goodyear | Einzelhandels-Reifenverkäufe und Reparaturdienstleistungen | Abhängigkeit von lokaler Serviceabdeckung | Servicezugang rund um das Einzelhandelsnetzwerk entwickeln |
| Lkw-Reifenrunderneuerung | Runderneuerungsbetreiber wie Goodyear und Michelin Group | Runderneuerte Reifenverkäufe und verwandte Dienstleistungen | Zugang zu Lkw-Runderneuerungsservicekapazität | Qualifizierte Runderneuerungsserviceabdeckung erweitern |
| Quelle: Mordor Intelligence | ||||
Continental meldete, dass höhere Rohstoff- und Zollkosten die Produktions- und Vertriebskosten seines Reifensektors im Jahr 2025 erhöhten. Das Unternehmen investierte in diesem Jahr auch in die Einrichtung eines dedizierten regionalen Vertriebszentrums in den USA. Weiter nachgelagert erweiterte Michelin im Jahr 2025 seine REMIX 2-Lkw-Reifenpalette und machte einen zweiten Premium-Heißrunderneuerungsprozess in ausgewählten europäischen Märkten, darunter Frankreich und Deutschland, verfügbar. Continentals Produktions- und Vertriebskosten sowie Michelins nachgelagertes Runderneuerungsangebot zeigen, dass die Lieferantenrenditen von Vertrieb und Runderneuerung sowie von der Werksproduktion abhängen.
Wettbewerbslandschaft
Führende Unternehmen im Automobilreifenmarkt
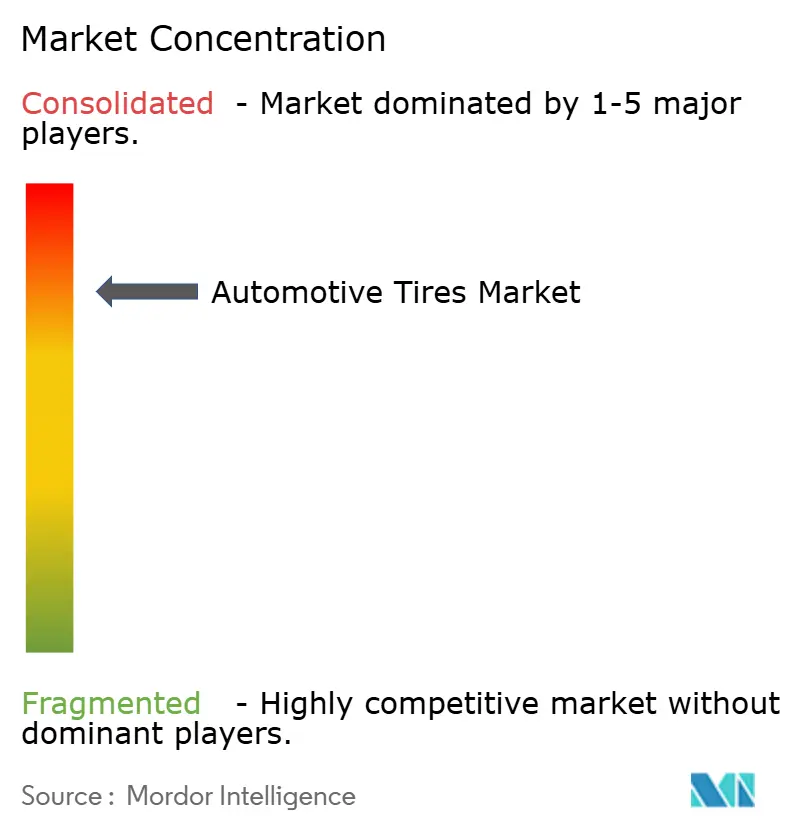
Der Wettbewerb ist mäßig konzentriert um globale Hersteller, deren nachgelagerte Dienstleistungen und Produktspezialisierung unterschiedliche Wege zu Käufern schaffen. Bridgestone Corporation kombiniert Reifenproduktion mit nachgelagerten Einzelhandels-, Runderneuerungs- und Mobilitätstechnologieaktivitäten, und sein Umsatz mit Personenkraftwagen- und Leichtlastwagen-Reifen stieg im Jahr 2025 um 1 %. Das Portfolio der Michelin Group umfasst MICHELIN sowie Tier-2- und Tier-3-Marken, während Goodyear Tire & Rubber Company weltweite OE- und Ersatzverkäufe mit Entwicklung, Fertigung und Vertrieb kombiniert. Continental AG fügt Reifenüberwachungs- und Verwaltungsdienstleistungen für Händler und Flottenmanager hinzu, während Pirelli & C. SpA auf High-Value-Verbraucherreifen spezialisiert ist.
Michelins Anteil an Reifen ab 18 Zoll stieg im Jahr 2025 auf 68 % der MICHELIN-Marken-Personenkraftwagenreifenverkäufe, begleitet von Wachstum im Ersatzgeschäft der Marke. Für konkurrierende Lieferanten macht diese Mischung größere Ausstattungen zu einem praktischen Differenzierungsschwerpunkt im Personenkraftwagenersatzkanal. Goodyear schloss am 3. Februar 2025 den Verkauf seines Off-the-Road-Reifengeschäfts an Yokohama Rubber Co., Ltd. in einer reinen Bartransaktion ab, die auf rund 905 Millionen USD geschätzt wurde.
Die ADAC-Tests von 2023–2025 platzierten Michelin mit dem niedrigsten durchschnittlichen Abrieb unter den Marken, die durch mindestens 5 Reifenmodelle vertreten sind, bei 52 mg/km/t. Diese Schätzungen verwendeten eine Berechnung, die mit der zukünftigen UNECE-Methodik übereinstimmt. Pirellis High-Value-Segment erzielte im Jahr 2025 rund 79 % des Konzernumsatzes, einschließlich Pkw-Reifen über 18 Zoll, Speziallinien sowie Hochleistungs-Motorrad- und Fahrradprodukte. Diese Positionen geben Herausforderern unterschiedliche Wettbewerbsziele, von nachgewiesener Abriebsleistung bis hin zu einem spezialisierten Premium-Produktmix. Continental mit 63 und Goodyear mit 65 liegen 11 bzw. 13 mg/km/t über Michelins 52 in denselben Tests, was diesen beiden Marktführern eine messbare Abriebslücke zum Schließen gibt.
Marktführer der Automobilreifenbranche
-
Bridgestone Corporation
-
Michelin Group
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobilreifen-Markt Unternehmen in diesem Bericht
- Bridgestone Corporation
- Michelin Group
- Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. SpA
- Hankook Tire & Technology
- Yokohama Rubber Co., Ltd.
- Sumitomo Rubber Industries
- MRF Ltd.
- Apollo Tyres
- JK Tyre & Industries
- Kumho Tire
- Toyo Tire Corporation
- Nexen Tire
- Zhongce Rubber Group
- Linglong Tire
- CEAT Ltd.
- Sailun Group
- Nokian Tyres
- Triangle Tire
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Produktneuentwicklung, flottenorientierte Reifeninformationen und lokalisierte High-Value-Versorgung als unterschiedliche Wege zur Kundennachfrage. Ihr kommerzielles Timing unterscheidet sich, da eine feste Konformitätsfrist eine festere Entwicklungsverpflichtung unterstützt als vorbereitende Politikarbeit. Euro 7s C1-Reifenabriebsschwellenwerte gelten für neue Modelle ab dem 1. Juli 2028 und für alle Modelle ab dem 1. Juli 2030 und unterstützen die Validierung, während im Juni 2026 gemeldete Vorbereitungen zur Kennzeichnung runderneuerte C3-Reifen Produktinformationsinvestitionen unterstützen. Im September 2026 gab Pirelli an, dass die Vereinigten Staaten rund 40 % der globalen High-Value-Reifensegmentvolumina ausmachten, und identifizierte damit eine erhebliche Konzentration von Käufern für diese Kategorie.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Abriebskonforme Personenkraftwagenreifen | Euro-7-C1-Termine sind der 1. Juli 2028 für neue Modelle und der 1. Juli 2030 für alle Modelle, wobei nicht konforme Modelle bis zum 30. Juni 2032 zugelassen sind | Personenkraftwagenreifenkäufer, die den EU-Markt bedienen | Produkte gegen die anwendbaren Abriebsanforderungen entwickeln und validieren | Erschwinglichkeit und Wiederholbarkeit behördenseitiger Konvoi-Tests | Personenkraftwagenreifenhersteller, die Konformität nachweisen können |
| Runderneuerungs-Leistungsinformationen | Vorbereitende Arbeiten der Kommission zu einem runderneuerten C3-Etikett wurden im Juni 2026 gemeldet | Nutzfahrzeugflotten, die runderneuerte C3-Reifen verwenden | Vergleichbare Produktinformationen durch stufenweise Investitionen vorbereiten | Vorbereitende Politikgestaltung und Adoptionsphase | Lkw-Reifenrunderneuerer wie Michelin Group |
| US-amerikanische High-Value-Pkw-Reifenversorgung | Pirelli genehmigte im September 2026 einen US-Expansionsplan, der von 2027 bis 2033 geplant ist | US-amerikanische High-Value-Pkw-Reifenkäufer | Einen spezialisierten Produktmix und eine schrittweise lokale Produktion entwickeln | Spezialisierte Prozesse und Kleinserienverwaltung eines breiten Mixes | Pirelli und qualifizierte US-orientierte Pkw-Reifenlieferanten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance liegt in der Personenkraftwagenleistung, die Lieferanten konsistent vor festen Produktkonformitätsfristen nachweisen können. Im Juni 2026 identifizierte die Europäische Kommission Herausforderungen hinsichtlich Wiederholbarkeit und Erschwinglichkeit für Überwachungsbehörden, die einen 8.000-Kilometer-Abriebtest auf öffentlichen Straßen im Konvoi unter eingeschränkten Wetter- und Klimabedingungen durchführen.[3] Die Behörden stehen vor Wiederholbarkeitsproblemen bei der Überwachungsprüfung, während Lieferanten die C1-Abriebvalidierung vor dem 1. Juli 2028 und dem 1. Juli 2030 kontrollieren, wobei vorbereitende Runderneuerungsetikettierungsarbeiten eine stufenweise Investition rechtfertigen.
Neueste Industrielle Entwicklungen in Automobilreifen-Markt
- Oktober 2026: Volvo genehmigte den EcoContact 7 S von Continental als Erstausrüstungsreifen für den vollelektrischen EX60 in den Größen 235/55 R20 vorne und 255/50 R20 hinten.
- September 2026: Pirellis Vorstand genehmigte einen Expansionsplan für sein Werk in Rome, Georgia, der 2027 beginnen und bis 2033 eine Jahreskapazität von rund 6 Millionen Pkw-Reifen erreichen soll, einschließlich der Cyber-Tyre-Produktion.
Automobilreifen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für Automotive Tires misst den jährlichen Umsatzwert der weltweit verkauften Reifen für die Montage an Straßen- und Geländefahrzeugen. Er umfasst die Erstausrüstungsmontage und die Ersatznachfrage, einschließlich rundererneuerter Reifen, die als Ersatz verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Fahrradreifen, Flugzeugreifen, Felgen sowie Reifenmontage- und Fahrzeugwartungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Reifentyp
- Sommerreifen
- Winterreifen
- Allwetterreifen
- Allgelände- und Schlamm-Geländereifen
- Nach Reifendesign
- Radialreifen
- Diagonalreifen
- Nicht-pneumatische Reifen und luftlose Reifen
- Nach Fahrzeugtyp
- Personenkraftwagen
- SUVs und Crossover
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge und Busse
- Zweiräder
- Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport)
- Nach Anwendung
- Straße
- Gelände (Bau, Bergbau, Landwirtschaft)
- Nach Endnutzer
- OEM
- Ersatzmarkt (Ersatz und Runderneuerung)
- Nach Felgengröße
- Unter 15 Zoll
- 15–20 Zoll
- Über 20 Zoll
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Batterieelektrische Fahrzeuge
- Hybrid- und Brennstoffzellenfahrzeuge
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Fahrzeugproduktionsstatistiken der OICA, die Versandprognosen der US Tire Manufacturers Association und die regionalen Produktionszahlen des Europäischen Automobilherstellerverbands bilden die Grundlage für die Fahrzeugnachfrage und Kanalprüfungen. Die EU-Reifenkennzeichnungsverordnung, Verordnung (EU) 2020/740, und die Access2Markets-Leitlinien der Europäischen Kommission klären die Produktinformationsanforderungen, die Reifenspezifikationen und den Marktzugang beeinflussen können.
Jahresberichte und 10-K-Einreichungen von Unternehmen liefern Reifenabsatzzahlen, Kanal-, Regional- und Betriebskontext, und Investorenmaterialien sowie seriöse Presseberichte können Markteinführungen, Werksänderungen und Versorgungsentwicklungen bestätigen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews würden Vertriebs- und Finanzverantwortliche von Reifenherstellern, Produkt- und Beschaffungsspezialisten, Reifenprogrammmitarbeiter von Fahrzeugherstellern, Händler sowie Flotten- oder Ersatzmarktkäufer aus dem asiatisch-pazifischen Raum, EMEA und Amerika umfassen. Ihre Erkenntnisse würden Sekundärschätzungen zu Fahrzeugmix, Ersatzhäufigkeit, Herstellerpreisen und Kanalnachfrage überprüfen, wobei Abweichungen mit Versand-, Produktions- und Einreichungsdaten abgeglichen würden. Wo die Datenlage dünn bleibt, würden Analysten die Lücke dokumentieren, ein begrenztes Szenario verwenden und bei Befragten mit direktem Wissen über den betroffenen Marktinput Klärung suchen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der globalen Herstellerumsätze für Automotive Tires und weist den Wert nach Fahrzeugtyp, Reifentyp und -design, Anwendung, Endnutzer, Felgengröße, Antrieb und Region zu. Zu den Kernindikatoren gehören Fahrzeugproduktion und Fahrzeugbestand zur Einrahmung der Erstausrüstungsnachfrage, Ersatzzyklen und Flottennutzung zur Schätzung der Ersatznachfrage, Reifenlieferungen zur Überprüfung der Stückbewegungen sowie Herstellerverkaufspreise zur Umrechnung von Stückzahlen in Umsatz. Fahrzeug- und Felgenmix helfen, Preisänderungen pro Reifen zu erklären. Analysten erstellen Segmentanteile aus diesen Nachfrage- und Preissignalen und gleichen dann jede Klassifizierung mit dem Marktgesamtwert ab.
Eine multivariate Regression kann den historischen Reifenwert mit dem Fahrzeugausstoß, der Ersatzaktivität und den Herstellerpreisen in Beziehung setzen, wobei eine Szenarioanalyse Veränderungen dieser Treiber über den Prognosezeitraum testet. Selektive Bottom-up-Prüfungen, wie z. B. Stichprobenlieferungen multipliziert mit beobachteten durchschnittlichen Herstellerpreisen und Lieferantenzusammenfassungen, testen, ob das Top-down-Ergebnis plausibel ist, ohne es zu ersetzen. Wertprognosen spiegeln sowohl die Stücknachfrage als auch den Preis- oder Produktmix wider, während Versandvolumina als separate Querprüfung dienen. Sobald die Stückrückrechnungen nach Jahr und Geografie abgestimmt sind, gleicht der Analyst die impliziten Werte mit Versand- und Herstellerpreisnachweisen ab. Bevor eine Prognose übernommen wird, prüft ein zweiter Analyst, ob Segment- und Regionalschätzungen mit den globalen Herstellerumsätzen übereinstimmen. Primärexperten würden die Richtung und den Zeitpunkt von Prognosen auf Variablenebene überprüfen, und Lücken in einer Bottom-up-Prüfung würden mit vergleichbaren öffentlichen Reihen oder Szenarien begrenzt, anstatt mit nicht belegten Punktschätzungen gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Produktions- und Versandreihen, Unternehmensoffenlegungen und Interviewnachweise und prüfen dann, ob Segmentwerte mit dem Gesamtwert übereinstimmen und ob Jahres-zu-Jahres-Bewegungen mit unabhängigen Fahrzeug-, Ersatz- und Preissignalen übereinstimmen. Sie untersuchen Ausreißer und wesentliche Quellenabweichungen, dokumentieren die Lösung und schließen die Analystenprüfung vor der Freigabe ab. Eine zweite Prüfung kontrolliert Arithmetik, Einheiten, Umfang und Quelldaten. Analysten nehmen erneut Kontakt zu Befragten auf, wenn ein Input mit einer anderen Quelle in Konflikt steht, eine Definition unklar ist oder sich eine wesentliche Annahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie einer größeren regulatorischen Änderung oder einer Werksunterbrechung aktualisiert und vor der Lieferung einer neuen Prüfung unterzogen.
Marktgröße für Automotive Tires von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Markt für Automotive Tires misst den jährlichen Umsatzwert der weltweit verkauften Reifen für die Montage an Straßen- und Geländefahrzeugen.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den Kernindikatoren gehören Fahrzeugproduktion und Fahrzeugbestand zur Einrahmung der Erstausrüstungsnachfrage, Ersatzzyklen und Flottennutzung zur Schätzung der Ersatznachfrage, Reifenlieferungen zur Überprüfung der Stückbewegungen sowie Herstellerverkaufspreise zur Umrechnung von Stückzahlen in Umsatz.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 196,4 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 180 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,4 % unter dem Wert dieses Berichts für 2027 von 196,4 Milliarden USD, 2 Jahre später. Das veröffentlichte Basisjahr 2025 liegt vor dem Berichtsjahr, sodass der früher gemessene Wert niedriger sein kann. |
| Globales Beratungsunternehmen B | 144,37 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 26,5 % unter dem Wert dieses Berichts für 2027 von 196,4 Milliarden USD, 2 Jahre später. Das veröffentlichte Basisjahr 2025 liegt vor dem Berichtsjahr, sodass der früher gemessene Wert niedriger sein kann. |
Die Analysten von Mordor Intelligence triangulieren offizielle Produktions- und Versandreihen, Unternehmensoffenlegungen und Interviewnachweise und prüfen dann, ob Segmentwerte mit dem Gesamtwert übereinstimmen und ob Jahres-zu-Jahres-Bewegungen mit unabhängigen Fahrzeug-, Ersatz- und Preissignalen übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive Tires und wie ist der Wachstumsausblick?
Der Markt soll im Jahr 2027 einen Wert von 196,4 Milliarden USD und bis 2032 einen Wert von 228,6 Milliarden USD erreichen, mit einer CAGR von 3,08 % über 2027–2032.
Was treibt die Nachfrage nach Automotive Tires an?
Chinas Rollwiderstandsanforderung für abgedeckte neu produzierte Reifen trat am 1. Mai 2026 in Kraft und ergänzt Fahrzeugeffizienzregeln und geräuscharme Elektrofahrzeugausstattungen.
Welcher Automotive-Tire-Typ hält den größten Marktanteil?
Allwetterreifen führten im Jahr 2026 mit einem Anteil von 61,79 %. Winterreifen werden mit einer CAGR von 3,95 % über 2027–2032 als am schnellsten wachsend prognostiziert.
Welche Unternehmen sind bedeutende Automotive-Tire-Lieferanten?
Bridgestone, Michelin, Goodyear, Continental und Pirelli sind bedeutende Lieferanten.
Welche Versorgungsherausforderung betrifft Automotive-Tire-Hersteller?
Dow Jones berichtete im Juni 2026, dass die Naturkautschukproduktion in Thailand, Indonesien und Malaysia zurückgegangen sei, wobei Baumkrankheiten zu den genannten Ursachen zählten, was eine Versorgungsexposition bei Vorprodukten schafft.
Welche Region führt die Automotive-Tire-Nachfrage und das prognostizierte Wachstum an?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 55,16 % und wird mit einer CAGR von 5,95 % über 2027–2032 als am schnellsten wachsend prognostiziert.