
Marktgröße und Marktanteil des Afrika-Rechenzentrum-Strommarktes
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Prognosedatenzeitraum | 2025 - 2030 |
| Historischer Datenzeitraum | 2019 - 2023 |
| Marktgröße (2025) | 0.57 Milliarden US-Dollar |
| Marktgröße (2030) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 13.40 % |
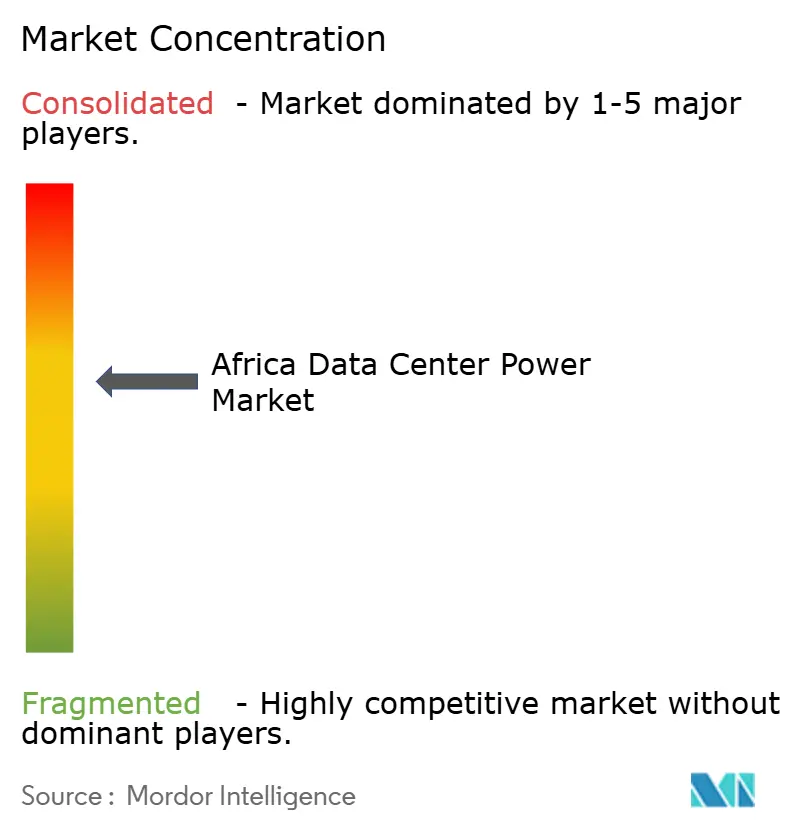
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Afrika-Rechenzentrum-Strommarktes durch Mordor Intelligence
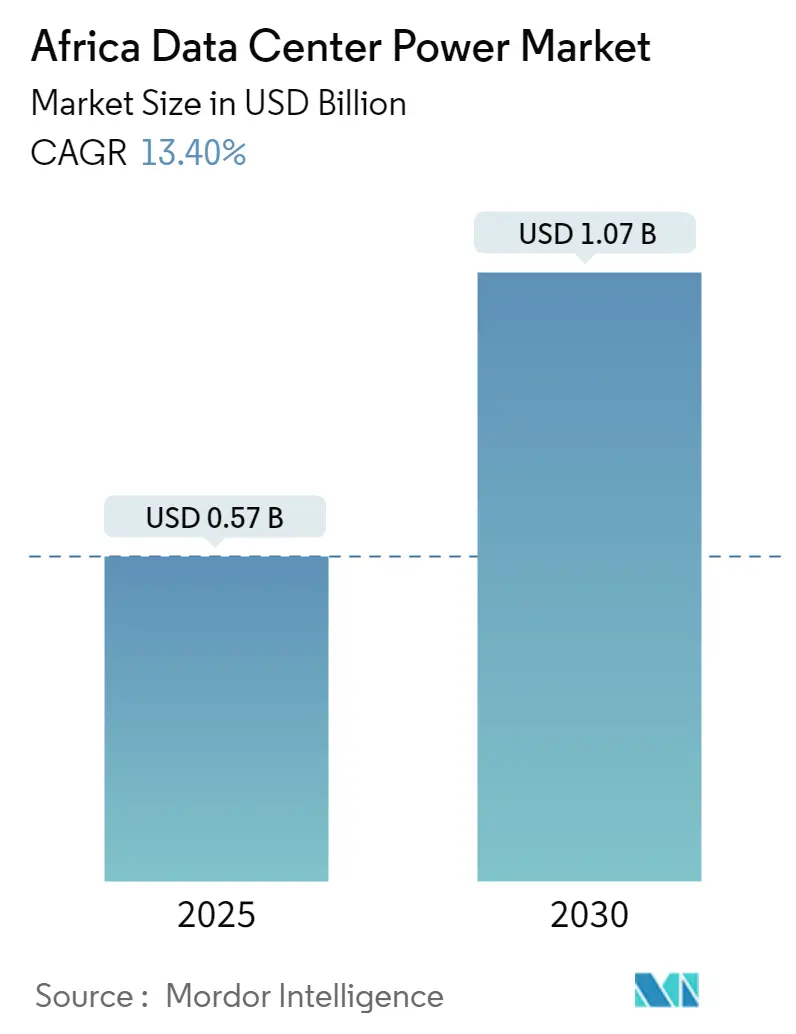
Der Afrika-Rechenzentrum-Strommarkt wird im Jahr 2025 auf 0,57 Milliarden USD bewertet und soll bis 2030 einen Wert von 1,07 Milliarden USD erreichen, was einer CAGR von 13,4 % entspricht. Rasche digitale Transformationsprogramme, der Ausbau der Unterseekabel-Kapazität und ein klares Bestreben der Hyperscaler, Anforderungen zur Datensouveränität zu erfüllen, sind die wesentlichen Triebkräfte dieses Wachstums. Gleichzeitig wird erwartet, dass der Pro-Kopf-Stromverbrauch in Rechenzentren bis 2030 auf nahezu 2 kWh verdoppelt wird, was erhebliche Aus- und Neubauten bei Netz- und Vor-Ort-Stromerzeugungsanlagen erforderlich macht. Betreiber setzen auf hybride Energiekonzepte, die Netzeinspeisungen mit solaren Mikronetzen, Batteriespeichern und Wasserstoff-Brennstoffzellen kombinieren, um die Abhängigkeit von Lastabwurfereignissen zu reduzieren und unternehmerische Nachhaltigkeitsziele zu erfüllen. Der Wettbewerb unter Anbietern dreht sich weiterhin um modulare USV-Architekturen und intelligente Stromverteilungseinheiten (PDUs), die jeden Prozentpunkt an Energieeffizienz herausholen. Regierungspolitiken wie Südafrikas Nationale Daten- und Cloud-Richtlinie 2024 beschleunigen Investitionen weiter, indem sie Anforderungen an Zuverlässigkeit und Umweltvorschriften klären.
Wichtigste Erkenntnisse des Berichts
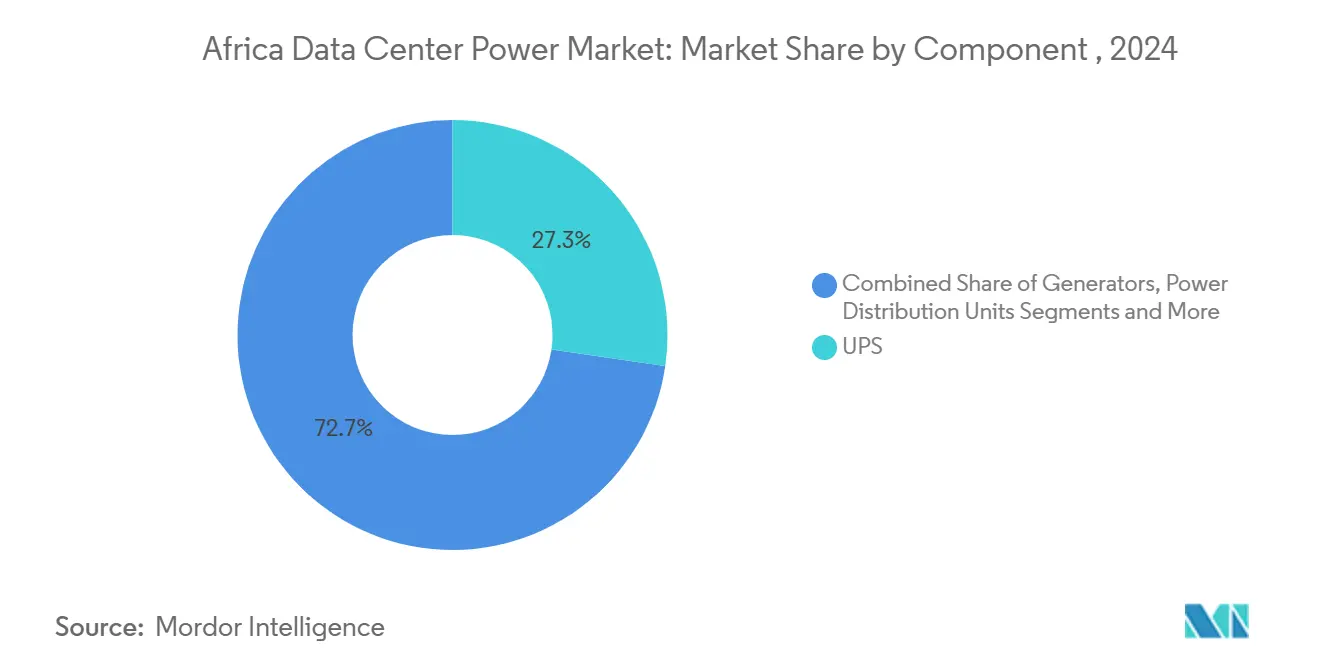
- Nach Komponente entfielen auf unterbrechungsfreie Stromversorgungssysteme (USV-Systeme) im Jahr 2024 27,3 % der Marktgröße des Afrika-Rechenzentrum-Strommarktes, während Stromverteilungseinheiten (PDUs) bis 2030 die schnellste CAGR von 13,7 % verzeichnen sollen.
- Nach Rechenzentrums-Typ hielten Colocation-Anbieter im Jahr 2024 einen Umsatzanteil von 52,1 %; Hyperscaler/Cloud-Dienstleister wachsen mit einer CAGR von 14,9 % bis 2030.
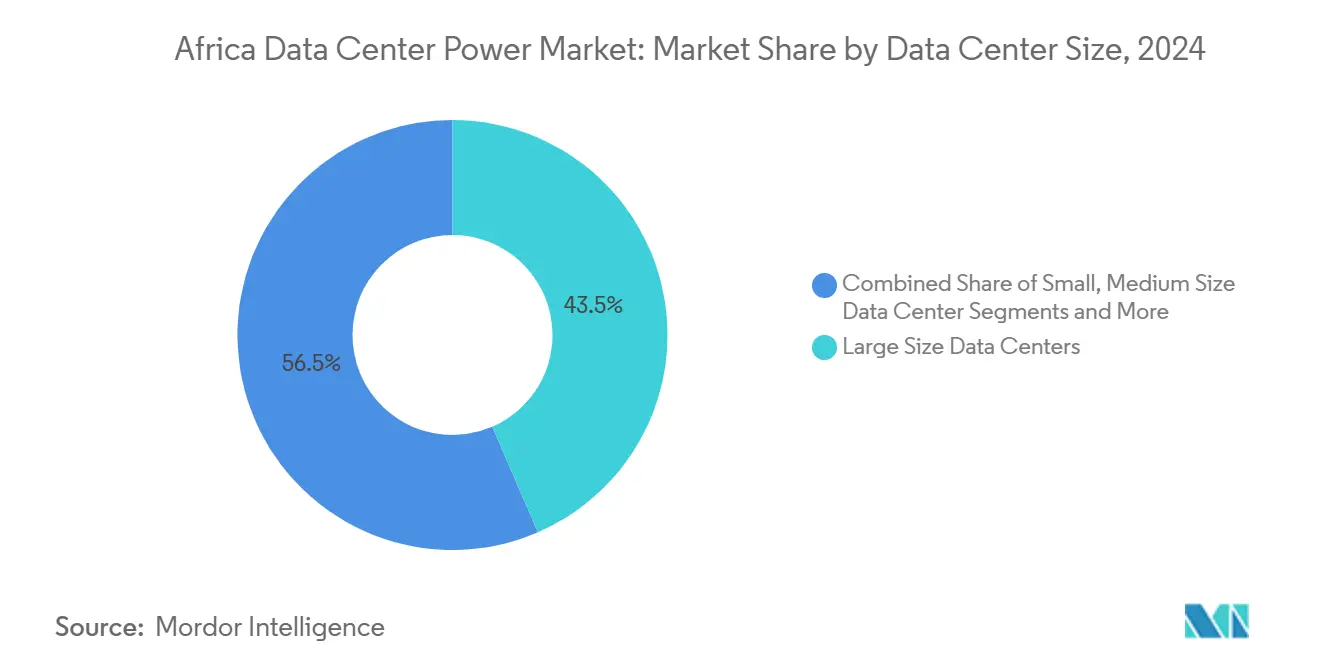
- Nach Anlagengröße entfielen auf große Rechenzentren im Jahr 2024 43,5 % der Marktgröße des Afrika-Rechenzentrum-Strommarktes, während Standorte im Mega-Maßstab bis 2030 mit einer CAGR von 14,7 % wachsen sollen.
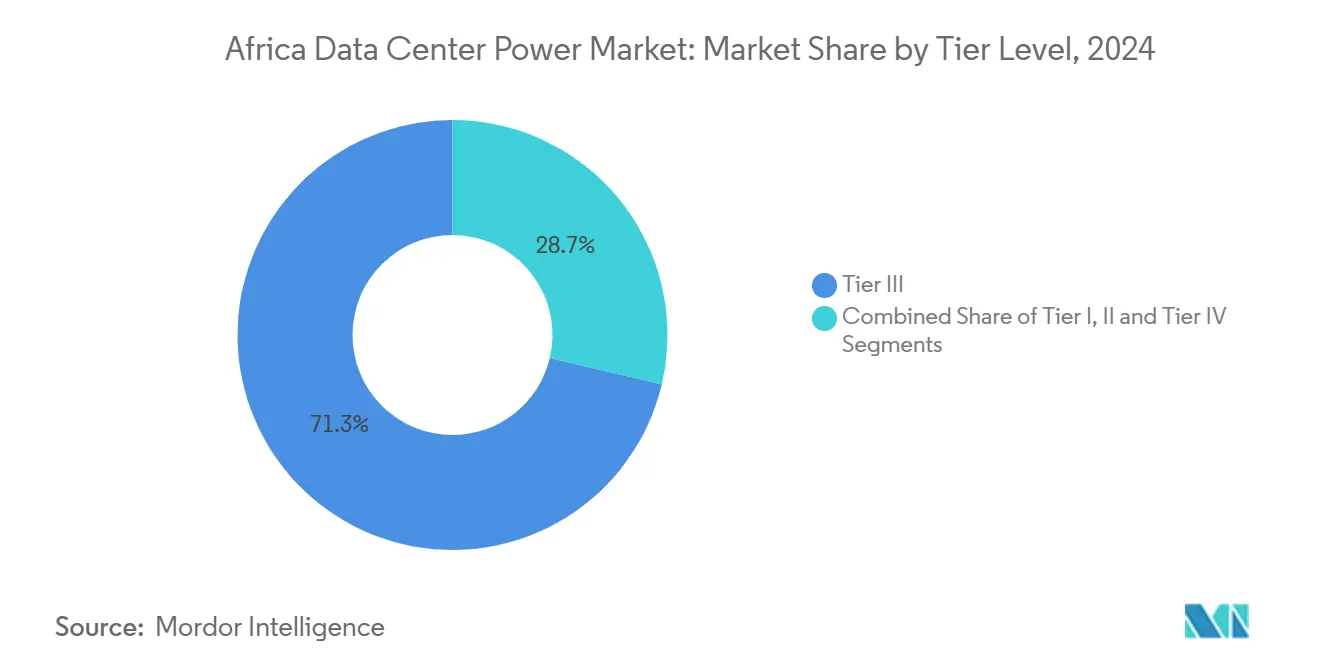
- Nach Tier-Klassifikation dominierten Tier-3-Anlagen im Jahr 2024 mit einem Anteil von 71,3 %; Tier-4-Installationen steigen aufgrund der Betriebszeit-Anforderungen von Unternehmen mit einer CAGR von 15,3 % an.
- Nach Land führte Südafrika im Jahr 2024 mit einem Anteil von 47,5 % am Afrika-Rechenzentrum-Strommarkt, während Nigeria bis 2030 auf eine CAGR von 13,5 % zusteuert.
Trends und Erkenntnisse des Afrika-Rechenzentrum-Strommarktes
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Mega-Rechenzentren und Cloud-Computing | +3.2% | Global, mit Schwerpunkt in Südafrika, Nigeria, Kenia | Mittelfristig (2-4 Jahre) |
| Wachsende Hyperscaler-Investitionen und Colocation-Ausbauten | +2.8% | Südafrika, Nigeria, Kenia, Ägypten, Marokko | Kurzfristig (≤ 2 Jahre) |
| Bedarf zur Senkung der Betriebskosten (OPEX) durch hocheffiziente USV- und PDU-Systeme | +2.1% | Global, insbesondere kostenempfindliche Märkte wie Nigeria, Kenia | Mittelfristig (2-4 Jahre) |
| Staatliche Initiativen zur digitalen Wirtschaft und Steuervergünstigungen | +1.9% | Nationale Richtlinien in Südafrika, Kenia, Nigeria, Marokko | Langfristig (≥ 4 Jahre) |
| In Campuses integrierte Mikronetz-Lösungen auf Basis erneuerbarer Energien | +1.7% | Sonnenreiche Regionen: Südafrika, Marokko, Ägypten | Langfristig (≥ 4 Jahre) |
| Neue Untersee-Kabel-Anlandepunkte treiben den Aufbau von Edge-Standorten voran | +1.3% | Küstenmärkte: Südafrika, Nigeria, Kenia, Marokko | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Mega-Rechenzentren und Cloud-Computing
Hyperscale-Betreiber legen heute Campus-Stromgrenzen zwischen 40 MW und 100 MW fest und übertreffen damit bei weitem die 5-15-MW-Konzepte, die einst den Afrika-Rechenzentrum-Strommarkt prägten. Microsofts geplanter, mit Geothermie betriebener Standort für 1 Milliarde USD in Kenia veranschaulicht, wie zweckgebundene Anlagen durch die Standardisierung von USV-Blöcken und modularen PDUs Kosteneinsparungen von bis zu 25 % pro Megawatt erzielen. Unternehmen, die On-Premises-Workloads in die Cloud verlagern, verstärken diesen Trend durch erhöhte Basiskapazitätsanforderungen für latenzempfindliche KI-Workloads. Infolgedessen betrachten Betreiber Mega-Scale-Fußabdrücke als den sichersten Weg zur Kapitaleffizienz und regulatorischen Compliance, was die Nachfrage nach fortschrittlicher Schaltanlage, Mittelspannungs-Umspannstationen und erneuerbaren Mikronetzen auf dem gesamten Kontinent beschleunigt.
Wachsende Hyperscaler-Investitionen und Colocation-Ausbauten
Equinix hat 390 Millionen USD für die afrikanische Expansion reserviert, während Digital Realty seinen regionalen Fußabdruck durch Joint Ventures mit lokalen Akteuren vertieft. Dieser Zustrom verändert den Afrika-Rechenzentrum-Strommarkt, indem er Colocation-Anlagen dazu drängt, redundante USV-Stränge, Generatoren mit mehreren Kraftstoffen und eigene Solaranlagen einzusetzen, die Tier-3-Verfügbarkeit oder höher erfüllen. Gemeinsam genutzte Infrastruktur ermöglicht es kleineren Mietern, hohe Vorabkapitalausgaben zu umgehen und auf erstklassige Stromsysteme zuzugreifen - ein Angebot, das in Nigeria und Kenia, wo die Netzinstabilität anhält, besonders gut ankommt. Für Anbieter bedeutet der Anstieg kontinuierliche Aufträge für Mehrfach-Megawatt-statische USV-Aufstellungen, Ringbus-Schaltanlagen und hochdichte Sammelschienensysteme, die entwickelt wurden, um den raschen Anstieg der Stromversorgung auf Rack-Ebene von Cloud-Betreibern aufzunehmen.
Bedarf zur Senkung der Betriebskosten (OPEX) durch hocheffiziente USV- und PDU-Systeme
Strom macht bis zu einem Drittel der Betriebskosten einer typischen afrikanischen Anlage aus. Neue USV-Konzepte mit einer Wandlungseffizienz von 96-98 % können den gesamten Stromverbrauch um 2-4 % senken und sofortige Einsparungen in tarifempfindlichen Märkten erzielen. [1]Schneider Electric, "USV-Effizienzsteigerungen für Rechenzentren", se.com Intelligente rack-basierte PDUs mit granularer Messtechnik und Leitungsschutz erschließen weitere 5-10 % Energieeinsparungen, indem sie brachliegende Kapazitäten und unausgewogene Phasen aufzeigen. Diese Einsparungen sind für Betreiber, die mit importbedingten Preisschwankungen bei Dieselkraftstoff, Filtern und Ersatzbatterien zu kämpfen haben, entscheidend, da sie die Gewinnmargen direkt schützen.
Staatliche Initiativen zur digitalen Wirtschaft und Steuervergünstigungen
Nationale Programme - von Kenias Digitalwirtschafts-Blaupause bis hin zu Marokkos auf erneuerbare Energien ausgerichteter Stromversorgungspolitik - erleichtern gezielt den Projektfinanzierungsweg für den Aufbau von Rechenzentrum-Strominfrastruktur. Südafrikas Richtlinienrahmen von 2024 verpflichtet Anlagen ausdrücklich, eine zuverlässige Stromversorgung sicherzustellen, und fördert Partnerschaften, die dem nationalen Netz erneuerbare Kapazitäten hinzufügen.[2]Regierung von Südafrika, "National Policy on Data and Cloud 2024", gov.za Kenia strebt eine Steigerung des Bruttoinlandsprodukts (BIP) um 662 Milliarden KES durch seinen digitalen Sektor bis 2028 an und bietet Einfuhrzollermäßigungen für energieeffiziente USV-Systeme. Solche Anreize verkürzen die Amortisationszeiten für hybride Stromarchitekturen und lenken Investitionsentscheidungen zugunsten lokaler Campusse anstatt Offshore-Hosting - ein Trend, der die langfristige Expansionsdynamik des Afrika-Rechenzentrum-Strommarktes festigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalausgaben (Capex) und Wartungskosten für Strominfrastruktur | -2.1% | Global, besonders kleinere Betreiber in Nigeria und Kenia betreffend | Kurzfristig (≤ 2 Jahre) |
| Netzunzuverlässigkeit und rollende Lastabwurfereignisse | -1.8% | Südafrika, Nigeria, Kenia mit Netzstabilitätsproblemen | Mittelfristig (2-4 Jahre) |
| Mangel an rechenzentrum-qualifizierten Strom-Ingenieuren | -1.2% | Kontinental, am stärksten in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Wechselkursvolatilität treibt importierte Ausrüstungspreise in die Höhe | -0.9% | Wechselkursvolatile Märkte: Nigeria, Kenia, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalausgaben (Capex) und Wartungskosten für Strominfrastruktur
Der Bau eines Rechenzentrums in Afrika kann pro Megawatt 10-20 % mehr als der globale Durchschnitt kosten, wobei Ausrüstungen des Stromversorgungsstrangs - USV-Blöcke, Mittelspannungs-Schaltanlagen, Dieselgeneratoren - fast die Hälfte dieser Ausgaben ausmachen. Harsche klimatische Bedingungen erhöhen die Wartungsbudgets, da kürzere Wartungsintervalle für Filter, Lichtmaschinen und Batteriesätze notwendig werden, was die Betriebskosten (Opex) oft 15-25 % über die Richtwerte gemäßigter Klimazonen hebt.[3]Bank of America, "Industrie/Multi-Industrie - Wer macht das Rechenzentrum", bankofamerica.com Der Kostenaufwand hemmt den Markteintritt für kleinere einheimische Betreiber, begrenzt Experimente mit Lithium-Ionen- oder Wasserstoffsystemen der nächsten Generation und verlangsamt Erneuerungszyklen, wodurch die Geschwindigkeit begrenzt wird, mit der der Afrika-Rechenzentrum-Strommarkt die effizientesten Technologien aufnehmen kann.
Netzunzuverlässigkeit und rollende Lastabwurfereignisse
Südafrikas geplante Lastabschaltungen, Nigerias häufige Spannungseinbrüche und Kenias periodische Spannungsschwankungen zwingen Betreiber dazu, N+1-Dieselgeneratoren, Kraftstofftanks in großem Maßstab und schnelle Umschalt-Schaltanlagen auf bereits teure Bauprojekte aufzuschichten. Die zusätzliche Redundanz erhöht nicht nur die Kapitalausgaben, sondern erschwert auch die Integration erneuerbarer Energien, da Batteriebanken überdimensioniert werden müssen, um Netzschwankungen auszugleichen. Während politische Entscheidungsträger Rechenzentren nun auffordern, die Netzabhängigkeit zu reduzieren, ist die technische Realität, dass der Afrika-Rechenzentrum-Strommarkt ohne robuste Reformen der öffentlichen Versorgungsunternehmen weiterhin Kapital in Notstromgenerierung fließen lassen wird, die keine Netto-Null-Ziele vorantreibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: USV-Systeme führen, während PDUs beschleunigen
USV-Systeme hielten im Jahr 2024 einen Anteil von 27,3 % am Afrika-Rechenzentrum-Strommarkt und bilden das Rückgrat jedes Tier-3- und Tier-4-Elektrodesigns. Das Segment profitiert von den chronischen Netzschwankungen auf dem Kontinent, was Betreiber dazu veranlasst, Doppelwandlungsgeräte zu installieren, die auch während Netzstörungen saubere Stromversorgung gewährleisten. Lithium-Ionen-Batteriegestelle werden trotz höherer Anschaffungskosten aufgrund ihres kleineren Platzbedarfs und ihrer längeren Lebensdauer immer beliebter, wodurch die Anzahl der Batterie-Austauschfahrten um die Hälfte reduziert wird.
Stromverteilungseinheiten (PDUs) befinden sich auf einem CAGR-Wachstumskurs von 13,7 % bis 2030 - dem schnellsten Tempo unter allen Komponenten - da Anlagen zu hochdichten Racks für KI-Beschleuniger migrieren. Intelligente PDUs mit Leitungskreis-Monitoren ermöglichen die Fernbereitstellung bis auf Steckdosenebene, ein Merkmal, das für Colocation-Mieter, die transparente Stromabrechnung fordern, entscheidend ist. Generatoren behalten einen festen regionalen Stellenwert, doch von Vertiv und Ballard erprobte Wasserstoff-Brennstoffzellen-Prototypen deuten auf eine umweltfreundlichere Notstromlandschaft hin. Schaltanlagen, Umschalter und Fernstromverteiler ergänzen USV- und PDU-Installationen, während Integrations- und Wartungsdienstleistungen stetig wachsende wiederkehrende Einnahmequellen für Elektrotechnik-Dienstleistungsunternehmen bieten.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Rechenzentrums-Typ: Colocation-Dominanz steht vor der Herausforderung durch Hyperscaler
Colocation-Anbieter erzielten im Jahr 2024 52,1 % des Umsatzes im Afrika-Rechenzentrum-Strommarkt, indem sie kapitalintensive USV-Anlagen und Dieselfarmen über mehrere Mieter poolten. Ihr Geschäftsmodell gedeiht in Umgebungen, in denen stromtechnisches Fachwissen rar ist und Kapitalmärkte Risiken hoch einpreisen. Um ihren Marktanteil zu verteidigen, bauen führende Colocation-Anbieter vernetzungsreiche Campusse mit eigenen Solaranlagen aus, die den CO₂-Fußabdruck des Netzes kompensieren und einen Marketingvorteil gegenüber Hyperscale-Konkurrenten bieten.
Hyperscaler wachsen jedoch mit einer CAGR von 14,9 % und nutzen ihre Masseneinkaufsmacht, um vergünstigte Megawatt-Blöcke zu sichern und auf geothermische oder gemeinsam mit Versorgungsunternehmen betriebene Solareinspeisung zu drängen. Microsofts geothermisch gekühlter Ausbau in Kenia verdeutlicht, wie Cloud-Anbieter Standortauswahlkriterien an einheimischen erneuerbaren Ressourcen ausrichten und damit die Wettbewerbsdynamik verschieben. Edge- und Unternehmensanlagen bleiben eine Nische, bedienen jedoch latenzempfindliche Workloads wie Fintech-Transaktionsabwicklung und 5G-Core-Hosting, oft in 1-10-MW-Strukturen, in denen Einzel-Bus-USV-Konzepte und containerisierter Batteriespeicher Kostenparität ermöglichen.
Nach Rechenzentrums-Größe: Große Anlagen dominieren, während Mega-Maßstab entsteht
Große Anlagen repräsentierten im Jahr 2024 43,5 % der Marktgröße des Afrika-Rechenzentrum-Strommarktes, da sie eine Balance zwischen Kapitaleffizienz und Bereitstellungsflexibilität herstellen. Entwickler setzen auf modulare USV-Blöcke, die ohne Unterbrechung aktiver Lasten in Heißgang-Korridore eingebracht werden können und so gestaffelte Kapitalaufwendungen ermöglichen, die auf Kundenvertragsabschlüsse abgestimmt sind.
Mega-Anlagen sind mit einer CAGR von 14,7 % das am schnellsten wachsende Segment, angetrieben von KI-beschleunigten Cloud-Diensten und souveränen Cloud-Rahmenwerken, die eine regionale Datenverarbeitung vorschreiben. Marktanteilsgewinne im Afrika-Rechenzentrum-Strommarkt in diesem Segment hängen von der Nutzung erneuerbarer Stromabnahmeverträge (PPAs) ab, die mit Solaranlagen in sonnenintensiven Korridoren verknüpft sind, wie Teracos 120-MW-Photovoltaik-Projekt in Südafrika belegt. Mittlere und kleine Standorte bedienen weiterhin Edge-Computing-Nischen und Notfallwiederherstellungsknoten; ihre einfachen Einzel-Bus-Stromversorgungen sind jedoch auf rund 5 MW begrenzt, was ihre Attraktivität für mandantenfähige öffentliche Cloud-Workloads einschränkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Tier-Stufe: Tier-3-Standards überwiegen trotz Tier-4-Wachstum
Tier-3-Architekturen lieferten im Jahr 2024 71,3 % des Marktanteils am Afrika-Rechenzentrum-Strommarkt. Sie nutzen Doppeleinspeisung-Schaltanlagen, gleichzeitig wartungsfähige USV-Layouts und N+1-Dieselsätze, die eine Betriebsverfügbarkeit von 99,982 % ermöglichen, ohne die Kapitalausgaben auf Tier-4-Extremwerte zu steigern. Kontinuierliche Verbesserungen wie dynamische rotierende USV-Systeme und Lithium-Ionen-Stränge helfen diesen Anlagen, sich der Tier-4-Energieeffizienz anzunähern, während sie die mittleren Tier-Wirtschaftlichkeit beibehalten.
Tier-4-Installationen, die mit einer CAGR von 15,3 % wachsen, verankern oft Hyperscale- oder hochverfügbare Bank-Workloads. Diese Konzepte basieren auf 2N-Elektrischen Pfaden und Synchron-Transfersystemen, die jeden einzelnen Fehler isolieren. Während die Kapitalausgaben im Vergleich zu Tier 3 um 30-40 % steigen können, rechtfertigen größere Betreiber die Kosten durch Premium-Servicevereinbarungen. Tier-1- und Tier-2-Optionen bleiben am Edge bestehen und verarbeiten IoT-Daten-Caching und Test-/Entwicklungs-Bereiche, in denen eine höhere Ausfalltoleranz besteht.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Südafrika erwirtschaftete im Jahr 2024 47,5 % des Umsatzes des Afrika Rechenzentrum Strommarkts. Der Südafrika Rechenzentrum Strommarkt hatte im Jahr 2024 einen großen Anteil am Umsatz Afrikas. Trotz anhaltender Lastabwürfe machen das ausgereifte Übertragungsnetz und die Konzentration von Finanzdienstleistungen Johannesburg und Kapstadt zu natürlichen Anziehungspunkten für Tier-3+-Bauten. Betreiber gleichen die Instabilität von Eskom durch große Solarparks und Lithium-Ionen-Speicher mit mehreren Betriebsstunden aus, die während der Spitzenlastabschaltung eine teilweise Inselversorgung ermöglichen.
Nigeria wird bis 2030 die schnellste CAGR von 13,5 % verzeichnen, angetrieben von seiner Bevölkerung von über 200 Millionen Menschen und einem lebhaften fintech-Sektor. Anhaltende Netzausfälle von 30–40 % haben die Abhängigkeit von Diesel-Generatoren normalisiert und die Standorte dazu veranlasst, großmaßstäbliche Kraftstoffaufbereitungssysteme und automatisierte Parallelschaltanlagen einzusetzen. Kenia, Ägypten und Marokko vervollständigen das Hochwaschstumscluster und nutzen jeweils unterschiedliche Stromerzeugungsmixe – Geothermie, Erdgas plus Solar sowie Windkraft im Versorgungsmaßstab –, um Hyperscale-Mieter anzuziehen und die geografische Reichweite des Afrika Rechenzentrum Strommarkts zu verbreitern.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, mit Schneider Electric, Vertiv, ABB und Eaton, die um Schaltanlagen- und USV-Aufträge bei Hyperscale-, Colocation- und Edge-Ausbauten konkurrieren. Keines der Unternehmen hält mehr als einen niedrigen Zwanzigerprozentwert am Marktanteil im Afrika-Rechenzentrum-Strommarkt, was die unterschiedlichen Beschaffungspraktiken in mehr als 50 Ländern widerspiegelt. Globale Anbieter bieten integrierte Rechenzentrums-Infrastrukturmanagement (DCIM)- und Stromversorgungs-Portfolios an, während regionale Systemintegratoren Aufträge gewinnen, indem sie lokales Tiefbauwissen mit Multi-Hersteller-Elektropaketen bündeln.
Strategische Maßnahmen betonen zunehmend Nachhaltigkeit. Vertivs Wasserstoffpartnerschaft mit Ballard Power zielt darauf ab, Dieselgeneratoren in Megawatt-Schritten zu ersetzen, während Schneider Electric EcoStruxure-fähige Mikronetze vorantreibt, die Photovoltaik-, Batterie- und Netzeinspeisungen kombinieren, um unter dem Power Usage Effectiveness (PUE)-Wert zu betreiben. ABB und Eaton differenzieren sich durch Festkörper-Schaltanlagen und Siliziumkarbid-Wechselrichtertechnologie, die eine schnellere Fehlerisolierung und höhere Effizienz bei Teillast ermöglichen.
Marktführer des Afrika-Rechenzentrum-Strommarktes
ABB Ltd
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation plc
Caterpillar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2025: Die Raxio Group sicherte sich 100 Millionen USD von der Internationalen Finanz-Corporation (IFC) zum Aufbau einer panafrikatischen Rechenzentrum-Plattform und erweitert die Stromkapazität in mehreren Ländern.
- März 2025: Axian Telecom erhielt ein Darlehen der Afrikanischen Entwicklungsbank in Höhe von 160 Millionen USD zur Modernisierung der Netzinfrastruktur in neun Märkten, was indirekt die Nachfrage nach robusten Rechenzentrum-Stromlösungen steigert.
- März 2025: Cummins Inc. sagte 200 Millionen USD zu, um Generatorproduktionslinien für große afrikanische Rechenzentrum-Aufträge auszubauen.
- November 2024: Teraco begann mit dem Bau einer 120-MW-Solaranlage in der südafrikanischen Provinz Freistaat, um seine Campusse mit erneuerbarer Energie zu versorgen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Afrika Rechenzentrum Strommarkt als den jährlichen Wert der elektrischen Infrastruktur, unterbrechungsfreien Stromversorgungen, Generatoren, Stromverteilungseinheiten, Schaltanlagen, Fernstromverteilern sowie der Planungs- und Wartungsdienstleistungen, die Server mit Energie versorgen, installiert in Neubauten, Erweiterungen und Nachrüstungen in allen 54 afrikanischen Nationen.
In unserem Ausschlussbereich lassen wir öffentliche Netzaufrüstungen, eigenständige erneuerbare Energieanlagen und Kühlsysteme, die nicht Teil der elektrischen Einspeisung sind, außer Betracht.
Segmentierungsübersicht
- Nach Komponente
- Elektrische Lösungen
- USV-Systeme
- Generatoren
- Dieselgeneratoren
- Gasgeneratoren
- Wasserstoff-Brennstoffzellen-Generatoren
- Stromverteilungseinheiten
- Schaltanlagen
- Umschalter
- Fernstromverteiler
- Energiespeichersysteme
- Dienstleistungen
- Installation und Inbetriebnahme
- Wartung und Support
- Schulung und Beratung
- Elektrische Lösungen
- Nach Rechenzentrums-Typ
- Hyperscaler/Cloud-Dienstleister
- Colocation-Anbieter
- Unternehmens- und Edge-Rechenzentren
- Nach Rechenzentrums-Größe
- Kleine Rechenzentren
- Mittlere Rechenzentren
- Große Rechenzentren
- Sehr große Rechenzentren
- Mega-Rechenzentren
- Nach Tier-Stufe
- Tier I und II
- Tier III
- Tier IV
- Nach Land
- Südafrika
- Nigeria
- Kenia
- Ägypten
- Marokko
- Rest von Afrika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Anlagenplanungsingenieuren, Beschaffungsleitern für Colocation-Dienste und regionalen Stromberatern in Südafrika, Nigeria, Kenia und Ägypten. Diese Gespräche validierten Liefermengen, Redundanzentscheidungen und Service-Attach-Raten, die in Dokumenten selten erscheinen.
Sekundärforschung
Wir begannen mit der Extraktion von Energie- und IKT-Statistiken von Institutionen wie der Internationalen Energieagentur, der Afrikanischen Entwicklungsbank und nationalen Regulierungsbehörden, die Kapazitätserweiterungen und Zuverlässigkeitskennzahlen darlegen. Öffentliche Zolldaten unter den HS-Codes 8504 und 8507 wiesen auf eingehende Mengen von unterbrechungsfreien Stromversorgungen und Batterien hin, während Whitepaper des Uptime Institute und AFCOM-Umfragen Rack-Dichte-Benchmarks lieferten. Unternehmensberichte, Präsentationen von Colocation-Betreibern und Nachrichtenarchive, auf die über Dow Jones Factiva zugegriffen wurde, boten Preishinweise und Ankündigungen zur Pipeline. Die aufgeführten Quellen sind illustrativ, und viele weitere offene und kostenpflichtige Datenbanken unterstützten die Datenprüfungen.
Marktgrößenbestimmung und Prognose
Wir wenden einen Top-down-Ansatz an, der mit der installierten IT-Last (MW) beginnt, die aus Kapazitätstrackern und Netzanschlussunterlagen abgeleitet wird, und diese dann mit Ersatzzyklen und durchschnittlichen Verkaufspreisen multipliziert, um die Ausgangsbasis für 2025 zu ermitteln. Wir bestätigen die Ergebnisse durch selektive Bottom-up-Lieferantenzusammenfassungen und Kanalprüfungen, wenn Garantiemengen oder Preistrends abweichen. Zu den Schlüsselvariablen gehören Unterseekabellandungen, durchschnittliche Rack-Dichte-Steigerungen, nationale Ausfallstunden, Penetration von Lithium-Ionen-unterbrechungsfreien Stromversorgungen und lokale Währungsinflation. Eine multivariate Regression verknüpft diese Treiber mit historischen Ausgaben und projiziert Szenarien für 2025–2030, während eine proportionale Zuteilung Lücken in kleineren Märkten schließt.
Datenvalidierung und Aktualisierungszyklus
Jede Schätzung durchläuft eine zweistufige Peer-Review und Varianzprüfung, die Abweichungen von mehr als fünf Prozent kennzeichnet. Wir aktualisieren das Modell jährlich und lösen Zwischenaktualisierungen nach wesentlichen Ereignissen aus, wie etwa dem Start eines 20-MW-Hyperscale-Projekts oder einer Tarifänderung, bevor eine abschließende Analysten-Überprüfung die Quellenintegrität bestätigt.
Warum Mordors Afrika Rechenzentrum Strom Ausgangsbasis Vertrauen verdient
Wir erkennen an, dass veröffentlichte Schätzungen häufig abweichen, weil Unternehmen unterschiedliche Geografien wählen, Dienstleistungen ein- oder ausschließen oder Wechselkurse zu unterschiedlichen Zeitpunkten festlegen.
Unser disziplinierter Anwendungsbereich, der jährliche Aktualisierungsrhythmus und die Dual-Pfad-Modellierung geben Entscheidungsträgern einen nachvollziehbaren Ankerpunkt.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primäre Abweichungsursache |
|---|---|---|
| 570 Millionen USD (2025) | Mordor Intelligence | |
| 541 Millionen USD (2024) | Regionale Beratung A | Deckt die MEA-Region ab und weist Ausgaben anhand von Umsatzverhältnissen zu, ohne anlagenspezifische Querprüfungen |
| 1,30 Milliarden USD (2024) | Globale Beratung B | Stützt sich ausschließlich auf Lieferanten-ASP-Umfragen, lässt Serviceerlöse außer Acht und geht von einer konstanten Rack-Dichte-Steigerung aus |
Der Vergleich zeigt, dass breitere oder engere Anwendungsbereiche und nicht verifizierte Preisannahmen die Streuung vergrößern, während Mordors ausgewogene, transparente Vorgehensweise eine verlässliche Ausgangsbasis für die strategische Planung liefert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Afrika-Rechenzentrum-Strommarkt?
Der Markt wird im Jahr 2025 auf 0,57 Milliarden USD bewertet und soll bis 2030 auf 1,07 Milliarden USD wachsen.
Welches Land führt den Afrika-Rechenzentrum-Strommarkt an?
Südafrika hält einen Umsatzanteil von 47,5 % dank reifer Netzinfrastruktur und einer dichten Konzentration von Unternehmensnachfrage.
Warum sind USV-Systeme für afrikanische Rechenzentren so wichtig?
Häufige Netzschwankungen machen USV-Systeme unverzichtbar, um eine kontinuierliche, saubere Stromversorgung zu gewährleisten und kostspielige Ausfallzeiten zu verhindern.
Wie schnell wächst das Hyperscale-Segment?
Hyperscaler- und Cloud-Dienstleister-Anlagen wachsen mit einer CAGR von 14,9 % - dem schnellsten Tempo unter allen Rechenzentrums-Typen.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrums-Speichermarkt Südafrika Speichernachfrage in Südafrika, einschließlich Speichertechnologie, Speichertyp und Anlagentyp.
- Rechenzentrums-Baumarkt Südafrika Bau in Südafrika, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrums-Baumarkt Südamerika Bau in Südamerika, aufgeschlüsselt nach Tier.
- Südafrika Markt für Rechenzentrumsserver Server in Südafrika, unterteilt nach Data-Center-Tier, Formfaktor und Anwendung/Workload.
- Südamerika Rechenzentrums-SSD-Markt SSDs in Südamerika, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Südkorea Rechenzentrumsprozessor-Markt Prozessoren in Südkorea, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Mexiko Rechenzentrum Bau-Markt Bau in Mexiko, unterteilt nach Anlagengröße und Tier.



