
Marktgröße und Marktanteil der afrikanischen Milchgetränke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.36 Milliarden US-Dollar |
| Marktgröße (2026) | 4.62 Milliarden US-Dollar |
| Marktgröße (2031) | 6.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der afrikanischen Milchgetränke von Mordor Intelligence
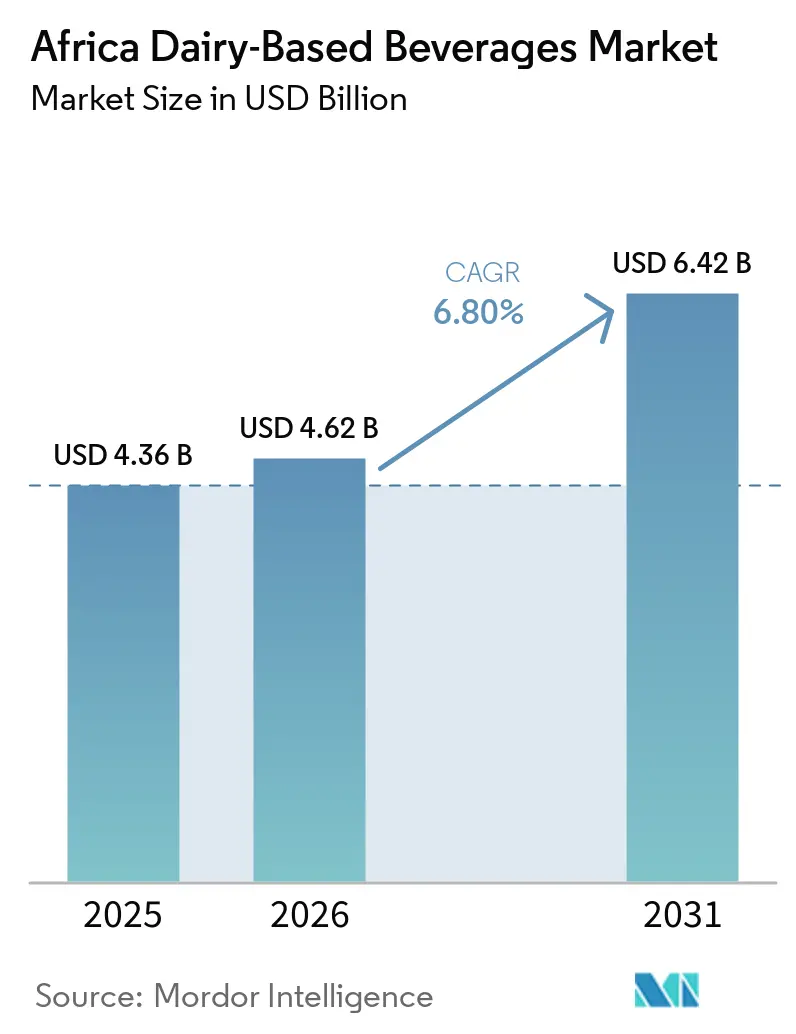
Der afrikanische Markt für milchbasierte Getränke wurde im Jahr 2025 auf 4,36 Milliarden USD geschätzt und soll von 4,62 Milliarden USD im Jahr 2026 auf 6,42 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,80 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch Faktoren wie rasche Urbanisierung, die Premiumisierung fermentierter Produkte und Fortschritte in der Einzelhandelsinfrastruktur angetrieben, die einen Wandel der Verbraucherpräferenzen von standardisierter Frischmilch hin zu funktionellen Getränken mit höheren Margen begünstigen. Produkte wie probiotische Getränke, die mit lebenden Kulturen angereichert sind, laktosereduzierte Formulierungen durch In-line-Laktasedosierung sowie Joghurt-Smoothies für unterwegs gewinnen an Beliebtheit und übertreffen Flüssigmilch in modernen Handelskanälen. Auf der Angebotsseite veranlassen Herausforderungen wie saisonale Schwankungen bei Rohmilch, Krankheitsausbrüche in Südafrika und Nordafrika sowie steigende Futterkosten die Verarbeiter, in Aseptiktechnologie und Verpackungslösungen mit längerer Haltbarkeit zu investieren. Multinationale Unternehmen, darunter Danone, Nestlé und Lactalis, führen die Innovation in dieser Kategorie an, während regionale Akteure sich auf den Ausbau von Landwirtnetzwerken und Kühlketteninfrastrukturen konzentrieren, um Qualität zu sichern und Margen zu erhalten. Trotz struktureller Herausforderungen wie weit verbreiteter Laktoseintoleranz und zunehmendem Wettbewerb durch pflanzliche Alternativen unterstützen diese Faktoren ein stabiles Mengenwachstum und positionieren den afrikanischen Markt für milchbasierte Getränke für eine nachhaltige Expansion in den kommenden Jahren.
Wichtigste Erkenntnisse des Berichts
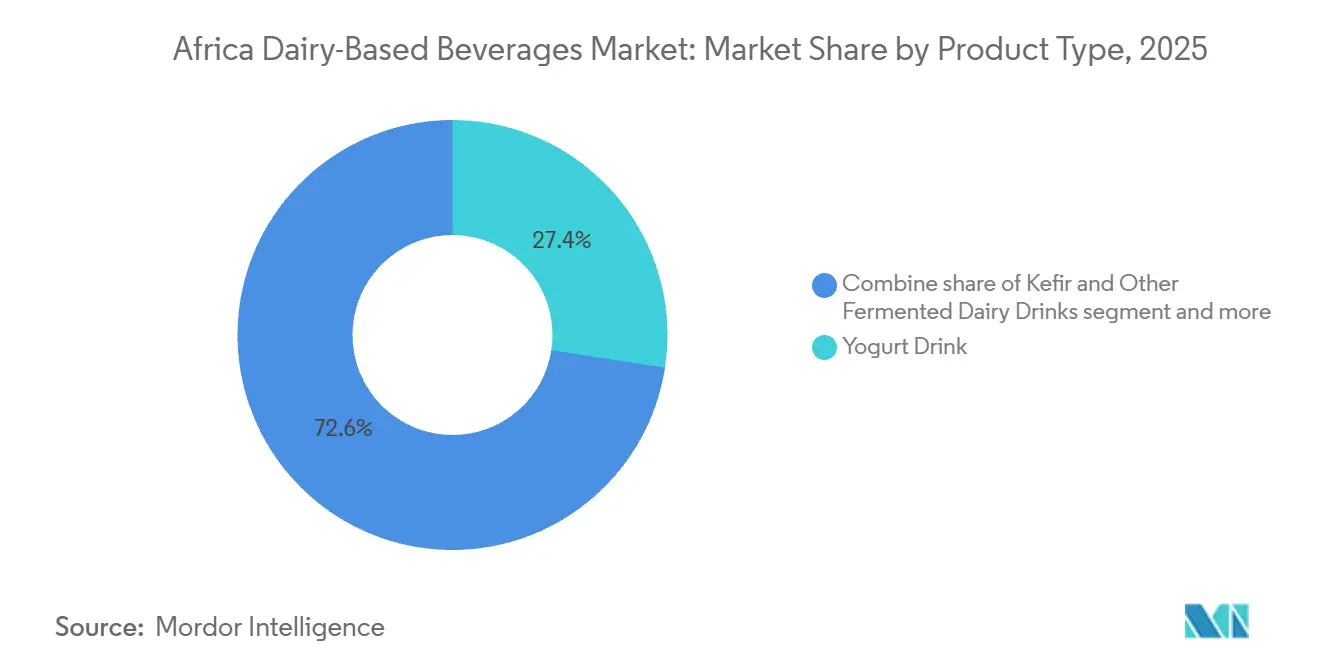
- Nach Produkttyp erzielte Joghurtgetränk im Jahr 2025 einen Umsatzanteil von 27,43 %, während Kefir und andere fermentierte Milchgetränke bis 2031 voraussichtlich mit einem CAGR von 7,04 % wachsen werden.
- Nach Fettgehalt entfielen 55,21 % der Verkäufe im Jahr 2025 auf Vollfettpgetränke, während fettarme Varianten bis 2031 voraussichtlich mit einem CAGR von 7,49 % zulegen werden.
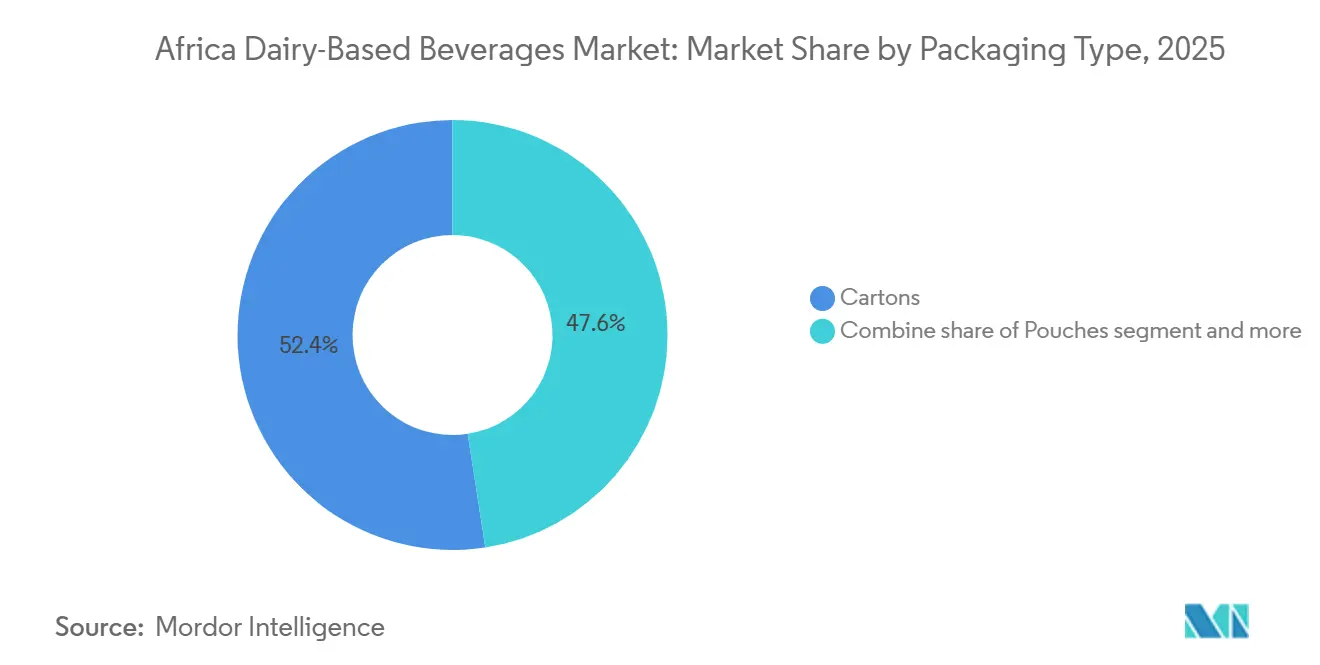
- Nach Verpackungstyp dominierten Kartons mit einem Anteil von 52,43 % im Jahr 2025; Beutel sollen im Prognosezeitraum mit einem CAGR von 7,72 % wachsen.
- Nach Vertriebskanal entfielen 64,54 % des Umsatzes im Jahr 2025 auf den Außer-Haus-Konsum, während Gastronomiekanäle mit einem CAGR von 7,73 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Geografie führte Südafrika im Jahr 2025 mit einem Marktwertanteil von 29,21 %, während Nigeria mit einem regionalen CAGR von 7,87 % bis 2031 das höchste Wachstum erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach funktionellen und probiotischen Getränken | +1.5% | Weltweit, mit frühem Wachstum in Südafrika, Ägypten und Kenia | Mittelfristig (2–4 Jahre) |
| Innovation bei aromatisierten und wertgesteigerten Milchprodukten | +1.2% | Nigeria, Kenia, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Aufkommen von laktosereduzierten und leichter verdaulichen Milchgetränken | +1.0% | Kenia, Südafrika, städtisches Nigeria | Mittelfristig (2–4 Jahre) |
| Einführung von Trinkfertig-Formaten für den mobilen Lebensstil | +1.3% | Städtische Zentren in Südafrika, Nigeria und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Ausbau des modernen Einzelhandels und gekühlter Regale | +0.9% | Südafrika, Kenia, Nigeria, Ägypten | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von trinkbarem Joghurt und Joghurt-Smoothies | +1.4% | Ägypten, Südafrika, Nigeria | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach funktionellen und probiotischen Getränken
In ganz Afrika betrachten Verbraucher Milchgetränke zunehmend als Produkte, die lebende Kulturen liefern und Vorteile für die Verdauungs- und Immungesundheit bieten, anstatt sie lediglich als Protein- und Kalziumquellen zu sehen. In der Fachzeitschrift Journal of Dairy Science veröffentlichte Forschungsergebnisse belegen, dass Milchsäurebakterienstämme und Bifidobakterienstämme den Magenpassage überstehen und den Darm besiedeln können, wenn sie in fermentierter Milch in Konzentrationen von mehr als 107 koloniebildenden Einheiten pro Milliliter enthalten sind. De Novo Dairys Präzisionsfermentationsplattform, die Milchproteine ohne den Einsatz von Kühen produziert, sicherte sich 2024 Partnerschaften zur Belieferung afrikanischer Lohnabfüller, die Clean-Label-Probiotikbasen suchen. In Ägypten haben Juhayna's griechische und gerührte Joghurtlinien diesen Trend erfolgreich genutzt und trugen im Geschäftsjahr 2024 zum Marktanteil des Unternehmens von 59 Prozent bei trinkbarem Joghurt und 30 Prozent bei löffelbarem Joghurt bei. Darüber hinaus haben städtische Einzelhändler in Nairobi und Johannesburg berichtet, dass mit Probiotika gekennzeichnete Lagereinheiten (SKUs) Preisaufschläge von 15 bis 25 Prozent gegenüber Standard-Joghurtgetränken erzielen, was eine wachsende Zahlungsbereitschaft der Verbraucher für wahrgenommene Gesundheitsvorteile widerspiegelt.
Innovation bei aromatisierten und wertgesteigerten Milchprodukten
Aromatisierte Milchprodukte, angereichert mit Vitaminen, Mineralstoffen oder Pflanzenextrakten, verdrängen zunehmend einfache weiße Milch aus den Supermarktregalen, da Hersteller auf höhere Gewinnmargen abzielen und jüngere Verbraucher ansprechen möchten. Die Dairy Standard Agency Südafrikas berichtete, dass die Produktion von gesüßter, aromatisierter oder gefärbter Milch in den ersten neun Monaten des Jahres 2024 im Vergleich zum gleichen Zeitraum des Vorjahres um 9 % gestiegen ist und damit die Wachstumsrate von einfacher Flüssigmilch übertraf. Im Jahr 2024 erweiterte Nestlé Nigeria seine NIDO-Sortiment an angereichertem Milchpulver und führte trinkfertige MILO-Produkte ein. Darüber hinaus lancierte Kerry Group Laktaseenzymlösungen für ostafrikanische Molkereien, die die Herstellung von laktosefreier Schokoladen- und Erdbeermilch ohne Einbußen bei Süße oder Textur ermöglichen. Ein Pilotprojekt des International Livestock Research Institute in Kenia zeigte, dass laktosehydrolysierte Milch eine Verbraucherakzeptanzrate von 92 % erzielte und gleichzeitig Verdauungsbeschwerden bei laktoseintoleranten Teilnehmern wirksam linderte [1].
Aufkommen von laktosereduzierten und leichter verdaulichen Milchgetränken
Genetische Studien zeigen, dass Laktasepersistenz – also die Fähigkeit, Laktose bis ins Erwachsenenalter zu verdauen – in weiten Teilen Subsahara-Afrikas selten ist, mit Prävalenzraten unter 20 % in den meisten Bevölkerungsgruppen außerhalb von Hirtengemeinden [2]. Diese physiologische Eigenschaft hat Verarbeiter dazu veranlasst, sich auf die Entwicklung laktosefreier oder laktosereduzierter Formulierungen zu konzentrieren, die die Nährwertvorteile von Milchprodukten erhalten und gleichzeitig Magen-Darm-Beschwerden lindern. Im Jahr 2023 führte Brookside Dairy in Kenia eine laktosefreie Frischmilchlinie ein und erweiterte sein Produktsortiment um Mandelmilchvarianten, um die 42 % der Kenianer anzusprechen, die unter Laktosemalabsorption leiden. Die Verarbeitungslösungen von Tetra Pak, die 2024 und 2025 in ganz Afrika implementiert wurden, umfassen eine In-line-Laktasedosiertechnologie, die Laktose während der Ultrahocherhitzung hydrolysiert und so Produkte mit weniger als 0,1 Gramm Laktose pro 100 Milliliter ergibt. Forschungen des International Livestock Research Institute in Kenia, Tansania und Uganda bestätigten, dass laktosereduzierte Milch den täglichen Milchkonsum bei zuvor intoleranten Verbrauchern um 30 % bis 40 % steigern kann und damit latente Nachfrage erschließt.
Einführung von Trinkfertig-Formaten für den mobilen Lebensstil
Urbanisierung und die zunehmende Dauer täglicher Pendelwege beeinflussen das Verbraucherverhalten erheblich und führen zu einem Wandel von traditionellen Frühstücken zu bequemeren mobilen Snackoptionen. Dieser Wandel hat eine wachsende Präferenz für Einzelportionsverpackungsformate wie Flaschen, Beutel und Dosen anstelle von Großkartons ausgelöst. Tiger Brands, ein südafrikanisches Lebensmittelkonglomerat, berichtete, dass sein Segment Snacks, Leckereien und Getränke im Geschäftsjahr 2025 einen Umsatz von Südafrikanischen Rand (ZAR) 6,0 Milliarden (USD 333 Millionen) erzielte. Dies entspricht einem Wachstum von 3,1 Prozent gegenüber dem Vorjahr. Innerhalb dieses Segments erzielten Getränkekonzentrate über die 12 Monate bis September 2025 einen positiven Volumenmarktanteil. Die Umgebungstemperatur-Trinkjoghurtlösungen von Tetra Pak, die keine Kühlkette für Lagerung oder Transport benötigen, haben es Verarbeitern in Nigeria und Ägypten ermöglicht, probiotische Getränke in Binnenstädte zu vertreiben, wo zuverlässige Kühlung oft nicht verfügbar ist. Diese innovativen Lösungen haben auch die Haltbarkeit solcher Produkte auf 12 Monate verlängert und damit logistische Herausforderungen in diesen Regionen wirksam bewältigt. Darüber hinaus haben die Standbeutel und Bag-in-Box-Verpackungsformate der SIG Combibloc Group, die 2024 bei afrikanischen Lohnabfüllern eingeführt wurden, das Verpackungsgewicht im Vergleich zu Hartflaschen um 30 Prozent reduziert. Diese Gewichtsreduzierung hat auch die Transportkosten gesenkt und trinkfertigen Joghurt zu einer wirtschaftlich attraktiveren Option für ländliche Märkte gemacht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz von Laktoseintoleranz und Milchallergien | -1.2% | Nigeria, Äthiopien, Uganda, Tansania, Kenia | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch pflanzliche und milchfreie Alternativen | -0.8% | Südafrika, Kenia, städtisches Ägypten | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohmilchangebot und -qualität | -0.9% | Kenia, Äthiopien, Ruanda, Uganda, Sambia, Tansania | Kurzfristig (≤ 2 Jahre) |
| Krankheitsausbrüche in Milchviehherden | -0.6% | Südafrika, Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz von Laktoseintoleranz und Milchallergien
Etwa 68 % der Weltbevölkerung weisen ein gewisses Maß an Laktosemalabsorption auf, wobei die Raten in Ländern wie Nigeria, Äthiopien und Uganda laut Daten des Nationalen Instituts für Diabetes sowie Verdauungs- und Nierenerkrankungen (NIDDK) 80 % übersteigen. Laktosemalabsorption bezeichnet die eingeschränkte Fähigkeit des Körpers, Laktose, einen in Milch und Milchprodukten enthaltenen Zucker, aufgrund unzureichender Produktion des Enzyms Laktase zu verdauen. Eine 2024 in der Fachzeitschrift *Nutrients* veröffentlichte Studie ergab, dass 52 % der tansanischen Erwachsenen und 42 % der kenianischen Erwachsenen in Atemwasserstofftests, die die Wasserstoffmenge in der Atemluft als Indikator für unverdaute Laktose messen, Laktoseintoleranz aufwiesen. Dieser Zustand schränkt ihre Fähigkeit ein, herkömmliche Trinkmilch ohne Magen-Darm-Beschwerden wie Blähungen, Durchfall oder Bauchschmerzen zu konsumieren. Genetische Forschungen haben spezifische Varianten des Laktase-Gens (LCT) identifiziert, die häufig in afrikanischen Bevölkerungsgruppen vorkommen und die Laktaseproduktion nach dem Abstillen reduzieren. Dieses genetische Merkmal schafft eine strukturelle Barriere für den Milchkonsum und erschwert es Einzelpersonen, traditionelle Milchprodukte in ihre Ernährung einzubeziehen. Während laktosefreie und laktosereduzierte Produkte eine Lösung für dieses Problem bieten, erfordern sie zusätzliche Verarbeitungsschritte und Enzymeinsätze, die die Produktionskosten um 8 % bis 12 % erhöhen. Diese höheren Kosten drücken die Gewinnmargen der Milchverarbeiter, insbesondere in preissensiblen Märkten, in denen Erschwinglichkeit ein zentrales Anliegen ist. Darüber hinaus betreffen Milchallergien, die sich von der Laktoseintoleranz unterscheiden, einen kleineren Teil der Verbraucher. Im Gegensatz zur Laktoseintoleranz, die auf einem Enzymmangel beruht, umfassen Milchallergien Immunreaktionen, die schwere Symptome auslösen können, was den adressierbaren Markt für Milchprodukte weiter einschränkt.
Wettbewerb durch pflanzliche und milchfreie Alternativen
Hafer-, Mandel-, Soja- und Kokosgetränke gewinnen zunehmend Regalfläche in afrikanischen Supermärkten, insbesondere in Südafrika und Kenia. Städtische Verbraucher in diesen Regionen nehmen pflanzliche Optionen als gesünder, nachhaltiger oder mit einem veganen Lebensstil vereinbar wahr. Im Jahr 2023 führte Brookside Dairy eine Mandelmilchproduktlinie ein und erkannte damit an, dass einige Verbraucher wahrscheinlich nicht zu herkömmlichen Milchprodukten zurückkehren werden, selbst nicht bei laktosefreien Formulierungen. Ähnlich bietet Juhayna's Marke Nature and Goodness (N&G) in Ägypten mandelbasierte Getränke an, die sich an gesundheitsbewusste Millennials richten, die pflanzliche Proteine mit Vorteilen wie Gewichtsmanagement und ökologischer Nachhaltigkeit verbinden. Während pflanzliche Alternativen derzeit einen niedrigen einstelligen Anteil am gesamten Getränkevolumen in Afrika ausmachen, deuten Wachstumstrends in entwickelten Märkten darauf hin, dass die Akzeptanz in Afrika wahrscheinlich zunehmen wird, wenn die lokale Produktion skaliert und Importzölle gesenkt werden. Milchverarbeiter stehen vor einer strategischen Herausforderung: Investitionen in pflanzliche Produktlinien riskieren eine Kannibalisierung der Kernumsätze im Milchbereich, während das Ignorieren dieses Segments Start-ups und multinationalen Wettbewerbern ermöglicht, Marktanteile zu gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fermentierte Formate übertreffen herkömmliche MilchJoghurtgetränke machten 2025 27,43 % des Marktumsatzes aus, was die Verbrauchernachfrage nach säuerlichen, probiotikareichen Getränken widerspiegelt, die sowohl als Snacks als auch als Mahlzeitenersatz dienen. Kefir und andere fermentierte Milchgetränke sollen, obwohl sie insgesamt ein geringeres Volumen aufweisen, bis 2031 jährlich um 7,04 % wachsen. Dieses Wachstum wird durch das Interesse städtischer Verbraucher an traditionellen Fermentationsmethoden und einem höheren Gehalt an lebenden Kulturen angetrieben. Probiotische Milch, die angereicherte Trinkmilch mit zugesetzten Lactobacillus- oder Bifidobacterium-Stämmen umfasst, spricht gesundheitsbewusste Haushalte an, die bereit sind, einen Aufpreis für funktionelle Gesundheitsvorteile zu zahlen.
Die Kategorie Sonstige umfasst aromatisierte Milch, gesüßte Kondensmilchgetränke und Hybridprodukte, die Milch mit Fruchtsaft oder pflanzlichen Proteinen kombinieren. Juhayna's Portfolio an trinkbarem Joghurt, das in Ägypten einen Mehrheitsmarktanteil hält, zeigt, wie Hersteller ein Segment dominieren können, indem sie griechische, gerührte und fruchtgemischte Varianten anbieten, um unterschiedliche Verbraucherpräferenzen zu erfüllen. Die Umgebungstemperatur-Trinkjoghurtlösungen von Tetra Pak, die 2024 und 2025 in Nigeria und Ägypten eingeführt wurden, bieten eine Haltbarkeit von 12 Monaten ohne Kühlung. Diese Innovation ermöglicht die Verteilung in Binnengebiete und hilft, verderbungsbedingte Verluste zu reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fettgehalt:
Dominanz von Vollmilch weicht gesundheitsbewussten VeränderungenVollfett- oder Vollmilchgetränke sollen im Jahr 2025 voraussichtlich 55,21 % des Volumens ausmachen, angetrieben durch Verbraucherpräferenzen für Geschmack, Sättigung und kulturelle Normen, die Reichhaltigkeit mit Qualität verbinden. Fettarme Formulierungen hingegen sollen bis 2031 jährlich um 7,49 % wachsen, da städtische Verbraucher zunehmend kalorienreduzierte Ernährungsweisen annehmen und auf Botschaften des öffentlichen Gesundheitswesens zu kardiovaskulären Risiken reagieren. Entrahmte oder fettfreie Varianten bleiben eine Nischenkategorie, die hauptsächlich Fitnessbegeisterte und Diabetiker anspricht, die Protein gegenüber Fett priorisieren.
Laut der Dairy Standard Agency Südafrikas stiegen die Einzelhandelsumsätze von Ultrahocherhitzungsmilch in den 12 Monaten bis Juli 2024 um 1,6 %, wobei fettarme und entrahmte Lagereinheiten einen erheblichen Anteil am inkrementellen Volumen ausmachten. Das Getränkeportfolio von Nestlé Nigeria, das im Jahr 2024 einen Umsatz von 342,3 Milliarden NGN (228 Millionen USD) erzielte, umfasst sowohl Vollrahm- als auch fettreduzierte NIDO-Varianten, die es dem Unternehmen ermöglichen, verschiedene Verbrauchersegmente anzusprechen.
Nach Verpackungstyp:
Beutel fordern die Vorherrschaft von Kartons herausIm Jahr 2025 machten Kartons 52,43 % des Verpackungsvolumens aus. Dies wurde durch gut etablierte Lieferketten, Vertrautheit der Verbraucher und ihre Eignung für sowohl gekühlte als auch Umgebungstemperaturverteilung unterstützt. Beutel sollen bis 2031 jährlich um 7,72 % wachsen, angetrieben durch Vorteile wie niedrigere Materialkosten, reduziertes Transportgewicht und Bequemlichkeit für den Konsum unterwegs.
Flaschen, hauptsächlich aus Kunststoff oder Glas, bedienen Premiumsegmente, in denen Eigenschaften wie Transparenz und Wiederverschließbarkeit höhere Verpackungskosten rechtfertigen. Dosen bleiben eine Nischenoption, die hauptsächlich für gesüßte Kondensmilchgetränke und energieangereicherte Milchgetränke verwendet wird. Die Kategorie Sonstige umfasst Bag-in-Box-Formate und Großdispenser, die hauptsächlich in Gastronomiekanälen eingesetzt werden. Die Standbeutel von SIG, die 2024 bei afrikanischen Lohnabfüllern eingeführt wurden, reduzieren das Verpackungsgewicht im Vergleich zu Hartflaschen um 30 % und ermöglichen den Einhandkonsum, was sie für Pendler und Schulkinder attraktiv macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Heimkonsum führt, Außer-Haus-Konsum beschleunigt sichAußer-Haus-Kanäle, zu denen Supermärkte, Verbrauchermärkte, Convenience-Stores, Fachgeschäfte und Online-Einzelhandel gehören, machten im Jahr 2025 64,54 % der Umsätze aus. Dies spiegelt die starke Präferenz für den Heimkonsum wider. Gastronomiekanäle wie Cafés, Schnellrestaurants und Hotelfrühstücksbuffets sollen bis 2031 jährlich um 7,73 % wachsen. Dieses Wachstum wird durch Faktoren wie zunehmende Urbanisierung und steigende verfügbare Einkommen angetrieben.
Innerhalb der Außer-Haus-Teilsegmente dominieren Supermärkte und Verbrauchermärkte weiterhin aufgrund ihrer breiten Produktsortimente, Aktionspreise und der Verfügbarkeit von Kühlregalen, die Impulskäufe fördern. Convenience-Stores und Tankstellen rüsten Kühlbereiche nach, um der wachsenden Nachfrage nach Produkten für unterwegs gerecht zu werden. Der Online-Einzelhandel befindet sich jedoch außerhalb Südafrikas und Kenias noch in einem frühen Stadium, hauptsächlich aufgrund von Herausforderungen bei der Zustellung auf der letzten Meile und der Präferenz der Verbraucher, verderbliche Waren vor dem Kauf zu prüfen. Fachgeschäfte wie Reformhäuser und Bio-Lebensmittelhändler bedienen Nischenmärkte mit Produkten wie laktosefreien, probiotischen oder pflanzlichen Optionen.
Geografische Analyse
Südafrika Markt für milchbasierte Getränke
Südafrika führte den Markt im Jahr 2025 an und erfasste 29,21 % des Marktwerts. Diese Leistung wurde durch einen Milchwirtschaftssektor mit einem Bruttowert von ungefähr 25 Milliarden ZAR (1,39 Milliarden USD) im Jahr 2023 und rund 984 kommerziellen Milcherzeugern gestützt [3]. Etwa 10 Verarbeitungsbetriebe, darunter Clover, Lactalis, Danone, Nestlé und Woodlands, kontrollierten 70 % des Volumens und schufen eine moderat konsolidierte Wettbewerbslandschaft. Ultrahocherhitzte (UHT) und sterilisierte Milch machten 28 % der Verwendung von unverarbeiteter Milch aus, während fermentierte Produkte wie Maas und Joghurt 15 % ausmachten. Der Einzelhandelsumsatz von UHT-Milch stieg in den 12 Monaten bis Juli 2024 um 1,6 %, und die Produktion von gesüßter, aromatisierter oder gefärbter Milch stieg in den ersten neun Monaten des Jahres 2024 um 9 %. Ein Ausbruch der Maul- und Klauenseuche im Jahr 2024 betraf 37 Betriebe in KwaZulu-Natal und der Ostkap-Provinz, was zur Keulung von ungefähr 430 Rindern und vorübergehenden Bewegungsbeschränkungen führte, die Lieferungen verzögerten. Lactalis South Africa führte 2024 seine Parmalat Protein-Reihe ein und bot Proteinjoghurt und Proteinmilch für fitnessorientierte Verbraucher an.
Nigeria Markt für milchbasierte Getränke
Nigeria wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer jährlichen Wachstumsrate von 7,87 % bis 2031. Dieses Wachstum wird durch die im Juni 2024 eingeführte Nationale Milchwirtschaftspolitik angetrieben, die darauf abzielt, die heimische Produktion zu steigern und die jährliche Milchimportrechnung des Landes in Höhe von 1,5 Milliarden USD zu reduzieren. Die heimische Produktion erreichte im Jahr 2024 600.000 Tonnen, was eine erhebliche Versorgungslücke hinterließ, die durch Importe von fetthaltiger Milchpulver und UHT-Milch gefüllt wurde. Im Jahr 2025 erwarb UAC of Nigeria Chi Limited, den Eigentümer der Marken Hollandia-Joghurtgetränk und Chivita-Saft, von The Coca-Cola Company, was eine Konsolidierung und erhöhte Investitionen in die lokale Fertigung signalisiert.
Ägypten und Kenia Markt für milchbasierte Getränke
Weitere bemerkenswerte Entwicklungen umfassen den ägyptischen Markt, auf dem trinkbarer Joghurt einen bedeutenden Anteil der Kategorie hält und durch Exporte in über 40 internationale Märkte unterstützt wird. Das Produktportfolio von Juhayna umfasst Frischmilch (58 Prozent Anteil an Naturmilch, 51 Prozent Anteil an aromatisierter Milch), griechischen und gerührten Joghurt (30 Prozent Anteil an löffelfähigem Joghurt) sowie pflanzenbasierte Mandelgetränke unter der Marke N&G. In Kenia kontrolliert Brookside Dairy, an dem Danone einen Anteil von 40 Prozent hält, 40 bis 45 Prozent des verarbeiteten Milchvolumens. Das Unternehmen bezieht Milch von mehr als 200.000 Landwirten in 27 Landkreisen.
Regulatorisches Umfeld
Die Regulierung milchbasierter Getränke in ganz Afrika wird durch ein mehrschichtiges Normenumfeld geprägt, das nationale Behrden, regionale Wirtschaftsgemeinschaften und kontinentweite Harmonisierung umfasst. Im Februar 2025 verabschiedete die Afrikanische Union das Statut zur Gründung der Afrikanischen Lebensmittelsicherheitsbehörde (AfFSA) und positionierte die Risikobewertung der Lebensmittelsicherheit und den Datenaustausch als kontinentweiten Referenzpunkt für Mitgliedstaaten und grenzüberschreitenden Handel.
In Bezug auf Normen richten sich Verarbeiter in der Regel nach Codex-Grundsätzen und erfüllen gleichzeitig regionale und aufkommende afrikanische Standards für Produktdefinitionen, mikrobiologische und chemische Grenzwerte, Kennzeichnung und Verarbeitungsanforderungen. In Ostafrika bieten harmonisierte EAC-Normen (zum Beispiel EAS 27 für Ultrahocherhitzungsmilch und verwandte Milchwirtschaftsnormen) eine Compliance-Grundlage für Produkte, die innerhalb des Blocks zirkulieren. Auf kontinentaler Ebene hat ARSO afrikanische Milchwirtschaftsnormen vorangetrieben, darunter DARS 1049:2025 für Ultrahocherhitzungsmilch und DARS 1057-2025 für Joghurtspezifikationen, sowie Abstimmungsaktivitäten Ende 2025 für weitere milchwirtschaftsbezogene Normentwürfe, die beeinflussen können, wie schnell Marken dieselben Formulierungen und Verpackungsangaben auf mehreren afrikanischen Märkten skalieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Futter- und Tiergesundheitsvorleistungen über die landwirtschaftliche Erzeugung (in vielen Märkten überwiegend durch Kleinbauern), Milchsammlung und Kühlung, Transport zu Verarbeitern, Herstellung (Fermentation, UHT und wertschöpfende Formulierung), Verpackungsumwandlung oder -beschaffung bis hin zum Vertrieb über modernen Handel, traditionellen Handel und Außer-Haus-Verzehr. Eine strukturelle Trennung besteht weiterhin zwischen informellen Frischmilchkanälen und formellen Verarbeitern, die eine Mischung aus einheimischer Milch und importierten Pulvern verwenden, um Saisonalität, Qualitätsschwankungen und Lücken in der Kühlkette zu bewältigen. Diese Reibungspunkte erhöhen die Bedeutung von Sammelstellen, Kühltanks und Qualitätsprüfungen als Kontrollinstanzen für fermentierte und funktionelle Getränke, bei denen die Stabilität lebender Kulturen und die Sicherheitskonformität zentral sind.
Im Jahr 2026 deuteten mehrere Investitionen auf eine anhaltende Verlagerung hin zu vertikaler Integration und agro-industriellen Plattformen hin, die Futtermittelanbau, Herdenmanagement und Verarbeitungskapazität miteinander verbinden. Nigerias NSIA unterzeichnete im März 2026 ein Memorandum of Understanding mit Asset Green Ltd für eine integrierte Milchviehproduktions- und Verarbeitungsplattform im Wert von 496 Millionen USD, einschließlich einer Großfarm und Verarbeitung. Im Juni 2026 kündigte Pure Dairy Herds einen Milchviehbetrieb und Verarbeitungskomplex im Wert von 250 Millionen USD im Bundesstaat Ogun an. Im südlichen Afrika unterstreicht die Übernahme von Ladismith Cheese durch Woodlands Dairy im Mai 2026 (rund 50 Millionen USD) die Konsolidierung rund um Verarbeitungskapazitäten und die Nutzung von Zutaten oder Nebenprodukten (Käse, Butter, Pulver), die die Wirtschaftlichkeit der Getränkeformulierung und die Versorgungsresilienz unterstützen können.
Wettbewerbslandschaft
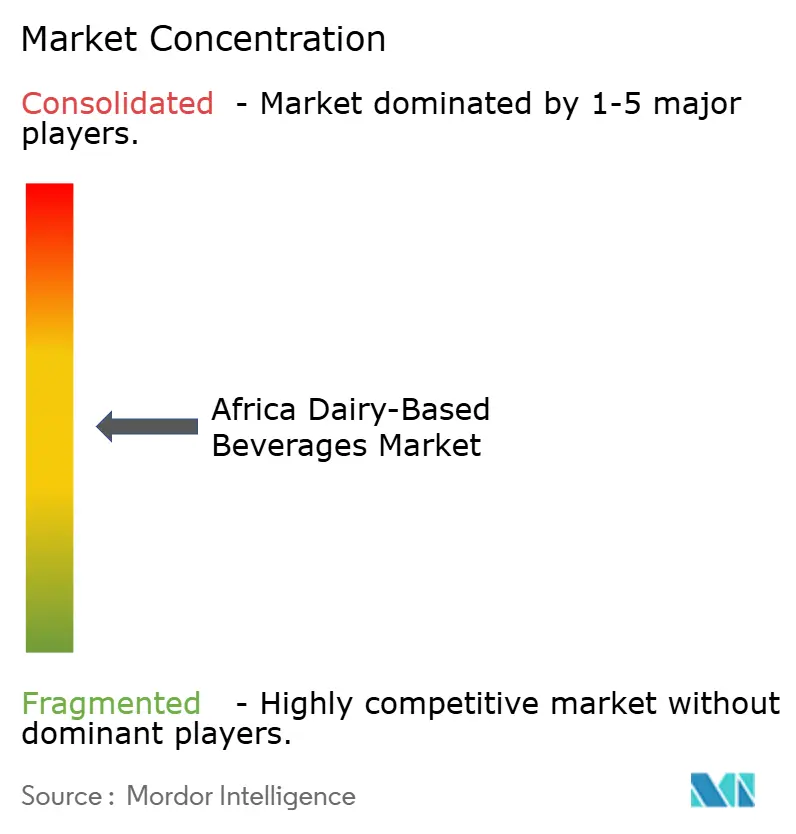
Der afrikanische Markt für Milchgetränke ist moderat konzentriert. Multinationale Unternehmen, darunter Danone, Nestlé und Lactalis, konkurrieren mit bedeutenden regionalen Akteuren wie Juhayna, Brookside, Clover und FrieslandCampina WAMCO. In Südafrika kontrollieren etwa 10 Verarbeiter 70 % des Marktvolumens. In Nigeria und Kenia hingegen ist der Markt stärker fragmentiert, wobei informelle Händler und handwerkliche Molkereien erhebliche Anteile halten, insbesondere in ländlichen Gebieten.
Vertikale Integration ist zu einer Schlüsselstrategie im Markt geworden und umfasst die Kühlinfrastruktur auf Betriebsebene bis hin zu Einzelhandelsvertriebsnetzen. Juhayna betreibt beispielsweise vier Werke und 39 Vertriebszentren, während Brookside von über 200.000 Landwirten bezieht und im Juli 2025 Kenianische Schilling (KSh) 112 Millionen (USD 867.000) in Kühltanks investierte. Aseptische Verpackungstechnologie, lizenziert von Tetra Pak und SIG Combibloc, ermöglicht die Umgebungstemperaturverteilung und beseitigt die Abhängigkeit von unzuverlässigen Kühlkettensystemen. Dies bietet einen Wettbewerbsvorteil in Regionen, in denen die Kühlinfrastruktur nicht ausreicht, um die Nachfrage zu decken.
Chancen bestehen in den laktosefreien und pflanzlichen Segmenten, wo die lokale Produktionskapazität Schwierigkeiten hat, die wachsende Verbrauchernachfrage zu decken. Diese Lücke zwingt Einzelhändler, hochpreisige Alternativen aus Europa und Asien zu importieren. Brookside's Einführung von Mandelmilch im Jahr 2023 und Juhayna's pflanzliche Marke N&G zeigen, wie etablierte Akteure diversifizieren, um strukturelle Einschränkungen im Milchmarkt zu bewältigen. Kleinere Akteure wie Inyange Industries in Ruanda und Pearl Dairy Farms in Uganda nutzen lokale Beschaffung und regionale Geschmackspräferenzen, um mit größeren multinationalen Unternehmen zu konkurrieren. Begrenzter Zugang zu Kapital und fortschrittlicher Technologie stellt jedoch weiterhin erhebliche Herausforderungen für diese kleineren Unternehmen dar. Die Einhaltung von Vorschriften spielt ebenfalls eine entscheidende Rolle bei der Gestaltung der Wettbewerbsdynamik. Die Einhaltung der Codex-Alimentarius-Standards, einschließlich mikrobieller Grenzwerte und Aflatoxin-Schwellenwerte, ist unerlässlich. Die Importgenehmigungsbeschränkungen des Kenya Dairy Board von 2023 bis 2025 für Brookside's ugandische Milch veranschaulichen beispielsweise, wie regulatorische Standards als nichttarifäre Handelshemmnisse innerhalb des Marktes wirken können.
Marktführer der afrikanischen Milchgetränkebranche
-
Danone S.A.
-
Nestlé S.A.
-
Clover Industries Ltd
-
Lactalis Group
-
Brookside Dairy Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Markt für milchbasierte Getränke Unternehmen in diesem Bericht
- Danone S.A.
- Nestlé S.A.
- Lactalis Group
- Clover Industries Ltd
- Brookside Dairy Ltd
- FrieslandCampina WAMCO
- Parmalat South Africa
- Promasidor Holdings
- Arla Foods
- Almarai Co.
- Juhayna Food Industries
- Chi Ltd (Coca-Cola Nigeria)
- Inyange Industries
- Seprod Ltd
- Pearl Dairy Farms (Lato Milk)
- Sodiaal
- Morinaga Nutritional Foods Inc.
- Chobani LLC
- First Choice
- Saputo Inc.
Lesen Sie die Analyse der Afrika Markt für milchbasierte Getränke-Unternehmen
Marktchancen und Zukunftsaussichten
Eine wesentliche Chance besteht im Aufbau lokaler Milchpools und Verarbeitungskapazitäten, um die Importabhängigkeit zu verringern und die breitere Verteilung margenstärkerer Milchgetränke (fermentiert, funktionell und ambient) zu unterstützen. Im Jahr 2026 liefert die Pipeline integrierter Milchwirtschaftsinvestitionen sichtbare Belege: die Plattform von Nigerias NSIA und Asset Green im Wert von 496 Millionen USD im März 2026 sowie der im Juni 2026 angekündigte Komplex von Pure Dairy Herds im Wert von 250 Millionen USD im Bundesstaat Ogun. Tansanias Modernisierungsagenda verfolgt einen ähnlichen Fokus, wobei das Tanzania Dairy Board eine Roadmap für 2025 bis 2035 im Wert von rund 200,72 Millionen USD vorstellte, einschließlich Pläne für 150 neue Milchsammelstellen. Zusammen zielen diese Programme darauf ab, Engpässe zu beheben, die die gleichmäßige Versorgung mit Joghurtgetränken, probiotischer Milch und laktosereduzierten Linien beeinträchtigen.
Es gibt auch angrenzenden Freiraum bei der Skalierung von haltbaren und laktosereduzierten Angeboten, die zu Infrastrukturbeschränkungen passen und zugleich die adressierbare Verbraucherbasis erweitern. Ambiente Verarbeitungs- und Verpackungslösungen, die die Abhängigkeit von der Kühlkette verringern, unterstützen die Verteilung im Landesinneren, und Investitionen in Sammelstellen und Anlagenmodernisierungen verbessern die Qualitätskonsistenz für Getränke mit lebenden Kulturen. Finanzierung und öffentliche Programme können die Einstiegspunkte für Ausrüstungslieferanten, Lohnabfüller und Marken weiter erweitern, während Verarbeiter ihre UHT-, Fermentationskontroll- und Verpackungsfähigkeiten aufrüsten.
Neueste Industrielle Entwicklungen in Afrika Markt für milchbasierte Getränke
- April 2026: Nestle Nigeria unterzeichnete ein Memorandum of Understanding mit der nigerianischen Bundesregierung zur Einrichtung eines Dairy Skills Development Centre mit Schwerpunkt auf Viehgenetik und Milchproduktivität. Das Zentrum unterstützt Bemühungen zur Verbesserung der lokalen Milchqualität und Versorgungskonsistenz und speist die Pläne der Verarbeiter, ihre Portfolios an wertschöpfenden Milchgetränken zu erweitern, während die Abhängigkeit von importierten Vorleistungen verringert wird.
- März 2026: NSIA unterzeichnete ein Memorandum of Understanding mit Asset Green Ltd für eine integrierte Milchviehproduktions- und -verarbeitungsplattform im Wert von 496 Millionen USD in Nigeria, einschließlich eines großangelegten Betriebs und Verarbeitungsanlagen. Dieses Projekt zielt auf Engpässe in landwirtschaftlicher Produktion, Sammlung und Verarbeitung ab, um die Skalierung von Joghurtgetränken und probiotischen Getränken über Märkte hinweg zu ermöglichen.
- November 2024: Clover brachte neue Milchgetränke in Südafrika auf den Markt, darunter 1-Liter-UHT-Varianten aromatisierter Milch (Schokolade und Erdbeere) mit zugesetztem Vitamin D und Kalzium ohne Zuckerzusatz sowie Tropika Drinking Yoghurt mit tropischen Fruchtaromen. Die Einführungen stärkten die Premiumisierung in Mainstream-Kanälen und erweiterten funktionelle und aromatisierte Angebote, die mit kommodifizierter Frischmilch konkurrieren.
Afrika Markt für milchbasierte Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt trinkfertige Milchgetränke, die in ganz Afrika verkauft werden, auf Milch oder fermentierter Milch basieren und über Gastronomie- und Außer-Haus-Kanäle konsumiert werden.
Ausschlüsse aus dem Umfang: Pflanzliche Getränke und nicht-milchbasierte Ernährungsgetränke sind ausgeschlossen, auch wenn sie im Einzelhandel neben Milchgetränken stehen.
Segmentierungsübersicht
- Nach Produkttyp
- Probiotische Milch
- Joghurtgetränk
- Kefir und andere fermentierte Milchgetränke
- Sonstige
- Nach Fettgehalt
- Vollmilch/Fetthaltig
- Fettarm
- Entrahmt/Fettfrei
- Nach Verpackungstyp
- Kartons
- Flaschen
- Beutel
- Dosen
- Sonstige
- Nach Vertriebskanal
- Außer-Haus-Konsum
- Heimkonsum
- Supermärkte / Verbrauchermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige
- Nach Geografie
- Südafrika
- Ägypten
- Nigeria
- Kenia
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche beginnt mit dem Aufbau einer soliden Faktenbasis zu Milchproduktion, Handelsströmen und Verbrauchssignalen, die länderübergreifend in Afrika verglichen werden können. Wir stützen uns auf öffentliche Quellen wie FAOSTAT, UN Comtrade, Weltbankindikatoren, Veröffentlichungen nationaler Statistikämter sowie Publikationen von Zoll- und Normungsbehörden, um Volumina, Importabhängigkeit und Preisentwicklung zu verankern.
Anschließend werden ergänzende Informationen aus Geschäftsberichten von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöser Presseberichterstattung ausgewertet, um Kategorieeinführungen, Verpackungsveränderungen und Veränderungen im Vertriebsweg zu verstehen. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Import- und Exportdatenbank auf Sendungsebene, um grenzüberschreitende Bewegungen gegenzuprüfen und wichtige Korridore zu kartieren. Diese Desk-Quellen sind nicht erschöpfend, und während der Datenerhebung, Validierung und Forschungsklärung werden zusätzliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was Desk-Quellen nicht klar zeigen können, insbesondere Ländermix, Kanalaufteilung und realistische Preisspannen nach Produkttyp. Wir sprechen mit einer Auswahl von Herstellern, Distributoren, Teilnehmern des modernen und traditionellen Handels sowie Kategorienspezialisten in wichtigen afrikanischen Märkten und gleichen Unterschiede durch Nachfolgegespräche ab, damit die Annahmen praxisnah bleiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 17 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe einer Top-down- und Bottom-up-Logik in einem zusammenhängenden Modell. Der Top-down-Ansatz beginnt auf Länderebene mit Nachfragepools für Milchgetränke, bei denen Produktions- und Handelsdaten rekonstruiert und anschließend mithilfe von Verbrauchsindikatoren geformt werden, bevor die Gesamtwerte in Kategorien milchbasierter Getränke aufgeteilt werden.
Um das Modell geerdet zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen abgesichert, wie z. B. Stichproben von Preis-pro-Liter-Spannen nach Format, Kanalaufteilungsprüfungen sowie Lieferanten- und Distributor-Verkaufsmuster, soweit verfügbar. Wenn die Datenlage für kleinere Länder dünn ist, werden Lücken durch Proxying mithilfe von Importabhängigkeit, Urbanisierung und dem Verhalten benachbarter Märkte geschlossen und nach dem Primärfeedback korrigiert.
Zu den wichtigsten Eingaben, die das Modell steuern, gehören Signale zur Milchgetränkeproduktion und -verwertung, Import- und Exportströme für Milchgetränke und verwandte Milchbasen, die Richtung des Pro-Kopf-Milchkonsums, die Einzelhandelsdurchdringung von gekühlten gegenüber Umgebungstemperaturverpackungen sowie der Verpackungsmix wie Kartons gegenüber Flaschen und Beuteln, der die Preisgestaltung beeinflusst. Für die Prognose wird eine Szenarioanalyse verwendet, bei der Nachfrage- und Preispfade gegen Inflation, Erschwinglichkeit und den von Branchenteilnehmern diskutierten Ausbau der Kühlkette einem Stresstest unterzogen werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. implizite Liter pro Kopf in Fokusländern und erwartete Preis-pro-Liter-Spannen nach Verpackungstyp und Kanal. Große Abweichungen lösen eine zweite Überprüfung aus, bei der Annahmen erneut getestet und bei Bedarf Folgegespräche geführt werden, um den spezifischen Treiber, der die Abweichung verursacht hat, erneut zu validieren.
Vor der Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analystenprüfung, damit Berechnungslogik, Einheiten und Länder-Rollups konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis Handelsströme, Preisgestaltung oder Regulierung verändert, gefolgt von einem abschließenden Durchgang vor der Lieferung, um die Aktualität der Einschätzung zu gewährleisten.
Vergleich der Marktgrößenschätzung von Mordor Intelligence für milchbasierte Getränke in Afrika mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Schätzungen für milchbasierte Getränke in Afrika können variieren, weil die Kategoriegrenzen nicht immer einheitlich behandelt werden und weil Preisannahmen unterschiedlich auf Länder und Verpackungsformate angewendet werden. Auch der Zeitpunkt spielt eine Rolle, da Inflation, Währungsumrechnungszeitpunkte und Handelsstörungen den Wert verschieben können, selbst wenn die Volumina stabil bleiben.
Durch die Verfolgung wichtiger Nachfragesignale und die Aktualisierung von Währungszeitannahmen hält Mordor Intelligence die Schätzung an Milchgetränkevolumina in Litern und realistischen Preis-pro-Liter-Spannen nach Kanal gebunden, während einige Quellen offenbar breitere Milchkategorien einbeziehen oder aggressives Wertwachstum ohne entsprechenden Verpackungs- und Ländermix anwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,62 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 9,91 Milliarden USD (2025) | Verwendet einen breiteren Naher Osten und Afrika-Umfang sowie einen anderen Produktkorb, der zusätzliche Milchgetränkegruppen umfasst, was den Gesamtwert gegenüber einer Afrika-spezifischen Getränkedefinition erhöht. |
| Fachverlag B | 22,90 Milliarden USD (2024) | Scheint eine viel breitere Palette von Milchwirtschaftswertpools zu berücksichtigen und wendet höhere Wertwachstumsannahmen an, was den reinen Getränkemarkt überschätzen kann, wenn Verpackungsmix und Ländererschwinglichkeit nicht eingeschränkt werden. |
Die Streuung zwischen den drei Werten ergibt sich hauptsächlich aus der geografischen Abdeckung und der Festlegung der Produktgrenzen, gefolgt von der Art der Währungsumrechnung und -projektion. Wenn der Umfang auf Afrika beschränkt und das Modell an volumen- und kanalbasierter Preisgestaltung verankert wird, bleibt die resultierende Zahl von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der afrikanische Markt für Milchgetränke im Jahr 2031 erreichen?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 6,42 Milliarden USD erreichen wird, mit einem CAGR von 6,80 %.
Welches Land wird voraussichtlich bis 2031 die höchste Wachstumsrate verzeichnen?
Nigeria soll mit einer CAGR von 7,87 % wachsen, unterstützt durch seine Nationale Milchwirtschaftspolitik von 2024.
Welche Produktkategorie führt derzeit die Umsatzbeiträge an?
Joghurtgetränk hielt 27,43 % des Umsatzes 2025 und ist damit die größte Kategorie.
Wie bedeutsam ist Laktoseintoleranz für die Marktstrategie?
Da die Intoleranzraten in mehreren afrikanischen Ländern über 80 % liegen, bringen Verarbeiter zunehmend laktosefreie und pflanzliche Linien auf den Markt, um empfindliche Verbraucher anzusprechen.
Welches Verpackungsformat gewinnt am schnellsten Marktanteile?
Beutel sollen mit einer CAGR von 7,72 % wachsen, angetrieben durch niedrigere Kosten und Bequemlichkeit für den mobilen Konsum.