
Größe und Marktanteil des Marktes für fortschrittliche Verpackung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 57.46 Milliarden US-Dollar |
| Marktgröße (2031) | 90.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.42 % |
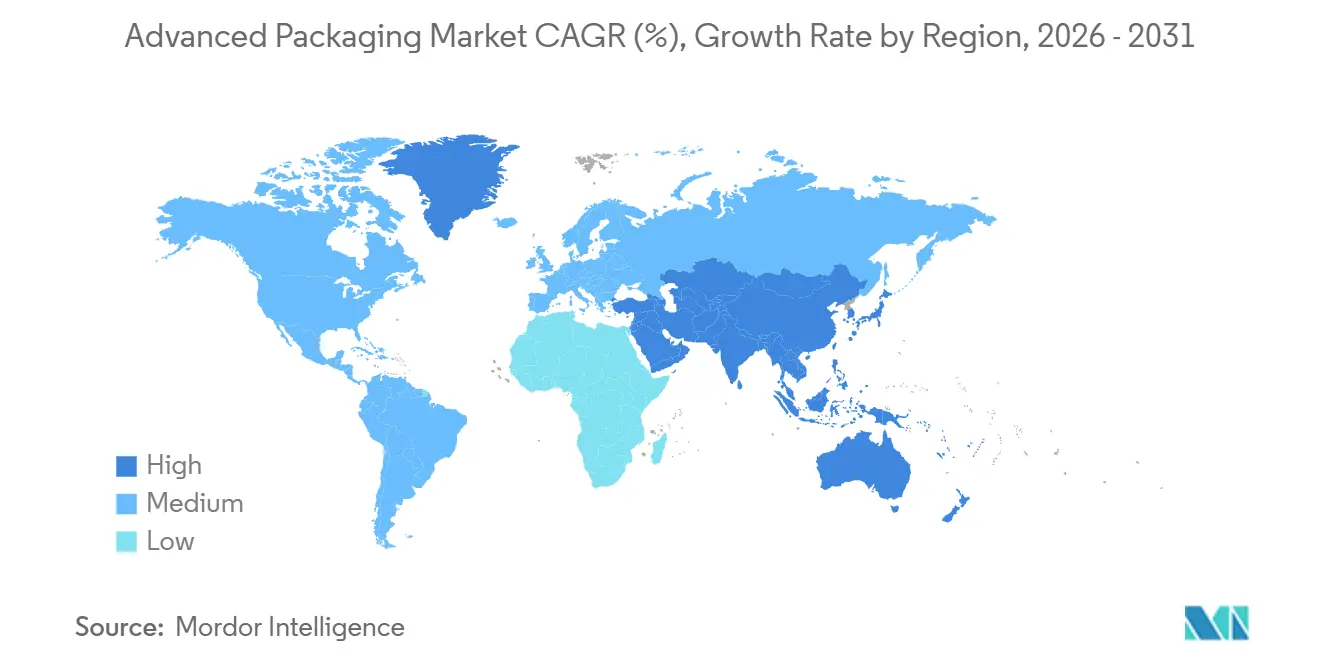
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
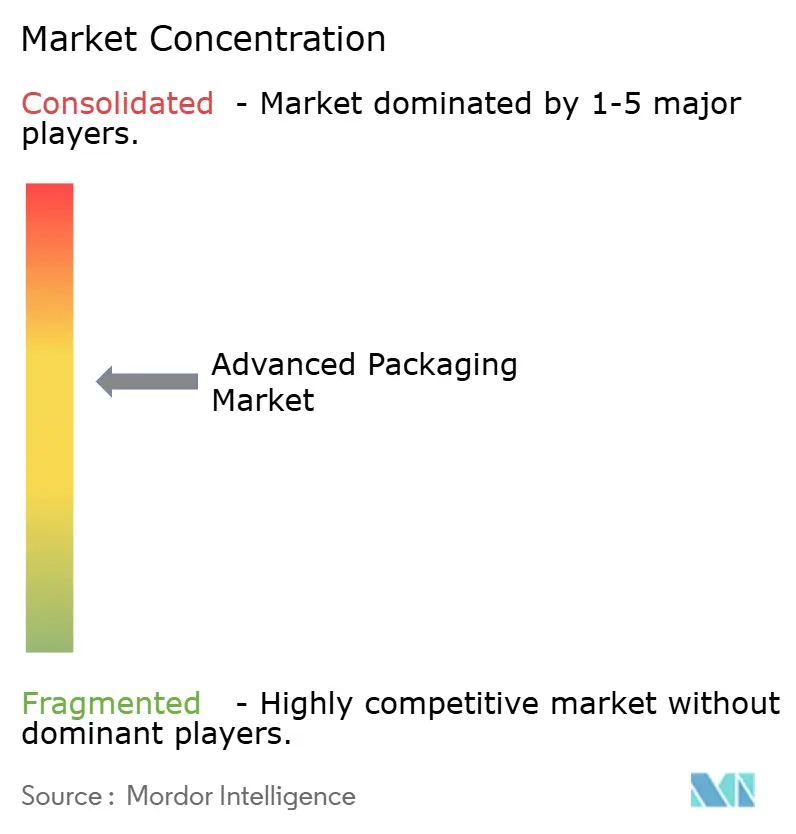
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für fortschrittliche Verpackung von Mordor Intelligence
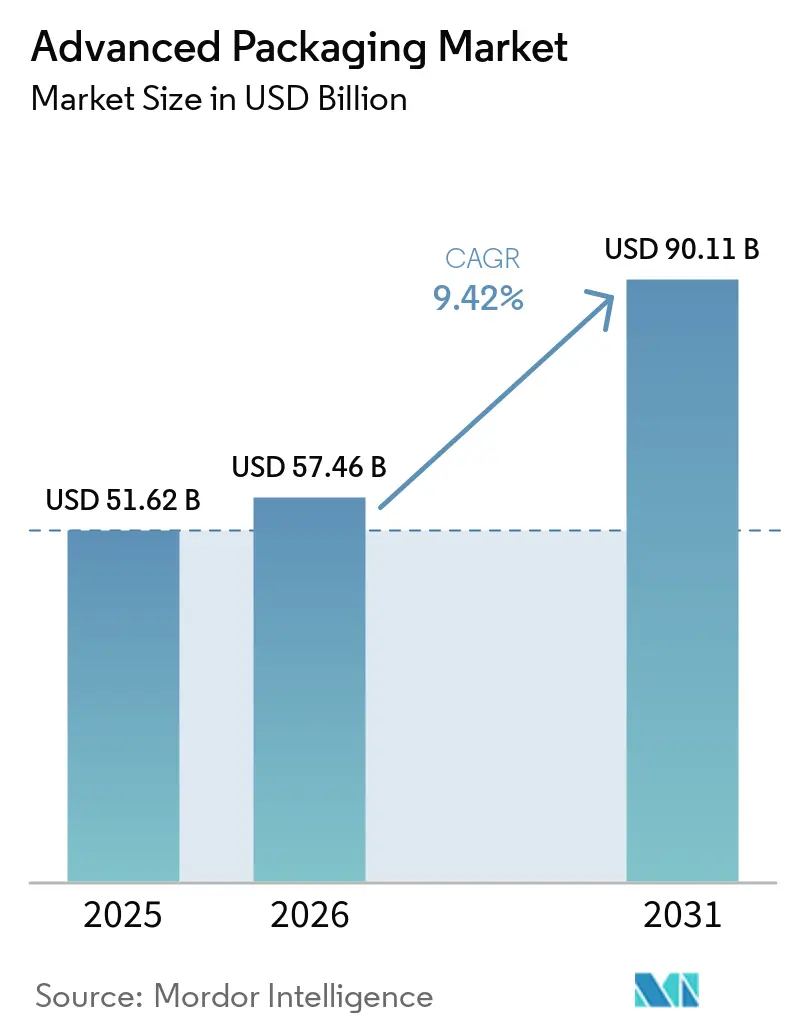
Die Marktgröße für fortschrittliche Verpackung wird voraussichtlich von USD 51,62 Milliarden im Jahr 2025 auf USD 57,46 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 9,42 % über 2026–2031 USD 90,11 Milliarden erreichen. Der Schwerpunkt verlagert sich von der Knotenverkleinerungsökonomie hin zur heterogenen Integration, bei der Chiplets, Interposer und gestapelte Die-Baugruppen eine energieeffiziente Leistung liefern, die konventionelle monolithische Skalierung wirtschaftlich nicht mehr unterstützen kann. Fan-out-Wafer-Level- und 2,5D-Interposer-Techniken gewinnen an Bedeutung, da Mandate für souveräne KI und Exportkontrollregime On-Device-Inferenzarchitekturen fördern, die die grenzüberschreitende Technologieexposition minimieren. Die Elektrifizierung des Automobilsektors ist ein weiterer struktureller Treiber, da Siliziumkarbid-Leistungsmodule Kupferpfeiler- oder Hybridbondverbindungen benötigen, um thermische Zyklen weit jenseits der Grenzen herkömmlicher Drahtbondanordnungen zu überstehen. Schließlich lokalisieren staatliche Subventionsprogramme in den Vereinigten Staaten, der Europäischen Union und Südkorea Kapazitäten und beschleunigen Gerätekäufe, die andernfalls mit mehrjährigen Amortisationshürden konfrontiert gewesen wären.
Wichtigste Erkenntnisse des Berichts
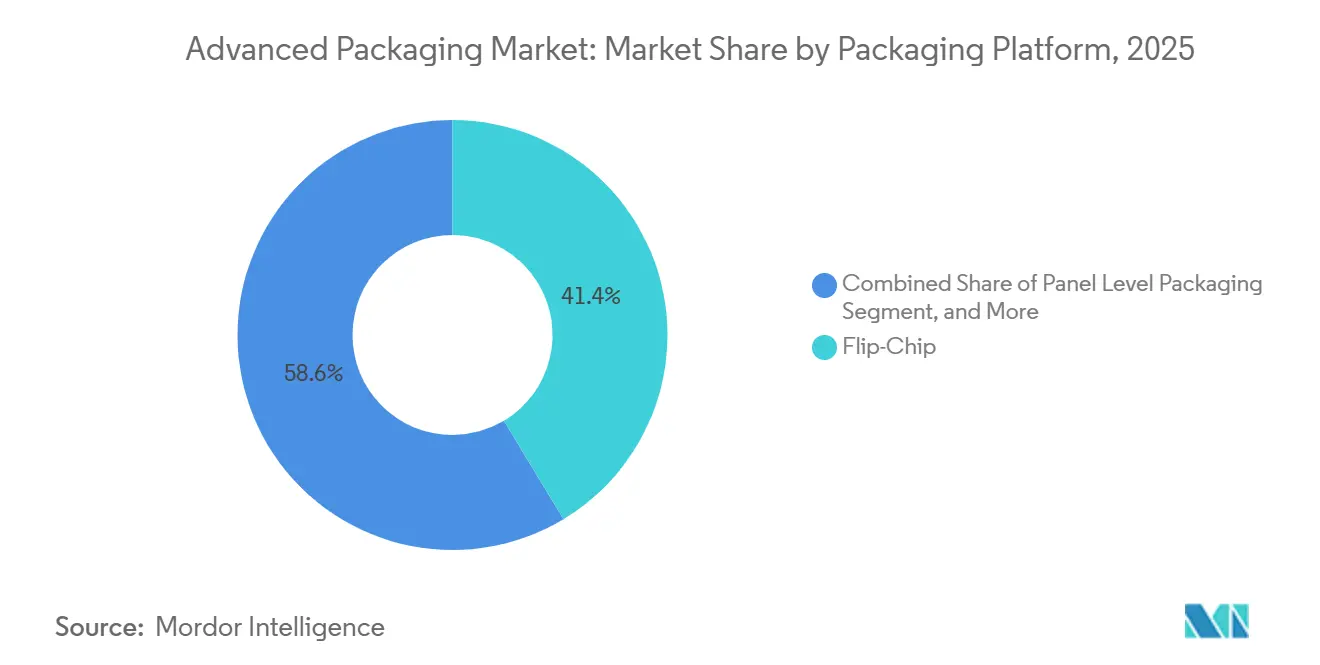
- Nach Verpackungsplattform führte Flip-Chip mit einem Anteil von 41,37 % am Markt für Advanced Packaging im Jahr 2025, während Panel-Level-Packaging bis 2031 voraussichtlich mit einer CAGR von 25,58 % wachsen wird.
- Nach Endverbraucherbranche dominierte die Unterhaltungselektronik mit 48,77 % der Marktgröße für Advanced Packaging im Jahr 2025; Anwendungen in der Automobil- und Elektrofahrzeugbranche wachsen bis 2031 mit einer CAGR von 10,11 %.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum ein Anteil von 60,57 % am Umsatz 2025, während die Region Naher Osten und Afrika mit einer prognostizierten CAGR von 9,61 % bis 2031 am schnellsten wächst.
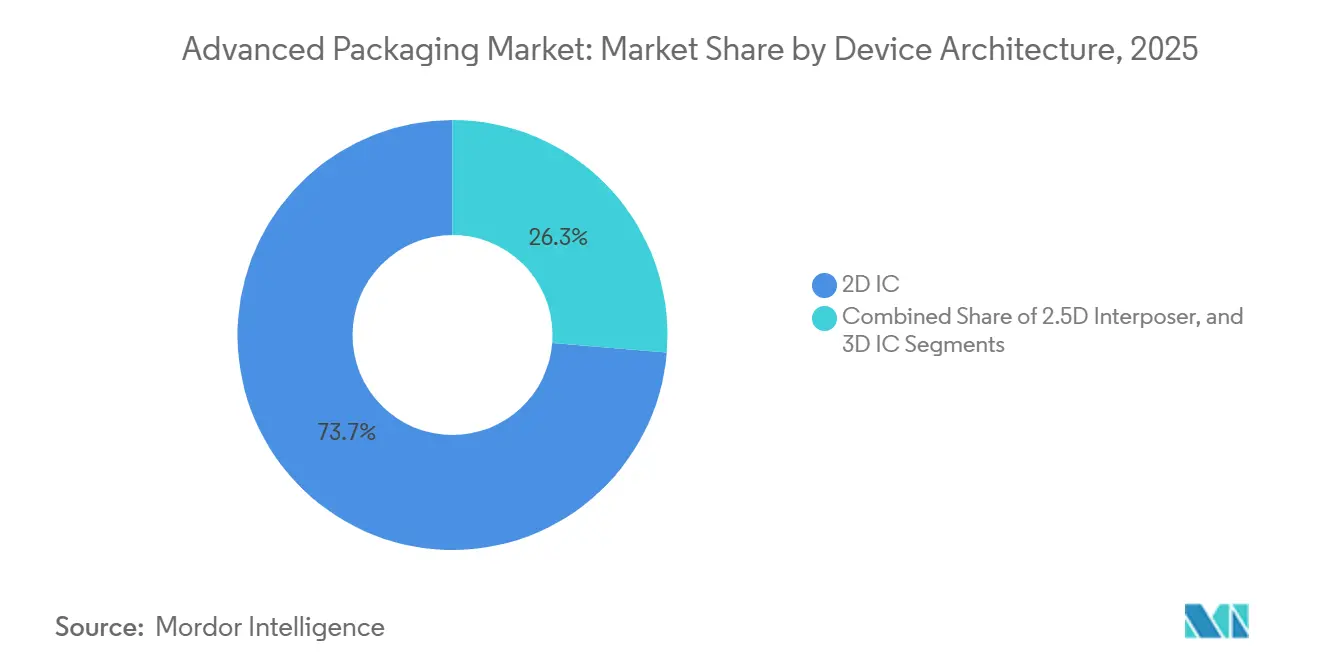
- Nach Gerätearchitektur machten 2D-ICs 73,71 % der Lieferungen im Jahr 2025 aus; 3D-IC-Designs mit Through-Silicon-Vias sollen bis 2031 mit 9,55 % wachsen.
- Nach Verbindungstechnologie hielten Lötbumps im Jahr 2025 einen Anteil von 58,92 %, doch Hybrid-Bonding ist auf Kurs für eine CAGR von 10,02 %, angetrieben durch die Nachfrage nach Sub-10-Mikrometer-Pitch in KI-Beschleunigern.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für fortschrittliche Verpackung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach heterogener Integration für KI und HPC | +2.1% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Verbrauchergeräten fördert die Einführung von WLP | +1.6% | Global, angeführt von Fertigungszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatliche Halbleitersubventionen (CHIPS- und EU-Chips-Gesetze) | +1.8% | Nordamerika und Europa, Ausstrahlungseffekte auf verbündete Nationen | Langfristig (≥ 4 Jahre) |
| Zuverlässigkeitsanforderungen der Leistungselektronik für Elektrofahrzeuge | +1.5% | Global, frühe Einführung in Europa und China | Mittelfristig (2–4 Jahre) |
| Aufkommende Glaskernsubstrate ermöglichen Verpackung auf Panelebene | +1.2% | Kern im asiatisch-pazifischen Raum, Technologietransfer nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach gemeinsam verpackter Optik in Hyperscale-Rechenzentren | +1.3% | Hyperscale-Cluster in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach heterogener Integration für KI und HPC
Chiplet-Architekturen partitionieren nun Logik, Speicher und E/A über mehrere Kacheln, die durch Hochbandbreiten-Interposer verbunden sind, und ermöglichen so eine Rechendichte, die monolithische Designs innerhalb der Leistungsgrenzen nicht erreichen können.[1]Taiwan Semiconductor Manufacturing Company, "3D-IC und fortschrittliche Verpackung," tsmc.com TSMC lieferte im Jahr 2025 mehr als 15.000 CoWoS-Wafer für NVIDIAs Hopper- und Blackwell-GPUs und unterstrich damit die kommerzielle Reife. Intels Foveros Direct Hybridbond-Technologie erreicht ein Rastermaß unter 10 Mikrometern und reduziert die Cache-zu-Kern-Latenz auf unter 5 ns.[2]Intel Corporation, "Intel stellt Foveros Direct 3D-Verpackungstechnologie vor," intel.com Die Kombination von Logik-, Analog- und HF-Kacheln, die auf verschiedenen Knoten gefertigt werden, optimiert Kosten und Markteinführungszeit. Der Trend trägt zur zweistelligen Expansion bei 2,5D- und 3D-Plattformen bei, die Rechenzentrum-Beschleuniger und Initiativen für souveräne KI unterstützen.
Miniaturisierung von Verbrauchergeräten fördert die Einführung von WLP
Smartphones und Wearables zielen auf Z-Höhen unter 6 mm ab und lassen keinen Platz für substratbasierte Gehäuse. Die Fan-out-Wafer-Level-Technologie verteilt E/A über die Die-Oberfläche und erreicht eine Gehäusedicke unter 0,4 mm. Apple und Qualcomm haben Hochvolumenprozessoren bereits auf Fan-out migriert, und mittelständische Android-Marken folgen, sobald sich die Werkzeugkosten amortisieren. Tragbare Biosensoren übernehmen Fan-in-Chip-Scale-Gehäuse, die Drahtbonds eliminieren und die Stoßfestigkeit sowie Hermetizität verbessern. Da Marken Dünnheit und Akkulaufzeit priorisieren, gewinnt der Markt für fortschrittliche Verpackung inkrementelles Wafer-Level-Volumen in Verbrauchersegmenten.
Staatliche Halbleitersubventionen (CHIPS- und EU-Chips-Gesetze)
Der CHIPS and Science Act der Vereinigten Staaten widmet 39 Milliarden USD an direkten Zuschüssen zuzüglich 75 Milliarden USD an Kreditgarantien und benennt Advanced Packaging ausdrücklich als strategische Fähigkeit. TSMCs Standort in Arizona, unterstützt durch Zuschüsse in Höhe von 6,6 Milliarden USD, wird 2025 mit der CoWoS-Produktion beginnen. Der EU Chips Act leitet 43 Milliarden EUR (49,6 Milliarden USD) in regionale Pilotlinien wie die Panel-Level-Anlage von Fraunhofer in Dresden. Das südkoreanische Paket in Höhe von 26 Billionen KRW (0,019 Billionen USD) erweitert Samsungs Kapazität in Pyeongtaek um 40 %. Der Subventionswettbewerb zeichnet Lieferketten neu und fragmentiert den Markt für Advanced Packaging in regionale Cluster.
Zuverlässigkeitsanforderungen der Leistungselektronik für Elektrofahrzeuge
Siliziumkarbid-MOSFET-Wechselrichter sind thermischen Zyklen über 200 °C ausgesetzt, was einen Wechsel von Drahtbonds zu Kupferpfeiler- und Hybridbondverbindungen erzwingt, die 15-jährige Fahrzeuglebensdauern überstehen. Infineons CoolSiC-Module verzeichneten im Jahr 2024 bei 500.000 Fahrzeugen null Feldausfälle und validierten damit fortschrittliche Verpackung für Automobil-Leistungsstufen.[3]Infineon Technologies, "CoolSiC MOSFET," infineon.com Teslas hybridgebundene SiC-Module reduzierten die parasitäre Induktivität um 30 % und erreichten einen Wechselrichterwirkungsgrad von 98,5 %. Automatisierte optische Inspektion und Röntgenlaminografie erhöhen die Investitionskosten, reduzieren jedoch Garantierückstellungen, was zuverlässigkeitsorientierte Verpackung zu einem zentralen Differenzierungsmerkmal macht, während die Batteriekosten sinken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität von Linien für fortschrittliche Verpackung | -1.4% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Branchenkonsolidierung drückt ausgelagerte Margen | -1.1% | OSAT-Zentren im asiatisch-pazifischen Raum, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei BT-Harz-Substraten | -0.9% | Global, Versorgung konzentriert in Japan und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für fortschrittliche Montage | -0.8% | Nordamerika und Europa, aufkommend in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität von Linien für fortschrittliche Verpackung
Fabriken auf Panelebene erfordern mehr als USD 500 Millionen pro Linie für Lithografie-, Galvanik- und Testausrüstung, was die Amortisation bei heutigen Auslastungen auf über fünf Jahre ausdehnt. Hybridbondierungswerkzeuge mit einem Preis über USD 15 Millionen verarbeiten nur 30 Wafer pro Stunde und schaffen Durchsatzengpässe. Abschreibungszyklen verkürzen sich auf drei Jahre, da sich Generationen schnell abwechseln, was die Betriebsmargen vieler OSATs unter 15 % drückt. Staatliche Subventionen decken in Hochlohnregionen nur 30–40 % der Projektkosten, was Privatinvestoren zwingt, große Finanzierungslücken zu überbrücken, und Greenfield-Expansionen verzögert.
Branchenkonsolidierung drückt ausgelagerte Margen
Integrierte Gerätehersteller internalisieren Verpackung, um geistiges Eigentum an Chiplet-Verbindungen zu schützen, und reduzierten das Drittanbietervolumen im Jahr 2025 um zweistellige Prozentsätze. Samsung bündelt I-Cube-Verpackung mit Foundry-Wafern und bindet Kunden an Einzelanbieter-Ökosysteme. Amkor und ASE konkurrieren nun eher auf Ausbeute und Lieferzeit als auf den Preis allein, doch schrumpfende Kundenpools komprimieren den Verhandlungsspielraum. Kleinere OSATs haben Schwierigkeiten, Linien der nächsten Generation zu finanzieren, und riskieren bis 2028 einen Rückgang der Anzahl lebensfähiger Lieferanten auf unter 10, was Innovationen dämpfen und das Lieferkettenrisiko erhöhen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungsplattform: Dynamik auf Panelebene nimmt zu
Panel-Level-Packaging hatte im Jahr 2025 einen bescheidenen Anteil, doch sein Segment innerhalb der Marktgröße für Advanced Packaging soll zwischen 2026 und 2031 mit einer CAGR von 25,58 % wachsen. Flip-Chip blieb mit einem Anteil von 41,37 % am Markt für Advanced Packaging im Basisjahr der Volumenführer, doch sein Lötbump-Pitch kann wirtschaftlich nicht unter 20 µm sinken, was seine Zukunft in KI-Beschleunigern begrenzt. Fan-out-Wafer-Level-Packages gedeihen in Smartphones und Wearables, während Fan-in-WLP kostensensitive HF-Module unterstützt. Eingebettete Chips in Leiterplattenlaminate ziehen Entwickler von Automotive-Radar an, die Vibrationstoleranz suchen, die einen Preisaufschlag von 20 % ausgleicht.
Der Markt für Advanced Packaging betrachtet Panel-Level-Formate zunehmend als Weg zu 40 % niedrigeren Chip-Handhabungskosten durch Skalierung auf 750-mm-quadratische Glassubstrate, deren thermische Ausdehnung mit Silizium übereinstimmt. Die Ausreifung der Ausrüstung bleibt ein limitierender Faktor, da Laser-Via-Bohren, Vakuumlaminierung und Lithografie mit großem Feld und Step-and-Repeat-Verfahren die Zielausbeuten noch nicht erreicht haben. Die kommerzielle Reife wird nach 2027 erwartet, sodass Lieferketten heute Bestellungen für Werkzeuge mit langen Vorlaufzeiten aufgeben. Frühe Anwender konzentrieren sich auf Rechenzentrumsprozessoren und KI-Beschleuniger, bei denen die Kostenstrafe der Ausbeute-Lernkurven über hohe durchschnittliche Verkaufspreise amortisiert wird. Bis Panel-Plattformen skalieren, wird Flip-Chip weiterhin Grafikprozessoren und ASICs dominieren, wenn auch mit schrittweisen Kupfersäulen-Verbesserungen.


Nach Endverbraucherbranche: Automobil und Elektrofahrzeuge überholen Unterhaltungselektronik
Unterhaltungselektronik erfasste im Jahr 2025 48,77 % der Marktgröße für fortschrittliche Verpackung, doch ihr Stückzahlwachstum flacht ab, da sich Smartphone-Erneuerungszyklen verlängern. Automobil- und Elektrofahrzeuganwendungen sollen bis 2031 einen CAGR von 10,11 % verzeichnen, den schnellsten aller Branchen, was den Wechsel zu 800-Volt-Antriebssträngen widerspiegelt, die auf Siliziumkarbid-Module angewiesen sind, die mit Kupferpfeilern und Hybridbonds verpackt sind. Die Nachfrage aus Rechenzentren und HPC bleibt robust, angetrieben durch KI-Inferenz-Workloads, die Chiplet-basierte GPUs und gemeinsam verpackte Optik nutzen.
Da die Batteriekosten sinken und Regierungen Null-Emissions-Mandate verhängen, steigt der Halbleitergehalt pro Fahrzeug von 5 % auf 15 % des Stücklistenwerts, wovon der größte Teil fortschrittliche Gehäuse umfasst, die hohe Spannungen und raue thermische Zyklen bewältigen. Industrielle IoT-Module integrieren Sensoren, Mikrocontroller und Funkmodule in System-in-Package-Formaten, die für Leistungshüllen unter 1 W optimiert sind. Medizinische Wearables fügen hermetisches Fan-in-WLP hinzu, um Biokompatibilität zu erfüllen. Luft- und Raumfahrt sowie Verteidigung sind zwar klein, erzielen aber Premiumpreise für strahlungsgehärtete Golddrachtgehäuse. Der Automobil-Aufschwung stellt sicher, dass die Branche für fortschrittliche Verpackung Investitionsausgaben in Richtung Leistungsmodullinien umleitet, die nach IATF 16949 und ISO 26262 zertifiziert sind.
Nach Gerätearchitektur: Einführung von 3D-IC beschleunigt sich
Innerhalb des Marktes für fortschrittliche Verpackung lieferten 2D-ICs im Jahr 2025 noch 73,71 % der Stücklieferungen, doch 3D-IC-Designs sollen bis 2031 mit einem CAGR von 9,55 % wachsen. Hochbandbreiten-Speicherstapel, die auf Logik-Dies gebondet sind, reduzieren die DRAM-Latenz um 70 % und ermöglichen Echtzeit-Inferenz für große Sprachmodelle. Intels Foveros Direct Kupfer-zu-Kupfer-Hybridbondierung treibt eine Cache-Latenz von 5 ns und entfernt Lötschichten, was die Schnittstellenleistung um 15 % reduziert.
2,5D-Interposer in GPUs und KI-Beschleunigern bleiben eine Zwischenarchitektur, da ihre laterale Platzierung das Wärmemanagement erleichtert und kurze Pfade erhält. Kostenempfindliche Analog-, MCU- und HF-Geräte verbleiben auf 2D-Knoten, wo Ausbeuten ausgereift und die Verpackungskomplexität gering sind. Da elektronische Designautomatisierungswerkzeuge für Multi-Die-Grundrissplanung und thermische Co-Simulation reifen, werden mehr CPU-Anbieter monolithische Dies in Chiplets disaggregieren und so 3D-IC-Anteilsgewinne vorantreiben. Letztendlich wird das Gleichgewicht zwischen Ausbeiterisiko, thermischen Stapelgrenzen und der Verfügbarkeit von Designabläufen das Migrationstempo in Verbraucher- und Unternehmenssegmenten bestimmen.
Nach Verbindungstechnologie: Hybridbondierung fordert die Dominanz von Lötverbindungen heraus
Lötbumps machten 58,92 % des Verbindungsumsatzes im Jahr 2025 aus, doch Hybrid-Bonding soll bis 2031 mit 10,02 % wachsen und den Vorsprung von Lötbumps im Markt für Advanced Packaging verringern. Kupfer-zu-Kupfer-Hybridverbindungen ermöglichen einen Pitch von kleiner oder gleich 5 µm und reduzieren den Widerstand um 40 %, was zu zweistelligen Energieeinsparungen in KI-Beschleunigern führt. Lötbumps werden weiterhin in kostengetriebenen Verbrauchergeräten eingesetzt, wo ein Pitch von 40 µm ausreicht und mechanische Nachgiebigkeit wertvoll ist.
Kupfersäulen, einst die wichtigste Feinpitch-Lösung für Smartphones, stoßen bei 20 µm an ihre Grenzen und bedienen nun mittlere Anwendungsfälle. Oxid-Fusions-Direktbonding, demonstriert von Sony, erreichte einen Pitch von 2 µm für gestapelte CMOS-Bildsensoren und deutet auf zukünftige Wege ohne Mikrobumps hin. Jede Technologie zielt nun auf unterschiedliche Leistungs-Kosten-Fenster ab, doch da KI-Inferenz in breitere Märkte vordringt, konvergiert die Branche auf Hybrid-Bonding als Standard-Verbindungstechnologie für Logik-zu-Speicher- und Chiplet-Netzwerke, die ultrafeine Pitches und minimale Leistungsverluste erfordern.
Geografische Analyse
Der asiatisch-pazifische Raum trug im Jahr 2025 60,57 % zum Markt für fortschrittliche Verpackung bei, was tiefe Cluster von Foundries, ausgelagerten Montage- und Teststandorten sowie Substratherstellern widerspiegelt, die in Taiwan, China, Südkorea und Malaysia angesiedelt sind. Die Dominanz der Region ist durch die CoWoS-Rampen von Taiwan Semiconductor Manufacturing Company und die I-Cube-Rampen von Samsung verankert, die beide im Jahr 2025 die monatliche Kapazität erweiterten, um die Nachfrage nach KI-Beschleunigern zu befriedigen. Semiconductor Manufacturing International Corporation aus China und Jiangsu Changjiang Electronics Technology fügten Fan-out-Wafer-Level-Linien für inländische Smartphone- und Automobilkunden hinzu, obwohl Exportkontrollbeschränkungen für Extrem-Ultraviolett-Lithografie ihre Wettbewerbsfähigkeit an den führenden Knoten einschränken. Japans Substrat-Ökosystem, angeführt von Ajinomoto und Ibiden, unterhält eine widerstandsfähige Materiallieferkette, die die Marktgröße für fortschrittliche Verpackung bei Flip-Chip- und 2,5D-Modulen unterstützt.
Nordamerika gewinnt wieder Marktanteile, da das CHIPS- und Wissenschaftsgesetz USD 39 Milliarden an Zuschüssen und USD 75 Milliarden an Kreditgarantien für inländische Kapazitäten kanalisiert, einschließlich ausdrücklich der Infrastruktur des Marktes für fortschrittliche Verpackung. TSMCs Arizona-Campus beginnt 2025 mit der CoWoS-Produktion, während Intel Foveros-3D-Verpackungslinien in New Mexico und Oregon ausbaut. Amkors USD 2 Milliarden schwere Anlage in Arizona konzentriert sich auf Siliziumkarbid-Automobilleistungsmodule und luft- und raumfahrtqualifizierte Gehäuse. Kanada und Mexiko beschränken sich weiterhin auf Back-End-Tests und einfache Montage. Die Marktgröße für fortschrittliche Verpackung, die an Anforderungen für inländische Inhalte gebunden ist, wächst daher kontinuierlich auf dem gesamten Kontinent.
Europa erfasste im Jahr 2025 einen bescheidenen Wert, konzentriert auf die Panelebenen-Pilotlinie des Fraunhofer-Instituts in Deutschland und die STMicroelectronics-Montage in Italien, doch der EUR 43 Milliarden schwere Stimulus des EU-Chips-Gesetzes soll den regionalen Halbleiteranteil bis 2030 verdoppeln. Der Nahe Osten und Afrika hatten eine kleine Basis, sollen aber bis 2031 mit einem CAGR von 9,61 % steigen, da die Vereinigten Arabischen Emirate und Saudi-Arabien Staatsfonds nutzen, um Greenfield-Fabs und Verpackungsanlagen zu finanzieren. Südamerika beschränkt sich weiterhin auf Tests und Legacy-Montage, wobei Brasiliens Ceitec lokale Automobilzulieferer bedient. Die gesamte geografische Streuung spiegelt den Imperativ der Kunden wider, die übermäßige Abhängigkeit von Taiwan zu reduzieren, was den Markt für fortschrittliche Verpackung in Richtung multiregionaler Redundanz treibt und den Standort zu einem Wettbewerbsdifferenziator macht.

Regulatorisches Umfeld
Staatliche Industriepolitik-Rahmenwerke koppeln Anreize und Beschaffung zunehmend an inländische Kapazitäten im Bereich fortschrittlicher Verpackungstechnologien. In den Vereinigten Staaten ist die Umsetzung des CHIPS and Science Act über bloße Strategieerklärungen hinausgegangen und umfasst nun benannte Programme, darunter das National Advanced Packaging Manufacturing Program (NAPMP), das über das NIST verwaltet wird, sowie die im Januar 2025 vergebenen finalen CHIPS-Förderzusagen, die 1,1 Milliarden USD für die Natcast Advanced Packaging Piloting Facility (PPF) in Tempe, Arizona, beinhalteten. In Europa setzte sich die politische Dynamik auf EU-Ebene fort, als die Europäische Kommission im Juni 2026 einen Vorschlag für ein Chips Act 2.0 veröffentlichte, der ausdrücklich auf die Stärkung von Back-End-3D-Verpackungstechnologien und heterogenen Integrationsfähigkeiten abzielt und die Rolle regionaler Pilotlinien und koordinierter Förderinstrumente unterstreicht.
Auch Standards und Nachhaltigkeitsvorgaben werden im Zuge der Lokalisierung von Kapazitäten strenger. SEMI E177:2026 trat im Mai 2026 in Kraft und führte Anforderungen zur Erklärung des CO2-Fußabdrucks ein (mit Verifizierung durch nach ISO/IEC 17025 akkreditierte Labore), die exportorientierte Lieferketten für 2,5D/3D-Chiplet-Verpackungen betreffen. Dies fügt Lieferungen fortschrittlicher Verpackungen eine formale Dokumentationsebene hinzu und veranlasst Materiallieferanten, OSATs und integrierte Bauelementehersteller dazu, Rückverfolgbarkeit und Emissionsbilanzierung neben elektrischen Tests und Zuverlässigkeitsprüfungen in die Qualifizierungsprozesse zu integrieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für fortschrittliche Verpackungstechnologien beginnt vorgelagert mit Materialien, darunter Substrate wie BT-Harz und ABF-bezogene Zulieferungen, Kupfer und Chemikalien, Underfill sowie aufkommende Glaskern-Formate. Sie verläuft weiter über Ausrüstung, einschließlich Lithografie, Beschichtung, Bonding, Metrologie und Test, bis hin zur hochpräzisen Fertigung, die sowohl Foundry-gestützte fortschrittliche Verpackung als auch OSAT-Montage und -Test umfasst, bevor sie mit der nachgelagerten Integration in Endprodukte über Endverbrauchergeräte, Rechenzentren- und HPC-Beschleuniger sowie Leistungselektronik für die Automobilindustrie endet.
Die Wertschöpfung wird zunehmend durch integrierte Plattformangebote großer Foundries und IDMs geprägt, darunter TSMC CoWoS und Intel Foveros, während OSATs wie ASE, Amkor und Powertech bei Ausbeutelernkurven, Zykluszeit und Co-Design-Zusammenarbeit für Fan-out-, SiP- und heterogene Integrationsprogramme konkurrieren. Engpässe konzentrieren sich weiterhin auf High-End-2,5D/3D-Kapazitäten und auf ermöglichende Vorprodukte und beeinflussen, wie Wert entlang der Kette erfasst wird. Branchenkommentare aus dem Jahr 2026 wiesen zudem auf anhaltende Engpässe bei 2,5D-Verpackungskapazitäten inmitten der KI-getriebenen Nachfrage hin, was die Bedeutung langfristiger Kapazitätsreservierungen und Multi-Sourcing über Partner wie ASE, SPIL und Powertech unterstreicht. Der Ausbau von TSMC im Jahr 2026 in Verpackungsanlagen im Chiayi Science Park hin zur Massenproduktion, zusammen mit weiterer Standorterweiterung, verdeutlicht, wie Verpackungskapazitäten über dedizierte Verpackungscampusse aufgebaut werden. Mit steigender Leistungsdichte der Gehäuse werden Wärmemanagementmaterialien und -architekturen zu wertschöpfungsintensiveren Schritten in der Kette, wodurch sich die Differenzierung stärker in Richtung Materialinnovation sowie fortschrittlicher Inspektion und Prüfung verschiebt und weniger allein über Kosten erfolgt.
Wettbewerbslandschaft
Die Marktstruktur ist mäßig konsolidiert; die fünf führenden Anbieter – Taiwan Semiconductor Manufacturing Company, Samsung Electronics, Amkor Technology, ASE Technology und Intel – kontrollierten im Jahr 2025 rund 55 % des Umsatzes, doch mehr als 20 weitere Unternehmen bleiben aktiv und erhalten die Flexibilität der Käufer. Jeder führende Akteur bündelt Wafer-Fertigung mit hochdichtem Interposer, Fan-out- oder Hybridbond-Kapazität und erzielt einen Aufschlag für schlüsselfertige Dienstleistungen, den Wettbewerber nicht leicht erreichen können. Samsung integriert I-Cube-Verpackung mit Foundry-Wafern und bindet Kunden an einen Einzelanbieter-Pfad, der geistiges Eigentum an Chiplets schützt und Anteile am Markt für fortschrittliche Verpackung sichert.
Anbieter ausgelagerter Montage und Tests sehen sich Margendrücken ausgesetzt, da integrierte Gerätehersteller Linien für heterogene Integration intern aufbauen. Amkor begegnet dem durch geografische Reichweite – Arizona für Automobil, Portugal für Luft- und Raumfahrt – und durch Co-Design-Partnerschaften, die die Zeit bis zur Ausbeute für fablose Designer verkürzen. ASE Technology kombiniert sein Siliconware-Joint-Venture mit Substrat-Expertise, um die Versorgung bei BT-Harz-Engpässen zu sichern, eine Strategie, die Grafikprozessor-Kunden anzieht, die von Materialengpässen im Jahr 2024 betroffen waren. Powertech Technology und JCET Group besetzen Spezialnischen: automobilqualifiziertes Flip-Chip für Powertech und Fan-out-Module auf Panelebene für JCET, die beide inkrementelle Marktanteile im Markt für fortschrittliche Verpackung beitragen, ohne direkten Wettbewerb mit erstklassigen Rivalen zu suchen.
Technologie bleibt das zentrale Schlachtfeld. TSMC besitzt mehr als 1.200 CoWoS-Patente, Intel führt bei Kupfer-zu-Kupfer-Hybridbondierung, und Applied Materials dominiert bei Glassubstrat-Ausrüstung, die Linien- und Raumauflösungen von 2 µm ermöglicht. Start-ups konzentrieren sich auf Software: Ansys und Cadence erweitern Elektronik-Designautomatisierungsabläufe, die Multi-Die-Leistungsnetzwerke und thermische Pfade gemeinsam optimieren und so die Eintrittsbarrieren für Nischen-Hardware-Innovatoren senken. Die Wettbewerbsintensität hängt daher von der Investitionsausgabenskala, Patentmauern und der Ausrichtung des Ökosystems ab, was alles eine kontinuierliche Konsolidierung im Markt für fortschrittliche Verpackung vorantreibt.
Marktführer im Bereich fortschrittliche Verpackung
Amkor Technology, Inc.
Taiwan Semiconductor Manufacturing Company Limited
Advanced Semiconductor Engineering Inc.
Intel Corporation
JCET Group Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken zeigen sich am deutlichsten dort, wo Kapazitätsengpässe auf Chiplet-lastige KI- und HPC-Roadmaps treffen, sowie dort, wo Regionalisierungspolitiken neue Back-End-Cluster fördern. Die im Juni 2026 angekündigte Investition der JCET Group in Höhe von 1,1 Milliarden USD für eine Anlage zur fortschrittlichen Verpackung und Prüfung in Shanghai Lingang, die auf KI-Chips abzielt, ist ein Beispiel für angebotsseitige Expansion im Einklang mit der KI-Nachfrage. In Taiwan beschrieb der National Science and Technology Council in Aussagen vom Juli 2026, dass TSMC in Phase II des Chiayi Science Park zusätzliche Anlagen für fortschrittliche Verpackungstechnologien errichtet, was auf einen fortgesetzten Ausbau des Ökosystems rund um großmaßstäbliche Verpackungszentren hinweist.
Die Co-Integration von Speicher- und Logikbausteinen schafft zudem Nachfrage nach Linien für fortschrittliche Verpackung, die höhere Lagenzahlen, engere Pitch-Verbindungen und strengere Zuverlässigkeitsqualifikationen bewältigen können. SK hynix bestätigte eine Investition von 12,85 Milliarden USD für sein P&T7-Werk für fortschrittliche Verpackung in Cheongju, Südkorea (2026 gemeldet), was darauf hindeutet, dass HBM-bezogene Verpackungskapazitäten als strategische Infrastruktur behandelt werden. Auch in Japan sind Ausbauten der Verpackungskapazitäten neben Investitionen in Photonik zu beobachten: Tower Semiconductor kündigte im Juli 2026 eine Investition von 3 Milliarden USD an, unterstützt durch 1 Milliarde USD an japanischen Regierungszuschüssen, für eine Erweiterung, die Silizium-Photonik und fortschrittliche Verpackungstechnologien umfasst. Über all diese Entwicklungen hinweg konzentriert sich die Chance auf skalierbare 2,5D- und 3D-Linien, durchsatzstärkeres Bonding und Testen sowie Substrat- und Wärmelösungen, die das Risiko verringern, dass die Verpackung zum begrenzenden Faktor für die Versorgung mit Beschleunigern und HBM wird.
Aktuelle Branchenentwicklungen
- Juni 2026: TSMC und Amkor Technology gaben eine 10-jährige Vereinbarung zur Bereitstellung von Dienstleistungen für fortschrittliche Verpackung und Prüfung in Arizona bekannt. Die Zusammenarbeit unterstützt eine vollständigere US-basierte Lieferkette vom Wafer bis zum fertigen Gehäuse und stärkt lokale Beschaffungsoptionen für Kunden, die sensibel auf Vorlaufzeiten und Exportkontrollrisiken reagieren.
- Dezember 2025: Samsung Electronics startete die Massenproduktion von I-Cube4, das mehrere High-Bandwidth-Memory-Stacks um einen Logik-Die herum mittels Hybrid-Bonding integriert. Die Markteinführung brachte höherdichte 2,5D/3D-Integration in Produktionsabläufe und erhöhte den Wettbewerbsdruck auf alternative Interposer- und Bonding-Ansätze bei der Verpackung von KI-Beschleunigern.
- November 2024: CHIPS for America kündigte bis zu 300 Millionen USD an NAPMP-Fördermitteln an, um den Übergang von Innovationen in der fortschrittlichen Verpackungstechnologie in die Großserienfertigung zu beschleunigen. Der Förderschwerpunkt auf Skalierung und Pilotierung trug dazu bei, das Frühphasenrisiko beim Prozesstransfer und bei der Werkzeugqualifizierung in US-basierten Verpackungsökosystemen zu verringern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Advanced Packaging definiert als der Umsatz, der durch Halbleiterverpackungsansätze erzielt wird, die über traditionelle Drahtbond-Methoden hinausgehen und eine höhere Dichte, Leistung und Integration auf Paketebene ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen Standard-Leadframe- und einfache Drahtbond-Verpackungen aus, wenn sie nicht mit einem fortschrittlichen Integrationsmerkmal kombiniert werden (wie Fan-out, Interposer oder Stapeln).
Segmentierungsübersicht
- Nach Verpackungsplattform
- Flip-Chip
- Eingebetteter Die
- Fan-in-WLP
- Fan-out-WLP
- 2,5D / 3D
- System-in-Package (SiP)
- Verpackung auf Panelebene (PLP)
- Nach Endverbraucherbranche
- Unterhaltungselektronik
- Automobil und Elektrofahrzeuge
- Rechenzentrum und HPC
- Industrie und IoT
- Gesundheitswesen / Medizintechnik
- Luft- und Raumfahrt sowie Verteidigung
- Nach Gerätearchitektur
- 2D-IC
- 2,5D-Interposer
- 3D-IC (TSV / Hybridbond)
- Nach Verbindungstechnologie
- Lötbump
- Kupferpfeiler
- Hybridbond
- Direktbond ohne Mikrobumps
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Naher Osten
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Terminologie abzustimmen und die am besten reproduzierbaren Indikatoren zu sammeln, die die Nachfrage nach Advanced Packaging erklären. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen von Halbleiterindustrieverbänden, staatliche Handelsstatistiken und Zoll-Dashboards, Makroserien der Zentralbanken und des IWF für Währungs- und Inflationskontext sowie von Fachkollegen begutachtete Zeitschriften zu Verpackungs- und Verbindungstrends.
Um die Modelleingaben zu fundieren, haben wir auch Jahresberichte, Ergebnisnotizen und Investorenpräsentationen von Unternehmen geprüft, um Kapazitätsbewegungen und Technologie-Hochläufe zu verstehen, gefolgt von seriöser Presseberichterstattung zum Zeitpunkt wichtiger Anlagen- oder Produktankündigungen. Darüber hinaus wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzen und -informationen sowie eine Patentdatenbank selektiv eingesetzt, um Umsatzexposition und Technologieaktivität in einem einheitlichen Format zu überprüfen. Dies sind Beispiele für verwendete Quellen, und diese Liste ist nicht erschöpfend, da viele weitere öffentliche Referenzen für Datenerhebung, Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welche Advanced-Packaging-Formate übernommen wurden, wie schnell sich die Preise verschoben haben und welche Einschränkungen in der Lieferkette real waren. Wir sprachen mit einer Mischung aus Teilnehmern des Ausrüstungs- und Materialökosystems, Verpackungsdienstleistern sowie Geräte- und Systemseitenakteuren in der Region Asien-Pazifik, EMEA und Amerika, damit die Annahmen an die Realitäten vor Ort angepasst werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 12 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 42 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 46 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem die Halbleitereinheitsnachfrage und der Wertmix rekonstruiert wurden, indem die Verpackungsintensität mit Endverbrauchssignalen verknüpft und dieser Nachfragepool dann durch Penetrations- und Durchschnittsverkaufspreislogik in Advanced-Packaging-Umsatz umgewandelt wurde. Anschließend wurde das Ergebnis mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Multiplikation von Stichproben-Paket-Durchschnittsverkaufspreisen mit geschätzten Volumina für wichtige Formate, unterstützt durch Kanal-Feedback zu Auslastung und Hochlaufzeitpunkt.
Die im Modell verwendeten Eingaben wurden praktisch und nachvollziehbar gehalten, einschließlich Wafer-Starts und Outsourcing-Trends, Adoptionskurven für Fan-out- und 2,5D- oder 3D-Formate, Substrat- und Verbindungsverschiebungen (zum Beispiel Kupfersäulen- und Hybrid-Bonding-Bereitschaft) sowie Endmarkt-Nachfrageindikatoren aus Rechenzentrum- und Automotive-Elektronikzyklen. Wo ein vollständiger Lieferanten-Rollup nicht machbar war, wurden Lücken durch die Verwendung von formatbezogenen Penetrationsbereichen, die während der Interviews vereinbart wurden, und durch die Bindung regionaler Aufteilungen an veröffentlichte Fertigungsstandorte geschlossen.
Für die Prognose wurde eine Szenarioanalyse angewendet, bei der der Basisfall aus Konsensansichten zu Kapazitätserweiterungen, Ausbeute-Lernkurven und Endmarktnachfrage aufgebaut wurde, gefolgt von konservativen und aggressiven Varianten zur Sensitivitätsprüfung. Die endgültige Prognose wurde erst akzeptiert, nachdem sich die Variablen realistisch über Technologie und Geografie hinweg zusammenbewegt hatten und das Modell bei Verfügbarkeit neuer Daten erneut ausgeführt werden konnte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, beginnend mit Arithmetik- und Einheitenkonsistenzprüfungen, gefolgt von Varianzprüfungen anhand unabhängiger Indikatoren wie Halbleiterumsatzzyklen, Ankündigungen von Verpackungskapazitäten und regionalen Handelssignalen. Wenn eine Zahl außerhalb der Norm lag, wurden zunächst die Definitionen überprüft, dann die Annahme, die den Ausschlag gab, erneut betrachtet und in einigen Fällen Quellen erneut kontaktiert, um die Änderungsrichtung zu bestätigen.
Vor der Freigabe durchlaufen Modell und Bericht mehrstufige Analytikerprüfungen, damit die Logik verständlich ist und die Annahmen nicht in Tabellenkalkulationen verborgen sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie eine größere Kapazitätsverschiebung, eine Politikänderung oder ein klarer Nachfragebruch. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht auf Basis der neuesten verfügbaren öffentlichen Daten erhalten.
Marktgrößenbestimmung für Advanced Packaging von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Advanced Packaging unterscheiden sich häufig, weil die Grenze zwischen Advanced Packaging und Standard-Packaging nicht einheitlich gezogen wird und weil das angenommene Adoptionsniveau neuerer Formate je nach Herausgeber variieren kann. Unterschiede entstehen auch dadurch, welches Jahr als aktuelle Größe behandelt wird, sowie durch die Art und Weise, wie Preise über Regionen hinweg normalisiert und in eine einzige USD-Zahl umgerechnet werden.
Wafer-Start-Richtung, OSAT-Auslastungssignale und Formatadoptionsprüfungen sind die Belege, die die Schätzung von Mordor Intelligence an einen Halbleiternachfragepool binden, bei dem 2,5D- und 3D- sowie Fan-out- und SiP-Umsätze nur dann gezählt werden, wenn das fortschrittliche Integrationsmerkmal vorhanden ist. Andere Gesamtwerte können sich verschieben, wenn breitere konventionelle Verpackung einbezogen wird oder wenn langsamere Durchschnittsverkaufspreisänderungen und langsamere Penetration für Hybrid-Bonding und hochdichte Verbindungsformate angenommen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,46 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 45,13 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine engere Verpackungstyp-Zählung an, die Verschiebungen im Gerätearchitekturmix nicht vollständig widerspiegelt, was den Wertanteil, der 2,5D- und 3D- sowie Fan-out-Hochläufen zugewiesen wird, verringern kann. |
| Branchenforschungsgruppe B | 39,60 Milliarden USD (2024) | Verankert die aktuelle Größe in einem früheren Jahr und scheint langsamere Penetrations- und Preisentwicklung anzuwenden, was den Umsatzanstieg durch hochdichtere Verbindungen und fortschrittliche Substratnutzung unterschätzen kann. |
Die Tabelle zeigt, dass Timing- und Umfangsregeln einen Großteil der Streuung erklären, noch bevor man den Prognosestil berücksichtigt. Unsere Größenbestimmung hält jede Technologie durch einen klaren Einschlusstest gezählt, und die endgültige Zahl wird anhand von Nachfrage- und Auslastungssignalen gegengeprüft, sodass die Schritte wiederholt werden können, wenn sich der Markt bewegt.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für fortschrittliche Verpackung bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 USD 90,11 Milliarden erreichen wird, mit einem CAGR von 9,42 % von 2026 bis 2031.
Welche Region dominiert heute den Umsatz?
Der asiatisch-pazifische Raum hielt im Jahr 2025 60,57 % des Umsatzes dank dichter Fertigungsökosysteme in Taiwan, China und Südkorea.
Was ist das am schnellsten wachsende Endverbrauchersegment?
Automobil- und Elektrofahrzeuganwendungen sollen bis 2031 einen CAGR von 10,11 % verzeichnen, da Siliziumkarbid-Leistungsmodule Kupferpfeiler und Hybridbonds übernehmen.
Warum ist Hybridbondierung wichtig?
Es ermöglicht einen Verbindungspitch von kleiner oder gleich 5 µm, senkt den Widerstand um 40 % und wächst mit einer CAGR von 10,02 %, wodurch Lötbumps in KI-Beschleunigern verdrängt werden.
Wie gestalten Subventionen Lieferketten um?
Anreizprogramme der USA, der EU und Südkoreas knüpfen Zuschüsse an inländische Inhalte und treiben neue CoWoS-, Foveros- und Panelebenen-Linien außerhalb der traditionellen asiatischen Zentren an.
Was begrenzt kleine OSAT-Neueinsteiger?
Kapitalintensität über USD 500 Millionen pro Panelebenen-Linie und schnelle Abschreibung komprimieren Margen, was die Finanzierung ohne Kundenvorauszahlungen schwierig macht.
Seite zuletzt aktualisiert am:


