
Globale Marktgröße und Marktanteil für die Behandlung von Herzstillstand
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.5 Milliarden US-Dollar |
| Marktgröße (2031) | 6.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Marktanalyse für die Behandlung von Herzstillstand von Mordor Intelligence
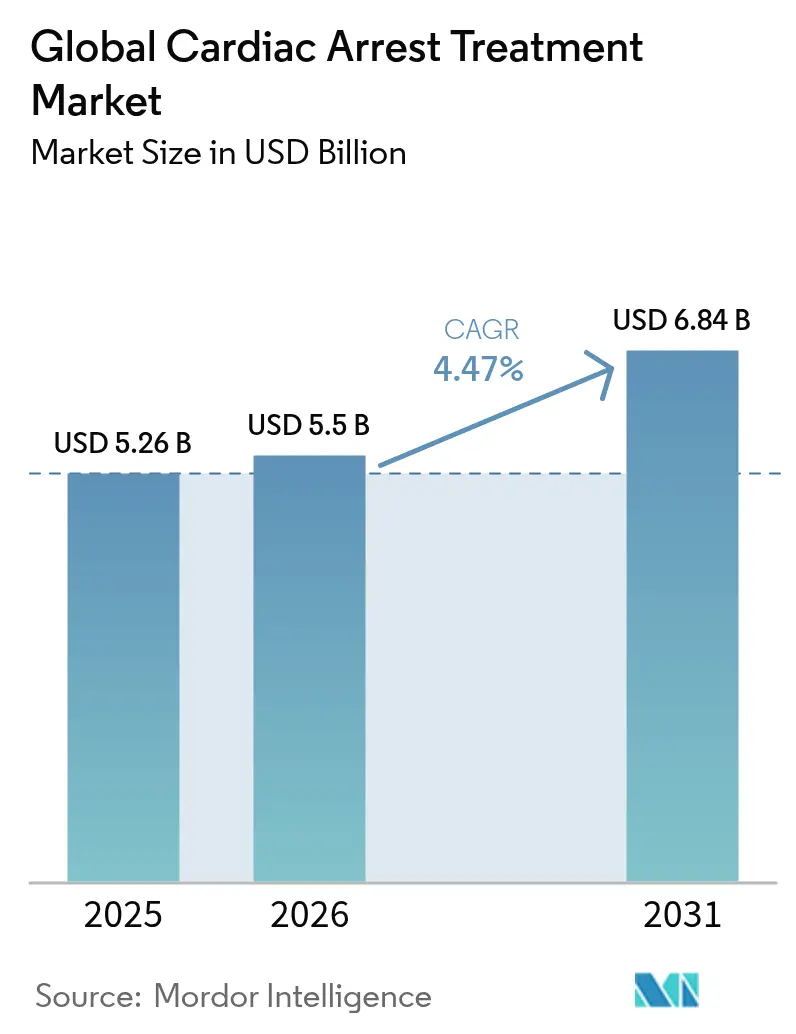
Die globale Marktgröße für die Behandlung von Herzstillstand wird im Jahr 2026 auf USD 5,5 Milliarden geschätzt, ausgehend von einem Wert von USD 5,26 Milliarden im Jahr 2025, mit Projektionen für 2031, die USD 6,84 Milliarden zeigen, und einem Wachstum von 4,47 % CAGR im Zeitraum 2026–2031. Konstante Nachfrage aus alternden Bevölkerungen, breitere Programme für öffentlich zugängliche Defibrillatoren und rasche Fortschritte bei miniaturisierten extrakorporalen Systemen stützen diesen Aufwärtstrend. Anbieter profitieren auch von KI-gestützten Rhythmus-Vorhersagetools, die in die Einsatzleitstellen-Software des Rettungsdienstes (EMS) integriert werden und eine schnellere, datengesteuerte Triage ermöglichen. Parallele Innovationen – wie drohnenausgelieferte automatisierte externe Defibrillatoren (AEDs), mRNA-basierte antiarrhythmische Pipelines und feldeinsetzbare therapeutische Hypothermie-Pakete – signalisieren eine klare Verschiebung von reaktiven zu prädiktiven Versorgungsmodellen. Gleichzeitig erhöhen eine verstärkte Überwachung nach Rückrufen durch Regulierungsbehörden und anhaltende Diversifizierungsstrategien der Lieferkette die Compliance-Kosten, tragen jedoch dazu bei, das Vertrauen der Kliniker wiederherzustellen. Insgesamt zwingt der Wettbewerbsdruck führende Unternehmen in kontinuierliche F&E-Zyklen, die den Markt für die Behandlung von Herzstillstand reaktionsfähig gegenüber sich entwickelnden klinischen Leitlinien und Volksgesdundheitsmandaten halten.
Wichtigste Erkenntnisse des Berichts
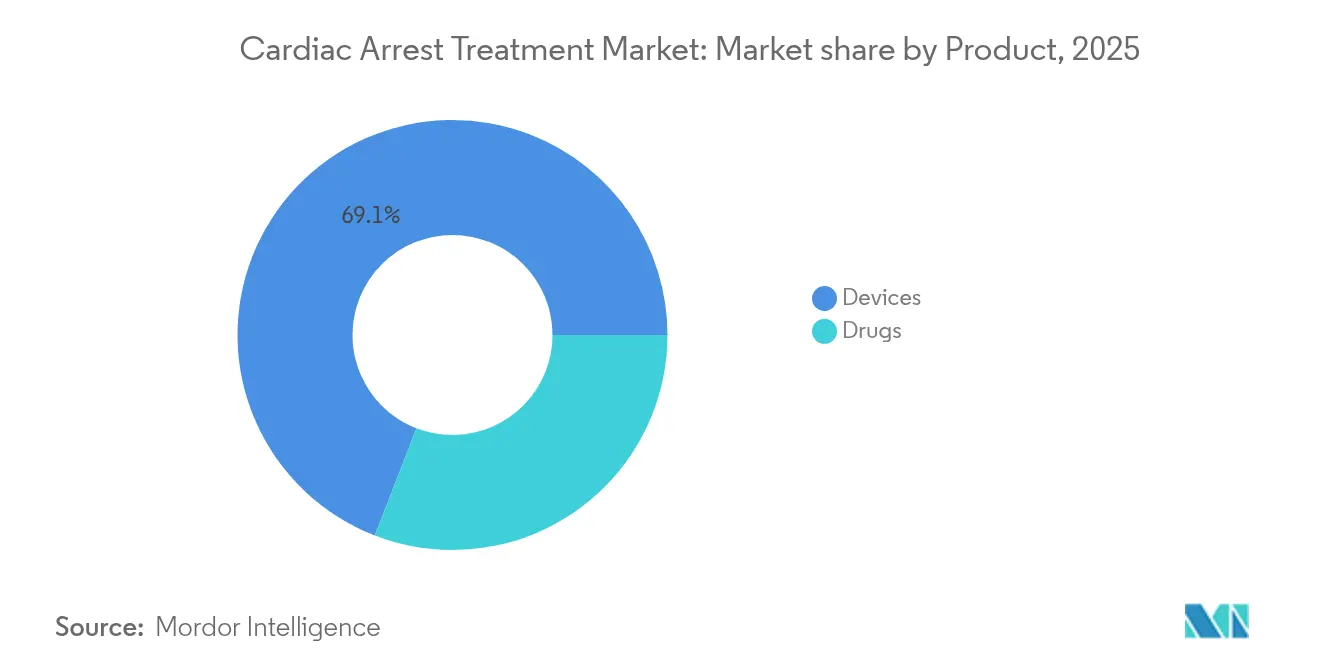
- Nach Produktkategorie führten Geräte mit einem Umsatzanteil von 69,12 % im Jahr 2025, während das gleiche Segment bis 2031 mit einer CAGR von 6,33 % wachsen soll.
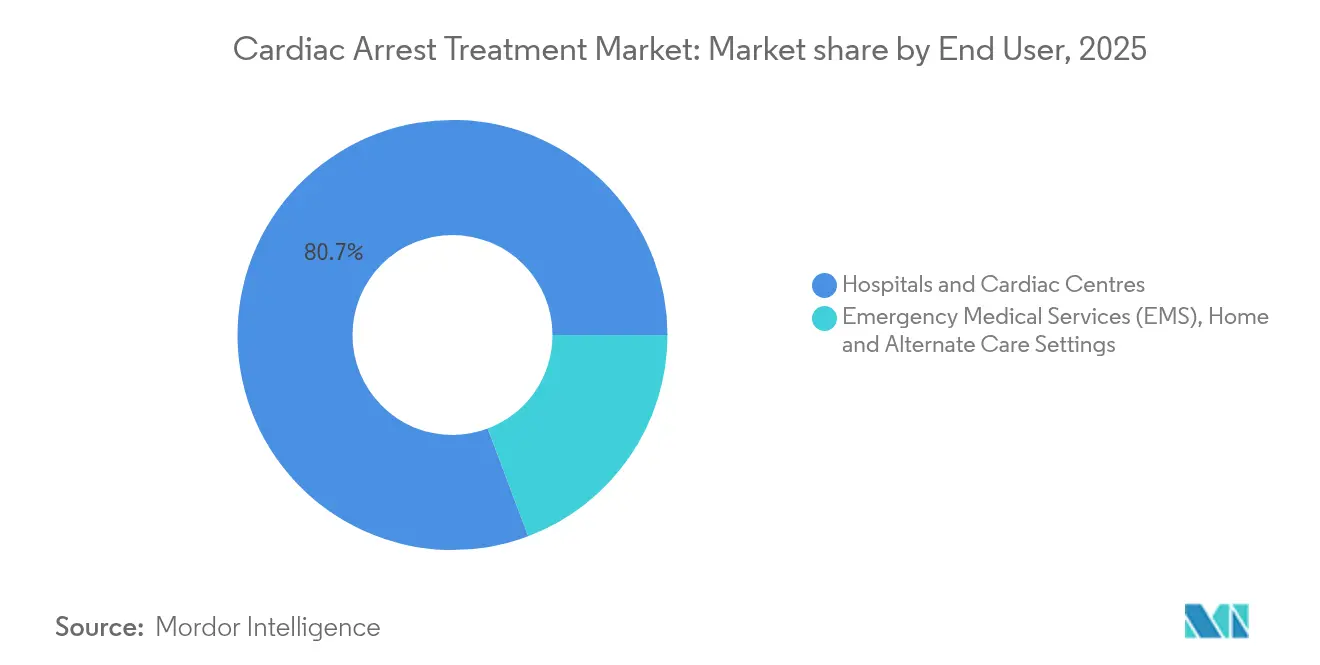
- Nach Endnutzer hielten Krankenhäuser und Herzzentrums 80,73 % des Marktanteils für die Behandlung von Herzstillstand im Jahr 2025, während häusliche und alternative Versorgungsumgebungen die höchste prognostizierte CAGR von 5,72 % bis 2031 verzeichnen.
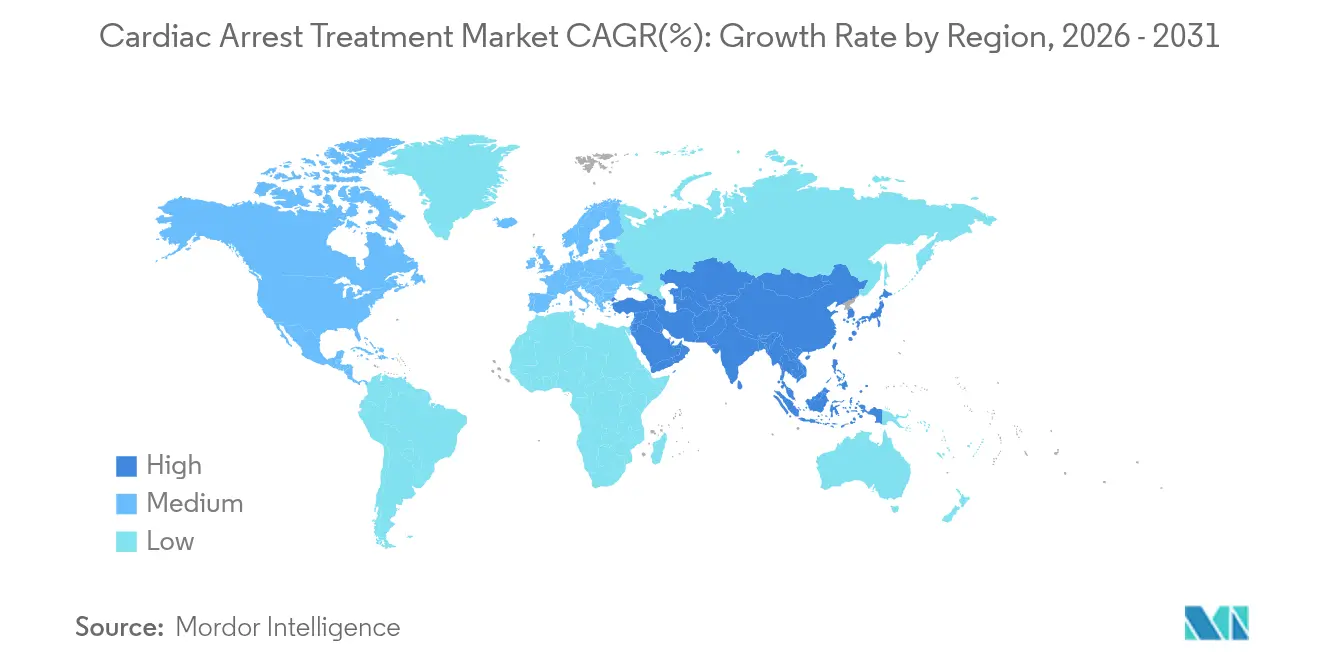
- Nach Region entfiel auf Nordamerika ein Anteil von 41,83 % des Umsatzes im Jahr 2025, während der Asien-Pazifik-Raum mit einer CAGR von 7,55 % bis 2031 voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch plötzlichen Herzstillstand und alternde Bevölkerungen | +1.20% | Global, mit konzentrierter Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Programme und Gesetzgebung für öffentlich zugängliche Defibrillatoren | +0.80% | Nordamerika und EU führend, Asien-Pazifik aufstrebend | Mittelfristig (2–4 Jahre) |
| Fortschritte bei implantierbarer und tragbarer Defibrillator-Technologie | +1.10% | Global, mit früher Übernahme in Industrieländern | Mittelfristig (2–4 Jahre) |
| Miniaturisierte ECMO für refraktären Herzstillstand | +0.60% | Nordamerika und EU als Kern, Ausbreitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Rhythmus-Vorhersage integriert in EMS-Arbeitsabläufe | +0.50% | Nordamerika führend, EU folgend | Kurzfristig (≤ 2 Jahre) |
| mRNA-basierte antiarrhythmische Therapeutika in der Pipeline | +0.30% | Global, abhängig von behördlichen Zulassungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch plötzlichen Herzstillstand und alternde Bevölkerungen
Die Alterung der Bevölkerung erhöht die Inzidenz des plötzlichen Herztods, insbesondere bei Erwachsenen über 65 Jahren. Die Amerikanische Herzvereinigung stellt fest, dass 356.000 Amerikaner jedes Jahr einen außerklinischen Herzstillstand erleiden, wobei die Überlebensrate bei 8–10 % verbleibt. Ihre Wirkungsziele für 2030 zielen auf mehr als 50 % Laien-CPR und 20 % AED-Nutzung vor Eintreffen des Rettungsdienstes ab, um den 10%igen Rückgang der Überlebensrate auszugleichen, der für jede unbehandelte Minute auftritt. Diese Ziele veranlassen Gesundheitssysteme dazu, integrierte Geräte-Ökosysteme anstelle von Einzelgeräten zu beschaffen. Die wachsende Anerkennung von COVID-19-bedingten myokardialen Mikro-Narben bei jüngeren Altersgruppen erweitert den adressierbaren Patientenpool weiter. Infolgedessen priorisiert der Markt für die Behandlung von Herzstillstand weiterhin skalierbare Plattformen, die Überwachung, prädiktive Software und Therapiebereitstellung in einem einzigen Kontinuum der Versorgung kombinieren.
Programme und Gesetzgebung für öffentlich zugängliche Defibrillatoren
Staatlich vorgeschriebene AED-Bereitstellung in Schulen, Sportstätten und Verkehrsknotenpunkten erhöht die Gerätedichte und verbessert die Bereitschaft von Laienhelfern. Der Smart Heart Act in South Carolina und das House Bill 47 in Ohio verlangen sowohl die AED-Bereitstellung als auch Notfallreaktionspläne für Herzstillstand und senken rechtliche Barrieren, die früher Einrichtungsmanager abschreckten. Die Zentren für Krankheitskontrolle und Prävention bieten ein 13-Punkte-Implementierungs-Toolkit an, das die Beschaffung und Wartung standardisiert, während Bundesvorschläge zur Wiedererteilung des Gesetzes zum Überleben bei Herzstillstand den Haftungsschutz stärken. Vernetzte AED-Plattformen, die Statusdaten in Notrufnetzwerke einspeisen, erfreuen sich daher einer höheren Akzeptanz, insbesondere wenn sie mit abonnementbasierten Schulungsmodulen gebündelt werden.
Fortschritte bei implantierbarer und tragbarer Defibrillator-Technologie
Die Miniaturisierung von Geräten reduziert das Implantationsrisiko und öffnet die Therapie für mäßig gefährdete Bevölkerungsgruppen. Medtronics 4,7-French-OmniaSecure-Sonde erzielte in Pivotstudien eine Defibrillationserfolgsrate von 97,5 %[1]Quelle: Medtronic plc, „OmniaSecure Klinische Studienergebnisse,” medtronic.com . Das modulare mCRM-System von Boston Scientific verbindet einen subkutanen implantierbaren Kardioverter-Defibrillator mit einem leitungslosen Schrittmacher und verzeichnet eine Erfolgsmetrik für die Inter-Geräte-Kommunikation von 98,8 %. Unterdessen erweitern KI-gestützte tragbare Defibrillatoren wie der Jewel Patch von Element Science den Schutz über die Krankenhausentlassung hinaus und stärken den Markt für die Behandlung von Herzstillstand durch Senkung der Rehospitalisierungskosten. Prädiktive Algorithmen, die in Cloud-Dashboards eingebettet sind, warnen Kliniker auch vor dem Auftreten maligner Arrhythmien und verlagern die Ressourcenzuweisung von der Krisenreaktion zur Prävention.
Miniaturisierte ECMO für refraktären Herzstillstand
Die extrakorporale kardiopulmonale Reanimation (ECPR) erzielt eine Überlebensrate von 29,4 % bei refraktären Fällen gegenüber 2,4 % bei konventioneller CPR, gemäß einer multizentrischen Propensity-Studie. Das tragbare VitalFlow-ECMO-System von Medtronic bringt Kreislaufpriming und Überwachung in den Ambulanzbereich und ermöglicht es Teams, die Unterstützung innerhalb von Minuten nach dem Kollaps einzuleiten. Registerdaten der Extrakorporalen Lebensunterstützungsorganisation verzeichnen nun mehr als 100.000 Überlebende und bestätigen den Feldeinsatz in Verbindung mit rigoroser Schulung. Fortschritte bei biokompatiblen Beschichtungen und Heparin-sparenden Kreisläufen mindern weitere bisherige Blutungsrisiken und ermutigen politische Entscheidungsträger, die ECPR in spezialisierten Rettungsdiensteinheiten zu erstatten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Produktrückrufe und gerätebedingte unerwünschte Ereignisse | -0.90% | Global, mit konzentrierter Auswirkung in regulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalkosten und Erstattungslücken in Schwellenmärkten | -1.10% | Aufstrebende Märkte in Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| API-Engpässe bei wichtigen Vasopressoren | -0.30% | Global, mit Lieferkettenkonzentration in Asien | Kurzfristig (≤ 2 Jahre) |
| Ethische und regulatorische Hürden für feldeinsetzbare Hypothermie-Drohnen | -0.20% | Nordamerika und EU mit führenden Regulierungsrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktrückrufe und gerätebedingte unerwünschte Ereignisse
Qualitätsmängel bleiben ein zentrales Anliegen. Boston Scientific erließ einen Klasse-I-Rückruf für bestimmte Accolade-Schrittmacher, nachdem 832 Verletzungen und 2 Todesfälle mit Geräten in Verbindung gebracht wurden, die in den Sicherheitsmodus übergingen[2]Quelle: US-amerikanische Behörde für Lebensmittel und Arzneimittel, „Rückrufmeldung für Accolade-Schrittmacher,” fda.gov . Abbott rief gleichzeitig HeartMate-Pumpenzubehör aufgrund von Netzteilausfällen zurück, was das Pilotprogramm der FDA auslöste, das öffentliche Sicherheitswarnungen für kardiovaskuläre Implantate beschleunigt. Diese Vorfälle mindern das Vertrauen der Kliniker, verzögern die Zulassung neuer Produkte und veranlassen Unternehmen, größere Budgets für die Marktüberwachung nach der Markteinführung bereitzustellen, was den gesamten Markt für die Behandlung von Herzstillstand verlangsamt.
Hohe Kapitalkosten und Erstattungslücken in Schwellenmärkten
Fortgeschrittene Defibrillatoren und ECMO-Kreisläufe verlangen Premiumpreise, dennoch decken Erstattungswege in vielen Schwellenländern nur grundlegende Wiederbelebungsmaterialien ab. Indiens Gerätemarkt ist noch immer zu 70 % auf Importe angewiesen, was Erschwinglichkeitsbarrieren für öffentliche Krankenhäuser schafft. Unterschiedliche Anforderungen an die Evidenz bei verschiedenen Regulierungsbehörden verlängern zudem die Zulassungsfristen und erhöhen den Finanzierungsdruck auf kleinere Exporteure. Obwohl private Versicherer in städtischen Zentren diese Lücken teilweise ausgleichen, sind Landbevölkerungen häufig auf Eigenleistungen angewiesen, was eine breitere Durchdringung von Therapien der nächsten Generation einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Geräte treiben Innovation voran, während Arzneimittel mit Pipeline-Einschränkungen konfrontiert sindGeräte trugen im Jahr 2025 USD 3,64 Milliarden bei, entsprechend 69,12 % des Gesamtumsatzes. Technologische Sprünge wie KI-gestützte Arrhythmie-Vorhersage und miniaturisierte ECMO treiben diese Kategorie in Richtung einer CAGR von 6,33 % und halten die Marktgröße für die Behandlung von Herzstillstand bei Geräten vor pharmakologischen Alternativen. Defibrillatoren dominieren die Notfallwagen in Krankenhäusern, während drohnengestützte AEDs die Reichweite auf abgelegene Gemeinden ausdehnen. Tragbare ECMO-Plattformen gewinnen Leitlinienempfehlungen für refraktäre Fälle, und mechanische Kreislaufunterstützungssysteme wie Impella fügen inkrementelle hämodynamische Stabilität hinzu. Die FDA-Zulassung des gepulsten Feldablationssystems VARIPULSE bestätigt die Bereitschaft der Regulierungsbehörden, hochwirksame Geräte auf einem beschleunigten Weg zuzulassen, und stärkt das Vertrauen der Anbieter in eine anhaltende F&E.
Das Arzneimittelsegment macht den verbleibenden Umsatz aus und wächst in einem langsameren Tempo, da Formular-Einschränkungen und der Generikawettbewerb zunehmen. Klasse-III-Wirkstoffe wie Amiodaron bleiben Standard für ventrikuläre Arrhythmien, doch Engpässe bei Vasopressoren wie Adrenalin stören sporadisch die Versorgungsketten der Intensivmedizin nih.gov. Investigative mRNA-Therapien, darunter AZD8601, markieren die erste bedeutende mechanistische Verschiebung seit der Einführung von Dronedaron im Jahr 2009, doch großangelegte Wirksamkeitsdaten stehen noch aus. RNAi-Ansätze, die arrhythmogene Signalwege zum Schweigen bringen, zeigen in präklinischen Umgebungen Potenzial, obwohl kommerzielle Zeitpläne über das aktuelle Prognosefenster hinausgehen.


Nach Endnutzer:
Dominanz der Krankenhäuser wird durch das Aufkommen der häuslichen Pflege herausgefordertKrankenhäuser und spezialisierte Herzzentren erfassten 80,73 % des Umsatzes im Jahr 2025, gestützt durch rund um die Uhr betriebene Herzkatheterlabore, ECMO-Einheiten und intensive Telemetrie. Die Übernahme extrakorporaler CPR-Protokolle festigt diese Führungsposition weiter, wobei die Überlebensraten für die zentrumsinterne ECPR 29,4 % im Vergleich zu 2,4 % bei konventionellen Ansätzen erreichen. Die Konsolidierung unter Gesundheitssystem-Netzwerken optimiert den Masseneinkauf vernetzter Defibrillatoren und verbessert die unternehmensweite Betriebszeit und Wartungs-Compliance auf mehreren Standorten.
Das häusliche und alternative Versorgungssegment verzeichnet eine CAGR von 5,72 % und soll bis 2031 inkrementelle Marktgröße für die Behandlung von Herzstillstand gewinnen, angetrieben von KI-gestützten tragbaren Geräten, die Hochrisikopatienten während der gefährdeten Zeit nach der Entlassung schützen. Das ResQCPR-System von ZOLL Medical meldet eine Verbesserung der Einjahresüberlebensrate um 49 %, wenn es mit Impedanzschwellenwert-Geräten eingesetzt wird, und ermutigt Zahler, häusliche Lösungen zu erstatten. Telemedizin-Gesetzgebung, die während der Pandemie verabschiedet wurde, unterstützt nun die Fernprogrammierung implantierbarer Geräte und erweitert die Datenpipeline, die Kliniker zur Antizipation von Verschlechterungen nutzen. Dieses dezentralisierte Modell senkt die Rehospitalisierungskosten und entspricht den Anreizen für wertbasierte Versorgung, was die Übernahme in sowohl reifen als auch aufstrebenden Gesundheitssystemen beschleunigt.
Geografische Analyse
Nordamerika Markt für Herzstillstand-Behandlung
Nordamerika hält 41,83 % des Umsatzes im Jahr 2025 und profitiert von etablierten Protokollen des Rettungsdienstes, einer weitverbreiteten AED-Versorgung und einem FDA-Ökosystem, das Durchbruchgerätebezeichnungen für lebensrettende Hilfsmittel bietet. Bundesweite Haftungsschutzregelungen im Rahmen des Cardiac Arrest Survival Act fördern Ersthelfer in der Gemeinschaft, und die Ziele der Amerikanischen Herzvereinigung veranlassen die Bundesstaaten, Programme für den öffentlichen Zugang zu intensivieren. Integrierte Versorgungsnetzwerke verhandeln flottenweit Serviceverträge für Defibrillatoren und Überwachungsplattformen, was vorhersehbare Ersatzzyklen sicherstellt. Parallel dazu zeigen groß angelegte Feldversuche mit drohnengelieferten AEDs in ländlichen Regionen Reaktionszeitverkürzungen von 4–6 Minuten, was die neurologischen Ergebnisse wesentlich verbessert nih.gov.
APAC Markt für Herzstillstand-Behandlung
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 7,55 %, hauptsächlich aufgrund steigender kardiovaskulärer Sterblichkeit und erweiterter Notfallversorgungsfinanzierung in städtischen Provinzen. Inländische Hersteller aus China und Japan steigern den Export kostengünstiger AEDs und fordern westliche Marktführer beim Preis heraus, während sie die Standards der Internationalen Elektrotechnischen Kommission (IEC) erfüllen. Dennoch verlangsamen fragmentierte Erstattungslandschaften weiterhin die Einführung hochpreisiger ECMO- und Leitungssystem-Schrittmachergeräte, was den Marktanteil der Herzstillstand-Behandlung bei teuren Investitionsgütern gering hält. Multilaterale Regulierungsharmonisierungsprojekte, einschließlich der Asian Harmonisation Working Party, zielen darauf ab, die Genehmigungszeiten durch Angleichung der Dossieranforderungen zu verkürzen – ein Faktor, der die Markteintrittsbarrieren für globale Marken schrittweise senkt.
Europa Markt für Herzstillstand-Behandlung
Europa verzeichnet ein stetiges, aber vorsichtiges Wachstum unter einheitlichen Medizinprodukteverordnungen, die die Tiefe klinischer Nachweise betonen. Die Region fördert klinische Qualitätsregister, die Ergebnisdaten in Leitlinienaktualisierungen einfließen lassen und Krankenhäuser zu evidenzbasierten Einkäufen leiten. Pilotdrohnennetzwerke in den Niederlanden erreichten eine AED-Lieferung zu Herzstillstandorten in unter 5 Minuten, was die Europäische Union dazu veranlasste, grenzüberschreitende Replikationsstudien zu finanzieren nhs.uk. Budgetdruck hält Kaufentscheidungen unter der Überprüfung durch Health-Technology-Assessment, doch ergebnisbasierte Beschaffungsmodelle belohnen Plattformen, die klare Reduktionen der außerklinischen Sterblichkeit nachweisen. Die bergangskosten der EU-Medizinprodukteverordnung bleiben ein Faktor, aber etablierte Anbieter mit robusten Fähigkeiten zur Marktüberwachung nach dem Inverkehrbringen behalten einen günstigen Status auf Ausschreibungslisten.

Regulatorisches Umfeld
Die regulatorische Aufsicht konzentriert sich auf risikoreiche Zulassungswege für Geräte und die leitlinienbasierte Standardisierung der Wiederbelebungspraxis. In den Vereinigten Staaten bleibt die FDA die zentrale Behörde für implantierbare und andere risikoreiche Systeme. Im März 2026 erhielt Medtronic die FDA-Zulassung für eine Indikationserweiterung des OmniaSecure-Defibrillationskabels zur Unterstützung des Conduction-System-Pacings, und im Mai 2026 nahm die FDA den PMA-Antrag von HeartHero für den vernetzten automatisierten externen Defibrillator Elliot zur Prüfung an, was die anhaltende genaue Kontrolle vernetzter Class-III-Defibrillationsplattformen widerspiegelt. Die Prioritäten des FDA CDRH für das Geschäftsjahr 2026 erhöhen zudem den Compliance-Druck durch die Leitlinien-Entwicklungsagenda der Behörde für Medizinprodukte.
In Europa hängt der Marktzugang von der Konformitätsbewertung im Rahmen der CE-Kennzeichnung ab, wobei ein stärkerer Fokus auf Evidenzgenerierung und Post-Market-Überwachung liegt. Element Science erhielt im Januar 2024 die CE-Kennzeichnung und die UKCA-Kennzeichnung für seinen tragbaren Kardioverter-Defibrillator Jewel Patch, gefolgt von der FDA-PMA-Zulassung im Mai 2025, was veranschaulicht, wie Unternehmen parallele regulatorische Pfade für tragbare Defibrillation verfolgen. Die CE-Kennzeichnung von Neurescue für das NEURESCUE-Gerät im September 2025 deutet ebenfalls auf die Offenheit der Regulierungsbehörden gegenüber zweckgebundenen Werkzeugen für den nicht defibrillierbaren Herzstillstand hin. Gleichzeitig prägen Aktualisierungen von Fachgesellschaften wie die CPR- und ECC-Leitlinien 2025 der American Heart Association sowie die ILCOR-Konsensergebnisse weiterhin die Übernahme von Krankenhaus- und Rettungsdienstprotokollen sowie die Beschaffungsspezifikationen für ECMO/ECPR, Defibrillation und gezieltes Temperaturmanagement.
Wettbewerbslandschaft
Die Branche für die Behandlung von Herzstillstand weist eine mäßige Konsolidierung auf. Führende Gerätehersteller – Medtronic, Boston Scientific und Abbott – kontrollieren breite Portfolios, die von implantierbaren Kardioverter-Defibrillatoren bis hin zu kathetergestützten Ablationstools reichen. Im Jahr 2025 erhielt Medtronic die FDA-Zulassung für seine OmniaSecure-Sonde und festigte damit seine Führungsrolle bei transvenösen Systemen. Boston Scientific erwarb Bolt Medical für USD 664 Millionen, um intravaskuläre Lithotripsie-Fähigkeiten hinzuzufügen, die seinen strukturellen Herz-Werkzeugkasten erweitern. Abbott startete die ASCEND-CSP-Studie und unterstrich damit seine Wette auf Leitungssystem-Schrittmachung, die Schrittmacherfunktion und Defibrillation innerhalb eines einzigen modularen Ökosystems vereint.
Investitionsflüsse übersteigen USD 60 Milliarden in den Teilbereichen Rhythmusmanagement, mechanische Unterstützung und Koronarinterventionen und signalisieren Vertrauen in die langfristige Nachfrage nach integrierten Lösungen. Patentanmeldungen konzentrieren sich auf algorithmisches Risiko-Scoring, fehlertolerante Batteriechemien und Gefäßzugangsrouten mit geringem Profil. Die Überprüfung nach Rückrufen treibt Unternehmen dazu an, Lieferanten-Qualitätsaudits zu verstärken und die Komponentenbeschaffung zu diversifizieren, wobei mehrere die Kondensatorproduktion von einzelnen asiatischen Standorten auf Dual-Source-Modelle in Nordamerika und Europa verlagern. Mittelständische Akteure wie ZOLL und Stryker konkurrieren aggressiv in öffentlichen AED-Ausschreibungen, indem sie cloudbasierte Wartungs-Dashboards und zertifizierte Schulungsplattformen bündeln und so die Kundenbindung bei kommunalen Käufern stärken.
Start-ups konzentrieren sich auf tragbare, pflasterbasierte Defibrillatoren, die dauerhaft aktive EKG-Analysen mit autonomer Schockabgabe verbinden und sich als Ergänzungen statt als vollständige Ersetzungen für implantierbare Systeme positionieren. Strategische Allianzen zwischen Softwareanbietern und Rettungsdiensten schaffen Ende-zu-Ende-Daten-Ökosysteme, die maschinelle Lernmodelle speisen und die Genauigkeit der Rhythmus-Vorhersage kontinuierlich verfeinern. Größere etablierte Unternehmen reagieren darauf, indem sie API-Gateways öffnen, um Datenflüsse zu harmonisieren und so installierte Basen zu schützen und gleichzeitig die von Krankenhaus-IT-Abteilungen geforderte Interoperabilität zu ermöglichen.
Globale Marktführer in der Branche für die Behandlung von Herzstillstand
Koninklijke Philips N.V
Abbott Laboratories
Medtronic plc
Boston Scientific Corporation
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Markt für Herzstillstand-Behandlung
- Medtronic PLc
- Boston Scientific
- Koninklijke Vjke
- ZOLL Corporation
- Abbott Laboratories
- Stryker
- Nihon Corporation
- BIOTRONIK
- GE Technologies
- Shenzhen Electronic
- MicroPort Corporation
- LivaNova
- Abiomed
- Getinge
- Edwards Corporation
- Masimo Corpoporation
- Amphastar Inc
- Adamis Pharmaceuticals
- Zoll Medical
- Bristol-Myers Squibb
- Teleflex
Lesen Sie die Analyse der globale Herzstillstand-Behandlung-Unternehmen

Marktchancen und Zukunftsaussichten
Ein Weißraum entsteht rund um vernetzte, workflow-integrierte Wiederbelebungsökosysteme, die öffentlich zugängliche Defibrillation, Rettungsdienstalarmierung und Krankenhauspfade nach dem Herzstillstand verbinden. Die Annahme des PMA-Antrags von HeartHero durch die FDA im Mai 2026 für einen vernetzten automatisierten externen Defibrillator (Elliot) unterstützt Anbieterinvestitionen in AED-Plattformen, die Gerätebereitschaft und Ereignisdaten in Reaktionssysteme integrieren. Parallel dazu verstärken die Leitlinien 2025 der American Heart Association zur erweiterten Reanimation bei Erwachsenen sowie die ILCOR-CoSTR-Aktualisierungen 2025 die Nachfrage nach Protokollkonsistenz, einschließlich telefonisch angeleiteter Reanimation, Defibrillationssequenzen, mechanischer Reanimationsüberlegungen und Temperaturzielen nach Herzstillstand. Diese Kombination begünstigt Anbieter, die Geräte mit Analytik, Konnektivität und schulungsgestützten Servicemodellen bündeln.
Ein zweiter Chancenbereich ist die Neuroprotektion nach Herzstillstand und das präzise Temperaturmanagement, wobei die klinische Evidenz über Einheitslösungen für Hypothermie hinausgeht. Pilotergebnisse von PRINCESS2 (berichtet 2026) untersuchen die vor Ort eingeleitete portable transnasale selektive Gehirnkühlung. Vergleichende Evidenz aus jüngerer Literatur deutet zudem darauf hin, dass intravaskuläre Kühlgeräte in der Versorgung nach Herzstillstand eine präzisere Temperaturkontrolle bieten können als Oberflächenkühlungsansätze. Separat unterstreicht die Evidenz aus 2026 zur Implementierung von KI-gestützten multimodalen Notfallversorgungssystemen (für Rettungsworkflows bei plötzlichem Herztod) den Wertschöpfungsnutzen für Anbieter, die prädiktive Entscheidungsunterstützung mit Überwachung und Therapiebereitstellung über Rettungsdienst- und Krankenhausumgebungen hinweg integrieren.
Recent Industry Developments in Globaler Markt für Herzstillstand-Behandlung
- April 2026: Koninklijke Philips N.V. brachte den Bridge Plus Occlusion Balloon in den Vereinigten Staaten auf den Markt, um seltene, aber lebensbedrohliche Risse der oberen Hohlvene während der Elektrodenextraktion zu behandeln. Diese Erweiterung stärkt Philips' interventionelles Instrumentarium im Bereich des komplexen Rhythmusgerätemanagements, wo die Verfahrenssicherheit die Akzeptanz von Extraktions- und Austauschworkflows beeinflussen kann, die neben den Behandlungspfaden für Defibrillation und Schrittmachertherapie stehen.
- März 2026: Medtronic erhielt die FDA-Zulassung für sein OmniaSecure-Defibrillationskabel zur Anwendung beim Conduction-System-Pacing und erweiterte damit den Einsatz des Kabels auf Anwendungen im linken Tawara-Schenkelbereich. Die erweiterte Indikation hilft Medtronic, seine adressierbare Implantatbasis zu vergrößern und die Produktpositionierung an die klinische Verschiebung hin zu physiologischen Schrittmacheransätzen im Bereich des kardialen Rhythmusmanagements anzupassen.
- Dezember 2025: Abbott erhielt die FDA-Zulassung für das Volt Pulsed Field Ablation (PFA) System zur Behandlung von Vorhofflimmern. Die Zulassung erweitert Abbotts Elektrophysiologie-Portfolio und unterstützt integrierte Arrhythmiemanagement-Strategien, die das Fortschreiten zu malignen Rhythmen und das nachgelagerte Risiko eines Herzstillstands bei Patientengruppen mit hoher Krankheitslast verringern können.


Globaler Markt für Herzstillstand-Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert von Produkten, die zur Behandlung des plötzlichen Herzstillstands in der Notfall- und Akutversorgung eingesetzt werden, einschließlich zentraler Geräte, die den Kreislauf wiederherstellen oder unterstützen, sowie der bei der Wiederbelebung und unmittelbaren Stabilisierung verwendeten Arzneimittel.
Ausschlüsse des Geltungsbereichs: Rehabilitation nach der Wiederbelebung, rein diagnostische Werkzeuge und eigenständige CPR-Schulungsdienstleistungen sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkt (Wert)
- Geräte
- Defibrillatoren
- Extrakorporale Membranoxygenierung (ECMO)
- Intraaortale Ballonpumpe (IABP)
- Perkutane VAD (Impella)
- Andere Geräte
- Arzneimittel
- Antiarrhythmika
- Klasse I – Natriumkanalblockierer
- Klasse II – Betablocker
- Klasse III – Kaliumkanalblockierer
- Klasse IV – Kalziumkanalblockierer|||
- Andere (Digoxin, Adenosin)
- Vasopressoren und Inotropika
- Antiarrhythmika
- Geräte
- Nach Endnutzer (Wert)
- Krankenhäuser und Herzzentren
- Rettungsdienst (EMS)
- Häusliche und alternative Versorgungsumgebungen
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis für die Inzidenz von Herzstillständen, Versorgungspfade und die Einführung von Wiederbelebungsgeräten in verschiedenen Regionen zu erstellen. Wir stützten uns auf öffentliche Quellenarten wie die Weltgesundheitsorganisation, die US Centers for Disease Control and Prevention und die American Heart Association (einschließlich Leitlinienaktualisierungen) sowie ausgewählte staatliche Gesundheitsstatistikportale in Europa und Asien.
Um die Annahmen fundiert zu halten, prüften wir zudem Quellen wie klinische Studienregister, peer-reviewte Fachzeitschriften für Kardiologie und Notfallmedizin sowie öffentlich zugängliche Angaben von Regulierungsbehörden und Beschaffungsstellen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte wurden genutzt, um Preisbewegungen und Produktaktualisierungszyklen zu interpretieren. Zusätzlich wurde ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und Patentlandschaften genutzt, um Umsatzpools und Innovationsaktivitäten gegenzuprüfen. Diese Beispiele sind illustrativ, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung während der Analyse verwendet.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit Interessengruppen aus dem Geräte- und Arzneimittelbereich sowie mit Experten aus Krankenhäusern, Rettungsdiensten und der klinischen Praxis durchgeführt, die tatsächliche Nutzung und Budgetierung überblicken. Die Antworten der Befragten wurden genutzt, um Behandlungsmuster (stationär versus außerklinisch), typisches Bevorratungs- und Ersatzverhalten für Geräte sowie das praktische Tempo der Leitlinienübernahme in APAC, EMEA und Amerika zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 17 % | APAC: 48 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Akteure: 21 % | Manager: 45 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem veröffentlichte epidemiologische Daten und die Nutzung der Notfallversorgung in einen Nachfragepool übersetzt und anschließend durch Behandlungsraten und Nutzungsintensität der Produkte gefiltert werden. Wenn sich der Versorgungspfad je nach Umgebung unterscheidet, trennt das Modell die außerklinische Reaktion von klinischen Ereignissen, sodass Geräteeinsatz und Ersatzzyklen nicht vermischt werden.
Um realistische Gesamtwerte zu gewährleisten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, etwa durch Stichproben der durchschnittlichen Verkaufspreisspannen für Defibrillations- und Kreislaufunterstützungsgeräte, multipliziert mit geschätzten Stückzahlen und dem Zeitpunkt der Ersatzbeschaffung. Wo direkte Volumensignale begrenzt sind, schließen wir Lücken mithilfe von Proxy-Indikatoren, einschließlich der Erweiterung der Rettungsdienstflotten, der Einführung von Programmen für öffentlich zugängliche Defibrillatoren und der Beschaffungszyklen der Krankenhäuser. Diese Proxys werden anschließend mit Expertenrückmeldungen überprüft.
Die Prognose erfolgt hauptsächlich durch Szenarioanalysen, die durch Trendlinien in einigen praktischen Variablen gestützt werden, einschließlich der Trends bei der Inzidenz von Herzstillständen, der leitliniengetriebenen Einführung neuerer Protokolle, dem Ersatztakt der installierten Basis wichtiger Geräte und der regionalen Ausrichtung der Gesundheitsausgaben. Die endgültigen Prognosen werden überprüft, damit Preisentwicklung, Währungstiming und Übernahmegeschwindigkeit mit dem übereinstimmen, was Befragte als in ihren Märkten erreichbar beschreiben.
Datenvalidierung & Aktualisierungszyklus
Wir validieren das Modell durch Triangulation über unabhängige Signale hinweg und prüfen anschließend Abweichungen, bevor die Zahlen finalisiert werden. Die Prüfungen umfassen den Abgleich der impliziten Volumina mit bekannten Bandbreiten der installierten Basis, die Bestätigung der Preisannahmen anhand öffentlicher Ausschreibungen oder offengelegter Preisbänder sowie die Überprüfung, ob die regionalen Aufteilungen mit den von Klinikern und Beschaffungsteams beschriebenen Realitäten der Versorgung übereinstimmen.
Ein mehrstufiger interner Überprüfungsprozess wird angewendet, damit Berechnungslogik, Jahresabgleich und Währungsumrechnungsschritte konsistent angewendet werden. Wenn ein Ergebnis im Vergleich zu unabhängigen Indikatoren unstimmig erscheint, wird eine Nachfassaktion ausgelöst, um Annahmen erneut zu prüfen, und das Modell wird mit klaren Prüfvermerken angepasst. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche regulatorische, preisliche oder nachfrageseitige Verschiebungen die Aussichten deutlich verändern, gefolgt von einer abschließenden Überprüfung vor Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für die Behandlung von Herzstillständen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Behandlung von Herzstillständen können unterschiedlich aussehen, selbst wenn die Themenbezeichnung dieselbe ist, da die einbezogenen Produkte und die Jahreswahl nicht einheitlich sind. Unterschiede zeigen sich auch, wenn sich manche Studien stärker auf einen einzelnen Leitindikator stützen, während andere die Nachfrage aus Behandlungsströmen und Nutzungsintensität neu aufbauen.
Rehabilitation nach der Wiederbelebung und rein diagnostische Werkzeuge liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was die Wahrscheinlichkeit verringert, dass nicht verwandte Umsätze innerhalb des Behandlungsmarktes mitgezählt werden, wenn man dies mit breiteren Bündeln der Notfallkardiologie vergleicht. Die Streuung erklärt sich auch durch die Wahl des Basisjahres, die Behandlung der Geräteersatzzyklen und ob die Arzneimittelnutzung aus behandelten Ereignissen oder aus Gesamtwerten des Apothekenkanals modelliert wird, die möglicherweise Indikationen ohne Bezug zum Herzstillstand einschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,50 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 5,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint die Größenbestimmung stärker auf breite Kategoriengesamtwerte zu stützen, was das Timing des Geräteersatzes unterschätzen und die Auswirkungen der leitliniengetriebenen Einführung in spätere Jahre verzögern kann. |
| Branchenverlag B | 4,52 Mrd. USD (2024) | Stützt sich auf kanalbasierte Aufteilungen mit Fokus auf Einzelhandels- und Krankenhausapotheken-Sichtweisen, was gerätestarke Umsatzpools übersehen oder als sekundären Zusatz behandeln kann, statt die Nachfrage an behandelte Herzstillstandsereignisse zu koppeln. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch den Jahresabgleich und das erklärt wird, was jede Quelle als Behandlungsumsatzposten betrachtet. Indem wir die Eingaben an behandelte Ereignisse, umgebungsspezifische Nutzung und einen realistischen Ersatztakt koppeln, bleibt unsere Schätzung nachvollziehbar an klare, überprüfbare und wiederholbare Schritte gebunden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für die Behandlung von Herzstillstand?
Der Markt beläuft sich im Jahr 2026 auf USD 5,5 Milliarden, mit einem prognostizierten Wert von USD 6,84 Milliarden bis 2031.
Welche Produktkategorie hat den größten Anteil?
Geräte machen 69,12 % des Umsatzes im Jahr 2025 aus, angetrieben von Defibrillatoren und tragbaren ECMO-Systemen.
Welche Region wächst am schnellsten?
Asien-Pazifik führt das Wachstum mit einer CAGR von 7,55 % bis 2031 an, da Regierungen die Kapazitäten für die Notfallversorgung ausbauen.
Wie wirken sich Rückrufe auf das Marktwachstum aus?
Jüngste Klasse-I-Rückrufe reduzieren die kurzfristige CAGR um schätzungsweise 0,9 % und veranlassen strengere Qualitätskontrollen bei den Herstellern.
Warum sind Programme für öffentlich zugängliche Defibrillatoren wichtig?
Gesetzgebung, die die AED-Bereitstellung in Schulen und öffentlichen Einrichtungen vorschreibt, verbessert die Gerätedichte und erhöht die Überlebensraten, indem frühere Schocks ermöglicht werden.
Seite zuletzt aktualisiert am:



