
Marktgröße und Marktanteil für aktivierte Bleicherde
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
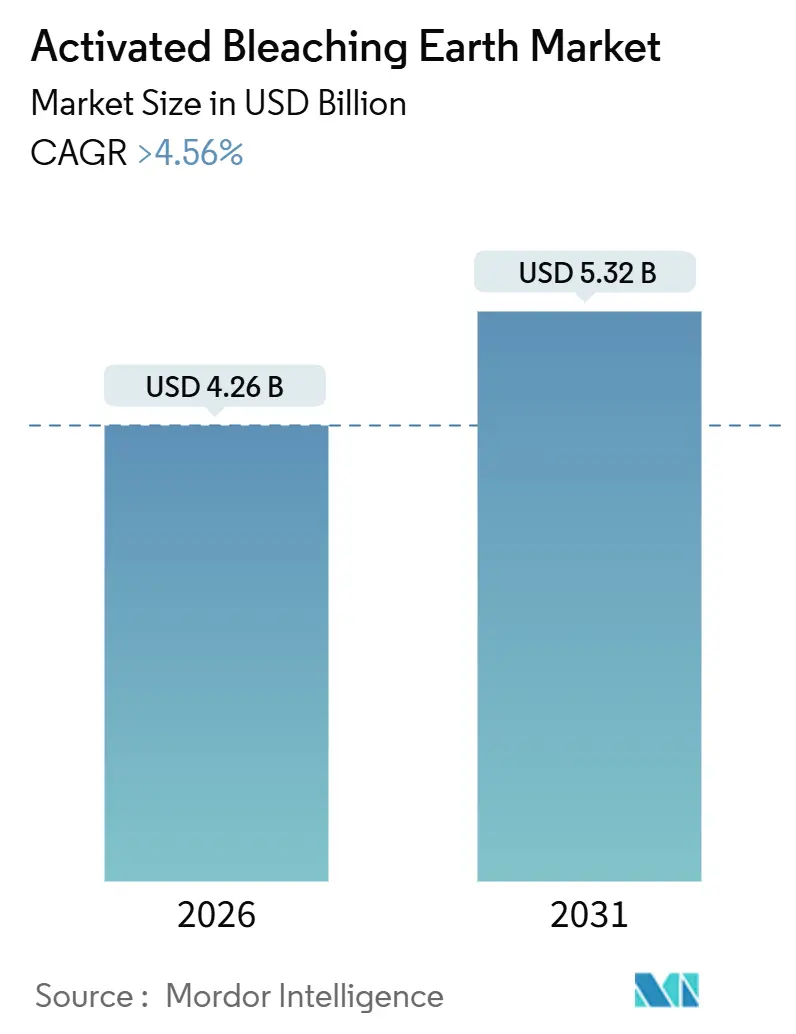
| Marktgröße (2026) | 4.26 Milliarden US-Dollar |
| Marktgröße (2031) | 5.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.56 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
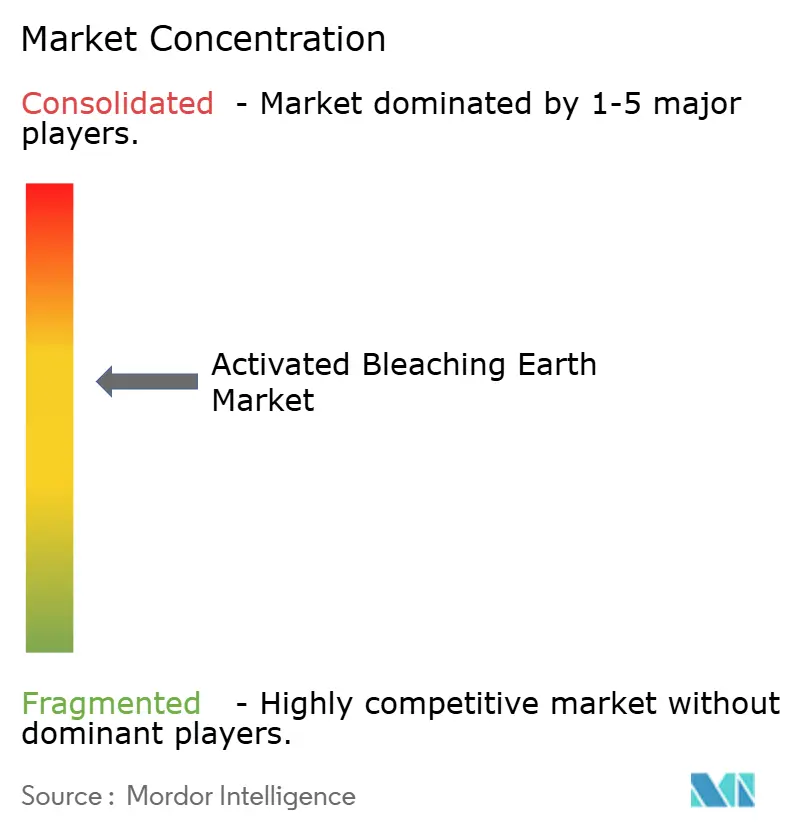
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für aktivierte Bleicherde durch Mordor Intelligence
Die Marktgröße für aktivierte Bleicherde wird im Jahr 2026 auf 4,26 Milliarden USD geschätzt und soll bis 2031 einen Wert von 5,32 Milliarden USD erreichen, bei einer CAGR von mehr als 4,56 % während des Prognosezeitraums (2026–2031). Diese stetige Expansion spiegelt die Reife der wichtigsten Raffineriezentren für Speiseöle sowie den schrittweisen Nachfrageschub aus Biodiesel- und Mineralölreinigungsanwendungen wider. Kostenempfindlichkeit in Palmölkorridoren, verschärfte 3-MCPD-Vorschriften in Europa und Dosierungsreduktionstechnologien dämpfen die Tonenmengen pro Tonne, auch wenn der Raffineriendurchsatz steigt[1]USDA Ausländischer Landwirtschaftsdienst, „Ölsaaten und Produkte Jahresbericht, Indonesien,” usda.gov. Parallel dazu eröffnen Südamerikas B15-Mandate, die wachsende Produktion synthetischer Schmierstoffe in Ostasien sowie Mehrwert-Oxalsäure-Aktivierungsrouten neue leistungsgetriebene Nischenmärkte. Lieferanten mit eigenen Bentonitbergwerken und Niedrigdosierungsformulierungen sind besser gegen Rohstoffpreisschwankungen und alternative Adsorbentien positioniert. Insgesamt entwickelt sich der Markt für aktivierte Bleicherde von einem reinen Mengenspiel zu einem Mehrwert-plus-Compliance-Modell, das auf vertikaler Integration, technischem Service und Ausrichtung an der Kreislaufwirtschaft basiert.
Wesentliche Erkenntnisse des Berichts
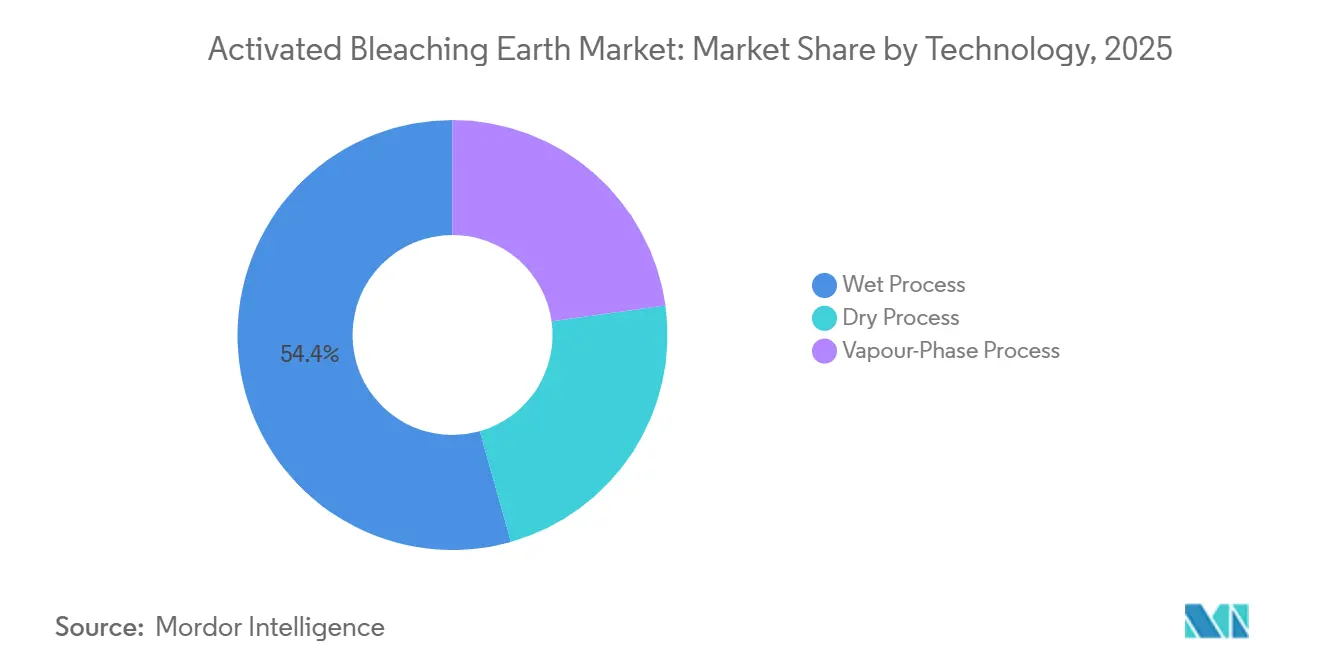
- Nach Technologie führte das Nassverfahren im Jahr 2025 mit einem Umsatzanteil von 54,38 %, während das Dampfphasenverfahren bis 2031 mit einer CAGR von 5,12 % expandieren soll.
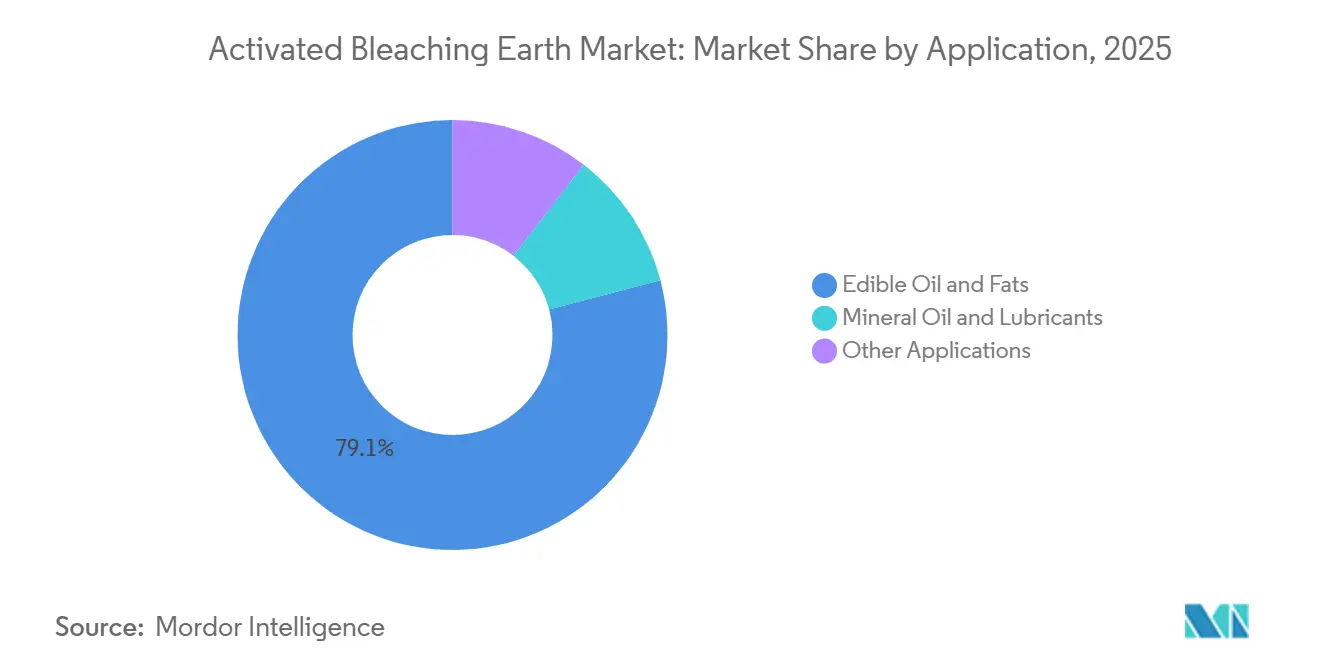
- Nach Anwendung entfielen im Jahr 2025 79,10 % der Marktgröße für aktivierte Bleicherde auf Speiseöle und Fette, und Mineralöl und Schmierstoffe entwickeln sich mit einer CAGR von 5,33 % bis 2031.
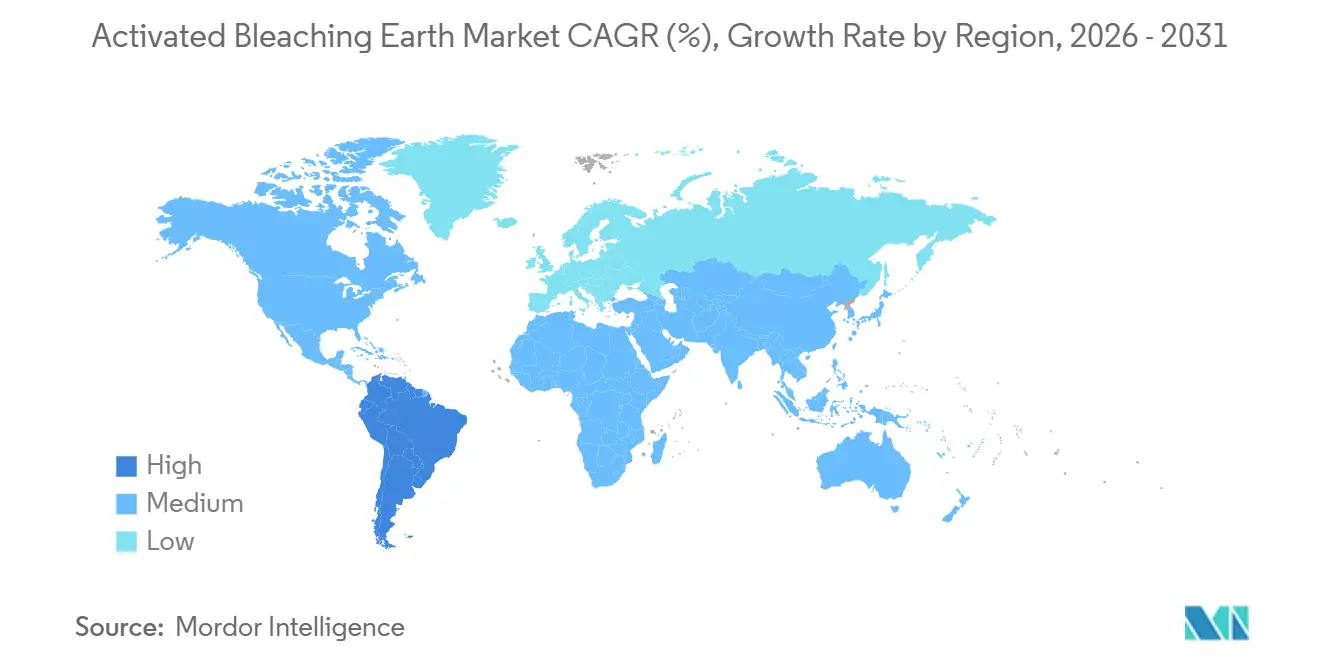
- Nach Geografie behauptete Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 60,12 % am Markt für aktivierte Bleicherde, während Südamerika mit einer regionalen CAGR von 4,96 % bis 2031 die höchste Rate verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Verbrauch von raffinierten Speiseölen und Fetten | +1.8% | Global, APAC-Kern (China, Indien, ASEAN) | Langfristig (≥ 4 Jahre) |
| Ausbau der Biodiesel- und erneuerbaren Dieselproduktion | +1.2% | Südamerika (Brasilien, Argentinien), ASEAN (Indonesien), Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Qualitätsanforderungen an Mineralöl und Schmierstoffe | +0.7% | Nordamerika, Europa, Asien-Pazifik (Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Industrialisierungsschub in Asien-Pazifik | +0.6% | APAC (Indien, Vietnam, Thailand, Bangladesch) | Langfristig (≥ 4 Jahre) |
| Einführung der ultraschallgestützten Niedrigdosierungsbleiche | +0.3% | Global, frühe Anwender in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Verbrauch von raffinierten Speiseölen und Fetten
Der weltweite Pflanzenöldurchsatz steigt stetig, angetrieben durch Bevölkerungswachstum und verarbeitungsintensive Ernährungsgewohnheiten. Indonesien verarbeitete im Jahr 2024 47,5 Millionen Tonnen Rohpalmöl und unterstreicht damit den kontinuierlichen Tonen-Bedarf beim Entschleimen und Bleichen. Raffinerien reduzieren die Tonen-Dosierung von 1,5–3,0 % auf 0,5–1,5 %, indem sie enzymatisches Entschleimen und Kieselsäure-Hydrogel-Vorbehandlungen einsetzen und dabei bis zu 40 % an Ton einsparen, während die Farbbziele erreicht werden. Diese Effizienz dämpft das Mengenwachstum, belohnt jedoch Lieferanten, die hochaktive Qualitäten anbieten, die niedrigere Dosierungen aufrechterhalten. Palmöls höherer Carotenoidgehalt hält den Tonbedarf über dem Sojaöl-Referenzwert, und Weltbank-Daten, die für 2025 einen Anstieg des Palmölpreises um 6 % zeigen, setzen Anreize für Anlagen, physikalische Raffinierungsläufe zu maximieren.
Ausbau der Biodiesel- und erneuerbaren Dieselproduktion
Biokraftstoffpolitiken halten die Tonen-Nachfrage aufrecht. Indonesiens B35-Programm verbrauchte im Jahr 2024 11,96 Millionen Tonnen Palmöl und bereitet sich auf B40 vor, wobei jeder Schritt doppelte Bleichstufen erfordert. Brasiliens B15 und Argentiniens exportorientierter Biodiesel sorgen für weiteren Nachfrageschub. Hydrotreatierte erneuerbare Dieselanlagen, wie Pertaminas 477-kl-Tag-Anlage, bestehen auf ultraniedrigem Phosphor-Einsatzmaterial und drängen die Dosierung von Bleicherde oft an die Obergrenze von 1–3 %. Diese Projekte verschieben die Beschaffung hin zu Tonen mit hoher spezifischer Oberfläche und niedrigem Metallgehalt, die Hydrotreating-Katalysatoren schützen und eine Nachfrage nach Premiumqualitäten erzeugen.
Wachsende Qualitätsanforderungen an Mineralöl und Schmierstoffe
API-Gruppe-II/III-Grundölproduzenten erfordern eine präzise Adsorption von Aromaten und Schwefel nach dem Hydrotreating. Aktivierte Tonen, die für enge Porenverteilung entwickelt wurden, gewinnen Marktanteile und liefern stabile Viskositätsindizes, ohne Grundölfraktionen zu entfernen. Dieses Segment bietet Margenschutz, da die Dosierung nur 0,1–0,5 % beträgt, ein Qualitätsfehler jedoch das Risiko einer Additivvergiftung birgt. Die Schmierstoffnachfrage korreliert mit der Industrieproduktion und der Fahrzeugerneuerung und bietet Lieferanten eine antizyklische Absicherung, wenn die Speiseölmengen nachlassen. Clariants Einreichungen aus dem Jahr 2025 verwiesen auf Änderungen in der Biokraftstoffregulierung, die das US-Volumen belasteten, und unterstreichen den Wert diversifizierter Endmärkte[2]Clariant AG, „Finanzbericht Q3 2025,” clariant.com.
Industrialisierungsschub in Asien-Pazifik
Mittelgroße Raffinerien in Indien, Vietnam und Bangladesch expandieren, um den städtischen Speiseölbedarf zu decken. Indien importierte im Jahr 2025 16 Millionen Tonnen Speiseöl, davon 99,7 % der Palmölgruppenmengen in Rohform, was auf bevorstehende inländische Raffineriesinvestitionen hindeutet. Kleinere Anlagen ohne Kapital für Membranfiltration verlassen sich stark auf aktivierte Tonen als wichtigsten Reinigungsschritt und stützen die Mengenresilienz. Die steigende Oleochemikalienkapazität für Fettsäuren und Alkohole diversifiziert die Tonennutzung über Kochölströme hinaus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit alternativer Adsorbentien und Verfahren | -0.5% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise und Versorgungslage bei Bentonit | -0.4% | Global, akut in Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Kosten durch verschärfte Bergbau- und Entsorgungsvorschriften | -0.3% | Europa, China, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit alternativer Adsorbentien und Verfahren
Kieselsäurehydrogele, synthetische Zeolithe und Aktivkohle gewinnen Premiumnischen wie Pharmaöl- und Kosmetikraffinierung. Kieselsäurehydrogel-Vorbehandlungen können die Tonen-Dosierung um 40 % reduzieren, während die Oberfläche von Aktivkohle mit 500–1.500 m²/g die von Ton bei der Pestizidentfernung übertrifft. Regenerierbare Adsorbentien senken zudem Entsorgungskosten und üben Druck auf die Tonenpreise aus. Für die Massenbleiche von Speiseölen liefert säureaktivierter Bentonit jedoch nach wie vor das niedrigste Kosten-pro-Tonnen-Ergebnis unter GRAS- und EU-Lebensmittelzusatzstoffzulassungen und behauptet seine Dominanz.
Volatile Rohstoffpreise und Versorgungslage bei Bentonit
Der US-Bentonit-Erzeugerpreisindex stieg im Jahr 2025 auf 166, ausgehend von der Basis 100 im Jahr 2007, was Energie- und Compliance-Kosten widerspiegelt. Die Importe stiegen im Jahr 2023 auf 94.000 Tonnen, was auf eine angespannte Inlandsversorgung hindeutet. Chinas Bergbaukontingente und strengere Umweltgenehmigungen schränken die Verfügbarkeit von hochwertigem Einsatzmaterial weiter ein. Vertikal integrierte Lieferanten, wie Clariant mit 60 Bergwerken weltweit, können Margenschwankungen abfedern, während eigenständige Verarbeiter einem Spotpreisrisiko ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dominanz des Nassverfahrens inmitten von Gewinnen des DampfphasenverfahrensDas Nassverfahren erzielte im Jahr 2025 einen Umsatzanteil von 54,38 %, verankert in Palmöl- und Sojaölkorridoren, wo die Kosten pro Tonne die Auswahl bestimmen. Sein ungewaschener, säureaktivierter Ton erbringt ausreichende Leistung für die Massenraffinierung und unterstützt schnelle Versorgungszyklen für angeschlossene Raffinerien in ASEAN und Indien. Das Trockenverfahren bleibt in Regionen mit kostengünstiger Wärmeenergie eine Nischentechnologie, während das Dampfphasenverfahren mit einer CAGR von 5,12 % wachsen soll, da Premiumanwendungen spezifische Oberflächen von über 320 m²/g und minimale Restsäure anstreben. Die Marktgröße für aktivierte Bleicherde bei Dampfphasenqualitäten soll parallel zur Qualifizierung von erneuerbarem Diesel-Einsatzmaterial steigen. Oxalsäurerouten bieten einen umweltfreundlicheren Weg und erzeugen biologisch abbaubare Abwässer, die mit Kreislaufwirtschaftspolitiken übereinstimmen, allerdings ist die Prozessoptimierung entscheidend, um Calciumoxalat-Ausfällungen zu verhindern, die die Adsorption beeinträchtigen können.
Die Einführung des Dampfphasenverfahrens nimmt in Pharmaölen und Kosmetikgrundlagen zu, wo Spurenmetalle unterhalb von Teile-pro-Million-Grenzwerten bleiben müssen. Anlagen, die Dampfsäurereaktoren installieren, berichten von einem um 15–20 % niedrigeren Tonenverbrauch dank höherer Aktivität, obwohl die Investitionskosten eine Hürde darstellen. Lieferanten, die proprietäre Oxalsäuredampftechniken nutzen, positionieren sich für differenzierte Margengewinnung und erfüllen gleichzeitig bevorstehende EU-Abwassernormen. Infolgedessen spaltet sich der Markt für aktivierte Bleicherde weiter in leistungsstarke Dampfphasennischen und kostengetriebene Nassverfahrensmengen auf, wobei die Technologieauswahl durch die Einsatzmaterialqualität und den Compliance-Druck bestimmt wird.


Nach Anwendung:
Speiseölraffinierung verankert Nachfrage, Mineralölsegment beschleunigt sichSpeiseöle und Fette machten im Jahr 2025 79,10 % der Nachfrage aus, gestützt durch einen weltweiten Pflanzenölverbrauch von 200 Millionen Tonnen. Palmöls höhere Carotenoidbelastung hält die Dosierung im Bereich von 1,0–3,0 %, während Soja- und Rapsöle 0,5–1,5 % verwenden. Dosierungskompressionstrategien – Kieselsäurehydrogel-Vorbehandlung und ultraschallgestützte Bleiche – senken das Mengenwachstum, aber die Stückpreise für Premiumtonenqualitäten steigen leicht. EU-Grenzwerte für 3-MCPD veranlassen Raffinerien, natürliche oder mild aktivierte Tonen zu bevorzugen, eine Verschiebung, die die Dosierung begrenzt, aber den Pro-Kilogramm-Wert steigert. Der Marktanteil für aktivierte Bleicherde bei Speiseölqualitäten dürfte leicht sinken, da Nicht-Lebensmittelnischen expandieren, das absolute Tonnage bleibt jedoch hier verankert.
Mineralöl und Schmierstoffe sind zwar kleiner, wachsen aber bis 2031 mit einer CAGR von 5,33 %. API-Gruppe-III-Raffinerien benötigen ultra-reine Grundöle, was Tonen-Dosierungen von 0,1–0,5 % mit Preisaufschlägen von 30–50 % erfordert. Dieses Segment stabilisiert die Lieferanteneinnahmen während landwirtschaftlicher Abschwünge. Andere Anwendungen – Kosmetika, Pharmazeutika, Abwasser – bieten maßgeschneiderte Möglichkeiten, erfordern aber konsistente regulatorische Compliance und engere Partikelgrößenkontrolle. Lieferanten, die Rückverfolgbarkeit und technischen Support bieten, erzielen höhere Margen auch bei geringeren Mengen.
Geografische Analyse
APAC, Europa und Südamerika Aktivierte Bleicherde-Markt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 60,12 % am Markt für aktivierte Bleicherde, angetrieben durch eine Raffineriekapazität von 80 Millionen Tonnen in China, Indien, Indonesien und Malaysia. Indonesien raffinierte im Jahr 2024 47,5 Millionen Tonnen Palmöl und verbrauchte 11,96 Millionen Tonnen für B35-Biodiesel, was zwei Nachfrageströme stützt. Exportabgabenstrukturen begünstigen die inländische Raffination und sichern den Tonerdeabsatz. Indiens Schwenk zu Rohpalmölimporten, die nun 99,7 % der Palmgruppenvolumina ausmachen, wird lokale Raffinations-Investitionsausgaben ankurbeln, da Zollgefälle bestehen bleiben. Chinas strengere Bergbauvorschriften erhöhen die Rohstoffkosten und öffnen Importfenster für die Türkei und Brasilien. Japan und Südkorea kaufen weiterhin hochwertige Tonerden für Pharmazeutisch-Öl- und Synthetikschmierstoff-Segmente und bieten Lieferanten höhere Margen trotz kleinerer Volumina.
Südamerika Aktivierte Bleicherde-Markt
Südamerika ist die am schnellsten wachsende Region mit einer CAGR von 4,96 %, gestützt durch Brasiliens B15-Einführung und Argentiniens Sojaölexpansionen. Der brasilianische Biodiesel verbrauchte im Jahr 2024 5–6 Millionen Tonnen Sojaöl, wobei B20 bis 2030 angestrebt wird, was die Tonerde-Nachfrage für Entschleimung und Esterpolierung sichert. Während enzymatische Entschleimung die Dosierung reduziert, benötigen Raffinerien weiterhin hochaktive Tonerde für Niedrigphosphor-Zielwerte. Chile und Kolumbien erweitern Speiseölwerke im Rahmen von Importsubstitutionspolitiken und tragen zu inkrementellen Volumina bei.
Nordamerika und EMEA Aktivierte Bleicherde-Markt
Nordamerika und Europa weisen ausgereifte Entwicklungsverläufe auf. In den Vereinigten Staaten bieten Anlagen für erneuerbaren Diesel und nachhaltigen Flugkraftstoff Wachstumsnischen, obwohl Lieferantenkommentare aus dem dritten Quartal 2025 auf politisch bedingte Volumenschwankungen hinwiesen. Europas strenge 3-MCPD-Grenzwerte verlagern den Verbrauch hin zu natürlichen Tonerden, während ILUC-Regeln palmbasierte Biodieselimporte einschränken und die Rapsölraffination fördern. Der Nahe Osten und Afrika sind zwar kleiner, skalieren jedoch die Raffination im Rahmen von Ernährungssicherheitsmandaten in Saudi-Arabien, Ägypten und Nigeria, was neue Tonerde-Nachfrage in Verbindung mit technischen Servicebedürfnissen schafft.

Regulatorisches Umfeld
Die Regulierung von aktivierter Bleicherde umfasst Spezifikationen für die Lebensmittelsicherheit, Kontrollen von Futtermittelrohstoffen und den Umgang mit Abfällen aus verbrauchter Bleicherde (Spent Bleaching Earth, SBE). In der Europäischen Union ist die Verordnung (EU) 2022/1104 der Kommission (Katalog der Futtermittelausgangserzeugnisse) eine zentrale Referenz für Einsatzstoffe der Futtermittelkette, bei denen Reinigungshilfsmittel und verwandte Materialien unter Zusammensetzungs- und Qualitätsanforderungen fallen, was die Rückverfolgbarkeit und die Anforderungen an die Schadstoffkontrolle stärkt und die Auswahl von Tonen für Speiseöl- und Nebenproduktströme prägt.
Wichtige Erzeuger- und Verbraucherländer führen zudem Produktstandards und Prüfverfahren, die relevante Reinheitsschwellen für Lebensmittelkontakt und Raffinationsleistung definieren. China legt Anforderungen für lebensmittelzusätzliche Aktivtonerde gemäß GB 25571-2011 fest, einschließlich Grenzwerten für freie Säure und Schwermetalle, während nationale Normen wie Indiens BIS IS 1965:1972 (R2018) und die türkische TSE 1143 Prüf- und Qualitätsparameter beschreiben, die von inländischen Lieferanten und Käufern verwendet werden. Im Umweltbereich wird der Umgang mit SBE zunehmend reguliert: Indonesien klassifiziert verbrauchte Bleicherde als Gefahrenabfall (Code B413) gemäß der Regierungsverordnung 101/2014 und der Regierungsverordnung 22/2021, was die Compliance- und Entsorgungspflichten erhöht und Rücknahme-, Regenerierungs- und Verwertungswege fördert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Exploration und dem Abbau von bentonit- oder montmorillonitreichen Tonen, gefolgt von Aufbereitung, Trocknung und Transport zu Aktivierungsstandorten, die häufig in der Nähe der Vorkommen angesiedelt sind, um die Eingangslogistikkosten zu senken. Die Hersteller aktivieren den Ton anschließend säurebasiert (üblicherweise mit Schwefel- oder Salzsäure), mit Schritten, die Reaktionssteuerung, Waschen und Filtration (bei Nassverfahren), Trocknung/Kalzinierung sowie Mahlen/Klassierung zur Erzielung der gewünschten Partikelgröße und Porosität umfassen können. Die Qualitätskontrolle stützt sich auf standardisierte Prüfverfahren, die von Raffinerien verwendet werden, einschließlich Oberflächen- und Leistungstests nach ASTM- und AOCS-Methoden, um die Produktion an die Spezifikationen für Speiseöl, Biokraftstoff und Mineralöl anzupassen.
Nachgelagert wird aktivierte Bleicherde über Direktverträge an große Speiseölraffinerien und Erzeuger erneuerbarer Kraftstoffe sowie über Distributoren und Vertreter an kleinere Raffinerien, Schmierstoffmischer und industrielle Verarbeiter verkauft. Integrierte und diversifizierte Anbieter wie Clariant, Imerys, Oil-Dri, Musim Mas und Taiko kombinieren Produktentwicklung mit technischem Service vor Ort beim Kunden, um die Dosierung zu optimieren und die Filtrationsleistung zu steuern. Das End-of-Life-Management für verbrauchte Bleicherde ist ein wichtiger Knotenpunkt in der Spätphase, der Sammlung, gefahrenabfallkonforme Entsorgung in strengeren Rechtsräumen sowie aufkommende Regenerierungs- oder Ölrückgewinnungswege umfasst, die die Entsorgungskosten senken und die Zirkularität für Raffinerien verbessern.
Wettbewerbslandschaft
Der Markt für aktivierte Bleicherde ist mäßig konzentriert. Clariant, Imerys, Oil-Dri, Musim Mas und Taiko halten zusammen einen Anteil von etwa 40–45 %, was für regionale Lieferanten erheblichen Spielraum lässt. Clariants 60 Bentonitbergwerke auf fünf Kontinenten sichern die Rohstoffversorgung und unterstützen Transferkostenvorteile. Die EUR-50-Millionen-Übernahme der Diatomit- und Perlitanlagen von Chemviron durch Imerys im Januar 2025 erweitert dessen Filtrationsportfolio und signalisiert eine anhaltende Konsolidierung. Die Produktdifferenzierung verlagert sich hin zu ultraschallgeeigneten Tonen und Oxalsäureaktivierung, die beide ein geringeres Abwasseremissionspotenzial und höhere Aktivität versprechen.
Asien-Pazifik ist Schauplatz des intensivsten Preiswettbewerbs, bei dem kleine chinesische und indische Produzenten multinationale Unternehmen unterbieten. Clariants Ergebnisse für das dritte Quartal 2025 beleuchteten negative Preisgestaltung in Asien-Pazifik trotz zweistelligem Mengenwachstum, was den Fokus auf Dosierungseffizienz statt Premiumqualitäten belegt. Neuzugänge, die in Dampfphasenreaktoren investieren, zielen auf pharmazeutische und kosmetische Nischen ab, die eine gleichmäßige Partikelverteilung und regulatorische Zertifizierungen erfordern. Technologiedienstleistungen – Echtzeit-Dosierungsüberwachung, vorausschauende Wartung von Bleichgefäßen – sind aufkommende Differenzierungsmerkmale. Lieferanten, die integrierte Ton-plus-Analyse-Pakete anbieten, gewinnen Kundenbindung und schützen Volumina, auch wenn die Pro-Tonnen-Nutzung sinkt.
Die Verwertung von Verbrauchter Bleicherde ist die nächste Wettbewerbsgrenze. Jährlich fallen rund 2 Millionen Tonnen verbrauchter Bleicherde mit 20–40 % Restölgehalt an. Pilotprojekte, die diesen Rückstand in Biodiesel umwandeln oder Fettsäuren durch Pyrolyse gewinnen, laufen in Malaysia und Spanien, wobei Lieferanten Partnerschaften mit Raffinerien in Rücknahmesystemen eingehen. Unternehmen, die Abfall-zu-Wert-Wege beherrschen, können neue Einnahmequellen erschließen und gleichzeitig Entsorgungsverbindlichkeiten für Kunden verringern und so die Kundenbeziehungen festigen.
Branchenführer im Bereich aktivierte Bleicherde
CLARIANT
Taiko Group of Companies
Oil-Dri Corporation of America
Ashapura Perfoclay Limited (APL)
Musim Mas Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktivierte Bleicherde-Markt
- 20 Microns Ltd
- Ashapura Perfoclay Limited (APL)
- CLARIANT
- EP Minerals
- Global Bleach Chem Pvt Ltd
- Hangzhou Yongsheng Catalyst Co., Ltd.
- HRP Industries
- Huangshan City Baiyue activated clay Co.,Ltd.
- Imerys
- Indian Clay & Mineral Co.
- Musim Mas Group
- Oil-Dri Corporation of America
- Phoenix Chemicals Pvt Ltd
- PT. Tunas Inti Bhakti Makmur (TIBM)
- Refoil Earth Pvt Ltd
- Taiko Group of Companies (Taiko Bleaching Earth Sdn. Bhd.)
- Tianyu Group's Activated Bleaching
- U.G.A. Group

Marktchancen und Zukunftsaussichten
Die compliancegetriebene Aufwertung in der Speiseölraffination schafft weiterhin Freiräume für Qualitäten mit höherer Aktivität und geringerem Rückstand, die die Schadstoffreduzierung unterstützen und einen Betrieb mit geringerer Dosierung ermöglichen, insbesondere da Raffinerien die Bleichung mit enzymatischer Entschleimung und Silica-Hydrogel-Vorbehandlung kombinieren, um strengere Qualitätsziele zu erreichen. Der Wandel von einer rein volumenorientierten Beschaffung hin zu Leistung plus Compliance zeigt sich in Europa, wo 3-MCPD-Beschränkungen die Tonauswahl in Richtung natürlicher oder mild aktivierter Lösungen beeinflussen, sowie im asiatisch-pazifischen Raum, wo Raffinerien aktiv die Dosierung reduzieren, während sie die Farb- und Verunreinigungsspezifikationen einhalten. Lieferanten, die die Rückverfolgbarkeit vom Bentonit-Ursprung bis zum fertigen Ton dokumentieren können und vor Ort Unterstützung zur Optimierung bieten, sind in diesen compliancesensitiven Segmenten für Premiumpreise positioniert.
Investitionen in Kapazität und Versorgungssicherheit rund um wichtige Raffinationszentren deuten ebenfalls auf gezielte Chancenpotenziale hin. Minerals Technologies Inc. gab eine Investition (November 2025) in seine Bleicherde-Anlage in Usak City, Türkei, bekannt, um seine Rafinol-Linie zur Reinigung natürlicher Öle zu unterstützen, was die Nachfrage nach lokalisierter Versorgung und differenzierten Qualitäten in der Nähe von Mittelmeer- und EMEA-Handelsströmen unterstreicht. Parallel dazu verstärkt die Nachfrage aus der Reinigung von Biodiesel und erneuerbarem Diesel, einschließlich Indonesiens B35-Programm und Vorbereitungsschritten für höhere Mischungsanteile, den Bedarf an metallarmen Tonen mit hoher Oberflächenaktivität, die nachgeschaltete Katalysatoren schützen und den Anforderungen an Rohstoffe mit extrem niedrigem Phosphorgehalt entsprechen. Die Anforderungen an das Management verbrauchter Bleicherde, einschließlich der Einstufung als Gefahrenabfall in Indonesien, erweitern zudem den adressierbaren Markt für Regenerierungsdienste und Rücknahmemodelle, die die Entsorgungslast der Kunden verringern.
Recent Industry Developments in Aktivierte Bleicherde-Markt
- Februar 2026: Clariant aktualisierte die Positionierung seines Online-Portfolios für Ölreinigung für TONSIL-Aktivbleicherde, die in der Speiseöl- und Biokraftstoffreinigung eingesetzt wird. Die anhaltende Betonung von reduziertem Tonverbrauch und Ölausbeuteleistung unterstreicht den Fokus der Anbieter auf Dosierungseffizienz, da Raffinerien auf einen geringeren Verbrauch pro Tonne bei gleichzeitiger Einhaltung der Qualitätsanforderungen drängen.
- Juni 2025: Imerys schloss die Übernahme der europäischen Diatomit- und Perlitgeschäfte von Chemviron im Wert von 50 Millionen EUR ab und fügte drei Minen in Frankreich und Italien hinzu. Dies erweiterte die Basis von Imerys an Filtrationsmineralien und stärkte den Rohstoffzugang für Reinigungsanwendungen, die sich mit der Nachfrage nach Bleicherde in Speiseölen und industrieller Filtration überschneiden.
- Oktober 2024: Das USDA bestätigte Indonesiens Rohpalmölproduktion für 2024 mit 47,5 Millionen Tonnen und den Verbrauch von Biodiesel-Ausgangsstoffen mit 11,96 Millionen Tonnen. Diese Zahlen unterstreichen das Ausmaß der Raffinations- und Biokraftstoffnachfrage in Südostasien und stützen die anhaltende Beschaffung von aktivierter Bleicherde für die Palmölbleichung und nachgeschaltete kraftstoffbezogene Polierschritte.


Aktivierte Bleicherde-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für aktivierte Bleicherde den Wert von Aktivtonen, die als Adsorbentien zur Entfärbung und Reinigung von Ölen während der Raffination eingesetzt werden, sowohl bei Speiseölen als auch bei Mineralöl und verwandten Verarbeitungsanwendungen.
Ausschlüsse aus dem Anwendungsbereich: Natürliche (nicht aktivierte) Tone, andere nicht auf Ton basierende Adsorbentien sowie die Werte nachgeschalteter raffinierter Öle werden in diesem Markt nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Technologie
- Nassverfahren
- Trockenverfahren
- Dampfphasenverfahren
- Nach Anwendung
- Speiseöle und Fette
- Mineralöl und Schmierstoffe
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfragepool und den betrieblichen Kontext für aktivierte Bleicherde festzulegen, bevor die Modellzahlen finalisiert wurden. Wir haben öffentliche Statistiken und technische Referenzen wie FAOSTAT für die Speiseölproduktion, UN Comtrade für relevante Handelsströme von Tonen und Pflanzenölen sowie staatliche Umwelt- und Branchenpublikationen ausgewertet, die auf Kapazitätserweiterungen in der Raffination und Compliance-Anforderungen hinweisen.
Um zu vermeiden, dass das Modell auf einem einzigen Datensatz aufbaut, wurden Sekundärdaten mit Quellen wie Peer-Review-Fachzeitschriften abgeglichen, die Bleichdosierungsbereiche und Anforderungen zur Schadstoffentfernung berichten (zum Beispiel Praktiken zur 3-MCPD-Reduzierung), zusammen mit Zoll- und Hafendaten, sofern öffentlich verfügbar. Wir stützten uns zudem auf Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung, um Kapazitäten, Werkserweiterungen und Kostentreiber zu verstehen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden selektiv genutzt, um Lieferantenpräsenz und jüngste Prozessinnovationen zu klären. Diese Liste ist beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um breite Indikatoren in verwendbare Annahmen umzusetzen, insbesondere zur Bleicherde-Dosierung, den Preisbewegungen und der Aufteilung der Nachfrage zwischen Speiseöl- und Mineralölanwendungen. Wir sprachen mit Teilnehmern entlang der gesamten Wertschöpfungskette, darunter Hersteller, Distributoren und Endnutzer in Raffination und Verarbeitung. Rückmeldungen wurden aus dem asiatisch-pazifischen Raum, EMEA und Amerika eingeholt, um eine regionale Verzerrung der Gesamtsicht zu reduzieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 18 % | APAC: 41 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 23 % | EMEA: 34 % |
| Kleinere Anbieter: 18 % | Manager: 59 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Marktgröße wird mit einem Top-Down-Ansatz ermittelt, bei dem die Speiseölraffinationsaktivität und verwandte Verarbeitungsvolumina nach Region rekonstruiert und anschließend mithilfe von Dosierungsnormen und Nutzungsfaktoren, die mit Experten abgeglichen werden, in den Verbrauch von aktivierter Bleicherde übersetzt werden. Da der Markt wertbasiert ist, wird der Volumenausblick unter Verwendung regionaler durchschnittlicher Verkaufspreisspannen umgerechnet, angepasst an den Qualitätsmix und die Beschaffungsmuster.
Um das Modell an das Marktverhalten anzupassen, verfolgen wir Inputs wie die Produktion und den Durchsatz von Pflanzenölraffinerien, den Anteil der Öle, die typischerweise gebleicht werden müssen, die durchschnittliche Bleicherde-Dosierung pro Tonne Öl, Veränderungen in den Praktiken zur Schadstoffkontrolle (einschließlich prozessbezogener Verschiebungen im Zusammenhang mit 3-MCPD) sowie Fracht- und Energiekosten, die die Preisgestaltung beeinflussen. Nach Festlegung der Hauptinputs wurden selektive Bottom-up-Näherungen verwendet, um die Gesamtsummen zu prüfen, einschließlich stichprobenartiger Umsatzbandbreiten von Lieferanten, Kanalprüfungen bei Großmengenpreisen und Plausibilitätsprüfungen anhand bekannter Kapazitätserweiterungen von Raffinerien. Wo die Bottom-up-Abdeckung unvollständig ist, werden Lücken durch regionsbezogene Proxys geschlossen, die auf der Raffinationsintensität und von Experten validierten Dosierungsbereichen basieren.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Nachfrage empfindlich auf Produktionszyklen von Speiseöl, regulierungsbedingte Prozessänderungen und Preiselastizität in großen Palm- und Sojabohnenkorridoren reagiert. In jeder Region wird die Vorausschau mit optimistischen und konservativen Annahmen zu Durchsatzwachstum und Dosierungsreduktionstrends stresstestet, bevor ein Basisszenario finalisiert wird.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse mit unabhängigen Signalen wie Trends der Speiseölproduktion, Hinweisen zur Kapazitätsauslastung von Raffinerien und beobachteten Preisspannen für aktivierte Bleicherde in wichtigen Importkorridoren trianguliert. Abweichungsprüfungen werden über Regionen und Anwendungen hinweg durchgeführt, sodass ungewöhnliche Sprünge markiert, überprüft und durch eine zweite Analystenprüfung korrigiert werden, gefolgt von gezielten Nachkontakten, wenn sich eine Schlüsselannahme ändert.
Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätsänderungen, regulatorische Aktualisierungen oder starke Schwankungen der Inputkosten. Unmittelbar vor der Lieferung wird eine erneute Prüfung durchgeführt, damit Kunden eine aktuelle Sicht und keine veraltete Momentaufnahme erhalten.
Vergleich der Marktdimensionierung für aktivierte Bleicherde von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für aktivierte Bleicherde können erheblich voneinander abweichen, selbst wenn sie scheinbar dieselbe Kategorie messen. Unserer Erfahrung nach ergibt sich die Streuung meist daraus, was als aktivierte Bleicherde gezählt wird, welche Endverwendungen eingeschlossen sind und wie Volumina im Zeitverlauf in Werte umgerechnet werden.
Speiseöldurchsatz, Bleichdosierungsnormen und regionale Raffinationsaktivität sind die Validierungsprüfungen, die die Schätzung von Mordor Intelligence an einen klar definierten Nachfragepool für aktivierte Bleicherde binden, statt an benachbarte Ton- und Adsorbenskategorien. Unterschiede zeigen sich auch, wenn ein Verlag ein anderes Basisjahr verwendet, einen aggressiveren Preissteigerungspfad ansetzt oder ein breiteres Spektrum industrieller Anwendungen wie Kosmetik und Pharmazeutika einbezieht, die nicht immer konsistent über verschiedene Quellen hinweg behandelt werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,26 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 3,09 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Definition der Endverwendung, die zusätzliche industrielle Anwendungen einbeziehen kann, was den Nachfragepool und den Preismix zur Umrechnung von Volumen in Wert verändert. |
| Branchenanalysefirma B | 2,61 Mrd. USD (2024) | Verankert die Dimensionierung an einem früheren Basisjahr und stützt sich stärker auf allgemeine Aussagen zur Ölraffinationsnutzung ohne die gleiche regionale Dosierungs- und Nutzungsvalidierung, was die Wertschätzung verdichten kann. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Grenzen des Anwendungsbereichs den größten Teil des Unterschieds ausmachen, nicht nur die Wachstumsrate selbst. Durch die Verknüpfung der Nachfrage mit Signalen zum Raffinationsdurchsatz und die anschließende Anwendung transparenter Dosierungs- und Preisbandannahmen bleibt die Endzahl leichter überprüfbar und reproduzierbar, wenn neue Kapazitäten oder regulatorische Änderungen eintreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für aktivierte Bleicherde?
Die Marktgröße für aktivierte Bleicherde belief sich im Jahr 2026 auf 4,26 Milliarden USD.
Welche Technologie dominiert die Nachfrage nach aktivierter Bleicherde?
Das Nassverfahren führte im Jahr 2025 mit einem Anteil von 54,38 % aufgrund seiner Kosteneffizienz.
Warum ist Südamerika die am schnellsten wachsende Region?
Brasiliens B15-Biodieselmandat und Argentiniens Sojaölerweiterungen treiben das regionale Wachstum mit einer CAGR von 4,96 % an.
Wie wirken sich Dosierungsreduktionstends auf Lieferanten aus?
Enzymatisches Entschleimen und ultraschallgestützte Bleiche senken den Tonenverbrauch pro Tonne und zwingen Lieferanten, hochaktivere Qualitäten anzubieten.
Seite zuletzt aktualisiert am:



