
Tamanho e Quota do Mercado de Automação de Fluxos de Trabalho
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
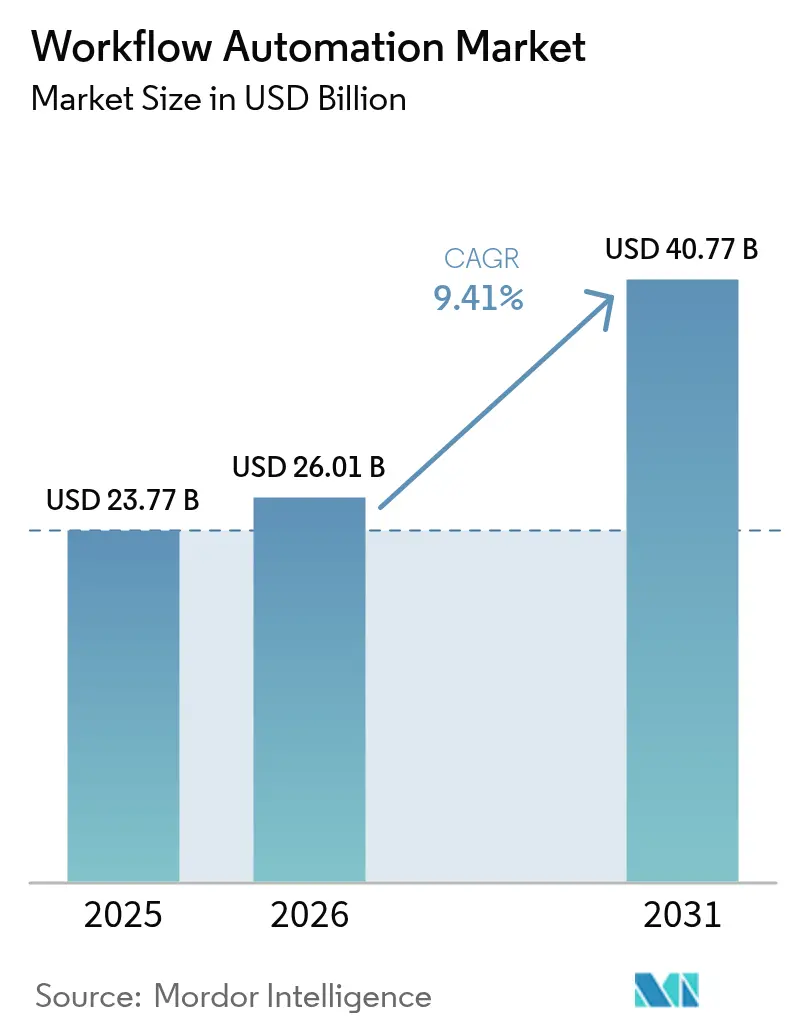
| Tamanho do Mercado (2026) | 26.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.41 % |
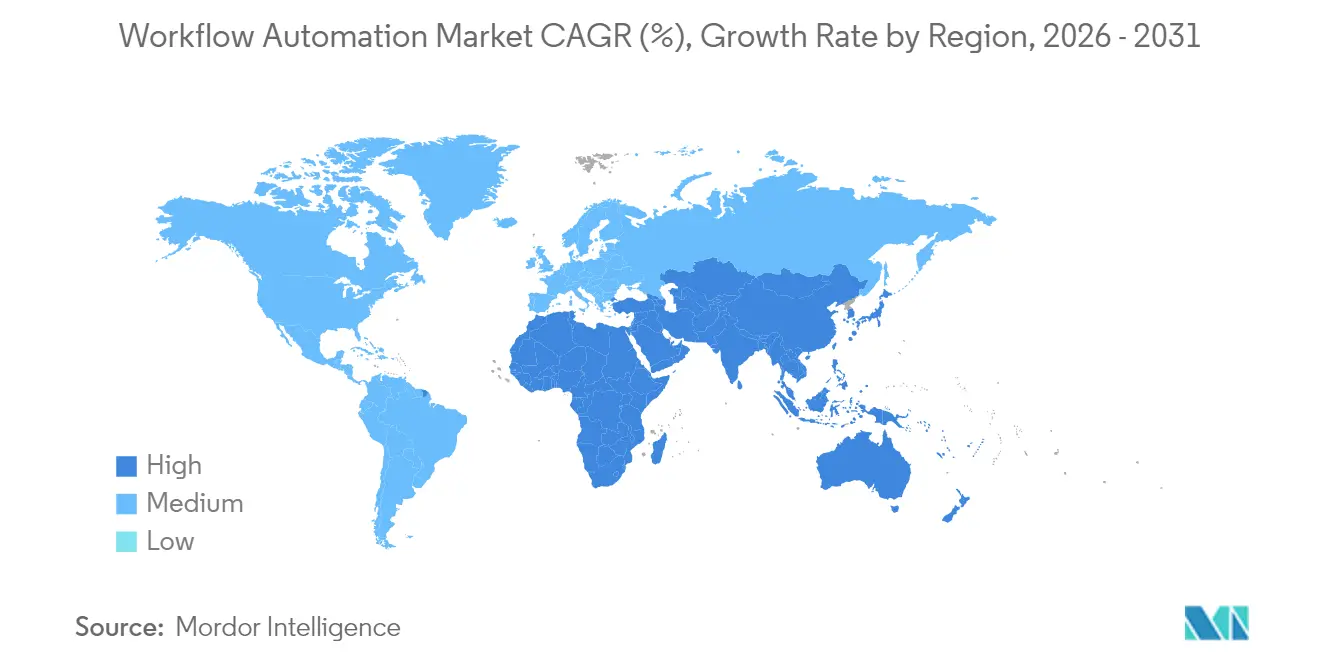
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
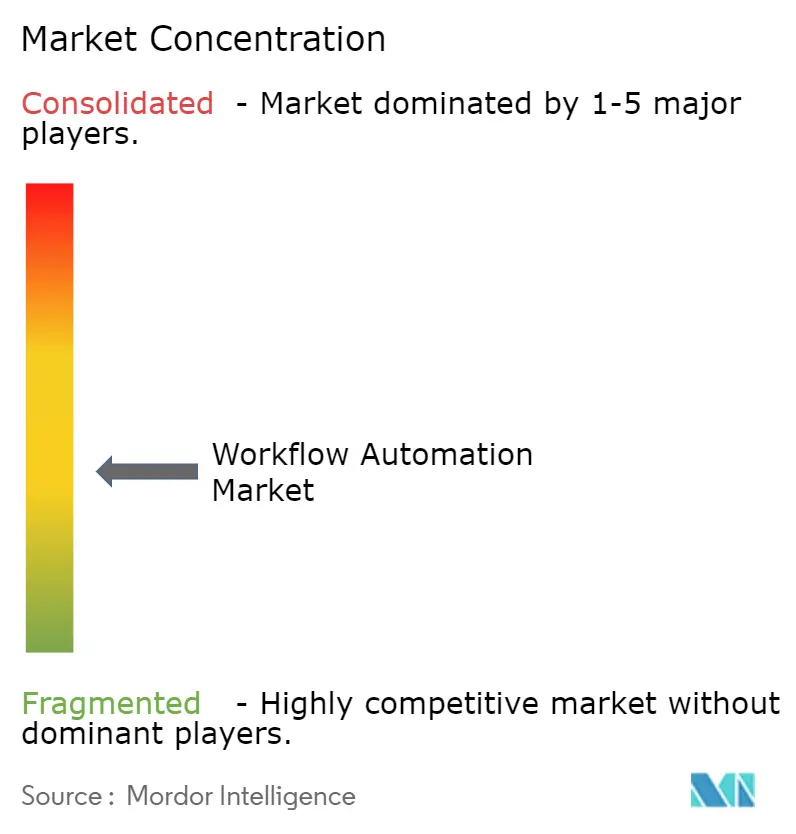
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Fluxos de Trabalho por Mordor Intelligence
O tamanho do mercado de automação de fluxos de trabalho foi avaliado em USD 23,77 mil milhões em 2025 e estima-se que cresça de USD 26,01 mil milhões em 2026 para atingir USD 40,77 mil milhões até 2031, a uma CAGR de 9,41% durante o período de previsão (2026-2031). O impulso decorre do aumento dos orçamentos de digitalização empresarial, de fluxos de trabalho de borda em tempo real e da fusão da inteligência artificial com a automação robótica de processos. Os fornecedores estão a integrar design de baixo código, mineração de processos e orquestração em suites unificadas, permitindo implantações mais rápidas nos setores financeiro, de saúde e manufatureiro. As estratégias centradas na nuvem permanecem dominantes, mas os modelos híbridos estão a acelerar à medida que os reguladores reforçam as regras de soberania de dados. A intensidade competitiva é estável: os grandes fornecedores de plataformas defendem a sua quota através de modelos verticais, enquanto os fornecedores especializados visam nichos de borda e conformidade ainda insuficientemente atendidos.
Principais Conclusões do Relatório
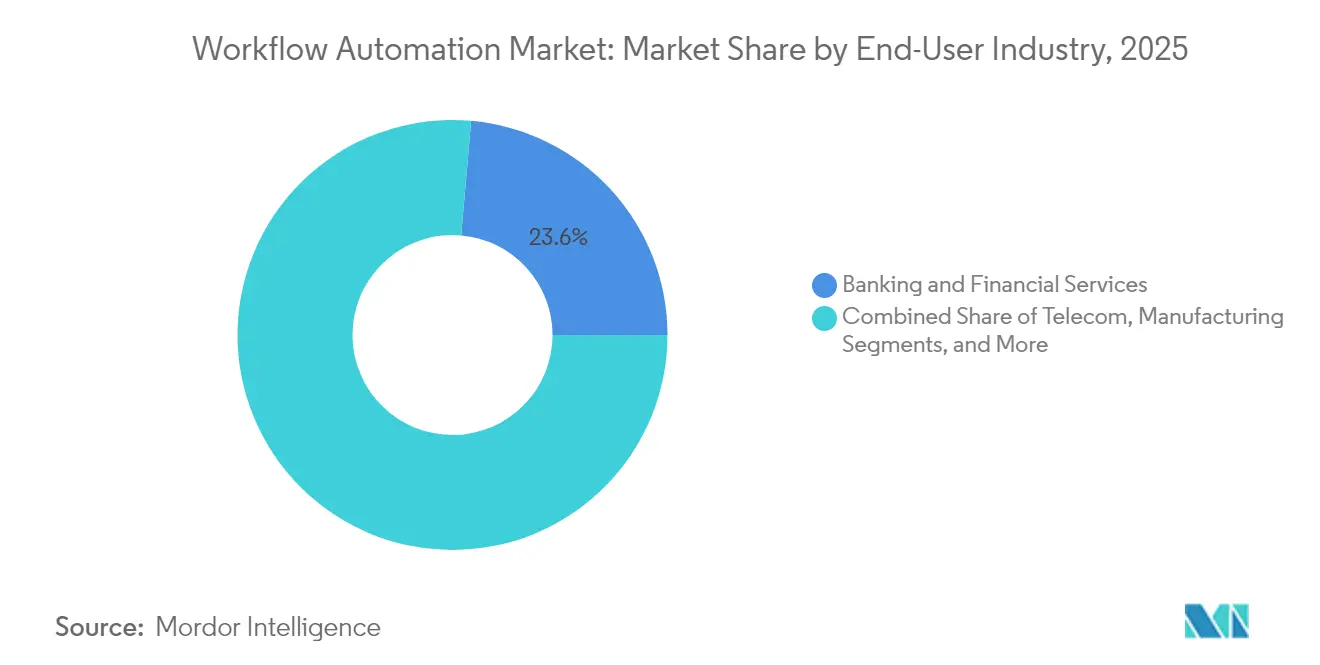
- Por setor do utilizador final, os Serviços Bancários e Financeiros detinham uma quota de mercado de automação de fluxos de trabalho de 23,62% em 2025, enquanto se prevê que a Saúde e Produtos Farmacêuticos cresça a uma CAGR de 11,22% até 2031.
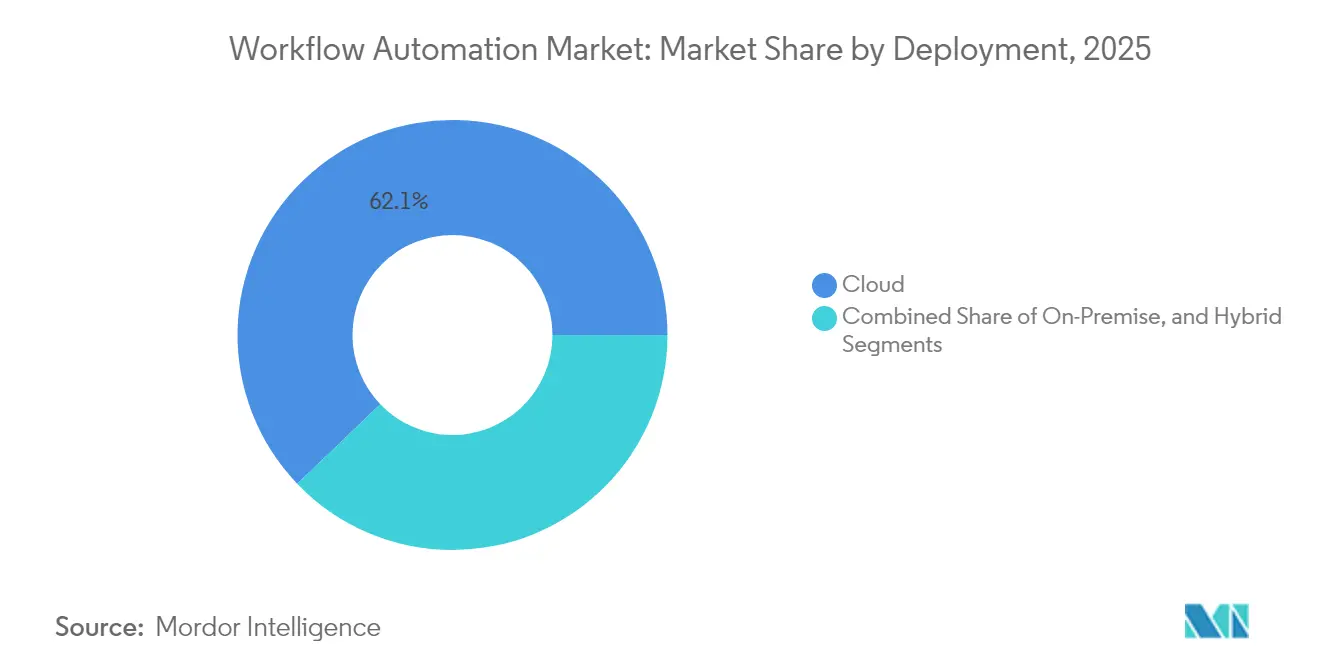
- Por implantação, a nuvem captou 62,15% do tamanho do mercado de automação de fluxos de trabalho em 2025, enquanto se espera que as configurações híbridas se expandam a uma CAGR de 10,08% entre 2026-2031.
- Por solução, as plataformas de software representaram 66,55% da quota de receitas do tamanho do mercado de automação de fluxos de trabalho em 2025, e o software de automação robótica de processos está previsto para crescer a uma CAGR de 9,95% até 2031.
- Por tamanho de organização, as grandes empresas geraram 71,05% das receitas em 2025, mas as pequenas e médias empresas estão no caminho certo para uma CAGR de 10,19% ao longo do período de perspetiva.
- Por geografia, a América do Norte contribuiu com 34,22% das receitas globais em 2025; prevê-se que a Ásia-Pacífico registe a CAGR regional mais rápida, de 9,92%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Global de Automação de Fluxos de Trabalho
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de fluxos de trabalho de borda habilitados por IoT | +2.1% | Global ⁄ ganhos iniciais nos centros da América do Norte e da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento na implementação de automação robótica de processos na gestão de processos de negócio | +1.8% | Global ⁄ mais forte nas finanças da América do Norte e da Europa | Curto prazo (≤ 2 anos) |
| Crescente procura por plataformas de desenvolvimento de baixo código ⁄ sem código | +1.6% | Global ⁄ robusta nos segmentos de PME | Curto prazo (≤ 2 anos) |
| Convergência da automação de fluxos de trabalho com copilotos de IA generativa | +2.3% | A América do Norte e a Europa lideram ⁄ a Ásia-Pacífico segue | Médio prazo (2-4 anos) |
| Mandatos de resiliência operacional em setores altamente regulamentados | +1.4% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de redes privadas 5G que permitem automação industrial em tempo real | +1.2% | Núcleo da Ásia-Pacífico, expansão para outras regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Fluxos de Trabalho de Borda Habilitados por IoT
O processamento em tempo real na fonte de dados está a eliminar as barreiras de latência que anteriormente dificultavam a automação crítica para as máquinas. Os fabricantes utilizam computação local para analisar fluxos de sensores em milissegundos, reduzindo as taxas de refugo e agendando manutenção preditiva sem recorrer a nuvens centralizadas. Os operadores mineiros implantam nós de borda que acionam paragens de segurança automatizadas quando os limiares de gás ou vibração aumentam, satisfazendo os rigorosos mandatos da IEC 61508. Os centros logísticos combinam redes privadas 5G com orquestração de borda, permitindo que robôs móveis autónomos naveguem em layouts dinâmicos de armazém sem atrasos de conectividade. Os prestadores de cuidados de saúde integram análises de borda em monitores de cabeceira para que os alertas clínicos disparem instantaneamente, melhorando os resultados dos doentes e aliviando as cargas de trabalho dos enfermeiros. Estes ganhos reforçam o investimento de capital em gateways robustizados e pilhas de orquestração contentorizadas que estendem o mercado de automação de fluxos de trabalho mais profundamente nas pegadas de tecnologia operacional.[1]FlowForma, "Os Processos Automatizados da Indústria Mineira," flowforma.com
Convergência da Automação de Fluxos de Trabalho com Copilotos de IA Generativa
A IA generativa está a elevar a automação de scripts baseados em regras para suporte de decisão consciente do contexto. As instituições financeiras implantam copilotos que analisam boletins regulatórios, mapeiam cláusulas para controlos empresariais e configuram automaticamente cadeias de aprovação, reduzindo semanas dos ciclos de conformidade enquanto preservam a auditabilidade.[2]Microsoft Corporation, "Acelerando o Copiloto em toda a Power Platform," microsoft.comOs hospitais alimentam notas clínicas não estruturadas em grandes modelos de linguagem que sinalizam o risco de sépsis, lançam fluxos de trabalho de trajetória de cuidados e redigem informações de saúde protegidas para respeitar as salvaguardas da HIPAA. As seguradoras utilizam motores de compreensão de documentos para extrair termos-chave de apólices multilíngues e, em seguida, encaminham as exceções para os subscritores apenas quando o julgamento humano acrescenta valor. Os primeiros projetos-piloto relatam aumentos de produtividade de 40-60% nas tarefas de conhecimento, mas as empresas devem aplicar estruturas de governação de modelos, mitigação de preconceitos e explicabilidade antes de expandir para além de ambientes de sandbox.
Crescente Procura por Plataformas de Desenvolvimento de Baixo Código ⁄ Sem Código
Os programadores cidadãos agora concebem fluxos de trabalho de aquisição, contas a receber e recursos humanos sem competências de programação aprofundadas, reduzindo os ciclos de implantação de meses para dias. Os pequenos fabricantes adotam construtores baseados em subscrição que incluem modelos, conectores e acesso baseado em funções, eliminando licenças iniciais dispendiosas. As grandes empresas incentivam as unidades de negócio a criar protótipos de fluxos em sandboxes governadas por guardrails geridos pela TI que impõem encriptação, prevenção de perda de dados e controlos de reversão. Os fornecedores complementam as ferramentas de arrastar e largar com sugestões orientadas por IA que geram integrações automaticamente, reduzindo ainda mais as barreiras. Estas dinâmicas expandem o mercado de automação de fluxos de trabalho para casos de uso de cauda longa anteriormente inexplorados, enquanto direcionam os programadores profissionais para trabalhos complexos de orquestração e governação.[3]Kissflow Inc., "Automação de Fluxos de Trabalho para Pequenas Empresas 2025," kissflow.com
Aumento na Implementação de Automação Robótica de Processos na Gestão de Processos de Negócio
A RPA evoluiu de raspagem de ecrã para orquestração de grau empresarial capaz de abranger núcleos legados, suites SaaS e mainframes. Os bancos empregam bots assistidos que recolhem evidências KYC, verificam listas de sanções e preenchem sistemas de integração, impulsionando reduções de 70% no tempo de ciclo e taxas de erro abaixo das normas manuais.[4]CFB Bots, "RPA para PME," cfb-bots.comOs prestadores de cuidados de saúde automatizam a liquidação de sinistros, o agendamento e a elaboração de relatórios, alcançando melhorias de precisão de 90%. A integração da RPA com painéis de mineração de processos expõe estrangulamentos, permitindo que as equipas priorizem candidatos de alto ROI. O sucesso depende de um tratamento robusto de exceções, controlo de versões e programas de gestão de mudanças que impeçam que atualizações inesperadas do sistema comprometam os processos automatizados.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança de dados e privacidade em nuvem multi-inquilino | -1.8% | Global ⁄ aguda na Europa e em setores regulamentados | Médio prazo (2-4 anos) |
| Escassez de competências em mineração de processos para delimitar projetos de automação | -1.5% | Global ⁄ mais grave na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Complexidade da integração de sistemas legados em empresas já estabelecidas | -1.2% | Global ⁄ concentrada em paisagens de TI maduras | Longo prazo (≥ 4 anos) |
| Compressão orçamental em meio à incerteza macroeconómica | -1.1% | Global com intensidade cíclica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Privacidade em Nuvem Multi-Inquilino
As empresas que lidam com registos financeiros e de saúde enfrentam maiores riscos de violação quando os fluxos de trabalho são executados em pilhas partilhadas. Os responsáveis pelo tratamento europeus exigem o alinhamento com o RGPD, obrigando os fornecedores a incorporar rastreamento de consentimento, minimização de dados e funções de apagamento a pedido. As instituições financeiras que se preparam para a conformidade com o Regulamento de Resiliência Operacional Digital insistem em trilhas de auditoria granulares, encriptação em trânsito e em repouso, e verificações contínuas de vulnerabilidades. Muitas empresas adotam, por isso, arquiteturas híbridas que armazenam dados sensíveis no local enquanto utilizam camadas de análise na nuvem. Os roteiros dos fornecedores enfatizam certificações FedRAMP, ISO 27001 e SOC 2, além de opções de residência de dados específicas por região que colocam réplicas dentro de nuvens soberanas.[5]Relyance AI, "Quando Gastar Dinheiro Vai Poupar-lhe Dinheiro," relyance.ai
Escassez de Competências em Mineração de Processos para Delimitar Projetos de Automação
A mineração de processos revela lacunas ocultas de produtividade, mas os profissionais qualificados que conseguem extrair registos, limpar dados e interpretar padrões continuam a ser escassos. As organizações têm dificuldades em construir casos de ROI credíveis, atrasando aprovações de financiamento e restringindo os pipelines de projetos. Os hospitais precisam de analistas versados tanto em BPMN como em operações clínicas; os fabricantes exigem especialização que abranja ERP, MES e Seis Sigma. Para colmatar as lacunas, as empresas recorrem a parceiros de serviços geridos ou externalizam os diagnósticos, mas isso pode limitar o desenvolvimento de capacidades internas e aumentar os custos a longo prazo. Os fornecedores estão a lançar módulos de descoberta de autoatendimento com informações orientadas por IA, embora as equipas de governação ainda precisem de especialistas para validar conclusões e priorizar iniciativas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Implantação: A Liderança da Nuvem Impulsiona a Expansão Híbrida
As ofertas alojadas na nuvem geraram 62,15% das receitas em 2025, sublinhando a preferência pelo dimensionamento elástico e pelos preços de subscrição. Os fornecedores integram serviços de IA e conectores pré-construídos, permitindo que os clientes implementem fluxos em horas. Os serviços financeiros, o retalho e os cuidados de saúde gravitam em torno da nuvem para evitar ciclos de renovação de hardware e aceder a inovações rápidas. No entanto, o aumento do escrutínio por parte dos reguladores e dos conselhos de administração está a desencadear uma mudança para o híbrido, que agora cresce a uma CAGR de 10,08%. Neste modelo, os dados sensíveis permanecem no local enquanto os níveis de orquestração são executados em nuvens dos fornecedores, equilibrando a soberania com a agilidade. O tamanho do mercado de automação de fluxos de trabalho para arquiteturas híbridas está a expandir-se à medida que os nós de borda 5G encaminham tarefas críticas de latência localmente e depois sincronizam a análise para montante. Os fornecedores complementam as plataformas com roteamento baseado em políticas que atribui cada instância de processo à nuvem ou à borda com base na classificação de dados e nos objetivos de desempenho.
A adoção híbrida alarga-se à medida que as agências do setor público e os contratantes de defesa exigem controlo demonstrável sobre as chaves de encriptação e os registos de auditoria. Os painéis de gestão integrados unificam a visibilidade entre as zonas, facilitando a elaboração de relatórios de conformidade. As implantações locais persistem em instalações nucleares, de defesa e isoladas da rede onde as posturas de isolamento total e confiança zero são obrigatórias. Os dispositivos de borda certificados pela ISO 27001 executam motores de orquestração contentorizados, permitindo que as fábricas mantenham operações autónomas durante falhas de rede. Ao longo do período de previsão, a portabilidade da carga de trabalho, a computação confidencial e as alianças de nuvem soberana incorporarão flexibilidade, mas a análise custo-benefício continuará a favorecer a nuvem para cargas de trabalho não regulamentadas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Solução: As Plataformas de Software Ancoram a Inovação em RPA
As plataformas de software representaram 66,55% dos gastos em 2025, integrando orquestração de fluxos de trabalho, RPA, transmissão de eventos e inferência de IA em suites coesas. O dinamismo do segmento reside na infusão de grandes modelos de linguagem, que permite que os bots compreendam instruções em texto livre e gerem chamadas de API automaticamente. Esta evolução posiciona a RPA como o subsegmento de crescimento mais rápido, crescendo a uma CAGR de 9,95% à medida que as empresas revisitam o tratamento de exceções anteriormente não automatizável. Os fornecedores expõem consolas de operações de modelos que monitorizam a deriva, retreinam modelos e aplicam princípios de IA responsável — funcionalidades que se tornam pré-requisitos de compra para compradores em setores regulamentados.
Os serviços detinham 33,45% do valor, ancorados por compromissos de integração de sistemas e gestão de mudanças que garantem a coerência dos dados entre sistemas. As avaliações de mineração de processos alimentam roteiros de backlog, enquanto os contratos de serviços geridos garantem SLAs baseados em resultados para clientes sem talento especializado. Os departamentos de consultoria estão cada vez mais a verticalizar as suas ofertas, entregando aceleradores de conformidade com o Regulamento de Resiliência Operacional Digital para bancos ou modelos validados por BPF para plantas farmacêuticas. À medida que o mercado de automação de fluxos de trabalho cresce, as parcerias de co-inovação entre grandes fornecedores de nuvem e integradores especializados irão amplificar-se, combinando alcance global com profundidade de domínio.
Por Setor do Utilizador Final: As Finanças Dominam, a Saúde Acelera
Os Serviços Bancários e Financeiros mantiveram uma quota de receitas de 23,62% em 2025, refletindo os volumes de transações e as despesas gerais rigorosas de conformidade que favorecem a automação. As instituições recorrem a bots para investigações de combate ao branqueamento de capitais, desembolso de empréstimos e liquidações diretas. A preparação para o Regulamento de Resiliência Operacional Digital exige gastos adicionais em orquestração de continuidade, manuais de eventos cibernéticos e painéis de risco de fornecedores. O tamanho do mercado de automação de fluxos de trabalho para saúde e produtos farmacêuticos está a avançar com maior rapidez, a uma CAGR de 11,22%, à medida que os mandatos de registos eletrónicos de saúde e a digitalização de ensaios clínicos se intensificam. A autorização prévia automatizada, a captura de assinatura eletrónica e os relatórios de farmacovigilância libertam os clínicos para se concentrarem nos cuidados ao doente, respeitando os prazos de apresentação regulatória.
A manufatura continua a ser fundamental, integrando motores de fluxos de trabalho com sensores IoT e sistemas de gestão da qualidade para agilizar as decisões no chão de fábrica. O retalho, a logística e as utilities implantam automação para estabilizar cadeias de abastecimento, responder à volatilidade da procura e cumprir as obrigações de reporte ambiental. As agências governamentais adotam portais de serviços ao cidadão alimentados por orquestração de back-office que reduz drasticamente a papelada manual e acelera o desembolso de benefícios, embora enfrentem constrangimentos de interoperabilidade com sistemas legados.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tamanho de Organização: O Dinamismo das PME Supera a Escala Empresarial
As grandes empresas geraram 71,05% das receitas em 2025, impulsionadas por iniciativas transversais a domínios que integram fluxos de trabalho em plataformas de finanças, recursos humanos, ITSM e experiência do cliente. As suas implantações envolvem roteiros plurianuais, governação de centros de excelência e gestão de mudanças complexa. No entanto, a CAGR de 10,19% registada pelas pequenas e médias empresas até 2031 sinaliza a democratização. As suites de baixo código, os níveis de crescimento conforme o uso e as bibliotecas de modelos permitem que as PME automatizem a aquisição ao pagamento, as atualizações de CRM e os relatórios de conformidade sem grandes equipes de TI. Os fornecedores cortejam esta base com preços baseados no uso e pacotes de serviços geridos que garantem tempo de atividade e aplicação de patches de segurança.
Os ecossistemas de parceiros com integradores regionais e distribuidores de valor acrescentado estendem o alcance dos fornecedores aos mercados locais, oferecendo localização linguística e especialização setorial. Os programas de subsídios governamentais de apoio à adoção digital, como o Subsídio de Desenvolvimento Empresarial da Enterprise Singapore, compensam as barreiras de capital. À medida que as PME amadurecem, adotam a governação híbrida, instituindo portais de aprovação leves para evitar a expansão da TI sombra e garantir a prontidão de auditoria.
Análise Geográfica
A América do Norte contribuiu com 34,22% das receitas globais em 2025, à medida que as empresas aceleraram a migração para a nuvem e a adoção de IA sob supervisão regulatória estável. As instituições financeiras implementaram fluxos de trabalho de integração de ponta a ponta em conformidade com a SOX e a Dodd-Frank, enquanto os fabricantes incorporaram nós de borda para melhorar a resiliência da produção. Os fornecedores norte-americanos ancoram os ecossistemas locais, oferecendo versões beta de acesso antecipado que encorajam a experimentação. Os programas de digitalização do setor público do Canadá subsidiam ainda mais a procura regional, especialmente para portais de serviços ao cidadão.
A Ásia-Pacífico está a expandir-se a uma CAGR de 9,92%, impulsionada pela digitalização da manufatura, pelo crescimento do comércio eletrónico e por incentivos governamentais favoráveis. A estratégia de dupla circulação da China leva as fábricas a integrar motores de fluxos de trabalho para a visibilidade da cadeia de abastecimento, enquanto a campanha Make in India incentiva as PME a adotar ferramentas de baixo código. O Japão e a Coreia do Sul priorizam fábricas inteligentes habilitadas por 5G, integrando orquestração de borda com robôs industriais para combater a escassez de mão de obra. As nações do Sudeste Asiático implantam plataformas nativas da nuvem alojadas em centros de dados regionalmente conformes, aumentando a adoção entre empresas de médio porte.
A Europa classifica-se em terceiro lugar por receitas, mas exibe uma forte adoção impulsionada pela conformidade. Os prazos do Regulamento de Resiliência Operacional Digital em 2025 catalisam os gastos dos bancos em orquestração de continuidade, enquanto o RGPD fomenta a procura de gestão de consentimento incorporada. O dinamismo da Industrie 4.0 da Alemanha apoia os fluxos de trabalho de manufatura, e o Serviço Nacional de Saúde do Reino Unido investe em mineração de processos para otimizar as trajetórias de cuidados. Os requisitos de residência de dados encorajam implementações híbridas, com regiões de nuvem soberana de grandes fornecedores de nuvem a ganhar tração. O Médio Oriente, África e América Latina permanecem incipientes, mas exibem interesse crescente à medida que os operadores de telecomunicações implementam o 5G e os governos digitalizam os serviços públicos.

Panorama regulatório
As implantações de automação de fluxos de trabalho são cada vez mais moldadas pelos requisitos de governança de IA e resiliência operacional, o que leva os fornecedores a fortalecer a auditabilidade, a documentação de modelos e a rastreabilidade de controles em processos automatizados. A Lei de Inteligência Artificial da UE (Regulamento (UE) 2024/1689) estabelece uma estrutura baseada em risco para sistemas de IA, com aplicação geral a partir de 2 de agosto de 2026, elevando as expectativas de transparência, supervisão humana e gestão do ciclo de vida onde componentes de fluxo de trabalho habilitados por IA são usados em funções regulamentadas.
Nos Estados Unidos, o NIST continua a influenciar a forma como as empresas operacionalizam os controles de IA por meio de sua AI Risk Management Framework e normas relacionadas, que os compradores costumam mapear em listas de verificação de aquisição e governança interna para fluxos de trabalho aumentados por IA. O uso federal é ainda orientado pelo OMB Memorandum M-26-04, que implementa a Ordem Executiva 14319 para aquisição e uso de modelos de linguagem de grande escala por agências, enquanto a atividade em nível estadual acrescenta fragmentação, como o Colorado SB 26-189, assinado em 14 de maio de 2026 (em vigor a partir de 1º de janeiro de 2027), que altera as premissas de conformidade ao remover uma abordagem anterior de defesa afirmativa baseada no NIST AI RMF.
Análise da cadeia de valor
A cadeia de valor da automação de fluxos de trabalho começa com insumos tecnológicos essenciais (infraestrutura em nuvem, plataformas de contêineres, gestão de identidade e acesso, APIs/conectores e serviços de modelos de IA) que possibilitam a orquestração, o BPM, o RPA e o design de fluxos de trabalho low-code. Os fornecedores de plataformas reúnem esses componentes em suítes, e então integradores de sistemas e provedores de serviços gerenciados entregam descoberta de processos, integração com ERP/CRM/ITSM e sistemas legados, configuração de governança (trilhas de auditoria, DLP, criptografia) e operações contínuas.
A distribuição é cada vez mais liderada por parceiros para a adoção no mercado intermediário, com hyperscalers e ISVs realizando covendas de modelos e conectores, enquanto as empresas compram por meio de uma combinação de assinatura direta, contratos empresariais e contratações de serviços vinculadas a resultados. A jusante, a implantação e a adoção dependem de camadas de inteligência de processos e orquestração que unificam a dispersão de ferramentas em ambientes de TI híbridos, com a automação de autoatendimento se tornando um modelo operacional comum em grandes organizações (a Stonebranch relatou que 63% das organizações tinham mais de 200 usuários de autoatendimento em 2025). Em cadeias de suprimentos verticais, como operações de mídia, ecossistemas especializados de fluxo de trabalho mostram onde o valor é criado por meio da integração ponta a ponta de sistemas de conteúdo, controle de qualidade, metadados e armazenamento em pipelines coesos, incluindo a parceria da Ateliere Creative Technologies com a TMT Insights (abril de 2024) e a colaboração da BBC Studios com a TMT Insights no Polaris para operações de conteúdo globais (setembro de 2024). Persistem obstáculos relacionados à complexidade de integração, à escassez de competências em mineração de processos e aos requisitos de governança para automação habilitada por IA, o que mantém os serviços e os ecossistemas de parceiros centrais para a escalabilidade.
Cenário Competitivo
A concorrência está moderadamente concentrada, com os cinco principais fornecedores a deter aproximadamente 35% das receitas globais. Microsoft, IBM e ServiceNow integram motores de fluxos de trabalho em suites mais amplas de nuvem e produtividade, aproveitando as suas bases instaladas para defender a quota. UiPath, Celonis e Automation Anywhere focam-se na profundidade de RPA e inteligência de processos, adquirindo startups de nicho para ampliar as lacunas de capacidade. A aquisição da PAF pela Celonis em 2024 reforçou a mineração orientada por IA, enquanto a compreensão de documentos multilíngues da UiPath acrescenta alcance vertical. Os fornecedores diferenciam-se através de APIs abertas, conformidade com BPMN-2.0 e orquestração de IA multi-modelo que permite a integração de LLMs de terceiros.
As iniciativas estratégicas inclinam-se para modelos de setor e aceleradores de conformidade. Os bancos adotam pacotes de Regulamento de Resiliência Operacional Digital que pré-configuram fluxos de trabalho de resposta a incidentes, enquanto os clientes farmacêuticos procuram modelos de validação alinhados com BPF. A habilitação de fluxos de trabalho de borda permanece um espaço em branco, com apenas alguns fornecedores a oferecer ambientes de execução contentorizados certificados para computadores industriais robustizados. Os fornecedores de baixo código como o Zapier e o Kissflow visam os segmentos de PME, combinando facilidade de uso e modelos impulsionados pela comunidade. Os grandes fornecedores de nuvem associam-se a ISVs especializados para co-vender soluções de domínio, enquanto as alianças de canais com integradores de sistemas regionais ampliam os serviços de suporte.
Os modelos de preços estão a migrar de níveis baseados no utilizador para contratos de consumo ou vinculados a resultados. Os clientes avaliam cada vez mais o valor total de automação entregue por hora economizada, em vez de contagens de licenças. A ampliação por IA, os kits de ferramentas de governação e os painéis analíticos destacam-se como critérios de compra. Ao longo do horizonte de perspetiva, espera-se consolidação à medida que a amplitude da plataforma supera as capacidades pontuais, mas as startups inovadoras irão persistir ao ser pioneiras em microfluxos verticais, agentes de borda que preservam a privacidade e sobreposições de camada de confiança para dados regulamentados.
Líderes do Setor de Automação de Fluxos de Trabalho
IBM Corporation
Oracle Corporation
Pegasystems, Inc
Xerox Corporation
Appian Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área importante de oportunidade é a orquestração centrada em governança para fluxos de trabalho habilitados por IA, onde as empresas precisam de um plano de controle capaz de gerenciar a execução híbrida, o roteamento baseado em políticas e ações de agentes auditáveis entre sistemas. A atividade de fornecedores e do setor em 2026 apoia essa direção, com o relatório 2026 Global State of IT Automation Report da Stonebranch posicionando a orquestração como o elo ausente para a adoção e confiança em IA, alinhando-se com a demanda por observabilidade unificada, cadeias de aprovação e tratamento de exceções em processos regulamentados e de missão crítica.
Outro espaço em branco é a automação de fluxos de trabalho interoperável e pronta para agentes, que conecta plataformas empresariais a agentes de IA externos sem criar novos silos. Movimentos de produto em 2026 apoiam essa mudança: a Oracle expandiu o Oracle AI Agent Studio para Fusion Applications em março de 2026 com um Agentic Applications Builder e ferramentas de fluxo de trabalho, e introduziu uma experiência de criação nativa em IA em julho de 2026 para criar e executar aplicações agênticas dentro do Oracle Fusion Cloud Applications. Em operações de conteúdo e mídia, a Dalet anunciou o Dalet Flex LTS em julho de 2026 com integração mais profunda para sua plataforma de IA agêntica Dalia, para acionar fluxos de trabalho por meio de linguagem natural, destacando oportunidades para automação verticalizada e orientada por modelos que combina orquestração com sistemas de domínio, mantendo a governança e a gestão do ciclo de vida centralizadas.
Desenvolvimentos recentes do setor
- Julho de 2026: a Oracle introduziu uma experiência de criação nativa em IA para o Oracle AI Agent Studio, permitindo que os usuários criem e executem aplicações agênticas dentro do Oracle Fusion Cloud Applications. O lançamento fortalece as ferramentas de fluxo de trabalho da Oracle em torno da execução orientada por agentes, incorporando orquestração e capacidades contextuais mais próximas dos fluxos de trabalho das aplicações empresariais.
- Janeiro de 2026: a Pegasystems lançou o Notes to Blueprint, uma ferramenta baseada em IA projetada para ajudar a transformar aplicações legadas do Lotus Notes em fluxos de trabalho automatizados e nativos de nuvem. A oferta visa os acúmulos de modernização ao acelerar a migração para padrões de fluxo de trabalho governados, em vez de manter aplicações legadas frágeis e personalizadas.
- Dezembro de 2024: a Celonis finalizou a aquisição da Process Analytics Factory, ampliando sua profundidade em mineração de processos e capacidades de insight em tempo real. O negócio estreita a ligação entre a inteligência de processos e a execução da automação, ajudando os compradores a priorizar fluxos de trabalho com impacto mensurável e um tempo de valorização mais rápido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como a receita obtida com software e serviços relacionados que ajudam as organizações a projetar, executar, monitorar e melhorar fluxos de trabalho de negócios, em ambientes on-premise, em nuvem e híbridos. Inclui ferramentas usadas para automatizar o roteamento de tarefas, aprovações e etapas de processos em funções-chave.
Exclusões de escopo: são excluídas compras exclusivas de hardware, terceirização de TI pura sem software de fluxo de trabalho e aplicativos de produtividade gerais que não automatizam fluxos de trabalho.
Visão geral da segmentação
- Por Implantação
- Local
- Nuvem
- Híbrido
- Por Solução
- Software
- Plataformas de Orquestração de Fluxos de Trabalho
- Suites de Gestão de Processos de Negócio
- Plataformas de RPA
- Serviços
- Consultoria e Assessoria
- Implementação e Integração
- Serviços Geridos
- Software
- Por Setor do Utilizador Final
- Serviços Bancários e Financeiros
- Telecomunicações
- Retalho e Comércio Eletrónico
- Manufatura
- Logística e Transporte
- Saúde e Produtos Farmacêuticos
- Energia e Utilities
- Governo e Setor Público
- Outros Setores do Utilizador Final
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Quénia
- Resto de África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir a narrativa inicial de demanda e fundamentar premissas em dados públicos. Consultamos fontes como o US Bureau of Labor Statistics para tendências de emprego e salários que afetam o ROI da automação, e indicadores da economia digital do US Census e da OCDE para avaliar a rapidez com que as empresas digitalizam suas operações. Para o contexto de adoção de nuvem e segurança, também revisamos material do NIST e outras orientações governamentais de cibersegurança, além de portais de compras públicas onde ferramentas de fluxo de trabalho são comumente licitadas.
Para traduzir essas tendências em insumos de dimensionamento, revisamos registros de empresas e apresentações a investidores em busca de divisões de receita e posicionamento de produtos, além de coberturas jornalísticas confiáveis e publicações de associações ligadas à melhoria de processos e à gestão de serviços de TI. Em alguns casos, foram usadas assinaturas pagas de dados financeiros de empresas e inteligência de notícias para verificar o histórico de receita, o momento das transações e as notas de segmento. Essas fontes documentais são apenas ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, esclarecimento e validação.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar o que é contabilizado como gasto em automação de fluxos de trabalho e como os compradores orçam entre assinaturas de software, implementação e suporte contínuo. Conversamos com líderes de soluções, parceiros de serviços e usuários corporativos na Ásia-Pacífico, na Europa, Oriente Médio e África, e nas Américas para confirmar o ritmo de adoção, o comportamento de preços e como as implantações híbridas são contratadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 14% | Ásia-Pacífico: 38% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 41% | Europa, Oriente Médio e África: 35% |
| Players menores: 18% | Gerentes: 45% | Américas: 27% |
Dimensionamento e previsão de mercado
Para o dimensionamento do mercado, começamos com uma construção top-down, na qual os grupos de gastos em TI e operações digitais são reconstruídos por região e, em seguida, filtrados usando a adoção de automação de fluxos de trabalho e a intensidade de uso nos principais setores. Os totais finais são então verificados com aproximações bottom-up seletivas, como faixas amostradas de receita de fornecedores, verificações de canais e ASP multiplicado por volumes estimados de usuários ou fluxos de trabalho, o que ajuda a corrigir a contagem em excesso.
Os principais insumos usados no modelo incluem a combinação entre nuvem, on-premise e híbrido, taxas de adesão a assinaturas e serviços, a duração típica dos contratos e o comportamento de renovação, e o ritmo de adoção do low-code, que altera a expansão de licenças. Também acompanhamos indicadores de digitalização empresarial, pressão regulatória em setores sensíveis a dados e a proporção de implementações que passam do piloto para a implantação em escala, uma vez que esses fatores afetam a receita realizada em um determinado ano.
As previsões são construídas usando análise de cenários apoiada por uma camada curta de regressão multivariada para os fatores de demanda. Variáveis como adoção de nuvem, crescimento de serviços de TI e pressão sobre custos de mão de obra são testadas com feedback de especialistas. Onde as verificações bottom-up estão incompletas para geografias menores ou setores de nicho, usamos proxies de mercados semelhantes e os normalizamos de volta ao total do grupo de demanda, para que os números permaneçam consistentes.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas entre o resultado do modelo e sinais independentes, incluindo a direção dos gastos em software empresarial, o ritmo de migração para a nuvem e o comportamento de adesão a serviços. Quando surge uma variação, revisamos o mapeamento de escopo, reavaliamos as premissas-chave e recontatamos respondentes selecionados se a mudança parecer ligada a preços, empacotamento ou a uma mudança na preferência de implantação.
Antes da aprovação final, o trabalho passa por revisões internas em várias etapas, nas quais a lógica, os cálculos e as variações ano a ano são questionados e corrigidos, se necessário. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças no empacotamento de produtos, alterações regulatórias que afetam as implantações ou uma clara desaceleração da demanda. Pouco antes da entrega, revisamos novamente os últimos sinais públicos e primários para que os clientes recebam uma visão atualizada.
Comparação da estimativa de mercado de automação de fluxos de trabalho da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para automação de fluxos de trabalho nem sempre coincidem, mesmo quando o nome do tema parece semelhante. A diferença geralmente vem de como cada estudo delimita a categoria, quais anos são usados como referência e como software e serviços são tratados na contagem de receita.
Ao acompanhar a combinação de implantação, a adesão a serviços e o momento de renovação, a Mordor Intelligence posiciona o total de 2025 mais próximo da receita recorrente de plataforma somada à implementação diretamente relacionada, evitando inflar o mercado com categorias adjacentes de BPM ou automação de processos mais amplas. Um segundo fator é o estilo de previsão, em que algumas estimativas usam premissas agressivas de expansão para implantações low-code, enquanto outras mantêm uma trajetória mais conservadora para compradores regulamentados, que estendem os ciclos de aprovação e desaceleram expansões em grande escala.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,77 bilhões de USD (2025) | |
| Editora Setorial A | 24,81 bilhões de USD (2025) | Usa uma referência de ano semelhante, mas parece aplicar premissas diferentes de componentes e implantação, com uma janela de previsão mais longa que pode alterar as curvas implícitas de preços e adoção. |
| Editora Setorial B | 25,20 bilhões de USD (2024) | Baseia-se em um ano-base diferente e apresenta uma trajetória de crescimento muito mais alta, o que pode ocorrer quando gastos adjacentes em gestão de fluxos de trabalho e transformação digital mais ampla são incluídos de forma mais livre. |
Analisando a tabela, as diferenças se explicam depois que o escopo e a base de ano são alinhados. A abordagem usada aqui permanece rastreável a indicadores claros de demanda, separa software de serviços de forma consistente e aplica premissas de previsão que podem ser reverificadas com sinais reais de adoção e preços.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de automação de fluxos de trabalho em 2031?
Prevê-se que o mercado atinja USD 40,77 mil milhões até 2031.
Qual é a região que deverá registar o crescimento mais rápido até 2031?
Prevê-se que a Ásia-Pacífico se expanda a uma CAGR de 9,92%, impulsionada pela modernização da manufatura e pelos investimentos em infraestrutura digital.
Qual é o modelo de implantação que está a crescer mais rapidamente?
A implantação híbrida está a crescer a uma CAGR de 10,08% à medida que as empresas equilibram a soberania de dados com a escalabilidade da nuvem.
Por que razão as organizações de saúde estão a acelerar a adoção?
Os mandatos de digitalização clínica e a necessidade de fluxos de trabalho conformes e centrados no doente estão a impulsionar a adoção por hospitais e empresas farmacêuticas a uma CAGR de 11,22%.
Como é que os fornecedores estão a diferenciar as suas ofertas?
Os fornecedores competem através de IA integrada, profundidade de mineração de processos, modelos de conformidade verticais e facilidade de uso de baixo código para reduzir o tempo de obtenção de valor.
Que funcionalidades de segurança estão as empresas a exigir dos fornecedores?
Os compradores procuram encriptação de ponta a ponta, trilhas de auditoria granulares, residência de dados específica por região e certificações como ISO 27001 e SOC 2 para satisfazer os mandatos regulatórios.
Página atualizada pela última vez em:


