
Tamanho e Participação do Mercado de Painéis de Madeira
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
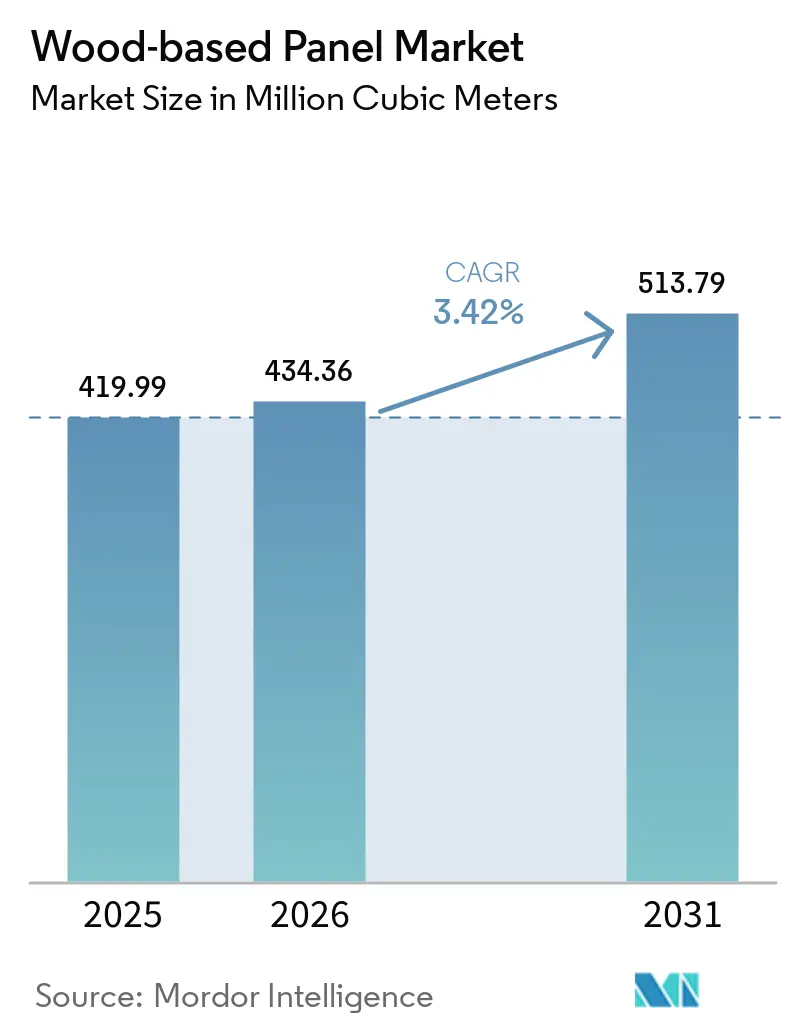
| Volume do Mercado (2026) | 434.36 Milhões de metros cúbicos |
| Volume do Mercado (2031) | 513.79 Milhões de metros cúbicos |
| Taxa de crescimento (2026 - 2031) | 3.42 % |
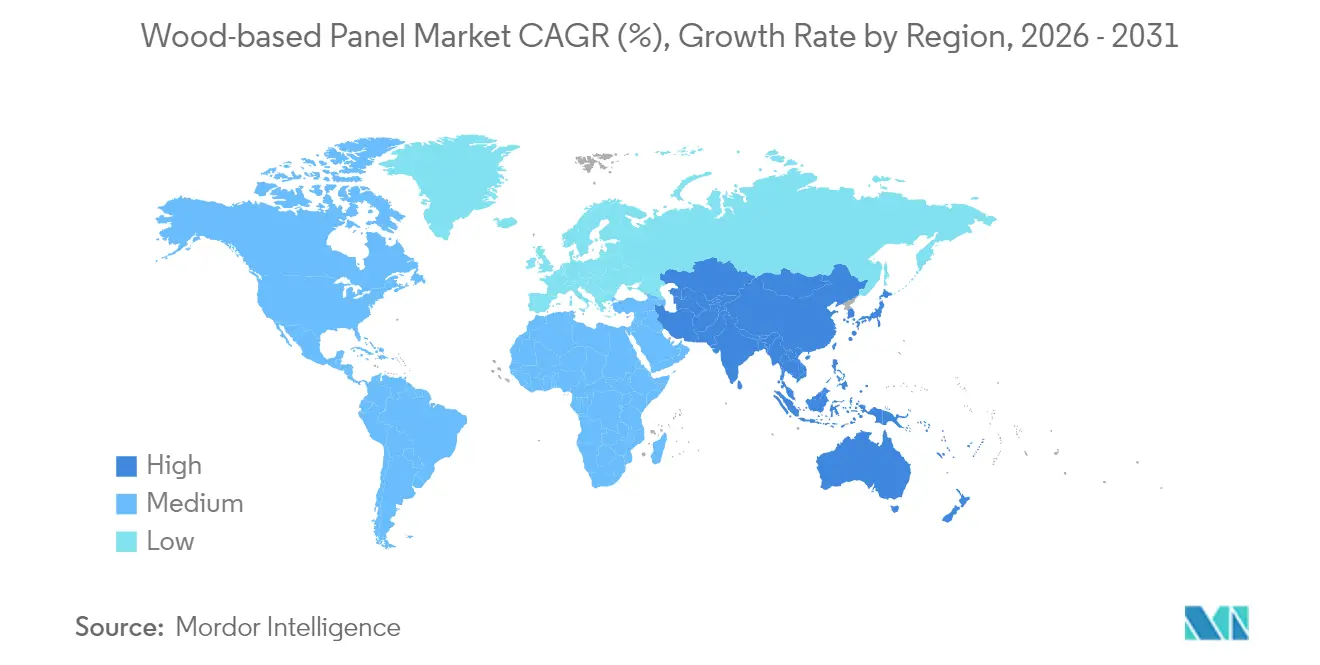
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
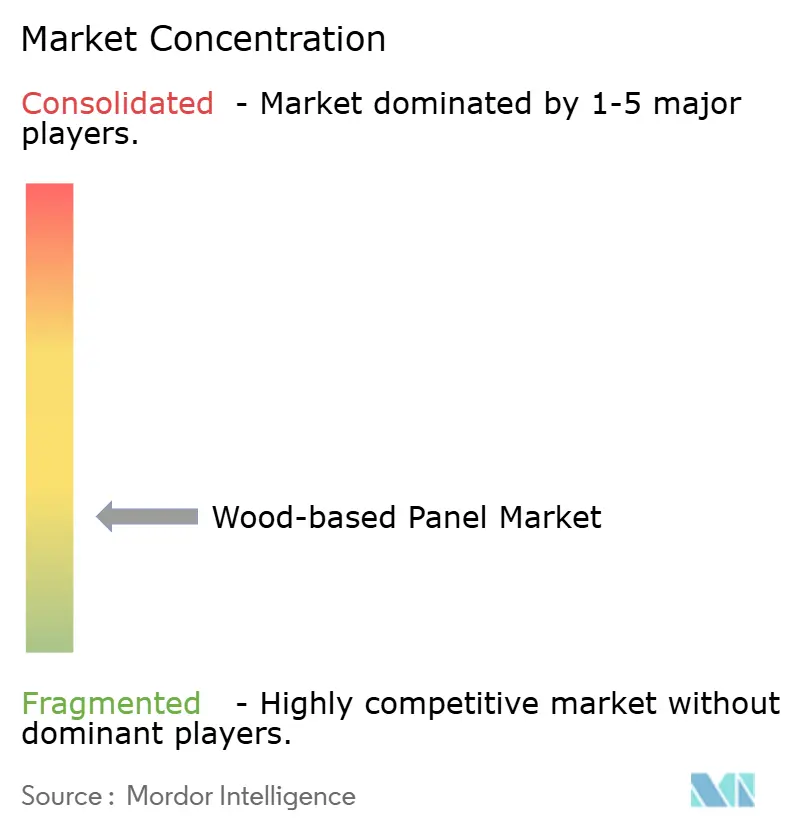
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Painéis de Madeira por Mordor Intelligence
O tamanho do Mercado de Painéis de Madeira em 2026 é estimado em 434,36 milhões de metros cúbicos, crescendo a partir do valor de 2025 de 419,99 milhões de metros cúbicos, com projeções para 2031 mostrando 513,79 milhões de metros cúbicos, crescendo a um CAGR de 3,42% no período 2026-2031. A robusta construção residencial, a demanda de móveis impulsionada pelo comércio eletrônico e as regulamentações de economia circular ancoram este crescimento, mesmo que os fabricantes enfrentem normas de emissão mais rígidas e custos de fibra voláteis. Abundantes recursos madeireiros na Ásia-Pacífico, expansões de capacidade no Leste Europeu e no Sul dos EUA, e a rápida adoção de painéis estruturais isolados (SIPs) em habitações modulares oferecem ventos favoráveis adicionais. As estratégias competitivas agora se concentram na integração vertical, na inovação em resinas e em investimentos em linhas de reciclagem que recuperam fibra de painéis ao final de sua vida útil. Esses movimentos visam capturar valor à medida que o envidraçamento em madeira transparente, as fachadas fotoluminescentes e outras aplicações de alto desempenho expandem o mercado endereçável total.
Principais Conclusões do Relatório
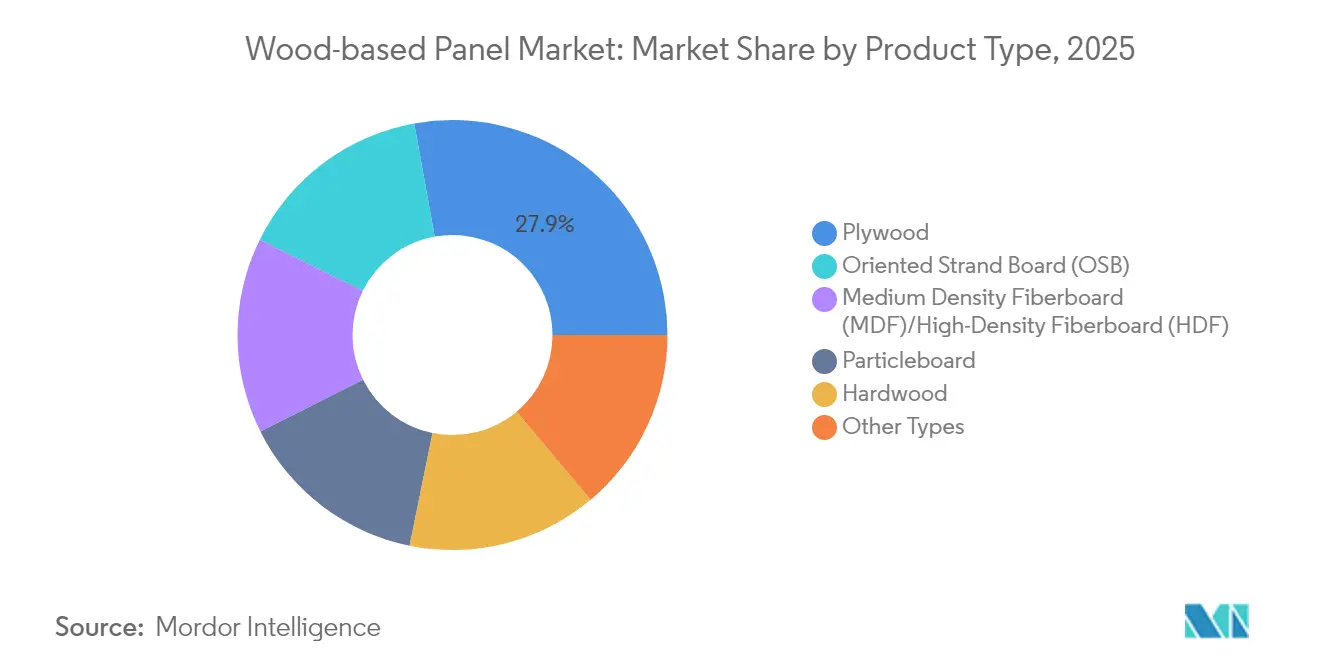
- Por tipo de produto, o compensado liderou com 27,85% da participação de mercado de painéis de madeira em 2025, enquanto a chapa de fibra de média e alta densidade registrou o CAGR mais rápido de 4,12% até 2031.
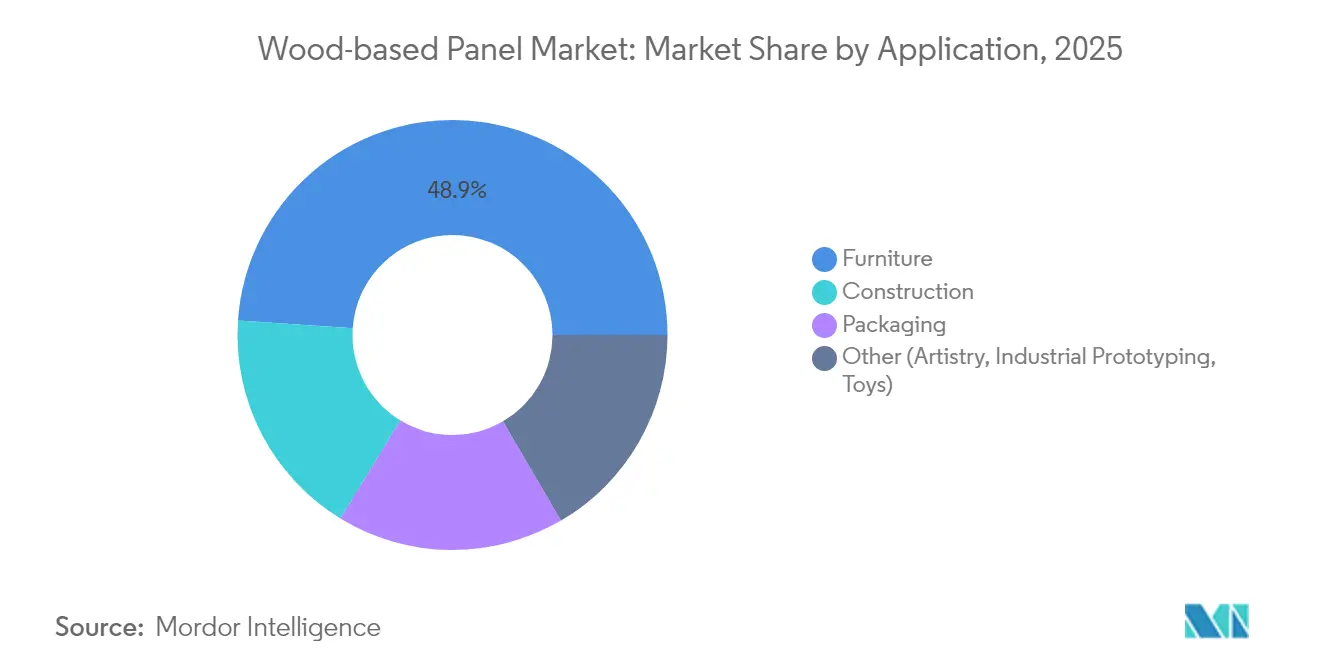
- Por aplicação, os móveis representaram 48,92% do tamanho do mercado de painéis de madeira em 2025, enquanto a construção está projetada para avançar a um CAGR de 3,63% até 2031.
- Por geografia, a Ásia-Pacífico comandou 52,12% da receita em 2025 e está posicionada para crescer a um CAGR de 3,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo de alta da construção em economias emergentes | +1.2% | Ásia-Pacífico, América Latina, Oriente Médio | Médio prazo (2-4 anos) |
| Expansão do comércio eletrônico de móveis | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Mandatos de economia circular favorecendo a madeira engenheirada | +0.6% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fachadas de madeira transparente e envidraçamento automotivo | +0.4% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Rápida adoção de SIPs à base de OSB em habitações modulares | +0.5% | América do Norte, Norte da Europa, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo de Alta da Construção em Economias Emergentes
Os governos da Ásia-Pacífico e de partes da América Latina estão dobrando os investimentos em infraestrutura, gerando uma demanda sustentada por compensado, MDF e painel de tiras orientadas. O programa federal de rodovias da Índia e o projeto da nova capital da Indonésia sustentam ciclos de aquisição plurianuais, enquanto a reconstrução pós-terremoto na Turquia triplicou as importações de madeira serrada russa para 292.200 m³ no início de 2024. Os fabricantes estão acumulando estoques de toras, apesar da fraqueza da demanda no curto prazo, para se proteger contra futuras restrições de oferta, como evidenciado pelo aumento de 40% nas importações da Índia ao longo de dois trimestres. Conglomerados japoneses como a Sumitomo Forestry estão se comprometendo a construir 7.000 residências no Sudeste Asiático em cinco anos, sinalizando confiança nos pipelines habitacionais regionais. Esses desenvolvimentos consolidam uma trajetória de consumo ascendente para painéis estruturais até pelo menos 2028.
Expansão do Comércio Eletrônico de Móveis
O aumento das vendas de móveis on-line reduz as barreiras geográficas, promovendo uma renovação mais rápida de modelos e produção em pequenos lotes que favorece fornecedores de painéis flexíveis. Os pedidos de móveis residenciais nos EUA cresceram 22% em relação ao ano anterior em abril de 2024, mesmo com as remessas domésticas de móveis de madeira 48% abaixo dos níveis de 2000. As cadeias de valor orientadas para importação ainda dependem muito de substratos de aglomerado, MDF e compensado, sustentando volumes de painéis a granel. A Malásia alavancou a logística do comércio eletrônico para elevar as exportações de madeira a RM 22,7 bilhões em 2021, com o compensado como item principal. Fábricas ágeis capazes de laminação just-in-time e entrega de decoração impressa digitalmente continuam conquistando participação neste canal de ritmo acelerado.
Mandatos de Economia Circular Favorecendo a Madeira Engenheirada
O Plano de Ação de Economia Circular da Europa e o Regulamento de Ecodesign 2024/1781 obrigam os produtos a serem duráveis, reparáveis e recicláveis, inclinando a seleção de materiais em direção à madeira engenheirada[1]. Portugal inaugurará a primeira linha industrial de reciclagem de chapas de fibra do mundo em 2025, capaz de converter MDF pós-consumo em fibra de qualidade virgem. Concomitantemente, os regulamentos de resíduos de demolição buscam taxas de reciclagem de 70%, acelerando a adoção de painéis com alto teor de fibra reciclada. Os créditos voluntários de construção verde da América do Norte ecoam esses requisitos, encorajando os produtores a certificar cadeias de custódia PEFC ou FSC para garantir contratos premium.
Rápida Adoção de SIPs à Base de OSB em Habitações Modulares
Os códigos nacionais de energia que entraram em vigor no sistema habitacional financiado pelo governo federal dos EUA em 2024 praticamente impõem montagens de parede com alto valor R, desencadeando um aumento no uso de SIPs. Os SIPs reduzem a mão de obra no canteiro de obras em até 70%, ao mesmo tempo que reduzem as cargas de aquecimento em 40-60%. Construtores europeus e australianos agora especificam envoltórias com SIPs para projetos de médio porte à medida que a escassez de mão de obra se intensifica. Esses ganhos de eficiência impulsionam a demanda de longo prazo por OSB, mesmo que a construção tradicional com estrutura de madeira estagne.
Análise de Impacto das Restrições*
| Restrições | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de emissão de formaldeído mais rígidas | -0.9% | Global (mais rigorosas na UE e nos EUA) | Curto prazo (≤ 2 anos) |
| Custos voláteis de toras e fibra | -0.7% | Norte da Europa, Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Ônus de conformidade com o Regulamento de Desmatamento da UE | -0.4% | Foco na Europa, cadeias globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Emissão de Formaldeído Mais Rígidas
A UE limitará o formaldeído no ar interior a 0,062 mg/m³ a partir de agosto de 2026, obrigando as fábricas a mudarem para resinas sem formaldeído adicionado, que custam 15-25% a mais[2]. A harmonização da Alemanha com a regra da UE elimina as isenções domésticas, enquanto os limites da Agência de Proteção Ambiental dos EUA permanecem em limiares semelhantes, deixando pouco espaço para evasão. As melhorias de capital em linhas de prensagem contínua e sistemas adesivos alternativos comprimem os fluxos de caixa, especialmente nas instalações menores de aglomerado que já operam com margens reduzidas.
Ônus de Conformidade com o Regulamento de Desmatamento da UE
A partir de dezembro de 2024, os exportadores para a UE devem geolocalizar parcelas de colheita e apresentar declarações de devida diligência, sob pena de multas de até 4% do faturamento anual. Os fornecedores chineses de compensado expressam preocupações com a segurança de dados que poderiam reduzir as remessas, potencialmente restringindo os estoques europeus. As orientações atualizadas de 2025 permitem declarações anuais, em vez de por remessa, mas ainda exigem prova granular de cadeia de custódia, elevando os custos administrativos, particularmente para pequenos proprietários rurais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Inovação em Chapa de Fibra de Média Densidade (MDF) Impulsiona o CrescimentoAs remessas globais de MDF/HDF estão projetadas para se expandir a um CAGR de 4,12%, superando o crescimento geral do mercado de painéis de madeira. A China continua a fornecer aproximadamente 60% do MDF mundial, mas novas fábricas no Vietnã e no Leste Europeu estão reduzindo a distância por meio de fibra de menor custo, linhas de lixamento automatizadas e decorações impressas digitalmente. A prensa de 600.000 m³ da Mekong Wood em Cam Khe entrou em operação em julho de 2024, visando imediatamente os importadores japoneses que buscam painéis em conformidade com a CARB. Nas economias maduras, a rotulagem de sustentabilidade orienta a demanda para MDF misturado com até 24% de fibra reciclada sem comprometer a resistência à flexão.
O compensado mantém uma participação dominante de 27,85% graças à sua universalidade em revestimentos e estruturas de armários. No entanto, os volumes de OSB estão crescendo mais rapidamente com base em SIPs e painéis de cisalhamento em conformidade com os códigos, enquanto o aglomerado mantém relevância em móveis de preço acessível. O compensado de madeira dura captura interiores premium de cozinhas e veículos recreativos, aproveitando folhas exóticas apesar da restrição de oferta ligada ao Regulamento de Desmatamento da UE. Os produtores estão diversificando as matérias-primas, usando retalhos de teca de plantação na Índia e madeira de seringueira na Malásia para reduzir os custos de toras e melhorar os índices de ciclo de vida.


Por Aplicação:
O Impulso da Construção se AceleraA construção crescerá 3,63% ao ano à medida que os governos alocam estímulos para habitação acessível e infraestrutura resiliente ao clima. O tamanho do mercado de painéis de madeira para construção está projetado para atingir 90,8 milhões de m³ em 2031, sustentado por códigos de construção que recompensam envoltórias com alto valor R e materiais que sequestram carbono. SIPs, paredes de preenchimento em CLT e subpisos de encaixe macho e fêmea ancoram essa adoção, especialmente nos EUA, Canadá, Escandinávia e Japão, onde a escassez de mão de obra amplifica o valor da pré-fabricação.
Os móveis mantêm a primazia com quase 48,92% do volume total, embora com expansão mais lenta à medida que os canais on-line amadurecem. Os designers que migram para guarda-roupas prontos para montar (RTA) e sofás modulares dependem de MDF fino e aglomerado laminado com melamina para equilibrar custo e estética. A embalagem, especialmente paletes de madeira engenheirada reutilizáveis e caixas termicamente estáveis para mercearias de comércio eletrônico, adiciona um nó de demanda resiliente, enquanto usos de nicho em painéis acústicos, brinquedos e arte esculpida em 3D diversificam os fluxos de receita.
Análise Geográfica
Mercado de Painéis à Base de Madeira na APAC, Europa e Oriente Médio
A Ásia-Pacífico gerou 52,12% das remessas de 2025 e está projetada para expandir a um CAGR de 3,85% até 2031. As exportações de compensado da China atingiram 13,27 milhões de m³, avaliadas em 5,27 bilhões de USD em 2024, impulsionadas por concessões tarifárias para a ASEAN e o Oriente Médio. Os fabricantes de painéis da Europa enfrentam condições mistas. As fábricas precisam modernizar resinas livres de formaldeído e implementar o rastreamento do EUDR, elevando as curvas de custo. No entanto, os booms de renovação pós-pandemia na Alemanha e na França, além dos subsídios de biomassa para aparas de painéis, sustentam a demanda. As plantas da Europa Oriental, como a linha de OSB de 700.000 m³ da Kronospan em Rivne, desfrutam de proximidade com reservas de coníferas e usuários finais da UE, posicionando-as para suprir lacunas de oferta.
Mercado de Painéis à Base de Madeira na América do Norte, Europa e América Latina
A América do Norte apresenta tendências bifurcadas. A produção de painéis estruturais caiu 4,6% para OSB e 1,0% para compensado em 2023. As fábricas no Sul dos EUA aproveitam o baixo custo de extração e prensas contínuas modernizadas para exportar o excedente de OSB para a Europa. A racionalização da capacidade na Colômbia Britânica continua devido ao aumento dos custos de extração e às perturbações causadas por incêndios florestais. A América Latina, liderada pelo Brasil, é a base de fornecimento emergente; as abundantes plantações de Pinus e as vantagens cambiais permitem exportações com preços competitivos, enquanto o consumo doméstico cresce acompanhando os programas de habitação social pré-fabricada.

Panorama regulatório
O foco regulatório para painéis de madeira concentra-se cada vez mais na conformidade de emissões e no fornecimento livre de desmatamento, com requisitos convergindo entre os principais mercados importadores. Na América do Norte, o TSCA Título VI continua sendo um referencial fundamental para produtos de madeira compósita, e, em fevereiro de 2026, a EPA dos EUA propôs uma atualização de sua abordagem de padrões de consenso voluntário, incorporando a ISO 12460-2:2024(en) como um método adicional de câmara de pequena escala para testes de controle de qualidade. Isso ampliaria os caminhos práticos de conformidade para fábricas e transformadores.
Na Europa, o Regulamento de Desmatamento da UE (UE 2023/1115) impulsiona requisitos de cadeia de custódia, geolocalização e documentação de due diligence para produtos de madeira colocados no mercado da UE. O Regulamento (UE) 2025/2650 adiou a aplicação do EUDR para 30 de dezembro de 2026 para operadores grandes e médios, e a Comissão Europeia seguiu com orientações atualizadas, além de um ato de implementação para o Sistema de Informação do EUDR em julho de 2026, para operacionalizar os fluxos de trabalho de relato e conformidade. O Canadá também reforçou o alinhamento com a prática dos EUA em dezembro de 2024, por meio das emendas SOR/2024-256, que atualizaram os requisitos de teste de formaldeído para controle de qualidade de rotina.
Análise da cadeia de valor
A cadeia de valor abrange a propriedade florestal e a colheita de madeira, passando pela triagem de toras, picagem/fragmentação/descascamento, e o fornecimento de resinas e aditivos (incluindo sistemas à base de formaldeído e sem adição de formaldeído). A fabricação de painéis (aglomerado, MDF/HDF, OSB, compensado) é seguida pelo acabamento (lixamento, laminação, revestimento) e, depois, pela distribuição para usuários finais de móveis, construção e embalagens por meio de atacadistas, canais de melhoramento residencial e contratos de fornecimento OEM. Grandes produtores integram cada vez mais o acesso a fibras a montante e superfícies de valor agregado a jusante, incluindo investimentos que adicionam capacidade de laminação (para painéis decorativos) e atualizações em sistemas de prensa contínua e energia para melhorar o rendimento e o custo por metro cúbico.
Os principais pontos de atrito incluem disponibilidade de fibra, documentação de conformidade e custos de energia e logística. As restrições do lado da oferta citadas para 2025 incluíram restrições e moratórias de exploração madeireira (por exemplo, uma moratória de exploração citada de 20% na Polônia), juntamente com pressão persistente nos preços de insumos, com a GTI-WBP relatando que o índice de preço de compra de matéria-prima permaneceu acima de 50% por 18 meses consecutivos até dezembro de 2025. No lado da conformidade, requisitos da UE, como o EUDR, aumentam as necessidades de documentação para exportadores e importadores, enquanto iniciativas de economia circular trazem de volta à cadeia madeira em fim de vida útil por meio de processos de reciclagem (por exemplo, a capacidade da Tafisa Canada Rewood referenciada em até 244.000 toneladas anuais), criando um fluxo de fibra secundária junto com madeira em toras e resíduos de fábrica.
Cenário Competitivo
O mercado é altamente fragmentado. Os principais produtores operam portfólios de ativos em vários continentes que protegem contra riscos regionais. Kronospan, Swiss Krono e Egger expandiram fábricas nos EUA e no Leste Europeu para se diversificar em relação aos mercados da Europa Ocidental saturados. A expansão de USD 230 milhões da Swiss Krono na Carolina do Sul adiciona MDF e geração de calor residual, melhorando tanto o mix quanto o custo. Os novos participantes focam em tecnologias de nicho. Startups que apoiam compósitos de madeira transparente, fachadas fotoluminescentes e revestimentos de painéis reforçados com nanocelulose atraem financiamento de capital de risco à medida que os arquitetos buscam revestimentos leves e com carbono negativo. As empresas estabelecidas respondem criando unidades de capital corporativo de risco ou licenciando propriedade intelectual. No geral, a concentração moderada do setor deixa espaço para disruptores centrados em tecnologia, especialmente em aplicações de alto valor onde os prêmios de preço superam as economias de escala.
Líderes do Setor de Painéis de Madeira
-
Arauco
-
Egger
-
Georgia-Pacific
-
Kronoplus Limited
-
West Fraser
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Painéis à Base de Madeira
- Arauco
- Boise Cascade
- CenturyPly
- Dexco
- Dongwha Group
- Egger
- Georgia-Pacific
- Greenpanel Industries Limited
- Kastamonu Entegre
- Kronoplus Limited
- Langboard Inc.
- Louisiana-Pacific Corporation
- Pfleiderer
- Roseburg Forest Products
- Swiss Krono Group
- West Fraser
- Weyerhaeuser Company

Oportunidades de mercado e perspectivas futuras
A pressão regulatória por painéis de menor emissão e rastreáveis está criando espaço para produtores que conseguem documentar a origem e reduzir as emissões relacionadas a adesivos sem sacrificar a produtividade. Com o cronograma do Regulamento de Desmatamento da UE ancorado em 30 de dezembro de 2026 para muitos operadores, as cadeias de suprimento globais estão avançando em direção à due diligence com geolocalização, o que favorece os fabricantes de painéis capazes de fornecer cadeia de custódia verificada e dados de produtos a clientes de móveis e construção voltados para a UE. Na América do Norte, o conjunto de ferramentas de conformidade também está evoluindo, já que a proposta da EPA dos EUA em fevereiro de 2026 de reconhecer a ISO 12460-2:2024(en) como um método adicional de câmara de pequena escala para controle de qualidade apoia programas de testes mais flexíveis para produtos de madeira compósita sob o TSCA Título VI.
A modernização da capacidade e o acabamento de valor agregado também estão moldando áreas de oportunidade em MDF, aglomerado e OSB. Exemplos incluem a EGGER iniciando a laminação de painéis decorativos em Markt Bibart em janeiro de 2026, como parte de um investimento multiestágio superior a 200 milhões de euros, e a Uniboard iniciando uma nova linha de produção contínua de aglomerado em Val-d'Or (Quebec) em fevereiro de 2026, elevando a capacidade anual para 272 milhões de pés quadrados. No lado estrutural, a Swiss Krono anunciou em julho de 2026 que converterá a produção de aglomerado em Sully-sur-Loire, França, para OSB, encerrando a fabricação de aglomerado até agosto de 2026, o que sinaliza uma mudança de ativos em direção à demanda por painéis voltados para a construção. Esses passos ampliam o mercado endereçável para painéis prontos para superfície, classificações de baixa emissão rastreáveis e sistemas de construção ligados a OSB (incluindo SIPs), ao mesmo tempo em que aumentam a intensidade competitiva em regiões onde nova capacidade de acabamento e OSB entra em operação.
Recent Industry Developments in Mercado de Painéis à Base de Madeira
- Julho de 2026: A Swiss Krono anunciou planos para converter sua unidade em Sully-sur-Loire, França, de aglomerado para painel de partículas orientadas (OSB), com a produção de aglomerado programada para encerrar até agosto de 2026. A conversão realoca a capacidade em direção à demanda voltada para a construção de painéis estruturais e pode restringir a disponibilidade local de aglomerado, ao mesmo tempo em que aumenta as opções de fornecimento de OSB para compradores europeus.
- Maio de 2026: O governo de Ontário anunciou uma contribuição de 10 milhões de CAD para apoiar o projeto de modernização e expansão de 191 milhões de CAD da Georgia-Pacific na instalação de OSB em Englehart, Ontário, incluindo um sistema de energia térmica e um aumento declarado de 14% na capacidade de produção. O cofinanciamento público ajuda a acelerar as atualizações das fábricas que melhoram a produtividade e a eficiência energética, reforçando a competitividade do fornecimento de OSB na América do Norte.
- Julho de 2024: A Arauco anunciou um investimento de 100 milhões de USD para comissionar e operar uma linha de fabricação de OSB dentro de seu Complexo Trupan-Cholguán no Chile (Ñuble), visando o início das operações no segundo trimestre de 2026. O projeto adiciona capacidade de painéis estruturais mais próxima dos centros de demanda latino-americanos e diversifica o fornecimento de OSB além das bases tradicionais de produção norte-americanas e europeias.


Mercado de Painéis à Base de Madeira Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de painéis à base de madeira abrange chapas de madeira engenheirada fabricadas em fábrica, utilizadas como materiais estruturais ou de superfície nas aplicações de construção, mobiliário e embalagem. O mercado é quantificado em volume, portanto os resultados são expressos em milhões de metros cúbicos (MMCM) de painéis consumidos.
Exclusões de escopo: Excluímos chapas substitutas não madeireiras e trabalhos de carpintaria realizados exclusivamente no local que não são comercializados como painéis padronizados.
Visão Geral da Segmentação
- Por Tipo de Produto
- Chapa de Fibra de Média Densidade (MDF)/Chapa de Fibra de Alta Densidade (HDF)
- Chapa de Partículas Orientadas (OSB)
- Aglomerado
- Compensado
- Madeira Dura
- Outros Tipos
- Por Aplicação
- Móveis
- Residencial
- Comercial
- Construção
- Piso e Telhado
- Parede
- Porta
- Outros Usos na Construção (Decoração, Esquadrias, Acessórios)
- Embalagem
- Outros (Arte, Prototipagem Industrial, Brinquedos)
- Móveis
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com dados públicos de produção e comércio, permitindo mapear onde os painéis são fabricados e para onde são destinados. As fontes consultadas incluem estatísticas oficiais de silvicultura e produtos de madeira, publicações de comércio por linha tarifária e alfandegária, dados de início de obras e habitação, além de indicadores de produção energética e industrial de organizações como FAO, UN Comtrade, Banco Mundial e institutos nacionais de estatística.
Além disso, utilizamos relatórios anuais de empresas, apresentações a investidores e anúncios de plantas ou capacidade divulgados por veículos de imprensa e associações setoriais de renome, a fim de confirmar o mix de produtos e o cronograma de expansão. Uma assinatura paga de dados financeiros e inteligência corporativa foi utilizada seletivamente para padronizar detalhes em nível de entidade, e um banco de dados de importação e exportação em nível de embarque foi empregado em casos específicos para verificar os sinais de comércio. Essas fontes são ilustrativas, e também consultamos diversas outras referências públicas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, participantes do ecossistema de matérias-primas e resinas, e grandes compradores dos setores de construção e mobiliário. Esta etapa foi utilizada para confirmar fatores de conversão, padrões de utilização e mudanças práticas na demanda nas regiões APAC, EMEA e Américas, e para testar as premissas obtidas na pesquisa documental em relação ao que os participantes observavam nas atividades diárias de compra e produção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 15% | APAC: 41% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Participantes menores: 18% | Gerentes: 47% | Américas: 25% |
Dimensionamento de Mercado e Previsão
A lógica de dimensionamento começa com uma reconstrução de cima para baixo da demanda por painéis, vinculando a produção nacional de produtos de madeira e os saldos comerciais à demanda downstream proveniente das atividades de construção e mobiliário, convertendo-os em volume de painéis por meio de premissas de taxa de utilização. Corroboramos os totais com verificações seletivas de baixo para cima, como capacidade e utilização amostradas de produtores, além de verificações de canal sobre embarques típicos, antes de consolidar os números finais.
Os principais insumos utilizados no modelo incluem início de obras e intensidade de reformas, tendências de produção de mobiliário, padrões de substituição de painéis (por exemplo, MDF versus compensado em usos internos), adições e fechamentos de capacidade anunciados, e mudanças comerciais dos principais países importadores e exportadores. Onde os dados locais eram escassos, tratamos as lacunas com proxies regionais e os verificamos com o feedback de especialistas, de modo que os volumes finais permanecessem realistas.
Para as previsões, foi utilizada análise de cenários em torno de ciclos de construção e aumentos de capacidade, e revisamos os caminhos com os respondentes das entrevistas para que as oscilações de curto prazo e a normalização de longo prazo fossem refletidas sem reagir excessivamente ao ruído de um único ano.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados comparando os totais do modelo com sinais independentes, como direção do comércio regional, comentários sobre utilização de capacidade e tendências de atividade de construção, e verificando descontinuidades acentuadas que não correspondiam a eventos reais. Quando a variação era significativa, as premissas eram revisadas e, quando necessário, os respondentes eram recontactados para esclarecer o que havia mudado no mix de produção, nos incentivos de precificação ou nas restrições de oferta.
Uma revisão interna em múltiplas etapas é seguida para garantir que as definições, os cálculos e as unidades sejam consistentes entre geografias e ao longo do tempo. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes movimentações de capacidade ou mudanças de política que afetam o fornecimento de madeira. Antes da entrega, realizamos uma revisão final para que a visão publicada reflita as informações mais recentes disponíveis.
Tamanho do Mercado de Painéis à Base de Madeira da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar diferentes números de tamanho de mercado para painéis à base de madeira, pois nem todos os publicadores utilizam a mesma unidade, fronteira de mercado e momento de atualização. Alguns se concentram em receita, outros em volume físico, e as diferenças podem se ampliar ainda mais quando os preços se movimentam.
A tabela também mostra que a maior lacuna frequentemente decorre de escolhas de escopo, como se a estimativa é baseada em metros cúbicos embarcados e consumidos ou em receita em USD que depende do mix de produtos e da precificação regional. Diferenças na forma como as categorias de compensado versus chapas de fibra são convertidas em unidades comuns, no tratamento das reexportações comerciais e na velocidade assumida de aumento da capacidade também podem elevar ou reduzir os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 434,36 M (2026) | |
| Consultoria Global A | USD 213,10 B (2025) | Reportado em termos de receita, o que expande o total por meio de efeitos de preço e mix, podendo também incluir um conjunto mais amplo de categorias de chapas e canais em comparação com uma construção de volume puro. |
| Publicador Setorial B | USD 198,54 B (2024) | Utiliza uma abordagem exclusivamente baseada em receita com visibilidade limitada sobre fatores de conversão e ajustes comerciais, de modo que o valor pode variar conforme o momento cambial e os preços médios de venda assumidos. |
A tabela aponta primeiramente para uma incompatibilidade de unidades e, em seguida, para o detalhamento do escopo como o próximo fator determinante. No modelo da Mordor Intelligence, o mercado é medido em milhões de metros cúbicos de painéis à base de madeira, de modo que o resultado permanece vinculado à produção, ao saldo comercial e à demanda de uso final, em vez de oscilações de preços. Com essas escolhas tornadas explícitas, os usuários podem rastrear o resultado de volta a indicadores de atividade claros e repetir as etapas durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o volume projetado para painéis de madeira até 2031?
A demanda global está prevista para atingir 513,79 milhões de m³ até 2031.
Qual região lidera o consumo de painéis engenheirados?
A Ásia-Pacífico deteve 52,12% das remessas de 2025 e permanece a geografia de crescimento mais rápido.
Por que os painéis estruturais isolados estão ganhando popularidade?
Os SIPs reduzem a mão de obra no local em até 70% e atendem aos códigos de energia mais rígidos, impulsionando a demanda por OSB.
Como as regras sobre formaldeído afetarão os produtores?
Os limites da UE e dos EUA obrigam as fábricas a adotar resinas sem formaldeído adicionado, mais caras, antes de agosto de 2026.
Quais inovações poderiam perturbar o compensado tradicional?
O envidraçamento em madeira transparente e o MDF de fibra reciclada abrem nichos de alta margem além dos painéis de commodity.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

