
Tamanho e Participação do Mercado de Isolamento de Fibra de Madeira
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento de Fibra de Madeira por Mordor Intelligence
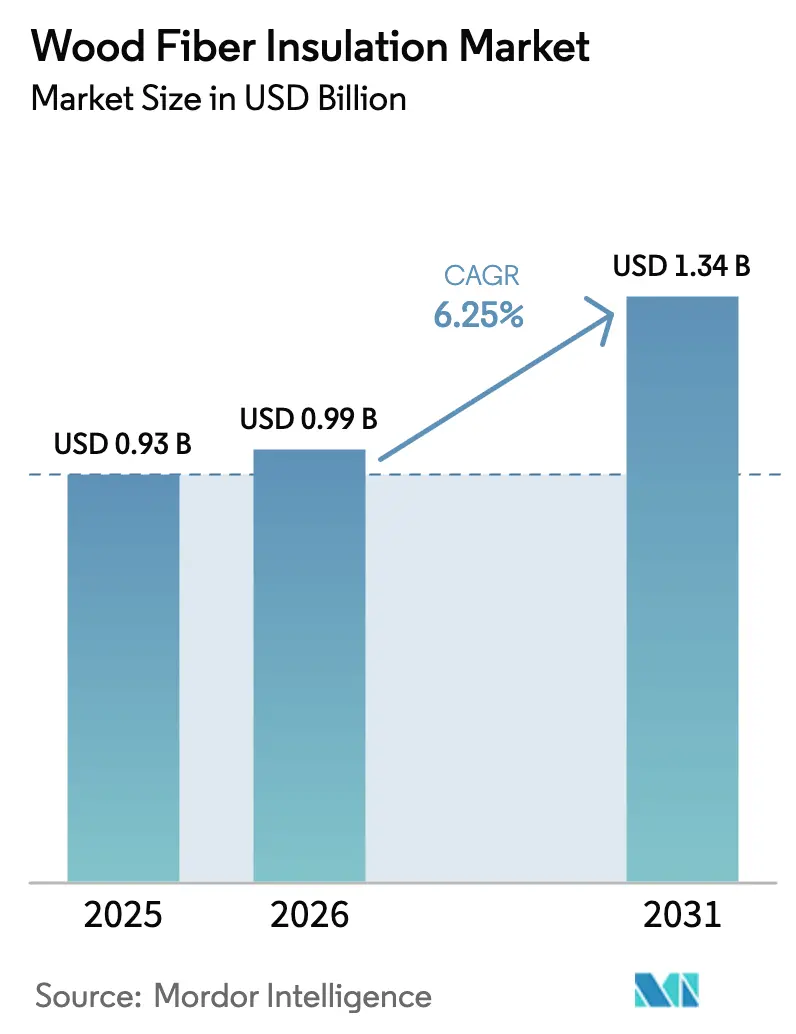
O tamanho do Mercado de Isolamento de Fibra de Madeira está projetado em USD 0,93 bilhão em 2025, USD 0,99 bilhão em 2026, e deverá atingir USD 1,34 bilhão até 2031, crescendo a uma CAGR de 6,25% de 2026 a 2031. Os limites de intensidade de carbono incorporados nos códigos de construção, aliados à contabilização obrigatória do carbono ao longo de todo o ciclo de vida nas contratações públicas, sustentam a expansão do mercado de isolamento de fibra de madeira. Os subsídios para retrofit na América do Norte, notadamente a alocação de USD 500 milhões de Nova York para melhorias na envolvente dos edifícios, estão acelerando a demanda por placas permeáveis ao vapor que mitigam as pontes térmicas. A Europa continua a ancorar o volume com base em décadas de programas de formação de instaladores, enquanto a América do Norte é agora a região de crescimento mais rápido, à medida que os incentivos estaduais e provinciais eliminam as barreiras de custo inicial. Os compromissos corporativos de neutralidade de carbono estão se refletindo nas especificações de melhorias para inquilinos, impulsionando a adoção comercial e sinalizando uma mudança estrutural dos produtos petroquímicos incumbentes para alternativas de base biológica.
Principais Conclusões do Relatório
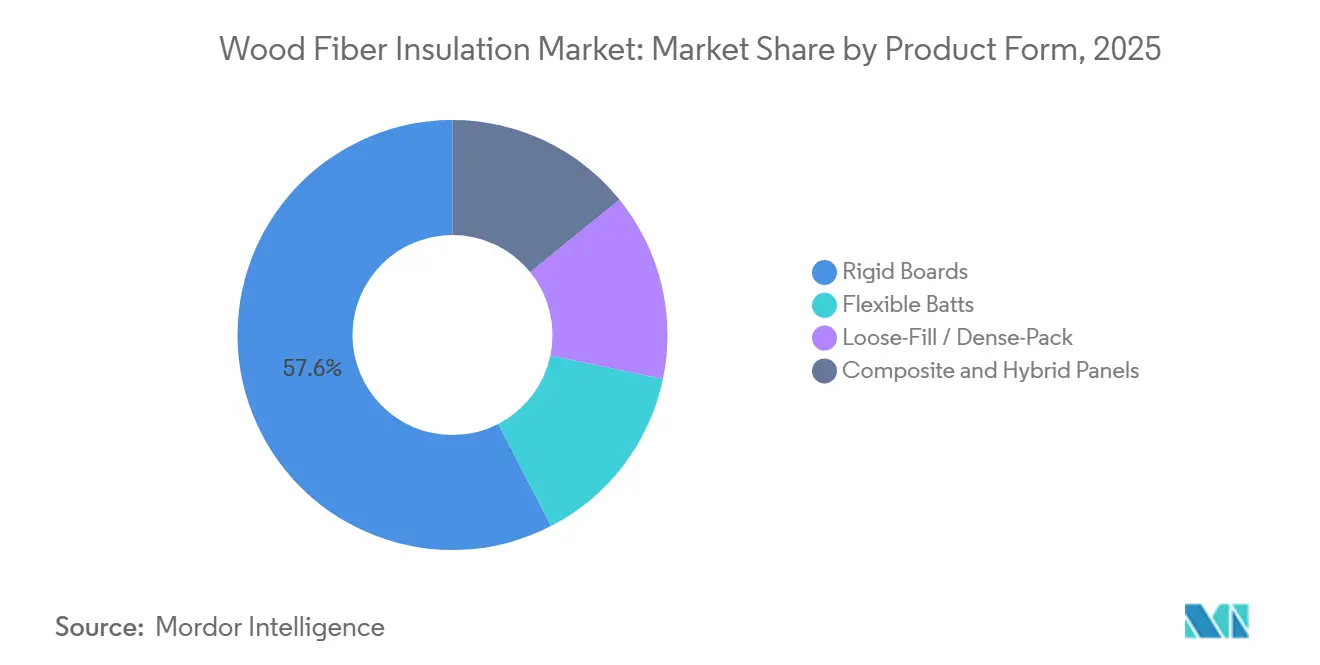
- Por forma do produto, as placas rígidas capturaram 57,57% da participação do mercado de isolamento de fibra de madeira em 2025, enquanto os produtos de enchimento solto e compactação densa estão se expandindo a uma CAGR de 6,97% até 2031.
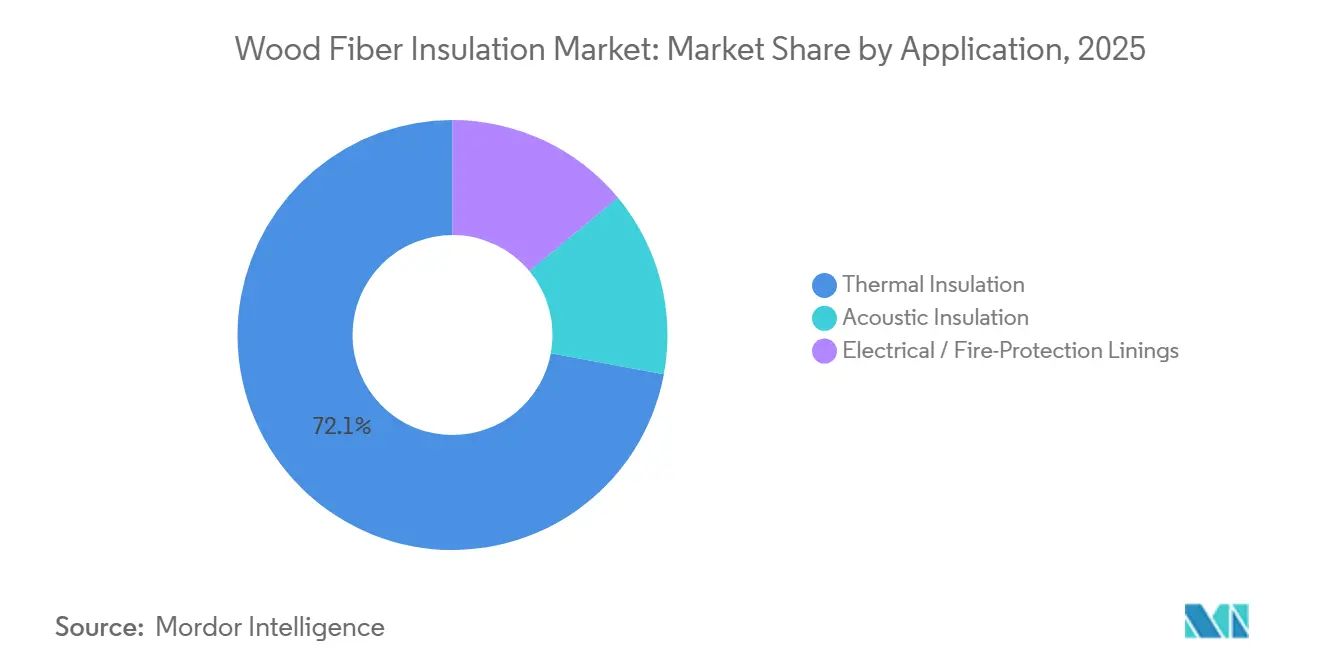
- Por aplicação, o isolamento térmico representou 72,08% do tamanho do mercado de isolamento de fibra de madeira em 2025. No entanto, o isolamento acústico avança à CAGR mais rápida de 7,05% até 2031.
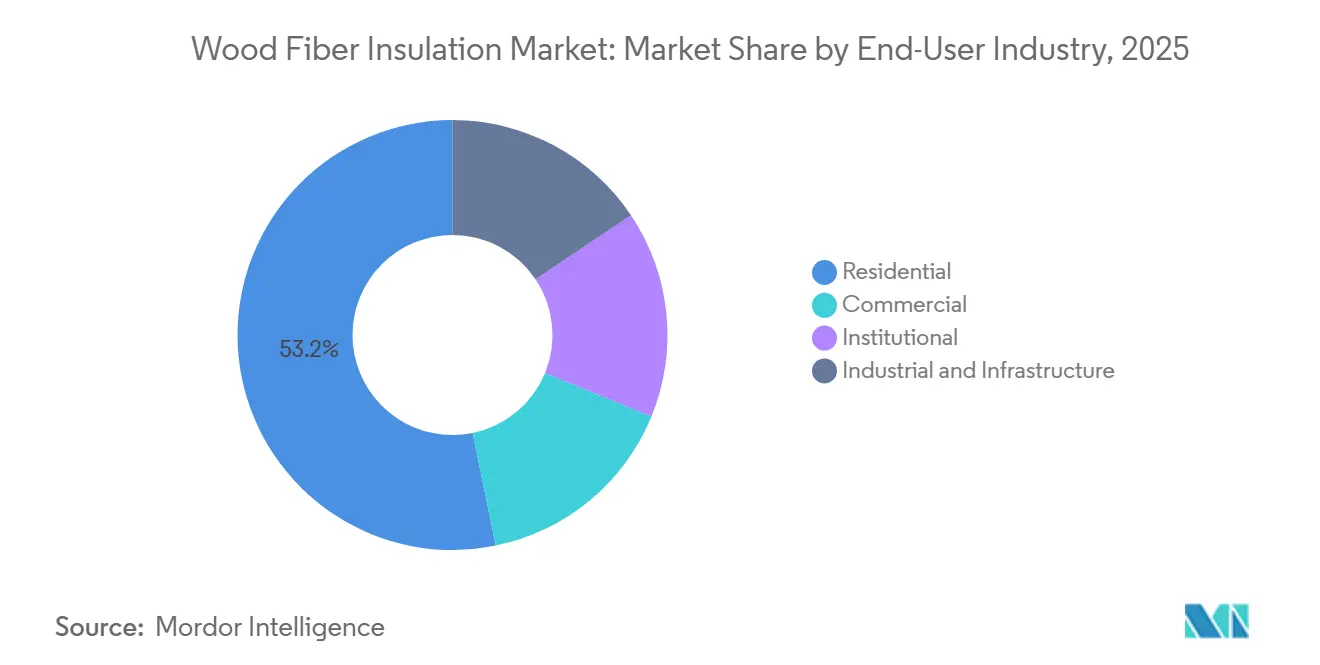
- Por setor do usuário final, os projetos residenciais detinham 53,22% da demanda de 2025, enquanto a construção comercial cresce a uma CAGR de 6,86% até 2031.
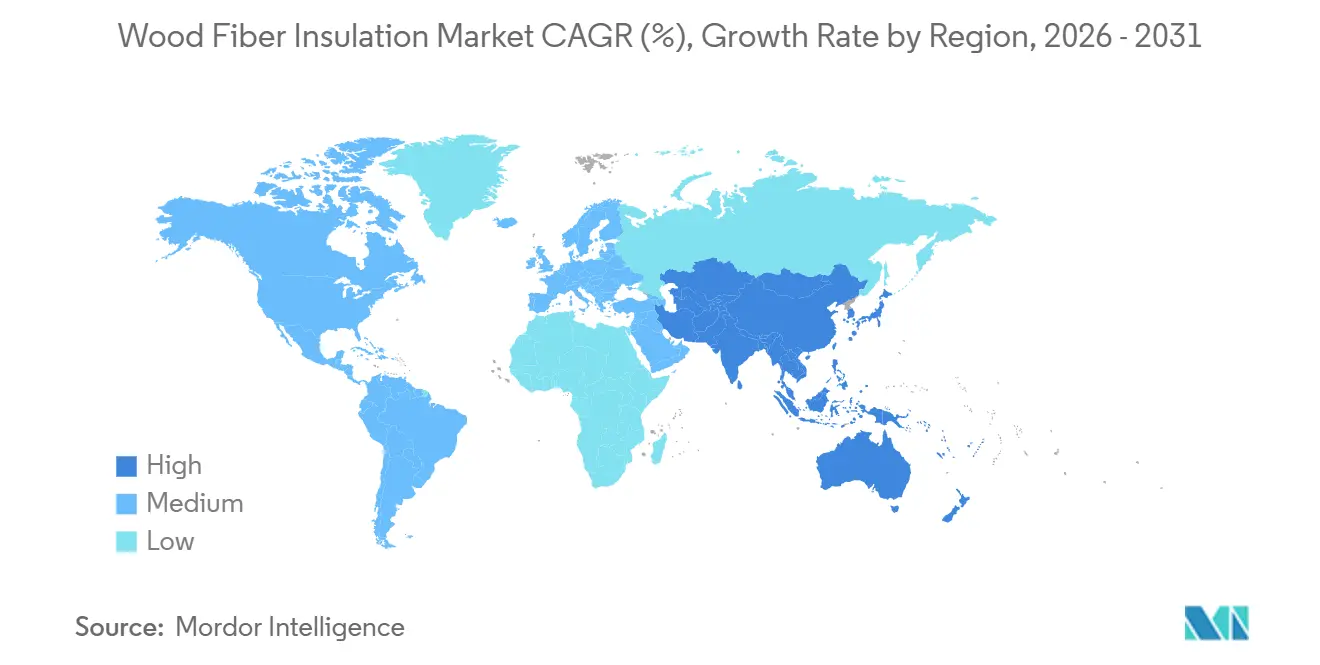
- Por geografia, a Ásia-Pacífico manteve a maior participação de receita de 51,19% em 2025, registrando a CAGR regional mais rápida de 6,19% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Códigos de energia para construções com emissões líquidas zero mais rigorosos | +1.2% | América do Norte e Europa, adoção antecipada em cidades selecionadas da APAC | Médio prazo (2-4 anos) |
| Aumento nos programas de retrofit profundo residencial | +1.5% | América do Norte e Europa, com programas piloto na Austrália e Nova Zelândia | Curto prazo (≤ 2 anos) |
| Regras de carbono incorporado nas contratações públicas | +1.8% | Global, liderado pela América do Norte e Europa, adoção gradual na APAC | Longo prazo (≥ 4 anos) |
| Crescimento modular fora do local impulsionando materiais permeáveis ao vapor | +0.9% | América do Norte e Europa, emergindo no Japão e na Coreia do Sul | Médio prazo (2-4 anos) |
| Localização da cadeia de suprimentos para conformidade com a economia circular | +0.7% | Europa e América do Norte, com clusters regionais na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Energia para Construções com Emissões Líquidas Zero Mais Rigorosos
As atualizações obrigatórias dos valores R das paredes e os tetos de orçamento de carbono estão comprimindo os períodos de retorno do investimento para isolamentos de base biológica. As emendas de 2025 ao Título 24 da Califórnia elevaram os valores R das paredes em 15%, desqualificando o isolamento de fibra de vidro de camada única nas zonas climáticas 3–16 e direcionando os arquitetos para placas exteriores contínuas de fibra de madeira que satisfazem os requisitos de permeabilidade ao vapor[1]Comissão de Energia da Califórnia, "Normas de Eficiência Energética de Construção do Título 24 de 2025," energy.ca.gov. O Regulamento Técnico de Construção da Noruega de 2025 limitou as emissões operacionais mais as incorporadas a 8 kg de CO₂-equivalente por m² anualmente, adicionando orçamentos explícitos de carbono às análises de licenças. As normas de emissões líquidas zero da Irlanda e da Alemanha também incorporam módulos de carbono ao longo do ciclo de vida nos softwares de conformidade, tornando o carbono biogênico da fibra de madeira visível nas fases iniciais de projeto. À medida que os fiscais de licenças e os consultores de modelagem energética se alinham em torno dos tetos de carbono, a fibra de madeira passa de uma escolha ecológica de nicho para uma rota de conformidade convencional, especialmente em envolventes de clima temperado e frio. Espera-se que a influência deste impulsionador se intensifique quando os estados dos EUA além da Califórnia e de Nova York harmonizarem os códigos com o futuro apêndice de carbono CH-36 da ASHRAE.
Aumento nos Programas de Retrofit Profundo Residencial
O financiamento público atingiu níveis recordes, desbloqueando a demanda latente por materiais de preenchimento de cavidades que combinam isolamento e vedação de ar em uma única etapa de trabalho. O mandato de climatização EmPower+ de Nova York define o desempenho do teste de pressão em 0,25 cfm50 por pé², um limiar que a fibra de madeira compactada satisfaz sem aglutinantes à base de formaldeído. O Empréstimo Greener Homes do Canadá elevou seu teto para CAD 40.000 (USD 29.600) em 2025, e o volume de solicitações superou as previsões em 40% após os proprietários combinarem bombas de calor com o re-isolamento de sótãos. O subsídio BEG da Alemanha agora cobre 45% dos custos de materiais para retrofits de Casas de Eficiência 55, uma meta que a fibra de madeira permeável ao vapor ajuda a alcançar ao prevenir a condensação intersticial. Os marcos de financiamento forçaram os empreiteiros a investir em testes de pressão e imagens térmicas, criando um ciclo de retroalimentação em que o desempenho verificado de vedação de ar consolida futuras especificações de fibra de madeira. O aumento do retrofit é, portanto, tanto um catalisador de volume quanto um acelerador do desenvolvimento de competências.
Regras de Carbono Incorporado nas Contratações Públicas
As agências federais e estaduais estão transformando a intensidade de carbono em um critério de aprovação ou reprovação em licitações, em vez de um critério de desempate. A orientação Buy Clean da Agência de Proteção Ambiental dos EUA prioriza materiais com Declarações Ambientais de Produto do berço ao portão, e a pegada de carbono negativa da fibra de madeira — de menos 1,2 a menos 1,8 kg de CO₂-e/kg — a coloca à frente da lã mineral e do poliestireno extrudado[2]Agência de Proteção Ambiental dos EUA, "Orientação Federal Buy Clean 2024," epa.gov. A Lei Buy Clean da Califórnia de 2025 agora abrange pacotes de isolamento em projetos acima de USD 1 milhão, e dados preliminares mostram um aumento de 60% ano a ano nas especificações de fibra de madeira em reformas de dormitórios de universidades estaduais. A Ordem Executiva 22 de Nova York exige avaliação de carbono ao longo do ciclo de vida para edifícios financiados pelo estado, normalizando o uso de materiais biogênicos durante a avaliação de licitações. À medida que a ISO 14067 e a EN 15804 se tornam guardiões de facto, os fabricantes sem Declarações Ambientais de Produto acreditadas enfrentam exclusão de projetos institucionais, reforçando as vantagens de pioneirismo para os produtores incumbentes de fibra de madeira.
Crescimento Modular Fora do Local Impulsionando Materiais Permeáveis ao Vapor
As fábricas modulares valorizam materiais que podem secar para ambos os lados sem membranas adicionais, e as placas de fibra de madeira atendem a esse requisito de desempenho. A habitação modular capturou 6% das construções residenciais nos EUA em 2025, e as principais fábricas relataram 40% menos reclamações relacionadas a mofo ao mudar de espuma de célula fechada para revestimento de fibra de madeira. O Apêndice AW do Código Residencial Internacional de 2025 legalizou as montagens permeáveis ao vapor nas zonas climáticas 4-8, validando diretamente as camadas de fibra de madeira em sistemas painelizados. A líder japonesa em pré-fabricação Sekisui House iniciou projetos piloto que incorporam placas de fabricação europeia em estruturas de aço, citando classificações de classe de fogo B-s1, d0 sob a EN 13501-1. Com as fábricas adaptando linhas CNC para o processamento de placas de fibra de madeira, os contratos de materiais de longo prazo consolidam a demanda e limitam a volatilidade do mercado spot. O canal modular é, portanto, tanto um vetor de crescimento quanto um mecanismo de estabilização para as linhas de produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de preços frente à lã mineral e à fibra de vidro | -0.8% | Global, mais aguda nos segmentos residenciais sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Familiaridade limitada dos instaladores fora da Europa | -0.6% | América do Norte, APAC e mercados emergentes | Médio prazo (2-4 anos) |
| Alto custo logístico devido à baixa densidade a granel | -0.4% | Mercados de longa distância na APAC, Oriente Médio e regiões remotas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Preços Frente à Lã Mineral e à Fibra de Vidro
O custo de entrega permanece 10-20% mais alto do que a lã mineral convencional nos mercados habitacionais dos EUA e da APAC, onde os prêmios de carbono incorporado ainda não se traduziram em especificações obrigatórias. As mantas de fibra de vidro foram vendidas a varejo por USD 0,45 por pé-placa de valor R em 2025 nos canais de grandes redes de varejo, em comparação com USD 0,55 para placas rígidas de fibra de madeira. A lã mineral mantém participação em montagens com classificação de resistência ao fogo porque sua classificação não combustível ASTM E136 elimina revestimentos extras, enquanto as placas de fibra de madeira às vezes requerem construções híbridas para atingir a mesma classificação. Embora as sinergias de mão de obra em retrofit profundo fechem parte da diferença, as estruturas de reembolso em muitas jurisdições limitam os reembolsos ao preço de produtos convencionais, deixando os proprietários a financiar o prêmio por conta própria. Até que as estruturas de subsídio recompensem diretamente os materiais de baixo carbono, a tensão de preços limitará a penetração em projetos com restrições orçamentárias.
Familiaridade Limitada dos Instaladores Fora da Europa
Uma pesquisa de 2025 mostrou que apenas 18% dos empreiteiros de isolamento dos EUA tinham experiência prática com fibra de madeira, em comparação com 94% para fibra de vidro. Os programas de certificação são escassos — menos de 50 instaladores em todo o Canadá em 2025 — portanto, os distribuidores hesitam em estocar produtos com capacidade de mão de obra limitada. Os fabricantes europeus estão financiando unidades de treinamento móveis, mas os prazos de expansão se estendem até 2027, arriscando perder janelas de oportunidade à medida que os subsídios de retrofit expiram. A curva de aprendizado também inclui padrões de fixação desconhecidos e seções de parede mais espessas, elementos que reduzem a produtividade no canteiro de obras até que as equipes ganhem repetição. As lacunas de conhecimento, portanto, restringem o volume, particularmente em regiões onde os atrasos de retrofit já superam os pools de mão de obra qualificada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma do Produto:
Placas Rígidas Ancoram a Participação, Enchimento Solto Ganha no RetrofitAs placas rígidas representaram 57,57% da receita de 2025, sublinhando sua adequação às montagens de tela de chuva e isolamento contínuo que requerem estabilidade dimensional. As plantas de pré-fabricação valorizam as placas que funcionam também como revestimento estrutural, reduzindo SKUs e etapas de instalação. As mantas flexíveis permanecem em nicho onde as cavidades de montantes variam, mas a lã mineral ainda domina esse canal, mantendo a adoção de mantas modesta. Os produtos de enchimento solto e compactação densa, no entanto, estão crescendo a uma CAGR de 6,97% porque os empreiteiros de retrofit sopram o material em baias irregulares sem risco de assentamento, uma vantagem de durabilidade verificada em estudos de campo canadenses. Os painéis compostos que combinam faces de fibra de madeira com núcleos de lã mineral ou PIR são a linha de evolução mais rápida, permitindo classificações de fogo EN 13501-2 sem sprays intumescentes. À medida que a joint venture de painéis a vácuo de 2025 da Kingspan com a Gutex amadurece, as soluções híbridas vão erodir a participação das placas rígidas nos retrofits de casas passivas, embora as placas de material único permaneçam dominantes nas construções residenciais com código mínimo.
As linhas de processo úmido de segunda geração reduzem a energia incorporada em 18% em relação aos sistemas legados, permitindo reduções de preço que reforçam a posição de mercado das placas rígidas. Enquanto isso, os produtores de enchimento solto estão investindo em moinhos de condicionamento de fibra que aumentam a densidade a granel em 12%, reduzindo o custo de frete e suavizando a cobertura por sopro. O panorama das formas de produto está, portanto, se bifurcando: as ofertas compostas de alto desempenho visam os retrofits comerciais onde a espessura da parede é um fator crítico, enquanto as placas rígidas simplificadas defendem o volume residencial principal. Em ambos os canais, as ferramentas de modelagem digital agora incluem módulos higrotérmicos que destacam a vantagem de tamponamento da fibra de madeira, incentivando os arquitetos a especificar camadas permeáveis ao vapor no início do projeto esquemático.


Por Aplicação:
Térmica Domina, Acústica Cresce no MultifamiliarO isolamento térmico deteve 72,08% do valor de 2025 porque os códigos de construção ditam universalmente valores R mínimos, e as placas de fibra de madeira se encaixam em aplicações exteriores contínuas sem barreiras resistentes às intempéries separadas. O uso acústico está se expandindo a uma CAGR de 7,05% à medida que os edifícios urbanos de uso misto buscam limiares de 50 dB para paredes divisórias e 60 IIC para pisos e tetos. Os testes de laboratório registram um índice de redução sonora ponderado de 52 dB para mantas de fibra de madeira de 100 mm, superando as espumas de célula fechada que atingem o pico em altas frequências, mas ficam atrás na atenuação de médias frequências. Os incorporadores agora especificam fibra de madeira em reformas de escritórios onde a acústica de planta aberta impulsiona as métricas de satisfação dos inquilinos. Os revestimentos elétricos e de proteção contra incêndio permanecem pequenos, mas estratégicos, com placas tratadas com polifosfato de amônio mantendo a integridade por 90 minutos a 800 °C, três vezes mais do que o OSB convencional. A adoção depende da harmonização dos protocolos de teste de fogo ASTM e EN, um trabalho em andamento para projetos multinacionais de centros de dados.
No front térmico, softwares atualizados como o PHPP 10 agora modelam o transporte dinâmico de vapor, revelando que as placas de fibra de madeira eliminam os riscos de ponto de orvalho nas zonas climáticas 5-8 quando combinadas com membranas de retardador de vapor inteligente. À medida que os códigos adicionam verificações higrotérmicas aos caminhos de conformidade, a capacidade da fibra de madeira de tamponar a umidade torna-se um ativo quantificável. Essa vantagem técnica compensa parcialmente os prêmios de preço, sustentando a dominância do segmento térmico enquanto os nichos acústicos e especializados proporcionam diversificação de margens.
Por Setor do Usuário Final:
Residencial Lidera, Comercial AceleraO setor residencial representou 53,22% da receita de 2025, impulsionado por subsídios de retrofit profundo e códigos prescritivos mais rigorosos na construção unifamiliar. Os construtores de habitações na Califórnia, em Nova York e na Colúmbia Britânica agora usam softwares que integram o carbono ao longo do ciclo de vida nos fluxos de trabalho do Título 24 e do Step-Code, tornando a fibra de madeira uma seleção padrão em loteamentos de alto desempenho. A demanda comercial está crescendo a 6,86% à medida que os proprietários buscam créditos LEED v4.1 e WELL; as emissões zero de COV da fibra de madeira e o tamponamento de umidade pontuam em múltiplas categorias. Um estudo da Costa Leste sobre projetos LEED mostrou que a substituição de espuma de poliuretano por fibra de madeira adiciona quatro pontos de certificação a um custo insignificante, inclinando as especificações padrão em reformas de Classe A.
Os edifícios institucionais — escolas, hospitais, repartições públicas — estão mudando de rumo à medida que os responsáveis pelas contratações adotam limiares de carbono incorporado. A Alemanha agora exige contabilização de carbono ao longo do ciclo de vida em projetos públicos acima de EUR 2 milhões, e os planejadores municipais relatam custos de conformidade mais baixos quando especificam fibra de madeira em vez de comprar compensações de carbono. Os operadores de armazenamento a frio estão testando o material em armazéns de alta umidade, aproveitando suas propriedades higroscópicas para reduzir a condensação. O crescimento acelerado da adoção comercial e institucional sinaliza uma mudança de poder dos gestores de instalações para os responsáveis pela sustentabilidade, que classificam as métricas de carbono ao lado do custo e do cronograma, sustentando um crescimento acima da tendência em relação ao segmento residencial ainda dominante.
Análise Geográfica
Mercado de Isolamento de Fibra de Madeira na APAC
A Ásia-Pacífico manteve a maior participação de receita, com 51,19% do mercado global de isolamento de fibra de madeira em 2025, e também é estimada como a região de crescimento mais rápido, com um CAGR de 6,19% de 2026 a 2031. A adoção de isolamento de fibra de madeira na região ainda está em desenvolvimento em muitos mercados, devido à escassez de treinamento de instaladores e às penalidades de custo de frete. A Lei de Padrões de Construção do Japão de 2025 agora limita o carbono incorporado em edifícios públicos acima de 2.000 m², e a Sekisui House está testando painéis de origem europeia em estruturas modulares de aço. O Código Nacional de Construção da Austrália de 2025 elevou os valores R em zonas alpinas, criando demanda de nicho na Tasmânia e nas regiões de alta altitude de Nova Gales do Sul. Os custos de frete acrescentam entre 0,10 e 0,12 USD por pé-tábua, limitando a fibra de madeira a projetos de construção sustentável premium até que plantas regionais surjam.
Mercado de Isolamento de Fibra de Madeira na Europa
A Europa representou uma participação regional significativa em 2025, sustentada pela Alemanha, França e Reino Unido. O Padrão de Habitações Futuras do Reino Unido, em vigor a partir de 2026, exige reduções de 75% no carbono operacional; arquitetos de casas passivas utilizam camadas contínuas de fibra de madeira para eliminar pontes térmicas. Embora a taxa de penetração da Europa se aproxime de 40% em novas construções alpinas e nórdicas, os programas de retrofit sustentam um crescimento modesto mesmo com a redução do potencial de novas construções.
Mercado de Isolamento de Fibra de Madeira na América do Norte
Na América do Norte, Califórnia, Oregon e Washington integram tabelas de carbono incorporado no cumprimento dos códigos de energia, enquanto Nova York financia retrofits de energia profunda que combinam bombas de calor com isolamento exterior contínuo. O aumento do empréstimo Greener Homes do Canadá para CAD 40.000 (USD 29.600) impulsionou programas provinciais de compra coletiva que reduziram entre 12% e 15% o preço dos painéis de fibra de madeira. A atualização da NOM-020-ENER do México estabeleceu requisitos de envoltória que a fibra de madeira atende, gerando um cluster de adotantes iniciais em projetos de luxo em Monterrey e Guadalajara.
Mercado de Isolamento de Fibra de Madeira no Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África ficam atrás, embora o sistema de classificação Al Sa'fat de Dubai conceda créditos de baixo carbono que direcionam projetos de hotelaria de alto padrão para a fibra de madeira.

Panorama regulatório
O acesso do isolamento de fibra de madeira ao mercado da UE está ancorado no Regulamento de Produtos de Construção (Regulamento (UE) n.º 305/2011) e em vias de conformidade de produto, como as Avaliações Técnicas Europeias (ETAs) emitidas por organismos, incluindo o Deutsches Institut fuer Bautechnik (DIBt). Por exemplo, as ETAs emitidas pelo DIBt para produtos de isolamento de fibra de madeira fazem referência ao EAD 040138-01-1201 para isolamento a granel, o que ajuda os fabricantes a documentar o desempenho declarado para a marcação CE e para a aceitação por parte de prescritores e fiscalização de obras na Europa.
Os requisitos de carbono e documentação estão cada vez mais sobrepostos aos requisitos clássicos de desempenho térmico e contra incêndio. Os programas de contratação pública e de edificação estão a impulsionar as Declarações Ambientais de Produto (EPDs) para a conformidade em concursos, mas uma EPD setorial abrangente para isolamento de fibra de madeira autônomo não está amplamente disponível na América do Norte ou na Europa. Essa lacuna eleva o papel de EPDs específicas de produto, verificadas de forma independente, e de EPDs modelo a nível de sistema, por exemplo, para ETICS. No Canadá, o Roadmap de Isolamento de Fibra de Madeira em Ontário de maio de 2026 destacou que o reconhecimento explícito limitado no Ontario Building Code pode forçar vias alternativas de conformidade, aumentando o tempo e o custo das aprovações e retardando uma adoção mais ampla além das redes de instaladores e projetistas mais experientes.
Análise da cadeia de valor
A cadeia de valor começa com operações florestais e de serração que geram resíduos de cavacos de madeira mole e outros resíduos de madeira, seguidas pela preparação de fibras (desfibração) e fabricação de painéis ou mantas/isolamento a granel, utilizando linhas de processo úmido ou seco com ligantes e aditivos. Os produtores geralmente regionalizam a fabricação e se instalam próximo a serrarias para reduzir a logística de matéria-prima de entrada, uma consideração fundamental dada a baixa densidade aparente dos produtos de isolamento e a penalidade de frete em rotas de longa distância.
A jusante, a distribuição ocorre por meio de distribuidores de materiais de construção, canais especializados em isolamento e, cada vez mais, por meio de empreiteiros de retrofit e construção modular que priorizam sistemas abertos ao vapor. A documentação e os ativos de conformidade (ETAs/EPDs, dados de incêndio e higrotérmicos e dossiês de aprovação normativa) tornam-se então elos habilitadores entre a produção e a especificação e aquisição. As atualizações operacionais de grandes produtores também indicam sensibilidade à volatilidade em toda a cadeia, incluindo oscilações na atividade de construção causadas pelo clima e a transmissão de pressões de custo (energia e transporte), que afetam o planejamento de estoques, a programação da produção e a atratividade de clusters de fornecimento localizados.
Cenário Competitivo
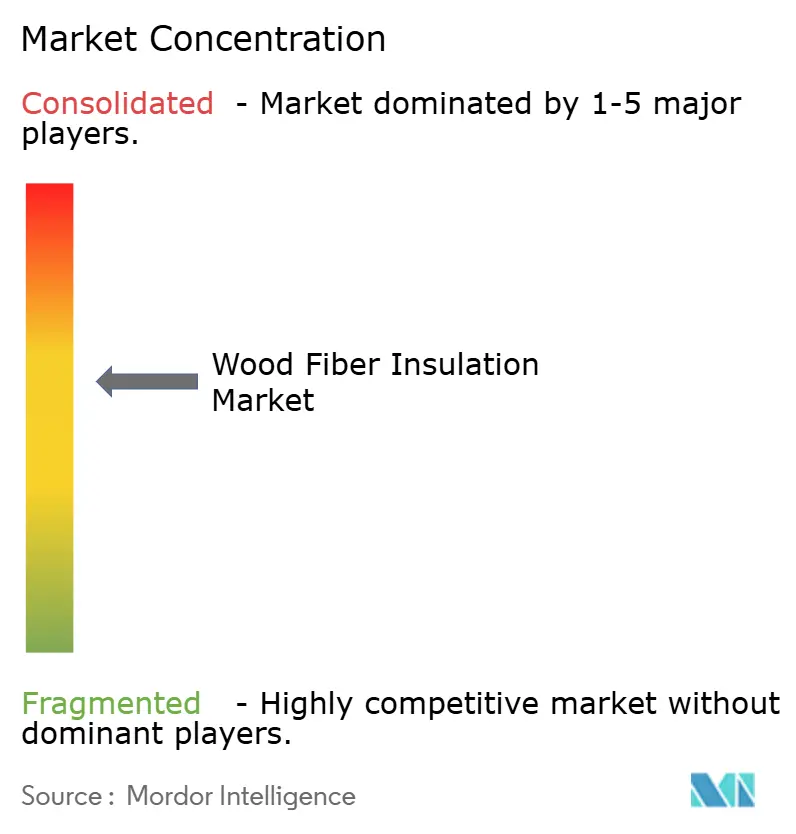
O mercado de isolamento de fibra de madeira é moderadamente consolidado. As barreiras incluem ativos florestais integrados, linhas especializadas de desfibração e dossiês de aprovação por código. A cadeia de suprimentos vertical da STEICO, desde os resíduos de serraria até as placas acabadas, isolou as margens durante os picos de preço de resina em 2025. A expansão de 30.000 m³ em sua planta polonesa visa as licitações da Europa Central que agora exigem divulgação de carbono em projetos públicos acima de EUR 5 milhões.
O espaço em branco reside em laminados híbridos que combinam núcleos resistentes ao fogo com faces permeáveis ao vapor. Os depósitos de patentes para painéis compostos cresceram 40% ano a ano, centrados em designs estruturais portantes e resistentes ao fogo. Os concorrentes de resíduos agrícolas (cânhamo, palha) testam as águas, mas ainda carecem da aceitação por código e dos dados de durabilidade de longo prazo acumulados pela fibra de madeira ao longo de três décadas de desempenho em campo europeu. O impulso de fusões e aquisições tende a se intensificar à medida que os grandes fabricantes de isolamento adjacentes licenciam tecnologia em vez de se comprometer com plantas greenfield, consolidando o know-how e acelerando as aprovações de produtos em novas geografias.
Líderes do Setor de Isolamento de Fibra de Madeira
STEICO SE
Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
TimberHP
Knauf Insulation
Soprema
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento de Fibra de Madeira
- Beltermo
- BISCHOFF SCHAFER Holz GmbH
- DIEFFENBACHER GmbH
- EWI Pro Insulation Systems Ltd
- Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
- ISOCELL GmbH & Co KG
- Kingspan Group
- Knauf Insulation
- Swiss Krono
- LIGNOTREND GmbH & Co. KG.
- Lime Green Products Ltd
- Schneider GmbH
- Soprema
- STEICO SE
- TimberHP

Oportunidades de mercado e perspectivas futuras
A contabilização do carbono ao longo do ciclo de vida e as normas de construção de baixo carbono estão criando mais espaço orientado por especificações para o isolamento de fibra de madeira, tanto em construções novas quanto em retrofit, especialmente onde os fluxos de conformidade exigem desempenho ambiental rastreável e documentado. A Finlândia implementou cálculos obrigatórios de construção de baixo carbono no início de 2026, o que reforça a demanda por produtos apoiados por EPDs verificadas e oferece às equipes de aquisição e projetistas uma forma de comparar opções de isolamento usando métricas de carbono incorporado, e não apenas o desempenho térmico.
Para a América do Norte, a oportunidade de curto prazo concentra-se na expansão de capacidade, na aceitação normativa e em parcerias de comercialização, já que a adoção é limitada pela familiaridade dos instaladores e pelas vias de aprovação em algumas províncias e estados. Em abril de 2026, a TimberHP garantiu um investimento estratégico da FTAI Infrastructure para acelerar o aumento da produção em sua unidade em Madison, Maine, e expandir sua presença comercial, refletindo a alocação ativa de capital para localizar o fornecimento e reduzir a dependência de painéis importados. O roadmap de Ontário de maio de 2026 também destacou a lacuna prática entre os fatores de demanda e o reconhecimento normativo, apontando testes de produtos, vias de solução alternativa e formação de instaladores como palancas imediatas para acelerar a penetração, ao mesmo tempo em que se atendem aos requisitos de desempenho e segurança.
Recent Industry Developments in Mercado de Isolamento de Fibra de Madeira
- Julho de 2026: STEICO SE - Divulgou seu Relatório Semestral de 2026, confirmando orientação de crescimento de receita de -2% a +4%, apesar das pressões da cadeia de suprimentos e de custos. O relatório mostra como as margens e as tendências de demanda podem influenciar a precificação e a utilização de capacidade para isolamento de fibra de madeira. Também fornece uma perspectiva que ajuda a definir as prioridades estratégicas de curto prazo da STEICO na Europa e em mercados adjacentes.
- Junho de 2026: STEICO SE - Análises MillSIGHTS implementadas na fábrica de LVL na Polônia para otimizar o rendimento da produção e garantir a rastreabilidade. A implementação demonstra a adoção de análises de produção dentro da cadeia de valor do isolamento de fibra de madeira. Isso apoia ganhos de eficiência, controle de qualidade e tomada de decisão baseada em dados nas operações.
- Maio de 2026: Schilliger Holz - Primeiro painel de isolamento de fibra de madeira produzido na nova unidade Lignatherm em Küssnacht am Rigi (21 de maio). O lançamento amplia a capacidade de produção europeia de isolamento de fibra de madeira. Isso indica uma expansão regional de escala e altera a dinâmica competitiva no segmento premium de isolamento de fibra de madeira.


Mercado de Isolamento de Fibra de Madeira Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como o valor dos materiais de isolamento à base de fibra de madeira vendidos para isolamento térmico e acústico de edifícios, contabilizado no ponto de venda do fabricante para os canais de construção e renovação, nas principais regiões.
Exclusões do escopo: excluímos a mão de obra de instalação, fixadores e membranas, e serviços mais amplos de envelope construtivo que estão fora da receita de produtos de isolamento de fibra de madeira.
Visão geral da segmentação
- Por Forma do Produto
- Placas Rígidas
- Mantas Flexíveis
- Enchimento Solto / Compactação Densa
- Painéis Compostos e Híbridos
- Por Aplicação
- Isolamento Térmico
- Isolamento Acústico
- Revestimentos Elétricos / de Proteção contra Incêndio
- Por Setor do Usuário Final
- Residencial
- Comercial
- Institucional
- Industrial e de Infraestrutura
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a base factual em torno da atividade de construção e dos sinais de demanda por isolamento, e depois para manter as premissas consistentes entre as regiões. Analisamos estatísticas públicas sobre início de obras, atividade de renovação e direção da política de eficiência energética como os principais fatores de demanda por isolamento.
As fontes foram obtidas de órgãos públicos e referências técnicas confiáveis, incluindo a International Energy Agency (edifícios e eficiência energética), a Eurostat (produção e licenças de construção), a US Energy Information Administration (preços de energia que influenciam o retorno do retrofit), o US Census Bureau (gastos com construção) e a UN Comtrade (fluxos comerciais de categorias de materiais relacionadas). Também utilizamos relatórios anuais de empresas e apresentações a investidores para direções de adição de capacidade e mix de produtos, além de uma assinatura paga para dados financeiros e notícias de empresas, e um banco de dados de patentes para identificar temas recorrentes de inovação em materiais e processos. Esses exemplos não são exaustivos, e fontes adicionais foram utilizadas para apoiar a coleta de dados, a validação e o esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que é realmente comercializado e especificado, especialmente onde as estatísticas públicas não separam claramente o isolamento de fibra de madeira de outros produtos de fibra. Entrevistamos fabricantes, distribuidores, instaladores e prescritores de edifícios nas principais regiões para confirmar os preços de venda típicos, as divisões de canais e quais aplicações estão ganhando participação.
Para preencher lacunas, testamos premissas sobre requisitos de gestão de umidade, demanda impulsionada por normas e o mix entre retrofit e construção nova, e depois revisamos quaisquer grandes variações durante a modelagem antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 15% | Ásia-Pacífico: 39% |
| Nível médio: 54% | Líderes funcionais/de unidade: 32% | EMEA: 36% |
| Participantes menores: 16% | Gerentes: 53% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual a produção de construção, a intensidade de renovação e a adoção de isolamento são usadas para reconstruir o pool de demanda endereçável para isolamento de fibra de madeira por região, sendo depois convertido em valor usando faixas de preço adequadas a cada região. Após estabelecer essa estrutura, foram adicionadas verificações seletivas bottom-up, como verificações de coerência de receita de fornecedores, feedback de canais sobre o ritmo de embarques e benchmarks de preço amostrados (por metro cúbico ou por metro quadrado) para formatos comuns de produtos.
As entradas usadas no modelo incluem a participação entre construção nova e retrofit, a adoção de isolamento de paredes e tetos em zonas climáticas-chave, o ritmo de rigor dos códigos de energia de edifícios, a disponibilidade de fornecimento comercial e transfronteiriço, e a movimentação do preço médio de venda ligada aos custos de matéria-prima de madeira e energia. Quando uma série de dados a nível nacional estava ausente, foram aplicados indicadores substitutos de mercados próximos com rigor normativo e práticas de construção semelhantes, sendo depois corrigidos por meio de feedback de entrevistas.
Para a previsão, utilizamos análise de cenários apoiada por uma camada de suavização exponencial sobre indicadores de demanda de curto prazo, e depois reconciliamos os resultados com as opiniões de especialistas sobre incentivos ao retrofit, regras de contratação pública e adições de capacidade de fabricação. As premissas foram mantidas rastreáveis, de modo que mudanças em um fator, como o momento de subsídios à renovação, possam ser diretamente observadas no número final do mercado.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações cruzadas, de modo que os totais finais do mercado não dependam de uma única série ou de um único ponto de vista. Os resultados do modelo são comparados com sinais independentes, como tendências de gastos com construção, padrões de importação de isolamento e comentários de fabricantes sobre utilização e carteiras de pedidos, e depois são revisados quanto à coerência lógica.
Se surgir um valor discrepante, revisitamos as premissas do país, refazemos as verificações de preço e mix, e depois recontatamos entrevistados selecionados para confirmar o que mudou e por quê. Uma revisão interna em várias etapas é realizada antes da aprovação final, de modo que erros importantes de aritmética ou escopo sejam identificados precocemente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de isolamento de fibra de madeira da Mordor Intelligence comparado com outras estimativas publicadas
É comum observar diferentes tamanhos de mercado para o isolamento de fibra de madeira, pois as editoras nem sempre utilizam o mesmo limite de produto, nível de venda e janela temporal. Diferenças quanto à inclusão do valor instalado, ao tratamento de painéis híbridos e à forma como a precificação regional é convertida em USD podem alterar o número final.
Ao acompanhar indicadores de demanda a nível de aplicação e atualizar as faixas de preço usadas no modelo, a Mordor Intelligence mantém o total de isolamento de fibra de madeira vinculado à receita de produtos e evita misturar materiais de envelope mais amplos que às vezes são agrupados em cotações de construção.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,93 bilhão de USD (2025) | |
| Consultoria Global A | 1,40 bilhão de USD (2025) | Essa estimativa parece utilizar um escopo mais amplo, que pode incorporar categorias adjacentes de isolamento de fibra natural ou elementos de valor instalado, o que eleva os totais quando se utiliza a precificação a nível de projeto em vez da receita exclusiva de produtos. |
| Periódico Comercial B | 1,00 bilhão de USD (2025) | Esse número está mais próximo em nível, mas tende a depender de uma interpretação de produto mais restrita (por exemplo, focando em painéis) e pode aplicar um preço médio de venda único combinado entre regiões, o que pode subestimar mercados de preço mais elevado e sobrestimar os de preço mais baixo. |
No geral, a dispersão decorre principalmente dos limites de escopo e da forma como os preços e o mix são transpostos entre regiões. Nossa abordagem mantém o modelo repetível ao utilizar fatores de demanda claros, verificações práticas de precificação e validação especializada direcionada, de modo que o tamanho final do mercado permaneça consistente de ano para ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado global de isolamento de fibra de madeira e qual valor é esperado até 2031?
Os gastos globais estão estimados em USD 0,99 bilhão em 2026 e devem subir para USD 1,34 bilhão até 2031, refletindo uma CAGR de 6,25%.
Qual região geográfica está crescendo mais rapidamente para as implantações de isolamento de fibra de madeira?
A Ásia-Pacífico lidera em crescimento com uma CAGR prevista de 6,19% para 2026-2031, impulsionada pelo endurecimento dos códigos de energia e pelos programas de incentivo.
Por que os construtores preferem placas rígidas de fibra de madeira para as envolventes de novas construções?
As placas rígidas proporcionam estabilidade dimensional, funcionam também como revestimento estrutural e atendem aos requisitos de permeabilidade ao vapor que simplificam as montagens de isolamento contínuo.
Quais medidas políticas estão acelerando o uso de isolamento de fibra de madeira em projetos públicos?
As regras Buy Clean e os limiares de carbono incorporado agora tornam os materiais de baixo carbono um critério de aprovação ou reprovação em licitações, conferindo à fibra de madeira uma vantagem devido à sua pegada negativa do berço ao portão.
Como o isolamento de fibra de madeira se compara à lã mineral em termos de impacto de carbono e custo inicial?
A fibra de madeira tem uma pegada de carbono negativa, mas ainda custa 10-20% a mais na entrega do que a lã mineral convencional em regiões que carecem de subsídios baseados em carbono.
Quais empresas detêm a maior capacidade de produção de isolamento de fibra de madeira?
Os principais produtores incluem STEICO, Gutex, Pavatex (Soprema) e TimberHP, e Knauf Insulation; juntos, os cinco primeiros respondem por aproximadamente 60% da capacidade europeia e 35% da capacidade norte-americana.
Página atualizada pela última vez em:



