
Tamanho e Participação do Mercado de Madeira Engenheirada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 300.05 Milhões de metros cúbicos |
| Volume do Mercado (2031) | 385.14 Milhões de metros cúbicos |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
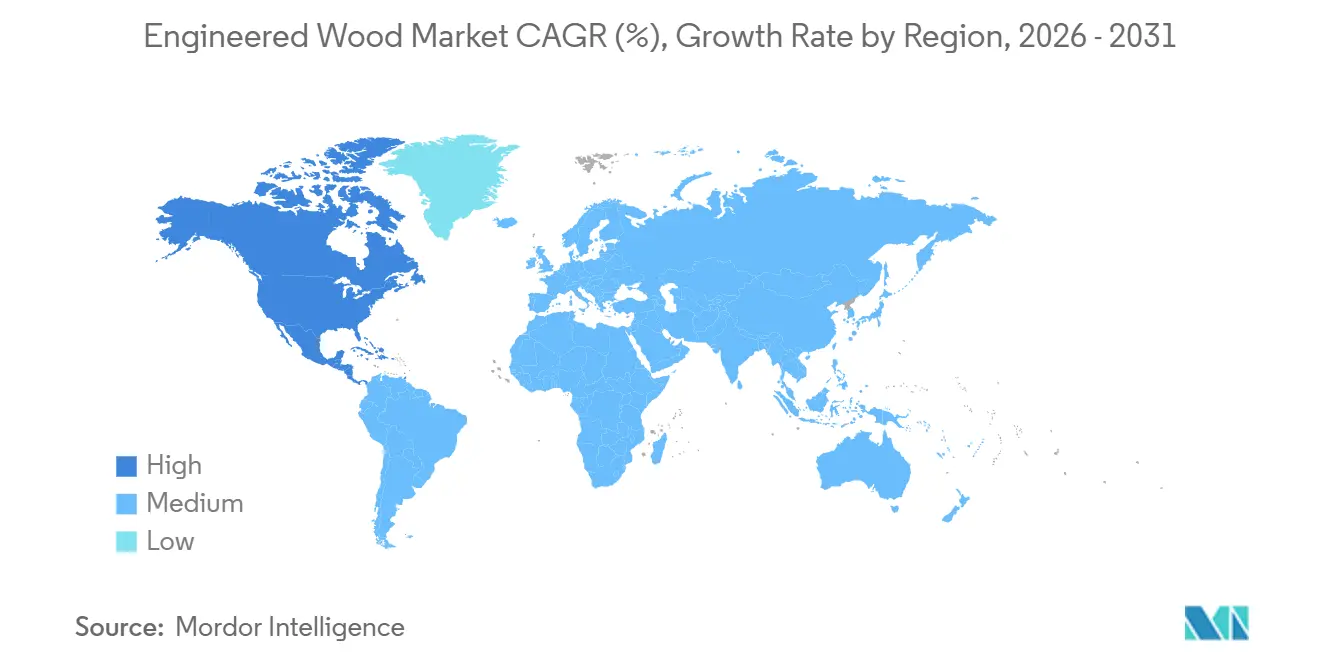
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
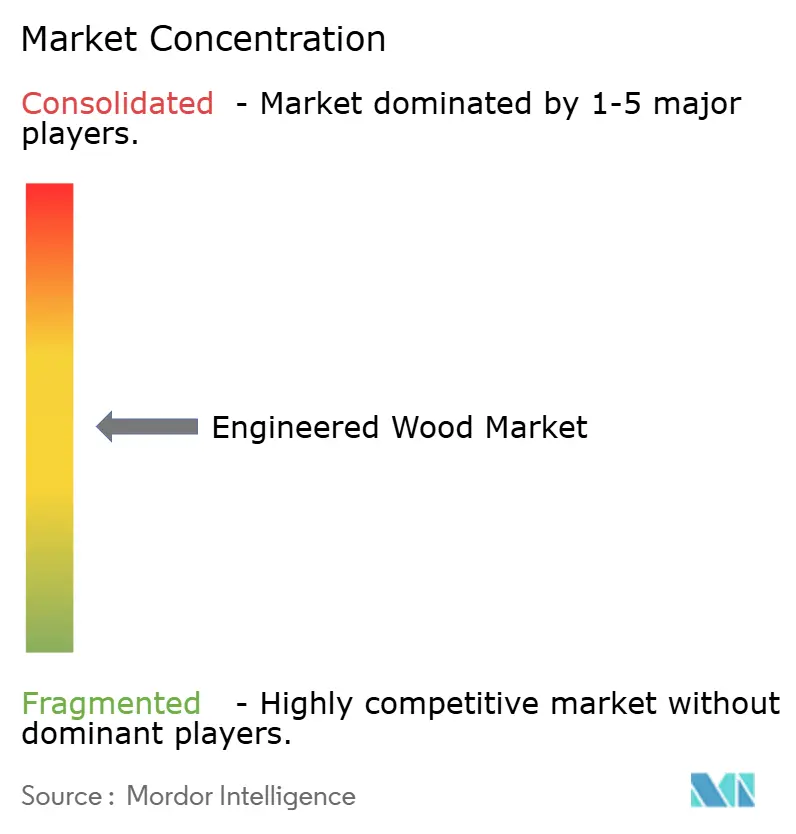
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Madeira Engenheirada por Mordor Intelligence
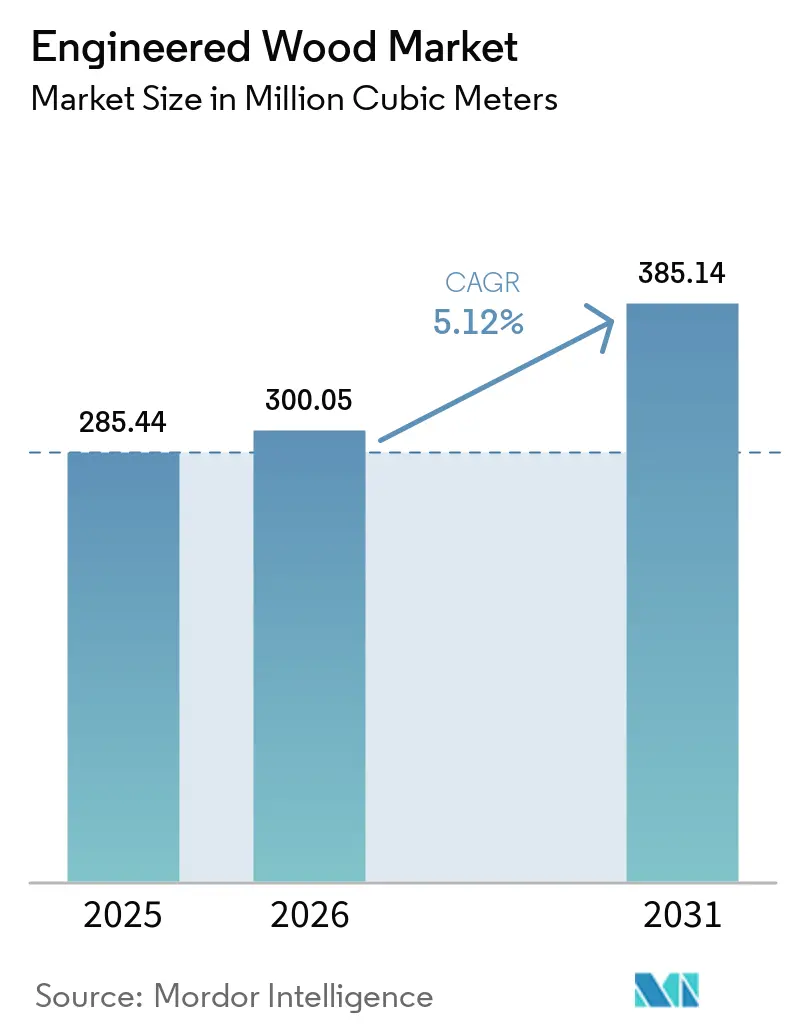
O tamanho do Mercado de Madeira Engenheirada foi avaliado em 285,44 milhões de metros cúbicos em 2025 e estima-se que cresça de 300,05 milhões de metros cúbicos em 2026 para atingir 385,14 milhões de metros cúbicos até 2031, a um CAGR de 5,12% durante o período de previsão (2026-2031). A crescente preferência por sistemas estruturais de baixo carbono, a vantagem de custo dos componentes fabricados em fábrica e a expansão dos incentivos políticos que monetizam o carbono biogênico estão reforçando a demanda. Incorporadores na América do Norte e na Europa continuam a migrar do aço e do concreto para estruturas de madeira maciça, enquanto os governos da Ásia-Pacífico direcionam compensado e painel de partículas orientadas (OSB) para programas habitacionais em larga escala. Marcos regulatórios, como as disposições do Código Internacional de Construção de 2021 que permitem edifícios de madeira maciça de 18 andares, desbloquearam financiamentos convencionais e reduziram os obstáculos de seguro. Simultaneamente, a reformulação de adesivos para cumprir os limites de formaldeído e a integração constante de resíduos de serraria nos núcleos de painéis estão ajudando os grandes produtores a ampliar suas vantagens de custo em relação às serrarias não conformes.
Principais Conclusões do Relatório
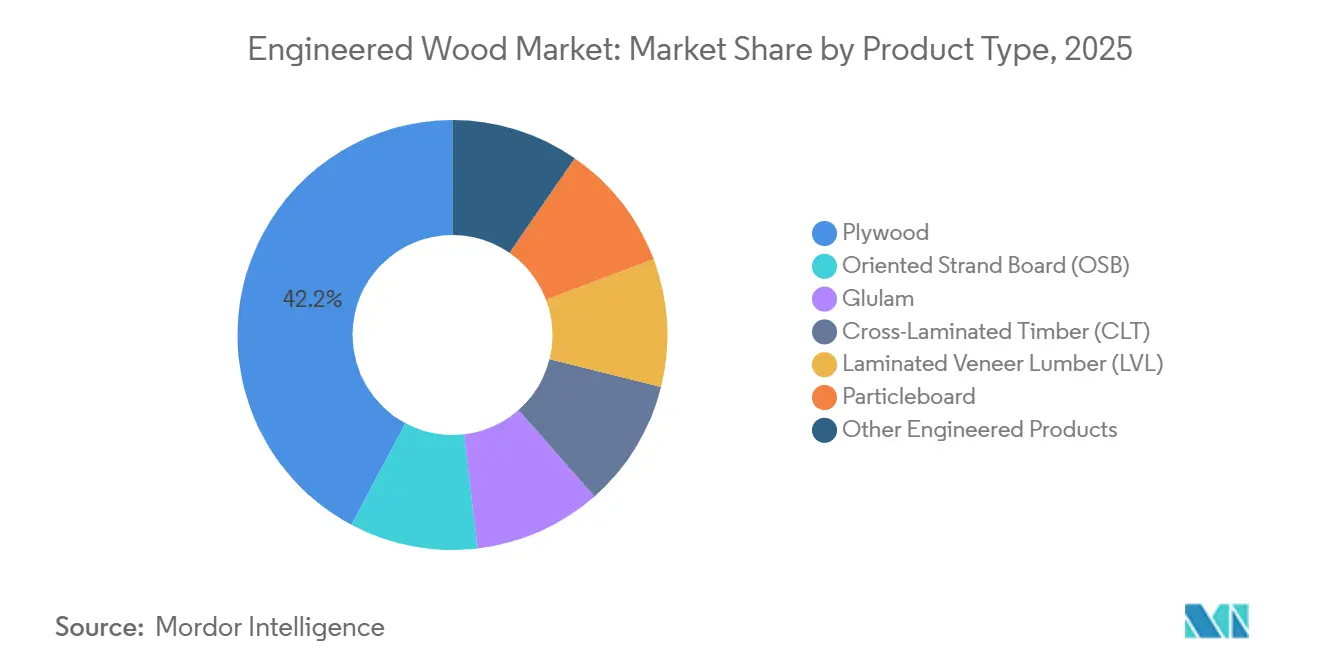
- Por tipo de produto, o compensado deteve 42,23% da participação no mercado de madeira engenheirada em 2025, enquanto a madeira laminada cruzada (CLT) é o segmento de expansão mais rápida, com um CAGR de 11,52% até 2031.
- Por fonte de madeira, a madeira macia comandou 71,56% da participação no mercado de madeira engenheirada em 2025, enquanto os painéis à base de madeira dura devem crescer a um CAGR de 9,66% até 2031.
- Por aplicação, a construção residencial respondeu por 65,22% do tamanho do mercado de madeira engenheirada em 2025 e deve se expandir a um CAGR de 5,34% até 2031.
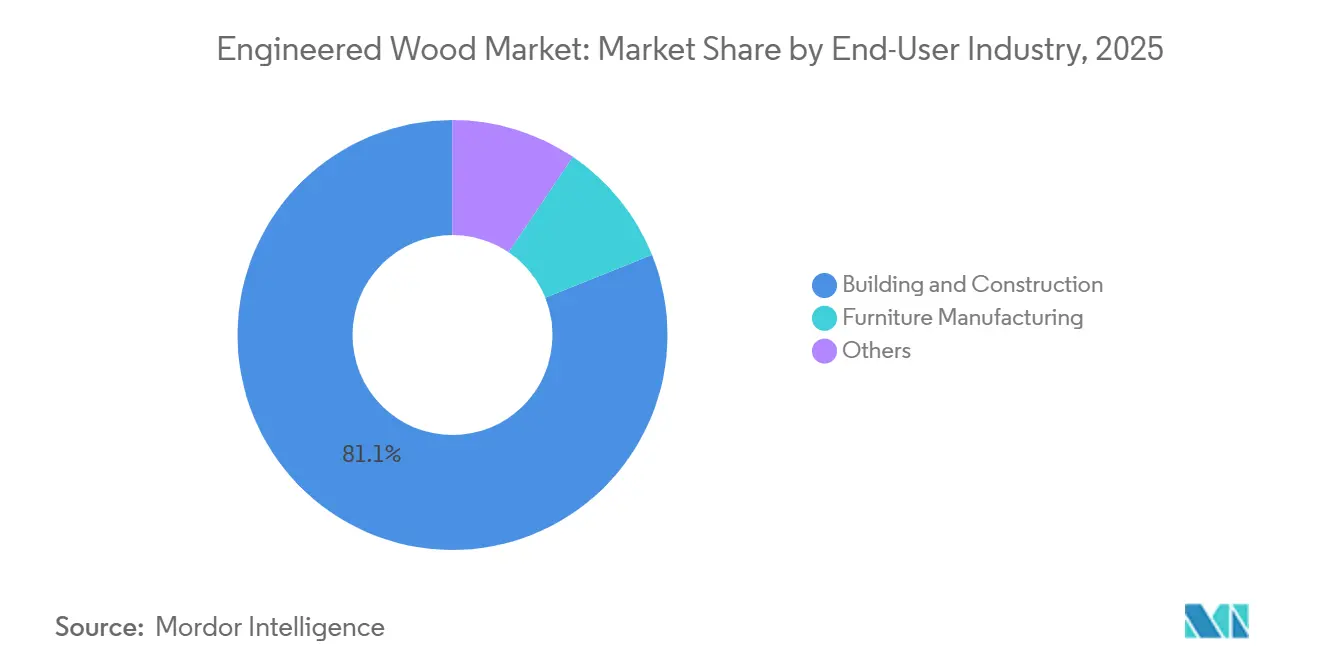
- Por setor de uso final, construção e edificações absorveu 81,08% do volume de 2025, enquanto móveis e acabamento de interiores avança a um CAGR de 8,93% impulsionado pela substituição de aglomerado de grau para gabinetes.
- Por geografia, a Ásia-Pacífico liderou com 48,26% do volume em 2025, enquanto a América do Norte é a região de crescimento mais rápido, com CAGR de 6,26% até 2031, refletindo a adoção orientada por políticas de madeira de grande porte.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de CLT e madeira maciça | +1.4% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Impulso à habitação acessível pré-fabricada na Ásia | +1.2% | China, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Códigos de construção sustentável e incentivos de carbono | +1.0% | Global (UE, América do Norte liderando) | Longo prazo (≥ 4 anos) |
| Eficiências de custo em relação à madeira maciça e ao aço | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Reaproveitamento de resíduos em painéis de valor agregado | +0.5% | América do Norte, Europa Nórdica, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de CLT e Madeira Maciça em Edifícios de Média Altura
Em 2025, as jurisdições urbanas que adotaram as disposições do Tipo IV do Código Internacional de Construção de 2021 permitiram que projetos de até 18 andares acessassem financiamento convencional de dívida e capital. Os modelos de custo indicam economias em comparação com o concreto protendido, especialmente ao considerar cronogramas mais curtos e fundações mais leves. No final de 2025, a Ofensiva de Construção em Madeira da Alemanha havia financiado escolas públicas e hospitais, demonstrando tempo de erguimento mais rápido em comparação com o concreto[1]. O Código Nacional de Construção do Canadá de 2025 aumentou o limite de altura para madeira maciça residencial para 12 andares, impulsionando projetos em Vancouver e Toronto. Os incorporadores estão reconhecendo cada vez mais as vantagens financeiras da madeira em altura, observando seu potencial para reduzir custos de carregamento e criar andares locáveis adicionais dentro dos limites de zoneamento existentes.
Impulso à Habitação Acessível Pré-Fabricada na Ásia Impulsionando LVL e Glulam
Até 2025, o 14º Plano Quinquenal da China determina que os edifícios pré-fabricados constituam uma parcela significativa dos novos desenvolvimentos urbanos, direcionando vigas de LVL e vigas de glulam para módulos montados em fábrica. O Pradhan Mantri Awas Yojana da Índia está definido para impulsionar a demanda por compensado e aglomerado em 2025, alcançando uma redução na mão de obra no local em comparação com a alvenaria tradicional de tijolos. Em 2025, o Vietnã adjudicou contratos para unidades habitacionais sociais, estipulando o uso de LVL de madeira de seringueira malaia para aderir a um teto de custo. Os fabricantes de módulos que integraram a produção de painéis estão agora garantindo uma parcela do volume regional de compensado e LVL, protegendo suas cadeias de suprimentos das flutuações de matérias-primas e obtendo margens adicionais.
Códigos de Construção Sustentável e Incentivos de Créditos de Carbono
A partir de 2025, a Diretiva de Desempenho Energético dos Edifícios da União Europeia determina que todos os novos edifícios sejam de emissão zero até 2030. A diretiva também promove sutilmente o uso de materiais de baixo carbono incorporado, como a madeira engenheirada. Nos EUA, a Seção 45Q agora reconhece a madeira durável como carbono sequestrado, concedendo um crédito. Essa medida melhora a economia dos projetos. Enquanto isso, o Código Nacional de Construção da Austrália de 2025 estabeleceu orçamentos de carbono ao longo do ciclo de vida, orientando os principais projetos para soluções híbridas de madeira. Como resultado, arquitetos e engenheiros estão agora priorizando a madeira, usando aço e concreto apenas em cenários específicos ditados por requisitos de segurança contra incêndio ou de vão.
Eficiências de Custo em Relação à Madeira Maciça e ao Aço
O LVL e o glulam, ao permitir o dimensionamento preciso de cargas, reduzem o uso de material em comparação com a madeira serrada, abordando a superespecificação. Os custos de estrutura de aço aumentaram, enquanto os preços da madeira mole serrada diminuíram, ampliando a vantagem relativa da madeira. As lajes de CLT, sendo mais leves que o concreto protendido, permitem que os incorporadores adicionem altura extra dentro do mesmo envelope de fundação, oferecendo valor significativo nas movimentadas áreas metropolitanas dos EUA. A reutilização adaptativa de estruturas históricas também tem a ganhar: mezaninos de CLT leves podem atender aos limites de carga que seriam excedidos pelo concreto, criando oportunidades de crescimento para a madeira engenheirada nos mercados de renovação da América do Norte e da Europa.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações mais rígidas de formaldeído/COV | -0.7% | Califórnia, UE, Japão | Curto prazo (≤ 2 anos) |
| Volatilidade de preços da madeira e logística | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Prêmios de seguro elevados para madeira maciça em altura | -0.4% | América do Norte, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Mais Rígidas de Emissões de Formaldeído/COV
A Fase 2 do CARB da Califórnia e o Título VI do TSCA dos EUA estabeleceram um limite de formaldeído de 0,09 ppm para compensado[2]. Essa regulamentação está impulsionando os fabricantes em direção a resinas fenol-formaldeído ou à base biológica, o que aumenta os custos de matérias-primas. A Estratégia Química para a Sustentabilidade da UE visa reclassificar o formaldeído como carcinogênico da Categoria 1B até 2027. Essa medida pode exigir despesas de retrofit em todo o setor de painéis da UE. Em abril de 2025, o Japão endureceu os limites internos de formaldeído para 0,08 ppm. Isso efetivamente marginaliza o MDF convencional, a menos que os fabricantes migrem para aglutinantes sem formaldeído adicionado. Enquanto isso, as serrarias menores, incapazes de investir em atualizações de resinas, estão enfrentando margens em encolhimento e crescentes pressões de consolidação.
Volatilidade de Preços da Madeira e Logística
Os preços de madeira em pé de pinheiro amarelo do sul flutuaram significativamente entre o primeiro trimestre de 2024 e o quarto trimestre de 2025. Essa volatilidade obrigou as serrarias a estocar toras por períodos prolongados, o que imobilizou seu capital de giro e aumentou os custos de financiamento. Enquanto isso, os desvios no transporte marítimo pelo Mar Vermelho fizeram com que as tarifas de contêineres entre o Sudeste Asiático e a Europa subissem, acrescentando custos ao compensado desembarcado. Além disso, os embarques de madeira enfrentaram atrasos devido ao congestionamento nas ferrovias canadenses, o que pressionou ainda mais as margens. Em resposta a esses desafios, os gigantes do setor adotaram a integração vertical e contratos de fibra de vários anos como estratégias essenciais de proteção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
CLT Lidera a Inovação, Compensado Ancora o VolumeO compensado respondeu por 42,23% da participação no mercado de madeira engenheirada em 2025, dominando o revestimento residencial e as fôrmas em regiões sensíveis ao custo. O CLT está escalando a um CAGR de 11,52% impulsionado pela demanda residencial de médio porte e institucional na América do Norte e na Europa, apoiado por créditos de carbono incorporado no âmbito da Lei de Redução da Inflação. Em 2025, construtores no Sul dos EUA e nas Pradarias Canadenses recorreram ao painel de partículas orientadas (OSB) para substratos de telhado e parede, aumentando sua utilização de capacidade. Enquanto isso, em arenas canadenses, as vigas de madeira laminada colada (glulam), preferidas para aplicações de grandes vãos, demonstraram menor carbono incorporado em comparação com treliças de aço.
O mercado de madeira engenheirada está testemunhando uma divisão: ofertas premium como CLT e LVL estão se concentrando em projetos de preenchimento urbano, onde velocidade e métricas ESG alcançam preços mais elevados. Em contrapartida, compensado e OSB de commodities competem em custo nos mercados habitacionais de economias emergentes. O aglomerado e o MDF continuam a dominar o setor de móveis, com fabricantes europeus migrando preventivamente para aglutinantes sem formaldeído adicionado em função das regulamentações de 2027. As vigas I e a madeira estrutural composta estão avançando em cassetes de telhado e piso pré-fabricados, reduzindo a mão de obra no local. Essa tendência destaca a divisão do mercado de madeira engenheirada: soluções engenheiradas de alta margem versus painéis orientados ao volume.

Por Fonte de Madeira:
Dominância da Madeira Mole Mascara o Avanço Tropical da Madeira DuraOs insumos de madeira mole representaram 71,56% do volume de 2025, fornecidos principalmente pelas correntes de abeto-pinheiro-abeto-branco da América do Norte e de abeto nórdico que alimentam as linhas de OSB, CLT e glulam. Os painéis de madeira dura estão crescendo a um CAGR de 9,66% até 2031, à medida que as serrarias indonésias e malaias exportam compensado tropical para projetos de infraestrutura no Oriente Médio, e os compradores europeus pagam prêmios por substratos de armários de bétula. Em 2025, a China aumentou suas importações de toras de madeira dura tropical, registrando um aumento em relação ao ano anterior, principalmente para abastecer suas serrarias de compensado costeiras. As certificações do FSC e do PEFC agora comandam um prêmio de preço, posicionando a rastreabilidade como uma vantagem fundamental nas compras públicas.
No Sudeste Asiático, o LVL de madeira dura tropical, especialmente a madeira de seringueira, está começando a superar a teca maciça nas exportações de móveis destinadas à América do Norte e à Europa. Enquanto isso, o compensado com face de bétula está desfrutando de um prêmio no mercado de armários de design, criando um equilíbrio entre os painéis de madeira mole de commodities e os produtos de madeira dura mais lucrativos. Com o crescente escrutínio ambiental, a capacidade de verificar a legalidade e obter certificação de terceiros está se tornando crucial para acessar os lucrativos mercados europeu e norte-americano.
Por Aplicação:
Escala Residencial Encontra Margem Não ResidencialOs projetos residenciais absorveram 65,22% da demanda de madeira engenheirada de 2025 e devem se expandir a um CAGR de 5,34%, sustentados pelas iniciativas habitacionais da Ásia-Pacífico e pelos inícios de construção unifamiliar na América do Norte. As aplicações não residenciais — escolas, hospitais e escritórios comerciais — também estão se expandindo, impulsionadas pelos mandatos ESG institucionais que recompensam as economias de carbono incorporado. As lajes de CLT, com significativamente menos carbono incorporado do que suas contrapartes de concreto, alinham-se com o Compromisso 2030 do Instituto Americano de Arquitetos, uma promessa abraçada por numerosas empresas membros.
Os projetos não residenciais geram margens de fabricação mais altas em comparação com a habitação em volume, graças ao prêmio comandado pelos serviços de assistência ao projeto e pelas dimensões de painéis personalizados. As iniciativas de Construção em Madeira destacaram que as escolas e hospitais de CLT desfrutaram de cronogramas mais rápidos e menores custos ao longo do ciclo de vida. Esse atraente perfil de margem está levando produtores integrados como a Stora Enso a se voltarem para empreendimentos comerciais, mesmo que o setor residencial continue a sustentar o rendimento das serrarias.
Por Setor de Usuário Final:
Construção Ancora, Móveis AceleramA construção civil respondeu por 81,08% do volume de 2025, abrangendo estruturação, decks e fôrmas. Móveis e acabamentos interiores estão avançando a um CAGR de 8,93%, à medida que os fabricantes de armários europeus e norte-americanos substituem o aglomerado e o MDF pela madeira maciça para atingir metas de custo e sustentabilidade. Em 2024, a IKEA revelou que a madeira engenheirada constituía uma parcela significativa de seu uso total de madeira — um aumento em relação a dois anos antes. A empresa está no caminho certo para obter toda a sua madeira de fontes recicladas ou certificadas pelo FSC até 2030.
A demanda por móveis atua como um amortecedor cíclico: enquanto as novas construções habitacionais podem diminuir, os ciclos de renovação e atualização comercial ajudam a sustentar o consumo de painéis. Os fabricantes chineses, com foco em exportações, venderam móveis com núcleos de madeira de seringueira, respondendo por uma parcela notável de seus insumos. O mercado de madeira engenheirada vê diversificação, não apenas em móveis, mas também em nichos como embalagens, caravanas e equipamentos recreativos. Por exemplo, os painéis de piso de compensado de bétula em caravanas reduzem o peso, melhorando a eficiência de combustível.
Análise Geográfica
Mercado de Madeira Engenheirada na América do Norte, APAC e Oriente Médio
A Ásia-Pacífico detinha 48,26% do tamanho do mercado de madeira engenheirada em 2025, ancorada pelo mandato de pré-fabricação da China e pelo programa de habitação popular da Índia. Os exportadores do Sudeste Asiático enviaram painéis de compensado e madeira de seringueira em 2025, principalmente para o Oriente Médio e a América do Norte. Padrões mais rígidos de qualidade do ar interno no Japão levaram a um aumento nos preços dos painéis, à medida que as fábricas domésticas adotaram rapidamente a tecnologia sem adição de formaldeído. Enquanto isso, a Coreia do Sul alocou recursos para retrofitar edifícios públicos com materiais de baixo carbono, direcionando pedidos para CLT em reformas de escolas.
Mercado de Madeira Engenheirada na América do Norte
A América do Norte é o mercado de madeira engenheirada de crescimento mais rápido, com CAGR de 6,26% até 2031. Em meados de 2025, muitas cidades nos Estados Unidos haviam adotado as disposições de madeira maciça do Tipo IV, criando um robusto pipeline de demanda para CLT e glulam. No Canadá, os códigos atualizados agora permitem edifícios mais altos e, no México, o INFONAVIT apoiou unidades com painéis de madeira em 2025, cada uma com preço acessível.
Mercado de Madeira Engenheirada na Europa, América do Sul e Arábia Saudita
A liderança da Europa em madeira engenheirada está firmemente enraizada nas cadeias de suprimentos nórdicas. A Alemanha registrou construção mais rápida em projetos públicos utilizando CLT, e o Regulamento de Produtos de Construção da União Europeia de 2025 exige declarações ambientais de produto para madeira estrutural. O Padrão de Habitações Futuras do Reino Unido, com aplicação prevista para 2026, tornará obrigatória a habitação de baixo carbono, conferindo vantagem aos sistemas de estrutura de madeira. Na América do Sul, o consumo de compensado e OSB pelo Brasil foi significativo em 2025 e, na Arábia Saudita, o projeto NEOM destinou madeira para edificações como parte de sua iniciativa Visão 2030.
Panorama regulatório
A regulamentação que afeta a madeira engenheirada está se intensificando em duas frentes: a habilitação de códigos de construção para madeira maciça (mass timber) e a conformidade a nível de produto quanto a emissões e declarações ambientais. Para aprovações de construção, as disposições do International Building Code Type IV de 2021 (até 18 pavimentos para construções em madeira maciça, onde adotadas) permanecem uma referência fundamental para CLT e madeira laminada colada (glulam) na América do Norte, e o Canadá atualizou seu National Building Code em 2025 para elevar o limite de altura residencial em madeira maciça para 12 pavimentos.
No lado da conformidade de produtos, os requisitos de formaldeído e qualidade do ar interior continuam a moldar os fluxos comerciais de compensado, MDF e aglomerado. Nos Estados Unidos, a EPA TSCA Title VI continua a estabelecer requisitos de emissão de formaldeído para produtos de madeira compósita, e a agência propôs atualizações em fevereiro de 2026 para incorporar normas de consenso voluntário atualizadas e um novo método de teste de controle de qualidade (ISO 12460-2:2024(en)). Na Europa, o Regulamento de Produtos de Construção (UE 2024/3110) entrou em um período de transição a partir de 8 de janeiro de 2026, movendo o mercado para declarações mais explícitas de sustentabilidade e desempenho ambiental, enquanto o Regulamento Geral de Segurança de Produtos (UE) 2023/988 se aplica desde 13 de dezembro de 2024 para produtos colocados no mercado da UE.
Análise da cadeia de valor
A cadeia de valor da madeira engenheirada começa com o fornecimento de madeira (florestas manejadas, terras florestais e aquisição de toras), seguindo para o processamento primário, incluindo descascamento, condicionamento/amolecimento, laminação ou fragmentação, secagem e classificação. A fabricação converte lâminas, fragmentos ou fibras em compensado, OSB, LVL, CLT, glulam, MDF e aglomerado, utilizando resinas estruturais (comumente sistemas de fenol-formaldeído ou ureia-formaldeído), seguido de prensagem sob calor e pressão. As etapas subsequentes incluem corte, lixamento, laminação/revestimento e embalagem, enquanto os testes de conformidade (formaldeído/VOC, resistência e durabilidade) e a certificação (por exemplo, legalidade e cadeia de custódia, quando exigidas pelos compradores) atuam como etapas de controle antes do envio.
A distribuição a jusante normalmente passa por revendedores de materiais de construção, fornecimento direto a contratantes, empresas de pré-fabricação e construção fora do local (cassetes de piso e telhado, painéis de parede, habitação modular) e fabricantes de equipamentos originais (OEMs) que atendem mobiliário e acabamento de interiores. Os pontos de estrangulamento tendem a se concentrar na disponibilidade de fibra, nos custos de energia e insumos de resina, e na volatilidade logística; por exemplo, a Setra mudou de produção contínua para periódica de CLT em sua unidade de Langshyttan em março de 2025, citando altos custos de madeira e excesso de oferta, mostrando como choques de custo a montante podem se propagar para a produção de madeira maciça. Grandes produtores estão cada vez mais abordando essas restrições por meio de integração vertical, contratos plurianuais de fibra e coordenação mais estreita com pré-fabricantes para reduzir o risco no canteiro de obras e melhorar o cronograma dos projetos.
Cenário Competitivo
O mercado de madeira engenheirada é moderadamente fragmentado. Na América do Norte e na Europa, os sistemas híbridos de madeira maciça que combinam lajes de CLT com núcleos de aço estão permitindo que os incorporadores superem o limite de altura de 18 andares, ao mesmo tempo em que colhem os benefícios da redução do carbono incorporado. Os fabricantes especializados estão garantindo projetos arquitetonicamente complexos ao oferecer serviços integrados de assistência ao projeto e logística pontual, resultando em margens brutas impressionantes. Enquanto isso, os novos entrantes na arena dos biocompósitos, que combinam fibra de madeira com cânhamo, estão se posicionando estrategicamente para projetos onde o peso de carbono é crucial. Esse movimento sugere uma potencial mudança na segmentação, indo além das espécies de madeira tradicionais.
Líderes do Setor de Madeira Engenheirada
-
Weyerhaeuser Company
-
West Fraser Timber Co.
-
Louisiana-Pacific Corporation
-
Stora Enso
-
Binderholz GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Madeira Engenheirada Empresas cobertas neste relatório
- Binderholz GmbH
- Boise Cascade
- EGGER
- Georgia-Pacific Gypsum LLC and Georgia-Pacific Wood Products LLC
- HASSLACHER Holding GmbH
- Huber Engineered Woods LLC
- KLH Massivholz GmbH
- Kronoplus Limited
- Louisiana-Pacific Corporation
- Mayr-Melnhof Holz Holding AG
- Nordic Structures
- Pfleiderer
- PWT
- Resolute Forest Products Inc.
- Roseburg Forest Products
- Stora Enso
- SWISS KRONO Group
- West Fraser Timber Co.
- Weyerhaeuser Company
Oportunidades de mercado e perspectivas futuras
Programas de investimento industrial e modernização estão criando espaço em branco em produtos engenheirados de maior valor e em painéis projetados para edifícios de baixa emissão e eficiência energética. A Europa oferece exemplos diretos por meio de anúncios de capacidade e medidas de eficiência, incluindo a nova fábrica de LVL da Metsa Group em Äänekoski (EUR 300 milhões, início operacional planejado para o outono de 2026, capacidade anual de 160.000 m3) e o plano da Unilin para uma modernização de mais de EUR 100 milhões em Oostrozebeke, na Bélgica, centrada em uma nova prensa contínua e em uma redução de 8% no uso de energia, mantendo a capacidade de 575.000 m3. Na América do Norte, a Roseburg reiniciou a construção da unidade de MDF de Dillard, no sul do Oregon, em março de 2026, visando ampliar a produção de MDF/HDF para apoiar a demanda de mobiliário, acabamento de interiores e reforma por substratos engenheirados estáveis.
Sinais de política e aquisição continuam a traduzir metas de carbono incorporado em comportamento de compra, fortalecendo a demanda por sistemas de madeira maciça e painéis conformes de baixa emissão. A Diretiva de Desempenho Energético de Edifícios da União Europeia, em vigor a partir de 2025, e o National Construction Code 2025 da Austrália, ambos direcionam projetos para escolhas de materiais de baixo carbono incorporado, enquanto os requisitos de formaldeído da TSCA Title VI nos Estados Unidos e o limite mais rigoroso de formaldeído em ambientes internos do Japão (0,08 ppm, abril de 2025) mantêm relevância comercial para sistemas sem adição de formaldeído e resinas aprimoradas. Junto aos fatores de demanda, as restrições da cadeia de suprimentos ligadas à aquisição de matérias-primas em múltiplos países produtores de painéis de madeira reforçam o argumento para produtores que garantem o fornecimento de fibra, adotam otimização de rendimento e se alinham com parceiros de pré-fabricação para apoiar prazos de entrega previsíveis e produtos certificados.
Desenvolvimentos industriais recentes em Mercado de Madeira Engenheirada
- Junho de 2026: a Weyerhaeuser delineou um roteiro de crescimento que inclui nova capacidade de produtos de madeira engenheirada no sul dos EUA, centrada no investimento já anunciado na unidade TimberStrand em Monticello, Arkansas (USD 500 milhões entre 2025 e 2027). O plano visa um aumento material na capacidade da empresa em produtos de madeira engenheirada, reforçando a mudança do setor em direção à madeira estrutural baseada em fragmentos (strand-based) e regionalizando a oferta mais próxima dos principais mercados habitacionais.
- Abril de 2026: a West Fraser anunciou o encerramento das operações de fabricação em sua fábrica de OSB em High Level, Alberta. O fechamento restringe a oferta regional de OSB e sinaliza uma racionalização contínua da capacidade, à medida que os produtores reequilibram em direção a ativos com melhor posição de custos e maior visibilidade de demanda de curto prazo.
- Novembro de 2024: a Weyerhaeuser comprometeu USD 500 milhões para construir uma nova unidade TimberStrand no Arkansas, com operações previstas para 2027. O projeto expande a capacidade de madeira estrutural baseada em fragmentos e alinha-se ao uso crescente de componentes engenheirados em sistemas de piso e telhado que apoiam construções mais rápidas e padronizadas.
Mercado de Madeira Engenheirada Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de madeira engenheirada abrange painéis à base de madeira colada e elementos estruturais fabricados pela combinação de peças ou fibras de madeira com adesivos, produzindo produtos estáveis e consistentes utilizados em aplicações de construção e interiores.
Exclusões do escopo: Excluímos madeira serrada sólida, madeira de construção não tratada e produtos compostos de plástico e madeira.
Visão Geral da Segmentação
- Por Tipo de Produto
- Compensado
- Painel de Partículas Orientadas (OSB)
- Glulam
- Madeira Lamelada Cruzada (CLT)
- Madeira Laminada de Folhas (LVL)
- Aglomerado
- Outros Produtos Engenheirados
- Por Fonte de Madeira
- Madeira Mole
- Madeira Dura
- Por Aplicação
- Residencial
- Não Residencial
- Por Setor de Usuário Final
- Construção Civil
- Fabricação de Móveis
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Turquia
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
A pesquisa documental começa mapeando o conjunto de demanda por madeira engenheirada utilizando sinais públicos de construção e produtos de madeira, alinhando esses sinais às categorias de produtos específicas cobertas. Os principais pontos de ancoragem incluem inícios e licenças de construção do Departamento do Censo dos EUA, séries de produção de construção do Eurostat e indicadores macroeconômicos do Banco Mundial e do FMI.
Também revisamos fluxos de comércio de produção de madeira e painéis e notas de classificação utilizando o UN Comtrade, adicionando contexto técnico e de mercado a partir de publicações da FAO e informativos de associações (por exemplo, associações de painéis e produtos de madeira engenheirada). Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa de fontes confiáveis são utilizados para verificar adições de capacidade, mudanças no mix de produtos e direção de preços. Quando necessário, assinaturas pagas são utilizadas para dados financeiros e de inteligência de empresas, bases de dados de patentes e verificações de importação e exportação em nível de remessa. Essas fontes de pesquisa documental são ilustrativas, e também utilizamos outras fontes públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário utiliza entrevistas e pesquisas curtas com fabricantes, distribuidores, compradores de materiais de construção, especificadores e tomadores de decisão do setor de construção para confirmar o que é efetivamente consumido versus o que é apenas produzido. Para uma visão global, equilibramos as respostas entre APAC, EMEA e as Américas, de modo que a adoção de códigos de construção regionais, os ciclos habitacionais e as tendências de substituição de painéis sejam refletidos nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 42% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 21% | EMEA: 31% |
| Participantes menores: 22% | Gerentes: 59% | Américas: 27% |
Dimensionamento e Previsão do Mercado
Dimensionamos o mercado principalmente por meio de uma construção de cima para baixo que reconstrói o consumo de madeira engenheirada em termos de volume a partir da atividade de construção e dos indicadores de produção e comércio de painéis de madeira, normalizando em seguida para a cobertura de produtos e a exposição de uso final utilizada neste escopo. Para manter os totais realistas, adicionamos verificações seletivas de baixo para cima, incluindo capacidade e utilização amostradas de produtores, verificações de canais de distribuidores e consolidações de volume para linhas de produtos de alta visibilidade.
O modelo é orientado por insumos práticos, como inícios e conclusões de construção habitacional, tendências de área de piso não residencial, volumes de produção de painéis e vigas por família de produtos (por exemplo, compensado, OSB, LVL, CLT, glulam, MDF e aglomerado), balanços de importação e exportação de painéis de madeira e o ritmo de aceitação de códigos de madeira em massa que afeta a substituição estrutural. Quando uma série em nível de país está ausente, as lacunas são tratadas utilizando indicadores substitutos, como padrões de comércio de países vizinhos e participações na produção de construção, seguidos de confirmação por especialistas.
Para as previsões, utilizamos análise de cenários apoiada por relações multivariadas leves, mantendo as perspectivas vinculadas a fatores observáveis como ciclos de construção, impulso de renovação e a direção dos preços e da substituição de painéis. As premissas são testadas sob estresse com feedback primário, e o caminho final é selecionado somente após o alinhamento das tendências dos fatores com o que compradores e fornecedores relatam como viável ao longo do período.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações para que os números finais não dependam de uma única série de dados. Comparamos os resultados do modelo com sinais independentes, como crescimento regional da construção, direção do balanço comercial e adições de capacidade conhecidas, investigando os valores discrepantes antes da aprovação final.
Uma segunda revisão por analista é concluída para questionar as principais premissas, incluindo cobertura de produtos, escolhas de indicadores substitutos e movimentação ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorre um evento relevante, como uma grande mudança de capacidade ou uma desaceleração acentuada da construção. Antes da entrega, realizamos uma revisão final para garantir que os indicadores públicos mais recentes e os aprendizados das entrevistas sejam incorporados.
Tamanho do Mercado de Madeira Engenheirada da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para madeira engenheirada podem parecer muito diferentes porque a unidade de medida, a lista de produtos e a forma como a demanda de construção é traduzida em consumo não são consistentes entre as fontes. O momento também importa, uma vez que painéis e vigas de madeira podem apresentar oscilações acentuadas de curto prazo quando a atividade habitacional e de renovação muda.
Um fator comum de divergências é o escopo. Algumas estimativas agrupam madeira serrada sólida, móveis acabados ou compósitos de madeira e plástico no mesmo total, o que infla o número mesmo quando o rótulo parece semelhante. Outro fator é a lógica de conversão, uma vez que alguns publicadores convertem volume em dólares utilizando preços médios amplos, enquanto outros se limitam a unidades físicas ou utilizam anos de preços e moedas mistos. Em nosso caso, o mercado é dimensionado em volume e limitado a produtos de madeira colada. Isso mantém compensado, OSB, LVL, CLT, glulam, MDF e aglomerado no escopo, enquanto exclui madeira serrada sólida e compósitos, inclusive no total reportado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 285,44 milhões de USD (2025) | |
| Comunicado de Imprensa do Setor A | 254,20 bilhões de USD (2023) | Utiliza uma definição baseada em valor que parece cobrir um conjunto mais amplo de usos e produtos de madeira engenheirada, e o ano base difere, o que dificulta a reconciliação com um escopo exclusivamente baseado em volume. |
| Portal de Pesquisa Online B | 404,74 bilhões de USD (2025) | Reporta um valor monetário para o mesmo ano, mas provavelmente combina múltiplas categorias de madeira adjacentes e aplica premissas de precificação média, o que pode superestimar os totais quando comparado com uma medida de volume puro. |
A tabela mostra que a dispersão é impulsionada menos pelas expectativas de crescimento e mais pelo que é contabilizado e como é expresso (volume versus dólares). Ao vincular os insumos à atividade de construção, aos sinais de oferta de painéis e vigas e aos balanços comerciais, o número final permanece rastreável a etapas repetíveis em vez de amplas conversões de preços.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de madeira engenheirada em 2031?
O tamanho do mercado de madeira engenheirada está previsto para atingir 385,14 milhões de metros cúbicos até 2031, expandindo-se a um CAGR de 5,12% a partir de 300,05 milhões de metros cúbicos em 2026.
Qual produto de madeira engenheirada está crescendo mais rapidamente?
A madeira laminada cruzada lidera com um CAGR de 11,52% até 2031 à medida que os códigos de madeira em massa se expandem.
Por que a América do Norte é a região de crescimento mais rápido?
A adoção estadual do Código Internacional de Construção de 2021 e os incentivos federais de carbono impulsionam um CAGR regional de 6,26%.
Como as serrarias estão mitigando as oscilações de preços das matérias-primas?
Os grandes produtores garantem contratos de fibra de vários anos, integram terras florestais e investem em otimização digital de rendimento para proteger-se da volatilidade.