
Tamanho e Participação do Mercado de Banda Larga Móvel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.01 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.39 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
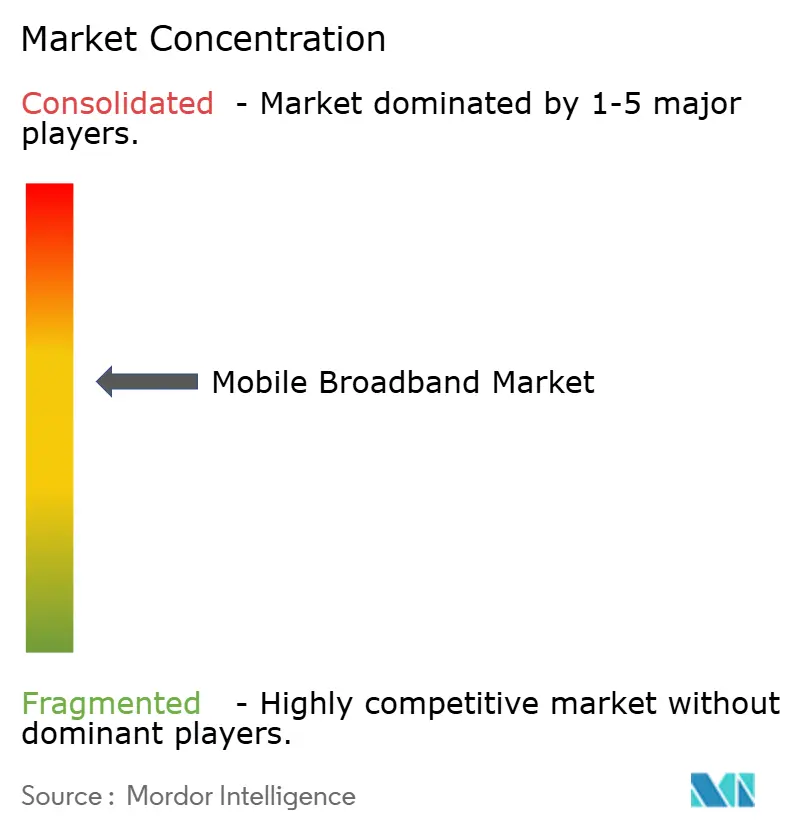
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Banda Larga Móvel por Mordor Intelligence
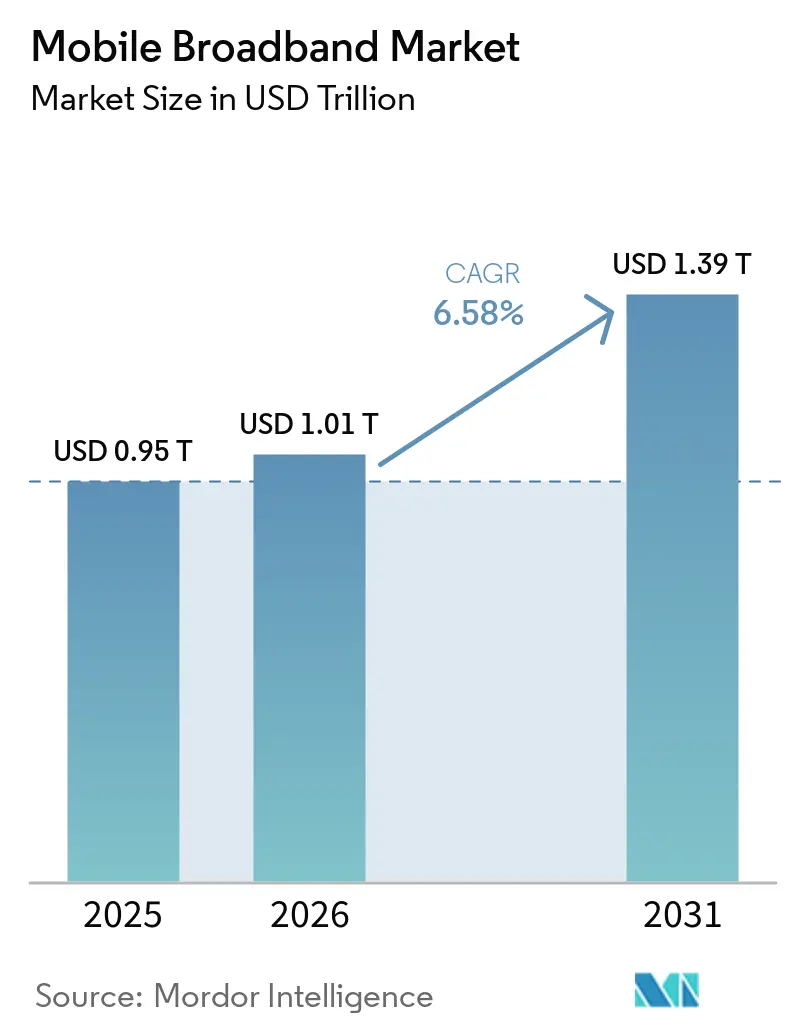
Espera-se que o tamanho do Mercado de Banda Larga Móvel aumente de 0,95 trilhões de USD em 2025 para 1,01 trilhões de USD em 2026 e atinja 1,39 trilhões de USD até 2031, crescendo a um CAGR de 6,58% ao longo de 2026-2031. As implantações consistentes de 5G autônomo, o aumento do tráfego de vídeo e os programas de conectividade rural apoiados pelo governo são os principais impulsionadores dessa trajetória. A intensificação dos leilões de espectro está reformulando as prioridades de alocação de capex dos operadores, enquanto os modelos de monetização de computação de borda e fatiamento de rede estão impulsionando a diversidade de receitas. Os mandatos de eficiência energética na Europa e na América do Norte estão direcionando investimentos em automação de RAN habilitada por IA, e as parcerias entre backhaul satelital e celular estão começando a enfrentar os desafios de cobertura em áreas remotas. A intensidade competitiva está gradualmente se inclinando para a inovação de serviços em vez de guerras de preços, à medida que os operadores agrupam soluções de nuvem, IoT e redes privadas para defender margens em mercados maduros.[1]
Principais Conclusões do Relatório
- Por tecnologia, o 5G capturou 37,64% da participação do mercado de banda larga móvel em 2025, e está avançando a um CAGR de 15,38% até 2031.
- Por tipo de serviço, os planos de dados móveis responderam por 74,55% da participação do mercado de banda larga móvel em 2025, e estão previstos para crescer a um CAGR de 8,19% até 2031.
- Por usuário final, o segmento de consumidores respondeu por 72,91% da participação do mercado de banda larga móvel em 2025, enquanto o segmento empresarial está projetado para crescer a um CAGR de 10,06% até 2031.
- Por aplicação, o segmento de entretenimento e mídia (streaming, jogos) respondeu por 39,94% da participação do mercado de banda larga móvel em 2025, enquanto o segmento de comércio eletrônico e varejo está projetado para crescer a um CAGR de 10,14% até 2031.
- Por faixa de espectro, o segmento de 1-6 GHz (banda média) capturou 56,67% da participação do mercado de banda larga móvel em 2025 e está projetado para avançar a um CAGR de 8,19% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por uma participação de receita de 44,73% no mercado de banda larga móvel em 2025; espera-se que a região se expanda a um CAGR de 7,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Redes de Núcleo 5G Autônomo (SA) | +2.1% | Global; ganhos iniciais na América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Crescimento Explosivo no Streaming de Vídeo e no Tráfego de Mídia Imersiva | +1.8% | Global; mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mandatos de Eficiência Energética de Redes Móveis | +0.9% | Europa e América do Norte; transbordamento para APAC | Longo prazo (≥ 4 anos) |
| Subsídios de Acesso Sem Fio Fixo (FWA) Rural | +0.7% | América do Norte, Europa, APAC emergente | Médio prazo (2-4 anos) |
| Convergência Satelital-Celular para Backhaul Ubíquo | +0.5% | Global; regiões remotas e desatendidas | Longo prazo (≥ 4 anos) |
| Automação de RAN Orientada por IA para Redução de OPEX | +0.4% | Núcleo APAC; transbordamento para América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Redes de Núcleo 5G Autônomo
A transição para a arquitetura 5G autônoma (SA) representa uma mudança da virtualização de funções de rede para implementações nativas em nuvem, habilitando o fatiamento de rede e a computação de borda. Ao contrário das configurações não autônomas que dependem da infraestrutura 4G, as redes SA operam de forma independente, entregando latência ultrabaixa de menos de 1 milissegundo para aplicações críticas. Esse avanço permite que os operadores monetizem casos de uso como comunicação de veículos autônomos, IoT industrial e realidade aumentada. Em 2024, a implantação de 5G SA da Verizon em 100 cidades melhorou a eficiência da rede em 40% e gerou USD 2,3 bilhões em receitas corporativas. [2] As especificações do 3GPP Release 17 padronizaram os protocolos de fatiamento de rede, permitindo que os operadores criem redes virtuais dedicadas enquanto mantêm acordos de nível de serviço em todos os segmentos de clientes.
Crescimento Explosivo no Streaming de Vídeo e no Tráfego de Mídia Imersiva
Os serviços de streaming agora representam mais de 70% do uso de dados móveis no horário de pico nas principais cidades, impulsionados pelo crescimento de conteúdo em 4K e 8K, bem como por aplicações de realidade virtual. Esse aumento na demanda de largura de banda representa um desafio para o planejamento tradicional de capacidade de rede. Em 2024, a Netflix relatou que o streaming móvel representou 25% de suas horas de visualização globais, acima dos 15% em 2022. [3] Enquanto isso, o TikTok gera mais de 1 exabyte de tráfego móvel por mês. Os picos de tráfego, especialmente durante eventos ao vivo, podem aumentar em até 300% do consumo de base. Para resolver isso, os operadores estão adotando alocação dinâmica de espectro e armazenamento em cache de borda para gerenciar a demanda e manter a qualidade da experiência.
Mandatos de Eficiência Energética de Redes Móveis
Os marcos regulatórios na Europa e na América do Norte estão impondo limites rígidos de consumo de energia à infraestrutura de telecomunicações, levando os operadores a redesenhar redes para conformidade com a sustentabilidade. O Pacto Ecológico Europeu da União Europeia exige uma redução de 45% no consumo de energia até 2030 a partir dos níveis de 2020, mantendo a qualidade do serviço. [4] Isso acelerou a adoção de otimização de rede orientada por IA, integração de energia renovável e consolidação de equipamentos para reduzir custos e pegadas de carbono. Em 2024, a Deutsche Telekom reduziu o consumo de energia em 25% por meio da implementação de modos de suspensão inteligentes para estações base durante períodos de baixo tráfego, alinhando assim a conformidade com a eficiência de custos. Além disso, relatórios de carbono e certificações de sustentabilidade agora influenciam as decisões de licenciamento e alocação de espectro.
Subsídios de Acesso Sem Fio Fixo Rural
As iniciativas governamentais estão impulsionando a implantação de banda larga rural por meio de tecnologias de acesso sem fio fixo (FWA), que aproveitam a infraestrutura móvel existente. Nos EUA, o Fundo de Oportunidade Digital Rural alocou USD 20,4 bilhões para conectividade rural, com foco significativo em soluções FWA baseadas em 5G que oferecem velocidades semelhantes à fibra. Esse modelo de subsídio permite que os operadores móveis se expandam para mercados anteriormente inviáveis, enquanto geram receita de comunidades desatendidas. Em 2024, a T-Mobile estendeu seus serviços FWA rurais para 2,1 milhões de locais, apoiada por subsídios federais que reduziram os custos de implantação em 60% em comparação com instalações de fibra. Esses programas, que exigem compromissos de vários anos e garantias de desempenho, garantem receita estável para os operadores enquanto abordam a divisão digital.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Renovação de Espectro | -1.4% | Global; mais agudo em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Gargalos de Backhaul de Fibra em Mercados Emergentes | -0.9% | APAC emergente, África, América Latina | Médio prazo (2-4 anos) |
| Restrições de Controle de Exportação Geopolítico em Equipamentos 5G | -0.7% | Europa e APAC | Longo prazo (≥ 4 anos) |
| Crescente Carga de Conformidade em Cibersegurança (Zero-Trust, NIS2) | -0.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Renovação de Espectro
Os preços dos leilões de espectro dispararam à medida que os operadores competem por frequências de banda média críticas para a implantação do 5G, com alguns mercados registrando aumentos de custos de mais de 400% em comparação com ciclos anteriores. O leilão de espectro 5G da Alemanha em 2024 gerou EUR 8,2 bilhões, cerca de 15% dos orçamentos anuais de despesas de capital dos operadores participantes. Esses altos custos desafiam os operadores regionais menores, impulsionando a consolidação do mercado e reduzindo a concorrência. De 2021 a 2024, a Verizon investiu USD 53 bilhões em espectro, representando 23% de sua receita total, o que destaca a pressão financeira sobre a flexibilidade operacional. Além disso, as renovações de espectro frequentemente incluem obrigações de desempenho e mandatos de cobertura, resultando em encargos financeiros contínuos que se estendem além dos custos iniciais de aquisição.
Gargalos de Backhaul de Fibra em Mercados Emergentes
Os mercados emergentes enfrentam desafios significativos na implantação de infraestrutura de fibra óptica de alta capacidade devido a barreiras geográficas, obstáculos regulatórios e capital limitado, resultando em lacunas de conectividade entre as estações base móveis e as redes centrais. Na Índia rural, apenas 35% dos sites de torres móveis estão conectados por fibra, resultando em dependência de backhaul por micro-ondas e satélite, o que limita o desempenho do 5G. A conectividade de backhaul insuficiente limita a qualidade e a capacidade da banda larga móvel, com custos de instalação de fibra superiores a USD 50.000 por quilômetro em áreas remotas ou montanhosas. Além disso, processos ineficientes de direito de passagem em muitos mercados emergentes atrasam a implantação de fibra e aumentam a incerteza para os operadores móveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
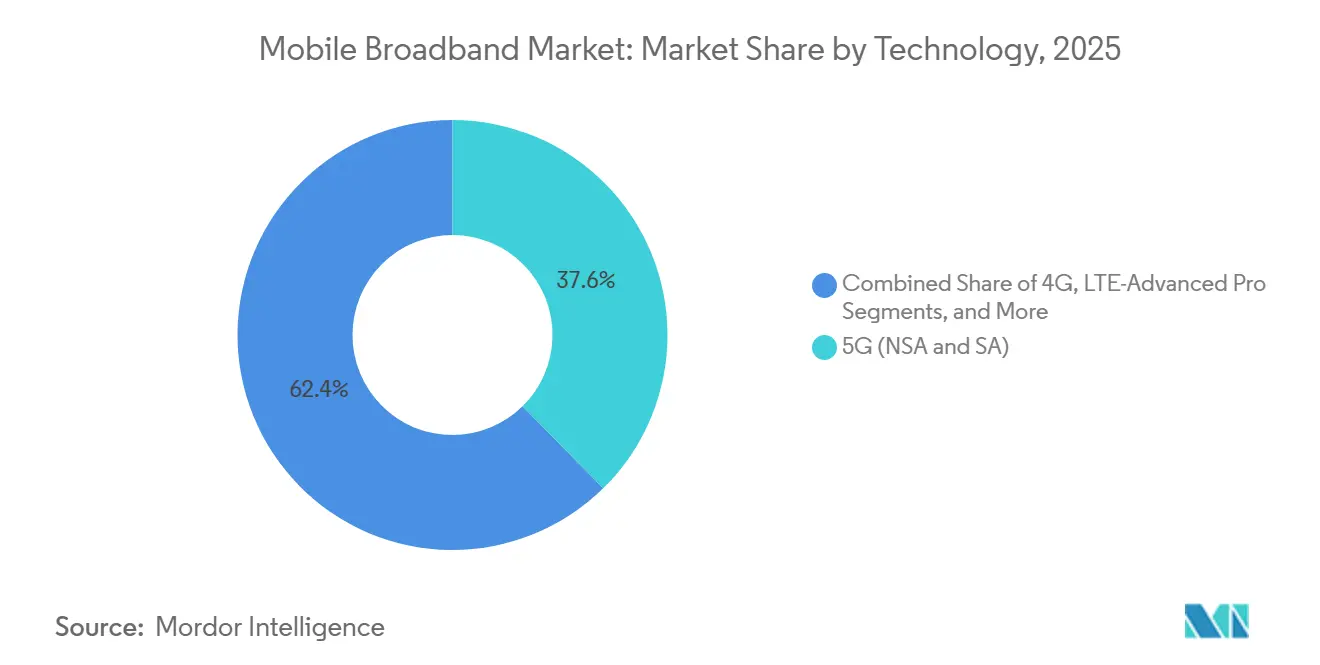
O 5G Impulsiona a Transformação da RedeO 5G respondeu por 37,64% da participação do mercado de banda larga móvel em 2025, bem à frente das atualizações LTE-Advanced Pro e das opções de descarregamento Wi-Fi. O segmento está registrando um robusto CAGR de 15,38% até 2031, sinalizando a mudança dos operadores em direção à monetização de serviços de latência ultrabaixa. Esse impulso fortalece o mercado de banda larga móvel, pois os rádios modulares permitem atualizações por substituição em vez de ciclos completos de remoção e substituição. O 4G mantém relevância por meio da agregação de portadoras LTE-Advanced, que estende a vida útil dos investimentos e apoia a resiliência de roaming no setor de banda larga móvel. Fornecedores como a Qualcomm agora embarcam chipsets com modems integrados sub-6 GHz e mmWave, o que reduz os custos dos dispositivos e impulsiona a adoção pelos consumidores.
O ritmo de migração permanece desigual. Os players norte-americanos e europeus aceleram os núcleos autônomos, enquanto as operadoras da APAC sensíveis a preços investem em sobreposições não autônomas para preservar compras anteriores de espectro. Os fornecedores de equipamentos de rede oferecem rádios definidos por software que suportam de 3G a 5G em uma única prateleira, facilitando a expansão rural na África e na América Latina. Os nós de computação de borda co-localizados em sites de células fortalecem a economia de entrega de conteúdo, o que reforça a ascendência do 5G no mercado geral de banda larga móvel.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Serviço:
Planos de Dados Dominam a ReceitaOs planos de dados móveis entregaram 74,55% dos ganhos de 2025 e estão crescendo a um CAGR de 8,19%. As faixas ilimitadas e os padrões de consumo com foco em vídeo sustentam uma receita média por usuário mais fidelizada, sublinhando como a conectividade central permanece o fulcro do tamanho do mercado de banda larga móvel. O Voice-over-LTE agora trafega por canais de dados, reduzindo o desperdício de espectro e realocando capacidade para voz OTT e jogos. Os complementos de hotspot prosperam entre trabalhadores remotos que conectam laptops e dispositivos IoT a links celulares, reforçando os fluxos de receita centrados em dados.
Os operadores agrupam franquias de streaming e bônus de armazenamento em nuvem para aumentar a fidelidade. A Verizon reportou um gasto médio mensal de 55,10 USD em 2024 após migrar clientes para planos premium. Os limites de throttling transparentes exigidos pelas regras de neutralidade da rede restringem a priorização anticoncorrencial, tornando a qualidade da rede o fator decisivo de diferenciação. À medida que as métricas de tráfego aumentam, as operadoras refinam a análise de uso orientada por IA para antecipar congestionamentos e direcionar ofertas de upsell, consolidando ainda mais o domínio de receita dos planos de dados.
Por Usuário Final:
A Aceleração Empresarial Supera o Crescimento do ConsumidorOs consumidores ainda responderam por 72,91% da receita em 2025, mas as empresas estão avançando a um CAGR de 10,06% até 2031, expandindo assim o mercado de banda larga móvel. As corporações adquirem fatias dedicadas, latência determinística e pacotes de segurança de confiança zero necessários para robótica de fábrica, telemedicina e logística autônoma. A AT&T registrou 8,4 bilhões de USD em receitas de mobilidade empresarial em 2024, um salto de 14% em relação ao ano anterior.
Enquanto a saturação de handsets modera as novas adições de consumidores, os operadores fazem venda cruzada de vídeo por assinatura, cibersegurança e jogos em nuvem para aumentar o valor vitalício. Os compradores empresariais, por outro lado, assinam contratos de serviços gerenciados de vários anos, estabilizando os fluxos de caixa e ancorando parcerias de redes privadas. Na emergente região APAC, os programas de digitalização de pequenas empresas expandem os pools empresariais endereçáveis, elevando a receita de acordos de nível de serviço como parcela do mercado total de banda larga móvel.
Por Aplicação:
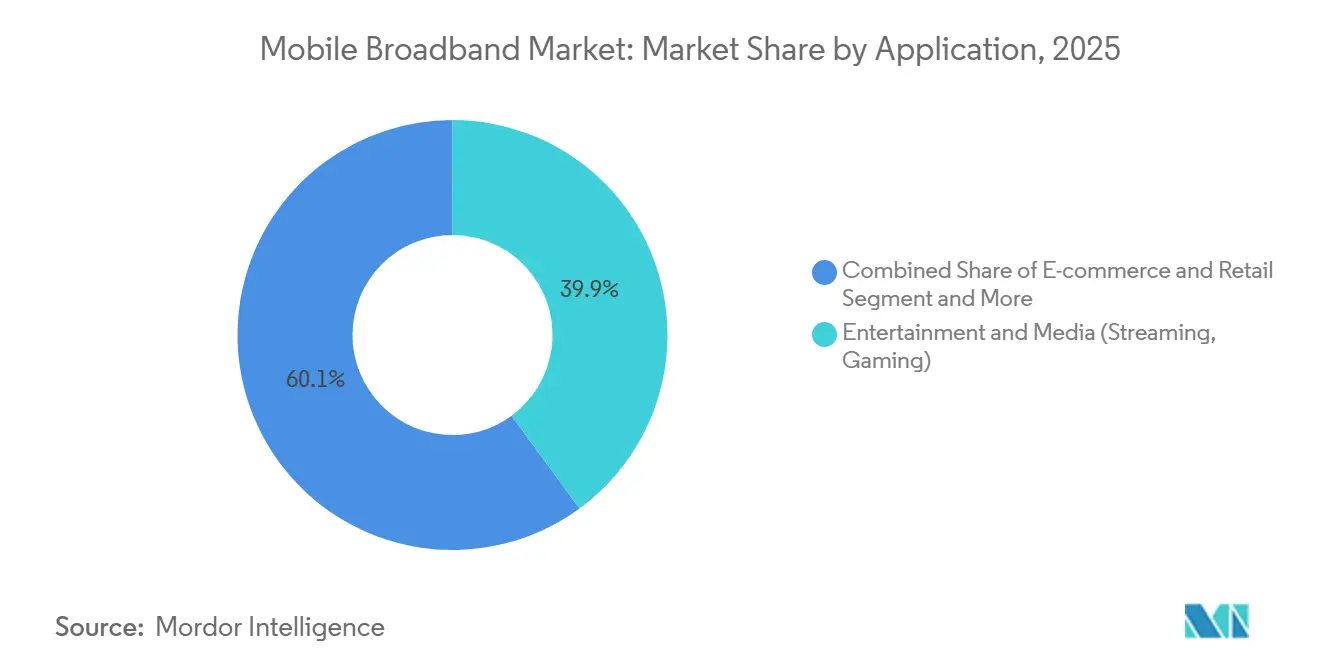
Entretenimento Lidera, Comércio Eletrônico AceleraO entretenimento e a mídia capturaram 39,94% do faturamento de 2025 e continuam a dominar os padrões de carga de pico, validando sua influência primária no dimensionamento de rede no mercado de banda larga móvel. A crescente adoção de jogos móveis em 4K e o comércio ao vivo em redes sociais reforçam o crescimento sustentado do tráfego. A Amazon divulgou que 72% de suas vendas de 2024 originaram-se de handsets, destacando a liderança de CAGR de 10,14% do comércio eletrônico.
As plataformas sociais mesclam mensagens, compras e streaming de vídeos curtos, gerando explosões compostas de dados por sessão de usuário. Os aplicativos de saúde e educação experimentaram um impulso da era pandêmica que agora está institucionalizado por meio de telemedicina reembolsada por seguros e mandatos de aprendizado híbrido, expandindo o leque de casos de uso do setor de banda larga móvel. Os operadores respondem com camadas hierárquicas de qualidade de serviço para equilibrar consultas de vídeo sensíveis à latência em relação a downloads de arquivos em massa.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Faixa de Espectro:
A Dominância da Banda Média ContinuaA banda média (1-6 GHz) respondeu por 56,67% do valor do tráfego de 2025 e deve crescer a um CAGR de 8,19%, confirmando seu equilíbrio ideal entre capacidade e cobertura. O segmento ancora a maioria dos projetos urbanos de 5G, impulsionando a banda larga para consumidores e fatias empresariais. A sub-1 GHz de baixa frequência permanece crítica para a propagação rural e a penetração em ambientes internos, permitindo que os operadores cumpram suas obrigações de serviço universal. A mmWave de alta frequência, embora limitada em cobertura, sustenta ofertas multi-gigabit de nível de arena e hotspots de campus empresarial, complementando o mercado mais amplo de banda larga móvel.
As liberações da banda C nos Estados Unidos permitirão que as operadoras dobrem suas participações em banda média em 2024, desbloqueando canais contíguos de 100 MHz para implantação nacional. A harmonização da União Internacional de Telecomunicações reduz os custos dos dispositivos por meio de economias de escala, e o software de compartilhamento dinâmico de espectro permite que o 5G utilize blocos de 4G subutilizados durante janelas fora do pico, ampliando assim a eficiência espectral.
Análise Geográfica
Mercado de Banda Larga Móvel da APAC
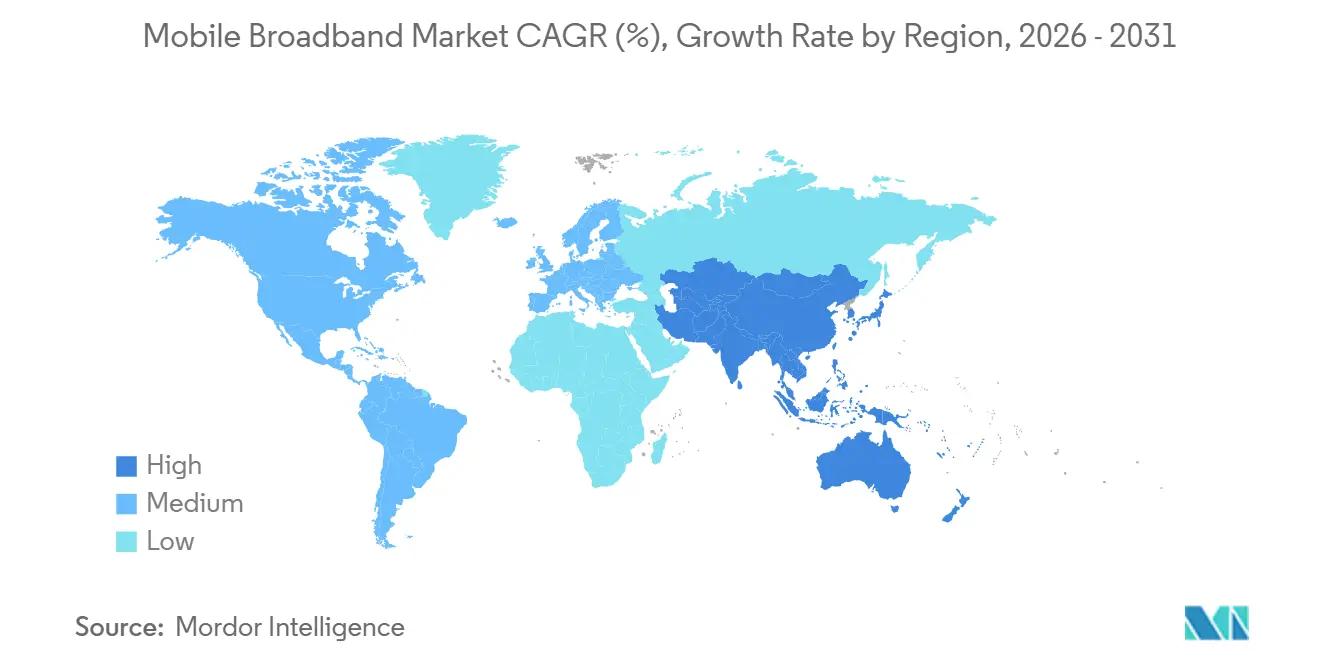
A região Ásia-Pacífico deteve 44,73% da receita global em 2025, representando a maior participação regional do mercado de banda larga móvel. A China implantou 3,2 milhões de estações base 5G e ultrapassou 700 milhões de assinantes 5G, mantendo sua liderança em volume de tráfego. O ecossistema de pagamentos móveis UPI da Índia ultrapassou 100 bilhões de transações anuais, demonstrando a centralidade dos smartphones no comércio diário. Os mandatos governamentais para subsídios de cobertura rural na Índia e na Indonésia expandem as bases de clientes endereçáveis, enquanto o Japão e a Coreia do Sul canalizam gastos com P&D para pilotos de 6G, sublinhando o impulso de inovação da APAC.
Mercado de Banda Larga Móvel da América do Norte
A América do Norte ocupa o segundo lugar em valor, impulsionada por uma elevada receita média por usuário e pelos primeiros lançamentos de 5G autônomo. Subsídios federais para banda larga rural aceleram o acesso sem fio fixo a comunidades de baixa densidade, ampliando o tamanho do mercado de banda larga móvel em nível nacional. A adoção corporativa impulsiona contratos de redes privadas nos setores de manufatura e saúde, enquanto o reempacotamento de espectro de micro-ondas legado para backhaul em fibra aumenta o throughput urbano.
Mercado de Banda Larga Móvel da EMEA e da LATAM
O enfoque estratégico da Europa concentra-se na conformidade com a sustentabilidade e na otimização do roaming transfronteiriço no âmbito da agenda Década Digital. As metas de eficiência energética moldam os ciclos de atualização de RAN, e leilões coordenados facilitam a aquisição de blocos contíguos para serviços de baixa latência. O Oriente Médio e a África apresentam elevado potencial de crescimento, uma vez que o acesso móvel permanece o principal meio de conectividade. Reformas regulatórias em torno do compartilhamento de infraestrutura e operações de venda e arrendamento de torres liberam capital para a expansão da cobertura. A América Latina testemunha uma crescente concessão de licenças 5G; no entanto, a defasagem no backhaul em fibra restringe as velocidades efetivas, tornando as pontes por micro-ondas e satélite indispensáveis no curto prazo.

Cenário Competitivo
Os operadores incumbentes exercem escala em portfólios de espectro, backhaul e bases de assinantes, gerando barreiras naturais de entrada. Verizon, AT&T, China Mobile e Vodafone detêm extensas participações de banda média e buscam alianças de borda em nuvem com hiperescaladores para co-criar aplicações de baixa latência. O lançamento antecipado de 600 MHz da T-Mobile concedeu vantagens de cobertura que agora estão sendo reaproveitadas para serviço autônomo nacional.
A direção estratégica muda do desconto de preços para pacotes de serviços diferenciados, como armazenamento em nuvem, cibersegurança e passes de conteúdo de realidade estendida, com o objetivo de elevar a receita média por usuário. Os projetos de automação de RAN reduzem o opex, liberando fundos para compras incrementais de espectro. O acesso sem fio fixo rural permanece um nicho subpenetrado onde a expansão com baixo capital pode gerar vantagens de pioneirismo.
Os ecossistemas de fornecedores são igualmente dinâmicos. A Ericsson e a Nokia integram orquestração de IA em rádios, enquanto a nova geração de chipsets da Qualcomm suporta 5G de três bandas para reduzir o custo dos materiais dos aparelhos. Os entrantes satelitais, como Starlink e OneWeb, fazem parceria com operadores móveis para backhaul híbrido, pressionando os incumbentes terrestres a acelerar a implantação de fibra rural. Os integradores de redes privadas conquistam nichos especializados para implantações em campus, particularmente em corredores de manufatura e logística, adicionando nuances competitivas ao mercado global de banda larga móvel.
Líderes do Setor de Banda Larga Móvel
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
T-Mobile US, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Banda Larga Móvel
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Vodafone Group Plc
- Deutsche Telekom AG
- T-Mobile US, Inc.
- Orange S.A.
- Telefónica S.A.
- Reliance Jio Infocomm Ltd.
- BT Group plc
- América Móvil S.A.B. de C.V.
- Telstra Corp. Ltd.
- SK Telecom Co., Ltd.
- KT Corp.
- NTT DOCOMO Inc.
- China Telecom Corp. Ltd.
- China Unicom (Hong Kong) Ltd.
- Turkcell Iletisim Hizmetleri A.S.
- Etisalat by eand
- MTN Group Ltd.

Recent Industry Developments in Mercado de Banda Larga Móvel
- Outubro de 2025: A AT&T concluiu a ativação nacional do 5G autônomo; a Verizon está próxima do lançamento final, e a T-Mobile se prepara para encerrar o espectro 4G para reaproveitamento.
- Junho de 2025: A Vodafone finalizou sua fusão com a Three UK, criando a maior operadora móvel da Grã-Bretanha avaliada em mais de USD 35 bilhões, visando sinergias de despesas de capital e cobertura 5G acelerada.


Escopo do Relatório Global do Mercado de Banda Larga Móvel
O mercado de banda larga móvel abrange a provisão de serviços de internet de alta velocidade por meio de redes móveis, incluindo tecnologias 4G, LTE e 5G. Cobre áreas urbanas e rurais, com foco na melhoria da conectividade e das velocidades de dados para uma base crescente de usuários móveis. O escopo do mercado inclui provedores de serviços, desenvolvedores de infraestrutura, fabricantes de dispositivos e habilitadores de tecnologia, todos contribuindo para a expansão do acesso à banda larga móvel globalmente.
O Mercado de Banda Larga Móvel é segmentado por tecnologia (4G, 5G, LTE, Wi-Fi e outras tecnologias), tipo de serviço (dados móveis, voz sobre LTE (VoLTE), ponto de acesso móvel), usuário final (consumidores individuais, empresas/corporações, governo e setor público), aplicação (entretenimento e mídia (streaming, jogos), comércio eletrônico e varejo, redes sociais e comunicação, saúde e educação e outras aplicações) e geografia (América do Norte, Europa, Ásia-Pacífico, América Latina, Oriente Médio e África). Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) para todos os segmentos acima.
| 4G |
| 5G (NSA e SA) |
| LTE-Advanced Pro |
| Wi-Fi |
| Outras Tecnologias (NB-IoT, LoRaWAN, etc.) |
| Planos de Dados Móveis |
| Voz sobre LTE (VoLTE) |
| Ponto de Acesso Móvel / Tethering |
| Consumidores |
| Empresas/Corporações |
| Entretenimento e Mídia (Streaming, Jogos) |
| Comércio Eletrônico e Varejo |
| Redes Sociais e Comunicação |
| Saúde e Educação |
| Outras Aplicações |
| Sub-1 GHz (Faixas de Cobertura) |
| 1–6 GHz (Banda Média) |
| >6 GHz Onda Milimétrica e Terahertz |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tecnologia | 4G | |
| 5G (NSA e SA) | ||
| LTE-Advanced Pro | ||
| Wi-Fi | ||
| Outras Tecnologias (NB-IoT, LoRaWAN, etc.) | ||
| Por Tipo de Serviço | Planos de Dados Móveis | |
| Voz sobre LTE (VoLTE) | ||
| Ponto de Acesso Móvel / Tethering | ||
| Por Usuário Final | Consumidores | |
| Empresas/Corporações | ||
| Por Aplicação | Entretenimento e Mídia (Streaming, Jogos) | |
| Comércio Eletrônico e Varejo | ||
| Redes Sociais e Comunicação | ||
| Saúde e Educação | ||
| Outras Aplicações | ||
| Por Faixa de Espectro | Sub-1 GHz (Faixas de Cobertura) | |
| 1–6 GHz (Banda Média) | ||
| >6 GHz Onda Milimétrica e Terahertz | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de banda larga móvel?
Está avaliado em USD 0,95 trilhão em 2025.
Com que rapidez o mercado deve crescer?
O setor está projetado para se expandir a um CAGR de 6,58% até 2031.
Qual região detém a maior participação de receita?
A Ásia-Pacífico lidera com 44,73% em 2025 e continua a superar outras regiões.
Por que os operadores estão focando no espectro de banda média?
A banda média oferece o melhor equilíbrio entre cobertura e capacidade, detendo 56,67% de participação de mercado em 2025.
O que está impulsionando a demanda empresarial por banda larga móvel?
A digitalização corporativa e a necessidade de conectividade segura e de baixa latência estão elevando o CAGR do segmento empresarial para 10,06%.
Como os altos custos de espectro estão afetando os operadores?
Os elevados preços dos leilões consomem os orçamentos de capital, potencialmente atrasando a expansão da rede em mercados sensíveis a custos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
