
Tamanho e Participação do Mercado de Vinho
Análise do Mercado de Vinho por Mordor Intelligence
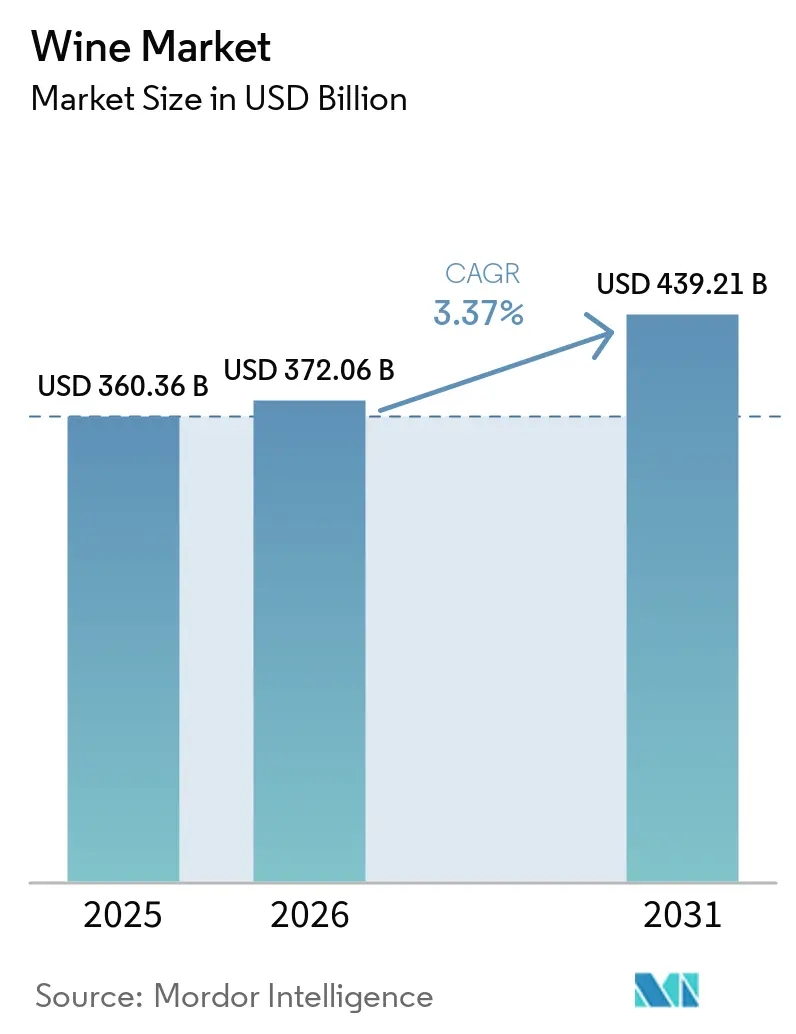
O tamanho do mercado de vinho foi avaliado em 372,1 bilhões de USD em 2026 e estima-se que cresça de 384,6 bilhões de USD em 2027 para atingir 447,6 bilhões de USD até 2032, a um CAGR de 3,08% durante o período de previsão (2027-2032). O volume do mercado de vinho foi avaliado em 204,3 milhões de Hectolitros em 2026 e estima-se que cresça de 205 milhões de Hectolitros em 2027 para atingir 208,6 milhões de Hectolitros até 2032, a um CAGR de 0,35% durante o período de previsão (2027-2032).
O vinho sem álcool na Alemanha e as visitas a adegas na Espanha ampliam as ocasiões de compra de vinho. A demanda por produtos premium sustenta o crescimento de valor, enquanto os custos da uva restringem a flexibilidade de desconto. Os fornecedores respondem reduzindo os portfólios em direção a marcas de preço mais elevado e dependendo de importadores e distribuidores para alcançar os compradores do setor. Com o crescimento de valor previsto superando o volume, o mix premium e a hospitalidade oferecem expansão de receita sem depender de um consumo substancialmente maior de vinho.
Principais Conclusões do Relatório
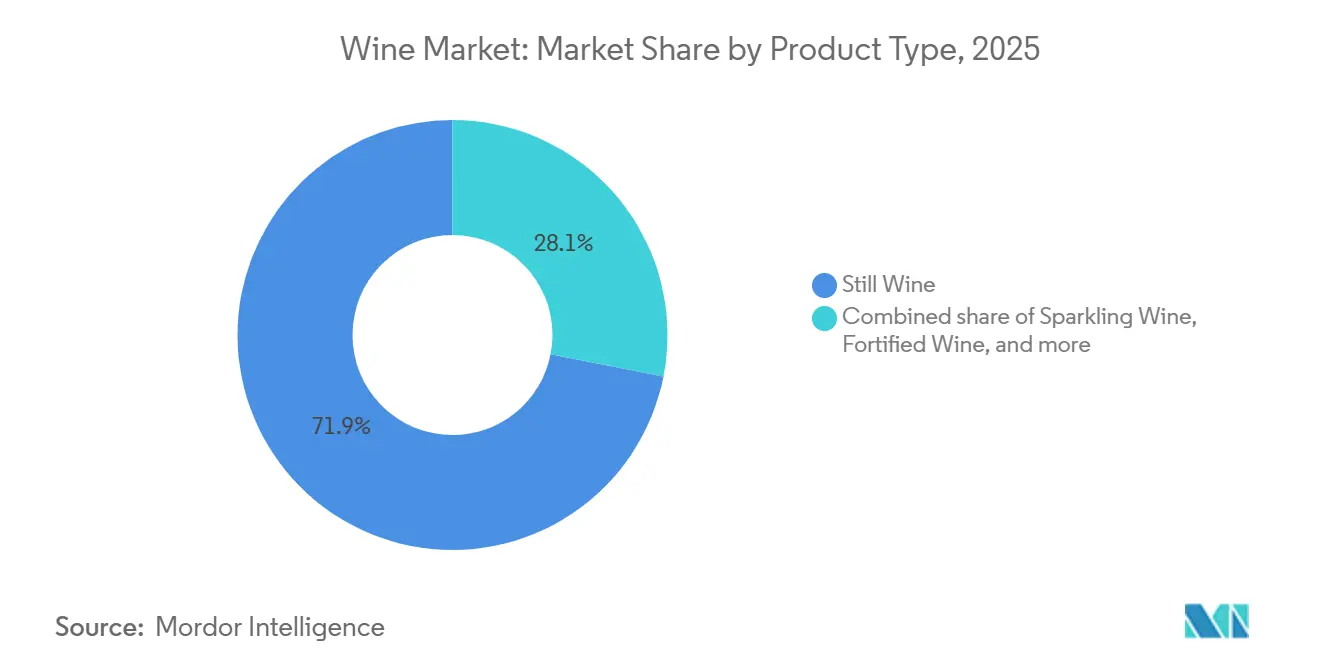
- Por tipo de produto, o vinho tranquilo detinha uma participação de 71,61% no mercado de vinho em 2026, enquanto o vinho espumante tem previsão de crescimento mais rápido, a um CAGR de 5,05% durante 2027-2032.
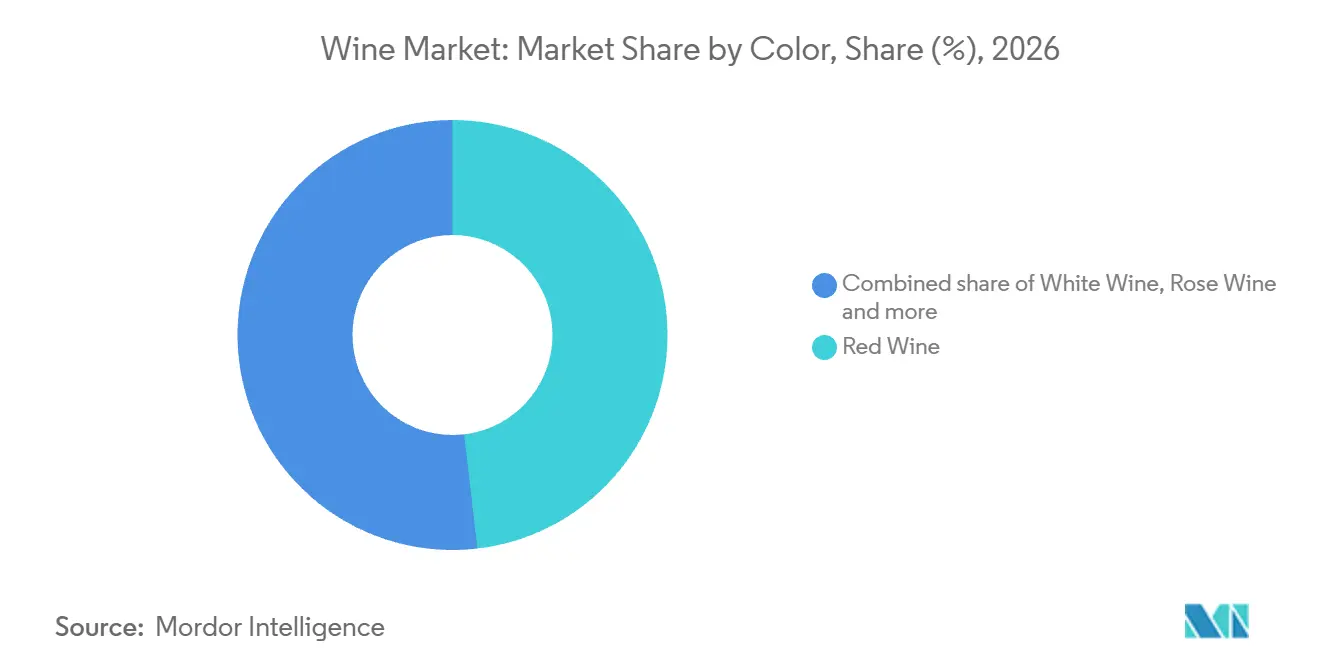
- A segmentação por cor foi liderada pelo vinho tinto, com uma participação de 48,15% no tamanho do mercado de vinho em 2026, e o vinho rosé tem previsão de crescimento mais rápido, a um CAGR de 3,9% durante 2027-2032.
- Entre os usuários finais, as mulheres representaram 59,68% do valor de vendas de vinho em 2026, enquanto os homens têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 4,2% durante 2027-2032.
- Os canais de distribuição foram liderados pelo canal fora do estabelecimento, com 59,51% do valor de vendas de vinho em 2026, com o canal no estabelecimento com previsão de crescimento mais rápido, a um CAGR de 3,45% durante 2027-2032.
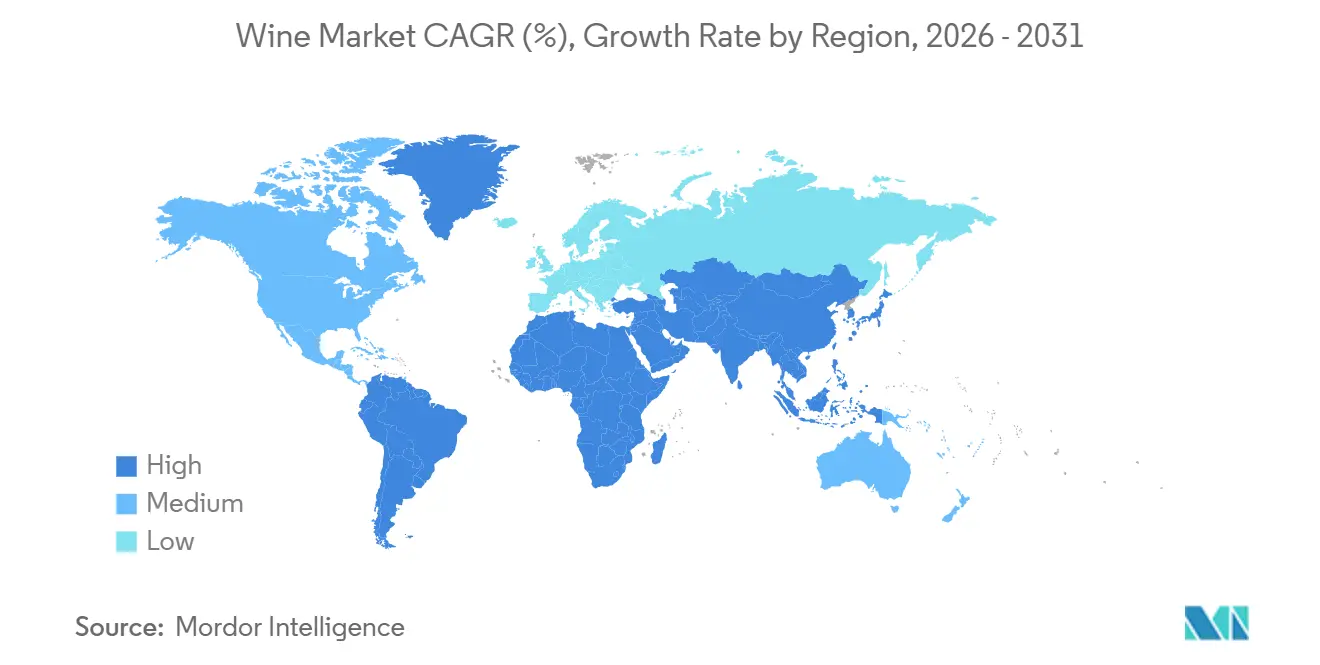
- Geograficamente, a Europa detinha 45,06% do valor de vendas de vinho em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 5,2% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Crescimento do turismo e da presença na hospitalidade | +1.1% | Região vinícola DOCa Rioja | Curto prazo (≤ 2 anos) |
| Crescente preferência dos consumidores por vinhos com baixo teor alcoólico ou sem álcool | +0.8% | Mercados de varejo na Alemanha | Curto prazo (≤ 2 anos) |
| Aumento da demanda por vinhos premium e super-premium | +1.8% | Estados Unidos e China | Médio prazo (2-4 anos) |
| Pesquisa e Desenvolvimento de variedades resistentes ao clima expande terroirs viáveis | +0.6% | Regiões vinícolas da França | Longo prazo (≥ 4 anos) |
| Proveniência habilitada por blockchain aumenta a confiança nas vendas online | +0.2% | Região vinícola de Bolnisi | Médio prazo (2-4 anos) |
| Robótica de vinhedo e análise de inteligência artificial otimizam rendimentos | +0.3% | Costa Central da Califórnia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente presença no turismo e na hospitalidade
A hospitalidade em adegas oferece aos produtores um ponto de contato direto com visitantes que podem se tornar compradores de seus vinhos. As adegas da DOCa Rioja, na Espanha, receberam 930.364 visitas em 2025, um aumento de 1,96% em relação a 2024.[1] A denominação contabilizou 226 adegas abertas para o enoturismo em 2025, em comparação com 214 em 2024. Como o número de estabelecimentos cresceu mais rapidamente do que as visitas, o crescimento do tráfego regional não garante maior tráfego para cada propriedade participante. As adegas da Rioja podem transformar a maior presença na hospitalidade em demanda por vinho por meio de compras diretas de garrafas, enquanto as taxas de degustação por si só não geram vendas de vinho.
Crescente preferência dos consumidores por vinhos com baixo teor alcoólico ou sem álcool
O vinho sem álcool oferece aos produtores uma forma de atender compradores para quem um vinho alcoólico é inadequado. Na Alemanha, 44% mais domicílios compraram vinho sem álcool no varejo em 2025 do que em 2024. O volume de vendas no varejo alemão de vinho sem álcool cresceu 25% no mesmo período. Separadamente, 1 em cada 3 das 506 adegas na análise de vendas de Geisenheim de 2025 relatou vinho sem álcool em seu sortimento. O alcance mais amplo dos domicílios e uma oferta estabelecida de produtores conferem a esta categoria uma base comercial além de lançamentos isolados de produtos. A expansão mais forte no alcance dos domicílios do que no volume desloca a tarefa comercial para o aprofundamento das compras dentro dessa base mais ampla de compradores do varejo alemão.
Aumento da demanda por vinhos premium e super-premium
O vinho premium pode sustentar o crescimento de valor quando marcas específicas atraem compras adicionais em uma categoria que, de outra forma, seria estável. O volume de cuvée premium dos EUA da Laurent-Perrier aumentou 14% no canal fora do estabelecimento rastreado pela Nielsen em 2026 fiscal, enquanto a categoria estava estagnada. As depleções do Penfolds da Treasury Wine Estates na China, medindo o produto que sai dos distribuidores para o mercado, cresceram 34,7% no ano fiscal encerrado em 30 de junho de 2026. Nos dados do canal fora do estabelecimento dos EUA da Laurent-Perrier no ano fiscal de 2026, a Cuvée Rosé, o Blanc de Blancs Brut Nature e o Grande Siècle ganharam participação e volume absoluto. Para fornecedores premium, isso favorece o apoio a rótulos com sell-through comprovado antes de ampliar o portfólio, pois o posicionamento de alto padrão por si só não garante o crescimento da categoria.
Pesquisa e Desenvolvimento de variedades resistentes ao clima expande terroirs viáveis
Variedades adaptadas ao clima podem proteger o fornecimento do qual dependem as vendas de vinho de denominação de origem. Variedades de uva resistentes cobriam 2.700 hectares na França em 2025, cerca de 0,35% da área nacional de vinhedos. Separadamente, para variedades de interesse para adaptação climática, as regras das denominações de origem protegida francesas limitam os plantios a 5% de uma propriedade e seu uso a 10% do blend de uma garrafa. O Institut national de l'origine et de la qualité decide seu status nas especificações de denominação após 10 anos. Dentro dessas limitações, os produtores podem incorporar variedades de adaptação em vinhos vendidos sob denominações estabelecidas. As restrições de blend e a longa revisão tornam este um caminho gradual para sustentar as vendas de vinho de denominação, consistente com um efeito de demanda de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Regulamentações de álcool rigorosas e divergentes | -0.6% | Mercados de varejo na Escócia | Curto prazo (≤ 2 anos) |
| Altos custos de produção amplificados pela volatilidade climática | -0.75% | África do Sul e Espanha | Médio prazo (2-4 anos) |
| Falsificações sofisticadas em canais de comércio eletrônico | -0.15% | Área de produção de vinho Chianti | Médio prazo (2-4 anos) |
| Gargalos de vidro e logística inflacionam os custos de embalagem | -0.25% | Regiões vinícolas dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de álcool rigorosas e divergentes
As regras de precificação no varejo podem impedir que os vendedores de vinho utilizem toda a gama de descontos para atrair compradores sensíveis ao preço. A lei de preço mínimo por unidade da Escócia proíbe os varejistas de vender vinho abaixo do mínimo legal aplicável por unidade de álcool. Como o piso segue o teor alcoólico, a restrição deve ser avaliada em relação à graduação e ao tamanho do vinho sendo vendido. Um varejista disposto a aceitar uma margem menor ainda não pode reduzir o preço de prateleira de uma garrafa afetada abaixo do piso baseado em álcool. Vinhos já precificados acima do piso podem oferecer mais espaço promocional, tornando a restrição especialmente relevante para ofertas posicionadas próximas ao mínimo. Para os vinhos qualificados de menor preço, a conformidade regulatória limita diretamente até onde a acessibilidade pode sustentar demanda adicional.
Altos custos de produção amplificados pela volatilidade climática
Os maiores custos de cultivo de uvas e a produção sensível às condições climáticas restringem o espaço que os produtores de vinho têm para estimular a demanda por meio de preços mais baixos. A Vinpro constatou que os custos médios de produção de uvas para vinho na África do Sul aumentaram 6,4% para a safra de 2025 em comparação com 2024, excluindo vinhedos de sequeiro em Swartland. Separadamente, a produção de vinho da Espanha caiu 7,7% em 2025 em relação a 2024, após um terceiro ano consecutivo de seca e ondas de calor que contraíram os rendimentos. Uma colheita menor torna o fornecimento confiável mais difícil de garantir, mesmo quando o objetivo comercial é manter as vendas. Produtores que absorvem custos mais altos a montante têm menos flexibilidade para conceder descontos, enquanto repassar os custos adiante arrisca enfraquecer a acessibilidade de seus vinhos. A exposição combinada restringe a expansão tanto pela confiabilidade do fornecimento quanto pelo preço necessário para sustentar a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do Vinho Tranquilo Encontra a Expansão do EspumanteO vinho tranquilo representou uma participação de 71,61% no tamanho do mercado de vinho em 2026, tornando-o o maior segmento. As vendas de vinho tranquilo na Bourgogne-Franche-Comté da França totalizaram 1,26 milhão de hectolitros nos 12 meses até abril de 2026. A fraqueza no varejo de massa pesou sobre essas vendas regionais, mostrando como a pressão do canal pode coexistir com uma base substancial de vendas anuais de vinho tranquilo. Manter as listagens no varejo de massa oferece a esses produtores regionais uma defesa mais direta das vendas do que adicionar produção a um canal que já está perdendo volume.
O vinho espumante tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 5,05% durante 2027-2032. As 8 denominações francesas de Crémant venderam 122,9 milhões de garrafas em 2025, contra 114,5 milhões em 2024, enquanto seus lançamentos de adega cresceram 7,5% em 2025. O Prosecco DOC engarrafou 667 milhões de garrafas em 2025, um aumento de 1,1% em relação a 2024. Suas exportações para os EUA cresceram 8% em janeiro-setembro de 2025, quando o país representou 23,8% das exportações do Prosecco DOC. O crescimento das vendas de Crémant junto com os lançamentos de adega mostra que a expansão do espumante vai além do engarrafamento do Prosecco DOC.

Por Cor:
Escala do Vinho Tinto e Crescimento do Rosé no VarejoO vinho tinto representou uma participação de 48,15% no mercado de vinho em 2026, tornando-o o maior segmento. A produção australiana de vinho tinto cresceu 15% para 590 milhões de litros em 2024-25 e retornou a 52% da produção nacional de vinho por volume após cair abaixo do vinho branco em 2023-24. O gerente de Perspectivas de Mercado da Wine Australia, Peter Bailey, afirmou que as uvas tintas representaram quase 90% do volume adicional de uvas esmagadas em 2025. Os produtores australianos de vinho tinto têm mais vinho para colocar junto aos compradores antes que a recuperação da produção possa se traduzir em maior receita.
O vinho rosé tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 3,9% durante 2027-2032. As vendas no varejo fora do estabelecimento australiano de rosé tranquilo engarrafado cresceram 6% em volume no ano encerrado em junho de 2026. O ganho de volume estava no rosé tranquilo engarrafado, portanto, os fornecedores que já detêm espaço nas prateleiras do varejo australiano nesse formato estão mais bem posicionados para capturá-lo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Mulheres Ancoram a Demanda enquanto os Homens ExpandemAs mulheres foram o maior segmento de usuários finais, representando 59,68% do valor de vendas de vinho em 2026. Separadamente, o benchmark 2025/2026 do Wine Market Council situou a base de consumidores adultos de vinho nos EUA em 79 milhões, dos quais 54% eram mulheres. Como as mulheres constituem a maioria dessa base medida de consumidores nos EUA, produtos e mensagens direcionados a elas abordam a maior parte desse público americano.
Os homens têm previsão de ser o segmento de usuários finais de crescimento mais rápido, a um CAGR de 4,2% durante 2027-2032. Em 2025, 70% dos respondentes masculinos de pesquisas nos EUA relataram comprar Cabernet Sauvignon às vezes ou regularmente, contra 57% das respondentes femininas. Na mesma pesquisa, 66% dos homens relataram comprar Pinot Noir às vezes ou regularmente, contra 53% das mulheres. Ambas as variedades tintas atraíram maior participação de compra relatada entre os homens, apontando os fornecedores para estilos tintos familiares ao construir portfólios para compradores masculinos nos EUA.
Por Canal de Distribuição:
Escala Fora do Estabelecimento e Recuperação No EstabelecimentoO canal fora do estabelecimento foi o maior segmento de distribuição, representando 59,51% do valor de vendas de vinho em 2026. No Reino Unido, o canal fora do estabelecimento representou 83,7% do volume total de vinho vendido nos 12 meses até março de 2025. O volume de vinho no Reino Unido, portanto, chega aos consumidores principalmente por meio do varejo, de modo que o volume de um fornecedor britânico depende mais das decisões de sortimento dos varejistas do que do posicionamento em restaurantes.
O canal no estabelecimento tem previsão de ser o segmento de distribuição de crescimento mais rápido, a um CAGR de 3,45% durante 2027-2032. As vendas das adegas de Ontário para licenciados de restaurantes em Ontário cresceram 1,6% em valor nos 12 meses encerrados em 31 de março de 2026, mas permaneceram abaixo dos níveis pré-pandemia. A oportunidade para as adegas de Ontário é recuperar os negócios em restaurantes ausentes dessa base de vendas anterior, de modo que ganhos anuais modestos podem sustentar a expansão antes que um novo pico de demanda seja atingido.
Análise Geográfica
Mercado de Vinho na Europa
A Europa representou 45,06% do tamanho do mercado de vinho em 2026, tornando-a a maior geografia. O consumo de vinho da União Europeia totalizou 100,6 milhões de hectolitros em 2025, ou 48% do consumo mundial, uma queda de 3,1% em relação a 2024 e de 6,9% em relação à média dos 5 anos anteriores.[2] Em 2025, o Viva Wine Group integrou a importadora e distribuidora de vinho Delta Wines, com sede nos Países Baixos, que se tornou a base de sua plataforma de negócios para negócios fora dos países nórdicos. Para os produtores representados pela Delta Wines, a contração na UE torna as vendas por listagem um teste de expansão mais relevante do que o alcance geográfico da plataforma.
Mercado de Vinho da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, a um CAGR de 5,2% durante 2027-2032. O consumo preliminar de vinho no Japão cresceu 6,8% de 2024 para 3,3 milhões de hectolitros em 2025, em linha com sua média de 5 anos. As exportações de vinho australiano para a Tailândia aumentaram 54% em valor no ano encerrado em junho de 2026 em comparação com o ano anterior. A recuperação japonesa aponta para uma retomada da demanda, enquanto o resultado das exportações tailandesas identifica uma rota comercial distinta para fornecedores que buscam maior valor de vendas. Esses diferentes pontos de entrada favorecem a expansão específica por país, com exportadores capazes de buscar o crescimento do comércio de destino sem presumir que toda base de consumidores regional se move em conjunto.
As regiões restantes combinam consumo estabelecido substancial com condições de demanda recentes muito diferentes, criando tarefas distintas para os fornecedores. Na América do Norte, o consumo de vinho nos EUA foi estimado em 31,9 milhões de hectolitros em 2025, uma queda de 4,3% em relação a 2024. Na América do Sul, o Brasil foi estimado para atingir um consumo recorde de 4,4 milhões de hectolitros em 2025, um aumento de 41,9% em relação a uma base baixa de 2024 e 19,9% acima de sua média de 5 anos. No Oriente Médio e África, o consumo estimado da África do Sul caiu 7,7% de 2024 para 4 milhões de hectolitros em 2025, após atingir o pico durante 2022-2024. O Brasil, portanto, oferece uma abertura de reconstrução de demanda, enquanto as leituras dos EUA e da África do Sul colocam maior peso na retenção de compradores dentro de pools de consumo nacional já substanciais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas por meio dos deveres de rotulagem, registro e descrição de produto que moldam as operações comerciais de vinho. A perspectiva é a dos produtores de vinho que operam em cada país e atendem compradores domésticos e de exportação. A Direção-Geral da Concorrência, do Consumo e da Repressão às Fraudes da França (DGCCRF) supervisiona a qualidade do vinho e as descrições dos rótulos. Tais funções de fiscalização tornam a apresentação em conformidade parte do acesso aos compradores, enquanto diferentes datas de transição determinam quando os produtores precisam ajustar suas ofertas de vinho.
Tabela Regulatória
| Fator de decisão | Estados Unidos | França | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Impostos e Comércio de Álcool e Tabaco | DGCCRF | Administração Estatal para Regulação do Mercado e departamentos locais de regulação de mercado | Ministério da Agricultura e Pecuária (MAPA) | Funcionário administrador designado pelo Ministro da Agricultura |
| Instrumentos ou diretrizes principais | 27 CFR Partes 4 e 24; Avisos propostos 237 e 238 para rótulos cobertos | Regras de ingredientes e nutrição da UE; isenção exclusiva para exportação e termos harmonizados de desalcoolização a partir de 19 de setembro de 2027 | Regras de rótulo de alimentos para a menor unidade de venda; GB 7718-2025 e novas medidas a partir de 16 de março de 2027 | Lei 7.678/1988; Decreto 12.709/2025, Artigo 49; proposta de restauração de normas em 2026 | Lei de Produtos Alcoólicos; alterações de rótulo de 2026; omissão de designação de classe qualificada até 31 de dezembro de 2027 |
| Efeito comercial | Isenções de aprovação de rótulo intraestadual doméstico qualificadas retêm deveres de rótulo e registro da Parte 24 | Detalhes eletrônicos de ingredientes/nutrição permitidos, com alérgenos e energia no rótulo físico; vinhos produzidos antes de 8 de dezembro de 2023 isentos até o esgotamento dos estoques | A partir de 16 de março de 2027, os rótulos cobertos precisarão de texto de data maior; caixas de vinho com evidência de violação devem exibir as informações obrigatórias externamente quando os detalhes da garrafa não puderem ser lidos sem romper o lacre | Registrar o estabelecimento e o vinho antes das operações cobertas, sujeito a exceções regulatórias expressas | A omissão temporária de designação de classe depende das exceções atuais de estilo de vinho |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecendo | Flexibilizando | Endurecendo | Sem mudança | Endurecendo |
| Fonte: Mordor Intelligence | |||||
A rotulagem e o registro nos EUA exigem conformidade de rotina, enquanto os Avisos 237 e 238 adicionariam divulgações com um período de conformidade de 5 anos somente após a publicação de qualquer regra final resultante. Os deveres de rótulo físico da França sustentam uma classificação atual moderada, com opções eletrônicas e a isenção de ingredientes/nutrição de 19 de setembro de 2027 para produtos de vinho destinados exclusivamente à exportação facilitando a conformidade para os produtores afetados. As regras da China de 16 de março de 2027 elevarão a altura mínima aplicável do texto de data de 1,8 para 3,0 milímetros para embalagens com área de superfície máxima de pelo menos 35 centímetros quadrados, e para 2,0 milímetros para as demais. A estrutura de registro do Brasil e a proposta de restauração dos padrões anteriores de vinho favorecem a continuidade, enquanto a permissão de omissão de designação de classe da África do Sul termina em 31 de dezembro de 2027, criando uma transição fixa para rótulos qualificados.
Etapas da Cadeia de Valor
A cadeia de valor compara onde produtores de vinho, fabricantes de embalagens, distribuidores e varejistas obtêm receita à medida que o fornecimento físico avança em direção às vendas finais de vinho. As atividades do grupo da Treasury Wine Estates no ano fiscal encerrado em 30 de junho de 2026 incluíram viticultura, vinificação, marketing, vendas e distribuição de vinho. A O-I Glass forneceu recipientes para vinho e outras bebidas e vendeu a maioria dos produtos de recipientes de vidro diretamente sob acordos de fornecimento anuais ou plurianuais. A Total Wine & More operava 294 superstores nos EUA em 30 estados em agosto de 2026, fornecendo uma rota de varejo substancial para os consumidores.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Cultivo integrado de uvas e vinificação | Produtores de vinho integrados, como a Treasury Wine Estates | Vendas de vinho | Exposição climática e risco de desequilíbrio entre oferta e demanda de uvas | Diversificar o fornecimento entre regiões, variedades e segmentos de preço |
| Fornecimento de embalagens de vidro | Fabricantes de recipientes de vidro, como a O-I Glass | Vendas de produtos de recipientes de vidro | Exposição do preço de embalagem a ajustes de custo de insumos | Acordar fórmulas de ajuste e pontos de revisão dentro dos termos de fornecimento |
| Distribuição por atacado | Distribuidores de bebidas alcoólicas, como a Southern Glazer's Wine & Spirits | Vendas de distribuição de vinho | Exposição a atrasos em armazéns centralizados | Estabelecer prioridades de despacho de recuperação após interrupções do sistema |
| Vendas no varejo | Varejistas de vinho, como a Total Wine & More | Vendas de vinho no varejo | Risco de que os vinhos listados não sejam vendidos | Ajustar os sortimentos locais usando a demanda observada no varejo |
| Fonte: Mordor Intelligence | ||||
Em abril de 2026, o armazém estatal da ABC do Mississippi enfrentou atrasos nas entregas apesar de problemas técnicos resolvidos, com mais de 165.000 caixas de vinho e licores retidas na semana anterior. O acúmulo no centro de distribuição estadual ilustra como um único hub pode atrasar a chegada de produtos acabados às prateleiras do varejo. A Treasury Wine Estates relatou separadamente que a diversificação entre regiões, variedades e segmentos de preço apoiou o gerenciamento dos riscos físicos relacionados ao clima no ano fiscal de 2026. Onde as entregas dependem de um hub de distribuição estadual, a resiliência do fornecimento a montante não pode restaurar a disponibilidade no varejo até que esse hub libere os produtos para despacho.
Cenário Competitivo
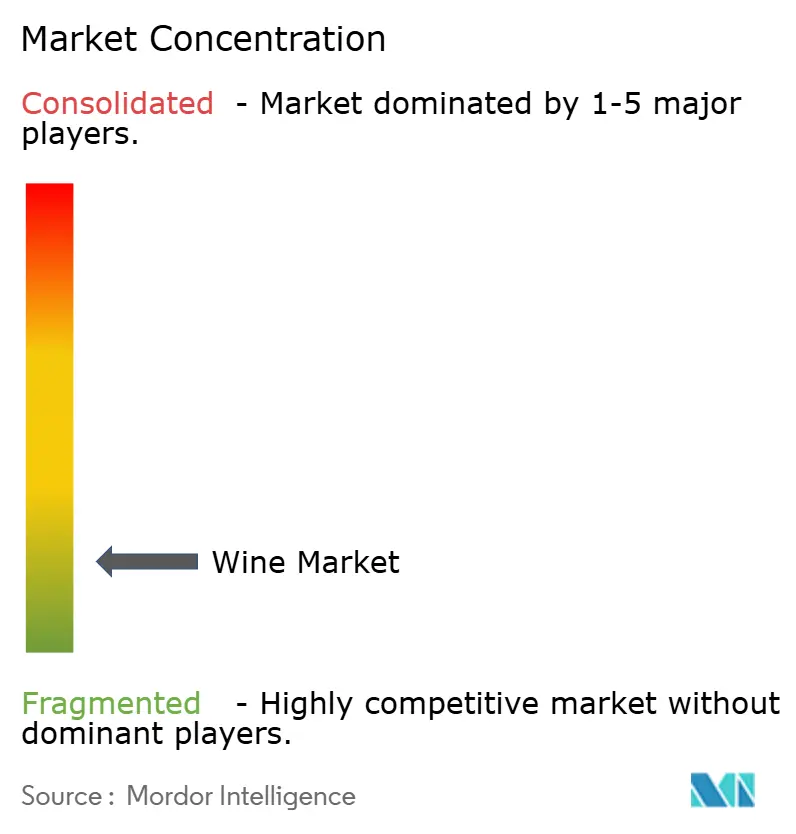
A concorrência combina grandes proprietários de portfólios com produtores de vinho posicionados de forma independente, criando um campo fragmentado com bolsões de escala corporativa. Os principais participantes incluem Bacardi Limited com seus vinhos espumantes MARTINI, GALLO, que relançou o Ravenswood em março de 2025 com 4 vinhos Zinfandel, Constellation Brands Inc., Vinarchy e Bronco Wine Company. Em 30 de abril de 2025, a Pernod Ricard concluiu a venda de seu portfólio internacional de vinhos para a Australian Wine Holdco, contribuindo para a criação da Vinarchy. O portfólio transferido representava 10 milhões de caixas de 9 litros anualmente e 7 adegas na Austrália, Nova Zelândia e Espanha, com a Pernod Ricard anunciando a continuidade da distribuição por alguns meses para apoiar a transição. Como a plataforma transferida operava do vinhedo à garrafa em 7 adegas, a Vinarchy entrou como produtora integrada, o que eleva a barreira de entrada para concorrentes que adquirem em vez de produzir seus vinhos.
Em 2 de junho de 2025, a Constellation Brands Inc. concluiu sua transação de portfólio de vinhos mainstream com a The Wine Group LLC, transferindo marcas, estoques, instalações e vinhedos, com algumas marcas registradas licenciadas exclusivamente. Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI e J. Rogét estavam entre as marcas transferidas. Os vinhos retidos pela Constellation, incluindo Robert Mondavi Winery, Schrader e The Prisoner Wine Company, eram predominantemente precificados em USD 15 ou acima. A transação separa uma plataforma de marca mainstream mais ampla de uma oferta de alto padrão mais focada, dando ao comprador e ao vendedor rotas comerciais diferentes para atender os consumidores de vinho.
Em 16 de junho de 2026, a Bronco Wine Company anunciou sua aquisição da Resurrection Brands, uma organização de vendas e marketing de vinho que representa adegas de propriedade familiar e marcas de bebidas. A Bronco apresentou a aquisição como uma expansão da representação nacional ao lado de seu negócio de produção, com as adegas representadas permanecendo de propriedade e operação independentes. As regras de rotulagem da Lei Federal de Administração de Álcool sob 27 CFR Parte 4 não se aplicam ao vinho americano com menos de 7% de álcool por volume. As regras aplicáveis da Agência de Impostos e Comércio de Álcool e Tabaco sob as Partes 16 e 24 e os deveres aplicáveis de rotulagem e embalagem de alimentos da Administração de Alimentos e Medicamentos, incluindo divulgações de ingredientes, nutrição e alérgenos, continuam a se aplicar. Para o vinho doméstico com 7% ou mais de álcool por volume que entra no comércio interestadual, os engarrafadores geralmente precisam de aprovação de rótulo da Agência de Impostos e Comércio de Álcool e Tabaco antes do engarrafamento, portanto, os caminhos de rotulagem diferem em relação a esse limite.
Líderes do Setor de Vinho
-
Bacardi Limited
-
GALLO
-
Constellation Brands Inc.
-
Vinarchy
-
Bronco Wine Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinho Empresas cobertas neste relatório
- GALLO
- Constellation Brands Inc.
- The Wine Group LLC
- Vinarchy
- Treasury Wine Estates
- Sula Vineyards Limited
- Bronco Wine Company
- Foley Family Wines & Spirits
- Bacardi Limited
- Symington Family Estates
- Madeira Wine Company SA
- Moët Hennessy (LVMH)
- Jackson Family Wines
- Caviro Group
- Grupo Peñaflor
- Viña Concha y Toro SA
- Familia Torres
- Changyu Pioneer Wine
- Domaines Barons de Rothschild (Lafite)
- Henkell Freixenet
- Castel Frères
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam a janela de financiamento de promoção de 2027 para exportadores franceses de vinho elegíveis, incluindo fornecedores que visam os Estados Unidos. O edital de 2026 da FranceAgriMer aceita inscrições até 4 de novembro de 2026, ao meio-dia, para ações de promoção que ocorram de 1º de janeiro a 31 de dezembro de 2027.[3] Os candidatos com sede na França precisam de um número SIRET, uma categoria profissional elegível e vinhos com denominação de origem protegida (AOP), indicação geográfica protegida (IGP) ou indicação de variedade de uva. Em agosto de 2024-julho de 2025, as exportações de vinho IGP de Occitanie para os EUA atingiram 139.000 hectolitros, um aumento de 9,4% em volume e 1,8% em valor, enquanto os preços unitários caíram.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Marcas de exportação com origens definidas | Preparação para a promoção apoiada de 2027 | Importadores de países terceiros de vinhos AOP | Conectar uma história de origem definida a uma oferta de vinho focada | Garantir pedidos recorrentes após a exposição da campanha | Empresas de vinho AOP com sede na França elegíveis |
| Sortimentos regionais coletivos | A janela de promoção de 2027 inclui candidatos coletivos | Importadores de países terceiros de vinhos IGP | Coordenar um sortimento regional em torno de uma proposta comercial clara | Alinhar os produtores participantes em torno de uma oferta coerente | Organismos coletivos franceses elegíveis e empresas de vinho IGP |
| Entrada de exportação por variedades | A janela de 2027 inclui vinhos com indicação de variedade | Compradores de vinho no varejo de países terceiros | Introduzir vinhos qualificados por meio de variedades claramente nomeadas | Transformar o teste inicial em demanda sustentada no varejo | Empresas de vinho de variedade com sede na França elegíveis |
| Fonte: Mordor Intelligence | |||||
O comércio americano de vinho IGP de Occitanie fornece uma correspondência específica de destino-produto para candidatos de promoção elegíveis. A diferença entre o crescimento de volume e de valor torna os embarques adicionais um teste de sucesso mais fraco do que a receita obtida por unidade. Para esses exportadores, o uso mais eficaz da janela de financiamento é apoiar listagens recorrentes de importadores em termos que defendam a receita unitária, usando relacionamentos comerciais existentes para transformar a exposição em pedidos.
Desenvolvimentos industriais recentes em Mercado de Vinho
- Out 2026: Até 15 de outubro, a Treasury Wine Estates havia relatado a conclusão da venda da adega Great Western da Seppelt, dos vinhedos e do vinhedo Drumborg em Victoria para a Stonier Wines e parceiros, após um anúncio em setembro.
- Ago 2026: A África do Sul alterou as exceções de designação de classe de rótulo de vinho, mantendo a permissão para vinhos qualificados de omitir essas designações até 31 de dezembro de 2027.
- Mai 2026: A Castoro Cellars expandiu o uso de robôs de vinhedo ultravioleta com o parceiro tecnológico Saga Robotics para 600 acres na Califórnia após 3 anos de testes de campo.
Mercado de Vinho Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de vinho mede os gastos anuais com vinho vendido para consumo no mercado global. Contabiliza as vendas por canais de varejo e no local de consumo em tipos de produtos, cores, usuários finais e canais de distribuição aceitos.
Exclusões de escopo: Bebidas de uva não alcoólicas, coolers de vinho aromatizados, equipamentos de vinificação e materiais de embalagem, serviços de enoturismo e uvas vendidas como insumo agrícola estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vinho Fortificado
- Vinho Tranquilo
- Vinho Espumante
- Outros Tipos de Vinho
- Por Cor
- Vinho Tinto
- Vinho Branco
- Vinho Rosé
- Por Usuário Final
- Homens
- Mulheres
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Lojas Especializadas em Bebidas Alcoólicas
- Outros Canais Off-Trade
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas do setor vinícola, como as da Organização Internacional da Vinha e do Vinho, do Eurostat, do Observatório do Mercado Vitivinícola da Comissão Europeia, da Wine Australia e da Organização das Nações Unidas para a Alimentação e a Agricultura, sustentam a linha de base do mercado e seus impulsionadores. A Organização Internacional da Vinha e do Vinho acompanha a produção global, o consumo e o comércio de vinho, enquanto o Eurostat e a Comissão fornecem séries de produção, preço, estoque e comércio, e a Wine Australia reporta valores de exportação, volumes e valores unitários que ajudam a verificar as tendências de preço e mix.
Relatórios anuais de produtores, registros regulatórios, materiais para investidores e imprensa especializada de reputação podem verificar a exposição ao canal, mudanças de portfólio, comentários sobre preços e interrupções no fornecimento, com cada observação correspondendo à sua geografia, período e nível de transação declarados. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Seriam buscadas entrevistas com líderes comerciais e financeiros de adegas, distribuidores, importadores, compradores de vinho no varejo e operadores no local de consumo na APAC, EMEA e nas Américas para testar premissas sobre preços finais de venda, mix de canais, mix de produtos e demanda regional. Os analistas comparariam esses relatos com evidências públicas de produção, consumo e comércio, documentariam discordâncias por variável e país e usariam perguntas de acompanhamento direcionadas para esclarecer lacunas materiais antes de ajustar um insumo ou reter um intervalo para análise de cenários.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos: 20% | APAC: 38% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O modelo de cima para baixo estima os gastos globais com vinho ao preço final de varejo ou no local de consumo pago, depois verifica totais selecionados com amostras de vendas por canal e consolidações de receita de fornecedores. Verificações seletivas de preço médio de venda multiplicado pelo volume testam se os valores reportados são plausíveis. Séries separadas de valor e hectolitros utilizam volume de consumo de vinho, produção de produtores e condições de colheita, volume e valor de exportação e importação, valores unitários de exportação e tendências observadas de preço e mix no varejo ou na hospitalidade. Quando a produção dos produtores diverge do consumo registrado e do comércio, o modelo trata esses sinais de oferta e demanda como restrições, e não como totais de vendas. Uma regressão multivariada relaciona o valor histórico e o volume a esses indicadores, enquanto a análise de cenários ajusta para colheitas sensíveis ao clima, política comercial, custos e mix premium quando uma relação histórica estável não está disponível. As participações de produto, cor, usuário final, canal e regional são construídas a partir de evidências publicadas de categoria e país e informações de vendas por canal, depois reconciliadas com os totais globais. O crescimento de valor também reflete preço e mix separadamente do volume físico. Especialistas primários revisariam a direção e a plausibilidade de cada insumo principal e participação de segmento. Verificações seletivas de baixo para cima seriam usadas apenas onde preços e volumes amostrados ou dados de canal e fornecedor estão disponíveis. Onde um país carece de uma série de canal consistente, o analista usa anos adjacentes e dados regionais oficiais para preencher a lacuna, depois testa a premissa resultante em cenários alternativos.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais modelados em relação a sinais independentes de produção, consumo, comércio, preço e canal, depois investigam outliers, períodos de fonte conflitantes e mudanças inexplicadas no valor em relação ao volume. Um segundo analista revisa as definições de fonte, os cálculos e as reconciliações de segmento, e o revisor principal resolve anomalias antes da aprovação. Entrevistas de acompanhamento são acionadas quando um insumo material permanece inconsistente ou uma fonte importante muda sua definição. O conjunto de dados é atualizado anualmente, reavaliado entre ciclos após eventos materiais de colheita, política, comércio ou distribuição, e recebe uma nova revisão pré-entrega.
Estimativa do Mercado de Vinho da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de vinho mede os gastos anuais com vinho vendido para consumo no mercado global.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada relaciona o valor histórico e o volume a esses indicadores, enquanto a análise de cenários ajusta para colheitas sensíveis ao clima, política comercial, custos e mix premium quando uma relação histórica estável não está disponível.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | Valor: 384,6 bilhões de USD (2027) / Volume: 205 milhões de Hectolitros (2027) | |
| Consultoria Global A | 384,6 bilhões de USD (2027) | Sua série de receita publicada avança da estimativa anterior para um valor mais alto no ano seguinte e aplica um caminho de crescimento anual declarado mais rápido ao longo de seu horizonte de previsão, portanto, seu ponto de medição anterior é inferior a esta comparação de ano posterior. |
| Consultoria Global B | 347,1 bilhões de USD (2025) | Suas perspectivas combinam menor consumo com um aumento de receita projetado à medida que as preferências dos compradores se deslocam para o vinho premium, produzindo um caminho de valor posterior acima de sua estimativa anterior. |
Os analistas da Mordor Intelligence triangulam os totais modelados em relação a sinais independentes de produção, consumo, comércio, preço e canal, depois investigam outliers, períodos de fonte conflitantes e mudanças inexplicadas no valor em relação ao volume.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de vinho?
O valor tem previsão de crescer de 384,6 bilhões de USD em 2027 para 447,6 bilhões de USD até 2032, a um CAGR de 3,08% durante 2027-2032.
O que está impulsionando a demanda por vinho?
A hospitalidade em adegas, marcas premium e opções sem álcool sustentam a demanda. O volume de vinho sem álcool no varejo alemão cresceu 25% em 2025 em relação a 2024.
Qual produto de vinho é o maior segmento?
O vinho tranquilo representou 71,61% do valor de vendas de vinho em 2026, tornando-o o maior segmento de produto.
Quais empresas são os principais participantes do setor de vinho?
Os principais participantes incluem Bacardi Limited, GALLO, Constellation Brands Inc., Vinarchy e Bronco Wine Company.
Qual é um desafio fundamental para os produtores de vinho?
Os custos médios de produção de uvas para vinho na África do Sul aumentaram 6,4% para a safra de 2025 em comparação com 2024, excluindo vinhedos de sequeiro em Swartland. Os custos mais altos a montante limitam a flexibilidade para conceder descontos.
Quais regiões lideram as vendas de vinho e o crescimento previsto?
A Europa detinha 45,06% do valor de vendas de vinho em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 5,2% durante 2027-2032.