
Dimensão e Quota do Mercado de Wi Fi 7
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
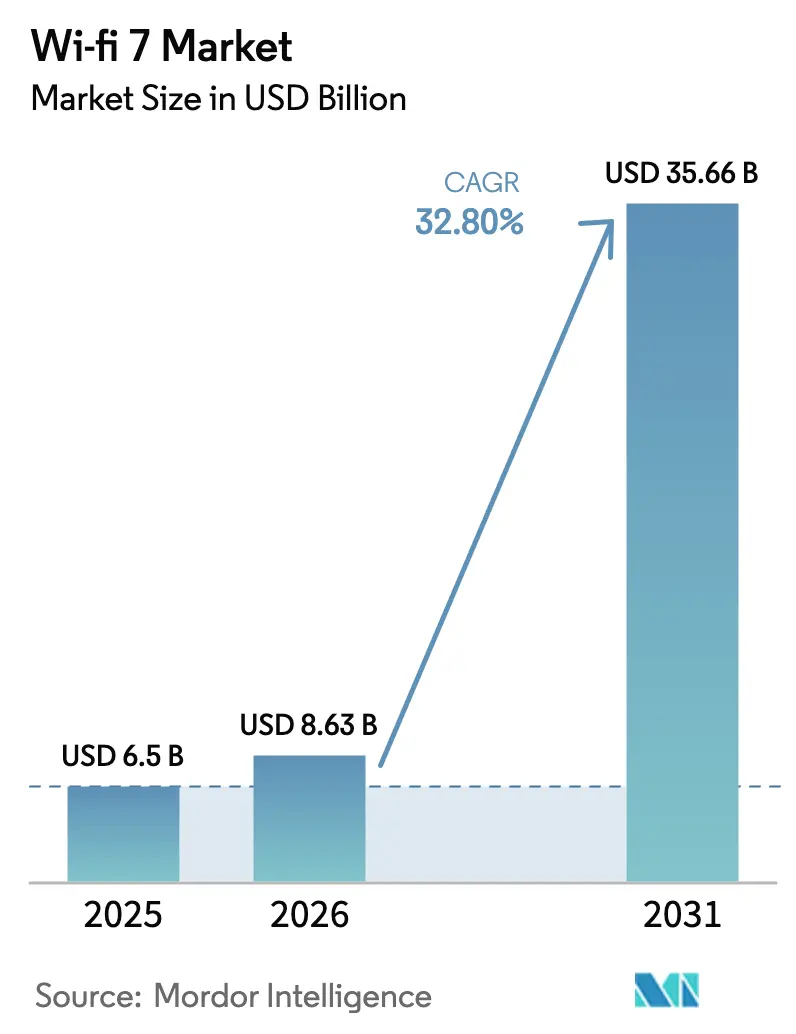
| Tamanho do Mercado (2026) | 8.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 32.80 % |
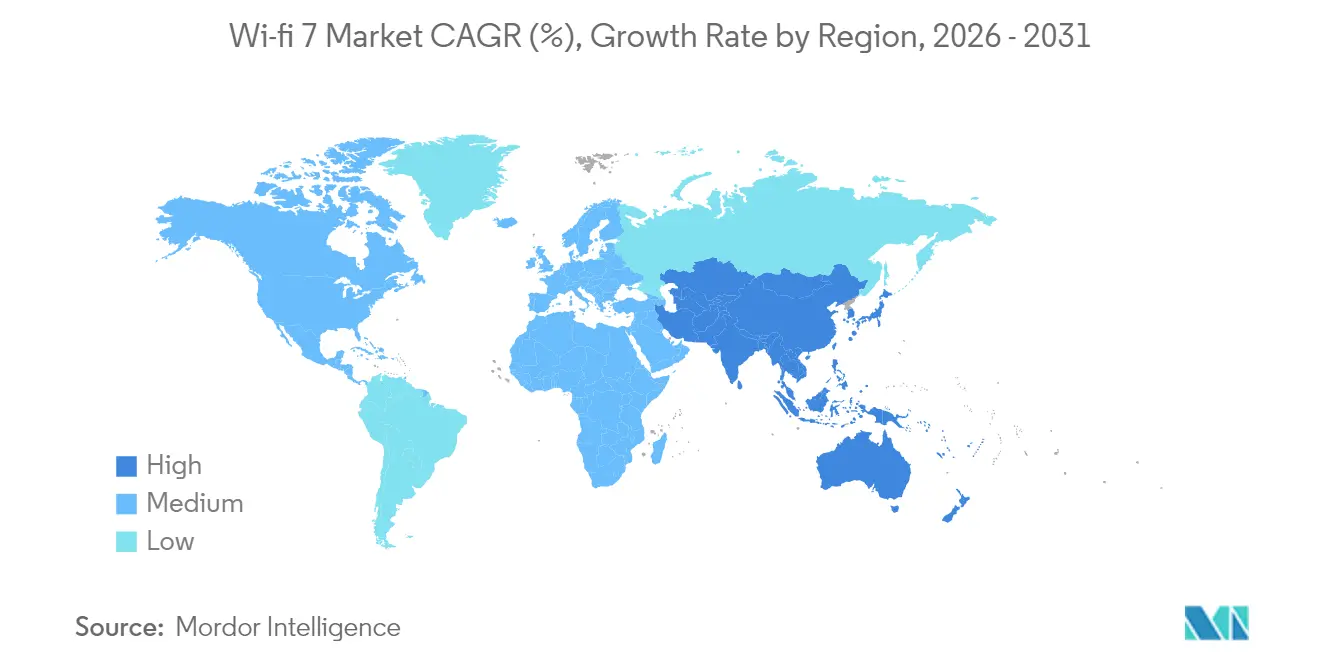
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
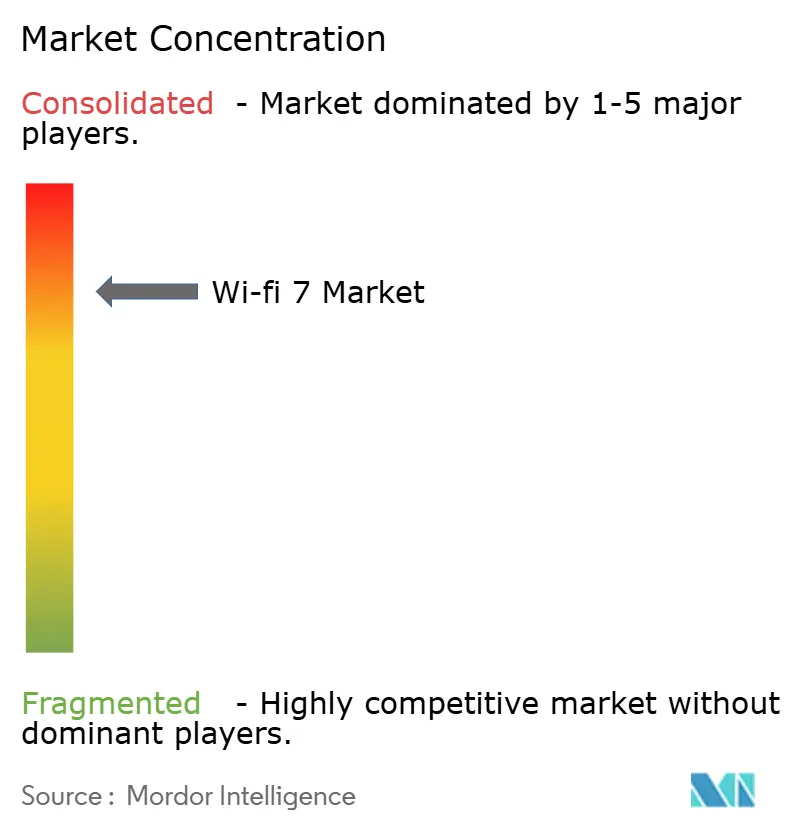
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Wi Fi 7 pela Mordor Intelligence
A dimensão do mercado de Wi Fi 7 foi avaliada em 6,5 mil milhões de USD em 2025 e estima-se que cresça de 8,63 mil milhões de USD em 2026 para atingir 35,66 mil milhões de USD até 2031, a um CAGR de 32,8% durante o período de previsão (2026-2031). A aceleração reflete o aumento dos orçamentos de transformação digital empresarial, a procura dos consumidores por conectividade multi-gigabit e o efeito dominó das alocações de espectro de 6 GHz em múltiplas economias.[1]Wi Fi Alliance, "O Wi Fi 7 Ganha Impulso com o Lançamento da Certificação," wifi.org Os fornecedores de chipsets e gateways expediu 233 milhões de dispositivos Wi Fi 7 durante 2024, demonstrando que a adoção mainstream já começou. A proliferação de dispositivos centrados em IA que necessitam de débito sustentado acima de 5 Gbps, as implementações de fibra-até-ao-quarto na China que encurtam os ciclos de renovação de gateways para 18 meses, e as arquiteturas zonais em veículos que integram o 802.11be reforçam a trajetória de crescimento. Os serviços ligados à conectividade gerida estão a escalar mais rapidamente à medida que os ISPs de nível 1 monetizam as infraestruturas de fibra, enquanto o hardware ainda comanda a maior parte das despesas graças às reformulações de pontos de acesso e gateways.
Principais Conclusões do Relatório
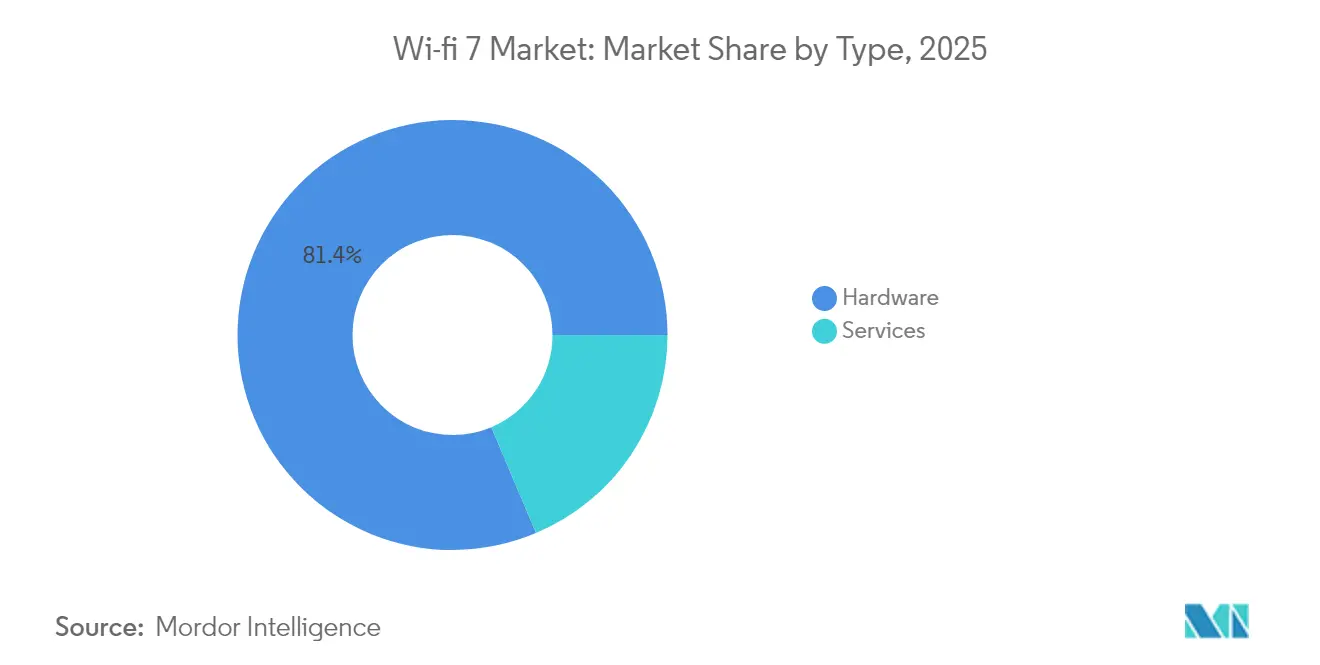
- Por tipo, o hardware detinha 81,35% da quota do mercado de Wi Fi 7 em 2025; espera-se que os serviços se expandam a um CAGR de 40,2% até 2031.
- Por aplicação, as implementações internas lideraram com uma quota de receita de 66,20% em 2025 no mercado de Wi Fi 7; os projetos externos estão projetados para crescer a um CAGR de 39,4% até 2031.
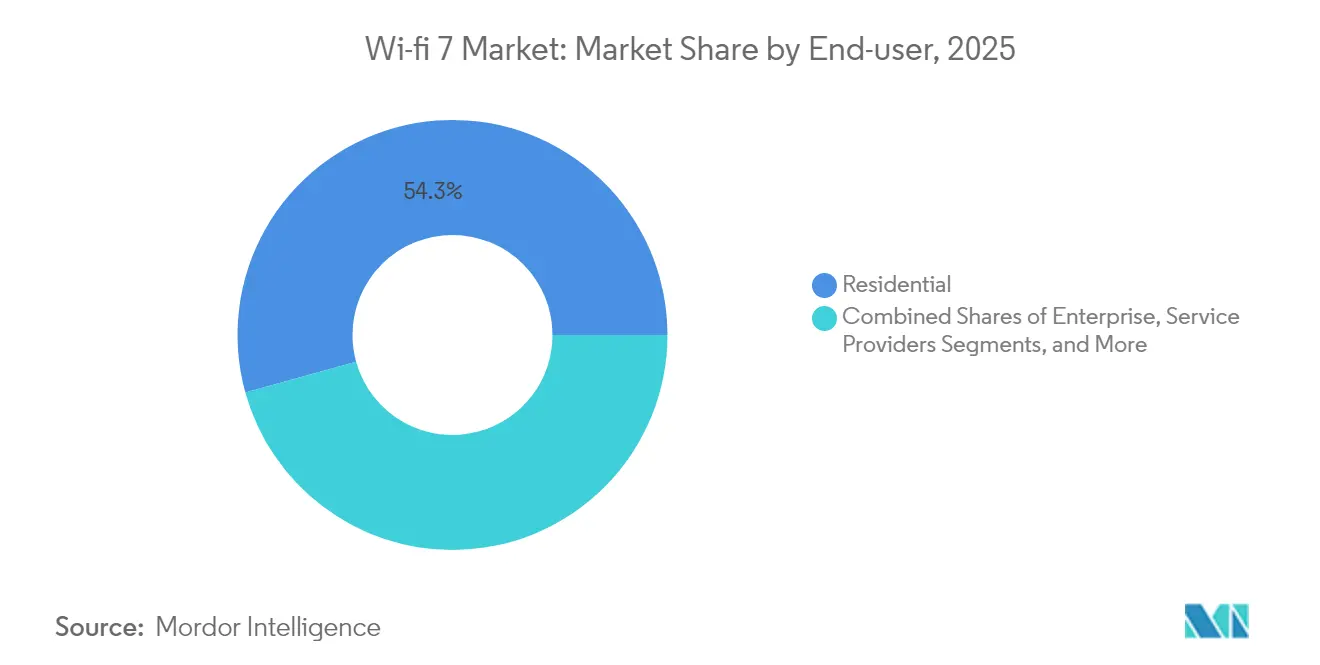
- Por utilizador final, o segmento residencial representou 54,30% da dimensão do mercado de Wi Fi 7 em 2025; os casos de uso industrial e de manufatura estão a avançar a um CAGR de 41,6% até 2031.
- Por configuração de banda de frequência, a banda dupla capturou 79,10% da quota da dimensão do mercado de Wi Fi 7 em 2025, ao passo que os sistemas de banda tripla estão previstos para crescer a um CAGR de 45,5% até 2031.
- Por geografia, a Ásia-Pacífico liderou com uma quota de receita de 40,60% em 2025 no mercado de Wi Fi 7; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 34,7% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| O agrupamento de CPE de banda tripla por ISPs de Nível 1 acelera os ciclos de renovação doméstica | + 8.5% | Global, com ganhos iniciais na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| A certificação "Wi Fi CERTIFIED 7" da Wi Fi Alliance reduz o risco de interoperabilidade de nível empresarial | + 6.2% | Global | Médio prazo (2-4 anos) |
| Os mandatos de lançamento do espectro de 6 GHz na UE e no Brasil abrem 1,2 GHz de novas faixas de frequência | + 7.8% | Europa, América Latina, com extensão à APAC | Médio prazo (2-4 anos) |
| A corrida dos OEMs para lançar AI-PCs e headsets de XR que ultrapassam o limite de débito de 5 Gbps | + 9.1% | Global, concentrado na América do Norte e na APAC | Longo prazo (≥ 4 anos) |
| As implementações de fibra-até-ao-quarto (FTTR) na China impulsionam a renovação de gateways em menos de 18 meses | + 5.4% | China, com expansão para a região mais ampla da APAC | Curto prazo (≤ 2 anos) |
| A adoção da arquitetura zonal automóvel do 802.11be para streaming na cabine | + 3.2% | Global, liderado pelos mercados automóveis premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Agrupamento de CPE de Banda Tripla por ISPs de Nível 1 Acelera os Ciclos de Renovação Doméstica
O agrupamento de CPE de banda tripla por ISPs de nível 1 acelera os ciclos de renovação doméstica. Prestadores de serviços como a Charter Communications começaram a expedir routers Wi Fi 7 Avançados no final de 2024, contornando o habitual ciclo de substituição do consumidor de quatro anos e garantindo que as dispendiosas linhas de fibra entregam velocidades completas em casa. A Lumen Technologies seguiu-se com um gateway Wi Fi 7 de conceção interna, provando como os subsídios dos operadores podem eliminar os custos iniciais de hardware para os assinantes. A estratégia fideliza os clientes a níveis de banda larga premium, alarga a receita média por utilizador e cria milhões de endpoints de banda tripla que elevam todo o mercado de Wi Fi 7.
A Certificação "Wi Fi CERTIFIED 7" da Wi Fi Alliance Reduz o Risco de Interoperabilidade Empresarial
A certificação "Wi Fi CERTIFIED 7" da Wi Fi Alliance reduz o risco de interoperabilidade empresarial. O lançamento da certificação em janeiro de 2024 pôs fim à hesitação dos compradores ao validar os canais de 320 MHz, a Operação Multi-Ligação e as funcionalidades 4K QAM num processo neutro em relação ao fornecedor. Os pontos de acesso inteligentes da Cisco lançados em dezembro de 2024 foram criados com base neste programa, adicionando autoconfiguração orientada por IA que reduz drasticamente os tempos de implementação.[2]Cisco Systems, "Ficha de Dados dos Pontos de Acesso Cisco Catalyst Wi Fi 7," cisco.com As grandes organizações tratam agora os equipamentos Wi Fi 7 como conformes com as normas, permitindo aquisições em vários locais que estavam pendentes de ratificação.
Os Mandatos de Lançamento do Espectro de 6 GHz na UE e no Brasil Abrem 1,2 GHz de Novas Faixas de Frequência
Os mandatos de lançamento do espectro de 6 GHz na UE e no Brasil abrem 1,2 GHz de novas faixas de frequência. Bruxelas harmonizou a banda 5.945–6.425 MHz para utilização não licenciada, triplicando efetivamente o espectro disponível em comparação com as alocações legadas de 2,4 GHz e 5 GHz. O Brasil espelhou a decisão, permitindo aos fabricantes de equipamentos construir SKUs globais, enquanto as regras preliminares do Ofcom no Reino Unido priorizam o Wi Fi sem licença no interior, reduzindo ainda mais os obstáculos à certificação. Em conjunto, estas medidas tornam os canais de 320 MHz comercialmente viáveis e sustentam o impulso do mercado de Wi Fi 7.
Os OEMs Correm para Lançar AI-PCs e Headsets de XR que Ultrapassam o Débito de 5 GBPS
Os OEMs correm para lançar AI-PCs e headsets de XR que ultrapassam o limite de débito de 5 Gbps. O FastConnect 7900 da Qualcomm integra otimização por IA para manter a latência abaixo de 2 ms durante a operação multi-ligação, um requisito essencial para cargas de trabalho de XR assistidas pela cloud.[3]Qualcomm, "Ficha Técnica do FastConnect 7900," qualcomm.com O silício Wi Fi 7 desenvolvido internamente pela Apple para o iPhone 17 sublinha a importância crucial do desempenho de rádio para a IA no dispositivo e as aplicações imersivas. À medida que os fornecedores associam a experiência de utilizador premium ao wireless multi-gigabit, as conquistas de design para chipsets Wi Fi 7 disparam em telemóveis, portáteis e dispositivos vestíveis, expandindo o mercado endereçável de Wi Fi 7.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado custo incremental de BoM face ao Wi Fi 6E em smartphones de entrada de gama | - 4.3% | Global, particularmente nos centros de manufatura da APAC | Curto prazo (≤ 2 anos) |
| Atraso de certificação relacionado com AFC para APs externos nos EUA e na EMEA | - 3.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Penalização do consumo de energia (acima de 30%) em sensores IoT com restrições de bateria | - 2.8% | Global, concentrado em implementações de IoT Industrial | Longo prazo (≥ 4 anos) |
| Risco de conformidade de ocupação de canal no 6 GHz não licenciado na Índia e na Rússia | - 1.9% | Índia, Rússia e ambientes regulatórios similares | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Incremental de BoM face ao Wi Fi 6E em Smartphones de Entrada de Gama
Elevado custo incremental de BoM face ao Wi Fi 6E em smartphones de entrada de gama. O suporte para canais de 320 MHz e 4.096-QAM requer projetos avançados de front-end de RF; fornecedores como a Qorvo fornecem módulos multi-antena que aumentam os custos dos telemóveis em 15-25%, o que os fabricantes de telemóveis de baixo custo não conseguem absorver.[4]Qorvo, "Portefólio de Módulos Front-End Wi Fi 7 de Banda Tripla," qorvo.com A diferença confina a adoção inicial do Wi Fi 7 aos modelos topo de gama até que os preços dos componentes baixem, retardando a escala de volume no mercado de massas.
Atraso de Certificação Relacionado com AFC para APs Externos nos EUA e na EMEA
Atraso de certificação relacionado com AFC para APs externos nos EUA e na EMEA. Embora a FCC tenha aprovado as operações de potência padrão em fevereiro de 2024, a coordenação em tempo real com utilizadores incumbentes de micro-ondas acrescenta meses de testes em laboratório e integração de sistemas. As empresas que planeiam cobertura em estádios ou em campus à escala precisam de aguardar pela disponibilização de bases de dados de coordenação automática de frequências devidamente autorizadas, empurrando o reconhecimento de receita dos projetos Wi Fi 7 externos para ciclos fiscais futuros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do Hardware Impulsiona a Renovação da InfraestruturaO segmento de hardware gerou 81,35% da receita global em 2025, sublinhando a intensidade de capital associada às novas arquiteturas de RF que não podem ser adaptadas retroativamente. Os pontos de acesso, gateways e chipsets representam a maior parte desta despesa, enquanto as ferramentas de análise de software e os serviços geridos assentam sobre a base instalada e estão a crescer a um CAGR de 40,2%. A dimensão do mercado de Wi Fi 7 para hardware está projetada para se expandir de 5,29 mil milhões de USD em 2025 para 29,02 mil milhões de USD em 2031, validando o foco dos fornecedores em silício, antenas e módulos front-end. Os serviços ainda representam a fatia de crescimento mais rápido do setor de Wi Fi 7, à medida que os ISPs agrupam portais cloud, planos de dispositivo-como-serviço e ferramentas de otimização automatizada.
Os pontos de acesso continuam a ser o maior subsegmento de hardware graças aos ciclos de renovação empresarial e aos locais de alta densidade que exigem designs tri-rádio. Os gateways seguem-se de perto, impulsionados pelos subsídios de CPE de banda tripla. Os chipsets definem o ritmo da inovação: o BCM 6765 da Broadcom e as plataformas Filogic da MediaTek exemplificam silício construído especificamente e ajustado a ambientes de implementação específicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
As Implementações Internas Lideram a Penetração no MercadoOs casos de uso interno capturaram 66,20% da receita de 2025, uma vez que escritórios, universidades e apartamentos em altura precisavam de cobertura multi-gigabit sem recabear. Este segmento lidera porque as funcionalidades do Wi Fi 7, como a Operação Multi-Ligação, são excelentes na mitigação de interferências em agrupamentos densos de dispositivos. As aplicações externas, incluindo estádios, Wi Fi municipal e corredores de cidades inteligentes, ficam atrás em valor absoluto, mas estão previstas para crescer a um CAGR de 39,4% até 2031.
A Extreme Networks apresentou APs tri-rádio Wi Fi 7 no festival Zwarte Cross 2024, entregando largura de banda consistente a dezenas de milhares de utilizadores simultâneos. Tais provas de conceito validam o desempenho externo, preparando o terreno para a descarga de prestadores de serviços e atualizações de backhaul à escala da cidade. À medida que os obstáculos regulatórios do AFC forem ultrapassados, as implementações externas sustentarão fluxos de receita incrementais para o mercado de Wi Fi 7.
Por Utilizador Final:
A Base Residencial Suporta a Inovação EmpresarialAs implementações residenciais detinham uma quota de 54,30% da receita de 2025, ilustrando como os gateways agrupados pelos ISPs criam rapidamente grandes bases instaladas. As fábricas industriais e de manufatura, no entanto, registam o maior crescimento a um CAGR de 41,6% através de redes sem fio sensíveis ao tempo que necessitam de latência determinística. As empresas situam-se no meio: os seus orçamentos financiam primeiro as funcionalidades avançadas, que depois se difundem para o hardware de consumo à medida que as curvas de custo melhoram.
Os ambientes de saúde oferecem um subsegmento especializado onde a telemetria em tempo real e a formação em cirurgia de realidade mista dependem de débitos de gigabit consistentes. Estes cenários exigentes destacam o potencial para os fornecedores de Wi Fi 7 que conseguem otimizar a eficiência energética ao mesmo tempo que cumprem os requisitos regulatórios.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Configuração de Banda de Frequência:
A Arquitetura de Banda Tripla Impulsiona o DesempenhoO equipamento de banda dupla ainda domina as expedições com uma quota de receita de 79,10% em 2025, porque as empresas podem adicionar os ganhos de eficiência do Wi Fi 7 às infraestruturas existentes de 2,4 GHz e 5 GHz sem coordenar os canais de 6 GHz. As configurações de banda tripla, no entanto, superam todas as outras categorias a um CAGR de 45,5%, uma vez que desbloqueiam os canais de 320 MHz para atingir picos de gigabit de dois dígitos. A Intel observa que mais de 1.200 modelos de dispositivos já suportam Wi Fi 7 em três bandas, um número que duplicou em menos de 12 meses.
A solução de chip único de banda tripla da MaxLinear atinge 11,5 Gbps na faixa de 6 GHz, demonstrando a capacidade de reserva necessária para cargas de trabalho de IA de borda e media imersivos. As empresas de alta densidade e os locais de eventos especificam cada vez mais designs de banda tripla nos documentos de concurso, uma tendência que redistribuirá as receitas para SKUs de maior valor no mercado global de Wi Fi 7.
Análise Geográfica
Mercado de Wi-Fi 7 na Ásia-Pacífico
A Ásia-Pacífico concentrou 40,60% da receita de 2025, à medida que os operadores chineses transformaram a fibra até o quarto em um padrão de facto. Somente a China Telecom expandiu sua base para 193 milhões de linhas de banda larga, com 27,3% de penetração de gigabit, o que impõe um ciclo de atualização de gateways em escala nacional muito mais curto do que as normas ocidentais. A proximidade da cadeia de suprimentos favorece iterações ágeis, permitindo que os fornecedores lancem sucessivos designs de referência de Wi-Fi 7 para fabricantes contratados em questão de meses.
Mercado de Wi-Fi 7 na América do Norte
A América do Norte permanece uma região premium de adoção antecipada. A aprovação da FCC para operação em potência padrão acima de 5.945 MHz viabiliza implantações em ambientes externos, embora o banco de dados AFC ainda imponha fricções operacionais. Provedores de serviços como Charter e Lumen posicionam gateways tribanda como diferencial em segmentos de gigabit altamente competitivos. Os ciclos de renovação corporativa ganham impulso à medida que Cisco, HPE Aruba e CommScope comercializam equipamentos certificados.
Mercado de Wi-Fi 7 na Europa
A Europa aborda a adoção por meio da coesão regulatória. A Comissão Europeia harmonizou a faixa inferior de 6 GHz em 2024, permitindo que provedores de internet e empresas implementem canais de 6 GHz além das fronteiras nacionais sem necessidade de recertificação. A Vodafone UK concluiu os testes de roteadores Wi-Fi 7 em 2024, sinalizando uma estreia comercial prevista para 2025.
Mercado de Wi-Fi 7 no Oriente Médio e África e na América do Sul
O Oriente Médio apresenta crescimento expressivo até 2031. Os governos integram o Wi-Fi 7 em licitações de cidades inteligentes que contemplam videovigilância com inteligência artificial, transporte conectado e experiências turísticas imersivas. Uma demonstração pública em Dubai registrou 3,7 Gbps de downlink em equipamentos de pré-produção, evidenciando condições de propagação favoráveis em ambientes urbanos abertos. A América do Sul se beneficia da liberação proativa de espectro pelo Brasil, enquanto os mercados africanos aguardam que os reguladores regionais adotem as diretrizes da UIT.

Panorama regulatório
A comercialização do Wi-Fi 7 depende tanto da padronização formal quanto das regras nacionais de faixa não licenciada de 6 GHz. O IEEE publicou a norma 802.11be-2024 em 22 de julho de 2025, e a Wi-Fi Alliance administra o programa Wi-Fi CERTIFIED 7 (lançado em janeiro de 2024), que reduz o risco de aquisição empresarial para recursos como a Operação Multi-Link e canais de 320 MHz.
O acesso ao espectro e as regras de potência continuam sendo o principal fator regulatório oscilante para o desempenho do Wi-Fi 7 em 6 GHz, especialmente em ambientes externos. Nos Estados Unidos, a FCC expandiu o modelo operacional para a faixa de 6 GHz por meio de regras que entram em vigor em 27 de abril de 2026, permitindo dispositivos não licenciados de potência variável com geocerca (GVP) em partes da faixa de 6 GHz (U-NII-5 e U-NII-7), enquanto os fluxos de coordenação automática de frequência (AFC) ainda afetam a certificação e a implantação de pontos de acesso externos de potência padrão. Na Europa, a Comissão Europeia mantém uma abordagem híbrida para os 6 GHz, preservando a faixa inferior de 6 GHz para uso não licenciado, ao mesmo tempo em que posterga a decisão sobre a faixa superior para a WRC-27. A Índia adota postura semelhante, com a TRAI recomendando que as decisões sobre leilão da faixa superior de 6 GHz aguardem até depois da WRC-27.
Análise da cadeia de valor
A cadeia de valor do Wi-Fi 7 começa com normas, certificação e propriedade intelectual de silício, passando então por componentes de front-end de RF, integração por fabricantes OEM de dispositivos e parceiros de canal. O IEEE 802.11 e a Wi-Fi Alliance moldam a interoperabilidade e a certificação, enquanto o fornecimento de chipsets permanece concentrado entre Broadcom, Qualcomm, MediaTek e Intel, afetando projetos de referência, pilhas de drivers e o tempo de lançamento no mercado para roteadores, gateways, dispositivos clientes e pontos de acesso empresariais.
No estágio seguinte, os fabricantes OEM de redes e fornecedores de sistemas transformam as capacidades dos chipsets em plataformas implantáveis para empresas e provedores de serviços, combinando rádios tri-banda com orquestração em nuvem e segurança. Fornecedores como a Cisco empacotam pontos de acesso Wi-Fi 7 com gestão assistida por IA, controles de confiança zero e integração de redes de campus, enquanto as implantações também dependem de infraestrutura adjacente, como segurança WPA3 e fornecimento de energia (por exemplo, PoE classe IEEE 802.3bt/UPOE para pontos de acesso de alto desempenho). No CPE residencial, a distribuição se divide entre varejo e comércio eletrônico, enquanto as implantações empresariais, industriais e de cidades inteligentes dependem de distribuidores de valor agregado, integradores e provedores de serviços gerenciados, onde levantamentos de local, projeto de RF e gestão de ciclo de vida sustentam a adesão a serviços.
Panorama Competitivo
A camada de chipsets é moderadamente concentrada. A Broadcom, a Qualcomm, a MediaTek e a Intel controlam em conjunto a maioria das conquistas de design, alavancando décadas de propriedade intelectual, contratos com fundições e pilhas de software. O portefólio de segunda geração da Broadcom tem como alvo os gateways residenciais e os APs empresariais. A Qualcomm integra processamento de IA no FastConnect 7900, perseguindo os fatores de forma móvel e de XR. A MediaTek comprime os custos de lista de materiais para dispositivos Android de mercado de massas, enquanto a Intel prioriza as certificações para PC e empresas. O projeto de silício interno da Apple para os rádios Wi Fi 7 no iPhone 17 sinaliza uma integração vertical mais profunda que poderá deslocar o poder de negociação para longe dos fornecedores de mercado.
Os fornecedores de equipamentos diferenciam-se na orquestração cloud, na garantia por IA e na especialização vertical. Os APs inteligentes da Cisco ajustam os planos de canal de forma autónoma e agrupam segurança de confiança zero. A Extreme Networks posiciona o hardware tri-rádio em arenas desportivas, enquanto a Arista Networks estende o agendamento determinístico para os tecidos de campus. Empresas emergentes como a Synaptics visam os nós IoT com chipsets Wi Fi 7 de baixo consumo construídos especificamente.
Os registos de patentes sobre Operação Multi-Ligação, algoritmos de tempo de ativação alvo e máscaras espectrais sugerem corridas sustentadas de I&D. A Meta e a Microsoft apresentaram ambas reclamações que adaptam o Wi Fi 7 para AR/VR, sugerindo que os intervenientes horizontais poderão aventurar-se no design de silício, intensificando ainda mais a rivalidade. O mercado de Wi Fi 7 recompensa assim o controlo do ecossistema tanto quanto o desempenho de rádio bruto
Líderes do Setor de Wi Fi 7
Intel Corporation
Broadcom Inc.
Cisco Systems Inc.
MediaTek Inc.
Qualcomm Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Wi-Fi 7
- Broadcom Inc.
- Qualcomm Technologies, Inc.
- Intel Corporation
- MediaTek Inc.
- Cisco Systems, Inc.
- TP-Link Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Netgear, Inc.
- Cambium Networks
- Synaptics
- CommScope
- AsusTek Computer Inc.
- Extreme Networks
- Sercomm Corporation

Oportunidades de mercado e perspectivas futuras
A renovação de WLAN empresarial representa um espaço em branco imediato para os fornecedores de Wi-Fi 7, pois as decisões de compra estão cada vez mais alinhadas às necessidades mensuráveis das aplicações, em vez de cautela pré-ratificação. Dados da IDC indicam que o Wi-Fi 7 atingiu 44,5% das receitas de pontos de acesso dependentes de WLAN empresarial no 1T26, em comparação com 11,8% no 1T25, favorecendo pontos de acesso tri-rádio diferenciados, garantia gerenciada em nuvem e padronização multissite ligada à interoperabilidade Wi-Fi CERTIFIED 7.
As oportunidades em ambientes externos e em escala de campus dependem de como as estruturas operacionais de 6 GHz e os mecanismos de coordenação evoluem. As regras da FCC que entram em vigor em abril de 2026 para dispositivos de potência variável com geocerca em 6 GHz adicionam um modo operacional adicional que os fornecedores podem transformar em produto para implantações não licenciadas de maior desempenho, enquanto os processos relacionados ao AFC continuam a restringir os cronogramas de pontos de acesso externos de potência padrão em partes da América do Norte e da EMEA. Além de estabelecimentos e municípios, o Wi-Fi 7 também cria caminhos de atualização em ambientes sensíveis à latência, como treinamento em AR/VR e conectividade industrial, onde a Operação Multi-Link e canais mais largos sustentam o uso simultâneo de links e a prevenção de congestionamento. Na banda larga residencial, o empacotamento de CPE tri-banda por provedores de internet de nível 1 encurta os ciclos de substituição e amplia a base instalada para serviços de Wi-Fi gerenciado.
Recent Industry Developments in Mercado de Wi-Fi 7
- Julho de 2026: a SoftAtHome implantou comercialmente software de repetidor Wi-Fi 7 baseado em prpl para a Orange na França e na Polônia, com três mercados europeus adicionais previstos. A implantação amplia a adoção do ecossistema prpl e apoia mais implantações de Wi-Fi 7 definidas por software.
- Julho de 2026: a eero lançou os roteadores Wi-Fi 7 eero 7 e eero Pro 7, disponíveis para compra via Amazon.com. O lançamento apoia a adoção de Wi-Fi 7 pelo consumidor por meio de um canal de varejo importante.
- Julho de 2026: a ADI anunciou o ponto de acesso interno Wi-Fi 7 Araknis Networks 830, disponível globalmente. O novo AP interno amplia o portfólio e a distribuição de Wi-Fi 7 voltados para empresas.


Mercado de Wi-Fi 7 Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado de Wi-Fi 7 é medido como a receita gerada por hardware Wi-Fi 7 (802.11be) e serviços relacionados usados para conectividade sem fio interna e externa entre usuários finais, monitorado em nível global em USD.
Exclusões de escopo: padrões Wi-Fi legados, equipamentos de LAN cabeada e gastos com conectividade exclusivamente celular não são contabilizados, a menos que estejam empacotados como parte de uma oferta específica de Wi-Fi 7.
Visão geral da segmentação
- Por Tipo
- Hardware
- Pontos de Acesso
- Gateways
- Routers e Extensores
- Chipsets / Módulos
- Serviços
- Hardware
- Por Aplicação
- Interno
- Externo
- Por Utilizador Final
- Residencial
- Empresarial
- Industrial e Manufatura
- Prestadores de Serviços / Cidade Inteligente
- Por Configuração de Banda de Frequência
- Banda Dupla (2,4/5 GHz)
- Banda Tripla (2,4/5/6 GHz)
- Por Geografia
- América do Norte
- América do Sul
- Europa
- Ásia-Pacífico
- Médio Oriente e África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base do modelo, principalmente em relação à maturidade tecnológica, disponibilidade de espectro e cronograma de adoção. Analisamos documentos públicos de órgãos e fontes como o grupo de trabalho IEEE 802.11, publicações da Wi-Fi Alliance, a FCC e outros reguladores nacionais de espectro, além de materiais da ITU, para compreender as mudanças regulatórias que viabilizam o uso da faixa de 6 GHz e os caminhos de certificação para dispositivos.
Para traduzir esses sinais em um modelo de mercado, também usamos divulgações financeiras e comentários sobre produtos provenientes de arquivos corporativos e apresentações a investidores, além de sites de imprensa e associações setoriais confiáveis que acompanham os ciclos de renovação de WLAN empresarial e a demanda por redes de consumo. Em alguns pontos, foram utilizadas assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, e verificações em bases de patentes, de modo que as declarações de lançamento de produtos e o cronograma de roteiros de chipsets pudessem ser verificados de forma cruzada. Essas fontes são ilustrativas, e muitas outras referências foram usadas na coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que de fato está sendo comercializado e implantado, já que os padrões Wi-Fi em estágio inicial de ciclo podem parecer mais avançados no papel do que na realidade de aquisição. Conversamos com uma combinação de participantes do ecossistema de componentes, partes interessadas em dispositivos e equipamentos, parceiros de canal, e representantes do lado comprador de empresas e provedores de serviços nas principais regiões, e então usamos suas contribuições para confirmar o ritmo de adoção, a movimentação de preços e o cronograma dos ciclos de renovação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 16% | APAC: 39% |
| Nível médio: 49% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Pequenos players: 22% | Gerentes: 49% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o conjunto de demanda endereçável é reconstruído usando o cronograma de transição dos padrões Wi-Fi, a viabilização regulatória de 6 GHz e o ciclo prático de substituição de pontos de acesso, gateways e dispositivos clientes. Após a construção do total inicial, verificamos com aproximações bottom-up seletivas, incluindo taxas de execução de envios amostradas em categorias-chave de dispositivos e uma lógica de preço multiplicado por volume para unidades representativas de Wi-Fi 7. Isso ajuda a ajustar os totais quando um dado de entrada parece superestimado.
Os principais dados de entrada usados no modelo incluem o status de implantação de 6 GHz entre países, a mudança de participação do Wi-Fi 6 e 6E para o Wi-Fi 7 em novos equipamentos, os incrementos de preço médio de venda entre gerações, o cronograma de renovação de WLAN empresarial para redes internas, e a movimentação de mix entre configurações de banda dupla e tri-banda. Onde a visibilidade direta de volume é limitada, tratamos as lacunas usando indicadores proxy, como o impulso de produtos certificados, sinais de disponibilidade de canal e taxas de adesão relatadas por compradores, e depois testamos as premissas sob estresse durante chamadas de acompanhamento.
A previsão utiliza análise de cenários, já que a adoção pode variar com base no cronograma de certificação, restrições de espectro e normalização de preços. Para cada cenário, as variáveis são projetadas usando o consenso de especialistas obtido nas entrevistas, seguido por uma reconciliação final para que a trajetória permaneça consistente com um ritmo de atualização realista e a capacidade de gasto em diferentes regiões e usuários finais.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre indicadores independentes, e as maiores discrepâncias são revisadas antes da aprovação final. Realizamos verificações de anomalias em nível de país e usuário final, de modo que aumentos súbitos sejam questionados com uma justificativa clara, e, se a narrativa não puder ser sustentada, as premissas são revisadas e corrigidas.
Segue-se um processo de revisão em múltiplas etapas, no qual outro analista reverifica os cálculos, as unidades e o cronograma de conversão antes que a narrativa e os números sejam finalizados. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorre um evento significativo, como uma grande mudança regulatória, um marco de certificação ou um choque de demanda. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de Wi-Fi 7 da Mordor Intelligence com outras estimativas publicadas
Os números publicados sobre o mercado de Wi-Fi 7 nem sempre se alinham, principalmente porque o mercado ainda está em estágio inicial e diferentes estudos ancoram seus totais em evidências distintas. Algumas construções partem de previsões de longo alcance e inclusão ampla de dispositivos, enquanto outras se apoiam mais na realidade de envios de curto prazo e no cronograma de maturidade de 6 GHz por geografia.
O impulso de envios e os sinais de certificação são as principais verificações usadas aqui, e esses são então vinculados ao que efetivamente está sendo implantado em redes internas e externas e ao que está sendo pago em hardware e serviços, o que mantém a estimativa da Mordor Intelligence para 2026 alinhada a uma janela de adoção definida, em vez de um universo de dispositivos mais amplo e voltado para o futuro.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,63 bilhões de USD (2026) | |
| Publicação de Pesquisa Setorial A | 1,30 bilhão de USD (2024) | Utiliza um ano-base anterior e tende a capturar apenas a fase inicial de comercialização, de modo que a renovação empresarial e os gastos com serviços de estágios posteriores do ciclo ainda não estão refletidos no valor-base. |
| Publicação de Pesquisa Setorial B | 1,80 bilhão de USD (2024) | Ancora o modelo a um ponto de partida em 2024 e pode aplicar curvas agressivas de adoção antecipada e precificação, o que pode subestimar o salto que ocorre quando a cobertura de 6 GHz e as implantações empresariais se ampliam. |
A diferença é explicada principalmente pela seleção do ano e pela rapidez com que se assume que a adoção avança dos dispositivos iniciais para atualizações de rede em larga escala. Com regras de escopo claras e verificações repetidas em relação aos sinais de adoção, a estimativa permanece rastreável até o cronograma prático de implantação e premissas repetíveis de precificação e mix.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de Wi Fi 7 até 2031?
Espera-se que o mercado de Wi Fi 7 atinja 35,66 mil milhões de USD até 2031, numa trajetória de CAGR de 32,8%.
Que região lidera atualmente as despesas com Wi Fi 7?
A Ásia-Pacífico lidera com uma quota de receita de 40,60% graças às atualizações de gateways de fibra-até-ao-quarto em larga escala na China.
Por que razão os ISPs estão a agrupar routers Wi Fi 7 de banda tripla?
O agrupamento garante que os assinantes experimentam velocidades multi-gigabit em toda a habitação, suportando níveis de banda larga de preço mais elevado, ao mesmo tempo que cria a base de equipamentos para o mercado de Wi Fi 7.
O que dificulta a implementação de pontos de acesso Wi Fi 7 externos?
Os processos de aprovação de coordenação automática de frequências na banda de 6 GHz acrescentam meses à certificação, atrasando as implementações em estádios e cidades inteligentes.
A que ritmo estão a crescer as implementações industriais e de manufatura de Wi Fi 7?
As aplicações industriais e de manufatura estão previstas para se expandir a um CAGR de 41,6% entre 2026 e 2031, impulsionadas pelos requisitos de redes sem fio sensíveis ao tempo.
Que configuração está a crescer mais rapidamente, banda dupla ou banda tripla?
O equipamento Wi Fi 7 de banda tripla está a avançar a um CAGR de 45,5% porque apenas os rádios de três bandas desbloqueiam os canais de 320 MHz e o débito de pico acima de 10 Gbps.
Página atualizada pela última vez em:



