
Tamanho e Participação do Mercado de Testes de Vitamina D
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
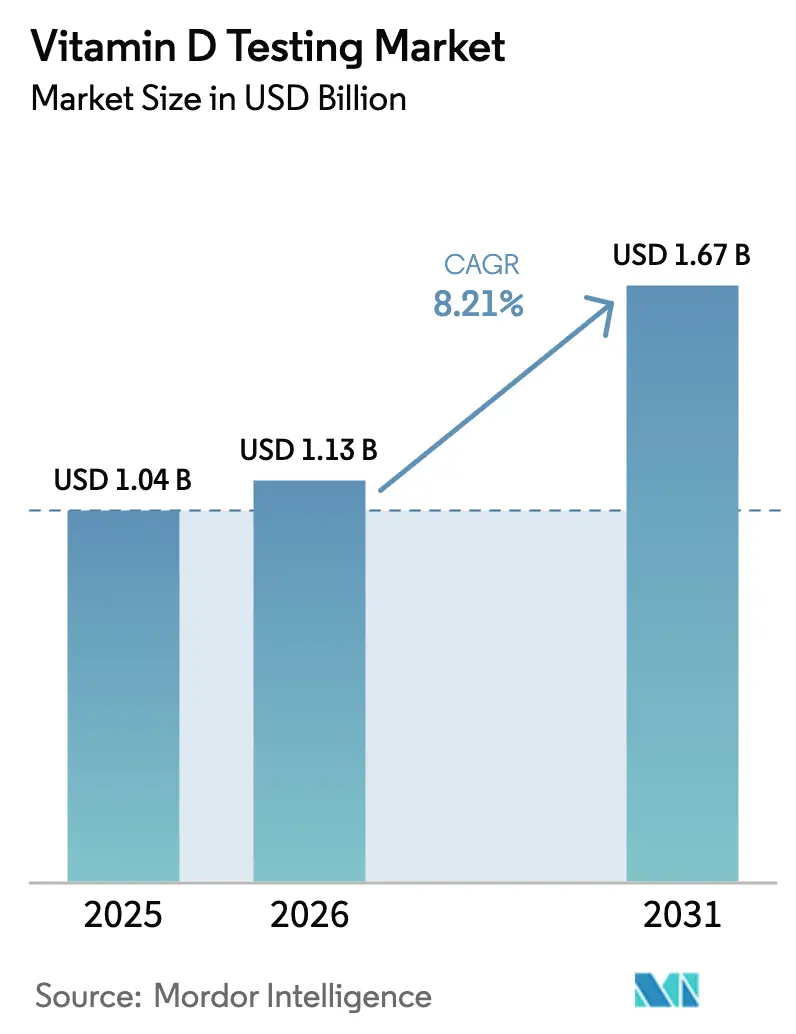
| Tamanho do Mercado (2026) | 1.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.67 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
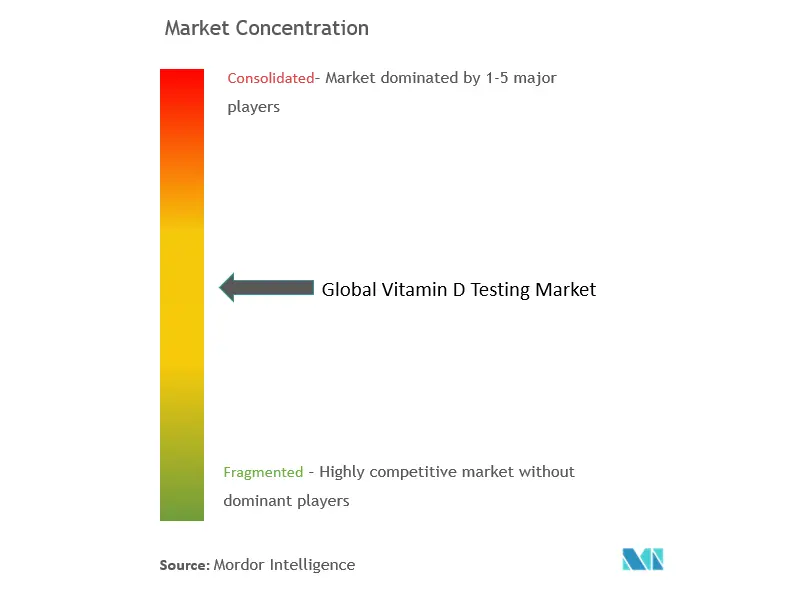
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes de Vitamina D por Mordor Intelligence
O tamanho do mercado de testes de Vitamina D deve crescer de USD 1,04 bilhão em 2025 para USD 1,13 bilhão em 2026 e está previsto para atingir USD 1,67 bilhão até 2031 a um CAGR de 8,21% no período 2026-2031. A rápida adoção de plataformas automatizadas de imunoensaio por quimiluminescência (CLIA) está reduzindo os custos por teste e viabilizando fluxos de trabalho de alto rendimento que apoiam a expansão dos programas de triagem. O alinhamento regulatório — mais notavelmente o arcabouço da Administração de Alimentos e Medicamentos dos Estados Unidos para testes desenvolvidos em laboratório — reduz a incerteza metodológica e incentiva o investimento em plataformas analíticas avançadas. Incentivos à atenção preventiva, códigos de reembolso ampliados e mandatos de vigilância de fortificação elevam conjuntamente os volumes de testes nos sistemas de saúde. Enquanto isso, a microamostragem em papel de filtro de sangue seco está ampliando o acesso dos pacientes ao possibilitar coleta remota confiável em condições ambientes.
Principais Conclusões do Relatório
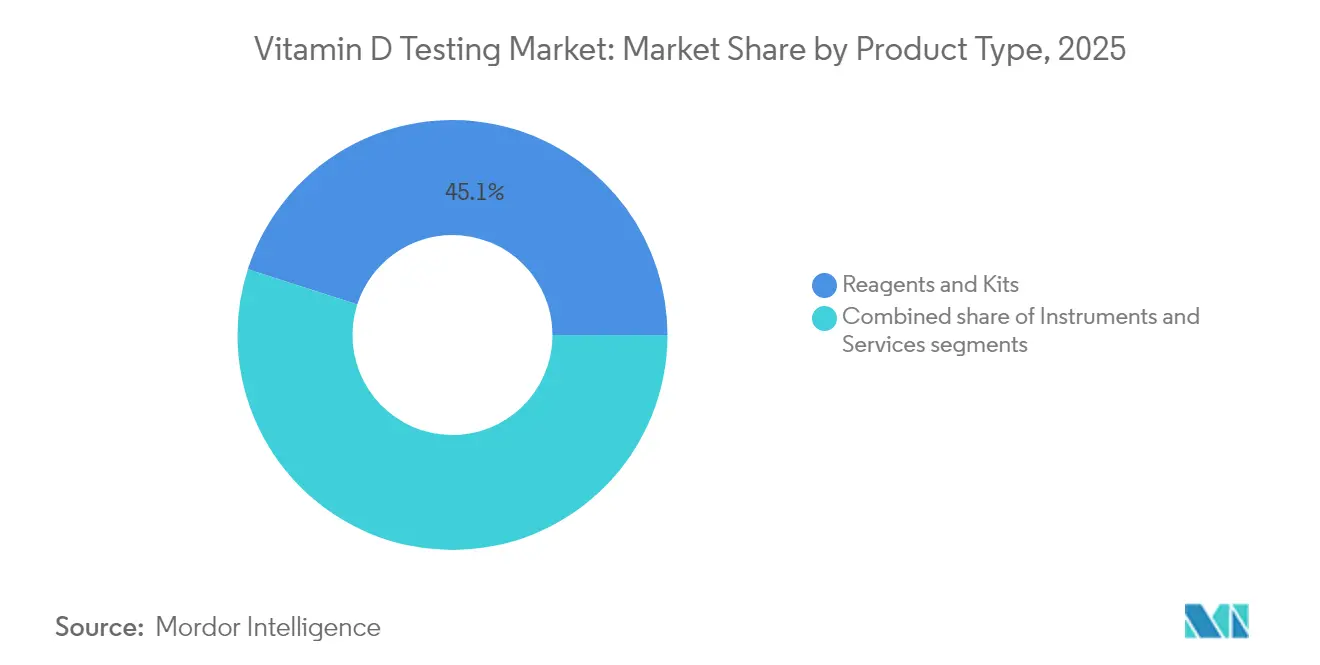
- Por tipo de produto, reagentes e kits responderam por 45,05% da participação no mercado de testes de Vitamina D em 2025, enquanto o segmento de serviços está no caminho para um CAGR de 8,87% até 2031.
- Por tecnologia, o CLIA deteve 38,25% de participação no mercado de testes de Vitamina D em 2025; projeta-se que o LC-MS/MS se expanda a um CAGR de 9,30% até 2031.
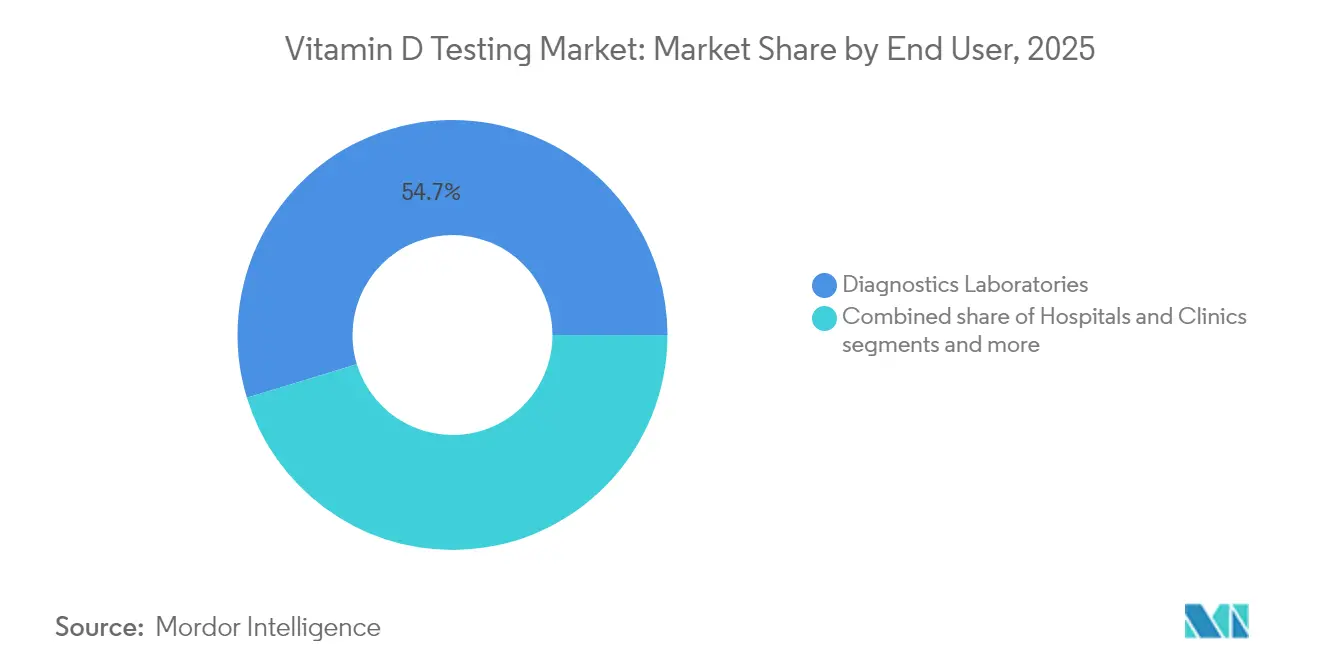
- Por usuário final, os laboratórios de diagnóstico comandaram 54,72% do tamanho do mercado de testes de Vitamina D em 2025, enquanto os testes domiciliares e remotos crescem a um CAGR de 9,78%.
- Por tipo de amostra, soro/plasma representou 61,10% de participação no mercado de testes de Vitamina D em 2025 e a coleta em papel de filtro de sangue seco avança a um CAGR de 10,25% até 2031.
- Por geografia, a América do Norte liderou com 41,80% do tamanho do mercado de testes de Vitamina D em 2025, enquanto a Ásia-Pacífico registra o CAGR mais rápido de 10,74% em direção a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente carga de diagnósticos de deficiência de vitamina D | +2.1% | Global, mais elevada no Oriente Médio e Norte da África e no Norte da Europa | Médio prazo (2 a 4 anos) |
| Transição para cuidados preventivos e triagem de rotina | +1.8% | América do Norte e União Europeia, expandindo-se para centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Automação CLIA reduzindo o custo por teste | +1.5% | Global, liderada por mercados laboratoriais de alto volume | Curto prazo (≤ 2 anos) |
| Novos códigos de reembolso na Europa e nos EUA | +1.2% | América do Norte e União Europeia, mercados seletivos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Kits de microamostra domiciliar habilitados por inteligência artificial | +0.9% | América do Norte, Europa Ocidental, centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Políticas nacionais de fortificação que impulsionam testes de vigilância | +0.7% | Regiões de política do Canadá, Finlândia e Reino Unido | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Diagnósticos de Deficiência de Vitamina D
Aproximadamente 1 bilhão de pessoas vivem com níveis inadequados de vitamina D, com prevalência chegando a 82,1% entre americanos negros e 69,2% nas comunidades latinas. As diretrizes clínicas publicadas pela Sociedade de Endocrinologia em 2024 criaram critérios precisos de testagem para populações de alto risco, o que paradoxalmente ampliou a demanda direcionada mesmo ao desincentivar a triagem universal. Os prestadores de saúde incorporam cada vez mais a avaliação de vitamina D em programas de gestão de doenças crônicas para diabetes, doenças cardiovasculares e osteoporose, sustentando o crescimento do mercado de testes de Vitamina D. A confluência de populações envelhecidas, exposição solar limitada em estilos de vida urbanos e distúrbios de má absorção reforça ainda mais a triagem sistemática em muitas regiões. A vigilância governamental vinculada a programas de fortificação de alimentos acrescenta outro fluxo constante de testes, traduzindo prioridades de saúde populacional em demanda laboratorial.
Transição para Cuidados Preventivos e Triagem de Rotina
Os modelos de reembolso baseados em valor incentivam a detecção precoce, tornando a medição de vitamina D uma métrica de rotina em exames preventivos de saúde cobertos pelos planos Medicare Advantage e por uma lista crescente de seguradoras privadas. Os gastos diretos ao consumidor em laboratório estão prestes a superar USD 9 bilhões até 2033, conferindo aos consumidores um poder sem precedentes para solicitar testes sem mediação médica. Os empregadores incorporam o monitoramento de vitamina D em painéis de bem-estar corporativo, incentivando o acompanhamento regular dos funcionários e gerando volumes previsíveis de amostras. Os programas de cuidado a idosos integram verificações de deficiência em iniciativas de prevenção de quedas, melhorando a adesão aos regimes de suplementação. Coletivamente, essas mudanças comportamentais e de política sustentam a expansão contínua do mercado de testes de Vitamina D.
Automação CLIA Reduzindo o Custo por Teste
Sistemas CLIA totalmente robóticos podem processar mais de 3.600 ensaios por hora, gerando economias de escala enquanto reduzem despesas com mão de obra. Plataformas como o cobas 8000 da Roche processam até 1.000 amostras por hora e requerem consumo mínimo de água, reduzindo custos com utilidades e resíduos biológicos. Custos mais baixos capacitam os pagadores a autorizar testes mais amplos, apoiando instalações de maior rendimento e consolidando prestadores menores em redes de laboratórios de referência. A confiabilidade analítica também aumenta porque módulos de inteligência artificial sinalizam continuamente dados discrepantes, reduzindo as taxas de repetição de testes. Esses ganhos de eficiência reforçam a posição competitiva dos laboratórios estabelecidos e estimulam a adoção adicional em mercados emergentes, acelerando a receita do mercado de testes de Vitamina D.
Novos Códigos de Reembolso na Europa e nos EUA
A introdução do código CPT 82306 estabeleceu faturamento uniforme para ensaios de 25-hidroxivitamina D nos Estados Unidos, eliminando muitas ambiguidades administrativas que anteriormente desencorajavam a submissão de cobranças de rotina. O Medicare agora reembolsa testes para doença renal crônica, má absorção e osteoporose, enquanto os pagadores europeus incorporam o monitoramento de vitamina D em pacotes de cuidados integrados. As estruturas de reembolso harmonizadas reduzem as obrigações de desembolso dos pacientes e solidificam receitas previsíveis para os laboratórios, fortalecendo o mercado de testes de Vitamina D em múltiplas geografias. À medida que as seguradoras privadas adotam cobertura semelhante, os fluxos de caixa dos laboratórios se estabilizam, reduzindo o risco de investimento em automação e aquisição de análises avançadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão de preços proveniente de painéis de bem-estar agrupados | -1.4% | América do Norte e União Europeia, mercados de alta concorrência | Curto prazo (≤ 2 anos) |
| Variabilidade entre métodos de ensaio | -0.9% | Global, afetando particularmente laboratórios com múltiplos locais | Médio prazo (2 a 4 anos) |
| Preocupações com a estabilidade de amostras em papel de filtro de sangue seco | -0.6% | Global, maior impacto em regiões remotas/tropicais | Médio prazo (2 a 4 anos) |
| Escrutínio regulatório sobre alegações diretas ao consumidor | -0.8% | Global, mais rigoroso na União Europeia e em estados selecionados dos EUA | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Preços Proveniente de Painéis de Bem-Estar Agrupados
A contratação baseada em volume incentivou as seguradoras a reembolsar triagens metabólicas abrangentes que incluem vitamina D por um único preço global, comprimindo as margens em ensaios individuais. Os laboratórios nacionais consolidados podem aproveitar a escala, mas os independentes regionais frequentemente absorvem reembolsos menores, sendo forçados a renegociar contratos com fornecedores. As plataformas diretas ao consumidor espelham essa pressão ao comercializar painéis multianálitos a preços com desconto para ganhar participação, intensificando a concorrência de preços no mercado de testes de Vitamina D. Os grandes players contra-atacam automatizando fluxos de trabalho e realizando vendas cruzadas de painéis de alergia ou hormônios para manter a lucratividade.
Escrutínio Regulatório sobre Alegações Diretas ao Consumidor
A regulamentação em fases da Administração de Alimentos e Medicamentos dos Estados Unidos sobre testes desenvolvidos em laboratório reclassifica muitos ensaios de vitamina D como dispositivos médicos, obrigando as empresas diretas ao consumidor a investir em conformidade com sistemas de qualidade e validação clínica. As regras de comercialização europeias restringem ainda mais as alegações de saúde, limitando a liberdade promocional. As diversas leis estaduais nos Estados Unidos introduzem complexidade adicional e potenciais multas por não conformidade. Esses obstáculos de governança retardam o lançamento de produtos e elevam os custos operacionais, moderando a expansão de curto prazo do mercado de testes de Vitamina D nos canais de consumo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Crescimento dos Serviços Supera os Reagentes TradicionaisO segmento de serviços do mercado de testes de Vitamina D expandiu-se a um CAGR de 8,87% em direção a 2031, impulsionado pela terceirização hospitalar e pela consolidação de laboratórios de referência. Reagentes e kits ainda entregaram 45,05% de participação no mercado de testes de Vitamina D em 2025, porém suas margens de receita se estreitaram porque os sistemas automatizados consomem menos consumíveis por ensaio. Os instrumentos representam a menor fatia de receita, mas cada instalação de analisador estabelece uma anuidade de reagentes de longa cauda que sustenta a lucratividade dos fornecedores. Laboratórios incapazes de financiar a automação subcontratam cada vez mais painéis especializados de vitamina D a prestadores de serviços, reforçando o impulso do segmento de serviços. Aquisições como o acordo de USD 1 bilhão da Quest Diagnostics com a LifeLabs destacam a corrida pela escala de rede que amplifica o poder de compra e o alcance geográfico.
Os fabricantes de reagentes respondem inovando em químicas de alta sensibilidade compatíveis com plataformas CLIA e com as emergentes plataformas LC-MS/MS, protegendo a demanda mesmo com a queda do consumo por teste. Os serviços de integração digital que conectam analisadores a sistemas de informação laboratorial geram receita incremental ao mesmo tempo em que diferenciam os fornecedores. Enquanto isso, os modelos de serviço no ponto de atendimento prosperam em clínicas de atenção primária, onde resultados rápidos informam decisões de suplementação durante uma única consulta, estendendo o mercado de testes de Vitamina D além dos laboratórios centrais.


Por Tecnologia:
LC-MS/MS Perturba a Dominância do CLIAO CLIA gerou 38,25% da receita de 2025 graças aos baixos custos operacionais e à operação totalmente automatizada. No entanto, o LC-MS/MS alcançou um CAGR de 9,30% à medida que novos sistemas combinam a precisão da espectrometria de massas com automação sem supervisão que mitiga a intensidade de mão de obra. O tamanho do mercado de testes de Vitamina D associado às plataformas LC-MS/MS está definido para crescer de forma constante porque os clínicos exigem maior especificidade em casos complexos, como a doença renal crônica. O escrutínio da Administração de Alimentos e Medicamentos dos Estados Unidos sobre testes desenvolvidos em laboratório empurra os laboratórios em direção a kits LC-MS/MS padronizados, acelerando a adoção. O ELISA mantém posição em ambientes sensíveis a custos, enquanto o radioimunoensaio declina devido aos protocolos de resíduos radiológicos.
Os primeiros adotantes relatam que o LC-MS/MS reduz a repetição de testes desencadeada por reatividade cruzada nos ensaios CLIA, melhorando assim a confiança clínica. Os fornecedores agora agrupam atualizações de calibração baseadas em nuvem que simplificam a manutenção, ampliando a acessibilidade para laboratórios de médio porte. Como o reembolso permanece agnóstico em relação ao método, os laboratórios podem alinhar a seleção de plataforma com a complexidade do mix de casos, alimentando a coexistência de múltiplas plataformas que amplia o mercado de testes de Vitamina D.
Por Usuário Final:
A Disrupção dos Cuidados Domiciliares se AceleraOs laboratórios de diagnóstico mantiveram 54,72% de participação no mercado de testes de Vitamina D em 2025, mas os testes domiciliares e remotos registraram um CAGR de 9,78% até 2031, à medida que os consumidores adotaram a conveniência e a propriedade dos dados. As consultas de telemedicina frequentemente agrupam avaliações de vitamina D em regimes de cuidados crônicos, impulsionando o envio de kits diretamente às residências dos pacientes. Os hospitais confrontados com escassez de pessoal recorrem a laboratórios de referência para testes de micronutrientes não urgentes, desviando volume das bancadas internas. O tamanho do mercado de testes de Vitamina D para canais remotos continuará crescendo porque os pagadores reconhecem a relação custo-efetividade do monitoramento descentralizado.
Os fabricantes de equipamentos agora colaboram com redes de entrega para garantir a entrega noturna de envelopes de papel de filtro de sangue seco, minimizando a ansiedade com o tempo de retorno. Os clínicos obtêm acesso eletrônico a gráficos de tendências que sinalizam riscos de recaída, aprimorando a coordenação do cuidado. Essa evolução dos serviços expande o mercado de testes de Vitamina D ao mesmo tempo em que redefine os limites competitivos entre empresas de diagnóstico, startups de saúde digital e farmácias de varejo.
Análise Geográfica
Mercado de Testes de Vitamina D na América do Norte, APAC e EMEA
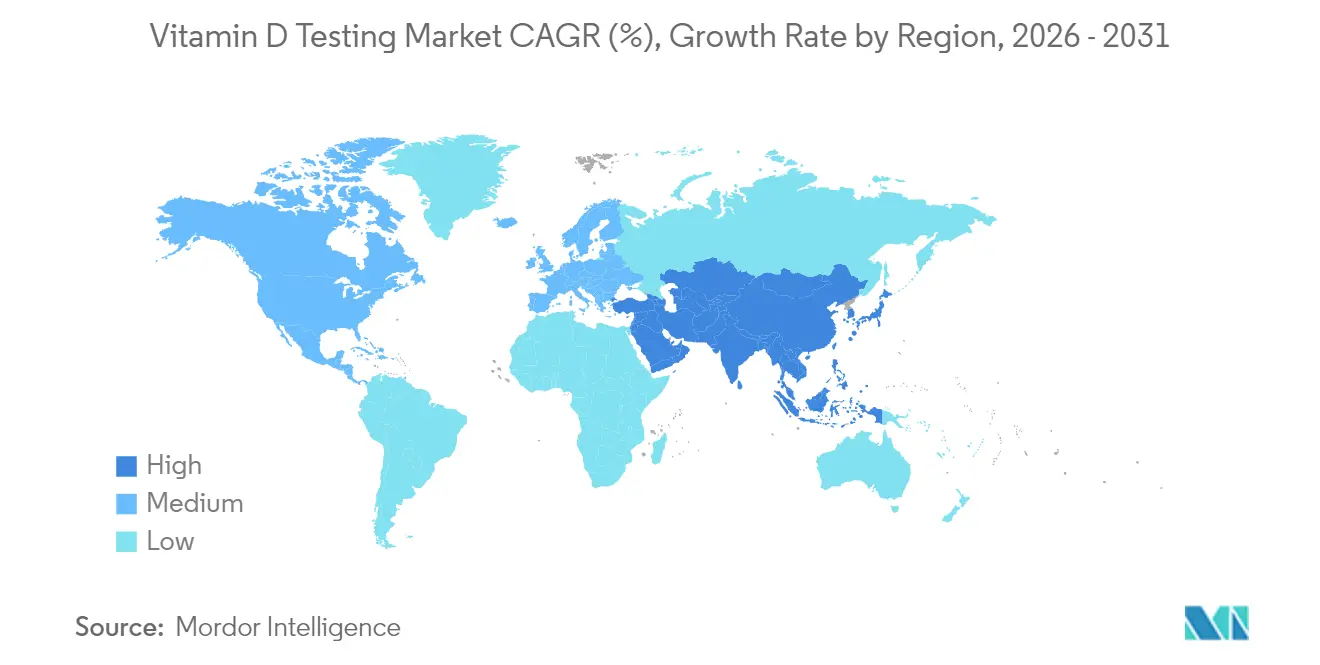
A América do Norte gerou 41,80% da receita de 2025 graças à ampla cobertura de seguros e à infraestrutura avançada de automação. A Ásia-Pacífico, no entanto, é o motor de crescimento com um CAGR de 10,74% ancorado pela urbanização, pela crescente conscientização sobre saúde da classe média e pelo investimento do setor privado em diagnósticos. As redes de laboratórios organizadas na Índia penetram em cidades de terceiro nível, enquanto a demanda chinesa cresce junto com as tendências de consumo de nutracêuticos. A Europa continua sua expansão constante por meio de programas de vigilância impulsionados pela fortificação e pela demografia envelhecida, mas a austeridade no reembolso limita o potencial de crescimento. Os mercados do Oriente Médio e da África mostram promessa inicial à medida que os governos modernizam a saúde e lidam com deficiência surpreendentemente alta em climas ricos em sol.

Panorama regulatório
Os testes de vitamina D são moldados por regras de dispositivos de diagnóstico in vitro (IVD), supervisão laboratorial e critérios de necessidade médica dos pagadores, que por sua vez influenciam a seleção de métodos e a adoção pelos usuários finais. Nos Estados Unidos, as práticas de cobertura e faturamento do CMS afetam a solicitação de testes, e muitos ambientes impõem expectativas mais rígidas de necessidade médica que enfatizam indicações documentadas, como osteoporose e doença renal, em vez de triagem ampla. No nível de desempenho do ensaio, o CDC Vitamin D Standardization-Certification Program (VDSCP) continua a servir como ponto de referência para comparabilidade entre plataformas, abordando a variabilidade persistente quando os limiares clínicos de deficiência diferem entre diretrizes e padrões de prática.
A clareza regulatória para fluxos de trabalho mais novos também está avançando por meio da categorização de complexidade CLIA, que pode expandir onde um método é operacionalmente viável. Em setembro de 2025, a Roche informou a categorização CLIA Moderate Complexity para seu teste Ionify 25-Hydroxy Vitamin D Total, sinalizando que os fluxos de trabalho automatizados de espectrometria de massa estão sendo posicionados para uso mais amplo em laboratórios de rotina, e não apenas em ambientes de referência especializados. Ao mesmo tempo, o escrutínio intensificado sobre as alegações de saúde direcionadas ao consumidor, juntamente com discussões mais amplas do arcabouço regulatório dos EUA sobre testes desenvolvidos em laboratório, aumenta o ônus de conformidade para canais voltados ao consumidor, levando as empresas a fortalecer a validação, os sistemas de qualidade e a disciplina de rotulagem.
Análise da cadeia de valor
A cadeia de valor dos testes de vitamina D começa com P&D de ensaios e instrumentos (incluindo fluxos de trabalho de imunoensaio e LC-MS/MS), seguida pela fabricação de reagentes, produção de instrumentos e habilitação de software e conectividade (middleware e interfaces LIS/EHR). A distribuição é normalmente realizada por meio de vendas diretas a laboratórios de alto volume e redes hospitalares, além de distribuidores regionais e canais de compra em grupo. A receita é impulsionada por um modelo de base instalada, em que a instalação de analisadores gera demanda recorrente por reagentes, calibradores e controles. Programas de padronização, como o CDC VDSCP nos Estados Unidos, e requisitos de comparabilidade de métodos também sustentam a demanda por materiais de referência, protocolos de verificação e gestão contínua da qualidade.
No estágio posterior, a coleta de amostras (soro/plasma e fluxos de trabalho de spot de sangue seco em expansão) alimenta os testes realizados por laboratórios de diagnóstico, laboratórios hospitalares e, cada vez mais, serviços de atendimento domiciliar e testes remotos que combinam logística de kits, correio ou remessas de retorno e portais de relatórios digitais. A automação está deslocando a captura de valor em direção a plataformas integradas que reduzem o trabalho manual e a variabilidade, reforçando o papel de grandes fornecedores e laboratórios de alto rendimento. A transição para a espectrometria de massa automatizada, incluindo fluxos de trabalho destacados em torno do cobas i601, também aumenta a importância de kits padronizados, serviços de manutenção e suporte de aplicação, para que laboratórios de rotina possam adotar LC-MS/MS sem uma equipe altamente especializada.
Panorama Competitivo
A América do Norte mantém a liderança por meio de grandes redes de laboratórios de referência, codificação CPT abrangente e aquisições recentes que ampliam as redes de filiais. O tamanho do mercado de testes de Vitamina D nesta região se beneficia da cobertura do Medicare para coortes de alto risco, embora as pressões de preços provenientes de painéis de bem-estar agrupados limitem o potencial de crescimento adicional.
A expansão de dois dígitos da Ásia-Pacífico é apoiada por custos de fabricação competitivos que viabilizam testes acessíveis, enquanto a adoção de seguros privados impulsiona o volume nas áreas metropolitanas. A Europa foca em cuidados baseados em resultados e monitoramento de fortificação de alimentos, incorporando a avaliação de vitamina D em painéis de saúde pública. Em todas as regiões, os testes domiciliares estão emergindo como o alavancador universal de crescimento que democratiza o acesso e comprime os tempos de retorno.
A diferenciação competitiva migrou dos menus de ensaios para análise de dados, portais de pacientes e interoperabilidade com prontuários eletrônicos de saúde. Os líderes de mercado empacotam painéis de saúde populacional que apresentam tendências agregadas de deficiência, ajudando as seguradoras a elaborar campanhas direcionadas de suplementação. As parcerias entre startups de dispositivos e sistemas hospitalares estimulam o crescimento do ecossistema sem comprometer a dominância dos incumbentes, sustentando uma rivalidade equilibrada no mercado de testes de Vitamina D.
Líderes do Setor de Testes de Vitamina D
F. Hoffmann-La Roche Ltd.
DiaSorin S.p.A.
Abbott
Siemens Healthcare GmbH
Thermo Fisher Scientific Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes de Vitamina D
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher
- Thermo Fisher Scientific
- DiaSorin
- Quest Diagnostics
- bioMérieux
- Bio-Rad Laboratories
- Ortho Clinical Diagnostics Holdings plc
- Grifols
- Randox Laboratories
- Mindray
- Tosoh
- Sysmex
- Eurofins
- ARUP Laboratories
- Cerba HealthCare SAS
- Unilabs AB
- Biomerica Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é a incorporação operacional dos testes de vitamina D por espectrometria de massa em laboratórios clínicos de rotina, onde as vantagens de especificidade, incluindo a diferenciação dos metabólitos D2 e D3, podem reduzir preocupações de reatividade cruzada associadas a alguns imunoensaios e sustentar fluxos de trabalho de casos mais complexos. A categorização CLIA Moderate Complexity divulgada pela Roche em setembro de 2025 para seu teste Ionify 25-Hydroxy Vitamin D Total oferece um caminho direto para uma implantação mais ampla de ensaios de vitamina D baseados em MS automatizada em laboratórios não especializados dos EUA, expandindo a base instalada endereçável além dos laboratórios de referência. Essa mudança também abre oportunidades adjacentes em programas de calibração e qualidade, serviços de harmonização de métodos e conectividade LIS que ajudam redes multissite a manter os resultados comparáveis entre plataformas.
Uma segunda trilha de oportunidade está surgindo em modelos centrados em serviços e descentralizados, onde logística e integração de dados se tornam diferenciais, não apenas o portfólio de ensaios. O microamostragem de spot de sangue seco e os fluxos de trabalho de atendimento domiciliar ou testes remotos criam rotas adicionais de aquisição de clientes por meio de programas de telessaúde, iniciativas de bem-estar patrocinadas por empregadores e ambientes de varejo ou clínicas. Ao mesmo tempo, pagadores e prestadores buscam caminhos padronizados e reembolsáveis, incluindo o CPT 82306 nos Estados Unidos, que reduzem a fricção administrativa. Fornecedores que combinam desempenho analítico robusto com atendimento completo de kits, cadeia de custódia e relatórios longitudinais digitais podem competir por volume recorrente à medida que os testes migram de verificações episódicas de deficiência para o monitoramento contínuo em vias de condições crônicas.
Recent Industry Developments in Mercado de Testes de Vitamina D
- Julho de 2026: a DiaSorin reiterou sua estratégia focada em hospitais para seu portfólio de especialidade em imunodiagnósticos em divulgações corporativas, reforçando a ênfase nos portfólios centrais de laboratórios hospitalares que incluem testes de vitamina D. O posicionamento apoia a defesa de participação de mercado em mercados maduros, onde os volumes de testes de rotina estão se normalizando e a concorrência se concentra cada vez mais na amplitude do portfólio, na integração de fluxo de trabalho e nos relacionamentos hospitalares.
- Abril de 2026: a DiaSorin destacou o 25-OH Vitamin D TOTAL como um componente central de seu portfólio de imunodiagnóstico LIAISON XL, dentro do portfólio de distúrbios metabólicos da empresa. Manter a vitamina D como um ensaio em destaque, ancorado em uma base instalada de alto rendimento, sustenta a demanda recorrente de reagentes e preserva a visibilidade dos testes de rotina em contas hospitalares e de grandes laboratórios.
- Setembro de 2025: a Roche anunciou que seu teste Ionify 25-Hydroxy Vitamin D Total recebeu a categorização CLIA Moderate Complexity, posicionando-o para uso mais amplo em laboratórios clínicos dos EUA. O desenvolvimento reduz as barreiras operacionais para a adoção da espectrometria de massa automatizada em ambientes de rotina, fortalecendo a transição para fluxos de trabalho de maior especificidade, ao lado de plataformas de imunoensaio já estabelecidas.


Mercado de Testes de Vitamina D Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de testes de vitamina D abrange a receita gerada por serviços de testes laboratoriais e point of care, e os consumíveis relacionados usados para medir o status de vitamina D, principalmente por meio da 25-hidroxivitamina D e de outros ensaios de vitamina D clinicamente utilizados, em ambientes de saúde e diagnóstico.
Exclusões de escopo: não inclui suplementos de vitamina D, terapias, ingredientes de fortificação ou painéis endócrinos gerais em que a vitamina D não seja precificada separadamente.
Visão geral da segmentação
- Por Tipo de Produto (Valor)
- Reagentes e Kits
- Instrumentos
- Serviços
- Por Tecnologia (Valor)
- LC–MS/MS
- Imunoensaio por Quimiluminescência (CLIA)
- ELISA
- Radioimunoensaio (RIA)
- Outros
- Por Usuário Final (Valor)
- Laboratórios de Diagnóstico
- Hospitais e Clínicas
- Testes Domiciliares e Remotos
- Outros
- Por Tipo de Amostra (Valor)
- Soro / Plasma
- Sangue Total
- Papel de Filtro de Sangue Seco
- Outros
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa definindo os limites do mercado e construindo uma lista clara de métodos de teste e ambientes de atendimento em que os testes de vitamina D são rotineiramente solicitados. Fontes públicas são usadas para ancorar o pool de demanda e os padrões de atendimento, como estatísticas de saúde de agências como CDC, OMS e OCDE, além de diretrizes e padrões laboratoriais de órgãos como o NIH Office of Dietary Supplements e o CLSI.
Também utilizamos fontes como literatura clínica revisada por pares, estatísticas aduaneiras e comerciais de reagentes de diagnóstico, quando disponíveis, e referências de compras governamentais e reembolso para entender os caminhos típicos de teste e o comportamento de faturamento. Registros da empresa, apresentações a investidores e publicações confiáveis de sistemas de saúde ou redes de laboratórios ajudam a validar como os volumes de testes e a adoção de plataformas estão mudando ao longo do tempo. Para lacunas em receitas de empresas e estruturas de propriedade, assinaturas pagas focadas em finanças corporativas, notícias e bancos de dados de patentes são usadas seletivamente. A lista de fontes documentais acima é ilustrativa, e muitas outras referências públicas e pagas foram verificadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas do modelo que as fontes documentais não conseguem confirmar totalmente, especialmente sobre com que frequência os testes são solicitados, como o preço varia por canal e com que rapidez os fluxos de trabalho mais recentes de imunoensaio e LC-MS estão sendo adotados. Conversamos com uma combinação de gerentes de laboratórios de diagnóstico, líderes de laboratórios hospitalares, clínicos envolvidos nas decisões de solicitação e participantes de distribuição ou canal nas principais regiões, para que nosso dimensionamento final seja fundamentado em como os testes são realmente entregues e pagos.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 19% | APAC: 43% |
| Nível médio: 49% | Líderes funcionais/de unidade: 28% | EMEA: 36% |
| Participantes menores: 20% | Gerentes: 53% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o pool de testes endereçável usando uma combinação de coortes populacionais e de risco, diretrizes de testes e comportamento de triagem, e a parcela de pacientes que normalmente atinge a confirmação diagnóstica por meio de laboratórios. Depois que o pool de demanda é delimitado, a receita média por teste é aplicada por ambiente para refletir as diferenças de preço entre laboratórios hospitalares, laboratórios independentes e vias point of care.
Para manter os totais realistas, os resultados são então cruzados com aproximações seletivas de baixo para cima a partir de sinais de receita amostrados de laboratórios e fornecedores de ensaios, além de verificações de canal sobre a precificação típica do portfólio de testes e os volumes anuais de testes. As principais entradas tratadas como variáveis móveis incluem a conscientização sobre deficiência de vitamina D e a intensidade da triagem, mudanças entre testes de imunoensaio e LC-MS, penetração da automação em laboratórios de alto rendimento, o mix de reembolso e pagamento direto, e diferenças regionais nas práticas de testes preventivos.
Para a previsão, a análise de cenários é usada com um caso-base ancorado no consenso das entrevistas, e depois ajustado usando suavização de séries temporais no crescimento histórico, onde os dados mostram comportamento estável de solicitação. Onde os sinais de baixo para cima são incompletos para laboratórios menores ou países fragmentados, as lacunas são tratadas usando taxas de utilização proxy e faixas de preço calibradas, e depois reequilibradas para corresponder aos totais finais do pool de demanda.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que o tamanho do mercado não dependa de uma única premissa. Comparamos os resultados do modelo com sinais independentes, como padrões de adoção de testes relatados na literatura clínica, indícios de triagem de saúde pública e faixas de preço observadas entre canais, e então investigamos valores discrepantes antes da aprovação final.
Os números passam por revisão sequencial de analistas, em que grandes variações regionais, mudanças súbitas de preço e alterações no mix de métodos são questionadas e recalculadas, se necessário. Se uma alteração relevante for identificada, como uma atualização de reembolso ou uma mudança importante na prática de testes, especialistas são recontatados para confirmar a direção e a magnitude do impacto. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado de testes de vitamina D da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para testes de vitamina D frequentemente não coincidem porque diferentes estudos contam itens de receita distintos, misturam anos e tratam a precificação de forma própria, o que altera o total final. As diferenças também surgem de quanto da demanda está ligado à triagem de rotina versus testes medicamente necessários, e se a adoção regional é considerada rápida ou lenta.
A dispersão geralmente se deve ao que é contado como receita de mercado (apenas serviços de teste versus serviços mais instrumentos), à escolha do ano-base e a como o preço médio de venda é modelado entre laboratórios hospitalares, laboratórios independentes e ambientes point of care. Algumas estimativas também se apoiam em uma taxa de crescimento única para todas as regiões, enquanto outras aplicam curvas de adoção diferentes com base em feedback de entrevistas e sinais recentes de reembolso, e depois atualizam o momento da conversão cambial de forma diferente, o que pode alterar o valor em USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,04 bilhão de USD (2025) | |
| Editora do Setor A | 0,93 bilhão de USD (2025) | Um total mais baixo geralmente é produzido quando o preço é mantido conservador entre os canais e o modelo assume um crescimento mais lento nos volumes de triagem de rotina, especialmente em ambientes de atendimento emergentes, o que comprime a receita por teste. |
| Editora do Setor B | 0,85 bilhão de USD (2024) | Esse valor usa um ano-base anterior e pode subestimar quando os volumes de teste não são reajustados ao comportamento de solicitação recente e quando as mudanças no mix de métodos em direção a fluxos de trabalho de maior valor não são incorporadas de forma consistente. |
A tabela mostra que a seleção do ano e a forma como o preço do teste e o mix de canais são tratados explicam a maior parte da variação, e o modelo se mantém mais estável quando essas entradas são atualizadas e reverificadas. Contar apenas a receita paga de testes de vitamina D por ambiente e, em seguida, revalidar volumes e preços com stakeholders laboratoriais antes de fechar a previsão é a etapa-chave aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Testes de Vitamina D?
O Mercado de Testes de Vitamina D está projetado para registrar um CAGR de 8,21% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Testes de Vitamina D?
F. Hoffmann-La Roche Ltd., DiaSorin S.p.A., Abbott, Siemens Healthcare GmbH e Thermo Fisher Scientific Inc. são as principais empresas que operam no Mercado de Testes de Vitamina D.
Qual é a região de crescimento mais rápido no Mercado de Testes de Vitamina D?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado de Testes de Vitamina D?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Testes de Vitamina D.
Quais anos este Mercado de Testes de Vitamina D abrange?
O relatório abrange o tamanho histórico do Mercado de Testes de Vitamina D para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Testes de Vitamina D para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



