
Tamanho e Participação do Mercado de Embalagens para Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
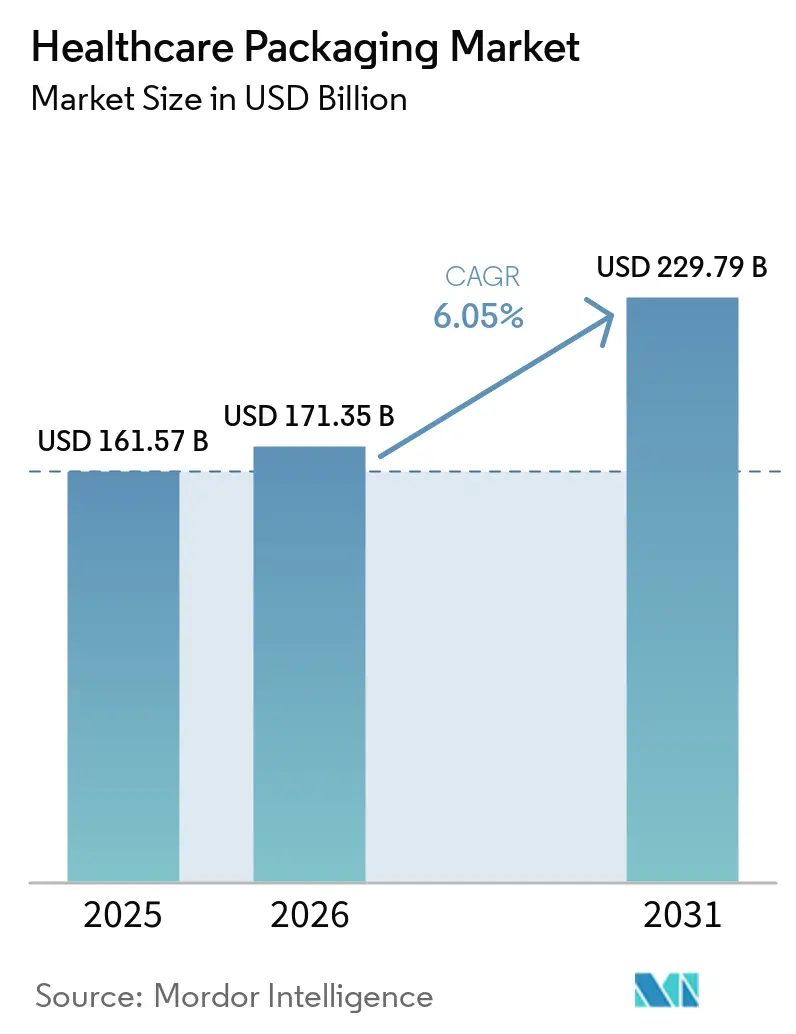
| Tamanho do Mercado (2026) | 171.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 229.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.05 % |
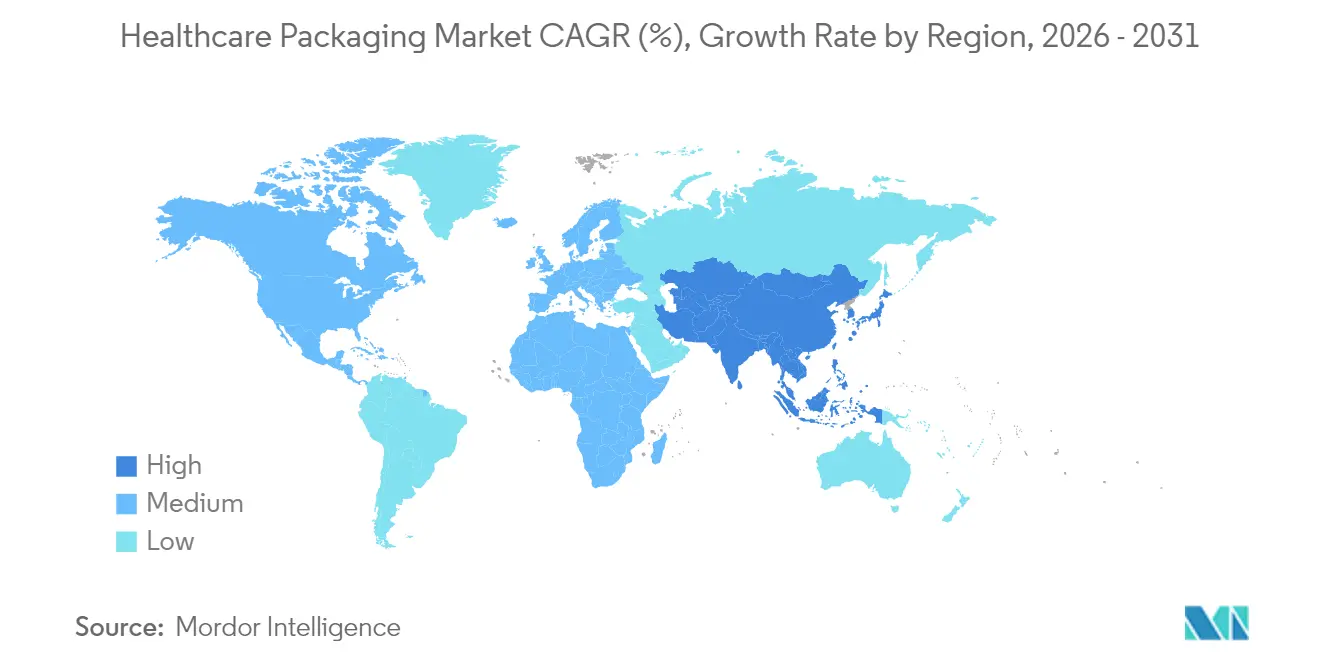
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
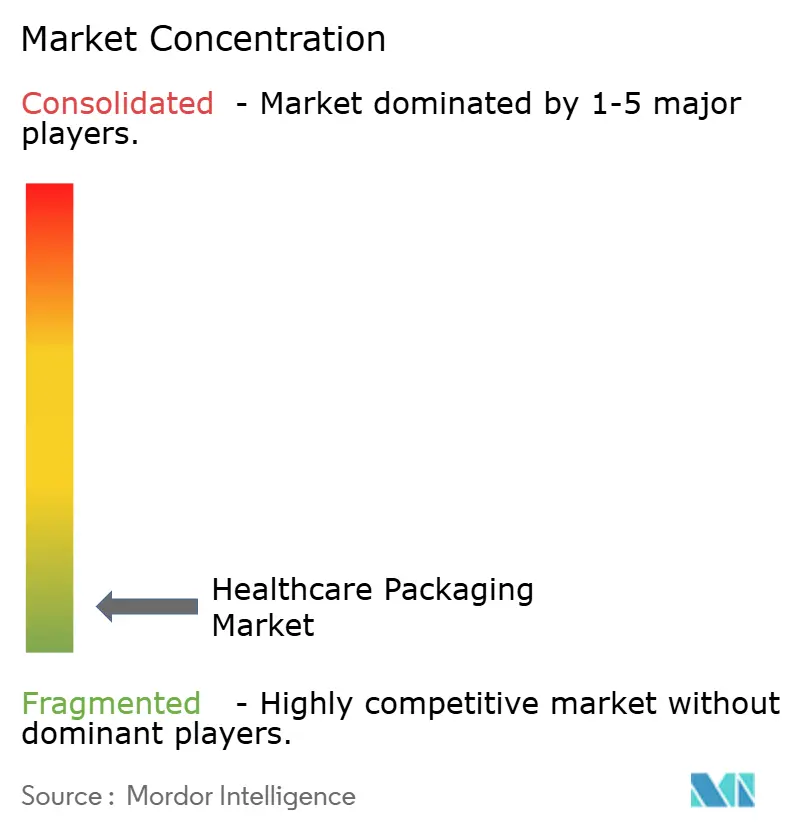
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Saúde por Mordor Intelligence
O tamanho do mercado de embalagens para saúde deve crescer de USD 161,57 bilhões em 2025 para USD 171,35 bilhões em 2026 e está previsto para atingir USD 229,79 bilhões até 2031, a uma CAGR de 6,05% no período 2026-2031. A demanda acelerada por biológicos, a rápida expansão dos modelos de tratamento domiciliar e o endurecimento das regras de serialização sustentam essa trajetória ascendente. O impulso demográfico é evidente, pois a coorte com mais de 65 anos já supera a juventude na Europa, intensificando a necessidade de embalagens fáceis de usar e seguras para idosos. Em paralelo, os proprietários de marcas farmacêuticas priorizam designs rastreáveis e à prova de adulteração para combater falsificações, enquanto sensores inteligentes incorporados em embalagens primárias melhoram a adesão à terapia. As regulamentações de sustentabilidade na União Europeia e em alguns estados dos EUA estão impulsionando os proprietários de marcas em direção a estruturas mono-material recicláveis, sem comprometer a proteção de barreira. A volatilidade dos preços de matérias-primas poliméricas e a capacidade limitada de vidro de grau médico permanecem como obstáculos de custo, mas os investimentos contínuos em centros de produção regionais estão amortecendo o risco de abastecimento.
Principais Conclusões do Relatório
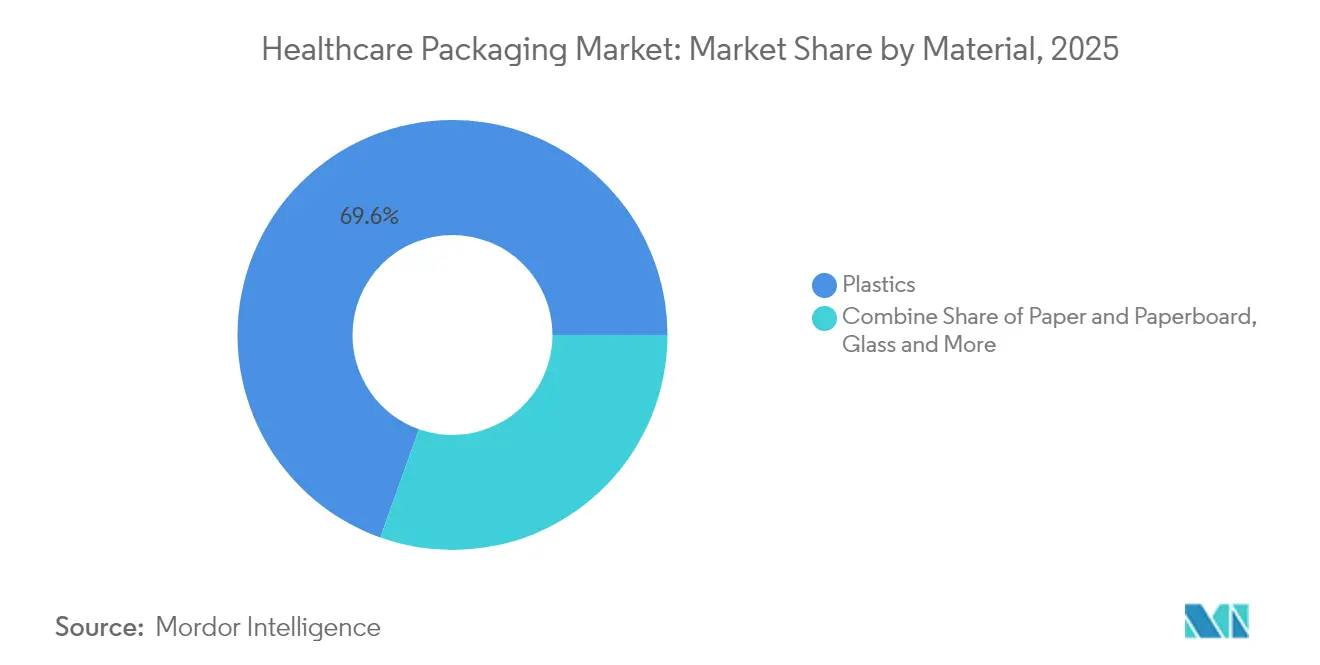
- Por material, os plásticos lideraram com 69,55% da participação do mercado de embalagens para saúde em 2025; prevê-se que o vidro se expanda a uma CAGR de 9,88% até 2031.
- Por tipo de produto, frascos e recipientes representaram 39,78% do tamanho do mercado de embalagens para saúde em 2025, enquanto as embalagens blister devem crescer a uma CAGR de 8,29% até 2031.
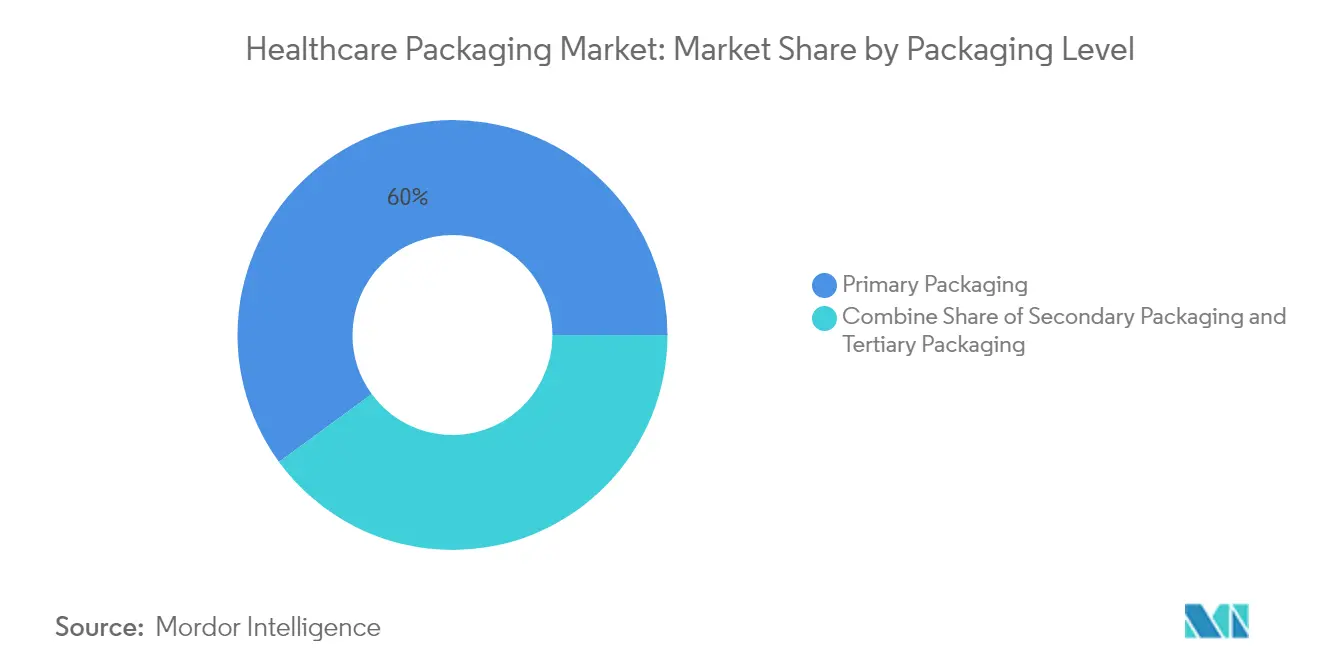
- Por nível de embalagem, a embalagem primária capturou 60,05% da participação do mercado de embalagens para saúde em 2025; a embalagem terciária avança a uma CAGR de 7,78% até 2031.
- Por geografia, a América do Norte deteve 36,10% da participação do mercado de embalagens para saúde em 2025, enquanto a Ásia-Pacífico está projetada para uma CAGR de 8,94% até 2031.
- Por usuário final, a fabricação farmacêutica comandou 36,35% do tamanho do mercado de embalagens para saúde em 2025, enquanto os produtos nutracêuticos e de venda livre estão posicionados para um crescimento de CAGR de 9,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por dispositivos de autocuidado e diagnóstico domiciliar | +1.8% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Mandatos de serialização e anticópia | +1.2% | Global, liderado pela implementação do DSCSA nos EUA e do FMD na UE | Curto prazo (≤ 2 anos) |
| Envelhecimento da população e prevalência de doenças crônicas | +1.5% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Substituição de materiais impulsionada pela sustentabilidade | +0.9% | UE e América do Norte como núcleo, com expansão para a APAC | Médio prazo (2-4 anos) |
| Embalagens criogênicas para terapias celulares e gênicas | +0.7% | América do Norte e UE, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Embalagens inteligentes com RFID/NFC para rastreamento de adesão | +0.4% | Mercados desenvolvidos inicialmente, expansão global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Dispositivos de Autocuidado e Diagnóstico Domiciliar
Os gastos anuais de capital em tecnologia médica para dispositivos de cuidados com diabetes atingiram USD 7,09 bilhões em 2024, com USD 2,7 bilhões destinados a monitores contínuos de glicose que exigem embalagens estéreis prontas para o varejo. [1] Os lançamentos do PIVO Pro e MiniDraw da BD mostram como as marcas agora especificam bolsas à prova de adulteração dimensionadas para atendimento por correspondência, garantindo ao mesmo tempo esterilidade de grau hospitalar. O sistema Smart MDI InPen-Simplera da Medtronic, aprovado pela FDA, ressalta que a embalagem deve proteger não apenas o medicamento, mas também os eletrônicos incorporados e os aplicativos complementares. O mercado de embalagens para saúde, portanto, pivota em direção a fechamentos resistentes a crianças, mas amigáveis para idosos, cavidades multicamadas para sensores e instruções habilitadas por QR que correspondem aos fluxos de trabalho de telessaúde. A adoção intensificada de cuidados domiciliares mantém o mercado de embalagens para saúde em uma trajetória de crescimento robusta.
Mandatos de Serialização e Anticópia
A aplicação integral do DSCSA dos EUA em novembro de 2024 desencadeou taxas de erro de até 30% nas trocas de dados, arriscando quarentenas diárias de 110.000 embalagens quando os códigos não correspondiam. O pipeline de serviços de serialização completos da Cardinal Health cresceu à medida que os fabricantes de medicamentos terceirizavam as etapas de codificação, agregação e validação. A seringa RFID iDFill da BD mostra que a incorporação de identificadores no nível primário permite que as empresas dispensem rótulos secundários e acelerem as velocidades de linha. As regras do FMD europeu que exigem códigos legíveis tanto por humanos quanto por máquinas impulsionam ainda mais o mercado de embalagens para saúde em direção ao investimento em infraestrutura digital. Os fornecedores capazes de agrupar hardware, software e serviços em nuvem validados ganham participação à medida que a complexidade da serialização aumenta.
Envelhecimento da População e Prevalência de Doenças Crônicas
As condições crônicas múltiplas entre adultos nos EUA subiram de 21,8% em 2013 para 27,1% em 2023, com o aumento mais acentuado em adultos jovens. A West Pharmaceutical Services já deriva 73% das vendas de produtos proprietários de plataformas de autoinjeção que devem ser enviadas em bandejas ergonômicas e seguras para idosos. O SmartPack da Caretech integra avisos de áudio e verificação de comprimidos, reduzindo erros de dosagem entre pacientes com artrite. Essas tendências garantem que o mercado de embalagens para saúde continue a desenvolver fontes maiores, indicações táteis e superfícies antiderrapantes que abordam a diminuição da destreza sem adicionar peso ao material.
Substituição de Materiais Impulsionada pela Sustentabilidade
O Regulamento de Embalagens e Resíduos de Embalagens da União Europeia exige reciclabilidade para todas as embalagens até 2030, embora isenções para itens médicos sensíveis ao contato estejam em análise. [2] O AmFiber Performance Paper da Amcor, recentemente protegido por uma patente da UE, equilibra a estrutura à base de fibra com camadas de barreira de grau farmacêutico. Uma comparação de ciclo de vida mostrou que as bolsas de polietileno emitem 70% menos CO₂-equivalente do que o vidro ou o alumínio, complicando a narrativa do "tudo em papel". A TekniPlex agora oferece filmes blister com 30% de conteúdo reciclado pós-consumo, atingindo as metas de circularidade da UE sem necessidade de requalificação da formulação do medicamento. A SB 54 da Califórnia estabelece uma taxa de reciclagem de 65% até 2032, mas atualmente isenta as embalagens de medicamentos prescritos, destacando o mosaico regulatório que obriga as marcas globais a projetar designs modulares. Os mandatos verdes, portanto, reformulam o mix de materiais e a estrutura de custos do mercado de embalagens para saúde.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de resinas à base de petróleo | -0.8% | Global, com impacto agudo em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Regras complexas de descarte de resíduos em múltiplas jurisdições | -0.6% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Gargalos de capacidade de vidro de grau médico | -0.4% | Global, com concentração de oferta na Europa e Ásia | Médio prazo (2-4 anos) |
| Riscos de cibersegurança em embalagens conectadas | -0.3% | Mercados desenvolvidos com tecnologia de informação em saúde avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Resinas à Base de Petróleo
O fechamento da refinaria de Houston da LyondellBasell e a entrada em operação da nova planta de polipropileno da Formosa restringiram o fornecimento de propileno, com a Argus esperando aumentos de preços de dois dígitos em 2025. Os custos de resinas de engenharia subiram novamente em março de 2025, corroendo as margens dos conversores. As marcas de saúde vinculadas a códigos de materiais validados pela FDA não podem trocar de resinas rapidamente, de modo que os conversores menores enfrentam crises de liquidez. O mercado de embalagens para saúde vê os grandes players usando hedge de longo prazo e múltiplas fontes de abastecimento para atenuar a volatilidade, enquanto avaliam laminados mono-PP de barreira mais elevada que permitem a redução de espessura sem arriscar falhas de barreira.
Regras Complexas de Descarte de Resíduos em Múltiplas Jurisdições
O Arizona limita o armazenamento de resíduos médicos a 90 dias, enquanto a Califórnia exige planos completos do berço ao túmulo, impulsionando os projetos de embalagens para cubas com duplo revestimento e resistência à perfuração, o que aumenta custos e peso. O regulamento federal 49 CFR 173.197 exige ainda contenção secundária rígida e à prova de vazamentos durante o transporte. [3] A Stericycle observa que 40 estados dos EUA adotaram a Regra de Melhorias para Geradores de Resíduos Perigosos em 2024, aumentando efetivamente a carga de documentação para os conversores. O resultado é um mercado de embalagens para saúde em que empresas menores precisam superdimensionar as embalagens para atender à jurisdição mais rigorosa, limitando a inovação e aumentando as quantidades mínimas de pedido. Os recicladores alertam que as leis atuais de rotulagem de biorrisco dificultam os esquemas de circuito fechado, apesar de estudos de ciclo de vida mostrarem uma redução de 30% nas emissões de CO₂ se os plásticos médicos forem reciclados mecanicamente em vez de incinerados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Inovação em Vidro Supera o Volume de PlásticoOs plásticos continuaram a representar 69,55% da participação do mercado de embalagens para saúde em 2025, refletindo eficiência de custo incomparável e janelas de processamento flexíveis. Por outro lado, o vidro avança a uma CAGR de 9,88%, impulsionado por biológicos que exigem recipientes com zero lixiviação de íons. A planta de USD 371 milhões da SCHOTT Pharma na Carolina do Norte adicionará 401 empregos e expandirá a capacidade de seringas de borossilicato para injetáveis GLP-1, evidenciando confiança de longo prazo em frascos premium. O tamanho do mercado de embalagens para saúde para formatos de vidro de alto valor — frascos, cartuchos, seringas — se expandirá à medida que as terapias de mRNA, edição gênica e células saem da clínica.
Os plásticos avançados mantêm a dominância em inaladores, bolsas de IV flexíveis e colírios oftálmicos, mas as restrições de PFAS em certos revestimentos de fluoropolímero forçam os formuladores de resinas a desenvolver novas químicas de barreira. Soluções híbridas, como o laminado blister reciclável transparente da TekniPlex, combinam PET com EVOH para atingir metas de transmissão de vapor de umidade tradicionalmente reservadas para folha. O papelão está avançando em embalagens secundárias graças aos mandatos de reciclabilidade da UE, mas sua penetração nas camadas primárias de contato com medicamentos permanece limitada. Os metais continuam a servir aerossóis de administração de medicamentos pressurizados, mas a eliminação gradual de propelentes nos mercados europeus está abrindo espaço para biomateriais à base de algas agora em testes iniciais. Coletivamente, a diversificação de matérias-primas posiciona o mercado de embalagens para saúde para um cenário matizado onde a classe terapêutica determina o recipiente de escolha.


Por Tipo de Produto:
A Inovação em Blister Impulsiona o CrescimentoFrascos e recipientes retiveram uma fatia de 39,78% do mercado de embalagens para saúde em 2025, mas as embalagens blister estão avançando rapidamente com uma CAGR de 8,29%. O sistema AmSky pronto para reciclagem da Amcor substitui o PVC por HDPE, reduzindo as emissões de gases de efeito estufa em 70%, mantendo as especificações de barreira exigidas para comprimidos anti-hipertensivos sensíveis à umidade. Os cartões blister de conformidade com etiquetas NFC agora capturam eventos de ingestão, alimentando painéis de adesão para médicos. Frascos e ampolas permanecem obrigatórios para APIs liofilizadas, embora a plataforma EZ-fill da Stevanato tenha permitido à Nipro comercializar frascos de vidro prontos para preenchimento D2F que reduzem o tempo de troca em 80%.
Os cartuchos combinados com injetores vestíveis estão pivotando em direção a cânulas de parede fina de 8 mm para lidar com biológicos de alta viscosidade. As bolsas tornaram-se a opção preferida para kits de diagnóstico direto ao consumidor, permitindo formatos de envio de baixo perfil por caixa de correio. A categoria "outros" está crescendo à medida que as embalagens inteligentes incorporam bolsas dessecantes com sensores RFID que alertam os farmacêuticos quando ocorrem excursões de umidade. Em última análise, o mercado de embalagens para saúde adota uma hierarquia de formatos onde o papel de cada formato é ditado pela sensibilidade da molécula, pelo regime de dosagem e pelas normas emergentes de atendimento de e-commerce.
Por Nível de Embalagem:
O Terciário Ganha com o Foco na Cadeia de SuprimentosAs embalagens primárias capturaram 60,05% do tamanho do mercado de embalagens para saúde em 2025 devido à estrita conformidade com a farmacopeia, mas as camadas terciárias registram uma CAGR de 7,78% até 2031, impulsionadas pelo investimento em cadeia de frio e serialização. A expansão de USD 180 milhões da Gerresheimer na Geórgia combina moldagem por injeção com ereção de caixas in-house para encurtar os prazos de pedido a entrega. Os transportadores terciários modernos integram materiais de mudança de fase para retenção de temperatura de 120 horas e possuem balizas IoT que registram dados de GPS e impacto em tempo real.
As caixas secundárias servem como nó de agregação onde os identificadores únicos são vinculados ao nível primário. As marcas gravitam em direção a abas QR de descolar e selar que revelam atividade de adulteração sem facas. A distribuição direta ao paciente, agora comum entre farmácias especializadas, impulsiona as embalagens terciárias a adotar estética de caixa-presente para melhorar as experiências de unboxing para terapias voltadas ao consumidor. O setor de embalagens para saúde aproveita essa tendência para vender kits de logística de valor agregado agrupados com dados de rota validados, garantindo que os biológicos destinados à Coreia do Sul atendam aos limites de 2-8 °C mesmo durante atrasos de voo. A interoperabilidade robusta entre os níveis de embalagem protege a integridade dos dados, vital para a verificação do DSCSA.
Por Usuário Final:
Os Nutracêuticos Capitalizam as Tendências de Bem-EstarOs fabricantes farmacêuticos ainda detêm 36,35% da participação de mercado de embalagens para saúde, mas o canal de nutracêuticos e medicamentos isentos de prescrição (OTC) avança a um CAGR de 9,12% impulsionado pelo crescimento dos gastos com saúde preventiva. As seringas pré-preenchidas e os inaladores, no entanto, estão projetados para crescer a um CAGR de 10,11%, adicionando mais de 10 bilhões de USD ao tamanho do mercado de embalagens médicas estéreis até 2031. As marcas de suplementos alimentares solicitam ajustes de apelo visual nas prateleiras, como tintas metálicas e selos micro-gravados, mas ainda precisam cumprir as exigências de fechamentos resistentes à abertura por crianças. Os fabricantes de equipamentos originais (OEMs) de dispositivos médicos, especialmente em monitoramento cardíaco, exigem bandejas estéreis e seguras contra descarga eletrostática (ESD) que protejam tanto os circuitos quanto os revestimentos de biocompatibilidade.
As empresas de saúde domiciliar encomendam bobinas de sachês multidose pré-rotuladas para assistentes de voz que lembram os idosos de tomar os medicamentos. Os hospitais priorizam barreiras de esterilidade de uso único em conformidade com a norma AAMI TIR22 para a preparação no ponto de atendimento. O setor de embalagens para saúde, portanto, equilibra cargas regulatórias divergentes, personalizando tiragens de impressão até códigos QR em nível de lote para a telefarmácia, ao mesmo tempo em que mantém pilhas de documentação do Regulamento da UE sobre Dispositivos Médicos (EU MDR) para dispositivos de classe III. A constante ampliação das demandas dos usuários finais garante oportunidades de longo prazo para os conversores capazes de dominar a economia de produção de microssegmentos.
Análise Geográfica
Mercado de Embalagens para Saúde da América do Norte
A América do Norte controlou 36,10% da participação no mercado de embalagens para saúde em 2025, apoiada pelas regras de serialização da FDA que impõem equipamentos de codificação de alta margem. A turbulência na cadeia de suprimentos persiste; 80% dos fornecedores esperam que as escassez se intensifiquem, adicionando até 3,5 milhões de USD em custos anuais para sistemas de médio porte. A construção de capacidade doméstica de 2,5 bilhões de USD da BD sublinha uma lógica de relocalização que protege o mercado de embalagens para saúde de perturbações comerciais. No entanto, as tarifas sobre dispositivos médicos que agora atingem 25% incentivam os conversores a obter ferramentas de dupla fonte do México e do Canadá.
Mercado de Embalagens para Saúde na EMEA, América do Sul e APAC
A Ásia-Pacífico é a região de crescimento mais rápido, registando um CAGR de 8,94% impulsionado pela expansão de genéricos e pelo financiamento de saúde pública na Índia, China e ASEAN. A aquisição da Phoenix Flexibles pela Amcor duplicou a sua capacidade de laminação em sala limpa na Índia, demonstrando o compromisso de localizar o fornecimento. A exposição Health 2025 do Japão destacou embalagens para medicina regenerativa que exigem frascos validados para criopreservação. A TOPPAN e a DNP apresentaram embalagens estéreis à base de fibra, sinalizando uma tendência regional em direção a materiais circulares. A Europa mantém um forte desempenho apesar da turbulência regulatória. O próximo mandato de reciclabilidade desafia as folhas multicamadas tradicionais, mas impulsiona o financiamento de I&D para camadas de barreira de base biológica. A Alemanha captura uma parcela desproporcional da produção de seringas de vidro, mas as restrições de capacidade estimulam investimentos na Espanha e na República Checa. O Médio Oriente & África continuam a expandir plantas básicas de medicamentos genéricos na Arábia Saudita e no Egito, abrindo uma procura greenfield para filmes de grau GMP. A América do Sul regista um crescimento de dígito médio único; a ANVISA do Brasil introduziu folhetos eletrónicos que reduzem o tamanho das caixas, diminuindo os custos logísticos. Coletivamente, estas dinâmicas ampliam o tamanho do mercado de embalagens para saúde em todos os continentes, ao mesmo tempo que diversificam o portfólio de risco para os conversores multinacionais.

Panorama regulatório
A embalagem de produtos de saúde é moldada por regras sobrepostas de segurança do produto, rastreabilidade e transporte, que influenciam os formatos de rótulos, os requisitos de codificação e os materiais validados. Nos Estados Unidos, a serialização impulsionada pela DSCSA continua a intensificar os requisitos operacionais nas embalagens primárias, secundárias e terciárias, e as ações da FDA também estão padronizando identificadores: em março de 2026, a FDA emitiu uma Regra Final revisando o formato do National Drug Code (NDC) e os requisitos de código de barras dos rótulos de medicamentos, para migrar os NDCs atribuídos pela FDA para um formato uniforme de 12 dígitos. Essa mudança aumenta a necessidade de atualizações de rótulos e artes-finais, verificação de código de barras e preparação de sistemas em linhas de embalagem farmacêutica e distribuição a jusante.
Na Europa, a conformidade está cada vez mais dividida entre obrigações antiadulteração e ambientais. A estrutura de dispositivos de segurança da Diretiva de Medicamentos Falsificados da UE (FMD) mantém os identificadores exclusivos e os controles de evidência de violação como centrais para medicamentos sujeitos a prescrição, enquanto o Regulamento de Embalagens e Resíduos de Embalagens (PPWR, Regulamento (UE) 2025/40) direciona os requisitos de reciclabilidade e gestão de embalagens para uma base comum da UE, com data de aplicação em 12 de agosto de 2026. Esforços paralelos de padronização também afetam as operações de embalagem globalmente, incluindo a publicação da ISO 16791:2026 para codificação legível por máquina, em nível internacional, de identificadores de embalagens de produtos medicinais, e o avanço da ISO/FDIS 11607-3 (fase final de aprovação em abril de 2026) para o desenvolvimento de processos de embalagem de dispositivos médicos esterilizados terminalmente.
Cenário Competitivo
O mercado de embalagens para saúde permanece fragmentado. Os grandes players globais perseguem uma estratégia de três frentes: escalar capacidade, entrar em nichos de embalagens inteligentes e consolidar credenciais de sustentabilidade. A aquisição da Bormioli pela Gerresheimer adiciona linhas de vidro e elastômero italianos à sua presença, elevando-a ao segundo maior player em seringas estéreis. A aliança da SCHOTT Pharma com a Stevanato expande as opções de seringas de polímero, protegendo contra escassez de vidro. A fusão planejada em ações da Amcor com a Berry Global criaria uma entidade com receita de USD 25 bilhões, desencadeando uma possível onda de concessões antitruste em filmes flexíveis.
Os entrantes digitais se diferenciam incorporando etiquetas NFC e chips IoT; o frasco de comprimidos Gx Cap da Gerresheimer transmite dados de adesão para painéis de ensaios clínicos. O serviço integrado de embalagem e envio criogênico da Thermo Fisher Scientific adiciona outra camada de concorrência à medida que as OPCs agrupam a logística em contratos únicos. As mensagens de sustentabilidade são agora uma credencial: a SGD Pharma obteve o status Gold EcoVadis, ajudando a ganhar licitações de biofarmacêuticos que pontuam fatores ambientais. A expertise em cibersegurança também pesa muito; a Schreiner MediPharm oferece chips criptográficos em conformidade com a IEC 62443, tranquilizando as equipes de TI hospitalares preocupadas com ameaças de ransomware. A dinâmica competitiva, portanto, depende menos do preço unitário e mais da rastreabilidade digital, sistemas de qualidade e divulgações ESG, com empresas de médio porte esperadas para consolidar ou formar alianças para sobreviver.
Líderes do Setor de Embalagens para Saúde
-
Gerresheimer AG
-
West Pharmaceutical Services Inc.
-
Schott AG
-
Stölzle-Oberglas GmbH
-
SGD SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Saúde Empresas cobertas neste relatório
- Amcor plc
- Gerresheimer AG
- SCHOTT AG
- Corning Incorporated
- West Pharmaceutical Services
- AptarGroup Inc.
- Becton Dickinson & Co.
- SGD Pharma
- Nipro Corporation
- Piramal Glass
- Oliver Healthcare Packaging
- Smurfit WestRock
- Sealed Air Corp.
- Sonoco Products Co.
- Catalent Inc.
- Beatson Clark PLC
- Shandong Medicinal Glass
- Sisecam Group
- Arab Pharmaceutical Glass Co.
- Stölzle-Oberglas GmbH

Oportunidades de mercado e perspectivas futuras
A localização de capacidade e a construção de capacidades de maior valor estão criando uma lacuna mais clara para fornecedores capazes de entregar barreiras estéreis validadas, rotulagem confiável e materiais compatíveis em escala. Em janeiro de 2026, a SCHOTT Pharma inaugurou uma produção ampliada de frascos em Lebanon, Pensilvânia, por meio de um investimento de USD 60 milhões apoiado pela BARDA, visando o fornecimento doméstico de frascos de vidro prontos para uso, padrão e estéreis, um ponto crítico de restrição para terapias biológicas e injetáveis. No segmento de embalagens flexíveis e voltadas a dispositivos, a Amcor inaugurou uma instalação de revestimento de embalagens de saúde de USD 35 milhões em Subang Jaya, Malásia, em abril de 2026, adicionando capacidade de revestimento por air-knife alinhada aos requisitos de embalagem de dispositivos médicos estéreis, além de ter adicionado capacidade de embalagens de saúde por meio de um investimento em Sira, Karnataka, Índia (junho de 2026). Em conjunto, esses movimentos apontam para oportunidades em torno de redundância regional, prazos de entrega mais curtos e controle mais rígido dos sistemas de qualidade estéril para proprietários de marcas globais.
As cargas de mudança regulatória e operacional também estão deslocando a demanda para fornecedores de embalagens capazes de combinar ferramentas de conformidade com fluxos de trabalho digitais. O PPWR torna-se aplicável em 12 de agosto de 2026, impulsionando atividades de redesenho em torno da reciclabilidade e das escolhas de materiais na UE, enquanto as expectativas de controle de mudanças farmacêuticas sob as estruturas da FDA e da EMA mantêm um alto padrão exigido para modificações de embalagens que possam afetar a qualidade do produto. Essa combinação sustenta a demanda por estruturas monomaterial e com conteúdo reciclado que minimizem o ônus de requalificação, além de sistemas de impressão e inspeção prontos para serialização. A adoção de embalagens inteligentes (NFC/RFID) em autenticação, rastreamento e adesão adiciona outra camada de necessidade para conversores e fornecedores de componentes capazes de validar a integridade dos dados, a segurança cibernética e a legibilidade por máquina sem desacelerar linhas de alta velocidade.
Desenvolvimentos industriais recentes em Mercado de Embalagens para Saúde
- Julho de 2026: A West Pharmaceutical Services concluiu a venda e transferência dos direitos de fabricação e fornecimento de seu Sistema de Entrega On-Body SmartDose de 3,5 mL e das operações associadas em Tempe, Arizona, para a AbbVie. A transação altera a exposição da West à fabricação de sistemas de entrega on-body, enquanto a AbbVie ganha controle direto de um conjunto de capacidades estabelecido, vinculado à embalagem de produtos combinados e à execução de entrega de medicamentos.
- Maio de 2025: A Gerresheimer concluiu um projeto de expansão e modernização de aproximadamente EUR 100 milhões em seu site de Lohr, incluindo um novo forno de fusão de vidro oxy-híbrido. A atualização fortalece a produção de vidro médico e apoia clientes que buscam um fornecimento mais resiliente e de menor emissão para frascos e outros recipientes de grau farmacêutico.
- Maio de 2024: A Gerresheimer iniciou uma expansão de aproximadamente EUR 166 milhões (cerca de USD 180 milhões) das capacidades de produção de sistemas médicos em Peachtree City, Geórgia, adicionando novos edifícios e planejando mais de 400 novos empregos. O investimento aumenta a capacidade norte-americana para sistemas médicos de alto crescimento que dependem de componentes de precisão e formatos de embalagem compatíveis para entrega de medicamentos e autoadministração.


Mercado de Embalagens para Saúde Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange embalagens utilizadas para proteger, armazenar e distribuir produtos de saúde, incluindo medicamentos, dispositivos médicos e suprimentos relacionados, nos níveis de embalagem primária, secundária e terciária. Os valores são capturados em termos de receita no nível de mercado.
Exclusões de escopo: Excluímos embalagens de consumo não relacionadas à saúde e serviços gerais de logística que estão fora do material de embalagem e da conversão de embalagens.
Visão Geral da Segmentação
- Por Material
- Vidro
- Plásticos
- Papel e Papelão
- Metais e Folhas
- Por Tipo de Produto
- Frascos e Recipientes
- Frascos e Ampolas
- Cartuchos e Seringas Pré-Preenchidas
- Embalagens Blister
- Bolsas e Sacos
- Outros Tipos de Produto
- Por Nível de Embalagem
- Embalagem Primária
- Embalagem Secundária
- Embalagem Terciária
- Por Usuário Final
- Fabricação Farmacêutica
- OEMs de Dispositivos Médicos
- Nutracêuticos e Produtos de Venda Livre
- Provedores de Saúde Domiciliar
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento dos sinais de demanda que movem de forma confiável os volumes de embalagens, convertendo esses sinais em valor por meio de indicadores de preço e mix publicamente visíveis. As referências utilizadas incluem orientações de embalagem e rotulagem da FDA dos EUA, normas da Farmacopeia dos EUA (USP), diretivas europeias de embalagens e resíduos, indicadores macroeconômicos do Banco Mundial e da OCDE, e estatísticas de comércio do UN Comtrade para materiais como plásticos, papelão e vidro.
Também analisamos relatórios anuais, apresentações para investidores, transcrições de resultados e cobertura jornalística de fontes confiáveis para acompanhar adições de capacidade, movimentos de custos de resinas e vidro, e mudanças na produção farmacêutica e nas remessas de dispositivos médicos. Quando útil para verificar o panorama dos participantes e a direção das remessas, utilizamos assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque. Essas fontes não são exaustivas, e muitos outros documentos públicos também foram utilizados para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre o mix de formatos de embalagem, o movimento do preço médio de venda e o ritmo de atualizações orientadas por regulamentação, como serialização, evidência de violação e características de resistência infantil. Conversamos com conversores, fornecedores de materiais, distribuidores e proprietários de marcas de saúde na APAC, EMEA e nas Américas, de modo que as diferenças regionais em materiais, requisitos de conformidade e cronogramas de adoção pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Executivos de alto nível (CXOs): 13% | APAC: 48% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 56% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que a produção de saúde e os volumes tratados são traduzidos em demanda por embalagens, filtrada pela intensidade de embalagem por formato e nível (primário, secundário e terciário). Para manter os números fundamentados, corroboramos os totais usando aproximações seletivas de baixo para cima, como consolidações de receita amostradas de fornecedores, verificações de canal sobre participações de formato e verificações de volume multiplicado pelo preço médio para embalagens de alta visibilidade, como frascos, ampolas, blisteres e garrafas.
Os insumos relevantes neste mercado incluem o crescimento da produção farmacêutica por região, as tendências de remessa de dispositivos médicos, a mudança em direção a biológicos e injetáveis que altera as necessidades de recipientes e fechamentos, as mudanças de mix entre embalagens rígidas e flexíveis, e o padrão de repasse dos preços de resinas, papelão e vidro. Nos locais em que os dados diretos de volume são escassos, as lacunas são tratadas com o uso de indicadores substitutos, como fluxos comerciais de materiais-chave e utilização da capacidade de conversão, com posterior verificação dessas premissas substitutivas por meio de entrevistas.
Para as previsões, a análise de cenários é utilizada para refletir diferenças no cronograma regulatório e na substituição de materiais. Os cenários são ancorados em variáveis que os especialistas consistentemente mencionaram, incluindo o crescimento do atendimento domiciliar, a adoção de embalagens adequadas para idosos e os ciclos de rerotulagem orientados por conformidade. As premissas são mantidas simples o suficiente para serem explicadas e replicadas sem depender de dados de transações privadas.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como o crescimento da produção de saúde regional, a direção do comércio de materiais e os anúncios visíveis de capacidade, para que o modelo não se afaste da oferta e demanda práticas. Quando um insumo gera um salto acentuado, a variação é sinalizada, o fator determinante é revalidado e a premissa subjacente é revisada antes da aprovação final.
Uma revisão interna em múltiplas etapas é seguida para que os cálculos, unidades e conversões de moeda sejam consistentes entre regiões e anos. Se o feedback primário conflitar com a direção documental, recontatamos as fontes e reexecutamos as sensibilidades para identificar qual premissa está gerando a divergência. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma verificação final antes da entrega, para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Embalagens para Saúde da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens para saúde podem parecer muito distantes entre si, mesmo quando aparentam cobrir o mesmo espaço. A diferença geralmente decorre do que é contabilizado como embalagem, do ano-base utilizado e de como as mudanças de preço e mix são incorporadas à previsão.
Algumas estimativas externas agrupam subconjuntos mais restritos de embalagens voltadas exclusivamente para sustentabilidade, ou incorporam serviços e atividades adjacentes da cadeia de suprimentos que não se enquadram na receita de conversão de embalagens. A Mordor Intelligence contabiliza formatos de embalagens para saúde primárias, secundárias e terciárias em materiais e usuários finais, e mantém o modelo de valor vinculado a produtos de embalagem, e não à logística downstream ou a definições amplas de programas de sustentabilidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 161,57 bilhões de USD (2025) | |
| Casa de Pesquisa do Setor A | 143,96 bilhões de USD (2024) | Utiliza um ano-base e uma janela de crescimento diferentes, e o valor mais baixo também pode refletir um mix de produtos e aplicações mais fortemente referenciado a preços históricos, sem incorporar plenamente as atualizações orientadas por conformidade. |
| Anuário de Dados de Sustentabilidade B | 43,13 bilhões de USD (2023) | Representa uma fatia mais restrita focada em temas de embalagens recicladas, reutilizáveis e degradáveis, o que exclui grande parte dos formatos e materiais de embalagens para saúde convencionais que ainda dominam os gastos. |
A tabela mostra que a escolha do ano e as escolhas de escopo explicam a maior parte da dispersão antes que a técnica de previsão entre em jogo. Ao manter as inclusões explícitas e vincular os totais à produção de saúde observável, à intensidade do formato de embalagem e à progressão realista de preços, chegamos a um valor de mercado mais fácil de auditar e replicar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens para saúde?
O mercado de embalagens para saúde está em USD 171,35 bilhões em 2026 e está projetado para atingir USD 229,79 bilhões até 2031.
Qual material domina as embalagens para saúde?
Os plásticos detêm 69,55% da participação de mercado, embora os formatos de vidro estejam se expandindo mais rapidamente a uma CAGR de 9,88% até 2031.
Por que as embalagens blister estão crescendo mais rapidamente do que os frascos?
As embalagens blister oferecem precisão de dose unitária, maior evidência de adulteração e integração perfeita com códigos de serialização, impulsionando sua CAGR de 8,29% até 2031.
Qual região é o mercado de crescimento mais rápido para embalagens para saúde?
A Ásia-Pacífico lidera com uma CAGR de 8,94%, impulsionada pelo crescimento da fabricação de medicamentos genéricos e pelos investimentos governamentais em saúde.
Como as regulamentações de sustentabilidade estão influenciando o design de embalagens?
Os mandatos da UE e da Califórnia exigem embalagens recicláveis ou com alto teor de material reciclado até 2030-2032, levando os proprietários de marcas a adotar laminados mono-material e barreiras à base de fibra.
Quais tecnologias estão moldando as embalagens inteligentes para saúde?
Etiquetas RFID/NFC integradas, sensores de temperatura em tempo real e painéis de software que rastreiam a adesão e as condições de trânsito estão se tornando recursos convencionais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
