
Tamanho e Participação do Mercado de Sementes de Trigo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
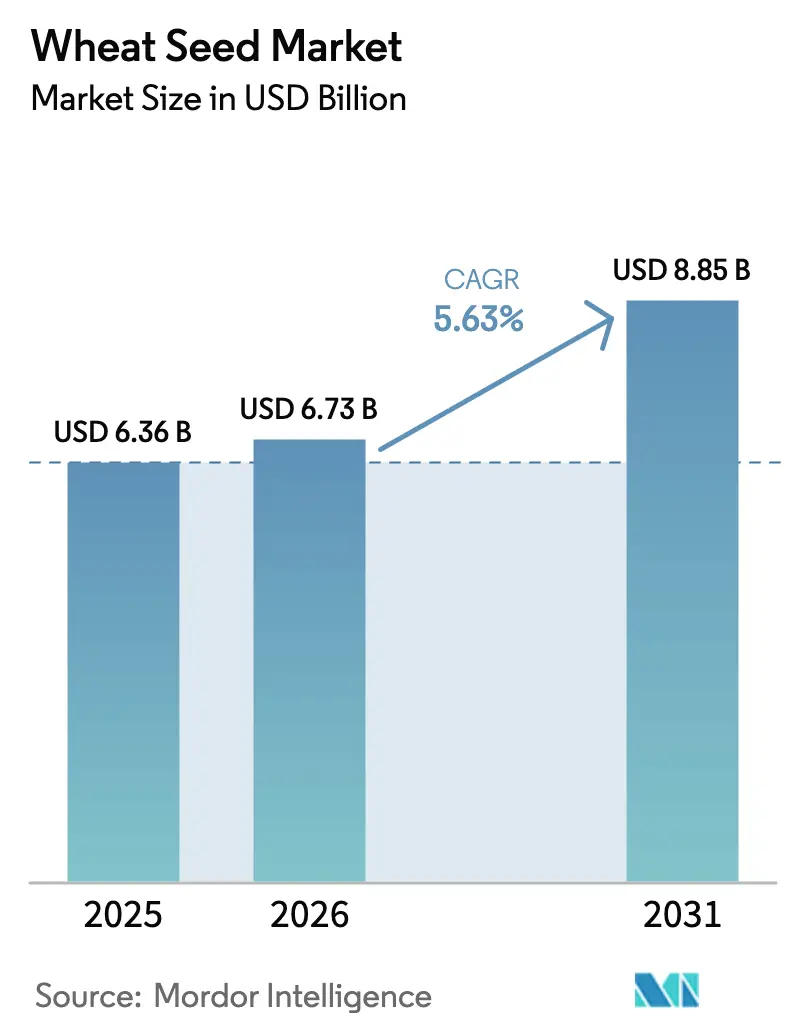
| Tamanho do Mercado (2026) | 6.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.63 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Europa |
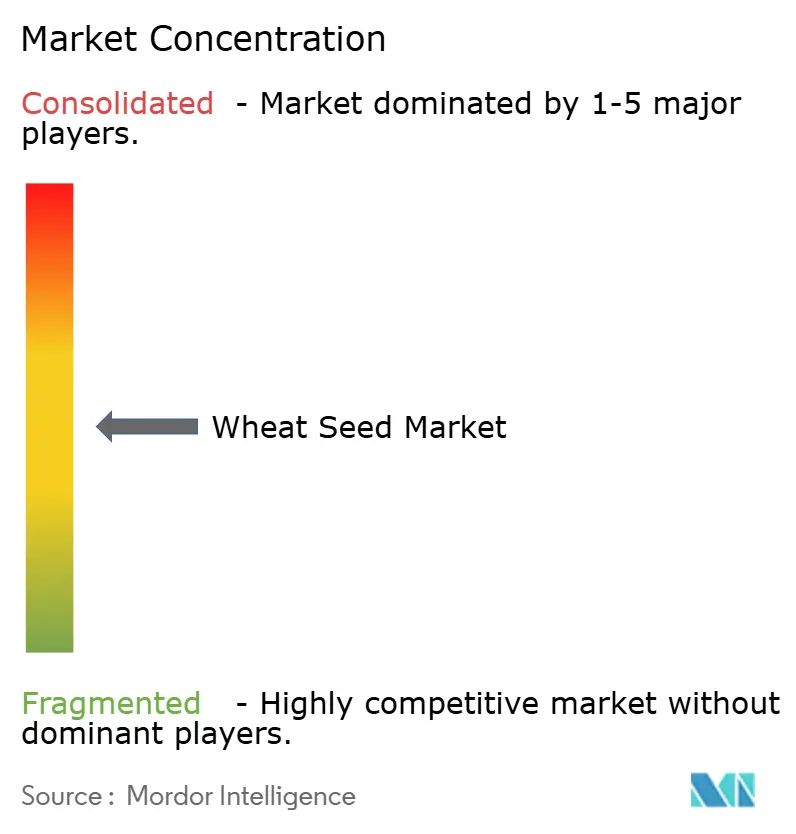
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sementes de Trigo por Mordor Intelligence
O tamanho do mercado de sementes de trigo foi avaliado em USD 6,36 bilhões em 2025 e estima-se que cresça de USD 6,73 bilhões em 2026 para atingir USD 8,85 bilhões até 2031, a um CAGR de 5,63% durante o período de previsão (2026-2031). Mudanças estruturais na tecnologia de melhoramento, aumento do poder de compra dos agricultores na Ásia-Pacífico e adoção mais ampla de tratamentos de sementes premium estão impulsionando a demanda tanto em polos de produção desenvolvidos quanto emergentes. Credores multilaterais agora vinculam linhas de crédito à genética resistente ao clima, criando uma demanda orientada por conformidade por sementes certificadas que amplia ainda mais o canal formal do mercado de sementes de trigo. Plataformas digitais de rastreabilidade estão desbloqueando prêmios de autenticidade varietal em cadeias de suprimentos orientadas à exportação, enquanto ferramentas de edição genética aceleram a implantação de características e comprimem os ciclos de lançamento de produtos.
Principais Conclusões do Relatório
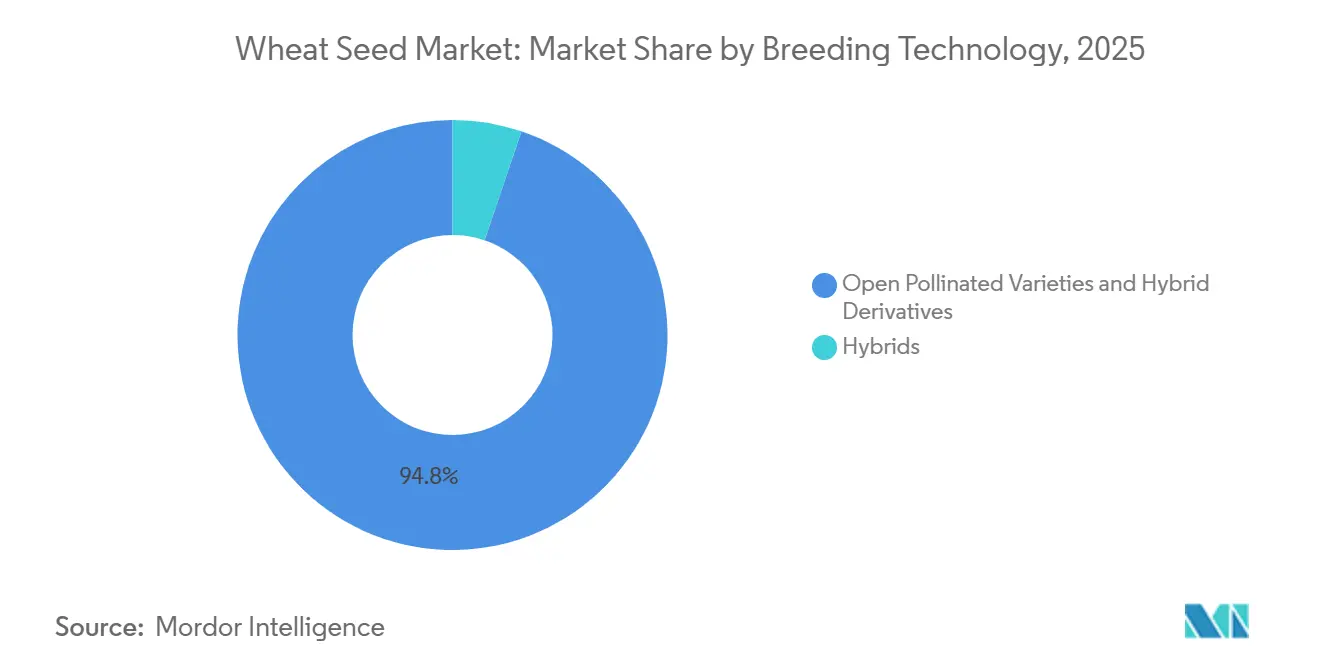
- Por tecnologia de melhoramento, as variedades de polinização aberta e derivados híbridos detinham 94,8% da participação do mercado de sementes de trigo em 2025, enquanto os híbridos têm previsão de expansão a um CAGR de 6,58% até 2031.
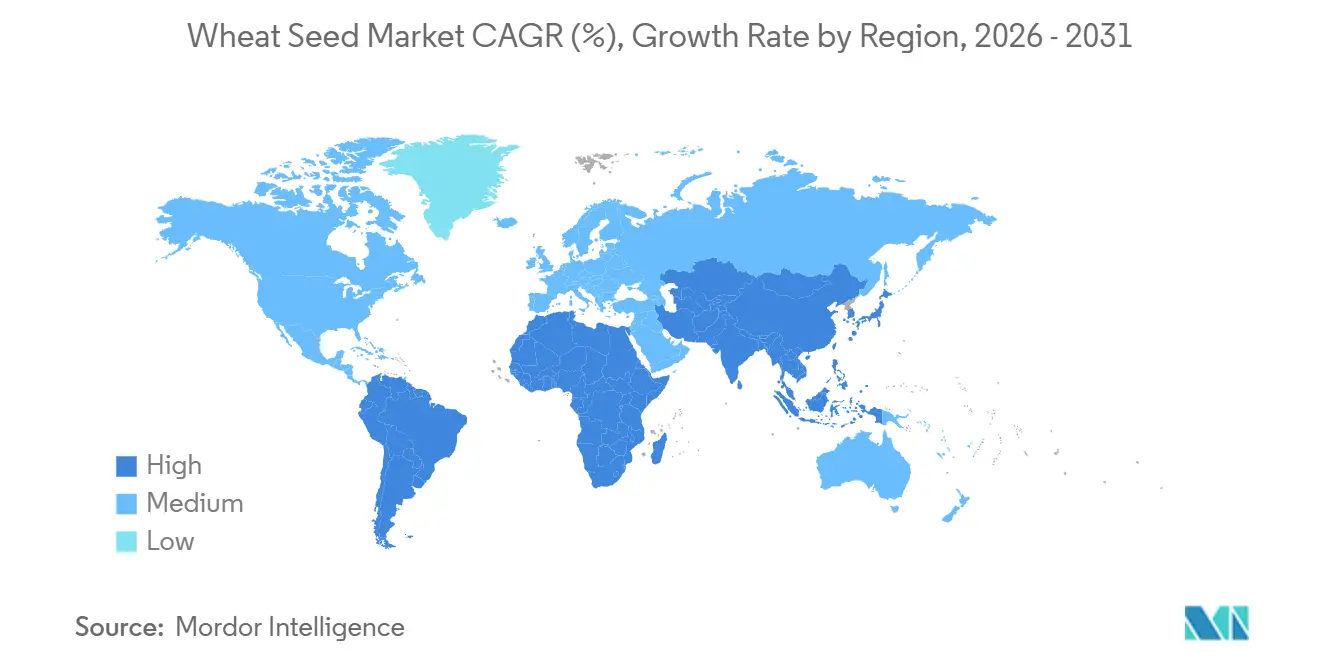
- Por Geografia, a Europa liderou com uma participação de 44,8% do tamanho do mercado de sementes de trigo em 2025, enquanto a América do Sul tem projeção de registrar o maior CAGR de 8,17% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração da renovação varietal em economias emergentes | +1.2% | Ásia-Pacífico, África e América do Sul | Médio prazo (2-4 anos) |
| Aumento dos preços mínimos de suporte governamental e subsídios a insumos | +1.0% | Núcleo da Ásia-Pacífico, África e América do Sul | Curto prazo (≤ 2 anos) |
| Expansão da adoção de tratamento de sementes impulsionando a demanda por sementes premium | +0.9% | América do Norte e Europa, expandindo-se para a América do Sul | Médio prazo (2-4 anos) |
| Plataformas digitais de rastreabilidade de sementes conectando produtores a compradores | +0.6% | Adoção inicial na América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Pivô corporativo em direção a plataformas de hibridização habilitadas por CRISPR | +1.1% | América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Mandatos de resiliência climática de credores multilaterais | +0.8% | África, Sul da Ásia e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Renovação Varietal em Economias Emergentes
A aceleração da renovação varietal em economias emergentes está transformando o Mercado de Sementes de Trigo, com os ciclos de vida das variedades de trigo em regiões como Índia, Paquistão e África Subsaariana agora reduzidos para menos de 5 anos, ante quase 8 anos há uma década. Na Índia, linhagens melhoradas projetadas para atender a diversas condições agroclimáticas e desafios de estresse biótico incentivaram um comportamento mais rápido de substituição de sementes entre pequenos agricultores[1]. Da mesma forma, na Etiópia, mais de 65% dos produtores de trigo adotaram variedades introduzidas após 2020, apoiados por evidências lideradas por extensão de melhorias de rendimento, destacando a tendência crescente de adoção varietal rápida. Ciclos varietais mais curtos reduziram a conservação de sementes por vários anos, deslocando a demanda para canais formais de sementes e impulsionando o crescimento do mercado. Consequentemente, os melhoristas privados estão obtendo retornos mais rápidos sobre os investimentos em pesquisa e desenvolvimento, fomentando um ciclo contínuo de melhorias de germoplasma e possibilitando uma precificação premium sustentada no mercado de sementes de trigo.
Aumento dos Preços Mínimos de Suporte Governamental e Subsídios a Insumos
Para a temporada de comercialização 2025-26, a Índia elevou o Preço Mínimo de Suporte (MSP) do trigo em 6,6% para INR 2.425 por quintal (USD 27), oferecendo uma margem de 105% sobre os custos de produção para aumentar a renda agrícola e promover sementes certificadas e tecnologias modernas[2]. Em 2026, a China priorizou a modernização do setor de sementes por meio do Documento Central nº 1, com foco em variedades domésticas de alta qualidade. O Ministério das Finanças alocou CNY 1,25 bilhão (USD 0,18 bilhão) em fevereiro de 2026 para o trigo de inverno em 11 províncias, a fim de estabilizar os rendimentos e melhorar a resiliência climática. Essas medidas aumentam a liquidez das fazendas e impulsionam a adoção de genética de sementes premium, permitindo que o mercado de sementes de trigo entregue características como tolerância ao calor e resistência a doenças a uma base de usuários mais ampla.
Expansão da Adoção de Tratamento de Sementes Impulsionando a Demanda por Sementes Premium
A penetração de revestimentos fungicidas e inseticidas atingiu uma participação significativa das vendas de sementes de trigo certificadas na América do Norte e na Europa em 2025. Os lotes tratados comandam um prêmio de preço de 25%, o que aumenta a receita por hectare para fornecedores e distribuidores. A BASF SE lançou uma formulação de dupla ação em 2025 que protegeu 1,2 milhão de hectares na Europa durante sua primeira temporada, validando o apetite dos agricultores por valor integrado de proteção de culturas. A Syngenta AG observou que seus tratamentos reduziram as aplicações de fungicidas durante a temporada em 1,3 passagens por campo, reduzindo a carga química total sem sacrificar o rendimento. Essa tendência estabelece um modelo de negócios no qual o mercado de sementes de trigo incorpora a proteção como uma característica padrão, em vez de uma opção adicional pós-plantio.
Pivô Corporativo em Direção a Plataformas de Hibridização Habilitadas por CRISPR
Em 2025, a Bayer AG intensificou seus esforços de pesquisa e desenvolvimento em genética de trigo resiliente ao clima, enfatizando patentes e tecnologias focadas em tolerância ao calor e Eficiência no Uso de Nitrogênio (EUN). Essa iniciativa é um componente fundamental do programa 'Trigo Híbrido Sistêmico' da Bayer, que visa aumentar os rendimentos em 15% enquanto reduz a dependência de fertilizantes sintéticos. Ao combinar modelagem digital com técnicas avançadas de melhoramento, a Bayer visa mitigar o estresse térmico pós-antese, um desafio significativo na estabilização dos rendimentos de trigo em meio a condições climáticas globais imprevisíveis[3]. O mercado de sementes de trigo está sendo impulsionado por uma mudança corporativa em direção a plataformas de hibridização habilitadas por CRISPR. Os prazos do início ao lançamento diminuem em aproximadamente 40% quando os melhoristas transitam do retrocruzamento convencional para trocas de alelos guiadas por Repetições Palindrômicas Curtas Agrupadas e Regularmente Interespaçadas (CRISPR), acelerando o ritmo de atualizações de produtos no mercado de sementes de trigo. A clareza regulatória em países como Austrália e Argentina está permitindo que as empresas avancem os lançamentos comerciais antes do previsto inicialmente. Esse método oferece vantagens combinadas de maior potencial de rendimento e melhor resiliência climática, evitando a introdução de DNA estranho, uma consideração importante para a aceitação do consumidor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Desconfiança dos agricultores em relação às cláusulas de royalties de híbridos patenteados | -0.8% | Ásia-Pacífico, África, América do Sul | Médio prazo (2-4 anos) |
| Incerteza regulatória sobre características editadas geneticamente | -0.7% | Europa, Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Aumento da conservação de sementes na propriedade em regiões sensíveis ao preço | -1.0% | Ásia-Pacífico, África, América do Sul | Curto prazo (≤ 2 anos) |
| Gargalos na cadeia de suprimentos para sementes de melhoristas de geração inicial | -0.6% | África e Sul da Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desconfiança dos Agricultores em Relação às Cláusulas de Royalties de Híbridos Patenteados
Um número significativo de produtores de trigo na Índia e no Paquistão evita a compra de híbridos devido a preocupações com rendimentos mais baixos, custos de insumos mais elevados e taxas de royalties que corroem as margens líquidas. Disputas sobre os direitos de sementes conservadas pelos agricultores dominam os debates políticos na Argentina, onde associações de produtores estão fazendo lobby por isenções prolongadas de royalties. A incerteza sobre a aplicação da propriedade intelectual suprime a penetração de híbridos abaixo de 10% na maioria das economias emergentes de trigo. A menos que sistemas de taxas transparentes e flexíveis surjam, o crescimento do mercado de sementes de trigo corre o risco de estagnar em regiões onde os canais informais permanecem arraigados.
Incerteza Regulatória sobre Características Editadas Geneticamente
A incerteza regulatória em relação às características editadas geneticamente continua a dificultar o crescimento no Mercado de Sementes de Trigo. A União Europeia ainda não decidiu se as culturas editadas geneticamente devem se enquadrar na sua legislação existente sobre Organismos Geneticamente Modificados (OGM), atrasando investimentos e ensaios de campo. Na Índia, diretrizes de aprovação preliminares foram introduzidas em 2025, mas a falta de regulamentações finalizadas deixou os cronogramas de comercialização incertos. Em contraste, a Austrália aprovou sua primeira variedade de trigo editada geneticamente em 2025. Os principais mercados de exportação asiáticos ainda não reconhecem as categorias editadas geneticamente, criando barreiras comerciais adicionais. Consequentemente, as empresas são obrigadas a manter pipelines de melhoramento duplos — convencional e editado geneticamente — levando ao aumento dos custos de desenvolvimento de até 25%. Esse ambiente regulatório fragmentado destaca a necessidade de protocolos globais harmonizados sobre avaliação de risco e rotulagem para apoiar a comercialização escalável de variedades de trigo editadas geneticamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Melhoramento:
Variedades de Polinização Aberta Dominam, Híbridos Ganham ImpulsoAs variedades de polinização aberta e derivados híbridos representaram 94,8% da participação do mercado de sementes de trigo em 2025, impulsionados pela preferência dos agricultores pela flexibilidade de conservação de sementes e menores custos iniciais. Os híbridos têm projeção de crescimento mais rápido, com uma taxa de crescimento anual composta (CAGR) de 6,58% de 2026 a 2031. Esse crescimento é atribuído às vantagens de rendimento e às características de tolerância ao estresse que justificam preços mais elevados de sementes em sistemas de agricultura comercial em larga escala. As empresas de sementes relatam que o trigo híbrido alcança margens brutas superiores às das variedades de polinização aberta, incentivando maiores investimentos em tecnologias de produção de macho-estéril e macho-estéril citoplasmático. A adoção acelerada de híbridos em mercados como Argentina e Austrália ressalta a viabilidade comercial do segmento, apesar das maiores taxas de royalties e custos de substituição de sementes.
A parcela restante do mercado de sementes de trigo está focada em híbridos transgênicos ou editados geneticamente em estágio inicial, que enfrentam desafios devido a estruturas regulatórias globais desiguais. Ensaios de campo na Austrália e na Argentina demonstraram melhorias promissoras em tolerância a herbicidas e resiliência à seca. Ao longo do período de previsão, a adoção dessas plataformas avançadas de melhoramento dependerá da obtenção de maior clareza regulatória e da aceitação do consumidor, que são fundamentais para a transição dessas tecnologias de mercados de nicho para mercados convencionais.

Análise Geográfica
Mercado de Sementes de Trigo da Europa e América do Sul
A Europa tem projeção de liderar o mercado de sementes de trigo com uma participação de 44,8% em 2025. Essa dominância é atribuída ao registro varietal obrigatório e às altas taxas de substituição de sementes em países como França, Alemanha e Polônia. Programas robustos de subsídios na Rússia e padrões rigorosos de pureza dentro da União Europeia minimizam os canais informais de sementes, apoiando a precificação premium na região. A América do Sul tem previsão de exibir o crescimento mais rápido, com o segmento de sementes de trigo com previsão de crescer a um CAGR de 8,17% de 2026 a 2031. As iniciativas de fechamento de lacunas de rendimento da Argentina e o desenvolvimento de variedades de trigo tropical pelo Brasil estão impulsionando o cultivo para novas áreas. Além disso, a expansão da área cultivada com híbridos nos Pampas e a melhoria da logística para distribuição de sementes certificadas estão impulsionando o crescimento comercial nessa região de alto potencial.
Mercado de Sementes de Trigo da APAC, África e América do Norte
Na região Ásia-Pacífico, o crescimento constante é impulsionado pelas redes cooperativas da Índia que promovem a adoção formal de sementes, pela introdução de linhagens de trigo de inverno eficientes no uso de água pela China e pelo uso de seleção genômica pela Austrália para salvaguardar seu pipeline de exportação. A África está transitando de fontes de sementes predominantemente informais para soluções certificadas, apoiada por linhas de crédito multilaterais que incentivam a genética resiliente ao clima. No entanto, os desafios de distribuição continuam sendo um obstáculo significativo. Enquanto isso, o ecossistema de insumos maduro da América do Norte garante demanda estável por meio da ampla adoção de pacotes de tratamento de sementes e serviços de agricultura de precisão.
Vários fatores estão coletivamente elevando a linha de base para a demanda futura de sementes de trigo. Estes incluem o aumento dos preços mínimos de suporte na Ásia-Pacífico, incentivos híbridos subsidiados na América do Sul e prêmios de rastreabilidade digital na Europa e na Austrália. Na África e no Sul da Ásia, os mandatos de credores multilaterais que vinculam crédito a variedades tolerantes ao estresse estão acelerando a adoção de sementes certificadas, aumentando a penetração no mercado. Os investimentos contínuos em estações regionais de melhoramento e infraestrutura de cadeia de frio de última milha têm projeção de reduzir os ciclos de lançamento e melhorar o acesso a variedades avançadas de sementes. À medida que essas iniciativas se alinham, espera-se que fortaleçam a trajetória de crescimento do mercado de sementes de trigo, estabelecendo uma base sólida para expansão sustentada até 2031.
Cenário Competitivo
Os principais players do mercado, como Bayer AG, Syngenta AG, Corteva Inc., Groupe Limagrain Holding e KWS SAAT SE & Co. KGaA, representaram uma participação significativa do mercado de sementes de trigo em 2025, refletindo uma estrutura de mercado moderadamente concentrada. A Bayer AG reforçou sua posição de liderança em janeiro de 2026 ao investir CAD 45 milhões (USD 33 milhões) para construir uma instalação de melhoramento de classe mundial em Saskatoon, Canadá. Essa expansão consolida suas operações de P&D para acelerar seu pipeline de híbridos tolerantes ao calor e resilientes ao clima, visando especificamente a estabilidade de rendimento em ambientes voláteis. A Syngenta AG aproveita uma plataforma integrada de sementes e proteção de culturas, com seu relatório de sustentabilidade de 2025 destacando que os tratamentos de sementes em pacote reduziram as aplicações de fungicidas na propriedade em 1,3 passagens por temporada, apoiando seu posicionamento premium no mercado. Ambas as empresas estão impulsionando avanços no desenvolvimento de características habilitadas por CRISPR e na atividade de patentes, com o objetivo de encurtar os ciclos de lançamento de produtos e manter o poder de precificação em meio ao aumento do escrutínio sobre royalties.
Corteva Inc., Groupe Limagrain Holding e KWS SAAT SE & Co. KGaA completam o nível superior, cada uma com foco em estratégias geográficas e tecnológicas distintas. Em 2022, o Groupe Limagrain Holding inaugurou uma nova instalação de processamento na França com capacidade anual de 80.000 toneladas métricas, incorporando rastreabilidade digital para aprimorar a autenticação de lotes para os mercados europeu e norte-africano. Da mesma forma, em 2025, a KWS SAAT SE & Co. adquiriu uma participação majoritária em um melhorista romeno, proporcionando acesso direto ao germoplasma do Mar Negro e acelerando o tempo de comercialização de variedades de trigo de inverno adaptadas a climas continentais.
Melhoristas de médio porte e startups de tecnologia agrícola estão se expandindo para a África Subsaariana e o Sul da Ásia, onde a penetração de sementes certificadas permanece abaixo de 30% e os canais de distribuição informais dominam. Esses desafiantes estão usando plataformas de comércio móvel para contornar as redes tradicionais de distribuidores, entregando genética específica para a região e orientação agronômica em tempo real. As principais empresas multinacionais visam aumentar as margens integrando sementes com tratamentos incorporados e rastreabilidade baseada em blockchain, possibilitando preços realizados mais elevados por quilograma. Os investimentos contínuos em edição genética, estações regionais de melhoramento e infraestrutura de cadeia de frio de última milha têm projeção de acelerar os lançamentos de produtos e apoiar o crescimento de receita de dois dígitos para concorrentes ágeis até 2031.
Líderes do Setor de Sementes de Trigo
-
Bayer AG
-
Syngenta AG
-
Corteva Inc.
-
Groupe Limagrain Holding
-
KWS SAAT SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sementes de Trigo Empresas cobertas neste relatório
- Bayer AG
- Syngenta AG
- Corteva Inc.
- Groupe Limagrain Holding
- KWS SAAT SE &Co. KGaA
- BASF SE
- Advanta Seeds International (UPL Ltd.)
- Saaten-Union GmbH
- Seed Co. International Ltd.
- Florimond Desprez SAS
- DLF Seeds A/S (DLF A/S)
- RAGT Semences SAS (RAGT Group)
- AGT Food and Ingredients Inc.
- Hefei Fengle Seed Industry Co., Ltd.
- InterGrain Pty Ltd.
Desenvolvimentos industriais recentes em Mercado de Sementes de Trigo
- Fevereiro de 2026: A Syngenta apresentou seu trigo híbrido X-Terra, o primeiro híbrido comercial da empresa que combina ampla resistência a doenças com eficiência otimizada no uso de nitrogênio. Esse avanço está pronto para impulsionar a demanda por sementes premium, pois os produtores ganham estabilidade de rendimento enquanto reduzem os principais custos de insumos, reforçando o impulso dos híbridos no mercado global de sementes de trigo.
- Janeiro de 2026: A Índia lançou 184 novas variedades de culturas em 25 cultivos, incluindo linhagens de trigo resilientes ao clima às quais os agricultores terão acesso em 3 anos. O influxo de genética do setor público acelera a renovação varietal e apoia o crescimento do mercado formal de sementes de trigo ao alinhar os objetivos de resiliência com os programas de adoção pelos agricultores.
- Dezembro de 2025: A Limagrain introduziu linhagens de trigo de inverno de alto rendimento na Lista Recomendada 2026/27 que se adequam tanto às janelas de semeadura principal quanto às tardias. A maior flexibilidade de semeadura provavelmente fortalecerá a presença europeia da Limagrain ao combinar a escolha de variedades com as restrições de programação na propriedade, ampliando assim sua participação nas vendas de sementes certificadas.
Escopo do Relatório Global do Mercado de Sementes de Trigo
Uma semente de trigo é a unidade reprodutiva da planta de trigo (Triticum aestivum) utilizada para semeadura para o cultivo de novas lavouras. O Relatório do Mercado de Sementes de Trigo é Segmentado por Tecnologia de Melhoramento (Híbridos [Híbridos Não Transgênicos e Híbridos Transgênicos] e Variedades de Polinização Aberta e Derivados Híbridos) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Híbridos | Híbridos Transgênicos |
| Híbridos Não Transgênicos | |
| Variedades de Polinização Aberta e Derivados Híbridos |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Rússia |
| Itália |
| Países Baixos |
| Polônia |
| Romênia |
| Ucrânia |
| Restante da Europa |
| China |
| Índia |
| Austrália |
| Tailândia |
| Paquistão |
| Bangladesh |
| Mianmar |
| Japão |
| Tailândia |
| Mianmar |
| Restante da Ásia-Pacífico |
| Brasil |
| Argentina |
| Restante da América do Sul |
| África do Sul |
| Egito |
| Nigéria |
| Etiópia |
| Tanzânia |
| Quênia |
| Restante da África |
| Irã |
| Arábia Saudita |
| Restante do Oriente Médio |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Tecnologia de Melhoramento | Híbridos | Híbridos Transgênicos |
| Híbridos Não Transgênicos | ||
| Variedades de Polinização Aberta e Derivados Híbridos | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Rússia | ||
| Itália | ||
| Países Baixos | ||
| Polônia | ||
| Romênia | ||
| Ucrânia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Tailândia | ||
| Paquistão | ||
| Bangladesh | ||
| Mianmar | ||
| Japão | ||
| Tailândia | ||
| Mianmar | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Etiópia | ||
| Tanzânia | ||
| Quênia | ||
| Restante da África | ||
| Oriente Médio | Irã | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte |
Definição de mercado
- Sementes Comerciais - Para fins deste estudo, apenas sementes comerciais foram incluídas no escopo. Sementes conservadas na propriedade, que não possuem rótulo comercial, estão excluídas do escopo, mesmo que uma pequena porcentagem de sementes conservadas na propriedade seja comercializada entre agricultores. O escopo também exclui culturas reproduzidas vegetativamente e partes de plantas, que podem ser comercializadas no mercado.
- Área Cultivada - Ao calcular a área sob diferentes culturas, foi considerada a Área Bruta Cultivada. Também conhecida como Área Colhida, de acordo com a Organização das Nações Unidas para Alimentação e Agricultura (FAO), esta inclui a área total cultivada sob uma determinada cultura ao longo das temporadas.
- Taxa de Substituição de Sementes - A Taxa de Substituição de Sementes é o percentual de área semeada em relação à área total da cultura plantada na temporada utilizando sementes certificadas/de qualidade, excluindo as sementes conservadas na propriedade.
- Cultivo Protegido - O relatório define cultivo protegido como o processo de cultivo de plantas em ambiente controlado. Isso inclui estufas, casas de vidro, hidroponia, aeroponia ou qualquer outro sistema de cultivo que proteja a cultura contra qualquer estresse abiótico. No entanto, o cultivo em campo aberto com uso de cobertura plástica está excluído desta definição e está incluído sob campo aberto.
| Palavra-chave | Definição |
|---|---|
| Culturas em Fileiras | Geralmente são as culturas de campo que incluem as diferentes categorias de culturas, como grãos e cereais, oleaginosas, culturas de fibra como algodão, leguminosas e culturas forrageiras. |
| Solanáceas | São a família de plantas com flores que inclui tomate, pimenta, berinjela e outras culturas. |
| Cucurbitáceas | Representa a família das cucurbitáceas, composta por cerca de 965 espécies em aproximadamente 95 gêneros. As principais culturas consideradas para este estudo incluem pepino e cornichão, abóbora e abobrinha, e outras culturas. |
| Brássicas | É um gênero de plantas da família do repolho e da mostarda. Inclui culturas como cenoura, repolho, couve-flor e brócolis. |
| Raízes e Bulbos | O segmento de raízes e bulbos inclui cebola, alho, batata e outras culturas. |
| Hortaliças Não Classificadas | Este segmento no relatório inclui as culturas que não pertencem a nenhuma das categorias mencionadas acima. Incluem culturas como quiabo, aspargo, alface, ervilha, espinafre e outras. |
| Semente Híbrida | É a primeira geração de semente produzida pelo controle da polinização cruzada e pela combinação de duas ou mais variedades ou espécies. |
| Semente Transgênica | É uma semente geneticamente modificada para conter determinadas características de entrada e/ou saída desejáveis. |
| Semente Não Transgênica | A semente produzida por polinização cruzada sem qualquer modificação genética. |
| Variedades de Polinização Aberta e Derivados Híbridos | As variedades de polinização aberta produzem sementes fiéis ao tipo, pois se cruzam apenas com outras plantas da mesma variedade. |
| Outras Solanáceas | As culturas consideradas sob outras solanáceas incluem pimentões e outras pimentas diferentes com base na localidade dos respectivos países. |
| Outras Brassicáceas | As culturas consideradas sob outras brássicas incluem rabanetes, nabos, couves-de-bruxelas e couve. |
| Outras Raízes e Bulbos | As culturas consideradas sob outras raízes e bulbos incluem batata-doce e mandioca. |
| Outras Cucurbitáceas | As culturas consideradas sob outras cucurbitáceas incluem abóboras (cabaça, melão-de-são-caetano, abobrinha-crookneck, cabaça-cobra e outras). |
| Outros Grãos e Cereais | As culturas consideradas sob outros grãos e cereais incluem cevada, trigo-sarraceno, alpiste, triticale, aveia, milho-miúdo e centeio. |
| Outras Culturas de Fibra | As culturas consideradas sob outras fibras incluem cânhamo, juta, agave, linho, kenaf, rami, abacá, sisal e kapok. |
| Outras Oleaginosas | As culturas consideradas sob outras oleaginosas incluem amendoim, semente de cânhamo, semente de mostarda, sementes de mamona, sementes de cártamo, sementes de gergelim e linhaça. |
| Outras Culturas Forrageiras | As culturas consideradas sob outros forrageiros incluem capim-napier, capim-aveia, trevo-branco, azevém e timóteo. Outras culturas forrageiras foram consideradas com base na localidade dos respectivos países. |
| Leguminosas | Feijão-guandu, lentilhas, favas e feijão-de-cavalo, ervilhacas, grão-de-bico, feijão-caupi, tremoços e feijão-bambara são as culturas consideradas sob leguminosas. |
| Outras Hortaliças Não Classificadas | As culturas consideradas sob outras hortaliças não classificadas incluem alcachofras, folhas de mandioca, alho-poró, chicória e feijão-vagem. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




