
Tamanho e Participação do Mercado de Sistema de Eixo Elétrico Livre de Magnetos dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
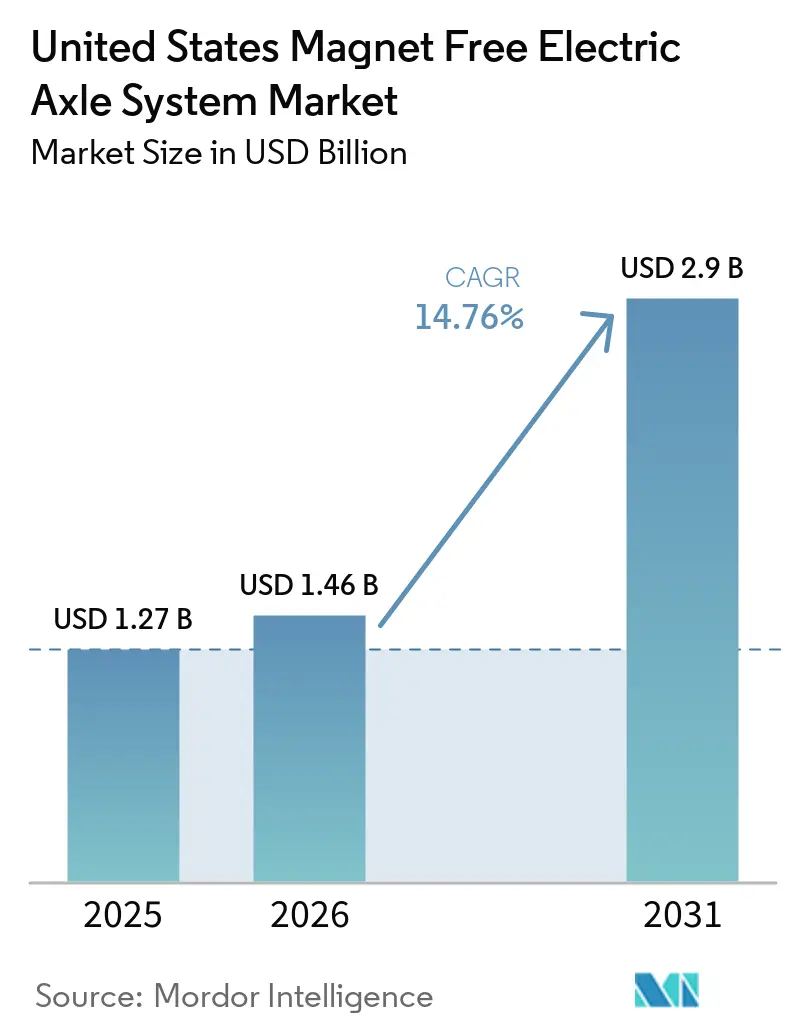
| Tamanho do Mercado (2026) | 1.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.9 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.76 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistema de Eixo Elétrico Livre de Magnetos dos Estados Unidos pela Mordor Intelligence
O tamanho do mercado de sistema de eixo elétrico livre de magnetos dos Estados Unidos foi avaliado em 1,27 bilhões de USD em 2025 e estima-se que cresça de 1,46 bilhões de USD em 2026 para atingir 2,9 bilhões de USD até 2031, a um CAGR de 14,76% durante o período de previsão (2026-2031). Impulsionado pelo aumento acentuado dos preços de terras raras, pelos incentivos federais à fabricação e pelos mandatos de aquisição de defesa, o setor está migrando dos ímãs permanentes à base de neodímio para alternativas como motores síncronos com excitação externa (EESM), motores de indução e motores de relutância comutada (SRM). Devido aos créditos fiscais de produção, que oferecem benefícios financeiros, e aos créditos de investimento que cobrem uma porcentagem das despesas de capital elegíveis, as plantas de montagem de eixos elétricos domésticos estão registrando períodos de retorno mais curtos. Os preços do óxido de neodímio subiram acentuadamente, levando os fabricantes de equipamentos originais (OEMs) a serem cautelosos quanto à dependência de cadeias de suprimentos dominadas pela China. Em resposta, os fornecedores de primeiro nível estão lançando eixos elétricos de alta tensão com inversores de carboneto de silício. Esses inovadores eixos elétricos integram o motor, a caixa de câmbio e o inversor em um único alojamento, reduzindo drasticamente a contagem de peças e o peso em comparação com as montagens discretas tradicionais.
Principais Conclusões do Relatório
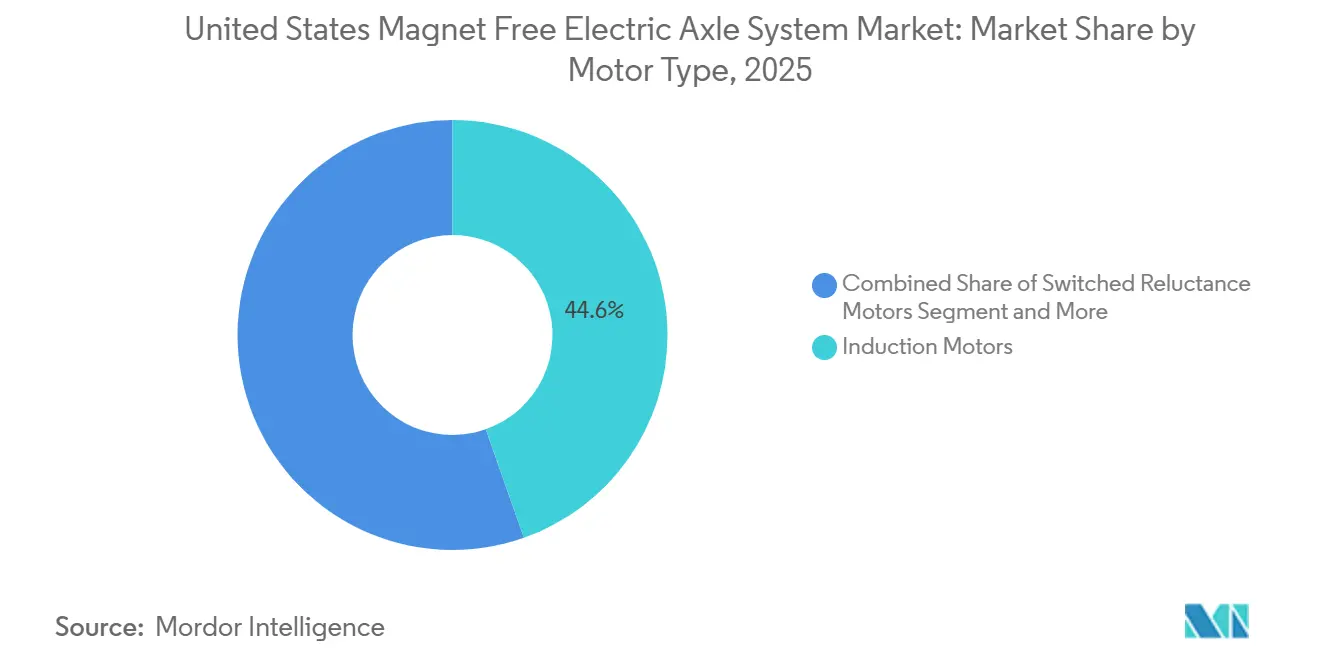
- Por tipo de motor, os motores de indução lideraram com 44,56% da participação do mercado de sistema de eixo elétrico livre de magnetos dos Estados Unidos em 2025, enquanto os motores síncronos com excitação externa estão projetados para registrar o CAGR mais rápido de 17,42% até 2031.
- Por tipo de tração, as configurações de tração totalmente elétrica responderam por 61,28% do tamanho do mercado de sistema de eixo elétrico livre de magnetos dos Estados Unidos em 2025 e devem se expandir a um CAGR de 19,07% no período 2026-2031.
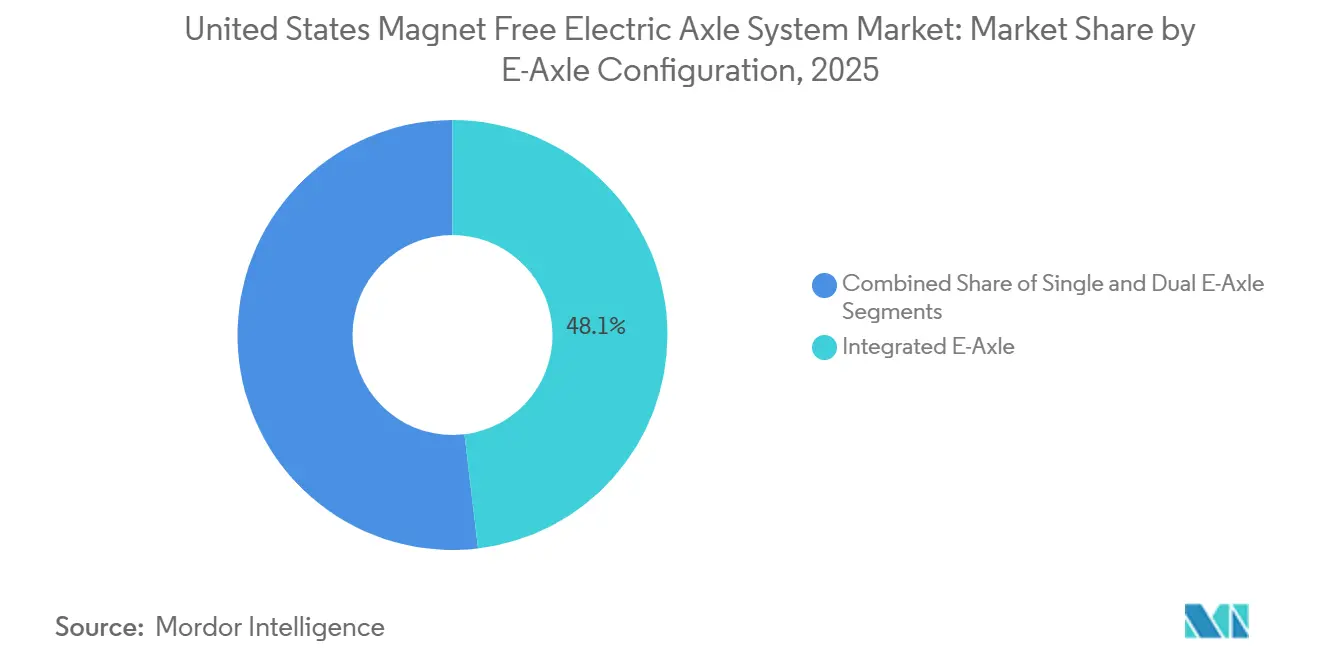
- Por configuração de eixo elétrico, os projetos integrados capturaram 48,13% de participação em 2025 e avançarão ao CAGR mais elevado de 19,14% até 2031.
- Por tipo de veículo, os automóveis de passeio detinham 76,21% de participação em 2025, enquanto os veículos comerciais registrarão o CAGR mais rápido de 15,03% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistema de Eixo Elétrico Livre de Magnetos dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Créditos da Lei de Redução da Inflação Impulsionam a Produção de Eixos Elétricos | +3.2% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Pressão das Montadoras para Reduzir a Volatilidade das Terras Raras | +2.8% | Estados Unidos | Médio prazo (2-4 anos) |
| Ganhos de Densidade de Torque em EESM e SRM | +2.1% | Estados Unidos | Médio prazo (2-4 anos) |
| Financiamento do Departamento de Energia para Motores sem Terras Raras | +1.9% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Mandatos de Defesa para Trens de Força sem Terras Raras | +1.4% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Custos de Bobinas de Cobre Caem com Excesso de Fio-Máquina | +1.2% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Créditos Fiscais da Lei de Redução da Inflação Acelerando a Produção Doméstica de Eixos Elétricos
Devido à redução de 30% nos desembolsos de capital provenientes dos créditos das Seções 45X e 48C, a ZF comprometeu um investimento de 500 milhões de USD para ampliar suas operações em Gray Court, Carolina do Sul [1]"ZF Planeja Investimento de 500 Milhões de USD", ZF AG, zf.com. Esta expansão se concentrará no estabelecimento de futuras linhas de produção de eixos elétricos livres de magnetos, que deverão desempenhar um papel significativo no avanço da tecnologia de veículos elétricos. Simultaneamente, a General Motors está canalizando expressivos 4 bilhões de USD para sua planta de Orion [2]"GM investirá 4 bilhões de USD em suas plantas de fabricação nos EUA", General Motors, gm.com. Este investimento visa transformar a instalação em um polo de produção de caminhões elétricos, com operações programadas para começar em 2026.
Pressão das Montadoras para Eliminar a Volatilidade de Preços das Terras Raras
Os preços dos óxidos de neodímio e praseodímio subiram significativamente, mais do que dobrando para atingir uma alta notável. Esse aumento de preços evidenciou os crescentes desafios no fornecimento de materiais de terras raras, que são essenciais para diversos setores, incluindo veículos elétricos. Os custos crescentes ressaltaram a volatilidade do mercado de terras raras, impulsionada por restrições na cadeia de suprimentos e pelo aumento da demanda. Em resposta a esses desafios, a Tesla e a BMW revelaram planos para eliminar gradualmente os ímãs de terras raras de suas futuras unidades de tração. Essa medida estratégica visa reduzir a dependência desses materiais, mitigar os riscos da cadeia de suprimentos e alinhar-se às metas de sustentabilidade, explorando tecnologias alternativas para os componentes de veículos elétricos.
Rápidos Ganhos de Densidade de Torque em Projetos de EESM e SRM
Os testes da Schaeffler mostraram que seus rotores EESM otimizados geraram torque mais elevado em comparação com unidades de ímã permanente comparáveis. Embora isso confirme a paridade de torque, observa-se que a eficiência fica ligeiramente abaixo. Os resultados ressaltam a promessa da tecnologia EESM em fornecer torque competitivo, ao mesmo tempo que identificam as melhorias de eficiência necessárias para rivalizar ou superar as unidades de ímã permanente. Além disso, esses insights destacam os avanços no projeto de rotores, reforçando o argumento a favor dos sistemas EESM como uma alternativa credível em aplicações de alto torque.
Financiamento de P&D do Departamento de Energia para Motores Além dos Ímãs de Terras Raras (BREM)
A CorePower Magnetics, apoiada por uma concessão do Departamento de Energia, está em uma missão para alcançar alta densidade de potência sem depender de elementos de terras raras. Esse impulso financeiro pode acelerar o lançamento comercial de motores síncronos com excitação externa (EESM) e motores de relutância comutada (SRM) em vários anos. A concessão apoiará o desenvolvimento e a escalabilidade dessas tecnologias, que visam fornecer soluções eficientes e sustentáveis em diversas aplicações, incluindo sistemas de energia renovável e veículos elétricos.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de Eficiência em Relação aos Motores IPM Mais Recentes | -2.4% | Estados Unidos | Médio prazo (2-4 anos) |
| Alto CAPEX Inicial de Reequipamento para Fornecedores de Primeiro Nível | -1.8% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Limites de Dissipação de Calor do Rotor em SRM de Alta Potência | -1.5% | Estados Unidos | Médio prazo (2-4 anos) |
| Base Doméstica Limitada de Fornecimento de Laminação de Precisão | -1.2% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de Eficiência em Relação aos Motores IPM Mais Recentes
Relatórios de engenharia destacaram que, durante os ciclos WLTP classe 3, os projetos de indução enfrentaram perdas totais maiores do que seus equivalentes com motores IPM. Essa disparidade resulta em uma autonomia mais reduzida, pois as perdas mais elevadas nos projetos de indução aumentam o consumo de energia, reduzindo assim a eficiência e o desempenho geral do veículo. Além disso, a autonomia reduzida limita a praticidade dos veículos equipados com motores de indução, tornando-os menos competitivos em aplicações onde a autonomia é um fator crítico.
Alto CAPEX Inicial de Reequipamento para Fornecedores de Primeiro Nível
A ZF expandiu suas operações em Gray Court, estabelecendo uma presença mais forte na região e demonstrando seu compromisso com o avanço das capacidades de produção. Enquanto isso, a GM realizou um investimento significativo no projeto de estator de Lockport, com o objetivo de fortalecer seus processos de fabricação e alinhar-se às demandas em evolução do setor. Isso ressalta a realidade de que a transição para a produção livre de magnetos frequentemente requer a instalação de linhas de enrolamento e laminação inteiramente novas, em vez de simplesmente modernizar as linhas já existentes. Esses desenvolvimentos destacam o crescente foco em inovação e atualizações de infraestrutura para atender às necessidades do mercado automotivo em transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor: Escala de Indução vs. Momentum do EESM
Os motores de indução responderam por 44,56% da participação do mercado de sistema de eixo elétrico livre de magnetos dos Estados Unidos em 2025, impulsionados pela estratégia de eixo dianteiro da Tesla e pelo módulo de tração integrado de 800 V da BorgWarner previsto para lançamento em 2029. Os motores síncronos com excitação externa se expandirão a um CAGR de 17,42% até 2031. Impulsionados pelos sistemas da Valeo-Mahle e pelo programa de alto volume da BMW em Steyr, os motores síncronos com excitação externa estão prontos para crescer significativamente. Embora ainda sejam um nicho, os motores de relutância comutada oferecem economias substanciais nos custos de lista de materiais, tornando-os atraentes para frotas sensíveis a custos.
Os projetos de indução utilizam técnicas de fundição maduras, apresentam robustas vias térmicas e, notavelmente, não contêm materiais de terras raras. Uma desmontagem do Model Y da Munro revelou rotores de cobre usinados. Esses rotores melhoram a condutividade térmica, mas custam mais do que o alumínio fundido. A excitação sem escovas da Mahle demonstra que o EESM pode eliminar as perdas por deslizamento e ajustar a corrente de campo para eficiência ideal em velocidades variáveis. Enquanto isso, iniciativas apoiadas pelo Departamento de Energia visam reduzir a ondulação de torque do SRM, uma medida que poderia ampliar seu apelo de mercado das empilhadeiras para os veículos elétricos convencionais.


Por Tipo de Acionamento: Plataformas Totalmente Elétricas Dominam
Os sistemas de tração totalmente elétrica detinham 61,28% do mercado de sistema de eixo elétrico livre de magnetos dos Estados Unidos em 2025 e crescerão a um CAGR de 19,07% até 2031, à medida que os custos das baterias caem e as redes de recarga se densificam. A plataforma Louisville da Ford, a planta de caminhões Orion da GM e a linha R2 da Rivian estão todas priorizando veículos elétricos a bateria (BEVs). Embora os híbridos plug-in ainda desempenhem um papel, como visto com o eGen Flex da Allison utilizado em ônibus de trânsito por sua autonomia estendida, a demanda por novos eixos elétricos está diminuindo.
Os créditos federais para veículos limpos, juntamente com incentivos estaduais adicionais como o bônus sindical de Michigan, estão inclinando o custo total de propriedade (TCO) a favor dos BEVs. A complexidade adicional dos híbridos plug-in não apenas aumenta o peso, mas também as necessidades de manutenção. Enquanto isso, os híbridos paralelos não estão atraindo novos investimentos. Os operadores de frotas estão experimentando custos de serviço significativamente mais baixos em comparação com o diesel, reforçando ainda mais a transição para os BEVs.
Por Configuração de Eixo Elétrico: A Integração Ganha Momentum
Os eixos elétricos integrados capturaram 48,13% de participação em 2025 e registrarão um CAGR de 19,14%, refletindo a eficiência de embalagem. A ZF integra inversores de carboneto de silício, motores duplos e uma caixa de câmbio de três velocidades em seu AxTrax 2 Dual, alcançando o torque máximo do eixo. O 14Xe da Cummins simplifica a adoção no chassi ao manter as interfaces de eixo legadas, enquanto a Bosch expande sua oferta de eixo elétrico, escalando em plataformas de 400 V e 800 V.
Ao integrar os alojamentos, a necessidade de cabeamento de alta tensão externo diminui e a contagem de peças diminui significativamente, resultando em economias de custo por unidade. Enquanto os eixos elétricos únicos atendem a compactos de tração dianteira, as unidades duplas fornecem vetorização de torque com tração nas quatro rodas, ideal para SUVs e picapes premium, embora com peso adicional. Os inversores de carboneto de silício aumentam a eficiência e suportam a saída contínua, tudo dentro das dimensões tradicionais do eixo.
Por Tipo de Veículo: Automóveis de Passeio Lideram, Veículos Comerciais Aceleram
Os automóveis de passeio dominaram com uma participação de 76,21% em 2025, mas os veículos comerciais crescerão a um CAGR de 15,03% à medida que os limites de gases de efeito estufa da Fase 3 da EPA pressionam as frotas a se eletrificarem. O eGen Power da Allison fornece alta potência e é utilizado em caminhões de coleta de resíduos. Enquanto isso, o GVM310 da Parker Hannifin é projetado para veículos das Classes 6 a 8. Estudos de Custo Total de Propriedade (TCO) de frotas indicam economias significativas de manutenção. Além disso, os créditos REV de Illinois atraíram com sucesso a planta de fabricação de ônibus da Lion Electric.
As vans comerciais leves estão agora utilizando unidades de eixo único e potência moderada para entregas de última milha. Em contraste, os caminhões médios estão optando por motores duplos ou sistemas de múltiplas velocidades para otimizar o desempenho tanto em rampas quanto em rodovias. Os ônibus, por outro lado, preferem eixos integrados de três velocidades, como o AxTrax da ZF, para navegar eficientemente em rotas com paradas frequentes. Enquanto o crescimento das vendas de automóveis de passeio está desacelerando à medida que a penetração de mercado se aproxima de um nível notável, os segmentos comerciais estão emergindo como a próxima oportunidade significativa de volume.
Análise Geográfica
Os incentivos federais estão canalizando investimentos para os tradicionais polos automotivos de Michigan, Ohio, Carolina do Sul e Illinois. Em Michigan, um reembolso complementa o crédito federal, permitindo que os consumidores se beneficiem significativamente por veículo elétrico a bateria (BEV). Esse impulso financeiro é fundamental para o BlueOval Battery Park da Ford e as conversões de caminhões Orion da GM. Enquanto isso, a legislação REV de Illinois, que oferece créditos de retenção de folha de pagamento e alívio fiscal de longo prazo para serviços públicos, atraiu com sucesso o parque de fornecedores da Rivian e a fábrica de ônibus da Lion Electric, criando inúmeros empregos.
A proximidade estratégica ao porto da Carolina do Sul e as políticas trabalhistas de direito ao trabalho incentivaram a expansão da ZF de sua instalação de eixo elétrico em Gray Court. No Texas, a MP Materials estabeleceu sua planta de ímãs Fort Worth Independence, apoiada por incentivos estaduais e locais. A linha de estator de Lockport em Nova York agora atende às plataformas da GM em todo o Centro-Oeste, enquanto as importações de laminações de calibre fino do México e da Alemanha persistem até que as capacidades de estampagem de precisão dos EUA sejam totalmente desenvolvidas.
Na Geórgia, Tennessee e Kentucky, as crescentes gigafábricas de células de bateria estão atraindo instalações de montagem de eixos elétricos nas proximidades. Essa estratégia não apenas reduz os custos logísticos, mas também garante a conformidade com os mandatos de conteúdo doméstico da Lei de Redução da Inflação (IRA). Essas iniciativas estaduais coordenadas estão remodelando as cadeias de suprimentos domesticamente, marcando uma mudança significativa em relação a uma década de terceirização de componentes para o exterior.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, com os principais fornecedores — BorgWarner, ZF, Magna, Dana e American Axle & Manufacturing — detendo uma participação significativa. Os fabricantes de automóveis verticalmente integrados, incluindo Tesla, GM e Ford, produzem motores e inversores internamente. Enquanto isso, players emergentes como REE Automotive e Rockit Motors estão mirando programas de nicho com seus módulos de canto livres de magnetos [3]"Atualização de Fabricação de Módulo de Canto 2026,", REE Automotive, ree.auto. O módulo de indução da BorgWarner, desenvolvido para um OEM norte-americano não divulgado, indica uma mudança mais ampla do setor em direção a soluções livres de magnetos em diversas faixas de preço. Em um movimento estratégico, a Valeo adquiriu uma participação na eAutomotive da Siemens, reforçando sua expertise em alta tensão e conquistando múltiplas vitórias em plataformas.
O campo de batalha tecnológico atual apresenta integração de inversores de carboneto de silício, transmissões de três velocidades adaptadas para caminhões pesados e gestão térmica de ponta. Os fornecedores estão correndo para se alinhar a padrões rigorosos como ISO-26262 ASIL-D e IP6K9K. As colaborações estão em ascensão: Valeo e Mahle estão se unindo em um EESM; a Niron Magnetics está fazendo parceria com o Departamento de Energia em tecnologia de nitreto de ferro; e a Dana está colaborando com o Exército dos EUA para desenvolver rodas dentadas de tração livres de terras raras.
A escala de fabricação é fundamental para as vantagens de custo; a linha de Gray Court da ZF oferece uma vantagem de custo sobre os concorrentes menores. O controle sobre a propriedade intelectual é crucial, levando gigantes como Tesla e GM a internalizar a eletrônica de potência. Além disso, kits de modernização para caminhões legados estão emergindo como uma oportunidade lucrativa, permitindo que as frotas evitem o custo de substituições completas de veículos.
Líderes do Setor de Sistema de Eixo Elétrico Livre de Magnetos dos Estados Unidos
-
BorgWarner Inc.
-
Dana Incorporated
-
American Axle & Manufacturing Holdings, Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Novembro de 2025: A BorgWarner, em colaboração com o Laboratório Nacional Oak Ridge (ORNL) do Departamento de Energia, anunciou sua vitória no R&D 100 Awards pelo desenvolvimento de um sistema de excitação sem fio baseado em transformador rotativo adaptado para motores síncronos com excitação elétrica (EESM). Essa tecnologia inovadora é aplicável tanto a veículos de passeio quanto a veículos comerciais.
- Outubro de 2025: Em um movimento significativo, a Niron Magnetics fez parceria com a Stellantis para inaugurar uma nova geração de projetos de motores elétricos para o setor automotivo, utilizando ímãs sem elementos de terras raras. Os inovadores ímãs de Nitreto de Ferro da Niron, fabricados a partir do ferro prontamente disponível e do nitrogênio atmosférico, desafiam a dependência convencional de ímãs à base de terras raras. Essa mudança não apenas aproveita recursos abundantes nos EUA e em todo o mundo, mas também diminui a dependência do setor em relação a cadeias de suprimentos dominadas por países estrangeiros.


Escopo do Relatório do Mercado de Sistema de Eixo Elétrico Livre de Magnetos dos Estados Unidos
O relatório do mercado de sistema de eixo elétrico livre de magnetos dos Estados Unidos é segmentado por tipo de motor (motores síncronos com excitação externa, motores de indução e motores de relutância comutada), tipo de tração (tração totalmente elétrica, tração híbrida e tração híbrida plug-in), configuração de eixo elétrico (eixo elétrico único, eixo elétrico duplo e eixo elétrico integrado) e tipo de veículo (automóveis de passeio e veículos comerciais). As previsões de mercado são fornecidas em termos de valor (USD).
| Motores Síncronos com Excitação Externa |
| Motores de Indução |
| Motores de Relutância Comutada |
| Acionamento Totalmente Elétrico |
| Acionamento Híbrido |
| Acionamento Híbrido Plug-in |
| Eixo Elétrico Simples |
| Eixo Elétrico Duplo |
| Eixo Elétrico Integrado |
| Automóveis de Passeio | Hatchbacks |
| Sedans | |
| SUVs e MUVs | |
| Veículos Comerciais | Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados | |
| Ônibus e Micro-ônibus |
| Por Tipo de Motor | Motores Síncronos com Excitação Externa | |
| Motores de Indução | ||
| Motores de Relutância Comutada | ||
| Por Tipo de Acionamento | Acionamento Totalmente Elétrico | |
| Acionamento Híbrido | ||
| Acionamento Híbrido Plug-in | ||
| Por Configuração de Eixo Elétrico | Eixo Elétrico Simples | |
| Eixo Elétrico Duplo | ||
| Eixo Elétrico Integrado | ||
| Por Tipo de Veículo | Automóveis de Passeio | Hatchbacks |
| Sedans | ||
| SUVs e MUVs | ||
| Veículos Comerciais | Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | ||
| Ônibus e Micro-ônibus | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de eixo elétrico livre de magnetos dos EUA?
O mercado estava em 1,46 bilhões de USD em 2026 e está projetado para atingir 2,90 bilhões de USD até 2031, avançando a um CAGR de 14,76%.
Qual tecnologia de motor está se expandindo mais rapidamente nos eixos elétricos livres de magnetos?
Os motores síncronos com excitação externa estão previstos para crescer a um CAGR de 17,42% até 2031, o mais alto entre todos os tipos de motores livres de magnetos.
Qual tipo de motor lidera as vendas atualmente?
Os motores de indução detêm 44,56% de participação de mercado com base em cadeias de suprimentos maduras e baixo custo.
Por que as montadoras estão se afastando dos ímãs de terras raras?
A volatilidade de preços, as restrições de exportação e os créditos da Seção 45X tornam os projetos livres de magnetos mais resilientes e financeiramente atrativos.
Quais apoios de política existem para a produção nos EUA?
Os créditos de produção da Seção 45X da Lei de Redução da Inflação reembolsam o conteúdo doméstico e vigoram até 2033.
Qual segmento de veículos apresenta a maior adoção?
SUVs e MUVs respondem por cerca de um terço da demanda de 2024 e estão crescendo a um CAGR de 18,03%.
Página atualizada pela última vez em:



