
Tamanho e Participação do Mercado de Serviços de TI dos Estados Unidos
Análise do Mercado de Serviços de TI dos Estados Unidos por Mordor Intelligence
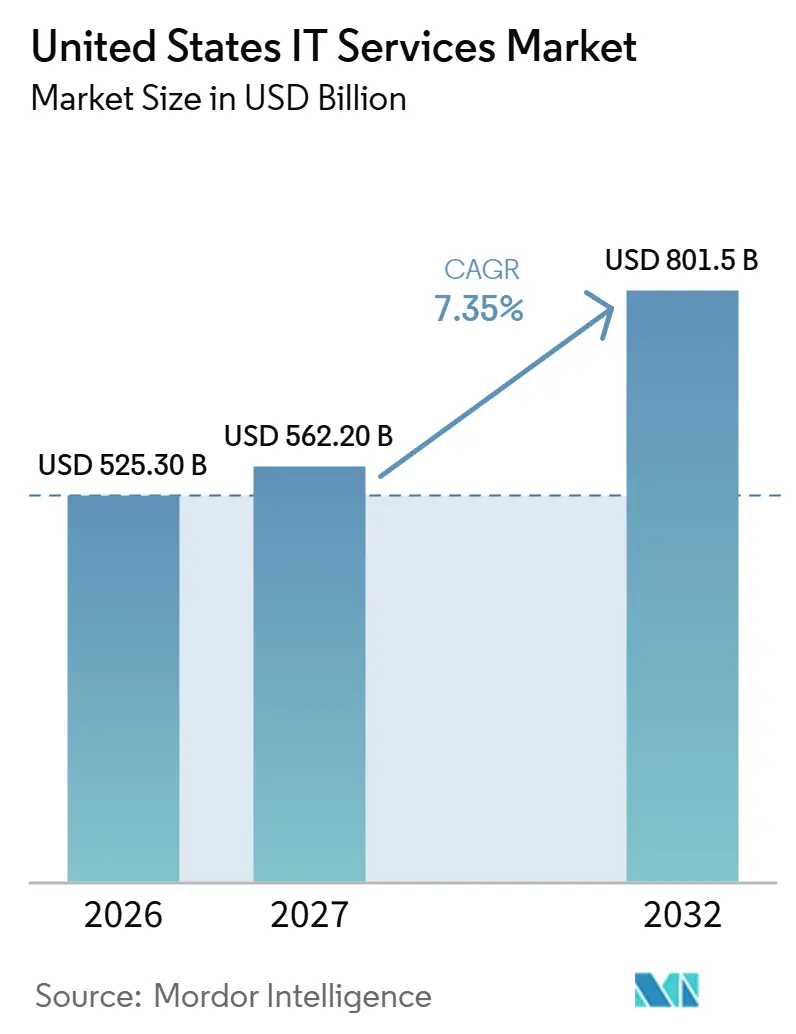
O tamanho do mercado de serviços de TI dos Estados Unidos foi avaliado em 525,3 bilhões de USD em 2026 e estima-se que cresça de 562,2 bilhões de USD em 2027 para atingir 801,5 bilhões de USD até 2032, a um CAGR de 7,35% durante o período de previsão (2027-2032).
Em todo os Estados Unidos, a migração para a nuvem torna a integração de aplicações bancárias e do setor público central para a demanda por serviços. A adoção de IA em produção amplia essa tarefa em direção a fluxos de trabalho repetíveis, enquanto salvaguardas contratuais e padrões certificados de TI em saúde acrescentam requisitos de implementação. Aquisições especializadas e parcerias tecnológicas oferecem aos provedores diferentes formas de reunir as capacidades necessárias para esses contratos. A escassez de talentos e a remuneração vinculada a resultados podem restringir a capacidade de entrega e os retornos contratuais. Os provedores capazes de alinhar a capacidade de especialistas sênior com honorários vinculados a resultados nas migrações do setor público e bancário dos EUA estão mais bem posicionados para preservar os retornos contratuais à medida que as demandas de implementação se expandem.
Principais Conclusões do Relatório
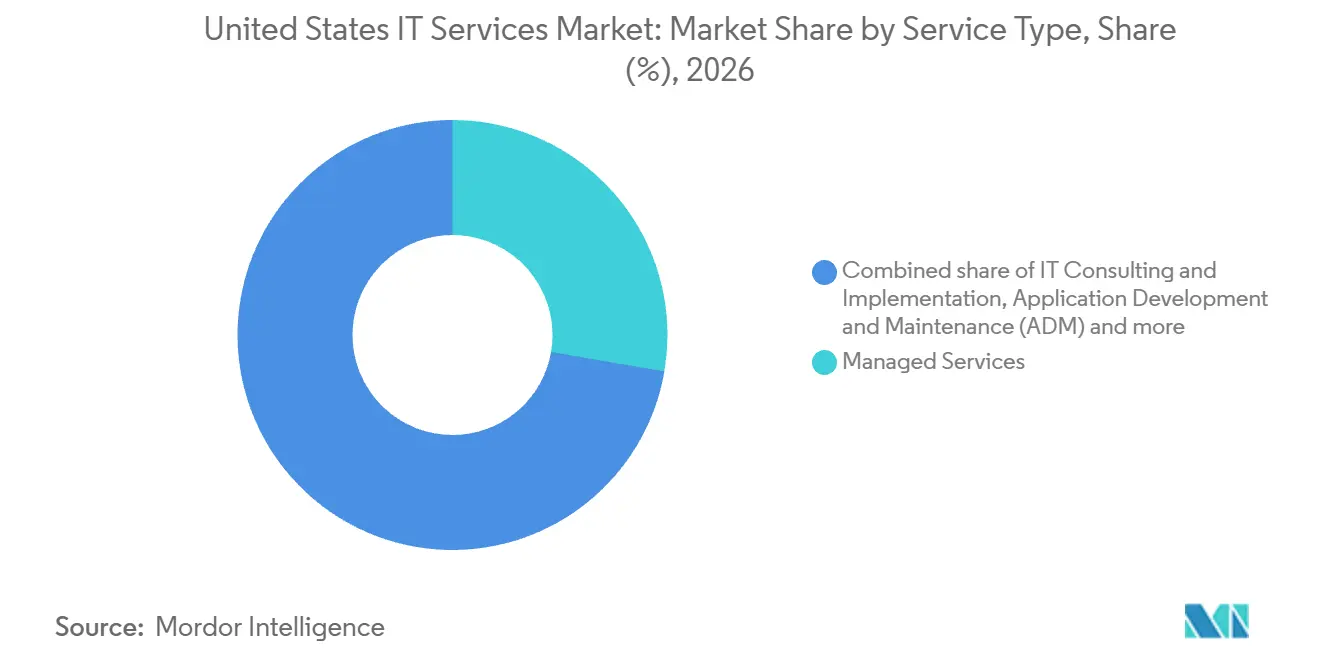
- Por tipo de serviço, os serviços gerenciados representaram uma participação de 27,71% no mercado de serviços de TI dos Estados Unidos em 2026, enquanto os serviços de cibersegurança são previstos como o segmento de crescimento mais rápido, com um CAGR de 8,72% durante 2027-2032.
- A demanda pelo modelo de implantação foi liderada pela entrega onshore, com uma participação de 54,53% no tamanho do mercado de serviços de TI dos Estados Unidos em 2026, enquanto a entrega nearshore é prevista para crescer mais rapidamente, com um CAGR de 9,17% durante 2027-2032.
- Entre os modelos de engajamento, os contratos de serviços gerenciados e baseados em resultados lideraram com uma participação de 43,55% em 2026 e são previstos para crescer mais rapidamente, com um CAGR de 13,26% durante 2027-2032.
- As grandes empresas lideraram a distribuição por porte organizacional com uma participação de 60,26% em 2026, enquanto as pequenas e médias empresas são previstas como o segmento de crescimento mais rápido, com um CAGR de 8,93% durante 2027-2032.
- A demanda dos usuários finais foi liderada por serviços bancários, financeiros e seguros, com uma participação de 18,72% em 2026, enquanto o segmento de saúde e ciências da vida é previsto para crescer mais rapidamente, com um CAGR de 9,32% durante 2027-2032.
- Geograficamente, o Sudeste foi a área de crescimento mais rápido em 2025, com o contrato estadual de infraestrutura e computação para o usuário final da Geórgia ilustrando a demanda por serviços do setor público.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Federais Acelerando a Migração para a Nuvem no Setor Público dos EUA | +2.4% | Em todo o país | Médio prazo (2-4 anos) |
| Adoção em Larga Escala de IA Generativa entre as Empresas da Fortune 1000 | +2.8% | Em todo o país | Médio prazo (2 a 4 anos) |
| Lançamento de 5G e Computação de Borda Impulsionando a Demanda por Integração de Redes | +1.7% | Base de Logística do Corpo de Fuzileiros Navais de Albany, Geórgia | Longo prazo (≥ 4 anos) |
| Mandatos de Cibersegurança de Confiança Zero Impulsionando os Serviços de Segurança | +1.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Regras de Interoperabilidade na Saúde Impulsionando os Serviços de Integração de Prontuários Eletrônicos de Saúde | +1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Onda de Modernização de ERP Apoiada por Private Equity em Empresas do Mercado Intermediário | +0.5% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Federais Acelerando a Migração para a Nuvem no Setor Público dos EUA
O financiamento federal para modernização pode transformar a migração para a nuvem em um contrato definido de substituição de sistemas para provedores de serviços do setor público. Em setembro de 2026, o USDA iniciou a substituição de seu sistema legado de folha de pagamento por uma plataforma baseada em nuvem com suporte do Fundo de Modernização Tecnológica, com um investimento total de 52,32 milhões de USD. A substituição tem como objetivo consolidar mais de 50 aplicações em um ambiente compartilhado que atenda aos requisitos de segurança FedRAMP. Essa consolidação cria uma tarefa de integração paralela à migração para a infraestrutura em nuvem. Delimitar a entrega em torno do ambiente de folha de pagamento compartilhado, em vez de migrações de aplicações separadas, favorece provedores capazes de combinar consolidação com os requisitos FedRAMP.
Adoção em Larga Escala de IA Generativa entre as Empresas da Fortune 1000
Levar a IA para a produção muda o requisito de serviço de demonstrar um modelo para sustentar um fluxo de trabalho de negócios. Em uma pesquisa de 2025 com 125 organizações da Fortune 1000 e líderes globais, 23,9% relataram IA/IA generativa em produção em escala, ante 4,9% em 2024. Escalar a implantação torna a conexão entre um modelo e seu fluxo de trabalho circundante comercialmente importante. Conectar esses sistemas aos dados corporativos cria demanda por integração, testes e suporte operacional. Para os provedores de serviços, a abertura comercial vai além da configuração inicial, pois as cargas de trabalho em produção devem entregar resultados repetíveis. Vincular as taxas de implementação ao suporte contínuo do fluxo de trabalho oferece aos provedores uma forma de participar do uso em produção após o término da implantação inicial.
Lançamento de 5G e Computação de Borda Impulsionando a Demanda por Integração de Redes
As implantações de redes 5G privadas criam demanda por serviços onde a instalação da rede também deve satisfazer os requisitos de segurança do operador. Sob contrato com o Comando de Logística do Corpo de Fuzileiros Navais, a Federated Wireless liderou o design, a integração e a implantação de uma Rede de Infraestrutura 5G Privada na Base de Logística do Corpo de Fuzileiros Navais de Albany, Geórgia. A rede recebeu uma Autorização para Operar em março de 2026. Essa autorização torna a aceitação de segurança parte da tarefa de integração para esse ambiente de logística governamental. Para os provedores, combinar arquitetura de rede com responsabilidade de implantação oferece um contrato mais amplo do que o fornecimento de componentes individuais. Entregar uma rede autorizada para uso do operador torna a implementação e a cibersegurança partes complementares do mesmo contrato de serviço.
Mandatos de Cibersegurança de Confiança Zero Impulsionando os Serviços de Segurança
A implementação federal de confiança zero cria uma tarefa de integração entre a arquitetura de segurança e os sistemas que as agências podem adquirir. Em julho de 2025, a Agência de Segurança Cibernética e de Infraestrutura publicou orientações de planejamento de microssegmentação como parte de sua série Jornada para a Confiança Zero. Em dezembro de 2025, a GSA adicionou as soluções de Acesso a Serviços de Confiança Zero da Palo Alto Networks a um contrato de compras federais OneGov disponível até 31 de janeiro de 2028.[1] As orientações e a rota de aquisição juntas oferecem às agências uma base prática para contratar trabalhos de acesso e segmentação. Os serviços de configuração e implantação podem traduzir essa estrutura em uma arquitetura construída em torno das soluções selecionadas pela agência. O preço do OneGov cobre os produtos da Palo Alto Networks, deixando sua conexão com a rede e os controles de acesso de uma agência como trabalho que os integradores podem delimitar.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos Sênior em Nuvem e Segurança | -1.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Pressão sobre Margens Decorrente de Modelos de Precificação Baseados em Resultados | -0.8% | Em todo o país | Médio prazo (2 a 4 anos) |
| Complexidade de Conformidade sob Litígios da CCPA/CPRA | -0.4% | Estado da Califórnia | Curto prazo (≤ 2 anos) |
| Inflação Salarial Offshore Corroendo Vantagens de Custo | -0.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos Sênior em Nuvem e Segurança
A escassez de talentos sênior em nuvem e segurança restringe o número de contratos que um provedor pode executar com supervisão técnica adequada. As migrações para a nuvem e as implantações de controle de acesso criam decisões de design e revisão que exigem que a responsabilidade recaia sobre especialistas experientes. Para um provedor que oferece implementação e suporte contínuo, comprometer esses especialistas em um contrato reduz a capacidade disponível para outro. Essa troca pode transformar um forte pipeline de vendas em um problema de sequenciamento, onde os clientes precisam da mesma expertise sênior em estágios de entrega sobrepostos. Mesmo quando funcionários júnior podem executar tarefas rotineiras, as decisões restantes de arquitetura e segurança podem manter a entrega cara ou atrasar o início dos trabalhos.
Pressão sobre Margens Decorrente de Modelos de Precificação Baseados em Resultados
A remuneração vinculada a resultados faz com que o retorno do provedor de serviços dependa de mais do que a conclusão do trabalho técnico contratado. Em seu relatório anual do exercício fiscal de 2026, a Accenture descreveu remuneração vinculada a padrões de desempenho, marcos ou resultados de negócios em muitos de seus contratos globais. A empresa afirmou que metas não atingidas ou dificuldades de entrega podem reduzir as margens ou tornar os contratos não lucrativos. Os fornecedores devem, portanto, avaliar se a taxa proposta cobre adequadamente a exposição associada à medida de desempenho. Para compradores que buscam compromissos de resultado, o acordo sobre a medida torna-se parte da obtenção de uma oferta de serviço economicamente viável. Negociar essa exposição pode prolongar a contratação, enquanto custos de entrega incertos deixam um risco de margem mesmo após as partes concordarem com o resultado pretendido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações Gerenciadas e Aquisição de Segurança Moldam a DemandaOs serviços gerenciados representaram uma participação de 27,71% no tamanho do mercado de serviços de TI dos Estados Unidos em 2026. Em junho de 2026, a WidePoint anunciou sua seleção para a aquisição de Serviços Gerenciados de Wireless Celular 3.0 do DHS, com um teto de aproximadamente 3,1 bilhões de USD. O Escritório de Responsabilidade do Governo posteriormente sustentou um protesto de licitação e recomendou uma nova decisão de adjudicação. O escopo da aquisição mostra como o suporte a wireless celular e mobilidade nos componentes do DHS pode ser consolidado com um único provedor de serviços gerenciados. Tal consolidação concentra uma oportunidade de serviço em nível departamental em uma única adjudicação, de modo que reabrir a seleção de fornecedores pode atrasar o acesso a todo o programa, e não apenas ao trabalho de um componente.
Os serviços de cibersegurança são previstos como o segmento de crescimento mais rápido, com um CAGR de 8,72% durante 2027-2032. Em dezembro de 2025, a NASPO ValuePoint anunciou as adjudicações do contrato-mestre de cibersegurança e segurança da informação do Idaho a 11 fornecedores, cobrindo avaliação, resposta a incidentes e serviços relacionados. Os contratos entraram em vigor em 1º de novembro de 2025 ou na data de execução, com uso por entidades públicas elegíveis sujeito à aprovação de aquisição estadual e legislação local. A estrutura de adjudicação oferece aos compradores elegíveis uma escolha entre múltiplos provedores dentro de um canal de aquisição especificado. A aprovação de aquisição estadual e a legislação local tornam o acesso a pedidos públicos de cibersegurança condicional, de modo que a base de clientes utilizável de um fornecedor adjudicado pode ser mais restrita do que a população elegível da cooperativa.

Por Modelo de Implantação:
Capacidade Doméstica Ancora a Entrega MistaA entrega onshore representou uma participação de 54,53% no mercado de serviços de TI dos Estados Unidos em 2026, tornando-se o maior segmento. A CGI opera centros de entrega onshore em 6 estados, incluindo Alabama, Louisiana, Texas, Tennessee, Virgínia e Wisconsin. Uma presença em múltiplos estados pode oferecer a um provedor espaço para distribuir a entrega dentro dos Estados Unidos. Recorrer a vários mercados de trabalho estaduais pode reduzir a dependência de qualquer pool de recrutamento local único. Para um comprador que mantém o trabalho onshore, essa base de sourcing mais ampla só é útil se as transferências entre centros preservarem a continuidade.
A entrega nearshore é prevista como o segmento de crescimento mais rápido, com um CAGR de 9,17% durante 2027-2032. Durante o exercício fiscal de 2026, a Aeries Technology expandiu ainda mais sua presença de entrega no México para clientes norte-americanos usando modelos operacionais nearshore-offshore. Esse exemplo posiciona o trabalho nearshore dentro de uma estrutura de entrega mais ampla, tornando a atribuição de funções entre locais parte da proposta de serviço. A entrega offshore também atende compradores dos EUA, como descrito no relatório do 2º trimestre de 2026 da TTEC, que mencionou centros de experiência do cliente em 13 países atendendo clientes dos EUA e de outros países. A expansão da Aeries no México pode apoiar atribuições adicionais dentro de contratos combinados, permitindo que provedores nearshore busquem um papel de entrega maior sem exigir que os compradores substituam todo um arranjo offshore.
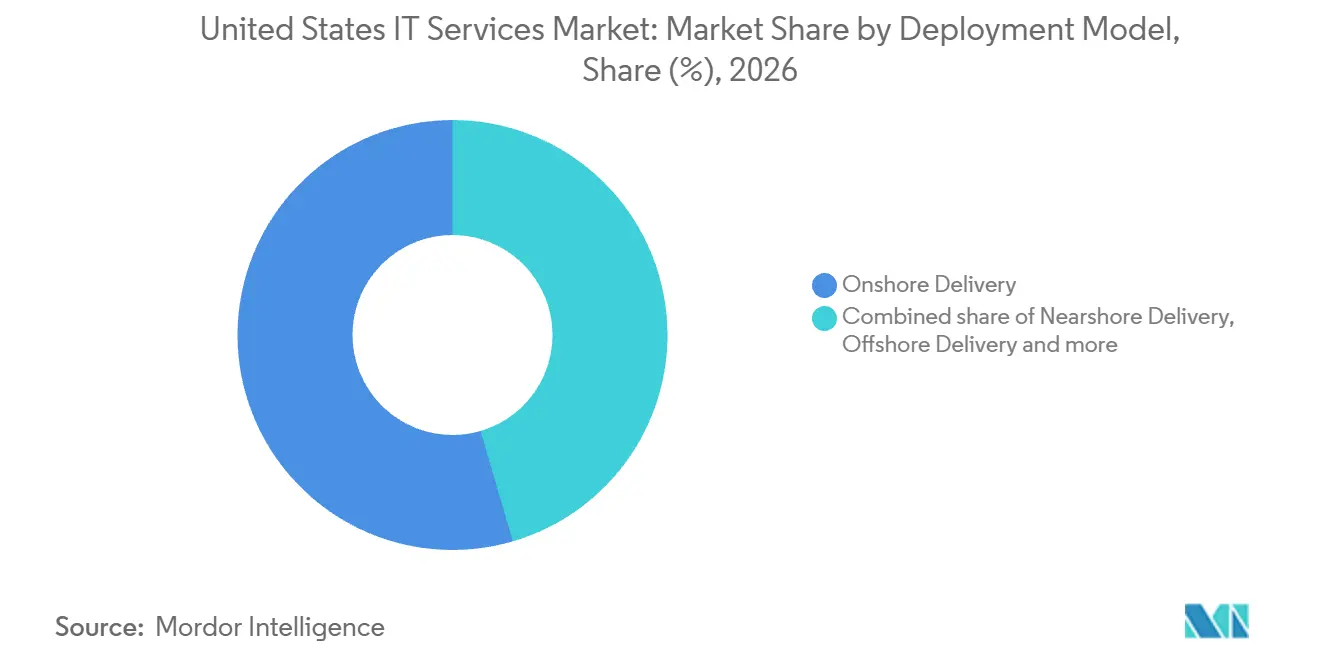
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Modelo de Engajamento:
Responsabilidade Contínua Define a Escolha do EngajamentoOs contratos de serviços gerenciados e baseados em resultados detiveram a maior participação de segmento de 43,55% em 2026 e são previstos para crescer mais rapidamente, com um CAGR de 13,26% durante 2027-2032. A pesquisa da KPMG de 2026 abrangeu 1.224 líderes sênior de grandes organizações globais, incluindo 304 executivos dos EUA. Entre as empresas dos EUA na pesquisa, 87% afirmaram que os serviços gerenciados estavam altamente integrados às suas estratégias de transformação digital. Essa integração posiciona o papel operacional do provedor ao lado do programa de mudança do comprador, de modo que o contrato pode se estender além de um marco de implementação isolado. Comercialmente, o modelo pode ancorar um relacionamento contínuo em torno do trabalho de transformação, com a responsabilidade de entrega moldando o escopo que passa para as operações contínuas.
Para o contrato gerenciado, a IA agêntica cria uma questão adicional sobre onde as responsabilidades de implementação do provedor terminam. A KPMG relatou que 93% das empresas dos EUA em sua pesquisa de 2026 consideravam os serviços gerenciados importantes para a entrega de IA agêntica. A ampliação de equipe atende a uma necessidade diferente, ilustrada pela solicitação da Universal Service Administrative Company de maio de 2025 para pessoal de TI e administrativo sob demanda para complementar a capacidade interna e acelerar projetos. A precificação de ordens de serviço solicitada utilizou horas de trabalho ou tempo e materiais. A distinção está em se o comprador contrata uma responsabilidade de serviço ou pessoal adicional, o que muda como o provedor define a entrega e obtém sua remuneração.
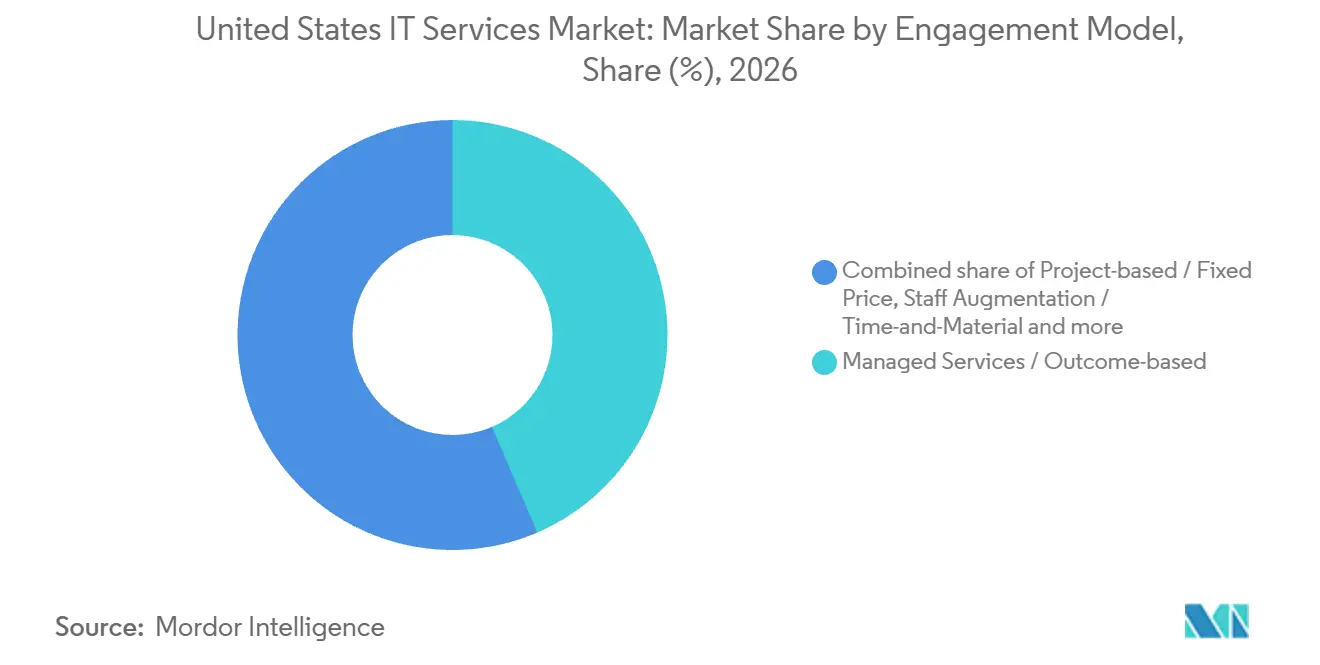
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Porte da Organização:
Terceirização Multissite e Suporte Delimitado Diferenciam os CompradoresAs grandes empresas detiveram a maior participação de segmento de 60,26% em 2026. Em 11 de junho de 2025, a Zensar Technologies afirmou ter assinado um contrato de terceirização total de infraestrutura de 5 anos para 5 sites remotos de uma grande empresa de vendas diretas. O contrato previa o estabelecimento de um centro dedicado de serviços compartilhados e suporte offshore para o cliente. Um contrato de terceirização multissite torna a responsabilidade pela infraestrutura em múltiplos locais parte do escopo de serviço do provedor, com o centro proposto oferecendo um foco organizacional para esse trabalho. Tal contrato pode vincular um horizonte operacional plurianual a um grupo definido de sites, concentrando a responsabilidade de entrega em toda a infraestrutura do comprador.
As pequenas e médias empresas são previstas como o segmento de crescimento mais rápido, com um CAGR de 8,93% durante 2027-2032. Em uma pesquisa de março de 2026 com 400 tomadores de decisão de tecnologia dos EUA em empresas com 5 a 499 funcionários, 84% afirmaram que confiariam em um consultor de tecnologia externo para ajudar a implementar IA. A margem de erro da amostra total foi de ±4,9 pontos percentuais com 95% de confiança. Essa disposição declarada cria uma abertura para provedores de implementação definirem responsabilidade por problemas de aplicação e suporte após a implantação. Combinar essa responsabilidade contínua com a implementação de IA pode transformar o interesse em expertise externa em uma proposta de serviço delimitada para compradores de menor porte.
Por Setor do Usuário Final:
Modernização Bancária e Implementação em Saúde Ampliam o Escopo dos ServiçosOs serviços bancários, financeiros e seguros (BFSI) detiveram a maior participação de segmento de 18,72% em 2026. Em maio de 2026, o U.S. Bank concordou com a AWS em migrar centenas de aplicações de missão crítica e modernizar sistemas de pagamentos, gestão de patrimônio e banco comercial em uma base AWS segura e em conformidade. O escopo acordado combina a migração de aplicações existentes com a modernização em várias funções bancárias. Essa amplitude torna a coordenação entre a transição de aplicações e a base segura planejada parte da tarefa comercial do provedor. Um provedor capaz de coordenar essas cargas de trabalho bancárias pode, portanto, abordar um amplo escopo de transformação enquanto mantém uma única base segura como objetivo de entrega.
O segmento de saúde e ciências da vida é previsto para crescer mais rapidamente, com um CAGR de 9,32% durante 2027-2032. A MedStar Health assinou um contrato de sistema de prontuário eletrônico Epic e ciclo de receita em junho de 2025. Ela selecionou a Deloitte para supervisão de implementação e suporte especializado. Sua estimativa de implementação de 3 anos combinou software, hardware, mão de obra interna, suporte externo de implementação e outros contratos de terceiros. A transição clínica e de ciclo de receita cria trabalho de implementação dentro de um programa mais amplo que utiliza o pessoal e os ativos tecnológicos do comprador, tornando o limite entre a entrega interna e externa comercialmente importante.
Análise Geográfica
Mercado de Serviços de TI do Sudeste
O Sudeste foi a geografia de crescimento mais rápido na comparação regional de 2025, com um programa de infraestrutura estadual ilustrando a demanda por provedores de serviços capazes de apoiar operações amplas do setor público. Em 31 de julho de 2025, a Georgia Technology Authority adjudicou à NTT DATA um contrato base de 5 anos com 3 opções de um ano para manter e operar a infraestrutura estadual e os serviços de computação para o usuário final. As atividades de transição começaram em 1º de agosto de 2025. Combinar infraestrutura e computação para o usuário final em um único contrato coloca a coordenação entre as operações de back-end e os serviços voltados ao usuário dentro do escopo de entrega do provedor. Um período base firme apoia um contrato operacional sustentado, enquanto os termos de opção tornam os anos adicionais condicionais à extensão.
O Texas ilustra um canal em nível estadual no qual o gerenciamento de serviços em nuvem é organizado por meio de um papel de programa identificado para clientes públicos elegíveis. Em 1º de junho de 2026, a NTT DATA substituiu a Rackspace como Gerente de Nuvem Pública no programa de Serviços de Tecnologia Compartilhada do Texas, cobrindo o gerenciamento de nuvem pública para clientes elegíveis do Texas DIR. Para os provedores, uma posição de gerente definida transforma o acesso a esse trabalho de nuvem pública em uma questão de responsabilidade de programa e execução de transição. A continuidade do comprador durante uma mudança de gerente pode, portanto, depender de como o programa transfere as obrigações de serviço, tornando a transferência uma tarefa de implementação distinta dentro do gerenciamento de nuvem estadual.
O trabalho de ERP municipal da Califórnia vincula a aquisição de software de um comprador local aos serviços de implementação necessários em torno dele. Em 9 de julho de 2025, South San Francisco aprovou um contrato de software e serviços de ERP com a Iron Brick Associates LLC que incluía serviços de implementação da Strada. A autoridade de execução do Gerente Municipal estava sujeita à aprovação do Procurador Municipal quanto à forma. A estrutura aprovada identificou a Iron Brick como o revendedor autorizado e contraparte do contrato, com a Strada como parceira de implementação. Essa divisão cria um papel comercial para um parceiro de implementação dentro de uma compra combinada, tornando a coordenação com o revendedor parte da proposta de entrega para a transição de ERP da cidade.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas comparam a supervisão federal do setor financeiro com as regras de privacidade da Califórnia do ponto de vista dos provedores de serviços de TI que atendem clientes cobertos. Os deveres federais considerados aqui se aplicam a instituições financeiras dentro da jurisdição da FTC, que devem supervisionar seus relacionamentos com provedores de serviços. Os regulamentos da CCPA da Califórnia entraram em vigor em 1º de janeiro de 2026, acrescentando requisitos especificados de avaliação de risco e auditoria de cibersegurança para determinadas empresas. Para os provedores, o equilíbrio comercial está entre o trabalho de implementação e garantia e o custo de cumprir as responsabilidades contratadas de segurança e privacidade.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Agência de Proteção de Privacidade da Califórnia |
| Instrumentos ou diretrizes principais | Regra de Salvaguardas da FTC para instituições financeiras dentro da jurisdição da FTC | Regulamentos da CCPA em vigor a partir de 1º de janeiro de 2026 para empresas cobertas |
| Efeito comercial | Salvaguardas contratuais e avaliação periódica do provedor de serviços para informações do cliente | Necessidades de implementação de avaliação de risco e auditoria de cibersegurança para determinadas empresas |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade federal é média porque a avaliação recorrente do provedor pode apoiar contratos de garantia, enquanto as salvaguardas contratuais acrescentam obrigações de entrega para fornecedores que atendem instituições cobertas. O julgamento federal de Sem alteração reflete os deveres existentes do §314.4(f) e a proposta da FTC de agosto de 2026 para uma renovação de 3 anos da autorização de coleta de informações que expira em 31 de dezembro de 2026. A Califórnia também recebe um julgamento médio porque os requisitos de avaliação de risco e auditoria criam necessidades de implementação para empresas cobertas. Seu julgamento de Sem alteração equilibra o trabalho de implementação programado com os custos de conformidade, com a tomada de decisão automatizada para decisões significativas do consumidor exigindo conformidade a partir de 1º de janeiro de 2027, e os primeiros relatórios de auditoria de cibersegurança das empresas qualificadas com vencimento em 1º de abril de 2028, 2029 ou 2030 por faixa de receita.
Etapas da Cadeia de Valor
A captura de valor difere entre o design do serviço, a implementação e as operações contínuas porque cada etapa resolve um risco de entrega diferente. A Amazon Web Services (AWS) combina seu papel de plataforma com serviços profissionais que projetam, constroem, migram e gerenciam cargas de trabalho e aplicações AWS. Essa sobreposição pode manter várias etapas dentro do mesmo relacionamento comercial, ao mesmo tempo que deixa espaço para provedores focados em uma tarefa de aplicação específica. A distinção consequente está entre a responsabilidade por definir a solução, executar a transição e apoiar o ambiente operacional posteriormente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Arquitetura e design de serviço | Consultores empresariais como Amazon Web Services e Microsoft Corporation | Honorários de arquitetura e consultoria | Divisão pouco clara de responsabilidades de plataforma e aplicação | Atribuir propriedade do design e critérios de aceitação antes da implementação |
| Construção e migração de aplicações | Provedores de implementação de aplicações como IBM Corporation e Amazon Web Services | Honorários de desenvolvimento, modernização e migração | Dependências não mapeadas entre aplicações | Sequenciar a migração em torno de dependências de aplicações verificadas |
| Operações e suporte técnico | Provedores de serviços gerenciados como Accenture plc e IBM Corporation; provedores de suporte como Microsoft Corporation | Honorários de serviços gerenciados e suporte técnico | Lacunas de escalonamento entre suporte de aplicação e plataforma | Estabelecer um caminho de escalonamento compartilhado com responsabilidades de serviço explícitas |
| Fonte: Mordor Intelligence | ||||
A Accenture fornece serviços gerenciados de aplicações, infraestrutura e cibersegurança, ilustrando como um provedor pode abranger várias camadas operacionais. Para um comprador que coloca essas camadas com um único provedor, a responsabilidade de serviço contínua torna-se a base para a captura de valor na etapa de operações. Mover apenas uma camada para outro fornecedor pode exigir a separação de responsabilidades anteriormente tratadas em conjunto, concentrando o esforço de mudança em suas interfaces.
Cenário Competitivo
Accenture plc, IBM Corporation, Cognizant Technology Solutions Corp., Tata Consultancy Services Ltd. e Microsoft Corporation competem em um campo compartilhado entre provedores globais com diferentes combinações de serviços. A Accenture fornece serviços gerenciados de aplicações, infraestrutura e cibersegurança, enquanto a IBM cobre modernização de aplicações e gerenciamento de nuvem e aplicações. A Microsoft fornece consultoria empresarial e suporte por meio de sua organização de Serviços Profissionais, que pode subcontratar a entrega. Em junho de 2026, a IBM e o Google Cloud lançaram uma prática global do Google Cloud combinando as capacidades de entrega de consultoria da IBM com as plataformas de IA e dados do Google Cloud.[2] A prática combina a entrega de consultoria da IBM com as plataformas do Google Cloud, diferenciando essa combinação de serviços das operações gerenciadas da Accenture e da consultoria e suporte da Microsoft.
As parcerias tecnológicas fornecem outra rota para combinar uma plataforma de modelo com os serviços necessários para aplicá-la em trabalhos corporativos. Em 1º de dezembro de 2025, a Accenture e a OpenAI anunciaram uma colaboração cobrindo o uso planejado do ChatGPT Enterprise em consultoria, operações e entrega, juntamente com um programa de IA empresarial. A combinação proposta torna o limite entre o fornecimento de tecnologia e a implementação comercialmente importante, pois os compradores precisam de uma parte identificável responsável por traduzir as capacidades do modelo em seus fluxos de trabalho. Uma parceria tecnológica pode ampliar o conjunto de ferramentas de entrega de uma consultoria sem exigir a propriedade da plataforma, mantendo a disputa competitiva focada na implementação empresarial e no trabalho em torno do modelo.
A direção competitiva também depende de se um provedor pode conectar mudanças tecnológicas a funções operacionais claramente definidas. Em 5 de agosto de 2025, a Tata Consultancy Services anunciou uma renovação e expansão de 5 anos de seu contrato com a Weatherford International usando automação, IA e otimização digital para o cliente multinacional. O contrato visa a transformação em nível empresarial, com eficiências operacionais em domínios como finanças, cadeias de suprimentos e recursos humanos. Para um comprador multinacional, um contrato de automação em nível empresarial torna a alocação de responsabilidade entre as funções operacionais comercialmente importante. Para a Weatherford, a renovação ampliada pode manter a coordenação de automação entre funções com a Tata Consultancy Services, enquanto uma transformação de processos com escopo separado poderia acomodar um fornecedor especializado.
Líderes do Setor de Serviços de TI dos Estados Unidos
-
Accenture plc
-
IBM Corporation
-
Cognizant Technology Solutions Corp.
-
Tata Consultancy Services Ltd.
-
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de TI dos Estados Unidos Empresas cobertas neste relatório
- Accenture plc
- IBM Corporation
- Cognizant Technology Solutions Corp.
- Tata Consultancy Services Ltd.
- Microsoft Corporation
- Infosys Ltd.
- Wipro Ltd.
- Deloitte Consulting LLP
- Capgemini SE
- HCL Technologies Ltd.
- CGI Inc.
- DXC Technology Co.
- Booz Allen Hamilton Inc.
- Leidos Holdings Inc.
- Slalom Inc.
- EPAM Systems Inc.
- NTT DATA Services
- Kyndryl Holdings Inc.
- LTM Ltd.
- Tech Mahindra Ltd.
- Perficient Inc.
- Thoughtworks Inc.
- Persistent Systems Ltd.
Principais Oportunidades para Participantes do Mercado
As oportunidades selecionadas comparam 3 necessidades distintas de implementação de API entre pagadores afetados pela regra federal de interoperabilidade. A CMS-0057-F exige que os pagadores afetados implementem e mantenham APIs de Acesso ao Provedor, Pagador a Pagador e Autorização Prévia.[3] As datas de conformidade para desenvolvimento e aprimoramento de API geralmente começam em 1º de janeiro de 2027, com datas exatas variando por tipo de pagador. Esses requisitos oferecem aos provedores de serviços um grupo de compradores definido para trabalhos de integração, enquanto cada interface requer uma conexão diferente com os processos operacionais do pagador.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Integração de API de acesso ao provedor | Capacidade de API de Acesso ao Provedor exigida | Pagadores de saúde afetados | Definir a interface e validar as conexões com os sistemas do pagador | Conectar o acesso ao provedor aos sistemas existentes do pagador | Provedores de implementação de API de saúde |
| Integração de API pagador a pagador | Capacidade de API Pagador a Pagador exigida | Pagadores de saúde afetados | Mapear interfaces e validar transferências entre sistemas de pagadores | Mapeamentos de dados consistentes entre sistemas de pagadores separados | Provedores de integração de dados de saúde |
| Integração de API de autorização prévia | Capacidade de API de Autorização Prévia exigida | Pagadores de saúde afetados | Conectar a interface exigida ao fluxo de trabalho de autorização | Vincular solicitações aos processos internos de decisão | Provedores de integração de fluxo de trabalho de saúde |
| Fonte: Mordor Intelligence | |||||
A abertura central está em conectar as interfaces exigidas ao fluxo de trabalho interno de cada pagador afetado, dentro de datas de conformidade que variam por tipo de pagador. O trabalho de acesso ao provedor e pagador a pagador enfatiza as transferências de dados, enquanto o trabalho de autorização conecta uma interface a um processo de decisão. Cobrir tanto a troca de dados quanto os fluxos de trabalho de autorização pode reduzir as transferências de entrega que um pagador deve coordenar, tornando a responsabilidade entre interfaces uma base concreta para escolher um parceiro de implementação.
Desenvolvimentos industriais recentes em Mercado de Serviços de TI dos Estados Unidos
- Set 2026: A Accenture concluiu seu investimento majoritário na Dragos em 16 de setembro. A aquisição da NetRise foi concluída em 31 de julho e a da runZero em 17 de setembro. Os termos de fechamento colocaram ambas as empresas sob a Dragos, expandindo as capacidades de cibersegurança de tecnologia operacional.
- Jun 2026: A Cognizant concluiu sua aquisição da Astreya em 22 de junho, adicionando um provedor global de serviços gerenciados de TI com sede em San Jose, Califórnia.
- Jun 2026: A IBM e o Google Cloud lançaram uma prática global do Google Cloud combinando as capacidades de entrega de consultoria da IBM com as plataformas de IA e dados do Google Cloud.
Mercado de Serviços de TI dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de TI dos Estados Unidos mede os gastos anuais com serviços por organizações de qualquer porte ou setor nos Estados Unidos. Abrange o trabalho do provedor que planeja, constrói, opera ou melhora a tecnologia de negócios e as operações habilitadas por TI, independentemente do local de entrega ou da forma do contrato.
Exclusões de escopo: Vendas de produtos de hardware puro, receita exclusiva de licença de software empacotado sem componente de serviços, serviços de conectividade de telecomunicações e serviços de TI adquiridos por organizações fora dos Estados Unidos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Consultoria e Implementação de TI
- Desenvolvimento e Manutenção de Aplicações (DMA)
- Serviços de Infraestrutura
- Serviços Gerenciados
- Terceirização de TI (ITO)
- Terceirização de Processos de Negócios (BPO)
- Serviços de Nuvem e Plataforma
- Serviços de Cibersegurança
- Transformação Digital e Tecnologias Emergentes (IA, IoT, Blockchain)
- Por Modelo de Implantação
- Entrega Onshore
- Entrega Nearshore
- Entrega Offshore
- Por Modelo de Engajamento
- Baseado em Projetos / Preço Fixo
- Aumento de Equipe / Tempo e Materiais
- Serviços Gerenciados / Baseado em Resultados
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor de Usuário Final
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Manufatura
- Governo e Setor Público
- Saúde e Ciências da Vida
- Varejo e Bens de Consumo
- Telecomunicações e Mídia
- Transporte e Logística
- Energia e Utilidades
- Outros Setores de Usuário Final
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como a Pesquisa de Tecnologia da Informação e Comunicação do Census Bureau fornecem contexto de gastos empresariais com equipamentos de tecnologia e software, enquanto sua Pesquisa de Tendências e Perspectivas de Negócios acompanha condições e expectativas de negócios oportunas por setor, estado e porte da empresa. A Pesquisa Anual de Negócios do Bureau e sua análise de adoção de tecnologia ajudam a avaliar a adoção de tecnologia baseada em nuvem, software especializado e IA entre empresas empregadoras.
Registros de empresas, materiais para investidores, avisos de aquisição e imprensa de negócios de reputação podem acrescentar evidências sobre linhas de serviço de provedores, atividade contratual e mudanças na capacidade de entrega, com a receita reportada da empresa tratada como uma verificação cruzada e não como um total de mercado direto. As fontes mencionadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária baseia-se em provedores de serviços de TI dos Estados Unidos, compradores em organizações grandes e pequenas, e especialistas responsáveis pela aquisição ou entrega de serviços. Os respondentes testam evidências secundárias sobre padrões de gastos, limites de serviço, modelos de entrega e setores de compradores, com relatos conflitantes verificados em relação a registros, registros de aquisição e indicadores de negócios independentes. Onde as observações diretas são escassas, os analistas mantêm um intervalo para o insumo afetado e o triangulam em relação a indicadores relacionados antes de incorporá-lo à estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 23% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos dos clientes dos Estados Unidos de cima para baixo, verificando em seguida os totais selecionados de serviços e compradores com consolidações de receita de fornecedores e evidências amostradas de contratos ou preço vezes volume. Os indicadores relevantes incluem gastos de empresas em TIC do Census, adoção de nuvem e IA pelas empresas, divulgações de provedores sobre receita de serviços, atividade de aquisição federal e estadual, e disponibilidade de mão de obra para ocupações técnicas. Cada indicador ajuda a distinguir mudanças na demanda, taxas de serviço realizadas e capacidade de entrega. Os analistas constroem participações por tipo de serviço, implantação, engajamento, porte da organização e setor do usuário final a partir desses indicadores e das distribuições reportadas pelas fontes, verificando que cada classificação descreve a taxa de serviço do cliente final uma vez. Uma regressão multivariada pode relacionar os gastos históricos ao investimento em tecnologia de negócios, adoção, aquisição e indicadores de força de trabalho, com análise de cenários usada quando mudanças de política ou tecnologia tornam a relação histórica instável. Os respondentes primários revisam a direção e o significado comercial das previsões em nível de variável, enquanto as lacunas nas verificações seletivas de fornecedores ou contratos são delimitadas com divulgações comparáveis e indicadores independentes antes que as estimativas sejam reconciliadas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa de mercado em relação a indicadores independentes do Census, divulgações de provedores, atividade de aquisição e evidências setoriais disponíveis, investigando anomalias e variações materiais entre fontes antes da aprovação. Um segundo analista revisa o limite, as unidades, os cálculos, os totais de segmentos e as evidências citadas, e a equipe de pesquisa recontata os respondentes relevantes quando as definições conflitam ou uma mudança material não pode ser explicada a partir de dados publicados. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material de política, tecnologia ou contratação altera a demanda, e verificado novamente em uma nova revisão pré-entrega.
Estimativa do Mercado de Serviços de TI dos Estados Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
O mercado de serviços de TI dos Estados Unidos mede os gastos anuais com serviços por organizações de qualquer porte ou setor nos Estados Unidos. Os analistas constroem participações por tipo de serviço, implantação, engajamento, porte da organização e setor do usuário final a partir desses indicadores e das distribuições reportadas pelas fontes, verificando que cada classificação descreve a taxa de serviço do cliente final uma vez.
Os principais fatores de lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam a estimativa de mercado em relação a indicadores independentes do Census, divulgações de provedores, atividade de aquisição e evidências setoriais disponíveis, investigando anomalias e variações materiais entre fontes antes da aprovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 562,2 bilhões de USD (2027) | |
| Consultoria Global A | 446 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 20,7% abaixo do valor de 2027 deste relatório de 562,2 bilhões de USD, 2 anos depois. |
| Consultoria Global B | 441,7 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 21,4% abaixo do valor de 2027 deste relatório de 562,2 bilhões de USD, 3 anos depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam a estimativa de mercado em relação a indicadores independentes do Census, divulgações de provedores, atividade de aquisição e evidências setoriais disponíveis, investigando anomalias e variações materiais entre fontes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de serviços de TI dos Estados Unidos?
Foi avaliado em 525,3 bilhões de USD em 2026 e estimado em 562,2 bilhões de USD em 2027, com uma previsão de 801,5 bilhões de USD até 2032 e um CAGR de 7,35% durante 2027-2032.
O que está impulsionando a demanda por serviços de TI nos Estados Unidos?
A modernização da nuvem federal, a implantação de IA e a implementação de confiança zero apoiam a demanda. O USDA iniciou uma substituição de folha de pagamento baseada em nuvem em setembro de 2026.
Qual modelo de entrega lidera os gastos com serviços de TI?
A entrega onshore liderou com uma participação de 54,53% em 2026, enquanto a entrega nearshore é prevista para crescer mais rapidamente, com um CAGR de 9,17% durante 2027-2032.
Quais provedores competem no setor de serviços de TI?
Os concorrentes incluem Accenture plc, IBM Corporation, Cognizant Technology Solutions Corp., Tata Consultancy Services Ltd. e Microsoft Corporation.
O que pode restringir a entrega de serviços de TI e os retornos contratuais?
A escassez de talentos sênior em nuvem e segurança pode limitar a capacidade de entrega. A divulgação do exercício fiscal de 2026 da Accenture identificou margens menores ou perdas como um risco quando as medidas vinculadas a resultados não são atingidas.
Qual região dos EUA teve a posição de crescimento mais forte em serviços de TI em 2025?
O Sudeste foi a geografia de crescimento mais rápido em 2025. O contrato de infraestrutura e computação para o usuário final da Georgia Technology Authority de julho de 2025 ilustra a demanda por serviços em nível estadual.