
Tamanho e Participação do Mercado de Automação de Edifícios Comerciais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
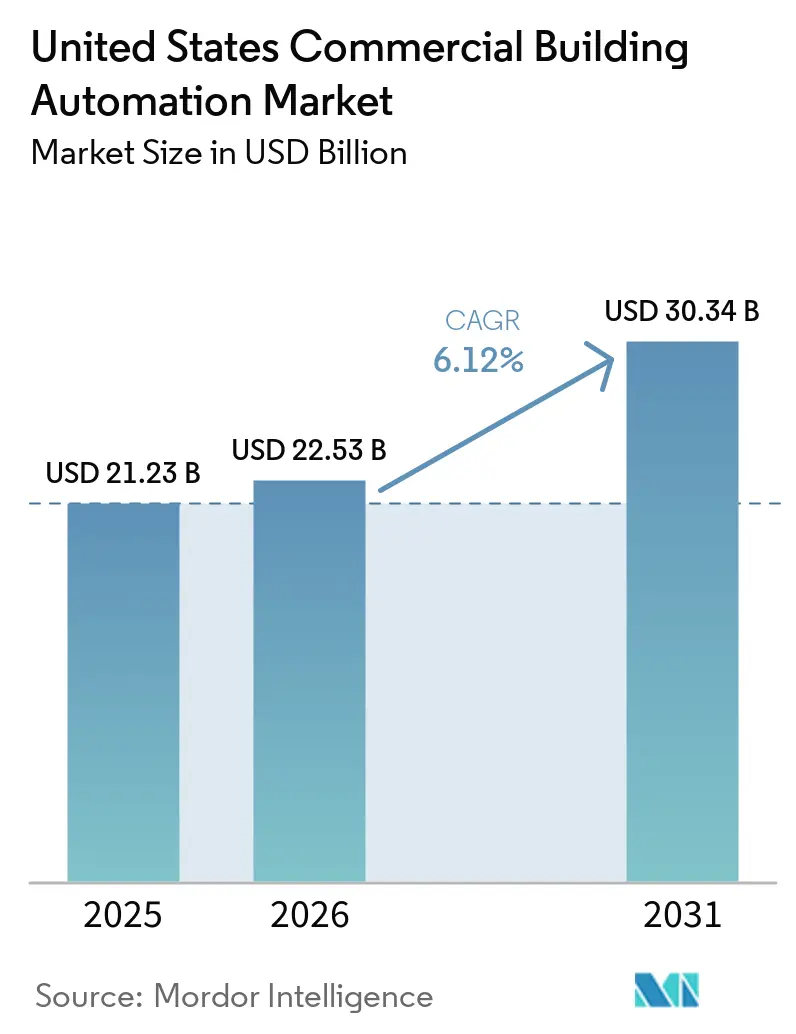
| Tamanho do mercado no ano base (2025) | 21.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Edifícios Comerciais dos Estados Unidos pela Mordor Intelligence
Espera-se que o tamanho do mercado de automação de edifícios comerciais dos Estados Unidos cresça de USD 21,23 bilhões em 2025 para USD 22,53 bilhões em 2026, com previsão de atingir USD 30,34 bilhões até 2031, a uma CAGR de 6,12% no período de 2026 a 2031. Regulamentações federais de emissões líquidas zero, deduções fiscais do Inflation Reduction Act e mandatos corporativos de ESG estão impulsionando a demanda por plataformas conectadas de HVAC, iluminação e monitoramento de energia capazes de fornecer dados em tempo real e automatizar a economia de energia. A rápida convergência de sensores IoT de código aberto com análises nativas em nuvem está reduzindo os custos dos sistemas, enquanto os programas de serviços públicos agora pagam até USD 200 por quilowatt pelo corte automatizado de carga em regiões que enfrentam estresse na rede elétrica. Os fornecedores estão respondendo incorporando inteligência artificial em controladores, expandindo o suporte a protocolos sem fio e oferecendo serviços completos de captura de incentivos que reduzem os prazos de retorno para propriedades de médio porte. O maior escrutínio em cibersegurança, aliado à escassez de mão de obra qualificada, modera a adoção, mas também levou os fornecedores de software a adotarem modelos de serviços gerenciados que aliviam as restrições de recursos dos proprietários.
Principais Conclusões do Relatório
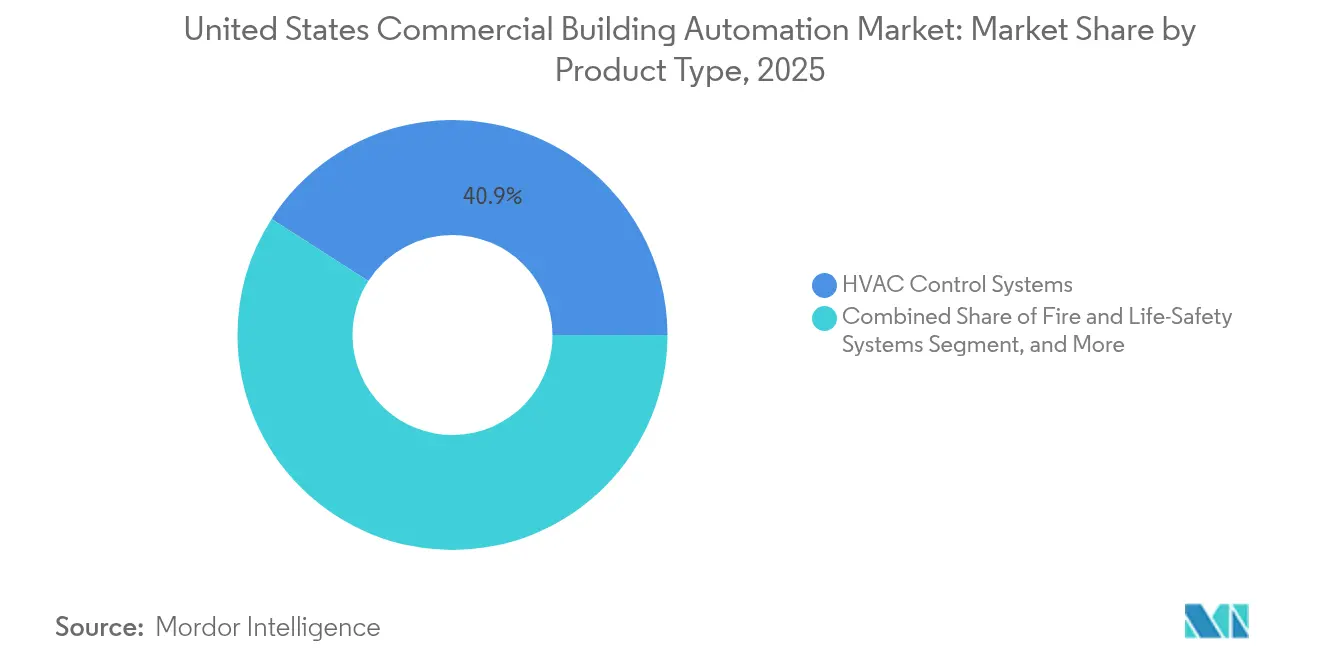
- Por categoria de produto, os sistemas de controle de HVAC detiveram 40,92% da participação do mercado de automação de edifícios comerciais dos Estados Unidos em 2025, enquanto as plataformas integradas de gestão predial devem crescer a uma CAGR de 7,22% até 2031.
- Por tipo de edifício, as instalações de escritório lideraram com 35,01% da receita em 2025 no mercado de automação de edifícios comerciais dos Estados Unidos; os empreendimentos de uso misto devem expandir a uma CAGR de 7,01% até 2031.
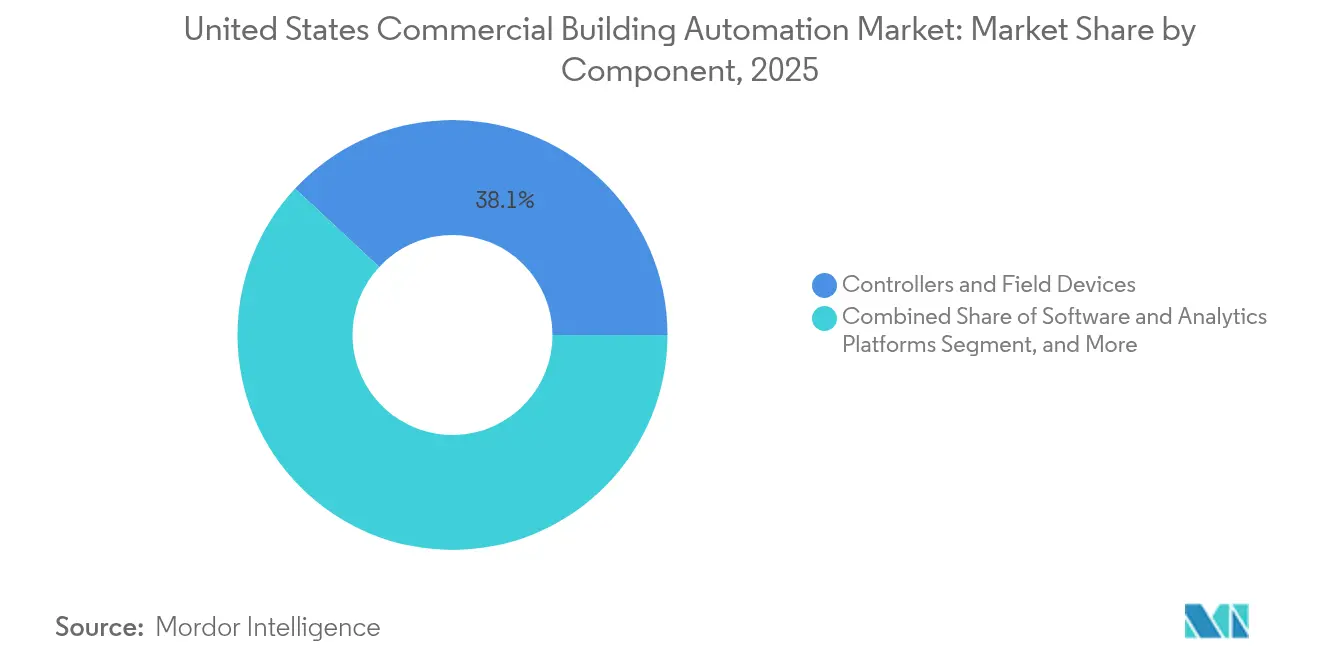
- Por componente, os controladores e dispositivos de campo responderam por uma participação de 38,08% do tamanho do mercado de automação de edifícios comerciais dos Estados Unidos em 2025; no entanto, as plataformas de software e análises avançam a uma CAGR de 7,08% até 2031.
- Por protocolo de comunicação, o BACnet manteve uma participação de 36,14% em 2025 no mercado de automação de edifícios comerciais dos Estados Unidos, com o Zigbee e outras opções sem fio registrando a CAGR mais rápida de 7,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Automação de Edifícios Comerciais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos federais e estaduais de emissões líquidas zero e eletrificação | +1.2% | Nacional, com ganhos antecipados na Califórnia, Nova York e Washington | Médio prazo (2 a 4 anos) |
| Demanda corporativa orientada por ESG por dados de energia em tempo real | +0.9% | Nacional, concentrada nas principais áreas metropolitanas | Curto prazo (até 2 anos) |
| Incentivos fiscais do Inflation Reduction Act para HVAC e controles de alta eficiência | +0.8% | Nacional, maior adoção em regiões com alta densidade comercial | Curto prazo (até 2 anos) |
| Mudança para trabalho híbrido exigindo análises flexíveis de utilização de espaço | +0.7% | Nacional, com ênfase em mercados com grande concentração de escritórios | Médio prazo (2 a 4 anos) |
| Queda de custo e interoperabilidade de sensores IoT de código aberto e controladores de borda | +0.6% | Global, com adoção acelerada em mercados de retrofit | Longo prazo (4 anos ou mais) |
| Monetização de resposta à demanda patrocinada por concessionárias para corte automatizado de carga | +0.5% | Regional, concentrada na Califórnia, Texas e Nordeste | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Federais e Estaduais de Eletrificação e Emissões Líquidas Zero
Os padrões federais de desempenho obrigam edifícios com mais de 25.000 pés quadrados a reduzir o consumo de energia em 30% até 2030, levando os proprietários a adotar sistemas de automação completos para fins de conformidade.[1] O Título 24 da Califórnia e a Lei Local 97 de Nova York acrescentam limites de carbono mais rigorosos com penalidades já em vigor, impulsionando atualizações rápidas nos portfólios governamentais, educacionais e de saúde. O agendamento manual não consegue atingir os limites de redução de 20 a 40%, de modo que os controles de automação de edifícios conectados de HVAC, iluminação e cargas de tomada tornaram-se especificações padrão em novos contratos de locação. Os fornecedores agora agrupam painéis de conformidade que traduzem dados de sensores em relatórios prontos para auditoria, deslocando as decisões de aquisição do foco em custo para o cumprimento de mandatos. O efeito cascata expandiu os pipelines de licitação para além dos primeiros adotantes, alcançando proprietários convencionais que buscam evitar multas e atrair inquilinos federais.
Demanda Corporativa Orientada por ESG por Dados de Energia em Tempo Real
As novas regras de divulgação climática da SEC exigem que empresas da Fortune 500 publiquem dados de emissões de Escopo 2 em intervalos de 15 minutos, impulsionando um aumento na submedição e nas análises em nuvem.[2] Torres multilocatárias estão instalando medidores individuais por inquilino para que os proprietários possam alocar custos com precisão e oferecer painéis de ESG como diferencial. Plataformas de SaaS que preenchem automaticamente os modelos de divulgação cobram tarifas de assinatura mais elevadas, ao mesmo tempo em que reduzem o trabalho manual de elaboração de relatórios. A transparência em tempo real também está remodelando as negociações de contratos de locação; os inquilinos agora insistem em edifícios capazes de validar metas de sustentabilidade. Em resposta, os fornecedores de automação estabeleceram parcerias com fornecedores de software de ESG para integrar pipelines de dados que agilizam a conformidade e abrem novos fluxos de receita recorrente.
Incentivos Fiscais do Inflation Reduction Act para HVAC e Controles de Alta Eficiência
A Seção 179D agora paga até USD 5,00 por pé quadrado para edifícios que alcancem 50% de economia de energia em relação às linhas de base da norma ASHRAE 90.1, creditando diretamente os investimentos em automação.[3] Proprietários anteriormente desencorajados por prazos de retorno de oito anos relatam custos líquidos de USD 2 a 3 por pé quadrado após os incentivos, reduzindo o prazo de retorno para três anos. Como o crédito recompensa o desempenho do edifício como um todo, as plataformas integradas que coordenam HVAC, iluminação e cargas de equipamentos desfrutam de uma vantagem de financiamento em relação aos retrofits pontuais. Os fornecedores agora comercializam serviços completos de captura de crédito fiscal que combinam projeto, comissionamento e documentação, acelerando as aprovações pelos conselhos de administração e a conversão de carteiras.
Mudança para Trabalho Híbrido Exigindo Análises Flexíveis de Utilização de Espaço
A taxa de utilização de escritórios se estabiliza em 60 a 70% dos níveis anteriores a 2020, impulsionando a instalação de sensores de ocupação, aplicativos móveis de reserva e integrações de controle de acesso que ajustam o HVAC e a iluminação apenas onde os funcionários estão presentes.[4] O zoneamento preditivo reduz o consumo de energia em 15 a 25%, preservando o conforto. Os protocolos sem fio permitem reconfiguração rápida à medida que os departamentos redimensionam suas áreas, reduzindo os riscos de rotatividade de inquilinos. As empresas agora citam a flexibilidade habilitada por automação entre os três principais critérios de locação, impulsionando a adoção em torres Classe A. Os mesmos insights analíticos apoiam estratégias de redimensionamento de espaço, alinhando os custos imobiliários com os padrões da força de trabalho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Responsabilidades de cibersegurança e exclusões de seguros para BAS conectado | -0.8% | Nacional, concentrada em setores de alto risco | Curto prazo (até 2 anos) |
| Infraestrutura legada fragmentada → alto custo de integração | -1.1% | Nacional, com ênfase em edifícios mais antigos | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra qualificada em comissionamento e análises de BAS | -0.6% | Nacional, crítica nas áreas metropolitanas litorâneas | Médio prazo (2 a 4 anos) |
| ROI incerto para propriedades comerciais de pequeno e médio porte | -0.9% | Nacional, pronunciada em mercados secundários | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Responsabilidades de Cibersegurança e Exclusões de Seguros para BAS Conectado
40% das apólices de imóveis comerciais já excluem perdas relacionadas a IoT, expondo os proprietários a custos potenciais de violação superiores a USD 1 milhão, segundo a NAIC. Campi de saúde e financeiros, já sujeitos a rígidas regulamentações de dados, hesitam em expor tecnologia operacional à internet pública. A cobertura especializada de ciber custa de USD 0,50 a 1,00 por pé quadrado anualmente, prolongando os prazos de retorno e atrasando projetos. Normas como o BACnet Secure Connect e os perfis do NIST ainda estão em fase de rascunho, gerando incerteza sobre os gastos futuros com conformidade. Os fornecedores respondem com arquiteturas de confiança zero e serviços gerenciados de segurança, mas a cautela dos compradores persiste.
Infraestrutura Legada Fragmentada e Altos Custos de Integração
As propriedades comerciais típicas abrigam de três a cinco sistemas de controle distintos instalados ao longo de décadas, e a integração pode consumir de 20 a 80% de um orçamento de retrofit. Redes pneumáticas ou seriais proprietárias frequentemente exigem substituição completa, enquanto a mão de obra qualificada de comissionamento custa de USD 80 a 120 por hora em meio a uma escassez de 25% de técnicos. Os trabalhos em edifícios ocupados devem ser realizados em fases para evitar a perturbação dos inquilinos, acrescentando de 25 a 40% aos custos. Os protocolos proprietários prendem os proprietários a contratos de serviço de fornecedor único, inflacionando as despesas ao longo do ciclo de vida. O obstáculo é mais agudo para edifícios com menos de 50.000 pés quadrados, onde economias de escala limitadas elevam o prazo de retorno para além de quatro anos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dominância do HVAC Enfrenta Integração de Plataformas
Os sistemas de controle de HVAC responderam por 40,92% da receita de 2025, impulsionados por normas de desempenho estaduais que exigem o uso de ventilação automatizada e controle de temperatura. No entanto, as plataformas integradas de gestão predial estão acelerando a uma CAGR de 7,22%, à medida que os proprietários buscam ganhos de eficiência de 30 a 50% em toda a instalação, inatingíveis por meio de subsistemas isolados. Essa evolução posiciona as plataformas para capturar uma fatia maior do mercado de automação de edifícios comerciais dos Estados Unidos ao longo do horizonte de previsão.
A adoção de plataformas também reflete uma preferência por relatórios unificados de ESG que abrangem HVAC, iluminação, segurança e energia. Os fornecedores agora oferecem painéis em nuvem que agregam fluxos de dados em visualizações consolidadas em painel único, simplificando os fluxos de trabalho de conformidade e manutenção. A interoperabilidade com BACnet e protocolos sem fio garante a proteção futura, tornando as plataformas integradas atraentes para investidores que valorizam o desempenho resiliente de ativos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Edifício: Liderança dos Escritórios Desafiada pelo Crescimento de Uso Misto
As propriedades de escritório retiveram uma participação de 35,01% do tamanho do mercado de automação de edifícios comerciais dos Estados Unidos em 2025, beneficiando-se das obrigações de divulgação de ESG corporativo e das necessidades de análise do trabalho híbrido. Os complexos de uso misto, no entanto, devem crescer a uma CAGR de 7,01%, à medida que os planejadores urbanos combinam funções de varejo, residencial e espaço de trabalho que exigem controle zonal sofisticado.
Os padrões de ocupação diversificados em ativos de uso misto exigem automação flexível capaz de ajustar os cronogramas de HVAC a cada hora. Os proprietários veem essa adaptabilidade como uma proteção contra a evolução do mix de inquilinos, enquanto os municípios incentivam os empreendimentos integrados por meio de incentivos de zoneamento. Os proprietários de escritórios continuam implantando BAS avançados para manter a designação Classe A, mas a concorrência de projetos de uso misto orientados pela experiência intensifica a corrida tecnológica.
Por Componente: Base de Hardware Sustenta a Expansão de Análises de Software
Os controladores e dispositivos de campo geraram 38,08% da receita de componentes de 2025, ressaltando a espinha dorsal de hardware essencial do mercado de automação de edifícios comerciais dos Estados Unidos. Espera-se que as plataformas de software e análises, crescendo a uma CAGR de 7,08%, superem o hardware à medida que a otimização habilitada por IA se torna o principal gerador de valor.
As plataformas de borda para nuvem transformam terabytes de dados de sensores em insights acionáveis, reduzindo o consumo de energia em 15 a 25% e permitindo a previsão de necessidades de manutenção com semanas de antecedência. As receitas de serviços provenientes de integração, comissionamento e monitoramento aumentam as margens dos fornecedores, com a escassez de mão de obra permitindo preços premium. A combinação de sensores de baixo custo e análises de alto valor está deslocando os orçamentos de aquisição das despesas de capital para assinaturas recorrentes de software.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Protocolo de Comunicação: Padrão BACnet Enfrenta Desafio dos Protocolos Sem Fio
O BACnet detinha 36,14% da participação do mercado de automação de edifícios comerciais dos Estados Unidos em 2025, graças a duas décadas de suporte a padrões abertos nos principais OEMs. Os protocolos sem fio, liderados por Zigbee e EnOcean, estão crescendo a uma CAGR de 7,06%, à medida que os dispositivos de coleta de energia eliminam as restrições de cabeamento, reduzindo drasticamente a mão de obra de instalação.
Os proprietários preferem protocolos abertos para evitar a dependência de um único fornecedor e permitir licitações competitivas. O BACnet Secure Connect adiciona transporte IP criptografado, melhorando a resiliência cibernética. Os gateways agora traduzem o tráfego de Zigbee, EnOcean e LoRaWAN em objetos BACnet, permitindo implantações de vários fornecedores que equilibram custo, alcance e necessidades de energia. A adoção de tecnologia sem fio é mais forte em retrofits onde a instalação de eletrodutos é impraticável ou perturbadora.
Análise Geográfica
Os estados do Sul detêm a maior participação do mercado de automação de edifícios comerciais dos Estados Unidos, impulsionados pela robusta construção no Texas, Flórida e Geórgia, bem como por lucrativos programas de resposta à demanda das concessionárias que monetizam o corte automatizado de carga. Os mercados Ocidental e Nordeste seguem de perto, impulsionados por rigorosos códigos de energia, como o Título 24 e a Lei Local 97, que penalizam a ineficiência. O Centro-Oeste apresenta uma adoção mais lenta devido à menor pressão regulatória e aos preços mais baixos de eletricidade; no entanto, ganha impulso com instalações industriais que requerem controle ambiental preciso.
A rede elétrica pesada em energia solar da Califórnia incentiva a automação capaz de absorver a volatilidade das energias renováveis, enquanto os limites de carbono de Nova York elevam a urgência de conformidade. O Nordeste suporta os maiores custos de energia do país, o que amplifica as economias provenientes dos controles de pico de demanda. Os padrões federais unificam os requisitos de referência, mas os subsídios e penalidades estaduais determinam a variabilidade do retorno.
Os desequilíbrios do mercado de trabalho influenciam os cronogramas de implementação regionais. Os centros litorâneos enfrentam taxas premium de técnicos e filas de agendamento mais longas, enquanto os estados do interior aproveitam custos de mão de obra mais baixos, mas enfrentam menor número de profissionais certificados. A expansão de data centers na Virgínia, Carolina do Norte e Texas impulsiona a demanda por automação avançada de refrigeração e energia, garantindo tempo de atividade e alinhamento com ESG.
Panorama regulatório
A política federal continua a vincular os objetivos de desempenho de edifícios e eletrificação a resultados energéticos mensuráveis, reforçando a demanda por controles conectados e relatórios prontos para auditoria. As regras e exigências de eficiência energética do Departamento de Energia dos EUA (DOE) para edifícios federais baseiam-se em demonstrações de desempenho de todo o edifício alinhadas aos métodos da ASHRAE 90.1, enquanto o marco legal previsto no Energy Conservation and Production Act (ECPA) ancora os padrões de energia de edifícios federais a medidas tecnologicamente viáveis e economicamente justificadas.
Em abril de 2025, o DOE emitiu uma suspensão que adiou a data de conformidade das disposições da norma Clean Energy for New Federal Buildings and Major Renovations (10 CFR partes 433 e 435, subparte B) para 1º de setembro de 2026. Isso cria uma janela de transição definida para equipes de projetos federais e fornecedores enquanto o DOE revisa as orientações de implementação, e mantém a atenção sobre as capacidades de interação com a rede e gestão avançada de energia destacadas nos programas federais de edifícios inteligentes e gestão avançada de energia de edifícios (42 USC 17064 e 42 USC 17086), nos quais a prontidão em dados, controle e cibersegurança são requisitos essenciais.
Análise da cadeia de valor
A cadeia de valor abrange silício e componentes embarcados, sensores e controladores, plataformas de software BAS/BMS, e serviços de campo que fornecem design, integração, comissionamento e suporte ao longo do ciclo de vida. Os fornecedores de componentes, incluindo ecossistemas de semicondutores e hardware de controle, alimentam fabricantes de equipamentos originais (OEMs) que integram HVAC, iluminação, monitoramento de energia e plataformas integradas; a distribuição e entrega normalmente ocorrem por canais diretos de OEM e parceiros autorizados, com integradores de sistemas e contratantes mecânicos/elétricos desempenhando papel central em retrofits, onde três a cinco subsistemas legados frequentemente exigem pontes de interoperabilidade.
Serviços e integração são a principal restrição e diferenciador na cadeia de valor, já que a tradução de protocolos, o reforço da cibersegurança e o faseamento em edifícios ocupados podem representar uma grande parte do escopo de retrofit. A cadeia é cada vez mais moldada por padrões de aquisição de missão crítica e do setor público que priorizam escala, redundância e manutenção de longo prazo, evidenciado pelo contrato do Corpo de Engenheiros do Exército dos EUA com a Johnson Controls em julho de 2025 para instalação e manutenção de sistemas de automação predial Metasys, sob um contrato-base de 36 meses com opções, e pela produtização em nível de plataforma, como o Johnson Controls Metasys 15.0, lançado em novembro de 2025, que adicionou maior densidade de dispositivos e redundância multisservidor para instalações críticas.
Cenário Competitivo
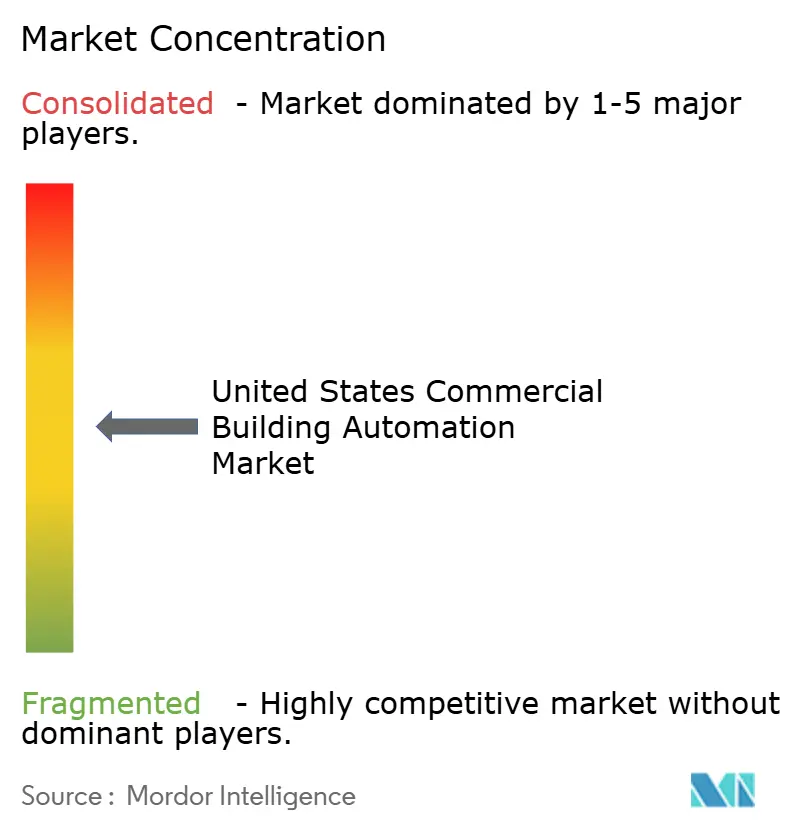
O mercado de automação de edifícios comerciais é moderadamente concentrado. Johnson Controls, Honeywell e Schneider Electric aproveitam suas bases instaladas, portfólios completos e ecossistemas de parceiros para manter participação de mercado frente a entrantes centrados em software. Esses participantes consolidados agora incorporam mecanismos de IA, lançam modelos de assinatura e realizam aquisições verticais, como a compra da Webeasy pela Johnson Controls em 2025, que expande o alcance para PMEs.
Os novos entrantes contornam a dominância de hardware oferecendo análises em nuvem compatíveis com as infraestruturas BACnet existentes. As startups enfatizam o ROI rápido por meio da captura de incentivos e da otimização autônoma, desafiando os participantes consolidados em agilidade em vez de abrangência. As parcerias entre gigantes de hardware e empresas de software de nicho estão proliferando, à medida que ambos os lados buscam alavancar forças complementares.
A concorrência também gira em torno de credenciais de cibersegurança; os fornecedores agora comercializam a conformidade com o BACnet Secure Connect e a ISO 27001 para satisfazer as seguradoras. Edifícios menores permanecem subatendidos devido aos custos de integração, representando um espaço em branco onde soluções sem fio plug-and-play poderiam desbloquear escala.
Líderes do Setor de Automação de Edifícios Comerciais dos Estados Unidos
-
ABB Ltd.
-
Siemens AG
-
Schneider Electric SE
-
Emerson Electric Co.
-
Texas Instruments Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Os portfólios comerciais com forte necessidade de retrofit e os relatórios de desempenho orientados por conformidade criam espaço para camadas lideradas por software que reduzem o atrito de integração, automatizam a medição e verificação, e traduzem dados operacionais em resultados prontos para finanças e auditoria. A suspensão do DOE, que transfere as disposições de conformidade do Clean Energy for New Federal Buildings para 1º de setembro de 2026, dá às partes interessadas federais um horizonte de planejamento de curto prazo mais claro, enquanto os programas federais que promovem o comissionamento de edifícios inteligentes e a gestão avançada de energia em nível de edifício (42 USC 17064 e 42 USC 17086) sustentam a demanda por implantações de controle interativo com a rede, gestão de dados e alinhadas à cibersegurança.
A interoperabilidade e a implantação repetível de controles representam uma oportunidade prática à medida que o mercado avança de sequências sob medida para uma intenção de controle padronizada, legível por máquina, e modelos semânticos. Os esforços contínuos de padronização da ASHRAE, notadamente o 223P para modelagem semântica de dados e o 231P para linguagem de descrição de controle, sustentam análises e portabilidade de controle neutras em relação a fornecedores, visando um dos maiores fatores de custo em retrofits: integração e comissionamento personalizados. Na Califórnia, a atividade de programas relacionados ao Title 24 em torno da validação de sequências da Guideline 36 fornece um ponto de prova visível para bibliotecas de controle padronizadas e fluxos de trabalho de validação automatizados, destacado por um relatório final de abril de 2026 sobre validação automatizada da ASHRAE Guideline 36, reforçando o argumento para implantação e ferramentas de verificação escaláveis e compatíveis com conformidade em regiões regulamentadas e ricas em incentivos.
Desenvolvimentos recentes do setor
- Junho de 2026: A ABB lançou as ABB Ability BuildingPro Suites, posicionando-as como uma plataforma de software modular para unificar automação predial, HVAC, energia, TI e sistemas de IoT. A iniciativa reforça a mudança do setor em direção a operações de edifícios definidas por software e gestão de dados em escala de portfólio, o que pode reduzir a fragmentação entre locais com múltiplos fornecedores.
- Julho de 2025: A Siemens firmou parceria para integrar o Building X com o Microsoft Azure IoT Operations utilizando padrões abertos como o OPC UA para reduzir a carga de trabalho de integração. Isso visa uma das etapas de maior custo na cadeia de valor, conectando dados de tecnologia operacional a pilhas de IoT corporativas com menos engenharia personalizada.
- Fevereiro de 2024: O Departamento de Energia dos EUA emitiu sua determinação final para a norma ANSI/ASHRAE/IES Standard 90.1-2022, reforçando o papel da ASHRAE 90.1 como referência de base para códigos de energia e caminhos de conformidade. Isso mantém as estratégias de design baseado em desempenho e economia centrada em controles no escopo de decisões de construção nova e retrofit de grande porte que dependem de modelagem de todo o edifício e resultados documentados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Definimos este mercado como as receitas obtidas com hardware de automação, software e serviços relacionados que monitoram e controlam sistemas no interior de edifícios comerciais nos Estados Unidos, incluindo HVAC, iluminação, segurança e controle de acesso, proteção contra incêndio e segurança de vida, e monitoramento de energia.
Exclusões de escopo: Excluímos implantações exclusivamente residenciais, dispositivos autônomos de casa inteligente para consumidores e serviços de construção puros que não estejam vinculados ao fornecimento, integração ou suporte de sistemas de automação.
Visão Geral da Segmentação
- Por Tipo de Produto
- Sistemas de Controle de HVAC
- Sistemas de Segurança e Controle de Acesso
- Sistemas de Gestão de Energia e Monitoramento de Energia
- Sistemas de Controle de Iluminação e Sombreamento
- Sistemas de Proteção contra Incêndio e Vida
- Plataformas Integradas de Gestão Predial
- Por Tipo de Edifício
- Escritório
- Institucional (Educação e Saúde)
- Varejo
- Hotelaria
- Industrial e Armazém
- Uso Misto e Outros Comerciais
- Por Componente
- Controladores e Dispositivos de Campo
- Sensores
- Plataformas de Software e Análises
- Serviços (Consultoria, Integração e Manutenção)
- Por Protocolo de Comunicação / Rede
- BACnet
- Modbus
- KNX
- LonWorks
- Zigbee e Outros Protocolos Sem Fio
- EnOcean e Protocolos de Coleta de Energia
- Protocolos Proprietários
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com dados públicos que ajudam a explicar o tamanho da base de edifícios comerciais endereçável e a velocidade com que está mudando. Consultamos fontes como a Administração de Informações de Energia dos EUA para o contexto de uso de energia comercial, o Censo dos EUA para sinais de construção e estoque de edifícios, e o Bureau de Estatísticas do Trabalho para verificações de tendências de mão de obra e preços que influenciam os custos instalados.
Em seguida, incorporamos sinais de programas e conformidade que moldam o cronograma de retrofits, utilizando fontes como os programas do Departamento de Energia dos EUA, as diretrizes da ASHRAE sobre desempenho de edifícios e os materiais da NFPA para padrões de adoção de sistemas de segurança de vida. Registros de empresas, apresentações para investidores e publicações confiáveis foram utilizados para compreender mudanças no mix de produtos — por exemplo, maior participação de software e serviços — e os ciclos típicos de compra dos clientes. Quando necessário, também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e estatísticas de comércio em nível de remessa para validar os insumos de forma direcional. Esses exemplos são ilustrativos, e utilizamos muitas outras fontes públicas e por assinatura para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar o que os números significam na prática, uma vez que a automação comercial é afetada pelo escopo do retrofit, pelo tipo de edifício e pela complexidade da integração. Conversamos com integradores de sistemas, empreiteiros, distribuidores, equipes de instalações e especialistas em soluções para confirmar valores típicos de projetos, escolhas de protocolos e taxas de adesão a serviços. Em seguida, ajustamos as premissas onde os insumos documentais não correspondiam à realidade de campo. Como o título é focado nos EUA, equilibramos a cobertura entre os principais mercados de edifícios e zonas climáticas, de modo que a ponderação de HVAC e gestão de energia não fosse distorcida por uma única região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 42% |
| Participantes menores: 18% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda de automação comercial a partir da base de edifícios comerciais dos EUA, da atividade de retrofit e de novas construções, e da parcela de projetos que incluem controles de automação e software ou serviços contínuos. Uma vez definido esse conjunto de demanda, corroboramos os totais com aproximações seletivas de baixo para cima, nas quais preços médios de venda amostrados e volumes típicos de projetos de integradores e distribuidores foram consolidados e, em seguida, ajustados quando a penetração implícita parecia irrealista para ambientes específicos de edifícios.
Os principais insumos utilizados no modelo incluíram o estoque de edifícios comerciais e adições, a intensidade de retrofit (atualizações de energia e modernização de controles), o mix de controles de HVAC e iluminação por uso do edifício, as tendências de protocolo e conectividade que influenciam as contagens de controladores e sensores, e as taxas de adesão a serviços e software que elevam a receita recorrente. Como a granularidade dos dados varia por componente e categoria de edifício, as lacunas no consolidado foram tratadas por meio de índices de proxy claramente declarados — por exemplo, utilizando faixas observadas de controlador por sensor obtidas em entrevistas — e depois verificadas em relação ao trabalho de instalação e aos valores dos tickets de projetos.
Para as previsões, foi utilizada uma análise de cenários para refletir como as atualizações de eficiência orientadas por políticas, a sensibilidade das taxas de juros na construção e os requisitos de cibersegurança podem alterar a velocidade de adoção. As premissas para penetração de automação e progressão de preços foram alinhadas às visões de especialistas obtidas em entrevistas, e o caminho final foi mantido consistente com os indicadores observáveis de atividade comercial nos EUA, em vez de uma única curva agressiva.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de múltiplas verificações para que os resultados permanecessem ancorados ao comportamento real de compra. Nossa equipe comparou os resultados com sinais independentes, como o momentum da construção comercial, o gasto típico em automação por projeto e as mudanças conhecidas em direção a software e serviços gerenciados, investigando quaisquer saltos abruptos antes da aprovação final.
Uma segunda revisão analítica foi utilizada para testar as premissas que comumente geram variância, incluindo taxas de penetração por tipo de edifício, adesão a serviços e cronograma dos ciclos de retrofit. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando mudanças importantes de política, restrições de fornecimento ou movimentos de preços alteram materialmente as expectativas de curto prazo. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Automação de Edifícios Comerciais dos Estados Unidos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado publicados para automação de edifícios comerciais nos EUA, pois os estudos nem sempre contabilizam os mesmos fluxos de receita ou até mesmo o mesmo conjunto de edifícios. As principais diferenças geralmente decorrem de se áreas adjacentes estão incluídas, de como os serviços são tratados e de qual ano e lógica de precificação são utilizados.
Algumas estimativas incorporam a automação de edifícios dos EUA de forma mais ampla, incluindo ambientes residenciais ou industriais, e algumas contabilizam apenas remessas de hardware, excluindo software e serviços recorrentes. Outras aplicam um crescimento de preços mais acelerado ou um ciclo de retrofit mais agressivo sem verificá-lo em relação aos sinais de construção comercial e ao feedback de campo. Aqui, as implantações exclusivamente residenciais são excluídas, o software e os serviços vinculados a projetos de automação comercial são contabilizados, e o processo de atualização anual mantém as premissas alinhadas à mais recente atividade de atualização nos EUA, o que explica a dispersão — uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 21,23 bilhões de USD (2025) | |
| Editora Especializada de Pesquisa A | 19,58 bilhões de USD (2025) | Utiliza uma definição mais restrita centrada em hardware de automação e controle de edifícios e, em geral, atribui menos valor às camadas de software e serviços recorrentes em projetos comerciais, o que reduz o total. |
| Publicação de Pesquisa do Setor B | 18,53 bilhões de USD (2023) | Apresenta um instantâneo de um ano anterior e frequentemente reflete um escopo orientado a sistemas de controle, de modo que as diferenças decorrem da seleção do ano, do momento da inflação e da cobertura parcial das receitas integradas de BAS e serviços. |
A tabela mostra que a diferença é impulsionada mais pela escolha de escopo e ano do que por cálculos matemáticos. Quando a cobertura exclusivamente comercial é mantida consistente e a receita de software e serviços é tratada de forma rastreável, o tamanho resultante torna-se mais fácil de reconciliar com os valores observáveis de projetos e os sinais de adoção, o que buscamos manter ao longo de todo o modelo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de automação de edifícios comerciais dos EUA em 2026?
Totaliza USD 22,53 bilhões com uma perspectiva de CAGR de 6,12% até 2031.
Qual produto domina atualmente a adoção?
Os sistemas de controle de HVAC detêm 40,92% da receita devido aos padrões obrigatórios de desempenho energético.
Qual categoria de edifício está crescendo mais rapidamente?
Os empreendimentos de uso misto devem expandir a uma CAGR de 7,01%, à medida que as cidades favorecem a construção multifuncional.
Qual é o papel dos incentivos fiscais no ROI do projeto?
As deduções da Seção 179D podem reduzir os custos instalados para USD 2 a 3 por pé quadrado, encurtando o prazo de retorno para cerca de três anos.
Por que os protocolos sem fio estão ganhando participação?
Os dispositivos Zigbee e EnOcean de coleta de energia eliminam a mão de obra de cabeamento, reduzindo os custos de retrofit em até 60%.