
Tamanho e Participação do Mercado de Serviços de Arquitetura MENA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 20.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 21.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.07 % |
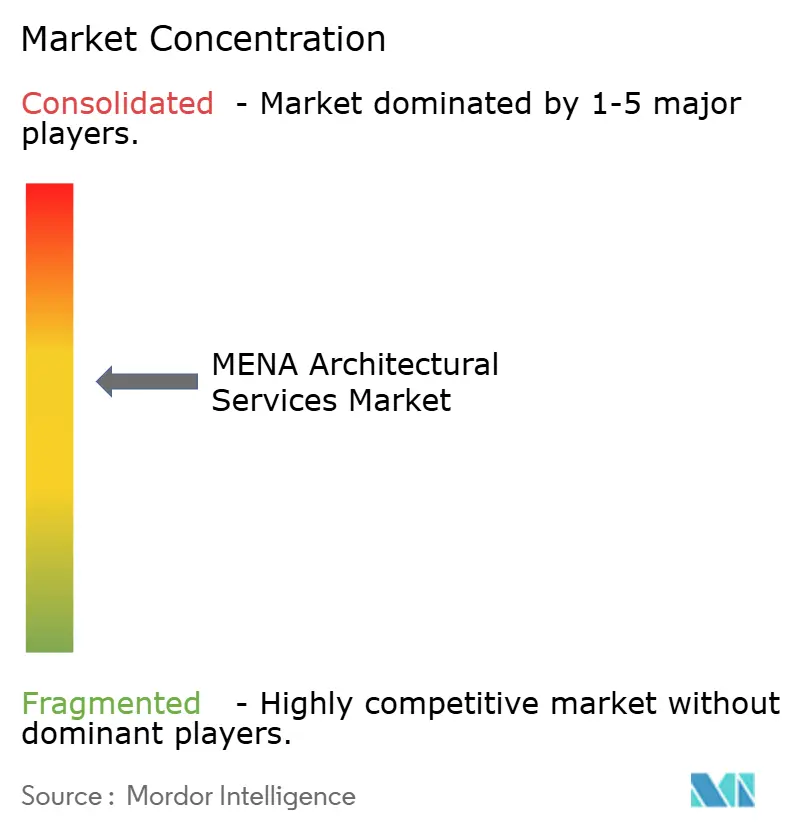
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Arquitetura MENA por Mordor Intelligence
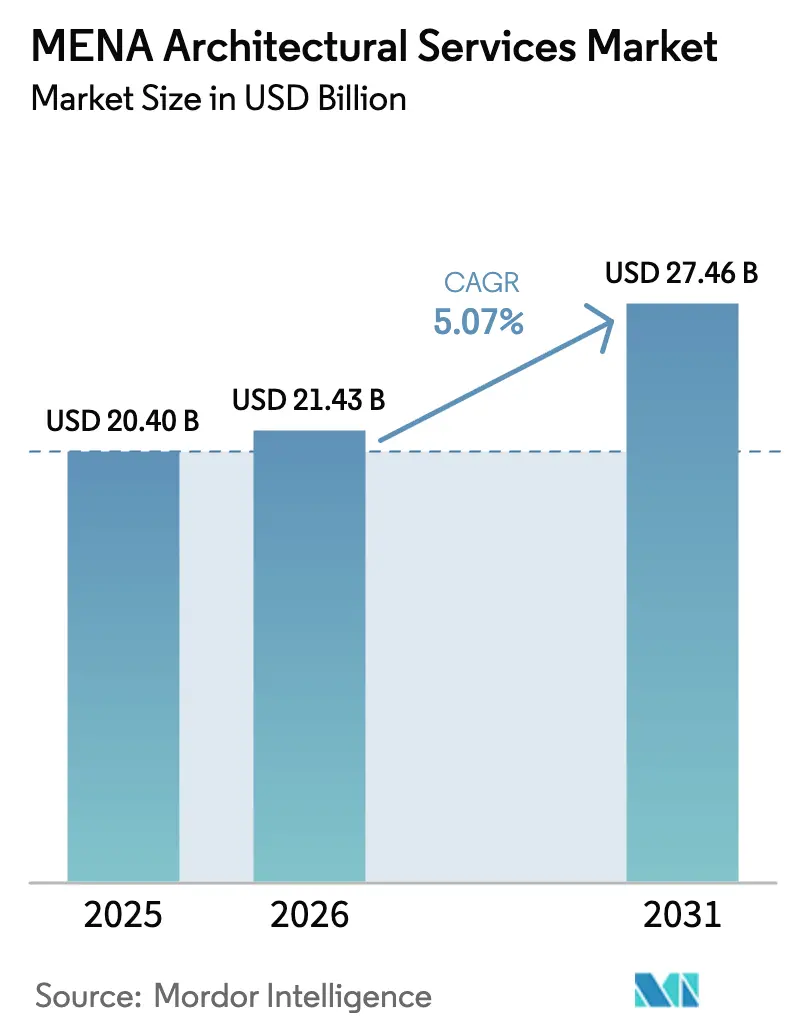
O tamanho do mercado de serviços de arquitetura MENA em 2026 é estimado em USD 21,43 bilhões, crescendo a partir do valor de 2025 de USD 20,40 bilhões, com projeções para 2031 indicando USD 27,46 bilhões, crescendo a um CAGR de 5,07% no período de 2026 a 2031. Os robustos gastos governamentais em gigaprojetos, as regulamentações obrigatórias de design digital e a crescente demanda por edifícios verdes sustentam essa trajetória. A Arábia Saudita, impulsionada pela Visão 2030 e por um pipeline de contratos anuais de USD 55 bilhões, ancora a expansão regional, enquanto os Emirados Árabes Unidos (EAU) e o Catar contribuem com escala e ritmo por meio de programas de infraestrutura aeroportuária, de uso misto e esportiva. Subsegmentos especializados, como conservação do patrimônio histórico e consultoria em BIM, estão superando o mercado mais amplo à medida que os reguladores impõem requisitos de gêmeo digital para bens culturais e distritos históricos. O forte apoio de fundos soberanos de riqueza para startups de design-construção, além de maior participação do setor privado por meio de parcerias público-privadas, amplia o conjunto de oportunidades. No entanto, a volatilidade dos preços do petróleo e a inflação dos custos de construção, especialmente na Arábia Saudita, onde os custos estão entre os que mais crescem no mundo em 2025, introduzem riscos de financiamento e precificação.
Principais Conclusões do Relatório
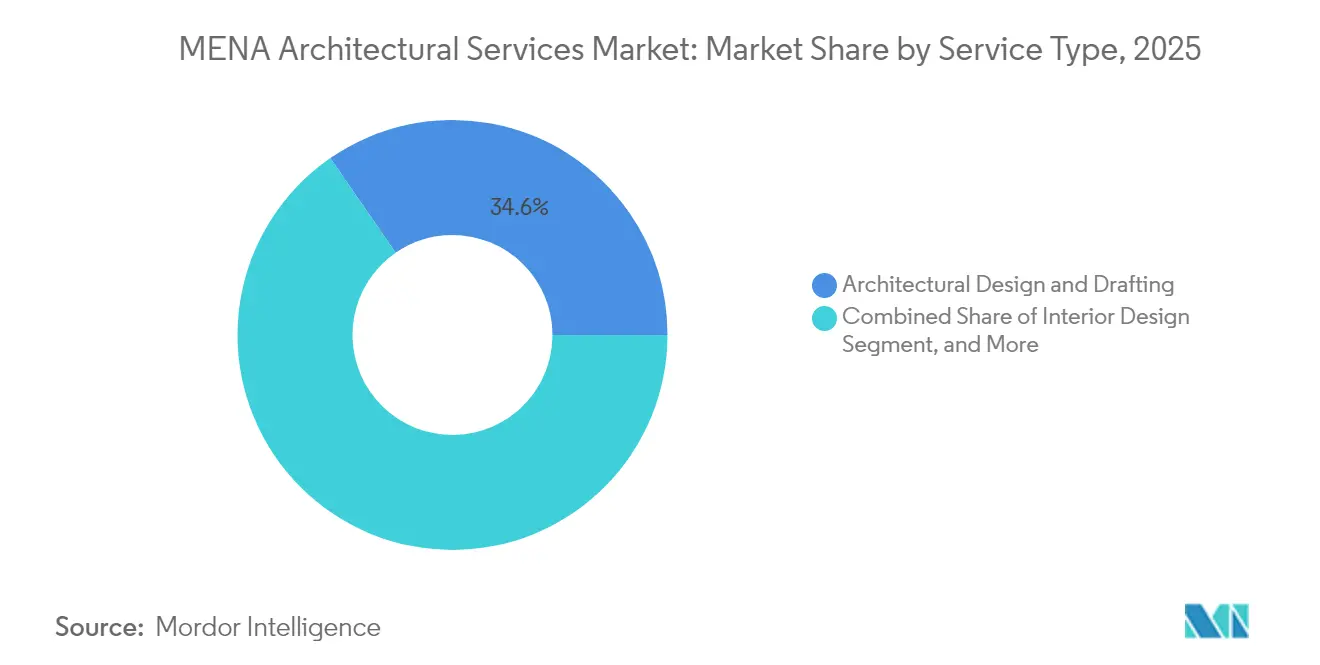
- Por tipo de serviço, design e elaboração arquitetônica liderou com 34,62% da participação do mercado de serviços de arquitetura MENA em 2025; a conservação do patrimônio histórico e a consultoria em BIM estão projetadas para se expandir a um CAGR de 5,73% até 2031.
- Por setor de usuário final, os projetos comerciais responderam por 30,78% do tamanho do mercado de serviços de arquitetura MENA em 2025, enquanto a saúde tem previsão de crescer a um CAGR de 5,42% até 2031.
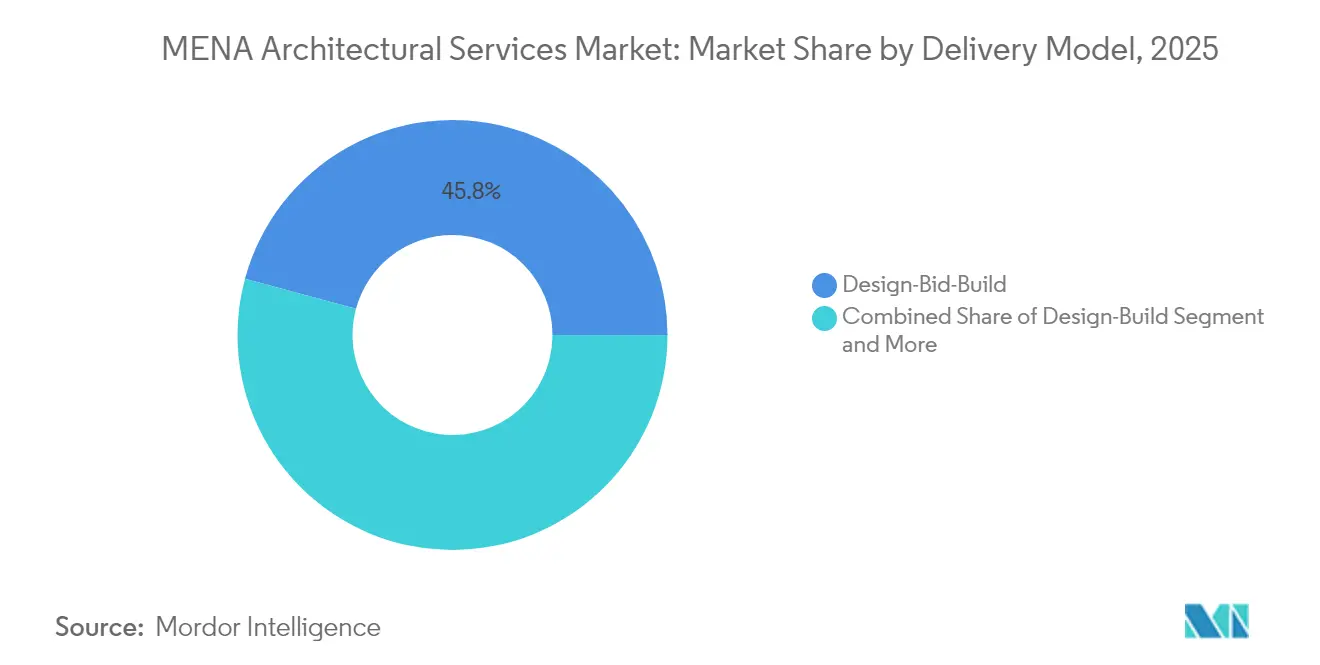
- Por modelo de entrega, o Design-Licitação-Construção permaneceu como a principal rota de contratação em 2025, respondendo por 45,78% da participação de mercado, enquanto a Entrega Integrada de Projetos está projetada para registrar a taxa de crescimento mais rápida de 5,49% até 2031.
- Por geografia, a Arábia Saudita dominou o mercado de serviços de arquitetura MENA com uma participação de 67,35% em 2025, enquanto o Catar deve registrar o maior CAGR de 5,32% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços de Arquitetura MENA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline de Gigaprojetos Liderados pelo Governo | +2.1% | Arábia Saudita, EAU, Catar | Médio prazo (2-4 anos) |
| Crescente Demanda por Edifícios Sustentáveis e Verdes | +1.8% | Global, com EAU e Arábia Saudita liderando | Longo prazo (≥ 4 anos) |
| Rápida Urbanização e Crescimento Populacional | +1.5% | Egito, Marrocos, Argélia, Jordânia | Longo prazo (≥ 4 anos) |
| Adoção Obrigatória de BIM em todo o CCG | +1.2% | Núcleo do CCG, com expansão para Egito e Jordânia | Curto prazo (≤ 2 anos) |
| Investimentos em Restauração do Patrimônio Cultural | +0.9% | Arábia Saudita, Egito, Marrocos | Médio prazo (2-4 anos) |
| Fundos Soberanos de Riqueza Apoiando Startups de Design-Construção | +0.7% | Estados do CCG, particularmente EAU e Arábia Saudita | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Gigaprojetos Liderados pelo Governo
O pipeline de construção de USD 3,7 trilhões da região é o maior motor de demanda individual para o mercado de serviços de arquitetura MENA.[1]AECOM, "Manual de Propriedade e Construção do Oriente Médio 2024," aecom.com O programa NEOM de USD 500 bilhões da Arábia Saudita, por si só, reformulou os requisitos de serviços, com Bechtel e Parsons gerenciando o novo Aeroporto Internacional Rei Salman, que tem como meta 120 milhões de passageiros por ano.[2]Equipe da Engineering News-Record, "Arábia Saudita Seleciona Bechtel e Parsons para Megaprojeto de Aeroporto," enr.com Os ajustes no escopo do projeto, como a redução da escala inicial de The Line para 2,4 quilômetros até 2030, não reduziram a necessidade de expertise em planejamento urbano complexo, paisagismo e entrega integrada. Megaaeroportos paralelos em Dubai e Doha ampliam as oportunidades na arquitetura de terminais aeroportuários. Esses empreendimentos multibilionários elevam as competências em gestão de riscos, coordenação digital e sustentabilidade de opcionais para essenciais, à medida que os governos exigem controles transparentes de custos e cronogramas. As empresas internacionais que incorporam estruturas de joint venture locais e fluxos de trabalho de gêmeo digital estão mais bem posicionadas para garantir comissões recorrentes.
Crescente Demanda por Edifícios Sustentáveis e Verdes
Os códigos de construção verde estão amadurecendo rapidamente, obrigando o mercado de serviços de arquitetura MENA a integrar a modelagem de energia ao longo do ciclo de vida e materiais de baixo carbono no escopo básico. O Estidama dos EAU, os Regulamentos de Construção Verde de Dubai e a adoção do LEED, cobrindo 5.255 projetos regionais totalizando 1,5 bilhão de pés², estabelecem um referencial regional.[3]Green Business Certification Inc., "GBCI MENA," gbci.org O sistema de classificação Mostadam da Arábia Saudita, otimizado para o clima local, está ganhando força como uma alternativa culturalmente relevante ao LEED.[4]IOP Publishing, "Mostadam vs LEED: Transformação do Mercado em Direção à Sustentabilidade na Arábia Saudita," iopscience.iop.org Pesquisas de mercado mostram que apenas 11% das empresas atualmente entregam portfólios com mais de 60% de projetos verdes, mas essa participação deve aumentar para 26% até 2024, à medida que os clientes buscam economias de energia demonstráveis. Projetos emblemáticos como o Centro de Inovação Solar DEWA com certificação LEED Platina em Dubai destacam a viabilidade comercial da arquitetura de alto desempenho. As empresas capazes de fornecer contabilidade de carbono do berço ao túmulo e garantir certificações de terceiros cobram honorários premium e aprofundam a fidelização dos clientes.
Rápida Urbanização e Crescimento Populacional
A jovem população do Norte da África está intensificando a demanda por habitação, saúde e educação, traduzindo-se em uma carteira de pedidos resiliente para o mercado de serviços de arquitetura MENA. O Egito está construindo uma Nova Capital Administrativa inteira, com o que se tornaria a torre mais alta do mundo com 1.000 metros, reforçando a necessidade de design de arranha-céus, transporte vertical de alta velocidade e infraestrutura resiliente. O Grande Estádio Hassan II de 115.000 lugares do Marrocos e o programa de dessalinização de USD 3 bilhões da Argélia ilustram a amplitude das oportunidades, desde estádios até utilidades industriais. Somente o Egito precisa adicionar 38.000 leitos hospitalares até 2030, no valor de USD 8 a 13 bilhões, sobrecarregando a capacidade de design local. Os governos estão, portanto, encomendando planos diretores de uso misto que comprimem funções de saúde, educação e residência em distritos únicos, elevando a demanda por equipes de arquitetura multidisciplinares.
Adoção Obrigatória de BIM em todo o CCG
O Município de Dubai ampliou seu mandato de BIM em 2024 para todos os projetos públicos, torres com mais de 20 andares e edifícios maiores que 200.000 pés², acelerando a adoção da entrega digital no mercado de serviços de arquitetura MENA. No entanto, apenas 25% das empresas regionais usam BIM em escala, limitadas por escassez de competências e custos de software. A Arábia Saudita não possui um decreto vinculante de BIM, mas grandes incorporadoras agora incorporam entregas de BIM em licitações, impulsionando o mercado em direção à adoção rápida. Os clientes exigem cada vez mais BIM de Nível 2 ou superior, forçando as consultorias a investir em treinamento e interoperabilidade de plataformas. As empresas que oferecem consultoria de BIM completa e capacitação no local garantem uma vantagem de pioneirismo à medida que reguladores e proprietários convergem para padrões de gêmeo digital para reduzir retrabalho e melhorar o desempenho dos ativos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos Qualificados em Design de Alto Desempenho | -1.4% | Global, aguda no CCG e no Norte da África | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços do Petróleo Impactando os Gastos Públicos em Construção | -1.1% | Núcleo do CCG, efeitos secundários no Egito e na Jordânia | Médio prazo (2-4 anos) |
| Cotas de Localização Limitando Empresas Estrangeiras | -0.8% | Arábia Saudita, EAU, com efeitos de transbordamento | Longo prazo (≥ 4 anos) |
| Disputas de Propriedade Intelectual em Contratos Integrados | -0.5% | Regional, afetando particularmente empresas internacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos Qualificados em Design de Alto Desempenho
A escassez persistente de arquitetos qualificados, coordenadores de BIM e especialistas em sustentabilidade está restringindo os cronogramas de entrega em todo o mercado de serviços de arquitetura MENA. Nos EAU, 93% dos empregadores de engenharia relatam dificuldades de contratação, com 58% das grandes empresas afirmando que os candidatos carecem da profundidade técnica necessária. O pipeline de projetos de USD 1,68 trilhão da Arábia Saudita intensifica a concorrência; empresas como a KEO International dobraram o quadro de funcionários para 2.600 em 2024 para acompanhar a demanda da Visão 2030. A lacuna de competências se amplia à medida que os clientes solicitam otimização de design habilitada por IA e fluxos de trabalho computacionais avançados. As práticas internacionais estão, portanto, fazendo parcerias com universidades e gerenciando academias internas focadas em BIM, sustentabilidade e digitalização do patrimônio histórico. Os governos estão reforçando programas de localização, por exemplo, o Plano Centenário dos EAU 2071, para cultivar expertise doméstica, mas essas iniciativas levarão anos para se traduzir em um pool de talentos ampliado.
Volatilidade dos Preços do Petróleo Impactando os Gastos Públicos em Construção
As receitas fiscais vinculadas ao petróleo continuam a moldar os ciclos orçamentários nos estados do CCG, criando imprevisibilidade de financiamento para o mercado de serviços de arquitetura MENA. Pesquisas empíricas confirmam correlações positivas de longo prazo entre os preços do petróleo e o crescimento do PIB na Arábia Saudita, Kuwait, Catar e EAU, traduzindo-se em volumes cíclicos de licitações públicas. Preços mais baixos forçam os governos a adiar ou fasejar projetos, exemplificado pela revisão da meta populacional do NEOM em meio a pressões de financiamento. Economias diversificadas como os EAU absorvem melhor os choques por meio do turismo, logística e finanças, mas os contratantes regionais ainda enfrentam estresse de fluxo de caixa quando os pagamentos atrasam. Para mitigar a volatilidade, os proprietários estão empregando cláusulas de escalonamento de custos e modelos de financiamento misto que compartilham o risco de preço entre as partes interessadas públicas e privadas. As empresas de arquitetura com quadro de funcionários flexível e portfólios geograficamente diversificados estão resistindo melhor aos ciclos de commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Transformação Digital Reformula as Ofertas Tradicionais
O design e a elaboração arquitetônica retiveram 34,62% da participação do mercado de serviços de arquitetura MENA em 2025, sustentados por um fluxo constante de comissões de uso misto e infraestrutura. As entregas obrigatórias de BIM, no entanto, estão redefinindo os fluxos de trabalho principais, impulsionando as empresas a migrar da documentação 2D para gêmeos digitais ricos em dados. Os serviços de engenharia contribuíram com 27,65% da receita, pois projetos como o NEOM exigem colaboração multidisciplinar em pacotes de engenharia civil, estrutural e de instalações mecânicas, elétricas e hidráulicas. O design de interiores detém 14,72%, impulsionado pela hotelaria de alto padrão em Dubai e Riade, enquanto o trabalho de planejamento urbano e paisagismo avança a um CAGR de 5,51%, impulsionado pelos mandatos de corredores verdes dentro dos gigaprojetos.
A conservação do patrimônio histórico e a consultoria em BIM, embora de nicho, estão projetadas para se expandir a um CAGR de 5,73% até 2031, superando o crescimento geral do mercado de serviços de arquitetura MENA. A digitalização do Cairo histórico usando HBIM exemplifica a combinação emergente de varredura a laser, modelagem de nuvem de pontos e narrativa em realidade virtual. As empresas que oferecem otimização de design orientada por IA cobram honorários premium à medida que os clientes buscam reduções na intensidade de carbono e aprovações aceleradas. O cenário regulatório em evolução, incluindo o Mostadam da Arábia Saudita e os referenciais do Conselho de Construção Verde dos Emirados de Dubai, requer expertise consultiva sobre caminhos de certificação. Consequentemente, o tamanho do mercado de serviços de arquitetura MENA atribuível a consultoria e assessoria está prestes a se ampliar à medida que os proprietários buscam orientação estratégica de ponta a ponta ao lado dos projetos tradicionais.


Por Setor de Usuário Final: A Saúde Emerge como Líder de Crescimento
O setor imobiliário comercial dominou a demanda com 30,78% do tamanho do mercado de serviços de arquitetura MENA em 2025, liderado por investimentos em escritórios, varejo e hotelaria projetados para diversificar as economias além dos hidrocarbonetos. O segmento residencial permaneceu resiliente em 25,16% em 2025, impulsionado por pressões demográficas e de urbanização, particularmente no Egito e no Marrocos. Os projetos institucionais e públicos representaram 28,22% em 2025, abrangendo campi educacionais, sedes governamentais e centros culturais, incluindo o distrito New Murabba da Arábia Saudita.
A saúde é o segmento vertical de crescimento mais rápido, com projeção de crescimento a um CAGR de 5,42% até 2031, elevando sua contribuição dentro do mercado de serviços de arquitetura MENA. O mandato do Egito para 38.000 leitos adicionais exige hospitais terciários, clínicas ambulatoriais e centros de telemedicina com custo de até USD 13 bilhões. Projetos emblemáticos como o Hospital de Câncer Hamdan Bin Rashid de Dubai, projetado com certificações LEED Ouro e WELL Building, ilustram a mudança em direção a ambientes de cuidados centrados no paciente e habilitados por tecnologia. Operadores privados como a Burjeel Holdings registraram AED 2,4 bilhões em receita no primeiro semestre de 2024, sublinhando o apetite do setor privado por centros especializados em oncologia, fertilidade e reabilitação. Esse impulso leva os arquitetos a integrar suítes de diagnóstico por IA, robótica de logística estéril e módulos de UTI adaptáveis, alinhando o pensamento de design com os fluxos de trabalho clínicos de próxima geração.
Por Modelo de Entrega: Abordagens Integradas Ganham Força
O Design-Licitação-Construção permanece como a principal rota de contratação em todo o mercado de serviços de arquitetura MENA, particularmente para ministérios governamentais familiarizados com a licitação sequencial. No entanto, os gigaprojetos complexos estão acelerando a adoção da Entrega Integrada de Projetos (EIP), que tem previsão de registrar um CAGR de 5,49% até 2031. A EIP incentiva a engenharia simultânea, contratos de compartilhamento de riscos e o envolvimento antecipado do contratante, fundamentais para os cronogramas comprimidos estabelecidos pela Visão 2030 e pelos marcos impulsionados pela Expo. As Parcerias Público-Privadas (PPP) estão ganhando escala; os países do CCG juntos têm USD 2,5 trilhões em projetos de participação do setor privado planejados, com a Arábia Saudita atraindo capital privado por meio de leis de concessão reformuladas.
O Design-Construção está ganhando preferência para terminais ferroviários e aeroportuários porque a responsabilidade em ponto único encurta os cronogramas de entrega, embora a familiaridade regional ainda seja incipiente em comparação com as estruturas de EPC dominantes no petróleo e gás. O pipeline de 42 projetos de PPP da Jordânia, em grande parte em água e energia, demonstra como as economias menores aproveitam o capital privado para preencher lacunas fiscais, embora os declínios de tráfego induzidos pela pandemia tenham forçado renegociações no aeroporto Rainha Alia. O setor de serviços de arquitetura MENA deve, portanto, dominar a governança de múltiplos contratos, algoritmos avançados de controle de custos e programação integrada para prosperar sob modelos de entrega diversificados que recompensam a colaboração e a transparência de dados.
Análise Geográfica
A Arábia Saudita capturou 67,35% do mercado de serviços de arquitetura MENA em 2025, com a Visão 2030 sustentando desembolsos de capital agressivos apesar das pressões de inflação de custos. O portfólio do Reino abrange o marco cúbico Mukaab, múltiplas zonas logísticas e expansões aeroportuárias, reforçando um pipeline que requer vastos recursos de design, mas também enfrenta custos crescentes de materiais e mão de obra entre os mais rápidos globalmente em 2025. As regras obrigatórias de localização, incluindo incentivos para sedes regionais, estão reformulando a concorrência à medida que empresas estrangeiras estabelecem entidades sauditas permanentes para concorrer a obras públicas.
Os EAU, Dubai, oferecem construção com custo competitivo em comparação com Riade e Doha, e Abu Dhabi está buscando o urbanismo carbono-positivo exemplificado pelo Hub de Inovação da Cidade Masdar, que obtém 60% de energia renovável. O BIM obrigatório, os códigos verdes de múltiplas certificações e um arcabouço jurídico pró-investimento atraem estúdios globais que usam os Emirados como trampolim regional. O Catar, embora menor, está projetado para ser a geografia de crescimento mais rápido com um CAGR de 5,32% até 2031, impulsionado pela diversificação econômica pós-Copa do Mundo e pela infraestrutura adicional de GNL.
O Norte da África contribui com diversidade e escala. O Egito detém uma participação regional de 10,21% em 2025, ancorada pela Nova Capital Administrativa e megaprojetos de saúde. As preparações do Marrocos para a Copa do Mundo FIFA 2030, incluindo o Grande Estádio Hassan II de 115.000 lugares, mantêm a arquitetura esportiva em foco, enquanto o impulso de dessalinização da Argélia exige design de utilidades industriais. Omã mostra um potencial de CAGR de 5,21%, mas a adoção de BIM permanece baixa, oferecendo espaço para consultorias com foco digital. Iniciativas em toda a região, como o BUILD ME, abrangendo seis países, estão introduzindo referenciais de construção neutros em carbono e sistemas consistentes de classificação energética, ampliando o mercado de sustentabilidade endereçável.
Panorama regulatório
A regulamentação no mercado de serviços de arquitetura da MENA está se tornando mais rigorosa em relação à segurança das edificações, à governança de projetos e à conformidade digital, aumentando a carga de documentação e garantia para os consultores. Em Dubai, a Lei nº (3) de 2026 sobre Qualidade e Segurança das Edificações formaliza requisitos mais rígidos para a qualidade e segurança das edificações, incluindo avaliações técnicas realizadas por empresas de engenharia licenciadas e alinhamento com o Dubai Building Code. Isso amplia a demanda por consultoria em normas, revisão por pares e verificação por terceiros dentro dos escopos de projeto.
Em toda a região, as autoridades também estão reformulando os caminhos de aprovação e o ingresso profissional. No Catar, o Gabinete aprovou atualizações em abril de 2026 nos requisitos arquitetônicos e nas especificações técnicas previstos na Decisão nº 7 de 1989, vinculando as revisões aos objetivos de planejamento urbano e política habitacional sob a Qatar National Vision 2030. Na Arábia Saudita, as aprovações municipais fazem cada vez mais referência à King Salman Charter for Architecture and Urbanism como estrutura reguladora dos critérios de projeto, enquanto a participação no mercado é estruturada por órgãos como a Saudi Contractors Authority (registro/classificação de empreiteiras), o Saudi Council of Engineers (padrões profissionais e licenciamento) e o Saudi Accreditation Center (conformidade com sistemas de gestão ISO e normas de ensaio), reforçando a diferenciação orientada por conformidade tanto para empresas locais quanto estrangeiras.
Análise da cadeia de valor
A cadeia de valor dos serviços de arquitetura na MENA começa com os proprietários (ministérios, municípios, incorporadores de gigaprojetos e investidores privados) definindo o escopo e a via de contratação, passando então pelo planejamento conceitual e diretor, pelo projeto detalhado abrangendo trabalhos arquitetônicos, estruturais e de MEP, e por consultorias especializadas, como coordenação de BIM/gêmeo digital, apoio à certificação de sustentabilidade, documentação patrimonial e integração de custos e cronogramas. Consultores líderes e prestadores multidisciplinares (por exemplo, AECOM, AtkinsRealis, Omrania e outras práticas regionais) coordenam subconsultores (fachadas, acústica e segurança contra incêndio e vida) e interagem com empreiteiras e fornecedores por meio de documentação de licitação, revisões de desenhos de fabricação, supervisão de obra e apoio à comissão.
Pontos de controle regulamentados de acesso e garantia influenciam quem pode executar e certificar o trabalho. Os requisitos de registro e classificação de empreiteiras, notadamente na Arábia Saudita por meio da Saudi Contractors Authority, moldam a seleção de parceiros posteriores e a elegibilidade para licitações, enquanto estruturas de licenciamento profissional, como a do Saudi Council of Engineers, afetam os modelos de contratação de equipes lideradas internacionalmente. A conformidade com qualidade e segurança também depende da capacidade de ensaio e inspeção acreditada. Órgãos de acreditação como o Saudi Accreditation Center viabilizam laboratórios e avaliadores técnicos que apoiam ensaios estruturais, validação de materiais e trilhas de auditoria exigidas por proprietários e reguladores, particularmente à medida que a lei de qualidade e segurança das edificações de 2026 de Dubai aumenta os requisitos de avaliação formal.
Cenário Competitivo
O mercado de serviços de arquitetura MENA acomoda gigantes globais e especialistas locais ágeis em proporções aproximadamente iguais. A AECOM reportou receita global de USD 15,3 bilhões e uma carteira de pedidos de USD 55 bilhões no exercício fiscal de 2024, atribuindo uma participação recorde a conquistas de design e gestão de programas no Oriente Médio. A KEO International alcançou 23% de crescimento geral de receita e um notável aumento de 102% na Arábia Saudita ao incorporar centros de tecnologia e hubs de talentos regionais. A diferenciação digital molda o sucesso nas licitações: parcerias como a aliança da AECOM com a One Click LCA incorporam calculadoras de carbono incorporado diretamente nos fluxos de trabalho de design, um fator decisivo à medida que os clientes perseguem metas de emissão líquida zero.
As políticas de localização estão redesenhando os limites competitivos. O mandato de sede regional da Arábia Saudita força as empresas estrangeiras a estabelecer operações substanciais no local ou perder contratos públicos, beneficiando as práticas domésticas que podem escalar rapidamente. Especialistas em gêmeo digital do patrimônio histórico estão emergindo como players de nicho disruptivos; a Middle East Architecture Network (MEAN) aproveita o design computacional e a impressão 3D para fundir formas contemporâneas com o artesanato vernacular, conquistando comissões de museus e pavilhões. Enquanto isso, as empresas multidisciplinares fortalecem a integração vertical: a joint venture da AECOM com a TK Elevator para fabricação de elevadores sinaliza um avanço nas cadeias de suprimentos de equipamentos alinhadas com as metas de industrialização da Visão 2030.
Megaprojetos esportivos, de saúde e culturais impulsionam oportunidades de destaque. O conceito do Estádio Aracmo da Populous posiciona a empresa para a candidatura da Arábia Saudita à Copa do Mundo de 2034, enquanto a arena Diriyah de 20.000 lugares da HKS ilustra a demanda por experiências imersivas para os torcedores enraizadas na geologia saudita. Os tamanhos e durações dos contratos recompensam as empresas que podem garantir acordos-quadro plurianuais, mas a crescente volatilidade de custos eleva os limites de risco financeiro. Como resultado, o mercado geral favorece players bem capitalizados que podem absorver atrasos de pagamento, investir em P&D e sustentar programas de recrutamento local.
Líderes do Setor de Serviços de Arquitetura MENA
AECOM Technology Corporation
KEO International Consultants
AtkinsRéalis Limited
Omrania and Associates
Foster + Partners Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conformidade digital e a garantia de qualidade estão expandindo o escopo endereçável além dos entregáveis tradicionais de projeto, especialmente onde os reguladores fortalecem as obrigações de segurança e desempenho. A Lei nº (3) de 2026 de Dubai sobre qualidade e segurança das edificações aumenta a necessidade de avaliações técnicas documentadas e alinhamento com normas, criando espaço para empresas que combinam projeto com verificação independente, gestão de conformidade e rastreabilidade habilitada por BIM. A atualização de abril de 2026 do Catar nos requisitos arquitetônicos e especificações técnicas também impulsiona trabalhos de reajuste de base no curto prazo, incluindo interpretação de normas, atualização de modelos e revalidação de projetos em programas públicos e ligados à habitação.
A Arábia Saudita continua sendo um centro para grandes contratos plurianuais que favorecem empresas com capacidades integradas de entrega e consultoria em gestão de projetos, aliadas a narrativas de projeto alinhadas à charter. Atividades recentes incluem o papel da AECOM na gestão de projeto e engenharia para o The Avenues, Riyadh Phase II, e o envolvimento da Omrania nas obras do distrito Diriyah Boulevard, o que indica demanda sustentada por planejamento diretor, projetos de uso misto e coordenação complexa de partes interessadas. Nos Emirados Árabes Unidos, locais de destaque como a Sphere Abu Dhabi, na qual a AtkinsRealis e a ALEC fizeram parceria na entrega, destacam oportunidades de coordenação arquitetônica especializada em entretenimento imersivo, sistemas construtivos avançados e interfaces de projeto e construção, alinhando-se ao movimento mais amplo da região em direção à colaboração impulsionada por BIM e relatórios de desempenho do ciclo de vida.
Desenvolvimentos recentes do setor
- Julho de 2026: A AtkinsRéalis foi contratada pela Royal Commission for Riyadh City (RCRC) para prestar serviços de engenharia e supervisão para a operação/expansão do Riyadh Metro e projetos estratégicos de infraestrutura viária. O contrato expande o envolvimento da AtkinsRéalis em programas sauditas de megametrô e viários. O contrato fortalece o papel de supervisão de engenharia plurianual em projetos de transporte público e mobilidade em Riade.
- Julho de 2026: A AtkinsRéalis foi contratada como consultoria líder de projeto pela Expo 2030 Riyadh Company para o Place and Planet Pavilion. A contratação de projeto do Place and Planet Pavilion amplia a exposição regional a pavilhões nacionais de alta visibilidade. Isso sinaliza capacidades de projeto incorporadas para infraestrutura de megaeventos e amplia o portfólio da empresa em megaprojetos sauditas.
- Junho de 2026: A AtkinsRéalis foi designada consultora líder de plano diretor para as fases 3 e 4 do BAYN, comunidade costeira da ORA Developers em Ghantoot, Emirados Árabes Unidos. A designação avança projetos de planejamento diretor costeiro nos Emirados Árabes Unidos. Isso demonstra diversificação regional em planejamento diretor e infraestrutura para empreendimentos costeiros de uso misto.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado abrange as receitas obtidas com serviços de arquitetura prestados para edificações e projetos do ambiente construído em toda a região da Oriente Médio e Norte da África. A receita é contabilizada com base em taxas de serviço em USD, tanto para clientes públicos quanto privados.
Exclusões de escopo: trabalhos exclusivamente de engenharia, contratação de construção pura e serviços de gestão de instalações são excluídos, salvo quando vendidos e faturados como parte da prestação de serviços de arquitetura.
Visão geral da segmentação
- Por Tipo de Serviço
- Design e Elaboração Arquitetônica
- Design de Interiores
- Serviços de Engenharia
- Planejamento Urbano e Paisagismo
- Construção e Gestão de Projetos
- Assessoria e Consultoria Arquitetônica
- Conservação do Patrimônio Histórico e Consultoria em BIM
- Por Setor de Usuário Final
- Comercial (Escritórios, Varejo, Hotelaria)
- Institucional e Público
- Residencial
- Saúde
- Industrial
- Outras Instalações Especializadas
- Por Modelo de Entrega
- Design-Licitação-Construção
- Design-Construção
- Entrega Integrada de Projetos (EIP)
- Parceria Público-Privada (PPP)
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Kuwait
- Bahrein
- Omã
- Egito
- Marrocos
- Argélia
- Jordânia
- Líbano
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para construir o quadro inicial de oferta e demanda, mapeamos a atividade de construção e os pipelines de edificações nos principais países da MENA, conectando então esses pipelines à forma como o trabalho de projeto arquitetônico é normalmente contratado e faturado. Referências públicas e sem paywall usadas como âncoras incluem escritórios nacionais de estatística, quando disponíveis, publicações de bancos centrais para indicadores macroeconômicos, o UN Comtrade para sinais comerciais relacionados a materiais de construção, e publicações da International Energy Agency (IEA) para avaliar o impulso de edificações verdes.
Em seguida, a fase documental é refinada usando portais de compras governamentais e programas nacionais de visão, quando disponibilizam listas de projetos ou atualizações de contratação, lançamentos selecionados de planejamento e códigos de construção, e registros de empresas auditados e apresentações a investidores para tendências de honorários e indícios de mix de serviços. Quando necessário, assinaturas pagas são utilizadas para inteligência financeira corporativa, pesquisas de patentes relacionadas a fluxos de trabalho de projeto digital, e verificações de importação e exportação em nível de embarque para perceber ciclos em insumos de construção. As fontes listadas acima são apenas ilustrativas, e outros documentos e referências públicas também foram revisados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Discussões primárias e pesquisas abrangem arquitetos, líderes de serviços de design, incorporadores, proprietários de projetos públicos e especialistas em compras nos mercados do Oriente Médio e Norte da África. Suas contribuições são usadas para verificar taxas de honorários, cronograma de conversão de projetos, adoção de BIM, mix de serviços e lacunas de dados por país na pesquisa documental. Onde as respostas conflitam, as diferenças são comparadas com indicadores publicados antes que as premissas e a análise final sejam aceitas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 25% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down do conjunto endereçável de honorários de projeto, acompanhando sinais de construção e desenvolvimento imobiliário, e então aplicando suposições de intensidade de honorários em nível de país e setor com base em quanto trabalho arquitetônico é normalmente incorporado por valor de projeto. Para manter a estimativa fundamentada, também realizamos verificações seletivas bottom-up usando contagens amostrais de projetos por setor, escopo de projeto típico por etapa e taxas de honorários amostrais coletadas em conversas primárias, que são então usadas para ajustar valores discrepantes.
As entradas usadas no modelo incluem indicadores como concessões de contratos de construção e pipelines de projetos ativos, mudanças nos modelos de entrega (por exemplo, design-build versus design-bid-build), e o mix de trabalhos comerciais, residenciais e institucionais. Também incorporamos a adoção de requisitos de projeto digital (BIM e entregáveis relacionados), além dos efeitos da inflação de custos que alteram o valor nominal dos honorários ao longo do tempo. Onde as divisões diretas por país são irregulares, as lacunas são tratadas usando variáveis proxy, como atividade de licenciamento e direção do capex governamental, seguidas de uma verificação de consistência em relação a padrões conhecidos de contratação de pessoal e utilização compartilhados por profissionais do setor.
A previsão usa análise de cenários. O caso-base é construído a partir dos inícios esperados de projetos e da continuidade de grandes programas, e os cenários de alta e baixa refletem atrasos, reprioritização de financiamento e mudanças no cronograma de contratação. As suposições sobre a progressão dos honorários são revisadas com especialistas para que a curva final reflita o que as empresas podem faturar e reconhecer a cada ano.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que suposições individuais não conduzam silenciosamente o total. Os resultados do modelo são comparados com sinais independentes, como a direção dos gastos em construção, ciclos de concessão de grandes projetos e faixas de honorários típicas compartilhadas por entrevistados, e então as variações são revisadas para identificar o fator exato (mix de países, mix de setores ou precificação).
Antes da aprovação final, o trabalho passa por verificações internas em múltiplas etapas, e acompanhamentos de entrevistas são acionados quando uma variável-chave se move de forma significativa ou quando duas fontes divergem de uma forma que altera a narrativa.
Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando eventos relevantes afetam pipelines de projetos ou regras de contratação. Antes da entrega, um analista realiza uma revisão final para incorporar os lançamentos públicos mais recentes e os dados confirmados de entrevistas, de modo que os clientes recebam uma visão atualizada.
Tamanho do mercado de serviços de arquitetura da Mena da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para serviços de arquitetura na MENA podem parecer muito distantes entre si porque cada publicador faz escolhas diferentes sobre o que conta como receita arquitetônica, como os pipelines de projetos se convertem em faturamento e com que rapidez se assume que as taxas de honorários se movem com a inflação e as restrições de capacidade. As diferenças também surgem de a estimativa ser construída em torno de alguns grandes projetos do Golfo ou ampliada para incluir a demanda do Norte da África, o que pode alterar o total mesmo no mesmo ano.
A tabela de referência mostra uma dispersão perceptível. No modelo da Mordor Intelligence, o mercado é contabilizado como receita de serviços de arquitetura em USD em toda a MENA, sem incorporar consultoria exclusivamente de engenharia ou valor de contratação pura ao total arquitetônico. Isso mantém o escopo mais restrito do que agregações mais amplas de serviços profissionais do ambiente construído.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 20,40 bilhões de USD (2025) | |
| Consultoria Regional A | 24,90 bilhões de USD (2025) | Frequentemente agrupa a arquitetura com honorários adjacentes de engenharia e consultoria de projetos em uma única categoria de serviços profissionais, e aplica uma intensidade de honorários combinada mais alta aos valores de megaprojetos sem separar o trabalho apenas conceitual das etapas de projeto completo. |
| Publicação Setorial B | 16,70 bilhões de USD (2024) | Utiliza uma lente de demanda mais conservadora ligada ao faturamento relatado por um conjunto menor de empresas e pode subestimar estruturas do setor público e trabalhos transfronteiriços, com uma base de ano diferente que também altera a conversão em USD e os efeitos da inflação. |
Em conjunto, a dispersão é explicada principalmente pelos limites de escopo, pelo ano usado para o retrato e pela forma como a intensidade de honorários é aplicada à atividade de projetos. Ao manter as suposições vinculadas a sinais observáveis de construção e contratação, e depois verificá-las com o feedback de profissionais do setor, as etapas de dimensionamento permanecem claras o suficiente para serem repetidas e atualizadas quando as condições de mercado mudarem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de serviços de arquitetura MENA em 2026?
Espera-se que o mercado atinja USD 21,43 bilhões em 2026 e tem previsão de alcançar USD 27,46 bilhões até 2031.
Quais são os principais desafios enfrentados pelos arquitetos na região?
A escassez de competências em BIM, sustentabilidade e conservação do patrimônio histórico, aliada à volatilidade do financiamento vinculado ao preço do petróleo, são os principais obstáculos.
Qual setor de usuário final está se expandindo mais rapidamente na demanda de design regional até 2031?
A saúde lidera com uma perspectiva de CAGR de 5,42% até 2031, impulsionada por investimentos em hospitais e clínicas no Egito, nos EAU e na Arábia Saudita.
Como a transformação digital está influenciando a prática arquitetônica na MENA?
Os mandatos obrigatórios de BIM em todo o CCG e a crescente adoção de IA estão impulsionando as empresas em direção a fluxos de trabalho de gêmeo digital ricos em dados e entrega integrada de projetos.
Página atualizada pela última vez em:



