
Tamanho e Participação do Mercado de Fabricação de Aço Estrutural dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
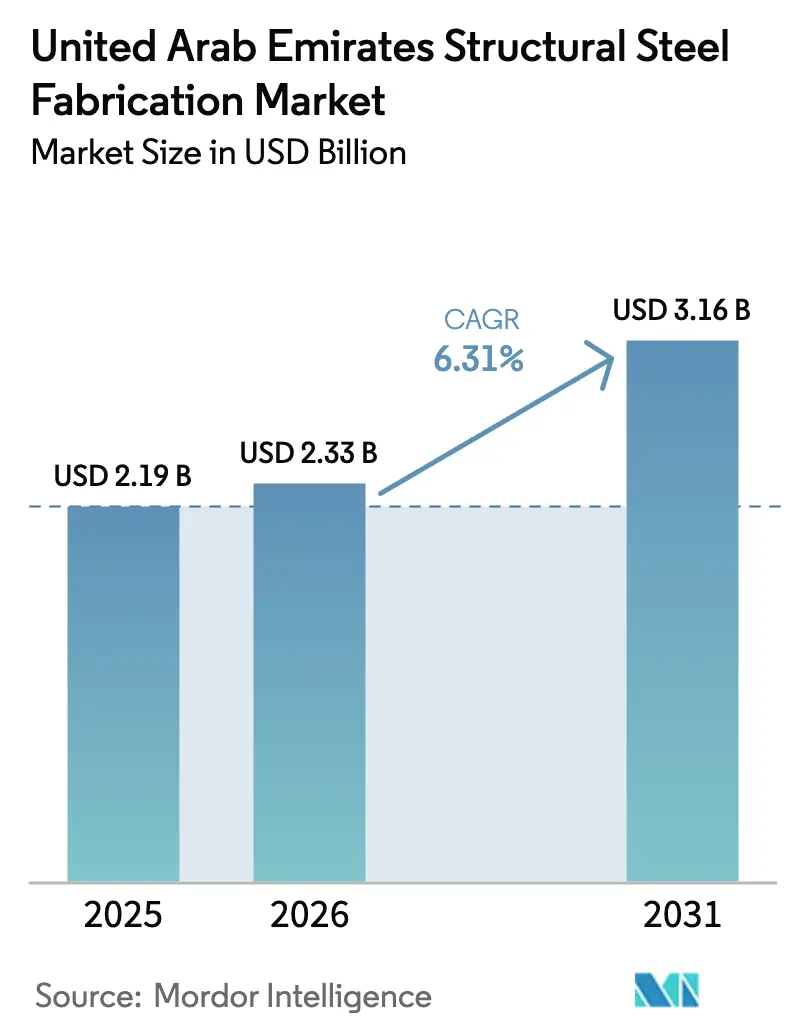
| Tamanho do mercado no ano base (2025) | 2.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Aço Estrutural dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos deverá crescer de USD 2,19 bilhões em 2025 para USD 2,33 bilhões em 2026, com previsão de atingir USD 3,16 bilhões até 2031, a um CAGR de 6,31% no período 2026-2031. Este crescimento está alinhado com a iniciativa "Operação 300 bilhões" dos Emirados Árabes Unidos, impulsionada por investimentos em infraestrutura e zonas industriais. Projetos como a rede de alta velocidade da Etihad Rail estão aumentando a demanda por vigas, colunas e componentes de pontes. A produção de aço verde à base de hidrogênio renovável da Emirates Steel, Arkan e Masdar está criando novas oportunidades. As seções pesadas dominam as vendas, enquanto as vigas com alma em chapa e os módulos personalizados devem crescer rapidamente. O setor de construção detém a maior participação de usuários finais, com o segmento de energia e potência em expansão acelerada. Abu Dhabi lidera em receita, enquanto os demais emirados apresentam crescimento mais expressivo. A soldagem permanece significativa, mas as linhas de corte automatizadas estão ganhando espaço. O mercado enfrenta desafios como a volatilidade dos preços do aço, um aumento no preço das barras de ferro no final de 2024 e a escassez de soldadores certificados. Subsídios federais e mandatos de teor reciclado sob os códigos Estidama e de Construção Verde de Dubai estão mitigando esses problemas e apoiando o crescimento.
Principais Conclusões do Relatório
- Por tipo de produto, as seções pesadas lideraram com 38,52% de participação no mercado de fabricação de aço estrutural dos Emirados Árabes Unidos em 2025, enquanto o segmento de Outros Tipos de Produtos deverá expandir a um CAGR de 8,92% no período 2026-2031.
- Por Setor Usuário Final, a construção contribuiu com 46,12% da receita de 2025, enquanto o segmento de Energia e Potência deverá expandir a um CAGR de 9,18% no período 2026-2031.
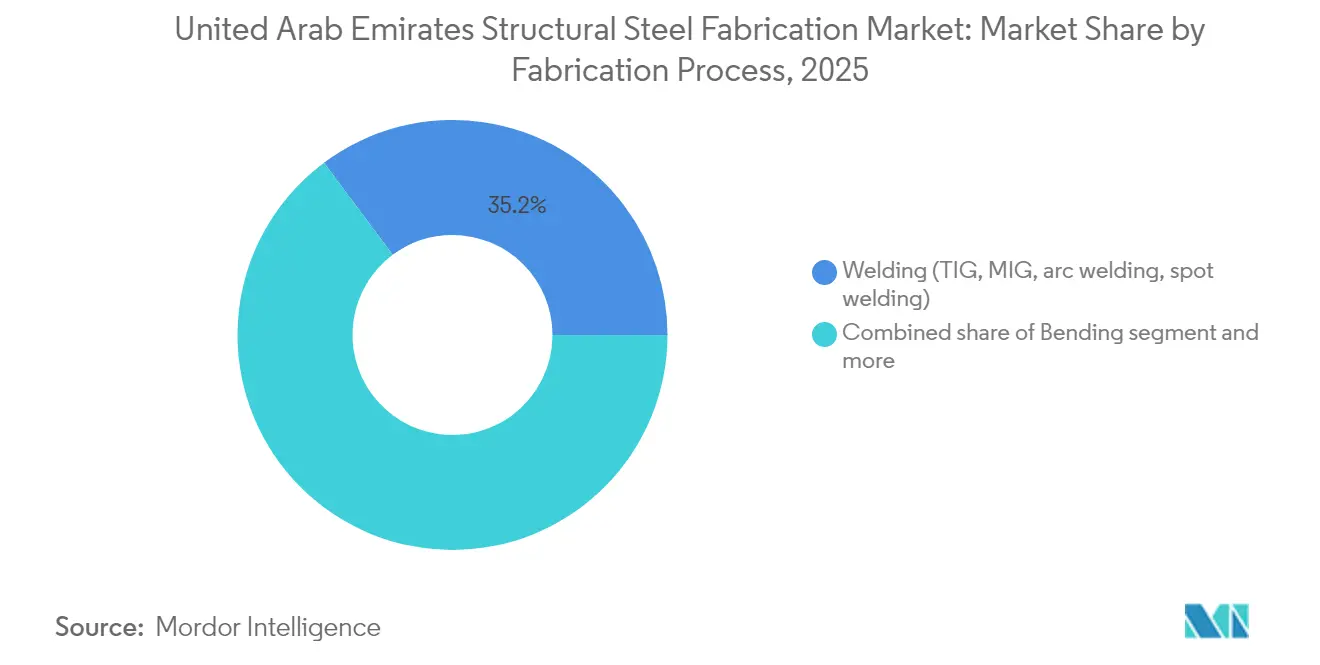
- Por Processo de Fabricação, a soldagem respondeu por 35,20% da receita de 2025, enquanto as tecnologias de corte devem avançar a um CAGR de 8,55% no período 2026-2031.
- Por Geografia, Abu Dhabi deteve 38,21% da receita de mercado em 2025, enquanto a região do Restante dos Emirados Árabes Unidos tem previsão de crescer a um CAGR de 8,43% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Fabricação de Aço Estrutural dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Carteira de megaprojetos governamentais (Etihad Rail, Hyperloop, Legado da Expo) | 2.1% | Nacional, com concentração no corredor Abu Dhabi-Dubai | Longo prazo (≥ 4 anos) |
| Diversificação em energia renovável e hubs de hidrogênio verde | 1.5% | Abu Dhabi (Al Dhafra, Cidade de Masdar), Dubai (Parque Solar Mohammed bin Rashid Al Maktoum) | Longo prazo (≥ 4 anos) |
| Adoção de projetos públicos com obrigatoriedade de BIM | 1.2% | Dubai, Abu Dhabi, com extensão para os Emirados do Norte | Médio prazo (2-4 anos) |
| Demanda impulsionada pelo turismo por estruturas de aço em arranha-céus de uso misto | 0.9% | Dubai, Abu Dhabi, zonas costeiras de Ras Al-Khaimah | Médio prazo (2-4 anos) |
| Subsídios federais para linhas de fabricação automatizadas/robóticas | 0.8% | Nacional, adoção antecipada nas zonas industriais de Abu Dhabi e Dubai | Curto prazo (≤ 2 anos) |
| Metas obrigatórias de teor reciclado sob os códigos Estidama & Construção Verde de Dubai | 0.5% | Abu Dhabi (Estidama), Dubai (Al Sa'fat), com expansão para outros Emirados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Carteira de Megaprojetos Governamentais
A contribuição esperada de USD 39,44 bilhões (AED 145 bilhões) ao PIB proveniente da rede de alta velocidade da Etihad Rail ilustra a intensidade do aço estrutural na infraestrutura de transporte. Saguões de estações, edifícios de depósito e vigas de pontes exigem coletivamente centenas de milhares de toneladas de componentes fabricados. O acordo exploratório de Dubai com The Boring Company para o Dubai Loop e a próxima fase da expansão de 70 quilômetros quadrados do Aeroporto Internacional Al Maktoum acrescentam trilhas paralelas de demanda. Cada megaprojeto segue um cronograma faseado que oferece aos fabricadores visibilidade de receita por vários anos, justificando investimentos em linhas de vigas automatizadas e células de montagem robóticas que aguçam a competitividade no mercado de fabricação de aço estrutural dos Emirados Árabes Unidos[1]Shadi Malak, "Resumo do Projeto Etapa 2 da Etihad Rail," Etihad Rail, etihadrail.ae.
Diversificação em Energia Renovável e Hubs de Hidrogênio Verde
A instalação solar fotovoltaica de telhado de 31,5 MWp da EMSTEEL e a planta de amônia de baixo carbono de 1 milhão de toneladas da Fertiglobe epitomizam a crescente intensidade de aço dos ativos renováveis. O pacote de investimento em metais verdes Emirados Árabes Unidos-Omã de USD 31,82 bilhões (AED 117 bilhões) eleva a colaboração de fabricação trans-CCG. As estruturas compatíveis com os requisitos de fragilização por hidrogênio e armazenamento criogênico impõem padrões metalúrgicos mais elevados, favorecendo os incumbentes com qualificações avançadas de soldagem. Os programas federais no âmbito da Operação 300 bilhões aumentam as metas de valor agregado local, ancorando ainda mais a demanda de aço para energia renovável dentro do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos.
Adoção de Projetos Públicos com Obrigatoriedade de BIM
A decisão de Dubai de reduzir seu limite de BIM para edifícios com mais de 20 andares e instalações superiores a 200.000 pés quadrados reformulou os fluxos de trabalho dos projetos. Os pioneiros que alinham os dados de fabricação diretamente com os modelos BIM reduzem o desperdício de material em até 15% e encurtam os prazos de entrega, proporcionando aos proprietários economias de custo tangíveis. O lançamento do primeiro capítulo do Oriente Médio da BuildingSMART International nos Emirados Árabes Unidos consolida a intenção nacional de padronizar os protocolos de colaboração digital. Os contratantes certificados pela ISO já capturam status preferencial em licitações, e os fabricadores equipados com robôs de corte e soldagem integrados em nuvem desfrutam de interoperabilidade perfeita do modelo à oficina. Essas vantagens são cada vez mais decisivas à medida que os contratantes buscam torres supertall e complexos de uso misto intrincados nos corredores de crescimento de Dubai[2]Dawoud Al-Hajri, "Requisitos Revisados de BIM para Alvarás de Construção 2024," Município de Dubai, dm.gov.ae.
Demanda Impulsionada pelo Turismo por Estruturas de Aço em Arranha-Céus de Uso Misto
A arena imersiva de 20.000 lugares da Sphere Abu Dhabi e uma carteira de torres residenciais supertall com mais de 450 metros exigem estruturas de aço sob medida com controle rigoroso de tolerância. Os incorporadores estão se voltando para a produção modular fora do local para comprimir os cronogramas; consequentemente, o mercado de construção pré-fabricada tem previsão de atingir USD 10,01 bilhões (AED 36,8 bilhões) até 2028. Os fabricadores que fornecem revestimentos resistentes à corrosão e ligas certificadas como verdes obtêm preços premium em projetos costeiros em Ras Al-Khaimah e Fujairah. A tendência amplia o mercado de fabricação de aço estrutural dos Emirados Árabes Unidos além das principais regiões metropolitanas e permite a otimização de capacidade em múltiplos emirados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade global dos preços do aço e choques logísticos | -1.8% | Nacional, com maior impacto nos Emirados do Norte dependentes de importações | Curto prazo (≤ 2 anos) |
| Escassez de soldadores e fabricadores certificados | -1.1% | Nacional, aguda nas zonas industriais de Abu Dhabi e Dubai | Médio prazo (2-4 anos) |
| Mecanismo de ajuste de carbono nas fronteiras ao estilo da UE sobre CO₂ incorporado | -0.9% | Nacional, afetando principalmente os fabricadores orientados para exportação | Médio prazo (2-4 anos) |
| Concorrência baseada em preços de fabricadores da Arábia Saudita e da Índia | -0.7% | Nacional, com maior impacto nos segmentos de fabricação de grau commodities | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Global dos Preços do Aço e Choques Logísticos
Os preços das barras de ferro subiram USD 25–29,9 por tonelada no final de 2024, à medida que os gargalos no frete global restringiram o influxo de matérias-primas. Embora as tarifas de 25% dos EUA tenham desviado o excesso de aço para o Golfo, a concorrência agressiva de preços das usinas turcas e chinesas pressionou as margens locais. O congestionamento em Jebel Ali e os picos nos prazos de entrega de grades especiais obrigaram os fabricadores a aumentar seus estoques reguladores, inflando o capital de giro. Os certificados de carbono nas fronteiras da UE, com início em 2026, acrescentam custos aos produtores orientados para exportação, impulsionando o investimento acelerado em rotas de Forno Elétrico a Arco de menor carbono e na absorção de sucata reciclada como mecanismos de cobertura de risco[3]Andrew Griffiths, "Mecanismo de Ajuste de Carbono nas Fronteiras da UE: Implicações para o Aço do CCG," Carbon Trust, carbontrust.com.
Escassez de Soldadores e Fabricadores Certificados
Os Emirados Árabes Unidos importaram 25% mais trabalhadores qualificados da Índia em 2024, mas as taxas de vagas permanecem elevadas nas disciplinas avançadas de soldagem, especialmente para projetos de hidrogênio e energia eólica offshore. Prêmios salariais, risco de cronograma e preocupações com qualidade se seguem. O Programa dos Industrialistas está implementando treinamento credenciado, mas o alívio tangível do lado da oferta não é esperado antes de 2027. Consequentemente, os fabricadores se voltam para cobots de soldagem colaborativa e plataformas de treinamento em realidade aumentada que padronizam a qualidade e mitigam parcialmente a escassez de mão de obra no mercado de fabricação de aço estrutural dos Emirados Árabes Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Seções Pesadas Ancoram a Demanda dos Megaprojetos
Em 2025, as seções pesadas, incluindo vigas e colunas, detêm 38,52% de participação de mercado, impulsionadas pelo foco dos Emirados Árabes Unidos em infraestrutura e projetos de grande altura. A necessidade de componentes estruturais pesados para a rede Etihad Rail sustenta a dominância deste segmento. Outros tipos de produtos, como vigas com alma em chapa, treliças, módulos personalizados e skids, estão crescendo a um CAGR de 8,92% até 2031, apoiados por aplicações de energia renovável e construção modular.
A transição dos Emirados Árabes Unidos para soluções de engenharia avançada é evidente em projetos como a instalação de amônia de baixo carbono de 1 milhão de toneladas por ano da Fertiglobe, que impulsiona a demanda por módulos personalizados. Seções tubulares e ocas são utilizadas nos empreendimentos de uso misto de Dubai, enquanto membros de seção leve e conformados a frio sustentam o mercado de construção pré-fabricada, com previsão de atingir AED 36,8 bilhões até 2028. As certificações ISO 9001 e EN 1090 são cada vez mais vitais para os fabricadores, com empresas como a Automech Steel focando na conformidade para capitalizar o crescente mercado de componentes especializados.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Setor Usuário Final: Construção Lidera em Meio à Expansão do Setor Energético
O setor de construção contribuiu com 46,12% da receita total em 2025, sustentado pelo Plano Diretor Urbano 2040 de Dubai e pela estratégia industrial de USD 2,72 bilhões (AED 10 bilhões) de Abu Dhabi. Arranha-céus, parques temáticos e locais de entretenimento impulsionam pedidos contínuos de vigas de laje, decks compostos e treliças de telhado de grande vão. A infraestrutura de transporte deverá registrar um CAGR de 9,18% até 2031, à medida que a Linha Azul do Metro de Dubai e a Etihad Rail consomem arcos de pontes fabricados, revestimentos de túneis e envoltórias de estações. As usinas de energia renovável, incluindo o Parque Solar Mohammed bin Rashid e o complexo eólico de Al Dhafra, aceleram a demanda do setor energético a um ritmo de 9,18%, exigindo ligas resistentes à corrosão e enrijecedores de corte de precisão.
As expansões comerciais de hospitalidade, como a Sphere Abu Dhabi, obrigam os fabricadores a integrar hardware de isolamento acústico e controle de vibração nas montagens. As instalações industriais, impulsionadas por isenções aduaneiras no valor de USD 1,06 bilhão (AED 3,9 bilhões), sustentam um fluxo constante de edifícios de armazém, logística e fabricação leve. A expansão do hidrogênio azul da ADNOC acrescenta skids de equipamentos de processo, suportes de tubulação e cascas de vasos de pressão, reforçando a diversidade do segmento. Em conjunto, essas mudanças reforçam a exposição setorial equilibrada do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos e limitam o risco de queda associado a qualquer segmento de demanda único.
Por Processo de Fabricação: Soldagem Mantém a Liderança Enquanto o Corte Avança
A soldagem preservou 35,20% da receita em 2025 devido à sua ubiquidade na montagem de vigas, colunas e vigas-caixão. Os procedimentos de soldagem compatíveis com hidrogênio, os arames de núcleo fluxado com dupla blindagem e as estações robóticas de solda de filete ganham espaço à medida que os proprietários intensificam os critérios de desempenho. Enquanto isso, o corte avançado registrou o CAGR previsto mais rápido de 8,55%, impulsionado pela adoção de laser de fibra que oferece precisão de cerf abaixo de 0,1 milímetro, essencial para torres de turbinas e kits de fachada pré-fabricada. As mesas de plasma CNC integram-se com ateliês de BIM, transmitindo arquivos de encaixe diretamente do projeto à tocha e minimizando o desperdício.
Os processos de dobramento e conformação escalam junto com os volumes de módulos de calibre leve, alimentando quartos de hotel e pods de banheiro em painéis. Os serviços de usinagem crescem à medida que os projetos de energia renovável especificam flanges e conexões de pino com tolerâncias mais rígidas. A capacidade de tratamento de superfície acompanha essa tendência, migrando para revestimentos ecológicos que satisfazem os limites de emissões do Estidama. Os subsídios governamentais que cobrem 15% dos custos de automação encurtam os períodos de retorno para linhas de vigas integradas e células de soldagem colaborativa, tornando o investimento de capital em tecnologia da Indústria 4.0 financeiramente viável em todo o espectro de tamanho do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Abu Dhabi reteve 38,21% do tamanho do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos em 2025, refletindo profundas raízes industriais ancoradas em petróleo e gás, petroquímica e empreendimentos de energia renovável apoiados pelo Estado. O plano do emirado de dobrar a produção manufatureira para USD 46,78 bilhões (AED 172 bilhões) até 2031 garante aos fabricadores uma demanda de base sustentada. Os incentivos de preço de energia e os arrendamentos de longo prazo de terrenos industriais aumentam a competitividade de custos. Os projetos-piloto de hidrogênio verde da Cidade de Masdar e as matrizes solares de escala utilitária de Al Dhafra geram pedidos de grande tonelagem para vigas resistentes à corrosão, torres de treliça e skids de equipamentos.
Dubai permanece uma potência da construção, alimentando a demanda por meio de torres supertall e a escavação preliminar do Dubai Loop. Os mandatos de BIM recompensam os fornecedores com maturidade digital capazes de produção orientada por modelos. As redes de hotéis modulares em expansão sob a estratégia de turismo da cidade preferem pods de aço acabados em fábrica que minimizam a perturbação no local. As isenções de direitos de importação nas zonas francas e as tarifas estáveis de energia cultivam ainda mais um ambiente receptivo para os fabricadores que buscam pontos de preparação para exportação, reforçando a participação de Dubai no mercado de fabricação de aço estrutural dos Emirados Árabes Unidos.
Sharjah, Ras Al-Khaimah, Fujairah e Ajman mapeiam coletivamente o CAGR mais rápido de 8,43% até 2031. As 6.500 empresas da Zona Franca de Hamriyah impulsionam a demanda multiproduto, desde galerias de correias transportadoras até guindastes portuários. A participação de 35% do PIB manufatureiro de Ras Al-Khaimah incentiva pedidos de aço estrutural especializado para plantas de cimento e cerâmica. Os portos multiuso de Fujairah encurtam os prazos de entrega para a Índia e a África Oriental, oferecendo bases logisticamente eficientes para fabricadores orientados para exportação. Os governos locais oferecem pacotes de utilidades com desconto e instalações industriais prontas para uso, reduzindo as barreiras de entrada e expandindo a presença do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos por todos os sete emirados.
Panorama regulatório
A fabricação de aço estrutural nos EAU é moldada por uma combinação de supervisão federal de conformidade de produtos e controle de construção no nível de emirado. No nível federal, o Ministério da Indústria e Tecnologia Avançada (MoIAT) estabelece orientações e requisitos para produtos de aço regulamentados usados na construção, o que influencia como a avaliação de conformidade é abordada para siderúrgicas, importadores e fabricantes intermediários que fornecem aço certificado para projetos.
No nível de emirado e zona, os caminhos de licenciamento de construção normalmente referenciam códigos internacionais amplamente utilizados de projeto e execução de aço estrutural. Os Regulamentos Estruturais de 2025 da Municipalidade de Ras Al Khaimah fazem referência a normas internacionais como AISC 360-16 e AISC 341-16, enquanto o marco regulatório de Dubai (Resolução Administrativa nº (37) de 2021, que altera o regulamento pertinente) exige o uso das edições mais recentes dos códigos de projeto de aço americano, europeu ou britânico, incluindo o Eurocódigo 3 e as especificações AISC. Em jurisdições especializadas, a Trakhees (CED-JAFZA) adiciona requisitos de execução, incluindo faixas de espessura de revestimento protetor (por exemplo, 240-270 micrômetros), o que eleva as expectativas de documentação e inspeção e torna a capacidade de tratamento de superfície um diferencial para fabricantes que operam nas proximidades da JAFZA e clusters industriais vizinhos.
Análise da cadeia de valor
A cadeia de valor da fabricação de aço estrutural nos EAU começa com o fornecimento de matéria-prima, seja aço produzido localmente ou importado em perfis, chapas e bobinas, e então avança para o processamento a jusante por fabricantes que transformam os insumos em vigas, colunas, vigas trabalhadas em chapa, treliças e módulos personalizados. Uma característica importante do mercado local é a presença de players integrados que combinam detalhamento e engenharia de projetos com fabricação em fábrica e montagem no local, incluindo Mabani Steel LLC e Arabian International Company for Steel Structures (AIC), que operam em todas as etapas de suporte ao projeto, fabricação e instalação.
A criação de valor na etapa de fabricação centra-se em corte, soldagem, conformação, usinagem e tratamento de superfície, incluindo pintura, galvanização e outros revestimentos protetores, antes que os componentes sejam embalados, transportados por meio de logística de cargas pesadas e montados no local. A logística e a execução de exportações estão fortemente ligadas a polos industriais e portos, com o Porto de Jebel Ali atuando como um ponto-chave de fluxo para a matéria-prima de aço importada e para o envio de conjuntos fabricados a projetos regionais. Zonas francas e áreas industriais em Ras Al Khaimah, Dubai e Abu Dhabi apoiam o agrupamento de oficinas e pátios de revestimento, junto com subcontratados especializados em ensaios não destrutivos (NDT), jateamento e proteção contra corrosão, o que ajuda a reduzir os prazos de execução para programas de construção e industriais multiemirado.
Cenário Competitivo
O mercado de fabricação de aço estrutural dos Emirados Árabes Unidos apresenta concentração moderada, com a adoção de tecnologia como principal diferenciador. A EMSTEEL redirecionou USD 204 milhões para atualizações da Indústria 4.0, instalando linhas de soldagem robótica de vigas, detecção de defeitos habilitada por IA e plataformas de gêmeos digitais que reduzem o retrabalho em 20%. A parceria da empresa com a Masdar para produzir aço verde por meio de hidrogênio renovável garante uma vantagem de pioneiro em projetos com parâmetros rigorosos de carbono incorporado. A Emirates Global Aluminium, nomeada Fábrica Farol pelo Fórum Econômico Mundial, alcançou uma redução de 50% no tempo de inatividade por meio de análises avançadas, validando o caso de retorno sobre o investimento para operações orientadas por dados.
Os concorrentes estão cada vez mais integrando verticalmente, garantindo fornecimento de bobinas, galvanização própria e frotas de logística para se proteger da volatilidade das matérias-primas. Os fabricadores de médio porte adotam cobots de soldagem colaborativa exibidos na SteelFab 2025 para compensar a escassez de mão de obra e garantir qualidade consistente. Os participantes de nicho se diferenciam por meio da certificação de classe de execução 4 da EN 1090, visando projetos nucleares e de energia eólica offshore, enquanto outros cultivam expertise em módulos volumétricos pré-fabricados para operadores hoteleiros. Em geral, manter a relevância no mercado de fabricação de aço estrutural dos Emirados Árabes Unidos requer maturidade digital, conformidade com ESG e capacidade de resposta rápida apoiada por ferramentas de programação preditiva.
Líderes do Setor de Fabricação de Aço Estrutural dos Emirados Árabes Unidos
Arabian International Company Ras Al Khaimah
Mabani Steel LLC
IMCC
Standard Steel Fabrication Co LLC
Techno Steel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
No mercado de fabricação de aço estrutural dos EAU, as oportunidades estão cada vez mais alinhadas com (1) execução orientada por normas e de maior especificação e (2) regionalização mais forte da entrega de projetos. Quando o controle de construção em nível de emirado faz referência a códigos internacionais, como os Regulamentos Estruturais de 2025 da Municipalidade de Ras Al Khaimah que citam AISC 360-16 e AISC 341-16, e a Resolução Administrativa nº (37) de 2021 de Dubai, que exige os códigos de projeto americano, europeu ou britânico reconhecidos mais recentes, os fabricantes enfrentam expectativas mais altas de rastreabilidade, procedimentos de soldagem qualificados e QA/QC documentado. Isso aumenta o prêmio para empresas capazes de industrializar fluxos de trabalho BIM-para-fábrica, fornecendo registros verificáveis de revestimentos e inspeções, particularmente em jurisdições controladas como a Trakhees (CED-JAFZA), onde os requisitos de revestimento são explicitamente especificados.
No lado da oferta, a contratação transfronteiriça e a atividade de exportação mostram movimento contínuo por parte de fabricantes baseados nos EAU. A AIC descreve uma grande presença em Ras Al Khaimah (uma instalação de fabricação de 200.000 m² e capacidade anual de 108.000 toneladas métricas) posicionada para distribuição regional, enquanto a Mabani Steel comunicou atividade de expansão de vendas voltada para a África (abril de 2026), juntamente com a entrega de projetos industriais fora do país, incluindo uma fábrica de laticínios em Erbil e um hangar de MRO de aeronaves em Dubai, referenciados em atualizações de projetos de 2026. Com os temas do pipeline de megaprojetos do relatório, incluindo a Etihad Rail, e a direção de industrialização de baixo carbono e renováveis já ativa nos EAU, esses pontos sustentam uma mudança em direção a conteúdo de engenharia mais pesado, como módulos personalizados, skids e conjuntos revestidos, e uma presença endereçável mais ampla além do trabalho de construção de um único emirado.
Desenvolvimentos recentes do setor
- Julho de 2026: A Mabani Steel LLC concluiu os trabalhos de aço estrutural de um projeto de fábrica de laticínios em Erbil, Iraque. A conclusão amplia a presença regional de execução de projetos da Mabani e apoia o fornecimento transfronteiriço para oportunidades no mercado dos EAU.
- Fevereiro de 2026: A Mabani Steel LLC anunciou uma expansão de capacidade focada em soluções de aço laminado a quente para projetos de óleo e gás. A expansão aumenta a capacidade de fornecimento para a fabricação no setor de energia e reforça a competitividade em segmentos de óleo e gás de alta margem, impactando a dinâmica do mercado dos EAU.
- Fevereiro de 2026: A Arabian International Company for Steel Structures (AIC Steel) assinou um memorando de entendimento com a Lockheed Martin para expandir a produção localizada de unidades transportáveis em paletes de munição de míssil para o sistema THAAD. O acordo sinaliza uma tendência de localização de defesa que afeta o fornecimento e as capacidades de aço estrutural nos EAU.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange o valor dos serviços de fabricação de aço estrutural prestados nos Emirados Árabes Unidos, incluindo a fabricação em fábrica e o processamento relacionado necessário para fornecer aço estrutural fabricado a projetos.
Exclusões de escopo: Esta mensuração exclui a produção primária de aço e o comércio de aço bruto como commodity, e também exclui serviços puramente de montagem no local quando a fabricação não faz parte do escopo contratado.
Visão geral da segmentação
- Por Tipo de Produto
- Seção Pesada (Vigas e Colunas)
- Membros de Seção Leve e Conformados a Frio
- Seções Estruturais Tubulares e Ocas (HSS)
- Outros Tipos de Produtos (Vigas com Alma em Chapa e Treliças, Módulos Personalizados e Skids, etc.)
- Por Setor Usuário Final
- Construção
- Comercial
- Residencial
- Edifícios Industriais
- Infraestrutura (Transporte)
- Energia e Potência (inclui utilidades e energia renovável)
- Fabricação e Equipamentos Industriais
- Petróleo e Gás
- Automotivo e Transporte (sistemas ferroviários, componentes de metrô, etc.)
- Outros Setores Usuários Finais (Mineração, Construção Naval e Marinha, Defesa e Aeroespacial, Agricultura e Processamento de Alimentos, e Telecomunicações)
- Construção
- Por Processo de Fabricação
- Corte (Corte a laser, corte a plasma, corte por jato de água, serramento, cisalhamento, etc.)
- Dobramento (Prensas dobradeiras, dobramento por rolos, dobramento rotativo)
- Soldagem (TIG, MIG, soldagem a arco, soldagem por pontos)
- Usinagem (Fresagem, torneamento, perfuração, retificação, usinagem CNC)
- Conformação (Estampagem, forjamento, laminação, hidroconformação)
- Fundição (Fundição em areia, fundição sob pressão, fundição de precisão)
- Outros (Galvanoplastia, Tratamento de Superfície, Puncionamento, Acabamento, Fixação, Montagem, Tratamento Térmico, Gravação, Hidroconformação, Fiação, etc.)
- Por Geografia
- Abu Dhabi
- Dubai
- Sharjah
- Ras Al-Khaimah
- Restante dos Emirados Árabes Unidos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajuda a definir os limites do mercado e a construir um panorama claro da demanda para projetos de construção e industriais com uso intensivo de aço nos EAU. Revisamos fontes públicas como o Centro Federal de Competitividade e Estatística dos EAU, o Centro de Estatísticas de Dubai, o Banco Central dos EAU, a UN Comtrade e comunicados da World Steel Association para fundamentar indicadores macroeconômicos, fluxos comerciais e o contexto de demanda de aço.
Para tornar o modelo de mercado prático, também utilizamos relatórios anuais de empresas, apresentações a investidores, anúncios de projetos em imprensa respeitável e divulgações de licitações de portais oficiais, quando disponíveis. Em algumas etapas, assinaturas pagas foram usadas apenas para dados financeiros e inteligência de empresas, visualizações de embarques de importação e exportação, e acompanhamento de contratos e licitações, para que as premissas pudessem ser verificadas em relação à atividade observada. As fontes listadas aqui são ilustrativas, e muitas outras referências foram usadas durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram realizadas com fabricantes, centros de serviço de aço, empresas de EPC e contratantes principais, consultores e equipes de compras e projetos que especificam ou compram aço fabricado. Como este é um mercado exclusivamente dos EAU, concentramos a cobertura nos principais emirados e, em seguida, equilibramos os insumos entre demanda de construção, infraestrutura, energia e industrial, para que as lacunas da pesquisa documental pudessem ser fechadas e as principais premissas confirmadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 16% |
| Nível médio: 55% | Líderes funcionais/de unidade: 34% |
| Players menores: 19% | Gerentes: 50% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir de uma reconstrução da demanda de cima para baixo, na qual a atividade de projetos de construção e industriais nos EAU é traduzida em uma necessidade de aço fabricado e, em seguida, convertida em valor usando as faixas de preços de fabricação vigentes. Para manter os totais realistas, os resultados são corroborados com aproximações seletivas de baixo para cima, como verificações de tonelagem de aço de projetos amostrais, conversão amostrada de tonelagem em valor faturado usando taxas típicas de fábrica, e uma verificação de coerência em relação aos padrões de receita compartilhados pelos participantes do mercado.
O modelo é orientado por um conjunto reduzido de insumos rastreáveis, incluindo a direção dos gastos com construção não residencial, o mix de tipos de projetos com uso intensivo de aço (armazéns, plantas industriais, estruturas de metrô ou ferrovia, portos), perfis e chapas estruturais importados como indicador antecedente, fatores típicos de rendimento e sucata na fabricação, e variações médias de preços ligadas a custos de mão de obra e energia. Onde a visibilidade direta é limitada para pedidos menores, preenchemos a lacuna usando narrativas de utilização de capacidade de entrevistas e, em seguida, limitamos os volumes implícitos ao que a base local de fabricação pode entregar de forma realista.
Para a previsão, a análise de cenários é aplicada em torno do pipeline de projetos confirmado e do momento esperado de adjudicação, e esses cenários são verificados cruzadamente com opiniões de especialistas sobre preços e utilização, de modo que a previsão não reaja de forma excessiva a megaprojetos pontuais. Isso mantém a trajetória de 2026 a 2031 ligada a indicadores repetíveis, e não a um único ciclo de anúncios.
Validação de Dados e Ciclo de Atualização
A validação é conduzida por meio de múltiplas verificações para que o número final se ajuste ao ambiente operacional do mundo real. Nossa equipe compara o valor modelado com sinais independentes, como movimento comercial de insumos de aço estrutural, momentum de adjudicação de projetos e feedback de utilização de fábricas, e depois revisa quaisquer saltos acentuados de ano a ano antes da aprovação final.
Se uma variação for rastreada a uma única premissa, como a progressão de preços ou o momento de grandes adjudicações de projetos, essa premissa é retestada por meio de ligações de acompanhamento e uma nova rodada de pesquisa documental. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais (mudanças de política, grandes ciclos de adjudicação ou choques repentinos de preços). Antes da entrega, um analista realiza uma varredura final de atualização para que a visão reflita as informações mais recentes disponíveis.
Tamanho do Mercado de Fabricação de Aço Estrutural dos Emirados Árabes Unidos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a fabricação de aço estrutural nos EAU podem parecer diferentes porque cada editor traça a linha em torno do que é contabilizado, e depois usa lógicas de preços e cronogramas diferentes para a demanda de projetos. As diferenças também surgem quando alguns estudos usam um único ano-base e o mantêm inalterado por longos períodos, enquanto outros revisam as premissas quando surgem novas adjudicações de projetos ou mudanças no preço do aço.
A tabela indica uma dispersão perceptível que geralmente vem da mistura de escopo, como agrupar trabalhos de montagem e instalação na fabricação, ou incluir sistemas de construção pré-fabricados e obras de aço relacionadas que não são faturadas como fabricação estrutural. Algumas estimativas também projetam uma escalada agressiva de preços para anos posteriores, enquanto outras usam uma conversão conservadora de tonelagem para valor e não revalidam a utilização implícita em relação à capacidade local das fábricas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,19 bilhões de USD (2025) | |
| Associação Setorial A | 2,60 bilhões de USD (2025) | Esta estimativa provavelmente amplia o escopo para incluir obras de aço estrutural mais amplas além da fabricação, e pode aplicar taxas médias de faturamento mais altas sem separar o valor da fabricação em fábrica de contratos com forte componente de instalação. |
| Consultoria Regional B | 1,95 bilhão de USD (2025) | Esta estimativa parece usar um conjunto de demanda mais restrito, excluindo partes da demanda de aço industrial e de infraestrutura, e pode se basear em premissas conservadoras de preço por tonelada que não são revisadas em relação ao mix recente de adjudicações de projetos. |
A dispersão pode ser explicada uma vez que o escopo e a mecânica de preços sejam explicitados, e depois testados em relação à atividade de projetos e aos sinais comerciais. A tabela mostra que o resultado no ponto médio está ligado a limites de faturamento mais claros, e no modelo da Mordor Intelligence o valor contabiliza os serviços de fabricação nos EAU, mantendo fora do total a montagem pura e as vendas de produtos de aço não relacionados, o que reduz a dupla contagem e mantém o resultado rastreável a insumos repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de fabricação de aço estrutural dos Emirados Árabes Unidos em 2026?
O mercado de fabricação de aço estrutural dos Emirados Árabes Unidos está em USD 2,33 bilhões em 2026.
Com que velocidade se espera que o mercado cresça até 2031?
Projeta-se que atinja USD 3,16 bilhões, registrando um CAGR de 6,31% até 2031.
Qual tipo de produto lidera o mercado?
As seções pesadas ocupam a posição de liderança com 38,52% de participação de mercado em 2025.
Qual segmento de usuário final se expandirá mais rapidamente?
As aplicações de energia e potência têm previsão de crescer a um CAGR de 9,18% até 2031.
Página atualizada pela última vez em:


