
Tamanho e Participação do Mercado de Construção do Bahrein
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
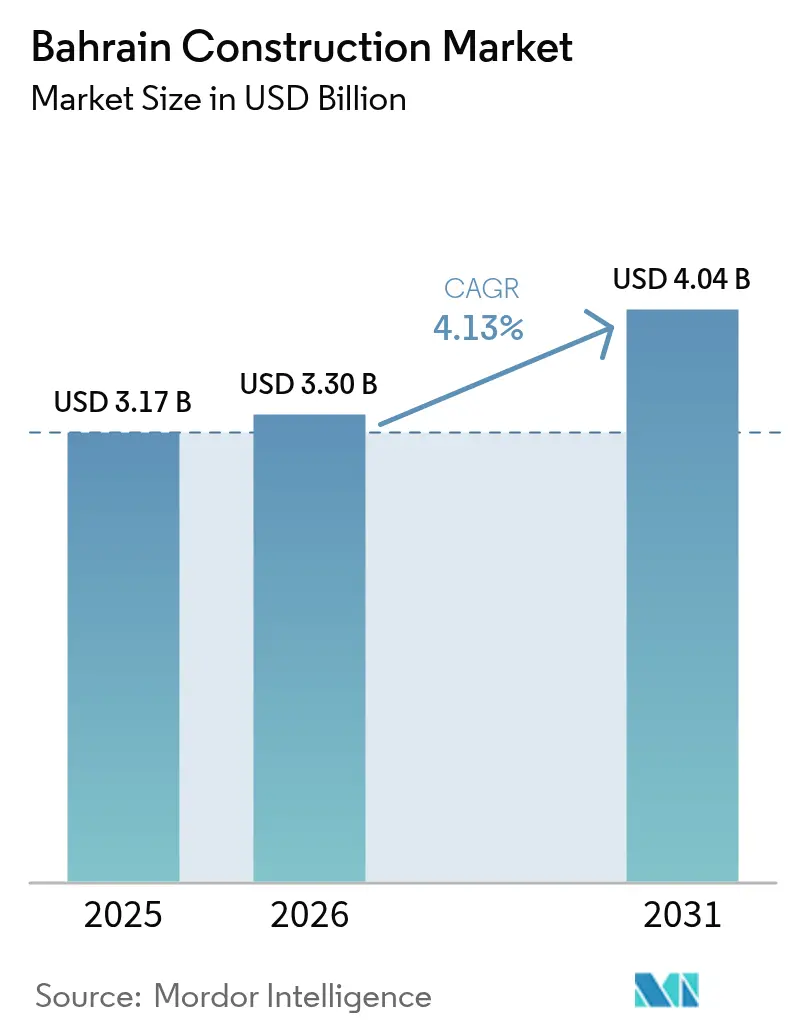
| Tamanho do mercado no ano base (2025) | 3.17 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.3 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
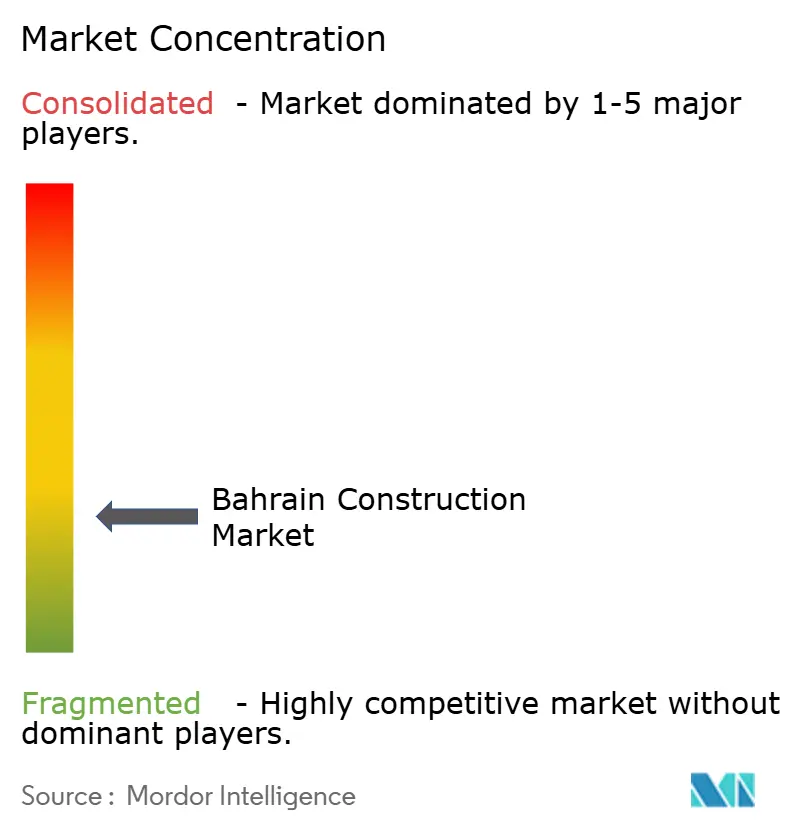
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção do Bahrein pela Mordor Intelligence
Espera-se que o tamanho do mercado de construção do Bahrein cresça de USD 3,17 bilhões em 2025 para USD 3,3 bilhões em 2026, com previsão de atingir USD 4,04 bilhões até 2031 a um CAGR de 4,13% no período de 2026 a 2031. Esta expansão constante está ancorada na Visão 2030, que canaliza capital público-privado para grandes corredores de infraestrutura, mantendo a disciplina fiscal. Os desembolsos apoiados pelo governo para o sistema de metrô de USD 2 bilhões, a Ponte Rei Hamad de USD 3,5 bilhões e um portfólio de infraestrutura de múltiplos anos de USD 30 bilhões mantêm as carteiras de pedidos saudáveis, mesmo com os custos de materiais e a escassez de mão de obra qualificada pressionando as margens dos empreiteiros. As crescentes exigências de construção ecológica, os projetos-piloto de construção modular e a implantação de gêmeos digitais indicam que a adoção tecnológica está passando de prova de conceito para aplicação mainstream. Essas mudanças posicionam o mercado de construção do Bahrein como um banco de testes regional para métodos avançados de entrega de projetos, oferecendo aos empreiteiros estrangeiros uma porta de entrada para o GCC mais amplo.
Principais Conclusões do Relatório
- Por setor, a infraestrutura liderou com 37,42% da participação no mercado de construção do Bahrein em 2025, enquanto os projetos residenciais têm previsão de registrar o CAGR mais rápido de 5,98% até 2031.
- Por tipo de construção, a atividade de novas construções representou 59,88% do mercado de construção do Bahrein em 2025, ao passo que a renovação está projetada para expandir a um CAGR de 5,12% no mesmo período.
- Por método de construção, as técnicas convencionais no local detinham 91,67% da receita de 2025; as soluções pré-fabricadas e modulares estão avançando a um CAGR de 6,52% até 2031.
- Por fonte de investimento, o financiamento público assegurou 67,05% dos gastos de 2025, mas os fluxos do setor privado estão crescendo a um CAGR de 5,79% à medida que as regras de PPP amadurecem.
- Por geografia, Manama comandou 34,10% da atividade de 2025, enquanto Muharraq está posicionada para a expansão mais rápida, a um CAGR de 5,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção do Bahrein
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do investimento em infraestrutura | +1.2% | Nacional, concentrado em Manama e Muharraq | Longo prazo (≥ 4 anos) |
| Demanda habitacional no âmbito da Visão 2030 | +1.0% | Nacional, com ênfase no Governorado Norte | Longo prazo (≥ 4 anos) |
| Foco em edifícios ecológicos | +0.8% | Nacional, com adoção antecipada em distritos comerciais | Médio prazo (2-4 anos) |
| Portfólio de PPP do Metrô do Bahrein | +0.6% | Corredor Manama-Muharraq | Médio prazo (2-4 anos) |
| Leis liberalizadas de propriedade plena para expatriados | +0.4% | Zonas de investimento designadas | Curto prazo (≤ 2 anos) |
| A adoção de gêmeos digitais reduz os atrasos nos projetos | +0.2% | Grandes projetos de infraestrutura em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Investimento em Infraestrutura
Um portfólio de USD 30 bilhões destinado até 2030 está transformando o Bahrein de um construtor focado em manutenção em uma economia centrada em redes. Projetos emblemáticos como o metrô de USD 2 bilhões e a modernização da refinaria BAPCO de USD 7 bilhões demonstram como as concessões de PPP de longo prazo podem mobilizar empreiteiros globais, ao mesmo tempo em que protegem o tesouro. Subsídios à construção, garantias soberanas e regras de licitação simplificadas encurtam o fechamento financeiro e mantêm os volumes de propostas elevados. No segmento downstream, o surto impulsiona a demanda por fabricação de aço, sistemas ferroviários e engenharia especializada, criando um efeito multiplicador em todo o mercado de construção do Bahrein. Com transporte, energia e redes digitais avançando em sincronia, a infraestrutura permanecerá a espinha dorsal dos novos contratos adjudicados na próxima década.
Demanda Habitacional no Âmbito da Visão 2030
O Estado planeja entregar 40.000 novas moradias até 2030, respondendo ao crescimento populacional em direção a 2,3 milhões de habitantes e às longas listas de espera crônicas por moradias subsidiadas. Planos diretores de renda mista próximos às estações de metrô planejadas melhoram a eficiência do uso do solo e apoiam o crescimento orientado ao transporte público. Comunidades financiadas por PPP, como Al Madina Al Shamaliya, sinalizam como o capital privado pode atingir metas sociais sem sobrecarregar o orçamento. As regras liberalizadas de propriedade estrangeira ampliam a demanda para expatriados de longo prazo, alargando o conjunto de compradores. Esses fatores impulsionam a fatia residencial do mercado de construção do Bahrein e diversificam a receita, afastando-se das cíclicas torres comerciais.
Foco em Edifícios Ecológicos
Diretrizes obrigatórias alinhadas ao LEED aplicam-se agora a todos os projetos públicos, transformando a sustentabilidade de um complemento de nicho em uma especificação básica. Os incorporadores avaliam os maiores custos iniciais em relação às menores contas de energia ao longo do ciclo de vida e ao maior apelo aos inquilinos, especialmente das multinacionais com mandatos de ESG. A integração de painéis fotovoltaicos solares, acessórios de economia de água e agregados reciclados estão se tornando cláusulas padrão nos briefings de projeto. Incentivos financeiros — como licenças em regime acelerado e taxas de utilidades reduzidas — aceleram ainda mais a adoção. Como resultado, o mercado de construção do Bahrein está criando um segmento com certificação ecológica que atrai fornecedores de equipamentos e consultores especializados em design de baixo carbono[1]Ministério dos Assuntos Municipais, "Diretrizes Nacionais de Construção Ecológica," municipality.gov.bh.
Portfólio de PPP do Metrô do Bahrein
A concessão de 35 anos abrangendo projeto, construção, financiamento, operação e manutenção estabelece um novo referencial para a alocação de riscos no GCC. Trens automatizados, viadutos elevados e bilhetagem integrada requerem conhecimento especializado, favorecendo consórcios que combinam obras civis com tecnologia de material rodante. A entrega bem-sucedida reduzirá o congestionamento viário e ancorará novos clusters imobiliários ao redor dos nós das estações. Os contratos derivados para depósitos, utilidades e desenvolvimentos orientados ao transporte público oferecem potencial adicional aos empreiteiros. O metrô, portanto, vincula os ganhos de mobilidade ao crescimento da construção, reforçando o ímpeto do mercado de construção do Bahrein.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de materiais de construção | -0.9% | Nacional, com impacto agudo em grandes projetos | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada | -0.7% | Nacional, afetando particularmente os ofícios especializados | Médio prazo (2-4 anos) |
| O aumento da dívida pública limita os gastos de capital | -0.5% | Projetos do governo nacional | Longo prazo (≥ 4 anos) |
| Lenta adoção de BIM entre empreiteiros de PME | -0.3% | Nacional, concentrado entre os empreiteiros menores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Materiais de Construção
A volatilidade global do aço e do cimento inflacionou os preços das licitações em até 20%, corroendo as margens dos empreiteiros e provocando a renegociação de contratos de preço fixo. A forte dependência do Bahrein de importações amplifica as oscilações cambiais e de frete, apesar da capacidade local de fundição de alumínio. Para mitigar riscos, os construtores adotam cláusulas de reajuste, grupos de compras em lote e estratégias de aquisição antecipada. As autoridades simplificaram os processos alfandegários para os insumos essenciais, mas a incerteza de preços ainda desincentiva as empresas menores de concorrer em grandes pacotes. Caso a volatilidade persista, o mercado de construção do Bahrein poderá registrar postergações de projetos até que as curvas de custos se estabilizem.
Escassez de Mão de Obra Qualificada
As cotas de bahreinização limitam a mão de obra estrangeira em 70%, restringindo o acesso a profissionais de ofício experientes justamente quando os megaprojetos estão em plena aceleração. Os programas de formação domésticos ainda não produziram operadores de guindastes, soldadores e técnicos de instalações mecânicas, elétricas e hidráulicas (MEP) suficientes, forçando os empreiteiros a recrutar especialistas mais caros no exterior. Um fundo obrigatório de indenização por término de contrato agrava as despesas com folha de pagamento, comprimindo ainda mais os orçamentos. As empresas respondem digitalizando os fluxos de trabalho nos canteiros de obras e realizando projetos-piloto de fabricação modular para reduzir a intensidade de mão de obra. A menos que os programas de formação profissional sejam reorientados para as competências de construção, o mercado de construção do Bahrein poderá enfrentar atrasos nos cronogramas e maior risco de entrega[2]Autoridade Reguladora do Mercado de Trabalho, "Estatísticas da Força de Trabalho Expatriada 2024," lmra.bh.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor: A Infraestrutura Mantém a Liderança enquanto a Habitação Acelera
A infraestrutura contribuiu com 37,42% da receita do mercado de construção do Bahrein em 2025, reforçando seu status como o principal motor de crescimento do reino. A fatia residencial, embora menor, tem previsão de registrar um CAGR de 5,98% até 2031, impulsionada pelas cotas de habitação social e pela demanda dos expatriados. Megaconexões como o metrô e a Ponte Rei Hamad dominam as carteiras de pedidos e direcionam a aquisição para especialistas em obras pesadas de engenharia civil. Enquanto isso, projetos comerciais e industriais circulam por distritos financeiros e zonas de livre comércio, apoiando a diversificação além do petróleo. O modelo de financiamento misto da Visão 2030 mantém o portfólio robusto mesmo sob os tetos fiscais.
Os incorporadores na Baía de Manama estão combinando torres de uso misto com certificações de construção ecológica para garantir arrendamentos premium, enquanto os agentes industriais se concentram próximos ao Porto Khalifa Bin Salman para aproveitar as sinergias logísticas. No setor habitacional, as PPPs integradas oferecem soluções extrapatrimoniais que se alinham às regras orçamentárias. Essas dinâmicas garantem que tanto as obras civis principais quanto a construção vertical contribuam de forma significativa para o mercado de construção do Bahrein.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Construção: A Dominância das Novas Construções Encontra uma Crescente Demanda por Retrofit
Os novos empreendimentos captaram 59,88% do volume de negócios de 2025, refletindo a fase expansionista do reino. No entanto, a renovação está crescendo a um CAGR de 5,12%, à medida que o estoque envelhecido enfrenta atualizações de código e retrofits de eficiência energética. Os dados de alvarás de construção mostram um ímpeto sustentado, com mais de 2.600 aprovações emitidas no primeiro trimestre de 2025. Os programas governamentais que oferecem empréstimos de retrofit a juros baixos e vias de certificação ecológica acelerada incentivam os proprietários a modernizar. Para os empreiteiros, os trabalhos de retrofit proporcionam suavização do fluxo de caixa entre grandes conquistas de projetos greenfield.
Os modelos de gêmeos digitais encurtam os ciclos de levantamento e melhoram a previsão de custos para os pacotes de requalificação, uma capacidade que está agora migrando de megaprojetos para apartamentos de médio porte. Essa carga de trabalho mista amplia os fluxos de receita em todo o mercado de construção do Bahrein e apoia o crescimento de subempreiteiros especializados focados em atualizações de MEP, revestimento de fachadas e reforço estrutural.
Por Método de Construção: As Técnicas Convencionais Ainda Dominam, mas os Métodos Modulares Ganham Terreno
A construção tradicional no local representou 91,67% do valor de 2025, refletindo as práticas estabelecidas dos empreiteiros e a familiaridade regulatória. Os sistemas pré-fabricados e modulares, no entanto, estão registrando um CAGR de 6,52%, impulsionados pela escassez de mão de obra e pela compressão de prazos. Os primeiros adotantes em PPPs de habitação a preços acessíveis relatam uma entrega 15% mais rápida e menor retrabalho, reforçando o argumento de negócio. Os corredores elevados do metrô e as expansões aeroportuárias também recorrem a estruturas modulares de aço pela velocidade e pelas vantagens de segurança.
Os órgãos governamentais agora realizam projetos-piloto de componentes inspecionados em fábrica para projetos de habitação social, sinalizando apoio oficial à construção industrializada. À medida que as cadeias de fornecimento amadurecem e os códigos de projeto se adaptam, espera-se que a penetração modular se amplie, diversificando as opções de entrega no mercado de construção do Bahrein.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Fonte de Investimento: Os Fundos Públicos Lideram, mas o Capital Privado Está Alcançando
Os gastos estatais representaram 67,05% dos contratos de 2025, refletindo o respaldo soberano para infraestrutura de transporte, habitação e energia. Os fluxos privados estão progredindo a um CAGR de 5,79%, habilitados por regras de 100% de propriedade estrangeira e licenciamento simplificado. Um pacote de investimento de USD 17 bilhões anunciado com parceiros dos EUA ilustra o crescente apetite estrangeiro por projetos no Bahrein. Os proprietários comerciais também estão capitalizando rendimentos brutos de arrendamento de 7%, entre os mais altos da região, para financiar construções de escritórios e hotelaria.
Os arcabouços de PPP alocam o risco de construção a consórcios privados, ao mesmo tempo em que oferecem retornos baseados em disponibilidade, uma estrutura agora comprovada no terminal de GNL e que está sendo replicada para o metrô. Esses modelos diversificam os canais de financiamento e reduzem a dependência do tesouro, ampliando o apelo do mercado de construção do Bahrein para os investidores institucionais.
Análise Geográfica
Manama manteve 34,10% dos gastos de 2025, ancorada por seu papel como núcleo financeiro e pelas contínuas melhorias nas vias arteriais e nos espaços públicos. Projetos como a expansão da Autoestrada Al Fateh de USD 107,42 milhões e o Centro Mundial de Natação destacam a capacidade da cidade de atrair capital diversificado por setor. As aprovações de arranha-céus ao redor da Baía do Bahrein sinalizam que a escassez de terrenos privilegiados está canalizando a demanda para formatos mistos verticais. Os órgãos regulatórios estão agilizando os alvarás para empreendimentos vinculados às áreas das estações de metrô, alinhando os corredores de transporte com a valorização imobiliária e sustentando o mercado de construção do Bahrein na capital.
Muharraq, embora menor, está projetada para registrar um CAGR de 5,72% até 2031, impulsionada por parques logísticos adjacentes ao aeroporto e pelas estações de metrô da primeira fase. Os empreendimentos residenciais visam capturar a demanda não atendida dos trabalhadores da aviação e do turismo, enquanto os lotes comerciais próximos às orlas marítimas atendem aos inquilinos de PME. As revisões de zoneamento do conselho municipal, que reservam distritos orientados ao transporte público para índices de aproveitamento do solo mais elevados, estão catalisando negociações de terrenos e atraindo incorporadores de planos diretores. Esse ímpeto posiciona Muharraq como o subsetor de crescimento mais rápido no mercado de construção do Bahrein.
Fora do corredor norte, os governoratos Sul e Central abrigam parques industriais, expansões petroquímicas e novos clusters de habitação social. O mapa de uso do solo da UPDA mostra pegadas residenciais de 11,92% e reservas naturais de 33,14%, sublinhando o equilíbrio entre crescimento e conservação. A habitação público-privada em Al Madina Al Shamaliya direciona a dispersão populacional para longe do denso norte, aliviando a carga de infraestrutura. Juntas, essas estratégias regionais distribuem as oportunidades de construção por todo o reino e garantem que o mercado de construção do Bahrein não dependa excessivamente de um único centro urbano.
Panorama regulatório
A atividade de construção no Bahrein opera sob licenciamento centralizado e aprovações técnicas de múltiplas agências, com o portal de licenças de construção Benayat posicionado como a via obrigatória para emissão de licenças em projetos residenciais, comerciais, industriais e de investimento. O zoneamento e os controles de construção são administrados pela Urban Planning and Development Authority (UPDA), incluindo requisitos previstos em decisões ministeriais como a Decisão nº (93) de 2023, que orienta onde e como o desenvolvimento pode avançar.
As estruturas de qualidade e conformidade são ancoradas por referências nacionais e reguladores setoriais. O Ministério das Obras publica as Especificações Padrão para Obras de Construção (edição de 2019), utilizadas nas contratações de infraestrutura e engenharia civil. A Real Estate Regulatory Authority (RERA) regula a conduta de incorporadores e intermediários por meio de requisitos de licenciamento, incluindo obrigações de conta caução para incorporadores e controles adicionais para atividades de venda na planta. Em fevereiro de 2026, o Survey and Land Registration Bureau atualizou sua base de dados oficial de leis (4 de fevereiro de 2026) para refletir alterações relevantes à governança de informações espaciais e ao registro imobiliário, reforçando a camada de conformidade que acompanha o licenciamento e o planejamento.
Análise da cadeia de valor
A cadeia de valor da construção no Bahrein é moldada pela originação de projetos liderada pelo governo e pela contratação centralizada, seguida pela execução privada por meio de contratantes principais e subcontratados especializados. No lado público, ministérios e agências reúnem grandes obras de transporte, habitação e indústria e encaminham licitações pelo Bahrain Tender Board, enquanto o licenciamento e as aprovações técnicas são coordenados pelo Benayat e consolidados no Unified Guidebook of Building Permit Regulations. Isso abrange interfaces com órgãos como o Ministério das Obras e a Electricity and Water Authority (EWA).
Os modelos de execução combinam cada vez mais projeto, financiamento e execução, particularmente no setor habitacional. O Government Land Development Program (GLDP) utiliza uma estrutura de projetar, financiar, construir, comercializar e vender (DFBMS) que reúne incorporadores, contratantes e financiadores em uma única cadeia, evidenciada pelo recebimento por parte do MoHUP de propostas comerciais em junho de 2026 para o projeto Madinat Khalifa, de 2.500 unidades. Os insumos upstream incluem materiais de construção importados e equipamentos e componentes de utilidades adquiridos internacionalmente (como subestações e cabos de alta tensão), vinculando os cronogramas de projeto à logística e aos prazos de entrega dos fornecedores. A entrega downstream depende da conclusão da infraestrutura habilitadora, de acordo com os mecanismos da UPDA que vinculam a utilização de subdivisões à prontidão da infraestrutura.
Cenário Competitivo
Uma concentração intermediária é característica do mercado de construção do Bahrein, onde campeões locais como Nass Corporation e Haji Hassan Group alavancam relacionamentos governamentais para garantir pacotes civis, enquanto grandes players globais como Larsen & Toubro e Parsons miram megaprojetos de alta tecnologia. Os arcabouços de licitação priorizam o histórico em entrega de PPP, conformidade com sustentabilidade e capacidade digital, direcionando as adjudicações para empresas com ofertas integradas de projeto-construção-operação. As joint ventures combinam o conhecimento local com as melhores práticas internacionais, mitigando o risco de execução em obras complexas.
A tecnologia tornou-se um campo de batalha decisivo. Os empreiteiros de topo implantam programação assistida por IA, levantamentos de obras por drone e equipamentos de segurança com IoT para reduzir os custos gerais e ganhar opções de extensão. As empresas menores ficam atrás na adoção de BIM, em parte devido às restrições de capital, mas os portais de e-licitação governamentais agora exigem entregáveis digitais, incentivando a adoção. As credenciais de sustentabilidade também influenciam as avaliações das propostas; as cotas de agregados reciclados e as coberturas prontas para energia solar estão sendo cada vez mais incorporadas nas especificações. Esses critérios elevam as barreiras de entrada e intensificam a competição no mercado de construção do Bahrein.
Os movimentos estratégicos de 2024-2025 incluem a conquista do EPC de gasoduto de gás terrestre intercontinental pela Larsen & Toubro, que amplia sua presença regional, e os acordos de fornecimento da Alba que asseguram o alumínio para os fabricantes locais de fachadas de cortina. Em paralelo, os incorporadores sediados no Bahrein formaram alianças com fundos de pensão do Golfo para semear distritos de uso misto próximos às futuras estações de metrô. Esses alinhamentos concentram competências especializadas e balanços patrimoniais robustos, sinalizando que os modelos baseados em consórcio dominarão a próxima onda de adjudicações.
Líderes do Setor de Construção do Bahrein
Nass Corporation
Haji Hassan Group
Almoayyed Contracting Group
Cebarco Bahrain
Six Construct
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade está mais concentrada onde o pipeline de projetos está avançando para as fases de contratação e adjudicação, criando espaço de curto prazo para contratantes, projetistas e fornecedores com experiência relevante em execução. Grandes pacotes de obras públicas e financiamento estruturado continuam sendo âncoras visíveis: em junho de 2026, o Bahrein assinou acordos de financiamento com o Islamic Development Bank para o King Faisal Highway Development Project (180 milhões de USD) e o Salman Industrial City Expansion Project (330 milhões de USD), apoiando obras viárias, de utilidades e habilitadoras industriais. Em março de 2026, o Ministério das Obras adjudicou o contrato da ponte emblemática Busaiteen Link (69,6 milhões de BHD) a um consórcio, reforçando a demanda por capacidades complexas de engenharia marítima e de pontes e por cadeias de fornecimento especializadas, incluindo aço, pré-moldados, apoios e sistemas MEP.
Os programas habitacionais que utilizam o GLDP e pipelines ministeriais mais amplos criam espaço para métodos de entrega industrializados, gestão de programas e parcerias locais que atendam aos requisitos de participação. Em junho de 2026, o MoHUP recebeu propostas para o empreendimento habitacional Madinat Khalifa no âmbito do GLDP, com incorporadores e contratantes locais apresentando propostas comerciais. Atualizações de progresso em grandes programas habitacionais, como a conclusão de 73% da Muharraq City e de 90% do Sitra Fase 2, conforme citado em anúncios ministeriais de 2026, mantêm a demanda por subcontratação ativa em acabamentos, MEP e integrações de infraestrutura. No lado não residencial, a pré-qualificação de maio de 2026 para o Bahrain International Sports City Stadium sinalizou oportunidades para consórcios que combinem contratantes bareinitas de Categoria AA (ou sauditas de Classe A) com especialização internacional em estádios e locais de eventos, expandindo o mercado endereçável para empresas com credenciais em estruturas complexas, gestão de multidões e entrega de sistemas integrados.
Desenvolvimentos recentes do setor
- Julho de 2026: a Arabian Gulf University assinou contratos importantes para o projeto King Abdullah Bin Abdulaziz Medical City, de 260 milhões de USD, perto de Durrat Al Bahrain, envolvendo múltiplos contratantes e fornecedores, incluindo Al Salam Projects Company, Kontra, MAR Global e Al Yousif Building Materials Company. O conjunto de adjudicações sinaliza uma transição do planejamento para a execução de um grande complexo de saúde e impulsiona a demanda ao longo da cadeia de suprimentos de construção por sistemas de edifícios especializados, MEP de nível médico e pacotes de acabamento.
- Junho de 2025: o governo do Bahrein anunciou um acordo de investimento de 17 bilhões de USD com empresas dos EUA, abrangendo aviação, tecnologia e ativos industriais. A amplitude do pacote apoia a originação de projetos multissetoriais e cria um pipeline de obras habilitadoras, desenvolvimento de terrenos e infraestrutura de apoio que alimenta as carteiras de pedidos dos contratantes.
- Março de 2024: a Larsen & Toubro venceu dois pacotes EPC de gasodutos terrestres de 56 polegadas, descritos como o maior pedido EPC da empresa no Oriente Médio na época. A vitória reforçou a intensidade competitiva por grandes pacotes de energia e utilidades no Bahrein e no CCG em geral, ao mesmo tempo em que aumentou a demanda por capacidade especializada de construção de dutos, soldagem e controles de projeto.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado mede o valor total das obras de construção realizadas no Bahrein em grandes atividades de edificação e infraestrutura, expresso em dólares americanos correntes para o ano em questão, e contabilizado quando ocorre a execução da construção no local.
Exclusões de escopo: exclui transações imobiliárias, vendas puras de terrenos e serviços não relacionados à construção, como gestão de instalações de rotina e consultoria isolada apenas de projeto.
Visão geral da segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Vilas/Casas Térreas
- Comercial
- Escritórios
- Varejo
- Industrial e Logístico
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Aerovias e outros)
- Energia e Utilidades
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Geografia
- Manama
- Muharraq
- Restante do Bahrein
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual em torno da atividade de construção no Bahrein, da visibilidade do pipeline de projetos e do contexto macroeconômico que costuma influenciar os gastos anuais. Consultamos fontes públicas, como divulgações de estatísticas nacionais, publicações de bancos centrais e ministérios, e anúncios oficiais de orçamento e licitações, para entender como o investimento está fluindo para a construção.
Para manter as premissas fundamentadas, também revisamos estatísticas de comércio e alfândega, quando relevantes para importações vinculadas à construção, além de atualizações de associações e câmaras que acompanham a atividade de contratantes e a disponibilidade de materiais. Relatórios anuais de empresas, apresentações a investidores e coberturas jornalísticas confiáveis foram usados para verificar cruzadamente o início de projetos, cronogramas de adjudicação e grandes adições de capacidade. Para dados financeiros no nível de empresa e para levantar de forma eficiente as adjudicações de projetos divulgadas, utilizamos assinaturas pagas de inteligência corporativa e de notícias e finanças, filtrando então esses insumos por meio dos achados da pesquisa documental. Esses exemplos são apenas ilustrativos, e muitas outras fontes públicas e pagas também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em validar qual parcela dos projetos anunciados normalmente se converte em valor de construção executado a cada ano, e como o preço e o cronograma estão se comportando nas principais categorias de projetos. Conversamos com uma combinação de proprietários, incorporadores, contratantes, consultores e distribuidores em todo o Bahrein para que o modelo pudesse ser corrigido quanto a atrasos, redefinições de escopo e mudanças de contratação que nem sempre são visíveis em divulgações públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 12% |
| Nível médio: 58% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 15% | Gerentes: 58% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de construção planejada e em andamento é reconstruída a partir de orçamentos públicos, adjudicações de licitações e movimentação do pipeline de projetos, sendo então convertida em valor executado anual usando premissas de progresso por etapa e de tempo. Uma vez formado o total, verificamos com aproximações bottom-up seletivas, incluindo referências de custo de projetos amostrados, volume amostrado multiplicado por custos unitários típicos para tipos de trabalho repetíveis, e verificações de fornecedores e canais que ajudam a identificar contagens duplicadas.
O modelo é orientado por insumos fáceis de explicar e revisar, incluindo sinais de gastos de capital do governo, valores de adjudicação de licitações e defasagens entre adjudicação e início, mudanças na composição de projetos entre edificação e infraestrutura, indicadores de custo de construção e pressão sobre mão de obra, e a proporção entre renovação e obra nova, onde o ritmo de faturamento muda. Quando as verificações bottom-up são escassas para trabalhos de nicho, as lacunas são tratadas usando índices de referência conservadores vinculados a tipos de projeto semelhantes, e depois corrigidas por meio de retorno de especialistas.
Para a previsão, utilizamos principalmente a análise de cenários, apoiada por uma verificação simples de regressão multivariada, já que o mercado pode oscilar com base no início de projetos, no ritmo de investimento público e na inflação de custos. As premissas são testadas sob estresse com o retorno de entrevistas sobre restrições de execução e o pipeline de adjudicação esperado antes de finalizar as trajetórias de crescimento.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações, de modo que inconsistências óbvias possam ser identificadas precocemente, incluindo taxas de crescimento que não correspondem a sinais de licitações, tendências de custo ou cronogramas de projetos conhecidos. Reavaliamos valores discrepantes retornando aos documentos-fonte, comparando com indicadores independentes e recontatando especialistas quando uma variação parece muito grande para ser explicada por atrasos normais de cronograma.
Antes da aprovação final, o modelo é revisado em etapas para garantir que insumos, cálculos e interpretação narrativa estejam alinhados, e que a economia unitária e os volumes implícitos permaneçam realistas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes anúncios de adjudicação, atrasos significativos ou mudanças de política. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais recente com base nas informações disponíveis mais atuais.
Comparação do Tamanho de Mercado do Setor de Construção do Bahrein da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para o setor de construção do Bahrein podem parecer diferentes entre fontes, mesmo quando o nome do tema parece ser o mesmo. Os principais motivos costumam ser o que é contabilizado como valor de construção, qual ano é tratado como base e como são feitas as premissas de preços futuros e cronograma dos projetos.
Um fator comum de divergência é se as estimativas acompanham o valor de construção executado versus o pipeline anunciado, e se tratam a inflação, o momento cambial e os atrasos de cronograma de forma consistente. Outra diferença é a abrangência de segmentos, já que algumas fontes podem incorporar atividades imobiliárias relacionadas ou serviços de engenharia mais amplos ao número, enquanto outras se mantêm próximas da execução de construção no local. A dispersão também é influenciada pela cadência de atualização, pois atualizações rápidas de licitações podem alterar o ponto de partida de curto prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,17 bilhões de USD (2025) | |
| Editora do Setor A | 3,40 bilhões de USD (2025) | Utiliza uma visão de gastos mais ampla, que pode se apoiar mais no valor previsto de projetos para 2025, o que pode não compensar totalmente atrasos de execução e reduções de escopo intermediárias. |
| Editora do Setor B | 3,30 bilhões de USD (2024) | Baseia-se em um ano-base de 2024 e em uma janela de previsão diferente, e a inflação e o momento cambial usados para converter os custos de projetos locais em USD podem alterar o valor reportado. |
Observando os números em conjunto, a maior parte da variação decorre do momento e do que é tratado como trabalho entregue versus valor de pipeline, além de como a escalada de custos é incorporada ao longo do ano-base. Ao manter o modelo vinculado a sinais de execução anual, como o tempo entre adjudicação e início e ajustes de progresso de projetos, a estimativa permanece repetível e evita a contagem duplicada, uma escolha aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de construção do Bahrein em 2026?
Está avaliado em USD 3,3 bilhões e tem previsão de atingir USD 4,04 bilhões até 2031, crescendo a um CAGR de 4,13%.
Qual setor mais contribui para os projetos em andamento?
A infraestrutura detém 37,42% dos gastos de 2025, liderada pelo metrô, pela ponte e pelas modernizações de refinarias.
Onde a atividade de construção está se expandindo mais rapidamente em termos geográficos?
Muharraq está projetada para registrar um CAGR de 5,72% até 2031, apoiada pela expansão do aeroporto e pela conectividade do metrô.
O que está impulsionando a demanda por construção residencial?
Os compromissos governamentais de entregar 40.000 unidades e as regras de propriedade relaxadas para expatriados estão impulsionando os pedidos de habitação.
Como os custos crescentes de materiais estão sendo gerenciados?
Os empreiteiros utilizam cláusulas de reajuste de preços, aquisição antecipada em lote e métodos modulares para mitigar as oscilações de custos.
Qual é o papel das PPPs nos novos contratos?
As parcerias público-privadas financiam grandes projetos como o metrô, transferindo o risco de construção enquanto garantem a prestação de serviços a longo prazo.
Página atualizada pela última vez em:



