
Tamanho e Participação do Mercado de Aquecimento pelo Piso
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.43 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aquecimento pelo Piso por Mordor Intelligence
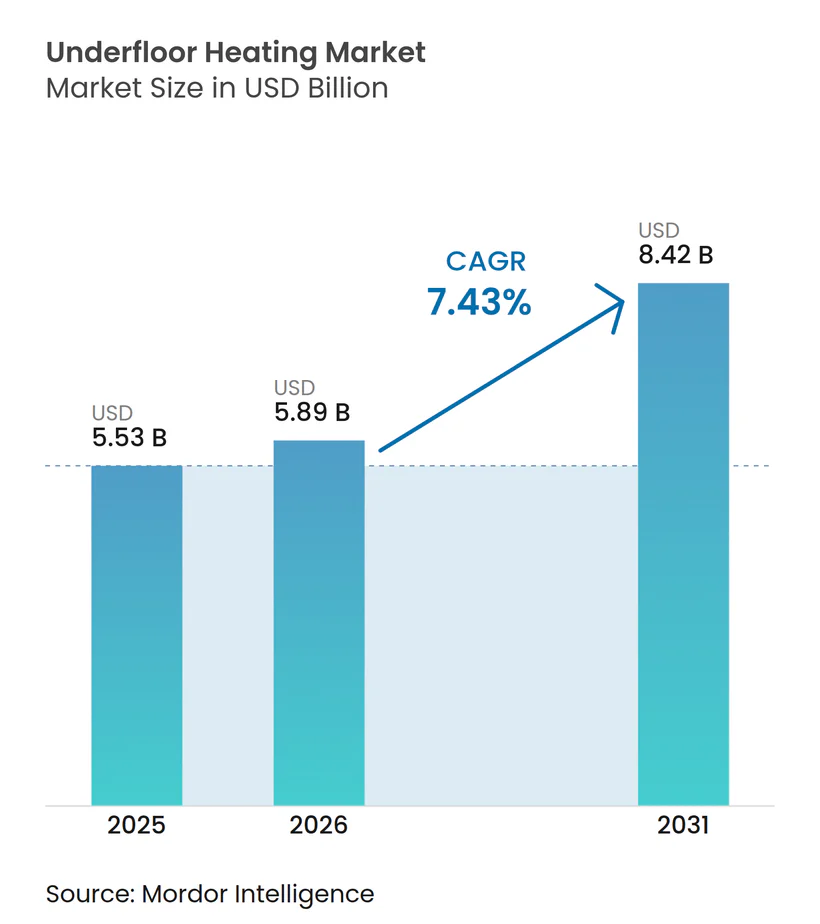
O tamanho do Mercado de Aquecimento por Piso Radiante deve aumentar de 5,53 bilhões de USD em 2025 para 5,89 bilhões de USD em 2026 e atingir 8,42 bilhões de USD até 2031, crescendo a um CAGR de 7,43% no período de 2026 a 2031.
O crescimento reflete mandatos mais rigorosos de eficiência energética, urbanização acelerada e maior conscientização sobre soluções de conforto de baixo carbono. A agenda de edifícios de emissão zero da Europa impulsiona a demanda, enquanto a região Ásia-Pacífico se beneficia de programas de cidades inteligentes e da robusta implantação de bombas de calor. O hardware permanece como a base da receita, em razão da grande demanda por tubos e cabos em larga escala; no entanto, os serviços estão evoluindo para um fluxo de receita estratégico à medida que os controles conectados criam oportunidades de valor ao longo do ciclo de vida. A concorrência está migrando do fornecimento puro de hardware para ofertas baseadas em plataformas que combinam fontes de calor hidráulicas ou elétricas com serviços de otimização orientados por dados. Projetos de hotelaria premium, programas de retrofit digitalizados e componentes de base biológica formam coletivamente o conjunto de oportunidades mais atrativo durante o período de previsão.
Principais Conclusões do Relatório
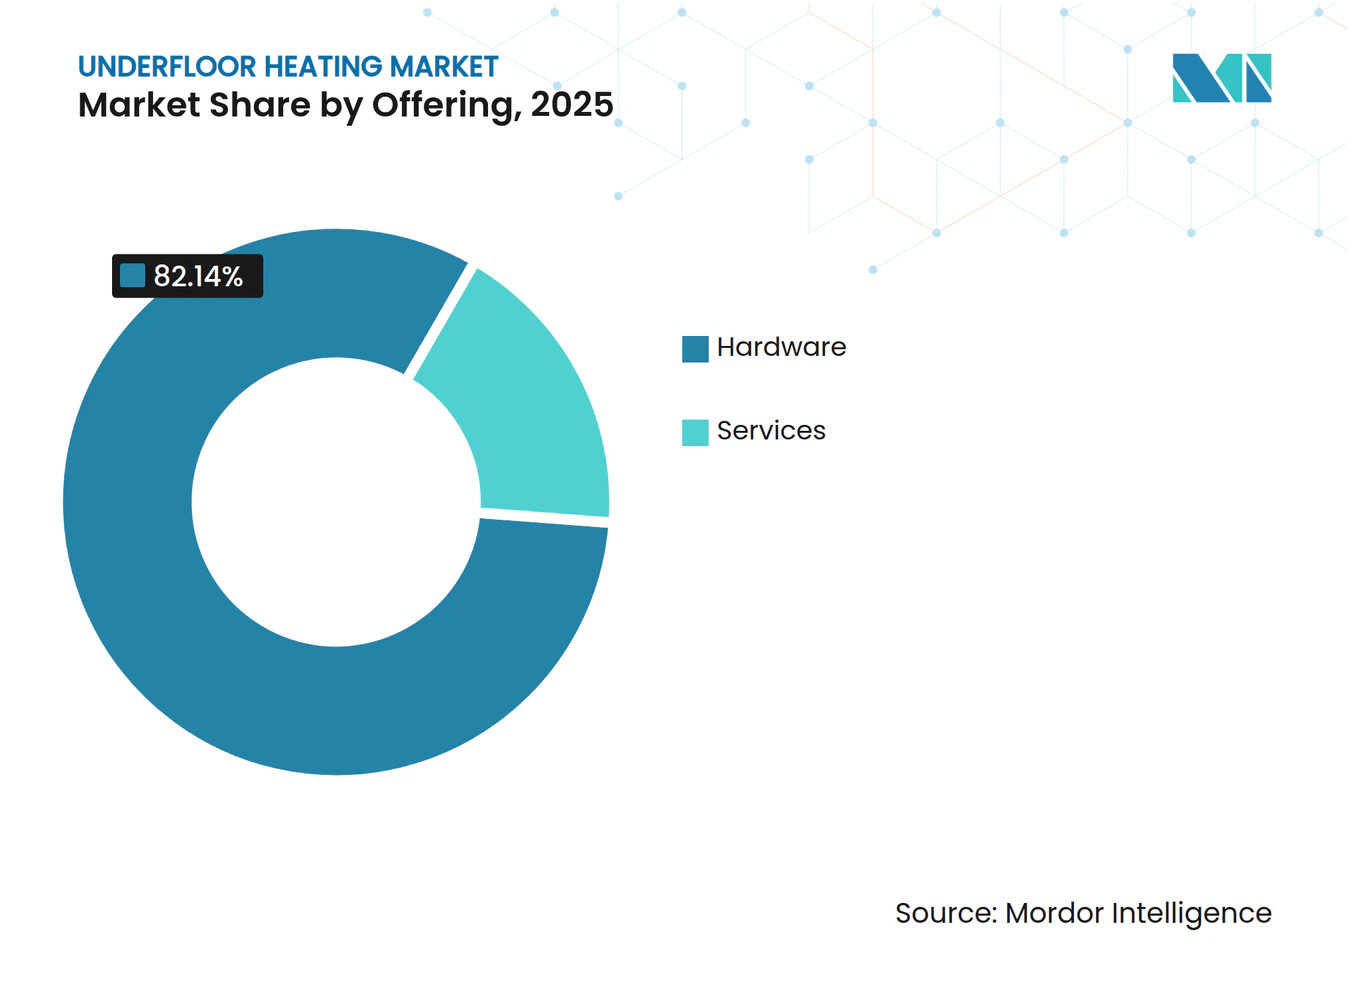
- Por oferta, o hardware liderou com 82,14% de participação na receita do mercado de aquecimento por piso radiante em 2025, enquanto os serviços devem crescer a um CAGR de 8,43% até 2031.
- Por tipo de sistema, as soluções hidráulicas detinham 66,35% de participação de mercado no mercado de aquecimento por piso radiante em 2025, e as alternativas elétricas têm previsão de expansão a um CAGR de 9,07% até 2031.
- Por componente, tubos e cabos de aquecimento responderam por 41,23% da participação no tamanho do mercado de aquecimento por piso radiante em 2025, enquanto os sistemas de controle devem avançar a um CAGR de 9,30%.
- Por tipo de instalação, a nova construção respondeu por 62,58% da participação no mercado de aquecimento por piso radiante em 2025; no entanto, o trabalho de retrofit deve acelerar a um CAGR de 9,07%.
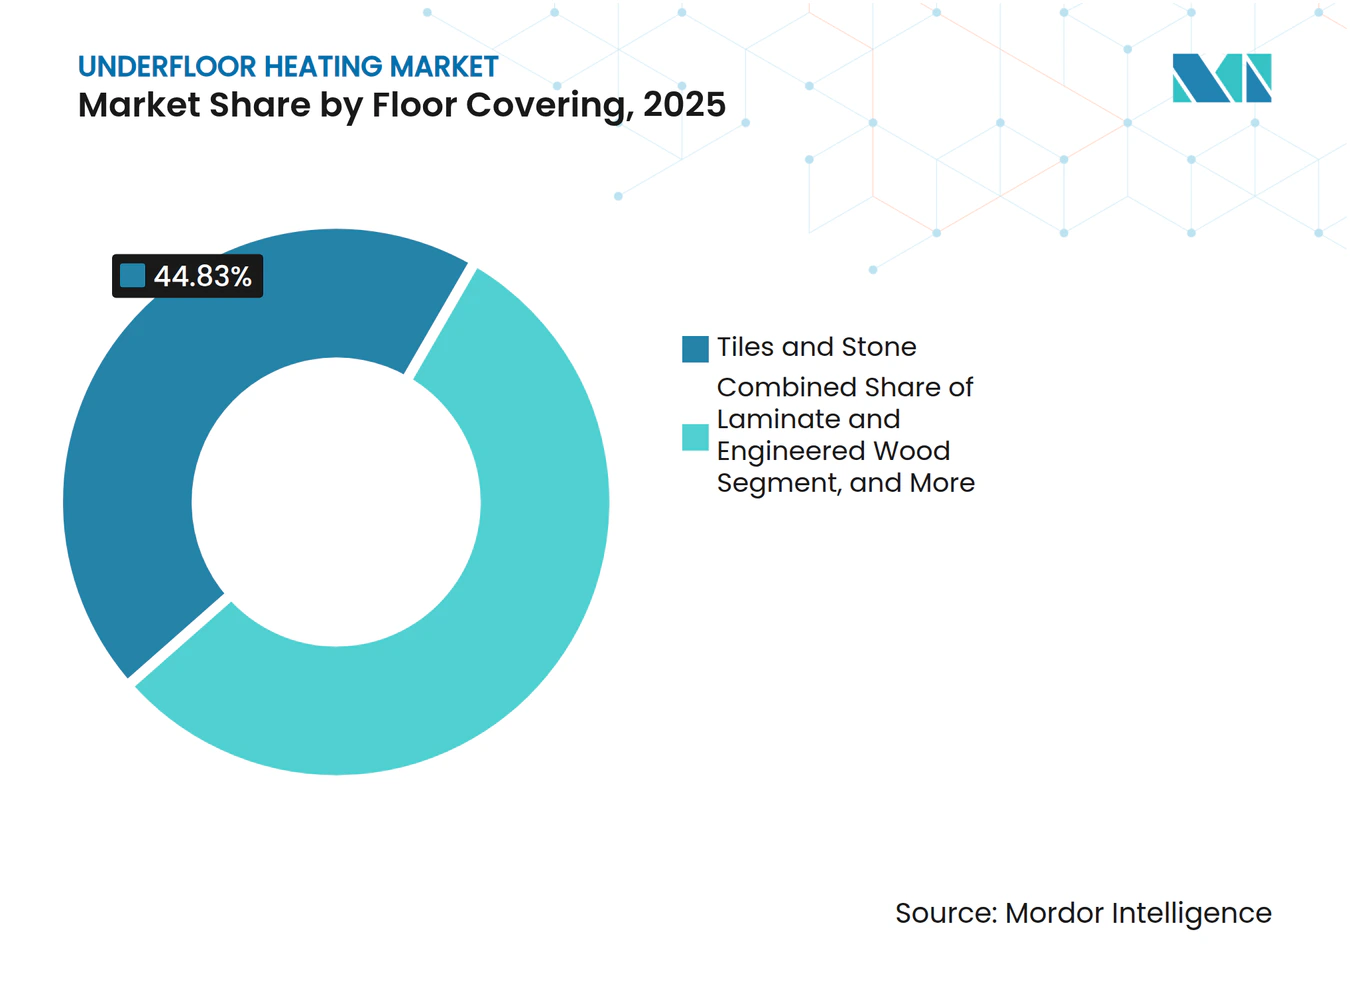
- Por revestimento de piso, azulejos e pedras comandaram 44,83% da participação no mercado de aquecimento por piso radiante em 2025; pisos de vinil e linóleo estão posicionados para crescer a um CAGR de 10,84%.
- Por aplicação, o segmento residencial manteve 63,08% de participação no mercado de aquecimento por piso radiante em 2025, enquanto o segmento institucional deve crescer a um CAGR de 8,53%.
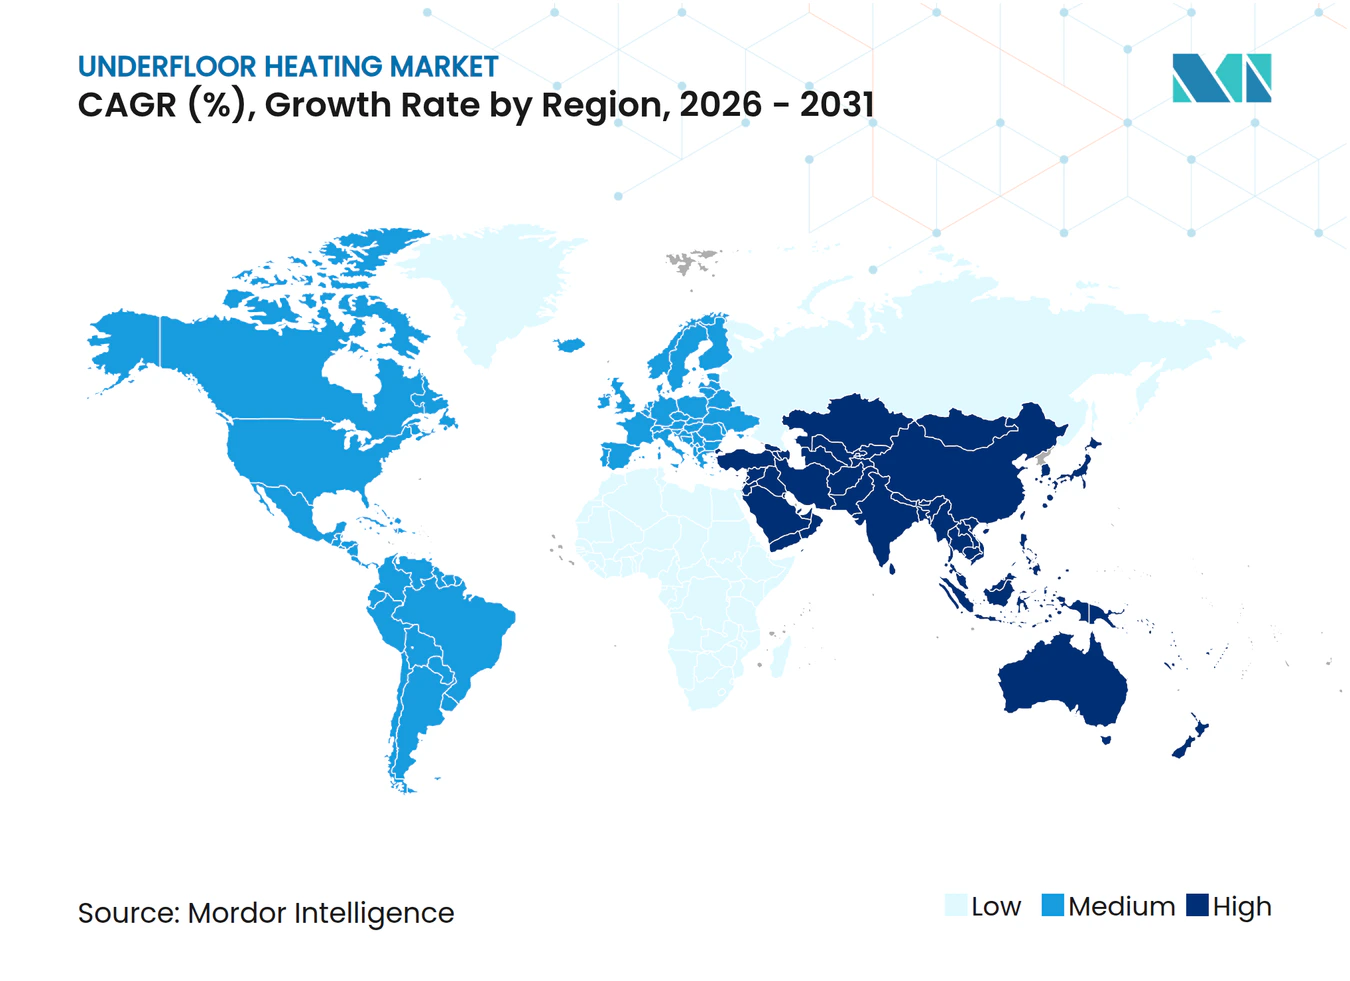
- Por geografia, a Europa dominou com 40,22% de participação na receita do mercado de aquecimento por piso radiante em 2025, e a Ásia-Pacífico representa a região de crescimento mais rápido, com CAGR de 7,87%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Demanda por aquecimento eficiente em termos energéticos na Europa de clima frio | +1.8% | Europa, países nórdicos | Médio prazo (2 a 4 anos) |
| Metas de descarbonização favorecem o aquecimento radiante de baixa temperatura nos países nórdicos | +1.5% | Países nórdicos, Alemanha, Reino Unido | Longo prazo (≥ 4 anos) |
| Subsídios governamentais para retrofit eletrificado na América do Norte | +1.2% | América do Norte, Canadá | Curto prazo (≤ 2 anos) |
| Reformas rápidas de casas inteligentes impulsionando controles inteligentes de aquecimento pelo piso na Ásia | +1.0% | Ásia-Pacífico, China, Japão | Médio prazo (2 a 4 anos) |
| Crescimento do espaço comercial no CCG integrado com sistemas de aquecimento pelo piso | +0.8% | Oriente Médio, países do CCG | Médio prazo (2 a 4 anos) |
| Economia de custos com soluções solar-hidráulicas em resorts fora da rede na Oceania | +0.3% | Oceania, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Aquecimento Eficiente em Termos Energéticos na Europa de Clima Frio Impulsionando a Adoção Hidráulica
Governos em toda a Europa estão vinculando subsídios de renovação à integração de energias renováveis, inserindo o aquecimento pelo piso hidráulico nas especificações construtivas convencionais. A Lei de Energia para Edificações da Alemanha financia até 70% dos sistemas em conformidade. O Esquema de Garantia Técnica de Redes de Calor do Reino Unido estabelece limites de desempenho adaptados à distribuição de calor em baixa temperatura.[1] Incentivos paralelos na França e na Itália aceleram a penetração no mercado. A escala resultante reduz os preços dos componentes e incentiva uma mudança em direção a pacotes solar-hidráulicos integrados que se alinham com a meta de emissão zero da UE.
Metas de Descarbonização Favorecem o Aquecimento Radiante de Baixa Temperatura nos Países Nórdicos
As autoridades nórdicas promovem temperaturas de fornecimento de 25-27 °C que maximizam a eficiência das bombas de calor. O Fundo de Bombas de Calor da Dinamarca oferece subsídios de DKK 27.000 para unidades de fonte hídrica que se integram perfeitamente com os coletores de aquecimento pelo piso.[2] As redes de aquecimento urbano na Suécia e na Noruega obtêm temperaturas de retorno mais baixas, reduzindo as perdas do sistema. Essa sinergia entre as atualizações da rede e a eficiência interna dos edifícios consolida a demanda de longo prazo no mercado de aquecimento pelo piso nos países nórdicos.
Subsídios Governamentais para Retrofit Eletrificado na América do Norte
Programas federais apoiam a eletrificação de sistemas de climatização, canalizando subsídios para retrofits de piso radiante que aproveitam a operação em baixa temperatura. O incentivo de CAD 5.000 do Canadá melhora as perspectivas de retorno do investimento para o consumidor, enquanto os futuros padrões de bombas dos EUA prometem uma economia de 0,55 quadrilhões de BTU ao longo de 30 anos. Códigos de isolamento mais rígidos ampliam ainda mais a base de retrofit endereçável.
Reformas Rápidas de Casas Inteligentes Impulsionando Controles Inteligentes de Aquecimento pelo Piso na Ásia
Termostatos enriquecidos com IoT integram sensoriamento de ocupação e funções de partida adaptativa ao clima, reduzindo as contas anuais em até USD 500. A acelerada implantação de bombas de calor na China amplifica a demanda por circuitos de piso coordenados digitalmente. Construtores japoneses e coreanos adotam protocolos de controle Z-Wave que integram o aquecimento pelo piso em ecossistemas mais amplos de casas inteligentes.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo Inicial de Instalação em Mercados Emergentes da América do Sul | -0.9% | América do Sul, Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Escassez de Instaladores Qualificados Restringindo a Penetração do Retrofit na África | -0.6% | África, África Subsaariana | Médio prazo (2 a 4 anos) |
| Latência no Aquecimento/Resfriamento em Comparação com Sistemas de Ar Forçado | -0.4% | Global, particularmente América do Norte | Curto prazo (≤ 2 anos) |
| Problemas de Compatibilidade com Umidade e Materiais de Revestimento de Piso nos Trópicos Úmidos | -0.3% | Sudeste Asiático, América Central, Caribe | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Instalação em Mercados Emergentes da América do Sul
Os sistemas de piso hidráulico custam entre USD 10 e USD 20 por pé quadrado para instalar, o que pode ser desafiador em termos de acessibilidade em economias sensíveis ao preço. A volatilidade cambial e a dependência de componentes importados prolongam os períodos de retorno do investimento, confinando a demanda a projetos de alto padrão.[3] Os tapetes elétricos de menor custo enfrentam altas despesas operacionais impulsionadas por tarifas, ressaltando a necessidade de produção localizada.
Escassez de Instaladores Qualificados Restringindo a Penetração do Retrofit na África
O balanceamento de coletores e os testes de pressão requerem capacidades ainda escassas em muitas cidades africanas. A instalação inadequada arrisca danos por umidade e gera reclamações de garantia, desencorajando potenciais adotantes. Programas de treinamento e certificação liderados por fabricantes permanecem fundamentais para desbloquear o potencial de retrofit.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
A Dominância do Hardware Impulsiona a Base do MercadoO hardware gerou 82,14% de participação, a maior parte da receita de 2025, pois tubos, cabos, coletores e atuadores permanecem como aquisições indispensáveis de componentes de construção. Os esforços de padronização e a inovação em PEX de base biológica por líderes como a Uponor reduzem as emissões incorporadas e diminuem o custo total instalado. Os serviços, embora menores em valor, estão crescendo a um CAGR de 8,43%, pois as plataformas conectadas exigem comissionamento profissional e assinaturas de manutenção preditiva. Os fornecedores agora empacotam circuitos de piso, termostatos inteligentes e serviços de instalação para proteger as garantias de desempenho e criar novos fluxos de margem. O mercado de aquecimento por piso radiante está cada vez mais recompensando os provedores de soluções que reduzem o risco do ciclo de vida e simplificam os processos de tomada de decisão dos proprietários de edifícios.
A demanda por técnicos aumenta porque os controles inteligentes precisam ser calibrados para perfis de ocupação e integrados com sistemas de gestão predial. Os contratos de otimização pós-venda ajudam os clientes a atingir as metas de energia exigidas pelos reguladores, convertendo vendas únicas de equipamentos em receitas recorrentes. Essas mudanças aumentam a fidelização ao ecossistema e consolidam os pacotes de hardware mais serviços como o caminho de aquisição padrão no mercado de aquecimento por piso radiante.



Por Tipo de Sistema:
Os Sistemas Elétricos Desafiam a Dominância HidráulicaOs circuitos hidráulicos retiveram uma participação de 66,35% em 2025, graças à superior economia de custos operacionais em grandes áreas. As mantas e cabos elétricos, no entanto, registram um CAGR de 9,07%, destacando-se em reformas com restrição de espaço onde a mínima elevação do piso é fundamental. O conjunto Schlüter DITRA-HEAT-E reduz a altura total para 5,5 mm, permitindo reformas rápidas em banheiros sem alterações nos batentes das portas. Layouts híbridos, nos quais o sistema hidráulico abastece as zonas principais e os painéis elétricos atendem às áreas molhadas, estão se tornando comuns em empreendimentos multifamiliares. Esse padrão de adoção complementar amplia o mercado endereçável de aquecimento pelo piso.
Os sistemas hidráulicos continuam a receber reconhecimentos de construção sustentável por complementarem bombas de calor e coletores solares térmicos. Os controles agora ajustam automaticamente a temperatura de fluxo com base em sensores de temperatura do ar externo, reduzindo as perdas de energia das bombas. As soluções elétricas competem por meio de zoneamento termostático refinado e funcionalidade dinâmica de resposta à demanda, que desbloqueiam descontos das concessionárias de energia. Esses caminhos tecnológicos garantem que ambas as categorias de sistemas coexistam e prosperem em distintos tipos de projetos dentro do mercado de aquecimento pelo piso.
Por Componente:
Os Sistemas de Controle Impulsionam a Evolução TecnológicaOs tubos e cabos de aquecimento compreendem 41,23% da receita de componentes de 2025, enquanto os sistemas de controle estão se expandindo à taxa mais rápida, de CAGR de 9,30%, à medida que os ocupantes buscam o gerenciamento de temperatura centrado em aplicativos. Algoritmos de partida antecipada baseados em condições climáticas incorporados no termostato WiFi 6iE da Warmup, por exemplo, reduzem o consumo de energia ao aprender o atraso térmico e os hábitos de ocupação. Os coletores incorporam servo-atuadores que equilibram as zonas em tempo real, enquanto os painéis de isolamento utilizam núcleos de espuma reciclada para aumentar os valores de resistência térmica. Essas inovações estão transformando redes passivas de distribuição de calor em ecossistemas térmicos dinâmicos, posicionando os controles inteligentes como o principal gerador de valor no futuro mercado de aquecimento por piso radiante.
Os fabricantes se diferenciam por meio de gateways de protocolo aberto, permitindo integração perfeita com controles de iluminação, sombreamento e ventilação. O diagnóstico avançado alerta as equipes de serviço antes que o travamento de válvulas ou a cavitação da bomba impacte o conforto, reforçando ainda mais os fluxos de receita de serviços. Como resultado, o mercado de aquecimento por piso radiante agora valoriza a competência digital na mesma medida que a confiabilidade mecânica.
Por Tipo de Instalação:
As Aplicações de Retrofit Aceleram o CrescimentoOs projetos de nova construção ainda comandam 62,58% da participação na receita em 2025, apoiados pela integração abrangente de projetos que otimiza a espessura da argamassa, o espaçamento dos circuitos e o isolamento. A demanda por retrofit está crescendo a um CAGR de 9,07% à medida que as cidades endurecem os padrões mínimos de energia; o Reino Unido planeja elevar as classificações de imóveis alugados para B e C até 2030.
Soluções de baixo perfil, como o Schlüter-BEKOTEC-THERM, requerem apenas 8 mm de argamassa, mitigando assim as restrições de altura do piso em edifícios históricos. Compostos autonivelantes de cura rápida reduzem o tempo de inatividade, permitindo que os inquilinos comerciais retomem as operações rapidamente. Os incentivos orientados por políticas, combinados com kits de retrofit refinados, reforçarão este segmento como um motor de crescimento fundamental no mercado mais amplo de aquecimento por piso radiante.
Por Revestimento de Piso:
A Inovação em Laminado Impulsiona a Mudança de SegmentoOs azulejos e a pedra representaram 44,83% da receita de 2025 devido à sua condutividade térmica ideal. As linhas de madeira de engenharia e laminado estão crescendo a um CAGR de 6,79% após os fabricantes melhorarem a estabilidade dimensional e certificarem os produtos para temperaturas de superfície de ≤ 29 °C. As ofertas de madeira maciça da Junckers exemplificam especificações de baixa emissão e amortecimento acústico que se adequam a projetos de hotelaria e residenciais premium. Esses acabamentos de design flexível atraem arquitetos que buscam estéticas mais aconchegantes sem comprometer a eficiência, ampliando assim as opções de materiais no mercado de aquecimento por piso radiante.
Carpete, vinil e linóleo mantêm participações de nicho e devem apresentar o crescimento mais rápido, com um CAGR de 10,84% ao longo do período de previsão, e exigem correspondência de carga personalizada para compensar a maior resistência térmica. Placas avançadas de difusão de calor e circuitos zonados mitigam os desafios, garantindo que portfólios diversificados de revestimentos de piso continuem a coexistir no mercado de aquecimento por piso radiante.

Por Aplicação:
A Hotelaria Comercial Emerge como Líder de CrescimentoAs implantações residenciais responderam por 63,08% do valor de 2025, indicando uma busca consistente dos proprietários por conforto e controle climático que economiza espaço. No entanto, hotéis, resorts e apartamentos com serviços devem registrar um CAGR de 8,08%, impulsionados por métricas de experiência premium para hóspedes e pressão de scorecards de ESG. A aplicação institucional deve ser o segmento de crescimento mais rápido, registrando um CAGR de 8,53% até 2031.
O Hospital Universitário Clínico Pauls Stradiņš utilizou lajes hidráulicas em zonas públicas para reduzir a poeira no ar e manter condições sanitárias. Histórias de sucesso institucionais semelhantes reforçam a confiança nas aquisições, elevando o aquecimento por piso radiante como um recurso central em instalações de grande movimento.
Análise Geográfica
Mercado Europeu de Aquecimento pelo Piso
A Europa manteve uma participação de 40,22% em 2025, pois os esquemas de subsídios em toda a região, os códigos de construção de baixo carbono e as redes maduras de instaladores sustentam a adoção constante. Os subsídios da Alemanha, os padrões de rede do Reino Unido e o Eco Bonus da Itália fornecem apoio financeiro em múltiplas camadas. A descarbonização da rede nórdica se alinha perfeitamente com os circuitos de fornecimento a 25 °C, criando um robusto mercado local de aquecimento por piso radiante. Os fabricantes europeus investem em tubulações de PEX com materiais circulares, melhorando as credenciais do ciclo de vida e salvaguardando a liderança tecnológica regional.
Mercado de Aquecimento pelo Piso na Ásia-Pacífico
A região Ásia-Pacífico exibe a trajetória mais rápida, com um CAGR de 7,87%, impulsionada pela densificação urbana, pela expansão das expectativas de conforto da classe média e pelas agendas nacionais de cidades inteligentes. Os esquemas de bombas de calor da China desbloqueiam aplicações sinérgicas de piso a baixa temperatura. Os construtores japoneses e coreanos utilizam controles de IoT para o gerenciamento de energia orientado pela ocupação, integrando o aquecimento por piso radiante em pacotes de automação residencial. As torres mistas premium da Índia especificam pisos radiantes para atender a códigos de construção mais ecológicos, enquanto o setor de resorts da Austrália explora arranjos hidráulicos vinculados à energia solar para reduzir a dependência de diesel.
Mercado de Aquecimento pelo Piso na América do Norte
A América do Norte combina uma adoção madura em novas construções com um impulso de retrofit estimulado por políticas públicas. Os incentivos federais à eletrificação e os padrões de bombas circuladoras de 2028 aumentam a competitividade de custos. O tamanho do mercado de aquecimento pelo piso nos corredores de retrofit está preparado para se expandir à medida que os estados endurecem as regulamentações relativas ao envelope térmico.
Mercado de Aquecimento pelo Piso no Médio Oriente, África e América do Sul
O Médio Oriente beneficia da reformulação de sistemas de AVAC no comércio a retalho e na hotelaria, onde as lajes radiantes contrabalançam os efeitos da estratificação em tetos altos. A América do Sul enfrenta obstáculos de acessibilidade económica, mas aproveita o investimento em infraestruturas para integrar o aquecimento pelo piso em projetos emblemáticos, apesar das pressões cambiais. O pipeline de África permanece aspiracional, limitado pela escassez de instaladores e pelas lacunas de financiamento, embora estejam em curso programas de capacitação direcionados.
Panorama regulatório
Na Europa, a política de ecodesign está reforçando os requisitos para aquecedores locais de piso radiante elétrico. O Regulamento (UE) 2024/1103 da Comissão entrou em vigor em 9 de maio de 2024 e se aplica a partir de 1 de julho de 2025, estabelecendo requisitos mínimos de eficiência energética sazonal para aquecimento ambiente (incluindo um limite de 47,5% para aquecedores locais de piso radiante elétrico), o que gera uma mudança clara de conformidade para os fabricantes que vendem para a UE.
As obrigações de segurança e ciclo de vida também estão se expandindo. A Diretiva Delegada (UE) 2026/74 da Comissão (adotada em 12 de janeiro de 2026) estende os requisitos de reparabilidade aos aquecedores locais domésticos, incluindo obrigações relacionadas à disponibilidade de peças de reposição por no mínimo 10 anos. Isso reforça uma mudança em direção a projetos passíveis de manutenção e logística de peças de longo prazo. Na América do Norte, a instalação e a segurança elétrica são regidas por códigos e normas como o International Residential Code de 2024 (requisitos para aquecimento radiante, incluindo acessibilidade de coletores e regras de posicionamento de tubulação) e a exigência do NEC/NFPA 70 (2023) de proteção GFCI para cabos de aquecimento de piso elétrico em locais úmidos, aumentando a importância de controles, sensores e práticas de instalação em conformidade.
Análise da cadeia de valor
A cadeia de valor começa com materiais upstream, incluindo polímeros para tubos PEX/PE-RT e espumas de isolamento, e metais como latão e aço inoxidável para coletores, válvulas e conexões. Esses materiais abastecem os fabricantes de componentes que fornecem tubos e cabos de aquecimento, painéis de isolamento, coletores/unidades de mistura e sistemas de controle (termostatos, sensores, atuadores). Montadores de sistemas e produtores OEM/de marca própria então embalam esses itens em kits prontos para projetos, adaptados às restrições de novas construções e retrofits, após o que a distribuição segue por meio de distribuidores atacadistas de HVAC, distribuidores especializados e canais de contratantes. A instalação, comissionamento e serviço pós-venda completam a cadeia, e estão cada vez mais vinculados à configuração digital de controles.
A oferta permanece geograficamente desigual: a Europa funciona como um polo especializado em componentes hidrônicos, enquanto a China é uma importante fonte de exportação de kits elétricos de volume e peças padronizadas. Normas e estruturas de conformidade moldam a interoperabilidade e o acesso ao mercado, incluindo a publicação da CENELEC da MEST EN 50559:2024 para características de desempenho de aquecimento elétrico de piso e as regras de ecodesign da UE sob o Regulamento (UE) 2024/1103. As escolhas de canais também são influenciadas pela consolidação, como a aquisição da Timoleon OEM pela Genuit Group plc (7 de agosto de 2024), o que destaca o investimento contínuo em formatos de painéis de construção seca usados para acelerar retrofits e construções leves. Em toda a cadeia, a complexidade de logística e estoque permanece alta, já que materiais volumosos (tubos, painéis) são enviados junto com eletrônicos de alto valor que exigem manuseio mais rigoroso e suporte de firmware com controle de versão.
Cenário Competitivo
Concentração do Mercado
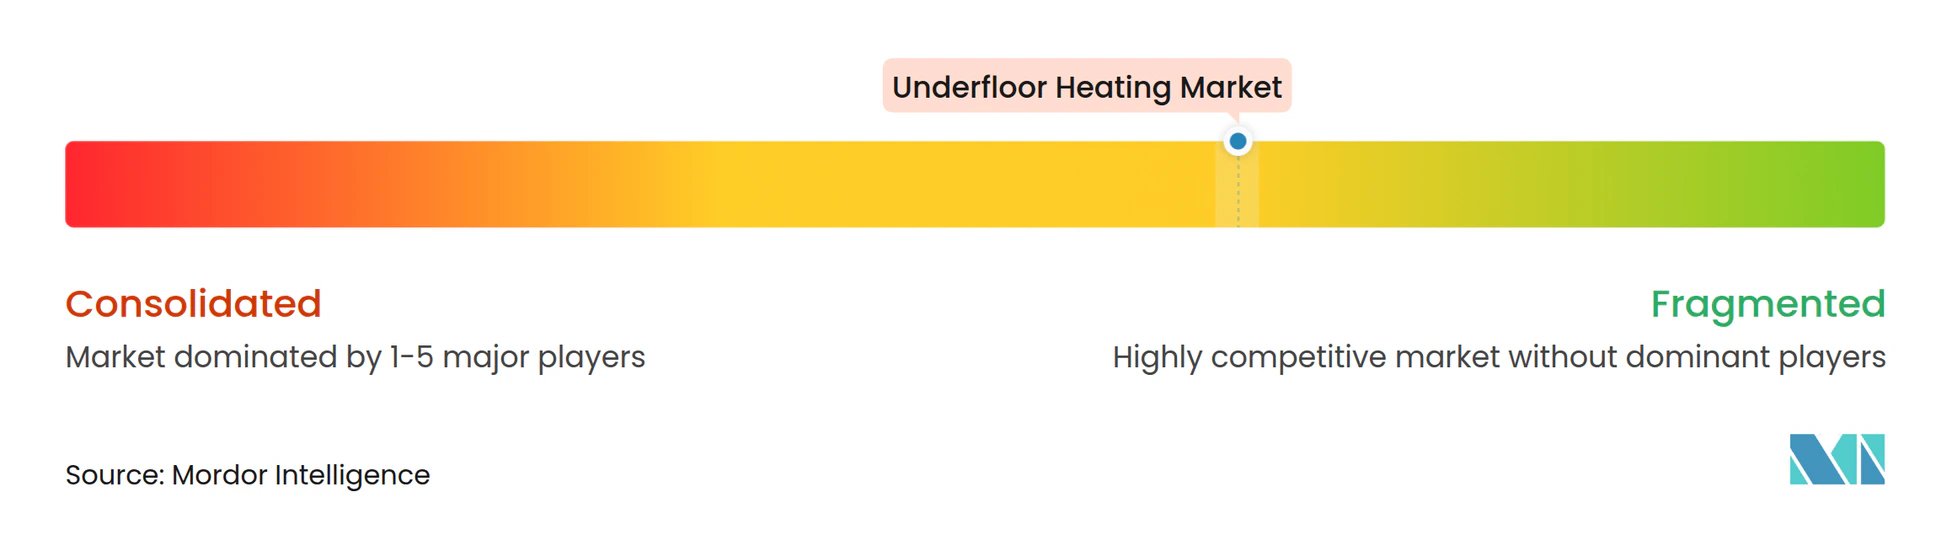
O mercado de aquecimento pelo piso é moderadamente fragmentado. Uponor, Danfoss e nVent moldam os padrões dos componentes principais, enquanto Warmup, ThermoSoft e Schlüter cultivam nichos especializados. A convergência tecnológica entre hardware de climatização e plataformas digitais impulsiona aquisições e desinvestimentos; a venda pela nVent em 2024 da Raychem, NuHeat e Pyrotenax reordenou os alinhamentos competitivos. As empresas líderes buscam integração vertical com provedores de algoritmos de controle para oferecer garantias de desempenho de ponta a ponta.
A sustentabilidade dos materiais forma um segundo campo de batalha estratégico. O PEX de base biológica da Uponor e as linhas piloto de materiais circulares sinalizam uma mudança do setor em direção a produtos de baixo carbono incorporado. Os concorrentes correm para certificar ofertas semelhantes para satisfazer as diretrizes de aquisição. A expansão de serviços é igualmente vigorosa; a Warmup comercializa painéis de informações de energia orientados por dados, reforçando a narrativa de receita recorrente.
Os ecossistemas de parcerias ampliam o alcance. A Honeywell colabora com plataformas de tecnologia imobiliária para integrar circuitos de piso em suítes mais amplas de edifícios inteligentes, enquanto a Schlüter trabalha em estreita colaboração com fabricantes de cerâmica para pré-validar o desempenho térmico. Startups aplicam otimização por aprendizado de máquina que gera de 3% a 5% de economia adicional, de acordo com pesquisas de Informática Energética. As dinâmicas coletivas ressaltam um setor onde desempenho do produto, competência digital e credenciais de sustentabilidade interagem para moldar a liderança de mercado de longo prazo.
Líderes do Setor de Aquecimento pelo Piso
-
Uponor Corporation
-
nVent Electric plc
-
Danfoss Group
-
Warmup PLC
-
Rehau AG & Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aquecimento por Piso Radiante Empresas cobertas neste relatório
- Uponor Corporation
- Danfoss Group (incl. DEVI)
- nVent Electric plc (Raychem)
- Honeywell International Inc.
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Siemens AG
- Schneider Electric SE
- Nexans SA
- Warmup PLC
- Rehau AG and Co.
- Pentair plc
- Watts Water Technologies Inc.
- Schluter Systems
- Nu-Heat UK Ltd.
- ThermoSoft International Corp.
- Flexel International Ltd.
- Eberle Controls GmbH
- Emmeti SpA
- Henco Industries
- Amuheat Pty Ltd.
Oportunidades de mercado e perspectivas futuras
A atividade de políticas e programas continua a reforçar as oportunidades em torno de sistemas de piso radiante de baixa temperatura alinhados a bombas de calor e controles avançados. No Reino Unido, a mudança no Boiler Upgrade Scheme, em vigor desde 21 de julho de 2026, aumentou os subsídios para 9.000 GBP para bombas de calor ar-água ou geotérmicas em residências fora da rede de gás que substituem óleo ou GLP, apoiando diretamente as soluções hidrônicas de piso radiante que operam com eficiência em temperaturas de fluxo mais baixas. Ao mesmo tempo, as bombas de calor ar-ar receberam um subsídio de 2.500 GBP, mas não são compatíveis com sistemas hidrônicos, o que aumenta o valor de uma seleção clara de sistema, treinamento de instaladores e pacotes hidrônicos combinados.
Controles e comissionamento representam um espaço em branco visível onde fornecedores podem reduzir o atrito na instalação e enfrentar restrições de habilidades em retrofits. Termostatos conectados e plataformas multizona que se integram a protocolos mais amplos de automação predial estão sendo posicionados como uma palanca de conformidade e desempenho, à medida que normas e códigos impulsionam a eficiência energética e a funcionalidade de controle de temperatura. Movimentos de fabricantes, como o serviço de pré-programação de fábrica NEA SMART 2.0 da REHAU, junto com novos termostatos conectados de marcas líderes, apontam para uma demanda por pilhas de controle pré-configuradas e interoperáveis. Isso apoia ofertas que combinam hardware, configuração e contratos de serviço (comissionamento, diagnóstico e suporte ao ciclo de vida) em vez de componentes isolados.
Desenvolvimentos industriais recentes em Mercado de Aquecimento por Piso Radiante
- Julho de 2026: A Rehau AG & Co. lançou um serviço de pré-programação de fábrica para seu sistema de controle NEA SMART 2.0, enviando termostatos, bases de controle e atuadores configurados para o local. Isso transfere o esforço de comissionamento para etapas anteriores, reduzindo o tempo de configuração no local e ajudando contratantes a padronizar instalações multizona em fluxos de trabalho de novas construções e retrofits.
- Janeiro de 2026: A nVent Electric plc anunciou o termostato de aquecimento de piso nVent NUHEAT Conductor com conectividade Wi-Fi e Bluetooth, controle por aplicativo móvel e programação auto-adaptativa. O lançamento reforça o papel dos controles conectados como diferencial em sistemas de aquecimento de piso elétrico e apoia valor recorrente por meio de otimização habilitada por software.
- Outubro de 2025: A Warmup PLC lançou o termostato 7iE Smart Matter WiFi, posicionado como o primeiro controlador de aquecimento de piso com compatibilidade Matter para os principais ecossistemas de casa inteligente. O suporte a Matter reduz o atrito de integração com plataformas como Apple Home, Google Home e Amazon Alexa, expandindo a demanda endereçável por controles de aquecimento de piso centrados em aplicativos.
Mercado de Aquecimento por Piso Radiante Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de aquecimento por piso radiante inclui o valor dos sistemas instalados sob superfícies de piso que fornecem aquecimento de ambientes por meio de elementos elétricos ou tubulações hidráulicas, juntamente com os controles principais normalmente comercializados com esses sistemas.
Exclusões do escopo: Excluímos caldeiras e bombas de calor vendidas como equipamentos separados, automação predial geral vendida sem aquecimento por piso radiante, e materiais de piso ou adesivos.
Visão Geral da Segmentação
- Por Oferta
- Hardware
- Serviços
- Por Tipo de Sistema
- Elétrico
- Hidráulico
- Por Componente
- Tubos e Cabos de Aquecimento
- Painéis de Isolamento
- Coletores e Unidades de Mistura
- Sistemas de Controle (Termostatos, Sensores e Atuadores)
- Por Tipo de Instalação
- Nova Construção
- Retrofit
- Por Revestimento de Piso
- Cerâmica e Pedra
- Laminado e Madeira Engenheirada
- Carpete e Tapetes
- Vinil e Linóleo
- Por Aplicação
- Residencial
- Unifamiliar
- Multifamiliar
- Comercial
- Escritórios
- Varejo
- Hotelaria
- Institucional
- Saúde
- Instalações Educacionais
- Industrial
- Residencial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Benelux
- Rússia
- Restante da Europa
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento de onde a demanda por aquecimento por piso radiante aparece em dados públicos e quais sinais se movem de forma confiável com as instalações e remessas de sistemas. Revisamos indicadores de construção civil, atualizações de políticas de aquecimento e programas de eficiência energética, pois estes costumam ser os primeiros gatilhos para a adoção em escala.
Para fundamentar as premissas, consultamos fontes sem acesso restrito, como publicações da Agência Internacional de Energia, estatísticas de construção e energia do Eurostat, dados de aquecimento da Administração de Informações de Energia dos Estados Unidos, gastos com construção do Censo dos EUA, além de normas e orientações publicadas por organismos como a ASHRAE. Também utilizamos registros de empresas, apresentações a investidores, publicações especializadas de renome e uma assinatura paga para contexto financeiro e de notícias corporativas, além de uma base de dados de patentes para acompanhar a direção dos produtos. Esses exemplos não são exaustivos, e muitas outras fontes e documentos públicos foram revisados para coletar dados, validar números e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
As conversas primárias foram utilizadas para converter sinais amplos de construção e aquecimento em insumos específicos para o aquecimento por piso radiante, especialmente para a divisão entre demanda elétrica e hidráulica e os pontos de preço típicos por tipo de projeto. Conversamos com uma combinação de fabricantes, distribuidores, instaladores e partes interessadas no projeto de edificações nas principais regiões, e recontatamos um subconjunto quando os resultados iniciais do modelo apresentaram grande variação em relação ao feedback dos canais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 33% | Diretores executivos (CXOs): 12% | APAC: 50% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Empresas de menor porte: 14% | Gerentes: 60% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído com uma combinação de abordagens top-down e bottom-up, em que a visão top-down parte da atividade construtiva endereçável e do conjunto de reformas de aquecimento, que são então filtrados pelas taxas de penetração do aquecimento por piso radiante por região e tipo de edificação. Uma vez definido esse conjunto de demanda, os resultados foram corroborados com verificações seletivas bottom-up, como a capacidade de instaladores amostrados, verificações de canais de distribuição e uma construção de preço médio de venda multiplicado pelo volume com base na cobertura de área típica dos sistemas.
Os principais insumos incluíram adições de área de piso residencial e comercial nova, intensidade de reformas, sinais de incentivos regionais à eletrificação e eficiência, mix de adoção elétrica versus hidráulica e o preço médio de venda do sistema, que varia conforme os recursos de controle e a complexidade da instalação. Como o preço é um fator relevante neste contexto, os preços médios de venda foram projetados com base na inflação, na direção dos custos dos componentes e nas expectativas baseadas em entrevistas para as taxas de adesão de controles e sensores, em vez de assumir um preço fixo.
Para as previsões, foi utilizada uma análise de cenários para refletir diferentes trajetórias para os ciclos de construção e o impulso das reformas, e os cenários foram vinculados ao que os profissionais descreveram como capacidade de instalação realista e prazos de licenciamento. Onde os sinais bottom-up eram escassos em países menores, as lacunas foram tratadas com o uso de indicadores substitutos (como crescimento de área de piso e condições de graus-dia de aquecimento) e normalizados por meio de revisão especializada antes da finalização dos totais.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados em relação a indicadores independentes, como tendências de gastos com construção regional, sinais de demanda por equipamentos de aquecimento e a divisão esperada entre instalações elétricas e hidráulicas. Quando havia valores discrepantes, rastreamos a premissa específica que gerava o desvio (por exemplo, taxas de penetração ou preço/mix).
O modelo passa então por uma revisão analítica em múltiplas etapas para que as definições, os cálculos e os totais por país permaneçam consistentes. As premissas principais são revalidadas por meio de chamadas de acompanhamento quando a variação permanece elevada.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando mudanças relevantes de política, variações cambiais acentuadas ou desacelerações na construção alteram materialmente a demanda de curto prazo. Antes da entrega, uma revisão final é realizada para incorporar as publicações mais recentes e as premissas de preço e mix recém-validadas.
Tamanho do Mercado de Aquecimento por Piso Radiante da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para aquecimento por piso radiante nem sempre coincidem porque as equipes escolhem diferentes cortes de ano, premissas de preço e limites em torno do que é contabilizado como parte da venda do sistema. Mesmo quando as mesmas palavras são utilizadas, o modelo pode variar se o estudo se baseia mais em perspectivas de construção ou se se apoia mais na atividade de instalação e no feedback dos canais.
Neste relatório, o momento da conversão cambial e as verificações trimestrais de atualização do preço médio de venda são utilizados para manter o valor de mercado alinhado com a forma como tapetes elétricos, kits de tubulação hidráulica e pacotes de controle são precificados e adquiridos nas diferentes regiões — uma etapa que tende a reduzir a deriva nos anos mais próximos para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,89 bilhões de USD (2026) | |
| Publicação Especializada A | 5,30 bilhões de USD (2024) | Utiliza um ano-base anterior e pode subestimar o valor atual caso as mudanças recentes de preço e as taxas de adesão de controles não sejam atualizadas com frequência, e se a conversão cambial for feita com base em uma única média anual. |
| Consultoria Global B | 6,19 bilhões de USD (2025) | Define um escopo mais amplo de sistema e componentes em partes da cadeia de valor e aplica uma escala de preços diferente para controles multizona, o que pode elevar o total reportado em comparação com uma definição mais restrita apenas ao sistema. |
A diferença é amplamente explicada pelo momento e pelo que é precificado na venda do sistema, especialmente quando controles e kits relacionados à instalação são tratados de forma diferente. Ao vincular o valor a um conjunto de demanda claro e, em seguida, reverificar as premissas de preço e mix por meio do feedback de campo, o número final permanece rastreável a etapas reproduzíveis, em vez de uma única curva de crescimento ampla.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sistemas de aquecimento pelo piso?
O tamanho do Mercado de Aquecimento por Piso Radiante deve aumentar de 5,53 bilhões de USD em 2025 para 5,89 bilhões de USD em 2026 e atingir 8,42 bilhões de USD até 2031, crescendo a um CAGR de 7,43% no período de 2026 a 2031.
Qual tipo de sistema domina o mercado?
As soluções hidráulicas lideraram com 66,35% de participação em 2025, embora os sistemas elétricos estejam crescendo mais rapidamente, a um CAGR de 9,07%.
Por que a Europa é uma região líder na adoção de aquecimento pelo piso?
A Europa se beneficia de subsídios generosos, códigos rígidos de energia para edificações e redes qualificadas de instaladores que, coletivamente, impulsionam a demanda.
Qual é o principal fator de crescimento para as instalações de retrofit?
Padrões de desempenho energético mais rigorosos e tecnologias de instalação de baixo perfil impulsionaram as aplicações de retrofit a uma previsão de CAGR de 9,07%.
Qual segmento de aplicação está se expandindo mais rapidamente?
O segmento institucional deve crescer a um CAGR de 8,53%, pois a conformidade permanece o foco para o segmento.
Como os controles inteligentes estão influenciando o mercado?
Os termostatos inteligentes e os coletores habilitados para IoT otimizam o consumo de energia, tornando os sistemas de controle o segmento de componentes de crescimento mais rápido, com CAGR de 9,30%.