
Tamanho e Participação do Mercado de Bisturi Ultrassônico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bisturi Ultrassônico por Mordor Intelligence
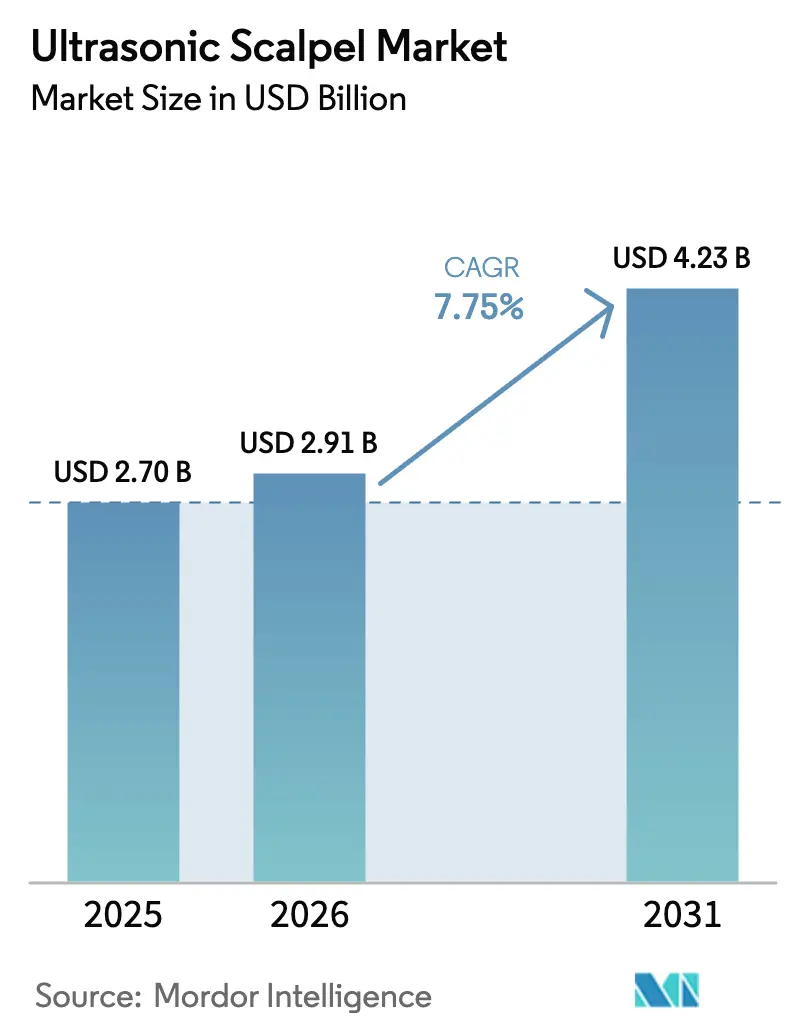
O tamanho do Mercado de Bisturi Ultrassônico foi avaliado em USD 2,70 bilhões em 2025 e estima-se que cresça de USD 2,91 bilhões em 2026 para atingir USD 4,23 bilhões até 2031, a um CAGR de 7,75% durante o período de previsão (2026-2031).
A crescente adoção de cirurgia robótica, os incentivos de localização na China e na Índia e os modelos de compras baseados em valor que recompensam peças de mão recarregáveis estão acelerando as decisões de aquisição em centros cirúrgicos de alto volume. Os sistemas de frequência fixa ainda dominam os procedimentos de rotina, mas as plataformas adaptativas de detecção de tecidos e sem fio estão redefinindo as expectativas ergonômicas e de custo. As tarifas sobre insumos de cerâmica piezoelétrica, os mandatos de sustentabilidade que favorecem instrumentos reutilizáveis e as pressões de pagamentos agrupados estão reformulando os cálculos do custo total de propriedade, levando os hospitais a olhar além do preço de capital inicial. As aprovações regulatórias rápidas para geradores híbridos que combinam modos ultrassônico e bipolar estão expandindo o mercado endereçável de bisturi ultrassônico, particularmente para casos complexos de oncologia e cardiovasculares que exigem vedação confiável de vasos.
Principais Conclusões do Relatório
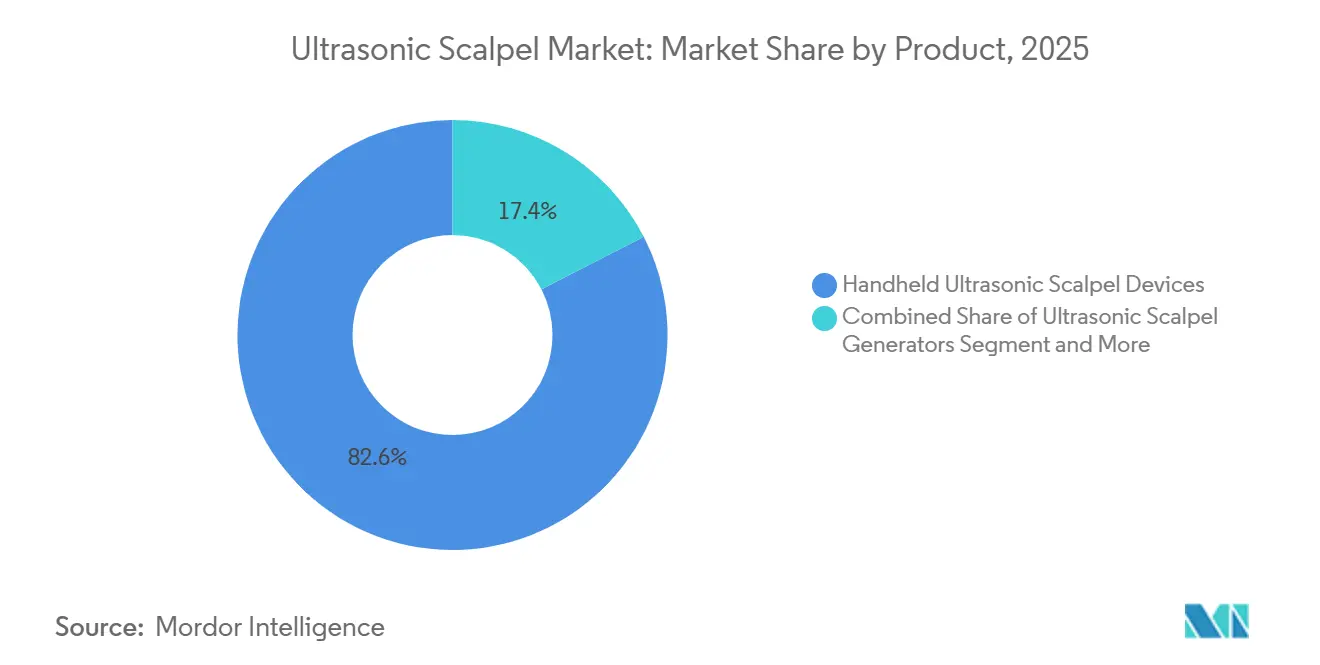
- Por produto, os dispositivos ultrassônicos portáteis lideraram com 82,56% de participação na receita em 2025; os geradores estão projetados para registrar um CAGR de 8,25% até 2031.
- Por tecnologia, as plataformas de frequência fixa capturaram 42,53% da receita de 2025, enquanto os sistemas de bateria sem fio devem se expandir a um CAGR de 10,85% até 2031.
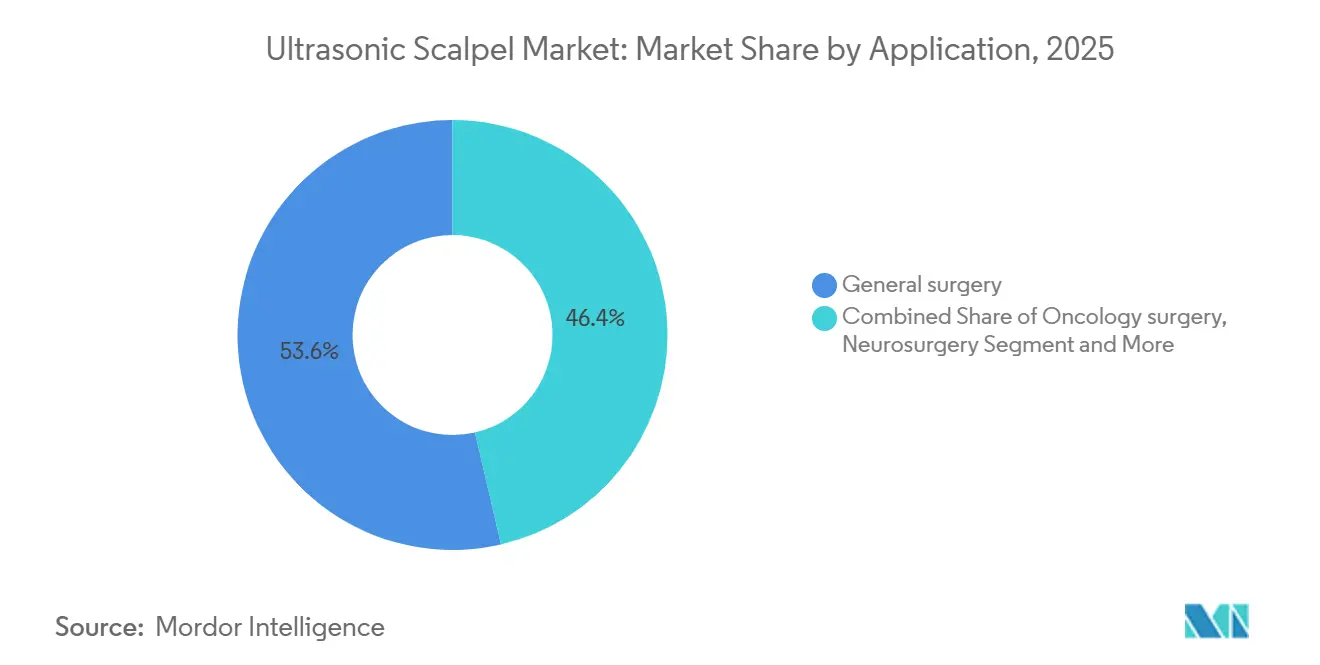
- Por aplicação, a cirurgia geral representou 53,63% da participação do mercado de bisturi ultrassônico em 2025 e a neurocirurgia está avançando a um CAGR de 9,87% até 2031.
- Por usuário final, os hospitais detiveram 68,33% dos gastos de 2025; os centros cirúrgicos ambulatoriais estão crescendo a um CAGR de 8,7% até 2031.
- Por geografia, a América do Norte reteve 38,13% de participação em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 9,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de doenças crônicas | +1.2% | Global, mais forte na América do Norte, Europa, Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Aumento da demanda por procedimentos minimamente invasivos | +1.5% | Global, liderado pela América do Norte e Europa Ocidental, crescendo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atualizações tecnológicas rápidas em plataformas de energia ultrassônica | +1.3% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| A integração com sistemas cirúrgicos robóticos acelera a adoção | +1.8% | América do Norte, Europa, Japão, Coreia do Sul, Austrália | Curto prazo (≤ 2 anos) |
| Pacotes de compras baseados em valor impulsionam a adoção de peças de mão recarregáveis | +0.9% | América do Norte, mercados europeus selecionados | Médio prazo (2-4 anos) |
| Incentivos de localização da China e Índia reduzindo os custos dos dispositivos | +1.1% | China, Índia, com repercussão no Sudeste Asiático e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas
A crescente incidência de câncer, doenças cardiovasculares e distúrbios metabólicos está elevando os volumes cirúrgicos em todo o mundo. A Organização Mundial da Saúde projeta que as doenças não transmissíveis serão responsáveis por 73% das mortes globais até 2030[1]Organização Mundial da Saúde, "Doenças Não Transmissíveis," Fichas Informativas da OMS, who.int. O aumento do número de casos se traduz em mais procedimentos oncológicos e bariátricos, ambos dependentes de dispositivos de energia que combinam corte e coagulação com mínima dispersão térmica. Uma revisão sistemática de 2024 mostrou que os bisturis ultrassônicos proporcionaram maior coleta de linfonodos em casos de câncer de tireoide e colorretal do que a eletrocirurgia convencional. Uma maior coleta nodal melhora a precisão do estadiamento, incentivando os departamentos de oncologia a padronizar plataformas ultrassônicas. A demanda é mais pronunciada em países com programas robustos de rastreamento que detectam tumores em estágio inicial passíveis de cirurgia curativa.
Aumento da Demanda por Procedimentos Minimamente Invasivos
A preferência dos pacientes por recuperação mais rápida impulsiona a migração de abordagens abertas para laparoscópicas e robóticas, impulsionando o mercado de bisturi ultrassônico. Esses procedimentos requerem dispositivos que vedem vasos de até 7 mm em espaços confinados. As plataformas ultrassônicas atendem ao limiar de forma confiável, ao mesmo tempo que limitam os danos térmicos colaterais. A aprovação pela FDA do Vessel Sealer Curved da Intuitive Surgical em julho de 2025 demonstra como os acessórios robóticos adaptam a energia ultrassônica a planos de dissecção únicos. Os compradores hospitalares agora agrupam dispositivos de energia com contratos de serviço robótico plurianuais, vinculando os fabricantes a receitas de consumíveis de longo prazo.
Atualizações Tecnológicas Rápidas em Plataformas de Energia Ultrassônica
Os sistemas de segunda geração modulam a potência com base na impedância do tecido, melhorando a eficiência. A Olympus lançou seu THUNDERBEAT II em outubro de 2025, permitindo que os cirurgiões alternem entre os modos ultrassônico, bipolar e híbrido. As peças de mão sem fio, como o Sonicision da Medtronic, eliminam a desordem de cabos e simplificam a esterilização, benefícios fundamentais para centros ambulatoriais. Tempos mais curtos de troca de instrumentos, estimados em 8 a 12 minutos por caso, melhoram o rendimento em salas de operação de alto volume.
A Integração com Sistemas Cirúrgicos Robóticos Acelera a Adoção
As plataformas robóticas estão se tornando essenciais para procedimentos minimamente invasivos complexos. O Versius da CMR Surgical e o Hugo da Medtronic obtiveram aprovação da FDA no final de 2024, ambos permitindo dispositivos ultrassônicos de terceiros. Os hospitais favorecem sistemas de arquitetura aberta que evitam a dependência de um único fornecedor e padronizam as fontes de energia entre os procedimentos. A aprovação regulatória antecipada e os programas de treinamento de cirurgiões conferem aos principais fabricantes de dispositivos uma vantagem de pioneirismo em suítes robóticas de alto rendimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vias regulatórias globais rigorosas | -0.8% | EUA, China, Japão | Médio prazo (2-4 anos) |
| Altos custos de capital e consumíveis | -0.6% | América Latina, Sudeste Asiático, Europa com restrições orçamentárias | Longo prazo (≥ 4 anos) |
| Novas tarifas sobre cristais de cerâmica piezoelétrica inflacionam os custos da lista de materiais | -0.5% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Cortes de pagamentos agrupados por procedimento comprimem os orçamentos hospitalares | -0.4% | América do Norte, Europa selecionada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vias Regulatórias Globais Rigorosas
As aprovações 510(k) da FDA levam em média de 6 a 10 meses quando existe um predicado adequado, enquanto as vias De Novo podem se estender além de 18 meses. O Total Energy System da Ethicon, aprovado em janeiro de 2025, ilustra os requisitos de tempo e dados mesmo para atualizações incrementais. A NMPA da China acrescenta mais 18 a 24 meses de ensaios clínicos locais para dispositivos de Classe III, elevando as barreiras de entrada para empresas menores. O Regulamento de Dispositivos Médicos da Europa impõe auditorias não anunciadas que forçaram alguns modelos legados a sair do mercado. Essas revisões em camadas atrasam os lançamentos de produtos e inflacionam os orçamentos de desenvolvimento.
Altos Custos de Capital e Consumíveis
Os geradores ultrassônicos custam entre USD 25.000 e USD 60.000, as peças de mão reutilizáveis entre USD 3.000 e USD 8.000, e os dispositivos de uso único entre USD 200 e USD 400 por procedimento. Os hospitais na América Latina e no Sudeste Asiático frequentemente optam pela eletrocirurgia monopolar, que requer apenas um gerador de USD 5.000 a USD 10.000. Os sistemas ultrassônicos reutilizáveis atingem paridade de custo em 300 casos por ano, mas muitas instalações carecem de capacidade de esterilização. Como resultado, a adoção em mercados emergentes fica aquém, apesar da queda nos preços de hardware, limitando o crescimento de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Peças de Mão Reutilizáveis Impulsionam a Transição para a SustentabilidadeO tamanho do mercado de bisturi ultrassônico para dispositivos portáteis dominou com uma participação de 82,56% em 2025, sublinhando seu papel central na hemostasia em especialidades cirúrgicas. Os hospitais estão migrando para configurações reutilizáveis, incentivados por estudos de ciclo de vida que relatam uma pegada de carbono 69% menor e economias de seis dígitos após 200 usos. Os descartáveis de uso único permanecem prevalentes em centros ambulatoriais sem infraestrutura de esterilização, mas sua fatia do mercado de bisturi ultrassônico está diminuindo à medida que designs modulares permitem que os usuários substituam as lâminas enquanto retêm a peça de mão principal.
Os geradores ultrassônicos devem se expandir a um CAGR de 8,25% até 2031, impulsionados por torres híbridas que combinam modos de radiofrequência ultrassônica e bipolar. Esses consoles multiuso reduzem a desordem na sala de operação e simplificam o treinamento da equipe. Os acessórios — lâminas, pontas, tubos de irrigação e pedais — sustentam receitas recorrentes de alta margem. Os hospitais cada vez mais agrupam esses consumíveis em contratos de capital de longo prazo, garantindo continuidade de fornecimento e economia previsível por caso.


Por Tecnologia:
Sistemas Sem Fio Redefinem a ErgonomiaAs unidades de frequência fixa ainda representaram 42,53% da receita de tecnologia de 2025, valorizadas pelo desempenho previsível e menores custos de capital. As plataformas adaptativas de detecção de tecidos, no entanto, estão conquistando participação ao ajustar automaticamente a amplitude da lâmina à impedância do tecido, um recurso valorizado em ressecções oncológicas complexas. Os dispositivos sem fio alimentados por bateria, o subsegmento de crescimento mais rápido com um CAGR de 10,85%, estão reformulando as expectativas de fluxo de trabalho à medida que os cirurgiões exigem ergonomia sem cabos em ambientes laparoscópicos e robóticos[3]Medtronic, "Dispositivo de Dissecção Ultrassônica Sem Fio Sonicision," medtronic.com.
As inovações em baterias agora permitem de 60 a 80 ativações por carga, mantendo o peso da peça de mão abaixo de 250 gramas, satisfazendo os requisitos de casos ambulatoriais. Persistem limitações para casos bariátricos ou hepatobiliares de longa duração, mas as atualizações iterativas de densidade de bateria estão fechando a lacuna. As plataformas adaptativas premium, com preços até 50% acima dos sistemas de frequência fixa, justificam seu prêmio ao reduzir de 8 a 12 minutos das durações médias dos procedimentos, um benefício crítico para locais de alta rotatividade.
Por Aplicação:
A Neurocirurgia Lidera o Crescimento em Meio à Integração RobóticaA cirurgia geral gerou 53,63% da receita do mercado de bisturi ultrassônico em 2025, refletindo altos volumes de procedimentos de colecistectomia, reparo de hérnia e ressecção colorretal. Os procedimentos oncológicos ocupam o segundo lugar, impulsionados por evidências de que a dissecção ultrassônica melhora a coleta de linfonodos e a precisão do estadiamento. A neurocirurgia, embora menor em valor absoluto, deve se expandir a um CAGR de 9,87% até 2031, superando todas as outras aplicações. O avanço da navegação robótica combinada com ultrassom intraoperatório está ampliando o uso de aspiradores ultrassônicos para debulking de tumores cerebrais e espinhais[2]Integra LifeSciences, "Integra LifeSciences Divulga Resultados Financeiros do Terceiro Trimestre de 2024," integralife.com.
A demanda por cirurgia bariátrica está crescendo em decorrência da obesidade epidêmica e da expansão da cobertura pelos pagadores, inserindo os bisturis ultrassônicos nos fluxos de trabalho de gastrectomia em manga. As aplicações cardiovasculares e torácicas, embora de nicho, estão crescendo de forma constante à medida que as técnicas minimamente invasivas de reparo valvar e lobectomia proliferam. Os procedimentos plásticos, ginecológicos e urológicos completam o portfólio, cada um acompanhando o crescimento geral do volume cirúrgico com uma inclinação para ambientes ambulatoriais que favorecem dispositivos sem fio.
Por Usuário Final:
Os Centros Cirúrgicos Ambulatoriais Capturam a Migração para o AmbulatórioOs hospitais representaram 68,33% dos gastos de 2025, ancorados por volumes complexos de oncologia, cardiovascular e neurocirurgia que dependem de plataformas de energia sofisticadas. A pressão orçamentária dos pagamentos agrupados, no entanto, está impulsionando modelos de consignação nos quais os fornecedores retêm a propriedade do gerador e cobram por ativação, mitigando o desembolso de capital. Os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 8,7% à medida que as cirurgias bariátricas, gerais e ginecológicas no mesmo dia migram dos andares de internação.
Os centros cirúrgicos ambulatoriais valorizam a portabilidade dos equipamentos e interfaces de usuário intuitivas que encurtam as curvas de treinamento da equipe, tornando os sistemas sem fio atraentes. As clínicas especializadas, embora o menor segmento, estão crescendo à medida que os médicos capturam taxas de instalação ao transferir procedimentos para dentro de casa. Os dispositivos ultrassônicos de uso único dominam nesses ambientes para evitar investimentos em esterilização, mas sua participação pode diminuir à medida que os esterilizadores de bancada compactos ganham força.
Análise Geográfica
Mercado de Bisturi Ultrassônico da América do Norte
A América do Norte comandou 38,13% da receita de 2025, impulsionada pelo amplo uso de cirurgia robótica e por modelos de reembolso que recompensam o uso de peças manuais reutilizáveis. O programa BPCI-Advanced do Medicare cobre 32 episódios cirúrgicos, influenciando as aquisições hospitalares em direção a dispositivos que minimizam os gastos com consumíveis. A aprovação do Vessel Sealer Curved da Intuitive Surgical em julho de 2025 fortaleceu o efeito de atração para consumíveis ultrassônicos compatíveis. Os aumentos de custos induzidos por tarifas sobre componentes de terras raras comprimiram as margens dos fornecedores, impulsionando a qualificação acelerada de fornecedores de cristais japoneses e vietnamitas.
Mercado de Bisturi Ultrassônico da Europa
A participação da Europa estabilizou-se devido ao Instrumento Internacional de Contratação Pública de junho de 2025, que limita os dispositivos de origem chinesa a 50% do valor das licitações públicas. Alemanha, Reino Unido e França lideram a adoção de plataformas reutilizáveis que se alinham às metas de sustentabilidade. A Olympus registrou crescimento de receita de 9,8% em sua região EMEA no exercício fiscal de 2024, impulsionado pelo lançamento do THUNDERBEAT. Os países da Europa Central e Oriental estão migrando da eletrocirurgia monopolar com o uso de fundos estruturais da UE, criando um caminho de adoção em duas etapas que começa com unidades de frequência fixa antes de migrar para sistemas adaptativos.
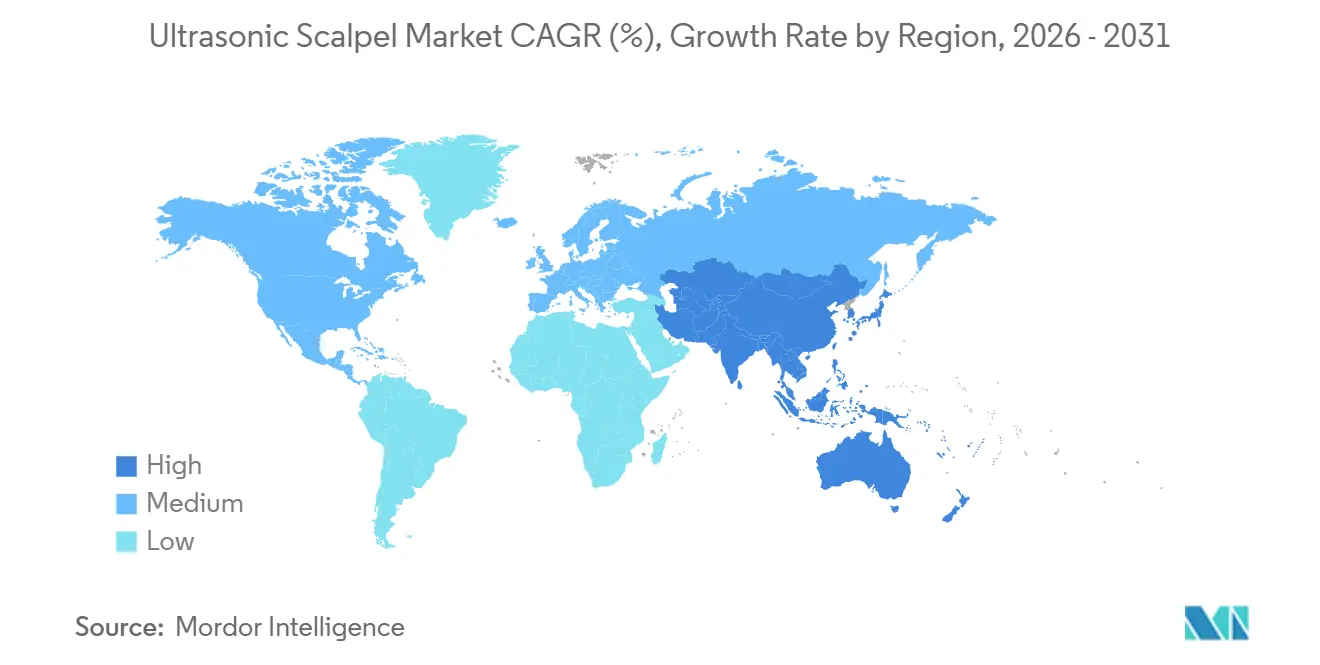
Mercado de Bisturi Ultrassônico da APAC, MEA e América do Sul
Prevê-se que a Ásia-Pacífico registre um CAGR de 9,51%, o mais alto de qualquer região. China e Índia respondem pela maior parte da demanda, sustentada por incentivos de localização que comprimem os preços dos dispositivos em até 30%. A Medtronic registrou crescimento de receita de 8,8% na China e de 8,4% nos mercados emergentes mais amplos durante o segundo trimestre do exercício fiscal de 2025, ilustrando o retorno do investimento em manufatura regional. Japão, Austrália e Coreia do Sul continuam a migrar para plataformas adaptativas e compatíveis com robótica, enquanto o Sudeste Asiático registra demanda crescente impulsionada pelo turismo médico. O Oriente Médio e África e a América do Sul permanecem em estágio incipiente, mas apresentam focos de aceleração nos estados do Conselho de Cooperação do Golfo e no Brasil, onde hospitais privados se diferenciam por meio de capacidades avançadas de cirurgia minimamente invasiva.

Panorama regulatório
Os bisturis ultrassônicos e sistemas cirúrgicos ultrassônicos relacionados são predominantemente regulamentados como dispositivos médicos de Classe II nos Estados Unidos sob o FDA 510(k), geralmente alinhados ao código de produto LFL (Instrumento, Cirúrgico Ultrassônico) quando a equivalência substancial pode ser demonstrada. Autorizações recentes também apontam para uma vazão sustentada de análise para novos entrantes e atualizações de plataforma, incluindo Hunan Handlike Minimally Invasive Surgery Co., Ltd. (junho de 2024, K233036) e Shanghai Saints Sages Surgical Co., Ltd. (junho de 2025, K242894). Em maio de 2026, a autorização FDA 510(k) para o Senhance Ultrasonic System da Asensus Surgical (K254192) reforça o impulso regulatório em torno de instrumentação cirúrgica integrada e controlada por computador.
Na Europa, os bisturis ultrassônicos estão sujeitos ao Regulamento de Dispositivos Médicos (MDR) da UE, cuja classificação é baseada em risco, e os fabricantes utilizam as orientações do Medical Device Coordination Group (MDCG) para determinar a avaliação de conformidade aplicável e os requisitos de evidência clínica para instrumentos cirúrgicos. As expectativas do MDR, aliadas ao maior escrutínio da rotulagem e dos riscos de desempenho do dispositivo (incluindo segurança térmica e integridade do efetuador terminal), aumentam as obrigações de documentação e pós-mercado para fornecedores que buscam implantações amplas em hospitais e ambientes ambulatoriais.
Cenário Competitivo
Os principais fornecedores, incluindo Ethicon, Medtronic, Olympus, Stryker e Integra LifeSciences, controlam uma porcentagem significativa da receita global do mercado de bisturi ultrassônico, indicando concentração moderada de mercado. A linha Harmonic da Ethicon permanece o padrão clínico, mas seu acoplamento estreito com o ecossistema da Vinci limita o alcance entre plataformas e abre espaço para o Hugo da Medtronic e o Versius da CMR Surgical, ambos aceitando peças de mão de terceiros. Concorrentes menores como Söring, BOWA, Lepu Medical e Wuhan BBT competem em preço, oferecendo sistemas de frequência fixa com descontos de 30 a 40%.
A inovação se concentra em torno de arquitetura sem fio e torres de energia híbridas. A patente recente da Ethicon cobre pressões de fixação de mandíbula entre 60 e 210 psi, criando formidáveis barreiras de ciência dos materiais para novos entrantes. A Via Baseada em Segurança e Desempenho da FDA acelera as submissões que comprovam equivalência substancial, reduzindo de 3 a 6 meses o tempo de entrada no mercado. Os ventos contrários das tarifas estimularam a diversificação de fornecimento, mas os prazos de validação moderam as mudanças rápidas. Enquanto isso, as agendas de sustentabilidade levam os fornecedores a enfatizar designs reutilizáveis, deslocando a concorrência para a robustez do protocolo de esterilização e a economia dos contratos de serviço, em vez do preço do dispositivo.
Os disruptores emergentes se concentram nas necessidades dos centros cirúrgicos ambulatoriais, comercializando bisturis ultrassônicos sem fio com interfaces de usuário simplificadas e bainhas descartáveis que eliminam o reprocessamento. A Nami Surgical, por exemplo, abriu uma rodada Série A de USD 10 milhões em agosto de 2025 para comercializar um bisturi ultrassônico miniaturizado adaptado para braços robóticos. Alianças estratégicas entre fabricantes de robôs e especialistas em dispositivos de energia são prováveis à medida que a interoperabilidade se torna um critério de compra primordial.
Líderes do Setor de Bisturi Ultrassônico
Medtronic PLC
Olympus Corporation
Stryker Corporation
Ethicon (J&J)
Integra LifeSciences
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Bisturi Ultrassônico
- Advanced Instrumentations
- B. Braun
- BOWA-electronic
- Conmed
- Ethicon (J&J)
- Integra LifeSciences
- Karl Storz
- Lepu Medical
- Medtronic
- Misonix (Bioventus)
- Olympus
- Reach Surgical
- Soring GmbH
- Stryker
- Surgnova Healthcare
- Wuhan BBT Medical

Oportunidades de mercado e perspectivas futuras
A interoperabilidade com plataformas de cirurgia robótica e a expansão para fluxos de trabalho de cirurgia aberta e especialidades são as principais áreas de oportunidade para fornecedores de bisturis ultrassônicos, apoiadas por lançamentos recentes de produtos e ações regulatórias. A CMR Surgical lançou um Dissector Ultrassônico para seu sistema Versius em dezembro de 2024, e instrumentos de energia avançada nativos de robôs desse tipo apoiam a padronização de dispositivos de energia dentro de salas robóticas sem depender apenas de configurações legadas. No lado da cirurgia aberta, a Reach Surgical (Genesis MedTech) recebeu a aprovação de Marcação CE em junho de 2026 para as tesouras ultrassônicas SOUND REACH Swift, indicando um ciclo ativo de renovação de produtos além dos casos de uso laparoscópico e oferecendo a hospitais e cirurgiões opções adicionais de aquisição sob o MDR.
A hibridização e a miniaturização também criam caminhos de atualização para bases instaladas que já possuem geradores, especialmente onde os compradores avaliam o custo total de propriedade e o tempo de troca de instrumentos. A Olympus introduziu o THUNDERBEAT II na Europa em outubro de 2025, refletindo a convergência contínua das modalidades ultrassônica e bipolar em uma única plataforma para reduzir trocas de ferramentas e simplificar o treinamento da equipe. Paralelamente, as contínuas autorizações FDA 510(k) para controladores portáteis e novos sistemas ultrassônicos (por exemplo, junho de 2025 para a Shanghai Saints Sages e junho de 2024 para a Hunan Handlike) mostram espaço para a entrada de mais concorrentes com sistemas otimizados em custo, enquanto trabalhos acadêmicos que integram dispositivos ultrassônicos miniaturizados a braços robóticos industriais (março de 2026) destacam um pipeline mais amplo de arquiteturas ultrassônicas compatíveis com robótica que podem se traduzir em instrumentos cirúrgicos de próxima geração.
Recent Industry Developments in Mercado de Bisturi Ultrassônico
- Junho de 2026: A Reach Surgical (Genesis MedTech) anunciou a aprovação de Marcação CE para o SOUND REACH Swift, uma tesoura ultrassônica projetada para procedimentos cirúrgicos abertos. A aprovação expande sua presença endereçável na região EMEA ao adicionar uma opção ultrassônica posicionada em torno de um design de transdutor integrado e lâmina de ponta curva, ampliando a escolha competitiva além dos portfólios voltados prioritariamente para laparoscopia.
- Novembro de 2025: A Integra LifeSciences anunciou a autorização FDA 510(k) para uso expandido de seu sistema Aspirador Cirúrgico Ultrassônico CUSA Clarity em cirurgias cardíacas, incluindo reparo e substituição de válvulas. A ampliação das indicações rotuladas apoia uma penetração mais profunda em salas de operação especializadas e fortalece a demanda por consumíveis e serviços vinculados aos sistemas instalados.
- Outubro de 2024: A CMR Surgical introduziu seu Dissector Ultrassônico como um instrumento de energia avançada para o robô cirúrgico Versius, incluindo capacidade de vedação de vasos de até 5 mm. A adição de um dissector ultrassônico robótico amplia o kit de ferramentas de energia dentro de um único ecossistema robótico e apoia os esforços dos hospitais para padronizar instrumentos em programas de cirurgia minimamente invasiva.


Mercado de Bisturi Ultrassônico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange sistemas de bisturi ultrassônico usados em cirurgia para cortar, dissecar e selar tecido utilizando energia de vibração ultrassônica, incluindo a plataforma do dispositivo e as peças necessárias para realizar procedimentos em hospitais e ambientes ambulatoriais.
Exclusões de escopo: esta dimensionamento exclui ferramentas de energia cirúrgica não relacionadas que não utilizam vibração ultrassônica para corte e coagulação de tecido, e também exclui itens de capital de sala de operação mais amplos não vinculados ao uso de bisturi ultrassônico.
Visão geral da segmentação
- Por Produto
- Dispositivos de Bisturi Ultrassônico Portáteis
- Sistemas reutilizáveis
- Dispositivos de uso único (descartáveis)
- Geradores de Bisturi Ultrassônico
- Geradores de energia híbrida (ultrassônico + bipolar)
- Geradores ultrassônicos independentes
- Acessórios e Consumíveis
- Lâminas / pontas
- Conjuntos de irrigação e sucção
- Pedais e cabos
- Dispositivos de Bisturi Ultrassônico Portáteis
- Por Tecnologia
- Sistemas de frequência fixa
- Sistemas adaptativos de detecção de tecidos
- Sistemas sem fio alimentados por bateria
- Por Aplicação
- Cirurgia geral
- Cirurgia oncológica
- Cirurgia cardiovascular e torácica
- Cirurgia bariátrica e metabólica
- Neurocirurgia
- Outras aplicações
- Por Usuário Final
- Hospitais
- Centros cirúrgicos ambulatoriais
- Clínicas especializadas
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a estabelecer os limites clínicos e comerciais antes do início de qualquer modelagem. Revisamos fontes públicas como os bancos de dados de dispositivos do FDA dos EUA, os volumes de procedimentos dos Centros de Serviços Medicare e Medicaid dos EUA e as estatísticas de saúde do CDC para entender os volumes cirúrgicos e as mudanças de ambiente.
Para fundamentar os sinais de tecnologia e adoção, também consultamos fontes como periódicos clínicos revisados por pares sobre resultados de energia ultrassônica, indicadores de sistemas de saúde da Organização Mundial da Saúde e estatísticas de comércio internacional que mostram a direção dos embarques de dispositivos médicos por região. Essas foram complementadas com registros de empresas, apresentações a investidores, comunicados de imprensa e notícias de saúde confiáveis para capturar lançamentos de produtos, sinais de precificação e mudanças de distribuição. Também utilizamos uma assinatura paga para dados financeiros de empresas e outra para inteligência de patentes, a fim de verificar a exposição de receita e o ritmo de inovação. As fontes listadas acima são meramente ilustrativas, pois muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar o conjunto de demanda e a progressão de preços entre regiões onde o mix de procedimentos e o reembolso diferem. Conversamos com uma combinação de fabricantes, distribuidores, equipes de compras hospitalares, tomadores de decisão de centros cirúrgicos ambulatoriais e clínicos, de modo que as premissas sobre utilização por procedimento, taxas de adesão a acessórios e ciclos de substituição pudessem ser confirmadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Top tier: 26% | CXOs: 15% | APAC: 48% |
| Nível médio: 58% | Líderes funcionais/de unidade: 41% | EMEA: 29% |
| Players menores: 16% | Gerentes: 44% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O modelo central é construído usando uma abordagem top-down, na qual os volumes de procedimentos cirúrgicos e o mix de ambientes são usados para reconstruir o uso endereçável de bisturis ultrassônicos, que é então convertido em receita usando preços em nível regional. Em seguida, corroboramos os totais com aproximações bottom-up seletivas, como faixas amostradas de preço médio de venda para geradores e peças de mão, verificações de canal sobre taxas de adesão a acessórios e uma consolidação limitada de fornecedores para garantir que o resultado permaneça realista.
As principais entradas monitoradas incluem os volumes cirúrgicos gerais por principais especialidades, a penetração de procedimentos minimamente invasivos, a divisão entre hospitais e centros cirúrgicos ambulatoriais, os padrões de uso de peças de mão reutilizáveis versus descartáveis e o momento de substituição da base instalada de geradores. A previsão baseia-se em análise de cenários apoiada por verificações de regressão multivariada, em que o crescimento de procedimentos, a mudança de local de atendimento e a movimentação do ASP são tratados como os principais fatores e são testados sob pressão com o que os entrevistados esperam por região. Quando os dados diretos são escassos, as lacunas são tratadas usando grupos de procedimentos proxy e aplicando faixas de adoção conservadoras que são posteriormente reverificadas em chamadas de acompanhamento.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que picos incomuns não passem para os números finais. Comparamos os resultados com sinais independentes, como tendências de crescimento de procedimentos, direção de importações e embarques, e a economia implícita da base instalada, antes de aprovar o modelo.
Verificações de variância são realizadas entre regiões e principais ambientes de uso, seguidas por uma segunda revisão do analista para verificar a lógica e a consistência aritmética. Se uma discrepância for observada, os especialistas são recontatados para confirmar se a mudança é impulsionada por precificação, utilização ou mix de produtos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a demanda, os preços ou as regulamentações, e uma revisão final antes da entrega é concluída para garantir que as premissas cambiais e entradas mais recentes estejam refletidas.
Dimensionamento do Mercado de Bisturis Ultrassônicos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal ver números de tamanho de mercado diferentes para bisturis ultrassônicos, mesmo quando o mesmo nome de produto é utilizado. As maiores razões geralmente são o momento da conversão de moeda, como os preços médios de venda são projetados e se os acessórios são contabilizados de forma consistente com a base instalada e os volumes de procedimentos.
Uma lacuna decorrente de atualização aparece quando um estudo atualiza as premissas de procedimentos e preços para o ano mais recente, enquanto outro mantém ASPs mais antigos ou usa um único ponto de preço global entre regiões. As diferenças na tabela também refletem se as estimativas validam a demanda unitária usando o mix de procedimentos, a mudança ambulatorial e o uso reutilizável versus descartável, e depois reconciliam isso com o que fabricantes e canais estão observando em licitações atuais e reabastecimento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,91 bilhões de USD (2026) | |
| Editora do Setor A | 3,47 bilhões de USD (2026) | Utiliza um conjunto inicial de ASP mais alto para equipamentos e uma categoria de receita mais ampla que pode antecipar acessórios e consumíveis sem vincular os volumes de volta ao mix de procedimentos por especialidade em cada região. |
| Editora do Setor B | 2,70 bilhões de USD (2024) | Ancora a estimativa a um ano anterior e pode não transportar totalmente o momento cambial e as movimentações de preços recentes, o que pode subestimar o valor mais atual quando a recuperação de procedimentos e a mudança ambulatorial são incluídas. |
O que mais importa é escolher um escopo e uma cadência de atualização que correspondam à forma como os hospitais compram e usam esses dispositivos, garantindo que preços e volumes se movam juntos no modelo. Ao atualizar o momento cambial e a progressão do ASP junto com verificações de volume de procedimentos, a Mordor Intelligence reduz o desvio que pode ocorrer quando pontos de preço mais antigos ou premissas de acessórios pouco rigorosas são mantidos no mesmo total.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bisturi ultrassônico em 2026?
O tamanho do mercado de bisturi ultrassônico é de USD 2,91 bilhões em 2026.
Qual é a taxa de crescimento esperada para bisturis ultrassônicos até 2031?
O mercado está projetado para se expandir a um CAGR de 7,75%, atingindo USD 4,23 bilhões até 2031.
Qual segmento de produto cresce mais rapidamente ao longo do horizonte de previsão?
Os geradores ultrassônicos, habilitados por plataformas de energia híbrida, devem crescer a um CAGR de 8,25%.
Por que os centros cirúrgicos ambulatoriais são importantes para a demanda futura?
Os centros cirúrgicos ambulatoriais estão transferindo volumes de cirurgia bariátrica e geral no mesmo dia dos hospitais, impulsionando um CAGR de 8,7% nos gastos com bisturi ultrassônico entre essas instalações.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico lidera com um CAGR projetado de 9,51%, impulsionado por incentivos de localização na China e na Índia.
Página atualizada pela última vez em:



