
Tamanho e Participação do Mercado de Dispositivos de Ultrassom Portáteis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.31 % |
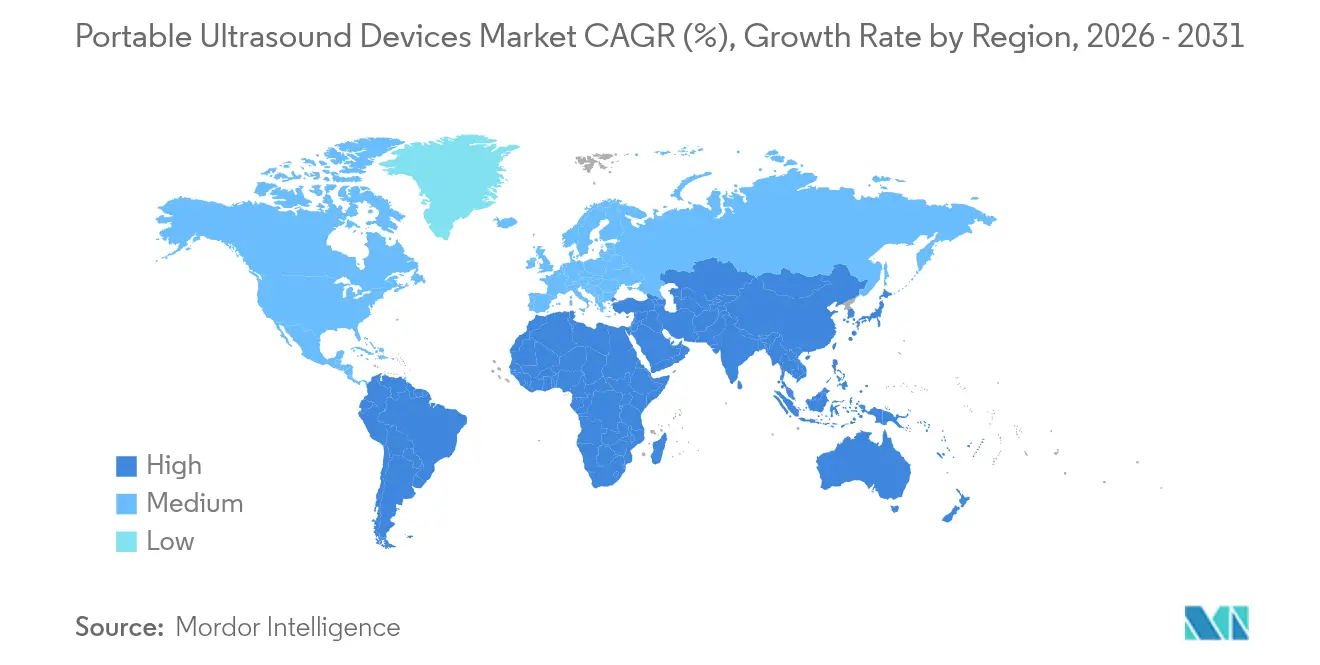
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
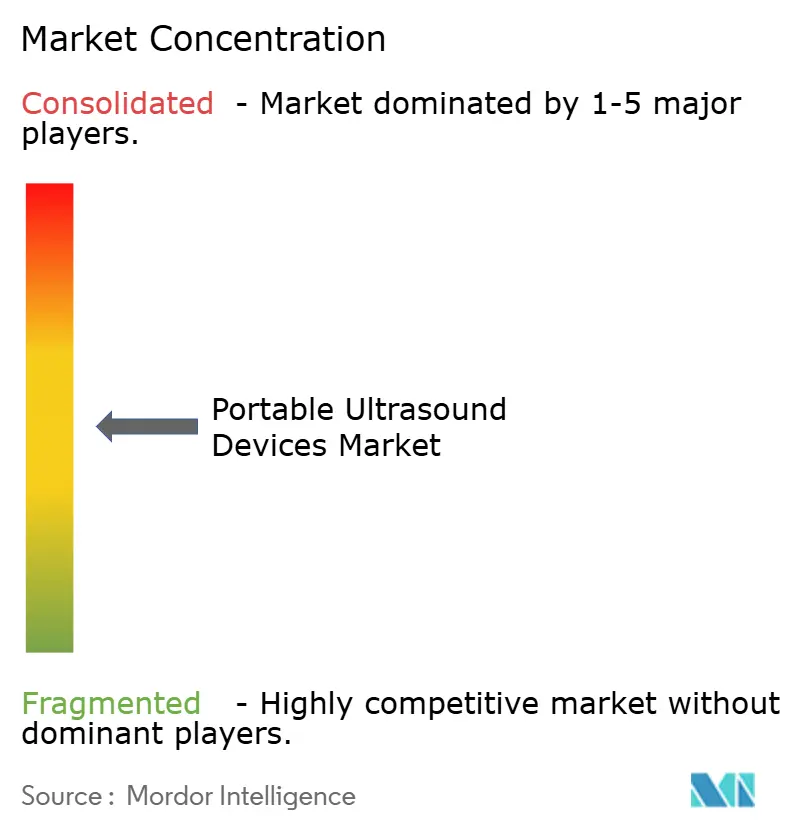
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Ultrassom Portáteis por Mordor Intelligence
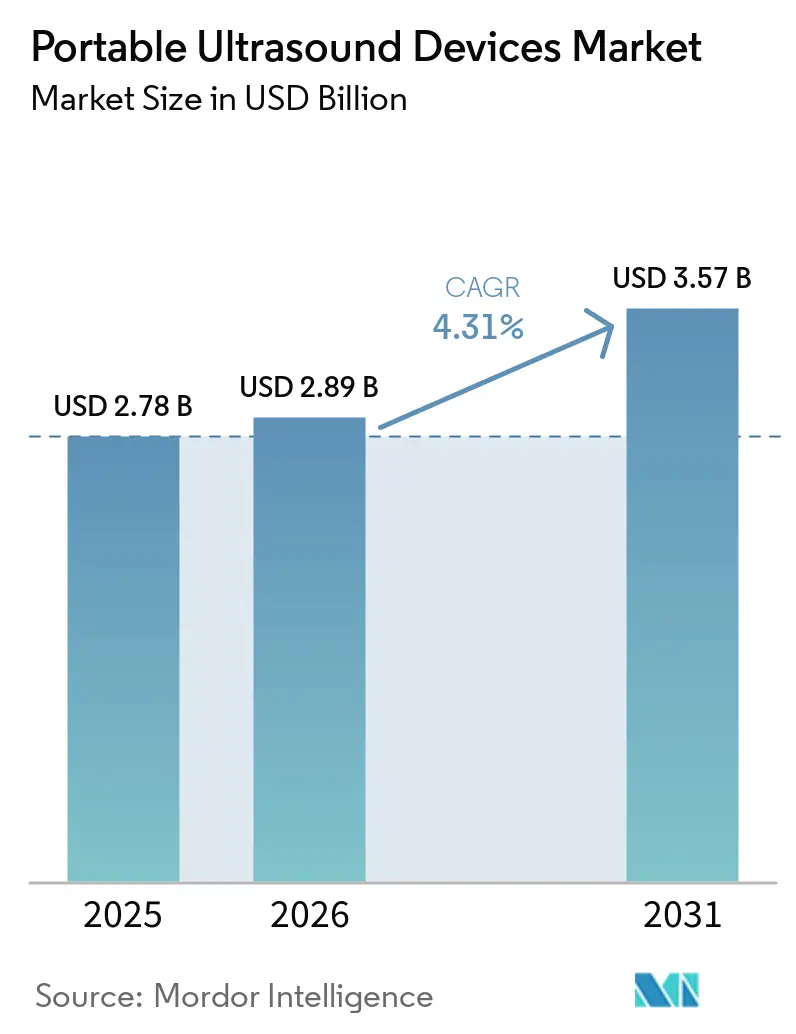
Espera-se que o tamanho do Mercado de Dispositivos de Ultrassom Portáteis cresça de USD 2,78 bilhões em 2025 para USD 2,89 bilhões em 2026 e está previsto para atingir USD 3,57 bilhões até 2031 a um CAGR de 4,31% no período 2026-2031.
Os scanners portáteis de mão já dominam a imagem de linha de frente porque médicos de emergência, paramédicos e clínicos de atenção primária valorizam velocidade e mobilidade em detrimento da resolução de estação de trabalho. O modelo de preços por assinatura, popularizado pela primeira vez pela Butterfly Network, está reduzindo as barreiras de capital para pequenas clínicas e acelerando a adoção inicial, enquanto predefinições guiadas por inteligência artificial encurtam os tempos de exame para operadores recém-treinados. Processadores de borda agora renderizam volumes 3D à beira do leito, colocando as aplicações obstétricas e musculoesqueléticas ao alcance de sondas alimentadas por bateria. Ao mesmo tempo, redes de tele-ultrassom 5G conectam clínicas rurais a centros terciários de radiologia, comprimindo os tempos de resposta de especialistas e reforçando a mudança em direção ao diagnóstico descentralizado.
Principais Conclusões do Relatório
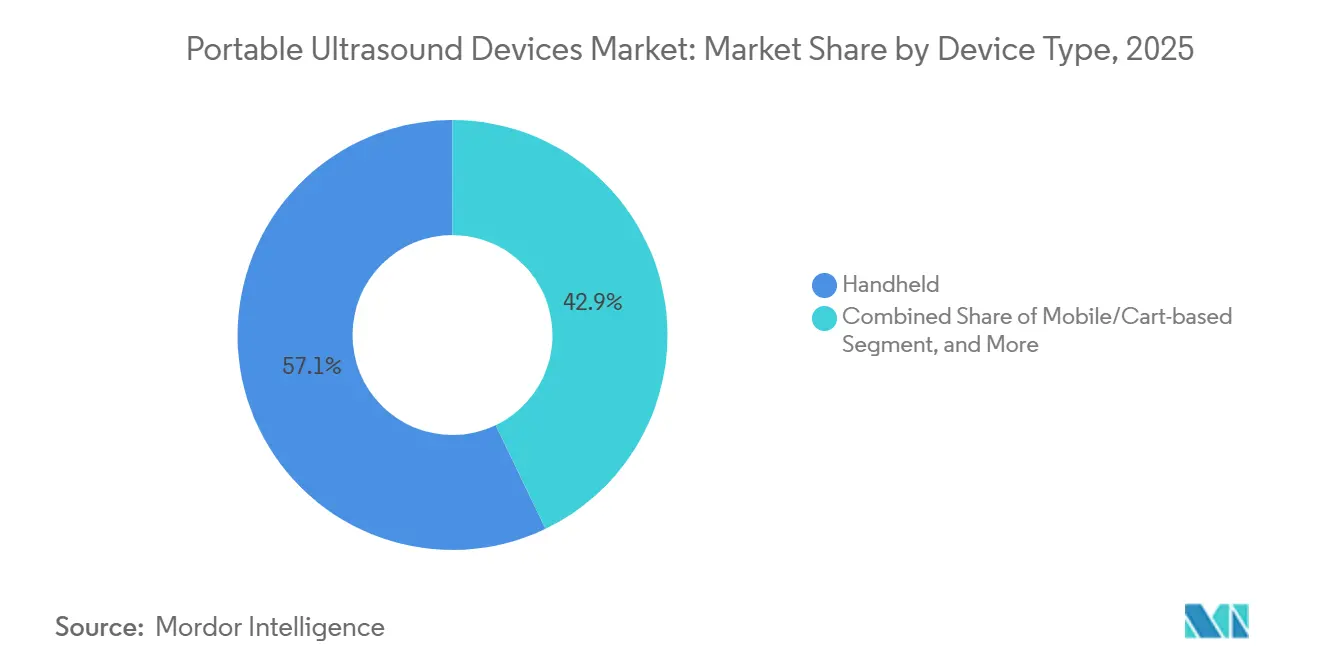
- Por tipo de dispositivo, os sistemas portáteis de mão lideraram com 57,12% da participação do mercado de dispositivos de ultrassom portáteis em 2025, enquanto as plataformas vestíveis e baseadas em tablet avançam a um CAGR de 7,06% até 2031.
- Por tecnologia, o ultrassom 2D representou 49,58% do tamanho do mercado de dispositivos de ultrassom portáteis em 2025, e a imagem 3D/4D está projetada para crescer a um CAGR de 6,39% até 2031.
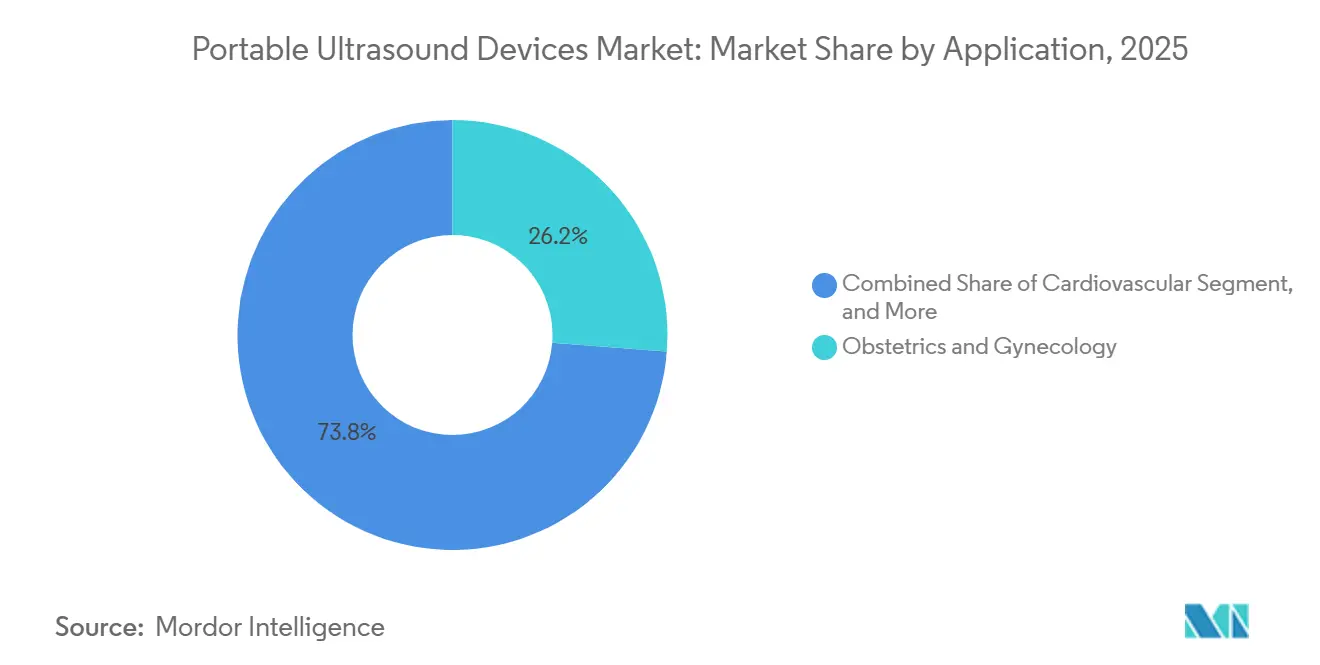
- Por aplicação, os protocolos de medicina de emergência e trauma estão crescendo a um CAGR de 7,39%, enquanto obstetrícia e ginecologia mantiveram uma participação de receita de 26,23% em 2025.
- Por usuário final, os hospitais representaram 55,14% da receita em 2025, porém os ambientes de cuidados domiciliares e telessaúde estão crescendo a um CAGR de 8,13% até 2031.
- Por geografia, a América do Norte capturou 32,98% da participação do mercado de dispositivos de ultrassom portáteis em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 5,76% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Diagnósticos no Ponto de Atendimento em Ambientes de Emergência e Cuidados Intensivos | +0.9% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Miniaturização Tecnológica e Imagem Habilitada por Inteligência Artificial Melhoram a Usabilidade e a Qualidade da Imagem | +1.2% | Global, liderado pela América do Norte e mercados desenvolvidos da Ásia-Pacífico (Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Crescente Carga de Doenças Crônicas Exigindo Soluções de Imagem Acessíveis | +0.7% | Global, com demanda aguda em populações envelhecidas na Europa, América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Plataformas de Tele-Ultrassom Habilitadas por 5G Ampliando o Alcance para Ambientes Rurais e de Serviços Médicos de Emergência | +0.8% | Núcleo da Ásia-Pacífico (China, Índia), expansão para o Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Modelos de Assinatura e Pagamento por Uso Reduzindo Barreiras de Capital para Prestadores Menores | +0.5% | América do Norte, Europa Ocidental, com adoção gradual em mercados emergentes | Curto prazo (≤ 2 anos) |
| Adoção Crescente em Segmentos de Saúde Domiciliar | +0.6% | América do Norte, Europa Ocidental, centros urbanos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Diagnósticos no Ponto de Atendimento em Ambientes de Emergência e Cuidados Intensivos
Os departamentos de emergência agora integram scanners portáteis ao processo de triagem, pois o ultrassom à beira do leito reduz o tempo de diagnóstico para choque, pneumotórax e parada cardíaca em 30 a 40% em comparação com os fluxos convencionais. Os dispositivos de ultrassom portáteis sem fio se conectam a dispositivos móveis via Wi-Fi ou Bluetooth e oferecem maior mobilidade e usabilidade, especialmente em ambientes de ponto de atendimento, emergência e saúde remota. A declaração da ACEP de 2024 classifica 11 exames POCUS essenciais como competências obrigatórias, tornando o acesso ao dispositivo um requisito de acreditação. Os hospitais respondem equipando carrinhos de emergência com sondas de bolso que iniciam a imagem em segundos. Programas piloto de SAMU mostram que paramédicos que receberam 8 horas de treinamento alcançaram 85% de sensibilidade na detecção de líquido livre em trauma, antecipando um uso pré-hospitalar mais amplo. A receita imediata provém dos orçamentos de capital dos departamentos de emergência, enquanto o crescimento futuro depende do alinhamento com o reembolso do SAMU.
Miniaturização Tecnológica e Imagem Habilitada por Inteligência Artificial Melhoram a Usabilidade e a Qualidade da Imagem
As matrizes CMUT baseadas em silício agora medem menos de 2 mm de espessura, permitindo sondas em formato de adesivo e de pulso sem comprometer a fidelidade do modo B.[2] O iQ3 da Butterfly une um CMUT de chip único com inteligência artificial no dispositivo, reduzindo os tempos de exame de iniciantes em 35%. A Philips adicionou a Medição Automática por Inteligência Artificial ao Lumify, fornecendo cálculos de fração de ejeção cardíaca que concordam dentro de 5% das leituras de especialistas. O Caption Guidance da GE Healthcare sobrepõe instruções de orientação até que os marcos anatômicos se alinhem, elevando a qualidade da imagem entre residentes do primeiro ano. Os hospitais normalmente renovam as frotas portáteis a cada 3 a 4 anos, portanto, os modelos habilitados por inteligência artificial substituirão gradualmente as unidades legadas no médio prazo.
Crescente Carga de Doenças Crônicas Exigindo Soluções de Imagem Acessíveis
Quase 48% dos adultos norte-americanos com 65 anos ou mais vivem com doenças cardiovasculares, dobrando a demanda por ecocardiogramas seriados.[3] O piloto de 2024 da Kaiser Permanente reduziu as reinternações por insuficiência cardíaca em 30 dias em 22% por meio de exames domiciliares quinzenais. Os dispositivos portáteis também simplificam o estadiamento renal no consultório e as verificações de acesso vascular, evitando encaminhamentos. A OMS adicionou o ultrassom portátil à sua Lista de Diagnósticos Essenciais de 2024 para doenças não transmissíveis, preparando agências doadoras para financiar implantações no Sul da Ásia e na África. As vendas de longo prazo acompanharão a transformação de modelos de cuidado episódico para monitoramento contínuo.
Plataformas de Tele-Ultrassom Habilitadas por 5G Ampliando o Alcance para Ambientes Rurais e de Serviços Médicos de Emergência
A rede rural de Sichuan da China Mobile conecta clínicas municipais a radiologistas terciários com latência <20 ms, alcançando >90% de concordância diagnóstica para exames de tireoide e abdominais. A Missão Nacional de Saúde da Índia pilota centros de tele-ultrassom pré-natal em distritos com densidade de obstetras abaixo de 1 por 10.000 pessoas. Esses centros reduziram os atrasos de encaminhamento em quase metade, sustentando quedas mensuráveis na mortalidade materna. A expansão acompanhará a implantação de torres 5G, com o objetivo de alcançar ampla cobertura rural até 2028-2029.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Políticas de Reembolso Desiguais | -0.6% | Global, agudo em mercados emergentes (América Latina, Oriente Médio e África, Sul da Ásia) | Curto prazo (≤ 2 anos) |
| Escassez de Operadores Treinados; Falta de Estruturas de Treinamento Padronizadas | -0.8% | Global, mais grave em áreas rurais e mercados emergentes | Médio prazo (2-4 anos) |
| Riscos de Segurança Cibernética e Privacidade de Dados com Dispositivos Portáteis de Mão Sem Fio | -0.3% | América do Norte, União Europeia (zonas de conformidade com o RGPD) | Curto prazo (≤ 2 anos) |
| Variabilidade Regulatória Afetando a Entrada no Mercado Global | -0.4% | Global, com gargalos em mercados que exigem ensaios clínicos locais (Brasil, Rússia, Índia) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Políticas de Reembolso Desiguais
Os dispositivos portáteis de mão com preços entre USD 5.000-15.000 permanecem fora do alcance de clínicas rurais, onde os gastos per capita com saúde são inferiores a USD 200. O CMS reembolsa o CPT 76604, porém as seguradoras privadas frequentemente impõem autorização prévia que atrasa o pagamento em 30-60 dias. A Alemanha paga por indicações específicas de POCUS, enquanto a França limita o reembolso ambulatorial, ilustrando a fragmentação europeia. As taxas de assinatura ainda excedem os orçamentos de muitos postos da África Subsaariana. Compradores sensíveis ao preço adiarão as compras até que os preços de tabela caiam abaixo de USD 3.000 ou os pagadores garantam reembolso imediato.
Escassez de Operadores Treinados; Falta de Estruturas Padronizadas
Apenas 30% dos médicos de emergência norte-americanos possuíam credenciais formais de POCUS em 2024. Os órgãos de credenciamento divergem: o WINFOCUS recomenda 50 exames para competência, enquanto o AIUM exige 150. Os hospitais rurais enfrentam dificuldades, com apenas 12% empregando sonografistas em 2024. A tentativa da Índia de treinar 5.000 enfermeiras auxiliares registrou 40% de evasão sem mentoria contínua. A padronização e a integração curricular podem levar de três a cinco anos, limitando a utilização dos dispositivos no interim.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Dominância dos Portáteis de Mão Enfrenta o Impulso dos VestíveisAs unidades portáteis de mão geraram 57,12% da receita em 2025 e foram impulsionadas por predefinições de imagem. Essa participação cederá terreno gradualmente à medida que os scanners vestíveis e baseados em tablet registrem um CAGR de 7,06% até 2031. Os hospitais ainda valorizam as plataformas em carrinho para tarefas complexas de Doppler e 3D, porém os dispositivos portáteis de mão agora atendem aos limites de qualidade para a maioria dos exames à beira do leito, mantendo o tamanho do mercado de dispositivos de ultrassom portáteis ponderado em direção a fatores de forma ultramóveis. Adesivos vestíveis de monitoramento de bexiga em desenvolvimento prometem fluxos de dados de 48 horas sem intervenção do usuário, ampliando o alcance para o monitoramento domiciliar de doenças crônicas. À medida que a integração CMUT em nível de chip reduz o custo dos materiais, os fornecedores se diferenciarão menos em hardware e mais em fluxos de trabalho de inteligência artificial, análises por assinatura e interoperabilidade.
Ofertas baseadas em tablet, como o GE Vscan Air CL, preenchem lacunas de espaço de tela, combinando sondas sem fio com tablets de consumo para triagem de trauma em campo. Eles fornecem processamento suficiente para exibir sobreposições Doppler de modo duplo enquanto ainda cabem em kits de paramédicos. O mercado de dispositivos de ultrassom portáteis continua a segmentar preços por caso de uso: portáteis de mão para adoção ampla à beira do leito, tablets para equipes de transporte, carrinhos para laboratórios de ecocardiografia de alto rendimento e vestíveis para gerenciamento longitudinal de doenças. Cada segmento cresce, mas os vestíveis aceleram mais rapidamente à medida que a miniaturização do gerenciamento de energia e a pesquisa de transdutores flexíveis convergem.

Por Tecnologia:
Renderização de Borda 3D/4D Desafia a Hegemonia do 2DA imagem 2D manteve uma participação de 49,58% em 2025, graças aos seus papéis consolidados em obstetrícia, cuidados de emergência e procedimentos. No entanto, os avanços em GPU agora no horizonte permitem a renderização volumétrica em tempo real que antes era exclusiva de estações de trabalho; consequentemente, o 3D/4D crescerá a um CAGR de 6,39% até 2031. Os modos Doppler ainda sustentam os cuidados cardíacos e vasculares, representando aproximadamente 30% dos exames portáteis. A inteligência artificial agora aprimora o desempenho básico do 2D: o Auto Follicle da Philips reduz o tempo de exame em clínicas de fertilidade em 40%, provando que o software mantém o 2D relevante. Os programas de residência ficaram para trás nos currículos volumétricos — apenas 18% cobriam 3D em 2024 — o que retarda a adoção. Os fornecedores respondem com visualizações 2D-3D sincronizadas que permitem aos clínicos validar novos planos em relação a cortes familiares. Com o tempo, a portabilidade será definida menos pela física do transdutor e mais pela cadeia de ferramentas de software implantada em dispositivos de borda.
Por Aplicação:
Medicina de Emergência Supera a Obstetrícia TradicionalObstetrícia e ginecologia ainda representaram 26,23% das receitas em 2025, mas o uso em medicina de emergência e trauma avança a um CAGR de 7,39%, impulsionado pelos exames FAST exigidos pelo ATLS. O monitoramento cardiovascular é um segmento secundário de alto valor, impulsionado por programas de gerenciamento domiciliar de insuficiência cardíaca. O ultrassom musculoesquelético está ganhando força em clínicas esportivas, substituindo a ressonância magnética como modalidade inicial para avaliações de tendões. A participação do mercado de dispositivos de ultrassom portáteis em urologia está se expandindo à medida que enfermarias de cuidados paliativos e cirúrgicas adotam scanners de bexiga para prevenir infecções associadas a cateteres. Evidências do mundo real mostram que o ultrassom à beira do leito alterou o manejo em 42% dos casos de choque indiferenciado, consolidando seu papel nos algoritmos de cuidados agudos. Consequentemente, os fornecedores priorizam predefinições de interface e indicações de inteligência artificial que otimizam os fluxos de trabalho de trauma e cardiologia.
Por Usuário Final:
Cuidados Domiciliares e Telessaúde Corroem a Exclusividade HospitalarOs hospitais capturaram 55,14% da receita em 2025, porém o crescimento agora se inclina para cuidados domiciliares e telessaúde, que crescerão a um CAGR de 8,13% até 2031 à medida que seguradoras baseadas em valor reembolsam a imagem remota. Os Centros Cirúrgicos Ambulatoriais implantam sondas portáteis de mão para mapeamento vascular e bloqueios de nervos periféricos, reduzindo assim o tempo de anestesia. Os centros de imagem enfrentam vazamentos de volume à medida que consultórios de atenção primária trazem exames renais e pélvicos para dentro de casa. As clínicas de maternidade utilizam sondas portáteis para rastreamento folicular sem necessidade de vagas em radiologia. O tamanho do mercado de dispositivos de ultrassom portáteis relacionado à saúde domiciliar disparou quando os pagadores reconheceram as economias com reinternações, como evidenciado pela redução de 22% da Kaiser Permanente nas reinternações por insuficiência cardíaca. A Teladoc e a Amwell agora integram sobreposições de orientação ao vivo, permitindo que médicos remotos guiem os pacientes por exames básicos.
Análise Geográfica
Mercado de Dispositivos de Ultrassom Portáteis da América do Norte
A América do Norte contribuiu com 32,98% da receita em 2025, à medida que o CMS adicionou o CPT 76604 para exames interpretados por telemedicina e a FDA aprovou o Butterfly iQ3, o GE Vscan Air CL e o Philips Lumify no mesmo ano. O programa das Primeiras Nações do Canadá reduziu as evacuações médicas obstétricas em 35% ao equipar enfermeiros com sondas portáteis. O fundo de seguridade social do México encomendou 2.500 unidades portáteis para clínicas rurais, evidenciando o apetite de mercados emergentes dentro do hemisfério. A saturação do mercado em hospitais urbanos impulsiona os fornecedores em direção a clínicas veterinárias, fornecedores de cuidados domiciliares e instalações de acesso crítico.
Mercado de Dispositivos de Ultrassom Portáteis da Ásia-Pacífico
A Ásia-Pacífico se expandirá a uma CAGR de 5,76% até 2031. As aquisições dos centros de saúde municipais da China, respaldadas pelas aprovações da NMPA para Mindray, Sonoscape e Edan, já superam 40% da participação no mercado doméstico. A Índia aprovou 18 novos modelos em 2024, muitos com preços abaixo de 3.000 USD, viabilizando a penetração em cidades de terceiro nível. O Japão incorporou o ultrassom cardíaco domiciliar ao seguro de cuidados de longa duração, e o Serviço Royal Flying Doctor da Austrália reduziu pela metade os atrasos diagnósticos em clínicas remotas do interior. A Coreia do Sul ampliou a cobertura de seguro para POCUS de emergência, impulsionando atualizações em centros de trauma.
Panorama regulatório
Nos Estados Unidos, os dispositivos de ultrassom portáteis são regulamentados como dispositivos médicos, com sistemas de ultrassom diagnóstico geralmente sob os controles da FDA Classe II (21 CFR 892.1550 e 892.1560). Eles são liberados pela via 510(k) quando pode ser demonstrada equivalência substancial a um dispositivo predicado.
Em 2026, o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor em 2 de fevereiro de 2026. Essa atualização exige que os fabricantes alinhem os sistemas de qualidade e as práticas de documentação com a estrutura revisada, o que é especialmente relevante para plataformas portáteis sem fio e baseadas em software que recebem atualizações frequentes.
Cenário Competitivo
A concentração do mercado é moderada. GE HealthCare, Philips e Fujifilm Sonosite mantêm vantagens de escala por meio de portfólios amplos e redes de serviço. Os participantes estabelecidos agrupam dispositivos portáteis de mão com contratos de PACS existentes e serviços plurianuais, reforçando a fidelidade hospitalar. A Butterfly e a Clarius contornam os comitês hospitalares, vendendo dispositivos por assinatura diretamente a clínicos e práticas veterinárias. A análise de patentes mostra que a GE detém mais de 120 patentes ativas de interpretação por inteligência artificial, enquanto a Butterfly controla 85 reivindicações de CMUT em chip. A EchoNous e a Exo Imaging buscam arquiteturas nativas de inteligência artificial, enfatizando software em detrimento da variedade de sondas; a EchoNous comprovou 92% de concordância em exames cardíacos durante uma validação em 2024.
Os fabricantes chineses precificam entre USD 3.000-6.000, subcotando as marcas ocidentais enquanto fecham lacunas de qualidade por meio de alianças com fornecedores europeus de transdutores. Os mandatos de segurança cibernética da FDA favorecem os players maiores que podem financiar uma infraestrutura de atualização segura. Consequentemente, o mercado se bifurca: os segmentos hospitalares premium preferem sistemas integrados com segurança empresarial, enquanto os compradores sensíveis ao preço em cuidados domiciliares, veterinária e mercados emergentes gravitam em direção a sondas por assinatura ou de baixo custo.
A consolidação do setor de dispositivos de ultrassom portáteis permanece moderada, deixando espaço para especialistas de nicho em inteligência artificial obstétrica, fluxos de trabalho de medicina esportiva e monitores vestíveis de longa duração. Alianças estratégicas, como a parceria da EchoNous com a Mendaera para orientação robótica, exemplificam as tendências de convergência entre ultrassom e tecnologias intervencionistas.
Líderes do Setor de Dispositivos de Ultrassom Portáteis
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corp.
-
Siemens Healthineers
-
Butterfly Network Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Ultrassom Portáteis Empresas cobertas neste relatório
- GE Healthcare
- Koninklijke Philips
- FUJIFILM
- Canon
- Siemens Healthineers
- Mindray
- Samsung Group
- Butterfly Network Inc.
- Clarius Mobile Health Corp.
- Esaote
- Terason Corporation
- Konica Minolta Healthcare
- Sonoscape Medical Corp.
- Fukuda Denshi Co., Ltd.
- VaveHealth
- Edan Instruments Inc.
- EchoNous Inc.
- Beijing Konted Medical Technology Co.
- Promed Technology Co., Ltd.
- EchoNous, Inc.
Oportunidades de mercado e perspectivas futuras
Ainda há espaço em branco nos fluxos de trabalho de ultrassom no ponto de atendimento, com as dinâmicas de pagadores e aquisição continuando a influenciar a adoção de dispositivos. Nos Estados Unidos, os detalhes de política das variantes CPCP030 da Blue Cross Blue Shield nos diversos estados e da política PO-RE-107 da Healthfirst, atualizada em 17 de novembro de 2025, apontam para uma oportunidade de os fornecedores associarem dispositivos a trilhas de competência, arquivamento de exames e ferramentas de relatório que ajudam os prestadores a atender aos requisitos de codificação, supervisão e necessidade médica.
Compradores hospitalares e ambulatoriais também continuam a renovar suas frotas de dispositivos portáteis a cada 3 a 4 anos. Seus critérios de compra estão cada vez mais centrados em predefinições guiadas por IA, medições automatizadas e orientação por agulha em sistemas compactos.
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Ultrassom Portáteis
- Abril de 2026: a Abbott anunciou o sistema de imagem OPTIS Mobile Next Imaging System com atualizações de software integradas, expandindo as capacidades de ultrassom portátil em clínicas ambulatoriais e locais remotos. O anúncio amplia a oferta de fluxo de trabalho habilitado por software e assistido por IA da Abbott e apoia a integração com plataformas PACS corporativas e de telessaúde.
- Novembro de 2025: a Siemens Healthineers recebeu a liberação 510(k) da FDA para os sistemas de ultrassom diagnóstico ACUSON Maple e ACUSON Maple Select. A liberação amplia o portfólio nos EUA para implantações compactas e portáteis e apoia os ciclos contínuos de renovação.
- Setembro de 2024: a GE HealthCare lançou o Venue Sprint, um sistema de ultrassom portátil de ponto de atendimento baseado em tablet. O lançamento do produto adiciona impulso aos formatos centrados em tablet para casos de uso rápido à beira do leito e em procedimentos.
Mercado de Dispositivos de Ultrassom Portáteis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por sistemas de ultrassom portáteis projetados para serem deslocados e utilizados em diferentes ambientes de atendimento, incluindo formatos portáteis de mão, móveis/baseados em carrinho e vestíveis ou baseados em tablet, juntamente com as configurações de imagem utilizadas para exames de rotina e de ponto de atendimento.
Exclusões de escopo: Excluímos usos de ultrassom não médicos, a revenda de dispositivos recondicionados e a receita exclusiva de serviços faturada separadamente das vendas de dispositivos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Portátil de Mão
- Móvel/Baseado em Carrinho
- Vestível e Baseado em Tablet
- Por Tecnologia
- Ultrassom 2D
- Ultrassom 3D/4D
- Imagem Doppler
- Por Aplicação
- Obstetrícia e Ginecologia
- Cardiovascular
- Urologia e Renal
- Musculoesquelético
- Anestesiologia e Cuidados Intensivos
- Medicina de Emergência e Trauma
- Imagem Abdominal e Geral
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Centros de Imagem Diagnóstica
- Maternidades e Clínicas de Fertilidade
- Cuidados Domiciliares e Telessaúde
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida sobre cargas de doenças, volumes de procedimentos e mudanças na prestação de cuidados que influenciam o uso do ultrassom em hospitais e fora deles. Recorremos a estatísticas de saúde pública e publicações de vigilância, incluindo as da Organização Mundial da Saúde, os bancos de dados de dispositivos da FDA dos EUA, a série de dados de saúde da OCDE e os institutos nacionais de estatística onde a atividade de imagem é reportada.
Em seguida, incorporamos relatórios anuais de fabricantes, brochuras de produtos, apresentações para investidores e publicações de referência para compreender o cronograma de lançamentos, os ambientes de uso típicos e a evolução de preços para formatos portáteis. Para verificar os fluxos comerciais e a disponibilidade de oferta, também analisamos estatísticas alfandegárias e de comércio onde equipamentos de ultrassom são identificáveis, e utilizamos assinaturas pagas para dados financeiros de empresas e atividade de patentes quando as divulgações são limitadas. As fontes documentais mencionadas acima são meramente ilustrativas, uma vez que documentos públicos adicionais foram revisados para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as informações obtidas nos dados públicos, especialmente no que diz respeito à adoção de dispositivos portáteis em ambientes de emergência, cuidados intensivos e ambulatoriais, onde o comportamento de aquisição difere. Conversamos com fabricantes de dispositivos, distribuidores, equipes de imagem hospitalar e clínicos que utilizam ultrassom no ponto de atendimento. Em seguida, revisitamos os pontos discrepantes com perguntas de acompanhamento para que as premissas sobre preços, ciclos de substituição e mudanças de mix permaneçam realistas para APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 47% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Participantes menores: 21% | Gerentes: 47% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual o conjunto global de equipamentos de ultrassom é reconstruído por região e, em seguida, dividido em formatos portáteis com base nas taxas de adoção por ambiente de atendimento e tipo de dispositivo. Para manter os totais fundamentados, corroboramos os resultados com verificações seletivas de baixo para cima, como preços médios de venda amostrados por fator de forma, feedback de canais sobre a direção das remessas e uma consolidação da receita de imagem divulgada onde ela pode ser claramente vinculada a sistemas portáteis.
Os principais insumos que moldam o modelo incluem a participação dos portáteis nas instalações de ultrassom, os ciclos de substituição de sistemas baseados em carrinho e portáteis de mão, as faixas de preço por tipo de dispositivo, a transição para exames de ponto de atendimento em emergência e cuidados intensivos, e o ritmo de adoção de recursos Doppler e de imagem avançada em produtos portáteis. Quando uma variável está ausente para um país menor, preenchemos a lacuna utilizando indicadores substitutos, como contagem de leitos hospitalares, densidade de clínicos e intensidade de importações, seguidos de uma verificação de razoabilidade em relação aos mercados vizinhos.
Para as previsões, recorremos à análise de cenários apoiada por uma regressão multivariada simplificada que vincula a demanda ao crescimento dos gastos com saúde, à transição para o atendimento ambulatorial e às mudanças no mix de procedimentos discutidas nas entrevistas. As premissas sobre erosão de preços e atualizações de mix são atualizadas no nível regional, de modo que o crescimento não seja impulsionado por uma média global única que oculte os ciclos de compra locais.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo tendências de procedimentos, padrões de importação onde visíveis e verificações baseadas em entrevistas sobre o cronograma de aquisições. Verificações de variância são realizadas por região e por tipo de dispositivo, e quaisquer saltos acentuados acionam uma reavaliação das premissas, seguida de uma revisão analítica interna em múltiplas etapas antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como ações regulatórias importantes, grandes lançamentos de produtos ou mudanças repentinas de reembolso nas geografias monitoradas. Antes da entrega, o modelo completo é reaberto para uma revisão atualizada, de modo que os clientes recebam a visão mais recente, em vez de um instantâneo mais antigo.
Tamanho do Mercado de Dispositivos de Ultrassom Portáteis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados podem parecer muito distantes entre si porque o escopo de produtos incluídos e a lógica de precificação assumida não são os mesmos, mesmo quando o rótulo do mercado parece idêntico. As maiores variações geralmente decorrem de se os sistemas portáteis baseados em carrinho são totalmente contabilizados, de como os sistemas de sonda portátil de mão são tratados e de quais taxas de câmbio específicas do ano são aplicadas.
A principal diferença vem de como os dispositivos de sonda portátil de mão e o software em pacote são contabilizados, onde a Mordor Intelligence trata a receita como portátil somente quando se trata de uma venda de dispositivo com preço claramente definido dentro dos formatos portátil de mão, móvel/baseado em carrinho ou vestível/baseado em tablet definidos, e evita adicionar linhas de serviço não relacionadas que inflam os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,78 bilhões de USD (2025) | |
| Publicador do Setor A | 2,48 bilhões de USD (2025) | Utiliza uma definição de portátil mais restrita que parece subestimar os sistemas portáteis baseados em carrinho em algumas regiões, e aplica premissas mais conservadoras sobre os ciclos de compra hospitalar e a demanda de substituição de curto prazo. |
| Consultoria Global B | 4,51 bilhões de USD (2025) | Provavelmente inclui conjuntos de receita de ultrassom adjacentes além das vendas de dispositivos portáteis, como sistemas de ultrassom mais amplos, pacotes de software ou elementos de serviço, e pode utilizar preços médios de venda combinados mais elevados que não separam os preços de portáteis de mão dos baseados em carrinho. |
A diferença entre os três valores é explicada principalmente pelo que cada estimativa considera como uma venda de dispositivo portátil e pela forma como os preços são calculados em média entre os diferentes fatores de forma. Ao manter o escopo vinculado aos formatos portáteis e validar as premissas de preço médio de venda e mix por meio de verificações por região e ambiente de atendimento, o número final é mais fácil de rastrear até os fatores de demanda e as etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de dispositivos de ultrassom portáteis em 2031?
Está previsto para atingir USD 3,57 bilhões até 2031, com base em um CAGR de 4,31% no período 2026-2031.
Qual tipo de dispositivo lidera as vendas atuais?
Os scanners portáteis de mão detinham 57,12% da receita em 2025 devido à adoção no ponto de atendimento.
Qual aplicação está crescendo mais rapidamente?
A imagem em medicina de emergência e trauma avança a um CAGR de 7,39% até 2031, superando outros segmentos.
Com que rapidez a adoção em cuidados domiciliares está se expandindo?
Os ambientes de cuidados domiciliares e telessaúde estão projetados para crescer a um CAGR de 8,13% à medida que contratos baseados em valor reembolsam a imagem remota.
Quais regiões contribuirão com a maior demanda incremental?
A Ásia-Pacífico, liderada pela China e pela Índia, deve registrar um CAGR de 5,76%, impulsionado por programas de tele-ultrassom rural e dispositivos domésticos de baixo custo.
Como as plataformas de telessaúde estão influenciando a demanda?
Sondas conectadas à nuvem que compartilham imagens em tempo real estão acelerando a adoção em ambientes remotos e de cuidados domiciliares, especialmente onde o reembolso apoia consultas virtuais.