
Marktgröße und Marktanteil für Ultraschallskalpelle
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.91 Milliarden US-Dollar |
| Marktgröße (2031) | 4.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ultraschallskalpelle von Mordor Intelligence
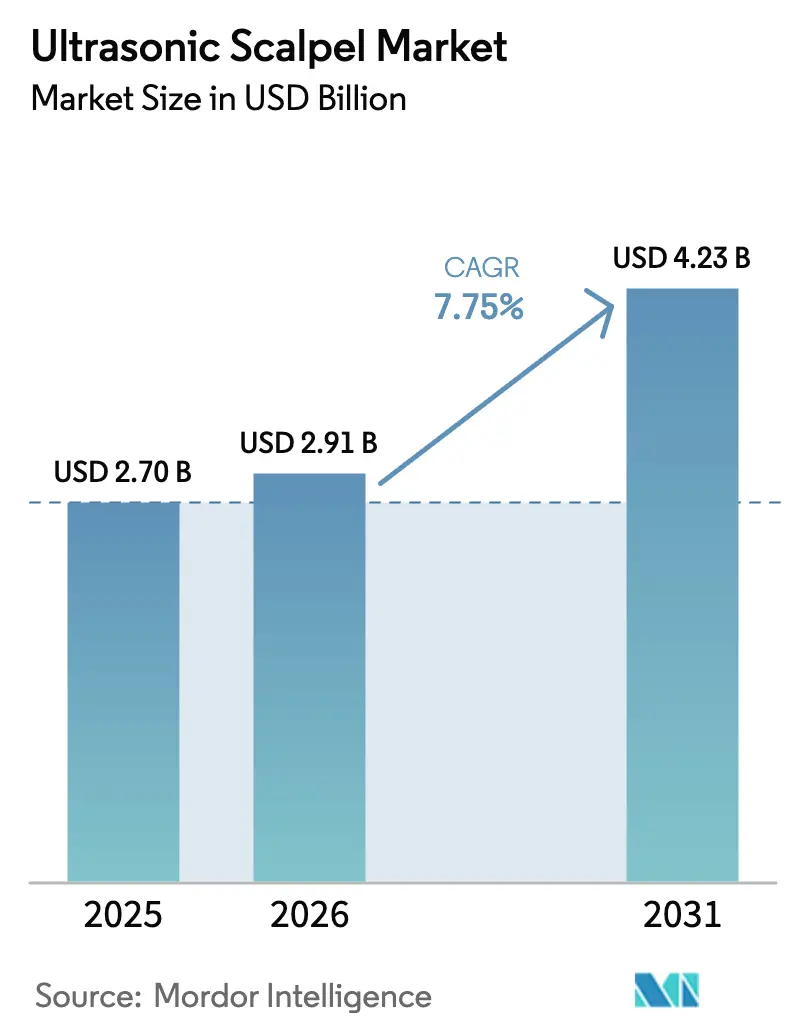
Die Marktgröße für Ultraschallskalpelle wurde im Jahr 2025 auf 2,70 Milliarden USD geschätzt und wird voraussichtlich von 2,91 Milliarden USD im Jahr 2026 auf 4,23 Milliarden USD bis 2031 wachsen, mit einem CAGR von 7,75 % während des Prognosezeitraums (2026–2031).
Die zunehmende Verbreitung robotergestützter Chirurgie, Lokalisierungsanreize in China und Indien sowie wertbasierte Einkaufsmodelle, die nachladbare Handstücke begünstigen, beschleunigen Beschaffungsentscheidungen in chirurgischen Zentren mit hohem Operationsvolumen. Festfrequenzsysteme dominieren nach wie vor Routineeingriffe, doch adaptive Gewebeerkennungs- und kabellose Plattformen definieren ergonomische und kostenspezifische Erwartungen neu. Zölle auf piezokeramische Eingangsmaterialien, Nachhaltigkeitsvorgaben zugunsten wiederverwendbarer Instrumente und der Druck durch gebündelte Zahlungsmodelle verändern die Gesamtbetriebskostenberechnungen und veranlassen Krankenhäuser, über den reinen Anschaffungspreis hinauszublicken. Schnelle regulatorische Zulassungen für Hybridgeneratoren, die Ultraschall- und Bipolarmodi kombinieren, erweitern den adressierbaren Markt für Ultraschallskalpelle, insbesondere für komplexe onkologische und kardiovaskuläre Eingriffe, die eine zuverlässige Gefäßversiegelung erfordern.
Wichtigste Erkenntnisse des Berichts
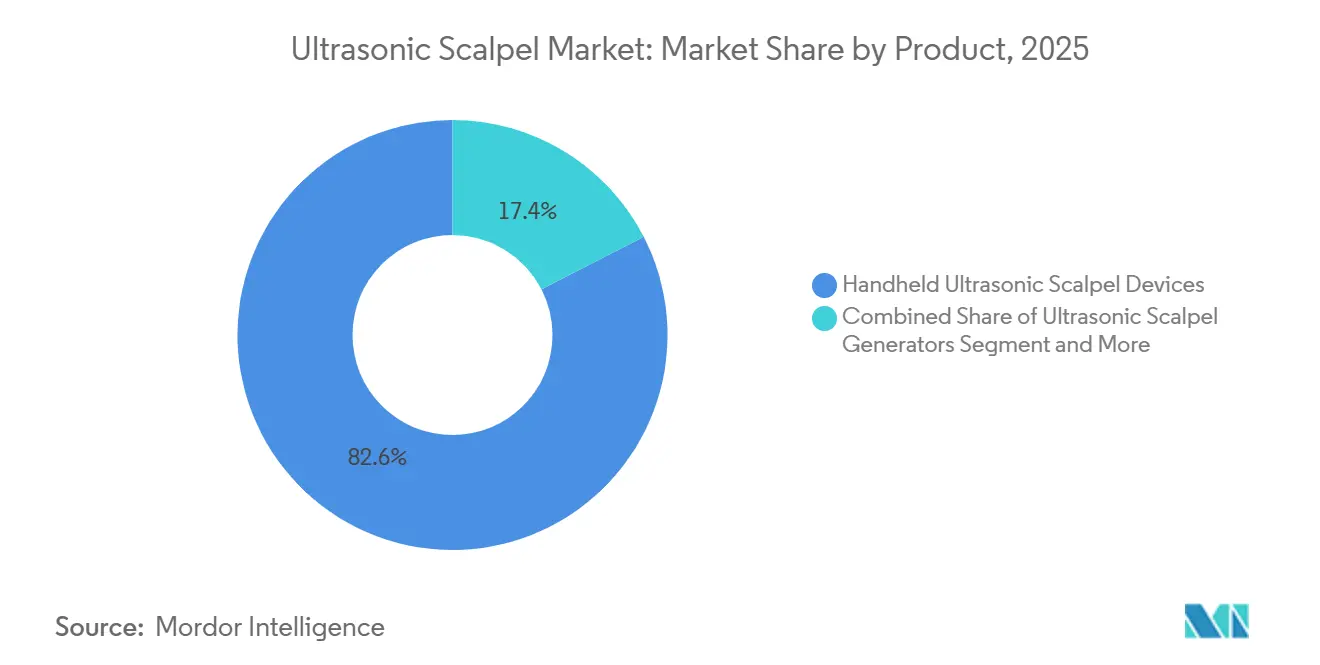
- Nach Produkt führten tragbare Ultraschallgeräte im Jahr 2025 mit einem Umsatzanteil von 82,56 %; Generatoren werden bis 2031 voraussichtlich einen CAGR von 8,25 % verzeichnen.
- Nach Technologie entfielen 42,53 % des Umsatzes im Jahr 2025 auf Festfrequenzplattformen, während kabellose Batteriesysteme bis 2031 voraussichtlich mit einem CAGR von 10,85 % wachsen werden.
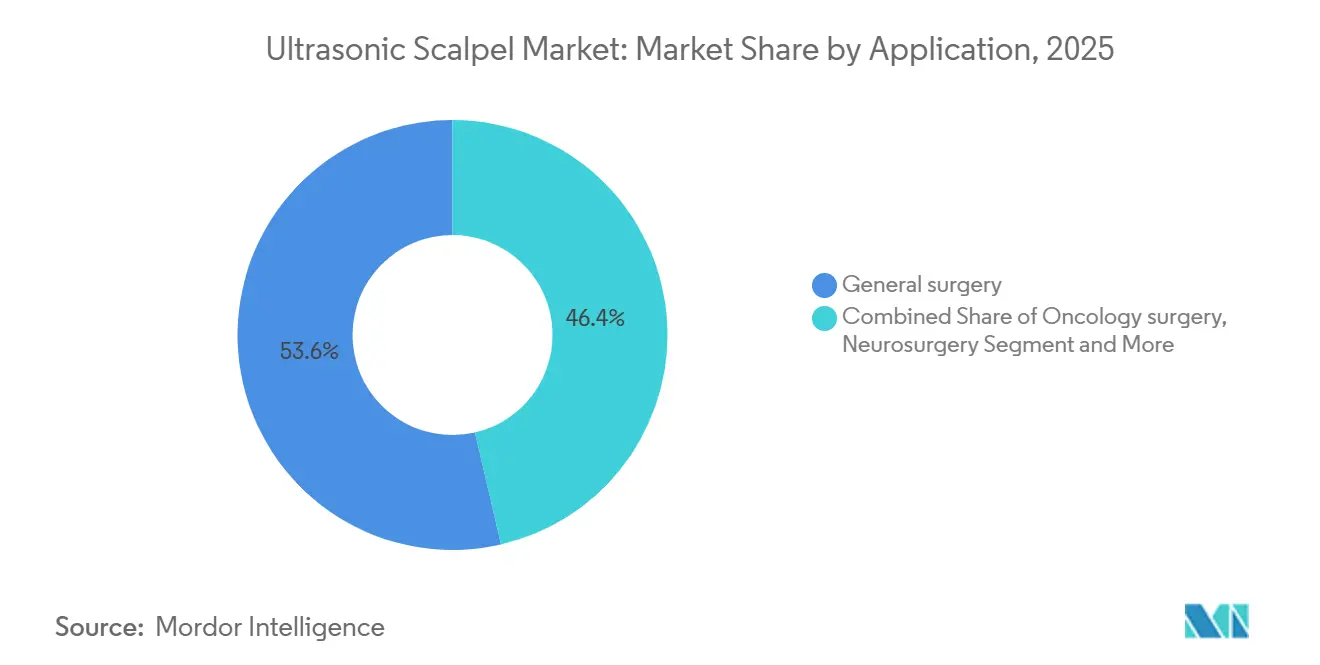
- Nach Anwendung entfielen 53,63 % des Marktanteils für Ultraschallskalpelle im Jahr 2025 auf die Allgemeinchirurgie; die Neurochirurgie entwickelt sich bis 2031 mit einem CAGR von 9,87 %.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 68,33 % der Ausgaben; ambulante chirurgische Zentren wachsen bis 2031 mit einem CAGR von 8,7 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,13 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 9,51 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten | +1.2% | Global, am stärksten in Nordamerika, Europa, städtischem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Gestiegene Nachfrage nach minimalinvasiven Eingriffen | +1.5% | Global, angeführt von Nordamerika und Westeuropa, zunehmend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Technologie-Upgrades bei Ultraschallenergieplatformen | +1.3% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Integration mit robotergestützten Chirurgiesystemen beschleunigt die Akzeptanz | +1.8% | Nordamerika, Europa, Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Wertbasierte Einkaufspakete fördern die Nutzung nachladbarer Handstücke | +0.9% | Nordamerika, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Lokalisierungsanreize in China und Indien senken Gerätekosten | +1.1% | China, Indien, Ausstrahlungseffekte auf Südostasien und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten
Die wachsende Inzidenz von Krebs, Herz-Kreislauf-Erkrankungen und Stoffwechselstörungen erhöht das chirurgische Volumen weltweit. Die Weltgesundheitsorganisation prognostiziert, dass nicht übertragbare Krankheiten bis 2030 für 73 % der weltweiten Todesfälle verantwortlich sein werden[1]Weltgesundheitsorganisation, „Nichtübertragbare Krankheiten”, WHO-Faktenblätter, who.int. Steigende Fallzahlen führen zu mehr onkologischen und bariatrischen Eingriffen, die beide auf Energiegeräte angewiesen sind, die Schneiden und Koagulation mit minimaler thermischer Ausbreitung kombinieren. Eine systematische Übersichtsarbeit aus dem Jahr 2024 zeigte, dass Ultraschallskalpelle bei Schilddrüsen- und kolorektalen Krebsoperationen höhere Lymphknotenausbeuten lieferten als konventionelle Elektrochirurgie. Eine höhere Lymphknotenausbeute verbessert die Staging-Genauigkeit und ermutigt onkologische Abteilungen, Ultraschallplattformen zu standardisieren. Die Nachfrage ist am ausgeprägtesten in Ländern mit robusten Screening-Programmen, die Frühstadiumtumoren erkennen, die für kurative Chirurgie geeignet sind.
Gestiegene Nachfrage nach minimalinvasiven Eingriffen
Die Patientenpräferenz für schnellere Genesung treibt die Migration von offenen zu laparoskopischen und robotergestützten Ansätzen voran und stärkt den Markt für Ultraschallskalpelle. Diese Eingriffe erfordern Geräte, die Gefäße bis zu 7 mm in beengten Räumen versiegeln können. Ultraschallplattformen erfüllen diesen Schwellenwert zuverlässig und begrenzen gleichzeitig kollaterale thermische Schäden. Die FDA-Zulassung des Vessel Sealer Curved von Intuitive Surgical im Juli 2025 zeigt, wie robotergestützte Zubehörteile Ultraschallenergie an einzigartige Dissektionsebenen anpassen. Krankenhauseinkäufer bündeln Energiegeräte nun mit mehrjährigen Roboter-Serviceverträgen und sichern so den Herstellern langfristige Verbrauchsmaterialumsätze.
Schnelle Technologie-Upgrades bei Ultraschallenergieplatformen
Systeme der zweiten Generation modulieren die Leistung basierend auf der Gewebeimpedanz und verbessern so die Effizienz. Olympus brachte im Oktober 2025 sein THUNDERBEAT II auf den Markt, das Chirurgen ermöglicht, zwischen Ultraschall-, Bipolar- und Hybridmodi zu wechseln. Kabellose Handstücke wie Medtronics Sonicision beseitigen Kabelunordnung und vereinfachen die Sterilisation – wichtige Vorteile für ambulante Zentren. Kürzere Instrumentenwechselzeiten, geschätzt auf 8–12 Minuten pro Eingriff, verbessern den Durchsatz in Operationssälen mit hohem Volumen.
Integration mit robotergestützten Chirurgiesystemen beschleunigt die Akzeptanz
Roboterplattformen werden für komplexe minimalinvasive Eingriffe unverzichtbar. CMR Surgicals Versius und Medtronics Hugo erhielten Ende 2024 die FDA-Zulassung, wobei beide Drittanbieter-Ultraschallgeräte zulassen. Krankenhäuser bevorzugen offene Architektursysteme, die eine Anbieterbindung vermeiden und Energiequellen über Eingriffe hinweg standardisieren. Frühe regulatorische Zulassungen und Chirurgenausbildungsprogramme verschaffen führenden Geräteherstellern einen Erstmovervorteil in hochdurchsatzfähigen Roboteroperationssälen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenge globale Regulierungswege | -0.8% | USA, China, Japan | Mittelfristig (2–4 Jahre) |
| Hohe Kapital- und Verbrauchsmaterialkosten | -0.6% | Lateinamerika, Südostasien, budgetbeschränktes Europa | Langfristig (≥ 4 Jahre) |
| Neue Zölle auf piezokeramische Kristalle erhöhen die Stücklistenkosten | -0.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Eingriffsbezogene Pauschalzahlungen belasten Krankenhausbudgets | -0.4% | Nordamerika, ausgewähltes Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale Regulierungswege
FDA-510(k)-Zulassungen dauern im Durchschnitt 6–10 Monate, wenn ein geeignetes Prädikat vorhanden ist, während De-Novo-Verfahren über 18 Monate hinausgehen können. Ethicons Total Energy System, das im Januar 2025 zugelassen wurde, veranschaulicht den Zeit- und Datenbedarf selbst für inkrementelle Upgrades. Chinas NMPA fügt weitere 18–24 Monate lokaler klinischer Studien für Klasse-III-Geräte hinzu, was die Markteintrittsbarrieren für kleinere Unternehmen erhöht. Die europäische Medizinprodukteverordnung schreibt unangekündigte Audits vor, die einige ältere Modelle vom Markt gedrängt haben. Diese mehrschichtigen Überprüfungen verzögern Produkteinführungen und erhöhen die Entwicklungsbudgets.
Hohe Kapital- und Verbrauchsmaterialkosten
Ultraschallgeneratoren kosten 25.000–60.000 USD, wiederverwendbare Handstücke 3.000–8.000 USD und Einweggeräte 200–400 USD pro Eingriff. Krankenhäuser in Lateinamerika und Südostasien greifen häufig auf monopolare Elektrochirurgie zurück, die lediglich einen Generator im Wert von 5.000–10.000 USD erfordert. Wiederverwendbare Ultraschallsysteme erreichen Kostenparität bei 300 Eingriffen pro Jahr, doch vielen Einrichtungen fehlt die Sterilisationskapazität. Infolgedessen hinkt die Akzeptanz in Schwellenmärkten trotz sinkender Hardwarepreise hinterher, was das kurzfristige Wachstum begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Wiederverwendbare Handstücke treiben den Nachhaltigkeitswandel voranDie Marktgröße für Ultraschallskalpelle bei tragbaren Geräten dominierte im Jahr 2025 mit einem Anteil von 82,56 % und unterstreicht ihre zentrale Rolle bei der Hämostase in chirurgischen Fachgebieten. Krankenhäuser wenden sich zunehmend wiederverwendbaren Konfigurationen zu, ermutigt durch Lebenszyklusstudien, die einen um 69 % geringeren CO₂-Fußabdruck und sechsstellige Kosteneinsparungen nach 200 Verwendungen berichten. Einweg-Einmalartikel bleiben in ambulanten Zentren ohne Sterilisationsinfrastruktur verbreitet, doch ihr Anteil am Markt für Ultraschallskalpelle schrumpft, da modulare Designs es Nutzern ermöglichen, Klingen auszutauschen und dabei das Kernhandstück beizubehalten.
Ultraschallgeneratoren werden bis 2031 voraussichtlich mit einem CAGR von 8,25 % wachsen, angetrieben durch Hybridtürme, die Ultraschall- und bipolare Hochfrequenzmodi kombinieren. Diese Mehrzweckkonsolen reduzieren die Unordnung im Operationssaal und vereinfachen die Personalschulung. Zubehör – Klingen, Spitzen, Bewässerungsschläuche und Fußschalter – sichert wiederkehrende Umsätze mit hohen Margen. Krankenhäuser bündeln diese Verbrauchsmaterialien zunehmend in langfristigen Kapitalverträgen, um Versorgungskontinuität und vorhersehbare Kosten pro Eingriff zu gewährleisten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Kabellose Systeme definieren Ergonomie neuFestfrequenzgeräte machten im Jahr 2025 noch immer 42,53 % des Technologieumsatzes aus und werden für ihre vorhersehbare Leistung und niedrigeren Kapitalkosten geschätzt. Adaptive Gewebeerkennungsplattformen gewinnen jedoch Marktanteile, indem sie die Klingenamplitude automatisch an die Gewebeimpedanz anpassen – eine Funktion, die bei komplexen onkologischen Resektionen sehr geschätzt wird. Kabellose batteriebetriebene Geräte, das am schnellsten wachsende Teilsegment mit einem CAGR von 10,85 %, verändern die Workflow-Erwartungen, da Chirurgen in laparoskopischen und robotergestützten Umgebungen kabelfreie Ergonomie fordern[3]Medtronic, „Sonicision Kabelloses Ultraschall-Dissektionsgerät”, medtronic.com.
Batterieinnovationen ermöglichen nun 60–80 Aktivierungen pro Ladung bei einem Handstückgewicht von unter 250 Gramm, was den Anforderungen ambulanter Eingriffe gerecht wird. Einschränkungen bestehen bei langen bariatrischen oder hepatobiliären Eingriffen, doch iterative Verbesserungen der Batteriedichte schließen diese Lücke. Premium-adaptive Plattformen, die bis zu 50 % teurer als Festfrequenzsysteme sind, rechtfertigen ihren Aufpreis durch eine Verkürzung der durchschnittlichen Eingriffsdauer um 8–12 Minuten – ein entscheidender Vorteil für Standorte mit hohem Durchsatz.
Nach Anwendung:
Neurochirurgie führt das Wachstum inmitten robotergestützter Integration anDie Allgemeinchirurgie generierte im Jahr 2025 53,63 % des Umsatzes im Markt für Ultraschallskalpelle, was das hohe Eingriffvolumen bei Cholezystektomien, Hernienreparaturen und kolorektalen Resektionen widerspiegelt. Onkologische Eingriffe rangieren an zweiter Stelle, gestützt durch Belege, dass Ultraschalldissektion die Lymphknotenausbeute und Staging-Genauigkeit verbessert. Die Neurochirurgie, obwohl in absoluten Werten kleiner, wird bis 2031 voraussichtlich mit einem CAGR von 9,87 % wachsen und alle anderen Anwendungen übertreffen. Der Aufstieg der robotergestützten Navigation in Verbindung mit intraoperativem Ultraschall erweitert den Einsatz von Ultraschallaspirationsgeräten für die Debulking-Chirurgie bei Hirn- und Wirbelsäulentumoren[2]Integra LifeSciences, „Integra LifeSciences berichtet über Finanzergebnisse des dritten Quartals 2024”, integralife.com.
Die Nachfrage nach bariatrischer Chirurgie steigt aufgrund der epidemischen Fettleibigkeit und der Ausweitung der Kostenübernahme durch Kostenträger, was Ultraschallskalpelle in Sleeve-Gastrektomie-Workflows einbringt. Kardiovaskuläre und thorakale Anwendungen wachsen zwar in einer Nische, aber stetig, da minimalinvasive Klappenreparatur- und Lobektomietechniken zunehmen. Plastische, gynäkologische und urologische Eingriffe vervollständigen das Portfolio, wobei jedes dem allgemeinen Wachstum des chirurgischen Volumens mit einer Tendenz zu ambulanten Einstellungen folgt, die kabellose Geräte bevorzugen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante chirurgische Zentren profitieren von der ambulanten MigrationKrankenhäuser repräsentierten im Jahr 2025 68,33 % der Ausgaben, verankert durch komplexe onkologische, kardiovaskuläre und neurochirurgische Volumina, die auf anspruchsvolle Energieplattformen angewiesen sind. Der Budgetdruck durch gebündelte Zahlungen treibt jedoch Konsignationsmodelle voran, bei denen Anbieter das Generatoreigentum behalten und pro Aktivierung abrechnen, was den Kapitalaufwand mindert. Ambulante chirurgische Zentren werden voraussichtlich mit einem CAGR von 8,7 % wachsen, da tagesklinische bariatrische, allgemeinchirurgische und gynäkologische Eingriffe von stationären Bereichen abwandern.
Ambulante chirurgische Zentren schätzen die Geräteportabilität und intuitive Benutzeroberflächen, die die Schulungskurven des Personals verkürzen, was kabellose Systeme attraktiv macht. Fachkliniken, obwohl das kleinste Segment, wachsen, da Ärzte Einrichtungsgebühren erfassen, indem sie Eingriffe ins Haus verlagern. Einweg-Ultraschallgeräte dominieren in diesen Umgebungen, um Sterilisationsinvestitionen zu vermeiden, doch ihr Anteil könnte sinken, wenn kompakte Tischsterilisatoren an Bedeutung gewinnen.
Geografische Analyse
Markt für Ultraschallskalpelle in Nordamerika
Nordamerika erzielte 38,13 % des Umsatzes im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz robotergestützter Chirurgie und Erstattungsmodelle, die wiederverwendbare Handstücke begünstigen. Das BPCI-Advanced-Programm von Medicare deckt 32 chirurgische Episoden ab und beeinflusst die Beschaffungsentscheidungen der Krankenhäuser zugunsten von Geräten, die den Verbrauch von Einwegmaterialien minimieren. Die Zulassung des Vessel Sealer Curved von Intuitive Surgical im Juli 2025 verstärkte den Pull-through-Effekt für kompatible Ultraschall-Verbrauchsmaterialien. Durch Zölle bedingte Kostensteigerungen bei Seltene-Erden-Komponenten haben die Lieferantenmargen unter Druck gesetzt und eine beschleunigte Qualifizierung japanischer und vietnamesischer Kristalllieferanten angestoßen.
Markt für Ultraschallskalpelle in Europa
Der europäische Marktanteil hat sich aufgrund des im Juni 2025 eingeführten Internationalen Beschaffungsinstruments abgeflacht, das chinesische Geräte auf 50 % des öffentlichen Ausschreibungswertes begrenzt. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung wiederverwendbarer Plattformen an, die mit Nachhaltigkeitszielen vereinbar sind. Olympus verzeichnete im Geschäftsjahr 2024 ein Umsatzwachstum von 9,8 % in seiner EMEA-Region, gestützt durch die Einführung von THUNDERBEAT. Mittel- und osteuropäische Länder rüsten mithilfe von EU-Strukturfonds von der monopolaren Elektrochirurgie auf und durchlaufen dabei einen zweistufigen Adoptionspfad, der mit Festfrequenzgeräten beginnt, bevor der Wechsel zu adaptiven Systemen erfolgt.
Markt für Ultraschallskalpelle in APAC, MEA und Südamerika
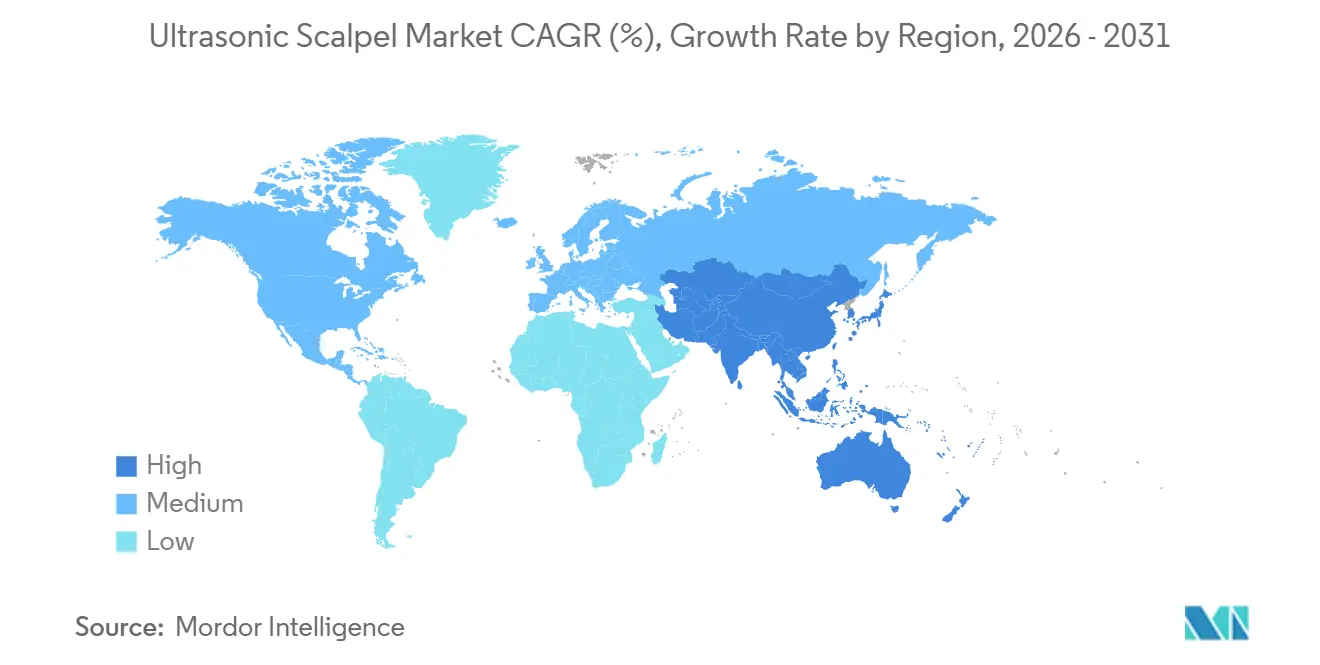
Für den asiatisch-pazifischen Raum wird ein CAGR von 9,51 % prognostiziert – der höchste aller Regionen. China und Indien machen den Großteil der Nachfrage aus, unterstützt durch Lokalisierungsanreize, die die Gerätepreise um bis zu 30 % senken. Medtronic verzeichnete im zweiten Quartal des Geschäftsjahres 2025 ein Umsatzwachstum von 8,8 % in China und 8,4 % in den weiteren Schwellenmärkten, was die Vorteile der regionalen Fertigung verdeutlicht. Japan, Australien und Südkorea rüsten weiterhin auf adaptive, roboterkompatible Plattformen um, während in Südostasien die Nachfrage durch den Medizintourismus steigt. Der Nahe Osten und Afrika sowie Südamerika sind noch Wachstumsmärkte, zeigen jedoch in den Staaten des Golf-Kooperationsrats und in Brasilien punktuelle Beschleunigungen, wo Privatkliniken sich durch fortschrittliche minimalinvasive Fähigkeiten differenzieren.

Regulatorisches Umfeld
Ultraschallskalpelle und verwandte Ultraschall-Chirurgiesysteme werden in den Vereinigten Staaten überwiegend als Medizinprodukte der Klasse II gemäß FDA 510(k) reguliert, üblicherweise zugeordnet zum Produktcode LFL (Instrument, Ultrasonic Surgical), sofern eine wesentliche Äquivalenz nachgewiesen werden kann. Jüngste Zulassungen deuten zudem auf einen anhaltenden Prüfungsdurchsatz für neue Marktteilnehmer und Plattform-Updates hin, darunter Hunan Handlike Minimally Invasive Surgery Co., Ltd. (Juni 2024, K233036) und Shanghai Saints Sages Surgical Co., Ltd. (Juni 2025, K242894). Im Mai 2026 verstärkt die FDA-510(k)-Zulassung für das Asensus Surgicals Senhance Ultrasonic System (K254192) die regulatorische Dynamik rund um computergesteuerte und integrierte chirurgische Instrumente.
In Europa fallen Ultraschallskalpelle unter die EU-Medizinprodukteverordnung (MDR), bei der die Klassifizierung risikobasiert erfolgt und Hersteller die Leitlinien der Medical Device Coordination Group (MDCG) heranziehen, um die anwendbare Konformitätsbewertung und die klinischen Nachweisanforderungen für chirurgische Instrumente zu bestimmen. Die MDR-Anforderungen sowie die verstärkte Prüfung von Kennzeichnung und Geräteleistungsrisiken (einschließlich thermischer Sicherheit und Integrität des Endeffektors) erhöhen die Dokumentations- und Nachmarktverpflichtungen für Anbieter, die eine breite Markteinführung in Krankenhäusern und ambulanten Einrichtungen anstreben.
Wettbewerbslandschaft
Die führenden Anbieter, darunter Ethicon, Medtronic, Olympus, Stryker und Integra LifeSciences, kontrollieren einen erheblichen Anteil des globalen Umsatzes im Markt für Ultraschallskalpelle, was auf eine moderate Marktkonzentration hindeutet. Ethicons Harmonic-Linie bleibt der klinische Standard, doch ihre enge Kopplung mit dem da-Vinci-Ökosystem begrenzt die plattformübergreifende Reichweite und schafft Raum für Medtronics Hugo und CMR Surgicals Versius, die beide Drittanbieter-Handstücke akzeptieren. Kleinere Herausforderer wie Söring, BOWA, Lepu Medical und Wuhan BBT konkurrieren über den Preis und bieten Festfrequenzsysteme mit 30–40 % Rabatt an.
Innovationen konzentrieren sich auf kabellose Architekturen und Hybridenergietürme. Ethicons jüngstes Patent deckt Kieferklemmdruck zwischen 60 und 210 psi ab und schafft damit erhebliche materialwissenschaftliche Barrieren für Neueinsteiger. Der Safety and Performance Based Pathway der FDA beschleunigt Einreichungen, die wesentliche Gleichwertigkeit nachweisen, und verkürzt die Markteinführungszeit um 3–6 Monate. Zollgegenwind hat die Diversifizierung der Beschaffung angeregt, doch Validierungszeiträume bremsen schnelle Umschwenkungen. Gleichzeitig drängen Nachhaltigkeitsagenden Anbieter dazu, wiederverwendbare Designs zu betonen, was den Wettbewerb hin zur Robustheit von Sterilisationsprotokollen und der Wirtschaftlichkeit von Serviceverträgen verlagert, anstatt auf den Listenpreis des Geräts zu fokussieren.
Aufstrebende Disruptoren konzentrieren sich auf die Bedürfnisse ambulanter chirurgischer Zentren und vermarkten kabellose Ultraschallskalpelle mit vereinfachten Benutzeroberflächen und Einwegscheiden, die eine Wiederaufbereitung überflüssig machen. Nami Surgical eröffnete beispielsweise im August 2025 eine Series-A-Finanzierungsrunde über 10 Millionen USD, um ein miniaturisiertes Ultraschallskalpell für Roboterarme zu kommerzialisieren. Strategische Allianzen zwischen Roboterherstellern und Energiegerätespezialisten sind wahrscheinlich, da Interoperabilität zu einem zentralen Kaufkriterium wird.
Marktführer im Bereich Ultraschallskalpelle
Medtronic PLC
Olympus Corporation
Stryker Corporation
Ethicon (J&J)
Integra LifeSciences
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Ultraschallskalpelle
- Advanced Instrumentations
- B. Braun
- BOWA-electronic
- Conmed
- Ethicon (J&J)
- Integra LifeSciences
- Karl Storz
- Lepu Medical
- Medtronic
- Misonix (Bioventus)
- Olympus
- Reach Surgical
- Soring GmbH
- Stryker
- Surgnova Healthcare
- Wuhan BBT Medical

Marktchancen und Zukunftsaussichten
Interoperabilität mit robotergestützten Operationsplattformen sowie die Ausweitung auf offene Chirurgie und spezialisierte Workflows zählen zu den führenden Whitespace-Bereichen für Anbieter von Ultraschallskalpellen, unterstützt durch jüngste Produkteinführungen und regulatorische Maßnahmen. CMR Surgical brachte im Dezember 2024 einen Ultrasonic Dissector für sein Versius-System auf den Markt, und robotereigene fortschrittliche Energieinstrumente dieser Art unterstützen die Standardisierung von Energiegeräten innerhalb robotergestützter Operationssäle, ohne sich ausschließlich auf ältere Konfigurationen zu verlassen. Im Bereich der offenen Chirurgie erhielt Reach Surgical (Genesis MedTech) im Juni 2026 die CE-Kennzeichnung für die Ultraschallscheren SOUND REACH Swift, was auf einen aktiven Produkterneuerungszyklus über laparoskopische Anwendungsfälle hinaus hinweist und Krankenhäusern und Chirurgen zusätzliche Beschaffungsoptionen im Rahmen der MDR bietet.
Hybridisierung und Miniaturisierung schaffen zudem Upgrade-Pfade für installierte Basen, die bereits Generatoren besitzen, insbesondere dort, wo Käufer die Gesamtbetriebskosten und die Instrumentenwechselzeit abwägen. Olympus stellte im Oktober 2025 THUNDERBEAT II in Europa vor, was die fortlaufende Konvergenz von Ultraschall- und bipolaren Modalitäten innerhalb einer einzigen Plattform widerspiegelt, um Werkzeugwechsel zu reduzieren und die Schulung des Personals zu vereinfachen. Parallel dazu zeigen fortlaufende FDA-510(k)-Zulassungen für tragbare Steuergeräte und neue Ultraschallsysteme (zum Beispiel Juni 2025 für Shanghai Saints Sages und Juni 2024 für Hunan Handlike) Spielraum für zusätzliche Wettbewerber mit kostenoptimierten Systemen, während akademische Arbeiten zur Integration miniaturisierter Ultraschallgeräte mit industriellen Roboterarmen (März 2026) eine breitere Pipeline robotertauglicher Ultraschallarchitekturen aufzeigen, die sich in Chirurgieinstrumente der nächsten Generation übersetzen lassen können.
Recent Industry Developments in Markt für Ultraschallskalpelle
- Juni 2026: Reach Surgical (Genesis MedTech) gab die CE-Kennzeichnung für SOUND REACH Swift bekannt, eine Ultraschallschere für offene chirurgische Eingriffe. Die Zulassung erweitert die adressierbare Präsenz in EMEA durch eine zusätzliche Ultraschalloption mit integriertem Wandler und gebogenem Klingendesign, wodurch die Wettbewerbsauswahl über laparoskopisch orientierte Portfolios hinaus erweitert wird.
- November 2025: Integra LifeSciences gab die FDA-510(k)-Zulassung für den erweiterten Einsatz seines CUSA Clarity Ultrasonic Surgical Aspirator Systems bei Herzoperationen bekannt, einschließlich Klappenreparatur und -ersatz. Die Erweiterung der zugelassenen Indikationen unterstützt eine tiefere Durchdringung spezialisierter Operationssäle und stärkt den Verbrauchsmaterial- und Servicedurchzug im Zusammenhang mit installierten Systemen.
- Oktober 2024: CMR Surgical stellte seinen Ultrasonic Dissector als fortschrittliches Energieinstrument für den Versius-Chirurgieroboter vor, einschließlich einer Gefäßversiegelungsfähigkeit bis zu 5 mm. Die Hinzufügung eines robotergestützten Ultraschall-Dissektors erweitert das Energie-Werkzeugset innerhalb eines einzigen robotischen Ökosystems und unterstützt Krankenhausbemühungen zur Standardisierung von Instrumenten über minimalinvasive Programme hinweg.


Markt für Ultraschallskalpelle Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ultraschallskalpell-Systeme, die in der Chirurgie zum Schneiden, Dissezieren und Versiegeln von Gewebe mittels Ultraschall-Vibrationsenergie eingesetzt werden, einschließlich der Geräteplattform und der für Eingriffe in Krankenhäusern und ambulanten Einrichtungen benötigten Teile.
Ausschlüsse vom Anwendungsbereich: Diese Marktgrößenbestimmung schließt nicht verwandte chirurgische Energiewerkzeuge aus, die keine Ultraschallvibration zum Schneiden und Koagulieren von Gewebe verwenden, und schließt außerdem umfassendere Kapitalgüter für Operationssäle aus, die nicht an die Verwendung von Ultraschallskalpellen gebunden sind.
Übersicht der Segmentierung
- Nach Produkt
- Tragbare Ultraschallskalpell-Geräte
- Wiederverwendbare Systeme
- Einweggeräte (Einmalgeräte)
- Ultraschallskalpell-Generatoren
- Hybridenergiegeneratoren (Ultraschall + Bipolar)
- Eigenständige Ultraschallgeneratoren
- Zubehör und Verbrauchsmaterialien
- Klingen / Spitzen
- Bewässerungs- und Absaugsets
- Fußschalter und Kabel
- Tragbare Ultraschallskalpell-Geräte
- Nach Technologie
- Festfrequenzsysteme
- Adaptive Gewebeerkennungssysteme
- Kabellose batteriebetriebene Systeme
- Nach Anwendung
- Allgemeinchirurgie
- Onkologische Chirurgie
- Kardiovaskuläre und Thoraxchirurgie
- Bariatrische und Stoffwechselchirurgie
- Neurochirurgie
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die klinischen und kommerziellen Grenzen festzulegen, bevor die Modellierung begann. Wir überprüften öffentliche Quellen wie die Gerätedatenbanken der US-amerikanischen FDA, die Verfahrensvolumina der US Centers for Medicare and Medicaid Services und Gesundheitsstatistiken der CDC, um chirurgische Volumina und Verschiebungen der Behandlungsorte zu verstehen.
Um Technologie- und Akzeptanzsignale abzusichern, zogen wir zudem Quellen wie peer-reviewte klinische Fachzeitschriften zu Ergebnissen der Ultraschallenergie, Gesundheitssystemindikatoren der Weltgesundheitsorganisation und internationale Handelsstatistiken heran, die die Versandrichtung von Medizinprodukten nach Region aufzeigen. Diese wurden ergänzt durch Unternehmensmeldungen, Investorenpräsentationen, Pressemitteilungen und angesehene Nachrichtenquellen aus dem Gesundheitswesen, um Produkteinführungen, Preissignale und Vertriebsänderungen zu erfassen. Wir nutzten außerdem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Patentanalysen, um Umsatzexposition und Innovationstempo gegenzuprüfen. Die oben aufgeführten Quellen sind lediglich beispielhaft, da für die Erhebung, Validierung und Klärung auch viele andere öffentliche Referenzen genutzt wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Nachfragepools und der Preisentwicklung über Regionen hinweg, in denen sich Verfahrensmix und Erstattung unterscheiden. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Beschaffungsteams von Krankenhäusern, Entscheidungsträgern ambulanter Operationszentren und Klinikern, um Annahmen zur Nutzung pro Eingriff, zu Attach-Raten für Zubehör und zu Austauschzyklen zu bestätigen und anzupassen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 15% | APAC: 48% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 41% | EMEA: 29% |
| Kleinere Akteure: 16% | Manager: 44% | Amerika: 23% |
Marktdimensionierung & Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem chirurgische Verfahrensvolumina und der Mix der Behandlungsorte verwendet werden, um die adressierbare Nutzung von Ultraschallskalpellen zu rekonstruieren, die anschließend mithilfe regionaler Preisgestaltung in Umsatz umgerechnet wird. Anschließend bestätigen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen, wie beispielsweise stichprobenartigen durchschnittlichen Verkaufspreisspannen für Generatoren und Handstücke, Kanalprüfungen zu Zubehör-Attach-Raten und einer begrenzten Zusammenführung von Anbieterdaten, um sicherzustellen, dass das Ergebnis realistisch bleibt.
Zu den verfolgten Schlüsselgrößen zählen die gesamten chirurgischen Volumina nach Hauptfachrichtungen, die Durchdringung minimalinvasiver Verfahren, die Aufteilung zwischen Krankenhäusern und ambulanten Operationszentren, die Nutzungsmuster von wiederverwendbaren gegenüber Einweg-Handstücken sowie der Zeitpunkt des Ersatzes der installierten Generatorenbasis. Die Prognose stützt sich auf Szenarioanalysen, unterstützt durch multivariate Regressionsprüfungen, wobei Verfahrenswachstum, Verschiebung des Versorgungsortes und ASP-Entwicklung als Haupttreiber behandelt und mit den regionalen Erwartungen der Befragten abgeglichen werden. Wo direkte Daten knapp sind, werden Lücken durch die Verwendung von Proxy-Verfahrensgruppen und die Anwendung konservativer Akzeptanzspannen behandelt, die später in Folgegesprächen erneut überprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrfache Prüfungen validiert, damit ungewöhnliche Ausschläge nicht in die endgültigen Zahlen einfließen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Wachstumstrends bei Verfahren, Import- und Versandrichtung sowie der implizierten Wirtschaftlichkeit der installierten Basis, bevor das Modell freigegeben wird.
Abweichungsprüfungen werden über Regionen und wichtige Anwendungsbereiche hinweg durchgeführt, gefolgt von einer zweiten Analystenprüfung auf logische und rechnerische Konsistenz. Wird eine Abweichung festgestellt, werden Experten erneut kontaktiert, um zu bestätigen, ob die Veränderung durch Preisgestaltung, Nutzung oder Produktmix bedingt ist. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Nachfrage, Preisgestaltung oder Vorschriften verändern; ein abschließender Durchgang vor der Auslieferung wird durchgeführt, um sicherzustellen, dass die aktuellsten Währungsannahmen und Eingaben berücksichtigt sind.
Vergleich der Marktdimensionierung von Ultraschallskalpellen durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für Ultraschallskalpelle zu sehen, selbst wenn derselbe Produktname verwendet wird. Die häufigsten Gründe liegen üblicherweise im Zeitpunkt der Währungsumrechnung, in der Art und Weise, wie durchschnittliche Verkaufspreise fortgeschrieben werden, und darin, ob Zubehör konsistent mit installierter Basis und Verfahrensvolumina gezählt wird.
Eine durch Aktualisierung bedingte Lücke zeigt sich, wenn eine Studie Verfahrens- und Preisannahmen auf das aktuellste Jahr aktualisiert, während eine andere ältere ASPs beibehält oder einen einzigen globalen Preispunkt über Regionen hinweg verwendet. Die Unterschiede in der Tabelle spiegeln auch wider, ob Schätzungen die Einheitsnachfrage anhand von Verfahrensmix, ambulanter Verschiebung und Nutzung von wiederverwendbaren gegenüber Einweggeräten validieren und dies dann mit dem abgleichen, was Hersteller und Vertriebskanäle bei aktuellen Ausschreibungen und Nachbestellungen beobachten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,91 Mrd. USD (2026) | |
| Branchenverlag A | 3,47 Mrd. USD (2026) | Verwendet einen höheren Ausgangs-ASP-Satz für Ausrüstung und einen breiteren Umsatzbereich, der Zubehör und Verbrauchsmaterialien vorziehen kann, ohne die Volumina in jeder Region auf den Verfahrensmix nach Fachrichtung zurückzuführen. |
| Branchenverlag B | 2,70 Mrd. USD (2024) | Verankert die Schätzung in einem früheren Jahr und trägt möglicherweise nicht vollständig den Zeitpunkt der Währungsumrechnung und jüngste Preisbewegungen fort, was den aktuellen Wert unterschätzen kann, wenn die Erholung bei Eingriffen und die Verschiebung zu ambulanten Behandlungen berücksichtigt werden. |
Am wichtigsten ist die Wahl eines Anwendungsbereichs und eines Aktualisierungsrhythmus, der widerspiegelt, wie Krankenhäuser diese Geräte kaufen und nutzen, und die Sicherstellung, dass sich Preise und Volumina im Modell gemeinsam bewegen. Durch die Aktualisierung des Zeitpunkts der Währungsumrechnung und der ASP-Entwicklung zusammen mit Prüfungen der Verfahrensvolumina reduziert Mordor Intelligence Abweichungen, die auftreten können, wenn ältere Preispunkte oder lockere Zubehörannahmen in derselben Gesamtsumme beibehalten werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Ultraschallskalpelle im Jahr 2026?
Die Marktgröße für Ultraschallskalpelle beläuft sich im Jahr 2026 auf 2,91 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate für Ultraschallskalpelle bis 2031?
Der Markt wird voraussichtlich mit einem CAGR von 7,75 % wachsen und bis 2031 einen Wert von 4,23 Milliarden USD erreichen.
Welches Produktsegment wächst im Prognosezeitraum am schnellsten?
Ultraschallgeneratoren, ermöglicht durch Hybridenergieplatformen, werden voraussichtlich mit einem CAGR von 8,25 % wachsen.
Warum sind ambulante chirurgische Zentren für die künftige Nachfrage wichtig?
Ambulante chirurgische Zentren verlagern tagesklinische bariatrische und allgemeinchirurgische Eingriffe aus Krankenhäusern und treiben so einen CAGR von 8,7 % bei den Ausgaben für Ultraschallskalpelle in diesen Einrichtungen an.
Welche Region weist das höchste Wachstumspotenzial auf?
Asien-Pazifik führt mit einem prognostizierten CAGR von 9,51 %, angetrieben durch Lokalisierungsanreize in China und Indien.
Seite zuletzt aktualisiert am:



